
Marktgröße und Marktanteile des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
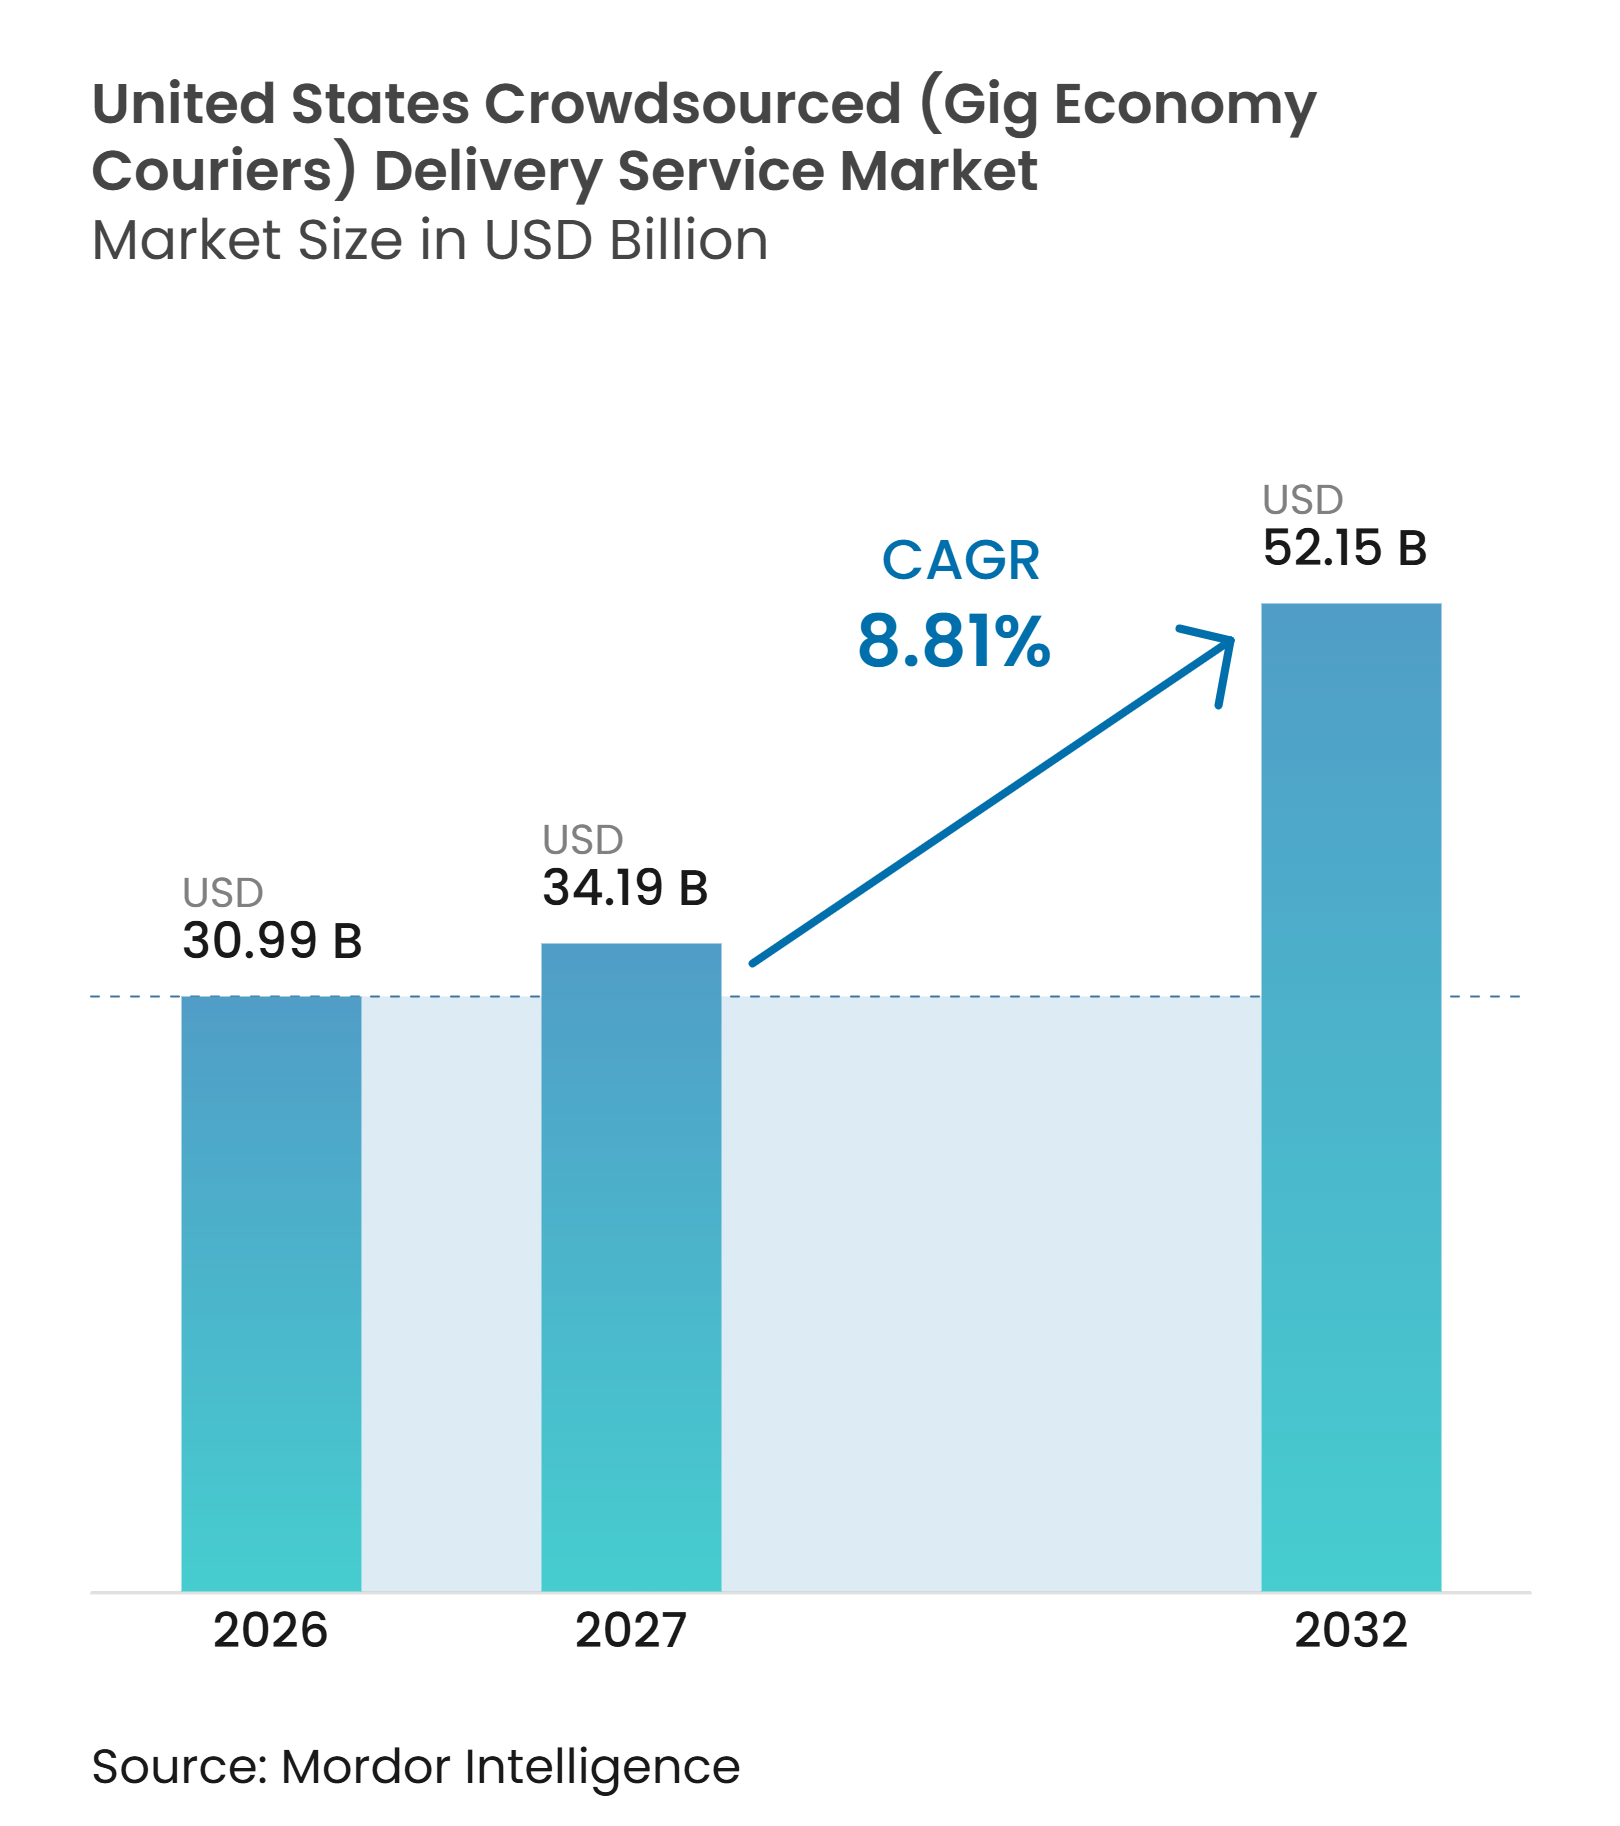
| Marktgröße im Basisjahr (2026) | 30.99 Milliarden US-Dollar |
| Marktgröße (2027) | 34.19 Milliarden US-Dollar |
| Marktgröße (2032) | 52.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.81 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) von Mordor Intelligence
Die Marktgröße des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) wurde 2026 auf 30,99 Milliarden USD geschätzt und soll von 34,19 Milliarden USD im Jahr 2027 auf 52,15 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,81 % während des Prognosezeitraums (2027–2032).
Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) wird durch E-Commerce-Aktivitäten in den Bereichen Lebensmittel, Lebensmitteleinzelhandel, Einzelhandel und Industrielieferungen gestützt, wobei jede Kategorie unterschiedliche Bestellhäufigkeiten, Lieferdistanzen, Warenkorbgrößen und Servicezeitanforderungen erzeugt. Die Nutzung von Smartphones, die Inanspruchnahme von Drittanbieter-Fulfillment durch den Einzelhandel und die Verfügbarkeit unabhängiger Kuriere unterstützen die Plattformabdeckung und Bestellkapazität, sodass Betreiber die lokale Nachfrage mithilfe von Echtzeit-Dispositionssystemen mit verfügbaren Fahrern abgleichen können. Einzelhändler nutzen zunehmend externe Liefernetzwerke, wenn die eigenen Kundenzustellungsoperationen keine ausreichende Bestelldichte aufweisen. Drohnen- und autonome Fahrzeugprogramme verändern ebenfalls die Lieferkostenstrukturen und das Servicedesign. Der Wettbewerb konzentriert sich auf Serviceabdeckung, Einzelhandelspartnerschaften, Treueprogramme, autonome Lieferung und White-Label-Fulfillment, wobei führende Plattformen eine tiefere Einzelhandelsintegration anstreben, während Spezialisten sich auf Lieferanforderungen konzentrieren, die breite Netzwerke nicht gleich effizient bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Lieferart hielt On-Demand- und Sofortlieferung im Jahr 2026 einen Marktanteil von 39,56 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere), während Same-Day-Lieferung mit einem prognostizierten CAGR von 13,12 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Anteil von 72,37 % an der Marktgröße des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) und verzeichnete mit einem prognostizierten CAGR von 13,64 % bis 2032 das höchste Wachstum.
- Nach Lieferdistanz hielt Kurzstrecken- und Hyperlokal-Lieferung im Jahr 2026 einen Anteil von 46,23 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere), während erweiterte urbane und peri-urbane Lieferung mit einem prognostizierten CAGR von 12,84 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Kuriereinbindungsmodell hielten unabhängige Gig-Kuriere im Jahr 2026 einen Marktanteil von 67,19 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere), während Teilzeit-Vertragsfahrer mit einem prognostizierten CAGR von 12,19 % bis 2032 das höchste Wachstum verzeichneten.
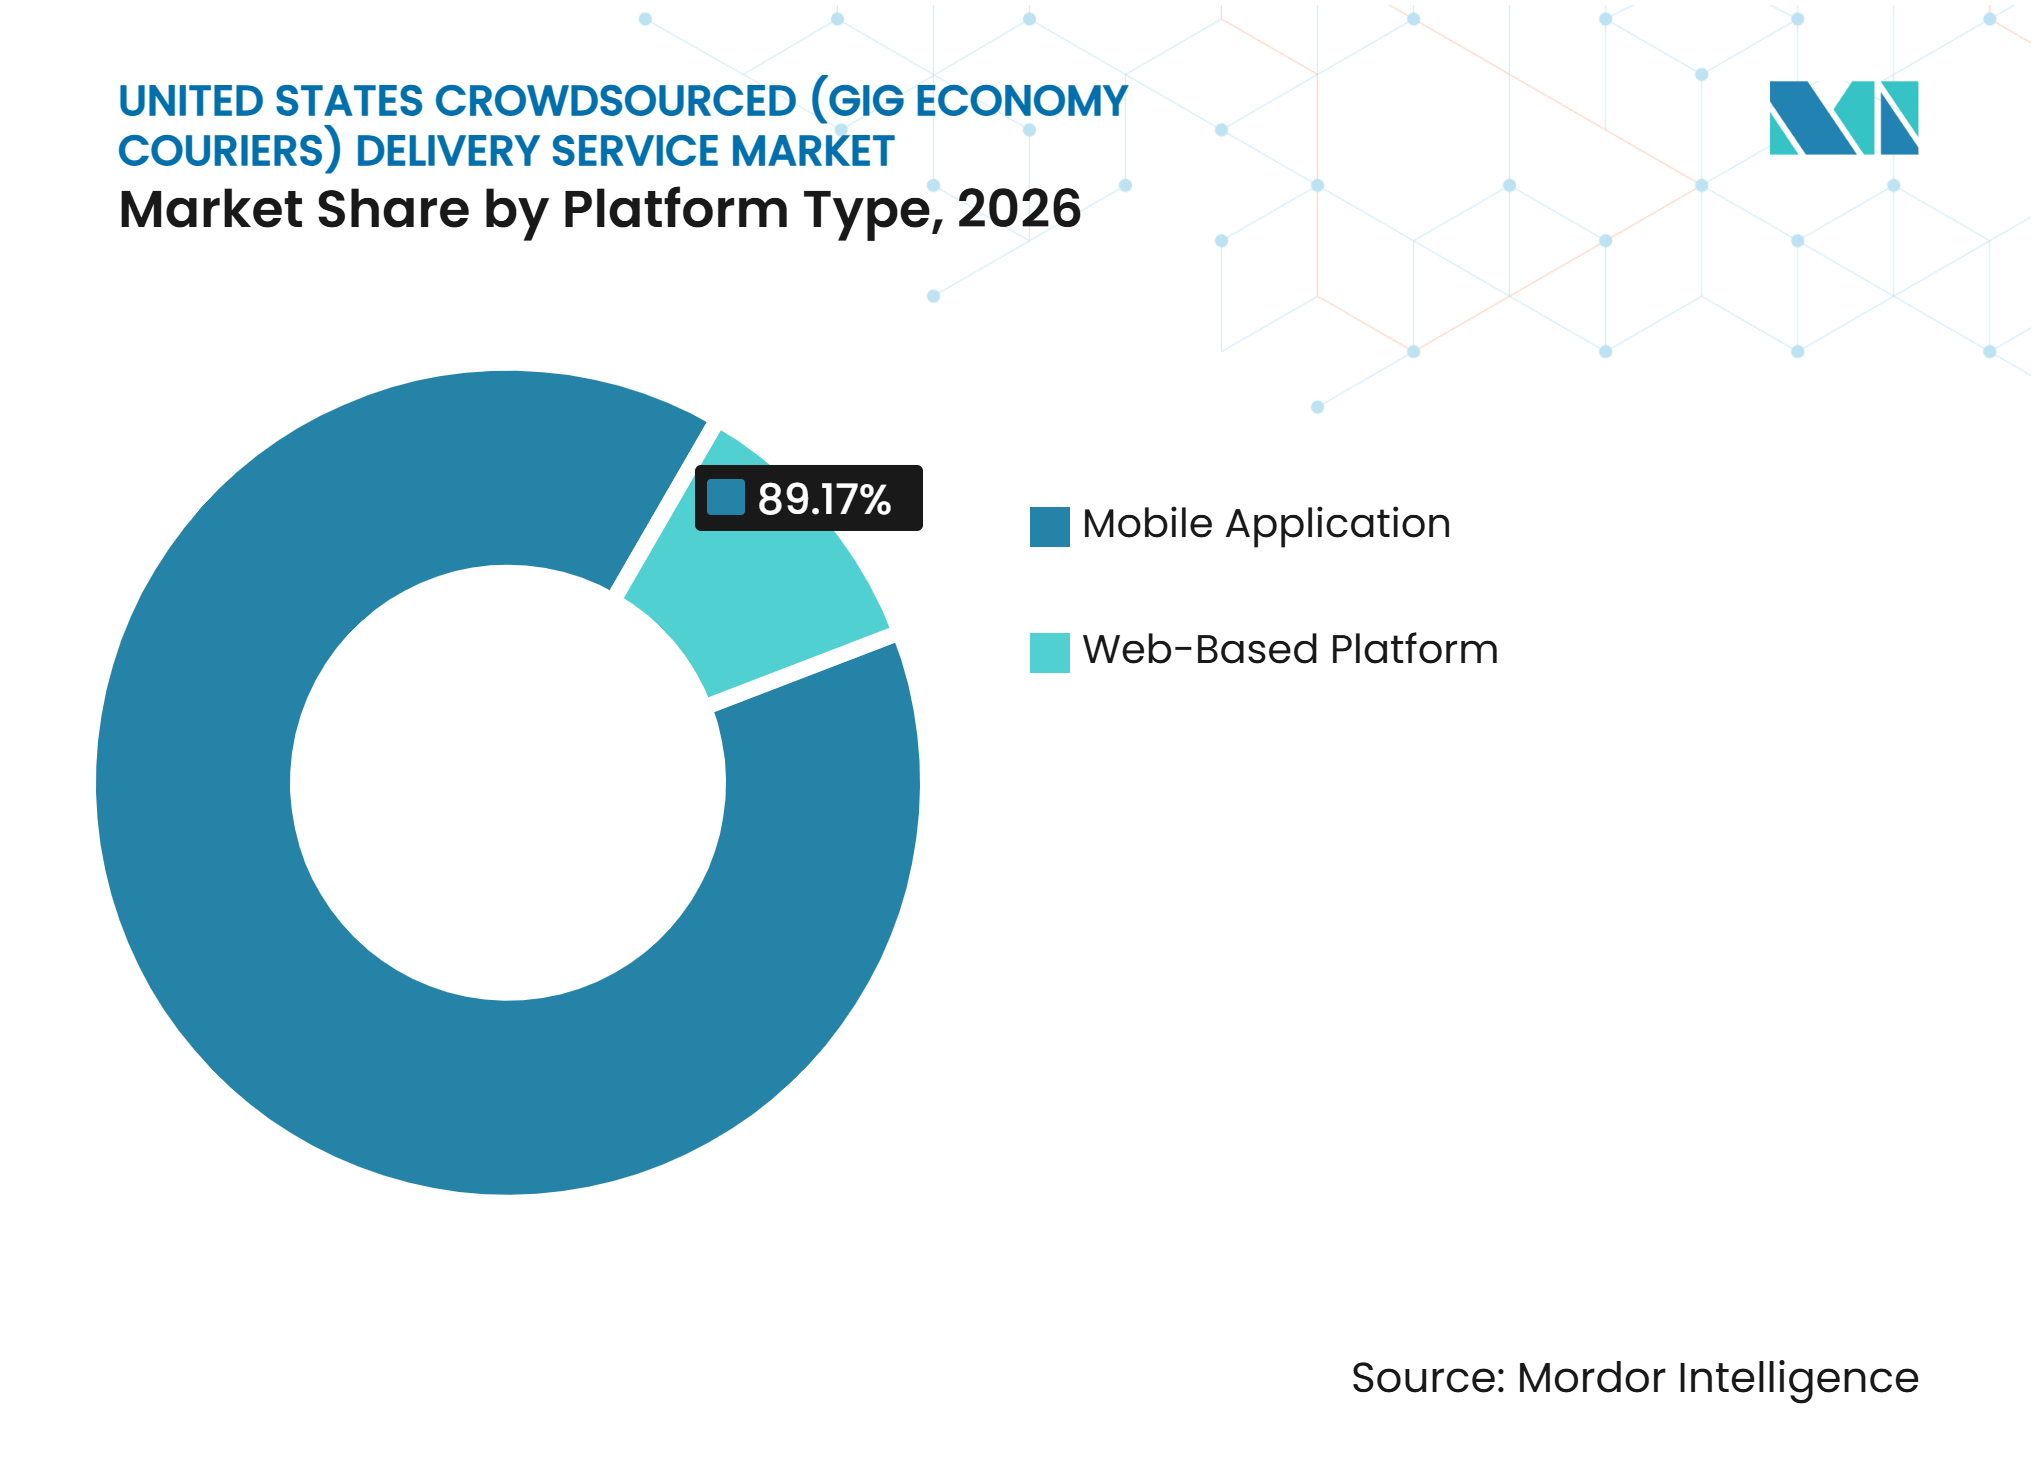
- Nach Plattformtyp hielten mobile Anwendungsplattformen im Jahr 2026 einen Anteil von 89,17 % an der Marktgröße des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere), während webbasierte Plattformen mit einem prognostizierten CAGR von 12,23 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Fahrzeugtyp hielten Vierräder im Jahr 2026 einen Anteil von 76,40 % an der Marktgröße des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere), während Drohnen und autonome Fahrzeuge mit einem prognostizierten CAGR von 25,70 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Endnutzer hielten E-Commerce und Online-Einzelhandel im Jahr 2026 einen Marktanteil von 36,29 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere), während Quick Commerce mit einem prognostizierten CAGR von 15,67 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Geografie hielt der Südosten im Jahr 2026 einen Anteil von 29,14 % an der Marktgröße des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere), während der Südwesten mit einem prognostizierten CAGR von 13,05 % bis 2032 das höchste Wachstum verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von E-Commerce und Omnichannel-Fulfillment | +2.5% | National, am stärksten in Ballungsräumen im Nordosten, Südosten und an der Westküste | Kurzfristig (≤ 2 Jahre) |
| Komfortgetriebene Verbraucherakzeptanz | +1.8% | National, am tiefsten in urbanen und vorstädtischen Kernen in allen 5 Regionen der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage des Einzelhandels nach flexibler Lieferkapazität | +1.5% | National, mit frühen Gewinnen im Südosten und Südwesten | Mittelfristig (2–4 Jahre) |
| Wachstum von White-Label- und eingebetteter Lieferung | +1.3% | National, konzentriert in wichtigen Handelszentren im Nordosten und Westen | Mittelfristig (2–4 Jahre) |
| Monetarisierung ungenutzter Fahrzeugkapazität | +0.9% | Südosten, Mittlerer Westen und Südwesten, wo der private Fahrzeugbesitz am höchsten ist | Mittelfristig (2–4 Jahre) |
| Mikro-Routendichte durch lokale Händlercluster | +0.7% | Urbane Kerne im Südosten, Südwesten und Nordosten, mit Ausdehnung auf mittelgroße Ballungsräume | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von E-Commerce und Omnichannel-Fulfillment
Einzelhändler weiten Plattformpartnerschaften aus, da die Wirtschaftlichkeit der eigenen Kundenzustellung unterhalb einer tragfähigen Bestelldichteschwelle nachlässt, insbesondere wenn feste Routenkosten nicht durch lokale Bestellvolumina über einen vollständigen Betriebstag gedeckt werden können. Kroger weitete im November 2025 Vereinbarungen mit DoorDash auf mehr als 2.600 Filialen aus und identifizierte Instacart als primären Fulfillment-Partner. Das Unternehmen plante außerdem eine Uber Eats-Integration als Teil seines E-Commerce-Ansatzes. Costco weitete im September 2026 den Lieferzugang mit DoorDash auf 630 US-amerikanische Standorte und mit Uber Eats auf nahezu 600 Standorte aus. Diese Partnerschaften zeigen, dass Lagereinzelhändler Drittanbieter-Lieferung als Teil ihres Betriebsmodells sowohl für sofortige Kundenbestellungen als auch für geplante Haushaltsauffüllung nutzen.[1] Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) gewinnt an Routendichte, wenn nationale Einzelhändler Filialnetze hinzufügen, was eine breite Abdeckung für kleinere Netzwerke schwerer replizierbar macht und die Kurierauslastung in den Bereichen Restaurant, Lebensmittel, Einzelhandel und andere lokale Lieferaktivitäten verbessern kann.
Komfortgetriebene Verbraucherakzeptanz
Die Verbrauchererwartungen haben sich von Same-Day-Service als Premium-Option hin zu On-Demand-Lieferung als Routineservice verschoben, was den Zeitraum verkürzt, in dem Plattformen Aufschläge für schnellere Erfüllung erheben können. Die Federal Trade Commission erklärte im Januar 2025, dass unabhängige Auftragnehmer und Gig-Worker bei kollektiver Organisation vor der Kartellhaftung geschützt seien.[2] Organisierte Lohndiskussionen könnten die variablen Lieferkosten für Plattformen erhöhen. Schnelle Lieferung erstreckt sich nun von Lebensmitteln auf höherwertige Einzelhandelskategorien. Plattformen mit häufigen Lebensmittel-, Apotheken- und Convenience-Bestellungen haben eine stärkere Grundlage für wiederholte kategorieübergreifende Bestellungen.
Nachfrage des Einzelhandels nach flexibler Lieferkapazität
Einzelhändler nutzen Crowdsourced-Netzwerke, um die fixen Betriebskosten zu vermeiden, die mit dedizierter Kundenzustellungskapazität verbunden sind, insbesondere wenn sich die Nachfrage nach Standort, Tag, Produktkategorie und saisonalen Kaufmustern ändert. DoorDash startete im Oktober 2025 DashMart Fulfillment Services, wobei CVS Pharmacy und Party City zu den ersten Nutzern gehörten. Der Service kombiniert Bestandshandling, Kommissionierung, Verpackung und Kundenzustellung auf einer Plattform. Roadie erweiterte sein RoadieXD Cross-Dock-Netzwerk im Mai 2025 mit Einrichtungen in Canton Township, Michigan, und Pittsburgh, Pennsylvania. Das Netzwerk zielte auf eine Abdeckung von 60 % der US-amerikanischen Bevölkerung durch mehr als 310.000 unabhängige Fahrer ab. Einzelhändler können von diesen Netzwerken Flexibilität gewinnen, geben jedoch einen Teil der Kontrolle über die abschließende Kundeninteraktion ab.
Wachstum von White-Label- und eingebetteter Lieferung
White-Label-Lieferung ermöglicht es Kunden, Bestellungen über den eigenen digitalen Kanal eines Einzelhändlers aufzugeben, während ein Drittanbieter-Netzwerk die Lieferung abwickelt, wodurch eine händlerkontrollierte Kundenschnittstelle während einer von externen Kurieren erfüllten Transaktion erhalten bleibt. Dieser Ansatz hilft Händlern, ihr Markenerlebnis zu wahren und gleichzeitig ein breiteres Kuriernetzwerk zu nutzen. Uber Direct integrierte sich 2025 in Shopify-Online-Shops und Point-of-Sale-Systeme, sodass Filialteams Lieferfunktionen innerhalb von Minuten aktivieren können. GoShare nutzte eine Programmierschnittstelle, um einem regionalen Einzelhändler die Einführung von Same-Day-Lieferung für große und sperrige Waren in mehr als 900 Filialen innerhalb von 8 Wochen zu ermöglichen. Eingebettete Lieferung kann Plattformen detaillierte Daten zur Nachfrage nach Händlerkategorie und Geografie liefern, einschließlich Muster bei Bestellzeiten, lokalem Kaufverhalten, Fulfillment-Anforderungen und den Servicegebieten, in denen einzelne Einzelhändler eine höhere Kurierkapazität benötigen. Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) profitiert, wenn diese Integrationen Gig-Kapazität mit den Bestellsystemen des Einzelhandels verbinden.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurierentlohnung und Fahrzeugkosteninflation | -2.2% | National, am stärksten in Hochkostenballungsräumen im Nordosten und Westen | Kurzfristig (≤ 2 Jahre) |
| Arbeitnehmerklassifizierung und lokale Lohnregulierung | -1.9% | National, mit der höchsten Compliance-Belastung in Texas, Nebraska, Kalifornien und New York | Mittelfristig (2–4 Jahre) |
| Niedrigdichte-Routen außerhalb urbaner Kerngebiete | -1.1% | Mittlerer Westen und ländliche Korridore, mit Ausdehnung in den vorstädtischen Südwesten | Langfristig (≥ 4 Jahre) |
| Plattform-Disintermediation und händlereigenes Fulfillment | -0.8% | National, konzentriert bei großvolumigen Händlern im Südosten und Westen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurierentlohnung und Fahrzeugkosteninflation
Kuriereinnahmen und Fahrzeugkosten bleiben ein struktureller Druck auf das Liefermodell, da die Verfügbarkeit von Fahrern bestimmt, ob Plattformen Serviceverpflichtungen in Spitzenzeiten zuverlässig erfüllen können. Kraftstoff-, Wartungs- und Kfz-Versicherungskosten reduzieren das Nettoeinkommen der Kuriere, da unabhängige Fahrer diese Ausgaben in der Regel selbst tragen. Geringere Nettoeinkommen können die Fahreranwerbung in Hochkostenballungsräumen erschweren, insbesondere dort, wo Wohn-, Kraftstoff-, Versicherungs- und Fahrzeugwartungskosten einen größeren Teil des Fahrereinkommens beanspruchen. Fahrer können sich bei unzureichender Vergütung für ihre Zeit und Betriebskosten auf höherwertige Bestellungen beschränken.[3] Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) kann in Nachfragespitzen eine geringere Zuverlässigkeit aufweisen, wenn das Kurierangebot nicht ausreicht. Dies kann die Wiederholungsnutzung beeinträchtigen, wenn Kunden Bestellungen nicht innerhalb des von der Plattform versprochenen Servicefensters erhalten.
Arbeitnehmerklassifizierung und lokale Lohnregulierung
Unterschiedliche staatliche und lokale Vorschriften schaffen ein uneinheitliches Compliance-Umfeld für Lieferplattformen, die gleichzeitig bundesstaatliche, staatliche und kommunale Anforderungen verwalten müssen. Das US-Arbeitsministerium veröffentlichte im Mai 2025 das Field Assistance Bulletin 2025-1, das die Durchsetzung der vorherigen Klassifizierungsregel für unabhängige Auftragnehmer aussetzte und zum Rahmen des Fact Sheet 13 zurückkehrte. Das Bulletin bot kurzfristige Orientierung, während die rechtliche Unsicherheit anhielt. Texas House Bill 4215 trat im September 2025 in Kraft und verpflichtet Liefernetzwerkunternehmen zur Einholung staatlicher Genehmigungen, zur Durchführung von Hintergrundüberprüfungen für Fahrer und zur schriftlichen Dokumentation von Verträgen mit unabhängigen Auftragnehmern. Nebraska änderte ebenfalls im September 2025 sein Beschäftigungssicherungsgesetz und definierte Bedingungen, unter denen Arbeitnehmer von Marktplatz-Plattformen für Zwecke der Arbeitslosenversicherung als unabhängige Auftragnehmer behandelt werden können.[4] Größere Plattformen können rechtliche und administrative Aufgaben in der Regel leichter bewältigen als kleinere regionale Betreiber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lieferart:
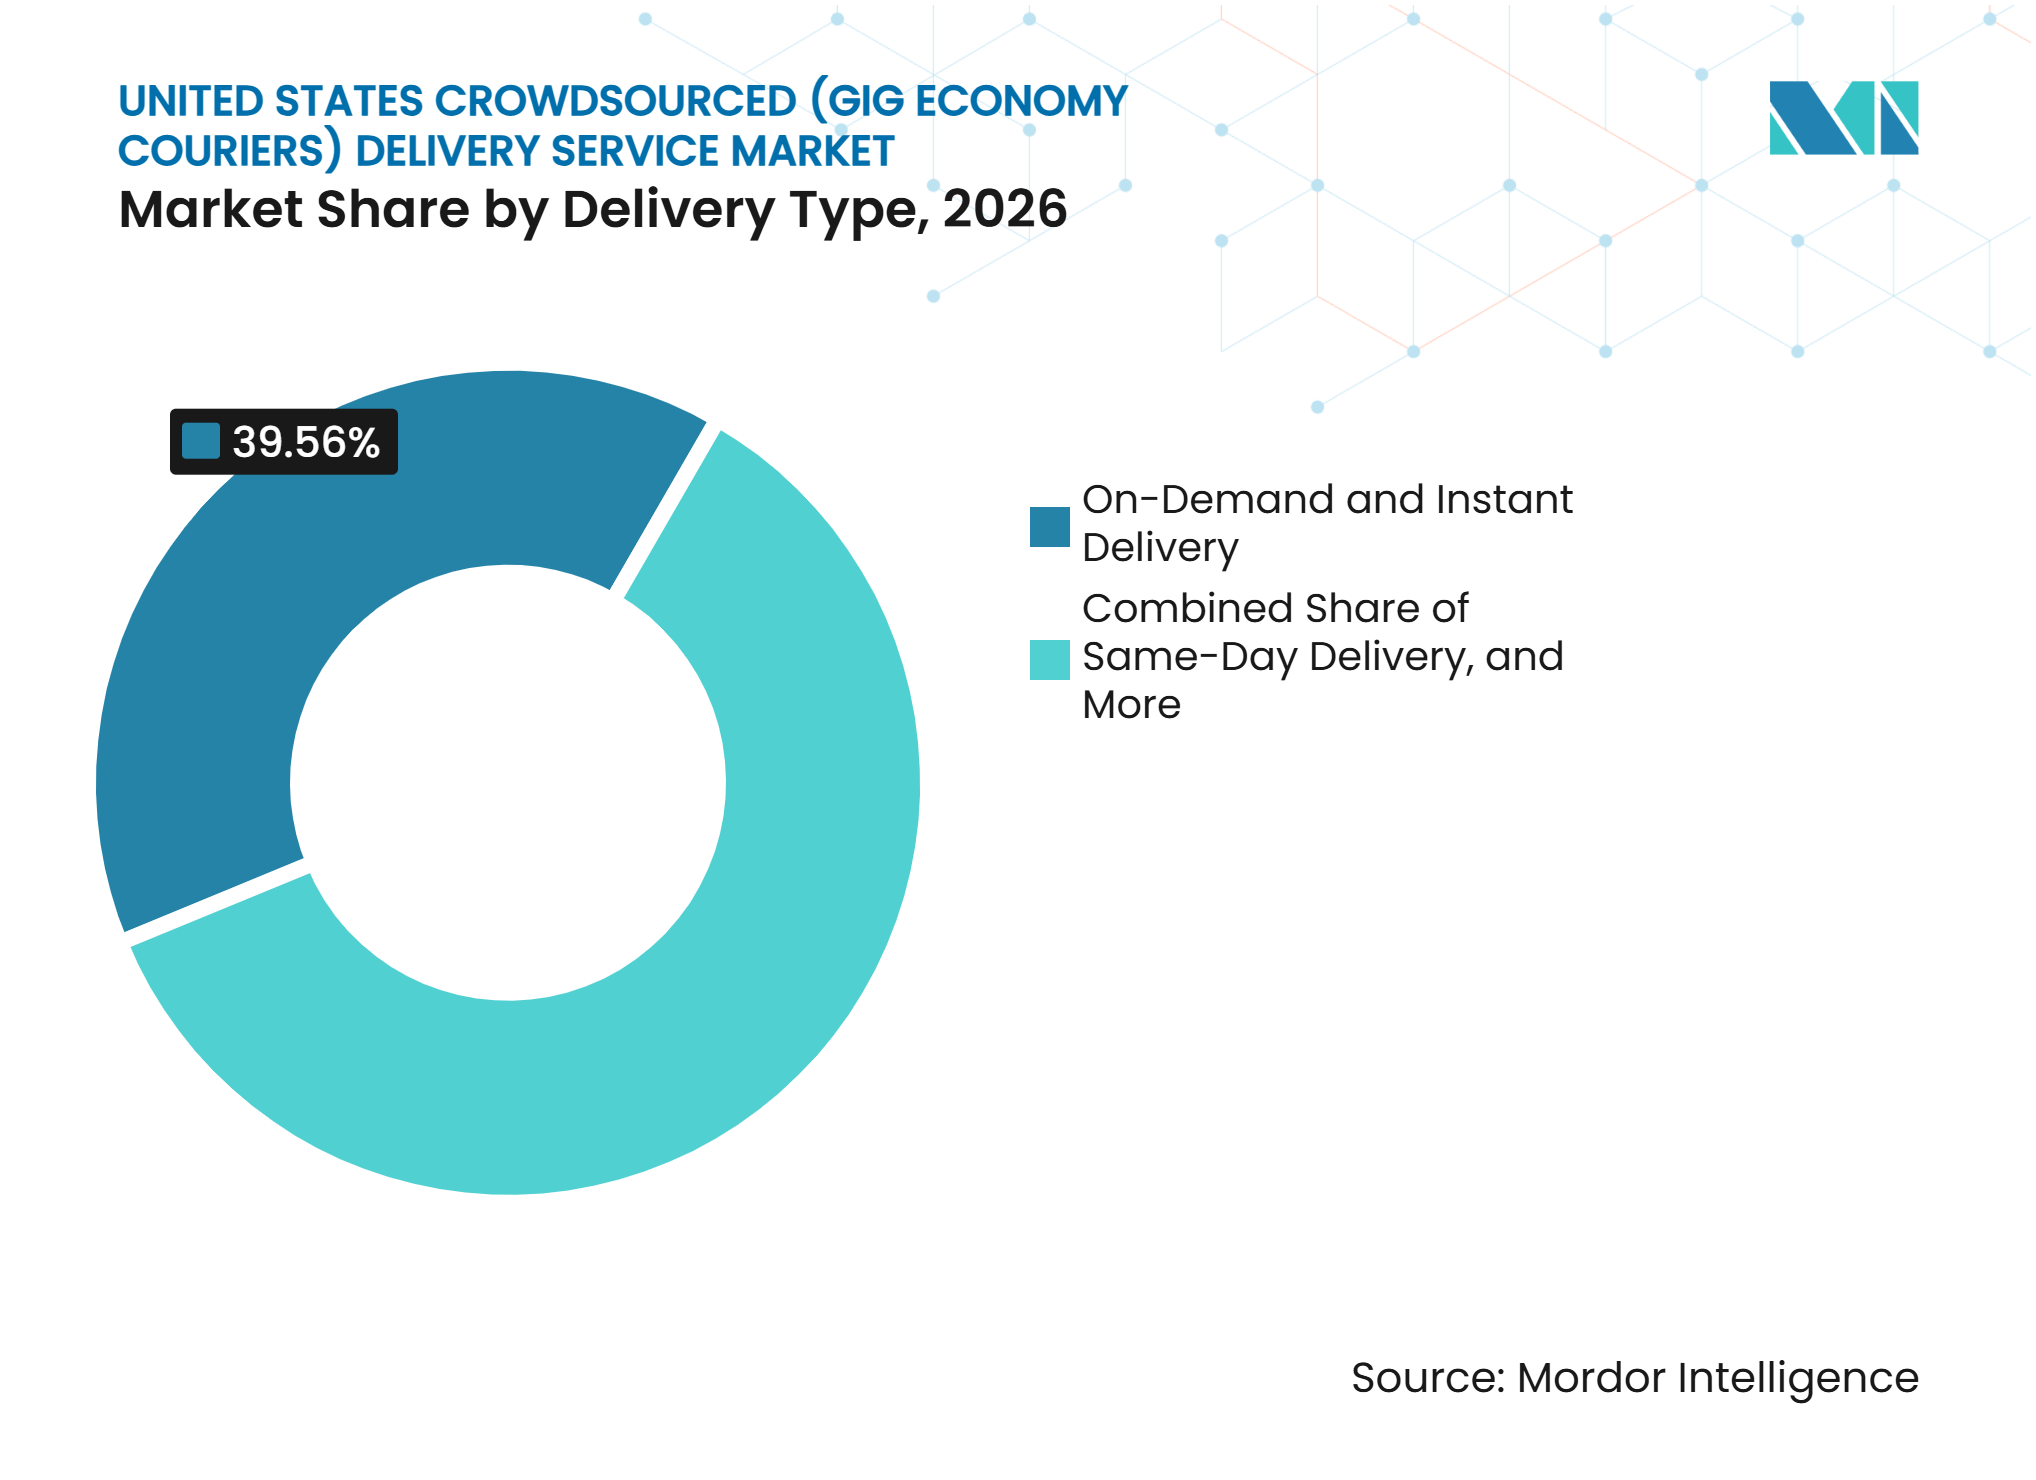
On-Demand führt, Same-Day beschleunigt sichOn-Demand- und Sofortlieferung hielt im Jahr 2026 einen Marktanteil von 39,56 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere). Es ist die führende Lieferart in Restaurants, Convenience-Bestellungen und schnellen Einzelhandelskäufen, bei denen Kunden Geschwindigkeit sehr schätzen. DoorDash und Uber Eats haben eine breite Verbrauchernutzung rund um Lieferfenster unter 60 Minuten aufgebaut. Diese Plattformen haben schnellen Service auf Apotheken-, Elektronik- und Lebensmittelkategorien ausgeweitet. Einzelhändler nutzen Crowdsourced-Netzwerke für E-Commerce-Bestellungen, die früher hauptsächlich über Paketdienstleister abgewickelt wurden. DoorDash führte 2025 DashMart Fulfillment Services für Bestandshandling, Kommissionierung, Verpackung und Lieferung ein. Dies gibt Plattformen eine Möglichkeit, Same-Day-Einzelhandelsvolumen zu bewältigen, das Gig-Netzwerken in früheren Jahren weniger zugänglich war.
Same-Day-Lieferung verzeichnet mit einem CAGR von 13,12 % von 2027 bis 2032 die höchste Wachstumsrate unter den Lieferarten. Next-Day- und Expresslieferung bedienen bezirksübergreifende Bestellungen und größere Warenkörbe, bei denen ein Same-Day-Fenster unpraktisch ist. Diese Dienste liegen zwischen schneller lokaler Lieferung und konventioneller Paketlieferung. Geplante Lieferung unterstützt wiederkehrende Haushaltskäufe und Abonnementbestellungen. Sie ermöglicht es Plattformen, Kurierkapazität vor Nachfragespitzen zu planen. Die Mischung der Lieferarten spiegelt ein breiteres Spektrum an Geschwindigkeitsanforderungen der Verbraucher wider. Sie erweitert auch die Gruppe der Bestellungen, die Crowdsourced-Netzwerke bedienen können. Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) kann geplante Bestellungen nutzen, um die Routeneffizienz zu verbessern. On-Demand-Bestellungen bleiben wichtig, da sie den ganzen Tag über häufige Kurieraktivitäten aufrechterhalten.



Nach Geschäftsmodell:
B2C dominiert Volumen und WachstumB2C-Lieferung machte im Jahr 2026 72,37 % der Marktgröße des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) aus und verzeichnete mit einem prognostizierten CAGR von 13,64 % von 2027 bis 2032 das höchste Wachstum. Haushaltsbestellungen bleiben die wichtigste Nachfragequelle für Plattformkuriere. Das Ergebnis kombiniert häufigere Verbraucherbestellungen mit einem breiteren Angebot an verfügbaren Kategorien. Lebensmittel, Lebensmitteleinzelhandel, Convenience-Waren, Apothekenprodukte und Einzelhandelskäufe tragen alle zu diesem Modell bei. Walmart kündigte im September 2026 Restaurantlieferungen von Dunkin'- und Subway-Standorten über seine Crowdsourced-Infrastruktur an. Dies zeigt, dass große Einzelhändler die B2C-Lieferung über ihre traditionellen Produktlinien hinaus ausweiten. B2C-Plattformen profitieren von dichter Haushaltsnachfrage, da diese mehr Bestellungen innerhalb derselben Servicegebiete unterstützt. Das Modell schafft auch Möglichkeiten für kategorieübergreifende Bestellungen innerhalb eines einzigen Verbraucherkontos.
B2B-Lieferung bedient Unternehmen, die Same-Day-Transport für Dokumente, Industriekomponenten und professionelle Lieferungen benötigen. Ihr Anteil ist kleiner als bei der B2C-Lieferung, aber ihre Serviceanforderungen können spezialisierter sein. Curri konzentriert sich auf Baulogistik, während Dispatch einen unternehmensorientierten Same-Day-Service anbietet. Diese Betreiber konkurrieren durch vertikales Fachwissen statt durch breite Verbraucherskala. C2C-Lieferung befindet sich noch in einem früheren Stadium. Sie spiegelt die Nachfrage nach Peer-to-Peer-Sendungen wider, die die Plattformkurierinfrastruktur nutzen können. Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) bedient diese Art von Markttransaktionen auch über Anbieter wie GoShare. Die drei Modelle geben Plattformen verschiedene Möglichkeiten, Kurierkapazität über Verbraucher- und Geschäftsnachfrage hinweg zu nutzen.
Nach Lieferdistanz:
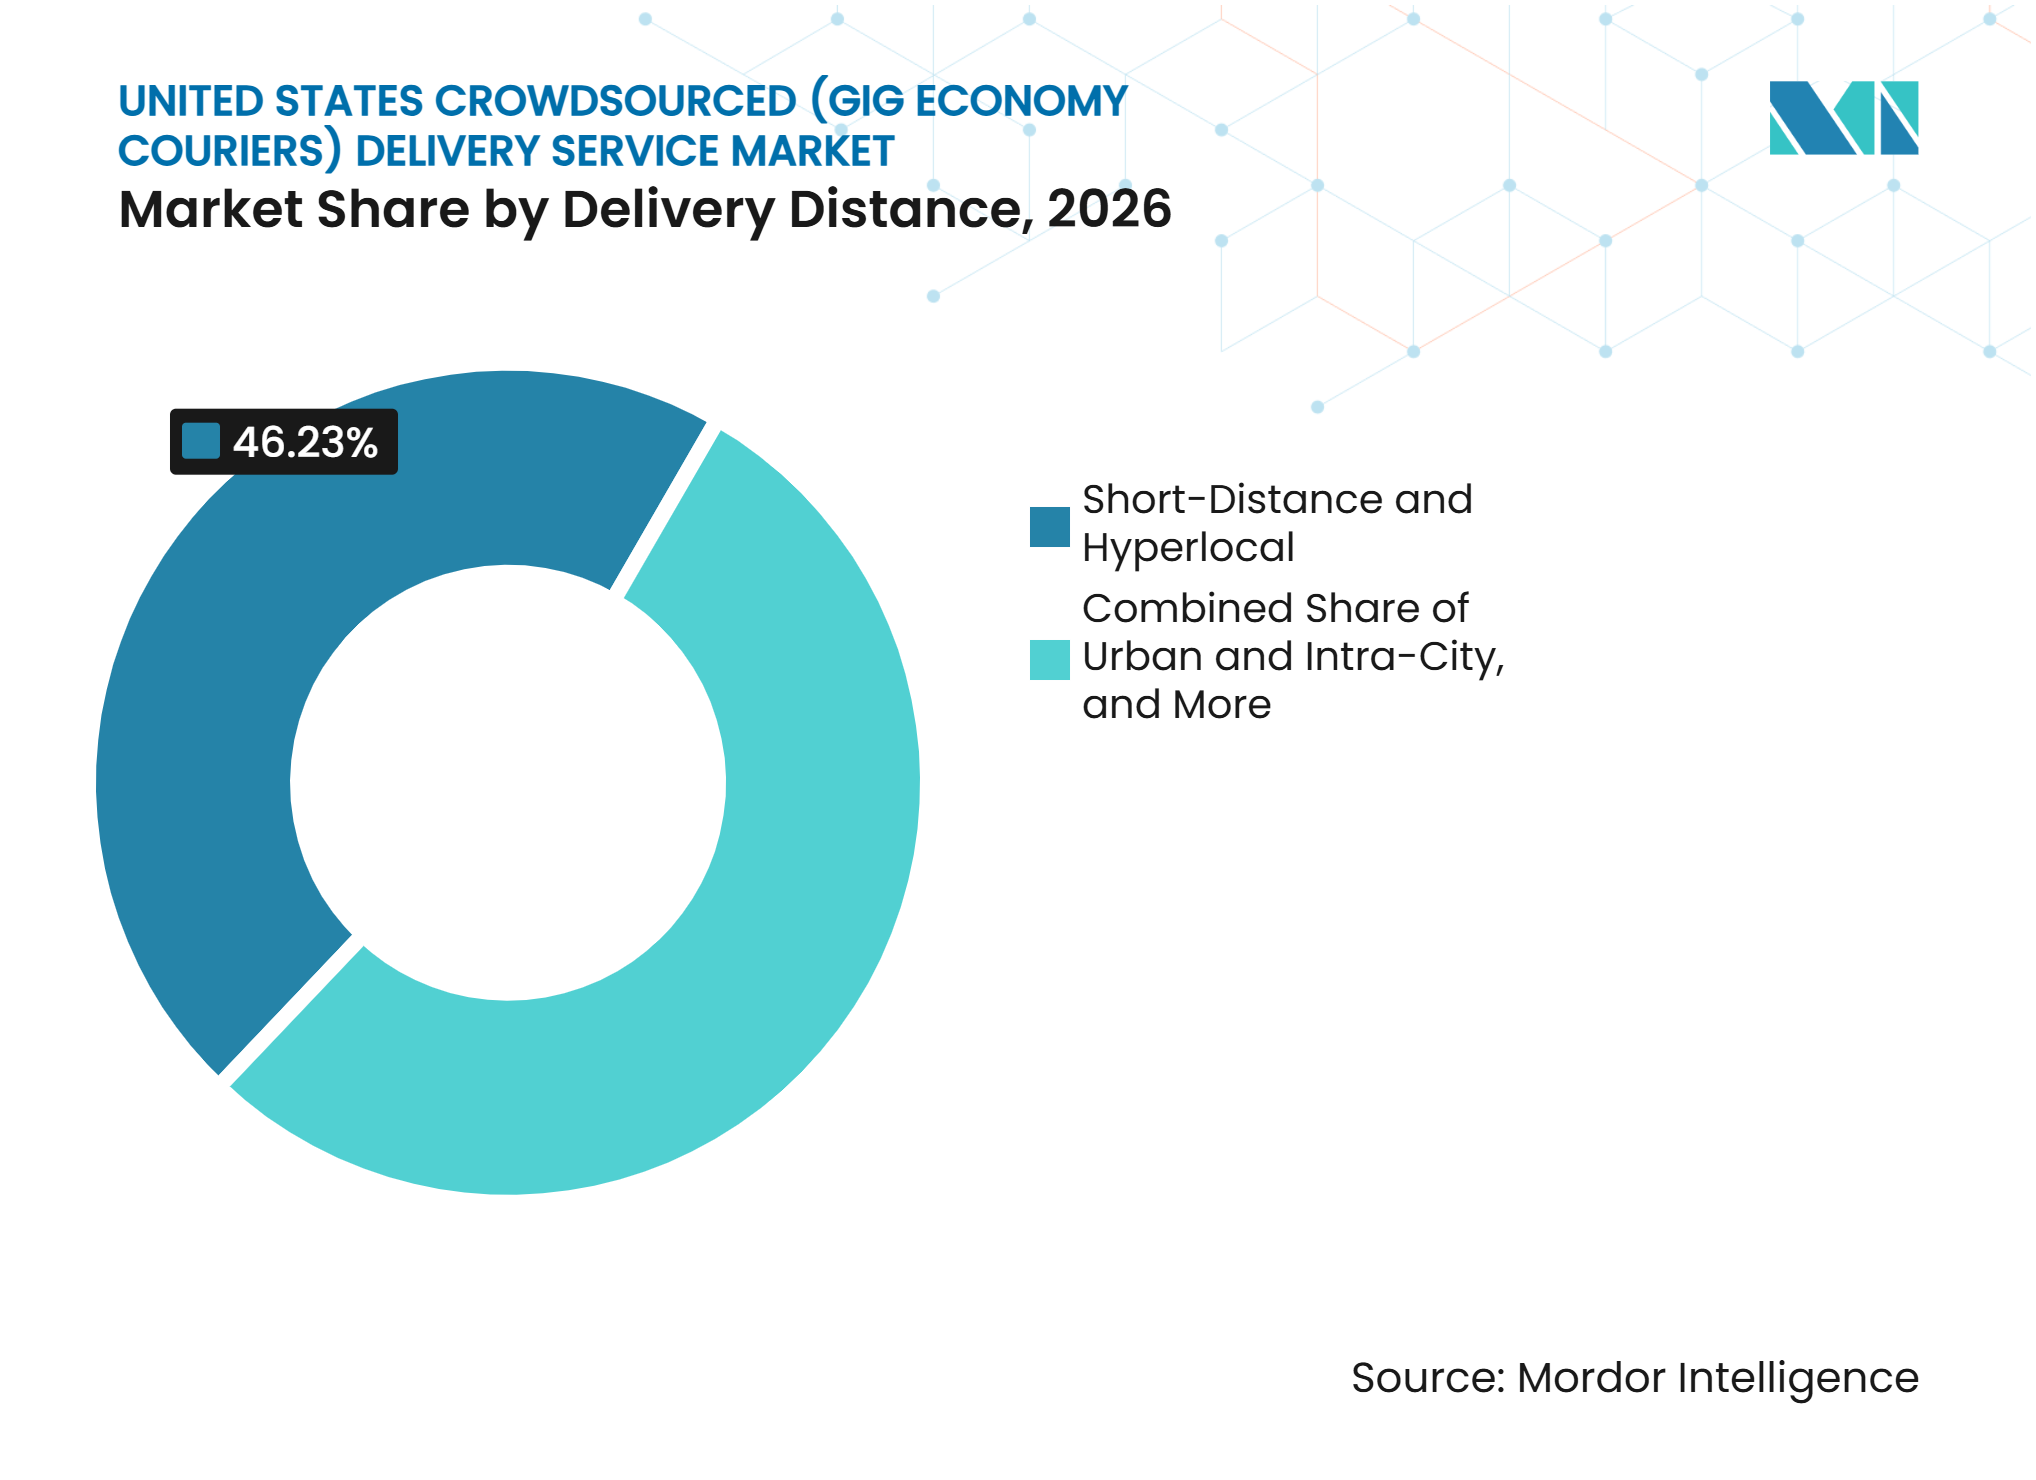
Hyperlokal-Skalierung, peri-urbaner Schwung nimmt zuKurzstrecken- und Hyperlokal-Lieferung hielt im Jahr 2026 einen Anteil von 46,23 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere). Restaurant- und Quick-Commerce-Bestellungen bewegen sich oft innerhalb eines 1-bis-3-Meilen-Bereichs. Dieses Distanzprofil unterstützt mehr Kurierfahrten pro Stunde und verbessert die Lieferökonomie. Investitionen in Mikro-Fulfillment und Dark Stores hängen davon ab, dass Bestände in der Nähe dichter Wohngebiete liegen. Diese Anordnung schafft einen Dichtevorteil für Plattformen mit lokaler Händlerabdeckung. Die Bevölkerungsbewegung in vorstädtische und stadtrandnahe Lagen weitet die Nachfrage außerhalb zentraler Stadtgebiete aus. Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) passt sein Routendesign an, um diese Gemeinschaften zu erreichen.
Erweiterte urbane und peri-urbane Lieferung verzeichnete mit einem CAGR von 12,84 % von 2027 bis 2032 die höchste Wachstumsrate. Veho expandierte im Februar 2026 auf 66 US-amerikanische Märkte, fügte Phoenix, Las Vegas und den Großraum Los Angeles hinzu und erreichte 44 % der Amerikaner. Die Expansion zeigt, wie Lieferbetreiber vorstädtische Dichte anstreben, anstatt darauf zu warten, dass sich diese Gebiete zu dichten urbanen Zentren entwickeln. Urbane und innerstädtische Lieferung bleibt in Stadtkorridoren mit hoher Kurierverfügbarkeit konzentriert. Sie bietet auch einen primären Rahmen für Drohnen- und autonome Roboterpiloten. Diese Piloten neigen dazu, dort zu operieren, wo die Nachfrage konzentriert ist und die lokalen Betriebsbedingungen besser handhabbar sind. Längere vorstädtische Routen können andere Kosten und Servicerisiken aufweisen als dichte urbane Routen. Plattformen benötigen daher sowohl Hyperlokal-Dichte als auch breitere Abdeckungsfähigkeiten. Distanzbasiertes Servicedesign bleibt zentral für die Art und Weise, wie Betreiber die Kurierauslastung verwalten.

Nach Kuriereinbindungsmodell:
Gig-Unabhängigkeit führt, hybride Modelle steigen aufUnabhängige Gig-Kuriere machten im Jahr 2026 67,19 % der Marktgröße des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) aus. Sie bilden das Kernangebotmodell für DoorDash, Uber Eats, Instacart, Roadie und viele andere Plattformen. Unabhängige Arbeit gibt Kurieren Flexibilität bei der Frage, wann und wo sie Bestellungen annehmen. Sie ermöglicht es Plattformen auch, die Lieferkapazität zu erhöhen, ohne eine große Belegschaft angestellter Fahrer zu unterhalten. Dieses Modell verbindet flexible Arbeit mit einer klareren Verpflichtung gegenüber spezifischen Betriebsanforderungen. Es kann Bestellstornierungen reduzieren und eine zuverlässigere Same-Day-Erfüllung für nationale Einzelhandelsvereinbarungen unterstützen. Klassifizierungsanforderungen auf Staatsebene ermutigen Plattformen, diese Vereinbarungen sorgfältig zu dokumentieren.
Teilzeit-Vertragsfahrer verzeichnen mit einem prognostizierten CAGR von 12,19 % von 2027 bis 2032 das höchste Wachstum. Texas House Bill 4215 verlangt schriftliche Verträge mit unabhängigen Auftragnehmern für Liefernetzwerkunternehmen. Nebraska fügte unter seinem Beschäftigungssicherungsgesetz separate Bedingungen für Arbeitnehmer von Marktplatz-Plattformen hinzu. Vollzeit-Partnerfahrer bedienen spezialisierte Arbeit, bei der die Zuverlässigkeitsanforderungen höher sind. Medizinische und pharmazeutische Lieferungen sind Beispiele für Servicebereiche, die ein stärker dediziertes Kuriermodell erfordern können. Eine gestufte Arbeitsstruktur ermöglicht es Plattformen, verschiedene Kuriervereinbarungen mit unterschiedlichen Lieferverpflichtungen abzustimmen. Unabhängige Fahrer bleiben wichtig für gelegentliches On-Demand-Volumen. Teilzeit- und Vollzeitvereinbarungen können Verträge unterstützen, bei denen Servicekonsistenz wichtiger ist. Dieses Modell gibt Betreibern mehrere Möglichkeiten, angebotsseitige Risiken zu managen.
Nach Plattformtyp:
Mobile Dominanz, Web erweitert die UnternehmensreichweiteMobile Anwendungsplattformen hielten im Jahr 2026 einen Marktanteil von 89,17 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere). Smartphone-basierte Bestellung und Kurierdisposition sind der Betriebsstandard für Verbraucher- und Fahreraktivitäten. Mobile Tools unterstützen Echtzeit-Preisanpassungen, Routenplanung, Auftragsverfolgung und Kurierkommunikation. Sie sind zentral für das verbraucherorientierte Liefererlebnis. Unternehmensnutzer übernehmen browserbasierte Tools für Flottenmanagement, Multi-Carrier-Vergleich und integrierte Arbeitsabläufe. Diese Nutzungen unterscheiden sich von Verbraucherbestellungen, da sie oft Dashboards und detaillierte Betriebsdaten erfordern. Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) nutzt Websysteme, um Gig-Netzwerke in Unternehmensbeschaffungsprozesse einzubinden.
Webbasierte Plattformen verzeichnen mit einem prognostizierten CAGR von 12,23 % von 2027 bis 2032 das höchste Wachstum. Enveyo integrierte im Januar 2026 das Kundenzustellungsnetzwerk von UniUni in seine Logistikplattform. Die Integration gibt Versendern und Drittanbieter-Logistikdienstleistern über eine webbasierte Plattform Zugang zu Lieferkapazität. Solcher Zugang ist nützlich für Organisationen, die hohe Volumina an Routingentscheidungen verwalten. Weboberflächen können Analysen und Datenüberprüfungen unterstützen, die für einen mobilen Bestellprozess weniger zentral sind. Mobile und webbasierte Plattformen adressieren daher unterschiedliche Teile des Lieferworkflows. Mobile Systeme koordinieren einzelne Bestellungen und Fahrer in Echtzeit. Websysteme verbinden Netzwerke mit Einzelhändlern, Versendern und Logistikteams. Beide Kanäle arbeiten zusammen, wenn Lieferplattformen ihre kommerzielle Reichweite ausweiten.
Nach Fahrzeugtyp:
Vierräder führen, Drohnen definieren Geschwindigkeitsökonomie neuVierräder hielten im Jahr 2026 einen Marktanteil von 76,40 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere). Autos bleiben für die US-amerikanische Lebensmittel-, Restaurant- und Einzelhandelslieferung geeignet, da viele Routen vorstädtische Gebiete abdecken und größere Warenkörbe transportieren. Ihre Rolle spiegelt die physische Struktur vieler amerikanischer Gemeinden wider. Zweiräder sind in dichten urbanen Lagen nützlicher, wo der Verkehr Fahrräder und Motorräder begünstigen kann. Transporter und leichte Nutzfahrzeuge unterstützen übergroße und sperrige Bestellungen, die Personenkraftwagen nicht bewältigen können. Die Federal Aviation Administration schlug im August 2025 einen Teil-108-Rahmen vor, um fallweise Ausnahmegenehmigungsverfahren durch einen skalierbaren Genehmigungspfad für Betrieb jenseits der Sichtlinie zu ersetzen.
Drohnen und autonome Fahrzeuge verzeichnen mit einem prognostizierten CAGR von 25,70 % von 2027 bis 2032 das höchste Wachstum. Amazon weitete die Prime Air-Lieferung im Jahr 2026 aus, mit geplantem Service in nahezu 500 Städten bis Jahresende für berechtigte Artikel unter 5 Pfund. Zipline steigerte im Jahr 2025 die autonomen Lieferflugvolumina in Dallas-Fort Worth und verarbeitete täglich Tausende von Drohnenbestellungen von Restaurant- und Einzelhandelspartnern. Diese Programme zeigen, dass autonomer Service über begrenzte Demonstrationsaktivitäten hinausgeht. Drohnen können für kleine, zeitkritische Bestellungen geeignet sein. Ihre Nutzung hängt weiterhin von genehmigten Betriebsregeln, geeigneten Wetterbedingungen und lokalen Routenbedingungen ab. Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) wird möglicherweise weiterhin Vierräder für größere Warenkörbe und längere vorstädtische Fahrten nutzen. Der Fahrzeugmix kann je nach Bestellgröße, Standort und erforderlicher Lieferzeit variieren.
Nach Endnutzer:
E-Commerce führt beim Anteil, Q-Commerce beschleunigt sichE-Commerce und Online-Einzelhandel halten mit 36,29 % den größten Endnutzeranteil an der Marktgröße des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) im Jahr 2026. Nationale Einzelhändler wandeln Filialnetze in verteilte Fulfillment-Standorte um und leiten mehr Kundenzustellungsbestellungen über Gig-Liefernetzwerke. Das Wachstum wird durch Mikro-Fulfillment-Netzwerke unterstützt, die die Lieferung von Lebensmitteln und Haushaltswaren in weniger als 30 Minuten ermöglichen. Instacart und Gopuff schlossen im September 2026 eine US-amerikanische Partnerschaft, die Instacart-Kunden Zugang zu Gopuffs Fulfillment-Netzwerk für die Lieferung von Alltagswaren in nur 15 Minuten gab. Shipts Gig-Fahrer-Flotte unterstützt einen Großteil dieser Lieferaktivität. Diese Schritte zeigen, wie E-Commerce-Fulfillment eng mit Crowdsourced-Lieferkapazität verknüpft wurde.
Quick Commerce verzeichnet mit einem prognostizierten CAGR von 15,67 % von 2027 bis 2032 das höchste Wachstum. E-Commerce und Online-Einzelhandel, Lebensmitteleinzelhandel und traditioneller Einzelhandel sind weitere hochvolumige Endnutzergruppen. Nationale Ketten weiten ihre Nutzung von Drittanbieter-Liefernetzwerken aus. Kroger weitete seine DoorDash-Vereinbarung im Jahr 2025 auf mehr als 2.600 Filialen aus. Gesundheitswesen und Pharmazeutika bleiben kleiner, aber strategisch wichtig, da Same-Day-Service ein Wettbewerbsmerkmal sein kann. Geschäfts-, Dokumenten- und professionelle Kurierdienste umfassen zeitkritische Arbeit, die allgemeine Netzwerke nicht immer optimieren. Dispatch und Dropoff konzentrieren sich auf diese zuverlässigkeitskritischen Lieferfenster. Jede Endnutzergruppe hat unterschiedliche Bestellgrößen-, Dringlichkeits- und Handhabungsanforderungen. Plattformen bauen Servicemodelle um diese Unterschiede herum auf.
Geografische Analyse
Der Südosten hielt im Jahr 2026 einen Anteil von 29,14 % am US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere). Atlanta, Miami, Dallas, Houston und Charlotte kombinieren große Kundenstämme, restaurantdichte Gewerbegebiete und vorstädtische Routenstrukturen. Ganzjährige Nachfrage und Bevölkerungswachstum unterstützen die regelmäßige On-Demand-Liefernutzung in der Region. DoorDash identifizierte den Süden als starke Region mit Nachfrage vom Morgen bis in die späte Nacht, während Hochschulmärkte wie Austin Volumen über die größten urbanen Zentren hinaus hinzufügten. Der Nordosten rangiert an zweiter Stelle, da hohe urbane Dichte die Mikro-Routenökonomie unterstützt.
Der Südwesten verzeichnet mit einem prognostizierten CAGR von 13,05 % von 2027 bis 2032 das höchste Wachstum. Phoenix, Las Vegas, San Antonio und Albuquerque verzeichnen Bevölkerungszuflüsse, während sich die Lieferkapazität entwickelt. Texas-Regeln, die im September 2025 in Kraft traten, gaben Plattformen klarere Betriebsanforderungen, und Favor weitete im Juni 2026 eine Multi-Marken-Restaurantvereinbarung auf mehr als 550 Texas-Standorte aus. Veho fügte im Februar 2026 Phoenix, Scottsdale und Las Vegas hinzu und stärkte seine Präsenz im Südwesten.
Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) im Westen weist eine hohe Konzentration von Plattformexperimenten und Technologieaktivitäten auf. Der Mittlere Westen umfasst ein breiteres und niedrigdichteres Gebiet, wo Roadie sein RoadieXD-Netzwerk im Mai 2025 in Canton Township und Pittsburgh ausbaute, um eine zuverlässige Same-Day-Abdeckung zu erweitern. Diese Cross-Dock-Einrichtungen unterstützen den Same-Day-Service in Industriekorridoren. Die regionale Leistung hängt von Bevölkerungsdichte, Händlerkonzentration, Kurierverfügbarkeit und dem lokalen Liefermix ab.
Wettbewerbslandschaft
Marktkonzentration
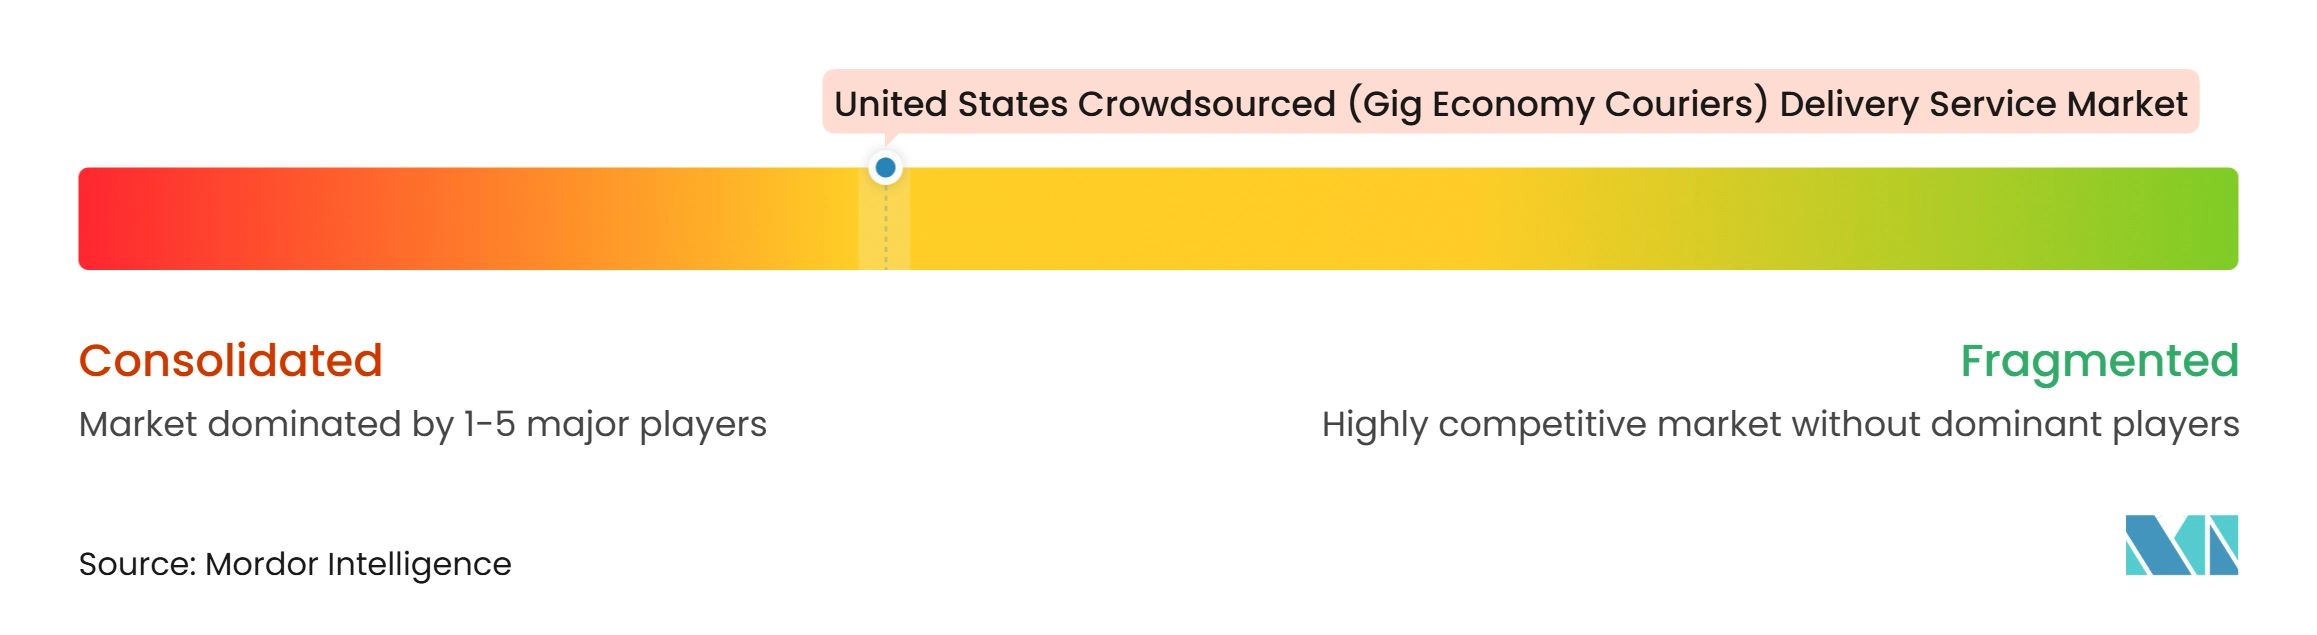
Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) ist im obersten Segment konzentriert, wo DoorDash, Uber Eats, Uber Direct und Maplebear, das als Instacart operiert, führende Positionen innehaben. Eine fragmentierte Gruppe von Vertikalspezialisten bedient Nachfrageprofile, die breite Plattformen weniger effizient bedienen. DoorDash weitete seine kommerzielle Aktivität über die Lieferung hinaus auf Restaurantbuchung, Bestellung und Kundenmanagement aus. Das Unternehmen verfolgte auch kommerzielle Drohnenoperationen und führte 2026 autonome Lieferroboter Dot in Phoenix und Dallas ein. Dieser Ansatz kombiniert menschliche Kuriere, Roboter und Drohnen für verschiedene Bestelltypen.
Instacart schloss im September 2026 eine Partnerschaft mit Gopuff, um eine 15-Minuten-Lieferfähigkeit für Lebensmittel und Haushaltswaren hinzuzufügen. Die Vereinbarung erweitert auch die Carrot Ads-Technologie auf Gopuffs digitalen Storefront. Curri zielt auf Baulieferbestellungen ab, die palettierte Materialien und Baustellen-Protokolle umfassen können. Veho weitete seine Marktabdeckung zwischen 2025 und Anfang 2026 um 50 % aus und erreichte 44 % der Amerikaner. Seine Expansion spiegelt den Wettbewerb um E-Commerce-Liefervolumen wider, das sich von etablierten Transportunternehmen wegbewegen kann.
Der US-amerikanische Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) erfordert von Plattformen die Verwaltung von Dokumentation für unabhängige Auftragnehmer und lokalen Betriebsregeln. Das Bulletin des Arbeitsministeriums gibt Unternehmen einen bundesstaatlichen Referenzpunkt, während staatliche Anforderungen weiterhin abweichen können. Größere Plattformen können Compliance- und Technologiekosten auf mehr Bestellungen verteilen, während kleinere Betreiber durch spezialisierte Dienste, regionale Dichte oder kundenspezifische Integrationen konkurrieren. Pharmazeutische Kundenzustellung, industrielle B2B-Versorgung und multimodale Fulfillment-Lösungen bleiben Bereiche für Spezialisierung, während Einzelhändler auch Koordination über Abholung, Lieferung und Versand-nach-Hause-Bestellungen hinweg benötigen.
Branchenführer der US-amerikanischen Crowdsourced-Lieferdienste (Gig-Economy-Kuriere)
-
Amazon, Inc.
-
DoorDash, Inc.
-
Uber Technologies, Inc.
-
Grubhub Holdings Inc.
-
Instacart (including Maplebear, Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-amerikanischer Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) Unternehmen in diesem Bericht
- DoorDash, Inc.
- Uber Technologies, Inc.
- Instacart (Including Maplebear Inc.)
- Grubhub Holdings Inc.
- Amazon, Inc.
- Walmart Inc.
- Target Corporation
- United Parcel Service of America, Inc. (UPS)
- Gopuff
- Taskrabbit Delivery (Dolly)
- Burq, Inc.
- Veho Technologies, Inc.
- Dispatch, Inc.
- Curri, Inc.
- GoShare, Inc.
- Dropoff, Inc.
- Jitsu (AxleHire, Inc.)
- UniUni Logistics, Inc.
- Favor Delivery, LLC
- Roadie, Inc.
Neueste Industrielle Entwicklungen in US-amerikanischer Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere)
- Oktober 2026: Shipt fügte 8 mit Wakefern verbundene Lebensmittelmarken hinzu, darunter ShopRite, Price Rite Marketplace und Fairway Market, und deckte mehr als 350 Filialen in New Jersey, New York, Pennsylvania, Connecticut, Maryland und Massachusetts ab. Die Partnerschaft erweiterte die Same-Day-Crowdsourced-Lebensmittelabdeckung im Nordosten.
- September 2026: Instacart und Gopuff schlossen eine Vereinbarung, die Instacart-Marktplatzkunden Zugang zu Gopuffs Mikro-Fulfillment-Netzwerk für 15-Minuten-Lieferung von Lebensmitteln und Haushaltswaren ermöglicht. Die Vereinbarung erweiterte auch Instacarts Carrot Ads-Technologie auf Gopuffs digitalen Storefront.
- September 2026: DoorDash und Costco starteten eine US-weite Same-Day- und geplante Lieferpartnerschaft, die nahezu 630 Lagerstandorte in 47 Bundesstaaten und Washington, D.C. abdeckt.
- September 2026: Uber weitete seine Uber Eats-Partnerschaft mit Costco von 17 Bundesstaaten auf 47 Bundesstaaten aus und brachte nahezu 600 US-amerikanische Costco-Standorte für On-Demand- und geplante Lieferung auf die Plattform.
Berichtsumfang des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere)
Segmentierungsübersicht
| On-Demand- und Sofortlieferung |
| Same-Day-Lieferung |
| Next-Day- und Expresslieferung |
| Geplante Lieferung |
| Sonstige Lieferarten |
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Consumer-to-Consumer (C2C) |
| Kurzstrecken- und Hyperlokal-Lieferung |
| Urbane und innerstädtische Lieferung |
| Erweiterte urbane und peri-urbane Lieferung |
| Unabhängige Gig-Kuriere |
| Teilzeit-Vertragsfahrer |
| Vollzeit-Partnerfahrer |
| Mobile Anwendung |
| Webbasierte Plattform |
| Zweiräder |
| Vierräder |
| Transporter und leichte Nutzfahrzeuge |
| Drohnen und autonome Fahrzeuge |
| Sonstige Fahrzeugtypen |
| E-Commerce und Online-Einzelhandel |
| Quick Commerce (Q-Commerce) |
| Gastronomie und Restaurants |
| Lebensmitteleinzelhandel und traditioneller Einzelhandel |
| Gesundheitswesen und Pharmazeutika |
| Geschäfts-, Dokumenten- und professionelle Kurierdienste |
| Sonstige kommerzielle und spezialisierte Lieferungen |
| Mittlerer Westen |
| Nordosten |
| Südosten |
| Südwesten |
| Westen |
| Nach Lieferart | On-Demand- und Sofortlieferung |
| Same-Day-Lieferung | |
| Next-Day- und Expresslieferung | |
| Geplante Lieferung | |
| Sonstige Lieferarten | |
| Nach Geschäftsmodell | Business-to-Business (B2B) |
| Business-to-Consumer (B2C) | |
| Consumer-to-Consumer (C2C) | |
| Nach Lieferdistanz | Kurzstrecken- und Hyperlokal-Lieferung |
| Urbane und innerstädtische Lieferung | |
| Erweiterte urbane und peri-urbane Lieferung | |
| Nach Kuriereinbindungsmodell | Unabhängige Gig-Kuriere |
| Teilzeit-Vertragsfahrer | |
| Vollzeit-Partnerfahrer | |
| Nach Plattformtyp | Mobile Anwendung |
| Webbasierte Plattform | |
| Nach Fahrzeugtyp | Zweiräder |
| Vierräder | |
| Transporter und leichte Nutzfahrzeuge | |
| Drohnen und autonome Fahrzeuge | |
| Sonstige Fahrzeugtypen | |
| Nach Endnutzer | E-Commerce und Online-Einzelhandel |
| Quick Commerce (Q-Commerce) | |
| Gastronomie und Restaurants | |
| Lebensmitteleinzelhandel und traditioneller Einzelhandel | |
| Gesundheitswesen und Pharmazeutika | |
| Geschäfts-, Dokumenten- und professionelle Kurierdienste | |
| Sonstige kommerzielle und spezialisierte Lieferungen | |
| Nach Geografie | Mittlerer Westen |
| Nordosten | |
| Südosten | |
| Südwesten | |
| Westen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des US-amerikanischen Marktes für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere)?
Er beläuft sich auf 30,99 Milliarden USD im Jahr 2026, steigt auf 34,19 Milliarden USD im Jahr 2027 und erreicht bis 2032 52,15 Milliarden USD bei einem CAGR von 8,81 % (2027–2032). E-Commerce-Fulfillment, Einzelhandelspartnerschaften und Kurierverfügbarkeit unterstützen diese Expansion.
Welche Lieferart führt im US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere)?
On-Demand- und Sofortlieferung führt mit einem Anteil von 39,56 % im Jahr 2026. Same-Day-Lieferung wächst am schnellsten mit einem CAGR von 13,12 % bis 2032, da Einzelhändler mehr E-Commerce-Bestellungen über lokale Liefernetzwerke abwickeln.
Welches Geschäftsmodell ist für Crowdsourced-Lieferung in den Vereinigten Staaten am wichtigsten?
B2C führt mit einem Anteil von 72,37 % im Jahr 2026 und wächst auch am schnellsten mit einem CAGR von 13,64 % bis 2032. Haushaltsbestellungen in den Bereichen Lebensmittel, Lebensmitteleinzelhandel und Einzelhandel untermauern seine Position.
Welche US-amerikanische Region hat die größte Crowdsourced-Lieferpräsenz?
Der Südosten führt mit einem Anteil von 29,14 % im Jahr 2026. Der Südwesten wächst am schnellsten mit einem CAGR von 13,05 % bis 2032, unterstützt durch Migration in Ballungsräume, in denen die Lieferabdeckung ausgebaut wird.
Welche Fahrzeugkategorie wächst im US-amerikanischen Markt für Crowdsourced-Lieferdienste (Gig-Economy-Kuriere) am schnellsten?
Drohnen und autonome Fahrzeuge verzeichnen mit einem prognostizierten CAGR von 25,70 % bis 2032 das höchste Wachstum, während Vierräder im Jahr 2026 einen Anteil von 76,40 % halten. Autos bleiben für größere Warenkörbe und längere vorstädtische Lieferrouten notwendig.
Welche Faktoren begrenzen das Wachstum von Crowdsourced-Lieferung?
Kurierentlohnung und Fahrzeugkosteninflation, Arbeitnehmerklassifizierungsregeln, Niedrigdichte-Routen und händlereigenes Fulfillment erzeugen Betriebsdruck. Diese Faktoren können das Kurierangebot, Compliance-Kosten, Lieferzuverlässigkeit und Plattformmargen beeinflussen.