
Taille et part du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 30.99 Milliards de dollars |
| Taille du Marché (2027) | 34.19 Milliards de dollars |
| Taille du Marché (2032) | 52.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.81 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis par Mordor Intelligence
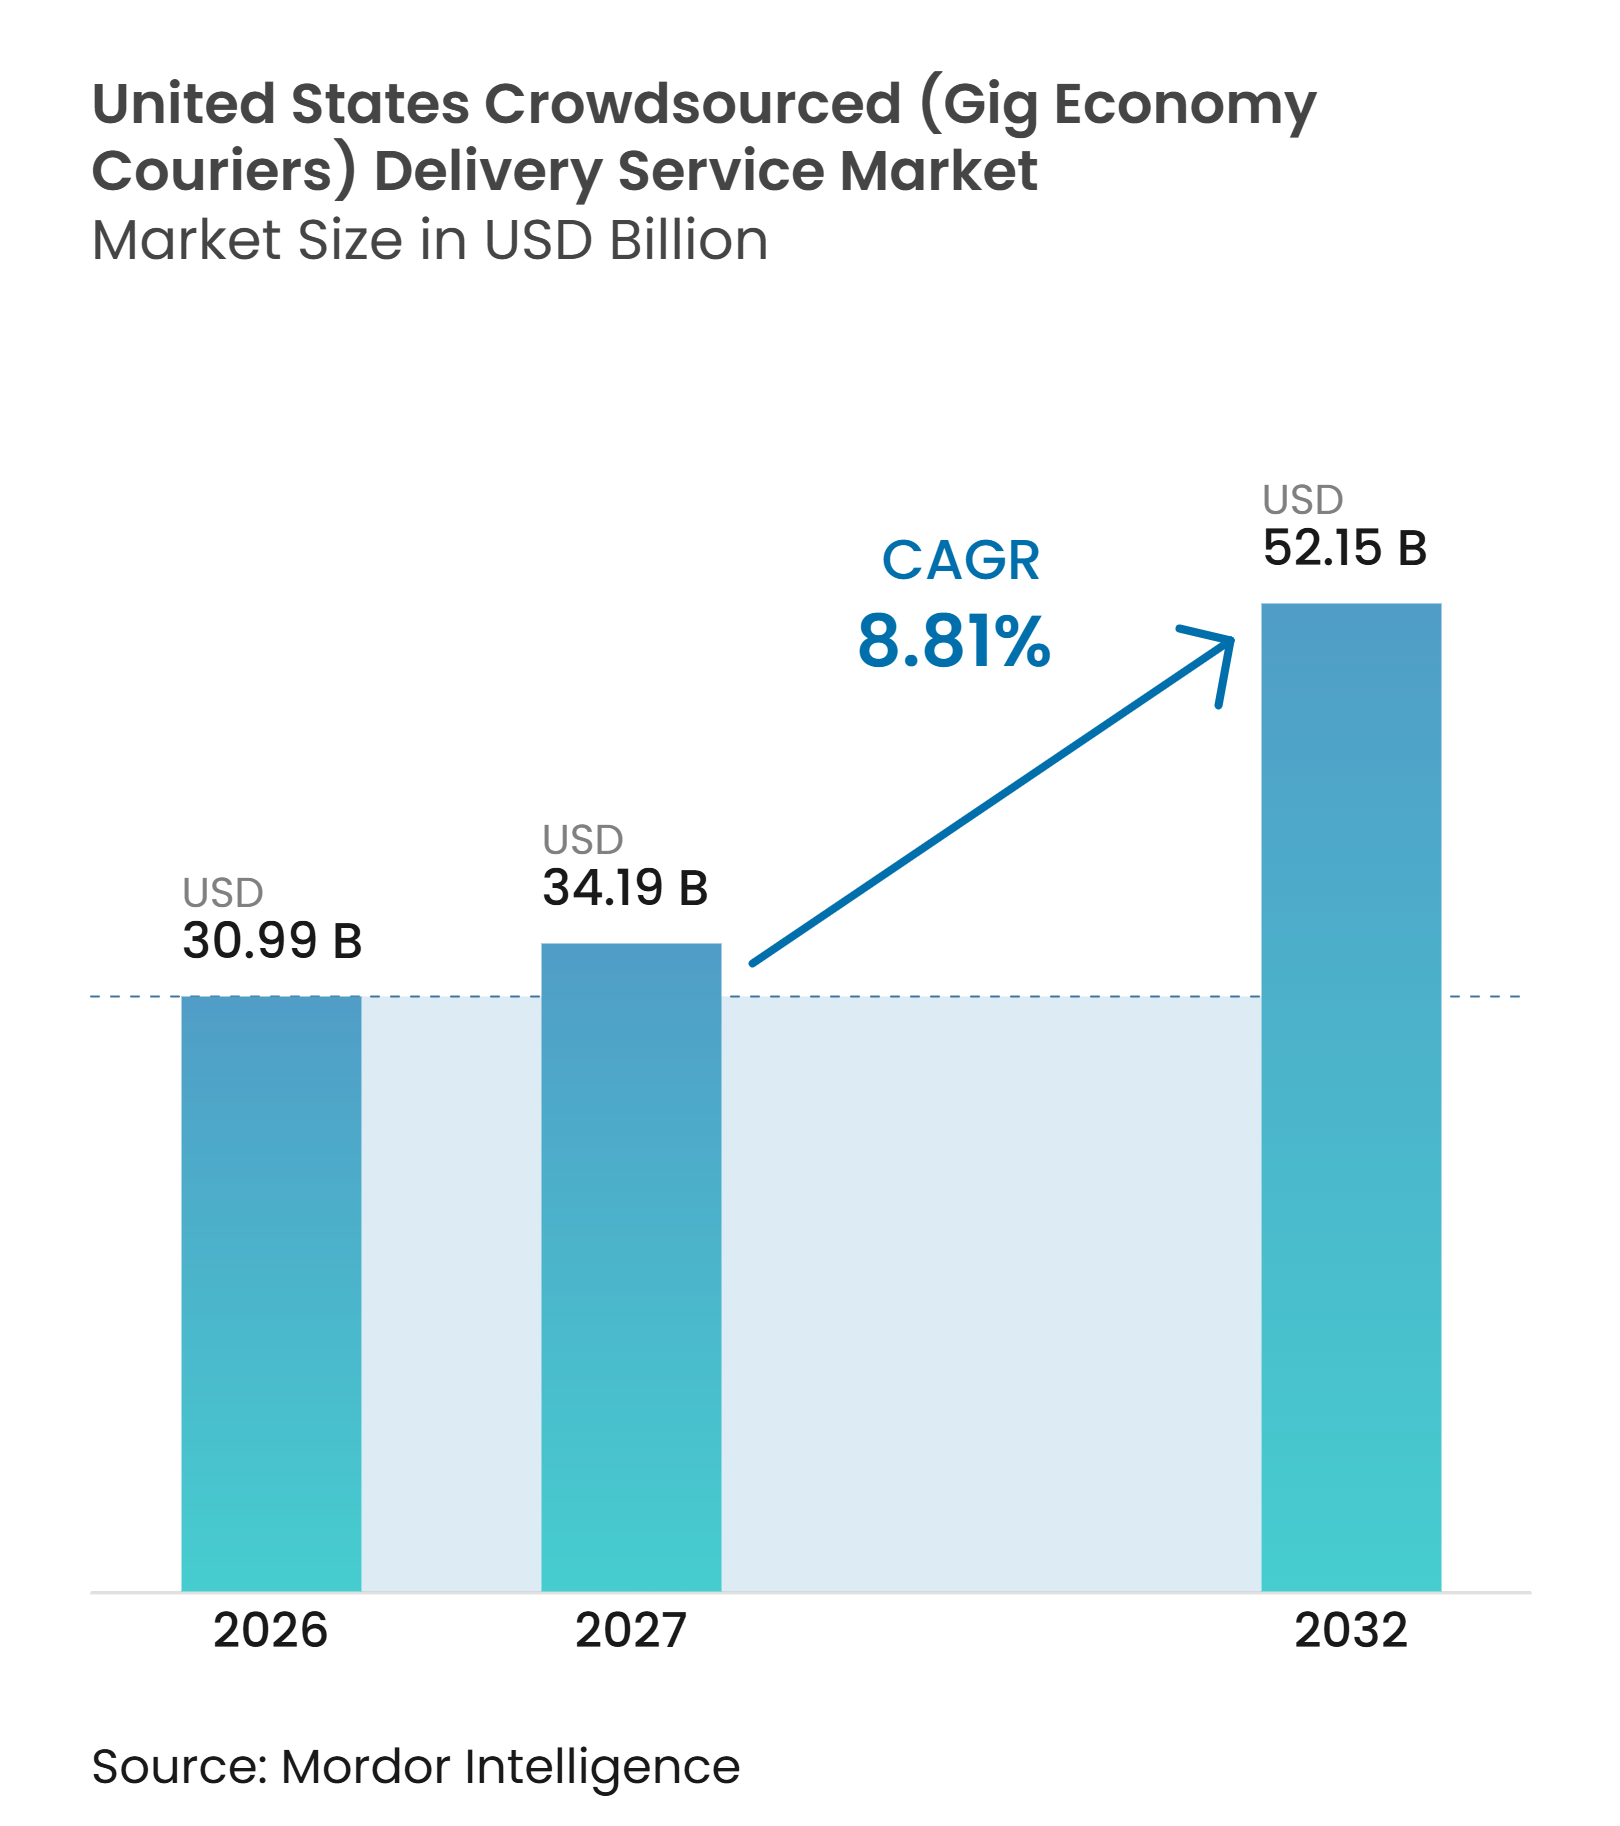
La taille du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis était évaluée à 30,99 milliards USD en 2026 et devrait croître de 34,19 milliards USD en 2027 pour atteindre 52,15 milliards USD d'ici 2032, à un CAGR de 8,81 % au cours de la période de prévision (2027-2032).
Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis est soutenu par l'activité du commerce électronique dans les domaines de l'alimentation, de l'épicerie, de la vente au détail et des livraisons industrielles, chaque catégorie créant des exigences différentes en matière de fréquence de commande, de distance de livraison, de taille du panier et de délai de service. L'utilisation des smartphones, le recours des détaillants à l'exécution par des tiers et la disponibilité de coursiers indépendants soutiennent la couverture des plateformes et la capacité de traitement des commandes, permettant aux opérateurs de faire correspondre la demande locale avec les chauffeurs disponibles grâce à des systèmes de répartition en temps réel. Les détaillants ont de plus en plus recours à des réseaux de livraison externes lorsque leurs opérations de livraison du dernier kilomètre en interne manquent d'une densité de commandes suffisante. Les programmes de drones et de véhicules autonomes modifient également les structures de coûts de livraison et la conception des services. La concurrence se concentre sur la couverture des services, les partenariats avec les détaillants, les programmes de fidélité, la livraison autonome et l'exécution en marque blanche, les principales plateformes cherchant une intégration plus profonde avec les détaillants tandis que les spécialistes se concentrent sur les exigences de livraison que les réseaux larges ne servent pas aussi efficacement.
Principaux enseignements du rapport
- Par type de livraison, la livraison à la demande et instantanée détenait 39,56 % de la part du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026, tandis que la livraison le jour même enregistrait le CAGR projeté le plus élevé à 13,12 % jusqu'en 2032.
- Par modèle commercial, le B2C détenait 72,37 % de la taille du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026 et enregistrait le CAGR projeté le plus élevé à 13,64 % jusqu'en 2032.
- Par distance de livraison, la livraison à courte distance et hyperlocale détenait 46,23 % du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026, tandis que la livraison urbaine étendue et péri-urbaine enregistrait le CAGR projeté le plus élevé à 12,84 % jusqu'en 2032.
- Par modèle d'engagement des coursiers, les coursiers indépendants de l'économie des petits boulots détenaient 67,19 % de la part du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026, tandis que les chauffeurs contractuels à temps partiel enregistraient le CAGR projeté le plus élevé à 12,19 % jusqu'en 2032.
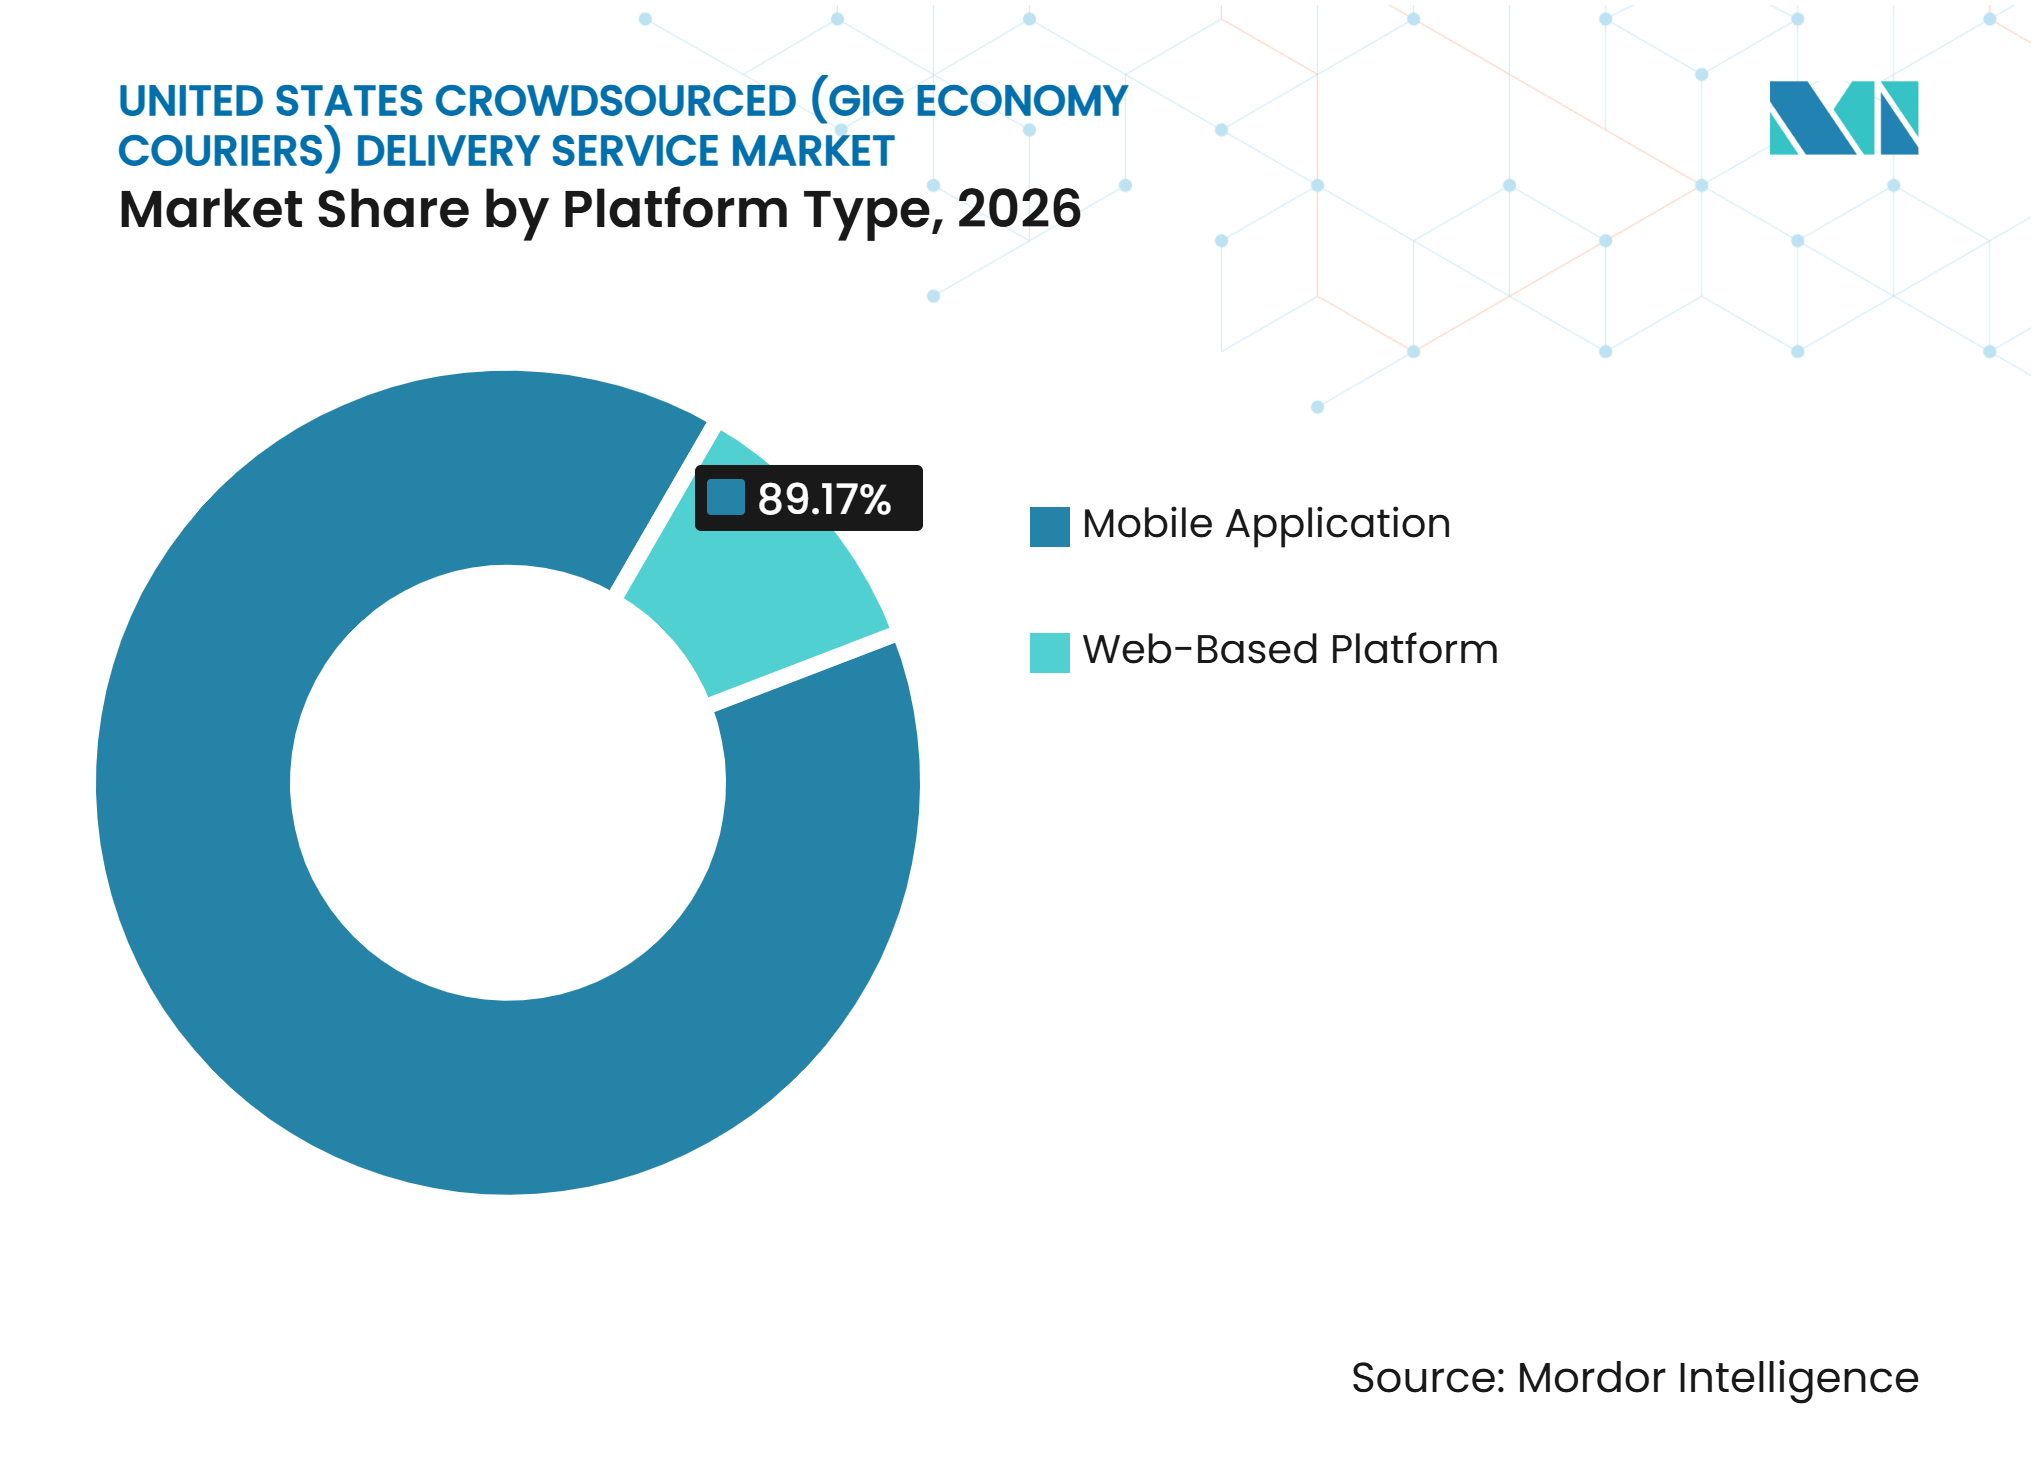
- Par type de plateforme, les plateformes d'applications mobiles détenaient 89,17 % de la taille du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026, tandis que la plateforme web enregistrait le CAGR projeté le plus élevé à 12,23 % jusqu'en 2032.
- Par type de véhicule, les quatre-roues détenaient 76,40 % de la part de la taille du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026, tandis que les drones et les véhicules autonomes enregistraient le CAGR projeté le plus élevé à 25,70 % jusqu'en 2032.
- Par utilisateur final, le commerce électronique et la vente au détail en ligne détenaient 36,29 % de la part du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026, tandis que le commerce rapide enregistrait le CAGR projeté le plus élevé à 15,67 % jusqu'en 2032.
- Par géographie, le Sud-Est détenait 29,14 % de la part de la taille du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026, tandis que le Sud-Ouest enregistrait le CAGR projeté le plus élevé à 13,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du commerce électronique et de l'exécution omnicanale | +2.5% | National, plus fort dans les métropoles du Nord-Est, du Sud-Est et de la côte Ouest | Court terme (≤ 2 ans) |
| Adoption par les consommateurs motivée par la commodité | +1.8% | National, plus profond dans les centres urbains et suburbains dans l'ensemble des 5 régions des États-Unis | Court terme (≤ 2 ans) |
| Demande des détaillants en matière de capacité de livraison flexible | +1.5% | National, avec des gains précoces dans le Sud-Est et le Sud-Ouest | Moyen terme (2-4 ans) |
| Croissance de la livraison en marque blanche et intégrée | +1.3% | National, concentré dans les principaux pôles commerciaux du Nord-Est et de l'Ouest | Moyen terme (2-4 ans) |
| Monétisation de la capacité des véhicules sous-utilisés | +0.9% | Sud-Est, Midwest et Sud-Ouest, où la possession de véhicules personnels est la plus élevée | Moyen terme (2-4 ans) |
| Densité des micro-itinéraires grâce au regroupement de commerçants locaux | +0.7% | Centres urbains du Sud-Est, du Sud-Ouest et du Nord-Est, s'étendant aux métropoles de taille moyenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce électronique et de l'exécution omnicanale
Les détaillants élargissent leurs partenariats avec les plateformes à mesure que l'économie de la livraison du dernier kilomètre en interne s'affaiblit en dessous d'un seuil de densité de commandes viable, en particulier lorsque les coûts d'itinéraires fixes ne peuvent pas être soutenus par les volumes de commandes locaux sur une journée d'exploitation complète. Kroger a élargi ses accords avec DoorDash dans plus de 2 600 magasins en novembre 2025 et a identifié Instacart comme partenaire principal d'exécution. La société a également prévu une intégration avec Uber Eats dans le cadre de son approche du commerce électronique. Costco a élargi l'accès à la livraison avec DoorDash dans 630 sites aux États-Unis et avec Uber Eats dans près de 600 sites en septembre 2026. Ces partenariats montrent que les détaillants en entrepôt utilisent la livraison par des tiers dans le cadre de leur modèle opérationnel, tant pour les commandes immédiates des clients que pour le réapprovisionnement planifié des ménages.[1] Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis gagne en densité d'itinéraires lorsque les détaillants nationaux ajoutent des réseaux de magasins, ce qui rend la couverture large plus difficile à reproduire pour les réseaux plus petits et peut améliorer l'utilisation des coursiers dans les activités de livraison locale pour les restaurants, l'épicerie, la vente au détail et autres.
Adoption par les consommateurs motivée par la commodité
Les attentes des consommateurs ont évolué, passant du service le jour même comme option premium à la livraison à la demande comme service courant, réduisant le temps disponible pour que les plateformes facturent des frais supplémentaires pour une exécution plus rapide. La Commission fédérale du commerce a déclaré en janvier 2025 que les travailleurs indépendants et les travailleurs de l'économie des petits boulots étaient protégés contre la responsabilité antitrust lorsqu'ils s'organisaient collectivement.[2] Les discussions organisées sur la rémunération pourraient augmenter les coûts de livraison variables pour les plateformes. La livraison rapide s'étend désormais de l'alimentation aux catégories de vente au détail à plus haute valeur. Les plateformes avec des commandes fréquentes d'épicerie, de pharmacie et de produits de commodité ont une base plus solide pour les commandes répétées dans toutes les catégories.
Demande des détaillants en matière de capacité de livraison flexible
Les détaillants utilisent des réseaux crowdsourcés pour éviter les coûts d'exploitation fixes liés à une capacité de livraison du dernier kilomètre dédiée, en particulier lorsque la demande varie selon l'emplacement, le jour, la catégorie de produit et les habitudes d'achat saisonnières. DoorDash a lancé DashMart Fulfillment Services en octobre 2025, avec CVS Pharmacy et Party City parmi les premiers utilisateurs. Le service combine la gestion des stocks, le prélèvement, l'emballage et la livraison du dernier kilomètre au sein d'une seule plateforme. Roadie a élargi son réseau de transbordement RoadieXD avec des installations à Canton Township, Michigan, et Pittsburgh, Pennsylvanie, en mai 2025. Le réseau visait à couvrir 60 % de la population des États-Unis grâce à plus de 310 000 chauffeurs indépendants. Les détaillants peuvent gagner en flexibilité grâce à ces réseaux, bien qu'ils abandonnent un certain contrôle sur l'interaction finale avec le client.
Croissance de la livraison en marque blanche et intégrée
La livraison en marque blanche permet aux clients de passer des commandes via le canal numérique propre d'un détaillant tandis qu'un réseau tiers effectue la livraison, préservant une interface client contrôlée par le commerçant lors d'une transaction exécutée par des coursiers externes. Cette approche aide les commerçants à préserver leur expérience de marque tout en utilisant un réseau de coursiers plus large. Uber Direct s'est intégré aux systèmes de boutique en ligne et de point de vente Shopify en 2025, permettant aux équipes en magasin d'activer les fonctions de livraison en quelques minutes. GoShare a utilisé une interface de programmation d'application pour aider un détaillant régional à introduire la livraison le jour même pour les articles volumineux dans plus de 900 magasins en 8 semaines. La livraison intégrée peut donner aux plateformes des données détaillées sur la demande par catégorie de commerçant et par géographie, y compris les tendances en matière de calendrier des commandes, de comportement d'achat local, d'exigences d'exécution et des zones de service où les détaillants individuels nécessitent une plus grande capacité de coursiers. Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis bénéficie lorsque ces intégrations connectent la capacité de l'économie des petits boulots avec les systèmes de commandes des détaillants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation de la rémunération des coursiers et des coûts des véhicules | -2.2% | National, plus aigu dans les métropoles à coût élevé du Nord-Est et de l'Ouest | Court terme (≤ 2 ans) |
| Classification des travailleurs et réglementation locale sur la rémunération | -1.9% | National, avec la charge de conformité la plus lourde au Texas, au Nebraska, en Californie et à New York | Moyen terme (2-4 ans) |
| Itinéraires à faible densité en dehors des zones urbaines principales | -1.1% | Midwest et corridors ruraux, s'étendant vers la banlieue du Sud-Ouest | Long terme (≥ 4 ans) |
| Désintermédiation des plateformes et exécution appartenant aux commerçants | -0.8% | National, concentré parmi les commerçants à grand volume dans le Sud-Est et l'Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation de la rémunération des coursiers et des coûts des véhicules
Les revenus des coursiers et les dépenses liées aux véhicules restent une pression structurelle sur le modèle de livraison, car la disponibilité des chauffeurs détermine si les plateformes peuvent respecter de manière fiable leurs engagements de service pendant les périodes de pointe. Les coûts de carburant, d'entretien et d'assurance automobile réduisent le revenu net des coursiers, car les chauffeurs indépendants supportent généralement ces dépenses. Des revenus nets plus faibles peuvent rendre le recrutement de chauffeurs plus difficile dans les zones métropolitaines à coût élevé, en particulier là où les coûts de logement, de carburant, d'assurance et d'entretien des véhicules consomment une plus grande partie du revenu des chauffeurs. Les chauffeurs peuvent choisir uniquement les commandes à plus haute valeur lorsque la rémunération ne couvre pas leur temps et leurs coûts d'exploitation.[3] Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis peut faire face à une fiabilité plus faible pendant les pics de demande lorsque l'offre de coursiers est insuffisante. Cela peut affecter les commandes répétées lorsque les clients ne reçoivent pas leurs commandes dans la fenêtre de service promise par la plateforme.
Classification des travailleurs et réglementation locale sur la rémunération
Les différentes règles étatiques et locales créent un environnement de conformité inégal pour les plateformes de livraison, qui doivent gérer simultanément les exigences fédérales, étatiques et municipales. Le Département du travail des États-Unis a publié le Bulletin d'assistance sur le terrain 2025-1 en mai 2025, suspendant l'application de la règle précédente de classification des travailleurs indépendants et revenant au cadre de la Fiche d'information 13. Le bulletin a fourni une orientation à court terme tandis que l'incertitude juridique persistait. Le projet de loi 4215 de la Chambre du Texas est entré en vigueur en septembre 2025, obligeant les sociétés de réseau de livraison à obtenir des permis d'État, à effectuer des vérifications des antécédents des chauffeurs et à documenter les accords de travailleurs indépendants par écrit. Le Nebraska a également modifié sa loi sur la sécurité de l'emploi en septembre 2025, définissant les conditions dans lesquelles les travailleurs des plateformes de marché peuvent être traités comme des travailleurs indépendants à des fins d'assurance chômage.[4] Les grandes plateformes peuvent généralement absorber le travail juridique et administratif plus facilement que les opérateurs régionaux plus petits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de livraison :
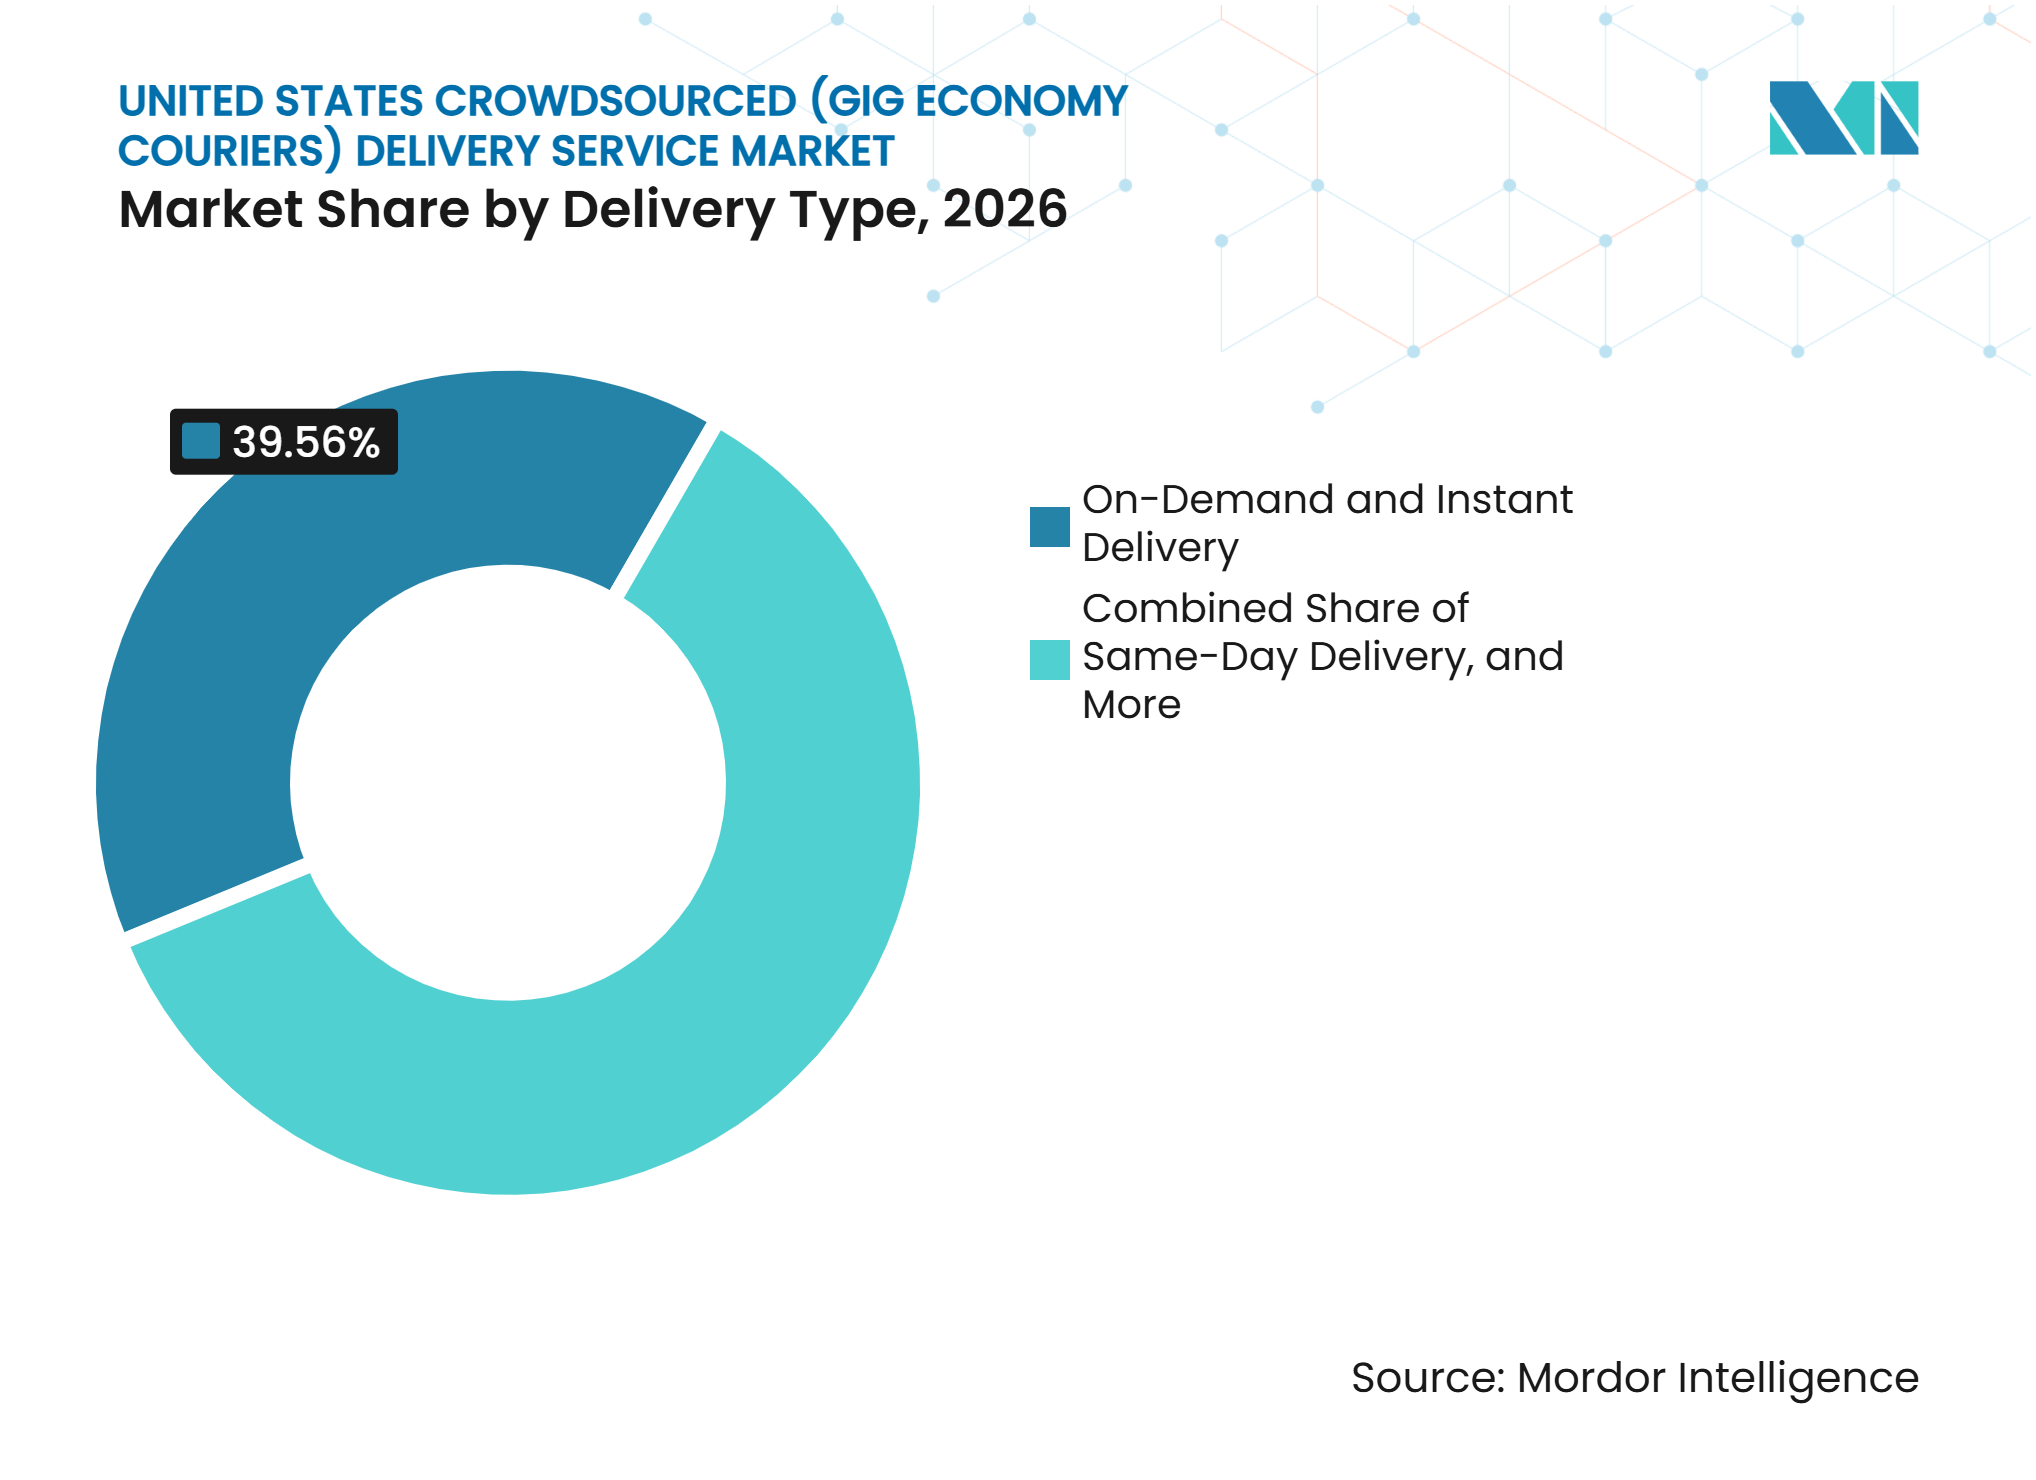
la livraison à la demande est en tête, la livraison le jour même s'accélèreLa livraison à la demande et instantanée détenait 39,56 % de la part du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026. Il s'agit du principal type de livraison pour les restaurants, les commandes de produits de commodité et les achats au détail rapides, où les clients accordent une grande valeur à la rapidité. DoorDash et Uber Eats ont développé une large utilisation par les consommateurs autour de fenêtres de livraison inférieures à 60 minutes. Ces plateformes ont étendu le service rapide aux catégories pharmacie, électronique et épicerie. Les détaillants utilisent des réseaux crowdsourcés pour les commandes de commerce électronique qui transitaient autrefois principalement par des transporteurs de colis. DoorDash a introduit DashMart Fulfillment Services pour la gestion des stocks, le prélèvement, l'emballage et la livraison en 2025. Cela donne aux plateformes un moyen de gérer le volume de vente au détail le jour même qui était moins accessible aux réseaux de l'économie des petits boulots dans les années précédentes.
La livraison le jour même enregistre le taux de croissance le plus élevé parmi les types de livraison avec un CAGR de 13,12 % de 2027 à 2032. La livraison le lendemain et la livraison express servent les commandes inter-districts et les paniers plus importants pour lesquels une fenêtre le jour même est peu pratique. Ces services se situent entre la livraison locale rapide et la livraison de colis conventionnelle. La livraison programmée soutient les achats récurrents des ménages et les commandes par abonnement. Elle permet aux plateformes de planifier la capacité des coursiers avant les pics de demande. La combinaison des types de livraison reflète un éventail plus large d'exigences de rapidité des consommateurs. Elle élargit également le groupe de commandes que les réseaux crowdsourcés peuvent servir. Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis peut utiliser les commandes planifiées pour améliorer l'efficacité des itinéraires. Les commandes à la demande restent importantes car elles maintiennent une activité fréquente des coursiers tout au long de la journée.



Par modèle commercial :
le B2C domine le volume et la croissanceLa livraison B2C représentait 72,37 % de la taille du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026 et enregistrait le CAGR projeté le plus élevé à 13,64 % de 2027 à 2032. Les commandes des ménages restent la principale source de demande pour les coursiers des plateformes. Le résultat combine des commandes de consommateurs plus fréquentes avec un éventail plus large de catégories disponibles. L'alimentation, l'épicerie, les produits de commodité, les articles de pharmacie et les achats au détail contribuent tous à ce modèle. Walmart a annoncé la livraison de restaurants Dunkin' et Subway via son infrastructure crowdsourcée en septembre 2026. Cela montre que les grands détaillants étendent la livraison B2C au-delà de leurs gammes de produits traditionnelles. Les plateformes B2C bénéficient d'une demande dense des ménages car elle soutient davantage de commandes dans les mêmes zones de service. Le modèle crée également des opportunités de commandes inter-catégories au sein d'un seul compte consommateur.
La livraison B2B sert les entreprises qui ont besoin d'un transport le jour même pour des documents, des composants industriels et des fournitures professionnelles. Sa part est plus petite que la livraison B2C, mais ses exigences de service peuvent être plus spécialisées. Curri se concentre sur la logistique de la construction, tandis que Dispatch fournit un service le jour même orienté vers les entreprises. Ces opérateurs se démarquent par leur connaissance verticale plutôt que par une large échelle de consommateurs. La livraison C2C en est à un stade plus précoce. Elle reflète la demande d'expéditions entre particuliers qui peuvent utiliser l'infrastructure de coursiers des plateformes. Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis sert également ce type de transaction de marché via des prestataires tels que GoShare. Les trois modèles donnent aux plateformes différentes façons d'utiliser la capacité des coursiers pour répondre à la demande des consommateurs et des entreprises.
Par distance de livraison :
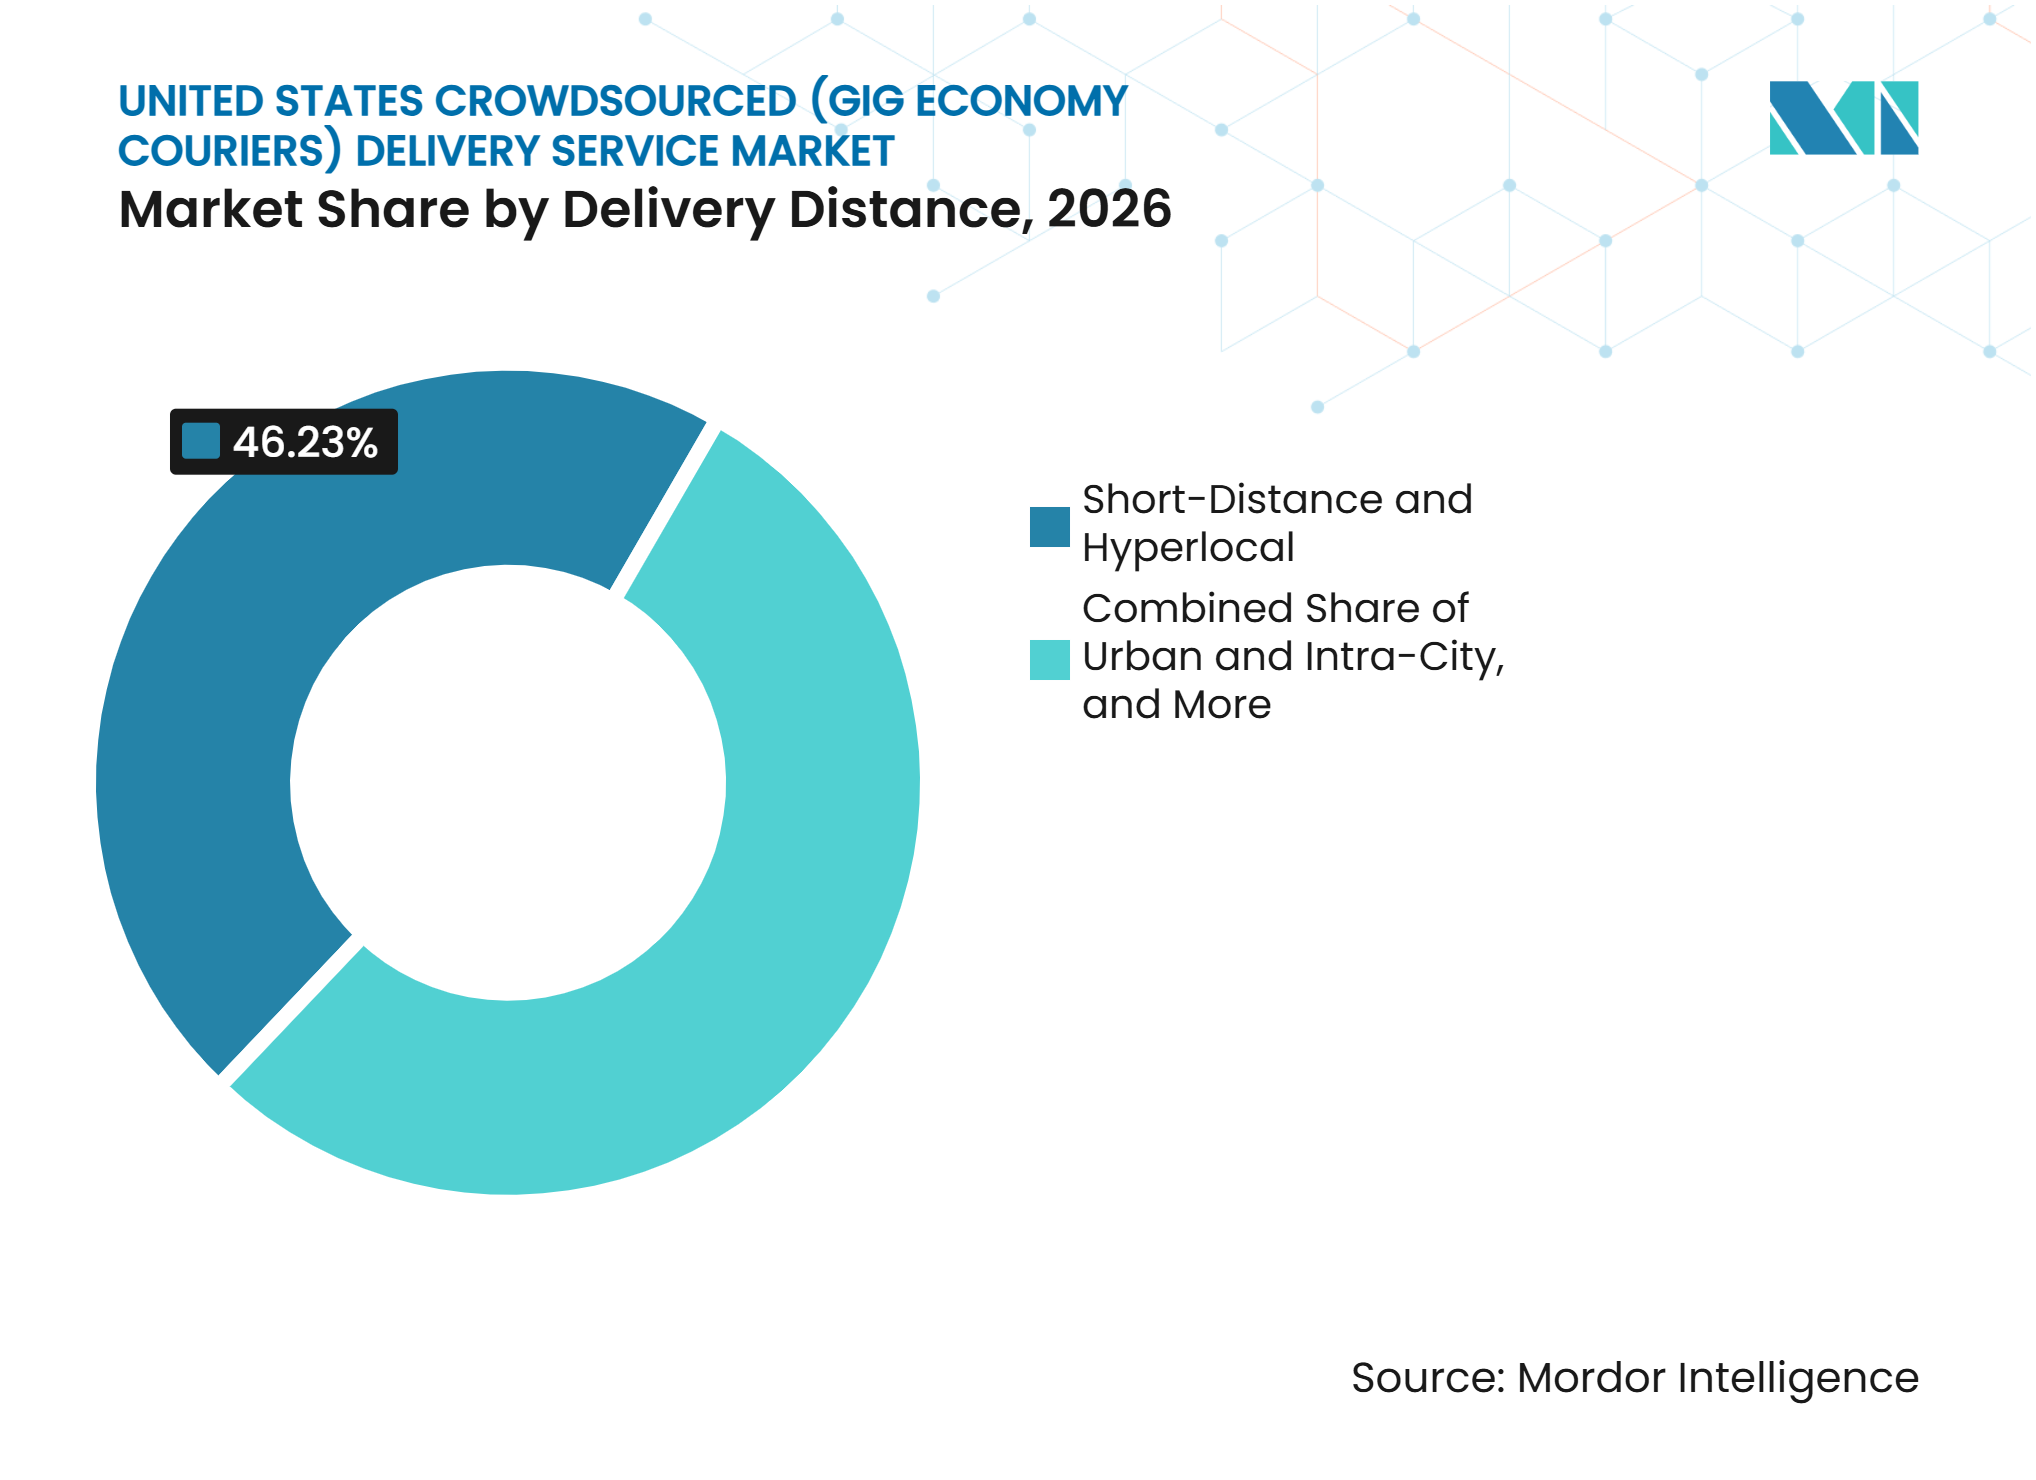
l'échelle hyperlocale, la dynamique péri-urbaine se développeLa livraison à courte distance et hyperlocale détenait 46,23 % du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026. Les commandes de restaurants et de commerce rapide se déplacent souvent dans une zone de 1 à 3 miles. Ce profil de distance soutient davantage de trajets de coursiers par heure et améliore l'économie de la livraison. L'investissement dans la micro-exécution et les dark stores dépend de la proximité des stocks avec les zones résidentielles denses. Cet arrangement crée un avantage de densité pour les plateformes avec une couverture de commerçants locaux. Le mouvement de population vers les zones suburbaines et exurbaines élargit la demande en dehors des zones urbaines centrales. Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis adapte sa conception d'itinéraires pour atteindre ces communautés.
La livraison urbaine étendue et péri-urbaine a enregistré le taux de croissance le plus élevé avec un CAGR de 12,84 % de 2027 à 2032. Veho s'est étendu à 66 marchés aux États-Unis en février 2026, ajoutant une couverture à Phoenix, Las Vegas et dans le Grand Los Angeles et atteignant 44 % des Américains. L'expansion montre comment les opérateurs de livraison poursuivent la densité suburbaine plutôt que d'attendre que ces zones se développent en centres urbains denses. La livraison urbaine et intra-urbaine reste concentrée dans les corridors urbains avec une forte disponibilité de coursiers. Elle fournit également un cadre principal pour les pilotes de drones et de robots autonomes. Ces pilotes ont tendance à opérer là où la demande est concentrée et où les conditions d'exploitation locales sont plus gérables. Les itinéraires suburbains plus longs peuvent comporter des coûts et des risques de service différents de ceux des itinéraires urbains denses. Les plateformes ont donc besoin à la fois d'une densité hyperlocale et de capacités de couverture plus larges. La conception de services basée sur la distance reste au cœur de la façon dont les opérateurs gèrent l'utilisation des coursiers.

Par modèle d'engagement des coursiers :
l'indépendance de l'économie des petits boulots est en tête, les modèles hybrides progressentLes coursiers indépendants de l'économie des petits boulots représentaient 67,19 % de la taille du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026. Ils constituent le modèle d'approvisionnement principal pour DoorDash, Uber Eats, Instacart, Roadie et de nombreuses autres plateformes. Le travail indépendant donne aux coursiers la flexibilité de choisir quand et où ils acceptent des commandes. Il permet également aux plateformes d'augmenter la capacité de livraison sans maintenir une grande base de chauffeurs salariés. Ce modèle allie travail flexible et engagement plus clair envers des besoins opérationnels spécifiques. Il peut réduire les annulations de commandes et soutenir une exécution le jour même plus fiable pour les accords de vente au détail nationaux. Les exigences de classification au niveau des États encouragent les plateformes à documenter soigneusement ces arrangements.
Les chauffeurs contractuels à temps partiel enregistrent le CAGR projeté le plus élevé à 12,19 % de 2027 à 2032. Le projet de loi 4215 de la Chambre du Texas exige des accords écrits de travailleurs indépendants pour les sociétés de réseau de livraison. Le Nebraska a ajouté des conditions distinctes pour les travailleurs des plateformes de marché dans le cadre de sa loi sur la sécurité de l'emploi. Les chauffeurs partenaires à temps plein servent des travaux spécialisés où les exigences de fiabilité sont plus élevées. Les livraisons médicales et pharmaceutiques sont des exemples de domaines de service qui peuvent nécessiter un modèle de coursier plus dédié. Une structure de travail à plusieurs niveaux permet aux plateformes de faire correspondre différents arrangements de coursiers avec différents engagements de livraison. Les chauffeurs indépendants restent importants pour le volume à la demande occasionnel. Les arrangements à temps partiel et à temps plein peuvent soutenir des contrats où la cohérence du service est plus importante. Ce modèle donne aux opérateurs plusieurs façons de gérer le risque côté offre.
Par type de plateforme :
suprématie mobile, le web élargit la portée des entreprisesLes plateformes d'applications mobiles détenaient 89,17 % de la part du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026. La commande par smartphone et la répartition des coursiers sont la norme opérationnelle pour l'activité des consommateurs et des chauffeurs. Les outils mobiles soutiennent les ajustements de prix en temps réel, le routage, le suivi des commandes et la communication avec les coursiers. Ils sont au cœur de l'expérience de livraison orientée vers le consommateur. Les utilisateurs professionnels adoptent des outils basés sur navigateur pour la gestion de flotte, la comparaison multi-transporteurs et les flux de travail intégrés. Ces utilisations diffèrent des commandes de consommateurs car elles nécessitent souvent des tableaux de bord et des données opérationnelles détaillées. Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis utilise des systèmes web pour étendre les réseaux de l'économie des petits boulots dans les processus d'approvisionnement des entreprises.
Les plateformes web enregistrent le CAGR projeté le plus élevé à 12,23 % de 2027 à 2032. Enveyo a intégré le réseau de livraison du dernier kilomètre d'UniUni dans sa plateforme logistique en janvier 2026. L'intégration donne aux expéditeurs et aux prestataires logistiques tiers accès à la capacité de livraison via une plateforme web. Un tel accès est utile pour les organisations gérant des volumes élevés de décisions de routage. Les interfaces web peuvent prendre en charge des analyses et des révisions de données qui sont moins centrales dans un processus de commande mobile. Les plateformes mobiles et web s'adressent donc à différentes parties du flux de travail de livraison. Les systèmes mobiles coordonnent les commandes individuelles et les chauffeurs en temps réel. Les systèmes web connectent les réseaux avec les détaillants, les expéditeurs et les équipes logistiques. Les deux canaux fonctionnent ensemble à mesure que les plateformes de livraison élargissent leur portée commerciale.
Par type de véhicule :
les quatre-roues sont en tête, les drones redéfinissent l'économie de la rapiditéLes quatre-roues détenaient 76,40 % de la part du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026. Les voitures restent adaptées à la livraison d'épicerie, de restaurants et de vente au détail aux États-Unis car de nombreux itinéraires couvrent des zones suburbaines et transportent des paniers plus importants. Leur rôle reflète la configuration physique de nombreuses communautés américaines. Les deux-roues sont plus utiles dans les zones urbaines denses où la circulation peut favoriser les vélos et les motos. Les camionnettes et les véhicules utilitaires légers soutiennent les commandes surdimensionnées et volumineuses que les véhicules de tourisme ne peuvent pas gérer. L'Administration fédérale de l'aviation a proposé un cadre de la Partie 108 en août 2025 pour remplacer les processus de dérogation au cas par cas par un chemin d'approbation évolutif pour les opérations au-delà de la ligne de visée visuelle.
Les drones et les véhicules autonomes enregistrent le CAGR projeté le plus élevé à 25,70 % de 2027 à 2032. Amazon a élargi la livraison Prime Air au cours de 2026, avec un service prévu dans près de 500 villes d'ici la fin de l'année pour les articles éligibles de moins de 2,3 kg. Zipline a augmenté les volumes de vols de livraison autonome dans la région de Dallas-Fort Worth au cours de 2025 et a traité des milliers de commandes de drones quotidiennes auprès de partenaires de restaurants et de vente au détail. Ces programmes montrent que le service autonome va au-delà des activités de démonstration limitées. Les drones peuvent être adaptés aux commandes petites et urgentes. Leur utilisation dépend encore des règles d'exploitation approuvées, des conditions météorologiques appropriées et des conditions d'itinéraires locaux. Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis peut continuer à utiliser des quatre-roues pour les paniers plus importants et les trajets suburbains plus longs. La combinaison de véhicules peut varier selon la taille de la commande, l'emplacement et le délai de livraison requis.
Par utilisateur final :
le commerce électronique est en tête des parts, le commerce rapide s'accélèreLe commerce électronique et la vente au détail en ligne détiennent la plus grande part d'utilisateurs finaux à 36,29 % de la taille du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026. Les détaillants nationaux transforment leurs réseaux de magasins en sites d'exécution distribués et transfèrent davantage de commandes du dernier kilomètre vers des réseaux de livraison de l'économie des petits boulots. Sa croissance est soutenue par des réseaux de micro-exécution qui permettent la livraison d'épicerie et de produits ménagers essentiels en moins de 30 minutes. Instacart et Gopuff ont formé un partenariat aux États-Unis en septembre 2026 qui a donné aux clients d'Instacart accès au réseau d'exécution de Gopuff pour la livraison de produits du quotidien en aussi peu que 15 minutes. La flotte de chauffeurs de l'économie des petits boulots de Shipt soutient une grande partie de cette activité de livraison. Ces étapes montrent comment l'exécution du commerce électronique est devenue étroitement liée à la capacité de livraison crowdsourcée.
Le commerce rapide enregistre le CAGR projeté le plus élevé à 15,67 % de 2027 à 2032. Le commerce électronique et la vente au détail en ligne, l'épicerie et la vente au détail traditionnelle sont d'autres groupes d'utilisateurs finaux à volume élevé. Les chaînes nationales élargissent leur utilisation des réseaux de livraison tiers. Kroger a élargi son accord avec DoorDash dans plus de 2 600 magasins en 2025. La santé et les produits pharmaceutiques restent plus petits mais stratégiquement importants car le service le jour même peut être un avantage concurrentiel. Les services de coursiers professionnels, de documents et d'entreprises impliquent un travail urgent que les réseaux généraux n'optimisent pas toujours. Dispatch et Dropoff se concentrent sur ces fenêtres de livraison critiques en termes de fiabilité. Chaque groupe d'utilisateurs finaux a des besoins distincts en matière de taille de commande, d'urgence et de manutention. Les plateformes construisent des modèles de service autour de ces différences.
Analyse géographique
Le Sud-Est détenait 29,14 % du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis en 2026. Atlanta, Miami, Dallas, Houston et Charlotte combinent de grandes bases de clients, des zones commerciales denses en restaurants et des structures d'itinéraires suburbains. La demande tout au long de l'année et la croissance démographique soutiennent l'utilisation régulière de la livraison à la demande dans la région. DoorDash a identifié le Sud comme une région forte avec une demande du matin jusqu'à tard le soir, tandis que les marchés universitaires, tels qu'Austin, ont ajouté du volume au-delà des plus grands centres urbains. Le Nord-Est se classe deuxième car la forte densité urbaine soutient l'économie des micro-itinéraires.
Le Sud-Ouest enregistre le CAGR projeté le plus élevé à 13,05 % de 2027 à 2032. Phoenix, Las Vegas, San Antonio et Albuquerque reçoivent des afflux de population tandis que la capacité de livraison se développe. Les règles du Texas entrées en vigueur en septembre 2025 ont donné aux plateformes des exigences opérationnelles plus claires, et Favor a élargi un accord de restaurant multi-marques dans plus de 550 sites au Texas en juin 2026. Veho a ajouté Phoenix, Scottsdale et Las Vegas en février 2026, renforçant sa présence dans le Sud-Ouest.
Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis dans l'Ouest présente une forte concentration d'expérimentation de plateformes et d'activité technologique. Le Midwest couvre un territoire plus large et moins dense, où Roadie a étendu son réseau RoadieXD à Canton Township et Pittsburgh en mai 2025 pour élargir la couverture fiable le jour même. Ces installations de transbordement soutiennent le service le jour même dans les corridors industriels. Les performances régionales dépendent de la densité de population, de la concentration des commerçants, de la disponibilité des coursiers et de la combinaison de livraisons locales.
Paysage concurrentiel
Concentration du Marché
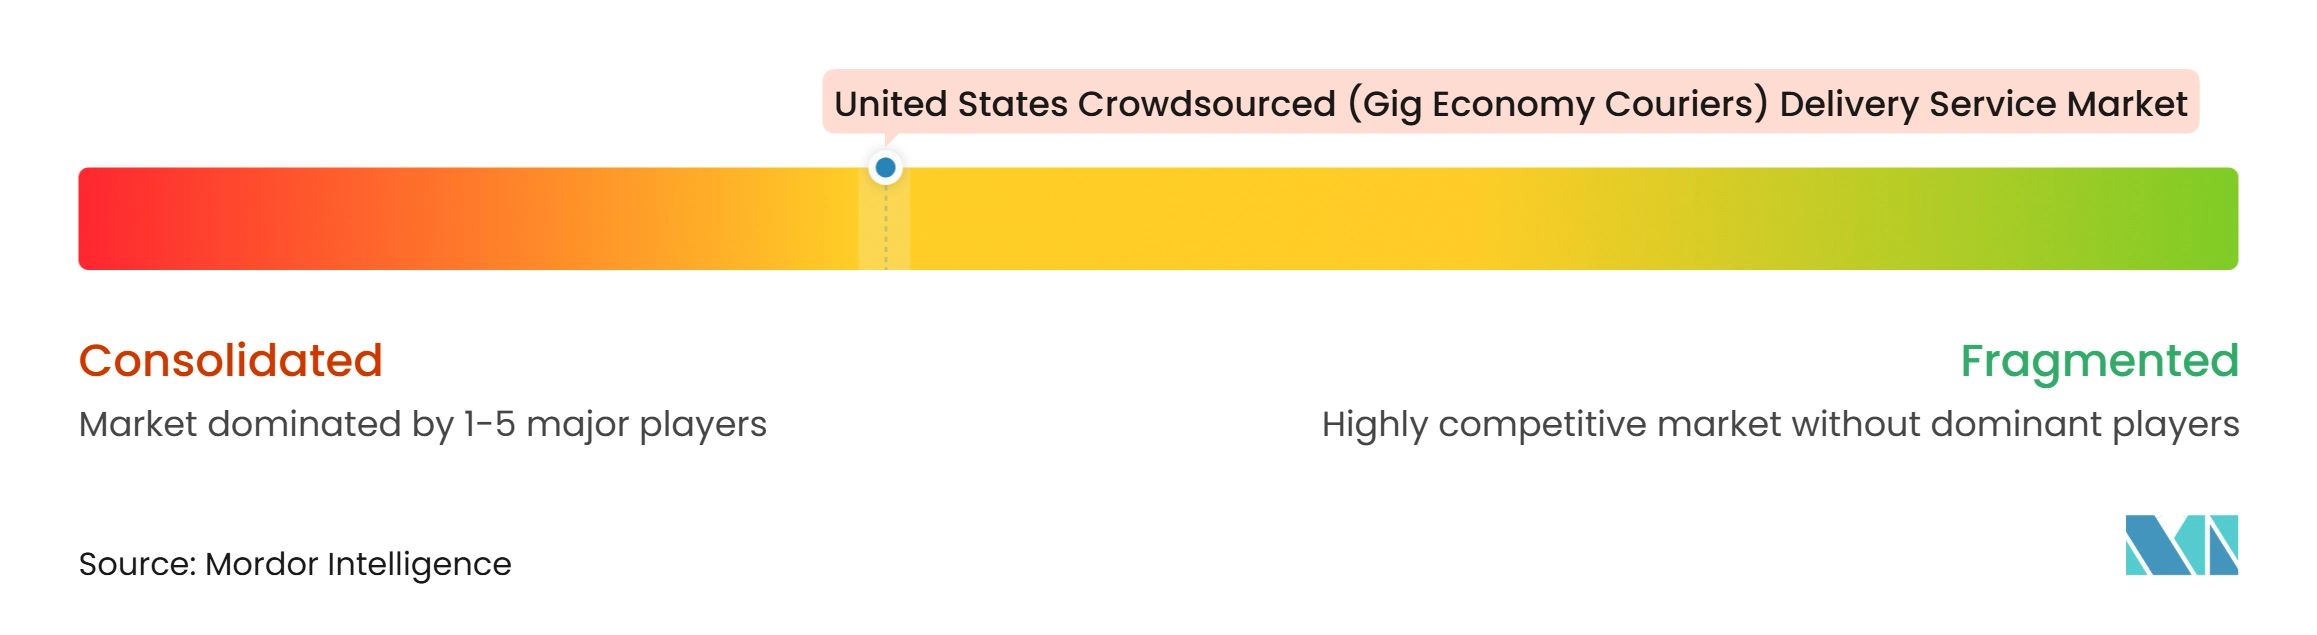
Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis est concentré au niveau supérieur, où DoorDash, Uber Eats, Uber Direct et Maplebear, qui opère sous le nom d'Instacart, occupent des positions de premier plan. Un groupe fragmenté de spécialistes verticaux sert des profils de demande que les plateformes larges gèrent moins efficacement. DoorDash a élargi son activité commerciale au-delà de la livraison vers la réservation de restaurants, la commande et la gestion des clients. La société a également poursuivi des opérations commerciales de drones et a introduit des robots de livraison autonomes Dot à Phoenix et Dallas au cours de 2026. Cette approche combine des coursiers humains, des robots et des drones pour différents types de commandes.
Instacart s'est associé à Gopuff en septembre 2026 pour ajouter une capacité de livraison en 15 minutes pour les épiceries et les produits ménagers. L'arrangement étend également la technologie Carrot Ads à la vitrine numérique de Gopuff. Curri cible les commandes d'approvisionnement en construction qui peuvent inclure des matériaux palettisés et des protocoles de chantier. Veho a élargi sa couverture de marché de 50 % entre 2025 et début 2026, atteignant 44 % des Américains. Son expansion reflète la concurrence pour le volume de livraison du commerce électronique qui peut s'éloigner des transporteurs traditionnels.
Le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis exige que les plateformes gèrent la documentation des travailleurs indépendants et les règles d'exploitation locales. Le bulletin du Département du travail donne aux entreprises un point de référence fédéral, tandis que les exigences des États peuvent encore différer. Les grandes plateformes peuvent répartir les coûts de conformité et de technologie sur davantage de commandes, tandis que les opérateurs plus petits se démarquent par un service spécialisé, une densité régionale ou des intégrations spécifiques aux clients. La livraison pharmaceutique du dernier kilomètre, l'approvisionnement industriel B2B et l'exécution multimodale restent des domaines de spécialisation, tandis que les détaillants ont également besoin d'une coordination entre les commandes de retrait, de livraison et d'expédition à domicile.
Leaders du secteur des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis
-
Amazon, Inc.
-
DoorDash, Inc.
-
Uber Technologies, Inc.
-
Grubhub Holdings Inc.
-
Instacart (including Maplebear, Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis Entreprises couvertes dans ce rapport
- DoorDash, Inc.
- Uber Technologies, Inc.
- Instacart (Including Maplebear Inc.)
- Grubhub Holdings Inc.
- Amazon, Inc.
- Walmart Inc.
- Target Corporation
- United Parcel Service of America, Inc. (UPS)
- Gopuff
- Taskrabbit Delivery (Dolly)
- Burq, Inc.
- Veho Technologies, Inc.
- Dispatch, Inc.
- Curri, Inc.
- GoShare, Inc.
- Dropoff, Inc.
- Jitsu (AxleHire, Inc.)
- UniUni Logistics, Inc.
- Favor Delivery, LLC
- Roadie, Inc.
Développements industriels récents dans Marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis
- Octobre 2026 : Shipt a ajouté 8 enseignes d'épicerie affiliées à Wakefern, dont ShopRite, Price Rite Marketplace et Fairway Market, couvrant plus de 350 magasins dans le New Jersey, New York, la Pennsylvanie, le Connecticut, le Maryland et le Massachusetts. Le partenariat a étendu la couverture crowdsourcée d'épicerie le jour même dans le Nord-Est.
- Septembre 2026 : Instacart et Gopuff ont conclu un accord permettant aux clients de la place de marché Instacart d'accéder au réseau de micro-exécution de Gopuff pour la livraison en 15 minutes d'épicerie et de produits ménagers. L'accord a également étendu la technologie Carrot Ads d'Instacart à la vitrine numérique de Gopuff.
- Septembre 2026 : DoorDash et Costco ont lancé un partenariat de livraison le jour même et programmée à l'échelle nationale aux États-Unis couvrant près de 630 entrepôts dans 47 États et Washington, DC.
- Septembre 2026 : Uber a élargi son partenariat Uber Eats avec Costco de 17 États à 47 États, intégrant près de 600 sites Costco aux États-Unis sur la plateforme pour la livraison à la demande et programmée.
Portée du rapport sur le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis
Aperçu de la segmentation
| Livraison à la demande et instantanée |
| Livraison le jour même |
| Livraison le lendemain et livraison express |
| Livraison programmée |
| Autres types de livraison |
| Entreprise à entreprise (B2B) |
| Entreprise à consommateur (B2C) |
| Consommateur à consommateur (C2C) |
| Courte distance et hyperlocal |
| Urbain et intra-urbain |
| Urbain étendu et péri-urbain |
| Coursiers indépendants de l'économie des petits boulots |
| Chauffeurs contractuels à temps partiel |
| Chauffeurs partenaires à temps plein |
| Application mobile |
| Plateforme web |
| Deux-roues |
| Quatre-roues |
| Camionnettes et véhicules utilitaires légers |
| Drones et véhicules autonomes |
| Autres types de véhicules |
| Commerce électronique et vente au détail en ligne |
| Commerce rapide (Q-Commerce) |
| Restauration et restaurants |
| Épicerie et vente au détail traditionnelle |
| Santé et produits pharmaceutiques |
| Services de coursiers professionnels, de documents et d'entreprises |
| Autres livraisons commerciales et spécialisées |
| Midwest |
| Nord-Est |
| Sud-Est |
| Sud-Ouest |
| Ouest |
| Par type de livraison | Livraison à la demande et instantanée |
| Livraison le jour même | |
| Livraison le lendemain et livraison express | |
| Livraison programmée | |
| Autres types de livraison | |
| Par modèle commercial | Entreprise à entreprise (B2B) |
| Entreprise à consommateur (B2C) | |
| Consommateur à consommateur (C2C) | |
| Par distance de livraison | Courte distance et hyperlocal |
| Urbain et intra-urbain | |
| Urbain étendu et péri-urbain | |
| Par modèle d'engagement des coursiers | Coursiers indépendants de l'économie des petits boulots |
| Chauffeurs contractuels à temps partiel | |
| Chauffeurs partenaires à temps plein | |
| Par type de plateforme | Application mobile |
| Plateforme web | |
| Par type de véhicule | Deux-roues |
| Quatre-roues | |
| Camionnettes et véhicules utilitaires légers | |
| Drones et véhicules autonomes | |
| Autres types de véhicules | |
| Par utilisateur final | Commerce électronique et vente au détail en ligne |
| Commerce rapide (Q-Commerce) | |
| Restauration et restaurants | |
| Épicerie et vente au détail traditionnelle | |
| Santé et produits pharmaceutiques | |
| Services de coursiers professionnels, de documents et d'entreprises | |
| Autres livraisons commerciales et spécialisées | |
| Par géographie | Midwest |
| Nord-Est | |
| Sud-Est | |
| Sud-Ouest | |
| Ouest |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis ?
Il s'établit à 30,99 milliards USD en 2026, monte à 34,19 milliards USD en 2027 et atteint 52,15 milliards USD d'ici 2032 avec un CAGR de 8,81 % (2027-2032). L'exécution du commerce électronique, les partenariats avec les détaillants et la disponibilité des coursiers soutiennent cette expansion.
Quel type de livraison est en tête du marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis ?
La livraison à la demande et instantanée est en tête avec 39,56 % de part en 2026. La livraison le jour même croît le plus rapidement avec un CAGR de 13,12 % jusqu'en 2032, car les détaillants placent davantage de commandes de commerce électronique sur les réseaux de livraison locaux.
Quel modèle commercial est le plus important pour la livraison crowdsourcée aux États-Unis ?
Le B2C est en tête avec 72,37 % de part en 2026 et croît également le plus rapidement avec un CAGR de 13,64 % jusqu'en 2032. Les commandes des ménages dans les domaines de l'alimentation, de l'épicerie et de la vente au détail sous-tendent sa position.
Quelle région des États-Unis a la plus grande présence de livraison crowdsourcée ?
Le Sud-Est est en tête avec 29,14 % de part en 2026. Le Sud-Ouest croît le plus rapidement avec un CAGR de 13,05 % jusqu'en 2032, soutenu par la migration vers les zones métropolitaines où la couverture de livraison se développe.
Quelle catégorie de véhicules croît le plus rapidement sur le marché des services de livraison crowdsourcés (coursiers de l'économie des petits boulots) aux États-Unis ?
Les drones et les véhicules autonomes enregistrent le CAGR projeté le plus élevé à 25,70 % jusqu'en 2032, tandis que les quatre-roues détiennent 76,40 % de part en 2026. Les voitures restent nécessaires pour les paniers plus importants et les itinéraires de livraison suburbains plus longs.
Quels facteurs limitent la croissance de la livraison crowdsourcée ?
L'inflation de la rémunération des coursiers et des coûts des véhicules, les règles de classification des travailleurs, les itinéraires à faible densité et l'exécution appartenant aux commerçants créent une pression opérationnelle. Ces facteurs peuvent affecter l'offre de coursiers, les coûts de conformité, la fiabilité de la livraison et les marges des plateformes.