
英国ターフ保護市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
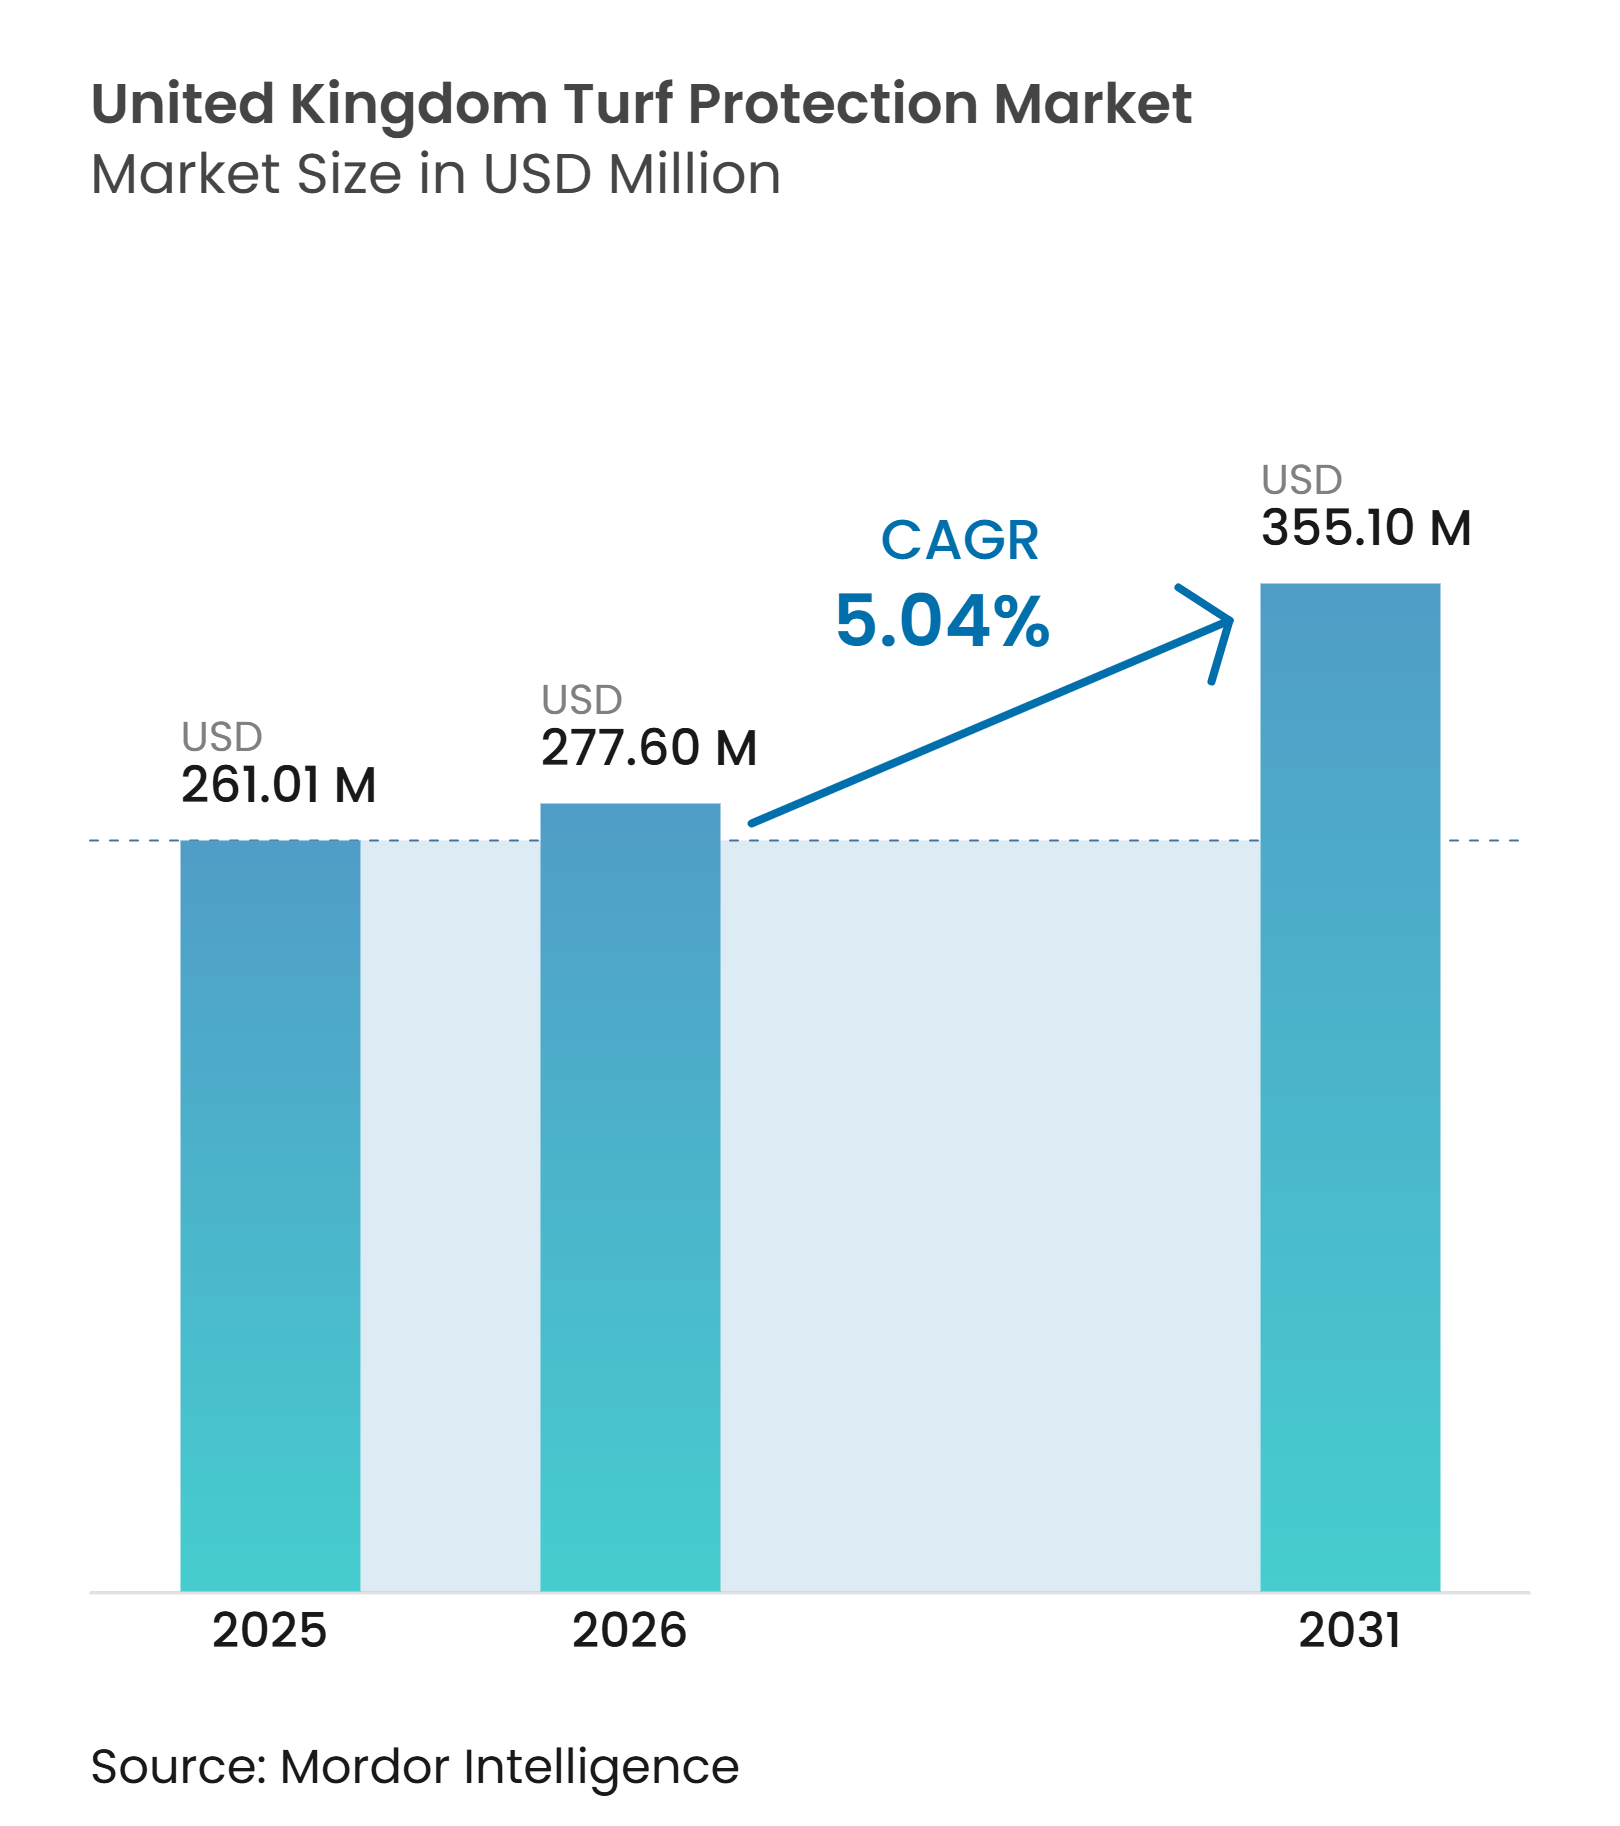
| 基準年の市場規模 (2025) | 261.01 百万米ドル |
| 市場規模 (2026) | 277.60 百万米ドル |
| 市場規模 (2031) | 355.10 百万米ドル |
| 成長率 (2026 - 2031) | 5.04 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ターフ保護市場分析
英国ターフ保護市場規模は2025年に261.01 ミリオン 米ドルと評価され、2026年の277.60 ミリオン 米ドルから2031年には355.10 ミリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは5.04%です。市場は、病害防除と表面品質の維持が継続的な優先事項となっている、集中管理されたゴルフ、スポーツ、造園、および住宅用ターフによって支えられています。2025年農薬国家行動計画は、2018年のベースラインと比較して2030年までに20の農薬負荷指標指標それぞれを10%削減することを求めており、プロのターフユーザーの購買決定に影響を与えています[1]。このフレームワークはモニタリング、慎重な製品選択、および生物的投入物への需要を生み出す一方で、一部の合成オプションを制限しています。したがって市場は、登録製品、フィールドサポート、および文書化された施用プログラムを組み合わせたサプライヤーに会を提供しています。承認有効成分の縮小リストはまた、抵抗性管理および総合的病害虫管理プログラムに適合する製品の価値を高めています。
主要レポートのポイント
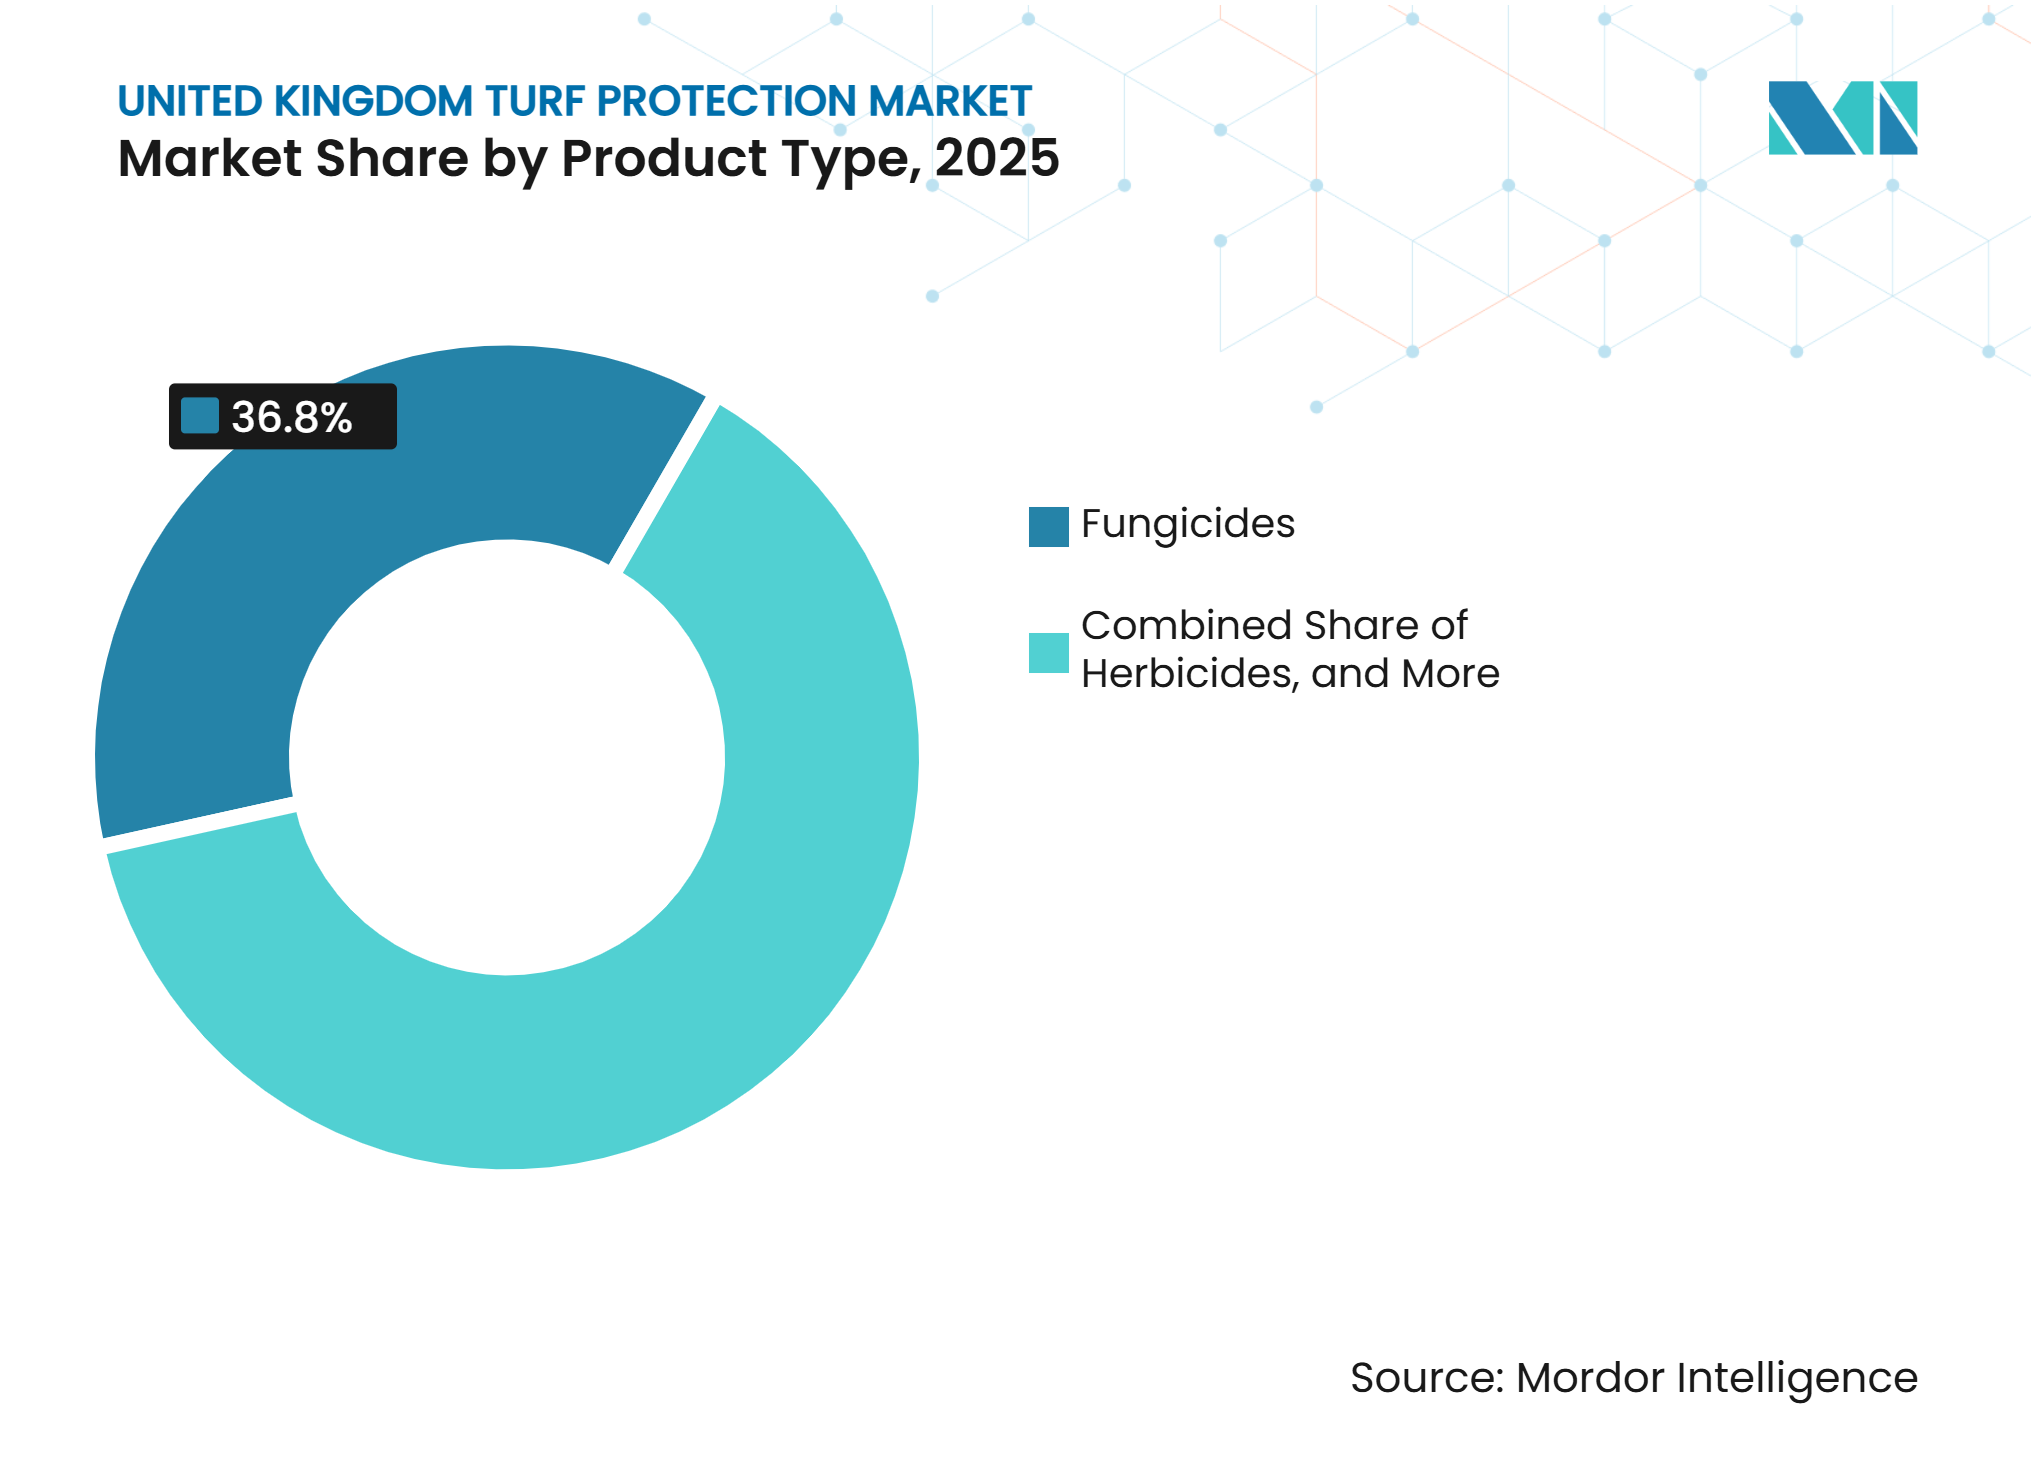
- 製品タイプ別では、殺菌剤が2025年の英国ターフ保護市場シェアの36.8%を占め、バイオスティミュラントおよびバイオ肥料は2026年から2031年にかけてCAGR 10.9%で成長すると予測されています。
- 用途別では、造園が2025年の英国ターフ保護市場規模の39%を占め、スポーツフィールドは2026年から2031年にかけてCAGR 7.2%で成長すると予測されています。
- エンドユーザー別では、住宅顧客が2025年の市場シェアの41%を占め、自治体および学校は2026年から2031年にかけてCAGR 7.0%で成長すると予測されています。
- 作用機序別では、化学製品が2025年の市場シェアの69%を占め、生物製品は2026年から2031年にかけてCAGR 11.8%で成長すると予測されています。
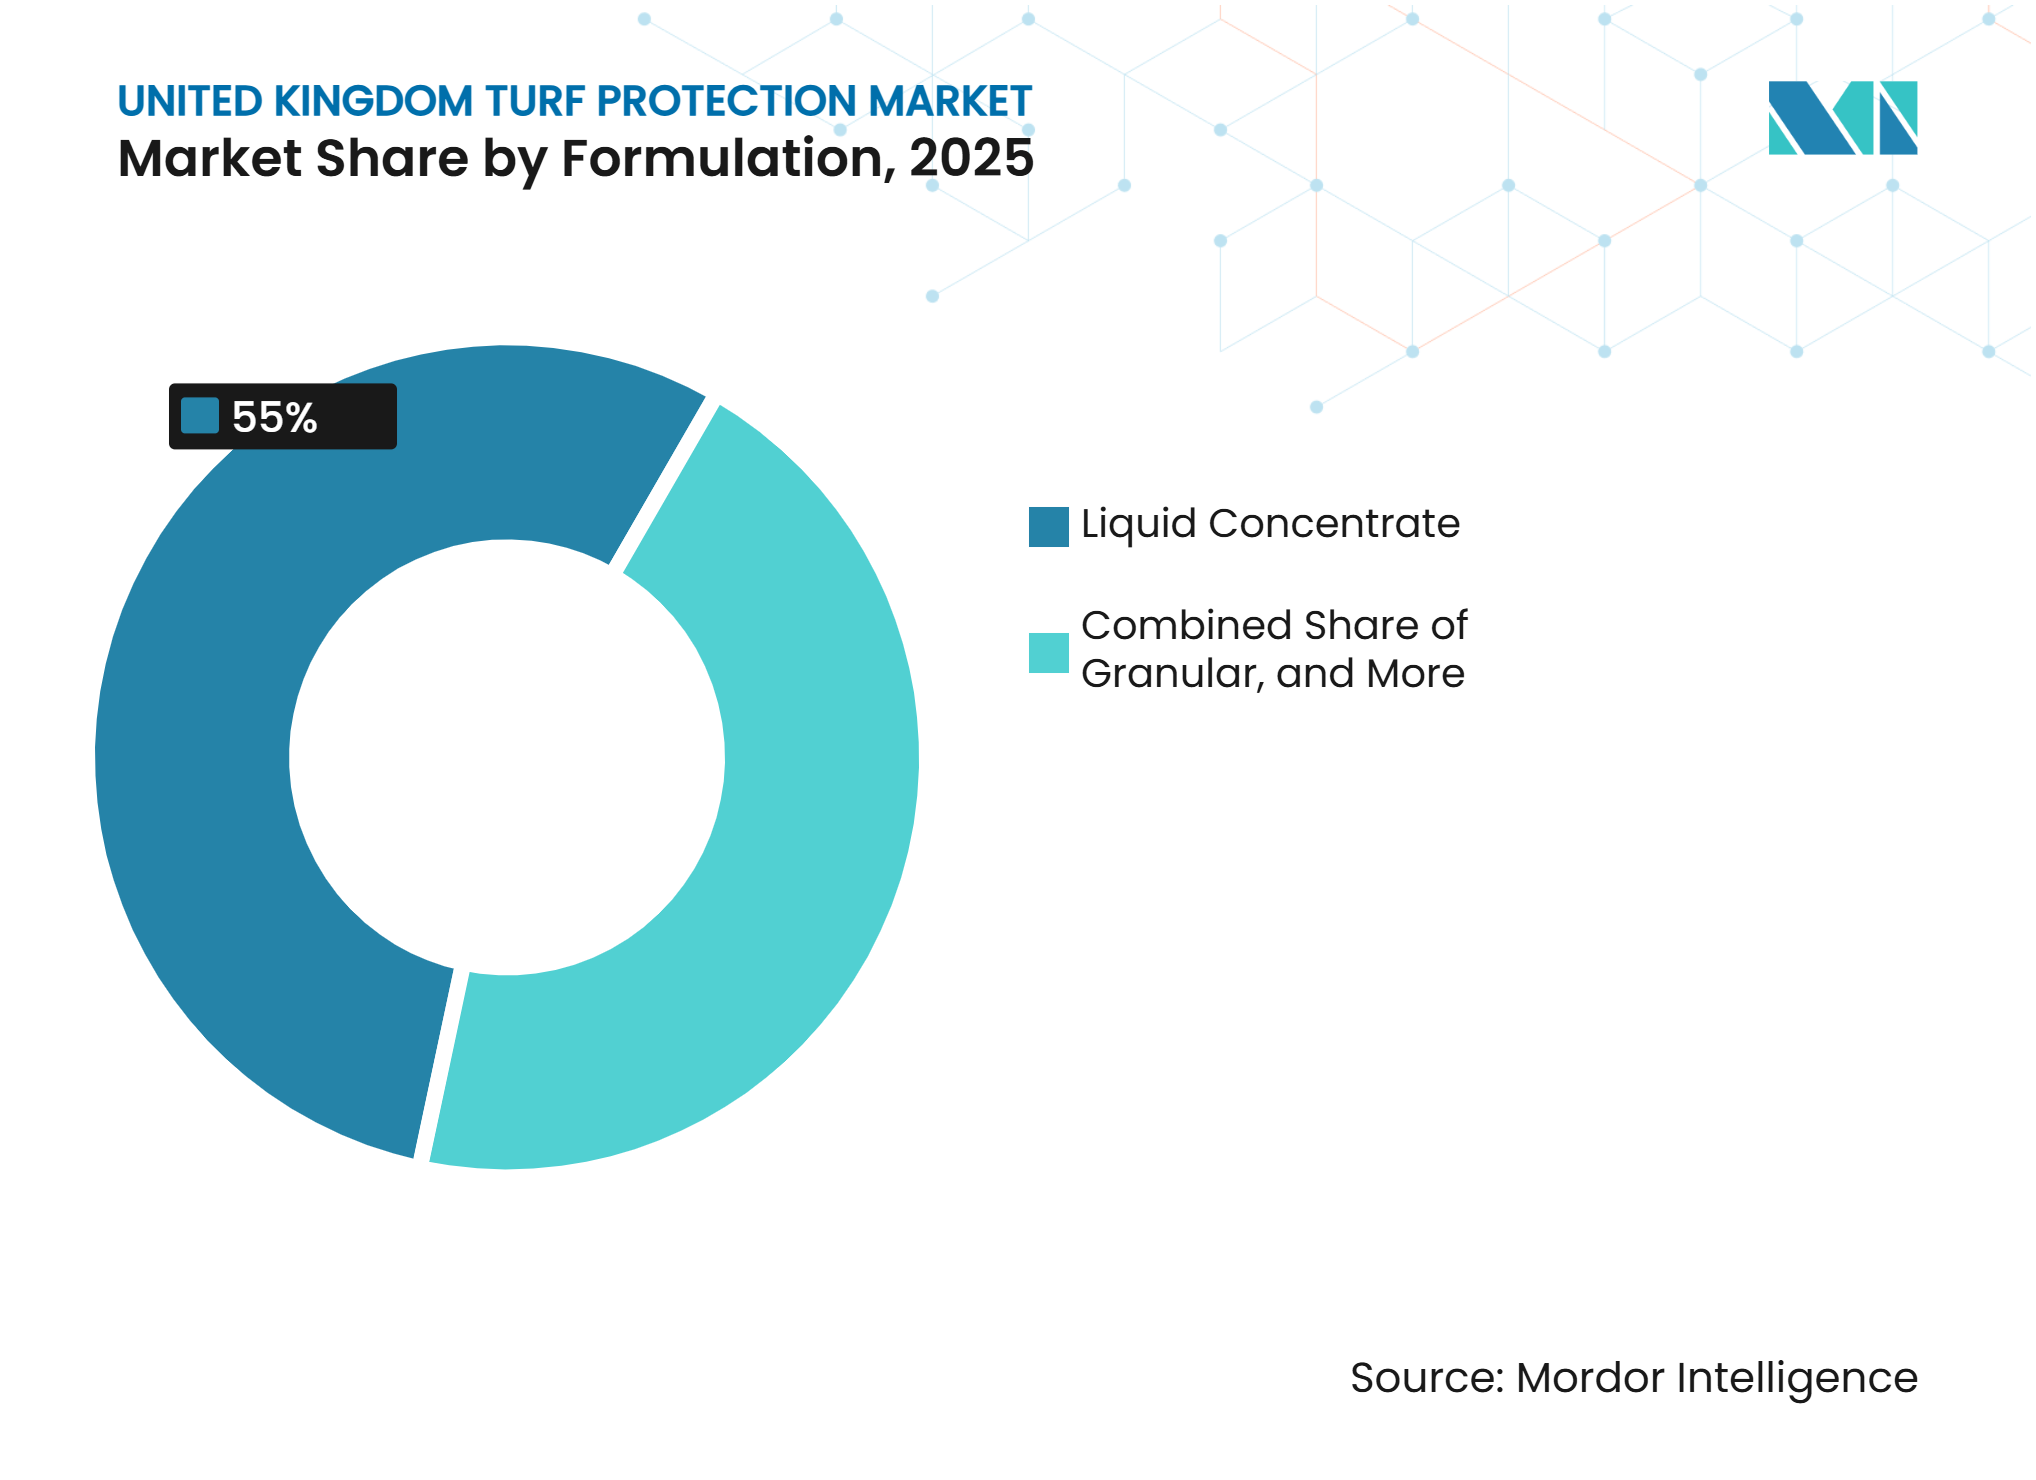
- 製剤別では、液体濃縮剤が2025年の市場シェアの55%を占め、水和剤は2026年から2031年にかけてCAGR 8.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 集中管理されたターフへの 病害および非生物的ストレス圧力の増大 | +1.2% | 英国が主要、欧州が高、 グローバルが中程度 | 短期(2年以内) |
| プレミアムゴルフおよび スポーツターフ管理プログラムの拡大 | +1% | 英国が主要、北米が高、 欧州が高 | 中期(2〜4年) |
| 総合的ターフ管理および 精密施用の主流採用 | +0.8% | 英国が主要、欧州が高、 アジア太平洋が中程度 | 中期(2〜4年) |
| 生物的ターフ保護および バイオスティミュラントプログラムの成長 | +1.1% | 英国が主要、欧州が高、 グローバルで成長中 | 中期(2〜4年) |
| 安全で、プレー可能で、 視覚的に一貫した表面に対する公衆およびプレイヤーの期待 | +0.6% | 英国が主要、北米が高、 欧州が中程度 | 長期(4年以上) |
| 節水型および耐性ターフシステムへの 英国アメニティセクターの投資 | +0.5% | 英国が主要、イングランドおよびスコットランドの 水ストレス地域での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
集中管理されたターフへの病害および非生物的ストレス圧力の増大
英国ターフ保護市場は、病原体活動を支える持続的な湿度と穏やかな夜間気温により、年間を通じた糸状菌病害圧力に直面しています。2025年秋、ミクロドキウムパッチの発生では、罹患地点での葉面湿潤期間が16時間を超え、病原体定着に引用される6時間の閾値を上回りました。これらの条件は予防的散布の有効性を低下させ、管理者は反応的処理を増やすことを余儀なくされました。BIGGAは2025年に、法規制および気候変動が病害リスクを高める一方で、コース管理者が利用できる化学的ツールを制限していると述べました。干ばつで弱った根、交通による土壌圧縮、および不均一な土壌水分もまた、糸状菌および害虫被害の条件を生み出しています。これらの圧力は、湿潤剤、土壌改良剤、バイオスティミュラント、および保護製品の購入を増加させています。
英国ターフ保護市場は、施設が単一製品による対応から、病害と植物ストレスを同時に対処する計画的プログラムへと移行する際に恩恵をけます。長期にわたる湿潤期間中に病害圧力が急速に発展する可能性があるため、製品選択はより重要になっています。繰り返す病害圧力は、高いパフォーマンス基準を維持する施設での支出を支え、制限された予算で運営する管理者にとって製品の信頼性と技術的アドバイスをより重要にします。病害予防とストレス回復の両方のプログラムを提供するサプライヤーは、このニーズに対応するのに有利な立場にあります。
プレミアムゴルフおよびスポーツターフ管理プログラムの拡大
グレートブリテンには2025年に3,001以上のゴルフコースがあり、世界のゴルフコース供給量の8%を占めています[2]。この既存基盤は、英国ターフ保護市場における殺菌剤、除草剤、生長調整剤、バイオスティミュラントへの安定した要を支えています。イングランドは2024年に1,020万ラウンド以上を記録し、クラブが一貫したプレー面を提供するよう圧力を維持しています[3]。プレーレベルの上昇は、病害、雑草、および摩耗管理の必要性を高めます。ゴルフクラブは、変化する天候と集中的な使用を通じて表面状態を維持しなければなりません。スポーツピッチも、サッカー、ラグビー、クリケット、陸上競技の組織から同様の要件に直面しています。
ゴルフクラブはプレー条件を維持するために灌漑および関連する表面管理の実践に投資しています。灌漑はプレー品質を支える一方で、正確な施用スケジュールと病害モニタリングをより関連性の高いものにします。英国ターフ保護市場は、灌漑支出に標的型予防プログラムへの投資が続く場合に恩恵を受けることができます。管理者はモニタリングデータを使用して、治癒的処置のみに頼るのではなく、施用のタイミングを決定することができます。これは、製品アクセスと実践的な農学サポートの両方を提供するサプライヤーに有利です。ゴルフ以外への投資もスタジアムやコミュニティスポーツ施設の需要を広げ、水管理を病害予防とより密接に結びつけます。
総合的ターフ管理および精密施用の主流採用
英国農薬国家行動計画2025は、総合的病害虫管理を国の持続可能な農薬戦略の中心に置いています。プロのユーザーは、適切な場合には合成投入物を使用する前に、物理的および生物的防除を優先することが期待されています。この計画はまた、アメニティ用途をより良いガイダンス、トレーニング、および実施が必要な分野として特定しています。英国ターフ保護市場は、定型的な製品購入からモニタリングに基づく処理決定へとシフトしています。これにより、ターフ管理者の役割は製品ユーザーから文書化されたプログラムの管理者へと変化し、製品が総合的ターフ管理計画にどのように適合するかを示すことができるサプライヤーに有利です。
公式管理規制(OCR)は、ゴルフクラブ、学校、評議会、およびスポーツ施設にリスクベースの検査構造を提供します。文書化された処理閾値と記録管理は、施設がコンプライアンスリスクを管理するのに役立ちます。精密施用は、表面パフォーマンスを維持しながら不必要な化学物質の使用を削減できます。デジタル病害予測と環境モニタリングは、より広範な製品購入の出発点として機能し、サプライヤーとプロのユーザーの間に継続的な関係を生み出すことができます。その結果、英国ターフ保護市場は、関連製品の適切な使用を支援するモニタリングツールにより高い価値を置いています。
生物的ターフ保護およびバイオスティミュラントプログラムの成長
グレートブリテンでは2025年に承認された有効成分が2016年比で14%減少し、化学的ローテーションの選択肢が狭まっています。この変化は、英国ターフ保護市場において生物的保護と植物健康製品のための空間を生み出しています。承認されたバイオ農薬有効成の数は1997年の2から2020年には44に増加しました。利用可能な承認基盤は依然として限られていますが、生物製品に対する段階的な規制能力を反映しています。生物的プログラムは、病害管理計画に異なる作用機序を追加し、農薬負荷指標要件に対応するユーザーを支援することができます。
EnvuのHarmonix Turf Defenseは、Bacillus amyloliquefaciens QST 713を使用した、管理されたアメニティターフ向けの英国初の登録バイオコントロール殺菌剤です。その承認は、生物的殺菌剤がこの用途で英国登録を取得できることを実証しました。生物製品が英国ターフ保護市場で一部の合成処理を置き換えるためには、冷涼で湿潤な条件下で一貫したパフォーマンスを発揮しなければなりません。英国固有の有効性証拠によって支持された製品は、ゴルフおよびスポーツターフ管理者の不確実性を低減できます。より温暖な生育地域からの結果は英国の条件に直接適用できない場合があるためです。これにより、地域での製品検証とフィールドサポートが生物製品の採用における重要な要素となります。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 効果的なアメニティ有効成分の 撤退と限られた入手可能性 | -1.7% | 英国が主要、欧州が高、 グローバルが中程度 | 短期(2年以内) |
| 自治体および小規模ゴルフ施設への 予算圧力 | -0.7% | 英国が主要、欧州が中程度、 グローバルが中程度 | 中期(2〜4年) |
| プロ用途のトレーニング、 登録、検査、および記録管理の負担 | -0.9% | 英国が主要、イングランド、スコットランド、 ウェールズ、北アイルランド全域 | 中期(2〜4年) |
| 繰り返すターフ病害および 害虫サイクルにおける抵抗性と有効性の低下 | -1.2% | 英国が主要、欧州が高、 グローバルで成長中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
効果的なアメニティ有効成分の撤退と限られた入手可能性
欧州連合で入手可能な製品は、保健安全局の個別承認なしにグレートブリテンで使用することはできません。これにより、メーカーが少量のアメニティ用途の承認を求めることを思いとどまらせる可能性があります。2011年植物保護製品規制は、英国での個別製品認を要求しています。登録コストとタイムラインにより、多国籍サプライヤーはより大規模な農業用途を優先する場合があります。この問題は、信頼できる選択肢が必要とされ、病害処理の窓が広がっているパッティンググリーンおよびスポーツピッチの病害管理において特に関連性が高いです。
農薬化学品登録簿および国家行動計画が承認および撤退条件を決定します。管理者および販売業者は、物質が承認を失う前に代替品を特定し検証する時間が限られている場合があります。その結果、英国ターフ保護市場では、承認された化学物質を配給する施設での処理頻度が低下する可能性があります。管理者はプログラムの有効性を維持するために高リスク期間のために製品を確保する場合があり、個々の処理の価値が高いままであっても量的成長を制限する可能性があります。承認された代替品と明確な移行サポートを持つサプライヤーは、これらの条件に対応するのに有利な立場にあります。
自治体および小規模ゴルフ施設への予算圧力
地方自治体の緑地予算は、予防プログラムおびモニタリングツールへの支出を制限しています。小規模ゴルフ施設もまた、社内農学の専門知識へのアクセスが限られており、製品推奨と施用ガイダンスについて販売業者に依存することが多いです。英国ターフ保護市場は、プレミアム施設と必須処理のみを購入する施設との間に明確な格差を示しています。プレミアムクラブとプロスポーツ施設はより広範なプログラムを採用する傾向がある一方、小規模施設は最低限の化学施用に集中しています。
この違いは、時間の経過とともに表面品質と病害管理に影響を与える可能性があります。予防的支出の削減は、病害条件が悪化した際に反応的処理の必要性を高め、より完全なサポートを提供しない場合でも低価格製品をより魅力的にする可能性があります。2026年7月の地面管理協会の勧告は、2025年の農薬検査の97%が是正措置を必要としたというHSEの調査結果に続くものでした。コンプライアンス要件は、小規模な地面管理チームにさらなる圧力をかける可能性があります。英国ターフ保護市場はプレミアム価値の機会を保持していますが、需要は顧客予算によって不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
殺菌剤が需要を支え、バイオスティミュラントおよびバイオ肥料が加速殺菌剤は2025年の英国ターフ保護市場シェアの36.8%を占め、最大の製品カテゴリーとなっています。その地位は、冷涼で湿潤な条件下でのダラースポット、ミクロドキウムパッチ、ピシウム、ブラウンパッチへの年間を通じた暴露を反映しています。ローテーションの選択肢が少ないため、残存する承認済み殺菌剤製品は慎重に計画された組み合わせプログラムで使用されます。これは、登録オプションの数が減少しても製品価値を支えます。BASF SEはBTME 2024でAgrovistaを主要な英国販売業者としてMaxtimaを発売しました。この製品にはメフェントリフルコナゾールが含まれており、BASF SEは発売時にこれを英国ターフセクターで15年ぶりの新しいアゾール有効成分と説明しました。GEO財団は、パークランドグリーンの抵抗性管理の中核部分として殺菌剤ローテーションを特定しています。したがって殺菌剤の使用は、目に見える病害発生だけでなく、管理された農学的践と結びついています。
除草剤は、管理された景観、スポーツ表面、および公共緑地が雑草防除を必要とするため、2番目に大きな製品タイプです。殺虫剤は、特に乾燥条件がターフの根を弱める場合に、レザージャケット幼虫とコガネムシ幼虫に対処します。植物生長調整剤は、フェアウェイ、芝農場、および商業景観全体の労働ニーズと表面品質の管理を支援します。バイオスティミュラントおよびバイオ肥料は、2026年から2031年にかけてCAGR 10.9%で最も速い製品タイプの成長率を示しています。この製品タイプの英国ターフ保護市場規模は、総合的病害虫管理要件と根の健康およびストレス耐性への需要によって支えられています。ICL Group Ltdは2026年にターフ用途向けの特許取得済みMTUバイオスティミュラント分子を組み込んだGreenmaster Liquid Advanceを発売しました。この発売は、確立された栄養サプライヤーが従来のプログラムとバイオスティミュラント使用を結びつけている方法を示しています。これらの製品は、既存の保護実践を単純に置き換えるのではなく、補完することができます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
造園が需要をリード、スポーツフィールドが成長を牽引スポーツフィールドは2026年から2031年にかけてCAGR 7.2%で最も高い用途成長率を示しています。サッカー、ラグビー、クリケット、陸上競技への参加は、よく管理された天然表面の必要性を高めます。施設所有者は、ピッチ状態がパフォーマンスや安全性に影響を与える場合に精査を受けます。一部のユース・サッカーリーグにおける人工ピッチへの制限は、天然ターフの維持管理により多くの注意を向けます。これにより、保護製品とバイオスティミュラントの処理面積が増加する可能性があります。ビングリーのスポーツターフ研究所は、プロのユーザー向けに病害研究と製品評価情報を引き続き公開しています。このような証拠は、施設管理者が取締役会や運営者への投入支出を説明するのに役立ちます。ピッチ基準がより構造化された維持管理決定と結びついている場合、英国ターフ保護市場は支持を得ます。
造園は2025年の英国ターフ保護市場の39%のシェアを占め、最大の用途として残っています。これには、定期的なターフケアを必要とする業者、評議会、公園、個人所有地、および住宅発業者が含まれます。これらのユーザーは除草剤、殺菌剤、バイオスティミュラントへのベースライン需要を支えています。ゴルフコースは重要な用途として残っており、イングランドは2024年に1,020万ラウンド以上を記録しました。芝農場は、造成と納品品質が重要な、より小規模で専門的な用途分野を形成しています。バイオスティミュラントによる造成支援と殺菌剤保護は、プレミアムスポーツ表面契約のために組み合わせることができます。国家行動計画は、スポーツピッチ、ゴルフコース、および公園を総合的病害虫管理の期待の対象となるアメニティ用途として特定しています。HSEの執行により、これらの用途全体で文書化されたコンプライアンスに準拠した製品使用が関連性を持ちます。
エンドユーザー別:
住宅顧客がシェアをリード、自治体および学校が成長をリード住宅顧客は2025年の英国ターフ保護市場シェアの41%を占めました。このセグメントは、芝生と庭の表面を維持する住宅所有者によって支えられています。消費者向けおよびセミプロ向け製品は、ガーデンセンターDIYストア、およびオンラインチャネルを通じてこれらのユーザーに届きます。世帯当たりの平均支出はプロのチャネルよりも低いです。しかし、広い顧客基盤は除草剤、芝肥料、および消費者向けバイオスティミュラントへの安定した需要を提供します。商業造園業者は2番目に大きなプロのエンドユーザーグループです。彼らはプロのユーザー要件の下で評議会、企業所有地、住宅開発業者、およびホスピタリティ施設にサービスを提供します。スポーツ施設所有者は、ゴルフクラブと陸上競技施設が複数のシーズンにわたって完全なプログラムを購入することが多いため、高価値ユーザーとして残っています。
自治体および学校は、2026年から2031年にかけてCAGR 7%で最も速く成長するエンドユーザーグループです。国家行動計画は、公有地管理者が安全で持続可能な農薬プログラムを正式化するよう促しています。イングランド、スコットランド、ウェールズ、および北アイルランドは、それぞれの実施取り決めを通じてこの計画を適用しています。公式管理規制により、HSE農薬執行官による予告あり・なしの検査が可能です。これにより、明確なラベル文書を持つプロ向けに製剤された製品を購入する理由が生まれます。地面管理協会の2026年7月の通知は、2025年の検査の97%で是正措置が行われたことを強調しました。地面管理チームがそのコンプライアンスリスクに対応するにつれて、正式な購入が増加する可能性があります。英国ターフ保護市場は、公共施設がターフケアの選択を文書化する必要性によって支えられています。
作用機序別:
生物的製品が成長をリード、化学的製品が優位を維持生物製品は2026年から2031年にかけてCAGR 11.8%で最も速く成長する作用機序セグメントです。合成有効成分の入手可能性の低下と総合的病害虫管理要件がこの方向性を支えています。化学製品は2025年の市場シェアの69%を占めました。プロの管理者は、パフォーマンスと農薬負荷指標要件を満たしながら、信頼できる病害防除を必要としています。統合ソリューションは、単一プログラム内で化学的および生物的処理を順序付けることができます。このアプローチにより、管理者は高リスクの病害期間中により多くの柔軟性を得ることができます。英国ターフ保護市場は、生物的使用がより速く成長しても化学製品に依存し続けています。
バイオ農薬有効成分の承認基盤は1997年の2から2020年には44に増加しました。その歴史は、成長しているが依然として限られた生物的拡大のプラットフォームを示しています。英国固有の登録を持つ生物製品は、無認可の代替品に対して実践的なコンプライアンス上の優位性を持っています。Harmonix Turf Defenseは、単一のバイオコントロール承認がプロのターフユーザー間の製品議論をどのように変えることができるかを示しました。早期登録は、より多くの施設が総合的病害虫管理計画を正式化するにつれて関連性を高めることができます。英国ターフ保護市場は、地域の条件で信頼できるフィールド結果を示す製品を必要としています。承認、技術サポート、およびフィールド証拠は採用の中心的要素であり続けます。統合プログラムはまた、管理者があらゆる状況で生物的製品と化学的製品を直接代替品として扱うことを避けるのに役立ちます。
製剤別:
液体濃縮剤が需要をリード、水和剤が成長を牽引液体濃縮剤は2025年の英国ターフ保護市場シェアの55%を占めました。プロのターフ管理者は、タンクミックスの柔軟性と正確な希釈のためにこの製剤を好みます。ゴルフコース、スポーツフィールド、およびアメニティ景観全体で使用されるブームおよびナップサック散布システムで機能します。HSEの機器検査基準は、較正された散布機器の重要性を強化しています。この既存の機器基盤は液体濃縮剤の需要を維持するのに役立ちます。粒剤製品は、広域施用が実用的な場所で引き続き有用です。これらは、緩効性肥料、バイオ肥料、および出芽前除草剤に使用されます。土壌への混和と段階的な栄養素放出は、選択されたアメニティ用途に適しています。
水和剤は2026年から2031年にかけてCAGR 8.4%で最も速く成長する製剤です。多くの微生物および生化学的有効成分は、貯蔵安定性とフィールド分散性のために水和剤製剤に適しています。英国ターフ保護市場は、管理者に正しい混合と施用についてトレーニングする販売業者から恩恵を受けることができます。のサポートは、生物的プログラムを専門製品としてではなく、病害管理の一部として位置付けることができます。水和剤バイオスティミュラントおよびバイオコントロール製品は、確立されたアメニティ流通チャネルに到達しています。これにより、生物専用の販売ネットワークへの依存が低下します。より広い流通は、主流のプロの管理者の採用障壁を下げることができます。製剤の取り扱いがフィールドパフォーマンスに影響を与える可能性があるため、技術的アドバイスは引き続き重要です。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
イングランドは英国ターフ保護市場内で最大の需要集中を示しており、2,423のゴルフコースと1,735England Golf加盟クラブによって支えられており、英国のゴルフコース総数の約73%を占めています。2024年にイングランドでは1,020万以上のワールドハンディキャップシステムスコアが提出され、そのうち570万が競技ラウンド、440万がジェネラルプレーラウンドでした。これらの数字は、ゴルフコースの高い利用率とターフ保護製品への繰り返す需要を反映しています。ヨークシャー、ランカシャー、サリーは特に強いゴルフ活動を示しており、それぞれ181、141、102の加盟クラブがあります。ゴルフ以外では、全国のスポーツピッチ、公園、公共緑地、およびその他のプロが管理するターフエリアによって需要が支えられています。
スコットランドは、約594のゴルフコースが約550万人の人口にサービスを提供しており、人口に対して強いターフ保護需要プロファイルを持っています。冷涼で湿潤な気候と長期にわたる葉面湿潤期間が組み合わさることで、ターフ病害圧力が高まり、殺菌剤およびその他の病害管理製品への需要が支えられています。また、国内の広大なリンクスおよびチャンピオンシップゴルフコスも一貫したターフ維持管理を必要とし、湿潤剤、バイオスティミュラント、および総合的ターフ管理ソリューションへの需要を支えています。
ウェールズと北アイルランドは、ゴルフコース、スポーツ施設、造園、および公共緑地によって支えられた、英国ターフ保護市場のより小規模だが確立されたセグメントを代表しています。ウェールズには約120〜181のゴルフコースがあり、北アイルランドには約80〜113のゴルフコースがあります。両市場の比較的湿潤な気候条件は、病害および雑草管理への繰り返す要件を支えています。北アイルランドはまた、アイルランド共和国との国境を越えた農学および流通ネットワークから恩恵を受けており、製品の入手可能性と購買パターンに影響を与えています。全体として、イングランドが最大の絶対需要を提供し、スコットランド、ウェールズ、北アイルランドはゴルフ活動、気候条件、およびプロのターフ管理によって支えられた追加需要を提供しています。
競合環境
市場集中度
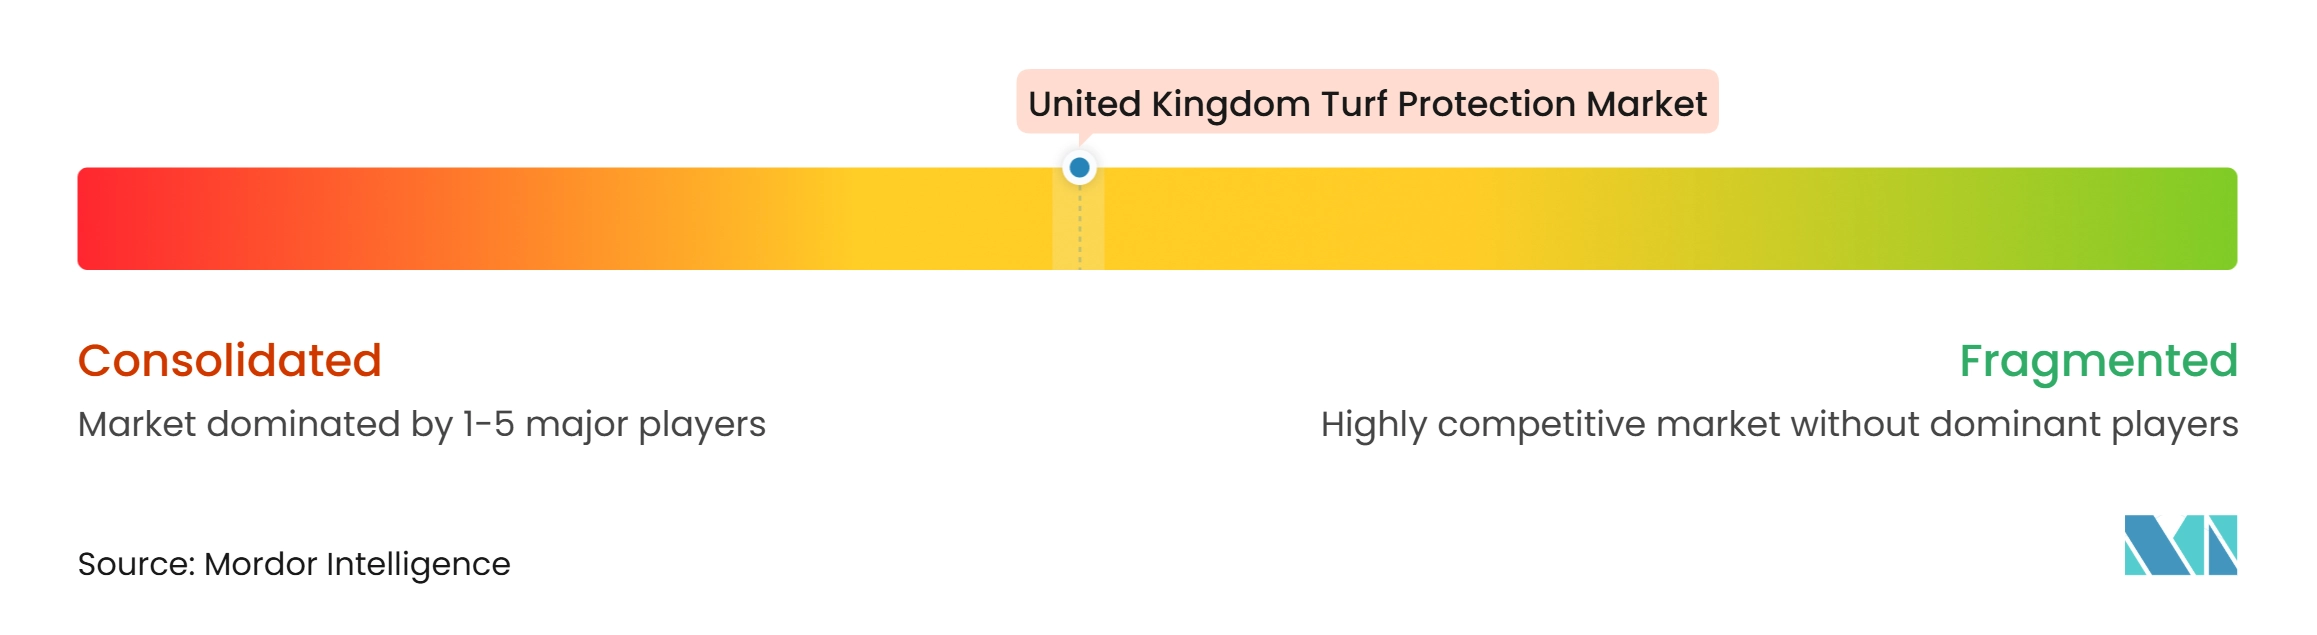
英国ターフ保護市場は中程度に集中しており、Syngenta Group、BASF SE、ICL Group Ltd、Nufarm Limited、Corteva Agriscience などの主要プレイヤーがプロのターフ管理用途全体で競合しています。彼らの戦略は、生物的ポートフォリオ、流通パートナーシップ、デジタル農学、および英国規制サポートに焦点を当てています。2026年に、ICL Group LtdとSyngenta Groupは、英国、アイルランド、およびいくつかの欧州諸国をカバーする多国間ターフパートナーシップを更新・延長しました。この取り決めは、Syngenta Groupの研究パイプラインとICL Group Ltdの技術および流通ネットワークを組み合わせ、プロのターフユーザーに統合された製品とサービスサポートへのアクセスを提供します。これはまた、完全な垂直統合なしにパートナーシップが市場リーチを拡大できる方法を示しています。
Envuは2024年7月にFMC Corporationのプロのターフ殺菌剤および殺虫剤ポートフォリオの買収を完了しました。この買収により、ゴルフ場管理者、スポーツ施設管理者、および商業芝生管理業者向けのEnvuの提供が拡大しました。これは、ポートフォリオ買収が大規模サプライヤーの研究支出に匹敵することなくスケールを拡大でる方法を示しました。Indigrow Ltd、Terralift UK Ltd、Certis Belchim B.V.、Barclay Chemical Manufacturing Ltdなどの専門サプライヤーは、地域の製剤と農学主導の販売を通じて競合しています。彼らのポートフォリオには、特定のプロのニーズに対応するバイオスティミュラント、湿潤剤、および土壌健康製品が含まれることが多いです。Syngenta GroupのAtexzoブランドのPLINAZOLIN化学物質とEnvuのHarmonix Turf Defenseは、差別化された製品ポジションを提供しています。プロのユーザーが承認されたオプションを必要とする場合、登録状況は価格と同様に重要です。英国ターフ保護市場は、製品の幅と地域の技術的関連性の両方を維持できるサプライヤーを好みます。
手頃な価格の病害予測ツール、冷涼季節向け生物的殺菌剤、およびバンドルされたコンプライアンスサポートは、競争の重要な分野として残っています。センサーネットワーク、散布決定ソフトウェア、および環境モニタリングは、時間の経過とともにサプライヤーとの関係を強化することができます。GEO財団の持続可能なゴルフフレームワークは、持続可能なターフ管理を追求するクラブにサービスを提供するサプライヤーにとって実践的な参照点として機能します。NAP 2025、公式管理規制、およびリスクベースの検査は、調達チームが明確な文書を持つ登録製品を求めるよう促しています。英国固有の承認サポートを提供できないサプライヤーは、価格のみで競合する場合に不利な立場に置かれます。英国ターフ保護市場は競争力を維持しており、主要企業が広範なポートフォリオを維持する一方で、専門サプライヤーがより焦点を絞ったニーズに対応しています。
英国ターフ保護産業のリーダー
-
Syngenta Group
-
BASF SE
-
ICL Group Ltd
-
Nufarm Limited
-
Corteva Agriscience
- 注:主要企業の掲載順は順位を示すものではありません。
英国ターフ保護市場 このレポートでカバーされる企業
- Syngenta Group
- BASF SE
- UPL Limited
- Corteva Agriscience
- ICL Group Ltd
- Nufarm Limited
- Certis Belchim B.V.
- Envu (Cinven)
- Indigrow Ltd
- Headland Amenity Limited (Origin Amenity Solutions)
- DLF Seeds A/S
- Barenbrug UK Limited
- Barclay Chemicals Manufacturing Ltd
- Agrovista UK Limited
- Terralift UK Ltd
最近の産業開発事情 英国ターフ保護市場
- 2026年3月:ICL Group LtdとSyngenta Groupは、英国、アイルランド、イタリア、ドイツ、オーストリア、スペインをカバーする多国間戦略的ターフパートナーシップを更新・延長しました。このパートナーシップは、Syngenta Groupのターフ製品開発能力とICL Group Ltdの技術および流通ネットワークを組み合わせ、パフォーマンス、持続可能性、およびイノベーションに焦点を当てて、対象市場全体でのSyngenta Group新製品の導入を支援します。
- 2026年1月:ICL Group Ltdは、プロのターフ用途向けに導入された特許取得済みバオスティミュラント分子MTUを組み込んだプロ向け液体肥料シリーズGreenmaster Liquid Advanceを発売しました。このシリーズは、ストレス条件下での栄養素吸収とターフパフォーマンスをサポートするよう設計されており、プロのターフ管理向けのICL Group Ltdの液体栄養およびバイオスティミュラントポートフォリオを拡大しています。
- 2025年5月:Envuは、フェアリーリング、サマーパッチ、ブラウンリングパッチ、テイクオールパッチ、リーフスポット、炭疽病、雪腐病を含む芝草病害の予防管理のために、フルオキサストロビンとフルトリアフォールを組み合わせたデュアルモード製品Tarvecta殺菌剤を発売しました。この発売により、ゴルフコース、陸上競技フィールド、芝農場、および商業芝生全体でのEnvuのプロのターフ殺菌剤ポートフォリオが拡大しました。
英国ターフ保護市場レポートの範囲
ターフ保護市場は、住宅、商業、およびスポーツ表面の天然芝草における害虫、病害、およびストレス被害を予防、防除、および軽減するために使用される製品およびソリューションとして定義され、市場価値は米ドルでの販売時点で測定されます。
英国ターフ保護市場は、製品タイプ別(殺菌剤、除草剤、殺虫剤、植物生長調整剤、バイオスティミュラントおよびバイオ肥料)、用途別(造園、ゴルフコース、スポーツフィールド、芝農場)、エンドユーザー別(住宅顧客、商業造園業者、スポーツ施設所有者、自治体および学校)、作用機序別(化学的、生物的、統合ソリューション)、製剤別(粒剤、液体濃縮剤、水和剤)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 植物生長調整剤 |
| バイオスティミュラントおよびバイオ肥料 |
| 造園 |
| ゴルフコース |
| スポーツフィールド |
| 芝農場 |
| 住宅顧客 |
| 商業造園業者 |
| スポーツ施設所有者 |
| 自治体および学校 |
| 化学的 |
| 生物的 |
| 統合ソリューション |
| 粒剤 |
| 液体濃縮剤 |
| 水和剤 |
| 製品タイプ別 | 殺菌剤 |
| 除草剤 | |
| 殺虫剤 | |
| 植物生長調整剤 | |
| バイオスティミュラントおよびバイオ肥料 | |
| 用途別 | 造園 |
| ゴルフコース | |
| スポーツフィールド | |
| 芝農場 | |
| エンユーザー別 | 住宅顧客 |
| 商業造園業者 | |
| スポーツ施設所有者 | |
| 自治体および学校 | |
| 作用機序別 | 化学的 |
| 生物的 | |
| 統合ソリューション | |
| 製剤別 | 粒剤 |
| 液体濃縮剤 | |
| 水和剤 |
レポートで回答される主要な質問
2031年までの英国ターフ保護市場の予測値は?
英国ターフ保護市場は2031年までに355.10 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.04%で成長します。
英国で最大のシェアを持つ製品カテゴリーはどれですか?
殺菌剤は2025年に36.8%のシェアで製品需要占め、管理されたターフへの持続的な病害圧力によって支えられています。
なぜ生物製品はターフ管理者にとってより関連性が高まっているのですか?
承認された有効成分の減少と総合的病害虫管理要件が、承認された生物的オプションへの関心を高めています。
2031年まで最も速く成長すると予測されるエンドユーザーはどれですか?
自治体および学校は、公共地面管理チームがコンプライアンスに準拠したターフプログラムを正式化するにつれて、CAGR 7%で成長すると予測されています。