
Marktgröße und Marktanteil des Turf-Schutzes im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
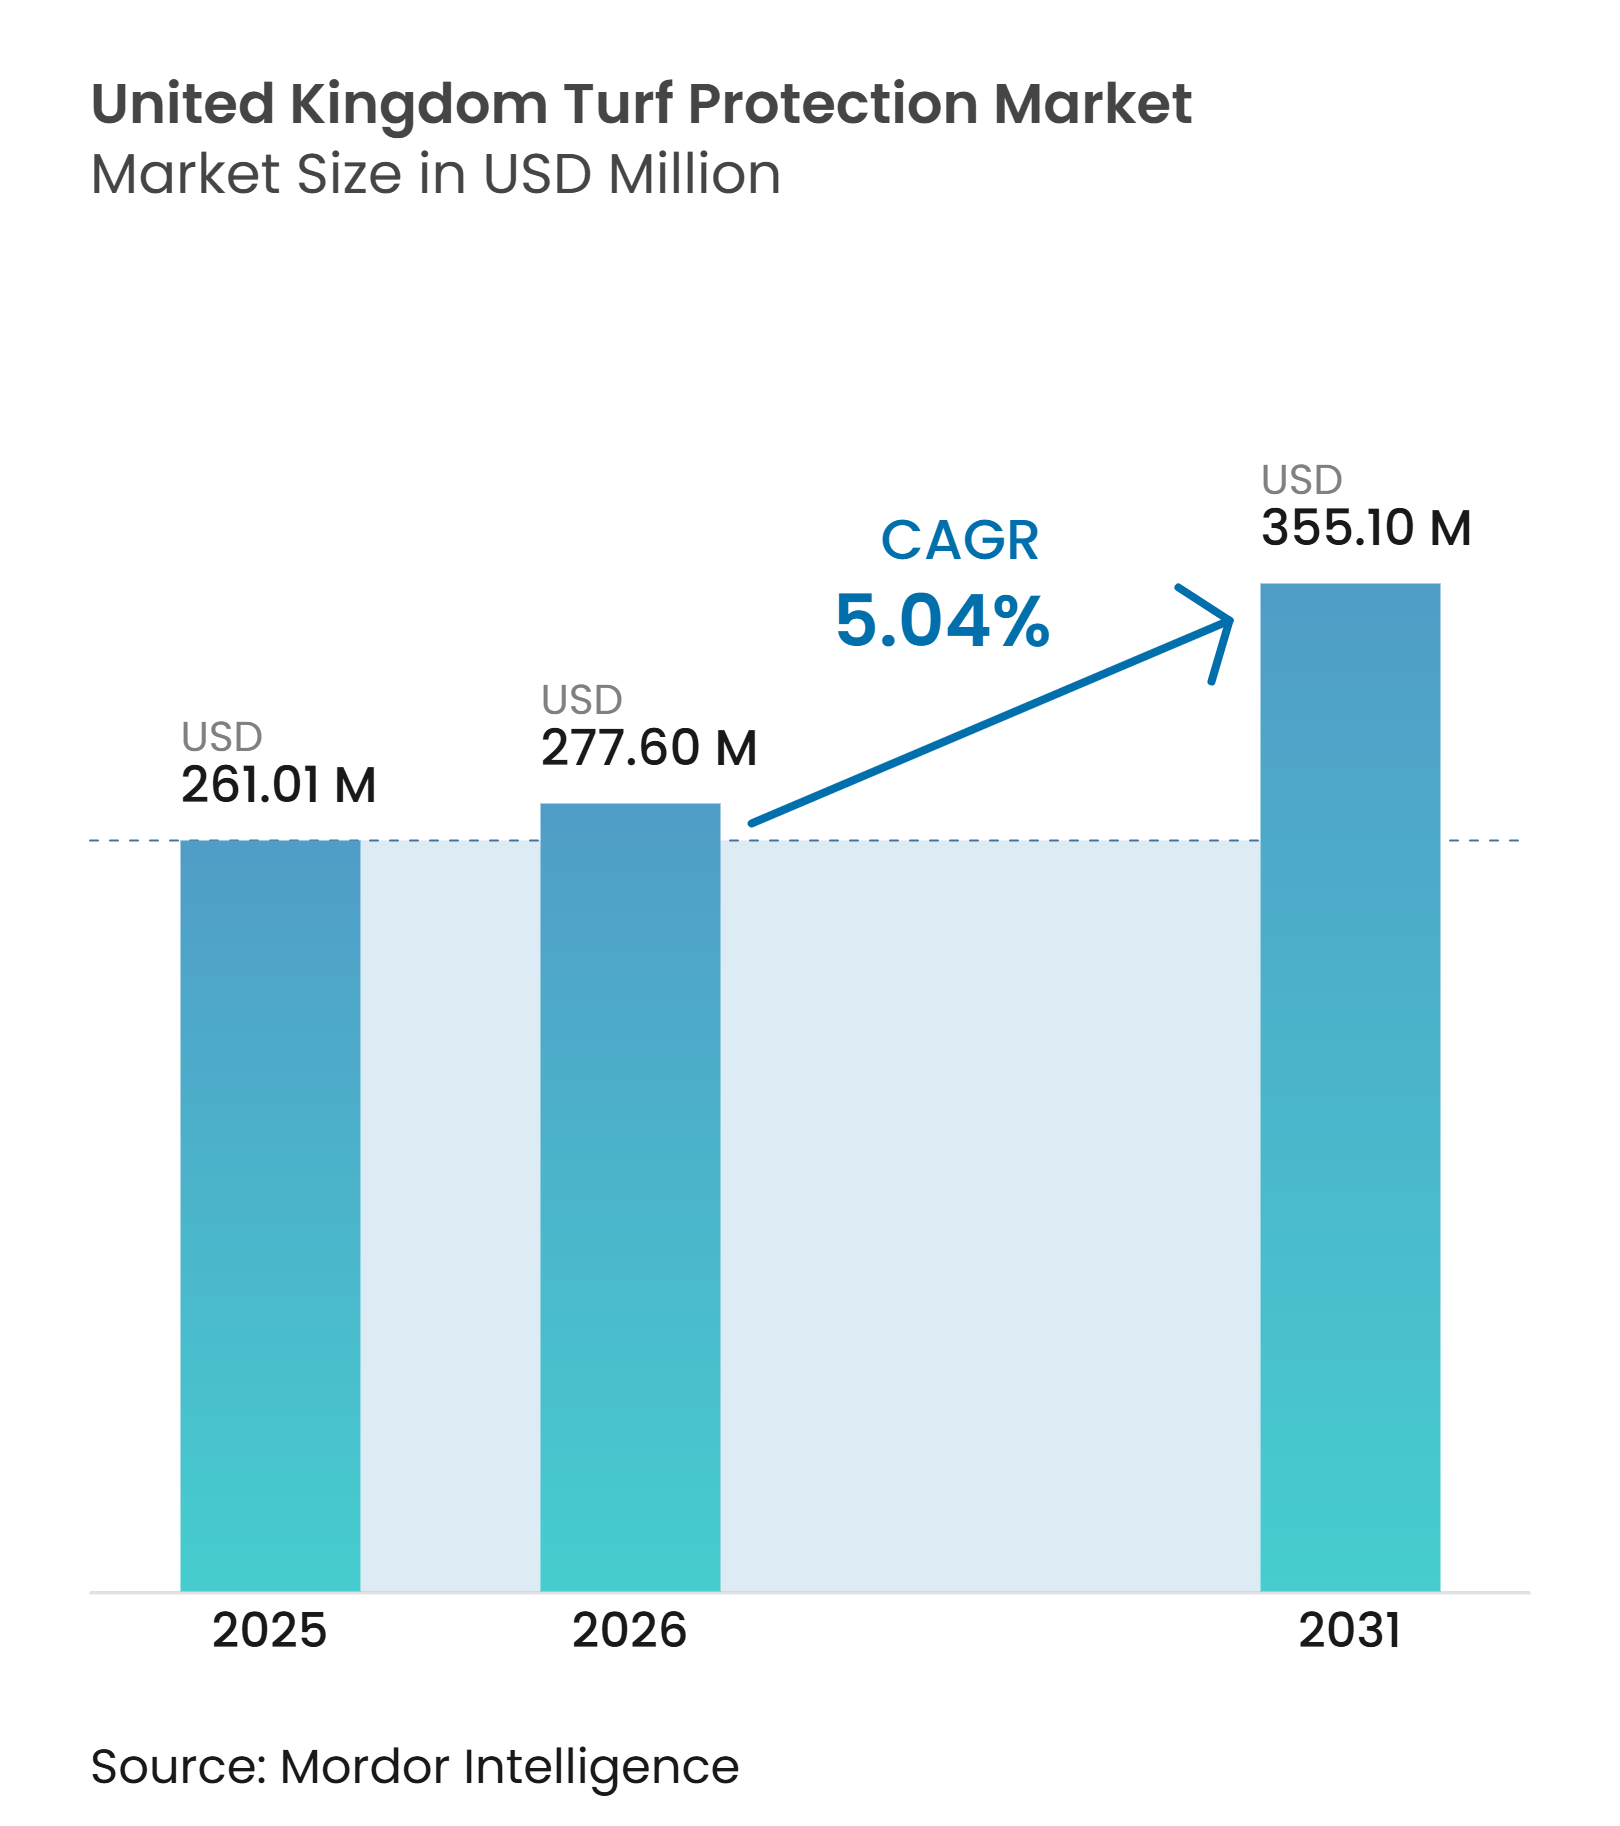
| Marktgröße im Basisjahr (2025) | 261.01 Millionen US-Dollar |
| Marktgröße (2026) | 277.60 Millionen US-Dollar |
| Marktgröße (2031) | 355.10 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.04 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Turf-Schutzes im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße des Turf-Schutzes im Vereinigten Königreich wurde im Jahr 2025 auf 261,01 Millionen USD geschätzt und soll von 277,60 Millionen USD im Jahr 2026 auf 355,10 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,04 % während des Prognosezeitraums (2026–2031). Der Markt wird durch intensiv bewirtschaftete Golf-, Sport-, Landschafts- und Wohnrasenflächen gestützt, bei denen Krankheitsprävention und Oberflächenqualität dauerhaft im Vordergrund stehen. Der Nationale Aktionsplan für Pestizide 2025 schreibt eine Reduzierung von 10 % bei jedem der 20 Pestizidbelastungsindikatoren bis 2030 gegenüber dem Basiswert von 2018 vor, was die Kaufentscheidungen professioneller Turf-Nutzer beeinflusst[1]. Dieser Rahmen schafft Nachfrage nach Überwachung, sorgfältiger Produktauswahl und biologischen Inputs, schränkt jedoch auch einige synthetische Optionen ein. Der Markt bietet daher Chancen für Anbieter, die zugelassene Produkte, Feldunterstützung und dokumentierte Anwendungsprogramme kombinieren. Die schrumpfende Liste zugelassener Wirkstoffe erhöht zudem den Wert von Produkten, die in Resistenzmanagement- und Integrierte-Schädlingsbekämpfungs-Programme passen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen Fungizide im Jahr 2025 auf 36,8 % des Marktanteils des Turf-Schutzes im Vereinigten Königreich, während Biostimulanzien und Biodünger von 2026 bis 2031 mit einer CAGR von 10,9 % wachsen sollen.
- Nach Anwendung entfiel die Landschaftspflege im Jahr 2025 auf 39 % der Marktgröße des Turf-Schutzes im Vereinigten Königreich, während Sportfelder von 2026 bis 2031 mit einer CAGR von 7,2 % wachsen sollen.
- Nach Endnutzer entfielen Privatkunden im Jahr 2025 auf 41 % des Marktanteils, während Kommunen und Schulen von 2026 bis 2031 mit einer CAGR von 7,0 % wachsen sollen.
- Nach Wirkmechanismus entfielen chemische Produkte im Jahr 2025 auf 69 % des Marktanteils, während biologische Produkte von 2026 bis 2031 mit einer CAGR von 11,8 % wachsen sollen.
- Nach Formulierung entfielen Flüssigkonzentrate im Jahr 2025 auf 55 % des Marktanteils, während benetzbare Pulver von 2026 bis 2031 mit einer CAGR von 8,4 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Krankheits- und abiotischer Stressdruck auf intensiv bewirtschafteten Turf | +1.2% | Vereinigtes Königreich primär, Europa hoch, global moderat | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Premium-Golf- und Sportrasenpflegeprogrammen | +1% | Vereinigtes Königreich primär, Nordamerika hoch, Europa hoch | Mittelfristig (2–4 Jahre) |
| Breite Einführung von integriertem Turf-Management und Präzisionsausbringung | +0.8% | Vereinigtes Königreich primär, Europa hoch, Asien-Pazifik moderat | Mittelfristig (2–4 Jahre) |
| Wachstum biologischer Turf-Schutz- und Biostimulanzien-Programme | +1.1% | Vereinigtes Königreich primär, Europa hoch, global wachsend | Mittelfristig (2–4 Jahre) |
| Erwartungen der Öffentlichkeit und der Spieler an sichere, bespielbare und optisch einheitliche Oberflächen | +0.6% | Vereinigtes Königreich primär, Nordamerika hoch, Europa moderat | Langfristig (≥ 4 Jahre) |
| Investitionen des britischen Freizeitbereichs in wassereffizienten und widerstandsfähigen Turf | +0.5% | Vereinigtes Königreich primär, mit früher Einführung in wasserarmen Gebieten Englands und Schottlands | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Krankheits- und abiotischer Stressdruck auf intensiv bewirtschafteten Turf
Der Markt für Turf-Schutz im Vereinigten Königreich ist ganzjährig einem Pilzkrankheitsdruck ausgesetzt, bedingt durch anhaltende Luftfeuchtigkeit und milde Nachttemperaturen, die die Pathogenaktivität begünstigen. Im Herbst 2025 überstiegen Microdochium-Flecken-Ereignisse Blattnässeperioden von mehr als 16 Stunden an betroffenen Standorten und übertrafen damit den für die Pathogenetablierung genannten Sechs-Stunden-Schwellenwert. Diese Bedingungen verringerten die Wirksamkeit vorbeugender Spritzungen und zwangen die Verantwortlichen, reaktive Behandlungen zu intensivieren. BIGGA erklärte 2025, dass gesetzliche und klimatische Veränderungen das Krankheitsrisiko erhöhten, während die den Platzverantwortlichen zur Verfügung stehenden chemischen Mittel eingeschränkt würden. Durch Trockenheit geschwächte Wurzeln, Verkehrsverdichtung und ungleichmäßige Bodenfeuchte schaffen ebenfalls Bedingungen für Pilz- und Insektenschäden. Diese Belastungen steigern den Kauf von Benetzungsmitteln, Bodenverbesserungsmitteln und Biostimulanzien sowie von Schutzprodukten.
Der Markt für Turf-Schutz im Vereinigten Königreich profitiert, wenn Einrichtungen von Einzelproduktreaktionen zu geplanten Programmen übergehen, die Krankheiten und Pflanzenstress gemeinsam adressieren. Die Produktauswahl wird wichtiger, da sich Krankheitsdruck während anhaltender Nassperioden schnell entwickeln kann. Wiederkehrender Krankheitsdruck stützt die Ausgaben bei Einrichtungen, die hohe Leistungsstandards aufrechterhalten, und macht Produktzuverlässigkeit und technische Beratung für Manager mit eingeschränkten Budgets wichtiger. Anbieter, die Programme sowohl zur Krankheitsprävention als auch zur Stresserholung anbieten, sind gut positioniert, um diesen Bedarf zu decken.
Ausbau von Premium-Golf- und Sportrasenpflegeprogrammen
Großbritannien verfügte 2025 über mehr als 3.001 Golfplätze, was 8 % des weltweiten Golfplatzangebots entspricht[2]. Diese installierte Basis stützt eine stetige Nachfrage nach Fungiziden, Herbiziden, Wachstumsregulatoren und Biostimulanzien im Markt für Turf-Schutz im Vereinigten Königreich. England verzeichnete 2024 mehr als 10,2 Millionen Golfrunden und hält damit den Druck auf Clubs aufrecht, gleichbleibende Spieloberflächen bereitzustellen[3]. Höhere Spielfrequenzen erhöhen den Bedarf an Krankheits-, Unkraut- und Verschleißmanagement. Golfclubs müssen die Oberflächenbedingungen bei wechselndem Wetter und intensiver Nutzung aufrechterhalten. Sportplätze stehen vor ähnlichen Anforderungen seitens Fußball-, Rugby-, Cricket- und Leichtathletikorganisationen.
Golfclubs investieren in Bewässerung und damit verbundene Oberflächenmanagementpraktiken, um die Spielbedingungen aufrechtzuerhalten. Während Bewässerung die Spielqualität unterstützt, macht sie auch genaue Ausbringungspläne und Krankheitsüberwachung relevanter. Der Markt für Turf-Schutz im Vereinigten Königreich kann profitieren, wenn auf Bewässerungsinvestitionen Investitionen in gezielte Präventionsprogramme folgen. Manager können Überwachungsdaten nutzen, um Ausbringungen zeitlich zu planen, anstatt sich nur auf kurative Maßnahmen zu verlassen. Dies begünstigt Anbieter, die sowohl Produktzugang als auch praktische Agronomieunterstützung bieten. Investitionen über den Golfsport hinaus verbreitern auch die Nachfrage bei Stadien und kommunalen Sportanlagen und verknüpfen Wassermanagement enger mit der Krankheitsprävention.
Breite Einführung von integriertem Turf-Management und Präzisionsausbringung
Der Nationale Aktionsplan für Pestizide im Vereinigten Königreich 2025 stellt das Integrierte Schädlingsmanagement in den Mittelpunkt der nachhaltigen Pestizidstrategie des Landes. Von professionellen Nutzern wird erwartet, dass sie physikalischen und biologischen Maßnahmen Vorrang einräumen, bevor sie synthetische Inputs einsetzen, sofern geeignete Alternativen vorhanden sind. Der Plan identifiziert auch den Freizeitbereich als einen Bereich, der bessere Leitlinien, Schulungen und Umsetzung erfordert. Der Markt für Turf-Schutz im Vereinigten Königreich verlagert sich von routinemäßigen Produktkäufen hin zu überwachungsgestützten Behandlungsentscheidungen. Dies verändert die Rolle der Turf-Manager von Produktnutzern zu Verwaltern dokumentierter Programme und begünstigt Anbieter, die nachweisen können, wie ihre Produkte in einen integrierten Turf-Managementplan passen.
Die Verordnung über amtliche Kontrollen (OCR) bietet eine risikobasierte Inspektionsstruktur für Golfclubs, Schulen, Kommunen und Sportanlagen. Dokumentierte Behandlungsschwellenwerte und Aufzeichnungspflichten können Einrichtungen helfen, Compliance-Risiken zu managen. Präzisionsausbringung kann unnötigen Chemikalieneinsatz reduzieren und gleichzeitig die Oberflächenleistung erhalten. Digitale Krankheitsprognosen und Umweltüberwachung können als Ausgangspunkt für umfassendere Produktkäufe dienen und wiederkehrende Beziehungen zwischen Anbietern und professionellen Nutzern schaffen. Infolgedessen legt der Markt für Turf-Schutz im Vereinigten Königreich größeren Wert auf Überwachungstools, die den sachgerechten Einsatz von Begleitprodukten unterstützen.
Wachstum biologischer Turf-Schutz- und Biostimulanzien-Programme
Großbritannien hatte 2025 14 % weniger zugelassene Wirkstoffe als 2016, was die chemischen Rotationsoptionen einschränkt. Diese Veränderung schafft Raum im Markt für Turf-Schutz im Vereinigten Königreich für biologischen Schutz und Pflanzenschutzprodukte. Die Anzahl der zugelassenen biopestiziden Wirkstoffe stieg von 2 im Jahr 1997 auf 44 im Jahr 2020. Obwohl die verfügbare Zulassungsbasis begrenzt bleibt, spiegelt sie eine schrittweise regulatorische Kapazität für biologische Produkte wider. Biologische Programme können verschiedene Wirkmechanismen zu Krankheitsmanagementplänen hinzufügen und Nutzer unterstützen, die auf Anforderungen der Pestizidbelastungsindikatoren reagieren.
Envus Harmonix Turf Defense ist das erste registrierte biologische Fungizid im Vereinigten Königreich für bewirtschafteten Freizeitturf und verwendet Bacillus amyloliquefaciens QST 713. Seine Zulassung hat gezeigt, dass ein biologisches Fungizid eine Registrierung im Vereinigten Königreich für diesen Verwendungszweck erhalten kann. Damit biologische Produkte einige synthetische Behandlungen im Markt für Turf-Schutz im Vereinigten Königreich ersetzen können, müssen sie unter kühlen und feuchten Bedingungen eine gleichbleibende Leistung erbringen. Produkte, die durch im Vereinigten Königreich spezifische Wirksamkeitsnachweise gestützt werden, können die Unsicherheit für Golf- und Sportturf-Manager verringern, da Ergebnisse aus wärmeren Anbauregionen möglicherweise nicht direkt auf die Bedingungen im Vereinigten Königreich übertragbar sind. Dies macht die lokale Produktvalidierung und Feldunterstützung zu wichtigen Faktoren bei der Einführung biologischer Produkte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückzug und begrenzte Verfügbarkeit wirksamer Freizeitbereich-Wirkstoffe | -1.7% | Vereinigtes Königreich primär, Europa hoch, global moderat | Kurzfristig (≤ 2 Jahre) |
| Budgetdruck auf Kommunen und kleine Golfanlagen | -0.7% | Vereinigtes Königreich primär, Europa moderat, global moderat | Mittelfristig (2–4 Jahre) |
| Belastung durch Schulungen für professionelle Nutzer, Registrierung, Inspektion und Aufzeichnungspflichten | -0.9% | Vereinigtes Königreich primär, in England, Schottland, Wales und Nordirland | Mittelfristig (2–4 Jahre) |
| Resistenz und verminderte Wirksamkeit bei wiederkehrenden Turf-Krankheits- und Schädlingszyklen | -1.2% | Vereinigtes Königreich primär, Europa hoch, global wachsend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückzug und begrenzte Verfügbarkeit wirksamer Freizeitbereich-Wirkstoffe
In der Europäischen Union zugelassene Produkte können in Großbritannien nicht ohne separate Genehmigung der Gesundheits- und Sicherheitsbehörde (Health and Safety Executive) verwendet werden. Dies kann Hersteller davon abhalten, Zulassungen für Freizeitanwendungen mit geringem Volumen zu beantragen. Die Pflanzenschutzmittelverordnung 2011 schreibt individuelle Produktzulassungen im Vereinigten Königreich vor. Registrierungskosten und -zeiträume können multinationale Anbieter dazu veranlassen, größeren landwirtschaftlichen Anwendungen Vorrang zu geben. Dieses Problem ist besonders relevant für das Krankheitsmanagement auf Putting Greens und Sportplätzen, wo zuverlässige Optionen erforderlich sind und die Behandlungsfenster für Krankheiten größer werden.
Das Pflanzenschutzmittelregister und der Nationale Aktionsplan bestimmen die Zulassungs- und Rückzugsbedingungen. Manager und Händler haben möglicherweise nur begrenzte Zeit, Alternativen zu identifizieren und zu validieren, bevor ein Wirkstoff seine Zulassung verliert. Infolgedessen könnte der Markt für Turf-Schutz im Vereinigten Königreich eine geringere Behandlungshäufigkeit bei Einrichtungen verzeichnen, die zugelassene Chemikalien rationieren. Manager können Produkte für Hochrisikophasen reservieren, um die Programmwirksamkeit zu erhalten, was das Mengenwachstum begrenzen kann, selbst wenn der Wert einzelner Behandlungen hoch bleibt. Anbieter mit zugelassenen Alternativen und klarer Übergangsunterstützung sind besser positioniert, um auf diese Bedingungen zu reagieren.
Budgetdruck auf Kommunen und kleine Golfanlagen
Die Grünflächenbudgets der Kommunen begrenzen die Ausgaben für Präventionsprogramme und Überwachungstools. Kleinere Golfanlagen haben möglicherweise auch nur begrenzten Zugang zu internem Agronomie-Fachwissen und sind oft auf Händler für Produktempfehlungen und Ausbringungsberatung angewiesen. Der Markt für Turf-Schutz im Vereinigten Königreich zeigt eine deutliche Kluft zwischen Premium-Einrichtungen und solchen, die nur wesentliche Behandlungen kaufen. Premium-Clubs und professionelle Sportanlagen neigen dazu, umfassendere Programme zu übernehmen, während kleinere Einrichtungen sich auf das Mindestmaß an chemischer Ausbringung konzentrieren.
Dieser Unterschied kann die Oberflächenqualität und das Krankheitsmanagement im Laufe der Zeit beeinflussen. Reduzierte Präventivausgaben können den Bedarf an reaktiven Behandlungen erhöhen, wenn sich die Krankheitsbedingungen verschlechtern, und können günstigere Produkte attraktiver machen, auch wenn diese weniger vollständige Unterstützung bieten. Der Hinweis der Grounds Management Association vom Juli 2026 folgte den Feststellungen der Gesundheits- und Sicherheitsbehörde, dass 97 % der Pestizidkontrollen im Jahr 2025 Korrekturmaßnahmen erforderten. Compliance-Anforderungen können weiteren Druck auf kleine Platzpflegeteams ausüben. Der Markt für Turf-Schutz im Vereinigten Königreich behält Premium-Wertchancen, aber die Nachfrage ist über die Kundenbudgets hinweg ungleichmäßig verteilt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
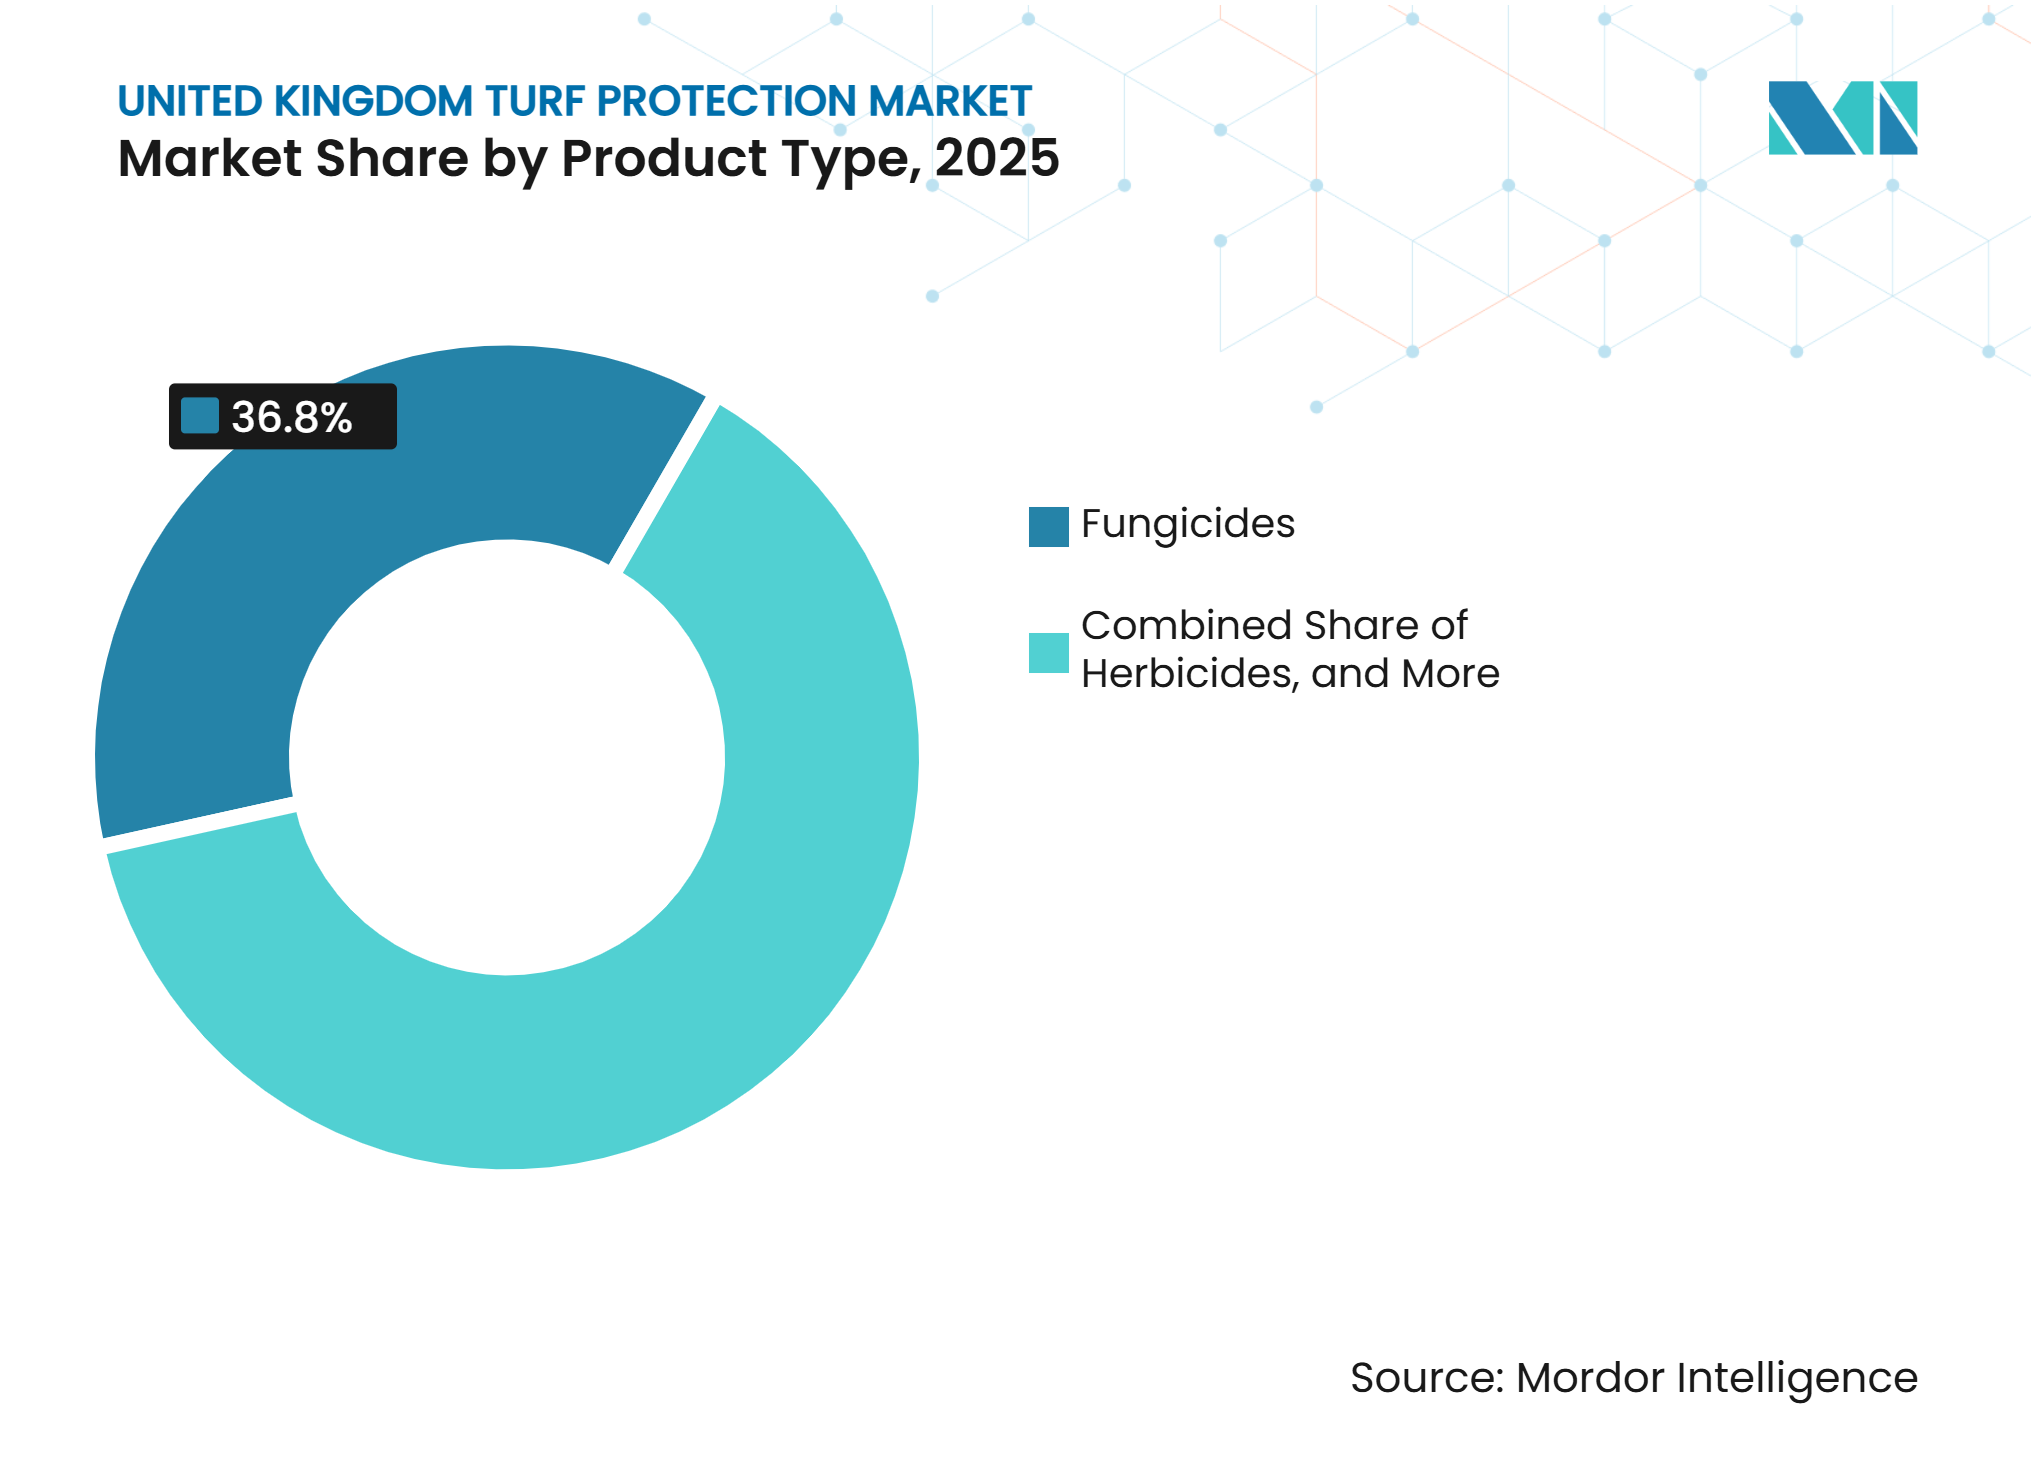
Fungizide verankern die Nachfrage, während Biostimulanzien und Biodünger an Dynamik gewinnenFungizide entfielen 2025 auf 36,8 % des Marktanteils des Turf-Schutzes im Vereinigten Königreich und sind damit die größte Produktkategorie. Ihre Position spiegelt die ganzjährige Exposition gegenüber Dollarfleck, Microdochium-Flecken, Pythium und Braunflecken unter kühlen und feuchten Bedingungen wider. Weniger Rotationsoptionen bedeuten, dass verbleibende zugelassene Fungizidprodukte in sorgfältig geplanten Kombinationsprogrammen eingesetzt werden. Dies stützt den Produktwert, auch wenn die Anzahl der registrierten Optionen sinkt. BASF SE stellte Maxtima auf der BTME 2024 mit Agrovista als primärem britischen Händler vor. Das Produkt enthielt Mefentrifluconazol, das BASF SE bei der Markteinführung als den ersten neuen Azol-Wirkstoff im britischen Turf-Sektor seit 15 Jahren beschrieb. Die GEO Foundation identifiziert die Fungizidrotation als zentralen Bestandteil des Resistenzmanagements für Parkland-Greens. Der Fungizideinsatz ist daher mit einer geplanten agronomischen Praxis verbunden und nicht nur mit sichtbaren Krankheitsausbrüchen.
Herbizide sind der zweitgrößte Produkttyp, da bewirtschaftete Landschaften, Sportoberflächen und öffentliche Grünflächen Unkrautbekämpfung erfordern. Insektizide bekämpfen Wiesenschnaken-Larven und Engerlingskäfer-Larven, insbesondere wenn trockene Bedingungen die Turf-Wurzeln schwächen. Pflanzenwachstumsregulatoren helfen, den Arbeitsbedarf und die Oberflächenqualität auf Fairways, Sodfarmen und gewerblichen Landschaften zu managen. Biostimulanzien und Biodünger haben mit 10,9 % von 2026 bis 2031 die schnellste CAGR nach Produkttyp. Die Marktgröße des Turf-Schutzes im Vereinigten Königreich für diesen Produkttyp wird durch Anforderungen des integrierten Schädlingsmanagements und die Nachfrage nach Wurzelgesundheit und Stresstoleranz gestützt. ICL Group Ltd brachte 2026 Greenmaster Liquid Advance mit seinem patentierten MTU-Biostimulanz-Molekül für den Turf-Einsatz auf den Markt. Die Markteinführung zeigt, wie etablierte Ernährungsanbieter konventionelle Programme mit dem Einsatz von Biostimulanzien verknüpfen. Diese Produkte können bestehende Schutzpraktiken ergänzen, anstatt sie einfach zu ersetzen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Landschaftspflege führt die Nachfrage an, während Sportfelder das Wachstum antreibenSportfelder haben mit 7,2 % für 2026–2031 die höchste Anwendungs-CAGR. Die Teilnahme an Fußball, Rugby, Cricket und Leichtathletik erhöht den Bedarf an gut gepflegten Naturoberflächen. Anlagenbetreiber stehen unter Beobachtung, wenn Platzbedingungen die Leistung oder Sicherheit beeinträchtigen. Einschränkungen bei Kunstrasenplätzen in einigen Jugendfußballligen lenken mehr Aufmerksamkeit auf die Pflege von Naturrasen. Dies kann die Behandlungsfläche für Schutzprodukte und Biostimulanzien vergrößern. Das Sports Turf Research Institute in Bingley veröffentlicht weiterhin Krankheitsforschung und Produktbewertungsinformationen für professionelle Nutzer. Solche Nachweise können Anlagenmanagern helfen, Inputausgaben gegenüber Vorständen und Betreibern zu begründen. Der Markt für Turf-Schutz im Vereinigten Königreich erhält Unterstützung, wenn Platzstandards mit strukturierteren Wartungsentscheidungen verknüpft werden.
Die Landschaftspflege entfiel 2025 auf einen Anteil von 39 % am Markt für Turf-Schutz im Vereinigten Königreich und blieb die größte Anwendung. Sie umfasst Auftragnehmer, Kommunen, Parks, Privatgüter und Wohnungsbauunternehmen, die regelmäßige Turf-Pflege benötigen. Diese Nutzer stützen die Basisnachfrage nach Herbiziden, Fungiziden und Biostimulanzien. Golfplätze bleiben eine wichtige Anwendung, da England 2024 mehr als 10,2 Millionen Golfrunden verzeichnete. Sodfarmen bilden einen kleineren, spezialisierten Anwendungsbereich, bei dem Etablierungs- und Lieferqualität wichtig sind. Biostimulanzien-gestützte Etablierung und Fungizidschutz können für Premium-Sportflächenverträge kombiniert werden. Der Nationale Aktionsplan identifiziert Sportplätze, Golfplätze und Parks als Freizeitanwendungen, die den Erwartungen des integrierten Schädlingsmanagements unterliegen. Die Durchsetzung durch die Gesundheits- und Sicherheitsbehörde macht dokumentierten und konformen Produkteinsatz in diesen Anwendungen relevant.
Nach Endnutzer:
Privatkunden führen nach Anteil, Kommunen und Schulen führen das Wachstum anPrivatkunden entfielen 2025 auf 41 % des Marktanteils des Turf-Schutzes im Vereinigten Königreich. Das Segment wird von Hausbesitzern gestützt, die Rasenflächen und Gartenflächen pflegen. Verbraucher- und semiprofessionelle Produkte erreichen diese Nutzer über Gartencenter, Baumärkte und Online-Kanäle. Die durchschnittlichen Ausgaben pro Haushalt sind geringer als in professionellen Kanälen. Die breite Kundenbasis sorgt jedoch für eine stetige Nachfrage nach Herbiziden, Rasendüngern und Verbraucher-Biostimulanzien. Gewerbliche Landschaftsbauunternehmen sind die zweitgrößte professionelle Endnutzergruppe. Sie bedienen Kommunen, Unternehmensgelände, Wohnungsbauunternehmen und Gastgewerbeeinrichtungen unter Anforderungen für professionelle Nutzer. Sportanlagenbetreiber bleiben hochwertige Nutzer, da Golfclubs und Leichtathletikanlagen häufig vollständige Programme über mehrere Saisons hinweg kaufen.
Kommunen und Schulen sind die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 7 % von 2026 bis 2031. Der Nationale Aktionsplan ermutigt Manager öffentlicher Flächen, sichere und nachhaltige Pestizidprogramme zu formalisieren. England, Schottland, Wales und Nordirland setzen den Plan durch ihre eigenen Umsetzungsregelungen um. Die Verordnung über amtliche Kontrollen erlaubt angekündigte und unangekündigte Inspektionen durch Pestizid-Vollzugsbeamte der Gesundheits- und Sicherheitsbehörde. Dies schafft einen Anreiz, professionell formulierte Produkte mit klarer Etikettendokumentation zu kaufen. Der Hinweis der Grounds Management Association vom Juli 2026 hob Korrekturmaßnahmen bei 97 % der Kontrollen im Jahr 2025 hervor. Formelle Käufe können steigen, wenn Platzpflegeteams auf dieses Compliance-Risiko reagieren. Der Markt für Turf-Schutz im Vereinigten Königreich wird somit durch den Bedarf öffentlicher Einrichtungen gestützt, ihre Turf-Pflegeentscheidungen zu dokumentieren.
Nach Wirkmechanismus:
Biologische Produkte führen das Wachstum an, chemische Produkte behalten die DominanzBiologische Produkte sind das am schnellsten wachsende Wirkmechanismus-Segment mit einer CAGR von 11,8 % für 2026–2031. Die reduzierte Verfügbarkeit synthetischer Wirkstoffe und die Anforderungen des integrierten Schädlingsmanagements unterstützen diese Richtung. Chemische Produkte entfielen 2025 auf 69 % des Marktanteils. Professionelle Manager benötigen zuverlässige Krankheitskontrolle bei gleichzeitiger Erfüllung von Leistungs- und Pestizidbelastungsindikator-Anforderungen. Integrierte Lösungen können chemische und biologische Behandlungen innerhalb eines einzigen Programms sequenzieren. Dieser Ansatz kann Managern mehr Flexibilität während Hochrisiko-Krankheitsperioden geben. Der Markt für Turf-Schutz im Vereinigten Königreich verlässt sich weiterhin auf chemische Produkte, auch wenn der biologische Einsatz schneller wächst.
Die Zulassungsbasis für biopestizide Wirkstoffe stieg von 2 im Jahr 1997 auf 44 im Jahr 2020. Diese Geschichte zeigt eine wachsende, aber noch begrenzte Plattform für die biologische Expansion. Biologische Produkte mit im Vereinigten Königreich spezifischen Registrierungen haben einen praktischen Compliance-Vorteil gegenüber nicht lizenzierten Alternativen. Harmonix Turf Defense hat gezeigt, wie eine einzelne biologische Kontrollzulassung Produktdiskussionen unter professionellen Turf-Nutzern verändern kann. Frühe Registrierungen können an Relevanz gewinnen, wenn mehr Einrichtungen integrierte Schädlingsmanagementpläne formalisieren. Der Markt für Turf-Schutz im Vereinigten Königreich benötigt Produkte, die zuverlässige Feldergebnisse unter lokalen Bedingungen nachweisen. Zulassung, technische Unterstützung und Feldnachweise werden für die Einführung zentral bleiben. Integrierte Programme helfen Managern auch dabei, biologische und chemische Produkte nicht in jeder Situation als direkte Substitute zu behandeln.
Nach Formulierung:
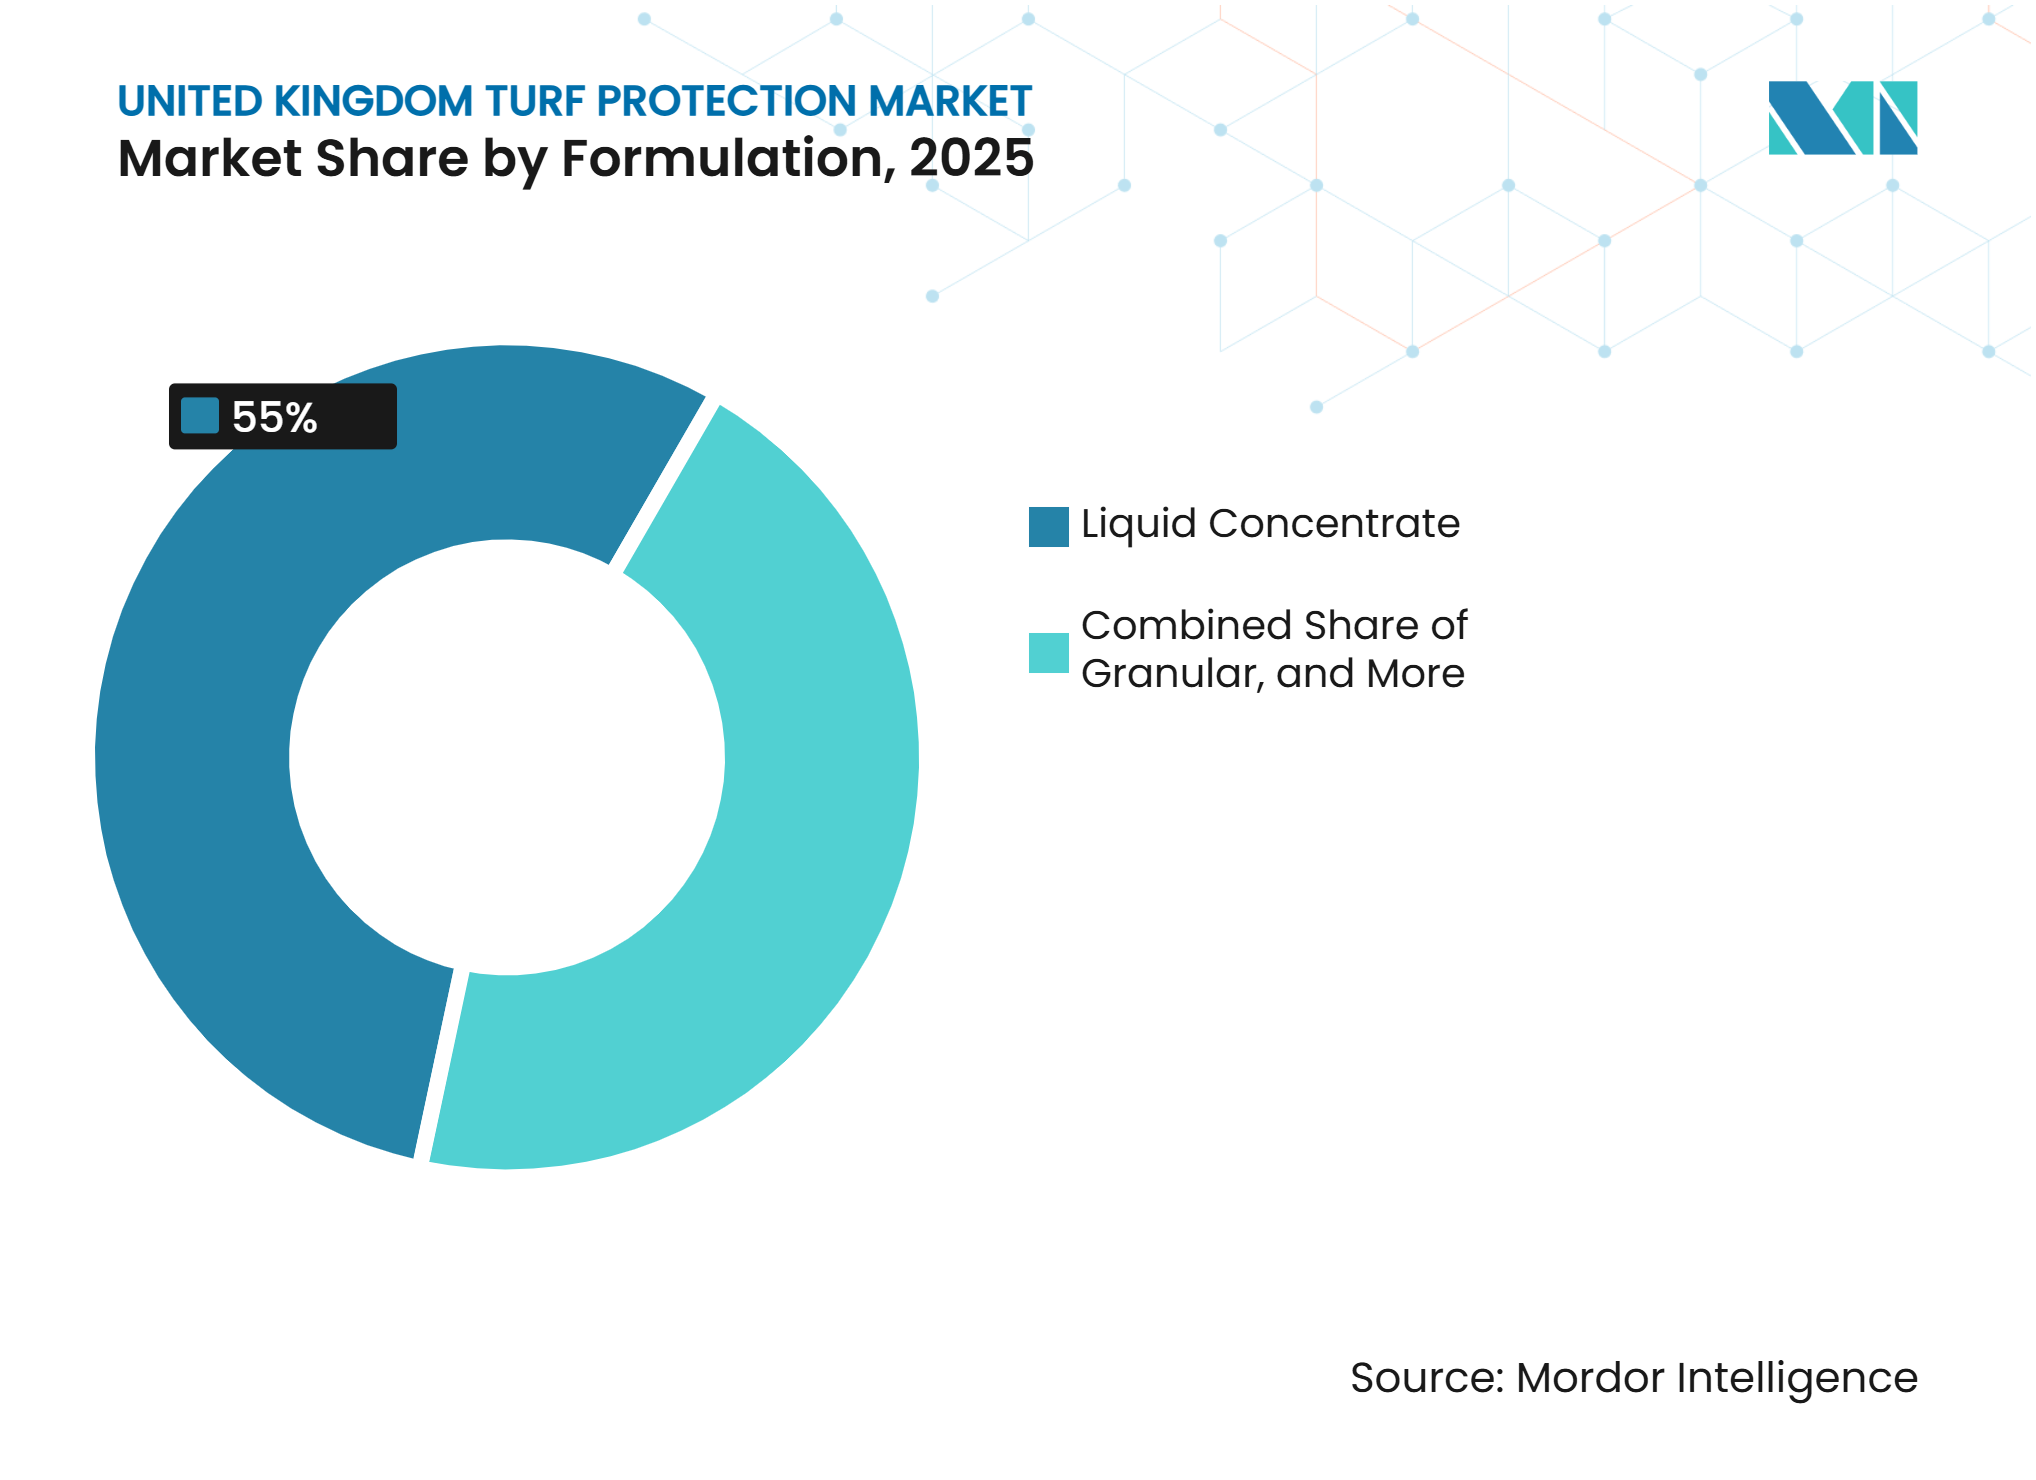
Flüssigkonzentrat führt die Nachfrage an, während benetzbares Pulver das Wachstum antreibtFlüssigkonzentrat entfiel 2025 auf 55 % des Marktanteils des Turf-Schutzes im Vereinigten Königreich. Professionelle Turf-Manager bevorzugen diese Formulierung wegen der Flexibilität bei Tankmischungen und der genauen Verdünnung. Es funktioniert mit Ausleger- und Rückensprühsystemen, die auf Golfplätzen, Sportfeldern und Freizeitlandschaften eingesetzt werden. Die Geräteinspektionsstandards der Gesundheits- und Sicherheitsbehörde unterstreichen die Bedeutung kalibrierter Sprühgeräte. Diese installierte Gerätebasis hilft, die Nachfrage nach Flüssigkonzentrat aufrechtzuerhalten. Granulatprodukte bleiben nützlich, wo eine Breitbandausbringung praktisch ist. Sie werden für Langzeitdünger, Biodünger und Vorauflaufherbizide verwendet. Ihre Bodeneinarbeitung und schrittweise Nährstofffreisetzung eignen sich für ausgewählte Freizeitanwendungen.
Benetzbares Pulver ist die am schnellsten wachsende Formulierung mit einer CAGR von 8,4 % von 2026 bis 2031. Viele mikrobielle und biochemische Wirkstoffe eignen sich gut für benetzbare Pulverformulierungen aufgrund ihrer Lagerstabilität und Felddispergierbarkeit. Der Markt für Turf-Schutz im Vereinigten Königreich kann von Händlern profitieren, die Manager in korrektem Mischen und Ausbringen schulen. Diese Unterstützung kann biologische Programme als Teil des Krankheitsmanagements positionieren und nicht als Spezialprodukte. Benetzbare Pulver-Biostimulanzien und biologische Kontrollprodukte erreichen etablierte Freizeitvertriebskanäle. Dies verringert die Abhängigkeit von rein biologischen Vertriebsnetzen. Eine breitere Distribution kann Einführungshürden für professionelle Mainstream-Manager senken. Technische Beratung bleibt wichtig, da die Handhabung der Formulierung die Feldleistung beeinflussen kann.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
England stellt die größte Nachfragekonzentration innerhalb des Marktes für Turf-Schutz im Vereinigten Königreich dar, gestützt durch 2.423 Golfplätze und 1.735 England-Golf-angeschlossene Clubs, die etwa 73 % der gesamten britischen Golfplatzanzahl ausmachen. Mehr als 10,2 Millionen World-Handicap-System-Scores wurden 2024 in England eingereicht, darunter 5,7 Millionen Wettkampfrunden und 4,4 Millionen allgemeine Spielrunden. Diese Zahlen spiegeln eine hohe Golfplatzauslastung und eine wiederkehrende Nachfrage nach Turf-Schutzprodukten wider. Yorkshire, Lancashire und Surrey weisen besonders starke Golfaktivitäten auf, mit 181, 141 bzw. 102 angeschlossenen Clubs. Über den Golfsport hinaus wird die Nachfrage durch Sportplätze, Parks, öffentliche Grünflächen und andere professionell bewirtschaftete Turf-Flächen im ganzen Land gestützt.
Schottland hat ein starkes Nachfrageprofil für Turf-Schutz im Verhältnis zu seiner Bevölkerung, gestützt durch etwa 594 Golfplätze für rund 5,5 Millionen Menschen. Sein kühles und feuchtes Klima, kombiniert mit langen Blattnässeperioden, erhöht den Turf-Krankheitsdruck und stützt die Nachfrage nach Fungiziden und anderen Krankheitsmanagementprodukten. Die ausgedehnten Links- und Meisterschaftsgolfplätze des Landes erfordern ebenfalls eine gleichbleibende Turf-Pflege und stützen die Nachfrage nach Benetzungsmitteln, Biostimulanzien und integrierten Turf-Managementlösungen.
Wales und Nordirland stellen kleinere, aber etablierte Segmente des Marktes für Turf-Schutz im Vereinigten Königreich dar, gestützt durch Golfplätze, Sportanlagen, Landschaftspflege und öffentliche Grünflächen. Wales hat etwa 120–181 Golfplätze, während Nordirland rund 80–113 Golfplätze hat. Relativ feuchte klimatische Bedingungen in beiden Märkten stützen wiederkehrende Anforderungen an Krankheits- und Unkrautmanagement. Nordirland profitiert auch von grenzüberschreitenden Agronomie- und Vertriebsnetzwerken mit der Republik Irland, was die Produktverfügbarkeit und Kaufmuster beeinflusst. Insgesamt trägt England die größte absolute Nachfrage bei, während Schottland, Wales und Nordirland zusätzliche Nachfrage liefern, die durch Golfaktivitäten, klimatische Bedingungen und professionelles Turf-Management gestützt wird.
Wettbewerbslandschaft
Marktkonzentration
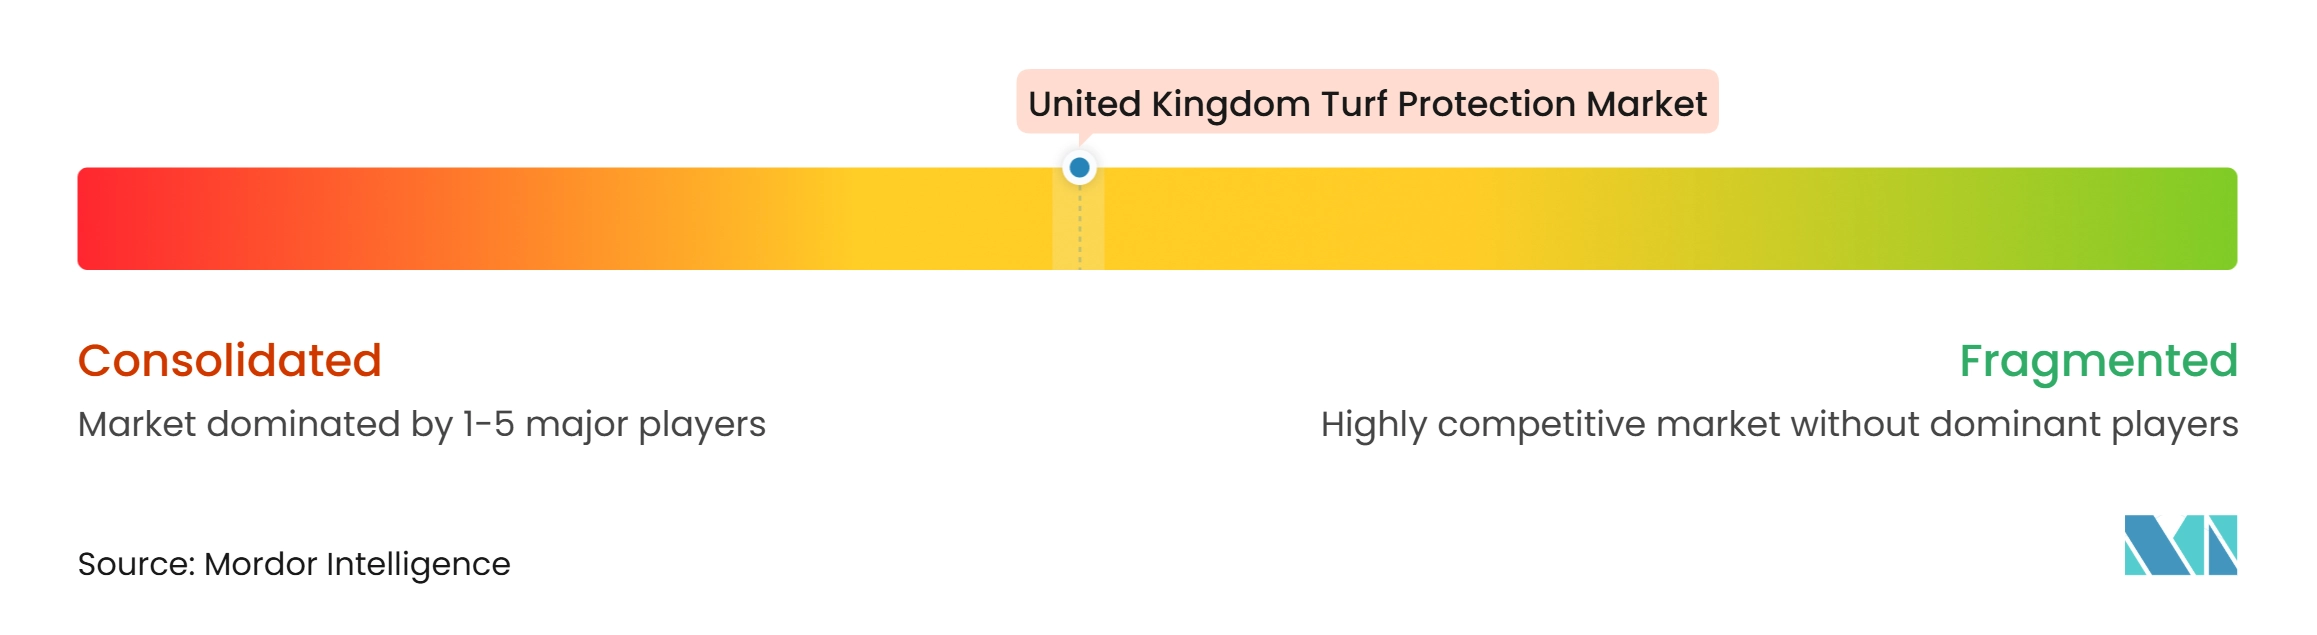
Der Markt für Turf-Schutz im Vereinigten Königreich ist mäßig konzentriert, wobei wichtige Akteure wie Syngenta Group, BASF SE, ICL Group Ltd, Nufarm Limited und Corteva Agriscience in professionellen Turf-Managementanwendungen konkurrieren. Ihre Strategien konzentrieren sich auf biologische Portfolios, Vertriebspartnerschaften, digitale Agronomie und regulatorische Unterstützung im Vereinigten Königreich. Im Jahr 2026 erneuerten und erweiterten ICL Group Ltd und Syngenta Group ihre länderübergreifende Turf-Partnerschaft für das Vereinigte Königreich, Irland und mehrere europäische Länder. Die Vereinbarung kombiniert die Forschungspipeline der Syngenta Group mit dem technischen und Vertriebsnetzwerk der ICL Group Ltd und gibt professionellen Turf-Nutzern Zugang zu integrierter Produkt- und Serviceunterstützung. Dies zeigt auch, wie Partnerschaften die Marktreichweite ohne vollständige vertikale Integration erweitern können.
Envu schloss im Juli 2024 die Übernahme des professionellen Turf-Fungizid- und Insektizidportfolios von FMC Corporation ab. Die Übernahme erweiterte Envus Angebot für Golfplatzverantwortliche, Sportanlagenmanager und gewerbliche Rasenpflegebetreiber. Sie zeigte, wie Portfolioakquisitionen die Skalierung erhöhen können, ohne den Forschungsaufwand größerer Anbieter zu erreichen. Spezialanbieter wie Indigrow Ltd, Terralift UK Ltd, Certis Belchim B.V. und Barclay Chemical Manufacturing Ltd konkurrieren durch lokale Formulierungen und agronomiegestützte Verkäufe. Ihre Portfolios umfassen häufig Biostimulanzien, Benetzungsmittel und Bodengesundheitsprodukte, die spezifische professionelle Bedürfnisse adressieren. Die PLINAZOLIN-Chemie der Syngenta Group unter der Marke Atexzo und Envus Harmonix Turf Defense bieten differenzierte Produktpositionen. Der Registrierungsstatus kann ebenso wichtig sein wie der Preis, wenn professionelle Nutzer zugelassene Optionen benötigen. Der Markt für Turf-Schutz im Vereinigten Königreich bevorzugt Anbieter, die sowohl Produktbreite als auch lokale technische Relevanz aufrechterhalten können.
Erschwingliche Krankheitsprognosetools, biologische Fungizide für die kühle Jahreszeit und gebündelte Compliance-Unterstützung bleiben wichtige Wettbewerbsbereiche. Sensornetzwerke, Spritzentscheidungssoftware und Umweltüberwachung können Anbieterbeziehungen im Laufe der Zeit stärken. Das nachhaltige Golfrahmenwerk der GEO Foundation dient als praktischer Referenzpunkt für Anbieter, die Clubs bedienen, die nachhaltiges Turf-Management anstreben. NAP 2025, die Verordnung über amtliche Kontrollen und risikobasierte Inspektionen ermutigen Beschaffungsteams, registrierte Produkte mit klarer Dokumentation zu suchen. Anbieter, die primär über den Preis konkurrieren, sind im Nachteil, wenn sie keine UK-spezifische Zulassungsunterstützung bieten können. Der Markt für Turf-Schutz im Vereinigten Königreich bleibt wettbewerbsintensiv, da große Unternehmen breite Portfolios pflegen, während Spezialanbieter fokussiertere Bedürfnisse adressieren.
Branchenführer im Turf-Schutz im Vereinigten Königreich
-
Syngenta Group
-
BASF SE
-
ICL Group Ltd
-
Nufarm Limited
-
Corteva Agriscience
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Turf-Schutz im Vereinigten Königreich Unternehmen in diesem Bericht
- Syngenta Group
- BASF SE
- UPL Limited
- Corteva Agriscience
- ICL Group Ltd
- Nufarm Limited
- Certis Belchim B.V.
- Envu (Cinven)
- Indigrow Ltd
- Headland Amenity Limited (Origin Amenity Solutions)
- DLF Seeds A/S
- Barenbrug UK Limited
- Barclay Chemicals Manufacturing Ltd
- Agrovista UK Limited
- Terralift UK Ltd
Neueste Industrielle Entwicklungen in Markt für Turf-Schutz im Vereinigten Königreich
- März 2026: ICL Group Ltd und Syngenta Group erneuerten und erweiterten ihre länderübergreifende strategische Turf-Partnerschaft für das Vereinigte Königreich, Irland, Italien, Deutschland, Österreich und Spanien. Die Partnerschaft kombiniert die Turf-Produktentwicklungskapazitäten der Syngenta Group mit dem technischen und Vertriebsnetzwerk der ICL Group Ltd und unterstützt die Einführung neuer Syngenta-Group-Produkte in den abgedeckten Märkten mit Fokus auf Leistung, Nachhaltigkeit und Innovation.
- Januar 2026: ICL Group Ltd brachte Greenmaster Liquid Advance auf den Markt, eine professionelle Flüssigdünger-Reihe, die MTU enthält, ein patentiertes Biostimulanz-Molekül, das für professionelle Turf-Anwendungen eingeführt wurde. Die Reihe ist darauf ausgelegt, die Nährstoffaufnahme und Turf-Leistung unter Stressbedingungen zu unterstützen, und erweitert das Flüssigernährungs- und Biostimulanzien-Portfolio der ICL Group Ltd für das professionelle Turf-Management.
- Mai 2025: Envu brachte das Fungizid Tarvecta auf den Markt, ein Doppelwirkungsprodukt, das Fluoxastrobin und Flutriafol für das vorbeugende Management von Rasengras-Krankheiten kombiniert, darunter Hexenbesen, Sommerpatch, Braunringpatch, Schwarzbeinigkeit, Blattflecken, Anthraknose und Schneeschimmel. Die Markteinführung erweiterte Envus professionelles Turf-Fungizidportfolio für Golfplätze, Leichtathletikfelder, Sodfarmen und gewerbliche Rasenflächen.
Berichtsumfang des Marktes für Turf-Schutz im Vereinigten Königreich
Der Markt für Turf-Schutz ist definiert als Produkte und Lösungen, die zur Vorbeugung, Kontrolle und Reduzierung von Schädlings-, Krankheits- und Stressschäden in natürlichem Rasengras auf Wohn-, Gewerbe- und Sportflächen eingesetzt werden, wobei der Marktwert am Verkaufspunkt in USD gemessen wird.
Der Markt für Turf-Schutz im Vereinigten Königreich ist segmentiert nach Produkttyp (Fungizide, Herbizide, Insektizide, Pflanzenwachstumsregulatoren sowie Biostimulanzien und Biodünger), nach Anwendung (Landschaftspflege, Golfplätze, Sportfelder und Sodfarmen), nach Endnutzer (Privatkunden, gewerbliche Landschaftsbauunternehmen, Sportanlagenbetreiber sowie Kommunen und Schulen), nach Wirkmechanismus (chemisch, biologisch und integrierte Lösungen) sowie nach Formulierung (Granulat, Flüssigkonzentrat und benetzbares Pulver). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fungizide |
| Herbizide |
| Insektizide |
| Pflanzenwachstumsregulatoren |
| Biostimulanzien und Biodünger |
| Landschaftspflege |
| Golfplätze |
| Sportfelder |
| Sodfarmen |
| Privatkunden |
| Gewerbliche Landschaftsbauunternehmen |
| Sportanlagenbetreiber |
| Kommunen und Schulen |
| Chemisch |
| Biologisch |
| Integrierte Lösungen |
| Granulat |
| Flüssigkonzentrat |
| Benetzbares Pulver |
| Nach Produkttyp | Fungizide |
| Herbizide | |
| Insektizide | |
| Pflanzenwachstumsregulatoren | |
| Biostimulanzien und Biodünger | |
| Nach Anwendung | Landschaftspflege |
| Golfplätze | |
| Sportfelder | |
| Sodfarmen | |
| Nach Endnutzer | Privatkunden |
| Gewerbliche Landschaftsbauunternehmen | |
| Sportanlagenbetreiber | |
| Kommunen und Schulen | |
| Nach Wirkmechanismus | Chemisch |
| Biologisch | |
| Integrierte Lösungen | |
| Nach Formulierung | Granulat |
| Flüssigkonzentrat | |
| Benetzbares Pulver |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Turf-Schutz im Vereinigten Königreich bis 2031 erreichen?
Der Markt für Turf-Schutz im Vereinigten Königreich soll bis 2031 einen Wert von 355,10 Millionen USD erreichen und von 2026 bis 2031 mit einer CAGR von 5,04 % wachsen.
Welche Produktkategorie hat den größten Anteil im Vereinigten Königreich?
Fungizide entfielen 2025 mit einem Anteil von 36,8 % auf die Produktnachfrage, gestützt durch anhaltenden Krankheitsdruck auf bewirtschafteten Turf.
Warum werden biologische Produkte für Turf-Manager immer relevanter?
Weniger zugelassene Wirkstoffe und Anforderungen des integrierten Schädlingsmanagements steigern das Interesse an zugelassenen biologischen Optionen.
Welche Endnutzer sollen bis 2031 am schnellsten wachsen?
Kommunen und Schulen sollen mit einer CAGR von 7 % wachsen, da öffentliche Platzpflegeteams konforme Turf-Programme formalisieren.