
Taille et part du marché de la protection des gazons au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 261.01 Millions de dollars américains |
| Taille du Marché (2026) | 277.60 Millions de dollars américains |
| Taille du Marché (2031) | 355.10 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.04 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection des gazons au Royaume-Uni par Mordor Intelligence
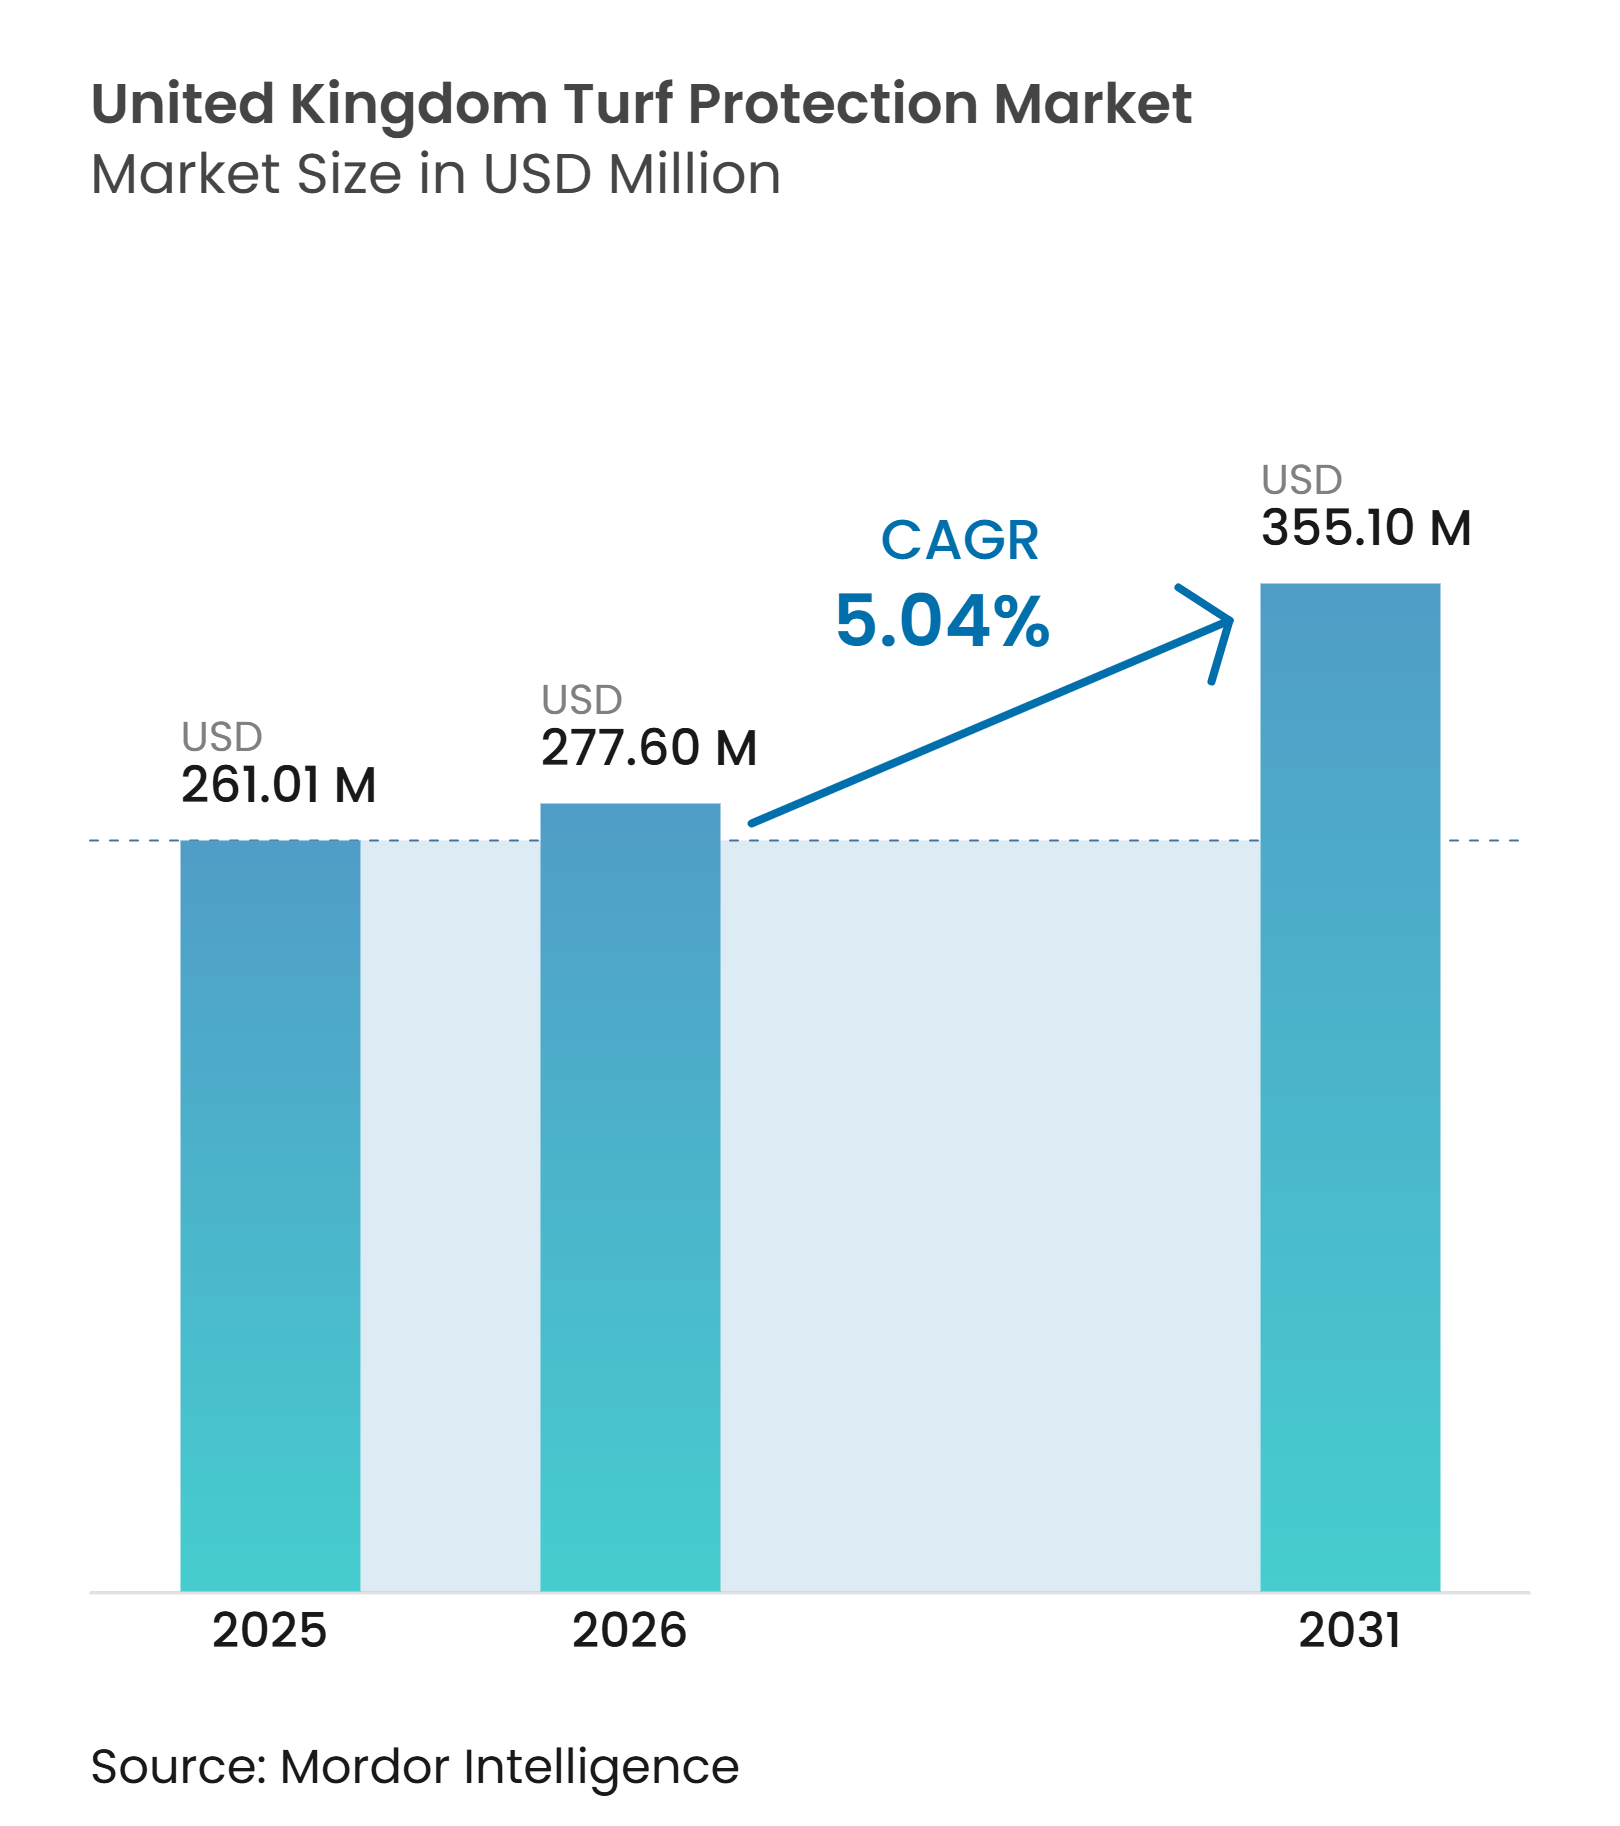
La taille du marché de la protection des gazons au Royaume-Uni était évaluée à 261,01 millions USD en 2025 et devrait croître de 277,60 millions USD en 2026 pour atteindre 355,10 millions USD d'ici 2031, à un CAGR de 5,04 % durant la période de prévision (2026-2031). Le marché est soutenu par des gazons de golf, sportifs, paysagers et résidentiels intensément gérés, où la prévention des maladies et la qualité des surfaces demeurent des priorités permanentes. Le Plan d'action national sur les pesticides 2025 exige une réduction de 10 % pour chacun des 20 indicateurs de charge en pesticides d'ici 2030 par rapport à la référence de 2018, influençant les décisions d'achat des utilisateurs professionnels de gazon[1]. Ce cadre crée une demande pour la surveillance, la sélection rigoureuse des produits et les intrants biologiques, tout en limitant certaines options synthétiques. Le marché offre donc des opportunités aux fournisseurs qui combinent des produits homologués, un soutien terrain et des programmes d'application documentés. La liste réduite de substances actives approuvées augmente également la valeur des produits qui s'inscrivent dans les programmes de gestion de la résistance et de lutte intégrée contre les ennemis des cultures
Principaux enseignements du rapport
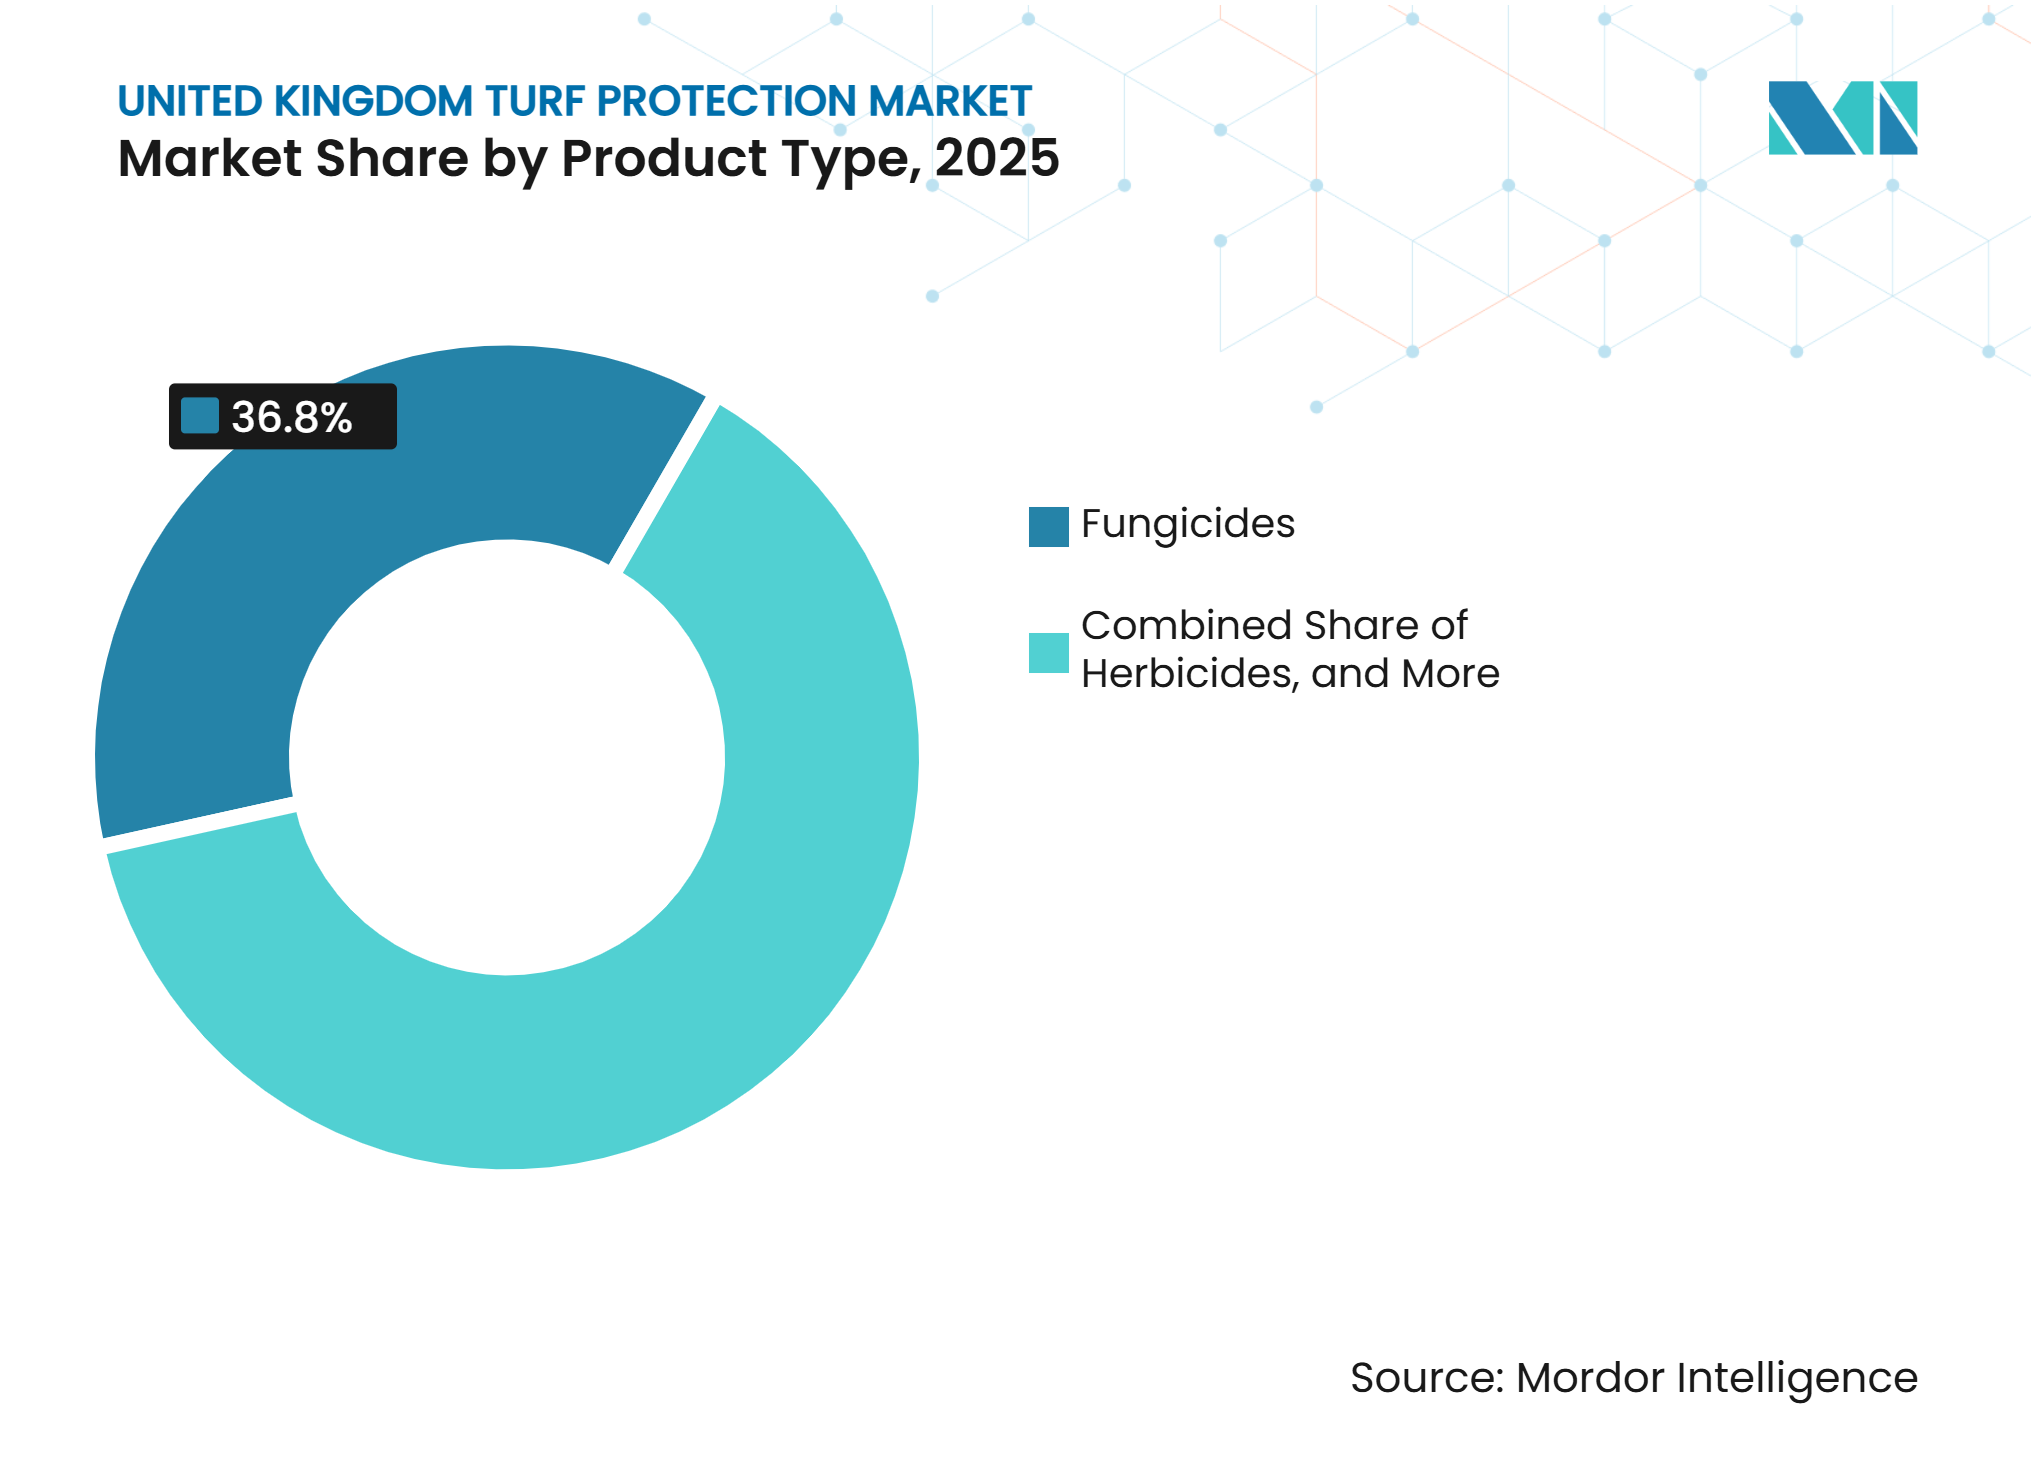
- Par type de produit, les fongicides représentaient 36,8 % de la part du marché de la protection des gazons au Royaume-Uni en 2025, tandis que les biostimulants et les bio-engrais devraient croître à un CAGR de 10,9 % de 2026 à 2031.
- Par application, l'aménagement paysager représentait 39 % de la taille du marché de la protection des gazons au Royaume-Uni en 2025, tandis que les terrains de sport devraient croître à un CAGR de 7,2 % de 2026 à 2031.
- Par utilisateur final, les clients résidentiels représentaient 41 % de la part de marché en 2025, tandis que les municipalités et les établissements scolaires devraient croître à un CAGR de 7,0 % de 2026 à 2031.
- Par mode d'action, les produits chimiques représentaient 69 % de la part de marché en 2025, tandis que les produits biologiques devraient croître à un CAGR de 11,8 % de 2026 à 2031.
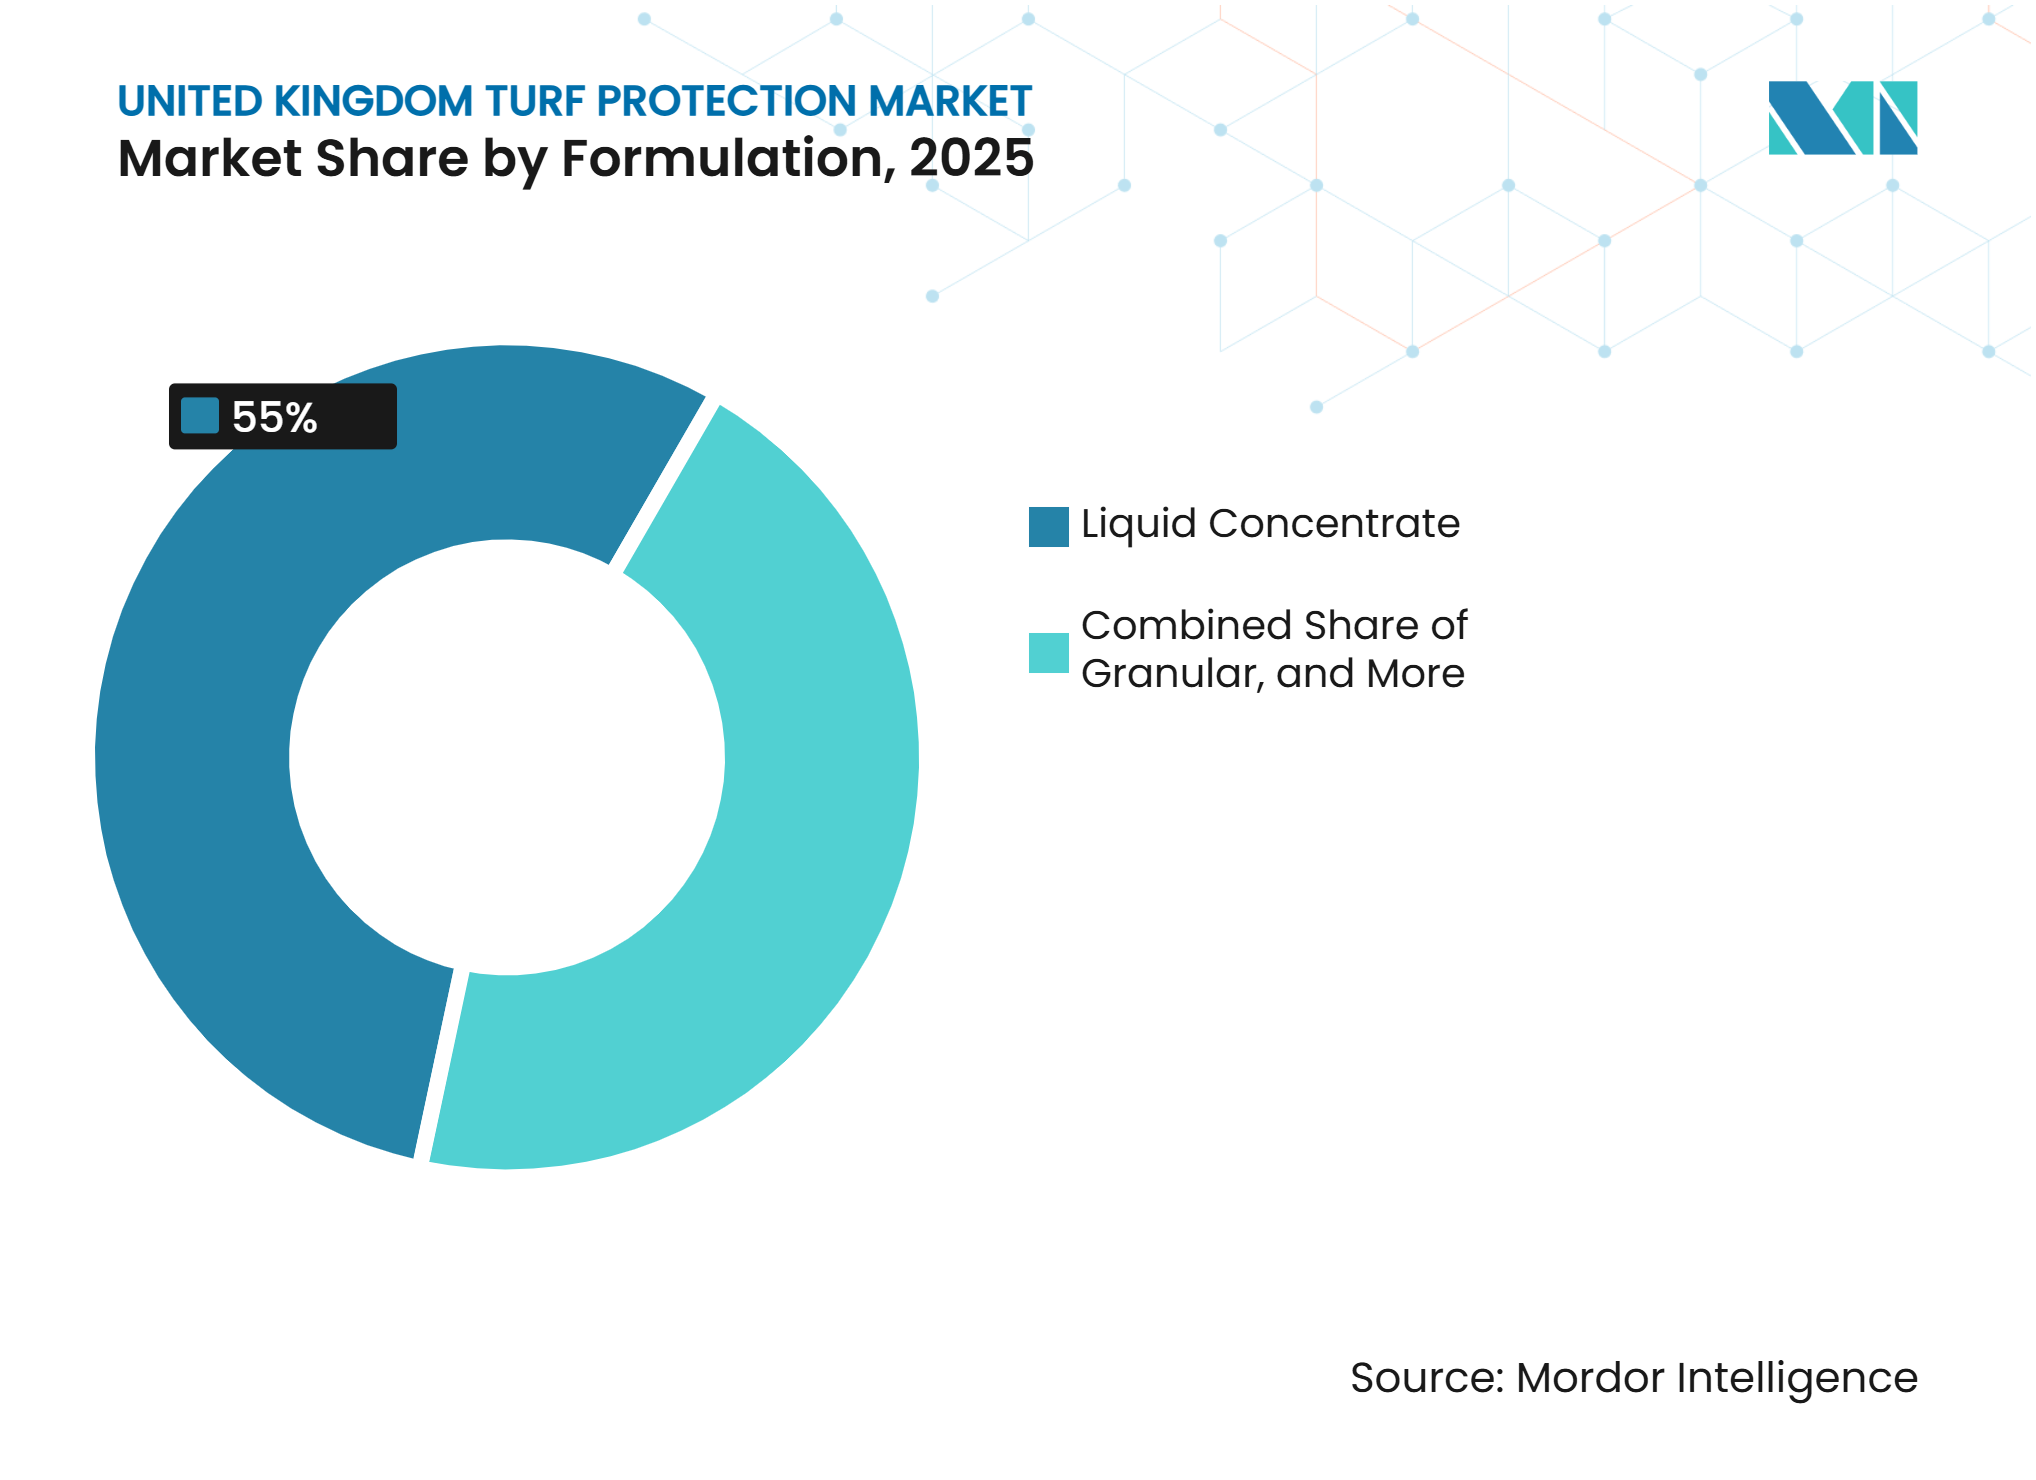
- Par formulation, les concentrés liquides représentaient 55 % de la part de marché en 2025, tandis que les poudres mouillables devraient croître à un CAGR de 8,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression croissante des maladies et du stress abiotique sur les gazons gérés de manière intensive | +1.2% | Royaume-Uni en premier lieu, Europe élevé, mondial modéré | Court terme (≤ 2 ans) |
| Expansion des programmes d'entretien premium des gazons de golf et de sport | +1% | Royaume-Uni en premier lieu, Amérique du Nord élevé, Europe élevé | Moyen terme (2-4 ans) |
| Adoption généralisée de la gestion intégrée des gazons et de l'application de précision | +0.8% | Royaume-Uni en premier lieu, Europe élevé, Asie-Pacifique modéré | Moyen terme (2-4 ans) |
| Croissance de la protection biologique des gazons et des programmes de biostimulants | +1.1% | Royaume-Uni en premier lieu, Europe élevé, mondial en croissance | Moyen terme (2-4 ans) |
| Attentes du public et des joueurs en matière de surfaces sûres, praticables et visuellement homogènes | +0.6% | Royaume-Uni en premier lieu, Amérique du Nord élevé, Europe modéré | Long terme (≥ 4 ans) |
| Investissement du secteur des espaces verts britanniques dans des systèmes de gazon économes en eau et résilients | +0.5% | Royaume-Uni en premier lieu, avec adoption précoce dans les zones soumises au stress hydrique en Angleterre et en Écosse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pression croissante des maladies et du stress abiotique sur les gazons gérés de manière intensive
Le marché de la protection des gazons au Royaume-Uni est confronté à une pression fongique tout au long de l'année en raison d'une humidité persistante et de températures nocturnes douces qui favorisent l'activité des agents pathogènes. À l'automne 2025, les épisodes de tache à Microdochium ont impliqué des périodes d'humectation foliaire dépassant 16 heures sur les sites touchés, dépassant le seuil de six heures cité pour l'établissement des agents pathogènes. Ces conditions ont réduit l'efficacité des traitements préventifs et ont contraint les gestionnaires à augmenter les traitements curatifs. La BIGGA a déclaré en 2025 que les changements législatifs et climatiques augmentaient le risque de maladies tout en restreignant les outils chimiques disponibles pour les gestionnaires de parcours. Les racines affaiblies par la sécheresse, le compactage dû à la circulation et l'humidité inégale du sol créent également des conditions propices aux dommages fongiques et aux insectes. Ces pressions stimulent les achats d'agents mouillants, de conditionneurs de sol et de biostimulants, ainsi que de produits de protection.
Le marché de la protection des gazons au Royaume-Uni bénéficie lorsque les établissements passent de réponses à produit unique à des programmes planifiés qui traitent conjointement les maladies et le stress des plantes. Le choix des produits devient plus important car la pression des maladies peut se développer rapidement lors de périodes humides prolongées. La pression récurrente des maladies soutient les dépenses dans les établissements qui maintiennent des normes de performance élevées et rend la fiabilité des produits et les conseils techniques plus importants pour les gestionnaires opérant avec des budgets restreints. Les fournisseurs proposant des programmes à la fois pour la prévention des maladies et la récupération après stress sont bien positionnés pour répondre à ce besoin.
Expansion des programmes d'entretien premium des gazons de golf et de sport
La Grande-Bretagne comptait plus de 3 001 terrains de golf en 2025, représentant 8 % de l'offre mondiale de terrains de golf[2]. Cette base installée soutient une demande régulière de fongicides, d'herbicides, de régulateurs de croissance et de biostimulants sur le marché de la protection des gazons au Royaume-Uni. L'Angleterre a enregistré plus de 10,2 millions de parties en 2024, maintenant la pression sur les clubs pour fournir des surfaces de jeu homogènes[3]. Des niveaux de jeu plus élevés accroissent le besoin de gestion des maladies, des mauvaises herbes et de l'usure. Les clubs de golf doivent maintenir les conditions de surface malgré les changements météorologiques et une utilisation intensive. Les terrains de sport font face à des exigences similaires de la part des organisations de football, de rugby, de cricket et d'athlétisme.
Les clubs de golf investissent dans l'irrigation et les pratiques connexes de gestion des surfaces pour maintenir les conditions de jeu. Si l'irrigation soutient la qualité du jeu, elle rend également les calendriers d'application précis et la surveillance des maladies plus pertinents. Le marché de la protection des gazons au Royaume-Uni peut bénéficier lorsque les dépenses d'irrigation sont suivies d'investissements dans des programmes préventifs ciblés. Les gestionnaires peuvent utiliser les données de surveillance pour planifier les applications plutôt que de s'appuyer uniquement sur des actions curatives. Cela favorise les fournisseurs qui offrent à la fois l'accès aux produits et un soutien agronomique pratique. Les investissements au-delà du golf élargissent également la demande parmi les stades et les installations sportives communautaires, liant plus étroitement la gestion de l'eau à la prévention des maladies.
Adoption généralisée de la gestion intégrée des gazons et de l'application de précision
Le Plan d'action national sur les pesticides au Royaume-Uni 2025 place la lutte intégrée contre les ennemis des cultures au cœur de la stratégie nationale de pesticides durables. Les utilisateurs professionnels sont censés donner la priorité aux contrôles physiques et biologiques avant d'utiliser des intrants synthétiques lorsque cela est approprié. Le plan identifie également l'usage en espaces verts comme un domaine nécessitant de meilleures orientations, formations et mises en œuvre. Le marché de la protection des gazons au Royaume-Uni évolue des achats de produits routiniers vers des décisions de traitement soutenues par la surveillance. Cela modifie le rôle des gestionnaires de gazon, qui passent d'utilisateurs de produits à gestionnaires de programmes documentés, et favorise les fournisseurs capables de démontrer comment leurs produits s'inscrivent dans un plan de gestion intégrée des gazons.
Les réglementations sur les contrôles officiels (OCR) fournissent une structure d'inspection fondée sur les risques pour les clubs de golf, les établissements scolaires, les conseils municipaux et les installations sportives. Des seuils de traitement documentés et la tenue de registres peuvent aider les établissements à gérer leur exposition à la conformité. L'application de précision peut réduire l'utilisation chimique inutile tout en préservant les performances des surfaces. Les prévisions numériques des maladies et la surveillance environnementale peuvent servir de point de départ pour des achats de produits plus larges, créant des relations récurrentes entre les fournisseurs et les utilisateurs professionnels. En conséquence, le marché de la protection des gazons au Royaume-Uni accorde une plus grande valeur aux outils de surveillance qui soutiennent l'utilisation appropriée des produits complémentaires.
Croissance de la protection biologique des gazons et des programmes de biostimulants
La Grande-Bretagne comptait 14 % de substances actives approuvées en moins en 2025 qu'en 2016, réduisant les options de rotation chimique. Ce changement crée de l'espace sur le marché de la protection des gazons au Royaume-Uni pour la protection biologique et les produits de santé végétale. Le nombre de substances actives biopesticides approuvées est passé de 2 en 1997 à 44 en 2020. Bien que la base d'approbations disponibles reste limitée, elle reflète une capacité réglementaire progressive pour les produits biologiques. Les programmes biologiques peuvent ajouter différents modes d'action aux plans de gestion des maladies et soutenir les utilisateurs répondant aux exigences des indicateurs de charge en pesticides.
Harmonix Turf Defense d'Envu est le premier fongicide biocontrôle homologué au Royaume-Uni pour les gazons d'espaces verts gérés, utilisant Bacillus amyloliquefaciens QST 713. Son autorisation a démontré qu'un fongicide biologique peut obtenir une homologation au Royaume-Uni pour cet usage. Pour que les produits biologiques remplacent certains traitements synthétiques sur le marché de la protection des gazons au Royaume-Uni, ils doivent offrir des performances constantes dans des conditions fraîches et humides. Les produits soutenus par des données d'efficacité spécifiques au Royaume-Uni peuvent réduire l'incertitude pour les gestionnaires de gazons de golf et de sport, car les résultats obtenus dans des régions à climat plus chaud peuvent ne pas s'appliquer directement aux conditions du Royaume-Uni. Cela fait de la validation locale des produits et du soutien terrain des facteurs importants dans l'adoption des produits biologiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retrait et disponibilité limitée de substances actives efficaces pour les espaces verts | -1.7% | Royaume-Uni en premier lieu, Europe élevé, mondial modéré | Court terme (≤ 2 ans) |
| Pression budgétaire sur les municipalités et les petits établissements de golf | -0.7% | Royaume-Uni en premier lieu, Europe modéré, mondial modéré | Moyen terme (2-4 ans) |
| Charge liée à la formation des utilisateurs professionnels, à l'homologation, à l'inspection et à la tenue de registres | -0.9% | Royaume-Uni en premier lieu, dans toute l'Angleterre, l'Écosse, le Pays de Galles et l'Irlande du Nord | Moyen terme (2-4 ans) |
| Résistance et efficacité réduite dans les cycles récurrents de maladies et de ravageurs des gazons | -1.2% | Royaume-Uni en premier lieu, Europe élevé, mondial en croissance | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retrait et disponibilité limitée de substances actives efficaces pour les espaces verts
Les produits disponibles dans l'Union européenne ne peuvent pas être utilisés en Grande-Bretagne sans une autorisation distincte de l'Autorité de santé et de sécurité (Health and Safety Executive). Cela peut dissuader les fabricants de solliciter des approbations pour des usages en espaces verts à faible volume. Le règlement sur les produits phytopharmaceutiques de 2011 exige des autorisations individuelles de produits au Royaume-Uni. Les coûts et les délais d'homologation peuvent amener les fournisseurs multinationaux à donner la priorité aux usages agricoles plus importants. Ce problème est particulièrement pertinent pour la gestion des maladies sur les greens de putting et les terrains de sport, où des options fiables sont nécessaires et où les fenêtres de traitement des maladies s'élargissent.
Le registre des produits chimiques agricoles et le Plan d'action national déterminent les conditions d'autorisation et de retrait. Les gestionnaires et les distributeurs peuvent disposer d'un temps limité pour identifier et valider des alternatives avant qu'une substance perde son autorisation. En conséquence, le marché de la protection des gazons au Royaume-Uni peut connaître une fréquence de traitement plus faible dans les établissements qui rationalisent la chimie approuvée. Les gestionnaires peuvent réserver les produits pour les périodes à haut risque afin de préserver l'efficacité des programmes, ce qui peut limiter la croissance des volumes même si la valeur des traitements individuels reste élevée. Les fournisseurs disposant d'alternatives autorisées et d'un soutien clair à la transition sont mieux positionnés pour répondre à ces conditions.
Pression budgétaire sur les municipalités et les petits établissements de golf
Les budgets des espaces verts des collectivités locales limitent les dépenses consacrées aux programmes préventifs et aux outils de surveillance. Les petits établissements de golf peuvent également avoir un accès limité à une expertise agronomique interne et dépendent souvent des distributeurs pour les recommandations de produits et les conseils d'application. Le marché de la protection des gazons au Royaume-Uni présente une nette division entre les établissements premium et ceux qui n'achètent que les traitements essentiels. Les clubs premium et les installations sportives professionnelles ont tendance à adopter des programmes plus larges, tandis que les petits établissements se concentrent sur le niveau minimum d'application chimique.
Cette différence peut affecter la qualité des surfaces et la gestion des maladies au fil du temps. La réduction des dépenses préventives peut accroître le besoin de traitement curatif lorsque les conditions de maladie s'aggravent et peut rendre les produits moins chers plus attractifs, même lorsqu'ils offrent un soutien moins complet. L'avis de juillet 2026 de la Grounds Management Association faisait suite aux conclusions de l'Autorité de santé et de sécurité selon lesquelles 97 % des inspections de pesticides en 2025 nécessitaient des mesures correctives. Les exigences de conformité peuvent créer une pression supplémentaire sur les petites équipes d'entretien des espaces verts. Le marché de la protection des gazons au Royaume-Uni conserve des opportunités de valeur premium, mais la demande est inégale selon les budgets des clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fongicides ancrent la demande tandis que les biostimulants et les bio-engrais s'accélèrentLes fongicides représentaient 36,8 % de la part du marché de la protection des gazons au Royaume-Uni en 2025, ce qui en fait la plus grande catégorie de produits. Leur position reflète une exposition tout au long de l'année à la tache dollar, à la tache à Microdochium, au Pythium et à la rhizoctone brune dans des conditions fraîches et humides. Moins d'options de rotation signifient que les produits fongicides approuvés restants sont utilisés dans des programmes de combinaison soigneusement planifiés. Cela soutient la valeur des produits même si le nombre d'options homologuées diminue. BASF SE a lancé Maxtima au BTME 2024 avec Agrovista comme principal distributeur au Royaume-Uni. Le produit contenait du mefentrifluconazole, que BASF SE a décrit lors du lancement comme la première nouvelle substance active azolée dans le secteur des gazons au Royaume-Uni depuis 15 ans. La Fondation GEO identifie la rotation des fongicides comme un élément central de la gestion de la résistance pour les greens de parc. L'utilisation des fongicides est donc liée à une pratique agronomique gérée plutôt qu'aux seules épidémies de maladies visibles.
Les herbicides constituent le deuxième type de produit en importance car les paysages gérés, les surfaces sportives et les espaces verts publics nécessitent un contrôle des mauvaises herbes. Les insecticides traitent les larves de tipules et les vers blancs de hanneton, en particulier lorsque les conditions sèches affaiblissent les racines des gazons. Les régulateurs de croissance des plantes aident à gérer les besoins en main-d'œuvre et la qualité des surfaces sur les fairways, les fermes de gazon en plaques et les paysages commerciaux. Les biostimulants et les bio-engrais affichent le CAGR le plus rapide par type de produit à 10,9 % de 2026 à 2031. La taille du marché de la protection des gazons au Royaume-Uni pour ce type de produit est soutenue par les exigences de lutte intégrée contre les ennemis des cultures et la demande de santé racinaire et de tolérance au stress. ICL Group Ltd a lancé Greenmaster Liquid Advance en 2026 avec sa molécule biostimulante brevetée MTU pour l'usage sur gazon. Le lancement démontre comment les fournisseurs de nutrition établis associent les programmes conventionnels à l'utilisation de biostimulants. Ces produits peuvent compléter, plutôt que simplement remplacer, les pratiques de protection existantes.



Par application :
l'aménagement paysager mène la demande tandis que les terrains de sport stimulent la croissanceLes terrains de sport affichent le CAGR d'application le plus élevé à 7,2 % pour 2026-2031. La participation au football, au rugby, au cricket et à l'athlétisme accroît le besoin de surfaces naturelles bien entretenues. Les propriétaires d'installations font l'objet d'un examen attentif lorsque les conditions des terrains affectent les performances ou la sécurité. Les restrictions sur les terrains artificiels dans certaines ligues de football pour jeunes orientent davantage l'attention vers l'entretien des gazons naturels. Cela peut augmenter la surface traitée pour les produits de protection et les biostimulants. L'Institut de recherche sur les gazons sportifs de Bingley continue de publier des recherches sur les maladies et des informations d'évaluation des produits pour les utilisateurs professionnels. Ces données probantes peuvent aider les gestionnaires d'installations à justifier les dépenses d'intrants auprès des conseils d'administration et des exploitants. Le marché de la protection des gazons au Royaume-Uni bénéficie d'un soutien lorsque les normes des terrains sont liées à des décisions d'entretien plus structurées.
L'aménagement paysager représentait 39 % de la part du marché de la protection des gazons au Royaume-Uni en 2025 et est resté la principale application. Il comprend les entrepreneurs, les conseils municipaux, les parcs, les domaines privés et les promoteurs immobiliers qui nécessitent un entretien régulier des gazons. Ces utilisateurs soutiennent la demande de base pour les herbicides, les fongicides et les biostimulants. Les terrains de golf restent une application importante, l'Angleterre ayant enregistré plus de 10,2 millions de parties en 2024. Les fermes de gazon en plaques constituent un domaine d'utilisation plus restreint et spécialisé où la qualité de l'établissement et de la livraison est importante. L'établissement soutenu par les biostimulants et la protection fongicide peuvent être combinés pour des contrats de surfaces sportives premium. Le Plan d'action national identifie les terrains de sport, les terrains de golf et les parcs comme des usages en espaces verts soumis aux attentes de lutte intégrée contre les ennemis des cultures. L'application des réglementations par l'Autorité de santé et de sécurité rend l'utilisation documentée et conforme des produits pertinente dans toutes ces applications.
Par utilisateur final :
les clients résidentiels mènent par part de marché, les municipalités et les établissements scolaires mènent la croissanceLes clients résidentiels représentaient 41 % de la part du marché de la protection des gazons au Royaume-Uni en 2025. Le segment est soutenu par les propriétaires qui entretiennent les pelouses et les surfaces de jardin. Les produits grand public et semi-professionnels atteignent ces utilisateurs par le biais des jardineries, des magasins de bricolage et des canaux en ligne. Les dépenses moyennes par ménage sont inférieures à celles des circuits professionnels. Cependant, la large base de clientèle assure une demande régulière pour les herbicides, les engrais pour pelouses et les biostimulants grand public. Les entrepreneurs en aménagement paysager commercial constituent le deuxième groupe d'utilisateurs finaux professionnels en importance. Ils servent les conseils municipaux, les domaines d'entreprises, les promoteurs immobiliers et les établissements hôteliers dans le cadre des exigences des utilisateurs professionnels. Les propriétaires d'installations sportives restent des utilisateurs à haute valeur ajoutée car les clubs de golf et les installations d'athlétisme achètent souvent des programmes complets sur plusieurs saisons.
Les municipalités et les établissements scolaires constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 7 % de 2026 à 2031. Le Plan d'action national encourage les gestionnaires de terrains publics à formaliser des programmes de pesticides sûrs et durables. L'Angleterre, l'Écosse, le Pays de Galles et l'Irlande du Nord appliquent le plan par le biais de leurs propres modalités de mise en œuvre. Les réglementations sur les contrôles officiels permettent des inspections annoncées et inopinées par les agents d'application des réglementations sur les pesticides de l'Autorité de santé et de sécurité. Cela crée une raison d'acheter des produits formulés professionnellement avec une documentation d'étiquette claire. L'avis de juillet 2026 de la Grounds Management Association a mis en évidence des mesures correctives dans 97 % des inspections de 2025. Les achats formels peuvent augmenter à mesure que les équipes d'entretien des espaces verts répondent à ce risque de conformité. Le marché de la protection des gazons au Royaume-Uni est ainsi soutenu par la nécessité pour les installations publiques de documenter leurs choix d'entretien des gazons.
Par mode d'action :
le biologique mène la croissance, le chimique maintient sa dominanceLes produits biologiques constituent le segment à mode d'action à la croissance la plus rapide avec un CAGR de 11,8 % pour 2026-2031. La disponibilité réduite des substances actives synthétiques et les exigences de lutte intégrée contre les ennemis des cultures soutiennent cette orientation. Les produits chimiques représentaient 69 % de la part de marché en 2025. Les gestionnaires professionnels ont besoin d'un contrôle fiable des maladies tout en répondant aux exigences de performance et aux indicateurs de charge en pesticides. Les solutions intégrées peuvent séquencer les traitements chimiques et biologiques au sein d'un même programme. Cette approche peut donner aux gestionnaires plus de flexibilité pendant les périodes à haut risque de maladies. Le marché de la protection des gazons au Royaume-Uni continue de s'appuyer sur les produits chimiques même si l'utilisation biologique croît plus rapidement.
La base d'approbations pour les substances actives biopesticides est passée de 2 en 1997 à 44 en 2020. Cette évolution montre une plateforme croissante, mais encore limitée, pour l'expansion biologique. Les produits biologiques disposant d'homologations spécifiques au Royaume-Uni bénéficient d'un avantage pratique en matière de conformité par rapport aux alternatives non autorisées. Harmonix Turf Defense a démontré comment une seule approbation de biocontrôle peut modifier les discussions sur les produits parmi les utilisateurs professionnels de gazon. Les premières homologations peuvent gagner en pertinence à mesure que davantage d'établissements formalisent des plans de lutte intégrée contre les ennemis des cultures. Le marché de la protection des gazons au Royaume-Uni a besoin de produits qui démontrent des résultats terrain fiables dans les conditions locales. L'autorisation, le soutien technique et les données probantes terrain resteront au cœur de l'adoption. Les programmes intégrés aident également les gestionnaires à éviter de traiter les produits biologiques et chimiques comme des substituts directs dans toutes les situations.
Par formulation :
le concentré liquide mène la demande tandis que la poudre mouillable stimule la croissanceLe concentré liquide représentait 55 % de la part du marché de la protection des gazons au Royaume-Uni en 2025. Les gestionnaires professionnels de gazon privilégient cette formulation pour sa flexibilité en mélange en cuve et sa dilution précise. Elle fonctionne avec les systèmes de pulvérisation à rampe et à dos utilisés sur les terrains de golf, les terrains de sport et les paysages d'espaces verts. Les normes d'inspection des équipements de l'Autorité de santé et de sécurité renforcent l'importance des équipements de pulvérisation calibrés. Cette base d'équipements installés contribue à soutenir la demande de concentrés liquides. Les produits granulaires restent utiles lorsque l'application en épandage est pratique. Ils sont utilisés pour les engrais à libération contrôlée, les bio-engrais et les herbicides de pré-levée. Leur incorporation dans le sol et leur libération progressive des nutriments conviennent à certaines applications en espaces verts.
La poudre mouillable est la formulation à la croissance la plus rapide avec un CAGR de 8,4 % de 2026 à 2031. De nombreux ingrédients actifs microbiens et biochimiques sont bien adaptés aux formulations en poudre mouillable en raison de leur stabilité en rayon et de leur dispersibilité sur le terrain. Le marché de la protection des gazons au Royaume-Uni peut bénéficier des distributeurs qui forment les gestionnaires au mélange et à l'application corrects. Ce soutien peut positionner les programmes biologiques comme faisant partie de la gestion des maladies plutôt que comme des produits spécialisés. Les biostimulants en poudre mouillable et les produits de biocontrôle atteignent les canaux de distribution établis pour les espaces verts. Cela réduit la dépendance aux réseaux de vente exclusivement biologiques. Une distribution plus large peut abaisser les barrières à l'adoption pour les gestionnaires professionnels du grand public. Les conseils techniques restent importants car la manipulation des formulations peut affecter les performances sur le terrain.

Analyse géographique
L'Angleterre représente la plus grande concentration de demande au sein du marché de la protection des gazons au Royaume-Uni, soutenue par 2 423 terrains de golf et 1 735 clubs affiliés à England Golf, qui représentent environ 73 % du nombre total de terrains de golf au Royaume-Uni. Plus de 10,2 millions de scores du Système mondial de handicap ont été soumis en Angleterre en 2024, dont 5,7 millions de parties en compétition et 4,4 millions de parties en jeu libre. Ces chiffres reflètent des niveaux élevés d'utilisation des terrains de golf et une demande récurrente pour les produits de protection des gazons. Le Yorkshire, le Lancashire et le Surrey ont une activité golfique particulièrement forte, avec respectivement 181, 141 et 102 clubs affiliés. Au-delà du golf, la demande est soutenue par les terrains de sport, les parcs, les espaces verts publics et d'autres zones de gazon gérées professionnellement à travers le pays.
L'Écosse présente un profil de demande de protection des gazons solide par rapport à sa population, soutenu par environ 594 terrains de golf desservant environ 5,5 millions de personnes. Son climat frais et humide, combiné à des périodes prolongées d'humectation foliaire, augmente la pression des maladies sur les gazons et soutient la demande de fongicides et d'autres produits de gestion des maladies. Les nombreux parcours de links et de championnat du pays nécessitent également un entretien régulier des gazons, soutenant la demande d'agents mouillants, de biostimulants et de solutions de gestion intégrée des gazons.
Le Pays de Galles et l'Irlande du Nord représentent des segments plus petits mais établis du marché de la protection des gazons au Royaume-Uni, soutenus par les terrains de golf, les installations sportives, l'aménagement paysager et les espaces verts publics. Le Pays de Galles compte environ 120 à 181 terrains de golf, tandis que l'Irlande du Nord en compte environ 80 à 113. Des conditions climatiques relativement humides dans les deux marchés soutiennent des besoins récurrents en matière de gestion des maladies et des mauvaises herbes. L'Irlande du Nord bénéficie également de réseaux d'agronomie et de distribution transfrontaliers avec la République d'Irlande, ce qui influence la disponibilité des produits et les habitudes d'achat. Dans l'ensemble, l'Angleterre contribue à la demande absolue la plus importante, tandis que l'Écosse, le Pays de Galles et l'Irlande du Nord fournissent une demande supplémentaire soutenue par l'activité golfique, les conditions climatiques et la gestion professionnelle des gazons.
Paysage concurrentiel
Concentration du Marché
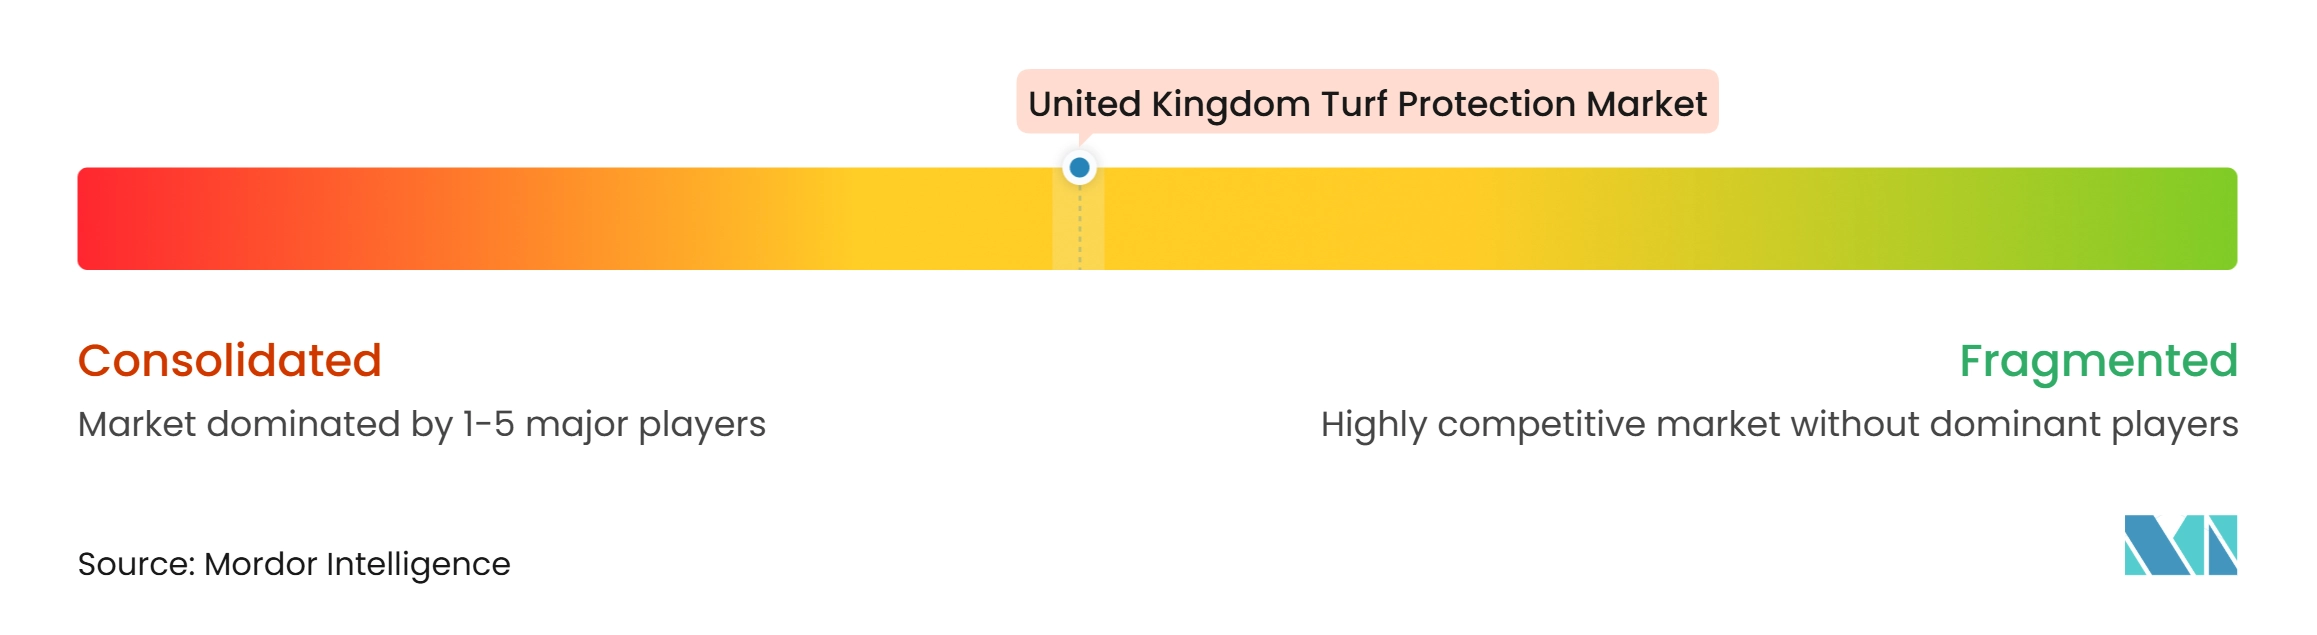
Le marché de la protection des gazons au Royaume-Uni est modérément concentré, avec des acteurs clés tels que Syngenta Group, BASF SE, ICL Group Ltd, Nufarm Limited et Corteva Agriscience en concurrence sur les applications de gestion professionnelle des gazons. Leurs stratégies se concentrent sur les portefeuilles biologiques, les partenariats de distribution, l'agronomie numérique et le soutien réglementaire au Royaume-Uni. En 2026, ICL Group Ltd et Syngenta Group ont renouvelé et étendu leur partenariat stratégique multi-pays pour les gazons couvrant le Royaume-Uni, l'Irlande et plusieurs pays européens. L'accord combine le pipeline de recherche de Syngenta Group avec le réseau technique et de distribution d'ICL Group Ltd, offrant aux utilisateurs professionnels de gazon un accès à un soutien intégré en matière de produits et de services. Cela démontre également comment les partenariats peuvent élargir la portée du marché sans intégration verticale complète.
Envu a finalisé l'acquisition du portefeuille de fongicides et d'insecticides professionnels pour gazon de FMC Corporation en juillet 2024. L'acquisition a élargi l'offre d'Envu pour les surintendants de golf, les gestionnaires d'installations sportives et les opérateurs commerciaux d'entretien des pelouses. Elle a montré comment l'acquisition de portefeuille peut augmenter l'échelle sans égaler les dépenses de recherche des fournisseurs plus importants. Des fournisseurs spécialisés tels qu'Indigrow Ltd, Terralift UK Ltd, Certis Belchim B.V. et Barclay Chemical Manufacturing Ltd se font concurrence grâce à des formulations locales et des ventes axées sur l'agronomie. Leurs portefeuilles comprennent souvent des biostimulants, des agents mouillants et des produits de santé des sols qui répondent à des besoins professionnels spécifiques. La chimie PLINAZOLIN de Syngenta Group sous la marque Atexzo et Harmonix Turf Defense d'Envu offrent des positions de produits différenciées. Le statut d'homologation peut être aussi important que le prix lorsque les utilisateurs professionnels ont besoin d'options autorisées. Le marché de la protection des gazons au Royaume-Uni favorise les fournisseurs capables de maintenir à la fois l'étendue des produits et la pertinence technique locale.
Les outils abordables de prévision des maladies, les fongicides biologiques pour saison fraîche et le soutien groupé à la conformité restent des domaines importants de concurrence. Les réseaux de capteurs, les logiciels de décision de pulvérisation et la surveillance environnementale peuvent renforcer les relations avec les fournisseurs au fil du temps. Le cadre de golf durable de la Fondation GEO sert de point de référence pratique pour les fournisseurs au service des clubs qui poursuivent une gestion durable des gazons. Le NAP 2025, les réglementations sur les contrôles officiels et les inspections fondées sur les risques encouragent les équipes d'approvisionnement à rechercher des produits homologués avec une documentation claire. Les fournisseurs qui se font concurrence principalement sur le prix sont désavantagés lorsqu'ils ne peuvent pas fournir un soutien à l'autorisation spécifique au Royaume-Uni. Le marché de la protection des gazons au Royaume-Uni reste concurrentiel, les grandes entreprises maintenant de larges portefeuilles tandis que les fournisseurs spécialisés répondent à des besoins plus ciblés.
Leaders du secteur de la protection des gazons au Royaume-Uni
-
Syngenta Group
-
BASF SE
-
ICL Group Ltd
-
Nufarm Limited
-
Corteva Agriscience
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection des gazons au Royaume-Uni Entreprises couvertes dans ce rapport
- Syngenta Group
- BASF SE
- UPL Limited
- Corteva Agriscience
- ICL Group Ltd
- Nufarm Limited
- Certis Belchim B.V.
- Envu (Cinven)
- Indigrow Ltd
- Headland Amenity Limited (Origin Amenity Solutions)
- DLF Seeds A/S
- Barenbrug UK Limited
- Barclay Chemicals Manufacturing Ltd
- Agrovista UK Limited
- Terralift UK Ltd
Développements industriels récents dans Marché de la protection des gazons au Royaume-Uni
- Mars 2026 : ICL Group Ltd et Syngenta Group ont renouvelé et étendu leur partenariat stratégique multi-pays pour les gazons couvrant le Royaume-Uni, l'Irlande, l'Italie, l'Allemagne, l'Autriche et l'Espagne. Le partenariat combine les capacités de développement de produits pour gazon de Syngenta Group avec le réseau technique et de distribution d'ICL Group Ltd et soutient l'introduction de nouveaux produits Syngenta Group sur les marchés couverts, avec un accent sur la performance, la durabilité et l'innovation.
- Janvier 2026 : ICL Group Ltd a lancé Greenmaster Liquid Advance, une gamme d'engrais liquides professionnels intégrant le MTU, une molécule biostimulante brevetée introduite pour les applications professionnelles sur gazon. La gamme est conçue pour soutenir l'absorption des nutriments et les performances du gazon dans des conditions de stress, élargissant le portefeuille de nutrition liquide et de biostimulants d'ICL Group Ltd pour la gestion professionnelle des gazons.
- Mai 2025 : Envu a lancé le fongicide Tarvecta, un produit à double mode d'action combinant la fluoxastrobine et le flutriafol pour la gestion préventive des maladies des gazons, notamment la maladie des fées, la tache estivale, la tache annulaire brune, la tache de prise totale, la tache foliaire, l'anthracnose et la moisissure des neiges. Le lancement a élargi le portefeuille de fongicides professionnels pour gazon d'Envu sur les terrains de golf, les terrains d'athlétisme, les fermes de gazon en plaques et les pelouses commerciales.
Périmètre du rapport sur le marché de la protection des gazons au Royaume-Uni
Le marché de la protection des gazons est défini comme les produits et solutions utilisés pour prévenir, contrôler et réduire les dommages causés par les ravageurs, les maladies et le stress sur les gazons naturels dans les surfaces résidentielles, commerciales et sportives, la valeur du marché étant mesurée au point de vente en USD.
Le marché de la protection des gazons au Royaume-Uni est segmenté par type de produit (fongicides, herbicides, insecticides, régulateurs de croissance des plantes, et biostimulants et bio-engrais), par application (aménagement paysager, terrains de golf, terrains de sport et fermes de gazon en plaques), par utilisateur final (clients résidentiels, entrepreneurs en aménagement paysager commercial, propriétaires d'installations sportives, et municipalités et établissements scolaires), par mode d'action (chimique, biologique et solutions intégrées) et par formulation (granulaire, concentré liquide et poudre mouillable). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Fongicides |
| Herbicides |
| Insecticides |
| Régulateurs de croissance des plantes |
| Biostimulants et bio-engrais |
| Aménagement paysager |
| Terrains de golf |
| Terrains de sport |
| Fermes de gazon en plaques |
| Clients résidentiels |
| Entrepreneurs en aménagement paysager commercial |
| Propriétaires d'installations sportives |
| Municipalités et établissements scolaires |
| Chimique |
| Biologique |
| Solutions intégrées |
| Granulaire |
| Concentré liquide |
| Poudre mouillable |
| Par type de produit | Fongicides |
| Herbicides | |
| Insecticides | |
| Régulateurs de croissance des plantes | |
| Biostimulants et bio-engrais | |
| Par application | Aménagement paysager |
| Terrains de golf | |
| Terrains de sport | |
| Fermes de gazon en plaques | |
| Par utilisateur final | Clients résidentiels |
| Entrepreneurs en aménagement paysager commercial | |
| Propriétaires d'installations sportives | |
| Municipalités et établissements scolaires | |
| Par mode d'action | Chimique |
| Biologique | |
| Solutions intégrées | |
| Par formulation | Granulaire |
| Concentré liquide | |
| Poudre mouillable |
Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché de la protection des gazons au Royaume-Uni d'ici 2031 ?
Le marché de la protection des gazons au Royaume-Uni devrait atteindre 355,10 millions USD d'ici 2031, avec un CAGR de 5,04 % de 2026 à 2031.
Quelle catégorie de produits détient la plus grande part au Royaume-Uni ?
Les fongicides représentaient la demande de produits avec une part de 36,8 % en 2025, soutenue par une pression persistante des maladies sur les gazons gérés.
Pourquoi les produits biologiques deviennent-ils plus pertinents pour les gestionnaires de gazon ?
La réduction du nombre de substances actives approuvées et les exigences de lutte intégrée contre les ennemis des cultures suscitent un intérêt croissant pour les options biologiques autorisées.
Quels utilisateurs finaux devraient connaître la croissance la plus rapide jusqu'en 2031 ?
Les municipalités et les établissements scolaires devraient croître à un CAGR de 7 % à mesure que les équipes d'entretien des espaces verts publics formalisent des programmes de gazon conformes.