
英国水耕栽培市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
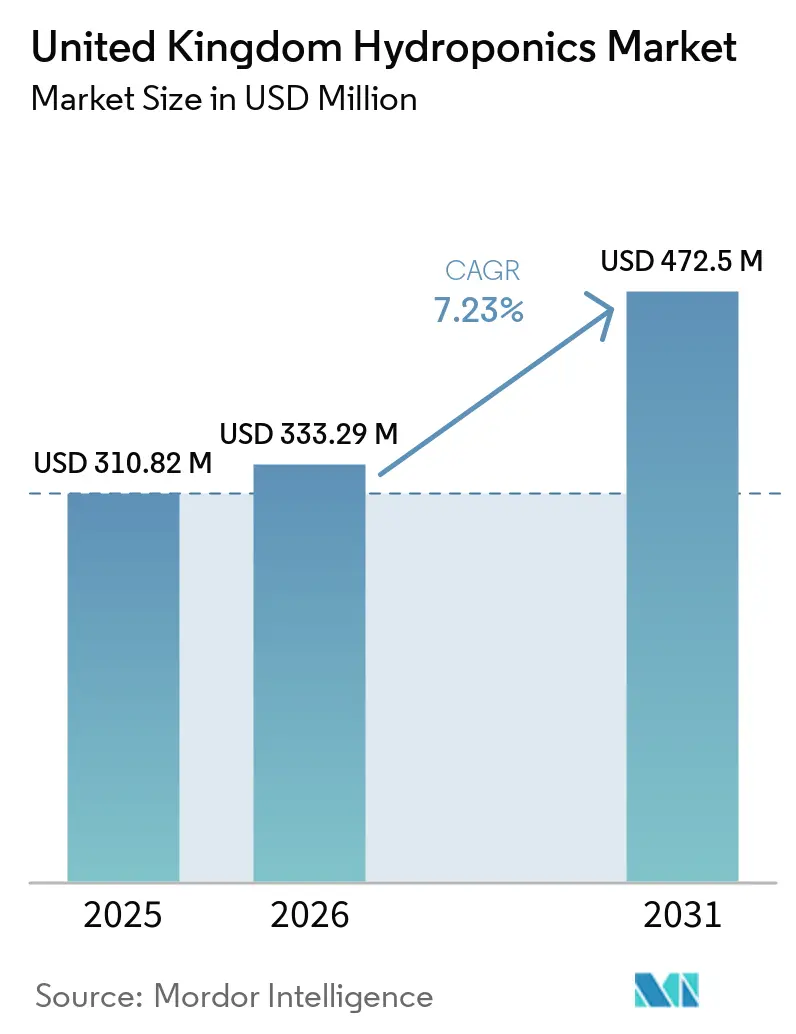
| 基準年の市場規模 (2025) | 310.82 百万米ドル |
| 市場規模 (2026) | 333.29 百万米ドル |
| 市場規模 (2031) | 472.5 百万米ドル |
| 成長率 (2026 - 2031) | 7.23 % |
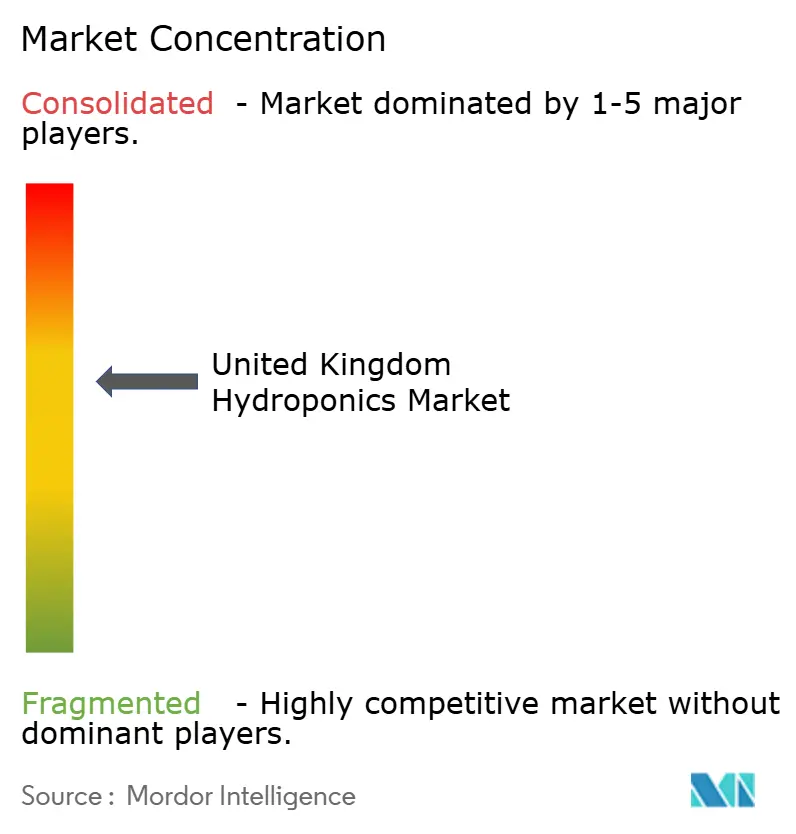
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国水耕栽培市場分析
英国水耕栽培市場規模は2025年に310.8 ミリオン 米ドルと評価され、2026年の333.3 ミリオン 米ドルから2031年には472.5 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.23%です。国内農産物の供給と国内消費の間に持続的なギャップが存在することが、英国水耕栽培市場を支えています。国内園芸は2024年に国内で消費される新鮮野菜の55%、果物の17%を供給しており、輸入品が天候や物流の混乱に直面した際に小売業者が影響を受けやすい状況にあります。政府は2026年から果物・野菜セクターの成長を目的として8,000万英ポンド(1億103 ミリオン 米ドル)の拠出を約束し、管理環境農業を政策上の優先事項として位置付けています。この資金の方向性は、追加の農地に依存せずに生産量を増加させることができるシステムを優遇するものです。英国水耕栽培市場は、事業者が管理された栽培条件と自動化、トレーサビリティ、柔軟なエネルギー利用を組み合わせることによっても恩恵を受けています。
主要レポートのポイント
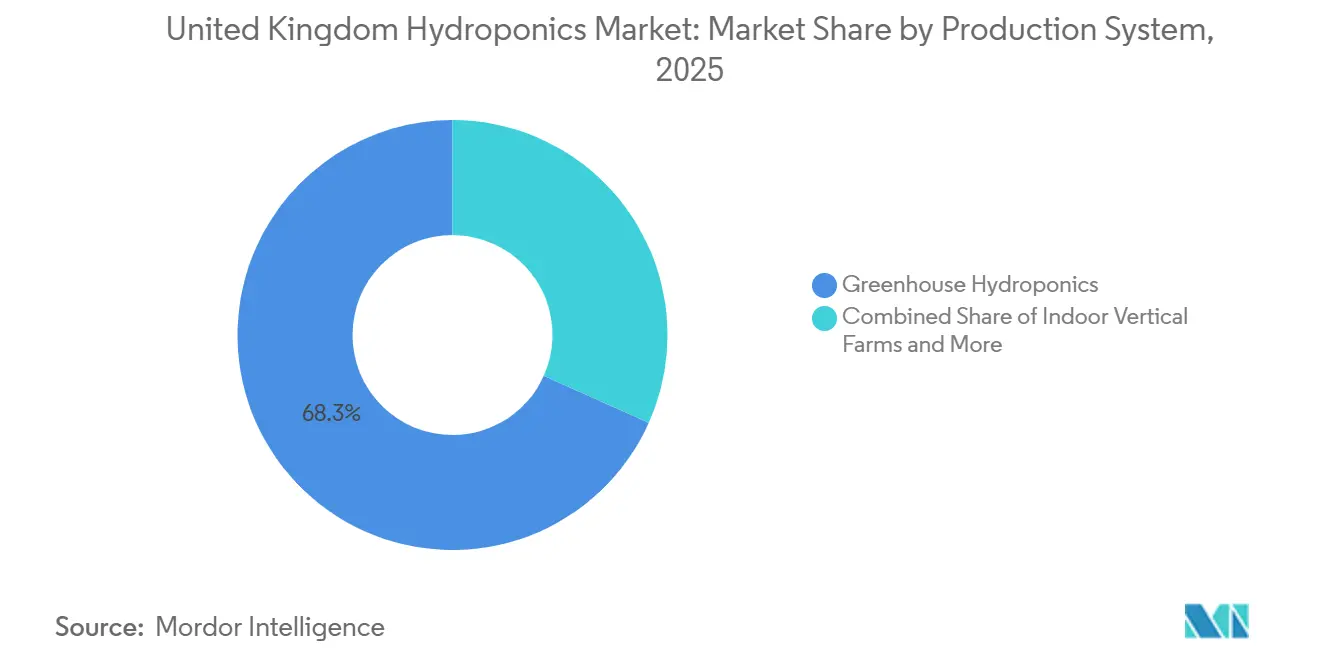
- 生産システム別では、温室水耕栽培が最大のセグメントであり、2025年の英国水耕栽培市場シェアの68.3%を占めています。一方、屋内垂直農場は2031年までのCAGRが9.4%と最も急成長しているセグメントです。
- 作物タイプ別では、葉物野菜が最大セグメントであり、2025年の英国水耕栽培市場規模の47.2%を占めています。一方、ハーブおよびマイクログリーンは2031年までのCAGRが8.6%と最も急成長しているセグメントです。
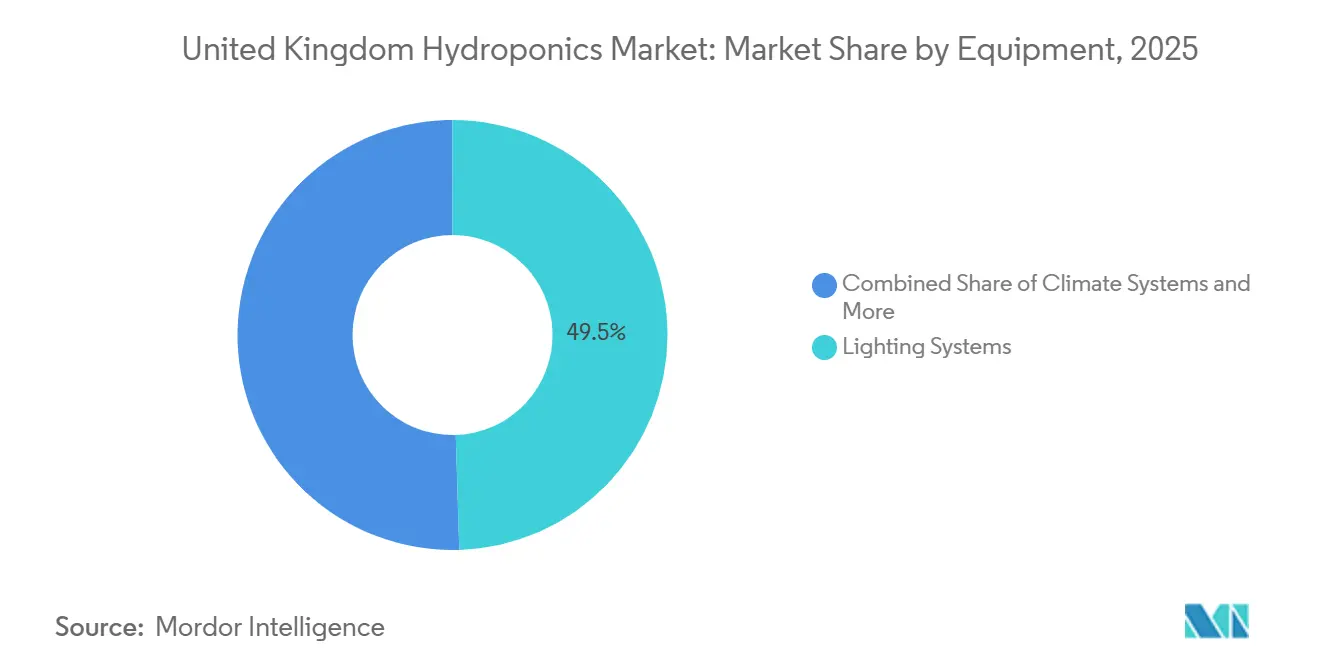
- 設備別では、照明システムが2025年に49.5%のシェアを持つ最大のセグメントであり、一方、気候システムは2031年までのCAGRが7.8%と最も急成長しているセグメントです。
- 生産規模別では、大規模事業が2025年に55.8%のシェアを持つ最大のセグメントであり、一方、小規模事業は2031年までのCAGRが8.3%と最も急成長しているセグメントです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 管理環境における食料安全保障イニシアチブ | +1.2% | 英国全土、投資はイングランド南東部およびイースト・アングリアに集中 | 長期(4年以上) |
| 垂直農業と都市部の限られた農地 | +1.4% | グレーター・ロンドン、ミッドランズ、および主要都市圏 | 中期(2~4年) |
| 農業労働力不足と自動化の採用 | +1.0% | 英国全土、ケント、リンカンシャー、ヘレフォードシャーで最も深刻 | 中期(2~4年) |
| トレーサブルで農薬使用量を削減した農産物に対する小売需要 | +1.3% | 英国全土、スーパーマーケットの調達決定が主導 | 短期(2年以内) |
| 年間を通じた地元産農産物の需要 | +0.8% | 英国全土、スコットランドおよびイングランド北部で冬季の供給不足が顕在化 | 短期(2年以内) |
| 再生可能エネルギーと水耕栽培生産の統合 | +0.9% | 英国全土、スコットランド、ウェールズ、イースト・アングリアで早期活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
管理環境における食料安全保障イニシアチブ
英国水耕栽培市場は、保護園芸に対する公的支援から恩恵を受けています。2024年の園芸ブループリントは2026年から1億103 ミリオン 米ドルを拠出することを約束し、生産者組織モデルを超えた適格性を拡大しました[1]。プログラムの下でパックハウス自動化に最大5,000万英ポンド(64 ミリオン 米ドル)が割り当てられました。この重点は、耕作地の拡大よりも安定した生産量を優先するものです。2025年の研究では、保護園芸、特に高技術温室生産が、輸入依存を低減し新鮮農産物の年間を通じた入手可能性を改善することで、英国の食料安全保障を強化できることが明らかになりました。水耕栽培生産はこれらの目標と一致しており、土壌品質に依存せず、より少ない土地を必要とし、管理された条件下で運営できるため、都市部および都市近郊環境に適しています。
垂直農業と都市部の限られた農地
英国水耕栽培市場は、人口密集地近くの適切な土地の限られた入手可能性から恩恵を受けています。垂直システムは、単一の建物内に作物の層を積み重ねることで使用可能な栽培面積を増加させます。このアプローチにより、生産を小売および外食サービスの需要に近づけることができます。Rivenhall Greenhouse Limitedは2026年4月に、ノース・エセックスに100エーカーの低炭素温室および垂直農業複合施設の計画承認を受けました[2]。このプロジェクトは、隣接する廃棄物管理施設からの熱と電力を利用し、土地とエネルギーの両方の制約に対処します。このアプローチにより、外部エネルギー源への依存を低減しながら既存のインフラを活用します。これらのプロジェクトは、サイト設計と地域インフラが商業計画にますます統合されており、開発者がプロジェクト開発の初期段階でリソース効率をより重視していることを示しています。
農業労働力不足と自動化の採用
英国水耕栽培市場は、季節的な労働力不足へのエクスポージャーを低減する必要性によって支えられています。このセクターは毎年70,000人の季節労働者に依存しており、その95%は国際的に調達されています。この依存関係は、労働需要が最も高い繁忙期に特にサプライチェーンの脆弱性を生み出します。2025年の季節労働者ビザの割り当て43,000件は業界の需要を満たさず、大きなギャップが生じ、生産者は水耕栽培を含む代替生産方法を模索するよう促されました。水耕栽培は従来の露地農業よりも手作業が少なくて済みます。政府はまた、園芸・農業イノベーションプログラムを通じた自動化支援を概説しており、管理環境農業技術の採用をさらに促進しています。水耕栽培サイトは規則的なレイアウトと繰り返し可能な作物サイクルを提供し、ロボットによる取り扱いを簡素化できます。SCARLETTプロジェクトは、1.1ヘクタールの深水培養レタス栽培施設においてロボットによる移植と収穫を実証しました[3]。
トレーサブルで農薬使用量を削減した農産物に対する小売需要
英国水耕栽培市場は、農薬使用量が少なくトレーサブルな農産物に対する小売業者の関心によって支えられています。Soil Association Certificationは、2025年に83%の世帯がオーガニック製品を購入したと報告しており、主要小売業者のオーガニック売上はその年に7%成長しました。小売業者は、栽培慣行の透明性を実証するようサプライヤーにますます要求しており、水耕栽培事業者はこれを提供するのに有利な立場にあります。水耕栽培事業者は、個々の生産バッチの栄養使用量と栽培条件を記録でき、土壌由来の除草剤を避けながら投入物を正確に管理できます。このレベルのトレーサビリティにより、小売業者はサプライチェーンの各段階で製品品質を検証できます。この情報は、サプライヤー資格審査とプライベートブランドの品質プロセスを支援します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業システムに対する高い 資本要件 | -1.5% | 英国全土、既存の栽培地域外の新規参入者に最も深刻 | 長期(4年以上) |
| 人工照明の 電力コスト感応性 | -1.2% | 英国全土、再生可能エネルギーとの共同立地なしの屋内垂直農場に最も深刻 | 短期(2年以内) |
| 栄養分流出 および排水コンプライアンス | -0.6% | イングランドおよびウェールズ、特に栄養分に敏感な集水域 | 中期(2~4年) |
| 水耕栽培作物の遺伝学および農学的専門知識の 限界 | -0.5% | 英国全土、専門知識は研究クラスター周辺に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業システムに対する高い資本要件
商業用水耕栽培システムは、最初の作物が販売される前に多大な設備投資を必要とします。完全な垂直施設には、照明、暖房、換気、空調システム、栄養分供給設備、自動化、構造工事、および系統容量が必要です。これらの初期費用は急速に積み上がり、収益が生まれる前に数千万ドルに達することが多いです。これらの要件は、忍耐強い資本へのアクセスがない小規模事業者の参入を制限し、十分な資金を持つ事業者でさえ、コストベースを正当化するのに十分な速さで収益を拡大するプレッシャーに直面します。GrowUp Group Limitedは2025年12月16日に管理下に入りました。GrowUp Farms Limitedは売却後も事業を継続しました。資金規模にもかかわらず、同社は事業を維持するために必要な運営効率を達成できませんでした。その事業は、その後、事前パッケージ取引で185万英ポンド(240万 米ドル)で取得されました。このケースは、資本の展開が持続可能な運営モデルと一致している必要があり、資金へのアクセスだけでは水耕栽培市場における商業的実行可能性を保証しないことを示しています。
人工照明の電力コスト感応性
高いエネルギー消費は、英国水耕栽培市場、特に人工照明と管理環境システムに依存する垂直農場にとって依然として大きな抑制要因です。2025年12月のバーミンガム大学の研究では、モデル化された都市型垂直農場において、暖房・換気・空調(HVAC)が建物のエネルギー消費の52%を占め、照明がさらに28%を占めることが明らかになりました。これらのエネルギー要件は運営コストを増加させ、収益性をエネルギー効率と施設設計に対して敏感にします。再生可能エネルギー、効率的な照明、および高度な気候制御システムはエネルギー費用を削減できますが、その設置には追加の設備投資が必要であり、水耕栽培農業の拡大と商業的採用を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生産システム別:
温室インフラが規模を支え、垂直形式が最も急成長温室水耕栽培は最大の生産システムであり、2025年の英国水耕栽培市場シェアの68.3%を占めました。その地位は、ケント、ノーフォーク、エセックスにおける確立されたガラス温室の能力を反映しています。これらの場所は主要な輸送回廊と小売配送ルートに近接しています。屋内垂直農場は最も急成長している生産システムであり、2026年から2031年にかけてCAGRが9.4%です。小さな物理的フットプリント内での年間を通じた生産を可能にします。コンテナ農場は最小のフォーマットのままですが、恒久的な構造物の承認を得ることが難しい屋上、防衛施設、および農村地域にサービスを提供できます。
温室事業向けの英国水耕栽培市場規模は、日光へのアクセスによって支えられています。自然光は年間の多くの期間において人工照明の必要性を低減します。温室は依然として日照量の少ない月には補助照明を必要とします。屋内垂直サイトは天候と日光への依存を排除しますが、完全に人工照明に依存します。その経済性、発光ダイオードの効率、柔軟なエネルギー契約、または再生可能エネルギーとの共同立地が電力コストを低下させる場合に改善します。ハイブリッドシステムは、温室での成長を完了する前に垂直ユニットで若い植物を育てることができます。このモデルは、初期の作物発育をより管理しながら、1キログラムあたりのエネルギー使用量を削減できる可能性があります。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
作物タイプ別:
葉物野菜が最大、ハーブおよびマイクログリーンが最も急成長葉物野菜は最大の作物タイプであり、2025年の英国水耕栽培市場シェアの47.2%を占めました。栄養膜技術および深水培養システムに適しています。14日から21日の栽培サイクルにより、定期的な収穫と小売供給を支援できます。トマトとキュウリは2番目と3番目に大きな作物カテゴリーでした。これらは主に、日光がエネルギー負担を軽減する温室システムで栽培されています。ピーマンは最小の作物シェアでしたが、適切なエネルギーコストを持つ専門的な事業者にとってより高いリターンを提供できます。
ハーブおよびマイクログリーンは最も急成長している作物タイプであり、2026年から2031年にかけてCAGRが8.6%です。7日から14日の栽培サイクルにより、同じ設備から年間に複数回の収穫が可能です。レストランや専門小売業者は、これらの作物に対してプレミアム価格を支持できます。英国水耕栽培産業は、このカテゴリーを使用して腐敗しやすい製品のより短いサプライチェーンを構築できます。バッチレベルの記録は、作物カテゴリー全体のトレーサビリティ要件も支援します。作物の多様化は、実証済みの品種と信頼性の高い商業プロトコルの入手可能性によって制約されたままです。
設備別:
照明システムが最大、気候システムが最も急成長照明システムは最大の設備カテゴリーであり、2025年の支出の49.5%を占めました。これらは密閉農場における主要な資本項目および主要な電力負荷です。英国水耕栽培市場規模における照明は、高輝度放電システムからフルスペクトル発光ダイオードへとシフトしています。英国農業技術センターは、リアルタイムの植物データ主導の光調整からのエネルギー節約21~25%と、作物収量および制御システムの改善を報告しました。可変電力価格に対応する照明スケジュールも照明コストを低下させることができます。これらの変化は、植物データとエネルギー管理を組み合わせるシステムにより多くの価値をもたらします。
気候システムは最も急成長している設備カテゴリーであり、2031年までのCAGRが7.8%です。温度、湿度、二酸化炭素の管理は、管理施設における収量の一貫性に影響します。改善された気候制御は、集中的な照明に関連する暖房需要も削減できます。灌漑コンポーネントおよびポンプは2番目に大きな設備カテゴリーでした。これらは、栄養膜技術、深水培養、および干満式システムで使用される栄養分供給アーキテクチャを提供します。自動化および制御シテムは、労働コストの上昇とセンサーシステムのアクセシビリティ向上に伴い、重要性を増しています。Priva Group B.V.とSignify N.V.は、気候制御および園芸照明技術でこの設備層にサービスを提供しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
生産規模別:
大規模事業が最大、小規模事業が最も急成長大規模事業は最大の生産規模セグメントであり、2025年の英国水耕栽培市場の55.8%を占めました。これらは冷蔵保管、包装、物流、およびサイト間接費をより大きな量に分散させることができます。この規模は、主要小売業者の量と継続性の要件を満たすのに農場を助けることができます。Fischer Farms Limitedはノーフォークに25,000平方メートルの施設を運営しています。GrowUp Farms Limitedは、再編後に90,000平方フィートから200,000平方フィートへの拡張が承認されたケントのサイトを運営していました。中規模事業は、より大きな柔軟性を必要とする地域の外食サービスアカウントとサブスクリプションサービスにサービスを提供します。
小規模事業は最も急成長している生産規模セグメントであり、2026年から2031年にかけてCAGRが8.3%です。コミュニティ食料プロジェクト、学校、病院、介護施設、およびマイクロファームがこの需要を支えています。発光ダイオードと制御システムのコスト低下も、小規模サイトへのアクセスを改善しました。英国水耕栽培産業は、精密栽培設備の補助金を通じて追加支援を受けています。これらのスキームは、中小企業の初期資金要件を削減できます。CambridgeHOK Limitedは、小規模および中規模の管理環境設備の設計・エンジニアリングサービスを提供しています。小規模サイトは依然として、エネルギーコスト、技術スキル、およびコンプライアンス要件を慎重に管理する必要があります。
地理的分析
イングランドは英国の水耕栽培市場活動の最大のシェアを保持しており、ケント、ノーフォーク、エセックス、リンカンシャーに主要なクラスターがあります。南東部はドーバー港と小売配送センターへの幹線道路リンクへのアクセスから恩恵を受けています。この近接性は配送時間と収穫後の品質損失を削減できます。ケントにはサンドウィッチのGrowUp Farms LimitedのPeppernessファシリティが含まれます。ノーフォークにはFischer Farms Limitedの25,000平方メートルの垂直農場が含まれます。エセックスは2026年4月にRivenhall Greenhouse Limitedが100エーカーの温室および垂直農業複合施設の計画承認を受けたことで、主要な新プロジェクトを獲得しました。イングランドの栄養分規制は、敏感な水路近くの閉ループシステムの根拠を強化します。
スコットランドは英国水耕栽培市場において規模は小さいながらも技術的に重要な場所です。Intelligent Growth Solutions Ltdはファイフのインバーキーシングに拠点を置き、国際展開向けのGrowth Towerシステムを開発しています。2026年6月、同社はドバイのGigaFarmでの建設進捗を報告し、完成したサイトには200基のGrowth Towerが含まれ、年間300万キログラム以上を生産する計画です。スコットランドの総再生可能電力発電量は2022年に国内電力消費量の113%でした。この能力は、照明集約型事業の将来のエネルギー取り決めを支援できます。地域の機会は、発電能力が商業的に実行可能な電力契約に転換できるかどうかにかかっています。
イングランド南西部にはLettUs Grow Limitedがあり、温室パートナーシップ向けの高度なエアロポニクス技術を開発しています。ビタミンB12強化エンドウ豆の芽に関する研究は、地域の研究が作物の選択肢を広げる方法を示しています。ウェールズと北アイルランドは、主に小規模および中規模の生産規模で、より小さな水耕栽培コミュニティを持っています。ウェールズの持続可能性および農村イノベーション補助金は地域活動を支援しています。北アイルランドはまた、アイルランド共和国の新鮮農産物サプライチェーンとのリンクから恩恵を受けています。地理的成長は、エネルギーアクセス、計画決定、小売ルート、および専門スキルの入手可能性に依存します。
競争環境
英国水耕栽培市場は、2025年において商業生産者とシステムインテグレーターの間で適度に集約されています。この分野には、技術サプライヤー、統合農場事業者、およびサードパーティの栽培者にシステムをライセンス供与する企業が含まれます。Signify N.V.は園芸照明を提供し、Priva Group B.V.は気候およびプロセス自動化を提供しています。Fischer Farms LimitedとGrowUp Farms Limitedは自社農産物を栽培しブランド化しています。Intelligent Growth Solutions LtdとLettUs Grow Limitedは他の栽培者が使用するシステムを開発しています。
GrowUp Group Limitedは、さらなる株式資金調達を追求した後、2025年12月に管理下に入りました。その事業、ブランドポートフォリオ、および知的財産は185万英ポンド(240万 米ドル)で取得されました。この取引は、コスト規律とキャッシュ創出が競争上の生存に中心的であることを示しました。Rivenhall Greenhouse Limitedは2026年4月に、回収された熱と電力の利用と生産を組み合わせるプロジェクトの承認を得ました。Intelligent Growth Solutions Ltdは2026年6月にドバイのGigaFarmで建設のマイルストーンに達しました。これらの動きは、エネルギー統合、実証済みの提供能力、およびスケーラブルなシステム設計の重要性を示しています。
Phytoponics Ltdは、低コストでスケーラブルな事業を求める事業者向けの水耕栽培バッグシステムを開発しています。Vertical Future Ltdは垂直農業ハードウェアとモジュール式データインフラを組み合わせています。Intelligent Growth Solutions Ltdはデジタルツインを使用して、建設前にGrowth Towerの気候設定を評価します。これらの能力は、事業者が資本を投入する前にコストと収量を評価するのに役立ちます。Orbia Advance Corporation, S.A.B. de C.V.は、Netafimを通じて精密灌漑と栄養分供給能力を提供しています。競争上の優位性は、統合システム、安定したエネルギーアクセス、および小売業者の品質要件を満たす能力に依存する可能性が高いです。
英国水耕栽培産業のリーダー
-
HydroGarden Limited
-
Signify N.V.
-
Priva Holding B.V.
-
GroWell Horticulture Ltd
-
Netafim UK Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
英国水耕栽培市場 このレポートでカバーされる企業
- HydroGarden Limited
- (Netafim UK Ltd) Orbia Advance Corporation, S.A.B. de C.V.
- Signify N.V.
- Priva Group B.V.
- Hydrohobby Hydroponics Limited
- GroWell Horticulture Ltd
- Nutriculture UK Ltd
- LettUs Grow Limited
- Phytoponics Ltd
- Intelligent Growth Solutions Ltd
- Vertical Future Ltd
- GrowUp Farms Limited
- Fischer Farms Limited
- Harvest London Limited
- CambridgeHOK Limited
最近の産業開発事情 英国水耕栽培市場
- 2026年6月:Intelligent Growth Solutions Ltd(IGS)は2026年6月にドバイのGigaFarmで主要な建設マイルストーンに達し、最初の20基のGrowth Towerがタワー施設内での運用準備に向けて進んでいます。このプロジェクトは英国で開発された垂直農業技術のスケーラビリティを実証し、水耕栽培および管理環境栽培システムの英国サプライヤーにとっての国際的な機会を支援しています。
- 2026年4月:Rivenhall Greenhouse Limitedは2026年4月に、ノース・エセックスに40ヘクタール(約100エーカー)の低炭素温室複合施設の計画承認を受け、閉ループ水耕栽培システムと垂直農業ユニットを組み込んでいます。提案された開発は、隣接するIndaver廃棄物管理施設からのエネルギーと二酸化炭素(CO₂)を活用し、温室事業のための統合資源回収モデルを構築することが計画されています。このプロジェクトは、産業エネルギー統合と資源効率的な水耕栽培生産が英国における管理環境農業の拡大を支援する可能性を強調しています。
- 2025年4月:Planet FarmsとSwiss Life Asset Managersは、EMEAにわたる管理環境農業施設を開発するために、最大2億ユーロ(2億1,800万 米ドル)の初期資本を持つジョイントベンチャーを設立し、英国での開発中のプロジェクトも含まれています。この投資は、自動化された屋内農業および関連する水耕栽培技術の拡大を支援し、高度な土壌を使用しない栽培システムへの需要を強化しています。
英国水耕栽培市場レポートの範囲
水耕栽培は、植物が栄養豊富な水溶液の中で育てられる土壌を使用しない栽培方法であり、支持のためにしばしばヤシ繊維やロックウールなどの基材を使用します。水、栄養分、および栽培条件を精密に制御することができ、資源効率と作物生産性を向上させます。
英国水耕栽培市場レポートは、生産システム別(温室水耕栽培、屋内垂直農場、コンテナ農場)、作物タイプ別(葉物野菜、トマト、キュウリ、ピーマン、ハーブおよびマイクログリーン)、設備別(照明システム、灌漑コンポーネントおよびポンプ、気候システム、自動化および制御システム、構造コンポーネント)、生産規模別(大規模、中規模、小規模)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 温室水耕栽培 |
| 屋内垂直農場 |
| コンテナ農場 |
| 葉物野菜 |
| トマト |
| キュウリ |
| ピーマン |
| ハーブおよびマイクログリーン |
| 照明システム |
| 灌漑コンポーネントおよびポンプ |
| 気候システム |
| 自動化および制御システム |
| 構造コンポーネント |
| 大規模 |
| 中規模 |
| 小規模 |
| 生産システム別 | 温室水耕栽培 |
| 屋内垂直農場 | |
| コンテナ農場 | |
| 作物タイプ別 | 葉物野菜 |
| トマト | |
| キュウリ | |
| ピーマン | |
| ハーブおよびマイクログリーン | |
| 設備別 | 照明システム |
| 灌漑コンポーネントおよびポンプ | |
| 気候システム | |
| 自動化および制御システム | |
| 構造コンポーネント | |
| 生産規模別 | 大規模 |
| 中規模 | |
| 小規模 |
レポートで回答される主要な質問
2031年における英国水耕栽培の予測値はいくらですか?
2026年の333.29 ミリオン 米ドルから、CAGRが7.23%で成長し、2031年までに472.50 ミリオン 米ドルに達すると予測されています。この見通しは、管理された条件下での信頼性の高い国内生産の必要性を反映しています。
英国水耕栽培において最も高いシェアを持つ生産システムはどれですか?
温室水耕栽培は最大の生産システムであり、2025年に68.3%のシェアを持っていました。確立されたガラス温室基盤により、小売チャネルへの量の供給において優位性があります。
管理された水耕栽培生産において最も急速に大している作物はどれですか?
ハーブおよびマイクログリーンは最も急成長している作物タイプであり、2031年までのCAGR予測が8.6%です。短い作物サイクルと専門的な需要が予測される拡大を支援しています。
なぜ管理農場は自動化を採用しているのですか?
季節的な労働力不足と水耕栽培施設の規則的なレイアウトが、自動化された取り扱いと監視のより大きな利用を支援しています。ロボティクスは、作物のレイアウトと生産サイクルが標準化されている場合により一貫して機能できます。
屋内垂直農場の主な運営上の課題は何ですか?
人工照明のための電力使用は主要な運営コストであり、特に再生可能エネルギーや柔軟な電力取り決めのないサイトにとってそうです。このリスクは、日光を活用する温室よりも完全に密閉された垂直農場においてより顕著です。
再生可能エネルギーはどのように管理農業を支援できますか?
柔軟な照明、太陽光発電、バッテリーバックアップ、および廃熱の共同立地は、従来の系統電力への依存を低減できます。これらの措置はまた、年間を通じてより予測可能な運営条件を支援できます。