
水中ロボット撮像システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
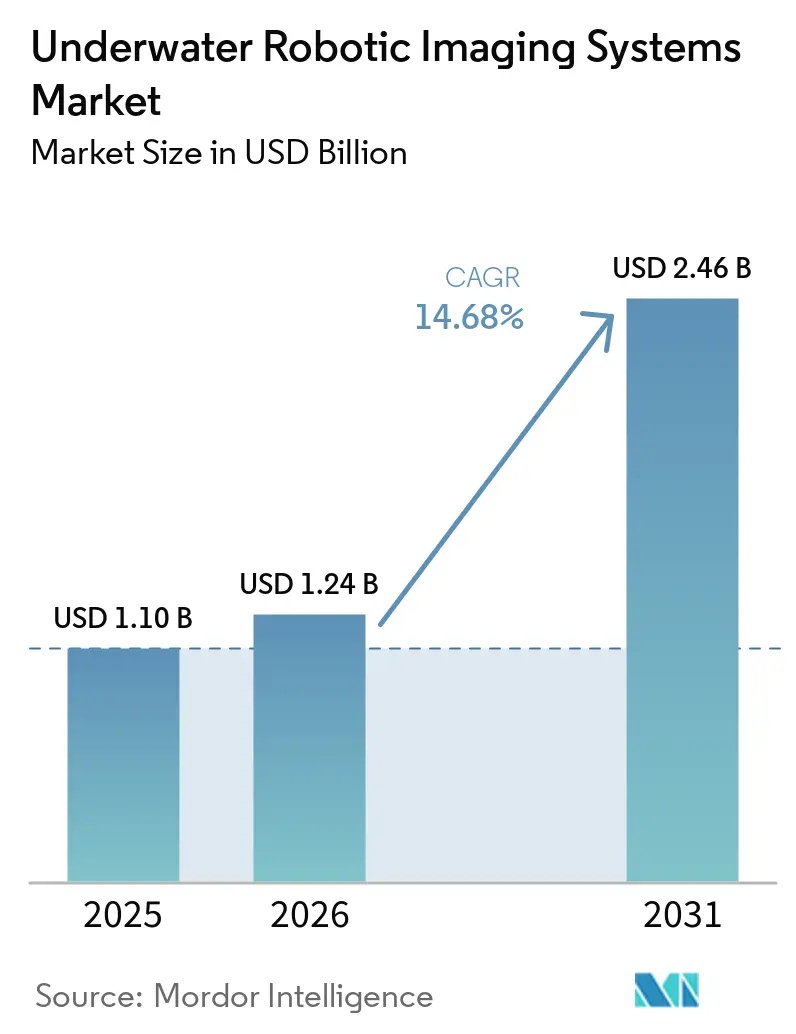
| 市場規模 (2026) | 1.24 十億米ドル |
| 市場規模 (2031) | 2.46 十億米ドル |
| Growth Rate (2026 - 2031) | 14.68 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水中ロボット撮像システム市場分析
水中ロボット撮像システムの市場規模は2025年に1.10 ビリオン 米ドルと評価され、2031年までに2.46 ビリオン 米ドルに達すると予測されており、2026年から2031年の期間にCAGR 14.68%を記録する見込みです。洋上構造物に対する検査規則により、ロボットによる画像取得は任意の保守費用ではなく、繰り返し発生するコンプライアンス上の購入品となっています。ROV調査は潜水士の被曝を低減し、固定式および浮体式洋上資産における操業停止時間を抑制することができます。洋上風力建設および海底ケーブルプロジェクトも、海底・ケーブル埋設・基礎の確認をより頻繁に必要としています。防衛プログラムは、後に商業ユーザーにも活用できるソナー、光学撮像、自律航行システムの認定を加速させています。サプライヤーはセンサー、測位ツール、データソフトウェアをより広範なオファリングに統合することで対応していますが、バッテリーの制約、耐圧ハードウェアのコスト、技術者不足が引き続き展開を制約しています。
レポートの主要ポイント
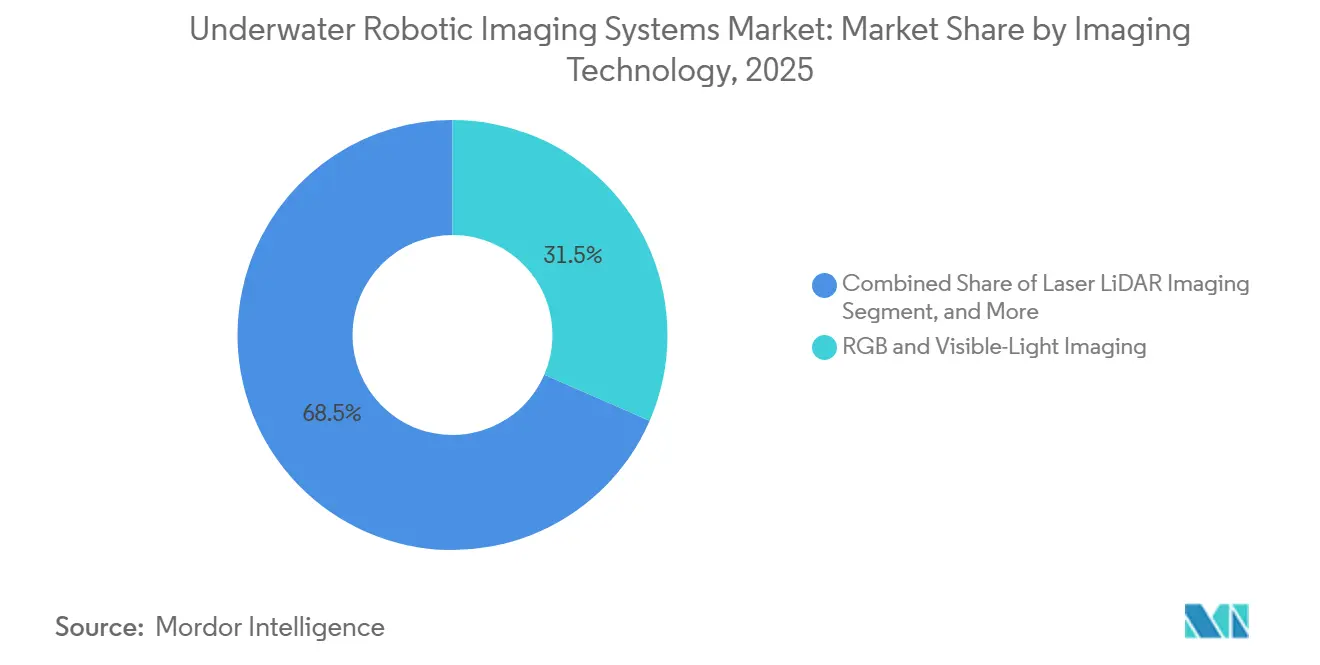
- 撮像技術別では、RGBおよび可視光撮像が2025年の水中ロボット撮像システム市場シェアの31.52%を占め、レーザーおよびLiDAR撮像は2031年にかけてCAGR 17.21%で拡大すると予測されています。
- 用途別では、検査・保守が2025年の水中ロボット撮像システム市場規模の27.51%を占め、環境モニタリングは2031年にかけてCAGR 16.23%で拡大する見込みです。
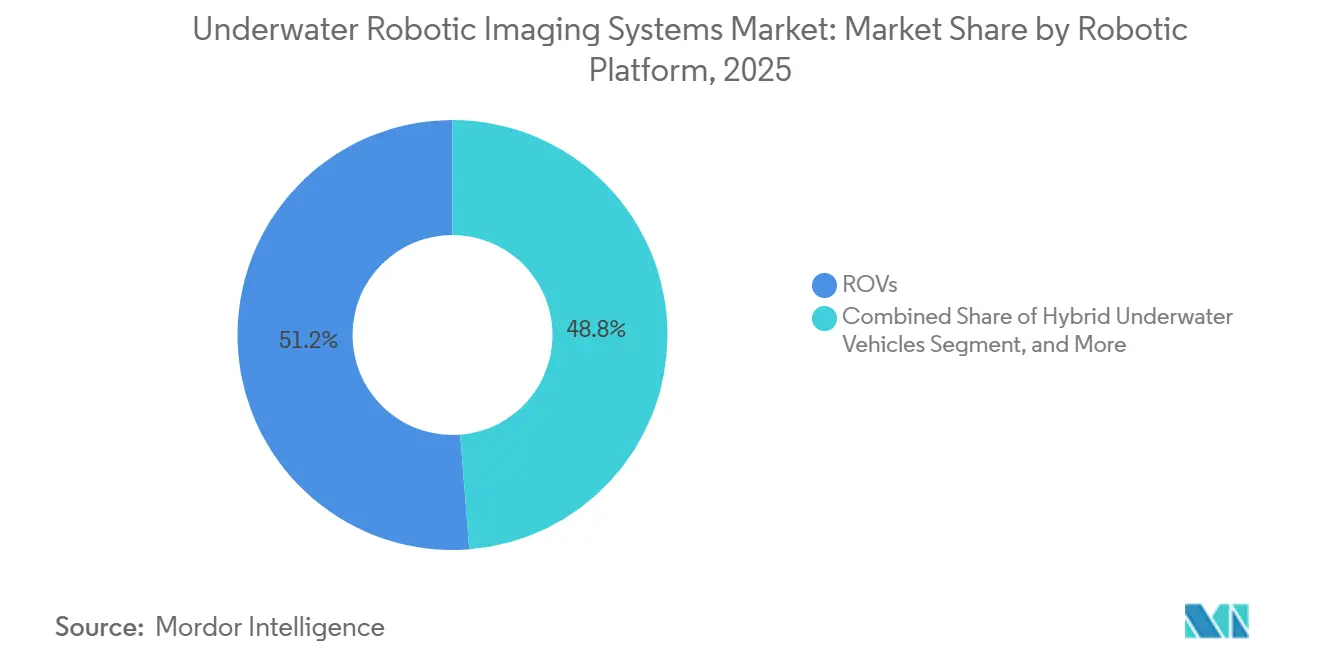
- ロボットプラットフォーム別では、ROVが2025年の収益の51.24%を占め、ハイブリッド水中ビークルは2031年にかけてCAGR 17.12%で拡大すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年の収益の26.61%を占め、洋上再生可能エネルギーは2031年にかけてCAGR 18.22%で拡大する見込みです。
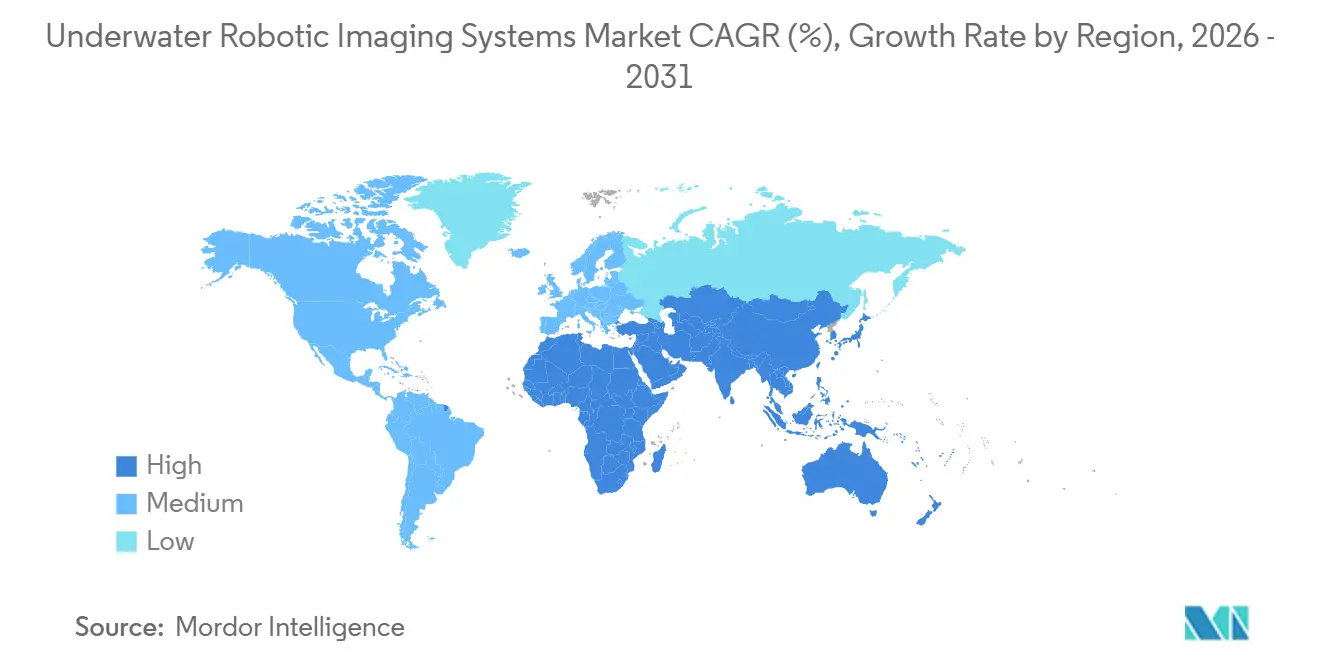
- 地域別では、アジア太平洋が2025年の収益の29.12%を占め、2031年にかけてCAGR 15.34%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洋上インフラ検査および完全性義務 | +4.2% | 北米、欧州、中東に集中するグローバル | 短期(2年以内) |
| AI対応画像強化および自動欠陥検出 | +3.2% | グローバル | 中期(2〜4年) |
| 洋上風力および海底ケーブルの拡大 | +2.8% | 欧州、アジア太平洋、北米 | 中期(2〜4年) |
| 機雷対抗措置および水中監視に対する防衛需要 | +1.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 洋上・高密度操業への養殖業のシフト | +1.0% | アジア太平洋、ノルウェー、チリ、英国 | 長期(4年以上) |
| 常駐型および遠隔監視型海底操業 | +0.7% | 北海およびメキシコ湾での早期普及を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
洋上インフラ検査および完全性義務
洋上完全性要件により、海底構造物の繰り返し可能な画像記録への需要が高まっています。ABSは2026年1月に洋上ユニット規則のパート7Bおよび7Cを更新し、固定式および浮体式資産に対する年次および5年ごとのリスクベース検査健全性チェックを含めました。[1]アメリカン・ビューロー・オブ・シッピング、「洋上ユニットの建造および等級付けに関する規則、通知および一般情報」、アメリカン・ビューロー・オブ・シッピング、abs.org このフレームワークは、関連する検査活動において、ROVベースの視覚的記録を対面式潜水士調査の代替手段として認めています。NORSOK N-005:2026は、当初の設計条件を超えて稼働している資産を含む洋上構造物の供用中完全性評価に対応しています。これらの要件は、複数の検査サイクルにわたって腐食、構造状態、および変化を記録できるシステムを優遇し、計画、等級付け、保守、修理の議論において審査可能な証拠記録をオペレーターに提供します。水中ロボット撮像システム市場は、オペレーターがコンプライアンス上の意思決定と修理計画を支援するための信頼性の高い証拠を必要としているため、恩恵を受けています。
AI対応画像強化および自動欠陥検出
水中撮像品質は、濁度、低照度、または浮遊粒子が視覚的明瞭度を制限する場合に低下することが多くあります。2026年の研究では、リソース制約のあるハードウェア上でパイプラインの亀裂、孔食、腐食を検出するための軽量ROVビジョンフレームワークが説明されました。[2]Ying Zhang ら、「水中パイプライン欠陥検出のための軽量かつ堅牢なビジョンフレームワーク」、Knowledge-Based Systems、sciencedirect.com 2026年にMARLOGに掲載された研究でも、自動分析前に亀裂の視認性を向上させるための画像強化手法が検討されました。画像解釈の改善により、ミッション後に大規模な視覚データセットをレビューするアナリストの時間を短縮できます。また、異なる水中条件下や異なる保守キャンペーン中に行われた観察を、個々のレビュアーの判断に依存することなく比較できるよう、繰り返し検査や別々の運用チーム間での欠陥記録の一貫性を高めます。したがって、水中ロボット撮像システム市場には、カメラとソナーを検証済みソフトウェアツールと組み合せるプロバイダーの余地があります。[3]Khaled Michel ら、「数学的画像強化技術を用いた水中亀裂検出のためのデータ駆動型ROVフレームワーク」、国際海上輸送・物流、aast.edu
洋上風力および海底ケーブルの拡大
洋上風力プロジェクトは、建設、操業、修理、環境審査の各段階で撮像を必要とします。2026年のドッガーバンク南東・西洋上風力発電所命令は、特定の海底調査およびケーブル埋設確認活動を義務付けています。これらの活動では、オペレーターが海底状態および設置済みケーブルルートに関する繰り返し可能な情報を取得する必要があります。Jan De Nulは2026年にワッデン海設置プロジェクトを開始し、3本の電力ケーブルと1本の光ファイバーケーブルを専用のケーブル敷設・埋設機器を使用して施工しました。[4]Jan De Nul Group、「業界初、低影響機器で3本のケーブルを同時設置」、Jan De Nul Group、jandenul.com このようなプロジェクトは、音響堆積物情報と光学ケーブル追跡を組み合わせたシステムの価値を高めます。水中ロボット撮像システム市場は、開発者が設置保証とその後の資産保守を支援するデータを求めるにつれて恩恵を受けることができます。
機雷対抗措置および水中監視に対する防衛需要
防衛顧客は、物体を識別し、海底をマッピングし、困難な条件下で運用できる水中システムを必要としています。自律型機雷探知プログラムは、合成開口ソナーおよび自動目標認識の運用上の必要性を示しています。防衛仕様は、堅牢なセンサー、オンボード処理、および自律ミッション機能の認定を加速させることができます。商業オペレーターはその後、パイプライン、港湾、洋上エネルギー検査に関連機器を採用することができます。この移転は、特に認定機器を必要とする顧客の間で、水中ロボット撮像システムへの需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い展開コストおよび耐圧ハードウェアコスト | -1.8% | 新興市場で最も深刻なグローバル | 短期(2年以内) |
| 水中通信および測位の制約 | -1.2% | 深海操業で最も顕著なグローバル | 中期(2〜4年) |
| バッテリー持続時間の限界と充電インフラの不足 | -0.8% | グローバル | 中期(2〜4年) |
| 熟練ROVパイロットおよび検査アナリストの不足 | -0.5% | アジア太平洋および中東・アフリカで最も深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い展開コストおよび耐圧ハードウェアコスト
耐圧カメラ、ソナーユニット、バッテリー、ハウジングには専門的な設計とテストが必要です。長時間AUVミッション用の海底バッテリーパックは、多くの場合、カスタム設計、認定作業、および少量生産を必要とします。小規模サプライヤーは、商業展開前の工具製作、認定、および繰り返しの耐圧試験に資金を調達することが困難な場合があります。オペレーターも船舶、乗組員、取扱システム、支援機器の動員コストに直面しています。参入コストが高いと、旧式のメラ・ソナーの組み合わせを高度な撮像システムに置き換えることが遅れる可能性があります。水中ロボット撮像システム市場は、顧客が大規模な設備投資予算や予測可能な検査契約を持たない場合、この制約にさらされ続けています。
水中通信および測位の制約
海水は無線データ伝送を制限し、深海操業では正確なビークル測位を困難にします。音響通信は水中ビークルを接続できますが、大容量センサーデータには容量が限られています。高解像度映像、レーザースキャン、高密度3D点群は、ミッション後のレビューのためにオンボードに保存する必要があることが多くあります。IEEE OCEANS 2025の論文では、海上試験中に音響通信を使用したワイヤレスハイブリッドAUV/ROVシステムが実証されました。試験はデュアルモード操業の可能性を確認しましたが、撮像ワークロードには依然として慎重なデータ管理計画が必要です。これにより、完全連続モニタリングモデルの使用が制限され、重大な欠陥への対応に必要な時間が増加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
撮像技術別:
可視光カメラがリードし、LiDARが加速RGBおよび可視光撮像は2025年の水中ロボット撮像システム市場シェアの31.52%を占めました。この技術は、センサーコストの低さと確立されたROV映像ワークフローとの幅広い互換性から恩恵を受けています。検査チームは、視認性が十分な場所では、リアルタイムの視覚的レビューを使用して腐食、海洋生物付着、機械的損傷を特定できます。音響およびソナー撮像は、濁度、深度、または長距離カバレッジが光学システムを制限する場合に依然として不可欠です。熱、赤外線、マルチスペクトル、ハイパースペクトル手法は、漏洩検出および環境ベースライン評価に使用される比較的小さなカテゴリーにとどまっています。
レーザーおよびLiDAR撮像は2026年から2031年にかけてCAGR 17.21%で拡大すると予測されています。標準的な映像では十分な詳細を提供できない構造物の近距離寸法測定を支援します。洋上風力作業では基礎状態、洗掘防護、ケーブルインターフェースの正確な記録が必要であり、ステレオおよび3Dシステムは溶接部や亀裂の写真測量的測定を支援します。Kongsberg Discoveryは2026年にHISAS2020をAUV、ROV、曳航資産、水上船舶向けのプラットフォーム非依存型ソナーとして発売しました。このシステムはリアルタイムGPU対応処理により13 mm × 13 mmの画像を生成し、高解像度音響撮像と光学撮像の重複が大きいことを明らかにしました。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


用途別:
検査が需要を支え、環境モニタリングが急増検査・保守は2025年の水中ロボット撮像システム市場規模の27.51%を占めました。石油・ガス資産、風力基礎、海底ケーブルに対する義務的な調査サイクルがこの地位を支えています。顧客は視覚、音響、寸法撮像を使用して、腐食、海洋生物付着、損傷、海底状態の変化を評価しま。マッピングおよび測量は設置前に正確な海底およびルート情報を必要とし、防衛ユーザーは機雷探知および水中認識に撮像を使用します。探査および科学研究は公的資金と複数年のプログラムスケジュールによって推進され、購入者は長期にわたってデータ品質を維持する信頼性の高い機器を重視します。
環境モニタリングは2026年から2031年にかけてCAGR 16.23%で拡大する見込みです。洋上風力の承認には、建設前後の海底生息地審査の条件が増加しています。これにより、環境作業がインフラ検査で使用される測位、撮像、記録ツールと結びついています。2025年のScientific Reports誌の研究では、稼働条件下で養殖網生け簀の欠陥を特定するアクティブビジョンROVシステムが実証されました。プロジェクト段階を通じて同等の調査データを可能にするプロバイダーは、ケーブルルート、基礎、海洋農場の規制審査を支援できます。
ロボットプラットフォーム別:
ROVが市場を支え、ハイブリッドが変革をもたらすROVは2025年の収益の51.24%を占め、プラットフォーム構成をリードしました。光ファイバーテザーは、ソナーアレイ、レーザースキャナー、カメラヘッド、その他の高負荷ペイロードに継続的な電力を供給します。また、近接検査および介入中にパイロットにリアルタイム制御を提供します。作業級ROVは、パイプライン、坑口、マニホールド、風力基礎、ケーブルシステムに適しています。AUVは広域調査および防衛ミッションを支援し、クローラーは船体、水没パイプライン、タンク検査においてより限定的な役割を担います。
ハイブリッド水中ビークルは2026年から2031年にかけてCAGR 17.12%で拡大すると予測されています。高出力撮像のためのテザー付きROV操業と、より広範な調査のためのテザーなしAUV操業を組み合わせています。ハイブリッドプラットフォームの水中ロボット撮像システム市場規模は、動員回数の削減と資産利用の柔軟性向上を求める顧客によって支えられています。IEEE OCEANS 2025の研究では、シンガポールでの海上試験中に物理的テザーなしのワイヤレスハイブリッドAUV/ROV操業が実証されました。普及は依然としてバッテリー容量、航法精度、および操業モード間の信頼性の高い移行に依存しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
石油・ガスが収益の中核を維持し、再生可能エネルギーが加速石油・ガスは2025年の収益の26.61%を占め、最大のエンドユーザーグループにとどまりました。洋上オペレーターは、定義された保守サイクルにわたってパイプライン、生産ツリー、坑口、マニホールド、および関連インフラを検査します。撮像は修理決定前に腐食、損傷、海洋生物付着を特定するのに役立ち、成熟資産の設置基盤が需要を持続させています。BSEEは2026年も洋上施設に対する検査および報告の期待値を設定し続けまた。防衛・政府が第2位のグループを形成し、商業海事、港湾、研究、養殖、漁業も専門システムを必要としています。
洋上再生可能エネルギーは2026年から2031年にかけてCAGR 18.22%で拡大すると予測されています。洋上風力フリートは、基礎、洗掘防護、係留ライン、アレイケーブル、電気コネクターの定期的なモニタリングを必要とします。2025年のレビューでは、AUVとROVが洋上風力検査・保守活動における確立されたツールであることが確認されました。オペレーターが信頼性の高いデータと航法システムを持つ場合、これらのビークルは定期点検のための船舶呼び出しを制限できます。再生可能エネルギーオペレーターはまた、同意条件を満たすための環境証拠を必要としており、これにより欠陥特定を超えた撮像システムの役割が拡大しています。
地域分析
アジア太平洋地域の水中ロボット撮像システム市場
アジア太平洋地域は2025年の水中ロボット撮像システム市場シェアの29.12%を占め、2031年までに15.34%のCAGRで拡大すると予測されています。中国、韓国、日本、台湾、インドは、洋上風力、海底ケーブル、エネルギー、および海軍能力に対する需要を集合的に牽引しています。中国のケーブル探知能力は独自の海底技術へと移行しつつあり、広東省の洋上風力プロジェクトでは2026年にケーブル埋設速度が毎分11.6メートルに達したと報告されています。インドもまた、無人機雷対抗措置の要件を支援しようとするプライヤーを引き付けています。現地化の取り組みにより、国際サプライヤーにとって技術移転および現地パートナーシップがより重要になる可能性があります。
北米および欧州の水中ロボット撮像システム市場
北米および欧州は、確立された洋上インフラと活発な海軍調達プログラムを有しています。カナダの洋上石油規制は、カナダ・ニューファンドランド・ラブラドール沖合地域およびカナダ・ノバスコシア沖合地域の事業者に対し、監視および完全性に関する義務を定めています。北海の老朽化したプラットフォームと増加する風力発電設備は、持続的な検査ニーズを生み出しています。2026年のドッガーバンク発注により海底およびケーブルの検証要件が追加され、一方でExailは2025年から2026年にかけてベルギー・オランダのrMCMプログラム向けに最初の機雷対抗措置ツールボックスを納入しました。これらの地域では、厳格な運用および文書化要件を満たすシステムが評価されます。
中東・アフリカおよび南米の水中ロボット撮像システム市場
中東、アフリカ、および南米は、導段階がそれぞれ異なります。成熟したガス田では、2026年7月にOceaneering Internationalがカタールで締結した5年間の検査・資産完全性管理契約に示されるように、事業者が海底修繕を優先する前に詳細な撮像が必要とされます。ブラジルのプレソルト操業では、水深2,000メートル以下で安定的に稼働できるシステムが求められます。アフリカの需要は南アフリカおよびナイジェリア以外では依然として初期段階にありますが、ケニア、モロッコ、南アフリカでは洋上風力への関心が高まっています。

競合ランドスケープ
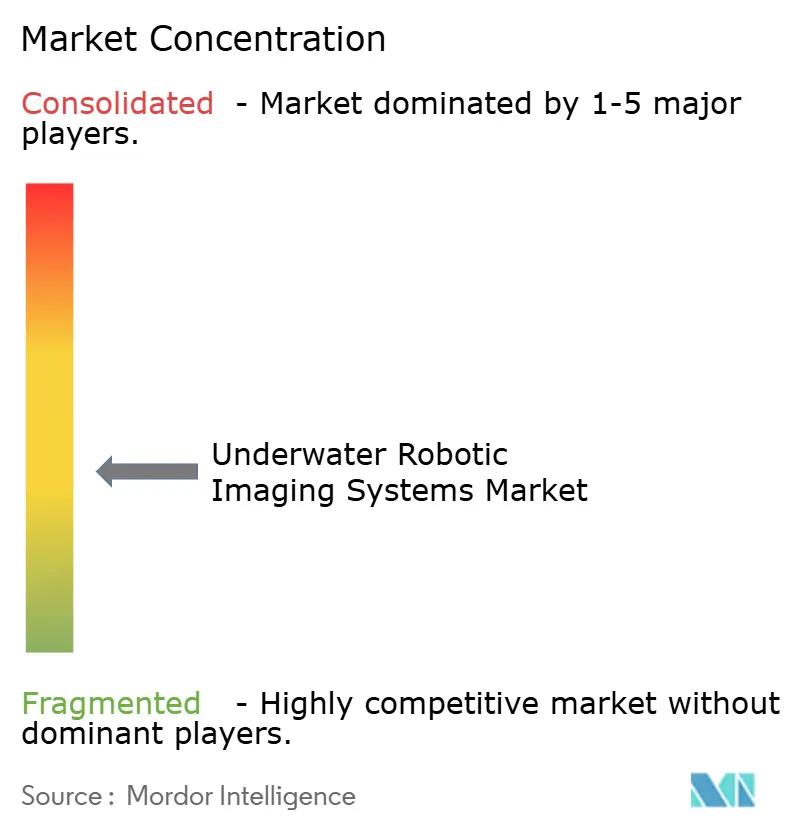
水中ロボット撮像システム市場は中程度に分散しています。海事防衛企業とエネルギーサービスプロバイダーが統合契約を競い合う一方、専門企業はセンサー性能と撮像ソフトウェアに注力しています。Kongsberg Discoveryは2026年にHISAS2020をAUV、ROV、曳航体、水上船舶向けのプラットフォーム非依存型ソナーとして発売しました。このアプローチにより、同社は異なる顧客ビークルフリートにわたってセンサーを提供でき、単一の独自プラットフォームへの依存を低減します。サプライヤーは、実用的なフィールド展開において音響撮像、光学システム、航法、データ処理を接続する必要性が高まっています。
Kraken Roboticsは2026年3月にCovelya Groupを買収し、Sonardyne International、Voyis Imaging、EIVA、Wavefront Systems、Forcys、Chelsea Technologiesを1つの組織に統合しました。この動きにより、音響撮像、光学ビジョン、水中測位、および関連データ能力が統合されました。Oceaneering社は2026年3月に長期海底展開と互換性のあるセンサー統合のためのMomentum電動作業級ROVを発売しました。このビークルは30日間の継続展開と同社のMillennium ROVインフラとの互換性を目的として設計されました。これらの動きは、確立されたプロバイダーが長期作業とより広範な統合オファリングを目指していることを示しています。
水中ロボット撮像システム産業は、撮像データの自動解釈に機会があります。検証済みの欠陥検出ツールは、ソフトウェアおよびデータサービスの繰り返し価値を高める可能性があります。コンプライアンス要件は、規制対象の洋上資産で使用される機器の最低仕様を設定し、低コストで未検証の製品の使用を抑制する可能性があります。主要企業の合計市場シェアは提供されていないため、入手可能な情報からサプライヤー集中度を定量化することはできません。
水中ロボット撮像システム産業リーダー
Oceaneering International, Inc.
Teledyne Technologies Incorporated
Saab AB
Kongsberg Gruppen ASA
Fugro N.V.
- *免責事項:主要選手の並び順不同
水中ロボット撮像システム市場
- Oceaneering International, Inc.
- Teledyne Technologies Incorporated
- Saab AB
- Kongsberg Gruppen ASA
- Fugro N.V.
- TechnipFMC plc
- Subsea 7 S.A.
- Forum Energy Technologies, Inc.
- ECA GROUP
- DeepOcean Group Holding B.V.
- IKM Subsea AS
- Soil Machine Dynamics Ltd.
- Blue Robotics, Inc.
- VideoRay LLC
- Deep Trekker Inc.
- Kraken Robotics Inc.
- SubC Imaging Inc.
- Coda Octopus Products Limited
- Water Linked AS
- Echologger Co., Ltd.
- Nauticus Robotics, Inc.
- Rovco Ltd.
- Voyis Inc.
- Blueprint Subsea Ltd.
- Hydromea SA

Recent Industry Developments in 水中ロボット撮像システム市場
- 2026年8月:Taihan CableとPanstar Roboticsは、HVDCの海底ケーブルプロジェクトおよび洋上風力発電ネットワーク向けの高性能埋ROVおよび操業システムを共同開発するMOUに署名し、西海岸エネルギースーパーハイウェイおよび関連HVDCグリッド相互接続プロジェクトにおいて海外サプライヤーに依存している海底ロボット技術の現地化を目指しています。
- 2026年8月:Kongsberg Gruppenは、スタバンゲルで開催されたONS 2026において、港湾、洋上資産、沿岸インフラ周辺の継続的な水中探知、分類、追跡を提供するよう設計されたAegir SSAファミリーの海底状況認識ソナーを発表し、海事セキュリティポートフォリオに専用の海底レイヤーを追加しました。
- 2026年7月:Oceaneering Internationalは、カタールの石油会社から5年間の検査・資産完全性サービス契約(1年間の延長オプション2回付き)を受注し、非破壊検査、ROV検査サービス、Informデジタル検査ソフトウェアおよびVisionデータ可視化プラットフォームの展開を含む内容となっています。
- 2026年7月:SMDは洋上風力グリッド接続向けに重量級海底ケーブルプラウ2基のうち最初の1基をPrysmianに納入しました。各システムは2 GWの洋上グリッド接続を支援できる能力を持ち、2基目は2026年下半期に納入予定でした。


世界の水中ロボット撮像システム市場レポートの調査範囲
水中ロボット撮像システムとは、遠隔操作ビークル(ROV)、自律型水中ビークル(AUV)、その他の潜水プラットフォームに統合された高度な光学および音響センシング技術を指し、困難な水中環境での検査、探査、科学研究のための高解像度可視化、3Dマッピング、データ収集を可能にします。
水中ロボット撮像システム市場レポートは、撮像技術(RGBおよび可視光撮像、音響およびソナー撮像、3Dおよびステレオ撮像、レーザーおよびLiDAR撮像、熱および赤外線撮像、マルチスペクトルおよびハイパースペクトル撮像、その他の撮像技術)、用途(検査・保守、マッピングおよび測量、探査および資源評価、防衛・監視・セキュリティ、科学研究および海洋探査、環境モニタリング、その他の用途)、ロボットプラットフォーム(ROV、AUV、ハイブリッド水中ビークル、水中クローラー)、エンドユーザー産業(石油・ガス、洋上再生可能エネルギー、防衛・政府、海洋研究、商業海事・洋上、養殖・漁業、港湾および水中インフラ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| RGBおよび可視光撮像 |
| 音響およびソナー撮像 |
| 3Dおよびステレオ撮像 |
| レーザーおよびLiDAR撮像 |
| 熱および赤外線撮像 |
| マルチスペクトルおよびハイパースペクトル撮像 |
| その他の撮像技術 |
| 検査・保守 |
| マッピングおよび測量 |
| 探査および資源評価 |
| 防衛・監視・セキュリティ |
| 科学研究および海洋探査 |
| 環境モニタリング |
| その他の用途 |
| ROV |
| AUV |
| ハイブリッド水中ビークル |
| 水中クローラー |
| 石油・ガス |
| 洋上再生可能エネルギー |
| 防衛・政府 |
| 海洋研究 |
| 商業海事・洋上 |
| 養殖・漁業 |
| 港湾および水中インフラ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 撮像技術別 | RGBおよび可視光撮像 | ||
| 音響およびソナー撮像 | |||
| 3Dおよびステレオ撮像 | |||
| レーザーおよびLiDAR撮像 | |||
| 熱および赤外線撮像 | |||
| マルチスペクトルおよびハイパースペクトル撮像 | |||
| その他の撮像技術 | |||
| 用途別 | 検査・保守 | ||
| マッピングおよび測量 | |||
| 探査および資源評価 | |||
| 防衛・監視・セキュリティ | |||
| 科学研究および海洋探査 | |||
| 環境モニタリング | |||
| その他の用途 | |||
| ロボットプラットフォーム別 | ROV | ||
| AUV | |||
| ハイブリッド水中ビークル | |||
| 水中クローラー | |||
| エンドユーザー産業別 | 石油・ガス | ||
| 洋上再生可能エネルギー | |||
| 防衛・政府 | |||
| 海洋研究 | |||
| 商業海事・洋上 | |||
| 養殖・漁業 | |||
| 港湾および水中インフラ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
水中ロボット撮像システム市場の規模はどのくらいですか?
水中ロボット撮像システムの市場規模は2025年に1.10 ビリオン 米ドルであり、2026年から2031年のCAGR 14.68%で2031年までに2.46 ビリオン 米ドルに達すると予測されています。
水中ロボット撮像システムをリードする撮像技術はどれですか?
RGBおよび可視光撮像が2025年の収益の31.52%でリードしており、コストアクセシビリティと確立されたROV映像ワークフローとの互換性によって支えられています。
2031年にかけて最も速く拡大すると予想される用途はどれですか?
環境モニタリングは、海底生息地調査および洋上風力同意要件に支えられ、2031年にかけてCAGR 16.23%で拡大すると予想されています。
ROVが水中撮像に広く使用される理由は何ですか?
ROVは2025年の収益の51.24%を占めており、テザーが高需要カメラ、ソナーアレイ、レーザースキャナーに継続的な電力を供給するためです。
最も速く拡大すると予想されるエンドユーザーグループはどれですか?
洋上再生可能エネルギーは、風力オペレーターが基礎、ケーブル、洗掘防護の定期検査を必要とするため、2031年にかけてCAGR 18.22%で拡大すると予測されています。
水中ロボット撮像システムの需要をリードする地域はどこですか?
アジア太平洋は2025年の収益の29.12%を占め、洋上風力、海底ケーブル、エネルギー、防衛活動に支えられ、2031年にかけてCAGR 15.34%で拡大すると予測されています。
最終更新日:



