
Taille et Part du Marché des Systèmes d'Imagerie Robotique Sous-Marine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
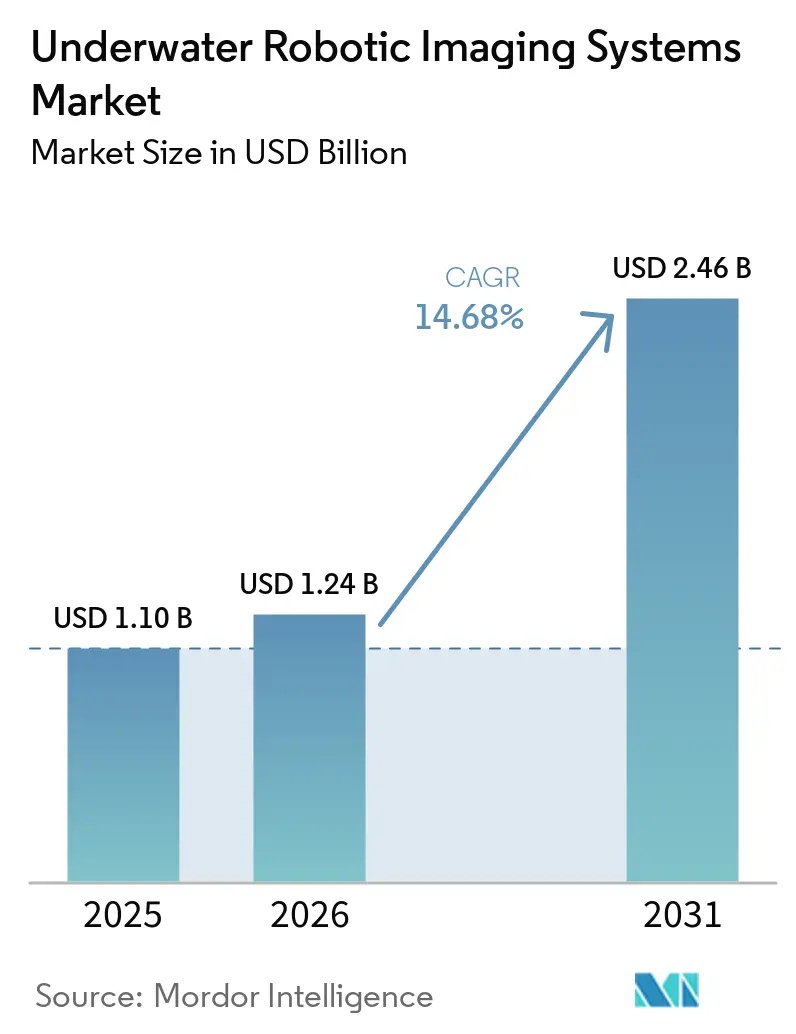
| Taille du Marché (2026) | 1.24 Milliards de dollars |
| Taille du Marché (2031) | 2.46 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Imagerie Robotique Sous-Marine par Mordor Intelligence
La taille du Marché des Systèmes d'Imagerie Robotique Sous-Marine était évaluée à 1,10 milliard USD en 2025 et devrait atteindre 2,46 milliards USD d'ici 2031, enregistrant un CAGR de 14,68 % durant la période 2026-2031. Les règles d'inspection des structures offshore font de la capture d'images robotique un achat de conformité récurrent plutôt qu'une dépense de maintenance facultative. Les relevés par ROV peuvent réduire l'exposition des plongeurs et limiter les temps d'arrêt opérationnels sur les actifs offshore fixes et flottants. Les projets de construction éolienne offshore et les projets de câbles sous-marins nécessitent également des contrôles plus fréquents des fonds marins, de l'enfouissement des câbles et des fondations. Les programmes de défense accélèrent la qualification des systèmes sonar, d'imagerie optique et de navigation autonome qui pourront ensuite servir les utilisateurs commerciaux. Les fournisseurs répondent en combinant capteurs, outils de positionnement et logiciels de données dans des offres plus larges, tandis que les limites des batteries, les coûts du matériel résistant à la pression et les pénuries de compétences continuent de contraindre le déploiement.
Points Clés du Rapport
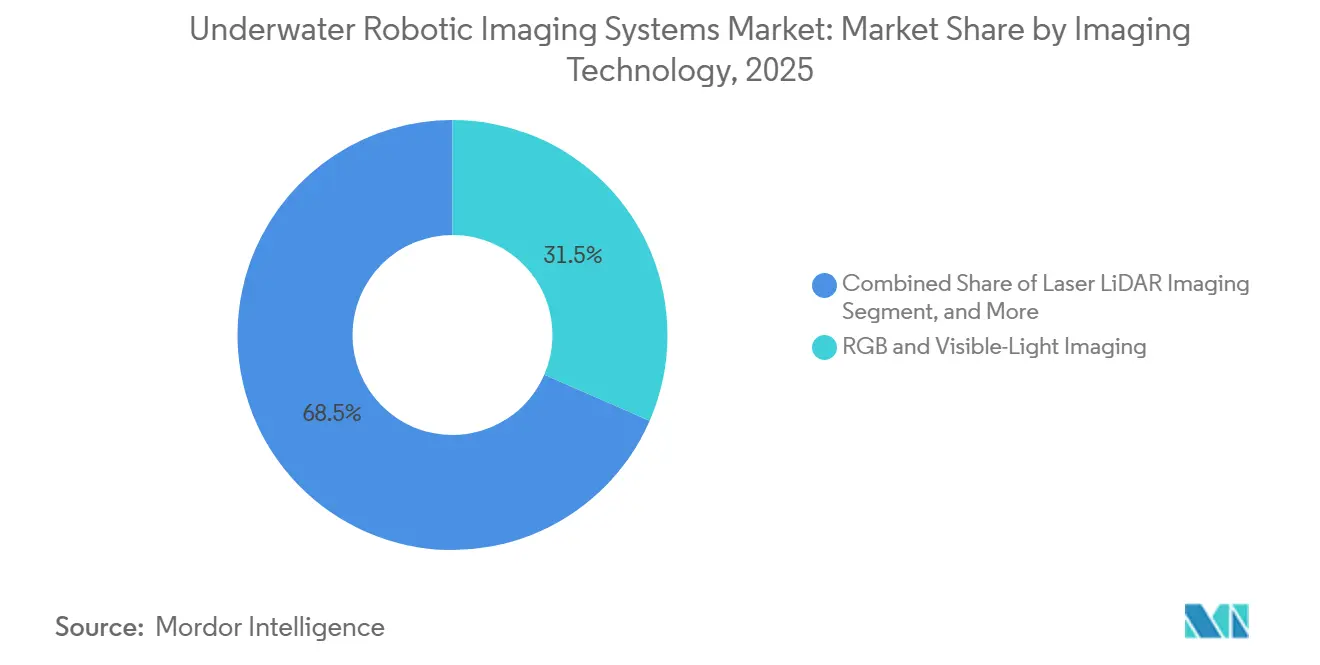
- Par technologie d'imagerie, l'imagerie RVB et lumière visible détenait 31,52 % de la part du Marché des Systèmes d'Imagerie Robotique Sous-Marine en 2025, tandis que l'imagerie laser et LiDAR devrait se développer à un CAGR de 17,21 % jusqu'en 2031.
- Par application, l'inspection et la maintenance représentaient 27,51 % de la taille du Marché des Systèmes d'Imagerie Robotique Sous-Marine en 2025, tandis que la surveillance environnementale devrait se développer à un CAGR de 16,23 % jusqu'en 2031.
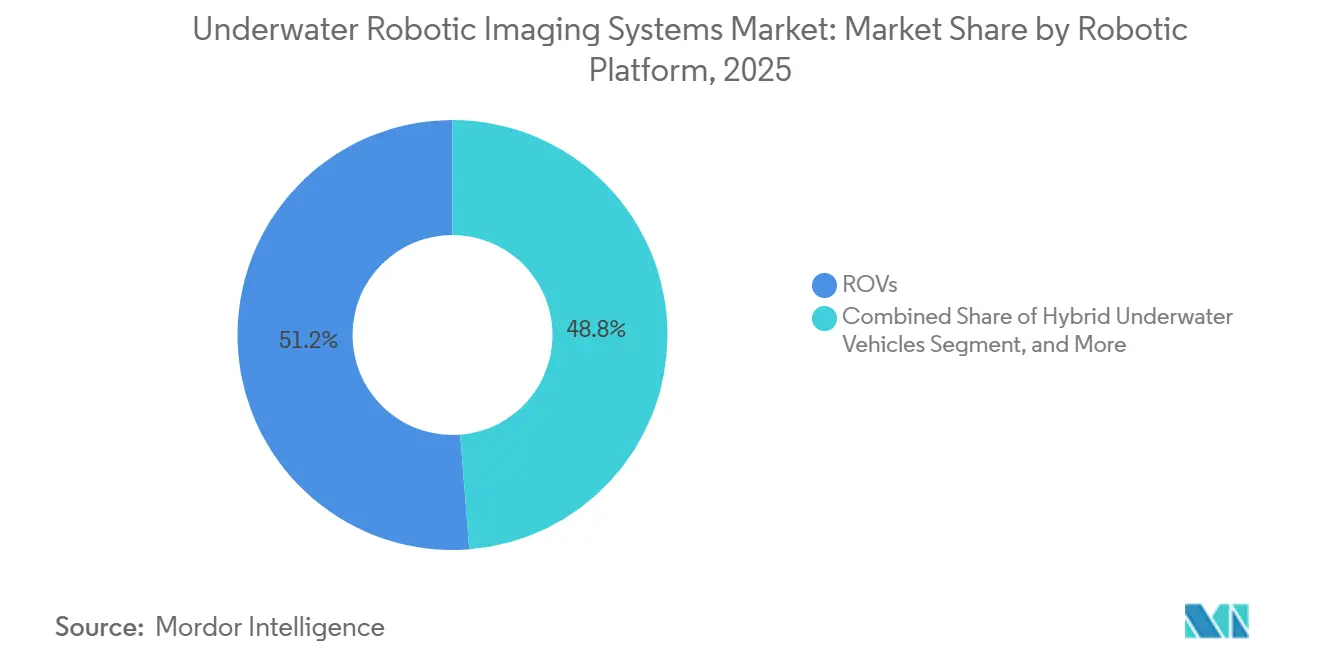
- Par plateforme robotique, les ROV détenaient 51,24 % des revenus en 2025, tandis que les véhicules sous-marins hybrides devraient se développer à un CAGR de 17,12 % jusqu'en 2031.
- Par secteur d'utilisation final, le pétrole et le gaz détenaient 26,61 % des revenus en 2025, tandis que l'énergie renouvelable offshore devrait se développer à un CAGR de 18,22 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 29,12 % des revenus en 2025 et devrait croître à un CAGR de 15,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Mandats d'Inspection et d'Intégrité des Infrastructures Offshore | +4.2% | Mondial, concentré en Amérique du Nord, en Europe et au Moyen-Orient | Court terme (≤ 2 ans) |
| Amélioration de l'Image par l'IA et Détection Automatisée des Défauts | +3.2% | Mondial | Moyen terme (2-4 ans) |
| Expansion de l'Éolien Offshore et des Câbles Sous-Marins | +2.8% | Europe, Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de Défense pour la Lutte Contre les Mines et la Surveillance Sous-Marine | +1.8% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition de l'Aquaculture vers des Opérations Offshore et à Haute Densité | +1.0% | Asie-Pacifique, Norvège, Chili, Royaume-Uni | Long terme (≥ 4 ans) |
| Opérations Sous-Marines Résidentes et Supervisées à Distance | +0.7% | Mondial, avec des gains précoces en mer du Nord et dans le golfe du Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats d'Inspection et d'Intégrité des Infrastructures Offshore
Les exigences d'intégrité offshore accroissent la demande d'enregistrements d'images répétables des structures sous-marines. L'ABS a mis à jour les Parties 7B et 7C de ses règles relatives aux unités offshore en janvier 2026, incluant des bilans de santé annuels et quinquennaux basés sur les risques pour les actifs fixes et flottants.[1]American Bureau of Shipping, « Règles pour la Construction et la Classification des Unités Offshore, Avis et Informations Générales », American Bureau of Shipping, abs.org Le cadre reconnaît la capture visuelle par ROV comme alternative aux relevés de plongeurs en personne dans les activités d'inspection concernées. La norme NORSOK N-005:2026 traite des évaluations d'intégrité en service pour les structures offshore, y compris les actifs opérant au-delà de leurs conditions de conception initiales. Ces exigences favorisent les systèmes capables de documenter la corrosion, l'état structurel et les évolutions sur plusieurs cycles d'inspection, tout en fournissant aux opérateurs une piste de preuves consultable lors des discussions de planification, de classification, de maintenance et de réparation. Le Marché des Systèmes d'Imagerie Robotique Sous-Marine en bénéficie car les opérateurs ont besoin de preuves fiables pour étayer les décisions de conformité et la planification des réparations.
Amélioration de l'Image par l'IA et Détection Automatisée des Défauts
La qualité de l'imagerie sous-marine se dégrade souvent lorsque la turbidité, le faible éclairage ou les particules en suspension limitent la clarté visuelle. Une étude de 2026 a décrit un cadre de vision ROV léger pour détecter les fissures, les piqûres et la corrosion des pipelines sur du matériel à ressources limitées.[2]Ying Zhang et al., « Un Cadre de Vision Léger et Robuste pour la Détection des Défauts de Pipelines Sous-Marins », Knowledge-Based Systems, sciencedirect.com Des recherches publiées dans MARLOG en 2026 ont également examiné des méthodes d'amélioration de l'image pour améliorer la visibilité des fissures avant l'analyse automatisée. Une meilleure interprétation des images peut réduire le temps que les analystes consacrent à l'examen de grands ensembles de données visuelles après une mission. Elle favorise également des enregistrements de défauts plus cohérents lors d'inspections répétées et entre équipes opérationnelles distinctes, permettant aux opérateurs de comparer les observations effectuées à différents moments, dans différentes conditions d'eau et lors de différentes campagnes de maintenance, sans dépendre du jugement individuel de l'examinateur. Le Marché des Systèmes d'Imagerie Robotique Sous-Marine offre donc des opportunités aux fournisseurs qui combinent caméras et sonar avec des outils logiciels validés.[3]Khaled Michel et al., « Un Cadre ROV Basé sur les Données pour la Détection de Fissures Sous-Marines Utilisant des Techniques Mathématiques d'Amélioration de l'Image », Transport Maritime International et Logistique, aast.edu
Expansion de l'Éolien Offshore et des Câbles Sous-Marins
Les projets éoliens offshore nécessitent une imagerie lors de la construction, de l'exploitation, de la réparation et de l'évaluation environnementale. L'Ordonnance 2026 relative aux parcs éoliens offshore de Dogger Bank South East et West impose des relevés spécifiés des fonds marins et des activités de vérification de l'enfouissement des câbles. Ces activités exigent des opérateurs qu'ils obtiennent des informations répétables sur l'état des fonds marins et les tracés des câbles installés. Jan De Nul a lancé en 2026 un projet d'installation en mer des Wadden impliquant 3 câbles d'alimentation et 1 câble à fibre optique, en utilisant des équipements spécialisés de pose et d'enfouissement de câbles.[4]Jan De Nul Group, « Une Première Industrielle, Installer Trois Câbles à la Fois avec des Équipements à Faible Impact », Jan De Nul Group, jandenul.com De tels projets accroissent la valeur des systèmes qui combinent des informations acoustiques sur les sédiments avec le suivi optique des câbles. Le Marché des Systèmes d'Imagerie Robotique Sous-Marine peut en bénéficier à mesure que les développeurs recherchent des données pour étayer l'assurance d'installation et la maintenance ultérieure des actifs.
Demande de Défense pour la Lutte Contre les Mines et la Surveillance Sous-Marine
Les clients du secteur de la défense ont besoin de systèmes sous-marins capables d'identifier des objets, de cartographier les fonds marins et d'opérer dans des conditions difficiles. Les programmes autonomes de chasse aux mines démontrent le besoin opérationnel de sonar à synthèse d'ouverture et de reconnaissance automatique de cibles. Les spécifications de défense peuvent accélérer la qualification de capteurs robustes, du traitement embarqué et des fonctions de mission autonomes. Les opérateurs commerciaux peuvent ensuite adopter des équipements connexes pour les inspections de pipelines, de ports et d'énergie offshore. Ce transfert soutient la demande de systèmes d'imagerie robotique sous-marine, notamment parmi les clients qui exigent des équipements certifiés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Déploiement et de Matériel Résistant à la Pression | -1.8% | Mondial, plus aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Contraintes de Communication et de Localisation Sous-Marines | -1.2% | Mondial, plus prononcé dans les opérations en eaux profondes | Moyen terme (2-4 ans) |
| Autonomie Limitée des Batteries et Infrastructure de Recharge | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de Pilotes de ROV Qualifiés et d'Analystes d'Inspection | -0.5% | Mondial, plus aigu en Asie-Pacifique et en Afrique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Déploiement et de Matériel Résistant à la Pression
Les caméras résistantes à la pression, les unités sonar, les batteries et les boîtiers nécessitent une conception et des tests spécialisés. Les batteries sous-marines pour les missions AUV prolongées nécessitent souvent une conception sur mesure, des travaux de qualification et une production en faible volume. Les fournisseurs de plus petite taille peuvent avoir du mal à financer l'outillage, la certification et les tests de pression répétés avant le déploiement commercial. Les opérateurs font également face à des coûts de mobilisation pour les navires, les équipages, les systèmes de manutention et les équipements de soutien. Des coûts d'entrée plus élevés peuvent retarder le remplacement des anciennes combinaisons caméra-sonar par des systèmes d'imagerie avancés. Le Marché des Systèmes d'Imagerie Robotique Sous-Marine reste exposé à cette contrainte, là où les clients ne disposent pas de budgets d'investissement importants ou de contrats d'inspection prévisibles.
Contraintes de Communication et de Localisation Sous-Marines
L'eau de mer limite la transmission de données sans fil et rend le positionnement précis des véhicules difficile dans les opérations en eaux profondes. La communication acoustique peut relier les véhicules sous-marins, mais sa capacité est limitée pour les données de capteurs à volume élevé. Les vidéos haute résolution, les scans laser et les nuages de points 3D denses doivent souvent être stockés à bord pour une révision après mission. Un article présenté à l'IEEE OCEANS 2025 a démontré un système hybride AUV/ROV sans fil utilisant la communication acoustique lors d'essais en mer. Le test a confirmé le potentiel d'une opération en double mode, tandis que les charges de travail d'imagerie nécessitent encore une planification minutieuse de la gestion des donnes. Cela limite l'utilisation de modèles de surveillance entièrement continue et peut augmenter le temps nécessaire pour répondre aux défauts critiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie d'Imagerie :
Les Caméras à Lumière Visible Dominent Tandis que le LiDAR AccélèreL'imagerie RVB et lumière visible détenait 31,52 % de la part du Marché des Systèmes d'Imagerie Robotique Sous-Marine en 2025. La technologie bénéficie de coûts de capteurs plus faibles et d'une large compatibilité avec les flux de travail vidéo ROV établis. Les équipes d'inspection peuvent utiliser la revue visuelle en temps réel pour identifier la corrosion, la croissance marine et les dommages mécaniques lorsque la visibilité est adéquate. L'imagerie acoustique et sonar reste essentielle là où la turbidité, la profondeur ou la couverture longue portée limite les systèmes optiques. Les méthodes thermiques, infrarouges, multispectrales et hyperspectrales restent des catégories relativement restreintes utilisées dans la détection de fuites et les évaluations de référence environnementale.
L'imagerie laser et LiDAR devrait se développer à un CAGR de 17,21 % de 2026 à 2031. Elle permet des mesures dimensionnelles à courte portée des structures là où la vidéo standard ne peut pas fournir suffisamment de détails. Les travaux éoliens offshore nécessitent des enregistrements précis de l'état des fondations, de la protection contre l'affouillement et des interfaces de câbles, tandis que les systèmes stéréo et 3D permettent la mesure photogrammétrique des soudures et des fissures. Kongsberg Discovery a lancé le HISAS2020 en 2026 en tant que sonar agnostique de plateforme pour les AUV, les ROV, les actifs remorqués et les navires de surface. Le système a produit des images de 13 mm × 13 mm via un traitement en temps réel par GPU, révélant un chevauchement accru entre l'imagerie acoustique haute résolution et l'imagerie optique.


Par Application :
L'Inspection Ancre la Demande Tandis que la Surveillance Environnementale Progresse RapidementL'inspection et la maintenance représentaient 27,51 % de la taille du Marché des Systèmes d'Imagerie Robotique Sous-Marine en 2025. Les cycles de relevés obligatoires pour les actifs pétroliers et gaziers, les fondations éoliennes et les câbles sous-marins soutiennent cette position. Les clients utilisent l'imagerie visuelle, acoustique et dimensionnelle pour évaluer la corrosion, la croissance marine, les dommages et les changements des conditions des fonds marins. La cartographie et le levé nécessitent des informations précises sur les fonds marins et les tracés avant l'installation, tandis que les utilisateurs de la défense utilisent l'imagerie pour la détection de mines et la connaissance du milieu sous-marin. L'exploration et la recherche scientifique sont portées par le financement public et les calendriers de programmes pluriannuels, les acheteurs valorisant des instruments fiables qui préservent la qualité des données dans le temps.
La surveillance environnementale devrait se développer à un CAGR de 16,23 % de 2026 à 2031. Les autorisations éoliennes offshore incluent de plus en plus des conditions pour l'examen des habitats des fonds marins avant et après la construction. Cela relie le travail environnemental aux outils de positionnement, d'imagerie et d'enregistrement utilisés dans l'inspection des infrastructures. Une étude de Scientific Reports de 2025 a démontré un système ROV à vision active qui identifiait les défauts des enclos d'aquaculture en conditions d'exploitation. Les fournisseurs qui permettent des données de relevé comparables à travers les étapes du projet peuvent soutenir l'examen réglementaire des tracés de câbles, des fondations et des fermes marines.
Par Plateforme Robotique :
Les ROV Ancrent le Marché, les Hybrides PerturbentLes ROV détenaient 51,24 % des revenus en 2025 et dominaient la composition des plateformes. Les câbles à fibre optique fournissent une alimentation continue pour les réseaux sonar, les scanners laser, les têtes de caméra et autres charges utiles exigeantes. Ils donnent également aux pilotes un contrôle en temps réel lors des inspections rapprochées et des interventions. Les ROV de classe travaux sont donc adaptés aux pipelines, aux têtes de puits, aux collecteurs, aux fondations éoliennes et aux systèmes de câbles. Les AUV soutiennent les relevés de grande superficie et les missions de défense, tandis que les robots rampants occupent des rôles plus restreints dans l'inspection des coques, des pipelines immergés et des réservoirs.
Les véhicules sous-marins hybrides devraient se développer à un CAGR de 17,12 % de 2026 à 2031. Ils combinent l'opération ROV avec câble pour l'imagerie haute puissance avec l'opération AUV sans câble pour des relevés plus larges. La taille du Marché des Systèmes d'Imagerie Robotique Sous-Marine pour les plateformes hybrides est soutenue par les clients cherchant à réduire les mobilisations et à utiliser les actifs de manière plus flexible. Une étude IEEE OCEANS 2025 a démontré une opération hybride AUV/ROV sans câble physique lors d'essais en mer à Singapour. L'adoption dépend encore de la capacité des batteries, de la précision de navigation et de la transition fiable entre les modes opérationnels.
Par Secteur d'Utilisation Final :
Le Pétrole et le Gaz Restent l'Ancre des Revenus, les Énergies Renouvelables AccélèrentLe pétrole et le gaz détenaient 26,61 % des revenus en 2025 et restaient le groupe d'utilisateurs finaux le plus important. Les opérateurs offshore inspectent les pipelines, les arbres de production, les têtes de puits, les collecteurs et les infrastructures connexes selon des cycles de maintenance définis. L'imagerie aide à identifier la corrosion, les dommages et la croissance marine avant les décisions de réparation, et la base installée d'actifs matures soutient la demande. Le BSEE a continué à fixer les attentes en matière d'inspection et de reporting pour les installations offshore en 2026. La défense et le gouvernement constituent le deuxième groupe le plus important, tandis que le secteur maritime commercial, les ports, la recherche, l'aquaculture et la pêche nécessitent également des systèmes spécialisés.
L'énergie renouvelable offshore devrait se développer à un CAGR de 18,22 % de 2026 à 2031. Les parcs éoliens offshore nécessitent une surveillance récurrente des fondations, de la protection contre l'affouillement, des lignes d'amarrage, des câbles de réseau et des connecteurs électriques. Une revue de 2025 a révélé que les AUV et les ROV sont des outils établis dans les activités d'inspection et de maintenance de l'éolien offshore. Ces véhicules peuvent limiter les appels de navires pour les contrôles de routine lorsque les opérateurs disposent de données fiables et de systèmes de navigation. Les opérateurs d'énergies renouvelables ont également besoin de preuves environnementales pour satisfaire aux conditions d'autorisation, élargissant ainsi le rôle des systèmes d'imagerie au-delà de l'identification des défauts.
Analyse Géographique
Marché des systèmes d'imagerie robotique sous-marine en Asie-Pacifique
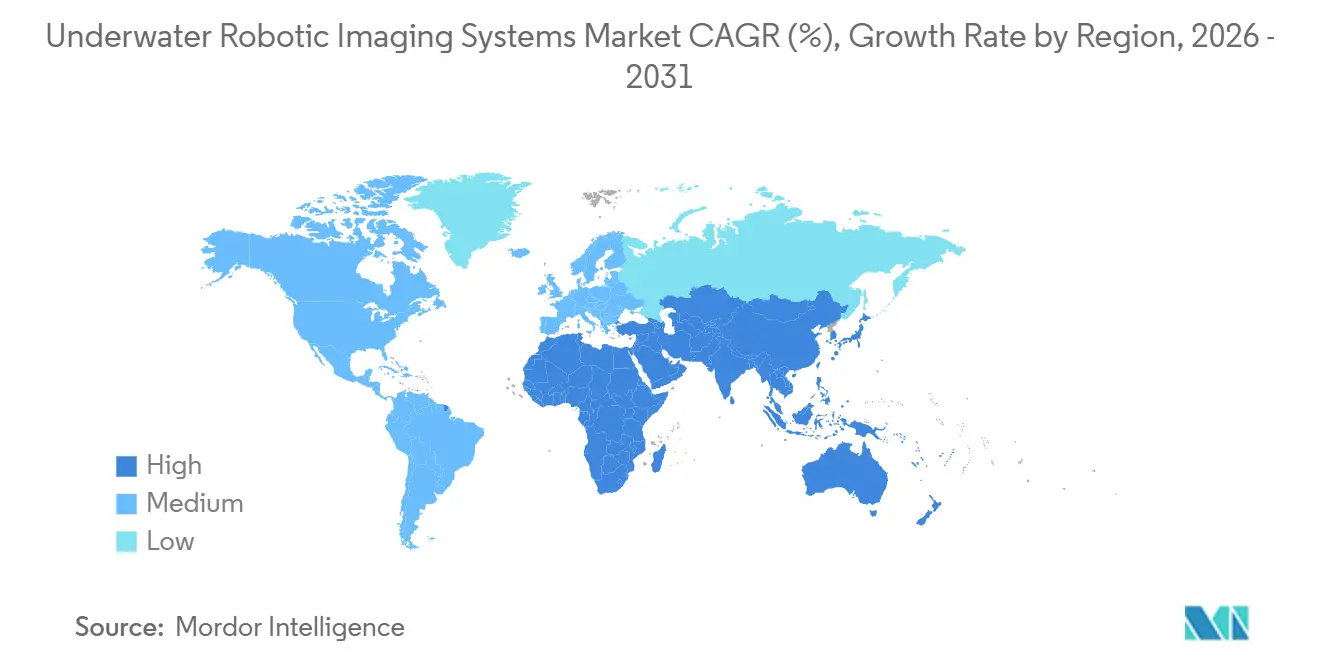
L'Asie-Pacifique détenait 29,12 % de la part du marché des systèmes d'imagerie robotique sous-marine en 2025 et devrait se développer à un CAGR de 15,34 % jusqu'en 2031. La Chine, la Corée du Sud, le Japon, Taïwan et l'Inde stimulent collectivement la demande en matière d'éolien offshore, de câbles sous-marins, d'énergie et de capacités navales. La capacité de détection de câbles de la Chine évolue vers une technologie sous-marine propriétaire, et un projet éolien offshore du Guangdong a signalé un enfouissement de câbles de 11,6 m par minute en 2026. L'Inde a également attiré des fournisseurs cherchant à répondre aux besoins en matière de contre-mesures de mines sans équipage. Les efforts de localisation peuvent rendre le transfert de technologie et les partenariats locaux plus importants pour les fournisseurs internationaux.
Marché des systèmes d'imagerie robotique sous-marine en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe disposent d'une infrastructure offshore établie et de programmes d'approvisionnement naval actifs. La réglementation pétrolière offshore du Canada définit des obligations de surveillance et d'intégrité pour les opérateurs dans les zones offshore Canada-Terre-Neuve-et-Labrador et Canada-Nouvelle-Écosse. Les plateformes vieillissantes de la mer du Nord et le développement croissant des installations éoliennes créent des besoins d'inspection soutenus. Les commandes de Dogger Bank en 2026 ont ajouté des exigences de vérification des fonds marins et des câbles, tandis qu'Exail a livré la première boîte à outils de contre-mesures de mines pour le programme rMCM belgo-néerlandais au cours de la période 2025-2026. Ces régions récompensent les systèmes qui répondent à des exigences opérationnelles et documentaires strictes.
Marché des systèmes d'imagerie robotique sous-marine au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient, l'Afrique et l'Amérique du Sud en sont à différents stades de déploiement. Les champs matures du Golfe nécessitent une imagerie détaillée avant que les opérateurs ne priorisent les réparations sous-marines, comme en témoigne le contrat d'inspection et d'intégrité des actifs de cinq ans conclu par Oceaneering International, Inc. au Qatar en juillet 2026. Les opérations en eaux ultra-profondes du Brésil nécessitent des systèmes capables de fonctionner de manière fiable en dessous de 2 000 m. La demande africaine reste embryonnaire en dehors de l'Afrique du Sud et du Nigeria, bien que l'intérêt pour l'éolien offshore se développe au Kenya, au Maroc et en Afrique du Sud.

Paysage Concurrentiel
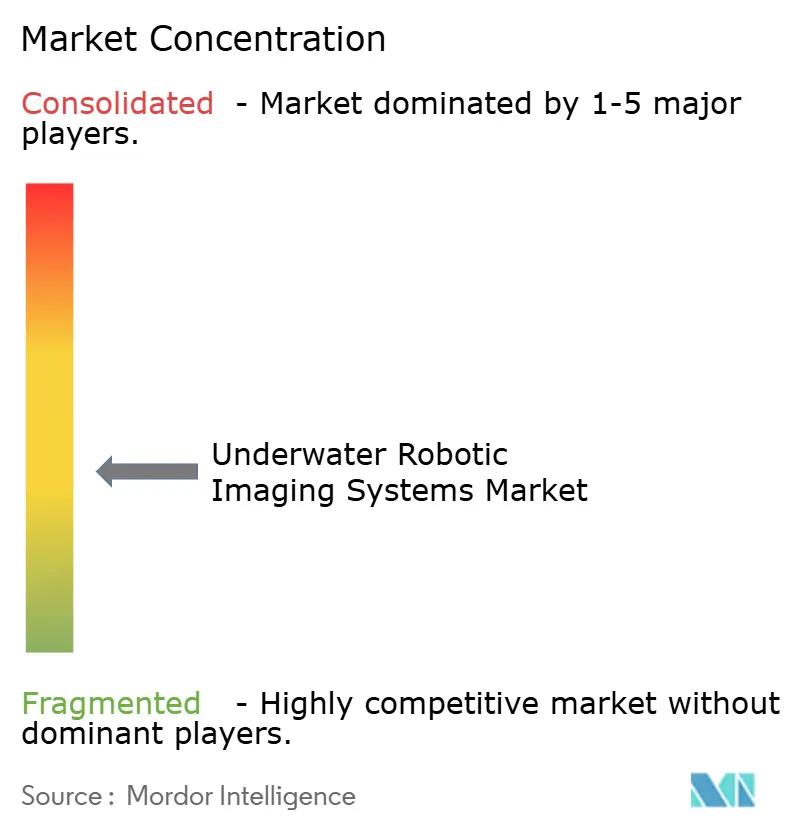
Le Marché des Systèmes d'Imagerie Robotique Sous-Marine est modérément fragmenté. Les entreprises de défense maritime et les prestataires de services énergétiques se disputent des contrats intégrés, tandis que les entreprises spécialisées se concentrent sur les performances des capteurs et les logiciels d'imagerie. Kongsberg Discovery a lancé le HISAS2020 en 2026 en tant que sonar agnostique de plateforme pour les AUV, les ROV, les corps remorqués et les navires de surface. Cette approche permet à l'entreprise de proposer le capteur à différentes flottes de véhicules clients et réduit sa dépendance à une seule plateforme propriétaire. Les fournisseurs ont de plus en plus besoin de connecter l'imagerie acoustique, les systèmes optiques, la navigation et le traitement des données dans des déploiements opérationnels viables.
Kraken Robotics a acquis le groupe Covelya en mars 2026, intégrant Sonardyne International, Voyis Imaging, EIVA, Wavefront Systems, Forcys et Chelsea Technologies au sein d'une même organisation. Cette opération a combiné l'imagerie acoustique, la vision optique, le positionnement sous-marin et les capacités de données connexes. Oceaneering a lancé le ROV de classe travaux électrique Momentum en mars 2026 pour un déploiement sous-marin prolongé et une intégration de capteurs compatible. Le véhicule a été conçu pour un déploiement continu de 30 jours et une compatibilité avec l'infrastructure ROV Millennium de l'entreprise. Ces mouvements montrent que les fournisseurs établis ciblent des travaux de plus longue durée et des offres intégrées plus larges.
Le secteur des systèmes d'imagerie robotique sous-marine dispose d'une opportunité dans l'interprétation automatisée des données d'imagerie. Des outils validés de détection des défauts pourraient accroître la valeur récurrente des logiciels et des services de données. Les exigences de conformité fixent des spécifications minimales pour les équipements utilisés sur les actifs offshore réglementés et peuvent décourager l'utilisation de produits non validés à faible coût. Aucune part de marché combinée pour les principales entreprises n'a été fournie, de sorte que la concentration des fournisseurs ne peut pas être quantifiée à partir des informations disponibles.
Leaders du Secteur des Systèmes d'Imagerie Robotique Sous-Marine
Oceaneering International, Inc.
Teledyne Technologies Incorporated
Saab AB
Kongsberg Gruppen ASA
Fugro N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'imagerie robotique sous-marine
- Oceaneering International, Inc.
- Teledyne Technologies Incorporated
- Saab AB
- Kongsberg Gruppen ASA
- Fugro N.V.
- TechnipFMC plc
- Subsea 7 S.A.
- Forum Energy Technologies, Inc.
- ECA GROUP
- DeepOcean Group Holding B.V.
- IKM Subsea AS
- Soil Machine Dynamics Ltd.
- Blue Robotics, Inc.
- VideoRay LLC
- Deep Trekker Inc.
- Kraken Robotics Inc.
- SubC Imaging Inc.
- Coda Octopus Products Limited
- Water Linked AS
- Echologger Co., Ltd.
- Nauticus Robotics, Inc.
- Rovco Ltd.
- Voyis Inc.
- Blueprint Subsea Ltd.
- Hydromea SA

Recent Industry Developments in Marché des systèmes d'imagerie robotique sous-marine
- Août 2026 : Taihan Cable et Panstar Robotics ont signé un protocole d'accord pour co-développer des ROV d'enfouissement haute performance et des systèmes d'exploitation pour les projets de câbles sous-marins HVDC et les réseaux d'énergie éolienne offshore, visant la localisation de la technologie de robotique sous-marine actuellement dépendante de fournisseurs étrangers pour le West Coast Energy Superhighway et les projets d'interconnexion de réseau HVDC connexes.
- Août 2026 : Kongsberg Gruppen a dévoilé la famille de sonars de connaissance de la situation sous-marine Aegir SSA lors de l'ONS 2026 à Stavanger, conçue pour assurer la détection, la classification et le suivi continus sous-marins autour des ports, des actifs offshore et des infrastructures côtières, ajoutant une couche sous-marine dédiée à son portefeuille de sécurité maritime.
- Juillet 2026 : Oceaneering International s'est vu attribuer un contrat de services d'inspection et d'intégrité des actifs de 5 ans, avec 2 options d'extension d'un an, par une compagnie pétrolière basée au Qatar, englobant les essais non destructifs, les services d'inspection par ROV, et le déploiement du logiciel d'inspection numérique Inform et de la plateforme de visualisation de données Vision.
- Juillet 2026 : SMD a livré le premier de 2 charrues sous-marines lourdes pour câbles à Prysmian pour les raccordements au réseau éolien offshore, chaque système étant capable de soutenir des raccordements au réseau offshore de 2 GW, et la deuxième unité était prévue pour livraison au second semestre 2026.


Périmètre du Rapport Mondial sur le Marché des Systèmes d'Imagerie Robotique Sous-Marine
Les systèmes d'imagerie robotique sous-marine désignent des technologies avancées de détection optique et acoustique intégrées dans des véhicules téléopérés (ROV), des véhicules sous-marins autonomes (AUV) et d'autres plateformes submersibles, permettant une visualisation haute résolution, une cartographie 3D et une collecte de données dans des environnements sous-marins difficiles à des fins d'inspection, d'exploration et de recherche scientifique.
Le Rapport sur le Marché des Systèmes d'Imagerie Robotique Sous-Marine est Segmenté par Technologie d'Imagerie (Imagerie RVB et Lumière Visible, Imagerie Acoustique et Sonar, Imagerie 3D et Stéréo, Imagerie Laser et LiDAR, Imagerie Thermique et Infrarouge, Imagerie Multispectrale et Hyperspectrale, et Autres Technologies d'Imagerie), Application (Inspection et Maintenance, Cartographie et Levé, Exploration et Évaluation des Ressources, Défense, Surveillance et Sécurité, Recherche Scientifique et Exploration Marine, Surveillance Environnementale, et Autres Applications), Plateforme Robotique (ROV, AUV, Véhicules Sous-Marins Hybrides, et Robots Rampants Sous-Marins), Secteur d'Utilisation Final (Pétrole et Gaz, Énergie Renouvelable Offshore, Défense et Gouvernement, Recherche Marine, Secteur Maritime Commercial et Offshore, Aquaculture et Pêche, Ports et Infrastructures Sous-Marines, et Autres Secteurs d'Utilisation Final), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Imagerie RVB et Lumière Visible |
| Imagerie Acoustique et Sonar |
| Imagerie 3D et Stéréo |
| Imagerie Laser et LiDAR |
| Imagerie Thermique et Infrarouge |
| Imagerie Multispectrale et Hyperspectrale |
| Autres Technologies d'Imagerie |
| Inspection et Maintenance |
| Cartographie et Levé |
| Exploration et Évaluation des Ressources |
| Défense, Surveillance et Sécurité |
| Recherche Scientifique et Exploration Marine |
| Surveillance Environnementale |
| Autres Applications |
| ROV |
| AUV |
| Véhicules Sous-Marins Hybrides |
| Robots Rampants Sous-Marins |
| Pétrole et Gaz |
| Énergie Renouvelable Offshore |
| Défense et Gouvernement |
| Recherche Marine |
| Secteur Maritime Commercial et Offshore |
| Aquaculture et Pêche |
| Ports et Infrastructures Sous-Marines |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
| Par Technologie d'Imagerie | Imagerie RVB et Lumière Visible | ||
| Imagerie Acoustique et Sonar | |||
| Imagerie 3D et Stéréo | |||
| Imagerie Laser et LiDAR | |||
| Imagerie Thermique et Infrarouge | |||
| Imagerie Multispectrale et Hyperspectrale | |||
| Autres Technologies d'Imagerie | |||
| Par Application | Inspection et Maintenance | ||
| Cartographie et Levé | |||
| Exploration et Évaluation des Ressources | |||
| Défense, Surveillance et Sécurité | |||
| Recherche Scientifique et Exploration Marine | |||
| Surveillance Environnementale | |||
| Autres Applications | |||
| Par Plateforme Robotique | ROV | ||
| AUV | |||
| Véhicules Sous-Marins Hybrides | |||
| Robots Rampants Sous-Marins | |||
| Par Secteur d'Utilisation Final | Pétrole et Gaz | ||
| Énergie Renouvelable Offshore | |||
| Défense et Gouvernement | |||
| Recherche Marine | |||
| Secteur Maritime Commercial et Offshore | |||
| Aquaculture et Pêche | |||
| Ports et Infrastructures Sous-Marines | |||
| Autres Secteurs d'Utilisation Final | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigeria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Systèmes d'Imagerie Robotique Sous-Marine ?
La taille du Marché des Systèmes d'Imagerie Robotique Sous-Marine était de 1,10 milliard USD en 2025 et devrait atteindre 2,46 milliards USD d'ici 2031, à un CAGR de 14,68 % durant la période 2026-2031.
Quelle technologie d'imagerie domine les systèmes d'imagerie robotique sous-marine ?
L'imagerie RVB et lumière visible était en tête avec 31,52 % des revenus en 2025, soutenue par son accessibilité en termes de coûts et sa compatibilité avec les flux de travail vidéo ROV établis.
Quelle application devrait se développer le plus rapidement jusqu'en 2031 ?
La surveillance environnementale devrait se développer à un CAGR de 16,23 % jusqu'en 2031, soutenue par les relevés des habitats des fonds marins et les exigences d'autorisation pour l'éolien offshore.
Pourquoi les ROV sont-ils largement utilisés pour l'imagerie sous-marine ?
Les ROV détenaient 51,24 % des revenus en 2025 car leurs câbles fournissent une alimentation continue pour les caméras à forte demande, les réseaux sonar et les scanners laser.
Quel groupe d'utilisateurs finaux devrait se développer le plus rapidement ?
L'énergie renouvelable offshore devrait se développer à un CAGR de 18,22 % jusqu'en 2031, les opérateurs éoliens ayant besoin d'une inspection récurrente des fondations, des câbles et de la protection contre l'affouillement.
Quelle région est en tête de la demande de systèmes d'imagerie robotique sous-marine ?
L'Asie-Pacifique détenait 29,12 % des revenus en 2025 et devrait se développer à un CAGR de 15,34 % jusqu'en 2031, soutenue par l'activité dans l'éolien offshore, les câbles sous-marins, l'énergie et la défense.
Dernière mise à jour de la page le:



