
Marktgröße und Marktanteil für Unterwasser-Roboter-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
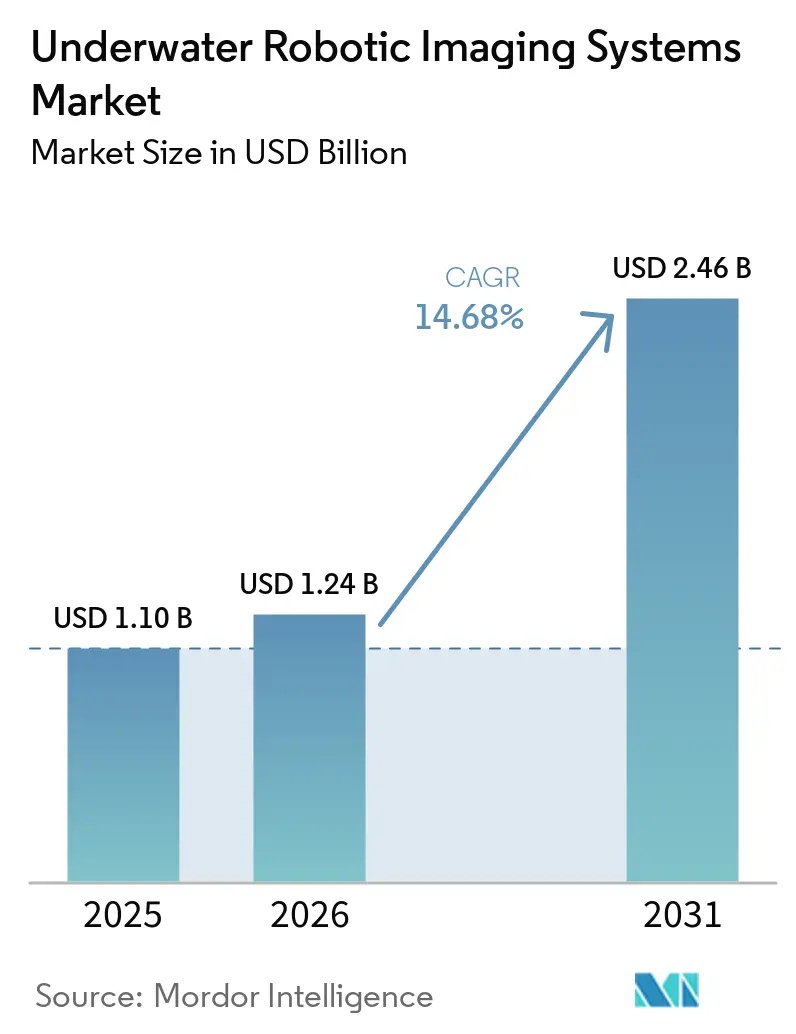
| Marktgröße (2026) | 1.24 Milliarden US-Dollar |
| Marktgröße (2031) | 2.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.68 % |
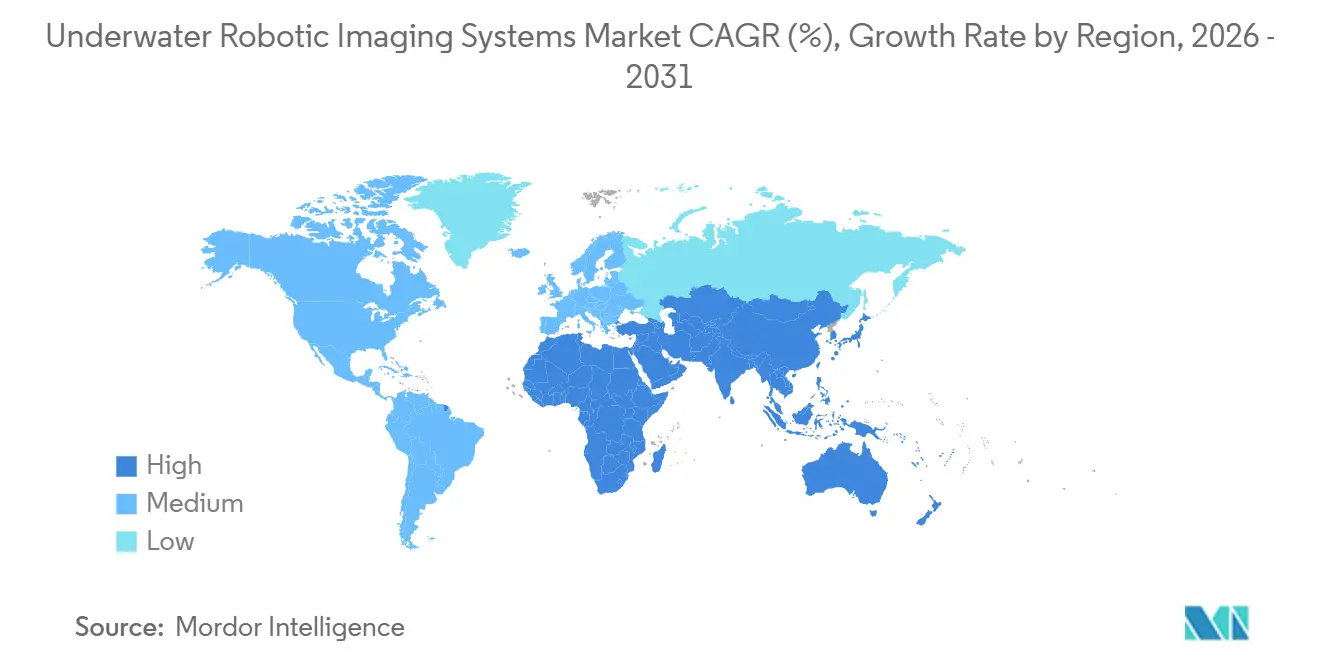
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
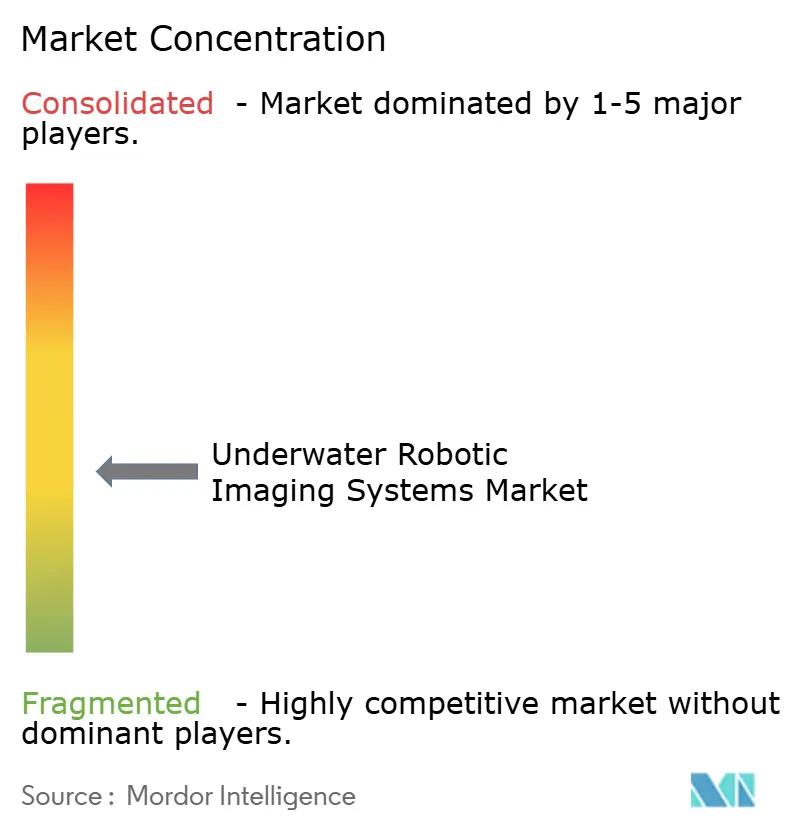
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Unterwasser-Roboter-Bildgebungssysteme von Mordor Intelligence
Die Marktgröße für Unterwasser-Roboter-Bildgebungssysteme wurde im Jahr 2025 auf 1,10 Milliarden USD geschätzt und soll bis 2031 2,46 Milliarden USD erreichen, was einer CAGR von 14,68 % im Zeitraum 2026–2031 entspricht. Inspektionsvorschriften für Offshore-Strukturen machen die robotergestützte Bilderfassung zu einem wiederkehrenden Compliance-Kauf und nicht mehr zu einer optionalen Wartungsausgabe. ROV-Begehungen können die Taucherexposition reduzieren und die Betriebsausfallzeiten bei festen und schwimmenden Offshore-Anlagen begrenzen. Offshore-Windkraftprojekte und Unterseekabelprojekte erfordern ebenfalls häufigere Kontrollen von Meeresböden, Kabelverlegungen und Fundamenten. Verteidigungsprogramme beschleunigen die Qualifizierung von Sonar-, optischen Bildgebungs- und autonomen Navigationssystemen, die später kommerziellen Nutzern dienen können. Lieferanten reagieren darauf, indem sie Sensoren, Positionierungswerkzeuge und Datensoftware in umfassenderen Angeboten kombinieren, während Batteriegrenzen, druckfeste Hardwarekosten und Fachkräftemangel den Einsatz weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
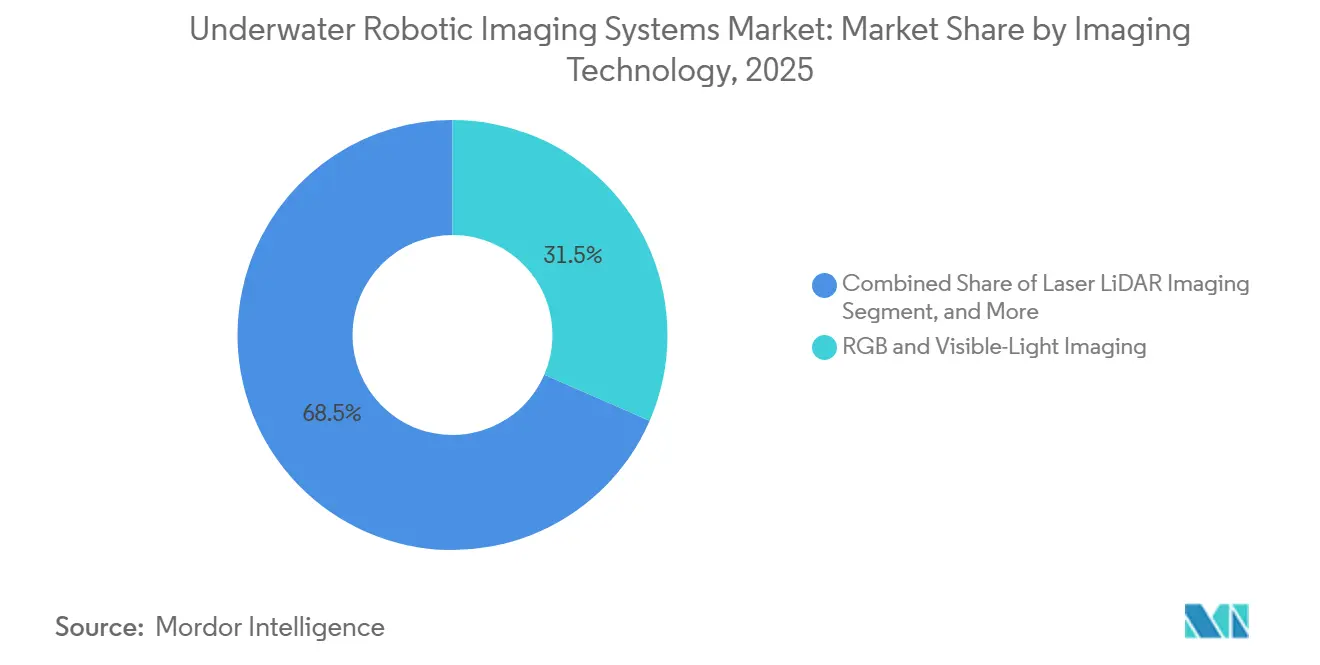
- Nach Bildgebungstechnologie hielt RGB- und Sichtlicht-Bildgebung im Jahr 2025 einen Marktanteil von 31,52 % am Markt für Unterwasser-Roboter-Bildgebungssysteme, während Laser- und LiDAR-Bildgebung bis 2031 voraussichtlich mit einer CAGR von 17,21 % wachsen wird.
- Nach Anwendung entfiel auf Inspektion und Wartung im Jahr 2025 ein Anteil von 27,51 % an der Marktgröße für Unterwasser-Roboter-Bildgebungssysteme, während Umweltmonitoring bis 2031 voraussichtlich mit einer CAGR von 16,23 % wachsen wird.
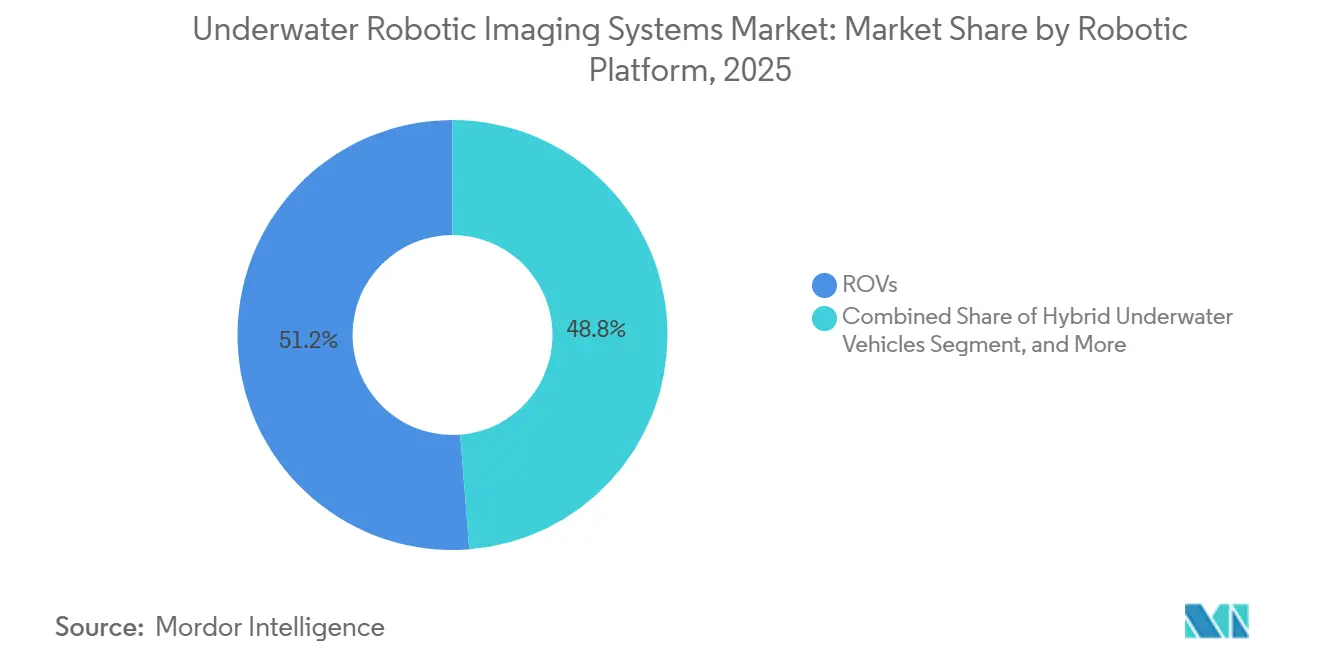
- Nach Roboterplattform hielten ROVs im Jahr 2025 einen Umsatzanteil von 51,24 %, während hybride Unterwasserfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 17,12 % wachsen werden.
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Umsatzanteil von 26,61 %, während Offshore-Erneuerbare Energien bis 2031 voraussichtlich mit einer CAGR von 18,22 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 29,12 %, und er soll bis 2031 mit einer CAGR von 15,34 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inspektion und Integritätsvorgaben für Offshore-Infrastruktur | +4.2% | Global, konzentriert in Nordamerika, Europa und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Bildverbesserung und automatisierte Fehlererkennung | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Offshore-Wind- und Unterseekabelausbau | +2.8% | Europa, asiatisch-pazifischer Raum, Nordamerika | Mittelfristig (2–4 Jahre) |
| Verteidigungsbedarf für Minenabwehr und Unterwasserüberwachung | +1.8% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Aquakultur zu Offshore- und Hochdichtebetrieb | +1.0% | Asiatisch-pazifischer Raum, Norwegen, Chile, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Stationäre und fernüberwachte Subsea-Operationen | +0.7% | Global, mit frühen Gewinnen in der Nordsee und im Golf von Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inspektion und Integritätsvorgaben für Offshore-Infrastruktur
Offshore-Integritätsanforderungen erhöhen die Nachfrage nach wiederholbaren Bildaufzeichnungen von Subsea-Strukturen. ABS aktualisierte im Januar 2026 die Teile 7B und 7C seiner Offshore-Einheitsvorschriften, einschließlich jährlicher und 5-jähriger risikobasierter Inspektionsgesundheitschecks für feste und schwimmende Anlagen.[1]American Bureau of Shipping, „Vorschriften für den Bau und die Klassifizierung von Offshore-Einheiten, Bekanntmachungen und allgemeine Informationen”, American Bureau of Shipping, abs.org Der Rahmen erkennt die ROV-gestützte visuelle Erfassung als Alternative zu persönlichen Taucherbegehungen bei relevanten Inspektionstätigkeiten an. NORSOK N-005:2026 befasst sich mit Integritätsbewertungen im Betrieb für Offshore-Strukturen, einschließlich Anlagen, die über ihre ursprünglichen Auslegungsbedingungen hinaus betrieben werden. Diese Anforderungen begünstigen Systeme, die Korrosion, Strukturzustand und Veränderungen über mehrere Inspektionszyklen hinweg dokumentieren können und den Betreibern eine Nachweiskette liefern, die bei Planungs-, Klassifizierungs-, Wartungs- und Reparaturgesprächen geprüft werden kann. Der Markt für Unterwasser-Roboter-Bildgebungssysteme profitiert davon, weil Betreiber zuverlässige Nachweise benötigen, um Compliance-Entscheidungen und Reparaturplanungen zu unterstützen.
KI-gestützte Bildverbesserung und automatisierte Fehlererkennung
Die Qualität der Unterwasserbildgebung verschlechtert sich häufig, wenn Trübung, schwaches Licht oder schwebende Partikel die visuelle Klarheit einschränken. Eine Studie aus dem Jahr 2026 beschrieb ein leichtgewichtiges ROV-Vision-Framework zur Erkennung von Pipeline-Rissen, Lochfraß und Korrosion auf ressourcenbeschränkter Hardware.[2]Ying Zhang et al., „Ein leichtgewichtiges und robustes Vision-Framework zur Erkennung von Unterwasser-Pipeline-Defekten”, Knowledge-Based Systems, sciencedirect.com Eine 2026 in MARLOG veröffentlichte Studie untersuchte ebenfalls Bildverbesserungsmethoden zur Verbesserung der Risssichtbarkeit vor der automatisierten Analyse. Eine verbesserte Bildinterpretation kann die Zeit reduzieren, die Analysten nach einer Mission mit der Überprüfung großer visueller Datensätze verbringen. Sie unterstützt auch konsistentere Fehleraufzeichnungen über wiederholte Inspektionen und separate Betriebsteams hinweg, sodass Betreiber Beobachtungen, die zu verschiedenen Zeiten, unter verschiedenen Wasserbedingungen und während verschiedener Wartungskampagnen gemacht wurden, vergleichen können, ohne auf das Urteil einzelner Prüfer angewiesen zu sein. Der Markt für Unterwasser-Roboter-Bildgebungssysteme bietet daher Raum für Anbieter, die Kameras und Sonar mit validierten Softwaretools kombinieren.[3]Khaled Michel et al., „Ein datengesteuertes ROV-Framework zur Unterwasser-Risserkennung unter Verwendung mathematischer Bildverbesserungstechniken”, Internationale maritime Transport- und Logistikkonferenz, aast.edu
Offshore-Wind- und Unterseekabelausbau
Offshore-Windprojekte erfordern Bildgebung während Bau, Betrieb, Reparatur und Umweltprüfung. Die Genehmigung für die Offshore-Windparks Dogger Bank South East und West aus dem Jahr 2026 schreibt bestimmte Meeresbodenuntersuchungen und Kabelverlegungsverifizierungsmaßnahmen vor. Diese Maßnahmen erfordern von den Betreibern, wiederholbare Informationen über den Meeresbodenstand und die verlegten Kabeltrassen zu erhalten. Jan De Nul begann 2026 ein Installationsprojekt im Wattenmeer mit 3 Stromkabeln und 1 Glasfaserkabel unter Verwendung spezialisierter Kabelverlegungs- und Verlegungsausrüstung.[4]Jan De Nul Group, „Branchenpremiere: Gleichzeitige Installation von drei Kabeln mit umweltschonender Ausrüstung”, Jan De Nul Group, jandenul.com Solche Projekte steigern den Wert von Systemen, die akustische Sedimentinformationen mit optischer Kabelverfolgung kombinieren. Der Markt für Unterwasser-Roboter-Bildgebungssysteme kann davon profitieren, da Entwickler Daten zur Unterstützung der Installationssicherung und der anschließenden Anlagenwartung benötigen.
Verteidigungsbedarf für Minenabwehr und Unterwasserüberwachung
Verteidigungskunden benötigen Unterwassersysteme, die Objekte identifizieren, den Meeresboden kartieren und unter schwierigen Bedingungen operieren können. Autonome Minenräumprogramme demonstrieren den operativen Bedarf an synthetischer Apertur-Sonar und automatischer Zielerkennung. Verteidigungsspezifikationen können die Qualifizierung robuster Sensoren, bordeigener Verarbeitung und autonomer Missionsfunktionen beschleunigen. Kommerzielle Betreiber können dann verwandte Ausrüstung für Pipeline-, Hafen- und Offshore-Energieinspektionen übernehmen. Dieser Transfer unterstützt die Nachfrage nach Unterwasser-Roboter-Bildgebungssystemen, insbesondere bei Kunden, die zertifizierte Ausrüstung benötigen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Einsatz- und druckfeste Hardwarekosten | -1.8% | Global, am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Unterwasserkommunikation und Lokalisierung | -1.2% | Global, am stärksten bei Tiefwasseroperationen | Mittelfristig (2–4 Jahre) |
| Begrenzte Batterieausdauer und Ladeinfrastruktur | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten ROV-Piloten und Inspektionsanalysten | -0.5% | Global, am stärksten im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Einsatz- und druckfeste Hardwarekosten
Drucktolerante Kameras, Sonargeräte, Batterien und Gehäuse erfordern spezialisiertes Design und Testing. Subsea-Batteriepakete für erweiterte AUV-Missionen erfordern häufig maßgeschneidertes Design, Qualifizierungsarbeiten und Kleinserienfertigung. Kleinere Lieferanten können es schwierig finden, Werkzeuge, Zertifizierungen und wiederholte Drucktests vor dem kommerziellen Einsatz zu finanzieren. Betreiber sehen sich auch mit Mobilisierungskosten für Schiffe, Besatzungen, Handhabungssysteme und Unterstützungsausrüstung konfrontiert. Höhere Einstiegskosten können den Austausch älterer Kamera-Sonar-Kombinationen durch fortschrittliche Bildgebungssysteme verzögern. Der Markt für Unterwasser-Roboter-Bildgebungssysteme bleibt diesem Hemmnis ausgesetzt, wo Kunden keine großen Kapitalbudgets oder vorhersehbare Inspektionsverträge haben.
Einschränkungen bei Unterwasserkommunikation und Lokalisierung
Meerwasser begrenzt die drahtlose Datenübertragung und erschwert die präzise Fahrzeugpositionierung bei Tiefwasseroperationen. Akustische Kommunikation kann Unterwasserfahrzeuge verbinden, hat jedoch begrenzte Kapazität für hochvolumige Sensordaten. Hochauflösende Videos, Laserscans und dichte 3D-Punktwolken müssen häufig für die Überprüfung nach der Mission an Bord gespeichert werden. Ein IEEE OCEANS 2025-Beitrag demonstrierte ein drahtloses hybrides AUV/ROV-System mit akustischer Kommunikation während Seeerprobungen. Der Test bestätigte das Potenzial für den Dual-Mode-Betrieb, während Bildgebungsarbeitslasten weiterhin eine sorgfältige Datenverwaltungsplanung erfordern. Dies schränkt die Nutzung vollständig kontinuierlicher Überwachungsmodelle ein und kann die Zeit erhöhen, die zur Reaktion auf kritische Defekte erforderlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildgebungstechnologie:
Sichtlichtkameras führen, während LiDAR beschleunigtRGB- und Sichtlicht-Bildgebung hielt im Jahr 2025 einen Marktanteil von 31,52 % am Markt für Unterwasser-Roboter-Bildgebungssysteme. Die Technologie profitiert von niedrigeren Sensorkosten und breiter Kompatibilität mit etablierten ROV-Video-Workflows. Inspektionsteams können visuelle Echtzeit-Überprüfungen nutzen, um Korrosion, Meeresaufwuchs und mechanische Schäden zu identifizieren, wo die Sichtbarkeit ausreichend ist. Akustische Bildgebung und Sonar-Bildgebung bleiben unverzichtbar, wo Trübung, Tiefe oder Weitbereichsabdeckung optische Systeme einschränken. Thermische, Infrarot-, Multispektral- und Hyperspektralmethoden bleiben relativ kleine Kategorien, die bei der Leckageerkennung und Umwelt-Basislinienbeurteilungen eingesetzt werden.
Laser- und LiDAR-Bildgebung soll von 2026 bis 2031 mit einer CAGR von 17,21 % wachsen. Sie unterstützt Nahbereichs-Dimensionsmessungen von Strukturen, bei denen Standardvideo keine ausreichenden Details liefern kann. Offshore-Windarbeiten erfordern genaue Aufzeichnungen des Fundamentzustands, des Kolkschutzes und der Kabelschnittstellen, während Stereo- und 3D-Systeme photogrammetrische Messungen von Schweißnähten und Rissen unterstützen. Kongsberg Discovery brachte 2026 HISAS2020 als plattformunabhängiges Sonar für AUVs, ROVs, geschleppte Anlagen und Überwasserfahrzeuge auf den Markt. Das System erzeugte 13 mm × 13 mm-Bilder mittels Echtzeit-GPU-gestützter Verarbeitung und zeigte eine größere Überschneidung zwischen hochauflösender akustischer und optischer Bildgebung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Inspektion verankert die Nachfrage, während Umweltmonitoring stark wächstInspektion und Wartung entfielen im Jahr 2025 auf 27,51 % der Marktgröße für Unterwasser-Roboter-Bildgebungssysteme. Obligatorische Begehungszyklen für Öl- und Gasanlagen, Windfundamente und Unterseekabel stützen diese Position. Kunden nutzen visuelle, akustische und dimensionale Bildgebung, um Korrosion, Meeresaufwuchs, Schäden und Veränderungen der Meeresbodenkonditionen zu beurteilen. Kartierung und Vermessung erfordern genaue Meeresboden- und Routeninformationen vor der Installation, während Verteidigungsnutzer Bildgebung zur Minenerkennung und Unterwasserlageerfassung einsetzen. Exploration und wissenschaftliche Forschung werden durch öffentliche Finanzierung und mehrjährige Programmzeitpläne angetrieben, wobei Käufer zuverlässige Instrumente schätzen, die die Datenqualität über die Zeit erhalten.
Umweltmonitoring soll von 2026 bis 2031 mit einer CAGR von 16,23 % wachsen. Offshore-Windgenehmigungen beinhalten zunehmend Bedingungen für die Überprüfung von Meeresbodenlebensräumen vor und nach dem Bau. Dies verbindet Umweltarbeit mit den Positionierungs-, Bildgebungs- und Aufzeichnungswerkzeugen, die bei der Infrastrukturinspektion eingesetzt werden. Eine Studie in Scientific Reports aus dem Jahr 2025 demonstrierte ein aktives ROV-Vision-System, das Defekte in Aquakultur-Netzgehegen unter Betriebsbedingungen identifizierte. Anbieter, die vergleichbare Begehungsdaten über Projektphasen hinweg ermöglichen, können die behördliche Überprüfung von Kabeltrassen, Fundamenten und Meeresfarmen unterstützen.
Nach Roboterplattform:
ROVs verankern den Markt, Hybridfahrzeuge sorgen für DisruptionROVs hielten im Jahr 2025 einen Umsatzanteil von 51,24 % und führten den Plattformmix an. Glasfaser-Nabelschnüre liefern kontinuierliche Energie für Sonar-Arrays, Laserscanner, Kameraköpfe und andere anspruchsvolle Nutzlasten. Sie geben Piloten auch Echtzeit-Kontrolle während enger Inspektion und Intervention. Arbeitsklasse-ROVs sind daher für Pipelines, Bohrlochköpfe, Verteiler, Windfundamente und Kabelsysteme geeignet. AUVs unterstützen Weitbereichsbegehungen und Verteidigungsmissionen, während Crawler engere Rollen bei der Rumpf-, Unterwasser-Pipeline- und Tankinspektion übernehmen.
Hybride Unterwasserfahrzeuge sollen von 2026 bis 2031 mit einer CAGR von 17,12 % wachsen. Sie kombinieren den ROV-Betrieb mit Nabelschnur für leistungsstarke Bildgebung mit dem nabelschnurlosen AUV-Betrieb für breitere Begehungen. Die Marktgröße für Unterwasser-Roboter-Bildgebungssysteme für hybride Plattformen wird von Kunden gestützt, die weniger Mobilisierungen und eine flexiblere Anlagennutzung anstreben. Eine IEEE OCEANS 2025-Studie demonstrierte den drahtlosen hybriden AUV/ROV-Betrieb ohne physische Nabelschnur während Seeerprobungen in Singapur. Die Einführung hängt weiterhin von der Batteriekapazität, der Navigationsgenauigkeit und dem zuverlässigen Übergang zwischen Betriebsmodi ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Öl und Gas bleibt der Umsatzanker, Erneuerbare Energien beschleunigenÖl und Gas hielt im Jahr 2025 einen Umsatzanteil von 26,61 % und blieb die größte Endverbrauchergruppe. Offshore-Betreiber inspizieren Pipelines, Produktionsbäume, Bohrlochköpfe, Verteiler und zugehörige Infrastruktur über definierte Wartungszyklen. Bildgebung hilft dabei, Korrosion, Schäden und Meeresaufwuchs vor Reparaturentscheidungen zu identifizieren, und die installierte Basis reifer Anlagen hält die Nachfrage aufrecht. BSEE setzte 2026 weiterhin Inspektions- und Berichterstattungserwartungen für Offshore-Anlagen. Verteidigung und Regierung bilden die zweitgrößte Gruppe, während kommerzielle Marine, Häfen, Forschung, Aquakultur und Fischerei ebenfalls spezialisierte Systeme benötigen.
Offshore-Erneuerbare Energien sollen von 2026 bis 2031 mit einer CAGR von 18,22 % wachsen. Offshore-Windparks erfordern wiederkehrende Überwachung von Fundamenten, Kolkschutz, Mooringleinen, Array-Kabeln und elektrischen Verbindern. Eine Überprüfung aus dem Jahr 2025 ergab, dass AUVs und ROVs etablierte Werkzeuge bei Offshore-Wind-Inspektions- und Wartungsaktivitäten sind. Diese Fahrzeuge können Schiffsabrufe für Routinekontrollen begrenzen, wenn Betreiber über zuverlässige Daten und Navigationssysteme verfügen. Betreiber erneuerbarer Energien benötigen auch Umweltnachweise, um Genehmigungsbedingungen zu erfüllen, und erweitern damit die Rolle von Bildgebungssystemen über die Fehlererkennung hinaus.
Geografische Analyse
APAC-Markt für unterwasser-robotische Bildgebungssysteme
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 29,12 % am Markt für unterwasser-robotische Bildgebungssysteme und wird voraussichtlich bis 2031 mit einem CAGR von 15,34 % wachsen. China, Südkorea, Japan, Taiwan und Indien treiben gemeinsam die Nachfrage nach Offshore-Wind, Unterseekabeln, Energie und maritimen Verteidigungskapazitäten voran. Chinas Fähigkeit zur Kabelerkennung entwickelt sich in Richtung proprietärer Unterwassertechnologie, und ein Offshore-Windprojekt in Guangdong meldete im Jahr 2026 eine Kabelverlegungsrate von 11,6 m pro Minute. Indien zog ebenfalls Anbieter an, die unbemannte Minenabwehranforderungen unterstützen wollen. Lokalisierungsbemühungen können Technologietransfer und lokale Partnerschaften für internationale Anbieter wichtiger machen.
Markt für unterwasser-robotische Bildgebungssysteme in Nordamerika und Europa
Nordamerika und Europa verfügen über eine etablierte Offshore-Infrastruktur und aktive Beschaffungsprogramme für die Marine. Die kanadischen Offshore-Erdölvorschriften legen Überwachungs- und Integritätspflichten für Betreiber in den Offshore-Gebieten Kanada-Neufundland und Labrador sowie Kanada-Neuschottland fest. Die alternden Plattformen der Nordsee und die wachsende Zahl von Windkraftanlagen schaffen einen anhaltenden Inspektionsbedarf. Die Dogger-Bank-Aufträge von 2026 fügten Anforderungen zur Überprüfung des Meeresbodens und der Kabel hinzu, während Exail im Zeitraum 2025–2026 den ersten Minenabwehr-Werkzeugkasten für das belgisch-niederländische rMCM-Programm lieferte. Diese Regionen belohnen Systeme, die strenge Betriebs- und Dokumentationsanforderungen erfüllen.
Markt für unterwasser-robotische Bildgebungssysteme im Nahen Osten, Afrika und Südamerika
Der Nahe Osten, Afrika und Südamerika befinden sich in unterschiedlichen Phasen der Einführung. Ausgereifte Golffelder erfordern detaillierte Bildgebung, bevor Betreiber Unterwasserreparaturen priorisieren, wie Oceaneerings 5-Jahres-Vertrag zur Inspektion und Anlagenintegrität in Katar im Juli 2026 zeigt. Brasiliens Vor-Salz-Operationen erfordern Systeme, die zuverlässig unterhalb von 2.000 m arbeiten können. Die afrikanische Nachfrage bleibt außerhalb Südafrikas und Nigerias noch in einem frühen Stadium, obwohl das Interesse an Offshore-Wind in Kenia, Marokko und Südafrika zunimmt.

Wettbewerbslandschaft
Der Markt für Unterwasser-Roboter-Bildgebungssysteme ist mäßig fragmentiert. Maritime Verteidigungsunternehmen und Energiedienstleister konkurrieren um integrierte Verträge, während Spezialunternehmen sich auf Sensorleistung und Bildgebungssoftware konzentrieren. Kongsberg Discovery brachte 2026 HISAS2020 als plattformunabhängiges Sonar für AUVs, ROVs, geschleppte Körper und Überwasserfahrzeuge auf den Markt. Dieser Ansatz ermöglicht es dem Unternehmen, den Sensor über verschiedene Kundenfahrzeugflotten hinweg anzubieten, und verringert seine Abhängigkeit von einer einzigen proprietären Plattform. Lieferanten müssen zunehmend akustische Bildgebung, optische Systeme, Navigation und Datenverarbeitung in praktikablen Feldeinsätzen verbinden.
Kraken Robotics übernahm im März 2026 die Covelya Group und brachte Sonardyne International, Voyis Imaging, EIVA, Wavefront Systems, Forcys und Chelsea Technologies in eine Organisation. Der Schritt kombinierte akustische Bildgebung, optische Vision, Unterwasserpositionierung und verwandte Datenfähigkeiten. Oceaneering brachte im März 2026 den Momentum Electric Work Class ROV für den erweiterten Subsea-Einsatz und die kompatible Sensorintegration auf den Markt. Das Fahrzeug wurde für einen 30-tägigen Dauereinsatz und die Kompatibilität mit der Millennium-ROV-Infrastruktur des Unternehmens konzipiert. Diese Schritte zeigen, dass etablierte Anbieter auf längere Einsatzdauer und umfassendere integrierte Angebote abzielen.
Die Branche für Unterwasser-Roboter-Bildgebungssysteme hat eine Chance bei der automatisierten Interpretation von Bildgebungsdaten. Validierte Fehlererkennungstools könnten den wiederkehrenden Wert von Software- und Datendiensten steigern. Compliance-Anforderungen legen Mindestspezifikationen für Ausrüstung fest, die bei regulierten Offshore-Anlagen eingesetzt wird, und können die Verwendung kostengünstiger, nicht validierter Produkte entmutigen. Kein kombinierter Marktanteil für die führenden Unternehmen wurde angegeben, sodass die Lieferantenkonzentration aus den verfügbaren Informationen nicht quantifiziert werden kann.
Marktführer in der Branche für Unterwasser-Roboter-Bildgebungssysteme
Oceaneering International, Inc.
Teledyne Technologies Incorporated
Saab AB
Kongsberg Gruppen ASA
Fugro N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für unterwasser-robotische Bildgebungssysteme
- Oceaneering International, Inc.
- Teledyne Technologies Incorporated
- Saab AB
- Kongsberg Gruppen ASA
- Fugro N.V.
- TechnipFMC plc
- Subsea 7 S.A.
- Forum Energy Technologies, Inc.
- ECA GROUP
- DeepOcean Group Holding B.V.
- IKM Subsea AS
- Soil Machine Dynamics Ltd.
- Blue Robotics, Inc.
- VideoRay LLC
- Deep Trekker Inc.
- Kraken Robotics Inc.
- SubC Imaging Inc.
- Coda Octopus Products Limited
- Water Linked AS
- Echologger Co., Ltd.
- Nauticus Robotics, Inc.
- Rovco Ltd.
- Voyis Inc.
- Blueprint Subsea Ltd.
- Hydromea SA

Recent Industry Developments in Markt für unterwasser-robotische Bildgebungssysteme
- August 2026: Taihan Cable und Panstar Robotics unterzeichneten ein MOU zur gemeinsamen Entwicklung von Hochleistungs-Verlegungs-ROVs und Betriebssystemen für HVDC-Unterseekabelprojekte und Offshore-Windkraftnetze mit dem Ziel, Subsea-Robotertechnologie zu lokalisieren, die derzeit von ausländischen Lieferanten für das West Coast Energy Superhighway-Projekt und verwandte HVDC-Netzverbindungsprojekte abhängig ist.
- August 2026: Kongsberg Gruppen stellte auf der ONS 2026 in Stavanger die Aegir-SSA-Familie von Subsea-Lageerfassungssonaren vor, die darauf ausgelegt sind, kontinuierliche Unterwassererkennung, -klassifizierung und -verfolgung rund um Häfen, Offshore-Anlagen und Küsteninfrastruktur zu bieten und dem maritimen Sicherheitsportfolio eine dedizierte Subsea-Schicht hinzuzufügen.
- Juli 2026: Oceaneering International erhielt von einem in Katar ansässigen Ölunternehmen einen 5-Jahres-Vertrag für Inspektions- und Anlagenintegritätsdienstleistungen mit 2 einjährigen Verlängerungsoptionen, der zerstörungsfreie Prüfungen, ROV-Inspektionsdienstleistungen sowie den Einsatz der digitalen Inspektionssoftware Inform und der Datenvisualisierungsplattform Vision umfasst.
- Juli 2026: SMD lieferte den ersten von 2 schweren Subsea-Kabelpflügen an Prysmian für Offshore-Wind-Netzanschlüsse, wobei jedes System 2-GW-Offshore-Netzanschlüsse unterstützen kann und die zweite Einheit für die Lieferung in der zweiten Jahreshälfte 2026 geplant war.


Umfang des globalen Marktberichts für Unterwasser-Roboter-Bildgebungssysteme
Unterwasser-Roboter-Bildgebungssysteme beziehen sich auf fortschrittliche optische und akustische Sensortechnologien, die in ferngesteuerte Fahrzeuge (ROVs), autonome Unterwasserfahrzeuge (AUVs) und andere Tauchplattformen integriert sind und hochauflösende Visualisierung, 3D-Kartierung und Datenerfassung in anspruchsvollen Unterwasserumgebungen für Inspektion, Exploration und wissenschaftliche Forschung ermöglichen.
Der Markt für Unterwasser-Roboter-Bildgebungssysteme ist segmentiert nach Bildgebungstechnologie (RGB- und Sichtlicht-Bildgebung, Akustische Bildgebung und Sonar-Bildgebung, 3D- und Stereo-Bildgebung, Laser- und LiDAR-Bildgebung, Thermische und Infrarot-Bildgebung, Multispektral- und Hyperspektral-Bildgebung sowie andere Bildgebungstechnologien), Anwendung (Inspektion und Wartung, Kartierung und Vermessung, Exploration und Ressourcenbewertung, Verteidigung, Überwachung und Sicherheit, Wissenschaftliche Forschung und Meeresexploration, Umweltmonitoring sowie andere Anwendungen), Roboterplattform (ROVs, AUVs, hybride Unterwasserfahrzeuge und Unterwasser-Crawler), Endverbraucherbranche (Öl und Gas, Offshore-Erneuerbare Energien, Verteidigung und Regierung, Meeresforschung, Kommerzielle Marine und Offshore, Aquakultur und Fischerei, Häfen und Unterwasserinfrastruktur sowie andere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| RGB- und Sichtlicht-Bildgebung |
| Akustische Bildgebung und Sonar-Bildgebung |
| 3D- und Stereo-Bildgebung |
| Laser- und LiDAR-Bildgebung |
| Thermische und Infrarot-Bildgebung |
| Multispektral- und Hyperspektral-Bildgebung |
| Andere Bildgebungstechnologien |
| Inspektion und Wartung |
| Kartierung und Vermessung |
| Exploration und Ressourcenbewertung |
| Verteidigung, Überwachung und Sicherheit |
| Wissenschaftliche Forschung und Meeresexploration |
| Umweltmonitoring |
| Andere Anwendungen |
| ROVs |
| AUVs |
| Hybride Unterwasserfahrzeuge |
| Unterwasser-Crawler |
| Öl und Gas |
| Offshore-Erneuerbare Energien |
| Verteidigung und Regierung |
| Meeresforschung |
| Kommerzielle Marine und Offshore |
| Aquakultur und Fischerei |
| Häfen und Unterwasserinfrastruktur |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Bildgebungstechnologie | RGB- und Sichtlicht-Bildgebung | ||
| Akustische Bildgebung und Sonar-Bildgebung | |||
| 3D- und Stereo-Bildgebung | |||
| Laser- und LiDAR-Bildgebung | |||
| Thermische und Infrarot-Bildgebung | |||
| Multispektral- und Hyperspektral-Bildgebung | |||
| Andere Bildgebungstechnologien | |||
| Nach Anwendung | Inspektion und Wartung | ||
| Kartierung und Vermessung | |||
| Exploration und Ressourcenbewertung | |||
| Verteidigung, Überwachung und Sicherheit | |||
| Wissenschaftliche Forschung und Meeresexploration | |||
| Umweltmonitoring | |||
| Andere Anwendungen | |||
| Nach Roboterplattform | ROVs | ||
| AUVs | |||
| Hybride Unterwasserfahrzeuge | |||
| Unterwasser-Crawler | |||
| Nach Endverbraucherbranche | Öl und Gas | ||
| Offshore-Erneuerbare Energien | |||
| Verteidigung und Regierung | |||
| Meeresforschung | |||
| Kommerzielle Marine und Offshore | |||
| Aquakultur und Fischerei | |||
| Häfen und Unterwasserinfrastruktur | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Unterwasser-Roboter-Bildgebungssysteme?
Die Marktgröße für Unterwasser-Roboter-Bildgebungssysteme betrug im Jahr 2025 1,10 Milliarden USD und soll bis 2031 2,46 Milliarden USD erreichen, bei einer CAGR von 14,68 % im Zeitraum 2026–2031.
Welche Bildgebungstechnologie führt bei Unterwasser-Roboter-Bildgebungssystemen?
RGB- und Sichtlicht-Bildgebung führte im Jahr 2025 mit einem Umsatzanteil von 31,52 %, unterstützt durch ihre Kosteneffizienz und Kompatibilität mit etablierten ROV-Video-Workflows.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Umweltmonitoring soll bis 2031 mit einer CAGR von 16,23 % wachsen, unterstützt durch Meeresbodenlebensraumbegehungen und Genehmigungsanforderungen für Offshore-Wind.
Warum werden ROVs häufig für die Unterwasserbildgebung eingesetzt?
ROVs hielten im Jahr 2025 einen Umsatzanteil von 51,24 %, weil ihre Nabelschnüre kontinuierliche Energie für anspruchsvolle Kameras, Sonar-Arrays und Laserscanner liefern.
Welche Endverbrauchergruppe soll am schnellsten wachsen?
Offshore-Erneuerbare Energien sollen bis 2031 mit einer CAGR von 18,22 % wachsen, da Windbetreiber wiederkehrende Inspektionen von Fundamenten, Kabeln und Kolkschutz benötigen.
Welche Region führt die Nachfrage nach Unterwasser-Roboter-Bildgebungssystemen an?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 29,12 % und soll bis 2031 mit einer CAGR von 15,34 % wachsen, unterstützt durch Offshore-Wind-, Unterseekabel-, Energie- und Verteidigungsaktivitäten.
Seite zuletzt aktualisiert am:



