
アンダーバランスドドリリング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
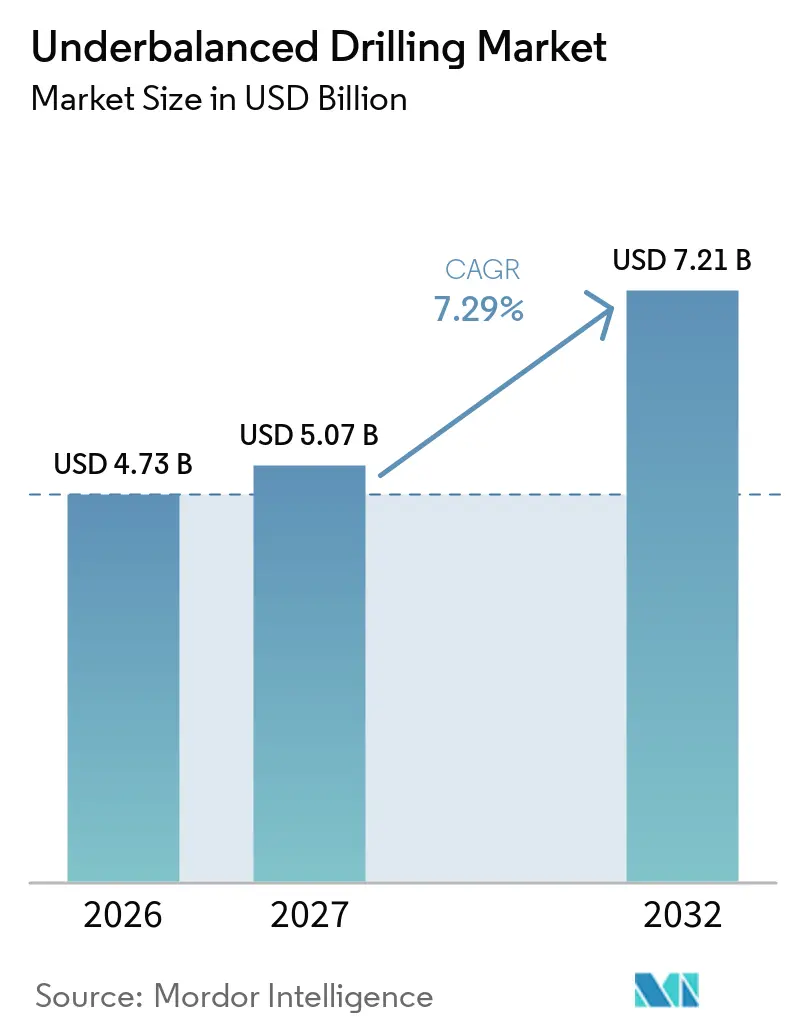
| 市場規模 (2027) | 5.07 十億米ドル |
| 市場規模 (2032) | 7.21 十億米ドル |
| 成長率 (2027 - 2032) | 7.29 % |
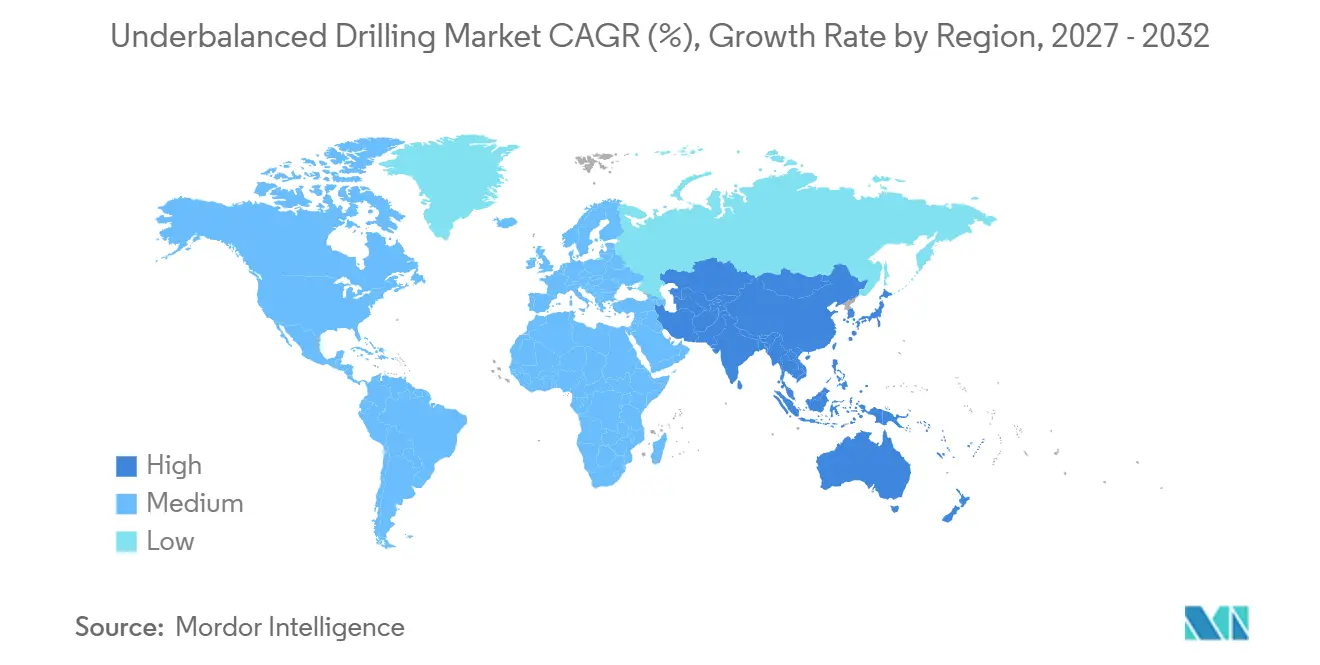
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
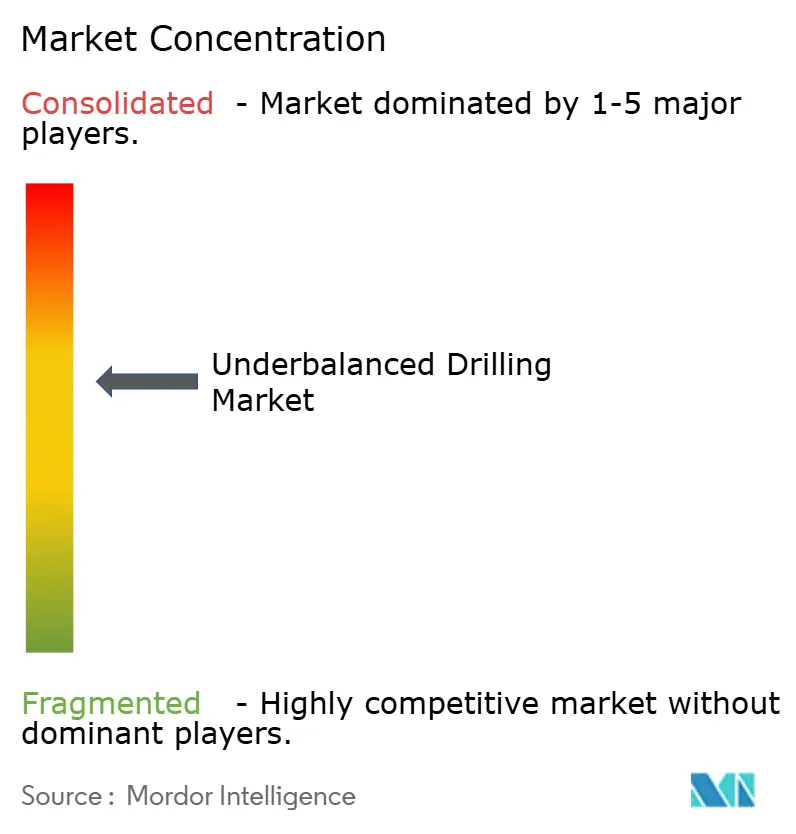
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアンダーバランスドドリリング市場分析
アンダーバランスドドリリング市場規模は、2026年の4.73 ビリオン 米ドルから2027年には5.07 ビリオン 米ドルに成長し、2027年から2032年にかけて7.29%のCAGRで2032年までに7.21 ビリオン 米ドルに達すると予測されています。アンダーバランスドドリリング市場は、従来の掘削が損失、スタッキング、および層損傷を引き起こす可能性がある枯渇した油田へのオペレーターの回帰によって恩恵を受けています。アンダーバランスド操業は坑井圧力を貯留層圧力以下に維持することで、掘削中に生産および貯留層情報を提供しながら浸透率を保護することができます。アンダーバランスドドリリング市場は、オペレーターがより長いラテラル、再坑入プログラム、およびより複雑な坑井経路を使用するにつれて関連性を高めています。統合契約、専門機器、リアルタイムモデリング、および認定クルーが、どのサプライヤーがこれらのキャンペーンを実行できるかをますます決定しています。コスト負担、坑井制御リスク、過酷な条件下でのフォームパフォーマンス、および限られた熟練人材は、より広範な採用に対する重大な制限として残っています。
主要レポートのポイント
- 技術別では、ガスインジェクションが2026年のアンダーバランスドドリリング市場シェアの47.3%を占め、エアレートフルードインジェクションは2032年にかけて7.8%のCAGRで成長すると予測されています。
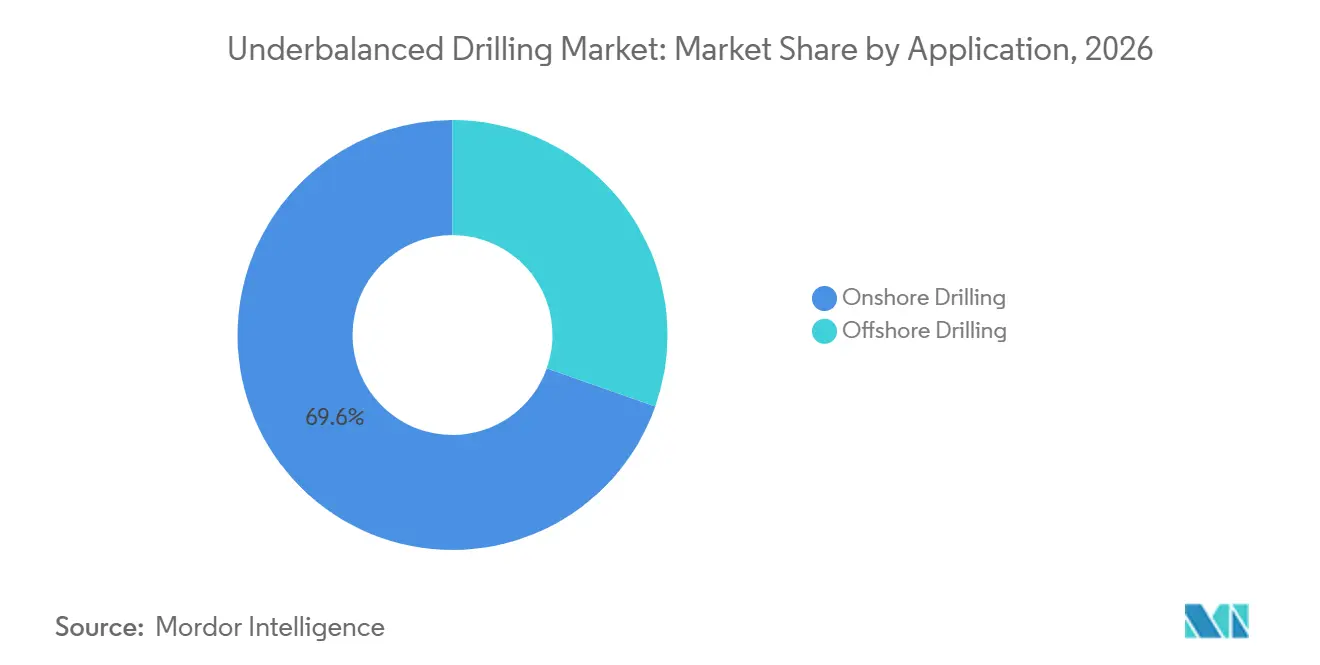
- 用途別では、陸上掘削が2026年のアンダーバランスドドリリング市場規模の69.6%を占め、海上掘削は2032年にかけて8.4%のCAGRで拡すると予測されています。
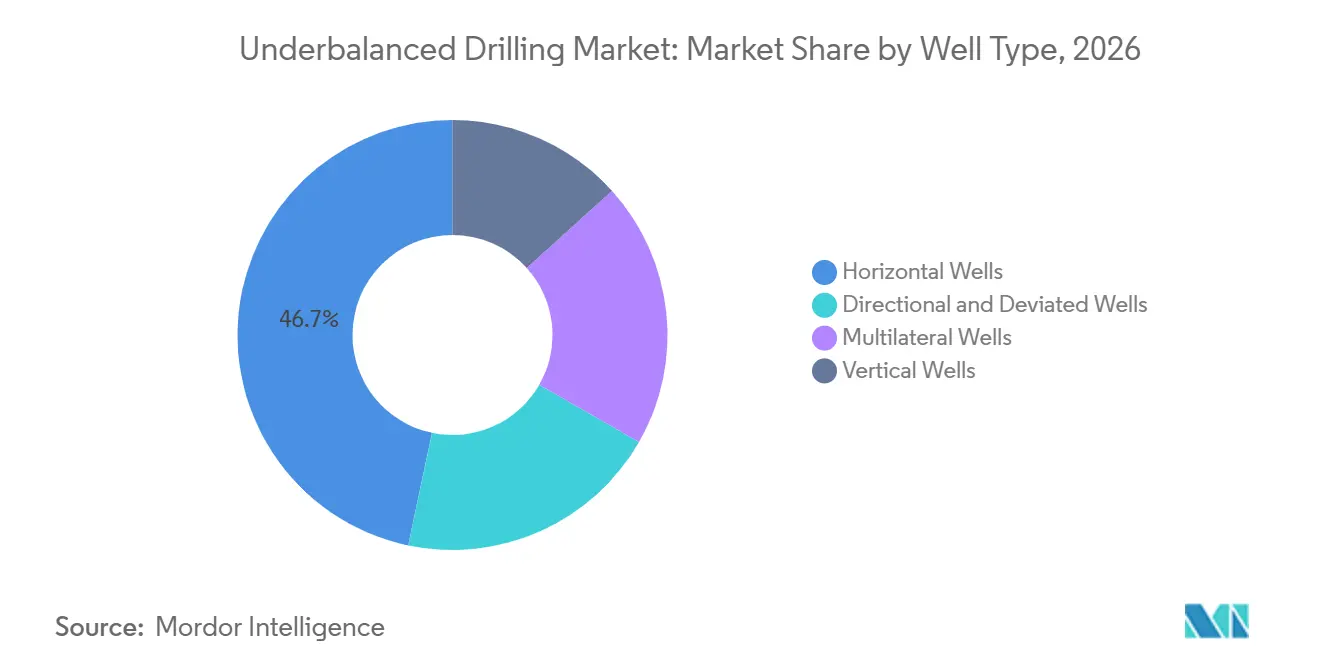
- 坑井タイプ別では、水平坑井が2026年に46.7%の収益シェアを占め、マルチラテラル坑井は2032年にかけて8.3%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に37.6%の収益シェアを占め、アジア太平洋は2032年にかけて7.4%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 成熟・枯渇貯留層の開発 | +2.1% | グローバル、中東・北米・アジア太平洋の老朽化油田に集中 | 中期(2〜4年) |
| 層損傷回避と生産性向上 | +1.5% | グローバル、炭酸塩岩およびタイトガス地域で最大の価値 | 短期(2年以内) |
| 水平・複雑坑井設計の成長 | +1.2% | 北米シェール、アジア太平洋深部シェールガス、中東ガス再坑入 | 中期(2〜4年) |
| リアルタイム圧力管理の採用 | +0.8% | グローバル、北海・メキシコ湾深海・アジア太平洋オフショアで急速な採用 | 短期(2年以内) |
| 地熱および非従来型坑井への応用 | +0.4% | 欧州、北米西部、インドネシア、東アフリカ | 長期(4年以上) |
| 狭い圧力ウィンドウにおける非生産時間削減への需要 | +0.6% | グローバル、特にHPHT深海および複雑な陸上層 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
成熟・枯渇貯留層の開発による資産寿命の延長
アンダーバランスドドリリング市場は、圧力枯渇により従来の掘削が実用的でなくなった貯留層での再坑入作業によって支えられています。貯留層圧力が静水圧平衡を下回ると、オーバーバランスドアプローチは循環損失と差圧スタッキングを増加させる可能性があります。2025年のアメリカ岩石力学協会(ARMA)の研究は、クウェートの下部ジュラ紀マラット層における深度14,000フィート以上でのアンダーバランスドコイルドチュービング掘削を評価し、安全な操業は高度に枯渇した区間での適切なパラメータ設計に依存することを明らかにしました。[1] 同じ操業論理により、この手法は広範な層損傷なしに追加生産を必要とする成熟油田にも関連性があります。Baker Hughesは2025年10月に、サウジアラビアのAramcoとの統合コイルドチュービング掘削操業を拡大するための複数年契約を受注し、契約フリートを4基から10基に拡大しました。[2]
層保護は、孔隙圧力以下での掘削が坑井近傍へのフィルトレート侵入を制限できるため、同じ需要パターンを支えています。これは、失われた亀裂導電率が生産能力を低下させる可能性があるタイト炭酸塩岩およ自然亀裂貯留層において重要です。アンダーバランスドコイルドチュービング介入に関する2025年の石油技術者協会(SPE)論文は、シャルジャのガス貯留キャンペーンを記録し、坑井あたりの生産性向上、掘削コスト削減、およびクッションガス要件の低減を達成したことを示しました。[3] アンダーバランスドドリリング市場は、オペレーターが初期掘削サービスコストの低減よりも生産的な貯留層接触を重視する場合に実用的な役割を果たします。従来の技術が後の修復を必要とするか、循環損失のリスクが高い場合に使用の根拠が最も強くなります。繰り返し可能な圧力管理作業には、操業基準と規律ある手順が引き続き必要です。
水平・複雑坑井アーキテクチャが操業価値を高める
より長い水平区間は、坑井経済性において層保護と効率的なホールクリーニングをより重要にします。四川省南部の瀘州ブロックでは、2025年に発表された研究が、アンダーバランスドドリリングが深部シェールガス坑井のチップホールダウン効果に対処した際に、掘削速度が5.61 m/hから7.03 m/hに向上したことを報告しました。[4] アンダーバランスドドリリング市場は、延長リーチ坑井経路を通じてより多くの貯留層接触を求める掘削プログラムと密接に結びついています。操業上の利点はシェール坑井に限定されず、成熟炭酸塩岩油田もバイパスされたゾーンに到達するためにより長いラテラルを必要とします。Naborsは2025年9月にテキサス南部でPACE-X Ultra X33リグを展開し、4マイルのラテラルと14,000フィート以上の垂直深度に対応し、高能力陸上掘削システムへの継続的な需要を示しました。
マルチラテラル構成は、1つのケーシング出口から複数のラテラルをライブウェル条件で掘削できるため、アンダーバランスド手法を使用する別の理由を加えます。複雑な坑井設計には、互換性のあるツール、詳細な圧力管理計画、および訓練されたクルーが必要です。非生産時間削減への需要も、狭い圧力マージンを持つ層でアンダーバランスドドリリング市場を支えています。循環損失、パックオフ、または流体侵入がリグ時間を延長し、生産的なコンプリーションの可能性を低下させる場合に最も価値があります。これらの操業条件は深海坑井、高圧層、および技術的に複雑な陸上坑井で発生します。より長いラテラルの使用増加は、貯留層区間全体にわたる信頼性の高い圧力制御の価値を高めます。
リアルタイム圧力管理が精密操業を支援
アンダーバランスドドリリング市場は、坑底計測、チョーク制御、および水力学モデルを組み合わせたシステムへの依存度を高めていますこれらのツールは、坑井建設中に条件が変化する際に、掘削チームが意図した圧力ウィンドウを維持するのに役立ちます。SLBは2025年に、そのPressPro RTソフトウェアがカナダのジャンヌダルク盆地でリアルタイム坑底圧力モデルを生成し、ビットトリップを回避して2日以上のリグ時間を節約したと報告しました。Halliburtonも、インドネシア沖合の3坑井でのリアルタイム自動化が19件のアラートを生成し、パックオフおよび誘発損失イベントの防止に役立ったと報告しました。これらの事例は、デジタルワークフローがオプションの追加機能ではなくサービス提供の一部になりつつある理由を示しています。
機器設計も、より制御可能な操業とシンプルな地表パッケージをサポートするために変化しています。2025年の石油技術者協会(SPE)論文は、油圧式ローテーティングコントロールデバイスシステムではなく電動アクチュエーターを使用するインテリジェント圧力制御技術を説明しました。別の2025年SPEジャーナル論文は、クリーンアウト時間を24時間短縮し、1,500バレルの流体と12,000ガロンの液体窒素を削減し、従来の手法と比較して二酸化炭素排出量を66.7%削減したキャンペーンを説明しました。アンダーバランスドドリリング市場は、これらのシステムが操業の不確実性とリソース使用を同時に削減する場合に恩恵を受けます。このような能力は、複数坑井キャンペーンにわたって繰り返し可能な実行を必要とするオペレーターにとって最も重要です。また、圧力制御、データ解釈、地表機器、および訓練されたクルーを1つの操業モデルに組み合わせることができるプロバイダーを優遇します。
地熱および非従来型坑井への応用が追加需要を創出
地熱坑井は、高温および亀裂層が困難な流体・圧力制御条件を生み出す可能性があるため、長期的な機会を提供します。エアレートフルードは、安定した坑底圧力制御とカッティングス輸送が必要な場合に、純粋なガスシステムと従来の掘削流体の中間的な選択肢を提供できます。2025年のリアウイスラム大学の研究は、地熱坑井向けのエアレートフルードとフォーム設計をモデル化し、エアレートアプローチで91%から93%のカッティングス輸送率を報告しました。アンダーバランスドドリリング市場は、掘削プログラムがホールクリーニングを犠牲にせずに低い等価循環密度を必要とする場合に、このユースケースから恩恵を受けることができます。国際掘削請負業者協会(IADC)の2025年地熱坑井分類も、坑井設計要件に対するセクターの関心の高まりを反映しています。
非従来型坑井は需要を追加できますが、高温、塩分、および変化する流体挙動に耐えるシステムも必要とします。Weatherfordは、環境的に敏感な坑井からスケールを除去し、継続的な操業を可能にした2025年の地熱アンダーバランスドワークオーバーを記録しました。この操業経験は、標準的なガスインジェクション設計ではなく専門的なサービスパッケージの役割を示しています。欧州、北米西部、インドネシア、および東アフリカでは、地熱開発が時間をかけてアドレス可能な機会を広げる可能性があります。採用のペースは、油田経済性、クルーの可用性、およびフォームと圧力制御機器への熱的影響を管理する能力に依存します。アンダーバランスドドリリング市場は地熱成長に依存していませんが、これらの応用は機器とサービスのイノベーションのための追加な経路を提供します。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い機器・エンジニアリング・人材コスト | -1.8% | グローバル、特にローカルサプライチェーンが限られた海上および遠隔陸上拠点 | 中期(2〜4年) |
| 坑井制御・噴出・火災リスク | -0.9% | グローバル、坑井制御規制が未成熟な地域でより高いリスク | 短期(2年以内) |
| 高塩分・高温層でのフォーム不安定化 | -0.5% | 中東HPHTカーボネート、東南アジア地熱プロジェクト、北アフリカ | 長期(4年以上) |
| 認定UBDクルーの限られた可用性と標準化されたトレーニング | -0.7% | グローバル、アジア太平洋および中東・アフリカの拡大地域で顕著な不足 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い機器コストと限られた認定クルーが小規模オペレーターを制限
完全なアンダーバランスドスプレッドには、圧力制御機器、地表分離機器、専門的な坑底バルブ、および多くの海上ケースではスナビングユニットが必要です。これらの要件は、従来の掘削と比較して坑井あたりのコストを20%から30%引き上げる可能性があり、小規模オペレーターや短期キャンペーンによる使用を制限します。エンジニアリング準備は、掘削開始前に実現可能性調査、地質力学モデリング、多相水力学シミュレーション、および安全ケースの改訂が必要なため、さらなる費用を追加します。アンダーバランスドドリリング市場は、事前エンジニアリングと機器コストを複数の坑井に分散できるオペレーターにとってより利用しやすいです。遠隔地では、窒素供給、資格のある人材、および交換部品がローカルで入手できない場合に追加の物流費用が発生する可能性があります。小規模オペレーターは、必要なエンジニアリングや操業リソースを内部で維持していないため、統合プロバイダーに依存し続ける可能性があります。
資格のある人材へのアクセスの制限は、坑井制御の実行が機器とクルーの判断の両方に依存するため、別の制約を加えます。この課題は、経験豊富なアンダーバランスドドリリングスーパーバイザーが不足しているアジア太平洋および中東・アフリカの拡大プログラムでより顕著です。国際掘削請負業者協会(IADC)および国際坑井制御フォーラム(IWCF)のガイダンスは一貫した坑井制御慣行を支援していますが、オペレーターはそれらを効果的に適用するためにトレーニング、認定、および現場経験が依然として必要です。統合および一括請負ターンキー契約は、前払いリスクの一部をサービスプロバイダーに移転できます。Halliburtonの2026年7月のAramco契約は、3年間の基本期間と2年間の延長オプションの下で285の陸上再坑入坑井をカバーし、統合デリバリーが繰り返し活動をサポートできる規模を示しています。このようなモデルはコスト負担を軽減できますが、広範な機器フリートと人材プールを持つ大規模サプライヤーの優位性も強化します。
坑井制御リスクとフォームパフォーマンスがより広範な使用を制限
アンダーバランスドドリリングは意図的に坑井圧力を層圧力以下で操業するため、圧力管理の崩壊は流入経路を生み出す可能性があります。坑井制御リスクには、詳細な計画、機能するアラーム、適切な流体プログラム、および迅速に対応できるクルーが必要です。2025年のジオシステムエンジニアリング研究は、単相モデルが溶解ガスを含む深部層での坑底圧力降下を最大1.72 MPa過小評価する能性があることを発見しました。この発見は、複雑な深部貯留層では簡略化されたモデリングが不十分である可能性を示しています。ノルウェーのノルウェー海洋産業庁は2025年に、ノルウェー大陸棚での坑井制御インシデントが減少しておらず、浅層イベントが依然として重要であると報告しました。
フォームシステムは、塩分と温度が安定性を低下させる可能性があるため、別の操業上の課題を生み出します。この問題は、HPHTカーボネート、地熱坑井、および坑井全体で流体特性が変化する層において重要です。2025年の科学的レビューは、アンダーバランスドおよび地熱掘削に使用されるフォームシステムの安定性の課題を検討し、熱的および化学的影響を継続的な研究優先事項として特定しました。アンダーバランスドドリリング市場は、これらの応用が広く拡大できる前に、流体化学、リアルタイムモニタリング、および機器設計を進歩させる必要があります。より強力な技術的制御はリスクを低減できますが、エンジニアリング負担も増加させ、専門プロバイダーの必要性を強化します。これらの制約は困難な貯留層での需要を排除しませんが、安全かつ経済的に実行できるプロジェクトのグループを狭めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
ガスインジェクションがリードしながらエアレートフルードが拡大ガスインジェクションは2026年のアンダーバランスドドリリング市場シェアの47.3%を占め、その広い操業範囲と窒素および天然ガスの確立されたサプライチェーンによって支えられています。ガスインジェクションは、フォーム安定性に依存せずに制御可能な圧力低減を提供するため、北米シェール操業、中東炭酸塩岩再坑入、および北海ブラウンフィールドプログラムで一般的に選択されています。フォームインジェクションは、カッティングス輸送が主要な懸念事項である低圧亀裂層で引き続き有用です。ミストおよびエアドリリングは、液体の少ないシステムを必要とする浅部および高度に枯渇したターゲットに引き続き関連しています。アンダーバランスドドリリング産業は、安全な展開のために認定ガスインジェクション機器とローテーティングコントロールデバイスの圧力定格に引き続き依存しています。
エアレートフルードインジェクションは2032年にかけて7.8%のCAGRで成長すると予測されています。純粋なガスインジェクションと従来のマッドシステムの中間に位置し、地熱坑井や長い水平区間に適している可能性があります。このアプローチは、亀裂した地熱層での直接ガスインジェクションよりも安定した坑底圧力制御を提供できます。リアウイスラム大学の2025年WellPlanシミュレーション研究は、エアレートフルード設計の強力なカッティングス輸送を報告しました。アンダーバランスドドリリング市場は、地熱活動と複雑なラテラル掘削が拡大するにつれて、プロバイダーがエアレートシステムに投資するのを見る可能性があります。
用途別:
陸上ボリュームが最大を維持しながら海上再坑入が成長陸上掘削は2026年のアンダーバランスドドリリング市場規模の69.6%を占めました。パーミアン盆地、カナダ西部、およびサウジアラビアの成熟した陸上油田、タイト貯留層、および水平開発プログラムがこの地位を支えています。陸上操業は通常、海上作業よりも動員要件と冗長性要件が単純です。窒素供給と地表分離も、陸上ではり複雑でない物流で手配できます。これらの要因は、繰り返し再坑入キャンペーンで専門的なアンダーバランスドサービスを使用するコストケースを改善します。
海上掘削は2032年にかけて8.4%のCAGRで成長すると予測されています。ブラジル、マレー盆地、およびノルウェー北海での深海再坑入は、貯留層保護の価値を高める狭い圧力ウィンドウに直面することが多いです。Weatherfordの2026年のブジオス油田向け契約は、2027年第1四半期から2030年12月まで管理圧力掘削をカバーしています。海上規制と高いリグコストも、リアルタイムモニタリングと信頼性の高い機器を特に重要にします。これらの条件は、掘削、圧力制御、データ、および介入インターフェースを管理できる統合プロバイダーに置かれるプレミアムを高めます。
坑井タイプ別:
水平坑井がリードしながらマルチラテラル坑井が高成長ニッチを形成水平坑井は2026年に46.7%の収益を占め、非在来型開発と成熟炭酸塩岩油田における確立された役割を反映しています。アンダーバランスドドリリング市場は水平区間と密接に結びついており、オーバーバランスドフルード条件はより長い坑井に沿ってチップホールダウンと層損傷を激化させる可能性があります。アンダーバランスド操業は、ホールクリーニングと掘削速度をサポートしながら生産的な岩石を保護できます。垂直坑井は、単一坑孔再坑入が目的である探鉱ターゲットとワークオーバーキャンペーンに引き続き関連しています。方向性・偏向坑井も、中東と北海のスペースが制限されたプラットフォームで引き続き重要です。
マルチラテラル坑井は2032年にかけて8.3%のCAGRで成長すると予測されています。その魅力は、1つのケーシング出口から複数の分岐を通じて貯留層接触を拡大できる能力から来ています。アンダーバランスドドリリング市場は、マルチラテラル設計が別個の坑井孔や広範な刺激の必要性を減らす場合に恩恵を受けることができます。複雑な坑井建設は、規律ある圧力管理、互換性のあるツール、および経験豊富なクルーを必要とするため、専門的なニッチです。操業ケースは、複数のラテラルが単一の入口点から貯留層との接触を改善できる場合に強くなります。
地域分析
北米は2026年に37.6%の収益を占め、アンダーバランスドドリリング市場で最大のポジションを持つ地域となっています。老朽化したシェールおよびタイトガス油田、確立されたサービス基盤、およびパフォーマンスベースの掘削契約の広範な使用が地域需要を支えています。米国はパーミアン、イーグルフォード、ヘインズビル、およびデラウェア盆地全体で活動をリードしており、オペレーターは枯渇ゾーンを管理し、より長いラテラルを追求しています。カナダはウェスタンカナダ堆積盆地でのタイトガス再坑入を通じて需要を追加しています。メキシコはトリオン開発を通じて海上成長ルートを提供しており、SLBは18の超深海坑井をカバーする掘削契約を受注しました。
アジア太平洋は2032年にかけて7.4%のCAGRで成長すると予測されています。中国の四川省南部盆地は、重い掘削流体が掘削パフォーマンスを抑制する可能性がある深部シェールガス水平区間でアンダーバランスド手法を使用しています。瀘州ブロックの研究は、高密度流体が掘削速度を低下させる可能性がある一方、アンダーバランスド設計が研究された坑井全体で掘削パフォーマンスを改善したことを報告しました。インドネシアとマレーシアは、慎重な圧力管理を必要とする低圧亀裂層がある海上再開発需要を追加しています。この地域のアンダーバランスドドリリング市場は、新しい掘削プログラムの規模と同様に、ローカルの技術能力に依存します。
欧州は選択的ですが重要な需要を持ち、特に枯渇したプラットフォーム資産がより厳しい掘削ウィンドウに直面しているノルウェー大陸棚で顕著です。Equinorは2026年5月に、ノルウェー大陸棚の13プラットフォームでの継続的な掘削のために、170億ノルウェークローネ(18.3億米ドル相当)のオプションを行使しました。Baker Hughes、Halliburton、およびSLBはこのプログラムの下で統合および専門掘削サービスの契約を受注しました。ブラジルの亀裂炭酸塩岩設定と狭い孔隙圧力から亀裂圧力勾配ウィンドウは、油田開発が継続するにつれて高度な圧力管理掘削への需要を支えています。
競合環境
アンダーバランスドドリリング市場は、少数のグローバルサービス会社が圧力制御機器、坑井設計能力、リアルタイムモデリング、および認定クルーを組み合わせることができるため、適度に集中しています。Baker Hughes、Halliburton、SLB、およびWeatherfordは技術的に複雑なプロジェクトの中心的な参加者です。NaborsおよびNational Oilwell Varco(NOV)もリグ、自動化、および掘削機器供給において重要なポジションを持っています。オペレーターは多くの場合、ローテーティングコントロールデバイス、坑底アセンブリ、地表処理、水力学、およびクルー管理の責任を取ることができるサプライヤーを好みます。競合フィールドは、フルティア1スプレッドが経済的でないエアおよびガス掘削、スナビング、および特定の油田サービスの専門家に対して引き続き開かれています。
長期契約は、フリート能力と統合デリバリーモデルを持つサプライヤーを優遇します。Baker Hughesの2025年10月のAramcoとの契約は、サウジアラビアの統合コイルドチュービング掘削フリートを4基から10基に拡大します。Halliburtonの2026年7月の一括請負ターンキー(LSTK)契約は、サウジアラビアの油田全体での掘削、コンプリーション、ワークオーバー、および石油再坑入操業をカバーしています。WeatherfordのブジオスField契約はブラジルでの複数年深海ポジションを追加します。
技術は引き続き主要な差別化要因です。Baker HughesはサウジアラビアキャンペーンでCoilTrak坑底アセンブリとGaffneyClineアナリティクスを組み合わせています。SLBはトリオンプロジェクトでPerformance Liveデリバリーセンターを使用して統合およびAI対応の坑井建設をサポートしています。NOVは2025年にそのDownhole Broadband Solutionsが75万フィート以上を掘削し、デジタル掘削能力が拡大するにつれて前年比74%増加したと報告しました。アンダーバランスドドリリング市場は、デジタルツインワークフロー、高温フォーム化学、およびクルートレーニングの専門家にも余地を提供しています。
アンダーバランスドドリリング産業リーダー
-
Weatherford International plc
-
Halliburton Company
-
Schlumberger Limited (SLB)
-
Baker Hughes Company
-
Air Drilling Associates, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アンダーバランスドドリリング市場 このレポートでカバーされる企業
- Air Drilling Associates, Inc.
- Archer Limited
- Baker Hughes Company
- Beyond Energy Services & Technology Corp.
- Blade Energy Partners, Ltd.
- China Oilfield Services Limited (COSL)
- Ensign Energy Services Inc.
- Expro Group Holdings N.V.
- Halliburton Company
- International Snubbing Services
- KCA Deutag International Limited
- Nabors Industries Ltd.
- National Oilwell Varco (NOV)
- Precision Drilling Corporation
- Reform Energy Services
- Schlumberger Limited (SLB)
- Strata Energy Services Inc.
- Superior Energy Services, Inc.
- Viking Services
- Weatherford International plc
最近の産業開発事情 アンダーバランスドドリリング市場
- 2026年7月:HalliburtonはAramcoから285の陸上再坑入坑井に対する複数年LSTKコントラクトを受注しました。一括請負ターンキー構造は、3年間の基本期間と2年間の延長オプションの下で掘削、コンプリーション、ワークオーバー、および石油再坑入操業をカバーし、HalliburtonをAramcoの陸上生産維持プログラムの主要統合坑井デリバリー請負業者として位置付けています。このスコープはAramcoの1日1,200万バレルの最大持続可能生産能力目標とジャフラおよびその他の油田のガス生産成長目標を支援しています。
- 2026年6月:WeatherfordはNCS Multistageを買収する最終合意を発表し、コンプリーションポートフォリオと非在来型資源エクスポージャーを拡大しました。この買収により、WeatherfordのUBCTDと水平マルチステージコンプリーションがタイトガスプログラムでますます一緒に展開されている北米非在来型市場への管理圧力掘削とコンプリーションのフットプリントが広がります。
- 2026年5月:Equinorはノルウェー大陸棚での統合掘削・坑井サービスに対して170億ノルウェークローネ(18.3億米ドル)相当の契約オプションを行使しました。Baker Hughes、Halliburton、およびSLBは、13プラットフォームをカバーする統合サービス契約と専門サービスフレームワークを受注し、ノルウェー大陸棚での高仕様掘削およびMPDとUBD活動を維持しています。
- 2026年5月:WeatherfordはブラジルオフショアでConstellation Oil ServicesとのMPDおよび海底介入契約を受注しました。超深海ドリルシップBrava StarのMPDスコープは、2027年第1四半期から2030年12月までブジオス油田をカバーしています。別の契約は、2028年12月までカンポスおよびエスピリトサント盆地のGold Starセミサブマーシブルの坑井介入サービスをカバーしています。
グローバルアンダーバランスドドリリング市場レポートの範囲
アンダーバランスドドリリング(UBD)は、坑井圧力が掘削中の層の自然流体圧力(孔隙圧力)以下に意図的に維持される石油・ガス掘削技術です。
アンダーバランスドドリリング市場は、技術、用途、坑井タイプ、および地域によってセグメント化されています。技術別では、市場はガスインジェクション、フォームインジェクション、エアレートフルードインジェクション、ミストドリリング、エアドリリング、およびその他の技術に分類されています。用途別では、市場は陸上掘削と海上掘削にセグメント化されています。坑井タイプ別では、市場は垂直坑井、水平坑井、方向性・偏向坑井、およびマルチラテラル坑井にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルアンダーバランスドドリリング市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は価値(米ドル)ベースで提供されています。
セグメンテーション概要
| ガスインジェクション |
| フォームインジェクション |
| エアレートフルードインジェクション |
| ミストドリリング |
| エアドリリングおよびその他の技術 |
| 陸上掘削 |
| 海上掘削 |
| 垂直坑井 |
| 水平坑井 |
| 方向性・偏向坑井 |
| マルチラテラル坑井 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 技術別 | ガスインジェクション | |
| フォームインジェクション | ||
| エアレートフルードインジェクション | ||
| ミストドリリング | ||
| エアドリリングおよびその他の技術 | ||
| 用途別 | 陸上掘削 | |
| 海上掘削 | ||
| 坑井タイプ別 | 垂直坑井 | |
| 水平坑井 | ||
| 方向性・偏向坑井 | ||
| マルチラテラル坑井 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答された主要な質問
アンダーバランスドドリリングサービスへの需要を促進しているものは何ですか?
枯渇した貯留層での再坑入作業、層保護、より長い水平区間、およびリアルタイム圧力管理が中心的な需要要因です。
2027年のアンダーバランスドドリリングセクターの規模はどのくらいですか?
このセクターは2027年に50.7億米ドルと推定され、2032までに72.1億米ドルに達すると予測されています。
最大の収益ポジションを持つ技術はどれですか?
ガスインジェクションが2026年に47.3%の収益シェアでリードしており、エアレートフルードインジェクションは2032年にかけて7.8%の最高予測成長率を持っています。
海上用途がより速く成長しているのはなぜですか?
海上再坑入は多くの場合、狭い圧力ウィンドウと高いリグコストに直面しており、信頼性の高い圧力管理と貯留層保護の価値を高めています。
最も速く拡大している地域はどこですか?
アジア太平洋は2032年にかけて7.4%のCAGRで成長すると予測されており、中国での深部シェールガス作業と東南アジアでの海上再開発によって支えられています。
アンダーバランスドドリリングのより広範な採用を制限しているものは何ですか?
より高い機器・エンジニアリングコスト、坑井制御リスク、高温での不安定なフォーム、および認定クルーの不足が展開を制限する可能性があります。