
Taille et part du marché du forage en sous-pression
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.07 Milliards de dollars |
| Taille du Marché (2032) | 7.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du forage en sous-pression par Mordor Intelligence
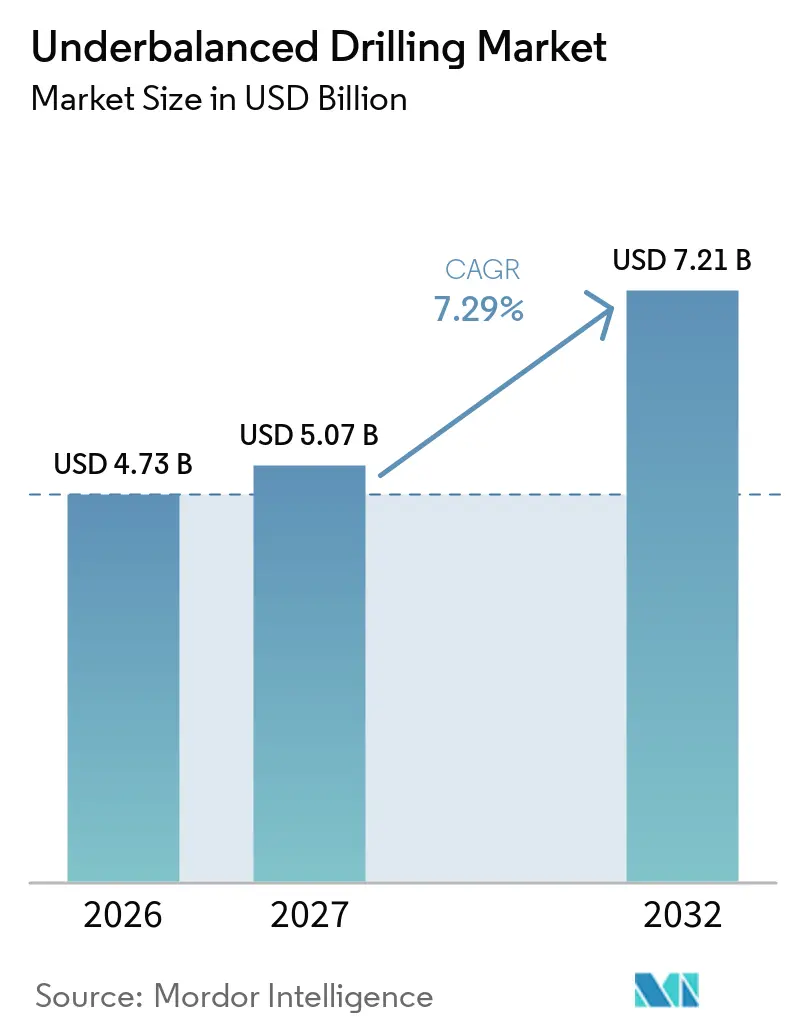
La taille du marché du forage en sous-pression devrait croître de 4,73 milliards USD en 2026 à 5,07 milliards USD en 2027 et devrait atteindre 7,21 milliards USD d'ici 2032, à un CAGR de 7,29 % sur la période 2027-2032. Le marché du forage en sous-pression bénéficie du retour des opérateurs sur des champs épuisés où le forage conventionnel peut entraîner des pertes, des coincements et des dommages à la formation. Les opérations en sous-pression maintiennent la pression du puits en dessous de la pression du réservoir, ce qui peut protéger la perméabilité tout en fournissant des informations de production et de réservoir pendant le forage. Le marché du forage en sous-pression gagne également en pertinence à mesure que les opérateurs utilisent des sections latérales plus longues, des programmes de reprise de puits et des trajectoires de puits plus complexes. Les contrats intégrés, les équipements spécialisés, la modélisation en temps réel et les équipes certifiées déterminent de plus en plus quels fournisseurs peuvent exécuter ces campagnes. L'exposition aux coûts, le risque de contrôle du puits, les performances de la mousse dans des conditions difficiles et le manque de personnel qualifié restent des limites importantes à une adoption plus large.
Points clés du rapport
- Par technologie, les injections de gaz détenaient 47,3 % de la part du marché du forage en sous-pression en 2026, tandis que l'injection de fluide aéré devrait croître à un CAGR de 7,8 % jusqu'en 2032.
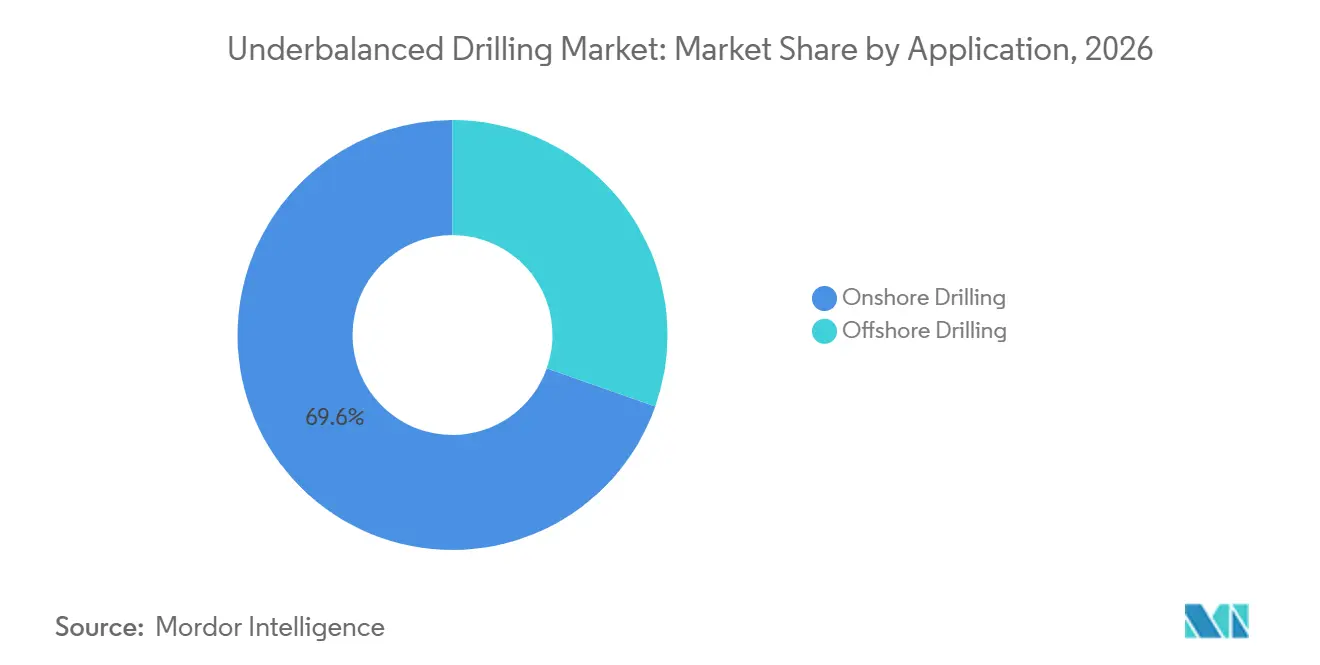
- Par application, le forage terrestre représentait 69,6 % de la taille du marché du forage en sous-pression en 2026, tandis que le forage offshore devrait se développer à un CAGR de 8,4 % jusqu'en 2032.
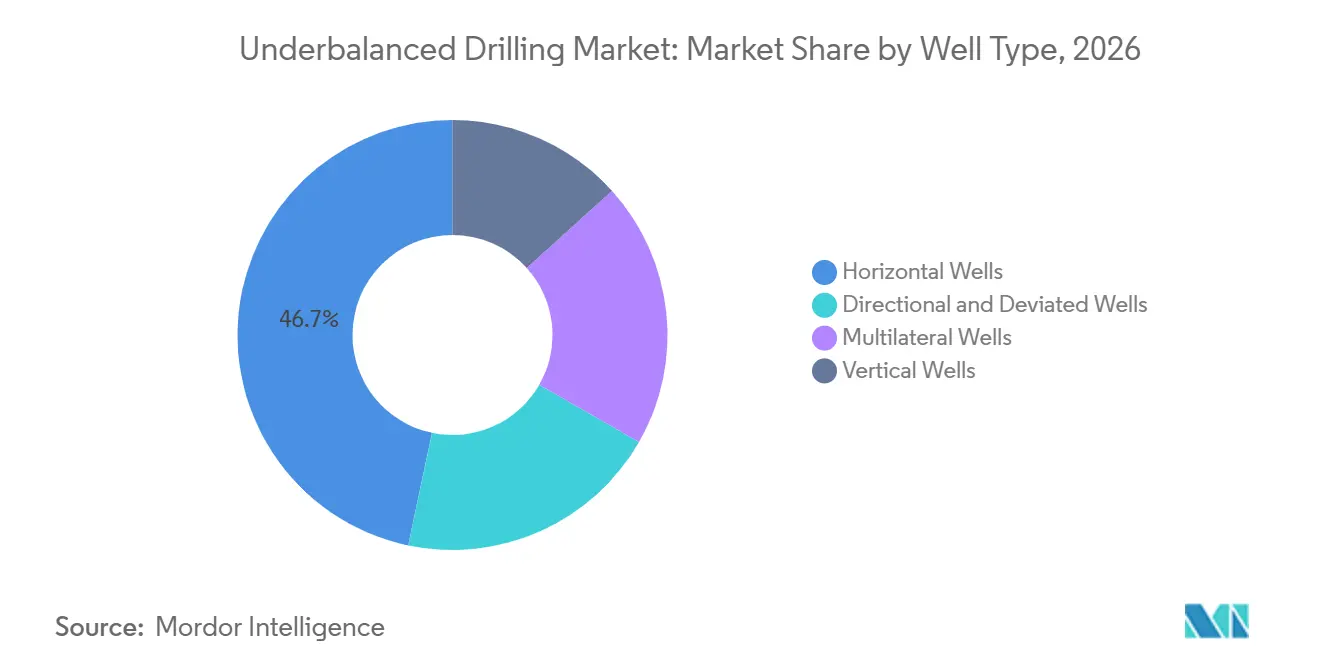
- Par type de puits, les puits horizontaux détenaient une part de revenus de 46,7 % en 2026, tandis que les puits multilatéraux devraient croître à un CAGR de 8,3 % jusqu'en 2032.
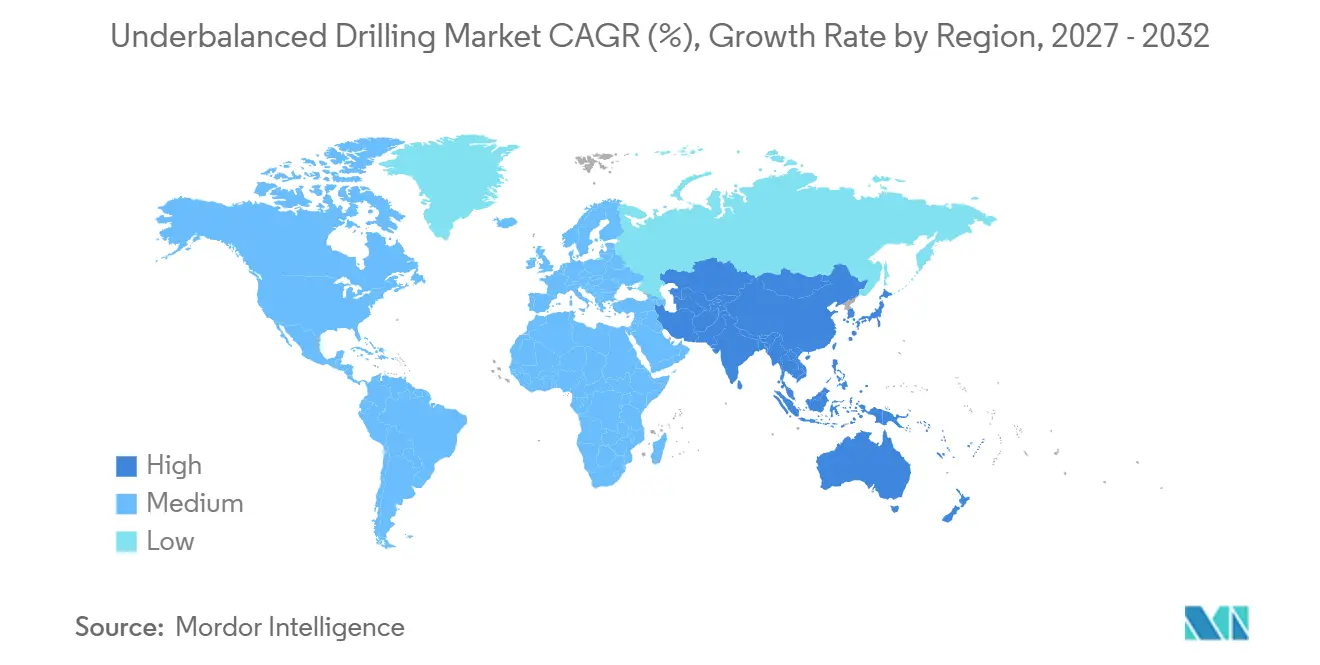
- Par géographie, l'Amérique du Nord détenait une part de revenus de 37,6 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des réservoirs matures et épuisés | +2.1% | Mondial, concentré dans les champs vieillissants du Moyen-Orient, d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prévention des dommages à la formation et amélioration de la productivité | +1.5% | Mondial, avec la plus grande valeur dans les provinces de carbonates et de gaz de roche-mère | Court terme (≤ 2 ans) |
| Croissance des conceptions de puits horizontaux et complexes | +1.2% | Schiste d'Amérique du Nord, gaz de schiste profond d'Asie-Pacifique et reprise de puits gaziers au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Adoption de la gestion de pression en temps réel | +0.8% | Mondial, avec une adoption rapide en mer du Nord, dans les eaux profondes du golfe du Mexique et dans les zones offshore d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Applications géothermiques et de puits non traditionnels | +0.4% | Europe, ouest de l'Amérique du Nord, Indonésie et Afrique de l'Est | Long terme (≥ 4 ans) |
| Demande de réduction du temps improductif dans les fenêtres de pression étroites | +0.6% | Mondial, notamment dans les formations HPHT en eaux profondes et les formations terrestres complexes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le développement des réservoirs matures et épuisés prolonge la durée de vie des actifs
Le marché du forage en sous-pression est soutenu par les travaux de reprise dans des réservoirs où la déplétion de pression rend le forage conventionnel moins pratique. Lorsque la pression du réservoir tombe en dessous de l'équilibre hydrostatique, une approche en surpression peut augmenter les pertes de circulation et le coincement différentiel. Une étude de 2025 de l'Association américaine de mécanique des roches (ARMA) a évalué le forage en sous-pression par tubage enroulé dans la Formation Marrat du Jurassique inférieur au Koweït, à des profondeurs supérieures à 14 000 pieds, et a conclu que la sécurité des opérations dépendait d'une conception appropriée des paramètres dans les intervalles fortement épuisés.[1] La même logique opérationnelle rend la méthode pertinente pour les champs matures qui ont besoin de production supplémentaire sans altération importante de la formation. Baker Hughes a reçu en octobre 2025 un contrat pluriannuel pour étendre les oprations intégrées de forage par tubage enroulé avec Aramco en Arabie Saoudite, portant la flotte sous contrat de 4 à 10 unités.[2]
La protection de la formation soutient le même schéma de demande car le forage en dessous de la pression de pore peut limiter l'invasion de filtrat près du puits. Cela est important dans les carbonates compacts et les réservoirs naturellement fracturés où la perte de conductivité des fractures peut réduire la capacité productive. Un article de 2025 de la Société des ingénieurs du pétrole (SPE) sur l'intervention par tubage enroulé en sous-pression a documenté une campagne de stockage de gaz à Sharjah qui a augmenté la productivité par puits, réduit le coût de forage et diminué les besoins en gaz coussin.[3] Le marché du forage en sous-pression joue donc un rôle pratique là où les opérateurs accordent plus de valeur au contact productif avec le réservoir qu'à un coût initial de service de forage plus faible. L'argument en faveur de son utilisation est le plus fort lorsque les techniques conventionnelles nécessiteraient une remédiation ultérieure ou créeraient un risque plus élevé de perte de circulation. Des normes opérationnelles et des procédures rigoureuses restent nécessaires pour des travaux répétables de gestion de pression.
Les architectures de puits horizontaux et complexes augmentent la valeur opérationnelle
Les sections horizontales plus longues rendent la protection de la formation et le nettoyage efficace du trou plus importants pour l'économie du puits. Dans le bloc de Luzhou, dans le sud du Sichuan, des recherches publiées en 2025 ont rapporté une amélioration du taux de pénétration de 5,61 m/h à 7,03 m/h lorsque le forage en sous-pression a résolu les effets de retenue des déblais dans les puits horizontaux de gaz de schiste profond.[4] Le marché du forage en sous-pression est donc lié aux programmes de forage qui recherchent un plus grand contact avec le réservoir grâce à des trajectoires de puits à grande portée. L'avantage opérationnel n'est pas limité aux puits de schiste, car les champs de carbonates matures nécessitent également des sections latérales plus longues pour atteindre les zones non drainées. Nabors a déployé son appareil PACE-X Ultra X33 dans le sud du Texas en septembre 2025 pour des sections latérales de 4 miles et des profondeurs verticales supérieures à 14 000 pieds, illustrant la demande continue pour des systèmes de forage terrestre à haute capacité.
Les configurations multilatérales constituent une raison supplémentaire d'utiliser des méthodes en sous-pression, car plusieurs sections latérales peuvent être forées depuis une seule sortie de tubage dans des conditions de puits en production. Les conceptions de puits complexes nécessitent des outils compatibles, des plans détaillés de gestion de pression et des équipes formées. La demande de réduction du temps improductif soutient également le marché du forage en sous-pression dans les formations à marges de pression étroites. La valeur est la plus grande là où la perte de circulation, le bouchage ou l'invasion de fluide prolongeraient le temps de l'appareil et réduiraient les chances d'une complétion productive. Ces conditions opérationnelles se produisent dans les puits en eaux profondes, les formations à haute pression et les puits terrestres techniquement complexes. L'utilisation croissante de sections latérales plus longues augmente la valeur d'un contrôle de pression fiable sur l'ensemble de l'intervalle du réservoir.
La gestion de pression en temps réel soutient des opérations de précision
Le marché du forage en sous-pression dépend de plus en plus de systèmes qui combinent des mesures de fond de trou, le contrôle du choke et des modèles hydrauliques. Ces outils aident les équipes de forage à maintenir la fenêtre de pression prévue pendant que les conditions changent au cours de la construction du puits. SLB a rapporté en 2025 que son logiciel PressPro RT a généré des modèles de pression de fond de trou en temps réel dans le bassin de Jeanne d'Arc au Canada, évitant un voyage de trépan et économisant plus de 2 jours de temps d'appareil. Halliburton a également rapporté que l'automatisation en temps réel sur 3 puits offshore en Indonésie a généré 19 alertes qui ont contribué à prévenir des événements de bouchage et de perte induite. Ces exemples montrent pourquoi les flux de travail numériques deviennent une partie intégrante de la prestation de services plutôt que des compléments optionnels.
La conception des équipements évolue également pour soutenir des opérations plus contrôlables et des installations de surface plus simples. Un article de 2025 de la Société des ingénieurs du pétrole (SPE) a décrit une technologie de contrôle de pression intelligente qui utilise des actionneurs électriques plutôt que des systèmes hydrauliques de dispositif de contrôle rotatif. Un autre article du SPE Journal de 2025 a décrit une campagne qui a réduit le temps de nettoyage de 24 heures, éliminé 1 500 barils de fluide et 12 000 gallons d'azote liquide, et réduit les émissions de dioxyde de carbone de 66,7 % par rapport aux pratiques conventionnelles. Le marché du forage en sous-pression bénéficie lorsque ces systèmes réduisent simultanément l'incertitude opérationnelle et la consommation de ressources. Ces capacités sont les plus importantes pour les opérateurs qui ont besoin d'une exécution répétable sur des campagnes multipuits. Elles favorisent également les prestataires capables de combiner le contrôle de pression, l'interprétation des données, les équipements de surface et les équipes formées dans un seul modèle opérationnel.
Les applications géothermiques et de puits non traditionnels créent une demande supplémentaire
Les puits géothermiques offrent une opportunité à plus long terme car les températures élevées et les formations fracturées peuvent créer des conditions difficiles de contrôle des fluides et de la pression. Les fluides aérés peuvent offrir une voie intermédiaire entre les systèmes à gaz pur et les fluides de forage conventionnels lorsqu'un contrôle stable de la pression de fond de trou et le transport des déblais sont requis. Une étude de 2025 de l'Université islamique de Riau a modélisé des conceptions de fluides aérés et de mousse pour un puits géothermique et a rapporté un taux de transport des déblais de 91 % à 93 % pour l'approche aérée. Le marché du forage en sous-pression peut bénéficier de ce cas d'utilisation lorsque les programmes de forage nécessitent une densité équivalente de circulation plus faible sans sacrifier le nettoyage du trou. La classification des puits géothermiques 2025 de l'Association internationale des entrepreneurs de forage (IADC) reflète également l'attention croissante du secteur aux exigences de conception des puits.
Les puits non traditionnels peuvent ajouter de la demande, mais ils nécessitent également des systèmes tolérant des températures élevées, la salinité et l'évolution du comportement des fluides. Weatherford a documenté en 2025 un workover géothermique en sous-pression qui a éliminé le tartre d'un puits situé dans une zone environnementalement sensible et a permis la poursuite des opérations. L'expérience opérationnelle indique un rôle pour des packages de services spécialisés plutôt que des conceptions standard d'injection de gaz. En Europe, dans l'ouest de l'Amérique du Nord, en Indonésie et en Afrique de l'Est, le développement géothermique pourrait élargir l'opportunité adressable au fil du temps. Le rythme d'adoption dépendra de l'économie des champs, de la disponibilité des équipes et de la capacité à gérer les effets thermiques sur la mousse et les équipements de contrôle de pression. Le marché du forage en sous-pression ne dépend pas de la croissance géothermique, mais ces applications offrent une voie supplémentaire pour l'innovation en matière d'équipements et de services.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'équipement, d'ingénierie et de personnel | -1.8% | Mondial, notamment dans les zones offshore et terrestres éloignées avec des chaînes d'approvisionnement locales limitées | Moyen terme (2 à 4 ans) |
| Risque de contrôle du puits, d'éruption et d'incendie | -0.9% | Mondial, avec une exposition plus élevée là où la réglementation sur le contrôle des puits est moins mature | Court terme (≤ 2 ans) |
| Déstabilisation de la mousse dans les formations à haute salinité et haute température | -0.5% | Carbonates HPHT du Moyen-Orient, projets géothermiques d'Asie du Sud-Est et Afrique du Nord | Long terme (≥ 4 ans) |
| Disponibilité limitée d'équipes UBD certifiées et de formations standardisées | -0.7% | Mondial, avec des pénuries prononcées dans les zones d'expansion d'Asie-Pacifique et du Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés des équipements et le manque d'équipes certifiées limitent les petits opérateurs
Un équipement complet de forage en sous-pression nécessite des équipements de contrôle de pression, des équipements de séparation en surface, des vannes de fond de trou spécialisées et, dans de nombreux cas offshore, une unité de snubbing. Ces exigences peuvent augmenter le coût par puits de 20 % à 30 % par rapport au forage conventionnel, ce qui limite l'utilisation par les petits opérateurs et les campagnes courtes. La préparation en ingénierie ajoute des dépenses supplémentaires car des études de faisabilité, une modélisation géomécanique, une simulation hydraulique multiphasique et des révisions du dossier de sécurité doivent être réalisées avant le début du forage. Le marché du forage en sous-pression est par conséquent plus accessible aux opérateurs capables de répartir les coûts de pré-ingénierie et d'équipement sur plusieurs puits. Les emplacements éloignés peuvent faire face à des dépenses logistiques supplémentaires lorsque l'approvisionnement en azote, le personnel qualifié et les pièces de rechange ne sont pas disponibles localement. Les petits opérateurs peuvent rester dépendants des prestataires intégrés car ils ne disposent pas en interne des ressources d'ingénierie ou opérationnelles requises.
L'accès limité au personnel qualifié constitue une contrainte distincte car l'exécution du contrôle du puits dépend à la fois des équipements et du jugement des équipes. Ce défi est plus visible dans les programmes en expansion d'Asie-Pacifique et du Moyen-Orient et Afrique où les superviseurs expérimentés en forage en sous-pression sont rares. Les orientations de l'Association internationale des entrepreneurs de forage (IADC) et du Forum international de contrôle des puits (IWCF) soutiennent des pratiques cohérentes de contrôle des puits, mais les opérateurs ont toujours besoin de formation, de certification et d'expérience de terrain pour les appliquer efficacement. Les contrats intégrés et les contrats clé en main à prix forfaitaire peuvent transférer une partie du risque initial aux prestataires de services. Le contrat Aramco de juillet 2026 de Halliburton couvre 285 puits de reprise terrestres dans le cadre d'une durée de base de 3 ans avec des options d'extension de 2 ans, illustrant l'échelle à laquelle la livraison intégrée peut soutenir une activité répétée. Ces modèles peuvent atténuer l'exposition aux coûts, mais ils renforcent également l'avantage des grands fournisseurs disposant de vastes flottes d'équipements et de réservoirs de personnel.
Le risque de contrôle du puits et les performances de la mousse limitent une adoption plus large
Le forage en sous-pression opère intentionnellement avec une pression de puits inférieure à la pression de formation, de sorte que toute défaillance dans la gestion de la pression peut créer une voie d'afflux. Le risque de contrôle du puits nécessite une planification détaillée, des alarmes fonctionnelles, des programmes de fluides appropriés et des équipes capables de réagir rapidement. Une étude de génie des géosystèmes de 2025 a révélé que les modèles monophasiques peuvent sous-estimer les chutes de pression de fond de trou jusqu'à 1,72 MPa dans les formations profondes contenant du gaz dissous. Ce résultat montre pourquoi une modélisation simplifiée peut être inadéquate dans les réservoirs profonds complexes. L'Autorité norvégienne de l'industrie océanique a rapporté en 2025 que les incidents de contrôle des puits sur le plateau continental norvégien n'avaient pas diminué et que les événements dans les formations peu profondes restaient significatifs.
Les systèmes à mousse créent un autre défi opérationnel car la salinité et la température peuvent réduire la stabilité. Le problème est important dans les carbonates HPHT, les puits géothermiques et les formations où les propriétés des fluides varient sur toute la longueur du puits. Une revue scientifique de 2025 a examiné les défis de stabilité dans les systèmes à mousse utilisés pour le forage en sous-pression et géothermique et a identifié les effets thermiques et chimiques comme des priorités de recherche continues. Le marché du forage en sous-pression doit donc faire progresser la chimie des fluides, la surveillance en temps réel et la conception des équipements avant que ces applications puissent se développer à grande échelle. Des contrôles techniques plus solides peuvent réduire les risques, mais ils augmentent également la charge d'ingénierie et renforcent le besoin de prestataires spécialisés. Ces contraintes ne suppriment pas la demande dans les réservoirs difficiles, mais elles réduisent le groupe de projets pouvant être exécutés en toute sécurité et de manière économique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'injection de gaz est en tête tandis que les fluides aérés se développentL'injection de gaz détenait 47,3 % de la part du marché du forage en sous-pression en 2026, soutenue par sa large plage opérationnelle et ses chaînes d'approvisionnement établies pour l'azote et le gaz naturel. L'injection de gaz est couramment sélectionnée dans les opérations de schiste en Amérique du Nord, les reprises de carbonates au Moyen-Orient et les programmes de champs matures en mer du Nord car elle offre une réduction de pression contrôlable sans dépendre de la stabilité de la mousse. Les injections de mousse restent utiles dans les formations fracturées à basse pression où le transport des déblais est une préoccupation majeure. Le forage en brouillard et à l'air restent pertinents pour les cibles peu profondes et fortement épuisées qui nécessitent des systèmes à faible teneur en liquide. Le secteur du forage en sous-pression continue de s'appuyer sur des équipements d'injection de gaz certifiés et des cotes de pression des dispositifs de contrôle rotatifs pour un déploiement sûr.
L'injection de fluide aéré devrait croître à un CAGR de 7,8 % jusqu'en 2032. Elle se situe entre l'injection de gaz pur et les systèmes de boue conventionnels, ce qui peut la rendre adaptée aux puits géothermiques et aux longues sections horizontales. L'approche peut fournir un contrôle de pression de fond de trou plus stable que l'injection de gaz pur dans les formations géothermiques fracturées. L'étude de simulation WellPlan de 2025 de l'Université islamique de Riau a rapporté un fort transport des déblais pour les conceptions de fluides aérés. Le marché du forage en sous-pression pourrait voir les prestataires investir dans des systèmes aérés à mesure que l'activité géothermique et le forage latéral complexe se développent.
Par application :
le volume terrestre reste le plus important tandis que les reprises offshore progressentLe forage terrestre représentait 69,6 % de la taille du marché du forage en sous-pression en 2026. Les champs terrestres matures, les réservoirs compacts et les programmes de développement horizontal dans le bassin Permien, l'ouest du Canada et l'Arabie Saoudite soutiennent cette position. Les opérations terrestres ont généralement des exigences de mobilisation plus simples et moins d'exigences de redondance que les travaux offshore. L'approvisionnement en azote et la séparation en surface peuvent également être organisés avec une logistique moins complexe sur terre. Ces facteurs améliorent l'argument économique pour l'utilisation de services spécialisés en sous-pression dans les campagnes répétées de reprise de puits.
Le forage offshore devrait croître à un CAGR de 8,4 % jusqu'en 2032. Les reprises en eaux profondes au Brésil, dans le bassin de Malay et en mer du Nord norvégienne font souvent face à des fenêtres de pression étroites qui augmentent la valeur de la protection du réservoir. Le contrat 2026 de Weatherford pour le champ de Búzios couvre le forage à pression gérée du premier trimestre 2027 à décembre 2030. Les réglementations offshore et les coûts élevés des appareils rendent également la surveillance en temps réel et les équipements fiables particulièrement importants. Ces conditions augmentent la prime accordée aux prestataires intégrés capables de gérer les interfaces de forage, de contrôle de pression, de données et d'intervention.
Par type de puits :
les puits horizontaux sont en tête tandis que les puits multilatéraux forment un créneau à croissance plus élevéeLes puits horizontaux détenaient 46,7 % des revenus en 2026, reflétant leur rôle établi dans le développement non conventionnel et les champs de carbonates matures. Le marché du forage en sous-pression est étroitement lié aux sections horizontales car les conditions de fluide en surpression peuvent intensifier la retenue des déblais et les dommages à la formation le long d'un puits plus long. Les opérations en sous-pression peuvent protéger les roches productives tout en soutenant le nettoyage du trou et le taux de pénétration. Les puits verticaux restent pertinents pour les cibles d'exploration et les campagnes de workover où une reprise à un seul trou est l'objectif. Les puits directionnels et déviés restent également importants sur les plateformes à espace limité au Moyen-Orient et en mer du Nord.
Les puits multilatéraux devraient croître à un CAGR de 8,3 % jusqu'en 2032. Leur attrait vient de la capacité à étendre le contact avec le réservoir à travers plusieurs branches depuis une seule sortie de tubage. Le marché du forage en sous-pression peut bénéficier lorsque les conceptions multilatérales réduisent le besoin de puits séparés ou de stimulation extensive. La construction de puits complexes est un créneau spécialisé car elle exige une gestion rigoureuse de la pression, des outils compatibles et des équipes expérimentées. L'argument opérationnel est plus fort là où plusieurs sections latérales peuvent améliorer le contact avec un réservoir depuis un seul point d'entrée.
Analyse géographique
L'Amérique du Nord détenait 37,6 % des revenus en 2026, donnant à la région la plus grande position sur le marché du forage en sous-pression. Les champs de schiste et de gaz de roche-mère vieillissants, une base de services établie et l'utilisation généralisée de contrats de forage basés sur la performance soutiennent la demande régionale. Les États-Unis mènent l'activité dans le Permien, l'Eagle Ford, le Haynesville et le bassin du Delaware, où les opérateurs gèrent les zones épuisées et poursuivent des sections latérales plus longues. Le Canada ajoute de la demande grâce aux reprises de gaz de roche-mère dans le bassin sédimentaire de l'ouest du Canada. Le Mexique offre une voie de croissance offshore à travers le développement de Trion, où SLB a reçu un contrat de forage couvrant 18 puits en ultra-eaux profondes.
L'Asie-Pacifique devrait croître à un CAGR de 7,4 % jusqu'en 2032. Le bassin du Sichuan méridional en Chine utilise des méthodes en sous-pression dans les sections horizontales de gaz de schiste profond où les fluides de forage lourds peuvent réduire les performances de forage. Des recherches sur le bloc de Luzhou ont rapporté que les fluides à haute densité peuvent réduire le taux de pénétration, tandis que les conceptions en sous-pression ont amélioré les performances de forage dans les puits étudiés. L'Indonésie et la Malaisie ajoutent une demande de redéveloppement offshore où les formations fracturées à pression subnormale nécessitent une gestion prudente de la pression. Le marché du forage en sous-pression dans la région dépendra autant de la capacité technique locale que de la taille des nouveaux programmes de forage.
L'Europe a une demande sélective mais importante, notamment sur le plateau continental norvégien où les actifs de plateformes épuisées font face à des fenêtres de forage plus étroites. Equinor a exercé des options d'une valeur de 17 milliards NOK, soit 1,83 milliard USD, en mai 2026 pour la poursuite du forage sur 13 plateformes du plateau continental norvégien. Baker Hughes, Halliburton et SLB ont reçu des contrats pour des services de forage intégrés et spécialisés dans le cadre de ce programme. Les formations de carbonates fracturés du Brésil et les fenêtres étroites entre gradient de pore et gradient de fracturation soutiennent la demande de forage avancé à pression gérée à mesure que le développement des champs se poursuit.
Paysage concurrentiel
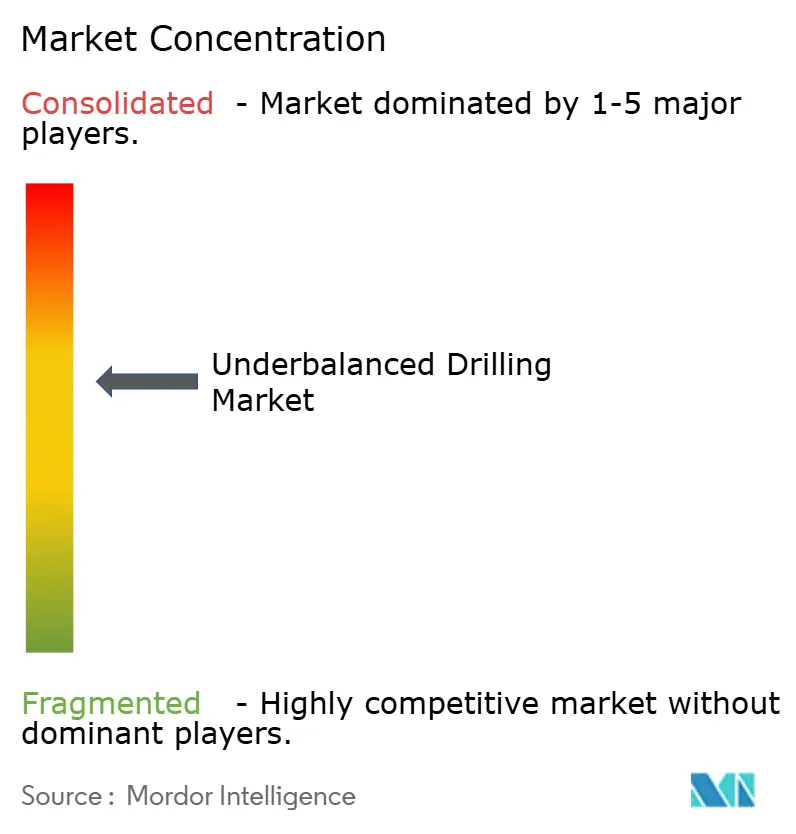
Le marché du forage en sous-pression est modérément concentré car un petit groupe de sociétés de services mondiales peut combiner des équipements de contrôle de pression, des capacités de conception de puits, une modélisation en temps réel et des équipes certifiées. Baker Hughes, Halliburton, SLB et Weatherford sont des participants centraux dans les projets techniquement complexes. Nabors et National Oilwell Varco (NOV) occupent également des positions importantes dans la fourniture d'appareils, d'automatisation et d'équipements de forage. Les opérateurs préfèrent souvent un fournisseur capable de prendre en charge les dispositifs de contrôle rotatifs, les assemblages de fond de trou, le traitement en surface, l'hydraulique et la gestion des équipes. Le champ concurrentiel reste ouvert aux spécialistes du forage à l'air et au gaz, du snubbing et des services de terrain ciblés où un équipement complet de premier rang n'est pas économique.
Les contrats de longue durée favorisent les fournisseurs disposant d'une capacité de flotte et de modèles de livraison intégrés. L'accord d'octobre 2025 de Baker Hughes avec Aramco étend la flotte saoudienne intégrée de forage par tubage enroulé de 4 à 10 unités. Le contrat clé en main à prix forfaitaire (LSTK) de juillet 2026 de Halliburton couvre le forage, les complétions, les workovers et les opérations de reprise de puits pétroliers dans les champs saoudiens. Le contrat Búzios de Weatherford ajoute une position pluriannuelle en eaux profondes au Brésil.
La technologie reste une source majeure de différenciation. Baker Hughes combine son assemblage de fond de trou CoilTrak avec les analyses GaffneyCline dans sa campagne saoudienne. SLB utilise ses centres de livraison Performance Live dans le projet Trion pour soutenir la construction de puits intégrée et assistée par intelligence artificielle. NOV a rapporté que ses solutions Downhole Broadband Solutions ont foré plus de 750 000 pieds en 2025, en hausse de 74 % d'une année sur l'autre, à mesure que la capacité de forage numérique s'est développée. Le marché du forage en sous-pression offre également de la place pour les spécialistes des flux de travail de jumeaux numériques, de la chimie des mousses à haute température et de la formation des équipes.
Leaders du secteur du forage en sous-pression
-
Weatherford International plc
-
Halliburton Company
-
Schlumberger Limited (SLB)
-
Baker Hughes Company
-
Air Drilling Associates, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du forage en sous-pression Entreprises couvertes dans ce rapport
- Air Drilling Associates, Inc.
- Archer Limited
- Baker Hughes Company
- Beyond Energy Services & Technology Corp.
- Blade Energy Partners, Ltd.
- China Oilfield Services Limited (COSL)
- Ensign Energy Services Inc.
- Expro Group Holdings N.V.
- Halliburton Company
- International Snubbing Services
- KCA Deutag International Limited
- Nabors Industries Ltd.
- National Oilwell Varco (NOV)
- Precision Drilling Corporation
- Reform Energy Services
- Schlumberger Limited (SLB)
- Strata Energy Services Inc.
- Superior Energy Services, Inc.
- Viking Services
- Weatherford International plc
Développements industriels récents dans Marché du forage en sous-pression
- Juillet 2026 : Halliburton se voit attribuer par Aramco des contrats LSTK pluriannuels pour 285 puits de reprise terrestres dans plusieurs champs saoudiens. La structure clé en main à prix forfaitaire couvre le forage, les complétions, les workovers et les opérations de reprise de puits pétroliers dans le cadre d'une durée de base de 3 ans avec des options d'extension de 2 ans, positionnant Halliburton comme entrepreneur principal de livraison intégrée de puits pour le programme de maintenance de la production terrestre d'Aramco. Le périmètre soutient l'objectif de capacité maximale durable de 12,0 mmbpd d'Aramco et les objectifs de croissance de la production de gaz pour Jafurah et d'autres champs.
- Juin 2026 : Weatherford annonce un accord définitif pour acquérir NCS Multistage, élargissant son portefeuille de complétions et son exposition aux ressources non conventionnelles. L'acquisition élargit l'empreinte de Weatherford en matière de forage à pression gérée et de complétions sur les marchés non conventionnels nord-américains, où le forage par tubage enroulé en sous-pression et les complétions horizontales multi-étages sont de plus en plus déployés ensemble dans les programmes de gaz de roche-mère.
- Mai 2026 : Equinor exerce des options de contrat d'une valeur de 17 milliards NOK, soit 1,83 milliard USD, pour des services intégrés de forage et de puits sur le plateau continental norvégien. Baker Hughes, Halliburton et SLB ont reçu des contrats de services intégrés et des cadres de services spécialisés couvrant 13 plateformes, maintenant le forage à haute spécification et l'activité de forage à pression gérée et en sous-pression sur le plateau continental norvégien.
- Mai 2026 : Weatherford remporte des contrats de forage à pression gérée et d'intervention sous-marine avec Constellation Oil Services au large du Brésil. Le périmètre de forage à pression gérée pour le navire de forage en ultra-eaux profondes Brava Star couvre le champ de Búzios du premier trimestre 2027 à décembre 2030. Un contrat distinct couvre les services d'intervention sur puits pour le semi-submersible Gold Star dans les bassins de Campos et d'Espírito Santo jusqu'en décembre 2028.
Portée du rapport mondial sur le marché du forage en sous-pression
Le forage en sous-pression (UBD) est une technique de forage pétrolier et gazier dans laquelle la pression du puits est intentionnellement maintenue en dessous de la pression naturelle des fluides (pression de pore) de la formation forée.
Le marché du forage en sous-pression est segmenté par technologie, application, type de puits et géographie. Par technologie, le marché est divisé en injection de gaz, injection de mousse, injection de fluide aéré, forage en brouillard, forage à l'air et autres technologies. Par application, le marché est segmenté en forage terrestre et forage offshore. Par type de puits, le marché est segmenté en puits verticaux, puits horizontaux, puits directionnels et déviés, et puits multilatéraux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du forage en sous-pression dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Injection de gaz |
| Injection de mousse |
| Injection de fluide aéré |
| Forage en brouillard |
| Forage à l'air et autres technologies |
| Forage terrestre |
| Forage offshore |
| Puits verticaux |
| Puits horizontaux |
| Puits directionnels et déviés |
| Puits multilatéraux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigéria | |
| Reste du Moyen-Orient et Afrique |
| Par technologie | Injection de gaz | |
| Injection de mousse | ||
| Injection de fluide aéré | ||
| Forage en brouillard | ||
| Forage à l'air et autres technologies | ||
| Par application | Forage terrestre | |
| Forage offshore | ||
| Par type de puits | Puits verticaux | |
| Puits horizontaux | ||
| Puits directionnels et déviés | ||
| Puits multilatéraux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigéria | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de services de forage en sous-pression ?
Les travaux de reprise dans les réservoirs épuisés, la protection de la formation, les sections horizontales plus longues et la gestion de pression en temps réel sont les principaux facteurs de demande.
Quelle est la taille du secteur du forage en sous-pression en 2027 ?
Le secteur est estimé à 5,07 milliards USD en 2027 et devrait atteindre 7,21 milliards USD d'ici 2032.
Quelle technologie détient la plus grande position en termes de revenus ?
L'injection de gaz est en tête avec une part de revenus de 47,3 % en 2026, tandis que l'injection de fluide aéré affiche le taux de croissance projeté le plus élevé à 7,8 % jusqu'en 2032.
Pourquoi les applications offshore croissent-elles plus rapidement ?
Les reprises offshore font souvent face à des fenêtres de pression étroites et à des coûts d'appareils élevés, ce qui augmente la valeur d'une gestion de pression fiable et de la protection du réservoir.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 7,4 % jusqu'en 2032, soutenue par les travaux de gaz de schiste profond en Chine et le redéveloppement offshore en Asie du Sud-Est.
Qu'est-ce qui limite une adoption plus large du forage en sous-pression ?
Des coûts d'équipement et d'ingénierie plus élevés, l'exposition au contrôle du puits, la mousse instable à haute température et les pénuries d'équipes certifiées peuvent restreindre le déploiement.