
Marktgröße und Marktanteil für Unterdruckbohrungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.07 Milliarden US-Dollar |
| Marktgröße (2032) | 7.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Unterdruckbohrungen von Mordor Intelligence
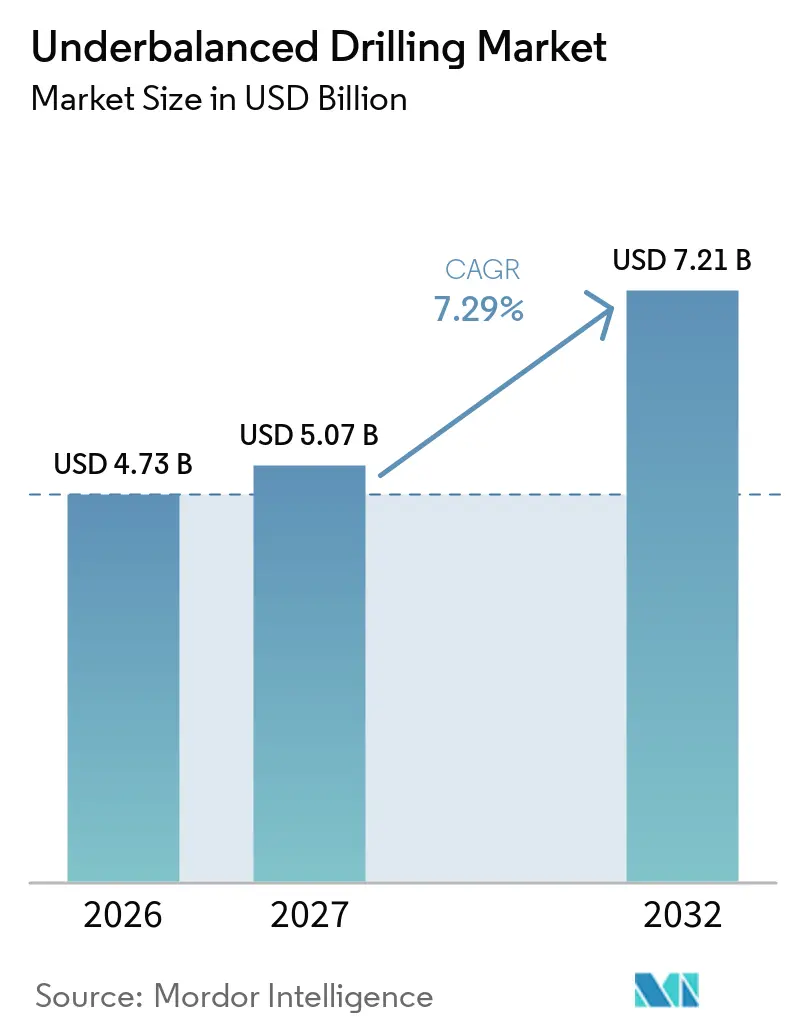
Die Marktgröße für Unterdruckbohrungen wird voraussichtlich von 4,73 Milliarden USD im Jahr 2026 auf 5,07 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 7,29 % über den Zeitraum 2027–2032 einen Wert von 7,21 Milliarden USD erreichen. Der Markt für Unterdruckbohrungen profitiert davon, dass Betreiber zu erschöpften Feldern zurückkehren, bei denen konventionelles Bohren zu Verlusten, Festklemmen und Formationsschäden führen kann. Unterdruckoperationen halten den Bohrlochdruckdruck unterhalb des Reservoirdrucks, was die Permeabilität schützen und gleichzeitig Produktions- und Reservoirinformationen während des Bohrens liefern kann. Der Markt für Unterdruckbohrungen gewinnt auch an Relevanz, da Betreiber längere Seitenabschnitte, Wiedereintrittsprogramme und komplexere Bohrlochpfade nutzen. Integrierte Verträge, spezialisierte Ausrüstung, Echtzeit-Modellierung und zertifizierte Besatzungen bestimmen zunehmend, welche Anbieter diese Kampagnen durchführen können. Kostenrisiken, Bohrlochkontrollrisiken, Schaumleistung unter rauen Bedingungen und begrenzte qualifizierte Fachkräfte bleiben wesentliche Einschränkungen für eine breitere Einführung.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielt Gasinjektion im Jahr 2026 einen Marktanteil von 47,3 % am Markt für Unterdruckbohrungen, während belüftete Fluid-Injektion bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen wird.
- Nach Anwendung entfiel auf Onshore-Bohrungen im Jahr 2026 ein Anteil von 69,6 % an der Marktgröße für Unterdruckbohrungen, während Offshore-Bohrungen bis 2032 voraussichtlich mit einer CAGR von 8,4 % wachsen werden.
- Nach Bohrlochtyp hielten Horizontalbohrungen im Jahr 2026 einen Umsatzanteil von 46,7 %, während multilaterale Bohrungen bis 2032 voraussichtlich mit einer CAGR von 8,3 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,6 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entwicklung reifer und erschöpfter Reservoire | +2.1% | Global, konzentriert auf alternde Felder im Nahen Osten, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vermeidung von Formationsschäden und Produktivitätssteigerung | +1.5% | Global, mit dem größten Mehrwert in Karbonat- und Tight-Gas-Provinzen | Kurzfristig (≤ 2 Jahre) |
| Wachstum horizontaler und komplexer Bohrlochdesigns | +1.2% | Nordamerikanisches Schiefergestein, asiatisch-pazifisches tiefes Schiefergas und Gaswiedereintritte im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Einführung von Echtzeit-Druckmanagement | +0.8% | Global, mit rascher Einführung in der Nordsee, im Tiefsee-Golf von Mexiko und im asiatisch-pazifischen Offshore-Bereich | Kurzfristig (≤ 2 Jahre) |
| Geothermische und nicht-traditionelle Bohrloch-Anwendungen | +0.4% | Europa, westliches Nordamerika, Indonesien und Ostafrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach kürzeren Nebenzeiten in engen Druckfenstern | +0.6% | Global, insbesondere in HPHT-Tiefsee- und komplexen Onshore-Formationen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Entwicklung reifer und erschöpfter Reservoire verlängert die Lebensdauer von Anlagen
Der Markt für Unterdruckbohrungen wird durch Wiedereintrittsarbeiten in Reservoiren unterstützt, bei denen die Druckerschöpfung konventionelles Bohren weniger praktikabel macht. Wenn der Reservoirdruck unter das hydrostatische Gleichgewicht fällt, kann ein überbalancierter Ansatz Zirkulationsverluste und differenzielles Festklemmen erhöhen. Eine Studie der American Rock Mechanics Association (ARMA) aus dem Jahr 2025 bewertete das Unterdruckbohren mit Coiled Tubing in Kuwaits unterjurassischer Marrat-Formation in Tiefen über 14.000 ft und stellte fest, dass ein sicherer Betrieb von einem geeigneten Parameterdesign in stark erschöpften Intervallen abhing.[1] Dieselbe Betriebslogik macht die Methode für reife Felder relevant, die zusätzliche Produktion ohne umfangreiche Formationsbeeinträchtigung benötigen. Baker Hughes erhielt im Oktober 2025 einen mehrjährigen Auftrag zur Erweiterung integrierter Coiled-Tubing-Bohroperationen mit Aramco in Saudi-Arabien, wobei die vertraglich vereinbarte Flotte von 4 auf 10 Einheiten erweitert wurde.[2]
Der Formationsschutz unterstützt dasselbe Nachfragemuster, da das Bohren unterhalb des Porendrucks die Filtratinvasion in der Nähe des Bohrlochs begrenzen kann. Dies ist wichtig in engen Karbonaten und natürlich geklüfteten Reservoiren, wo ein verlorener Kluftwiderstand die Produktionskapazität verringern kann. Ein SPE-Papier (Society of Petroleum Engineers) aus dem Jahr 2025 über Unterdruckbohrinterventionen mit Coiled Tubing dokumentierte eine Erdgasspeicherkampagne in Sharjah, die die Produktivität pro Bohrloch steigerte, die Bohrkosten senkte und den Bedarf an Kissengas verringerte.[3] Der Markt für Unterdruckbohrungen hat daher eine praktische Rolle, wenn Betreiber dem produktiven Reservoirkontakt einen höheren Wert beimessen als den niedrigeren anfänglichen Bohrdienstleistungskosten. Der Anwendungsfall ist am stärksten, wenn konventionelle Techniken eine spätere Sanierung erfordern würden oder ein höheres Risiko von Zirkulationsverlusten schaffen. Betriebsstandards und disziplinierte Verfahren bleiben für wiederholbare druckgesteuerte Arbeiten notwendig.
Horizontale und komplexe Bohrlocharchitekturen steigern den betrieblichen Mehrwert
Längere horizontale Abschnitte machen Formationsschutz und effiziente Bohrlochsäuberung wichtiger für die Wirtschaftlichkeit von Bohrungen. Im Luzhou-Block im südlichen Sichuan berichtete eine 2025 veröffentlichte Studie über eine Verbesserung der Bohrfortschrittsrate von 5,61 m/h auf 7,03 m/h, als Unterdruckbohren den Chip-Hold-Down-Effekt in tiefen Schiefergas-Horizontalbohrungen behob.[4] Der Markt für Unterdruckbohrungen ist daher mit Bohrprogrammen verknüpft, die durch Extended-Reach-Bohrlochpfade mehr Reservoirkontakt anstreben. Der betriebliche Vorteil ist nicht auf Schieferbohrungen beschränkt, da auch reife Karbonatfelder längere Seitenabschnitte benötigen, um umgangene Zonen zu erreichen. Nabors setzte im September 2025 seinen PACE-X Ultra X33-Bohrturm in Süd-Texas für 4-Meilen-Seitenabschnitte und vertikale Tiefen über 14.000 ft ein, was die anhaltende Nachfrage nach leistungsstarken Landbohrungssystemen zeigt.
Multilaterale Konfigurationen bieten einen weiteren Grund für den Einsatz von Unterdruckmethoden, da mehrere Seitenabschnitte von einem Gehäuseaustritt unter Live-Bohrlochbedingungen gebohrt werden können. Komplexe Bohrlochdesigns erfordern kompatible Werkzeuge, detaillierte Druckmanagementpläne und geschulte Besatzungen. Die Nachfrage nach weniger Nebenzeiten unterstützt den Markt für Unterdruckbohrungen auch in Formationen mit engen Druckmargen. Der Mehrwert ist am größten, wo Zirkulationsverluste, Packoff oder Flüssigkeitsinvasion die Bohrturmzeit verlängern und die Chance auf einen produktiven Abschluss verringern würden. Diese Betriebsbedingungen treten in Tiefseebohrungen, Hochdruckformationen und technisch komplexen Landbohrungen auf. Der zunehmende Einsatz längerer Seitenabschnitte erhöht den Wert einer zuverlässigen Druckkontrolle über das gesamte Reservoirintervall.
Echtzeit-Druckmanagement unterstützt präzise Operationen
Der Markt für Unterdruckbohrungen ist zunehmend auf Systeme angewiesen, die Bohrlochtiefenmessungen, Drosselklappensteuerung und hydraulische Modelle kombinieren. Diese Werkzeuge helfen Bohrteams, das beabsichtigte Druckfenster aufrechtzuerhalten, während sich die Bedingungen während des Bohrlochbaus ändern. SLB berichtete im Jahr 2025, dass seine PressPro RT-Software in Kanadas Jeanne-d'Arc-Becken Echtzeit-Bohrlochtiefendruckmodelle generierte, einen Bohrmeißelwechsel vermied und mehr als 2 Tage Bohrturmzeit einsparte. Halliburton berichtete außerdem, dass die Echtzeit-Automatisierung bei 3 Offshore-Bohrungen in Indonesien 19 Warnmeldungen generierte, die dazu beitrugen, Packoff- und induzierte Verlustvorfälle zu verhindern. Diese Beispiele zeigen, warum digitale Arbeitsabläufe Teil der Serviceerbringung werden und nicht mehr optionale Zusatzleistungen sind.
Das Ausrüstungsdesign verändert sich ebenfalls, um kontrollierbarere Operationen und einfachere Oberflächenpakete zu unterstützen. Ein SPE-Papier (Society of Petroleum Engineers) aus dem Jahr 2025 beschrieb eine intelligente Druckkontrolltechnologie, die elektrisch betriebene Aktuatoren anstelle von hydraulischen Rotating-Control-Device-Systemen verwendet. Ein separates SPE-Journal-Papier aus dem Jahr 2025 beschrieb eine Kampagne, die die Reinigungszeit um 24 Stunden verkürzte, 1.500 Barrel Flüssigkeit und 12.000 Gallonen flüssigen Stickstoff einsparte und die Kohlendioxidemissionen im Vergleich zu konventionellen Praktiken um 66,7 % reduzierte. Der Markt für Unterdruckbohrungen profitiert, wenn diese Systeme gleichzeitig die Betriebsunsicherheit und den Ressourcenverbrauch reduzieren. Solche Fähigkeiten sind am wichtigsten für Betreiber, die eine wiederholbare Ausführung über Mehrbohrungskampagnen hinweg benötigen. Sie begünstigen auch Anbieter, die Druckkontrolle, Dateninterpretation, Oberflächenausrüstung und geschulte Besatzungen in einem Betriebsmodell kombinieren können.
Geothermische und nicht-traditionelle Bohrloch-Anwendungen schaffen zusätzliche Nachfrage
Geothermische Bohrungen bieten eine längerfristige Chance, da hohe Temperaturen und geklüftete Formationen schwierige Fluid- und Druckkontrollbedingungen erzeugen können. Belüftete Fluide können einen mittleren Weg zwischen reinen Gassystemen und konventionellen Bohrfluiden bieten, wenn eine stabile Bohrlochtiefendruckkontrolle und ein Bohrguttransport erforderlich sind. Eine Studie der Universitas Islam Riau aus dem Jahr 2025 modellierte belüftete Fluid- und Schaumdesigns für eine geothermische Bohrung und berichtete eine Bohrguttransportrate von 91 % bis 93 % für den belüfteten Ansatz. Der Markt für Unterdruckbohrungen kann von diesem Anwendungsfall profitieren, wenn Bohrprogramme eine niedrigere äquivalente Zirkulationsdichte ohne Einbußen bei der Bohrlochsäuberung erfordern. Die geothermische Bohrlochklassifikation der International Association of Drilling Contractors (IADC) aus dem Jahr 2025 spiegelt auch die zunehmende Aufmerksamkeit des Sektors für Bohrlochdesignanforderungen wider.
Nicht-traditionelle Bohrungen können die Nachfrage steigern, erfordern aber auch Systeme, die hohe Temperaturen, Salzgehalt und sich änderndes Fluidverhalten tolerieren. Weatherford dokumentierte im Jahr 2025 eine geothermische Unterdruckarbeitsüberholung, bei der Ablagerungen aus einem umweltsensiblen Bohrloch entfernt und der Weiterbetrieb ermöglicht wurde. Die Betriebserfahrung weist auf eine Rolle für spezialisierte Servicepakete hin, anstatt auf Standard-Gasinjektionsdesigns. In Europa, im westlichen Nordamerika, in Indonesien und in Ostafrika könnte die geothermische Entwicklung die adressierbare Chance im Laufe der Zeit erweitern. Das Tempo der Einführung wird von der Feldwirtschaftlichkeit, der Verfügbarkeit von Besatzungen und der Fähigkeit abhängen, thermische Auswirkungen auf Schaum- und Druckkontrollausrüstung zu bewältigen. Der Markt für Unterdruckbohrungen ist nicht vom geothermischen Wachstum abhängig, aber diese Anwendungen bieten einen zusätzlichen Weg für Ausrüstungs- und Serviceinnovationen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Ausrüstungs-, Ingenieur- und Personalkosten | -1.8% | Global, insbesondere Offshore und abgelegene Onshore-Standorte mit begrenzten lokalen Lieferketten | Mittelfristig (2–4 Jahre) |
| Bohrlochkontroll-, Ausbruch- und Brandrisiko | -0.9% | Global, mit höherem Risiko in Regionen mit weniger ausgereiften Bohrlochkontrollvorschriften | Kurzfristig (≤ 2 Jahre) |
| Schaumdestabilisierung in hochsalinen und hochtemperierten Formationen | -0.5% | HPHT-Karbonate im Nahen Osten, geothermische Projekte in Südostasien und Nordafrika | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter UBD-Besatzungen und standardisierter Ausbildung | -0.7% | Global, mit ausgeprägten Engpässen in den Expansionsgebieten Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ausrüstungskosten und begrenzte zertifizierte Besatzungen schränken kleinere Betreiber ein
Ein vollständiges Unterdruckbohr-Paket erfordert Druckkontrollausrüstung, Oberflächentrennungsausrüstung, spezialisierte Bohrlochtiefenventile und in vielen Offshore-Fällen eine Snubbing-Einheit. Diese Anforderungen können die Kosten pro Bohrloch im Vergleich zu konventionellem Bohren um 20 % bis 30 % erhöhen, was den Einsatz durch kleine Betreiber und kurze Kampagnen einschränkt. Die Ingenieurvorbereitung verursacht weitere Kosten, da Machbarkeitsstudien, geomechanische Modellierung, Mehrphasen-Hydrauliksimulation und Sicherheitsfallrevisionen vor Bohrbeginn durchgeführt werden müssen. Der Markt für Unterdruckbohrungen ist daher für Betreiber zugänglicher, die Vorab-Ingenieur- und Ausrüstungskosten auf mehrere Bohrungen verteilen können. Abgelegene Standorte können zusätzliche Logistikkosten verursachen, wenn Stickstoffversorgung, qualifiziertes Personal und Ersatzteile nicht lokal verfügbar sind. Kleinere Betreiber bleiben möglicherweise auf integrierte Anbieter angewiesen, da sie die erforderlichen Ingenieur- oder Betriebsressourcen intern nicht vorhalten.
Der begrenzte Zugang zu qualifiziertem Personal stellt eine separate Einschränkung dar, da die Bohrlochkontrollausführung sowohl von der Ausrüstung als auch vom Urteilsvermögen der Besatzung abhängt. Diese Herausforderung ist in expandierenden Programmen in Asien-Pazifik sowie im Nahen Osten und Afrika deutlicher sichtbar, wo erfahrene Unterdruckbohr-Supervisoren knapp sind. Die Leitlinien der International Association of Drilling Contractors (IADC) und des International Well Control Forum (IWCF) unterstützen konsistente Bohrlochkontrollpraktiken, aber Betreiber benötigen weiterhin Schulung, Zertifizierung und Felderfahrung, um sie effektiv anzuwenden. Integrierte und Pauschalpreis-Turnkey-Verträge können einen Teil des Vorabrisikos auf Dienstleister verlagern. Der Aramco-Auftrag von Halliburton vom Juli 2026 umfasst 285 Onshore-Wiedereintrittsbohrungen unter einer 3-jährigen Grundlaufzeit mit 2-jährigen Verlängerungsoptionen und veranschaulicht den Umfang, in dem integrierte Lieferung wiederholte Aktivitäten unterstützen kann. Solche Modelle können das Kostenrisiko mindern, stärken aber auch den Vorteil großer Anbieter mit breiten Ausrüstungsflotten und Personalpools.
Bohrlochkontrollrisiko und Schaumleistung begrenzen eine breitere Nutzung
Unterdruckbohren arbeitet absichtlich mit einem Bohrlochdruckdruck unterhalb des Formationsdrucks, sodass jede Unterbrechung des Druckmanagements einen Zuflussweg schaffen kann. Das Bohrlochkontrollrisiko erfordert detaillierte Planung, funktionierende Alarme, geeignete Fluidprogramme und Besatzungen, die schnell reagieren können. Eine Studie von Geosystem Engineering aus dem Jahr 2025 ergab, dass Einphasenmodelle den Bohrlochtiefendruckabfall in tiefen Formationen mit gelöstem Gas um bis zu 1,72 MPa unterschätzen können. Dieser Befund zeigt, warum vereinfachte Modellierung in komplexen tiefen Reservoiren unzureichend sein kann. Die norwegische Behörde für die Meeresölindustrie (Norwegian Ocean Industry Authority) berichtete im Jahr 2025, dass Bohrlochkontrollvorfälle auf dem norwegischen Kontinentalschelf nicht zurückgegangen waren und dass Ereignisse in flachen Formationen weiterhin bedeutsam blieben.
Schaumsysteme stellen eine weitere betriebliche Herausforderung dar, da Salzgehalt und Temperatur die Stabilität verringern können. Das Problem ist wichtig in HPHT-Karbonaten, geothermischen Bohrungen und Formationen, bei denen die Fluideigenschaften über das Bohrloch variieren. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 untersuchte Stabilitätsherausforderungen in Schaumsystemen, die für Unterdruck- und geothermische Bohrungen verwendet werden, und identifizierte thermische und chemische Effekte als anhaltende Forschungsprioritäten. Der Markt für Unterdruckbohrungen muss daher die Fluidchemie, das Echtzeit-Monitoring und das Ausrüstungsdesign weiterentwickeln, bevor diese Anwendungen in großem Maßstab eingesetzt werden können. Stärkere technische Kontrollen können das Risiko reduzieren, erhöhen aber auch den Ingenieuraufwand und verstärken den Bedarf an spezialisierten Anbietern. Diese Einschränkungen beseitigen die Nachfrage in schwierigen Reservoiren nicht, schränken aber die Gruppe der Projekte ein, die sicher und wirtschaftlich durchgeführt werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Gasinjektion führt, während belüftete Fluide expandierenGasinjektion hielt im Jahr 2026 einen Marktanteil von 47,3 % am Markt für Unterdruckbohrungen, unterstützt durch seinen breiten Betriebsbereich und etablierte Lieferketten für Stickstoff und Erdgas. Gasinjektion wird häufig in nordamerikanischen Schieferoperationen, Karbonat-Wiedereintritten im Nahen Osten und Brownfield-Programmen in der Nordsee ausgewählt, da sie eine kontrollierbare Druckreduzierung bietet, ohne von der Schaumstabilität abhängig zu sein. Schauminjektionen bleiben in niedrigdruckigen geklüfteten Formationen nützlich, wo der Bohrguttransport ein vorrangiges Anliegen ist. Nebel- und Luftbohrungen bleiben für flache und stark erschöpfte Ziele relevant, die flüssigkeitsarme Systeme erfordern. Die Unterdruckbohrbranche verlässt sich weiterhin auf zertifizierte Gasinjektionsausrüstung und Druckbewertungen von Rotating-Control-Devices für einen sicheren Einsatz.
Belüftete Fluid-Injektion wird bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen. Sie liegt zwischen reiner Gasinjektion und konventionellen Schlammsystemen, was sie für geothermische Bohrungen und lange horizontale Abschnitte geeignet machen kann. Der Ansatz kann in geklüfteten geothermischen Formationen eine stabilere Bohrlochtiefendruckkontrolle bieten als reine Gasinjektion. Die WellPlan-Simulationsstudie aus dem Jahr 2025 der Universitas Islam Riau berichtete einen starken Bohrguttransport für belüftete Fluiddesigns. Der Markt für Unterdruckbohrungen könnte sehen, dass Anbieter in belüftete Systeme investieren, wenn geothermische Aktivitäten und komplexe Seitenbohrungen zunehmen.
Nach Anwendung:
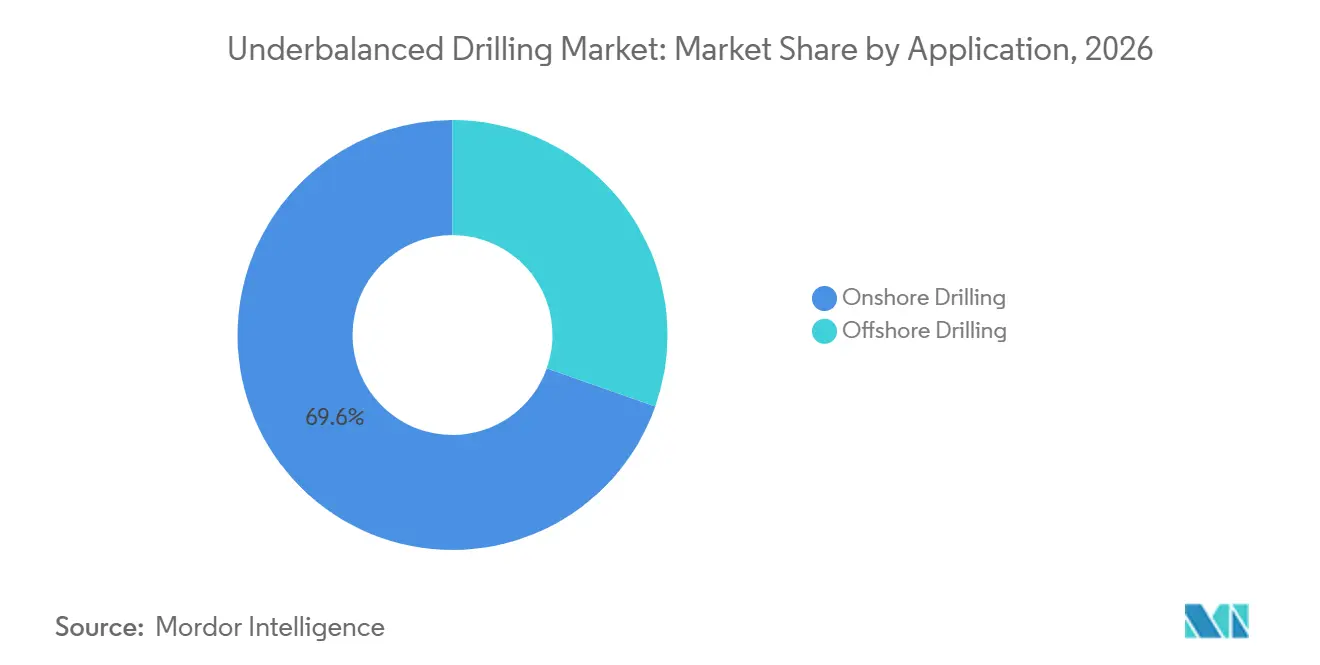
Onshore-Volumen bleibt am größten, während Offshore-Wiedereintritte wachsenOnshore-Bohrungen entfielen im Jahr 2026 auf 69,6 % der Marktgröße für Unterdruckbohrungen. Reife Landfelder, enge Reservoire und horizontale Entwicklungsprogramme im Permian Basin, im westlichen Kanada und in Saudi-Arabien unterstützen diese Position. Onshore-Operationen haben in der Regel einfachere Mobilisierungsanforderungen und weniger Redundanzanforderungen als Offshore-Arbeiten. Stickstoffversorgung und Oberflächentrennung können an Land auch mit weniger komplexer Logistik arrangiert werden. Diese Faktoren verbessern die Wirtschaftlichkeit des Einsatzes spezialisierter Unterdruckdienste in wiederholten Wiedereintritts-Kampagnen.
Offshore-Bohrungen werden bis 2032 voraussichtlich mit einer CAGR von 8,4 % wachsen. Tiefsee-Wiedereintritte in Brasilien, dem Malay-Becken und der norwegischen Nordsee stehen oft vor engen Druckfenstern, die den Wert des Reservoirschutzes erhöhen. Der Weatherford-Auftrag aus dem Jahr 2026 für das Búzios-Feld umfasst Managed-Pressure-Drilling vom ersten Quartal 2027 bis Dezember 2030. Offshore-Vorschriften und hohe Bohrturmkosten machen Echtzeit-Monitoring und zuverlässige Ausrüstung besonders wichtig. Diese Bedingungen erhöhen die Prämie für integrierte Anbieter, die Bohrung, Druckkontrolle, Daten und Interventionsschnittstellen verwalten können.
Nach Bohrlochtyp:
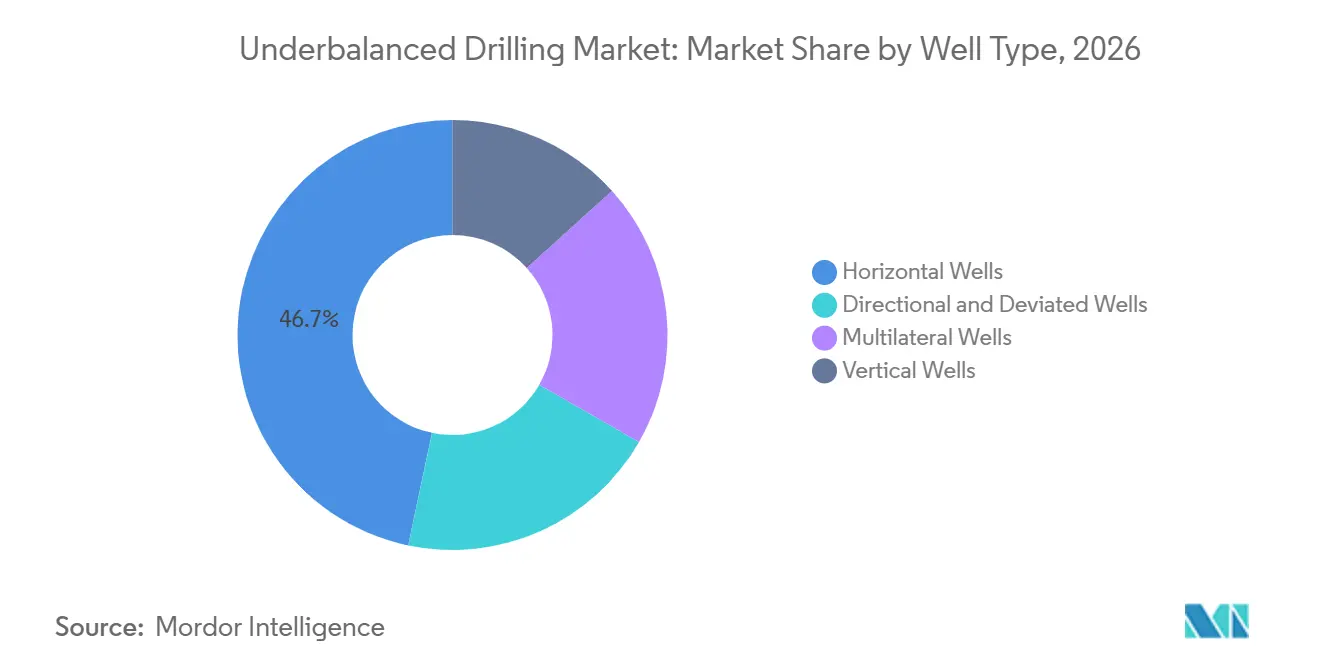
Horizontalbohrungen führen, während multilaterale Bohrungen eine höherwachsende Nische bildenHorizontalbohrungen hielten im Jahr 2026 einen Umsatzanteil von 46,7 % und spiegeln ihre etablierte Rolle in der unkonventionellen Entwicklung und in reifen Karbonatfeldern wider. Der Markt für Unterdruckbohrungen ist eng mit horizontalen Abschnitten verknüpft, da überbalancierte Fluidbedingungen den Chip-Hold-Down-Effekt und Formationsschäden entlang eines längeren Bohrlochs verstärken können. Unterdruckoperationen können produktive Gesteine schützen und gleichzeitig die Bohrlochsäuberung und die Bohrfortschrittsrate unterstützen. Vertikalbohrungen bleiben für Explorationsziele und Überholungskampagnen relevant, bei denen ein Einzelbohrungswiedereintritt das Ziel ist. Direktionale und abgelenkte Bohrungen bleiben auch auf platzbeschränkten Plattformen im Nahen Osten und in der Nordsee wichtig.
Multilaterale Bohrungen werden bis 2032 voraussichtlich mit einer CAGR von 8,3 % wachsen. Ihre Attraktivität ergibt sich aus der Möglichkeit, den Reservoirkontakt durch mehrere Äste von einem Gehäuseaustritt zu erweitern. Der Markt für Unterdruckbohrungen kann profitieren, wenn multilaterale Designs den Bedarf an separaten Bohrungen oder umfangreicher Stimulation reduzieren. Komplexer Bohrlochbau ist eine spezialisierte Nische, da er diszipliniertes Druckmanagement, kompatible Werkzeuge und erfahrene Besatzungen erfordert. Der Betriebsfall ist stärker, wenn mehrere Seitenabschnitte den Kontakt mit einem Reservoir von einem einzigen Eintrittspunkt aus verbessern können.
Geografische Analyse
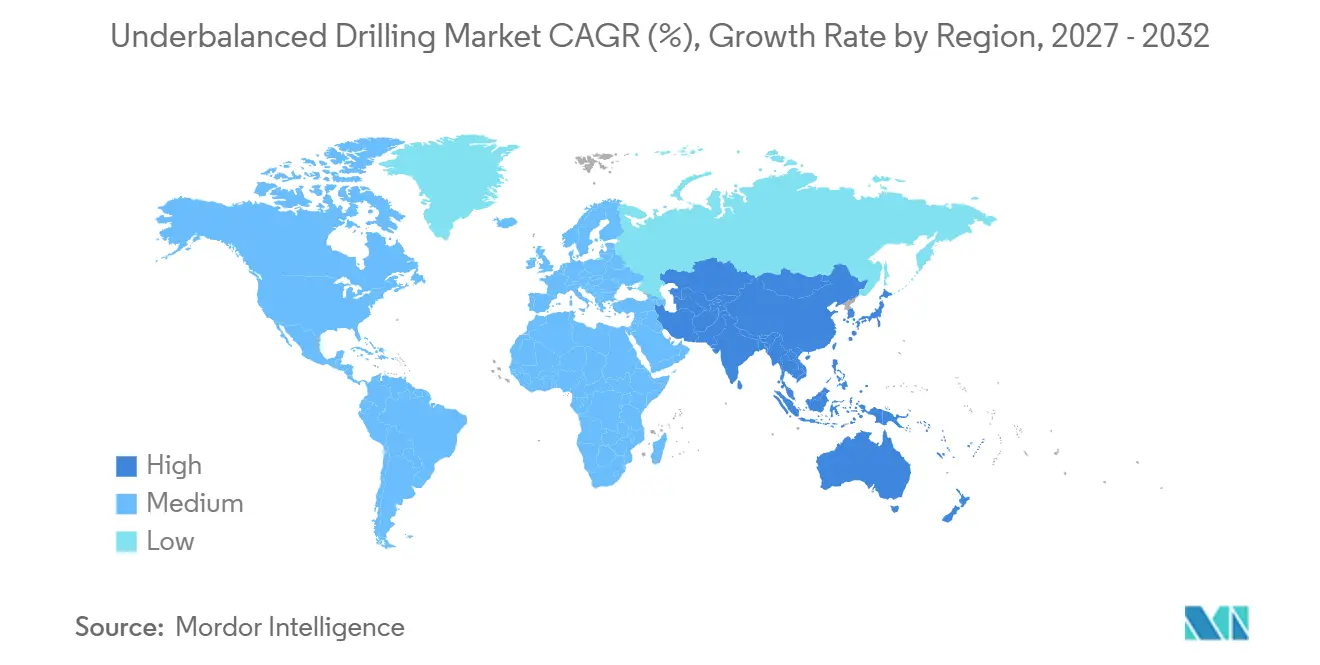
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 37,6 % und damit die größte Position im Markt für Unterdruckbohrungen. Alternde Schiefer- und Tight-Gas-Felder, eine etablierte Servicebasis und die weit verbreitete Nutzung leistungsbasierter Bohrverträge unterstützen die regionale Nachfrage. Die Vereinigten Staaten führen die Aktivitäten im Permian, Eagle Ford, Haynesville und Delaware Basin an, wo Betreiber erschöpfte Zonen bewirtschaften und längere Seitenabschnitte anstreben. Kanada trägt durch Tight-Gas-Wiedereintritte im Western Canada Sedimentary Basin zur Nachfrage bei. Mexiko bietet eine Offshore-Wachstumsroute durch die Trion-Entwicklung, für die SLB einen Bohrvertrag für 18 Ultra-Tiefsee-Bohrungen erhielt.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen. Chinas südliches Sichuan-Becken nutzt Unterdruckmethoden in tiefen Schiefergas-Horizontalabschnitten, wo schwere Bohrfluide die Bohrleistung beeinträchtigen können. Forschungen zum Luzhou-Block berichteten, dass hochdichte Fluide die Bohrfortschrittsrate verringern können, während Unterdruckdesigns die Bohrleistung in den untersuchten Bohrungen verbesserten. Indonesien und Malaysia tragen zur Offshore-Wiederentwicklungsnachfrage bei, wo subnormaldruck-geklüftete Formationen ein sorgfältiges Druckmanagement erfordern. Der Markt für Unterdruckbohrungen in der Region wird ebenso sehr von der lokalen technischen Kapazität abhängen wie von der Größe neuer Bohrprogramme.
Europa hat eine selektive, aber wichtige Nachfrage, insbesondere auf dem norwegischen Kontinentalschelf, wo erschöpfte Plattformanlagen engere Bohrfenster aufweisen. Equinor übte im Mai 2026 Optionen im Wert von 17 Milliarden NOK, entsprechend 1,83 Milliarden USD, für den Weiterbetrieb von Bohrungen auf 13 Plattformen des norwegischen Kontinentalshelfs aus. Baker Hughes, Halliburton und SLB erhielten Verträge für integrierte und spezialisierte Bohrdienstleistungen im Rahmen dieses Programms. Brasiliens geklüftete Karbonatumgebungen und enge Poren-zu-Bruchgradienten-Fenster unterstützen die Nachfrage nach fortschrittlichem druckgesteuertem Bohren, während die Feldentwicklung fortschreitet.
Wettbewerbslandschaft
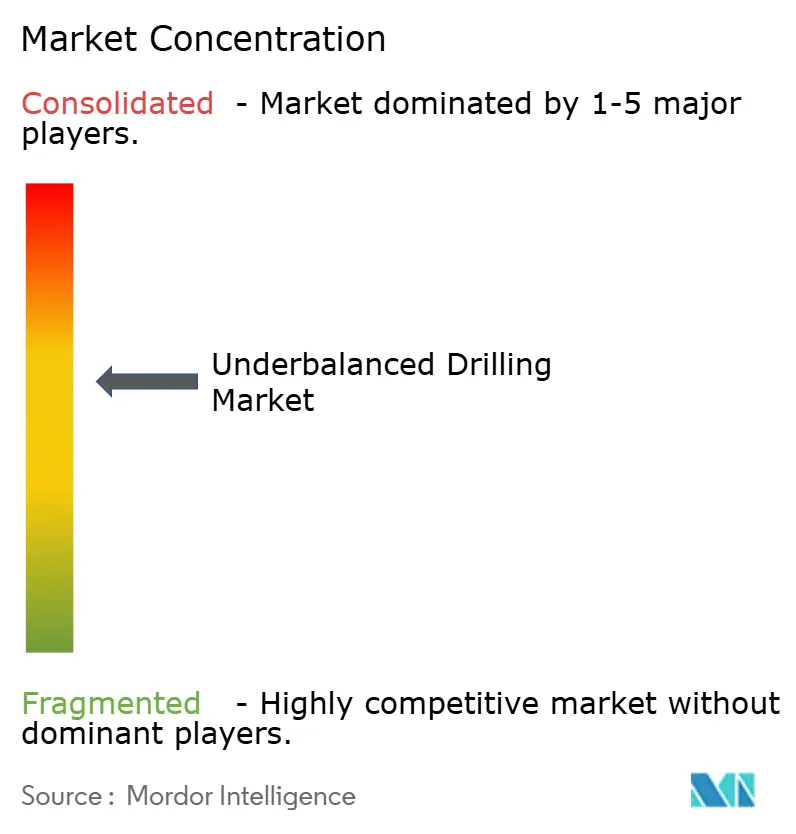
Der Markt für Unterdruckbohrungen ist mäßig konzentriert, da eine kleine Gruppe globaler Serviceunternehmen Druckkontrollausrüstung, Bohrlochdesignfähigkeit, Echtzeit-Modellierung und zertifizierte Besatzungen kombinieren kann. Baker Hughes, Halliburton, SLB und Weatherford sind zentrale Teilnehmer bei technisch komplexen Projekten. Nabors und National Oilwell Varco (NOV) halten auch wichtige Positionen in der Bohrturm-, Automatisierungs- und Bohrausrüstungsversorgung. Betreiber bevorzugen oft einen Anbieter, der die Verantwortung für Rotating-Control-Devices, Bohrlochtiefenbaugruppen, Oberflächenverarbeitung, Hydraulik und Besatzungsmanagement übernehmen kann. Das Wettbewerbsfeld bleibt offen für Spezialisten in Luft- und Gasbohrungen, Snubbing und gezielten Felddienstleistungen, wo ein vollständiges Tier-1-Paket nicht wirtschaftlich ist.
Langfristige Verträge begünstigen Anbieter mit Flottenkapazität und integrierten Liefermodellen. Die Vereinbarung von Baker Hughes mit Aramco vom Oktober 2025 erweitert die integrierte Coiled-Tubing-Bohrflotte in Saudi-Arabien von 4 auf 10 Einheiten. Der Pauschalpreis-Turnkey-Auftrag (LSTK) von Halliburton vom Juli 2026 umfasst Bohrungen, Fertigstellungen, Überholungen und Ölwiedereintrittsoperationen in saudi-arabischen Feldern. Der Búzios-Vertrag von Weatherford fügt eine mehrjährige Tiefseeposition in Brasilien hinzu.
Technologie bleibt eine wichtige Quelle der Differenzierung. Baker Hughes kombiniert seine CoilTrak-Bohrlochtiefenbaugruppe mit GaffneyCline-Analysen in seiner Saudi-Kampagne. SLB nutzt Performance-Live-Lieferzentren im Trion-Projekt zur Unterstützung des integrierten und KI-gestützten Bohrlochbaus. NOV berichtete, dass seine Downhole Broadband Solutions im Jahr 2025 mehr als 750.000 ft gebohrt haben, ein Anstieg von 74 % gegenüber dem Vorjahr, da die digitale Bohrkapazität ausgebaut wurde. Der Markt für Unterdruckbohrungen bietet auch Raum für Spezialisten in digitalen Zwillingsworkflows, Hochtemperatur-Schaumchemie und Besatzungsschulung.
Marktführer für Unterdruckbohrungen
-
Weatherford International plc
-
Halliburton Company
-
Schlumberger Limited (SLB)
-
Baker Hughes Company
-
Air Drilling Associates, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Unterdruckbohrungen Unternehmen in diesem Bericht
- Air Drilling Associates, Inc.
- Archer Limited
- Baker Hughes Company
- Beyond Energy Services & Technology Corp.
- Blade Energy Partners, Ltd.
- China Oilfield Services Limited (COSL)
- Ensign Energy Services Inc.
- Expro Group Holdings N.V.
- Halliburton Company
- International Snubbing Services
- KCA Deutag International Limited
- Nabors Industries Ltd.
- National Oilwell Varco (NOV)
- Precision Drilling Corporation
- Reform Energy Services
- Schlumberger Limited (SLB)
- Strata Energy Services Inc.
- Superior Energy Services, Inc.
- Viking Services
- Weatherford International plc
Neueste Industrielle Entwicklungen in Markt für Unterdruckbohrungen
- Juli 2026: Halliburton erhält von Aramco mehrjährige LSTK-Verträge für 285 Onshore-Wiedereintrittsbohrungen in mehreren saudi-arabischen Feldern. Die Pauschalpreis-Turnkey-Struktur umfasst Bohrungen, Fertigstellungen, Überholungen und Ölwiedereintrittsoperationen unter einer 3-jährigen Grundlaufzeit mit 2-jährigen Verlängerungsoptionen und positioniert Halliburton als primären integrierten Bohrlochlieferanten für Aramcos Onshore-Produktionswartungsprogramm. Der Umfang unterstützt Aramcos Ziel einer maximalen nachhaltigen Kapazität von 12,0 mmbpd und die Erdgasproduktionswachstumsziele für Jafurah und andere Felder.
- Juni 2026: Weatherford kündigt eine endgültige Vereinbarung zur Übernahme von NCS Multistage an und erweitert damit das Fertigstellungsportfolio und das Engagement in unkonventionellen Ressourcen. Die Übernahme erweitert Weatherfords Managed-Pressure- und Fertigstellungs-Fußabdruck in nordamerikanische unkonventionelle Märkte, wo UBCTD und horizontale Mehrstufen-Fertigstellungen zunehmend gemeinsam in Tight-Gas-Programmen eingesetzt werden.
- Mai 2026: Equinor übt Vertragsoptionen im Wert von 17 Milliarden NOK, 1,83 Milliarden USD, für integrierte Bohr- und Bohrlochdienstleistungen auf dem norwegischen Kontinentalschelf aus. Baker Hughes, Halliburton und SLB erhielten integrierte Dienstleistungsverträge und Spezialdienstleistungsrahmen für 13 Plattformen und sichern damit hochspezifizierte Bohr- sowie MPD- und UBD-Aktivitäten auf dem norwegischen Kontinentalschelf.
- Mai 2026: Weatherford gewinnt MPD- und Subsea-Interventionsverträge mit Constellation Oil Services im Offshore-Brasilien. Der MPD-Umfang für das UDW-Bohrschiff Brava Star umfasst das Búzios-Feld vom ersten Quartal 2027 bis Dezember 2030. Ein separater Auftrag umfasst Bohrlochinterventionsdienstleistungen für das Halbuntertauchboot Gold Star in den Becken Campos und Espírito Santo bis Dezember 2028.
Berichtsumfang des globalen Marktes für Unterdruckbohrungen
Unterdruckbohren (UBD) ist eine Öl- und Gasbohr-Technik, bei der der Bohrlochdruckdruck absichtlich unterhalb des natürlichen Fluiddrucks (Porendruck) der gebohrten Formation gehalten wird.
Der Markt für Unterdruckbohrungen ist nach Technologie, Anwendung, Bohrlochtyp und Geografie segmentiert. Nach Technologie ist der Markt in Gasinjektion, Schauminjektion, belüftete Fluid-Injektion, Nebelbohrung, Luftbohrung und andere Technologien unterteilt. Nach Anwendung ist der Markt in Onshore-Bohrungen und Offshore-Bohrungen segmentiert. Nach Bohrlochtyp ist der Markt in Vertikalbohrungen, Horizontalbohrungen, direktionale und abgelenkte Bohrungen sowie multilaterale Bohrungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Unterdruckbohrungen in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Gasinjektion |
| Schauminjektion |
| Belüftete Fluid-Injektion |
| Nebelbohrung |
| Luftbohrung und andere Technologien |
| Onshore-Bohrungen |
| Offshore-Bohrungen |
| Vertikalbohrungen |
| Horizontalbohrungen |
| Direktionale und abgelenkte Bohrungen |
| Multilaterale Bohrungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Gasinjektion | |
| Schauminjektion | ||
| Belüftete Fluid-Injektion | ||
| Nebelbohrung | ||
| Luftbohrung und andere Technologien | ||
| Nach Anwendung | Onshore-Bohrungen | |
| Offshore-Bohrungen | ||
| Nach Bohrlochtyp | Vertikalbohrungen | |
| Horizontalbohrungen | ||
| Direktionale und abgelenkte Bohrungen | ||
| Multilaterale Bohrungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Unterdruckbohrdienstleistungen an?
Wiedereintrittsarbeiten in erschöpften Reservoiren, Formationsschutz, längere horizontale Abschnitte und Echtzeit-Druckmanagement sind zentrale Nachfragefaktoren.
Wie groß ist der Sektor für Unterdruckbohrungen im Jahr 2027?
Der Sektor wird im Jahr 2027 auf 5,07 Milliarden USD geschätzt und soll bis 2032 einen Wert von 7,21 Milliarden USD erreichen.
Welche Technologie hat die größte Umsatzposition?
Gasinjektion führt mit einem Umsatzanteil von 47,3 % im Jahr 2026, während belüftete Fluid-Injektion mit der höchsten prognostizierten Wachstumsrate von 7,8 % bis 2032 aufwartet.
Warum wachsen Offshore-Anwendungen schneller?
Offshore-Wiedereintritte stehen oft vor engen Druckfenstern und hohen Bohrturmkosten, was den Wert eines zuverlässigen Druckmanagements und Reservoirschutzes erhöht.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen, unterstützt durch tiefe Schiefergasarbeiten in China und Offshore-Wiederentwicklung in Südostasien.
Was schränkt eine breitere Einführung von Unterdruckbohrungen ein?
Höhere Ausrüstungs- und Ingenieurkosten, Bohrlochkontrollrisiken, instabiler Schaum bei hohen Temperaturen und Engpässe bei zertifizierten Besatzungen können den Einsatz einschränken.