
タイ医薬品コールドチェーン航空物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 74.46 百万米ドル |
| 市場規模 (2026) | 80.55 百万米ドル |
| 市場規模 (2031) | 117.19 百万米ドル |
| Growth Rate (2026 - 2031) | 7.79 % |
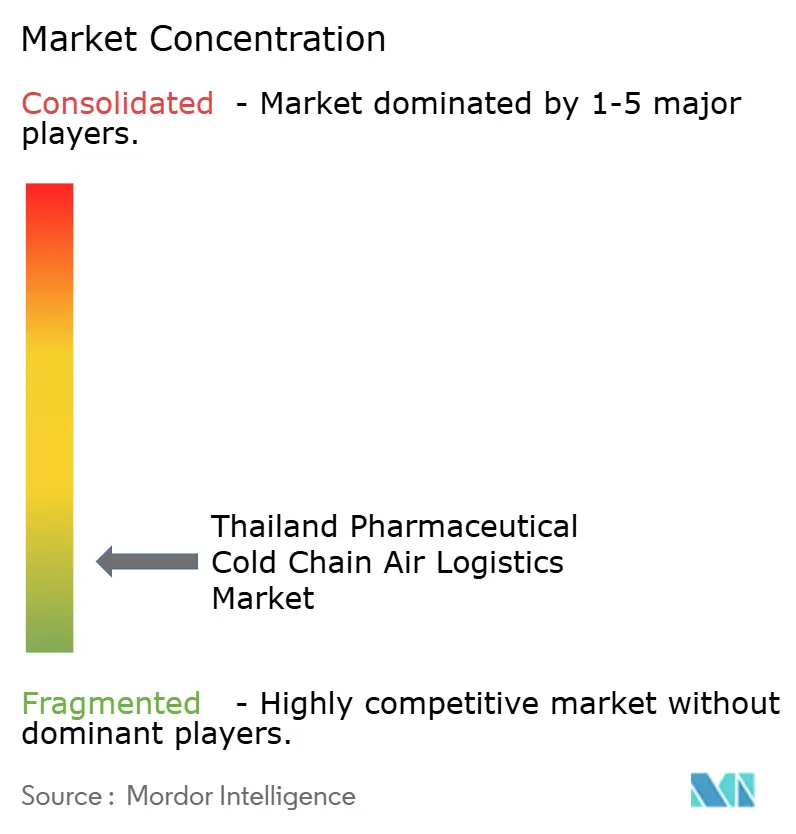
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ医薬品コールドチェーン航空物流市場分析
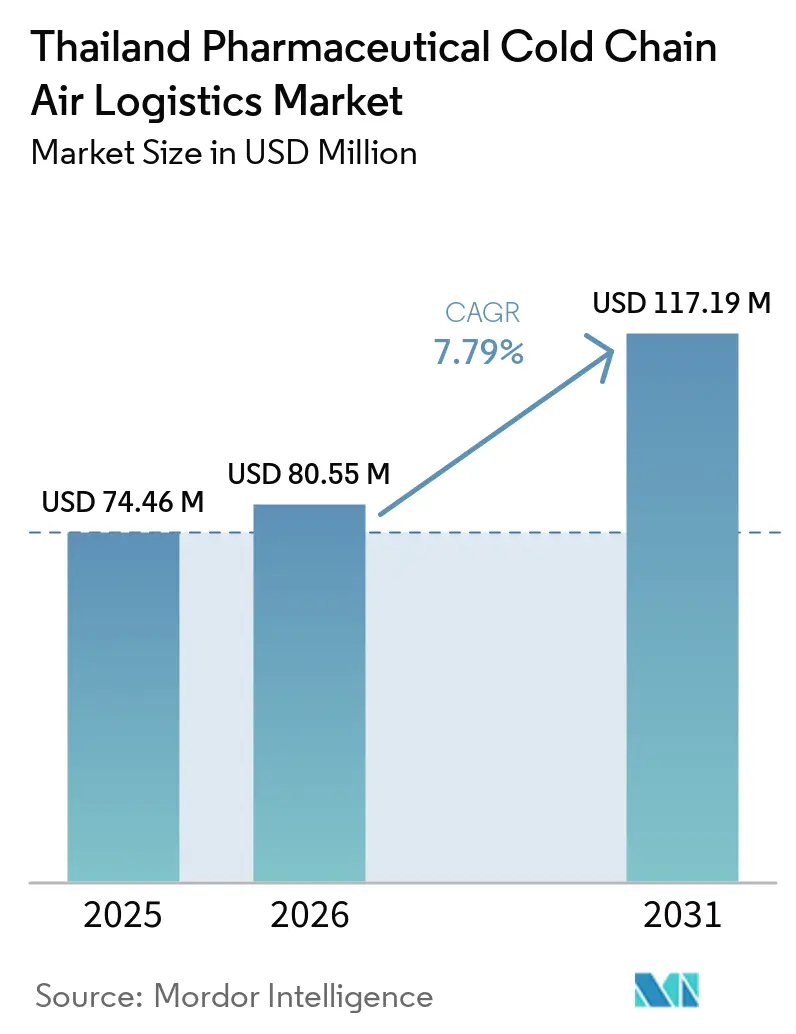
タイ医薬品コールドチェーン航空物流市場規模は2025年に74.46 ミリオン 米ドルと評価され、2026年の80.55 ミリオン 米ドルから2031年には117.19 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.79%を記録する見込みです。
需要は、より厳格な医薬品流通要件と、温度管理を必要とする医薬品の利用拡大に連動しています。バイオロジクス、ワクチン、スペシャルティ医薬品、および臨床試験材料は、国際・国内輸送ルートを通じて文書化された取り扱いを必要とします。タイのメディカルハブ政策も、超低温輸送を必要とする先進治療薬への需要を支えています。プロバイダーは、荷主の資格要件を満たすために、GDP準拠施設、バリデーション済み包装、およびデジタル温度記録の強化を進めています。したがって、競争はフレート価格だけでなく、認定された能力と信頼性の高い文書化にますます依存するようになっています。
レポートの主要なポイント
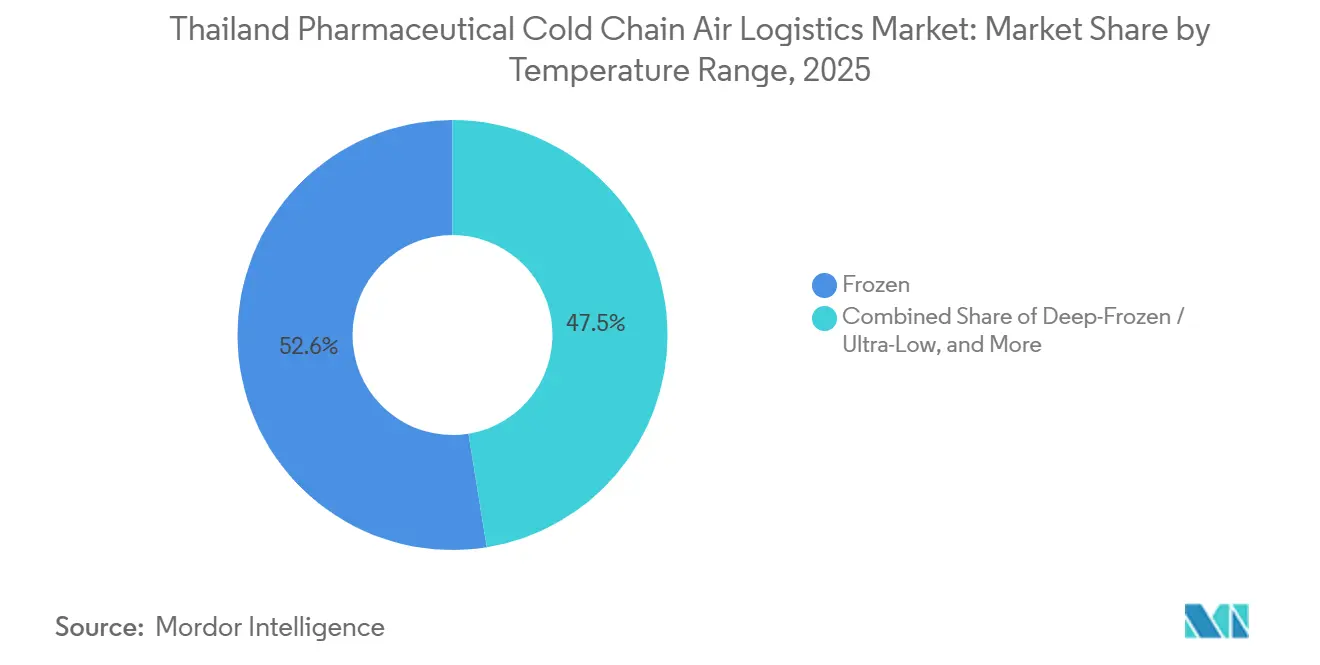
- 温度帯別では、冷凍製品が2025年のタイ医薬品コールドチェーン航空物流市場シェアの52.55%を占め、ディープフローズンおよび超低温製品は2031年までにCAGR 11.77%で成長すると予測されています。
- 医薬品製品タイプ別では、バイオロジカル医薬品が2025年のタイ医薬品コールドチェーン航空物流市場規模の42.65%を占め、細胞・遺伝子治療薬は2031年までにCAGR 13.91%で成長すると予測されています。
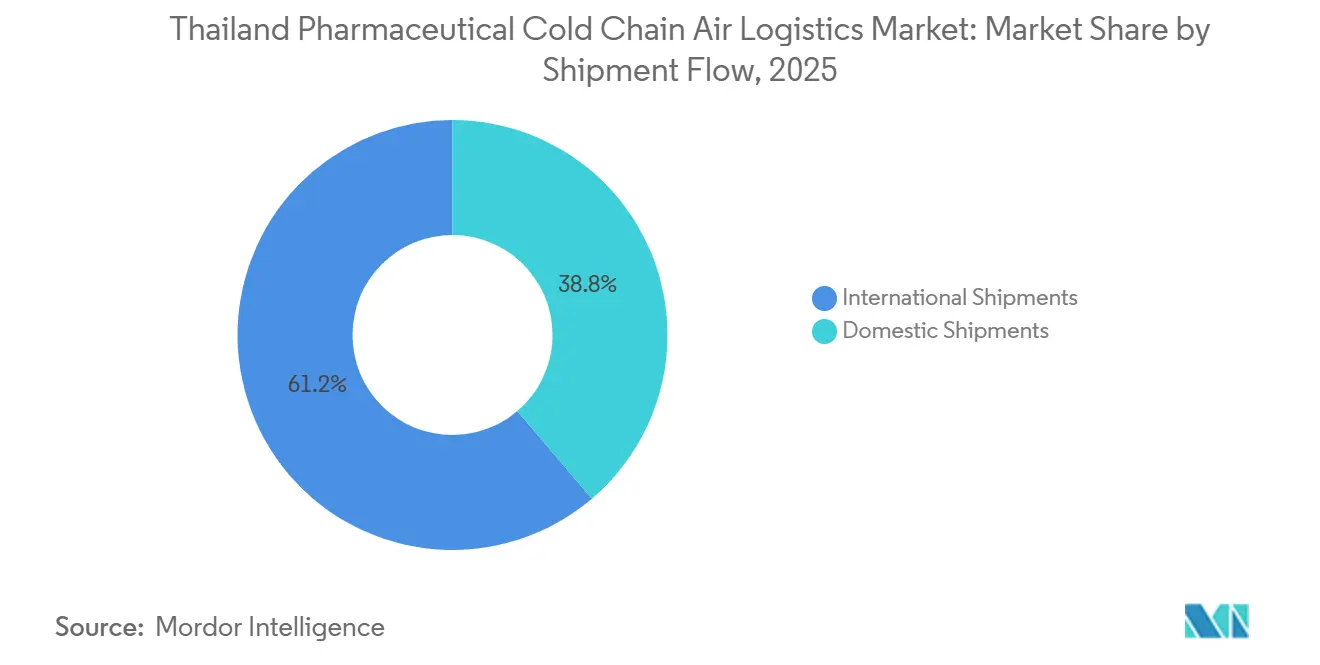
- 輸送フロー別では、国際輸送が2025年のタイ医薬品コールドチェーン航空物流市場シェアの61.23%を占め、2031年までにCAGR 8.68%で拡大すると予測されています。
- 地域別では、中部地域が2025年のタイ医薬品コールドチェーン航空物流市場の28.72%のシェアを占め、東部地域は2031年までにCAGR 9.15%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイ医薬品コールドチェーン航空物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| バイオロジクス、ワクチン、スペシャルティ医薬品の 成長 | +2.2% | 全国、 中部および東部地域への集中 | 中期 (2〜4年) |
| GDP準拠医薬品流通ネットワークの 拡大 | +1.8% | 全国、 バンコク首都圏での早期コンプライアンス効果 | 短期 (2年以内) |
| タイの 地域メディカルハブとしての発展 | +1.2% | 全国、 東部経済回廊への波及効果 | 長期 (4年以上) |
| バリデーション済み温度管理航空フレートの 利用拡大 | +0.9% | 中部、 スワンナプーム空港との関連性、および北部、 チェンマイとの関連性 | 中期 (2〜4年) |
| 臨床試験および細胞・遺伝子治療物流の 拡大 | +0.7% | 中部、 バンコクの学術病院クラスターへの集中 | 長期 (4年以上) |
| デジタル温度可視化と予測的逸脱管理 | +0.4% | 全国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオロジクス、ワクチン、スペシャルティ医薬品の成長
バイオロジクスおよびスペシャルティ医薬品は、タイ医薬品コールドチェーン航空物流市場プロバイダーに対する技術的要件を高めています。これらの製品は、製造元から空港での取り扱い、通関、そして臨床目的地への最終配送に至るまで安定した条件を必要とします。WHOのガイダンスは、時間・温度感受性医薬品製品は、サプライチェーンパートナー間の引き渡しを含め、製品品質を保護する管理された保管・輸送の取り決めを必要とすると述べています。[1]世界保健機関、「時間・温度感受性医薬品製品の保管と輸送に関するモデルガイダンス」、WHO技術報告書シリーズ、who.int モノクローナル抗体、酵素補充療法、ワクチン、および血液由来製品は、航空輸送中に厳密に管理された取り扱いを必要とすることが多く、一部の製品は2℃〜8℃またはそれより狭い条件を必要とします。これらの輸送は、標準的なカーゴプロセスだけでなく、適格な包装、校正済み監視機器、および温度逸脱が発生した際の文書化された対応に依存しています。この要件により、製品の安定性、臨床的な入手可能性、および文書化された品質管理がすべて重要な考慮事項となる輸送において、認定物流プロバイダーがより重要な役割を担うようになっています。
GDP準拠医薬品流通ネットワークの拡大
タイのGDP(適正流通基準)要件は、医薬品物流プロバイダーがコールドチェーン活動を組織する方法を変えました。タイFDAのフレームワークは、医薬品流通業者が輸送、保管、監視、および外部委託活動をカバーする品質システムを維持することを要求しており、各サプライヤー関係において責任が明確に示されます。[2]タイ食品医薬品局、「GDP通知、近代的医薬品の適正流通基準」、公衆衛生省、drug.fda.moph.go.th 既存の医薬品ライセンス保有者は、2026年1月に文書化されたコールドチェーン計画と校正済み温度監視を含む、フェーズ1の品質管理要件への対応が義務付けられました。追加の品質システム要件は2027年1月に義務化される予定であり、フェーズ3の完全なコンプライアンスは2029年1月に予定されています。したがって、輸入業者、フレートフォワーダー、取り扱いエージェント、および保税倉庫業者は、物流プロバイダーへの非公式な委任に頼るのではなく、各引き渡しにおいて監査可能な管理を維持しなければなりません。これにより、適格なコールドルーム、監視システム、アクティブコンテナ、文書化された下請け業者の取り決め、および荷主監査をサポートできる国際的に認められた認証への投資が促進されています。
タイの地域メディカルハブとしての発展
タイのメディカルハブ戦略は、専門的な医薬品物流への需要を支えています。「タイをメディカルハブとして発展させるための戦略2025〜2034」は、医療サービス、ウェルネス、製品、学術、MICE、および促進をカバーする国家アジェンダを策定しました。[3]タイ王国政府、「タイをメディカルハブとして推進する3つの戦略」、タイ政府、thailand.go.th この戦略は先進治療医薬品を優先分野として特定しおり、海外製造業者とタイの治療センター間の超低温接続の必要性を高めています。タイには61のJCI認定病院と500以上の医療施設があり、タイ観光庁を引用した政府資料によると記されています。医療渡航者は、特定の治療エピソードのために調達される時間的に敏感なバイオロジクスおよびスペシャルティ注射剤への需要を生み出し、同国の病院ネットワークはこれらの製品の流通を支えています。メディカルハブのアジェンダはまた、国際的な起点とタイのプロバイダー間で治験材料、専門的な治療投入物、および先進治療薬の準拠した輸送を必要とする学術・臨床活動を支援しています。
バリデーション済み航空フレート、臨床試験物流、およびデジタル可視化
バリデーション済み温度管理航空フレートは、高価値医薬品輸送の標準要件となりつつあります。IATAの温度管理規則は、時間・温度感受性輸送物の包装、ラベリング、受け入れ、および文書化の慣行を定め、貨物を取り扱う関係者に共通の運用基準を提供しています。[4]国際航空運送協会、「温度管理規則、第13版」、国際航空運送協会、iata.org この規則は、IATAの時間・温度感受性ラベルの使用を含め、出発地および目的地での航空会社、フォワーダー、グランドハンドラーによる一貫したチェックを支援しています。デジタル温度ロガーおよび監視ダッシュボードは、プロバイダーが輸送完了後に医薬品クライアント、規制当局、および品質チームが確認できる記録を作成するのに役立ちます。臨床試験および細胞治療プログラムは、病院、研究所、製造施設、および場合によっては海外パートナー間の高度に管理された時間的に重要な輸送への需要を追加します。これらの複合的な要件は、バリデーション済み航空輸送と適格なグランドハンドリング、最終配送、および温度逸脱の予測可能な管理を結びつける統合サービスの価値を高めています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 適格な包装、ドライアイス、およびアクティブコンテナの 高コスト | -1.8% | 全国 | 長期(4年以上) |
| 認定空港施設における医薬品 航空カーゴ容量の制限 | -1.4% | 中部、スワンナプーム空港との関連性、 および北部、チェンマイとの関連性 | 中期(2〜4年) |
| 通関およびランプハンドリング中の 温度逸脱リスク | -1.0% | 中部、スワンナプーム空港との関連性、 および東部、ウタパオ空港との関連性 | 短期(2年以内) |
| 専門的なコールドチェーン品質および冷凍技術 人材の不足 | -0.7% | 全国、北部および東北部地域での 深刻な不足 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
適格な包装、ドライアイス、およびアクティブコンテナの高コスト
適格な包装とアクティブコンテナは、タイ医薬品コールドチェーン航空物流市場における医薬品航空輸送に高いコストを加えます。WHOのガイダンスは、輸送コンテナが設計、運用、およびパフォーマンスの適格性確認を含む関連する運用条件下でその熱性能が示されるよう適格性確認されることを要求しています。この要件は、意図されたルートおよび取り扱い条件に対してバリデーションされていない低コストの包装オプションの用を制限します。細胞・遺伝子治療薬は、ドライアイスまたはその他の極低温冷却システム、ならびに訓練された取り扱いと危険物管理を必要とする場合があります。WHOのワクチン輸送ガイダンスも、包装および冷却材料の管理を含む国際輸送中の製品条件の維持の必要性に言及しています。長距離または複雑なルート向けのアクティブコンテナは、ユニットあたりの標準冷蔵輸送と比較して300%〜500%高いコストがかかる場合があります。ドライアイスの入手可能性は出発地および乗り継ぎ空港によって異なる場合があり、ペイロード密度を低下させ費用を増加させるバックアップ包装アプローチが必要になる場合があります。コスト負担は、プレミアム物流サービスのコストを吸収できないマージンの製品を持つ小規模な荷受人、公共調達機関にとって最も大きくなります。これらの要因は、他の温度感受性医薬品が同レベルの管理から恩恵を受けられる場合でも、適格な航空コールドチェーンの使用を高価値製品に集中させます。
認定空港容量、逸脱リスク、および人材不足
タイ医薬品コールドチェーン航空物流市場において、タイの空港における認定医薬品取り扱い容量は、一般カーゴ容量よりも限られています。IATAのCEIV ファーマプログラムは、適切なインフラ、訓練された人員、品質システム、および文書化された運用手順を必要とします。施設はまた、継続的な環境監視、関連する温度帯向けの適格なコールドルーム、専用の医薬品プロセス、および管理された手順に従うことができるスタッフを必要とします。スワンナプーム空港は依然として主要なゲートウェイですが、確認された医薬品取り扱いポジションは空港の総カーゴ取り扱いポジションよりも少ない状況です。温度感受性輸送物は、適格な引き渡しが利用できない場合、ランプでの待機、通関、および一時保管中にリスクに直面する可能性があります。新しい施設は医薬品カーゴを取り扱う前に資本投資、運用手順、スタッフトレーニング、およびバリデーションが必要なため、認定容量を迅速に追加することはできません。チェンマイを含む地方空港は、バンコクのゲートウェイよりも医薬品輸送向けの認定容量が少ない状況です。適格なコールドチェーンバリデーションおよび冷凍技術人材の不足は、中部地域以外で認定サービスを拡大するオペレーターの能力をさらに制限しています。その結果生じるギャップは、地方病院が高複雑性製品への信頼性の高いアクセスを必要としているにもかかわらず、地方空港の取り扱いが依然として限られている場所で最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
温度帯別:冷凍量がリードし、超低温治療薬が拡大
冷凍製品は2025年のタイ医薬品コールドチェーン航空物流市場規模の52.55%を占めました。この温度帯は、確立された流通システムを通じて輸送される多くのワクチン、冷凍血液製品、およびバイオロジクス輸入品をカバーしています。冷凍帯は-20℃〜0℃の範囲であり、サムットプラカーンおよびバンコク首都圏のGDP認定施設によって支えられています。最も急速な拡大が期待されるのは、ディープフローズンおよび超低温製品です。これは、ドライアイスまたは気相液体窒素条件を必要とする細胞治療薬、遺伝子治療薬、凍結保存製品、および先進バイオロジクスからの需要を反映しています。
ディープフローズンおよび超低温製品は、2026年から2031年にかけてCAGR 11.77%で拡大すると予測されています。チルド輸送は、モノクローナル抗体、組換えタンパク質、およびスペシャルティ注射剤にとって引き続き重要です。IATAのガイダンスは、これらの製品の多くに関連する2℃〜8℃のサービスレベルを特定しています。15℃〜25℃で輸送されるアンビエント製品は、陸上輸送が多くの非緊急輸送物に対応できるため、より小さな航空フレートの機会を表しています。超低温取り扱いは、確立された冷凍プロセスを超えるプロトコルを必要とします。これらの輸送物は、適格なコンテナ、専門的な材料、およびドライアイスまたはその他の極低温システムを管理するよう訓練されたスタッフを必要とします。タイにあるGenepeutic BioのGMP認定細胞・遺伝子治療施設は、将来の超低温物流需要を生み出す可能性のある国内活動を追加します。ポイントオブケアおよび自家療法も、採取サイト、製造場所、および治療センター間の双方向の輸送を生み出します。


医薬品製品タイプ別:バイオロジクスがリードし、細胞・遺伝子治療薬が要件を変える
バイオロジカル医薬品は2025年のタイ医薬品コールドチェーン航空物流市場の42.65%のシェアを占めました。このカテゴリーには、バイオロジクス、バイオシミラー、ワクチン、および血液由来医薬品が含まれます。これらの製品は継続的な温度管理を必要とすることが多いため、管理された航空フレートの主要な需要源となっています。細胞・遺伝子治療薬は最も急速に成長している製品カテゴリーです。その拡大は、2024年10月に導入されたタイの先進治療医薬品の条件付き承認ルートと関連しています。バンコクの学術センターも、これらの治療薬のフェーズ1およびフェーズ1b臨床試験活動を拡大しています。
細胞・遺伝子治療薬は、2026年から2031年にかけてCAGR 13.91%で成長すると予測されています。タイの国内製造業者は必要な規模でのバイオロジクス原薬の生産が比較的少なく、バイオロジクス治療薬の輸入需要を支えています。低分子医薬品は依然としてコールドチェーン量の相当な基盤を提供していますが、多くは温度許容範囲が広く、非緊急注文には陸上輸送を使用できます。オーファン医薬品や希少疾患治療薬を含むスペシャルティ医薬品は、1回の投与量あたりの価値が高く、特定の患者に必要な場合に輸入されることが多いです。eXmoor PharmaとSiam Bioscienceは、バンコク近郊に細胞・遺伝子治療製造ハブを開発するパートナーシップを発表しました。計画された活動は、出発材料の極低温インバウンド輸送と臨床規模のアウトバウンド流通を必要とします。動物用バイオロジクスおよびワクチンはより小さなニッチですが、多くのヒト医薬品製品と同じ冷凍・チルドインフラを使用しています。タイFDAの臨床試験要件も、温度感受性治験製品の文書化された取り扱いを必要とします。
輸送フロー別:国際ルートがリードし、成長を続ける
国際輸送は2025年のタイ医薬品コールドチェーン航空物流市場シェアの61.23%を占めました。また、2026年から2031年にかけてCAGR 8.68%で成長すると予測されています。この成長は、複雑な医薬品輸入、臨床試験材料、および一部の新興アウトバウンドスペシャルティ製品フローを反映しています。国際輸送はまた、タイFDAの輸入手続きと原産国のGDP要件との間の調整を必要とします。国内ルートは引き続き、バンコクの空港ゲートウェイと北部、東北部、南部地域の病院ネットワークを結んでいます。その役割は、スワンナプーム空港と輸入バイオロジクスおよびスペシャルティ医薬品を受け取る地方医療プロバイダーとの距離を反映しています。
ドイツ、米国、および中国はタイへの医薬品輸入の主要な原産国でした。これらの輸入品の温度感受性部分は、ジェネリックまたはアンビエント製品よりも管理された取り扱いを必要とします。タイの暑い季節には長距離の陸上輸送が温度暴露を増加させる可能性があるため、国内輸送は依然として必要です。DSVは2026年4月にタイを含む東南アジアのコールドチェーンネットワークを拡大し、多温度医薬品倉庫を増強しました。この取り組みにより、地域ネットワーク全体で75,000平方メートルの専門保管スペースが追加されました。Kuehne+NagelもCool Corridorルートを追加し、日本、欧州、および米国とのヘルスケア航空フレート接続を改善しました。デジタル航空貨物運送状システムとリアルタイムデータ共有は、国際医薬品輸送における文書化の摩擦を軽減できます。
地域分析
中部地域は2025年のタイ医薬品コールドチェーン航空物流市場の28.72%のシェアを占めました。バンコク、ノンタブリー、パトゥムターニー、およびサムットプラカーンは、同国の主要な医薬品物流クラスターを形成しています。サムットプラカーンのスワンナプーム空港は、医薬品輸入の通関、適格なコールド保管、および発送の主要ノードです。この地域にはまた、三次病院、医薬品輸入業者、流通センター、および登録ライセンスが集中しています。Zuellig Pharmaは2025年7月にサムットプラカーン流通センターを1億3,000万タイバーツ(4.13 ミリオン 米ドル)を超える投資で拡張し、1,800パレットポジションと-20℃〜-30℃のフリーザールームを追加しました。DHLとBerli Jucker Logisticsの合弁事業も、BJC Healthcareの全国1,271病院、2,687クリニック、4,688薬局のネットワーク全体でGDP準拠の流通を計画しました。中部地域のインフラは、この広範な流通モデルの運用基盤として機能しています。
東部地域は2026年から2031年にかけてCAGR 9.15%で成長すると予測されています。チョンブリー、ラヨーン、およびチャチューンサオは東部経済回廊の一部であり、ライフサイエンスおよび医薬品製造活動が温度感受性投入物の輸入と完成品の輸出を支えています。ウタパオ国際空港の開発は、東部地域の医薬品貨物向けの第2の航空カーゴゲートウェイを提供し、特定のフローにおけるスワンナプーム空港への依存を軽減する可能性があります。空港の役割は、輸入材料へのタイムリーなアクセスと直接のアウトバウンド航空接続を必要とする製造業者にとって特に重要です。タイ北部はチェンマイを中心としており、チェンライ、ランプーン、プレーの地域病院に供給しています。医療観光活動と紹介病院ネットワークは、輸入バイオロジクスおよびスペシャルティ医薬品への需要を支えています。山岳地形は陸上移動時間を増加させ、地方施設への配送における継続的な温度管理をより困難にしています。
東北部および南部地域は、タイ医薬品コールドチェーン航空物流市場規模においてより小さなポジションを占めていますが、どちらも特定のケアおよび貿易ニーズに対応しています。コンケンはイサーン各県全体の流通とラオスとの一部の越境貿易を支えています。同市の空港と病院ネットワークは、バンコク以外の大規模な人口にとって重要な流通拠点となっています。国民健康保険の適用範囲内でのバイオロジクスおよびスペシャルティ医薬品の処方集拡大は、このルートでの適格な輸送への需要を増加させる可能性があります。プーケットとハジャイは南部の病院ネットワークとマレーシアおよびインドネシアからの医療渡航者に対応しています。これらの空港は輸入スペシャルティ医薬品を受け取っていますが、認定コールドチェーン容量は中部地域よりも発展が遅れています。この容量ギャップは、患者の需要が高複雑性航空物流の成長に転換できる程度を制限しています。タイ医薬品コールドチェーン航空物流市場は、これらの地域がバンコクゲートウェイと同レベルのバリデーション済みサービスを受けるためには、より強力な地域取り扱いとラストマイル能力が必要となります。
競争環境
タイ医薬品コールドチェーン航空物流市場は高度に分散しており、グローバルに認定されたフォワーダーが地域専門業者および地元オペレーターと競合しています。グローバルプロバイダーは、文書化された取り扱い基準を必要とする高価値バイオロジクス、臨床試験材料、および先進治療薬に注力しています。その競争上の地位は、CEIV ファーマ認証、GDP準拠の保税倉庫、デジタル温度可視化、および複数の国際的な引き渡しにわたって輸送物を管理する能力に依存しています。地元および日系物流グループは、地方へのリーチ、タイFDAプロセスへの精通、確立された病院との関係、および中間層の温度感受性製品に適したコスト構造を通じて競合しています。タイ医薬品コールドチェーン航空物流産業はまた、監査対応可能な温度記録を作成するIoTロガーおよび監視ダッシュボードに価値を置いています。IATA ONE Recordに準拠したデータ共有ツールは、顧客がコールドチェーンの継続性の証拠を必要とする際に輸送記録へのより迅速なアクセスを支援できます。主要な機会は、中部地域よりも能力が薄い北部および東北部の各県における認定ラストマイルカバレッジにあります。地方施設と訓練されたスタッフに投資するオペレーターは、空港容量だけでは解決できないサービスギャップに対応できます。
DHL Supply Chain ThailandとBerli Jucker Logisticsは2026年1月に合弁事業を設立し、BJC Healthcareのネットワーク全体でGDP準拠のヘルスケア物流を提供しています。このパートナーシップは、DHLの基準と技術をBJC Healthcareの地域流通リーチ、病院アクセス、および国内臨床要件への精通と組み合わせています。DHL Groupはまた、GDP認定ハブ、多温度レーン、温度管理フリート、およびITシステムを含む、2030年までのアジア太平洋地域のヘルスケア物流に5億ユーロ(15.88 ミリオン 米ドル)を投資することを約束しています。DSVは2026年4月に東南アジアのコールドチェーンインフラをタイを含めて拡大し、多温度医薬品倉庫を増強しました。これらの行動は、インフラ規模、コンプライアンス資格、可視化ツール、および地域接続性が別々のサービスとしてではなく、一体的に開発されていることを示しています。また、地域流通リーチを持ちながらプレミアム輸送物向けの認定プロセスを欠くプロバイダーに競争上の圧力をかけています。
日系物流グループも、スワンナプーム空港でのCEIV ファーマ認証を通じて医薬品航空物流に参入しています。認証は、IATAに準拠した取り扱い要件を使用する荷主に対して明確な資格シグナルを提供します。専門的な臨床試験クーリエは、タイ医薬品コールドチェーン航空物流市場のプレミアムエンドで競合しています。その能力は、自家療法、冷凍バイオロジクス、時間的に重要なサンプル、および厳密な保管連鎖管理を必要とする輸送物に特に関連しています。競争は倉庫容量だけに基づくものではなく、顧客は人員トレーニング、例外管理、包装能力、および配送後の記録の入手可能性も評価します。海外の臨床サイト、製造場所、およびタイの病院を結ぶことができるプロバイダーは、先進治療物流において優位性を持ちます。これらの要件により、一般カーゴオペレーターが人材、品質システム、およびインフラへの継続的な投資なしに高複雑性輸送物を競争することは困難です。また、温度逸脱が製品の入手可能性または品質文書に影響を与える可能性がある場合、信頼性の高いサービスに対するプレミアムを支えています。
タイ医薬品コールドチェーン航空物流産業のリーダー企業
DHL Group
Kuehne+Nagel International AG
DSV A/S
DKSHタイランド
SCGJWD Logistics Public Company Limited
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:FedEx Corporationは、仁川国際空港のFedEx仁川ゲートウェイでIATA CEIV ファーマ認証を取得し、韓国、日本、および広範な北東アジアの製造拠点からFedExサービスを利用するタイの医薬品輸入業者が利用できるCEIV準拠の乗り継ぎネットワークを強化しました。この認証により、FedExの130以上のコールドチェーン施設のグローバルポートフォリオが拡充され、タイ向け高価値バイオロジクスの輸送に重要なソウルの金浦と東京のヘルスケアライフサイエンスセンターが強化されました。
- 2026年6月:Kuehne+NagelはCool Corridor専用ヘルスケア航空フレートネットワークを拡大し、フランクフルト〜アトランタ、シカゴ〜成田、ブリュッセル〜サンパウロ、シカゴ〜サンパウロを含む4つの新ルートを追加し、専用ネットワークの合計を12の航空フレートレーンに拡大しました。フランクフルト〜成田およびシカゴ〜成田ルートは、日本および米国から調達するタイの医薬品輸入業者関連しており、タイ向けバイオロジクスおよびスペシャルティ医薬品のGDP準拠接続オプションを提供しています。
- 2026年1月:Berli Jucker LogisticsとDHL Supply Chain Thailandは合弁事業を設立し、タイ国内の1,271以上の病院、2,687のクリニック、4,688の薬局からなるBJC Healthcareのネットワーク全体で専門的なGDP準拠のヘルスケア物流を提供しています。このパートナーシップは、2030年までに6,450億タイバーツ(20.48 ミリオン 米ドル)と予測されるタイのヘルスケアセクターに向けてヘルスケア物流能力を加速させ、中部および東部地域における認定医薬品流通リーチを直接拡大するよう設計されています。
- 2025年4月:DHL Groupは、GDP認定医薬品ハブ、多温度コールドチェーンレーンの拡大、新しい温度管理車両フリート、およびエンドツーエンドの医薬品温度可視化のための先進ITシステムを対象として、2030年までにアジア太平洋地域全体で5億ユーロ(15.88 ミリオン 米ドル)の投資を発表しました。タイはDHLの15カ国にわたるアジア太平洋医薬品物流ネットワークの一部であり、30万平方メートル以上の準拠倉庫スペースを有しています。


タイ医薬品コールドチェーン航空物流市場レポートの調査範囲
| チルド(0〜5℃) |
| 冷凍(-20〜0℃) |
| アンビエント |
| ディープフローズン/超低温(-20℃未満) |
| 低分子医薬品 | ブランド医薬品 |
| 一般用医薬品(OTC) | |
| ジェネリック医薬品 | |
| バイオロジカル医薬品(バイオロジクス、バイオシミラー、ワクチン、および血液由来医薬品) | |
| スペシャルティ医薬品 | |
| 細胞・遺伝子治療薬 | |
| 動物用医薬品 | |
| その他の医薬品製品 |
| 国内輸送 |
| 国際輸送 |
| 中部 |
| 東部 |
| 北部 |
| 東北部 |
| 南部 |
| 温度帯別 | チルド(0〜5℃) | |
| 冷凍(-20〜0℃) | ||
| アンビエント | ||
| ディープフローズン/超低温(-20℃未満) | ||
| 医薬品製品タイプ別 | 低分子医薬品 | ブランド医薬品 |
| 一般用医薬品(OTC) | ||
| ジェネリック医薬品 | ||
| バイオロジカル医薬品(バイオロジクス、バイオシミラー、ワクチン、および血液由来医薬品) | ||
| スペシャルティ医薬品 | ||
| 細胞・遺伝子治療薬 | ||
| 動物用医薬品 | ||
| その他の医薬品製品 | ||
| 輸送フロー別 | 国内輸送 | |
| 国際輸送 | ||
| 地域別 | 中部 | |
| 東部 | ||
| 北部 | ||
| 東北部 | ||
| 南部 | ||


レポートで回答される主要な質問
2031年のタイ医薬品コールドチェーン航空物流の予測値はいくらですか?
このセクターは2026年からCAGR 7.79%で成長し、2031年までに117.19 ミリオン 米ドルに達すると予測されています。
タイの医薬品航空物流においてどの温度帯がリードしていますか?
冷凍製品は2025年に52.55%のシェアでリードしており、ワクチン、バイオロジクス、および血液製品の流通によって支えられています。
細胞・遺伝子治療薬がタイの医薬品航空フレートにとって重要な理由は何ですか?
これらは2031年までにCAGR 13.91%で成長すると予測されており、高度に管理された、多くの場合超低温の輸送を必要とします。
タイで最も急速に成長している輸送フローはどれですか?
国際輸送は、複雑な輸入、臨床試験材料、およびスペシャルティ製品フローにより、2031年までにCAGR 8.68%で成長すると予測されています。
タイのどの地域が最大の医薬品航空物流プレゼンスを持っていますか?
中部地域は2025年に28.72%のシェアを占めており、スワンナプーム空港、病院、輸入業者、および流通センターが集中しているためです。
適格な医薬品航空物流サービスの拡大を制限するものは何ですか?
高い包装・アクティブコンテナコスト、認定空港容量の制約、逸脱リスク、および専門人材の不足が主要な制限要因として残っています。タイ医薬品コールドチェーン航空物流市場はまた、複雑な輸送物や患者ケアのための地方医療回廊全体でバリデーション済み取り扱いを拡大するために、適格な地域施設が必要であり、中部地域以外ではカバレッジが依然として不均一です。
最終更新日:



