
Taille et part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
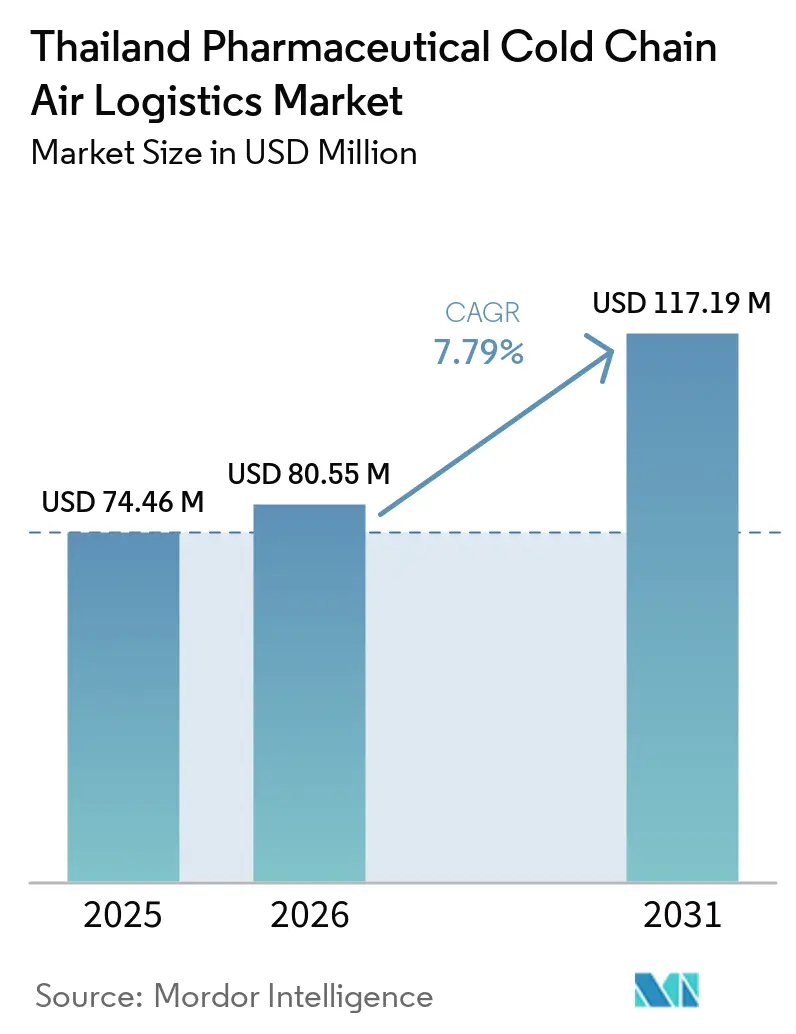
| Taille du marché de l'année de base (2025) | 74.46 Millions de dollars américains |
| Taille du Marché (2026) | 80.55 Millions de dollars américains |
| Taille du Marché (2031) | 117.19 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.79 % |
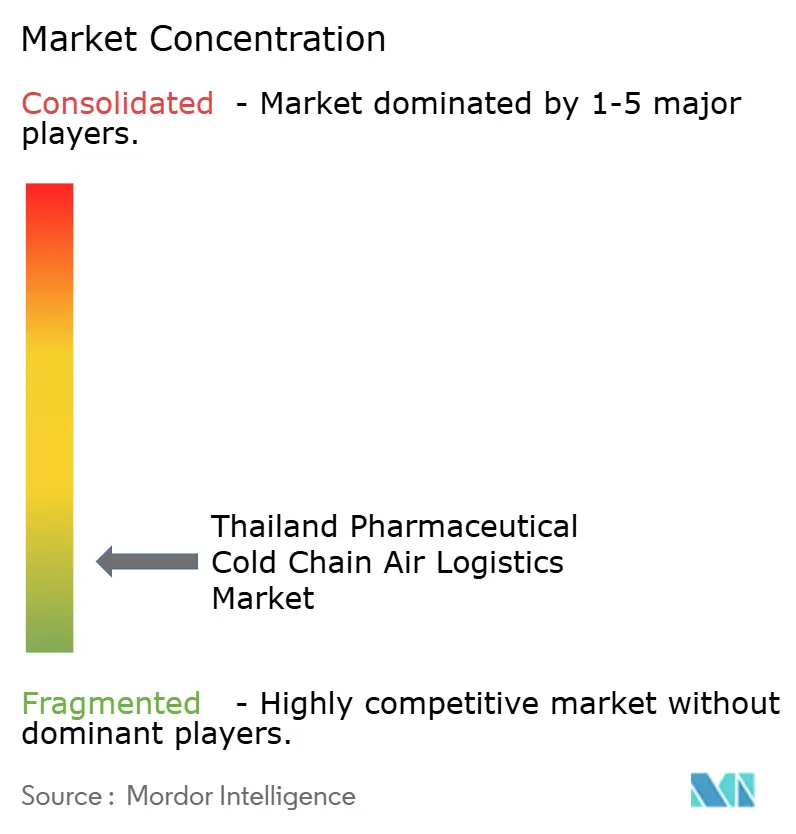
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande par Mordor Intelligence
La taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande était évaluée à 74,46 millions USD en 2025, et devrait croître de 80,55 millions USD en 2026 pour atteindre 117,19 millions USD en 2031, enregistrant un CAGR de 7,79 % de 2026 à 2031.
La demande est liée à des exigences plus strictes en matière de distribution pharmaceutique et à une utilisation accrue de médicaments nécessitant des températures contrôlées. Les produits biologiques, les vaccins, les médicaments de spécialité et les matériaux d'essais cliniques nécessitent une manutention documentée sur les voies de transport internationales et domestiques. La politique de pôle médical de la Thaïlande soutient également la demande de thérapies avancées nécessitant un transport à ultra-basse température. Les prestataires renforcent leurs installations conformes aux BPD, leurs emballages validés et leurs enregistrements numériques de température pour répondre aux exigences de qualification des expéditeurs. La concurrence dépend donc de plus en plus des capacités certifiées et de la fiabilité de la documentation plutôt que du seul prix du fret.
Points clés du rapport
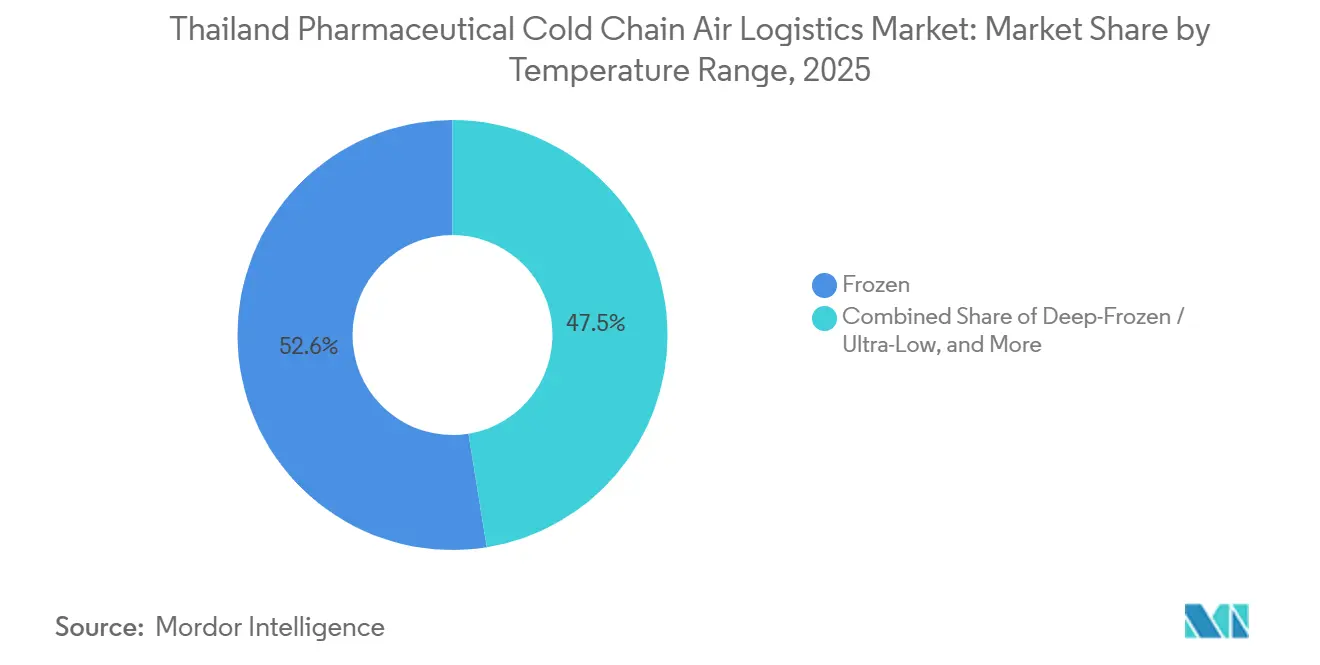
- Par plage de température, les produits congelés détenaient 52,55 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2025, tandis que les produits ultra-congelés et à ultra-basse température devraient croître à un CAGR de 11,77 % jusqu'en 2031.
- Par type de produit pharmaceutique, les produits pharmaceutiques biologiques représentaient 42,65 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2025, tandis que les thérapies cellulaires et géniques devraient croître à un CAGR de 13,91 % jusqu'en 2031.
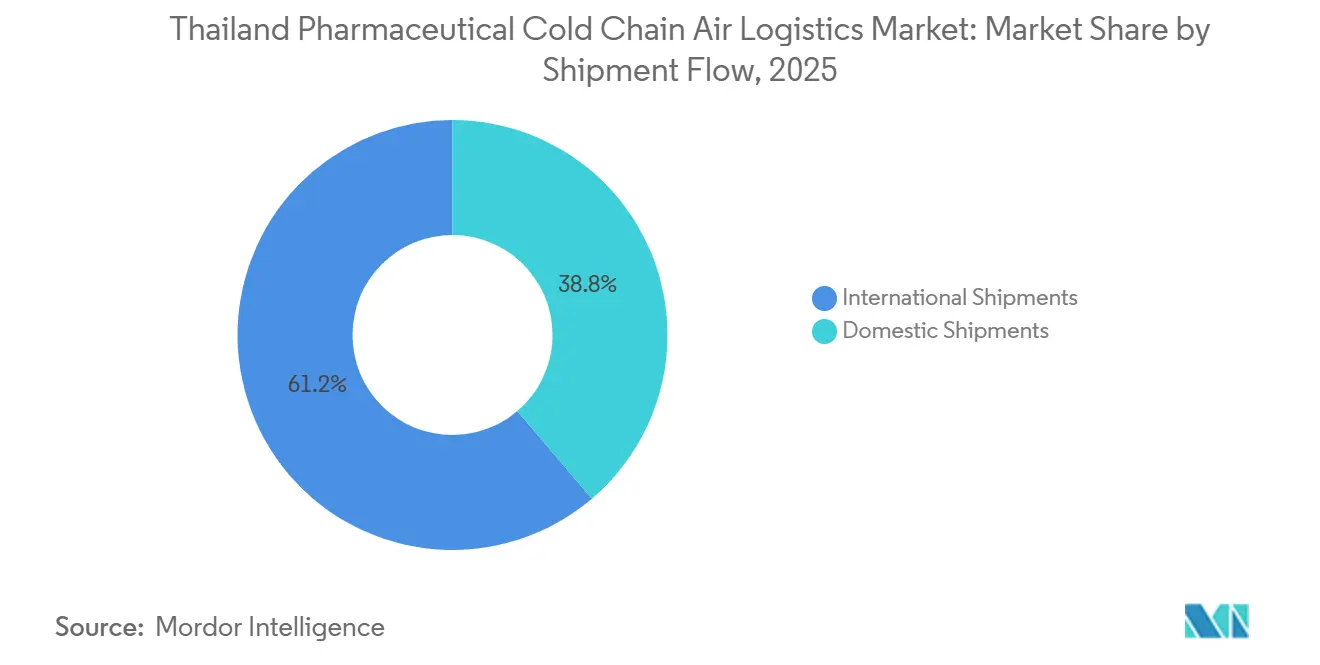
- Par flux d'expédition, les expéditions internationales représentaient 61,23 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2025 et devraient se développer à un CAGR de 8,68 % jusqu'en 2031.
- Par région, la région Centre détenait une part de 28,72 % du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2025, tandis que la région Est devrait croître à un CAGR de 9,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des produits biologiques, des vaccins et des médicaments de spécialité | +2.2% | National, avec une concentration dans les régions Centre et Est | Moyen terme (2-4 ans) |
| Expansion des réseaux de distribution pharmaceutique conformes aux BPD | +1.8% | National, avec des gains de conformité précoces dans la zone métropolitaine de Bangkok | Court terme (≤ 2 ans) |
| Développement de la Thaïlande en tant que pôle médical régional | +1.2% | National, avec des retombées sur le Corridor économique de l'Est | Long terme (≥ 4 ans) |
| Utilisation croissante du fret aérien à température contrôlée validé | +0.9% | Centre, avec pertinence pour l'aéroport de Suvarnabhumi, et Nord, avec pertinence pour Chiang Mai | Moyen terme (2-4 ans) |
| Expansion de la logistique des essais cliniques et des thérapies cellulaires et géniques | +0.7% | Centre, avec concentration dans les clusters d'hôpitaux universitaires de Bangkok | Long terme (≥ 4 ans) |
| Visibilité numérique de la température et gestion prédictive des excursions | +0.4% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des produits biologiques, des vaccins et des médicaments de spécialité
Les produits biologiques et les médicaments de spécialité augmentent les exigences techniques imposées aux prestataires du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande. Ces produits nécessitent des conditions stables depuis l'origine de fabrication jusqu'à la manutention aéroportuaire, le dédouanement et la livraison finale à une destination clinique. Les directives de l'OMS indiquent que les produits pharmaceutiques sensibles au temps et à la température nécessitent des dispositions de stockage et de transport contrôlées qui protègent la qualité du produit, y compris lors des transferts entre partenaires de la chaîne d'approvisionnement.[1]Organisation mondiale de la Santé, "Orientations types pour le stockage et le transport des produits pharmaceutiques sensibles au temps et à la température," Série de rapports techniques de l'OMS, who.int Les anticorps monoclonaux, les thérapies de remplacement enzymatique, les vaccins et les produits dérivés du sang nécessitent souvent une manutention étroitement contrôlée lors du transit aérien, certains produits nécessitant des conditions de 2 °C à 8 °C ou plus étroites. Leur acheminement dépend d'emballages qualifiés, d'équipements de surveillance calibrés et d'actions documentées en cas d'écart de température, plutôt que des seuls processus de fret standard. Cette exigence confère aux prestataires logistiques certifiés un rôle plus important dans les expéditions où la stabilité du produit, la disponibilité clinique et les contrôles de qualité documentés sont tous des considérations essentielles.
Expansion des réseaux de distribution pharmaceutique conformes aux BPD
Les exigences de Bonnes Pratiques de Distribution (BPD) de la Thaïlande ont modifié la façon dont les prestataires de logistique pharmaceutique organisent les activités de la chaîne du froid. Le cadre de la FDA thaïlandaise exige que les distributeurs pharmaceutiques maintiennent des systèmes de qualité couvrant le transport, le stockage, la surveillance et les activités externalisées, avec des responsabilités qui restent visibles dans chaque relation fournisseur.[2]Administration thaïlandaise des aliments et des médicaments, "Notification BPD, Bonnes Pratiques de Distribution pour les médicaments modernes," Ministère de la Santé publique, drug.fda.moph.go.th Les titulaires d'autorisation pharmaceutique existants ont été soumis aux exigences obligatoires de gestion de la qualité de Phase 1 en janvier 2026, notamment des plans de chaîne du froid documentés et une surveillance de la température calibrée. Des exigences supplémentaires en matière de système qualité doivent devenir obligatoires en janvier 2027, tandis que la conformité complète à la Phase 3 est prévue pour janvier 2029. Les importateurs, les transitaires, les agents de manutention et les opérateurs d'entrepôts sous douane doivent donc maintenir des contrôles auditables à chaque transfert au lieu de s'appuyer sur une délégation informelle à un prestataire logistique. Cela encourage les investissements dans des chambres froides qualifiées, des systèmes de surveillance, des conteneurs actifs, des arrangements documentés avec les sous-traitants et des certifications reconnues internationalement pouvant soutenir les audits des expéditeurs.
Développement de la Thaïlande en tant que pôle médical régional
La stratégie de pôle médical de la Thaïlande soutient la demande de logistique pharmaceutique spécialisée. La Stratégie pour le développement de la Thaïlande en tant que pôle médical 2025-2034 a défini un agenda national couvrant les services médicaux, le bien-être, les produits, le monde académique, les MICE et la facilitation.[3]Gouvernement royal thaïlandais, "3 stratégies pour propulser la Thaïlande en tant que pôle médical," Gouvernement thaïlandais, thailand.go.th La stratégie identifie les médicaments de thérapie innovante comme domaine prioritaire, ce qui accroît le besoin de connexions à ultra-basse température entre les fabricants étrangers et les centres de traitement thaïlandais. La Thaïlande comptait 61 hôpitaux accrédités par la JCI et plus de 500 établissements médicaux, selon des documents gouvernementaux citant l'Autorité du tourisme de Thaïlande. Les voyageurs médicaux créent une demande de produits biologiques et d'injectables de spécialité sensibles au temps, achetés pour des épisodes de traitement spécifiques, tandis que le réseau hospitalier du pays soutient la distribution de ces produits. L'agenda du pôle médical soutient également les activités académiques et cliniques qui nécessitent un transport conforme de matériaux expérimentaux, d'intrants de traitement spécialisés et de thérapies avancées entre des origines internationales et des prestataires thaïlandais.
Fret aérien à température contrôlée validé, logistique des essais cliniques et visibilité numérique
Le fret aérien à température contrôlée validé devient une exigence standard pour les expéditions pharmaceutiques de grande valeur. La réglementation sur le contrôle de la température de l'IATA définit les pratiques d'emballage, d'étiquetage, d'acceptation et de documentation pour les expéditions sensibles au temps et à la température, créant une référence opérationnelle commune pour les parties qui manutentionnent un envoi.[4]Association internationale du transport aérien, "Réglementation sur le contrôle de la température, 13e édition," Association internationale du transport aérien, iata.org Les règles soutiennent des contrôles cohérents par les compagnies aériennes, les transitaires et les agents de manutention au sol à l'origine et à la destination, y compris l'utilisation de l'étiquette IATA pour les expéditions sensibles au temps et à la température, le cas échéant. Les enregistreurs de température numériques et les tableaux de bord de surveillance aident les prestataires à créer des enregistrements pouvant être examinés par les clients pharmaceutiques, les régulateurs et les équipes qualité après la livraison d'une expédition. Les essais cliniques et les programmes de thérapie cellulaire ajoutent une demande de mouvements hautement contrôlés et urgents entre les hôpitaux, les laboratoires, les sites de fabrication et parfois des partenaires étrangers. Ces exigences combinées augmentent la valeur des services intégrés qui relient le transport aérien validé à la manutention au sol qualifiée, la livraison finale et la gestion prévisible des excursions de température.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des emballages qualifiés, de la glace carbonique et des conteneurs actifs | -1.8% | National | Long terme (≥ 4 ans) |
| Capacité limitée de fret aérien pharmaceutique dans les installations aéroportuaires certifiées | -1.4% | Centre, avec pertinence pour l'aéroport de Suvarnabhumi, et Nord, avec pertinence pour Chiang Mai | Moyen terme (2-4 ans) |
| Risque d'excursion de température lors du dédouanement et de la manutention sur le tarmac | -1.0% | Centre, avec pertinence pour l'aéroport de Suvarnabhumi, et Est, avec pertinence pour l'aéroport d'U-Tapao | Court terme (≤ 2 ans) |
| Pénurie de personnel spécialisé en qualité de la chaîne du froid et en réfrigération | -0.7% | National, avec un déficit aigu dans les régions Nord et Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des emballages qualifiés, de la glace carbonique et des conteneurs actifs
Les emballages qualifiés et les conteneurs actifs ajoutent un coût élevé aux expéditions pharmaceutiques aériennes sur le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande. Les directives de l'OMS exigent que les conteneurs d'expédition soient qualifiés afin que leurs performances thermiques soient démontrées dans les conditions opérationnelles pertinentes, notamment la qualification de conception, opérationnelle et de performance. Cette exigence limite l'utilisation d'options d'emballage moins coûteuses qui n'ont pas été validées pour l'itinéraire et les conditions de manutention prévus. Les thérapies cellulaires et géniques peuvent nécessiter de la glace carbonique ou d'autres systèmes de refroidissement cryogénique, ainsi qu'une manutention formée et des contrôles de marchandises dangereuses. Les directives de l'OMS sur l'expédition de vaccins abordent également la nécessité de maintenir les conditions du produit pendant le transport international, y compris la gestion des emballages et des matériaux de refroidissement. Les conteneurs actifs pour les itinéraires longs ou complexes peuvent coûter 300 % à 500 % de plus que le transport réfrigéré standard par unité. La disponibilité de la glace carbonique peut également varier selon les aéroports d'origine et de transit, ce qui peut nécessiter des approches d'emballage de secours qui réduisent la densité de la charge utile et augmentent les dépenses. Le fardeau des coûts est le plus important pour les petits destinataires, les organismes d'achat public et les produits dont la marge ne peut pas absorber un service logistique premium. Ces facteurs concentrent l'utilisation de la chaîne du froid aérienne qualifiée dans les produits de grande valeur, même lorsque d'autres médicaments sensibles à la température peuvent bénéficier du même niveau de contrôle.
Capacité aéroportuaire certifiée, risque d'excursion et pénuries de compétences
La capacité de manutention pharmaceutique certifiée dans les aéroports thaïlandais est plus limitée que la capacité de fret général sur le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande. Le programme CEIV Pharma de l'IATA exige une infrastructure appropriée, du personnel formé, des systèmes de qualité et des procédures opérationnelles documentées. Les installations ont également besoin d'une surveillance environnementale continue, de chambres froides qualifiées pour les plages de température pertinentes, de processus pharmaceutiques dédiés et d'un personnel capable de suivre des procédures contrôlées. L'aéroport de Suvarnabhumi reste la principale porte d'entrée, mais les postes de manutention pharmaceutique vérifiés sont moins nombreux que les postes de manutention de fret total de l'aéroport. Les expéditions sensibles à la température peuvent être exposées à des risques lors de la mise en attente sur le tarmac, du dédouanement et du stockage temporaire lorsqu'un transfert qualifié n'est pas disponible. La capacité certifiée ne peut pas être ajoutée rapidement car les nouvelles installations nécessitent des investissements en capital, des procédures opérationnelles, une formation du personnel et une validation avant de pouvoir manutentionner des marchandises pharmaceutiques. Les aéroports secondaires, notamment Chiang Mai, ont moins de capacité certifiée pour le trafic pharmaceutique que la porte d'entrée de Bangkok. Une pénurie de personnel qualifié en validation de la chaîne du froid et en réfrigération limite davantage la capacité des opérateurs à étendre les services certifiés en dehors de la région Centre. L'écart qui en résulte est le plus visible là où les hôpitaux provinciaux ont besoin d'un accès fiable aux produits de haute complexité, mais où la manutention aéroportuaire locale reste limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plage de température : les volumes congelés sont en tête tandis que les thérapies à ultra-basse température se développent
Les produits congelés détenaient 52,55 % de la taille du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2025. Cette plage couvre de nombreux vaccins, produits sanguins congelés et importations biologiques qui transitent par des systèmes de distribution établis. La plage de congélation s'étend de -20 °C à 0 °C et est soutenue par des installations certifiées BPD à Samut Prakan et dans la zone métropolitaine de Bangkok. L'expansion la plus rapide attendue concerne les produits ultra-congelés et à ultra-basse température. Elle reflète la demande des thérapies cellulaires, des thérapies géniques, des produits cryoconservés et des produits biologiques avancés qui nécessitent de la glace carbonique ou des conditions d'azote liquide en phase vapeur.
Les produits ultra-congelés et à ultra-basse température devraient se développer à un CAGR de 11,77 % de 2026 à 2031. Les expéditions réfrigérées restent importantes pour les anticorps monoclonaux, les protéines recombinantes et les injectables de spécialité. Les directives de l'IATA identifient un niveau de service de 2 °C à 8 °C pertinent pour bon nombre de ces produits. Les produits ambiants transportés à 15 °C à 25 °C représentent une opportunité de fret aérien plus réduite car le transport de surface peut servir de nombreuses expéditions non urgentes. La manutention à ultra-basse température nécessite des protocoles qui vont au-delà des processus de congélation établis. Ces expéditions nécessitent des conteneurs qualifiés, des matériaux spécialisés et du personnel formé pour gérer la glace carbonique ou d'autres systèmes cryogéniques. L'installation GMP certifiée de thérapies cellulaires et géniques de Genepeutic Bio en Thaïlande ajoute une activité domestique qui peut créer une future demande de logistique à ultra-basse température. Les thérapies au point de soins et autologues créent également des mouvements bidirectionnels entre les sites de collecte, les sites de fabrication et les centres de traitement.


Par type de produit pharmaceutique : les produits biologiques sont en tête tandis que les thérapies cellulaires et géniques modifient les exigences
Les produits pharmaceutiques biologiques détenaient une part de 42,65 % du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2025. La catégorie comprend les produits biologiques, les biosimilaires, les vaccins et les médicaments dérivés du sang. C'est la principale source de demande pour le fret aérien contrôlé car ces produits nécessitent souvent une gestion continue de la température. Les thérapies cellulaires et géniques sont les catégories de produits à la croissance la plus rapide. Leur expansion est liée à la voie d'approbation conditionnelle de la Thaïlande pour les médicaments de thérapie innovante, introduite en octobre 2024. Les centres académiques de Bangkok élargissent également l'activité des essais cliniques de Phase 1 et Phase 1b pour ces thérapies.
Les thérapies cellulaires et géniques devraient croître à un CAGR de 13,91 % de 2026 à 2031. Les fabricants domestiques thaïlandais produisaient relativement peu de principes actifs biologiques à l'échelle requise, ce qui soutient la demande d'importation de traitements biologiques. Les médicaments à petites molécules fournissent toujours une base substantielle de volume de chaîne du froid, bien que beaucoup aient des tolérances de température plus larges et puissent utiliser le transport de surface pour les commandes non urgentes. Les médicaments de spécialité, notamment les médicaments orphelins et les thérapies pour les maladies rares, ont une valeur élevée par dose et sont souvent importés lorsqu'ils sont nécessaires pour un patient spécifique. eXmoor Pharma et Siam Bioscience ont annoncé un partenariat pour développer un pôle de fabrication de thérapies cellulaires et géniques près de Bangkok. L'activité prévue nécessitera un mouvement entrant cryogénique de matières premières et une distribution à l'échelle clinique sortante. Les produits biologiques et vaccins vétérinaires constituent une niche plus petite, mais ils utilisent la même infrastructure de congélation et de réfrigération que de nombreux produits pharmaceutiques humains. Les exigences de la FDA thaïlandaise en matière d'essais cliniques rendent également la manutention documentée nécessaire pour les produits expérimentaux sensibles à la température.
Par flux d'expédition : les routes internationales sont en tête et continuent de croître
Les expéditions internationales représentaient 61,23 % de la part du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2025. Elles devraient également croître à un CAGR de 8,68 % de 2026 à 2031. La croissance reflète les importations pharmaceutiques complexes, les matériaux d'essais cliniques et certains flux de produits de spécialité sortants émergents. Les mouvements internationaux nécessitent également une coordination entre les procédures d'importation de la FDA thaïlandaise et les exigences BPD du pays d'origine. Les voies domestiques relient toujours la porte d'entrée aéroportuaire de Bangkok aux réseaux hospitaliers des régions Nord, Nord-Est et Sud. Leur rôle reflète la distance entre l'aéroport de Suvarnabhumi et les prestataires de soins provinciaux qui reçoivent des produits biologiques importés et des médicaments de spécialité.
L'Allemagne, les États-Unis et la Chine étaient les principales origines des importations pharmaceutiques en Thaïlande. La partie sensible à la température de ces importations nécessite une manutention plus contrôlée que les produits génériques ou ambiants. Le transport domestique reste nécessaire car les longs trajets de surface peuvent augmenter l'exposition à la température pendant les mois chauds de la Thaïlande. DSV a étendu son réseau de chaîne du froid en Asie du Sud-Est en avril 2026, notamment l'entreposage pharmaceutique multi-température en Thaïlande. L'initiative a ajouté 75 000 mètres carrés de stockage spécialisé dans le réseau régional. Kuehne+Nagel a également ajouté des routes Cool Corridor qui améliorent la connectivité du fret aérien de santé avec le Japon, l'Europe et les États-Unis. Les systèmes de lettres de transport aérien numériques et le partage de données en temps réel peuvent réduire les frictions documentaires dans les mouvements pharmaceutiques internationaux.
Analyse géographique
La région Centre détenait une part de 28,72 % du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2025. Bangkok, Nonthaburi, Pathum Thani et Samut Prakan forment le principal cluster logistique pharmaceutique du pays. L'aéroport de Suvarnabhumi à Samut Prakan est le principal nœud pour le dédouanement, le stockage frigorifique qualifié et l'expédition des importations pharmaceutiques. La région contient également des hôpitaux tertiaires, des importateurs pharmaceutiques, des centres de distribution et des licences enregistrées. Zuellig Pharma a étendu son centre de distribution de Samut Prakan en juillet 2025 avec un investissement dépassant 130 millions THB (4,13 millions USD), ajoutant 1 800 positions de palettes et une chambre froide de -20 °C à -30 °C. La coentreprise DHL et Berli Jucker Logistics a également planifié une distribution conforme aux BPD dans le réseau national de BJC Healthcare comprenant 1 271 hôpitaux, 2 687 cliniques et 4 688 pharmacies. L'infrastructure de la région Centre sert de base opérationnelle pour ce modèle de distribution plus large.
La région Est devrait croître à un CAGR de 9,15 % de 2026 à 2031. Chonburi, Rayong et Chachoengsao font partie du Corridor économique de l'Est, où les activités de fabrication dans les sciences de la vie et les produits pharmaceutiques soutiennent les importations d'intrants sensibles à la température et les exportations de produits finis. Le développement de l'aéroport international d'U-Tapao pourrait fournir une deuxième porte d'entrée de fret aérien pour les envois pharmaceutiques de la région Est et réduire la dépendance à l'aéroport de Suvarnabhumi pour certains flux. Le rôle de l'aéroport serait particulièrement pertinent pour les fabricants qui ont besoin d'un accès rapide aux matériaux importés et de connexions aériennes sortantes directes. Le nord de la Thaïlande est centré sur Chiang Mai, qui approvisionne les hôpitaux régionaux de Chiang Rai, Lamphun et Phrae. Son activité de tourisme médical et son réseau d'hôpitaux de référence soutiennent la demande de produits biologiques importés et de médicaments de spécialité. Le terrain montagneux augmente les temps de trajet de surface et rend le contrôle continu de la température plus difficile pour les livraisons aux établissements provinciaux.
Les régions Nord-Est et Sud ont des positions plus petites sur le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande, mais toutes deux servent des besoins spécifiques en matière de soins et de commerce. Khon Kaen soutient la distribution dans les provinces d'Isan et certains échanges transfrontaliers avec le Laos. L'aéroport et le réseau hospitalier de la ville en font un point de distribution important pour une grande population en dehors de Bangkok. L'élargissement du formulaire pour les produits biologiques et les médicaments de spécialité dans le cadre de la couverture d'assurance maladie nationale peut augmenter la demande de transport qualifié dans ce corridor. Phuket et Hat Yai desservent les réseaux hospitaliers du Sud et les voyageurs médicaux de Malaisie et d'Indonésie. Leurs aéroports reçoivent des médicaments de spécialité importés, mais la capacité certifiée de la chaîne du froid reste moins développée que dans la région Centre. Cet écart de capacité limite la mesure dans laquelle la demande des patients peut se traduire par une croissance de la logistique aérienne de haute complexité dans ces zones. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande aura besoin d'une manutention régionale plus solide et d'une capacité de livraison au dernier kilomètre si ces sites doivent recevoir le même niveau de service validé que la porte d'entrée de Bangkok.
Paysage concurrentiel
Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande est très fragmenté, avec des transitaires certifiés mondialement en concurrence avec des spécialistes régionaux et des opérateurs locaux. Les prestataires mondiaux se concentrent sur les produits biologiques de grande valeur, les matériaux d'essais cliniques et les thérapies avancées qui nécessitent des normes de manutention documentées. Leur position concurrentielle dépend de la certification CEIV Pharma, du stockage sous douane conforme aux BPD, de la visibilité numérique de la température et de la capacité à gérer une expédition sur plusieurs transferts internationaux. Les groupes logistiques locaux et japonais se font concurrence grâce à leur portée provinciale, leur familiarité avec les processus de la FDA thaïlandaise, leurs relations établies avec les hôpitaux et leurs structures de coûts qui peuvent convenir aux produits sensibles à la température de niveau intermédiaire. Le secteur de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande accorde également de la valeur aux enregistreurs IoT et aux tableaux de bord de surveillance qui créent des enregistrements de température prêts pour l'audit. Les outils de partage de données alignés sur IATA ONE Record peuvent soutenir un accès plus rapide aux enregistrements d'expédition lorsque les clients ont besoin de preuves de la continuité de la chaîne du froid. La principale opportunité réside dans la couverture certifiée du dernier kilomètre pour les provinces du Nord et du Nord-Est, où les capacités restent plus limitées que dans la région Centre. Les opérateurs qui investissent dans des installations provinciales et du personnel formé peuvent combler un écart de service que la seule capacité aéroportuaire ne résout pas.
DHL Supply Chain Thailand et Berli Jucker Logistics ont formé une coentreprise en janvier 2026 pour fournir une logistique de santé conforme aux BPD dans le réseau de BJC Healthcare. Le partenariat combine les normes et la technologie de DHL avec la portée de distribution locale de BJC Healthcare, l'accès aux hôpitaux et la familiarité avec les exigences cliniques domestiques. DHL Group s'est également engagé à investir 500 millions EUR (15,88 millions USD) dans la logistique de santé en Asie-Pacifique jusqu'en 2030, notamment des hubs certifiés BPD, des voies multi-température, des flottes à température contrôlée et des systèmes informatiques. DSV a étendu son infrastructure de chaîne du froid en Asie du Sud-Est en avril 2026, notamment en Thaïlande, pour augmenter l'entreposage pharmaceutique multi-température. Ces actions montrent que l'échelle des infrastructures, les accréditations de conformité, les outils de visibilité et la connectivité régionale sont développés ensemble plutôt que comme des services séparés. Elles exercent également une pression concurrentielle sur les prestataires qui ont une portée de distribution locale mais manquent de processus certifiés pour les expéditions premium.
Les groupes logistiques japonais s'implantent également dans la logistique aérienne pharmaceutique grâce à la certification CEIV Pharma à l'aéroport de Suvarnabhumi. La certification offre un signal de qualification clair pour les expéditeurs qui utilisent des exigences de manutention alignées sur l'IATA. Les coursiers spécialisés en essais cliniques se font concurrence à l'extrémité premium du marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande. Leurs capacités sont particulièrement pertinentes pour les thérapies autologues, les produits biologiques congelés, les échantillons urgents et les expéditions qui nécessitent un contrôle étroit de la chaîne de custody. La concurrence ne repose pas uniquement sur la capacité d'entreposage car les clients évaluent également la formation du personnel, la gestion des exceptions, la capacité d'emballage et la disponibilité des enregistrements après la livraison. Les prestataires capables de connecter des sites cliniques étrangers, des sites de fabrication et des hôpitaux thaïlandais ont un avantage dans la logistique des thérapies avancées. Ces exigences rendent difficile pour les opérateurs de fret général de concurrencer les expéditions de haute complexité sans investissement soutenu dans les personnes, les systèmes de qualité et les infrastructures. Elles soutiennent également une prime pour un service fiable lorsqu'une excursion de température pourrait affecter la disponibilité du produit ou la documentation de qualité.
Leaders du secteur de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande
DHL Group
Kuehne+Nagel International AG
DSV A/S
DKSH Thailand
SCGJWD Logistics Public Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : FedEx Corporation a obtenu la certification IATA CEIV Pharma pour son FedEx Incheon Gateway à l'aéroport international d'Incheon, renforçant le réseau de transbordement conforme au CEIV disponible pour les importateurs pharmaceutiques thaïlandais utilisant les services FedEx depuis la base de fabrication coréenne, japonaise et plus largement nord-est asiatique. La certification s'est ajoutée au portefeuille mondial de FedEx de plus de 130 installations de chaîne du froid et a renforcé ses Centres de sciences de la vie en santé à Gimpo (Séoul) et Tokyo, qui sont essentiels au transit pour les produits biologiques de grande valeur destinés à la Thaïlande.
- Juin 2026 : Kuehne+Nagel a étendu son réseau de fret aérien de santé dédié Cool Corridor, ajoutant 4 nouvelles routes, notamment Francfort-Atlanta, Chicago-Narita, Bruxelles-São Paulo et Chicago-São Paulo, portant le réseau dédié total à 12 voies de fret aérien. Les routes Francfort-Narita et Chicago-Narita sont pertinentes pour les importateurs pharmaceutiques thaïlandais s'approvisionnant au Japon et aux États-Unis, créant des options de connectivité conformes aux BPD pour les produits biologiques et les médicaments de spécialité destinés à la Thaïlande.
- Janvier 2026 : Berli Jucker Logistics et DHL Supply Chain Thailand ont formé une coentreprise pour fournir une logistique de santé spécialisée et conforme aux BPD dans le réseau de BJC Healthcare comprenant plus de 1 271 hôpitaux, 2 687 cliniques et 4 688 pharmacies en Thaïlande. Le partenariat est conçu pour accélérer les capacités de logistique de santé vers un secteur de santé thaïlandais projeté à 645 milliards THB (20,48 millions USD) d'ici 2030 et augmenter directement la portée de distribution pharmaceutique certifiée dans les régions Centre et Est.
- Avril 2025 : DHL Group a annoncé un investissement de 500 millions EUR (15,88 millions USD) en Asie-Pacifique jusqu'en 2030, ciblant des hubs pharmaceutiques certifiés BPD, l'expansion des voies de chaîne du froid multi-température, de nouvelles flottes de véhicules à température contrôlée et des systèmes informatiques avancés pour la visibilité de la température pharmaceutique de bout en bout. La Thaïlande fait partie du réseau de logistique pharmaceutique Asie-Pacifique de DHL couvrant 15 pays avec plus de 300 000 mètres carrés d'espace d'entreposage conforme.


Périmètre du rapport sur le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande
| Réfrigéré (0–5 °C) |
| Congelé (-20–0 °C) |
| Ambiant |
| Ultra-congelé / Ultra-basse température (inférieur à -20 °C) |
| Médicaments à petites molécules | Médicaments de marque |
| Médicaments en vente libre (OTC) | |
| Médicaments génériques | |
| Médicaments biologiques (produits biologiques, biosimilaires, vaccins et médicaments dérivés du sang) | |
| Médicaments de spécialité | |
| Thérapies cellulaires et géniques | |
| Médicaments vétérinaires | |
| Autres produits pharmaceutiques |
| Expéditions domestiques |
| Expéditions internationales |
| Centre |
| Est |
| Nord |
| Nord-Est |
| Sud |
| Par plage de température | Réfrigéré (0–5 °C) | |
| Congelé (-20–0 °C) | ||
| Ambiant | ||
| Ultra-congelé / Ultra-basse température (inférieur à -20 °C) | ||
| Par type de produit pharmaceutique | Médicaments à petites molécules | Médicaments de marque |
| Médicaments en vente libre (OTC) | ||
| Médicaments génériques | ||
| Médicaments biologiques (produits biologiques, biosimilaires, vaccins et médicaments dérivés du sang) | ||
| Médicaments de spécialité | ||
| Thérapies cellulaires et géniques | ||
| Médicaments vétérinaires | ||
| Autres produits pharmaceutiques | ||
| Par flux d'expédition | Expéditions domestiques | |
| Expéditions internationales | ||
| Par région | Centre | |
| Est | ||
| Nord | ||
| Nord-Est | ||
| Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande en 2031 ?
Le secteur devrait atteindre 117,19 millions USD d'ici 2031, avec un CAGR de 7,79 % à partir de 2026.
Quelle plage de température est en tête de la logistique aérienne pharmaceutique en Thaïlande ?
Les produits congelés étaient en tête avec une part de 52,55 % en 2025, soutenus par la distribution de vaccins, de produits biologiques et de produits sanguins.
Pourquoi les thérapies cellulaires et géniques sont-elles importantes pour le fret aérien pharmaceutique en Thaïlande ?
Elles devraient croître à un CAGR de 13,91 % jusqu'en 2031 et nécessitent un transport hautement contrôlé, souvent à ultra-basse température.
Quel flux d'expédition connaît la croissance la plus rapide en Thaïlande ?
Les expéditions internationales devraient croître à un CAGR de 8,68 % jusqu'en 2031 en raison des importations complexes, des matériaux d'essais cliniques et des flux de produits de spécialité.
Quelle région thaïlandaise a la plus grande présence en logistique aérienne pharmaceutique ?
La région Centre détenait une part de 28,72 % en 2025 car l'aéroport de Suvarnabhumi, les hôpitaux, les importateurs et les centres de distribution y sont concentrés.
Qu'est-ce qui limite l'expansion des services de logistique aérienne pharmaceutique qualifiés ?
Les coûts élevés des emballages et des conteneurs actifs, la capacité aéroportuaire certifiée limitée, l'exposition aux excursions et les pénuries de personnel spécialisé restent des limites clés. Le marché de la logistique aérienne de la chaîne du froid pharmaceutique en Thaïlande a également besoin d'installations régionales qualifiées pour étendre la manutention validée au-delà de la région Centre, car la couverture reste inégale dans les corridors de soins de santé provinciaux pour les expéditions complexes et les soins aux patients.
Dernière mise à jour de la page le:



