
Tamaño y Participación del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 74.46 Millones de dólares |
| Tamaño del Mercado (2026) | 80.55 Millones de dólares |
| Tamaño del Mercado (2031) | 117.19 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.79 % |
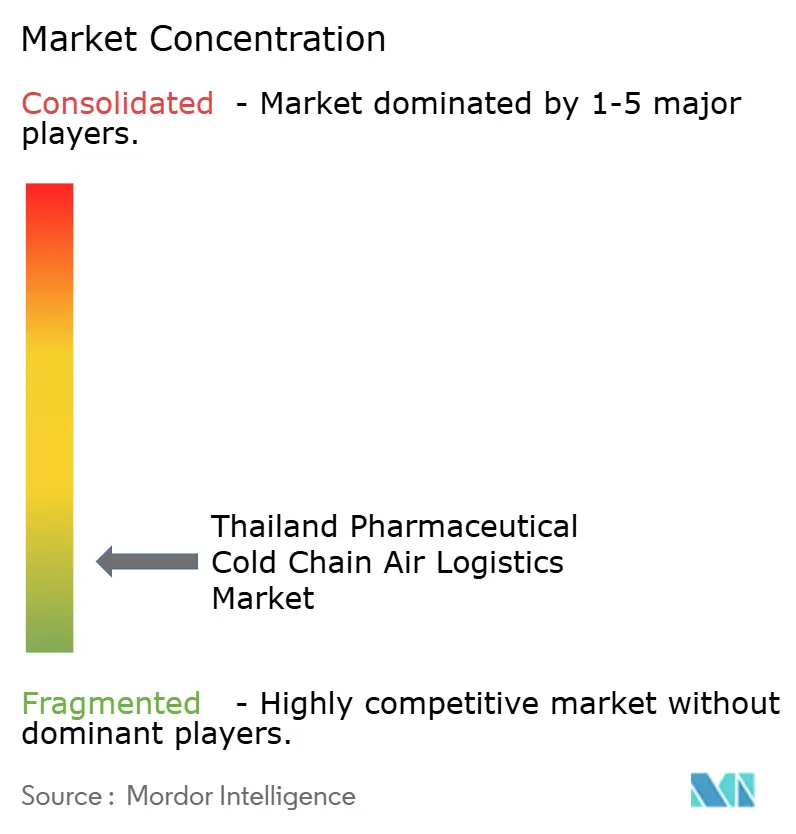
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de Tailandia por Mordor Intelligence
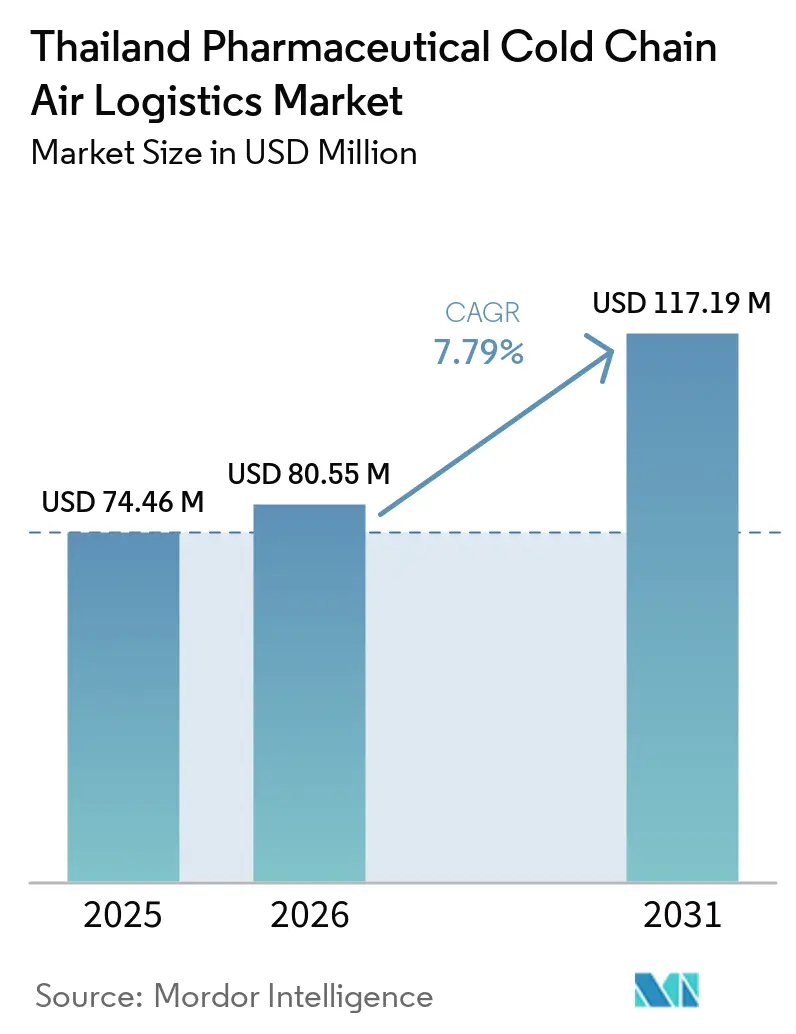
El tamaño del mercado de logística aérea de cadena de frío farmacéutica de Tailandia fue valorado en 74,46 millones de USD en 2025, y se proyecta que crezca desde 80,55 millones de USD en 2026 hasta alcanzar 117,19 millones de USD en 2031, registrando una CAGR del 7,79% de 2026 a 2031.
La demanda está vinculada a requisitos más estrictos de distribución farmacéutica y al mayor uso de medicamentos que necesitan temperaturas controladas. Los biológicos, vacunas, medicamentos de especialidad y materiales de ensayos clínicos requieren un manejo documentado en los corredores de transporte internacional y doméstico. La política de hub médico de Tailandia también apoya la demanda de terapias avanzadas que necesitan transporte a temperatura ultracongelada. Los proveedores están fortaleciendo instalaciones conformes con las Buenas Prácticas de Distribución (GDP), embalajes validados y registros digitales de temperatura para cumplir con los requisitos de calificación de los expedidores. Por lo tanto, la competencia depende cada vez más de la capacidad certificada y la documentación confiable, más que del precio del flete por sí solo.
Conclusiones Clave del Informe
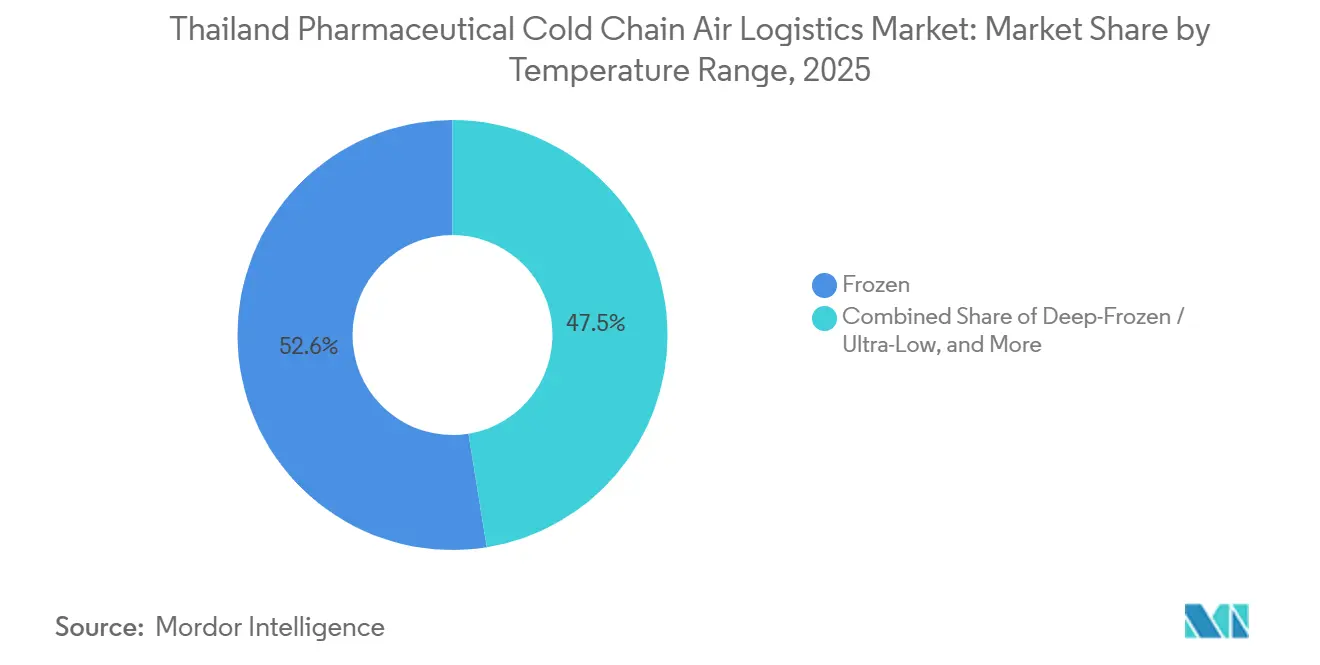
- Por rango de temperatura, los productos congelados representaron el 52,55% de la participación del mercado de logística aérea de cadena de frío farmacéutica de Tailandia en 2025, mientras que se prevé que los productos ultracongelados y a temperatura ultra-baja crezcan a una CAGR del 11,77% hasta 2031.
- Por tipo de producto farmacéutico, los productos farmacéuticos biológicos representaron el 42,65% del tamaño del mercado de logística aérea de cadena de frío farmacéutica de Tailandia en 2025, mientras que se proyecta que las terapias celulares y génicas crezcan a una CAGR del 13,91% hasta 2031.
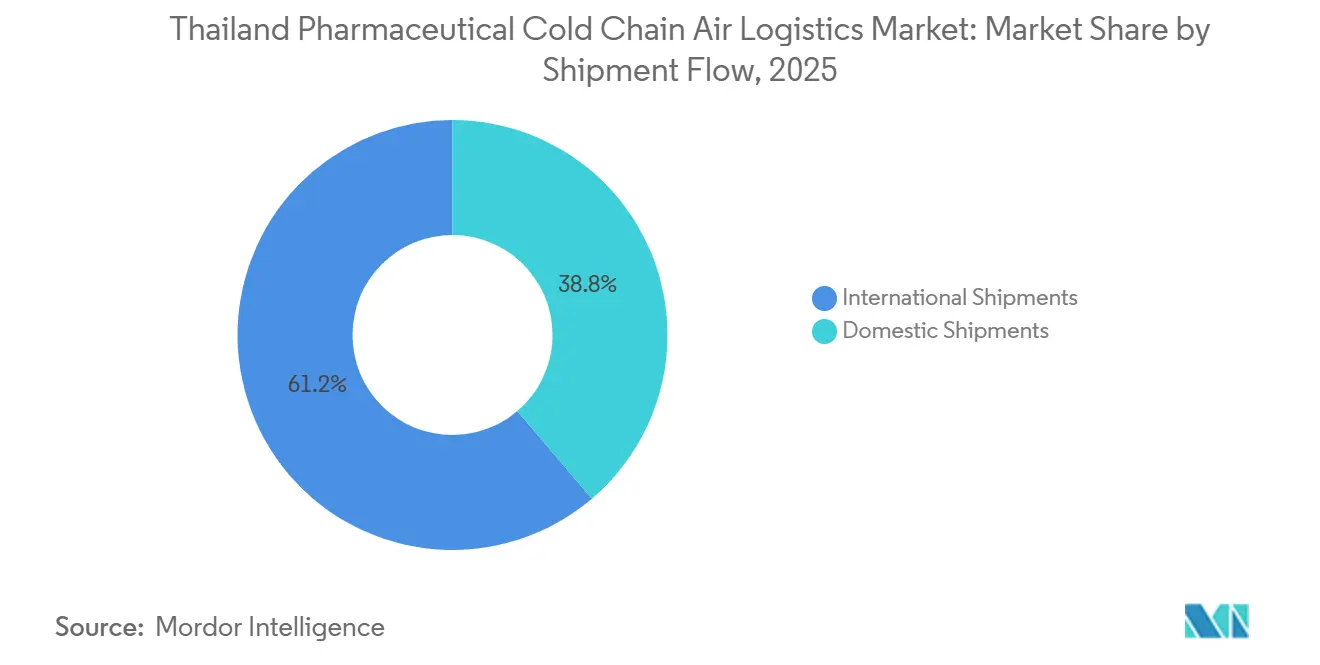
- Por flujo de envío, los envíos internacionales representaron el 61,23% de la participación del mercado de logística aérea de cadena de frío farmacéutica de Tailandia en 2025 y se prevé que se expandan a una CAGR del 8,68% hasta 2031.
- Por región, la región Central mantuvo una participación del 28,72% en el mercado de logística aérea de cadena de frío farmacéutica de Tailandia en 2025, mientras que se prevé que la región Oriental crezca a una CAGR del 9,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en Biológicos, Vacunas y Medicamentos de Especialidad | +2.2% | Nacional, con concentración en las regiones Central y Oriental | Mediano plazo (2-4 años) |
| Expansión de Redes de Distribución Farmacéutica Conformes con GDP | +1.8% | Nacional, con ganancias tempranas de cumplimiento en el área metropolitana de Bangkok | Corto plazo (≤ 2 años) |
| Desarrollo de Tailandia como Hub Médico Regional | +1.2% | Nacional, con efecto en el Corredor Económico Oriental | Largo plazo (≥ 4 años) |
| Uso Creciente de Flete Aéreo a Temperatura Controlada Validado | +0.9% | Central, con relevancia para el Aeropuerto de Suvarnabhumi, y Norte, con relevancia para Chiang Mai | Mediano plazo (2-4 años) |
| Expansión de la Logística de Ensayos Clínicos y Terapias Celulares y Génicas | +0.7% | Central, con concentración en los clústeres de hospitales académicos de Bangkok | Largo plazo (≥ 4 años) |
| Visibilidad Digital de Temperatura y Gestión Predictiva de Excursiones | +0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Biológicos, Vacunas y Medicamentos de Especialidad
Los biológicos y medicamentos de especialidad están incrementando los requisitos técnicos que se imponen a los proveedores del mercado de logística aérea de cadena de frío farmacéutica de Tailandia. Estos productos necesitan condiciones estables desde el origen de fabricación hasta el manejo en el aeropuerto, el despacho aduanero y la entrega final a un destino clínico. La guía de la OMS establece que los productos farmacéuticos sensibles al tiempo y la temperatura requieren disposiciones de almacenamiento y transporte controladas que protejan la calidad del producto, incluso durante los traspasos entre socios de la cadena de suministro.[1]Organización Mundial de la Salud, "Guía Modelo para el Almacenamiento y Transporte de Productos Farmacéuticos Sensibles al Tiempo y la Temperatura," Serie de Informes Técnicos de la OMS, who.int Los anticuerpos monoclonales, las terapias de reemplazo enzimático, las vacunas y los productos derivados de la sangre a menudo necesitan un manejo estrictamente controlado durante el tránsito aéreo, con algunos productos que requieren condiciones de 2 °C a 8 °C o más estrechas. Su movimiento depende de embalajes calificados, equipos de monitoreo calibrados y acciones documentadas cuando se produce una desviación de temperatura, más que de los procesos de carga estándar por sí solos. Este requisito otorga a los proveedores de logística certificados un papel más relevante en los envíos donde la estabilidad del producto, la disponibilidad clínica y los controles de calidad documentados son consideraciones materiales.
Expansión de Redes de Distribución Farmacéutica Conformes con GDP
Los requisitos de Buenas Prácticas de Distribución (GDP) de Tailandia han cambiado la forma en que los proveedores de logística farmacéutica organizan las actividades de cadena de frío. El marco de la Administración de Alimentos y Medicamentos de Tailandia (Thai FDA) exige que los distribuidores farmacéuticos mantengan sistemas de calidad que cubran el transporte, el almacenamiento, el monitoreo y las actividades subcontratadas, con responsabilidades que permanecen visibles en cada relación con proveedores.[2]Administración de Alimentos y Medicamentos de Tailandia, "Notificación GDP, Buenas Prácticas de Distribución para Medicamentos Modernos," Ministerio de Salud Pública, drug.fda.moph.go.th Los titulares de licencias farmacéuticas existentes enfrentaron requisitos obligatorios de gestión de calidad de Fase 1 en enero de 2026, incluidos planes documentados de cadena de frío y monitoreo de temperatura calibrado. Se prevé que requisitos adicionales del sistema de calidad sean obligatorios en enero de 2027, mientras que el cumplimiento total de la Fase 3 está programado para enero de 2029. Los importadores, agentes de carga, agentes de manejo y operadores de almacenamiento en depósito aduanero deben, por lo tanto, mantener controles auditables en cada traspaso en lugar de depender de la delegación informal a un proveedor de logística. Esto está fomentando la inversión en cámaras frías calificadas, sistemas de monitoreo, contenedores activos, acuerdos documentados con subcontratistas y certificaciones reconocidas internacionalmente que puedan respaldar las auditorías de los expedidores.
Desarrollo de Tailandia como Hub Médico Regional
La estrategia de hub médico de Tailandia apoya la demanda de logística farmacéutica especializada. La Estrategia para el Desarrollo de Tailandia como Hub Médico 2025-2034 estableció una agenda nacional que abarca servicios médicos, bienestar, productos, academia, MICE y facilitación.[3]Gobierno Real de Tailandia, "3 Estrategias para Impulsar a Tailandia como Hub Médico," Gobierno de Tailandia, thailand.go.th La estrategia identifica los medicamentos de terapia avanzada como área prioritaria, lo que incrementa la necesidad de conexiones a temperatura ultracongelada entre fabricantes en el extranjero y centros de tratamiento tailandeses. Tailandia contaba con 61 hospitales acreditados por la JCI y más de 500 instalaciones médicas, según material gubernamental que cita a la Autoridad de Turismo de Tailandia. Los viajeros médicos generan demanda de biológicos sensibles al tiempo e inyectables de especialidad que se adquieren para episodios de tratamiento específicos, mientras que la red hospitalaria del país apoya la distribución de esos productos. La agenda del hub médico también apoya la actividad académica y clínica que requiere el transporte conforme de materiales de investigación, insumos de tratamiento especializados y terapias avanzadas entre orígenes internacionales y proveedores tailandeses.
Flete Aéreo Validado, Logística de Ensayos Clínicos y Visibilidad Digital
El flete aéreo a temperatura controlada validado se está convirtiendo en un requisito estándar para los envíos farmacéuticos de alto valor. Las Regulaciones de Control de Temperatura de la IATA establecen prácticas de embalaje, etiquetado, aceptación y documentación para envíos sensibles al tiempo y la temperatura, creando una referencia operativa común para las partes que manejan un envío.[4]Asociación Internacional de Transporte Aéreo, "Regulaciones de Control de Temperatura, 13.ª Edición," Asociación Internacional de Transporte Aéreo, iata.org Las normas respaldan verificaciones consistentes por parte de aerolíneas, agentes de carga y agentes de manejo en tierra en origen y destino, incluido el uso de la Etiqueta de Sensibilidad al Tiempo y la Temperatura de la IATA cuando corresponda. Los registradores digitales de temperatura y los paneles de monitoreo ayudan a los proveedores a crear registros que pueden ser revisados por clientes farmacéuticos, reguladores y equipos de calidad después de que se entrega un envío. Los ensayos clínicos y los programas de terapia celular añaden demanda de movimientos altamente controlados y urgentes entre hospitales, laboratorios, sitios de fabricación y, en ocasiones, socios en el extranjero. Estos requisitos combinados aumentan el valor de los servicios integrados que vinculan el transporte aéreo validado con el manejo en tierra calificado, la entrega final y la gestión predecible de las excursiones de temperatura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Embalaje Calificado, Hielo Seco y Contenedores Activos | -1.8% | Nacional | Largo plazo (≥ 4 años) |
| Capacidad Limitada de Carga Aérea Farmacéutica en Instalaciones Aeroportuarias Certificadas | -1.4% | Central, con relevancia para el Aeropuerto de Suvarnabhumi, y Norte, con relevancia para Chiang Mai | Mediano plazo (2-4 años) |
| Riesgo de Excursión de Temperatura Durante el Despacho Aduanero y el Manejo en Pista | -1.0% | Central, con relevancia para el Aeropuerto de Suvarnabhumi, y Oriental, con relevancia para el Aeropuerto de U-Tapao | Corto plazo (≤ 2 años) |
| Escasez de Personal Especializado en Calidad de Cadena de Frío y Refrigeración | -0.7% | Nacional, con déficit agudo en las regiones Norte y Noreste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Embalaje Calificado, Hielo Seco y Contenedores Activos
El embalaje calificado y los contenedores activos añaden un alto costo a los envíos aéreos farmacéuticos en el mercado de logística aérea de cadena de frío farmacéutica de Tailandia. La guía de la OMS exige que los contenedores de envío estén calificados para que su rendimiento térmico se demuestre en las condiciones operativas pertinentes, incluida la calificación de diseño, operacional y de rendimiento. El requisito limita el uso de opciones de embalaje de menor costo que no han sido validadas para la ruta y las condiciones de manejo previstas. Las terapias celulares y génicas pueden requerir hielo seco u otros sistemas de enfriamiento criogénico, así como manejo capacitado y controles de mercancías peligrosas. La guía de envío de vacunas de la OMS también aborda la necesidad de mantener las condiciones del producto durante el transporte internacional, incluida la gestión del embalaje y los materiales de enfriamiento. Los contenedores activos para rutas largas o complejas pueden costar entre un 300% y un 500% más que el transporte refrigerado estándar por unidad. La disponibilidad de hielo seco también puede variar entre los aeropuertos de origen y tránsito, lo que puede requerir enfoques de embalaje de respaldo que reduzcan la densidad de carga y añadan gastos. La carga de costos es mayor para los consignatarios más pequeños, los organismos de adquisición pública y los productos cuyo margen no puede absorber un servicio de logística premium. Estos factores concentran el uso de la cadena de frío aérea calificada en productos de alto valor, incluso cuando otros medicamentos sensibles a la temperatura pueden beneficiarse del mismo nivel de control.
Capacidad Aeroportuaria Certificada, Riesgo de Excursión y Escasez de Personal Especializado
La capacidad de manejo farmacéutico certificado en los aeropuertos tailandeses es más limitada que la capacidad de carga general en el mercado de logística aérea de cadena de frío farmacéutica de Tailandia. El programa CEIV Pharma de la IATA requiere infraestructura adecuada, personal capacitado, sistemas de calidad y procedimientos operativos documentados. Las instalaciones también necesitan monitoreo ambiental continuo, cámaras frías calificadas para los rangos de temperatura pertinentes, procesos farmacéuticos dedicados y personal que pueda seguir procedimientos controlados. El Aeropuerto de Suvarnabhumi sigue siendo la principal puerta de entrada, pero las posiciones de manejo farmacéutico verificadas son menos que las posiciones totales de manejo de carga del aeropuerto. Los envíos sensibles a la temperatura pueden enfrentar riesgos durante la preparación en pista, el despacho aduanero y el almacenamiento temporal cuando no hay un traspaso calificado disponible. La capacidad certificada no puede añadirse rápidamente porque las nuevas instalaciones necesitan inversión de capital, procedimientos operativos, capacitación del personal y validación antes de poder manejar carga farmacéutica. Los aeropuertos secundarios, incluido el de Chiang Mai, tienen menos capacidad certificada para el tráfico farmacéutico que la puerta de entrada de Bangkok. La escasez de personal calificado en validación de cadena de frío y refrigeración limita aún más la capacidad de los operadores para expandir los servicios certificados fuera de la región Central. La brecha resultante es más visible donde los hospitales provinciales necesitan acceso confiable a productos de alta complejidad, pero el manejo aeroportuario local sigue siendo limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Rango de Temperatura: Los Volúmenes Congelados Lideran Mientras las Terapias Ultracongeladas se Expanden
Los productos congelados representaron el 52,55% del tamaño del mercado de logística aérea de cadena de frío farmacéutica de Tailandia en 2025. Este rango abarca muchas vacunas, productos sanguíneos congelados e importaciones de biológicos que se mueven a través de sistemas de distribución establecidos. El rango congelado se extiende de -20 °C a 0 °C y está respaldado por instalaciones certificadas con GDP en Samut Prakan y el área metropolitana de Bangkok. La expansión más rápida esperada se da en los productos ultracongelados y a temperatura ultra-baja. Refleja la demanda de terapias celulares, terapias génicas, productos criopreservados y biológicos avanzados que requieren condiciones de hielo seco o nitrógeno líquido en fase de vapor.
Se prevé que los productos ultracongelados y a temperatura ultra-baja se expandan a una CAGR del 11,77% de 2026 a 2031. Los envíos refrigerados siguen siendo importantes para los anticuerpos monoclonales, las proteínas recombinantes y los inyectables de especialidad. La guía de la IATA identifica un nivel de servicio de 2 °C a 8 °C que es relevante para muchos de estos productos. Los productos ambiente transportados a 15 °C a 25 °C representan una oportunidad de flete aéreo menor porque el transporte terrestre puede atender muchos envíos no urgentes. El manejo a temperatura ultra-baja requiere protocolos que van más allá de los procesos de congelación establecidos. Estos envíos necesitan contenedores calificados, materiales especializados y personal capacitado para gestionar hielo seco u otros sistemas criogénicos. La instalación de fabricación de terapias celulares y génicas con certificación GMP de Genepeutic Bio en Tailandia añade actividad doméstica que puede generar futura demanda de logística a temperatura ultra-baja. Las terapias en el punto de atención y las terapias autólogas también crean movimientos bidireccionales entre sitios de recolección, ubicaciones de fabricación y centros de tratamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Producto Farmacéutico: Los Biológicos Lideran Mientras las Terapias Celulares y Génicas Cambian los Requisitos
Los productos farmacéuticos biológicos representaron una participación del 42,65% en el mercado de logística aérea de cadena de frío farmacéutica de Tailandia en 2025. La categoría incluye biológicos, biosimilares, vacunas y productos medicinales derivados de la sangre. Es la principal fuente de demanda de flete aéreo controlado porque estos productos a menudo necesitan gestión continua de temperatura. Las terapias celulares y génicas son las categorías de productos de más rápido crecimiento. Su expansión está vinculada a la vía de aprobación condicional de Tailandia para medicamentos de terapia avanzada, introducida en octubre de 2024. Los centros académicos en Bangkok también están expandiendo la actividad de ensayos clínicos de Fase 1 y Fase 1b para estas terapias.
Se proyecta que las terapias celulares y génicas crezcan a una CAGR del 13,91% de 2026 a 2031. Los fabricantes domésticos de Tailandia produjeron relativamente pocos ingredientes farmacéuticos activos biológicos a la escala requerida, lo que apoya la demanda de importación de tratamientos biológicos. Los medicamentos de molécula pequeña aún proporcionan una base sustancial de volumen de cadena de frío, aunque muchos tienen tolerancias de temperatura más amplias y pueden usar transporte terrestre para pedidos no urgentes. Los medicamentos de especialidad, incluidos los medicamentos huérfanos y las terapias para enfermedades raras, tienen un alto valor por dosis y a menudo se importan cuando se requieren para un paciente específico. eXmoor Pharma y Siam Bioscience anunciaron una asociación para desarrollar un hub de fabricación de terapias celulares y génicas cerca de Bangkok. La actividad planificada requerirá movimiento criogénico entrante de materiales de partida y distribución saliente a escala clínica. Los biológicos y vacunas veterinarias son un nicho más pequeño, pero utilizan la misma infraestructura de congelación y refrigeración que muchos productos farmacéuticos humanos. Los requisitos de ensayos clínicos de la Thai FDA también hacen necesario el manejo documentado para los productos de investigación sensibles a la temperatura.
Por Flujo de Envío: Las Rutas Internacionales Lideran y Continúan Creciendo
Los envíos internacionales representaron el 61,23% de la participación del mercado de logística aérea de cadena de frío farmacéutica de Tailandia en 2025. También se proyecta que crezcan a una CAGR del 8,68% de 2026 a 2031. El crecimiento refleja importaciones farmacéuticas complejas, materiales de ensayos clínicos y algunos flujos emergentes de productos de especialidad de salida. Los movimientos internacionales también requieren coordinación entre los procedimientos de importación de la Thai FDA y los requisitos GDP del país de origen. Los corredores domésticos aún conectan la puerta de entrada aeroportuaria de Bangkok con las redes hospitalarias en las regiones Norte, Noreste y Sur. Su papel refleja la distancia entre el Aeropuerto de Suvarnabhumi y los proveedores de atención provincial que reciben biológicos importados y medicamentos de especialidad.
Alemania, los Estados Unidos y China fueron los principales orígenes de las importaciones farmacéuticas hacia Tailandia. La porción sensible a la temperatura de estas importaciones requiere un manejo más controlado que los productos genéricos o ambiente. El transporte doméstico sigue siendo necesario porque los largos trayectos terrestres pueden aumentar la exposición a la temperatura durante los meses calurosos de Tailandia. DSV expandió su red de cadena de frío en el Sudeste Asiático en abril de 2026, incluido el almacenamiento farmacéutico multitemperatura en Tailandia. La iniciativa añadió 75.000 metros cuadrados de almacenamiento especializado en la red regional. Kuehne+Nagel también añadió rutas Cool Corridor que mejoran la conectividad de flete aéreo de atención médica con Japón, Europa y los Estados Unidos. Los sistemas digitales de carta de porte aéreo y el intercambio de datos en tiempo real pueden reducir la fricción documental en los movimientos farmacéuticos internacionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
La región Central mantuvo una participación del 28,72% en el mercado de logística aérea de cadena de frío farmacéutica de Tailandia en 2025. Bangkok, Nonthaburi, Pathum Thani y Samut Prakan forman el principal clúster de logística farmacéutica del país. El Aeropuerto de Suvarnabhumi en Samut Prakan es el nodo principal para el despacho aduanero, el almacenamiento en frío calificado y el despacho de importaciones farmacéuticas. La región también contiene hospitales de tercer nivel, importadores farmacéuticos, centros de distribución y licencias registradas. Zuellig Pharma expandió su centro de distribución en Samut Prakan en julio de 2025 con una inversión superior a 130 millones de THB (4,13 millones de USD), añadiendo 1.800 posiciones de palés y una cámara de congelación de -20 °C a -30 °C. La empresa conjunta de DHL y Berli Jucker Logistics también planificó la distribución conforme con GDP en la red nacional de BJC Healthcare de 1.271 hospitales, 2.687 clínicas y 4.688 farmacias. La infraestructura de la región Central sirve como base operativa para este modelo de distribución más amplio.
Se prevé que la región Oriental crezca a una CAGR del 9,15% de 2026 a 2031. Chonburi, Rayong y Chachoengsao forman parte del Corredor Económico Oriental, donde la actividad de fabricación de ciencias de la vida y productos farmacéuticos apoya las importaciones de insumos sensibles a la temperatura y las exportaciones de productos terminados. El desarrollo del Aeropuerto Internacional de U-Tapao podría proporcionar una segunda puerta de entrada de carga aérea para los envíos farmacéuticos de la región Oriental y reducir la dependencia del Aeropuerto de Suvarnabhumi para ciertos flujos. El papel del aeropuerto sería particularmente relevante para los fabricantes que necesitan acceso oportuno a materiales importados y conexiones aéreas de salida directas. El norte de Tailandia está centrado en Chiang Mai, que abastece a los hospitales regionales en Chiang Rai, Lamphun y Phrae. Su actividad de turismo médico y su red de hospitales de referencia apoyan la demanda de biológicos importados y medicamentos de especialidad. El terreno montañoso aumenta los tiempos de viaje terrestre y dificulta el control continuo de temperatura para las entregas a instalaciones provinciales.
Las regiones Noreste y Sur tienen posiciones más pequeñas en el tamaño del mercado de logística aérea de cadena de frío farmacéutica de Tailandia, pero ambas atienden necesidades específicas de atención y comercio. Khon Kaen apoya la distribución en las provincias de Isan y parte del comercio transfronterizo con Laos. El aeropuerto y la red hospitalaria de la ciudad la convierten en un punto de distribución importante para una gran población fuera de Bangkok. La expansión del formulario para biológicos y medicamentos de especialidad bajo la cobertura del seguro de salud nacional puede aumentar la demanda de transporte calificado en este corredor. Phuket y Hat Yai atienden las redes hospitalarias del sur y a los viajeros médicos de Malasia e Indonesia. Sus aeropuertos reciben medicamentos de especialidad importados, pero la capacidad de cadena de frío certificada sigue siendo menos desarrollada que en la región Central. Esta brecha de capacidad limita el grado en que la demanda de los pacientes puede traducirse en crecimiento de logística aérea de alta complejidad en estas áreas. El mercado de logística aérea de cadena de frío farmacéutica de Tailandia necesitará un manejo regional más sólido y capacidad de última milla si estas ubicaciones han de recibir el mismo nivel de servicio validado que la puerta de entrada de Bangkok.
Panorama Competitivo
El mercado de logística aérea de cadena de frío farmacéutica de Tailandia está muy fragmentado, con agentes de carga certificados a nivel mundial que compiten con especialistas regionales y operadores locales. Los proveedores globales se centran en biológicos de alto valor, materiales de ensayos clínicos y terapias avanzadas que requieren estándares de manejo documentados. Su posición competitiva depende de la certificación CEIV Pharma, el almacenamiento en depósito aduanero conforme con GDP, la visibilidad digital de temperatura y la capacidad de gestionar un envío a través de varios traspasos internacionales. Los grupos de logística locales y japoneses compiten a través del alcance provincial, la familiaridad con los procesos de la Thai FDA, las relaciones hospitalarias establecidas y las estructuras de costos que pueden adaptarse a los productos de temperatura media sensibles. La industria de logística aérea de cadena de frío farmacéutica de Tailandia también valora los registradores IoT y los paneles de monitoreo que crean registros de temperatura listos para auditoría. Las herramientas de intercambio de datos alineadas con IATA ONE Record pueden apoyar un acceso más rápido a los registros de envío cuando los clientes necesitan evidencia de la continuidad de la cadena de frío. La principal oportunidad reside en la cobertura de última milla certificada para las provincias del Norte y Noreste, donde las capacidades siguen siendo más limitadas que en la región Central. Los operadores que inviertan en instalaciones provinciales y personal capacitado pueden abordar una brecha de servicio que la capacidad aeroportuaria por sí sola no resuelve.
DHL Supply Chain Thailand y Berli Jucker Logistics formaron una empresa conjunta en enero de 2026 para ofrecer logística de atención médica conforme con GDP en la red de BJC Healthcare. La asociación combina los estándares y la tecnología de DHL con el alcance de distribución local de BJC Healthcare, el acceso hospitalario y la familiaridad con los requisitos clínicos domésticos. DHL Group también se comprometió a invertir 500 millones de EUR (15,88 millones de USD) en logística de atención médica en Asia-Pacífico hasta 2030, incluidos hubs certificados con GDP, corredores multitemperatura, flotas de temperatura controlada y sistemas de TI. DSV expandió su infraestructura de cadena de frío en el Sudeste Asiático en abril de 2026, incluida Tailandia, para aumentar el almacenamiento farmacéutico multitemperatura. Estas acciones muestran que la escala de infraestructura, las credenciales de cumplimiento, las herramientas de visibilidad y la conectividad regional se están desarrollando conjuntamente en lugar de como servicios separados. También ejercen presión competitiva sobre los proveedores que tienen alcance de distribución local pero carecen de procesos certificados para envíos premium.
Los grupos de logística japoneses también están incursionando en la logística aérea farmacéutica a través de la certificación CEIV Pharma en el Aeropuerto de Suvarnabhumi. La certificación ofrece una señal de calificación clara para los expedidores que utilizan requisitos de manejo alineados con la IATA. Los operadores especializados en logística de ensayos clínicos compiten en el extremo premium del mercado de logística aérea de cadena de frío farmacéutica de Tailandia. Sus capacidades son particularmente relevantes para las terapias autólogas, los biológicos congelados, las muestras urgentes y los envíos que necesitan un control estricto de la cadena de custodia. La competencia no se basa únicamente en la capacidad de almacén porque los clientes también evalúan la capacitación del personal, la gestión de excepciones, la capacidad de embalaje y la disponibilidad de registros después de la entrega. Los proveedores que pueden conectar sitios clínicos en el extranjero, ubicaciones de fabricación y hospitales tailandeses tienen una ventaja en la logística de terapias avanzadas. Estos requisitos dificultan que los operadores de carga general compitan por envíos de alta complejidad sin una inversión sostenida en personas, sistemas de calidad e infraestructura. También respaldan una prima por un servicio confiable cuando una excursión de temperatura podría afectar la disponibilidad del producto o la documentación de calidad.
Líderes de la Industria de Logística Aérea de Cadena de Frío Farmacéutica de Tailandia
DHL Group
Kuehne+Nagel International AG
DSV A/S
DKSH Thailand
SCGJWD Logistics Public Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: FedEx Corporation obtuvo la certificación IATA CEIV Pharma para su FedEx Incheon Gateway en el Aeropuerto Internacional de Incheon, fortaleciendo la red de transbordo conforme con CEIV disponible para los importadores farmacéuticos tailandeses que utilizan los servicios de FedEx desde la base de fabricación coreana, japonesa y del noreste asiático en general. La certificación se sumó a la cartera global de FedEx de más de 130 instalaciones de cadena de frío y reforzó sus Centros de Ciencias de la Vida para la Atención Médica en Gimpo (Seúl) y Tokio, que son críticos para el tránsito de biológicos de alto valor con destino a Tailandia.
- Junio de 2026: Kuehne+Nagel expandió su red de flete aéreo de atención médica dedicada Cool Corridor, añadiendo 4 nuevas rutas, incluidas Frankfurt-Atlanta, Chicago-Narita, Bruselas-São Paulo y Chicago-São Paulo, llevando la red dedicada total a 12 corredores de flete aéreo. Las rutas Frankfurt-Narita y Chicago-Narita son relevantes para los importadores farmacéuticos tailandeses que abastecen desde Japón y los Estados Unidos, creando opciones de conectividad conformes con GDP para biológicos y medicamentos de especialidad con destino a Tailandia.
- Enero de 2026: Berli Jucker Logistics y DHL Supply Chain Thailand formaron una empresa conjunta para ofrecer logística de atención médica especializada y conforme con GDP en la red de BJC Healthcare de más de 1.271 hospitales, 2.687 clínicas y 4.688 farmacias en Tailandia. La asociación está diseñada para acelerar las capacidades de logística de atención médica hacia un sector de atención médica tailandés proyectado de 645.000 millones de THB (20,48 millones de USD) para 2030 y aumentar directamente el alcance de distribución farmacéutica certificada en las regiones Central y Oriental.
- Abril de 2025: DHL Group anunció una inversión de 500 millones de EUR (15,88 millones de USD) en Asia-Pacífico hasta 2030, dirigida a hubs farmacéuticos certificados con GDP, expansión de corredores de cadena de frío multitemperatura, nuevas flotas de vehículos de temperatura controlada y sistemas de TI avanzados para la visibilidad de temperatura farmacéutica de extremo a extremo. Tailandia forma parte de la red de logística farmacéutica de DHL en 15 países de Asia-Pacífico con más de 300.000 metros cuadrados de espacio de almacenamiento conforme.


Alcance del Informe del Mercado de Logística Aérea de Cadena de Frío Farmacéutica de Tailandia
| Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) |
| Ambiente |
| Ultracongelado / Ultra-Bajo (Menos de -20 °C) |
| Productos Farmacéuticos de Molécula Pequeña | Productos Farmacéuticos de Marca |
| Productos Farmacéuticos de Venta Libre (OTC) | |
| Productos Farmacéuticos Genéricos | |
| Productos Farmacéuticos Biológicos (Biológicos, Biosimilares, Vacunas y Productos Medicinales Derivados de la Sangre) | |
| Productos Farmacéuticos de Especialidad | |
| Terapias Celulares y Génicas | |
| Productos Farmacéuticos Veterinarios | |
| Otros Productos Farmacéuticos |
| Envíos Domésticos |
| Envíos Internacionales |
| Central |
| Oriental |
| Norte |
| Noreste |
| Sur |
| Por Rango de Temperatura | Refrigerado (0–5 °C) | |
| Congelado (-20–0 °C) | ||
| Ambiente | ||
| Ultracongelado / Ultra-Bajo (Menos de -20 °C) | ||
| Por Tipo de Producto Farmacéutico | Productos Farmacéuticos de Molécula Pequeña | Productos Farmacéuticos de Marca |
| Productos Farmacéuticos de Venta Libre (OTC) | ||
| Productos Farmacéuticos Genéricos | ||
| Productos Farmacéuticos Biológicos (Biológicos, Biosimilares, Vacunas y Productos Medicinales Derivados de la Sangre) | ||
| Productos Farmacéuticos de Especialidad | ||
| Terapias Celulares y Génicas | ||
| Productos Farmacéuticos Veterinarios | ||
| Otros Productos Farmacéuticos | ||
| Por Flujo de Envío | Envíos Domésticos | |
| Envíos Internacionales | ||
| Por Región | Central | |
| Oriental | ||
| Norte | ||
| Noreste | ||
| Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la logística aérea de cadena de frío farmacéutica de Tailandia en 2031?
Se proyecta que el sector alcance 117,19 millones de USD en 2031, creciendo a una CAGR del 7,79% desde 2026.
¿Qué rango de temperatura lidera la logística aérea farmacéutica en Tailandia?
Los productos congelados lideraron con una participación del 52,55% en 2025, respaldados por la distribución de vacunas, biológicos y productos sanguíneos.
¿Por qué son importantes las terapias celulares y génicas para el flete aéreo farmacéutico en Tailandia?
Se proyecta que crezcan a una CAGR del 13,91% hasta 2031 y requieren un transporte altamente controlado, a menudo a temperatura ultra-baja.
¿Qué flujo de envío está creciendo más rápido en Tailandia?
Se proyecta que los envíos internacionales crezcan a una CAGR del 8,68% hasta 2031 debido a importaciones complejas, materiales de ensayos clínicos y flujos de productos de especialidad.
¿Qué región tailandesa tiene la mayor presencia en logística aérea farmacéutica?
La región Central mantuvo una participación del 28,72% en 2025 porque el Aeropuerto de Suvarnabhumi, los hospitales, los importadores y los centros de distribución están concentrados allí.
¿Qué limita la expansión de los servicios de logística aérea farmacéutica calificados?
Los altos costos de embalaje y contenedores activos, la limitada capacidad aeroportuaria certificada, la exposición a excursiones de temperatura y la escasez de personal especializado siguen siendo limitaciones clave. El mercado de logística aérea de cadena de frío farmacéutica de Tailandia también necesita instalaciones regionales calificadas para extender el manejo validado más allá de la región Central, ya que la cobertura sigue siendo desigual en los corredores de atención médica provincial para envíos complejos y atención al paciente.
Última actualización de la página el:



