
繊維染料除去化学品市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.46 十億米ドル |
| 市場規模 (2032) | 2.22 十億米ドル |
| 成長率 (2027 - 2032) | 8.78 % |
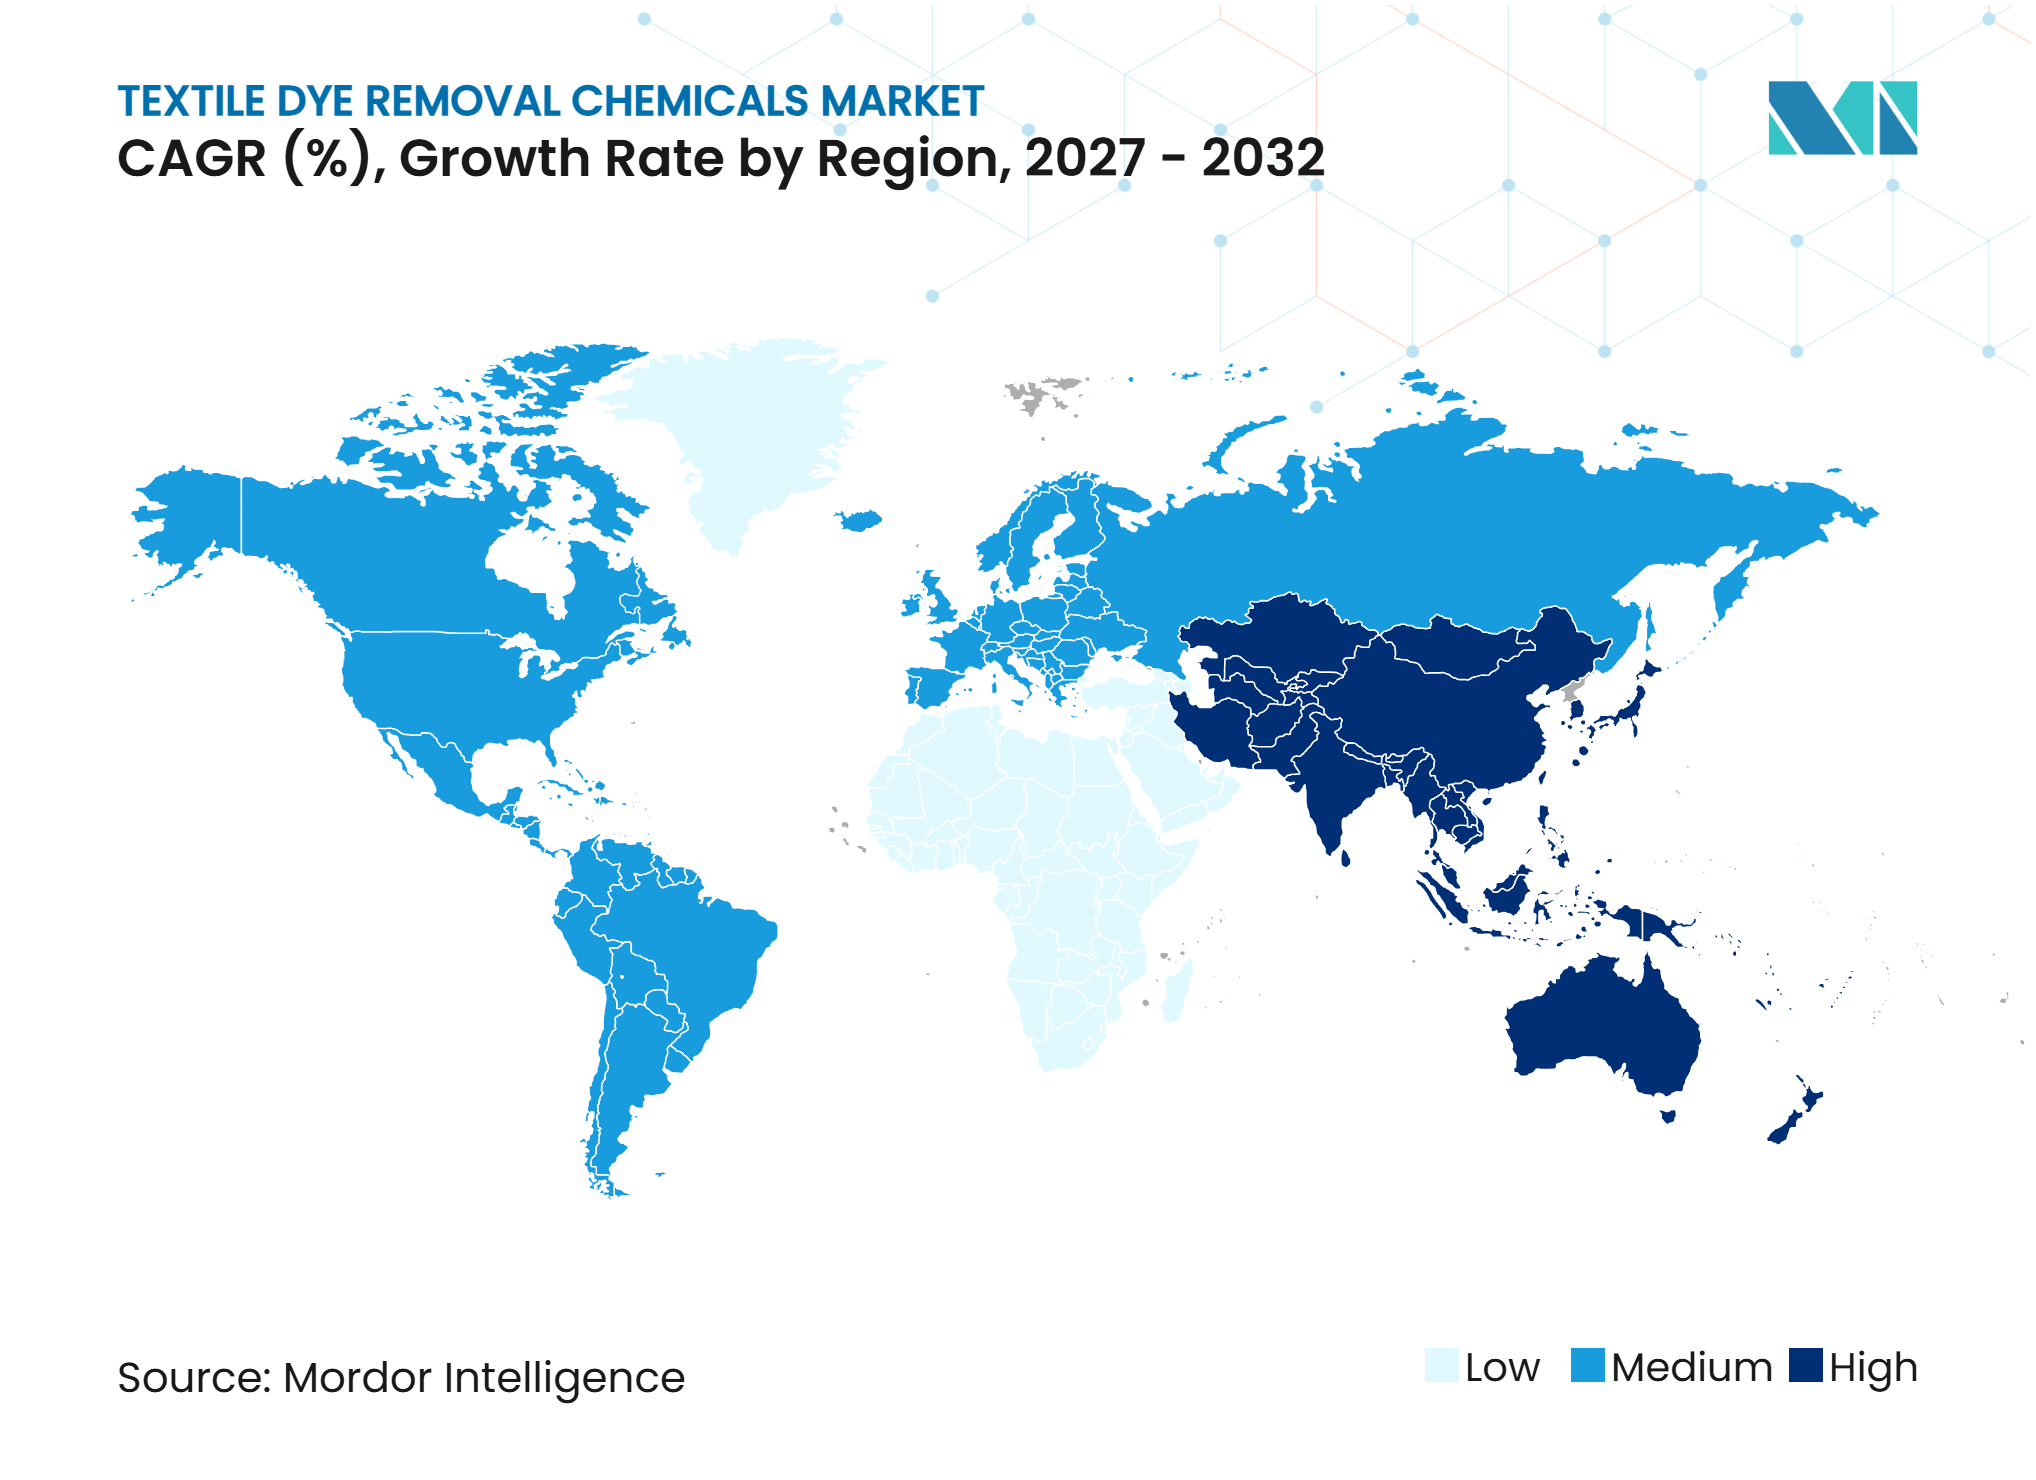
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる繊維染料除去化学品市場分析
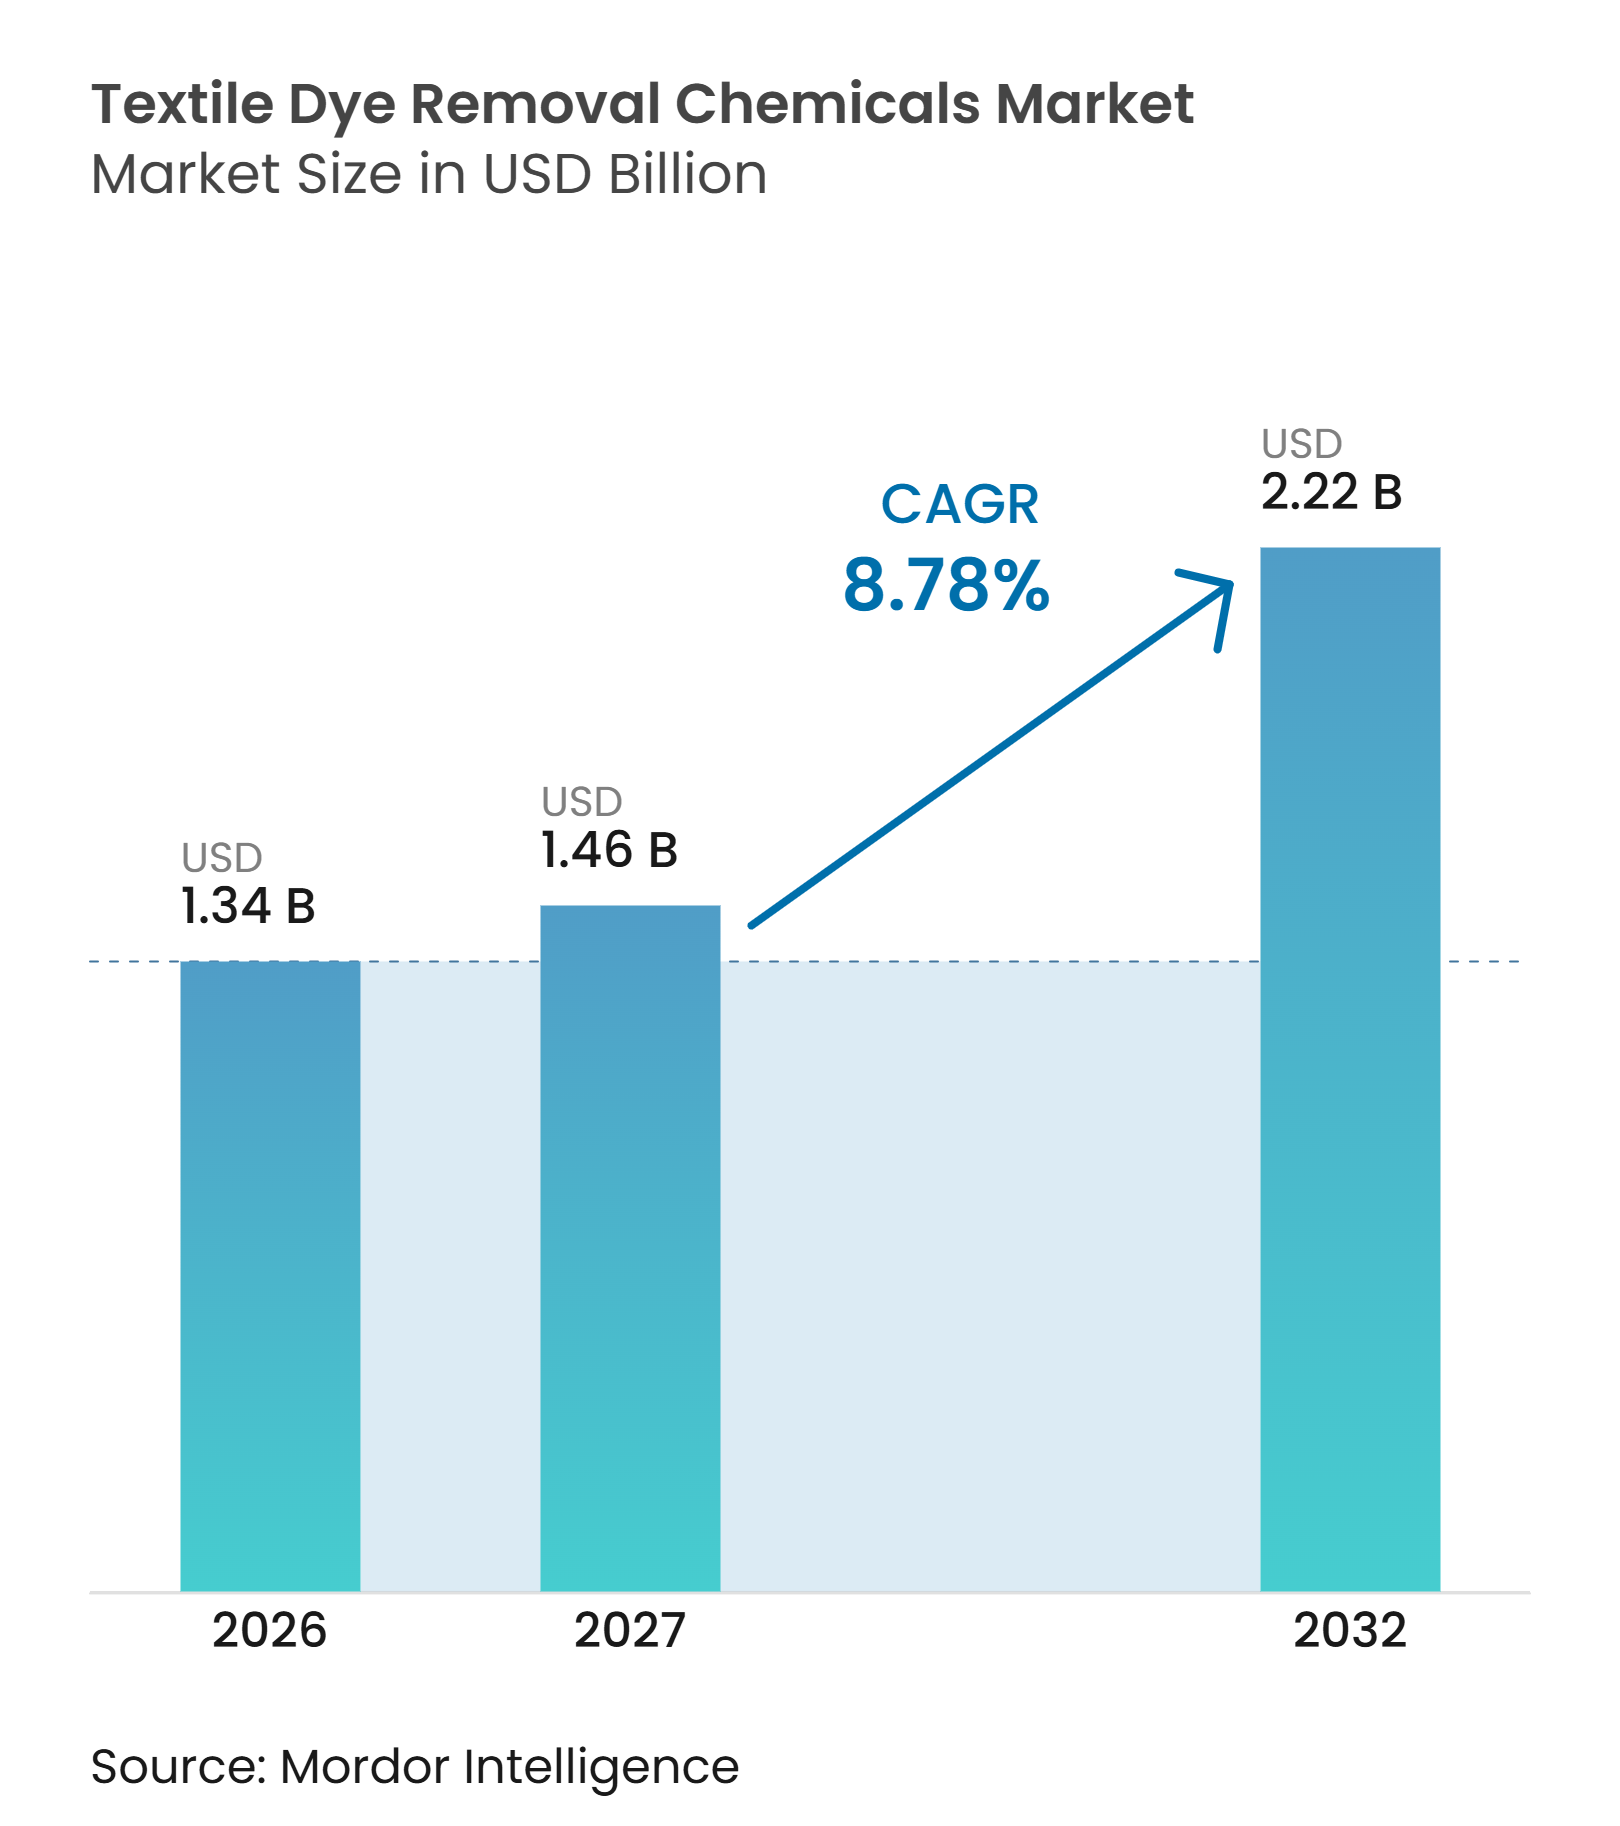
繊維染料除去化学品市場規模は2026年に13.4億米ドルと評価され、2027年の14.6億米ドルから2032年には22.2億米ドルへと、予測期間(2027年~2032年)においてCAGR 8.78%で成長すると推定されています。繊維染料除去化学品市場は、湿式加工からの排水によって牽引されており、当該排水は処理する織物1トンあたり100トンから200トンの水を消費する可能性があります。この排水中の色素化合物は従来の生物学的処理に対して耐性を示すことが多く、化学的処理工程の必要性を高めています。排出規制の強化、水不足、ゼロ液体排出システムの前処理要件が、染色工場における処理化学品の選定に影響を与えています。繊維染料除去化学品市場の成長は、繊維生産量そのものよりも、色度排出規制の対象となる生産比率とより密接に連動しています。信頼性の高い処理性能と既存排水処理システムとの適合性を実証できるサプライヤーは、コンプライアンス主導の購買要件を満たすうえで有利な立場にあります。
主要レポートのポイント
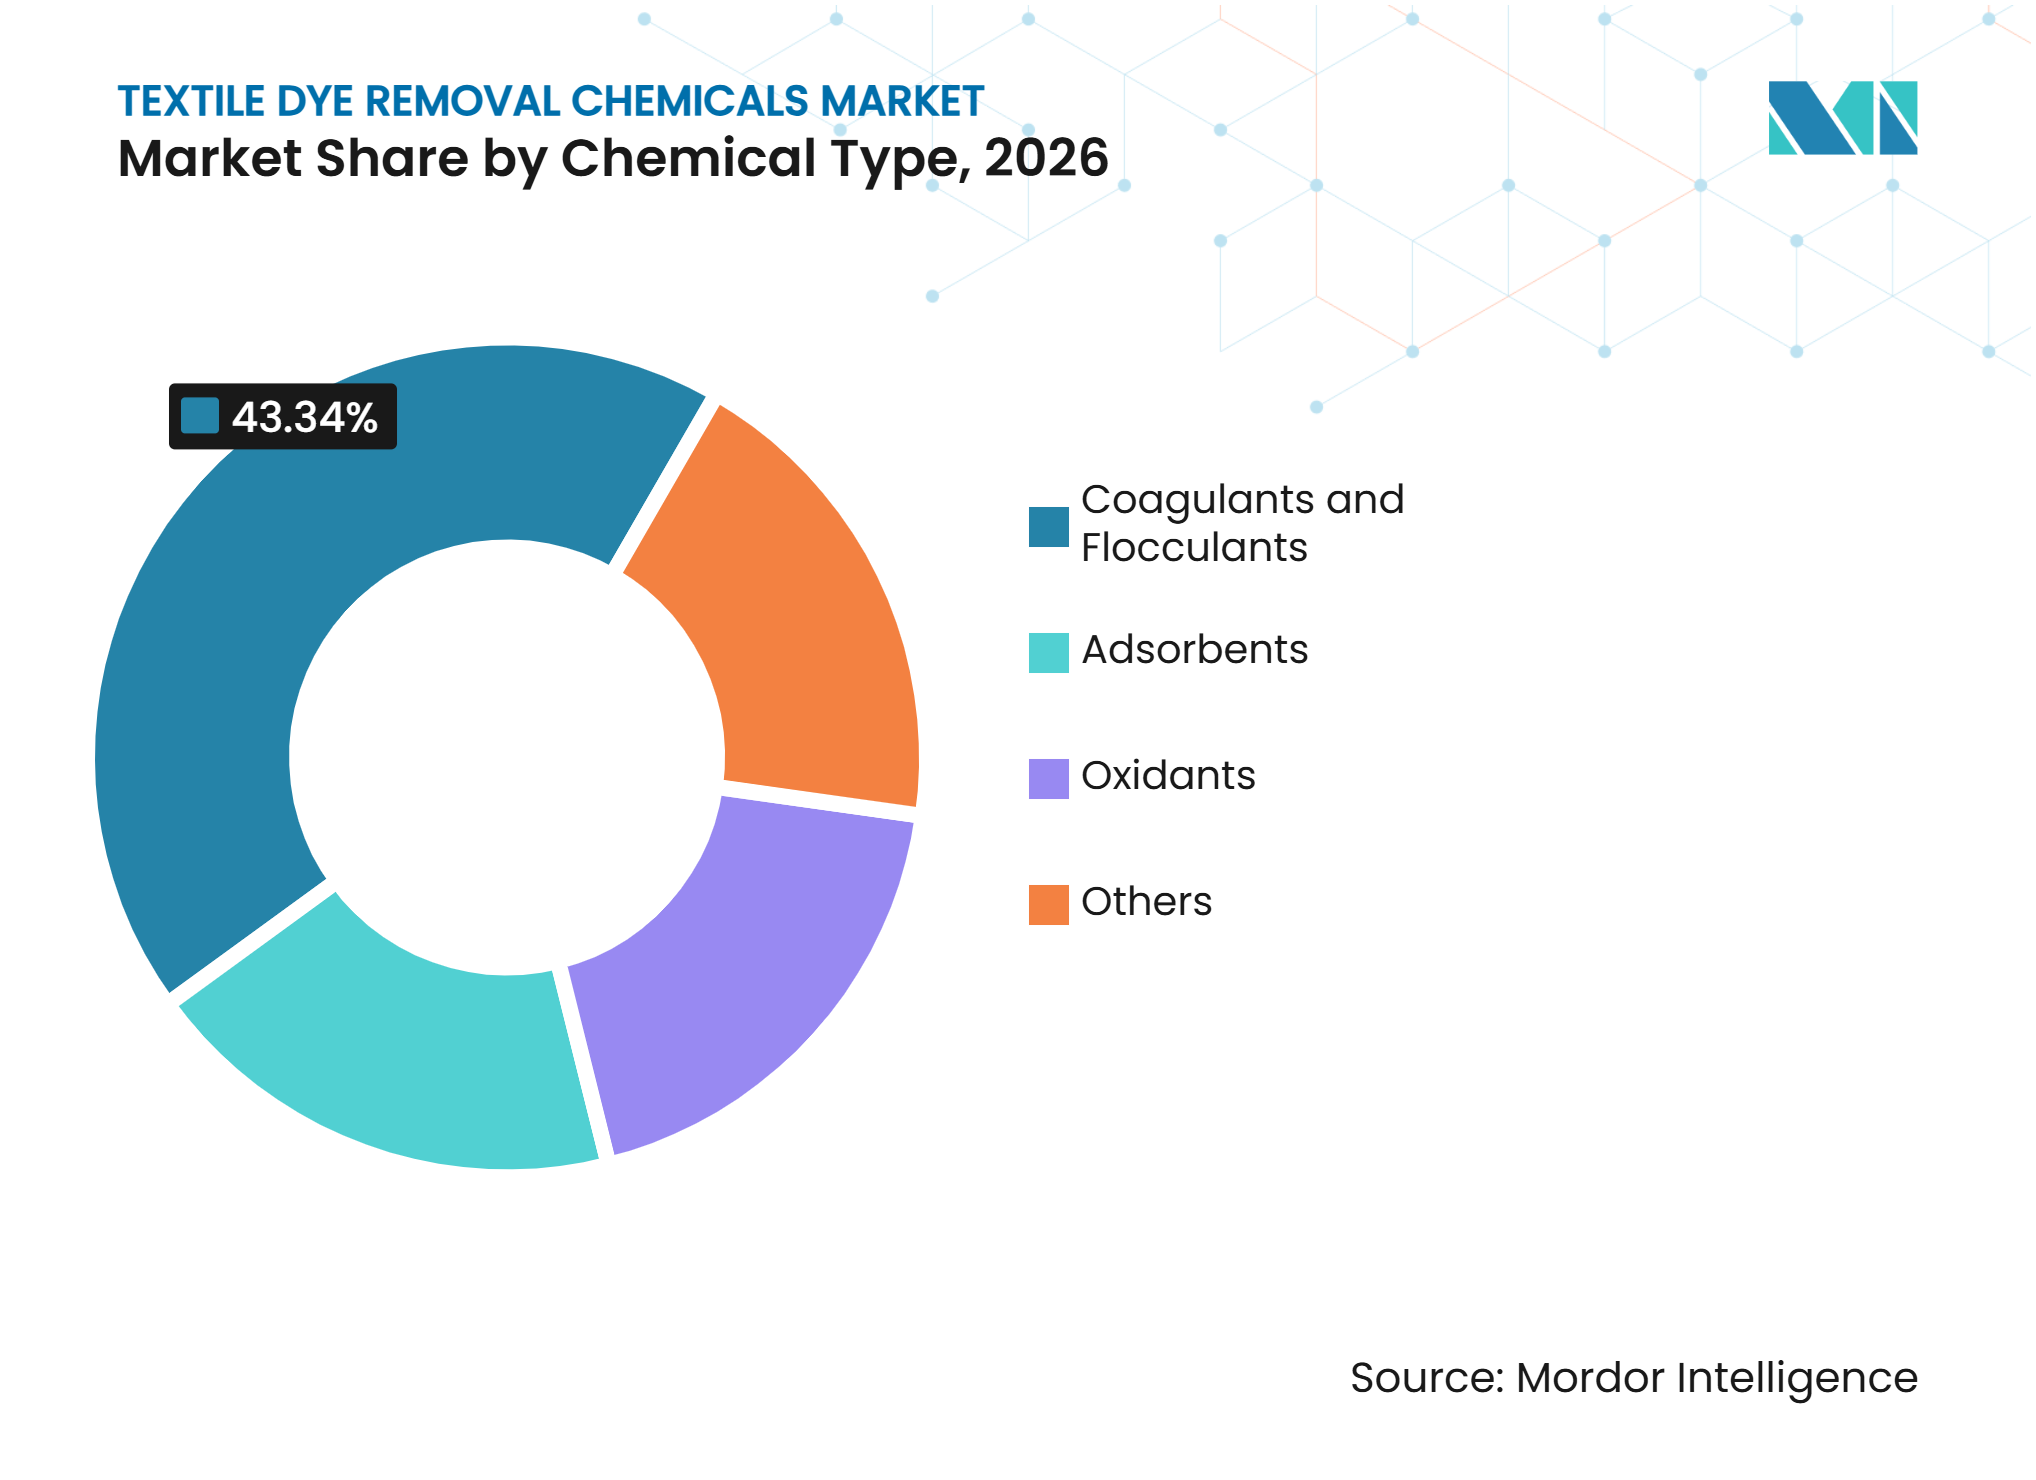
- 化学品タイプ別では、凝集剤および絮凝剤が2026年の繊維染料除去化学品市場シェアの43.34%を占め、酸化剤は2032年までにCAGR 9.21%で成長すると予測されています。
- 用途別では、染色工場排水が2026年の繊維染料除去化学品市場シェアの46.11%を占め、捺染排水は2032年までにCAGR 9.45%で拡大すると予測されています。
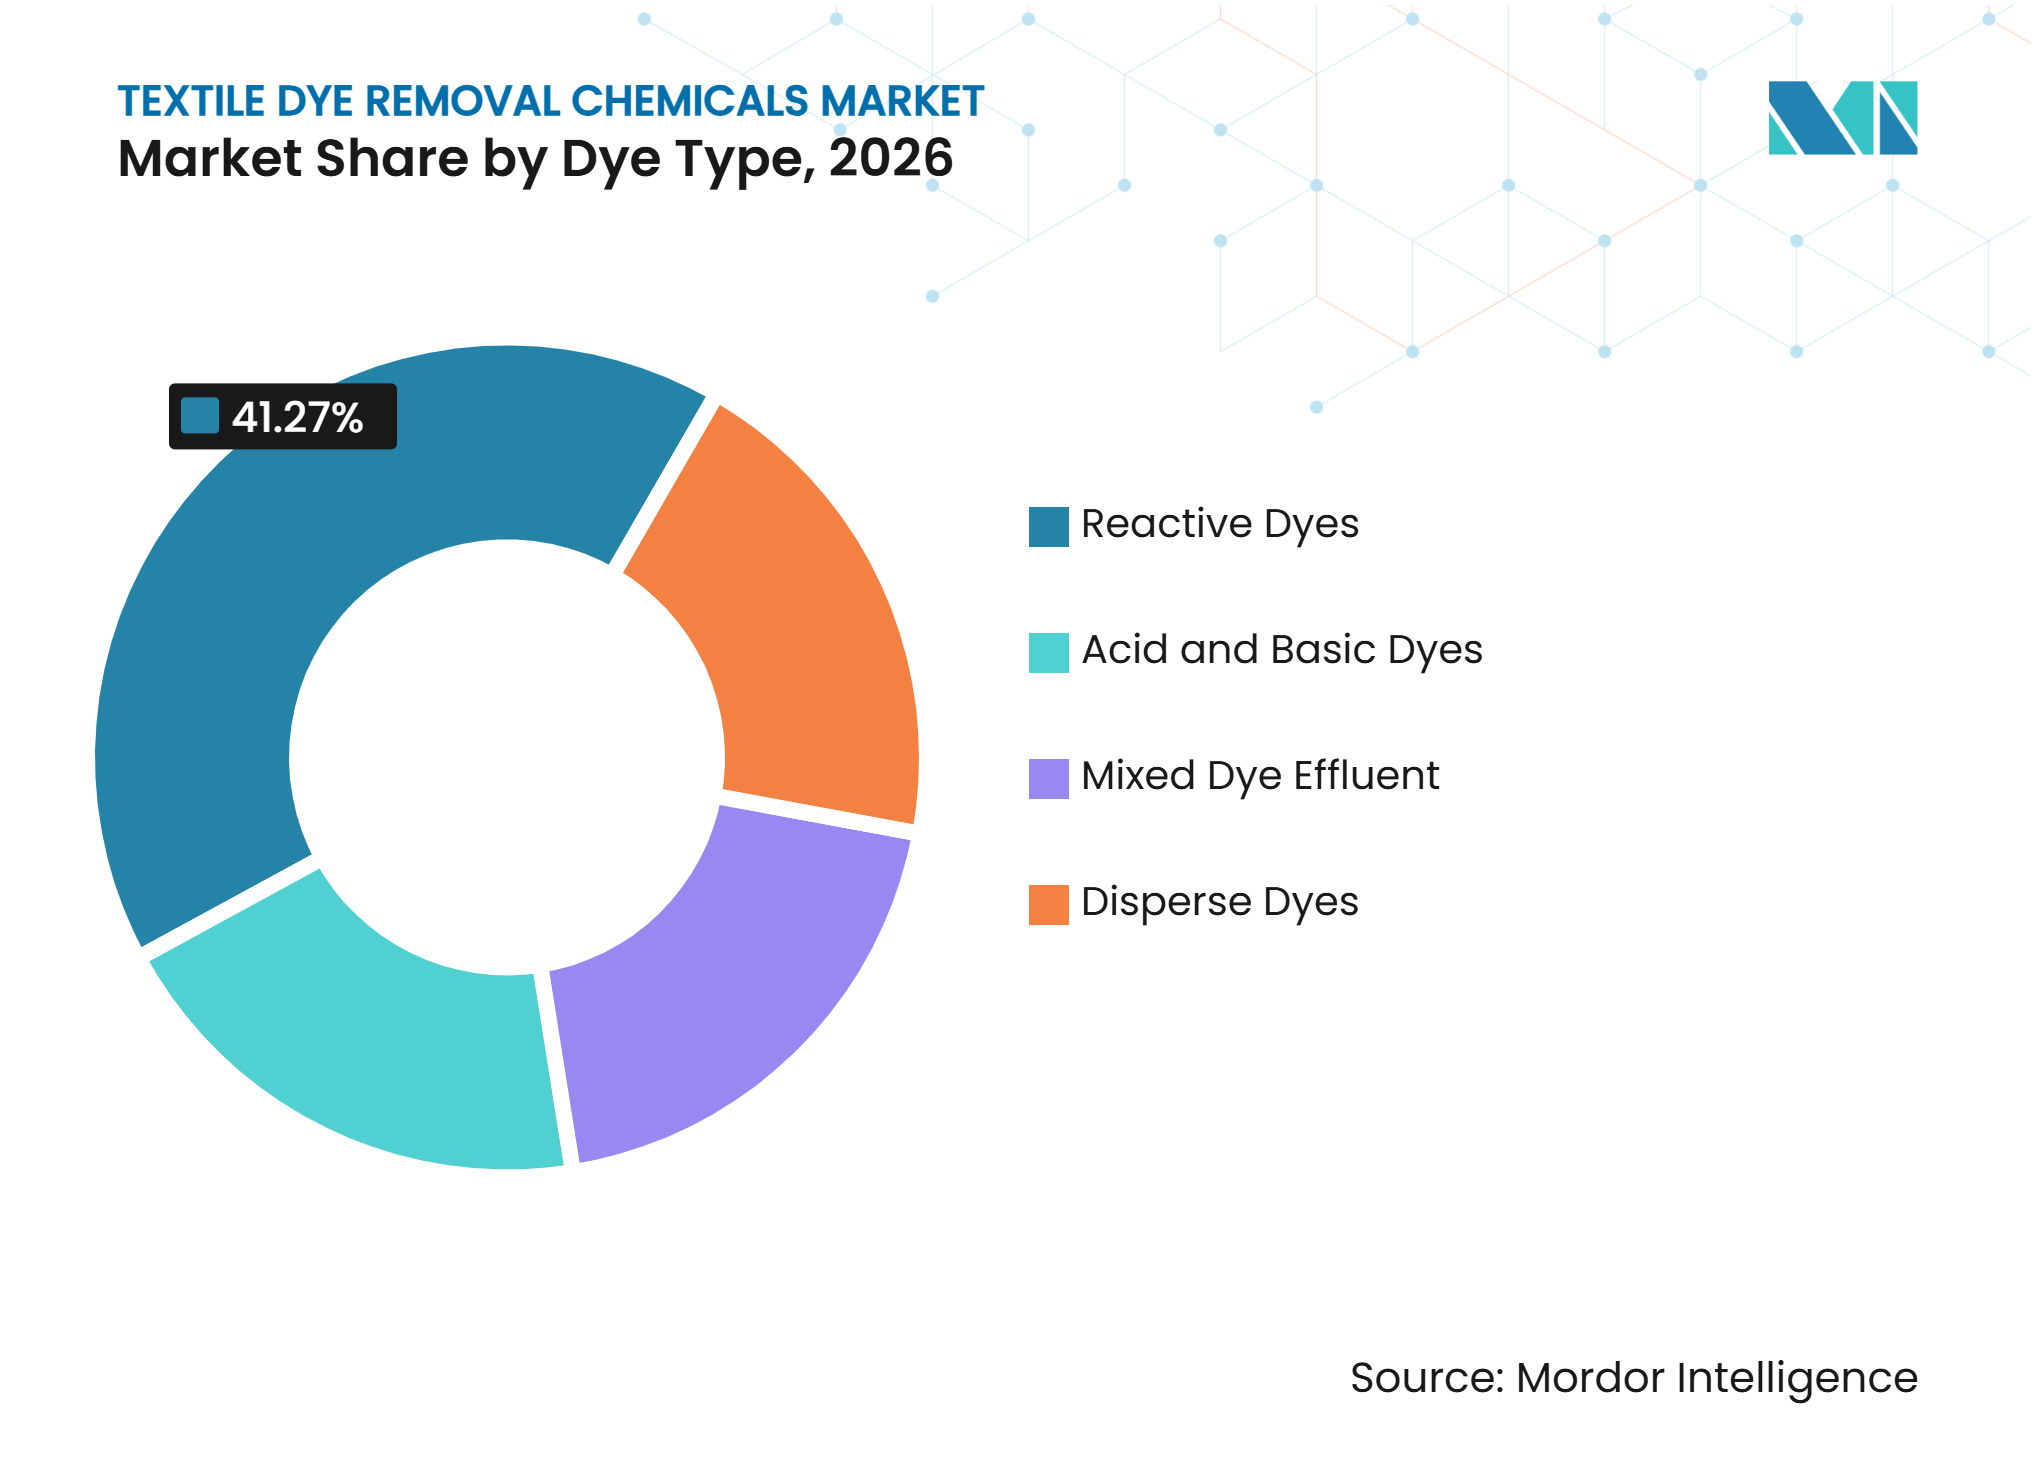
- 染料タイプ別では、反応性染料が2026年の繊維染料除去化学品市場シェアの41.27%を占め、混合染料排水は2032年までにCAGR 10.12%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の繊維染料除去化学品市場シェアの38.78%を占め、2032年までにCAGR 9.78%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 色度・排水排出コンプライアンスの強化 | +2.5% | 中国、インド、EUが主導するグローバル | 短期(2年以内) |
| 水再利用およびゼロ液体排出(ZLD)前処理の拡大 | +2.1% | アジア太平洋を中心に、南アジアおよび中東・アフリカへ波及 | 中期(2~4年) |
| 輸出連動型繊維クラスター監査の拡大 | +1.8% | バングラデシュ、ベトナム、カンボジアに集中するグローバルサプライチェーン | 中期(2~4年) |
| リアルタイム薬注および汚泥最適化 | +1.2% | グローバル、中国と欧州での採用が先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
色度・排水排出コンプライアンスの強化
中国は2026年7月に生態環境部と国家市場監督管理総局が共同でGB 4287-2026を公布し、同規格は2026年9月1日に施行されました。この規格は、化学的酸素要求量、生化学的酸素要求量、全窒素と並んで、ゼブラフィッシュ卵急性毒性を必須の総合毒性パラメータとして追加しています。これにより、コンプライアンスは数値濃度限界を超え、受水域における生物学的安全性の実証へと移行しています。この変更は、希釈によって生物毒性の結果を解消できないため、繊維染料除去化学品市場における化学品選定に影響を与えています。製品試験を通じて毒性低減を実証できるサプライヤーは、その証拠をコンプライアンス資格として活用できます。また、染色工場が単純な濃度管理手法をより信頼性の高い処理プログラムに置き換えることで、市場も恩恵を受けます。
水再利用およびZLD前処理の拡大
ゼロ液体排出システムにおいて、膜処理および蒸発段階が効果的に機能するためには、化学的前処理が必要です。凝集、絮凝、酸化によって色度と浮遊固形物を低減し、下流設備が流入水を処理できるようにします。この技術的な処理順序は、水ストレスの高い製造地域における水再利用への投資と繊維染料除去化学品市場を結びつけています。Veoliaは、ブラジルのサント・アンドレにあるRhodiaの繊維施設での長期的な取り組みにより、既存の処理インフラと統合されたZeeWeed膜バイオリアクター技術を通じて94%の水再利用を達成したと報告しています。この事例は、処理設備のアップグレードによって、プラントインフラの全面的なグリーンフィールド更新なしに淡水需要を削減できることを示しています。膜システムとの適合性データを検証済みのサプライヤーは、再利用資産の運用期間を通じて継続する化学品契約を獲得できます[1]。
輸出連動型繊維クラスター監査の拡大
輸出顧客は、有害化学物質ゼロ排出製造制限物質リスト(ZDHC MRSL)やbluesign要件などのプログラムを通じて、排水関連の化学品投入物をますます評価するようになっています。これにより、以前は主に凝集剤の最低価格を重視していた工場での購買行動が変化しています。承認された投入物がサプライチェーン監査資格の維持に必要となる可能性があるため、繊維染料除去化学品市場はこの変化から恩恵を受けています。Yixing Bluwat Chemicalsは2026年5月に、BWD-01、ポリアクリルアミド、ポリ塩化アルミニウム(PAC)、ポリアミン、PolyDADMAC製品ラインについてZDHC MRSL v3.1適合を報告しました。Archromaも、反応性、酸性、分散、インジゴ、硫化染料化学にわたる10製品グループについて、バージョン4.0に基づくCradle to Cradle認定マテリアルヘルスゴールド認証を取得したと報告しました。これらの認証により、文書化された化学品の出所が繊維サプライチェーン全体でより重要となり、未検証のサプライヤーに対する非価格障壁が生まれています。
リアルタイム薬注および汚泥最適化
無機凝集剤の過剰添加は汚泥量と処分コストを増加させる可能性があり、一方で過少添加は排出基準違反につながる可能性があります。排水の組成は生産バッチ、染料レシピ、季節的需要によって変動するため、固定薬注は信頼性が低くなります。センサー連動システムは、排水条件の変化に応じて濁度、化学的酸素要求量、色度シグナルに反応します。KuritaのS.sensing CSシステムは、排水絮凝タンクにおける無機凝集剤の最適化を自動化し、処理水1メトリックトンあたりの化学品使用量、汚泥発生量、二酸化炭素排出量を削減するよう設計されています。Ecolabの排水向け3D TRASARテクノロジーは、浮上分離ベースの処理システム全体でリアルタイムモニタリングと自動薬注を組み合わせています。これらのシステムは、織物1メトリックトンあたりの化学品使用量を削減しながら、サービスおよびデータ主導の最適化を通じてサプライヤー関係の価値を高めることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い汚泥処分および化学品由来廃棄物コスト | -0.9% | グローバル、中国、インド、EUで最も深刻 | 短期(2年以内) |
| 下流ゼロ液体排出(ZLD)システムのエネルギー集約性 | -0.7% | アジア太平洋を中心に南米 | 中期(2~4年) |
| マトリックス変動性と過剰添加リスク | -0.5% | グローバル、中小規模施設に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い汚泥処分および化学品由来廃棄物コスト
凝集および絮凝は染料発色団と金属塩をフィルターケーキ汚泥に移行させます。これにより、埋立要件が厳格化したり、染色クラスター近辺の土地が限られている場合に処分負担が生じます。一部のクラスターでは、汚泥管理コストが化学品投入コストと同等またはそれを上回ることがあります。したがって、繊維染料除去化学品市場は、購入価格だけでなく総処理コストを評価するバイヤーからの圧力に直面しています。2025年のChemical Engineering Science誌の研究では、栗殻タンニン凝集剤が連続流処理において84.6%の色度除去を達成しながら、硫酸アルミニウムよりも低い無機汚泥負荷を生成することが報告されました。バイオベースおよび低鉄製剤は、除去性能を損なうことなく商業規模に達すれば、この制約を軽減できる可能性があります[2]。
下流ZLDシステムのエネルギー集約性
多重効用蒸発器、機械式蒸気再圧縮ユニット、晶析装置はゼロ液体排出(ZLD)運転のエネルギー要件を増大させます。不十分または不安定な化学的前処理は膜ファウリングを加速させ、水回収に必要なエネルギーを増加させる可能性があります。これは、前処理への投資不足が処理トレイン全体の総運転コストを引き上げる可能性があることを意味します。繊維染料除去化学品市場は電力価格や炭素関連コストが中堅工場におけるZLDの経済的合理性を弱める場合に制約を受ける可能性があります。プラントオペレーターは、特定の運転条件に対して検証された前処理プログラムを必要とする低温回収システムを採用する際にも再調合コストが発生します。マトリックス変動性は関連する問題として残っており、中小規模の染色工場では過剰添加や処理不良を防ぐために必要なプロセスモニタリングが不足している場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学品タイプ別:
凝集剤がスケールを維持しながら酸化剤の需要が拡大凝集剤および絮凝剤は2026年の繊維染料除去化学品市場シェアの43.34%を占めました。ポリ塩化アルミニウム(PAC)、ミョウバン、鉄塩、ポリアクリルアミド(PAM)絮凝剤は既存の反応槽および沈殿槽と適合しており、大規模な設備更新の必要性を回避できます。このインストールベースの優位性は、従来型排水処理設備を持つ染色工場での継続的な使用を支えています。製品性能は純度グレード、塩基度比、分子量分布によって異なり、これらは異なる染料化学に対するフロック構造と色度捕捉に影響します。凝集剤の市場規模は、繰り返しの処理要件と確立された薬注設備の広範な入手可能性によって支えられています。
酸化剤は、凝集では完全に脱色できない反応性染料およびアゾ染料流を管理する施設が増えるにつれ、2027年から2032年にかけてCAGR 9.21%で成長すると予測されています。高度酸化プロセスは、凝集の効果が低下する濃度において発色団を分解できます。2025年の過酸化水素を用いた鉄炭素マイクロ電気分解のパイロット研究では、最適化条件下で複合反応性染料流から80%~95%の色度除去が報告され、35日間の平均化学的酸素要求量除去率は57%でした。吸着剤は一次処理後の残留染料および微量汚染物質の仕上げ除去において引き続き重要です。その他の処理化学品は、統合システムにおけるpH調整、消泡、殺生物制御を支援します。欧州の施設では、再生可能電力によってオゾン発生コストへの感応度が低下するオゾン処理も利用できます。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
染色工場排水がリードしながら捺染排水が拡大染色工場排水は2026年の繊維染料除去化学品市場シェアの46.11%を占めました。綿、ポリエステル、混紡生地のバッチ染色は高い色度負荷、広いpH変動、変化する化学的酸素要求量を生み出し、凝集剤、酸化剤、補助化学品への繰り返しの需要を創出します。反応性染料へのシフトは、通常の条件下では染料の70%~80%しか生地に吸尽されないため、処理要件を増加させます。残りの20%~30%が排水に流入し、生地単位あたりの色度負荷を増加させます。この運転プロファイルにより、染色工場排水は繊維染料除去化学品市場における中核的な用途であり続けています。
捺染排水は2027年から2032年にかけてCAGR 9.45%で成長すると予測されています。捺染工場の排水には、濃縮顔料、ポリアクリレートやデプン誘導体などのペースト増粘剤、スクリーン洗浄溶剤が含まれる場合があります。これらの物質は、標準的な絮凝のみではなく、酸化またはより強力な凝集シーケンスを必要とすることが多いです。反応性インクジェット捺染は、ロータリースクリーン捺染とは異なる顔料密度の排水を生成します。BuckmanとAtulは2025年8月にインド繊維セクターへのサービスを目的とした合弁会社を設立し、Buckmanのプロセス化学能力とAtulの製造・流通拠点を組み合わせました。洗濯・洗浄水処理は独立した用途として残り、サイジング、デサイジング、仕上げ排水は別途処理が必要です。
染料タイプ別:
反応性染料がリードしながら混合流が広範なプログラムを必要とする反応性染料は2026年の繊維染料除去化学品市場シェアの41.27%を占め、綿およびセルロース系生地の加工における広範な使用を反映しています。反応性染料はセルロース中の水酸基と共有結合を形成しますが、加水分解によって排水中に残留する画分が生じます。したがって、処理プログラムは繊維加工に固定された染料と排水中の加水分解染料の両方に対処する必要があります。スルホン酸基は多くの反応性染料流の負電荷密度を高め、カチオン性凝集剤およびpolyDADMACなどの脱色剤の使用を支持します。ポリエステル用分散染料、ナイロンおよびウール用酸性・塩基性染料は、pH依存性の異なる処理要件を持ちます。
混合染料排水は2027年から2032年にかけてCAGR 10.12%で成長すると予測されており、染料タイプセグメントの中で最も高い成長率です。共有ラインで複数の繊維タイプを加工する施設は、同一の排水システムに反応性、分散性、酸性染料流を生み出す可能性があります。染料がpH、酸化、吸着、カチオン性凝集に対して異なる反応を示すため、単一の化学品クラスでは不十分なことが多いです。このセグメントの市場規模は、逐次処理プログラムまたはバンドルソリューションへの需要によって支えられています。2025年のレビューでは、複雑な繊維排水に対して複合処理戦略に依存する水再利用・管理アプローチが説明されました。別の2025年のACS Omega誌の研究では、アルミニウム電極を用いた電気凝集によるRemazol Redの98%超の除去が1立方メートルあたり4.70 kWhで報告されました。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋:規模と規制変化
アジア太平洋は2026年の繊維染料除去化学品市場シェアの38.78%を占め、2032年までにCAGR 9.78%で拡大すると予測されています。同地域は、輸出志向の製造クラスターにおける排水管理要件の高まりと密集した繊維生産を組み合わせています。中国のGB 4287-2026は2026年9月1日に施行され、化学繊維織物および産業用繊維への適用範囲が拡大されました。この規格はまた、新設の染色・仕上げ施設が都市下水道システムへ排出することを禁止しています。これらのコンプライアンス要件は、オンサイト処理プログラムの必要性を高め、安定した化学性能を持つサプライヤーを優遇ます。バングラデシュ、ベトナム、その他の輸出志向の製造拠点もバイヤー監査要件に直面しており、検証済み排水投入物の価値を高めています。日本と韓国は、確立された水処理能力に支えられ、センサー連動システムおよびスペシャルティ凝集剤に対するより高付加価値の需要を支えています。
北米:コンプライアンスと高度処理
北米は、スペシャルティ繊維、技術用繊維、産業用洗濯業務における高度な染料除去化学品の成熟市場です。米国の繊維工場は、生化学的酸素要求量と全浮遊固形物を規制するカテゴリー別前処理基準の下で操業しており、色度排出は自治体の許可条件の対象となる場合があります。この規制構造は、排水処理化学品に対する持続的な需要基盤を生み出しています。同地域の繊維生産基盤はアジア太平洋より小さいですが、処理する繊維1キログラムあたりの化学品支出は高い傾向があります。高度酸化、電気凝集、リアルタイムモニタリングは、オペレーターがより強力な処理制御を必要とする場合に関連します。Kemiraは2025年9月にWater Engineering, Inc.を1.5億米ドルで買収し、北米の産業用水処理サービスにおけるプレゼンスを拡大しました。カナダの小規模な繊維基盤も、適用される排水基準を満たすためにスペシャルティ凝集剤および絮凝剤を必要としています。
欧州、南米、中東・アフリカ:選択的なコンプライアンス主導の需要
欧州の繊維施設は、色度、吸着性有機ハロゲン(AOX)、化学的酸素要求量、特定重金属をカバーする産業排出指令および繊維セクターの最良利用可能技術(BAT)結論の下で操業しています。イタリア、ドイツ、ポルトガルは欧州の染色活動の大きなシェアを占め、スペシャルティ酸化剤および吸着剤の改修機会を生み出しています。南米では、ブラジルがサント・アンドレのRhodia施設を通じて注目すべき水再利用事例を示しており、Veoliaは94%の水再利用を報告しています。これらの地域における繊維染料除去化学品市場シェアはアジア太平洋より小さいですが、地域のコンプライアンス要件が高付加価値処理プログラムへの需要を支える可能性があります。アルゼンチンの通貨制約は資本集約的なアップグレードを制限する一方、定常的な排水処理化学品への需要を維持する可能性があります。サウジアラビアの製造業開発と確立された南アフリカの染色業務は、選択的な処理アップグレードを支援できます。産業用排水に地域的な能力を持つサプライヤーは、コモディティ販売だけでなく、サービス、プロセス設計、化学品供給を通じてこの需要に対応できます。
競合環境
市場集中度
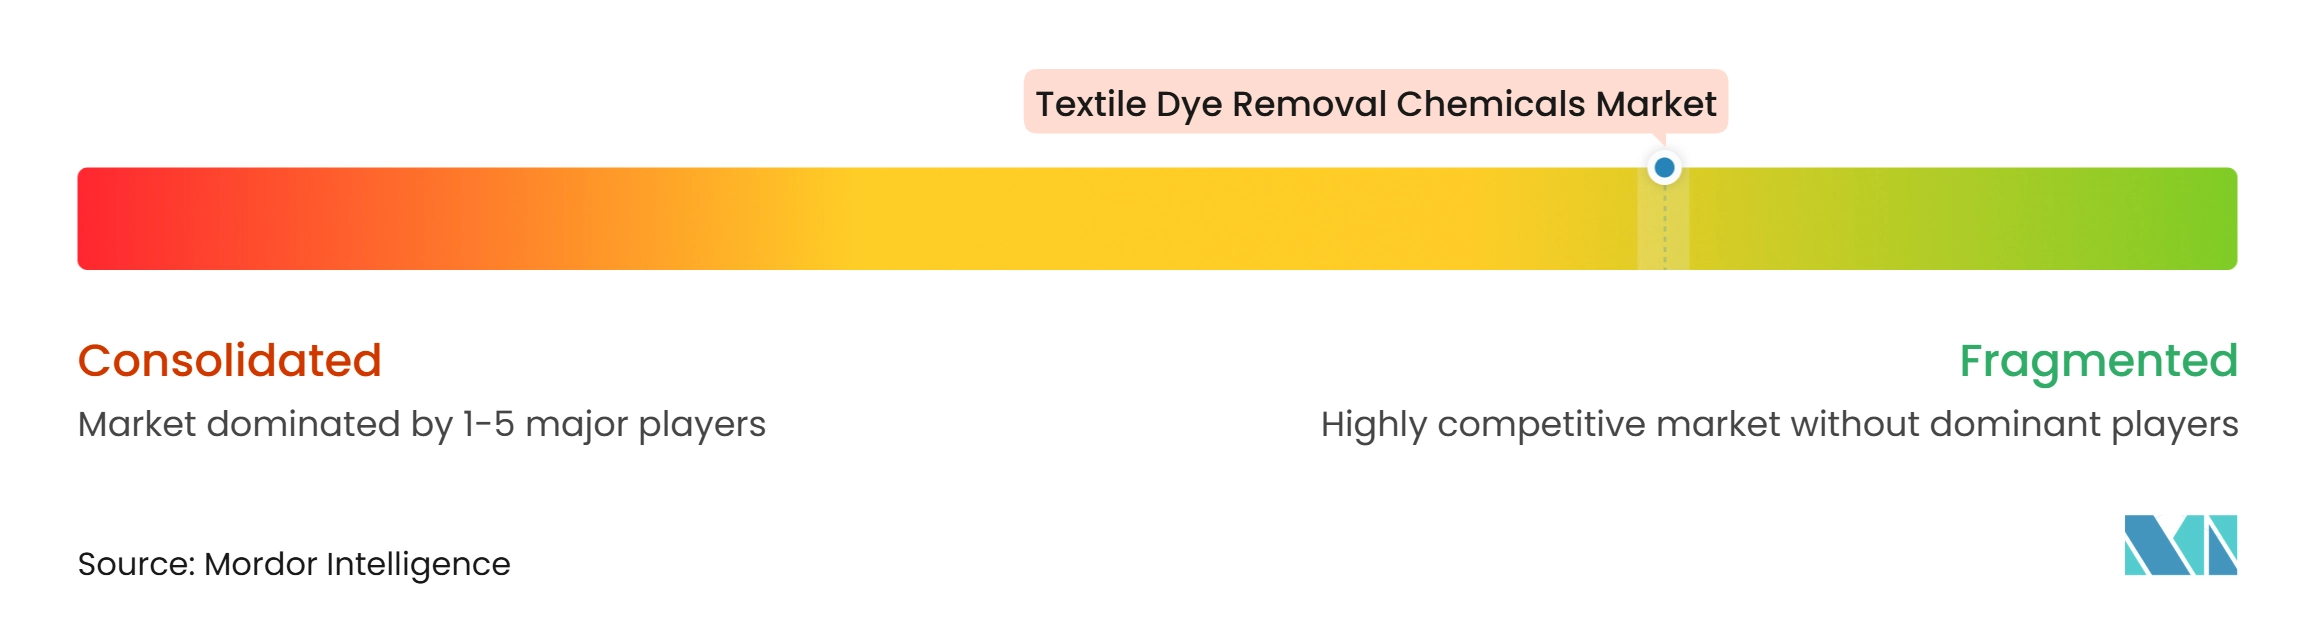
繊維染料除去化学品市場は断片化しており、グローバルな水処理およびスペシャルティ化学品グループが地域サプライヤーと競合しています。地域サプライヤーは、特に凝集剤および絮凝剤においてコストと物流の優位性を提供できます。入手可能な情報に基づくと、すべての化学品タイプにわたって価格決定権を持つ単一企業は存在しません。SNFはフランス、英国、米国、インド、中国、韓国にわたる広範な生ネットワークを運営しており、ポリアクリルアミドベースの絮凝剤のサプライチェーン強靭性を支えています。Kemiraは凝集剤とポリマーを水処理ポートフォリオの中核製品として位置づけています。
技術はサプライヤーが顧客関係を保護するための重要な手段として機能しています。EcolabのECOLAB3Dプラットフォームと KuritaのS.sensing CSは、モニタリングと自動薬注を活用してマネージドサービスモデルを支援しています。これらのサービスは、過剰添加と余剰汚泥のリスクを低減しながら、顧客の運転可視性を向上させることができます。Archromaはタイのマハチャイサイトでのゼロ液体排出プロジェクトにおいてGradiantと提携し、産業パートナーによる塩素製造のための排水および塩水の90%~95%の回収を報告しました。市場は、混合染料流に適した吸着剤製剤、輸出志向の中小規模工場向け認証済み処理バンドル、ゼロ液体排出運転に対応した薬注システムの機会を提供しています。
地域サプライヤーも価格競争だけでなく、検証済み認証を通じて市場ポジションを強化しています。BluwatのZDHC(有害化学物質ゼロ排出)製造制限物質リスト(MRSL)v3.1適合は5つの中核水処理製品ラインをカバーし、輸出志向のサプライチェーンにおける同社の立場を支えています。これにより、地域企業と国際サプライヤーの差別化ギャップが縮小する可能性があります。市場は、化学性能、文書化、地域サービス能力を組み合わせた企業を評価します。大手サプライヤーは買収とプロセスサービス提供を活用して産業用水処理のカバレッジを拡大できます。同時に、小規模な競合他社は監査要件を満たし、地域の処理ニーズに迅速に対応することで競争力を維持できます。入手可能な情報は主要企業の合算市場シェアを提供していないため、記載されたシェアベースの方法では集中度スコアを算出できません。
繊維染料除去化学品業界リーダー
-
Ecolab Inc.
-
Kemira
-
Solenis
-
SNF Group
-
Kurita Water Industries Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
繊維染料除去化学品市場 このレポートでカバーされる企業
- Archroma
- Arkema
- Ashland
- BASF
- Buckman
- Ecolab Inc.
- Gradiant
- Kemira
- Kurita Water Industries Ltd.
- Nouryon
- SNF Group
- Solenis
- SUEZ
- Veolia
- Yixing Bluwat Chemicals Co., Ltd.
最近の産業開発事情 繊維染料除去化学品市場
- 2026年9月:中国の改訂繊維排水基準GB 4287-2026が施行され、化学繊維織物および産業用繊維を含むすべての繊維セクターへの規制適用範囲が拡大されました。この規格は繊維染料除去化品の必須総合指標としてゼブラフィッシュ卵急性毒性を導入し、新設の染色・仕上げ施設が自治体下水道システムへ排出することを禁止しました。
- 2025年11月:SolenisはNCH Corporationの買収を完了し、繊維染料除去化学品を含む産業用水処理およびプロセス化学品におけるグローバルプレゼンスを拡大しました。同社はまた、Diversey(2023年買収)の単一グローバル運営環境への統合を完了し、2025年に468万米ドルの持続可能な設備投資を実施しました。
世界の繊維染料除去化学品市場レポートの調査範囲
繊維染料除去化学品は、染色生地からの色補正またはリサイクル時に色素分子を直接分解・除去するか、または環境への排出前に産業排水(廃液)から色素分子を除去するために使用される特殊物質です。これらの化学品は、生地レベルの色補正と排水処理という2つの主要な用途領域にわたって機能的な役割を果たしています。
繊維染料除去化学品市場は、化学品タイプ、用途、染料タイプ、地域別にセグメント化されています。化学品タイプ別では、市場は凝集剤および絮凝剤、酸化剤、吸着剤、その他にセグメント化されています。用途別では、市場は染色工場排水、捺染排水、洗濯・洗浄水、その他にセグメント化されています。染料タイプ別では、市場は反応性染料、分散染料、酸性・塩基性染料、混合染料排水にセグメント化されています。レポートはまた、主要地域の15カ国における繊維染料除去化学品の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 凝集剤および絮凝剤 |
| 酸化剤 |
| 吸着剤 |
| その他 |
| 染色工場排水 |
| 捺染排水 |
| 洗濯・洗浄水 |
| その他 |
| 反応性染料 |
| 分散染料 |
| 酸性・塩基性染料 |
| 混合染料排水 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 化学品タイプ別 | 凝集剤および絮凝剤 | |
| 酸化剤 | ||
| 吸着剤 | ||
| その他 | ||
| 用途別 | 染色工場排水 | |
| 捺染排水 | ||
| 洗濯・洗浄水 | ||
| その他 | ||
| 染料タイプ別 | 反応性染料 | |
| 分散染料 | ||
| 酸性・塩基性染料 | ||
| 混合染料排水 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要質問
繊維染料除去化学品市場の現在の市場規模は?
繊維染料除去化学品市場規模は2026年に13.4億米ドルと評価され、2027年の14.6億米ドルから2032年には22.2億米ドルへと、予測期間(2027年~2032年)においてCAGR 8.78%で成長すると推定されています。
繊維染料除去において最大のシェアを持つ化学品タイプはどれですか?
凝集剤および絮凝剤は2026年に43.34%のシェアでリードしており、排水処理設備で広く使用されているためです。
繊維排水処理化学品において最も急速に成長している用途はどれですか?
捺染排水は2032年までにCAGR 9.45%で成長すると予測されており、デジタル捺染からの顔料豊富な排水と排水処理ニーズに支えられています。
繊維染料除去化学品の需要においてどの地域がリードしていますか?
アジア太平洋は2026年に38.78%のシェアを保有し、2032年までにCAGR 9.78%で成長すると予測されています。