
Taille et part du marché des produits chimiques d'élimination des colorants textiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.46 Milliards de dollars |
| Taille du Marché (2032) | 2.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques d'élimination des colorants textiles par Mordor Intelligence
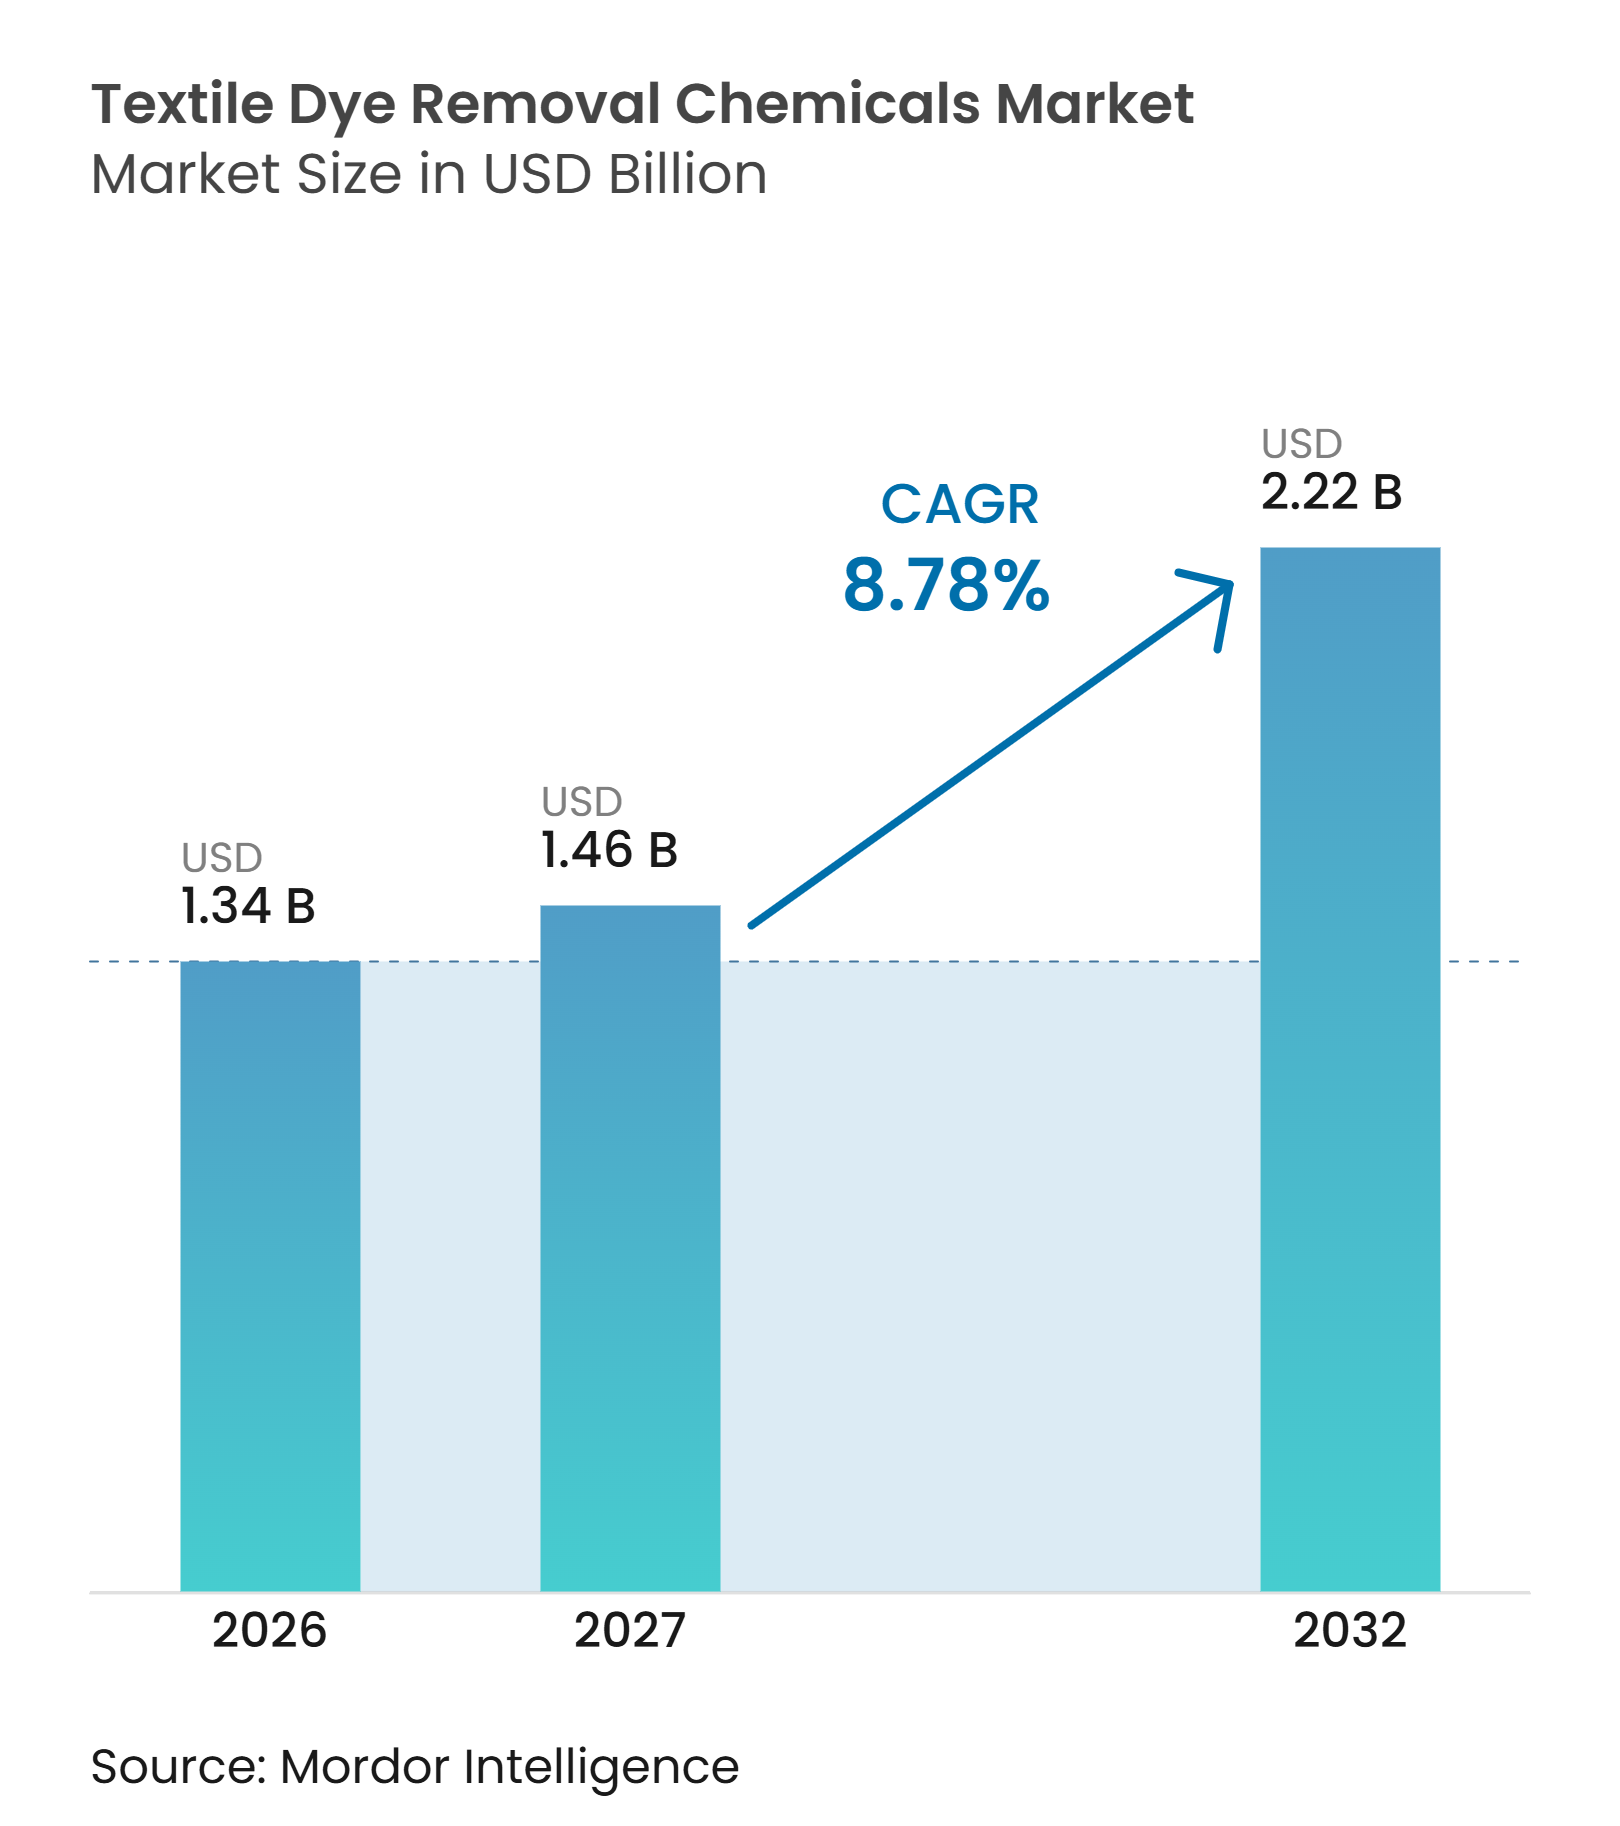
La taille du marché des produits chimiques d'élimination des colorants textiles était évaluée à 1,34 milliard USD en 2026 et devrait croître de 1,46 milliard USD en 2027 à 2,22 milliards USD d'ici 2032, à un CAGR de 8,78 % au cours de la période de prévision (2027-2032). Le marché des produits chimiques d'élimination des colorants textiles est porté par les eaux usées issues du traitement par voie humide, qui peuvent consommer de 100 à 200 tonnes d'eau par tonne de tissu traité. Les composés colorants présents dans ces eaux usées résistent souvent au traitement biologique conventionnel, ce qui accroît la nécessité de recourir à des étapes de traitement chimique. Des réglementations de rejet plus strictes, la pénurie d'eau et les exigences de prétraitement des systèmes à zéro rejet liquide influencent le choix des produits chimiques de traitement par les teintureries. La croissance du marché des produits chimiques d'élimination des colorants textiles est plus étroitement liée à la part de la production soumise aux réglementations sur le rejet de couleur qu'au seul volume de production textile. Les fournisseurs capables de démontrer des performances de traitement fiables et une compatibilité avec les systèmes de traitement des effluents existants sont mieux positionnés pour répondre aux exigences d'achat dictées par la conformité.
Principaux enseignements du rapport
- Par type de produit chimique, les coagulants et floculants détenaient 43,34 % de la part du marché des produits chimiques d'élimination des colorants textiles en 2026, tandis que les oxydants devraient croître à un CAGR de 9,21 % jusqu'en 2032.
- Par application, les effluents de teinturerie représentaient 46,11 % de la part du marché des produits chimiques d'élimination des colorants textiles en 2026, tandis que les effluents d'impression devraient se développer à un CAGR de 9,45 % jusqu'en 2032.
- Par type de colorant, les colorants réactifs détenaient 41,27 % de la part du marché des produits chimiques d'élimination des colorants textiles en 2026, tandis que les effluents à colorants mixtes devraient progresser à un CAGR de 10,12 % jusqu'en 2032.
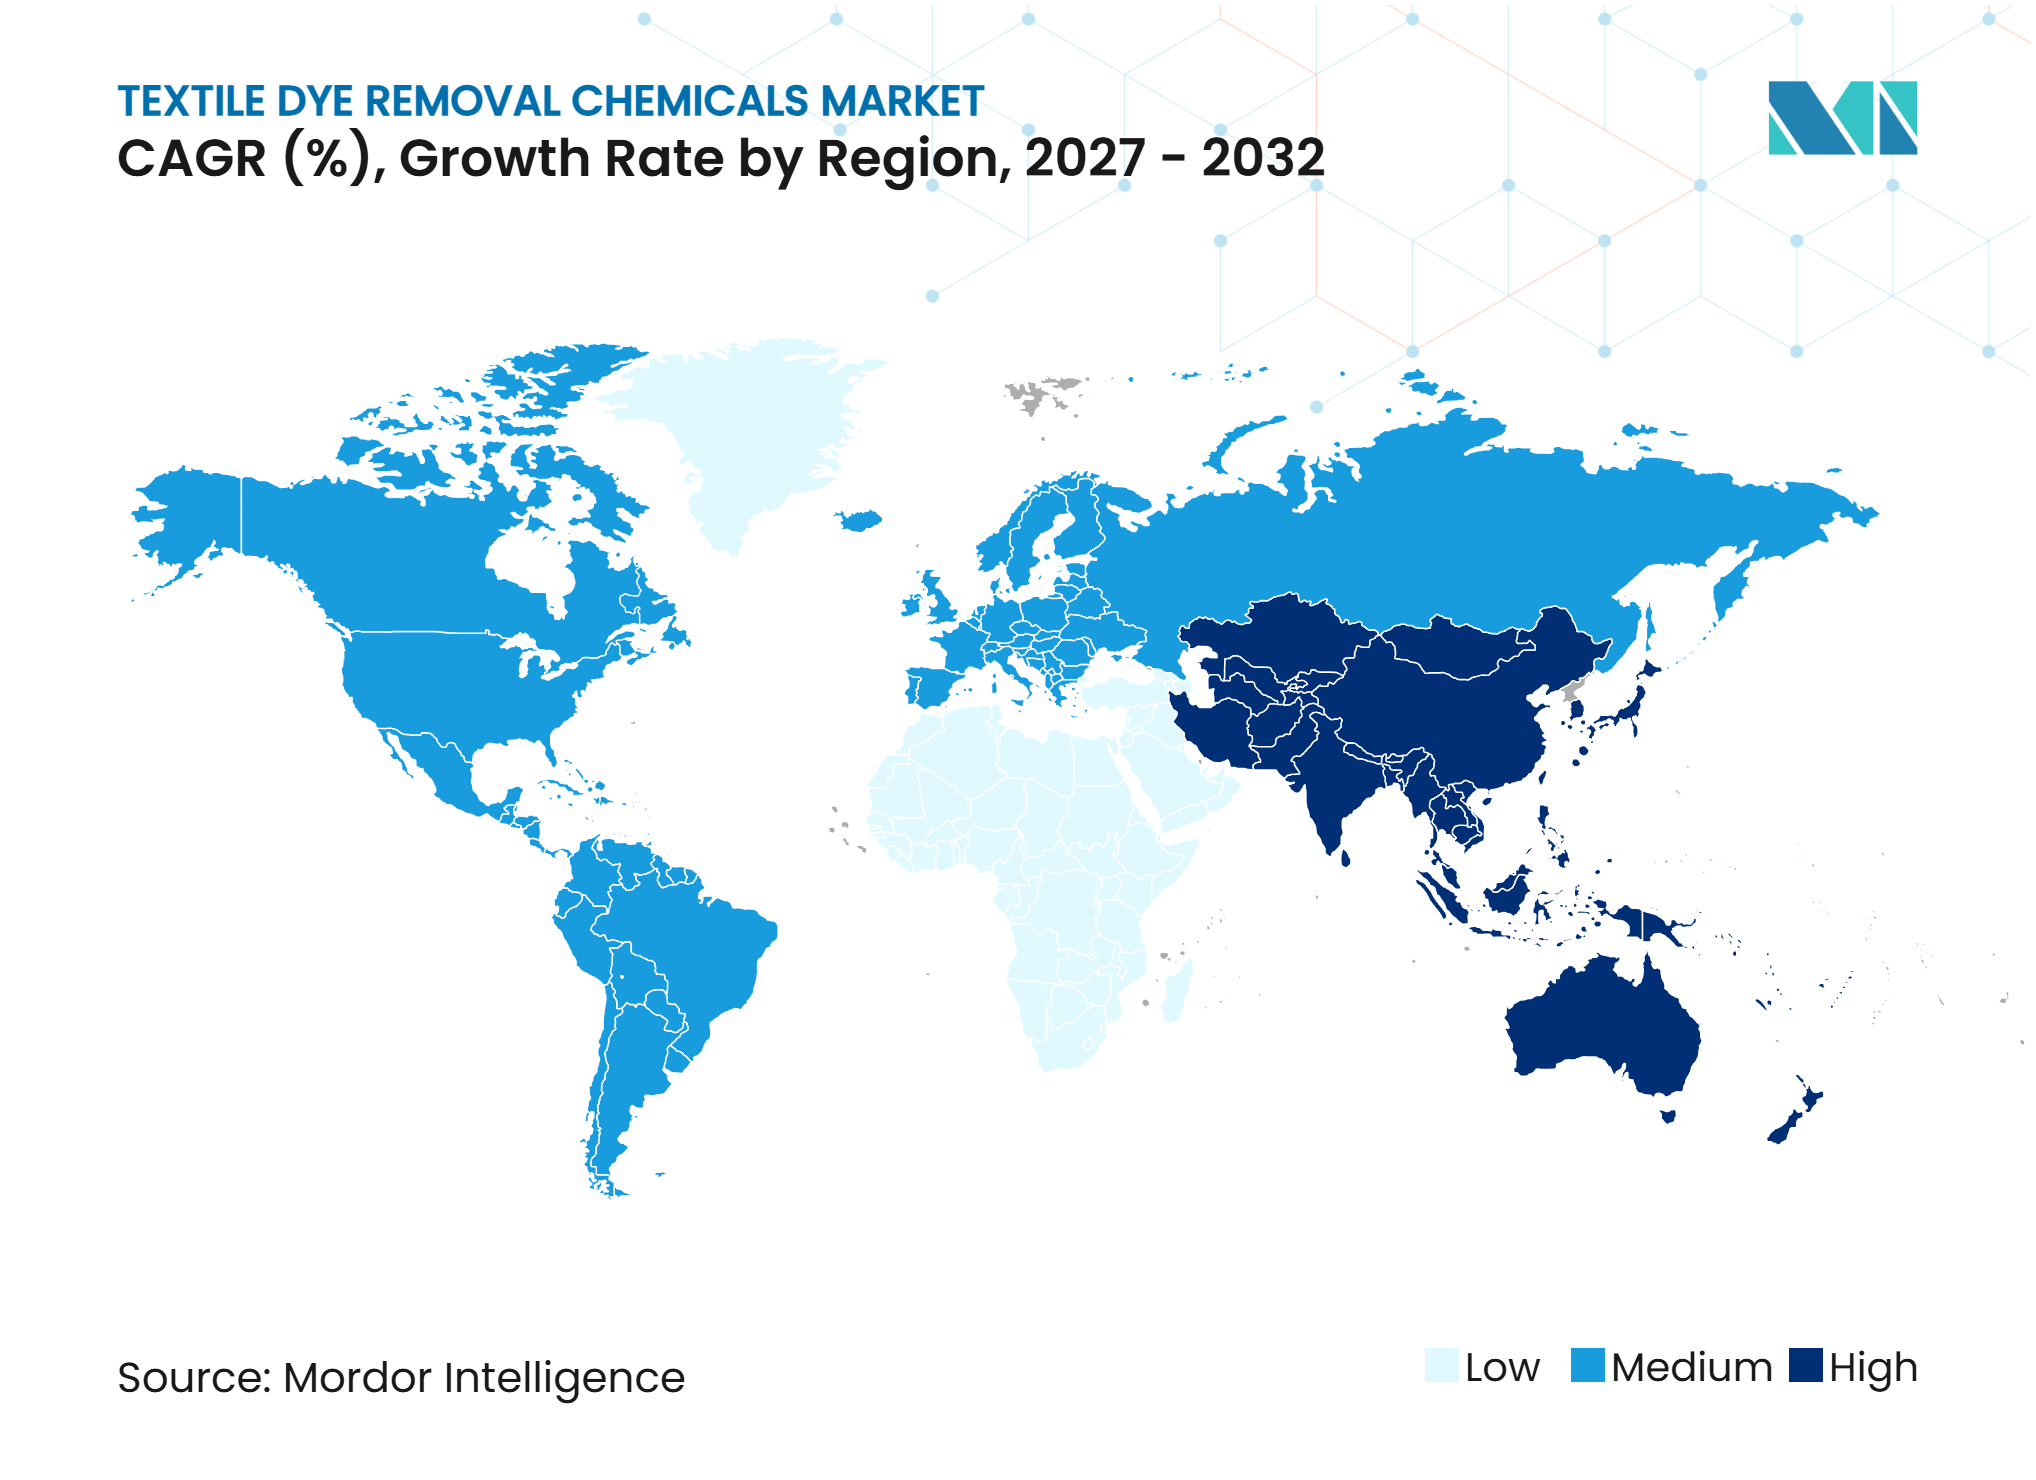
- Par géographie, l'Asie-Pacifique détenait 38,78 % de la part du marché des produits chimiques d'élimination des colorants textiles en 2026 et devrait croître à un CAGR de 9,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement de la conformité en matière de rejet de couleur et d'effluents | +2.5% | Mondial, porté par la Chine, l'Inde et l'UE | Court terme (≤ 2 ans) |
| Expansion de la réutilisation de l'eau et du prétraitement à zéro rejet liquide (ZLD) | +2.1% | Cœur Asie-Pacifique, avec extension vers l'Asie du Sud et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Croissance des audits de clusters textiles liés à l'exportation | +1.8% | Chaîne d'approvisionnement mondiale, concentrée au Bangladesh, au Vietnam et au Cambodge | Moyen terme (2-4 ans) |
| Dosage en temps réel et optimisation des boues | +1.2% | Mondial, avec une adoption plus rapide en Chine et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement de la conformité en matière de rejet de couleur et d'effluents
La Chine a publié la norme GB 4287-2026 conjointement par le ministère de l'Écologie et de l'Environnement et l'Administration d'État pour la réglementation des marchés en juillet 2026, et la norme est entrée en vigueur le 1er septembre 2026. La norme ajoute la toxicité aiguë sur les œufs de poisson zèbre comme paramètre de toxicité intégrée obligatoire, aux côtés de la demande chimique en oxygène, de la demande biochimique en oxygène et de l'azote total. Cela fait passer la conformité au-delà des simples limites de concentration numérique vers une démonstration de la sécurité biologique dans les eaux réceptrices. Ce changement affecte le choix des produits chimiques sur le marché des produits chimiques d'élimination des colorants textiles, car la dilution ne peut pas résoudre un résultat de toxicité biologique. Les fournisseurs capables de démontrer une réduction de la toxicité par des tests de produits peuvent utiliser ces preuves comme accréditation de conformité. Le marché bénéficie également lorsque les teintureries remplacent les pratiques simples de gestion des concentrations par des programmes de traitement plus fiables.
Expansion de la réutilisation de l'eau et du prétraitement ZLD
Un prétraitement chimique est nécessaire avant que les étapes de membrane et d'évaporation puissent fonctionner efficacement dans un système à zéro rejet liquide. La coagulation, la floculation et l'oxydation réduisent la couleur et les matières en suspension, permettant aux équipements en aval de traiter le flux entrant. Cette séquence technique aligne le marché des produits chimiques d'élimination des colorants textiles sur les investissements dans la réutilisation de l'eau dans les zones de fabrication soumises au stress hydrique. Veolia a rapporté que ses travaux de longue date à l'installation textile de Rhodia à Santo André, au Brésil, ont permis d'atteindre 94 % de réutilisation de l'eau grâce à la technologie de bioréacteur à membranes ZeeWeed intégrée à l'infrastructure de traitement existante. Ce cas montre que les mises à niveau du traitement peuvent réduire la demande en eau douce sans remplacement complet de l'infrastructure de l'usine. Les fournisseurs disposant de données de compatibilité vérifiées pour les systèmes membranaires peuvent concourir pour des contrats chimiques récurrents couvrant toute la durée de vie opérationnelle des actifs de réutilisation[1].
Croissance des audits de clusters textiles liés à l'exportation
Les clients à l'exportation évaluent de plus en plus les intrants chimiques liés aux eaux usées par le biais de programmes tels que la liste des substances à usage restreint dans la fabrication du Zéro Rejet de Produits Chimiques Dangereux (ZDHC MRSL) et les exigences bluesign. Cela modifie le comportement d'achat des usines qui se concentraient auparavant principalement sur le prix le plus bas disponible pour un coagulant. Le marché des produits chimiques d'élimination des colorants textiles bénéficie de ce changement, car les intrants approuvés peuvent devenir nécessaires pour maintenir les accréditations d'audit de la chaîne d'approvisionnement. Yixing Bluwat Chemicals a déclaré la conformité ZDHC MRSL v3.1 pour ses gammes de produits BWD-01, polyacrylamide, chlorure de polyaluminium (PAC), polyamine et PolyDADMAC en mai 2026. Archroma a également déclaré la certification Cradle to Cradle Certified Material Health Gold dans le cadre de la version 4.0 pour 10 groupes de produits couvrant la chimie des colorants réactifs, acides, dispersés, indigo et soufrés. Ces certifications rendent la traçabilité chimique documentée plus pertinente dans les chaînes d'approvisionnement textiles et créent une barrière non tarifaire pour les fournisseurs non vérifiés.
Dosage en temps réel et optimisation des boues
Un surdosage de coagulant inorganique peut augmenter les quantités de boues et les coûts d'élimination, tandis qu'un sous-dosage peut entraîner des dépassements de permis. La composition des effluents peut varier selon les lots de production, les recettes de colorants et la demande saisonnière, rendant le dosage fixe moins fiable. Les systèmes couplés à des capteurs répondent aux signaux de turbidité, de demande chimique en oxygène et de couleur à mesure que les conditions des eaux usées évoluent. Le système S.sensing CS de Kurita automatise l'optimisation des coagulants inorganiques dans les cuves de floculation des eaux usées et est conçu pour réduire la consommation de produits chimiques, la production de boues et les émissions de dioxyde de carbone par tonne métrique d'eau traitée. La technologie 3D TRASAR d'Ecolab pour les effluents combine une surveillance en temps réel avec une distribution automatisée dans les systèmes de traitement par flottation. Ces systèmes peuvent réduire la quantité de produits chimiques par tonne métrique de tissu tout en améliorant la valeur des relations fournisseurs grâce à une optimisation axée sur les services et les données.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'élimination des boues et des déchets d'origine chimique | -0.9% | Mondial, le plus aigu en Chine, en Inde et dans l'UE | Court terme (≤ 2 ans) |
| Intensité énergétique des systèmes à zéro rejet liquide (ZLD) en aval | -0.7% | Cœur Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Variabilité de la matrice et risque de surdosage | -0.5% | Mondial, concentré dans les petites et moyennes installations | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'élimination des boues et des déchets d'origine chimique
La coagulation et la floculation transfèrent les chromophores des colorants et les sels métalliques dans les boues de gâteau filtrant. Cela crée une charge d'élimination lorsque les exigences en matière de mise en décharge se durcissent ou que les terrains à proximité des clusters de teinture sont limités. Dans certains clusters, les coûts de gestion des boues peuvent égaler ou dépasser le coût des intrants chimiques. Le marché des produits chimiques d'élimination des colorants textiles est donc soumis à la pression d'acheteurs qui évaluent les coûts totaux de traitement plutôt que le seul prix d'achat. Une étude de 2025 publiée dans Chemical Engineering Science a révélé que les coagulants à base de tannin de châtaignier atteignaient 84,6 % d'élimination de la couleur en flux continu tout en générant des charges de boues inorganiques inférieures à celles du sulfate d'aluminium. Les formulations biosourcées et à faible teneur en fer pourraient réduire cette contrainte si elles atteignent une échelle commerciale sans compromettre les performances d'élimination[2].
Intensité énergétique des systèmes ZLD en aval
Les évaporateurs à effets multiples, les unités de recompression mécanique de vapeur et les cristalliseurs augmentent les besoins énergétiques des opérations à zéro rejet liquide (ZLD). Un prétraitement chimique inadéquat ou incohérent peut accélérer le colmatage des membranes et augmenter l'énergie nécessaire à la récupération de l'eau. Cela signifie qu'un sous-investissement dans le prétraitement peut augmenter les coûts d'exploitation totaux sur l'ensemble de la filière de traitement. Le marché des produits chimiques d'élimination des colorants textiles peut être freiné lorsque les prix de l'électricité ou les coûts liés au carbone affaiblissent la viabilité financière du ZLD dans les usines de taille intermédiaire. Les exploitants d'installations supportent également des coûts de reformulation lors de l'adoption de systèmes de récupération à basse température qui nécessitent des programmes de prétraitement validés pour leurs conditions d'exploitation spécifiques. La variabilité de la matrice reste un problème connexe, car les petites et moyennes teintureries peuvent manquer de la surveillance des procédés nécessaire pour prévenir le surdosage ou de mauvais résultats de traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit chimique :
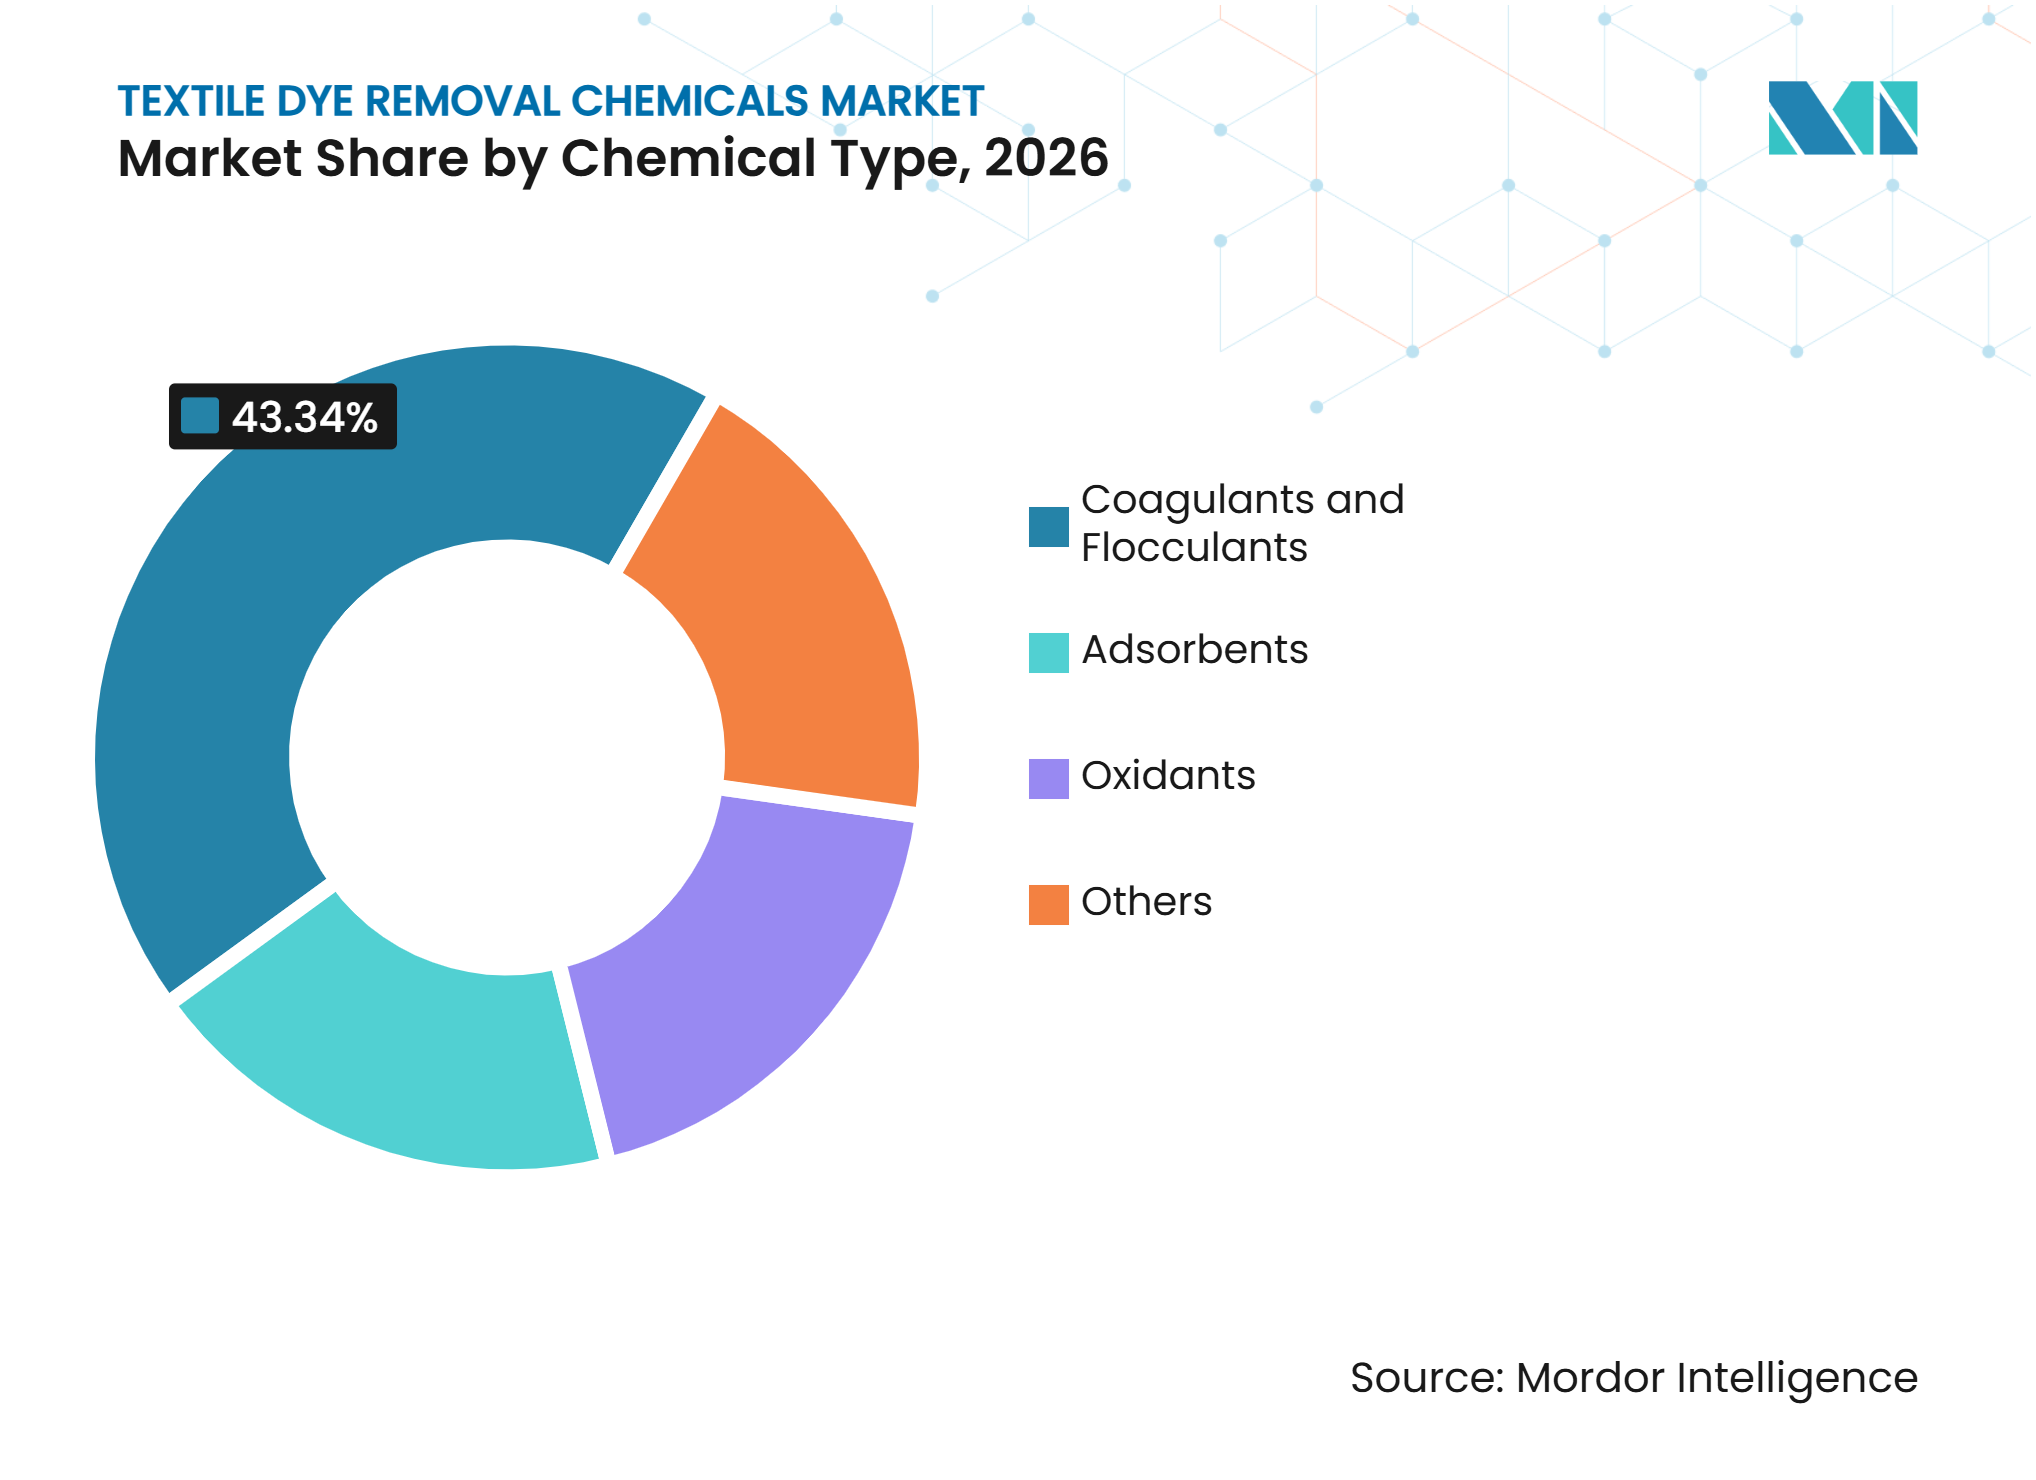
les coagulants maintiennent leur échelle tandis que les oxydants gagnent en demandeLes coagulants et floculants représentaient 43,34 % de la part du marché des produits chimiques d'élimination des colorants textiles en 2026. Le chlorure de polyaluminium (PAC), l'alun, les sels de fer et les floculants à base de polyacrylamide (PAM) sont compatibles avec les cuves de réaction et les bassins de décantation existants, évitant ainsi la nécessité de remplacer les équipements majeurs. Cet avantage lié à la base installée soutient leur utilisation continue dans les teintureries dotées de stations d'épuration des effluents conventionnelles. Les performances des produits varient selon le grade de pureté, le rapport de basicité et la distribution du poids moléculaire, qui influencent la structure des flocs et la capture de la couleur selon les différentes chimies de colorants. La taille du marché des coagulants reste soutenue par des besoins de traitement récurrents et la large disponibilité des équipements de dosage établis.
Les oxydants devraient croître à un CAGR de 9,21 % de 2027 à 2032, à mesure que davantage d'installations gèrent des flux de colorants réactifs et azoïques que la coagulation ne peut pas entièrement décolorer. Les procédés d'oxydation avancée peuvent décomposer les chromophores à des concentrations où la coagulation devient moins efficace. Une étude pilote de 2025 sur la micro-électrolyse fer-carbone avec peroxyde d'hydrogène a rapporté une élimination de la couleur de 80 % à 95 % à partir de flux de colorants réactifs composites dans des conditions optimisées, avec une élimination moyenne de la demande chimique en oxygène de 57 % sur 35 jours. Les adsorbants restent importants pour l'élimination des colorants résiduels et des micropolluants après le traitement primaire. D'autres produits chimiques de traitement soutiennent l'ajustement du pH, le démoussage et le contrôle biocide dans les systèmes intégrés. Les installations européennes peuvent également utiliser l'ozonation, où l'électricité renouvelable réduit la sensibilité aux coûts de génération d'ozone.



Par application :
les effluents de teinturerie en tête tandis que les effluents d'impression se développentLes effluents de teinturerie représentaient 46,11 % de la part du marché des produits chimiques d'élimination des colorants textiles en 2026. La teinture en discontinu du coton, du polyester et des tissus mélangés produit des charges colorantes élevées, une large variation de pH et une demande chimique en oxygène variable, créant une demande répétée de coagulants, d'oxydants et de produits chimiques auxiliaires. Le passage aux colorants réactifs augmente les exigences de traitement, car seulement 70 % à 80 % du colorant peut être épuisé sur le tissu dans des conditions typiques. Les 20 % à 30 % restants entrent dans les eaux usées, augmentant la charge colorante par unité de tissu. Ce profil d'exploitation maintient les eaux usées de teinturerie comme application principale sur le marché des produits chimiques d'élimination des colorants textiles.
Les effluents d'impression devraient croître à un CAGR de 9,45 % de 2027 à 2032. Les eaux de ruissellement des ateliers d'impression peuvent contenir des pigments concentrés, des épaississants de pâte tels que des dérivés de polyacrylate et d'amidon, et des solvants de lavage de sérigraphie. Ces matériaux nécessitent souvent une oxydation ou une séquence de coagulation plus forte plutôt que la simple floculation standard. L'impression jet d'encre réactive génère également des eaux usées avec une densité de pigments différente de celle de l'impression rotative sur écran. Buckman et Atul ont formé une coentreprise en août 2025 pour servir le secteur textile indien, combinant la capacité en chimie de procédé de Buckman avec la position de fabrication et de distribution d'Atul. Le traitement des eaux de lavage et de rinçage reste une application distincte, tandis que les eaux usées d'encollage, de désencollage et de finissage nécessitent un traitement séparé.
Par type de colorant :
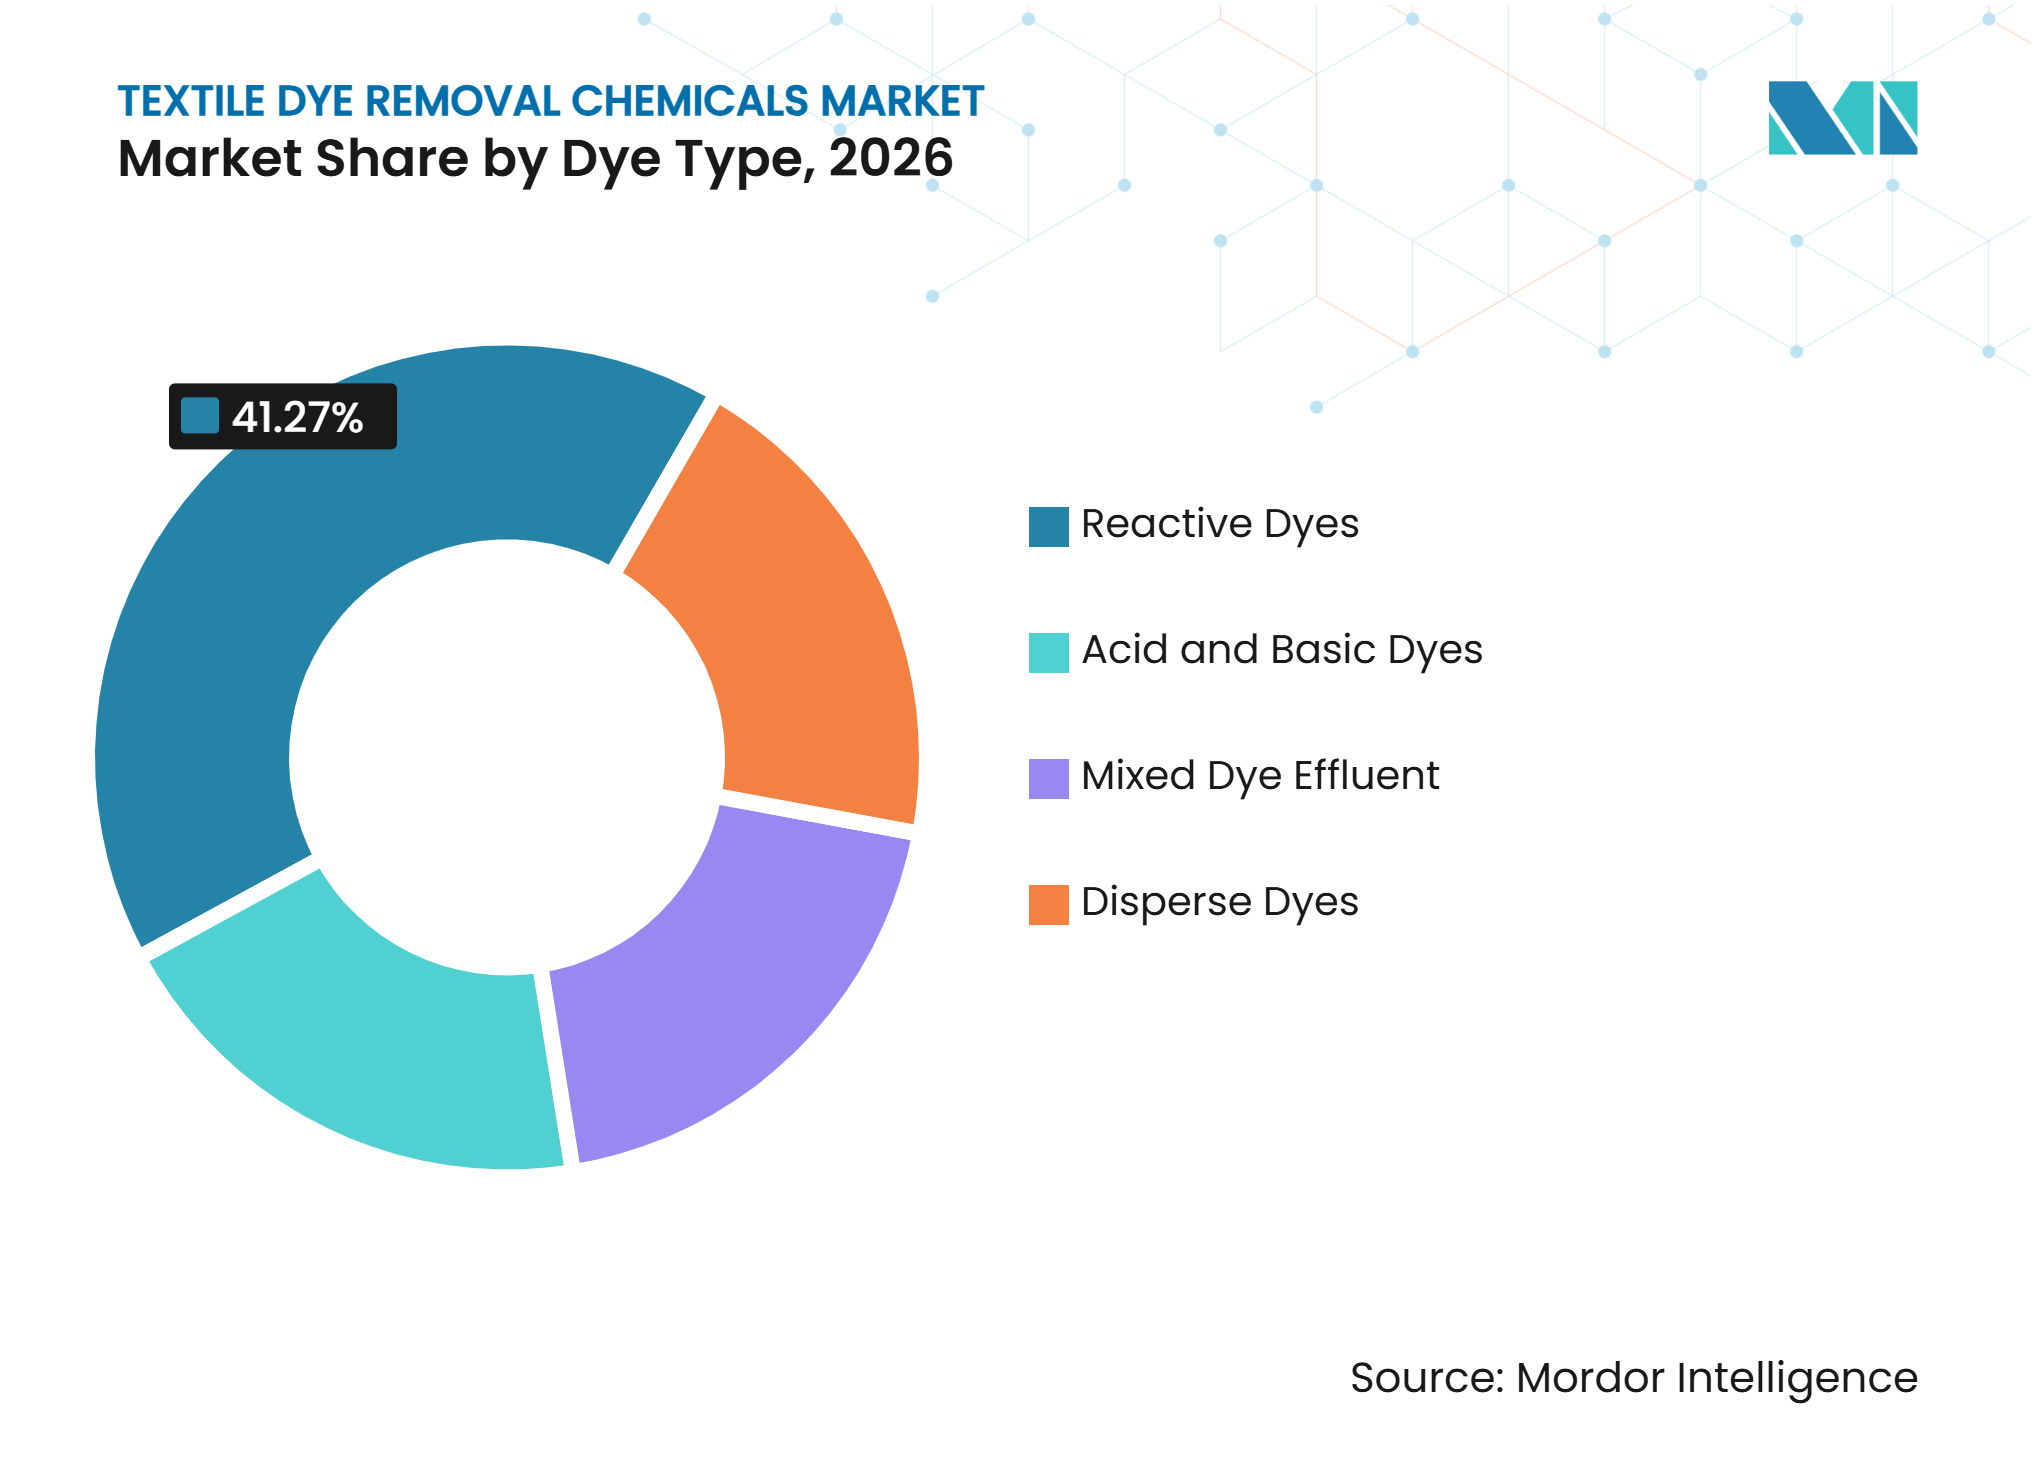
les colorants réactifs en tête tandis que les flux mixtes nécessitent des programmes plus largesLes colorants réactifs représentaient 41,27 % de la part du marché des produits chimiques d'élimination des colorants textiles en 2026, reflétant leur utilisation extensive dans le traitement des tissus en coton et cellulosiques. Les colorants réactifs forment des liaisons covalentes avec les groupes hydroxyle de la cellulose, mais l'hydrolyse crée une fraction qui reste dans les eaux usées. Les programmes de traitement doivent donc traiter à la fois le colorant fixé sur le procédé textile et le colorant hydrolysé dans l'effluent. Les groupes sulfonate augmentent la densité de charge négative de nombreux flux de colorants réactifs, soutenant l'utilisation de coagulants cationiques et d'agents de décoloration tels que le polyDADMAC. Les colorants dispersés pour le polyester et les colorants acides et basiques pour le nylon et la laine ont des exigences de traitement différentes selon le pH.
Les effluents à colorants mixtes devraient croître à un CAGR de 10,12 % de 2027 à 2032, le taux le plus élevé parmi les segments par type de colorant. Les installations qui traitent plusieurs types de fibres sur des lignes partagées peuvent produire des flux de colorants réactifs, dispersés et acides dans le même système d'eaux usées. Une seule classe de produits chimiques est souvent insuffisante, car les colorants réagissent différemment au pH, à l'oxydation, à l'adsorption et à la coagulation cationique. La taille du marché de ce segment est soutenue par la demande de programmes de traitement séquentiel ou de solutions groupées. Une revue de 2025 a décrit des approches de réutilisation et de gestion de l'eau reposant sur des stratégies de traitement combinées pour les eaux usées textiles complexes. Une étude ACS Omega distincte de 2025 a rapporté une élimination supérieure à 98 % du Rouge Remazol par électrocoagulation avec des électrodes en aluminium à 4,70 kWh par mètre cube.

Analyse géographique
Asie-Pacifique : échelle et évolution réglementaire
L'Asie-Pacifique détenait 38,78 % de la part du marché des produits chimiques d'élimination des colorants textiles en 2026 et devrait se développer à un CAGR de 9,78 % jusqu'en 2032. La région combine une production textile dense avec des exigences croissantes de contrôle des eaux usées dans les clusters de fabrication orientés vers l'exportation. La norme GB 4287-2026 de la Chine est entrée en vigueur le 1er septembre 2026, étendant la couverture au tissage de fibres chimiques et aux textiles techniques. La norme interdit également aux nouvelles installations de teinture et de finissage de rejeter leurs effluents dans les réseaux d'assainissement municipaux urbains. Ces exigences de conformité accroissent la nécessité de programmes de traitement sur site et favorisent les fournisseurs offrant des performances chimiques constantes. Le Bangladesh, le Vietnam et d'autres sites de fabrication orientés vers l'exportation font également face à des exigences d'audit des acheteurs qui augmentent la valeur des intrants d'eaux usées vérifiés. Le Japon et la Corée du Sud soutiennent une demande à plus haute valeur ajoutée pour les systèmes couplés à des capteurs et les coagulants de spécialité, soutenus par leurs capacités établies en traitement de l'eau.
Amérique du Nord : conformité et traitement avancé
L'Amérique du Nord est un marché mature pour la chimie avancée d'élimination des colorants dans les textiles de spécialité, les tissus techniques et les opérations de blanchisserie industrielle. Les usines textiles américaines opèrent sous des normes de prétraitement catégorielles qui réglementent la demande biochimique en oxygène et les matières en suspension totales, tandis que le rejet de couleur peut être soumis aux conditions des permis municipaux. Cette structure réglementaire crée une base soutenue de demande pour les produits chimiques de traitement des eaux usées. La région dispose d'une base de production textile plus petite que l'Asie-Pacifique, mais ses installations tendent à avoir des dépenses chimiques plus élevées par kilogramme de textile traité. L'oxydation avancée, l'électrocoagulation et la surveillance en temps réel sont pertinentes là où les exploitants exigent un contrôle de traitement plus rigoureux. Kemira a acquis Water Engineering, Inc. en septembre 2025 pour 150 millions USD, renforçant sa présence dans les services de traitement des eaux industrielles en Amérique du Nord. La base textile plus petite du Canada nécessite également des coagulants et floculants de spécialité pour satisfaire aux normes applicables en matière d'eaux usées.
Europe, Amérique du Sud et Moyen-Orient et Afrique : demande sélective portée par la conformité
Les installations textiles européennes opèrent sous la directive sur les émissions industrielles et les conclusions sur les meilleures techniques disponibles (MTD) du secteur textile, qui couvrent la couleur, les halogènes organiques adsorbables (AOX), la demande chimique en oxygène et les métaux lourds spécifiés. L'Italie, l'Allemagne et le Portugal représentent une large part de l'activité de teinture européenne, créant des opportunités de modernisation pour les oxydants et adsorbants de spécialité. En Amérique du Sud, le Brésil présente un cas notable de réutilisation de l'eau à travers l'installation Rhodia à Santo André, où Veolia a rapporté 94 % de réutilisation de l'eau. La part du marché des produits chimiques d'élimination des colorants textiles dans ces régions est inférieure à celle de l'Asie-Pacifique, mais les exigences de conformité locales peuvent soutenir la demande de programmes de traitement à haute valeur ajoutée. Les contraintes monétaires de l'Argentine peuvent limiter les mises à niveau à forte intensité capitalistique tout en maintenant la demande de produits chimiques de traitement des effluents courants. Le développement industriel en Arabie Saoudite et les opérations de teinture établies en Afrique du Sud peuvent soutenir des mises à niveau sélectives du traitement. Les fournisseurs disposant de capacités régionales dans le traitement des eaux usées industrielles peuvent répondre à cette demande par des services, la conception de procédés et la fourniture de produits chimiques plutôt que par la seule vente de produits de base.
Paysage concurrentiel
Concentration du Marché
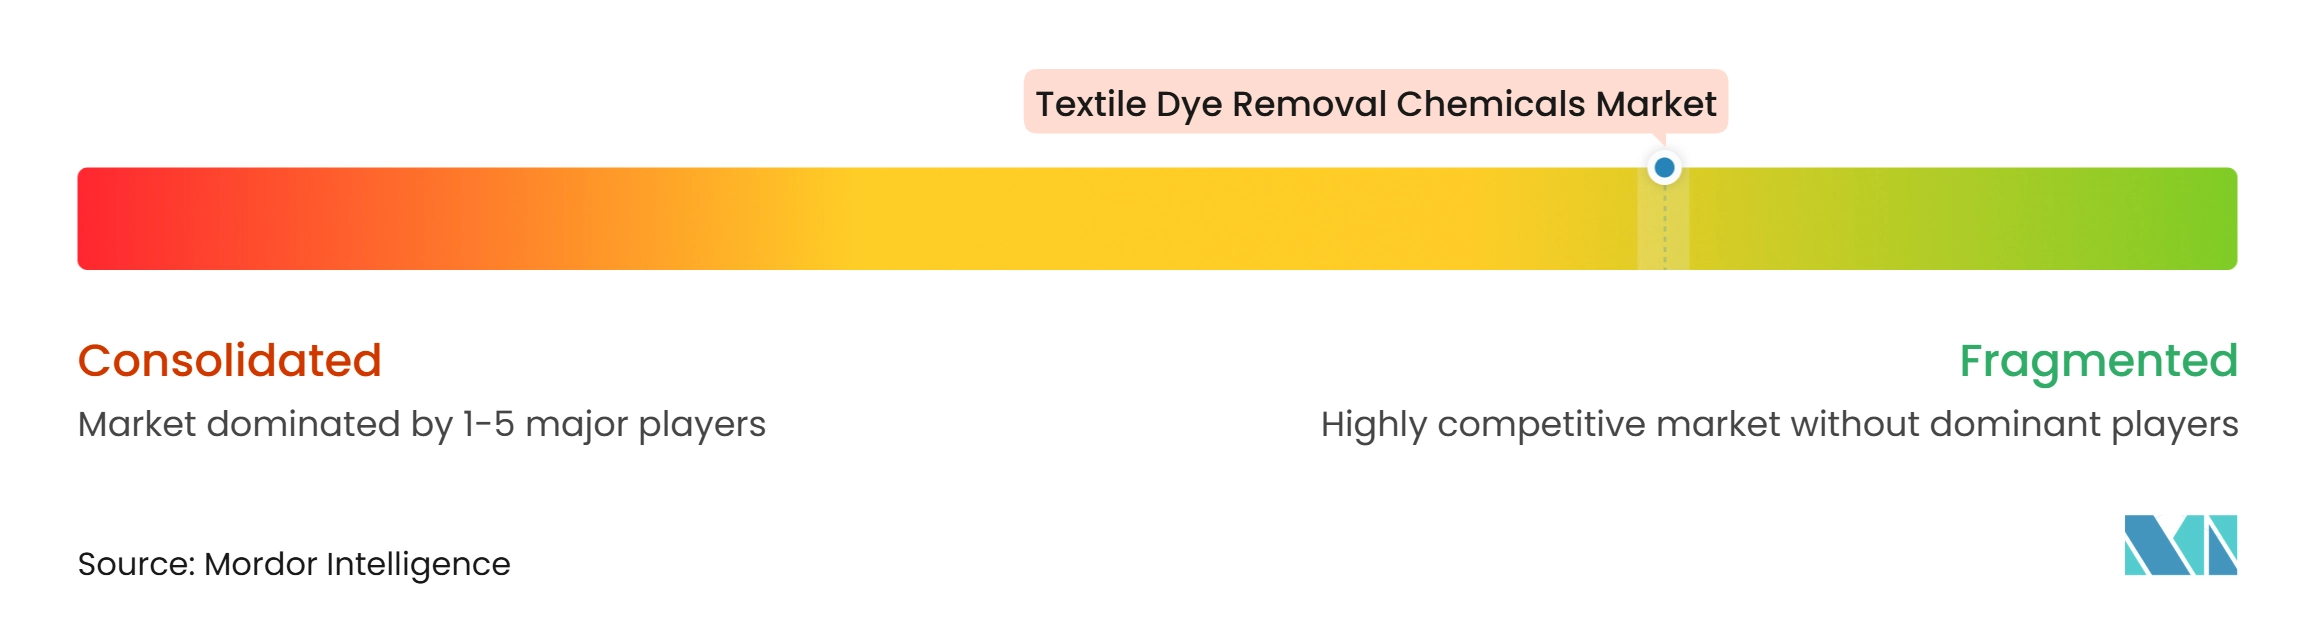
Le marché des produits chimiques d'élimination des colorants textiles est fragmenté, avec des groupes mondiaux de traitement de l'eau et de chimie de spécialité en concurrence aux côtés de producteurs locaux. Les fournisseurs régionaux peuvent offrir des avantages en termes de coûts et de logistique, notamment pour les coagulants et floculants. Sur la base des informations disponibles, aucune entreprise ne détient un pouvoir de fixation des prix sur tous les types de produits chimiques. SNF exploite un vaste réseau de production en France, au Royaume-Uni, aux États-Unis, en Inde, en Chine et en Corée du Sud, ce qui soutient la résilience de l'approvisionnement en floculants à base de polyacrylamide. Kemira identifie les coagulants et les polymères comme des produits essentiels au sein de son portefeuille de traitement de l'eau.
La technologie constitue un moyen important pour les fournisseurs de protéger leurs relations avec les clients. La plateforme ECOLAB3D d'Ecolab et le système S.sensing CS de Kurita utilisent la surveillance et le dosage automatisé pour soutenir des modèles de services gérés. Ces offres peuvent réduire les risques de surdosage et d'excès de boues tout en améliorant la visibilité opérationnelle pour les clients. Archroma s'est associé à Gradiant sur un projet à zéro rejet liquide sur son site de Mahachai en Thaïlande, rapportant une récupération de 90 % à 95 % des eaux usées et de la saumure pour la production de chlore par des partenaires industriels. Le marché présente des opportunités pour les formulations d'adsorbants adaptées aux flux de colorants mixtes, les offres groupées de traitement certifiées pour les petites et moyennes usines orientées vers l'exportation, et les systèmes de dosage compatibles avec les opérations à zéro rejet liquide.
Les producteurs régionaux renforcent également leur position sur le marché grâce à des certifications vérifiées plutôt qu'à la seule concurrence par les prix. La conformité MRSL v3.1 du Zéro Rejet de Produits Chimiques Dangereux (ZDHC) de Bluwat couvre cinq gammes de produits de traitement de l'eau essentielles et soutient sa position dans les chaînes d'approvisionnement orientées vers l'exportation. Cela peut réduire l'écart de différenciation entre les entreprises régionales et les fournisseurs internationaux. Le marché récompense les entreprises qui combinent performance chimique, documentation et capacité de service locale. Les grands fournisseurs peuvent utiliser des acquisitions et des offres de services de procédé pour étendre leur couverture du traitement des eaux industrielles. Dans le même temps, les concurrents plus petits peuvent rester pertinents en satisfaisant aux exigences d'audit et en répondant rapidement aux besoins de traitement locaux. Les informations disponibles ne fournissent pas de parts de marché combinées pour les principales entreprises, de sorte qu'un score de concentration ne peut pas être calculé selon la méthode basée sur les parts indiquée.
Leaders du secteur des produits chimiques d'élimination des colorants textiles
-
Ecolab Inc.
-
Kemira
-
Solenis
-
SNF Group
-
Kurita Water Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des produits chimiques d'élimination des colorants textiles Entreprises couvertes dans ce rapport
- Archroma
- Arkema
- Ashland
- BASF
- Buckman
- Ecolab Inc.
- Gradiant
- Kemira
- Kurita Water Industries Ltd.
- Nouryon
- SNF Group
- Solenis
- SUEZ
- Veolia
- Yixing Bluwat Chemicals Co., Ltd.
Développements industriels récents dans Marché des produits chimiques d'élimination des colorants textiles
- Septembre 2026 : La norme révisée chinoise sur les eaux usées textiles GB 4287-2026 est entrée en vigueur, étendant la couverture réglementaire à tous les secteurs textiles, y compris le tissage de fibres chimiques et les textiles techniques. La norme a introduit la toxicité aiguë sur les œufs de poisson zèbre comme indicateur intégré obligatoire pour les produits chimiques d'élimination des colorants textiles et a interdit aux nouvelles installations de teinture et de finissage de rejeter leurs effluents dans les réseaux d'assainissement municipaux.
- Novembre 2025 : Solenis a finalisé l'acquisition de NCH Corporation, renforçant sa présence mondiale dans le traitement des eaux industrielles et la chimie de procédé, y compris les produits chimiques d'élimination des colorants textiles. La société a également finalisé l'intégration de Diversey (acquise en 2023) dans un environnement d'exploitation mondial unique et a investi 4,68 millions USD en dépenses d'investissement durables au cours de 2025.
Périmètre du rapport mondial sur le marché des produits chimiques d'élimination des colorants textiles
Les produits chimiques d'élimination des colorants textiles sont des substances spécialisées utilisées pour décomposer, éliminer ou supprimer les molécules colorantes, soit directement sur les tissus teints lors de la correction des couleurs ou du recyclage, soit dans les eaux usées industrielles (effluents) avant leur rejet dans l'environnement. Ces produits chimiques jouent un rôle fonctionnel dans deux domaines d'application principaux : la correction des couleurs au niveau du tissu et le traitement des effluents.
Le marché des produits chimiques d'élimination des colorants textiles est segmenté par type de produit chimique, application, type de colorant et géographie. Par type de produit chimique, le marché est segmenté en coagulants et floculants, oxydants, adsorbants et autres. Par application, le marché est segmenté en effluents de teinturerie, effluents d'impression, eaux de lavage et de rinçage et autres. Par type de colorant, le marché est segmenté en colorants réactifs, colorants dispersés, colorants acides et basiques et effluents à colorants mixtes. Le rapport couvre également les tailles de marché et les prévisions pour les produits chimiques d'élimination des colorants textiles dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Coagulants et floculants |
| Oxydants |
| Adsorbants |
| Autres |
| Effluents de teinturerie |
| Effluents d'impression |
| Eaux de lavage et de rinçage |
| Autres |
| Colorants réactifs |
| Colorants dispersés |
| Colorants acides et basiques |
| Effluents à colorants mixtes |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit chimique | Coagulants et floculants | |
| Oxydants | ||
| Adsorbants | ||
| Autres | ||
| Par application | Effluents de teinturerie | |
| Effluents d'impression | ||
| Eaux de lavage et de rinçage | ||
| Autres | ||
| Par type de colorant | Colorants réactifs | |
| Colorants dispersés | ||
| Colorants acides et basiques | ||
| Effluents à colorants mixtes | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits chimiques d'élimination des colorants textiles ?
La taille du marché des produits chimiques d'élimination des colorants textiles était évaluée à 1,34 milliard USD en 2026 et devrait croître de 1,46 milliard USD en 2027 à 2,22 milliards USD d'ici 2032, à un CAGR de 8,78 % au cours de la période de prévision (2027-2032).
Quel type de produit chimique détient la plus grande part dans l'élimination des colorants textiles ?
Les coagulants et floculants sont en tête avec une part de 43,34 % en 2026, car ils sont largement utilisés dans les équipements de traitement des effluents.
Quelle application connaît la croissance la plus rapide pour les produits chimiques de traitement des eaux usées textiles ?
Les effluents d'impression devraient croître à un CAGR de 9,45 % jusqu'en 2032, soutenus par les eaux de ruissellement riches en pigments et les besoins en eaux usées de l'impression numérique.
Quelle région est en tête de la demande de produits chimiques d'élimination des colorants textiles ?
L'Asie-Pacifique détient une part de 38,78 % en 2026 et devrait croître à un CAGR de 9,78 % jusqu'en 2032.