
Marktgröße und Marktanteile für Textilentfärbungschemikalien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.46 Milliarden US-Dollar |
| Marktgröße (2032) | 2.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.78 % |
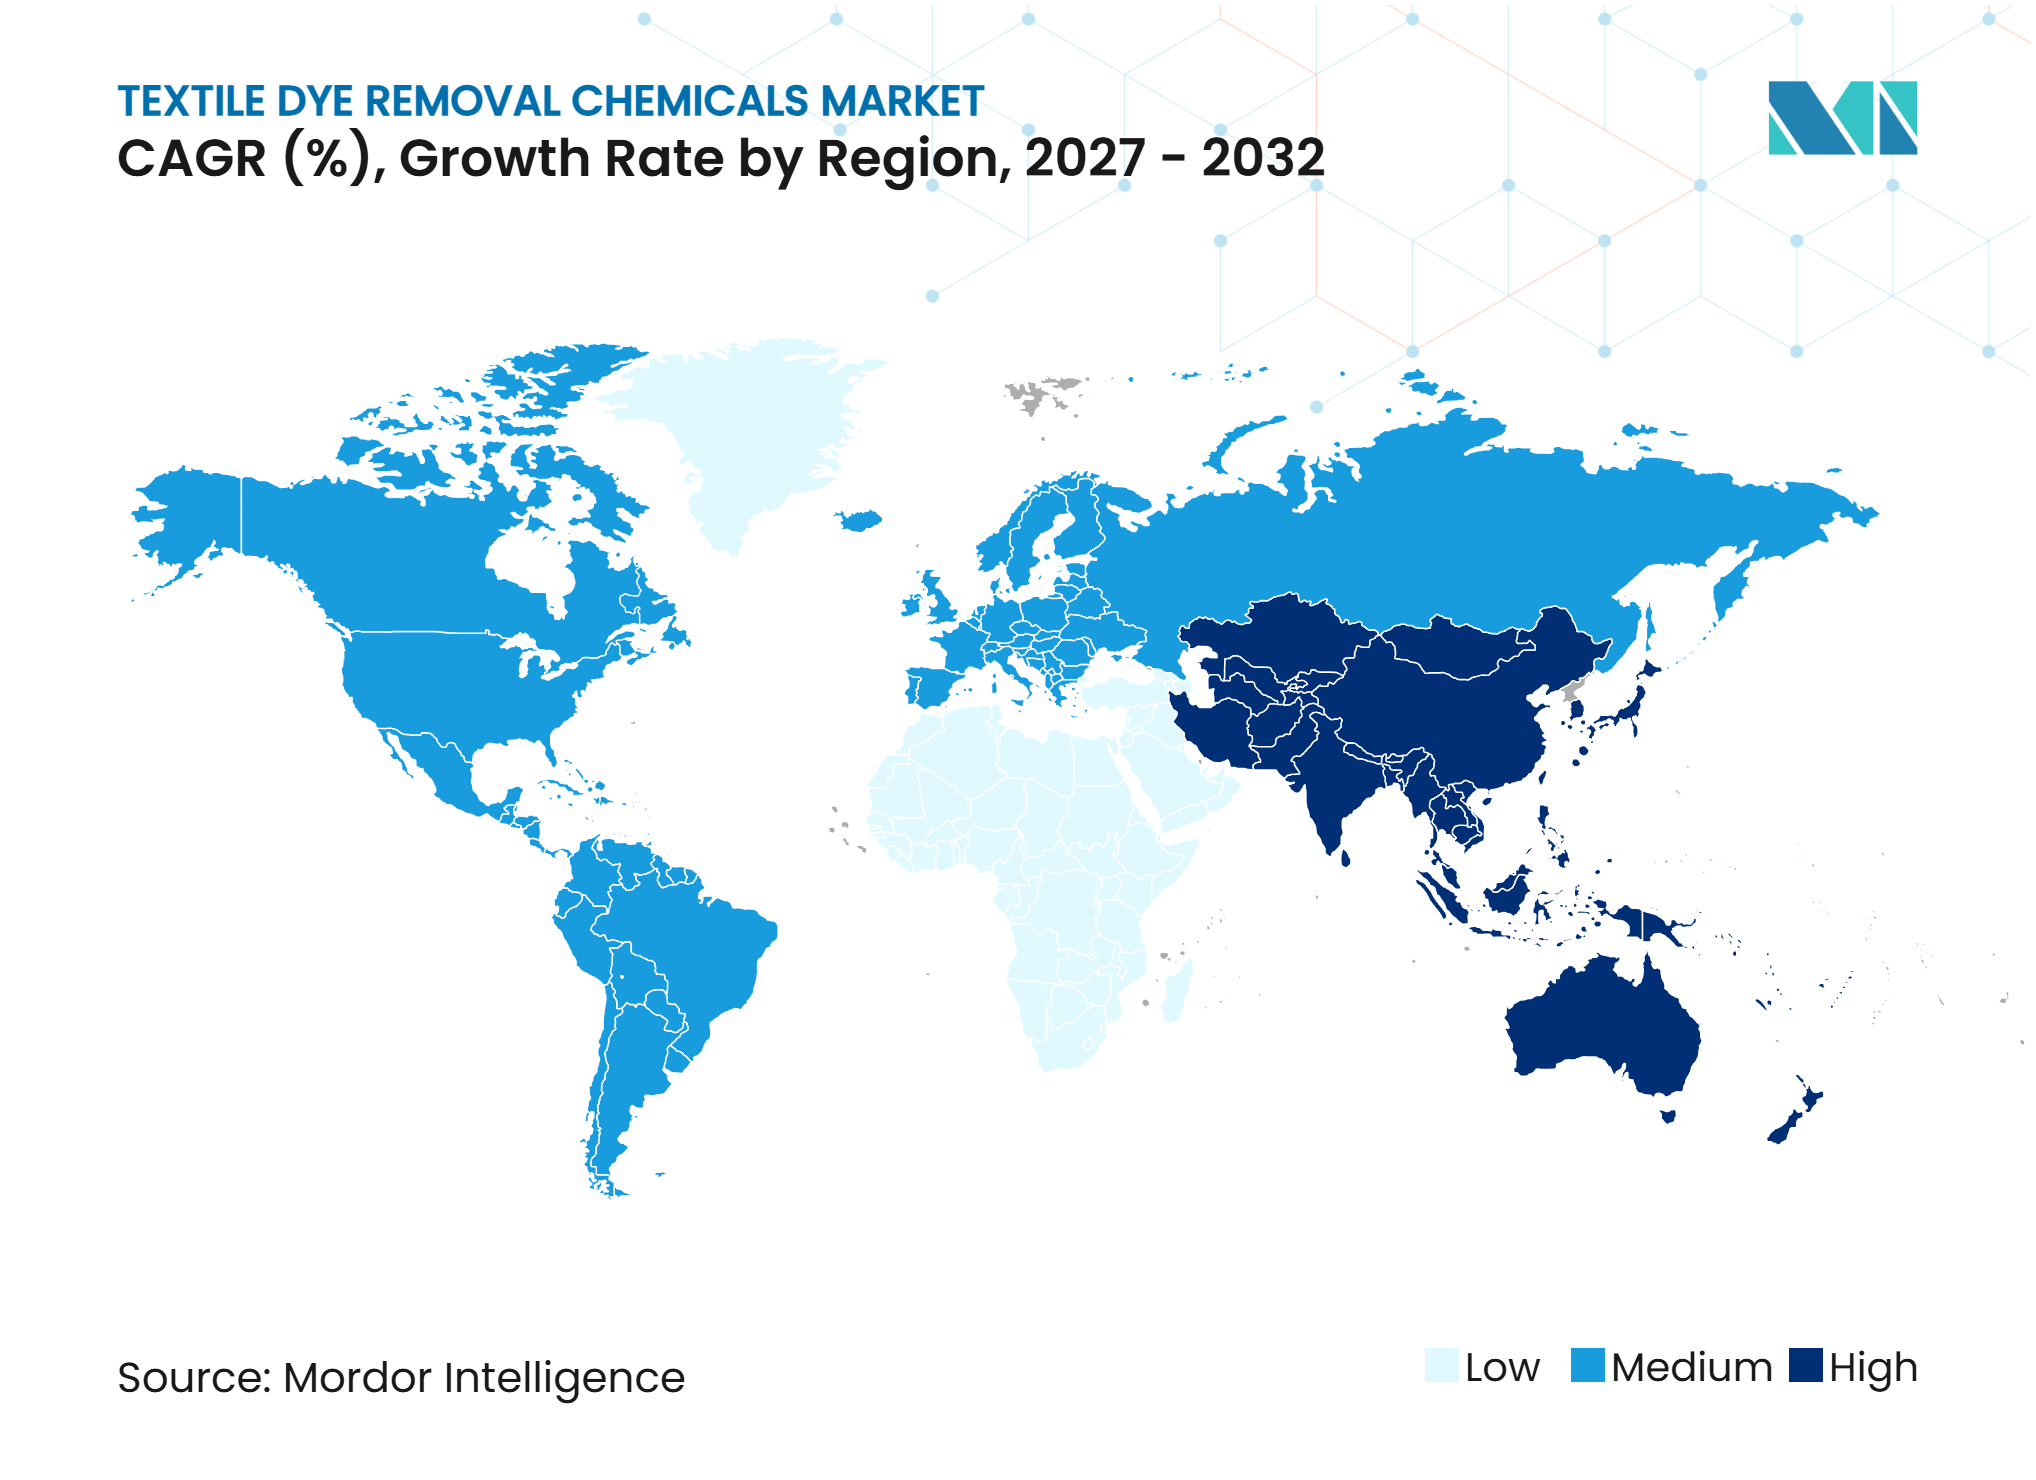
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Textilentfärbungschemikalien von Mordor Intelligence
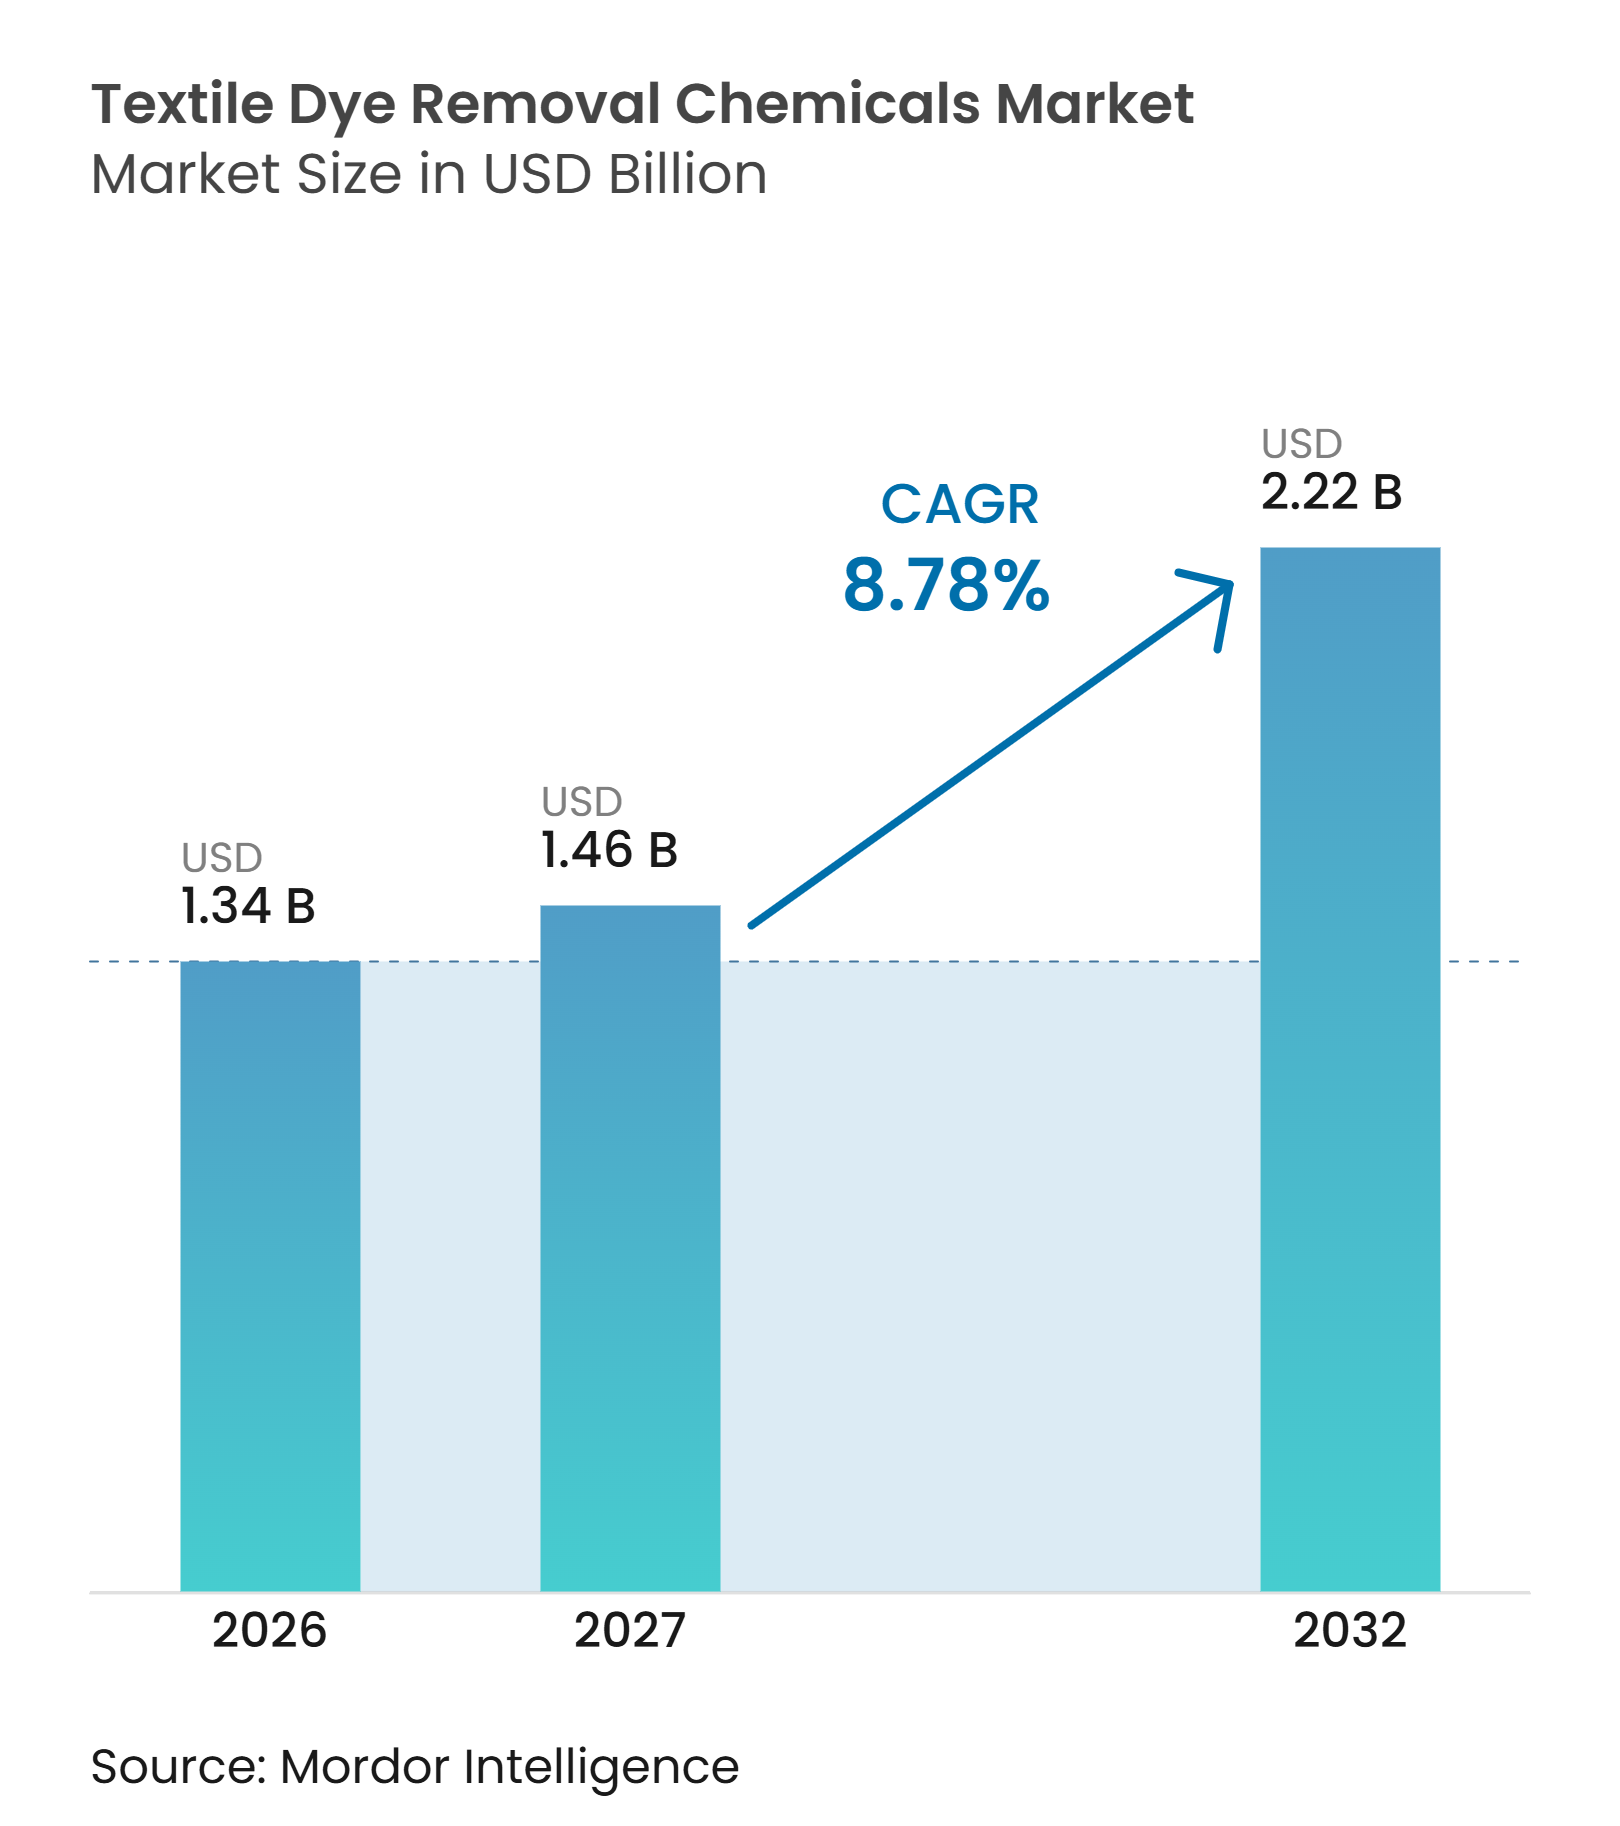
Die Marktgröße für Textilentfärbungschemikalien wurde im Jahr 2026 auf 1,34 Milliarden USD geschätzt und soll von 1,46 Milliarden USD im Jahr 2027 auf 2,22 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,78 % während des Prognosezeitraums (2027–2032). Der Markt für Textilentfärbungschemikalien wird durch Abwässer aus der Nassverarbeitung angetrieben, die 100 bis 200 Tonnen Wasser pro Tonne verarbeiteten Gewebes verbrauchen können. Farbverbindungen in diesen Abwässern widerstehen häufig der konventionellen biologischen Behandlung, was den Bedarf an chemischen Behandlungsschritten erhöht. Strengere Einleitungsvorschriften, Wasserknappheit und die Vorbehandlungsanforderungen von Nullflüssigkeitsablasssystemen beeinflussen die Auswahl von Behandlungschemikalien in Färbereien. Das Wachstum im Markt für Textilentfärbungschemikalien ist enger mit dem Anteil der Produktion verknüpft, der Farbeinleitungsvorschriften unterliegt, als mit dem Textilproduktionsvolumen allein. Lieferanten, die eine zuverlässige Behandlungsleistung und Kompatibilität mit bestehenden Abwasserbehandlungssystemen nachweisen können, sind besser positioniert, um compliance-getriebene Einkaufsanforderungen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Chemikalientyp hielten Koagulationsmittel und Flockungsmittel im Jahr 2026 einen Marktanteil von 43,34 % am Markt für Textilentfärbungschemikalien, während Oxidationsmittel bis 2032 mit einem CAGR von 9,21 % wachsen sollen.
- Nach Anwendung entfiel auf Färbereiabwasser im Jahr 2026 ein Marktanteil von 46,11 % am Markt für Textilentfärbungschemikalien, während Druckabwasser bis 2032 voraussichtlich mit einem CAGR von 9,45 % wachsen wird.
- Nach Farbstofftyp hielten Reaktivfarbstoffe im Jahr 2026 einen Marktanteil von 41,27 % am Markt für Textilentfärbungschemikalien, während gemischte Farbstoffabwässer bis 2032 voraussichtlich mit einem CAGR von 10,12 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,78 % am Markt für Textilentfärbungschemikalien und soll bis 2032 mit einem CAGR von 9,78 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Vorschriften zur Farb- und Abwassereinleitung | +2.5% | Global, angeführt von China, Indien und der EU | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Wasserwiederverwendung und Vorbehandlung für Nullflüssigkeitsablasssysteme (ZLD) | +2.1% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Südasien sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum exportgebundener Audits in Textilclustern | +1.8% | Globale Lieferkette, konzentriert in Bangladesch, Vietnam und Kambodscha | Mittelfristig (2–4 Jahre) |
| Echtzeit-Dosierung und Schlammoptimierung | +1.2% | Global, mit schnellerer Einführung in China und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Vorschriften zur Farb- und Abwassereinleitung
China veröffentlichte GB 4287-2026 gemeinsam durch das Ministerium für Ökologie und Umwelt und die Staatliche Verwaltung für Marktregulierung im Juli 2026, und der Standard trat am 1. September 2026 in Kraft. Der Standard fügt die akute Toxizität von Zebrafischeiern als obligatorischen integrierten Toxizitätsparameter neben dem chemischen Sauerstoffbedarf, dem biochemischen Sauerstoffbedarf und dem Gesamtstickstoff hinzu. Dies verlagert die Compliance über numerische Konzentrationsgrenzen hinaus hin zu einem nachgewiesenen biologischen Sicherheitsnachweis in den aufnehmenden Gewässern. Die Änderung beeinflusst die Chemikalienauswahl im Markt für Textilentfärbungschemikalien, da Verdünnung ein biologisches Toxizitätsergebnis nicht beheben kann. Lieferanten, die eine Toxizitätsreduzierung durch Produkttests nachweisen können, können diesen Nachweis als Compliance-Nachweis nutzen. Der Markt profitiert auch, wenn Färbereien einfache Konzentrationsverwaltungspraktiken durch zuverlässigere Behandlungsprogramme ersetzen.
Ausbau der Wasserwiederverwendung und ZLD-Vorbehandlung
Eine chemische Vorbehandlung ist notwendig, bevor Membran- und Verdampfungsstufen in einem Nullflüssigkeitsablasssystem effektiv betrieben werden können. Koagulation, Flockung und Oxidation reduzieren Farbe und Schwebstoffe und ermöglichen es den nachgelagerten Anlagen, den eingehenden Strom zu behandeln. Diese technische Abfolge verbindet den Markt für Textilentfärbungschemikalien mit Investitionen in die Wasserwiederverwendung in wasserarmen Produktionsgebieten. Veolia berichtete, dass seine langjährige Arbeit in der Textilanlage von Rhodia in Santo André, Brasilien, durch die in die bestehende Behandlungsinfrastruktur integrierte ZeeWeed-Membranbioreaktor-Technologie eine Wasserwiederverwendungsrate von 94 % erreichte. Der Fall zeigt, dass Behandlungsaufrüstungen den Süßwasserbedarf reduzieren können, ohne einen vollständigen Neubau der Anlageninfrastruktur zu erfordern. Lieferanten mit verifizierten Kompatibilitätsdaten für Membransysteme können sich um wiederkehrende Chemikalienverträge bewerben, die über die Betriebslebensdauer von Wiederverwendungsanlagen laufen[1].
Wachstum exportgebundener Audits in Textilclustern
Exportkunden bewerten zunehmend abwasserbezogene chemische Inputs durch Programme wie die Liste der eingeschränkten Herstellungssubstanzen des Zero Discharge of Hazardous Chemicals (ZDHC MRSL) und bluesign-Anforderungen. Dies verändert das Einkaufsverhalten in Fabriken, die sich zuvor hauptsächlich auf den niedrigsten verfügbaren Preis für ein Koagulationsmittel konzentrierten. Der Markt für Textilentfärbungschemikalien profitiert von dieser Veränderung, da zugelassene Inputs notwendig werden können, um Lieferketten-Audit-Nachweise aufrechtzuerhalten. Yixing Bluwat Chemicals meldete im Mai 2026 die ZDHC MRSL v3.1-Konformität für die Produktlinien BWD-01, Polyacrylamid, Polyaluminiumchlorid (PAC), Polyamin und PolyDADMAC. Archroma meldete außerdem die Cradle to Cradle Certified Material Health Gold-Zertifizierung gemäß Version 4.0 für 10 Produktgruppen, die Reaktiv-, Säure-, Dispersions-, Indigo- und Schwefelfarbstoffchemie umfassen. Diese Zertifizierungen machen eine dokumentierte chemische Herkunft in Textillieferketten relevanter und schaffen eine nicht-preisliche Barriere für nicht verifizierte Lieferanten.
Echtzeit-Dosierung und Schlammoptimierung
Eine Überdosierung anorganischer Koagulationsmittel kann die Schlammmengen und Entsorgungskosten erhöhen, während eine Unterdosierung zu Genehmigungsversagen führen kann. Die Abwasserzusammensetzung kann je nach Produktionscharge, Farbrezeptur und saisonaler Nachfrage variieren, was eine feste Dosierung weniger zuverlässig macht. Sensorgestützte Systeme reagieren auf Trübungs-, chemischen Sauerstoffbedarfs- und Farbsignale, wenn sich die Abwasserbedingungen ändern. Kuritas S.sensing CS-System automatisiert die Optimierung anorganischer Koagulationsmittel in Abwasserflockungstanks und ist darauf ausgelegt, den Chemikalieneinsatz, die Schlammproduktion und die Kohlendioxidemissionen pro Tonne behandelten Wassers zu senken. Ecolabs 3D TRASAR-Technologie für Abwasser kombiniert Echtzeit-Überwachung mit automatisierter Dosierung in flotationsbasierten Behandlungssystemen. Diese Systeme können die Chemikalienmenge pro Tonne Gewebe reduzieren und gleichzeitig den Wert von Lieferantenbeziehungen durch service- und datengestützte Optimierung steigern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Schlammentsorgung und chemisch bedingte Abfälle | -0.9% | Global, am stärksten ausgeprägt in China, Indien und der EU | Kurzfristig (≤ 2 Jahre) |
| Energieintensität nachgelagerter Nullflüssigkeitsablasssysteme (ZLD) | -0.7% | Kernregion Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Matrixvariabilität und Überdosierungsrisiko | -0.5% | Global, konzentriert bei kleinen und mittelgroßen Betrieben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Schlammentsorgung und chemisch bedingte Abfälle
Koagulation und Flockung überführen Farbchromophore und Metallsalze in Filterkuchenschlamm. Dies schafft eine Entsorgungsbelastung, wenn sich die Deponievorschriften verschärfen oder das Land in der Nähe von Färbeclustern begrenzt ist. In einigen Clustern können die Schlammentsorgungskosten die Kosten für chemische Inputs erreichen oder übersteigen. Der Markt für Textilentfärbungschemikalien steht daher unter Druck von Käufern, die die Gesamtbehandlungskosten statt des Einkaufspreises allein bewerten. Eine Studie aus dem Jahr 2025 in Chemical Engineering Science ergab, dass Kastanienschalentannin-Koagulationsmittel in einem kontinuierlichen Durchfluss eine Farbentfernung von 84,6 % erzielten und dabei geringere anorganische Schlammmengen als Aluminiumsulfat erzeugten. Biobasierte und eisenarme Formulierungen könnten dieses Hemmnis reduzieren, wenn sie kommerzielle Größenordnungen erreichen, ohne die Entfernungsleistung zu beeinträchtigen[2].
Energieintensität nachgelagerter ZLD-Systeme
Mehrstufige Verdampfer, mechanische Brüdenverdichtungseinheiten und Kristallisatoren erhöhen den Energiebedarf von Nullflüssigkeitsablass-Betrieben (ZLD). Eine unzureichende oder inkonsistente chemische Vorbehandlung kann die Membranverschmutzung beschleunigen und den Energiebedarf für die Wasserrückgewinnung erhöhen. Das bedeutet, dass Unterinvestitionen in die Vorbehandlung die gesamten Betriebskosten über den gesamten Behandlungsprozess hinweg erhöhen können. Der Markt für Textilentfärbungschemikalien kann eingeschränkt werden, wenn Strompreise oder kohlenstoffbezogene Kosten die wirtschaftliche Grundlage für ZLD in mittelgroßen Fabriken schwächen. Anlagenbetreiber entstehen auch Reformulierungskosten bei der Einführung von Niedertemperatur-Rückgewinnungssystemen, die Vorbehandlungsprogramme erfordern, die für ihre spezifischen Betriebsbedingungen validiert sind. Die Matrixvariabilität bleibt ein verwandtes Problem, da kleine und mittelgroße Färbereien möglicherweise nicht über die erforderliche Prozessüberwachung verfügen, um Überdosierungen oder schlechte Behandlungsergebnisse zu verhindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Chemikalientyp:
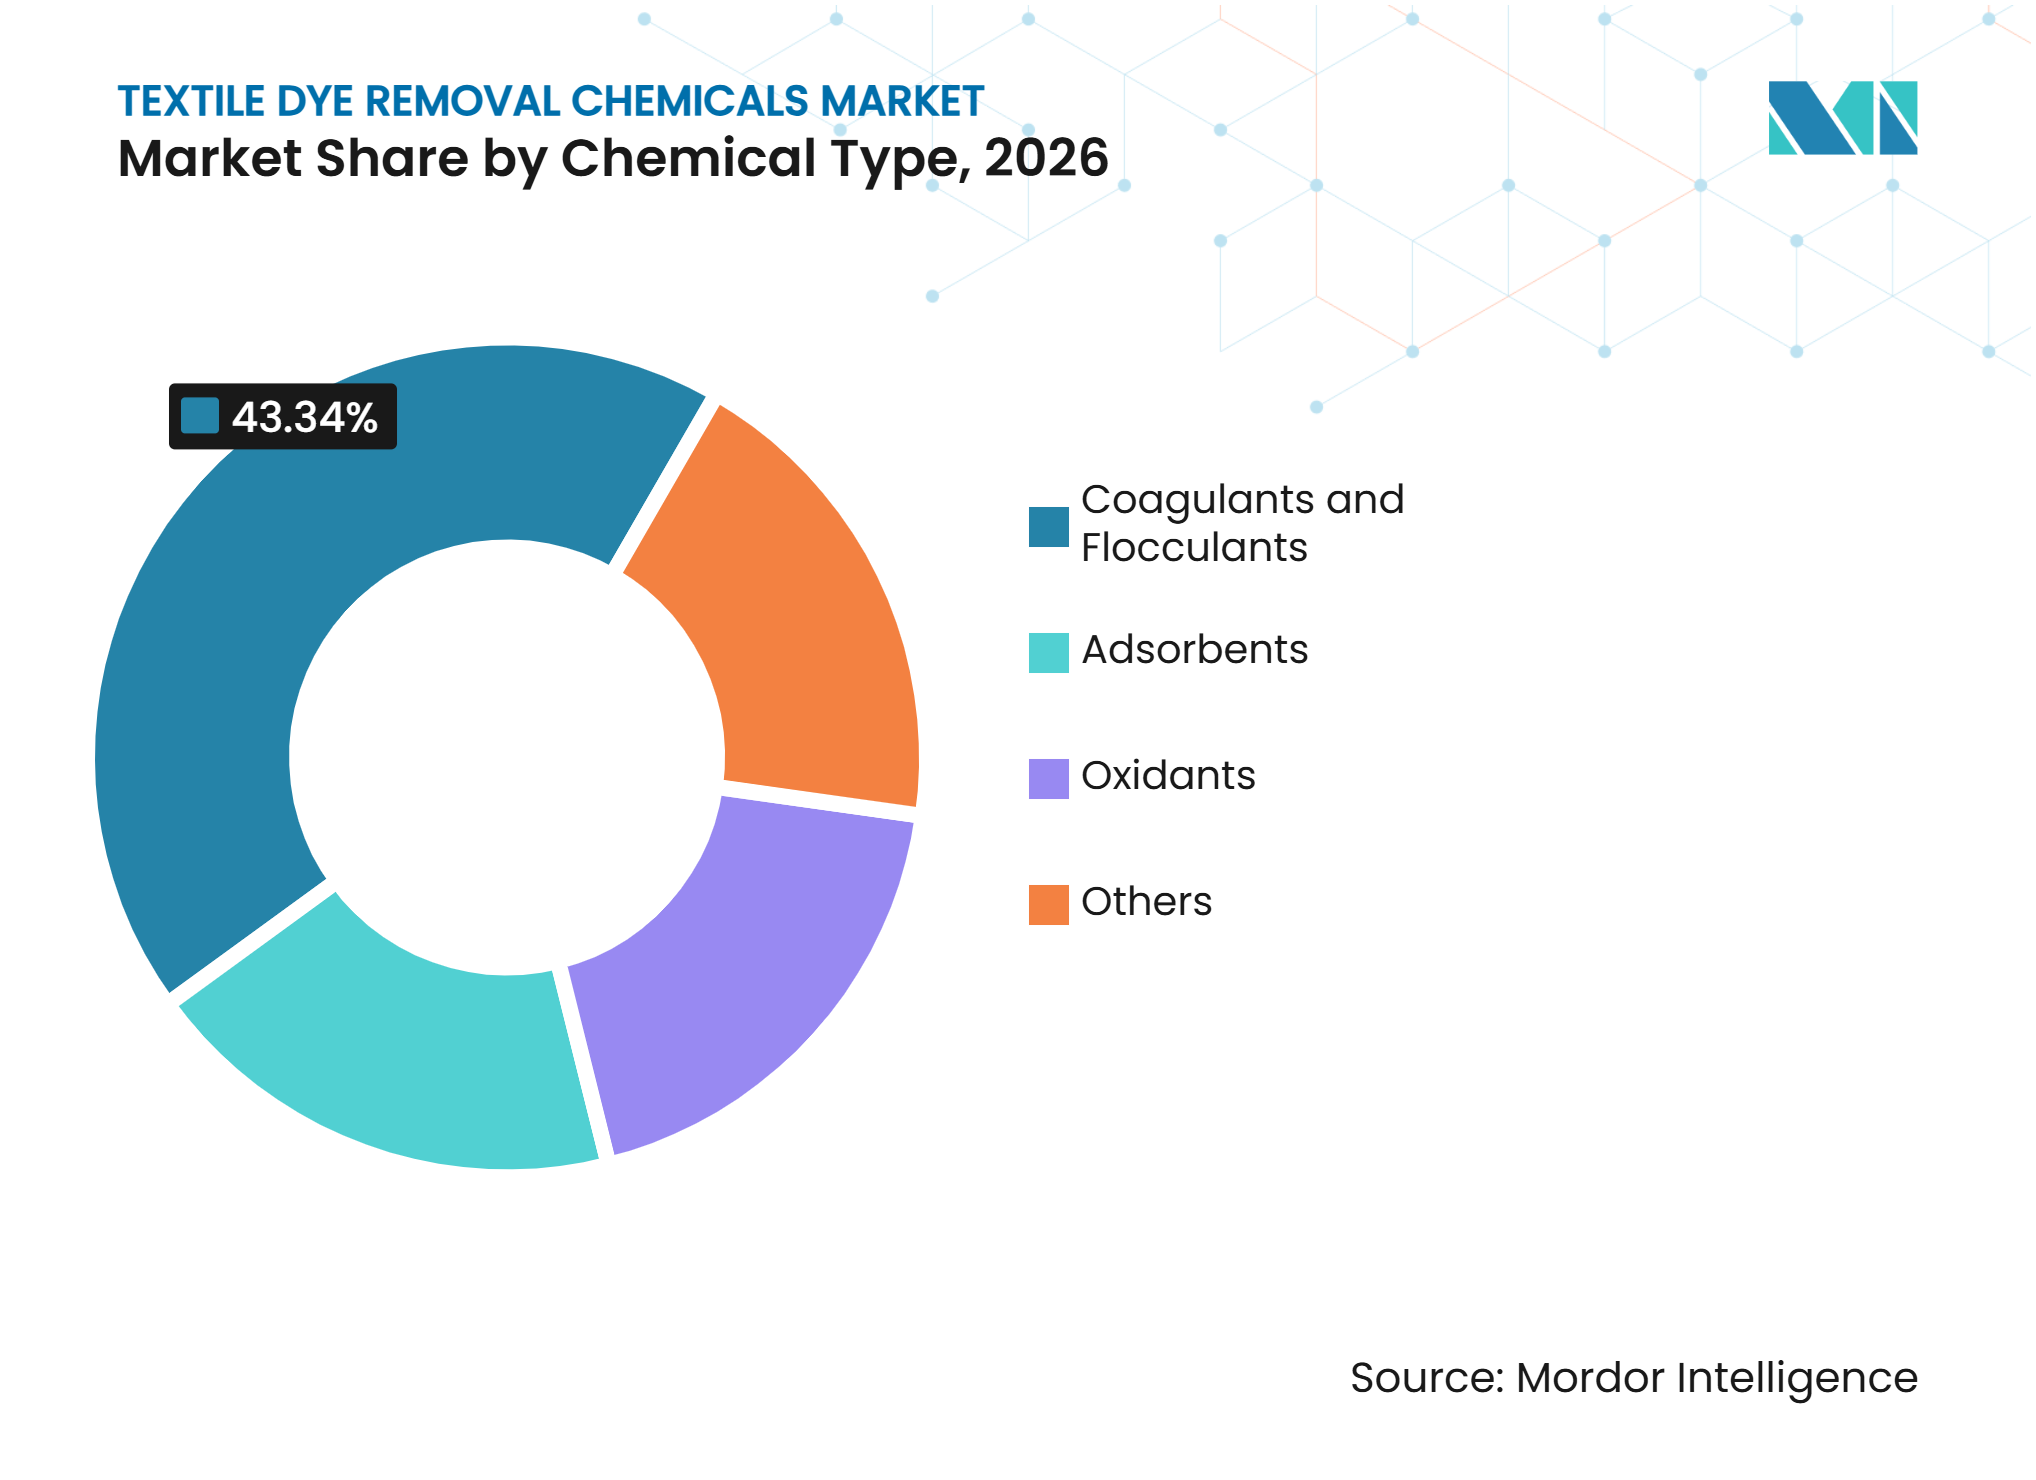
Koagulationsmittel behalten ihre Größe, während Oxidationsmittel an Nachfrage gewinnenKoagulationsmittel und Flockungsmittel machten im Jahr 2026 einen Marktanteil von 43,34 % am Markt für Textilentfärbungschemikalien aus. Polyaluminiumchlorid (PAC), Alaun, Eisensalze und Polyacrylamid (PAM)-Flockungsmittel sind mit bestehenden Reaktionstanks und Sedimentationsbecken kompatibel und vermeiden den Bedarf an größeren Geräteersetzungen. Dieser Vorteil der installierten Basis unterstützt ihre weitere Verwendung in Färbereien mit konventionellen Abwasserbehandlungsanlagen. Die Produktleistung variiert je nach Reinheitsgrad, Basizitätsverhältnis und Molekulargewichtsverteilung, die die Flockenstruktur und den Farbstoffeinfang bei verschiedenen Farbstoffchemien beeinflussen. Die Marktgröße für Koagulationsmittel wird durch wiederkehrende Behandlungsanforderungen und die breite Verfügbarkeit etablierter Dosiergeräte gestützt.
Oxidationsmittel sollen von 2027 bis 2032 mit einem CAGR von 9,21 % wachsen, da mehr Anlagen Reaktiv- und Azofarbstoffströme verwalten, die durch Koagulation nicht vollständig entfärbt werden können. Fortgeschrittene Oxidationsprozesse können Chromophore bei Konzentrationen abbauen, bei denen die Koagulation weniger effektiv wird. Eine Pilotstudie aus dem Jahr 2025 zur Eisen-Kohlenstoff-Mikroelektrolyse mit Wasserstoffperoxid berichtete über eine Farbentfernung von 80 %–95 % aus zusammengesetzten Reaktivfarbstoffströmen unter optimierten Bedingungen, mit einer durchschnittlichen Entfernung des chemischen Sauerstoffbedarfs von 57 % über 35 Tage. Adsorptionsmittel bleiben wichtig für die Aufbereitung von Restfarbstoffen und Mikroschadstoffen nach der Primärbehandlung. Andere Behandlungschemikalien unterstützen die pH-Einstellung, Entschäumung und biozide Kontrolle in integrierten Systemen. Europäische Anlagen können auch Ozonung einsetzen, wobei erneuerbare Energie die Empfindlichkeit gegenüber Ozonerzeugungskosten reduziert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Färbereiabwasser führt, während Druckabwasser expandiertFärbereiabwasser hielt im Jahr 2026 einen Marktanteil von 46,11 % am Markt für Textilentfärbungschemikalien. Das Chargenfärben von Baumwolle, Polyester und Mischgeweben erzeugt hohe Farblasten, breite pH-Variationen und einen sich verändernden chemischen Sauerstoffbedarf, was einen wiederkehrenden Bedarf an Koagulationsmitteln, Oxidationsmitteln und unterstützenden Chemikalien schafft. Die Verlagerung hin zu Reaktivfarbstoffen erhöht die Behandlungsanforderungen, da unter typischen Bedingungen nur 70 % bis 80 % des Farbstoffs auf das Gewebe aufgezogen werden können. Die verbleibenden 20 % bis 30 % gelangen in das Abwasser und erhöhen die Farblast pro Gewebeeinheit. Dieses Betriebsprofil hält Färbereiabwasser als Kernanwendung im Markt für Textilentfärbungschemikalien.
Druckabwasser soll von 2027 bis 2032 mit einem CAGR von 9,45 % wachsen. Abflüsse aus Druckereien können konzentrierte Pigmente, Pastenverdickungsmittel wie Polyacrylat- und Stärkederivate sowie Siebwaschungslösungsmittel enthalten. Diese Materialien erfordern häufig Oxidation oder eine stärkere Koagulationssequenz statt einer Standard-Flockung allein. Reaktiver Tintenstrahldruck erzeugt auch Abwasser mit einer anderen Pigmentdichte als der Rotationssiebdruck. Buckman und Atul gründeten im August 2025 ein Gemeinschaftsunternehmen zur Bedienung des indischen Textilesektors, das Buckmans Prozesschemie-Kompetenz mit Atuls Fertigungs- und Vertriebsposition kombiniert. Wäsche- und Waschwasserbehandlung bleiben eigenständige Anwendungen, während Schlichten-, Entschlichten- und Veredelungsabwässer eine separate Behandlung erfordern.
Nach Farbstofftyp:
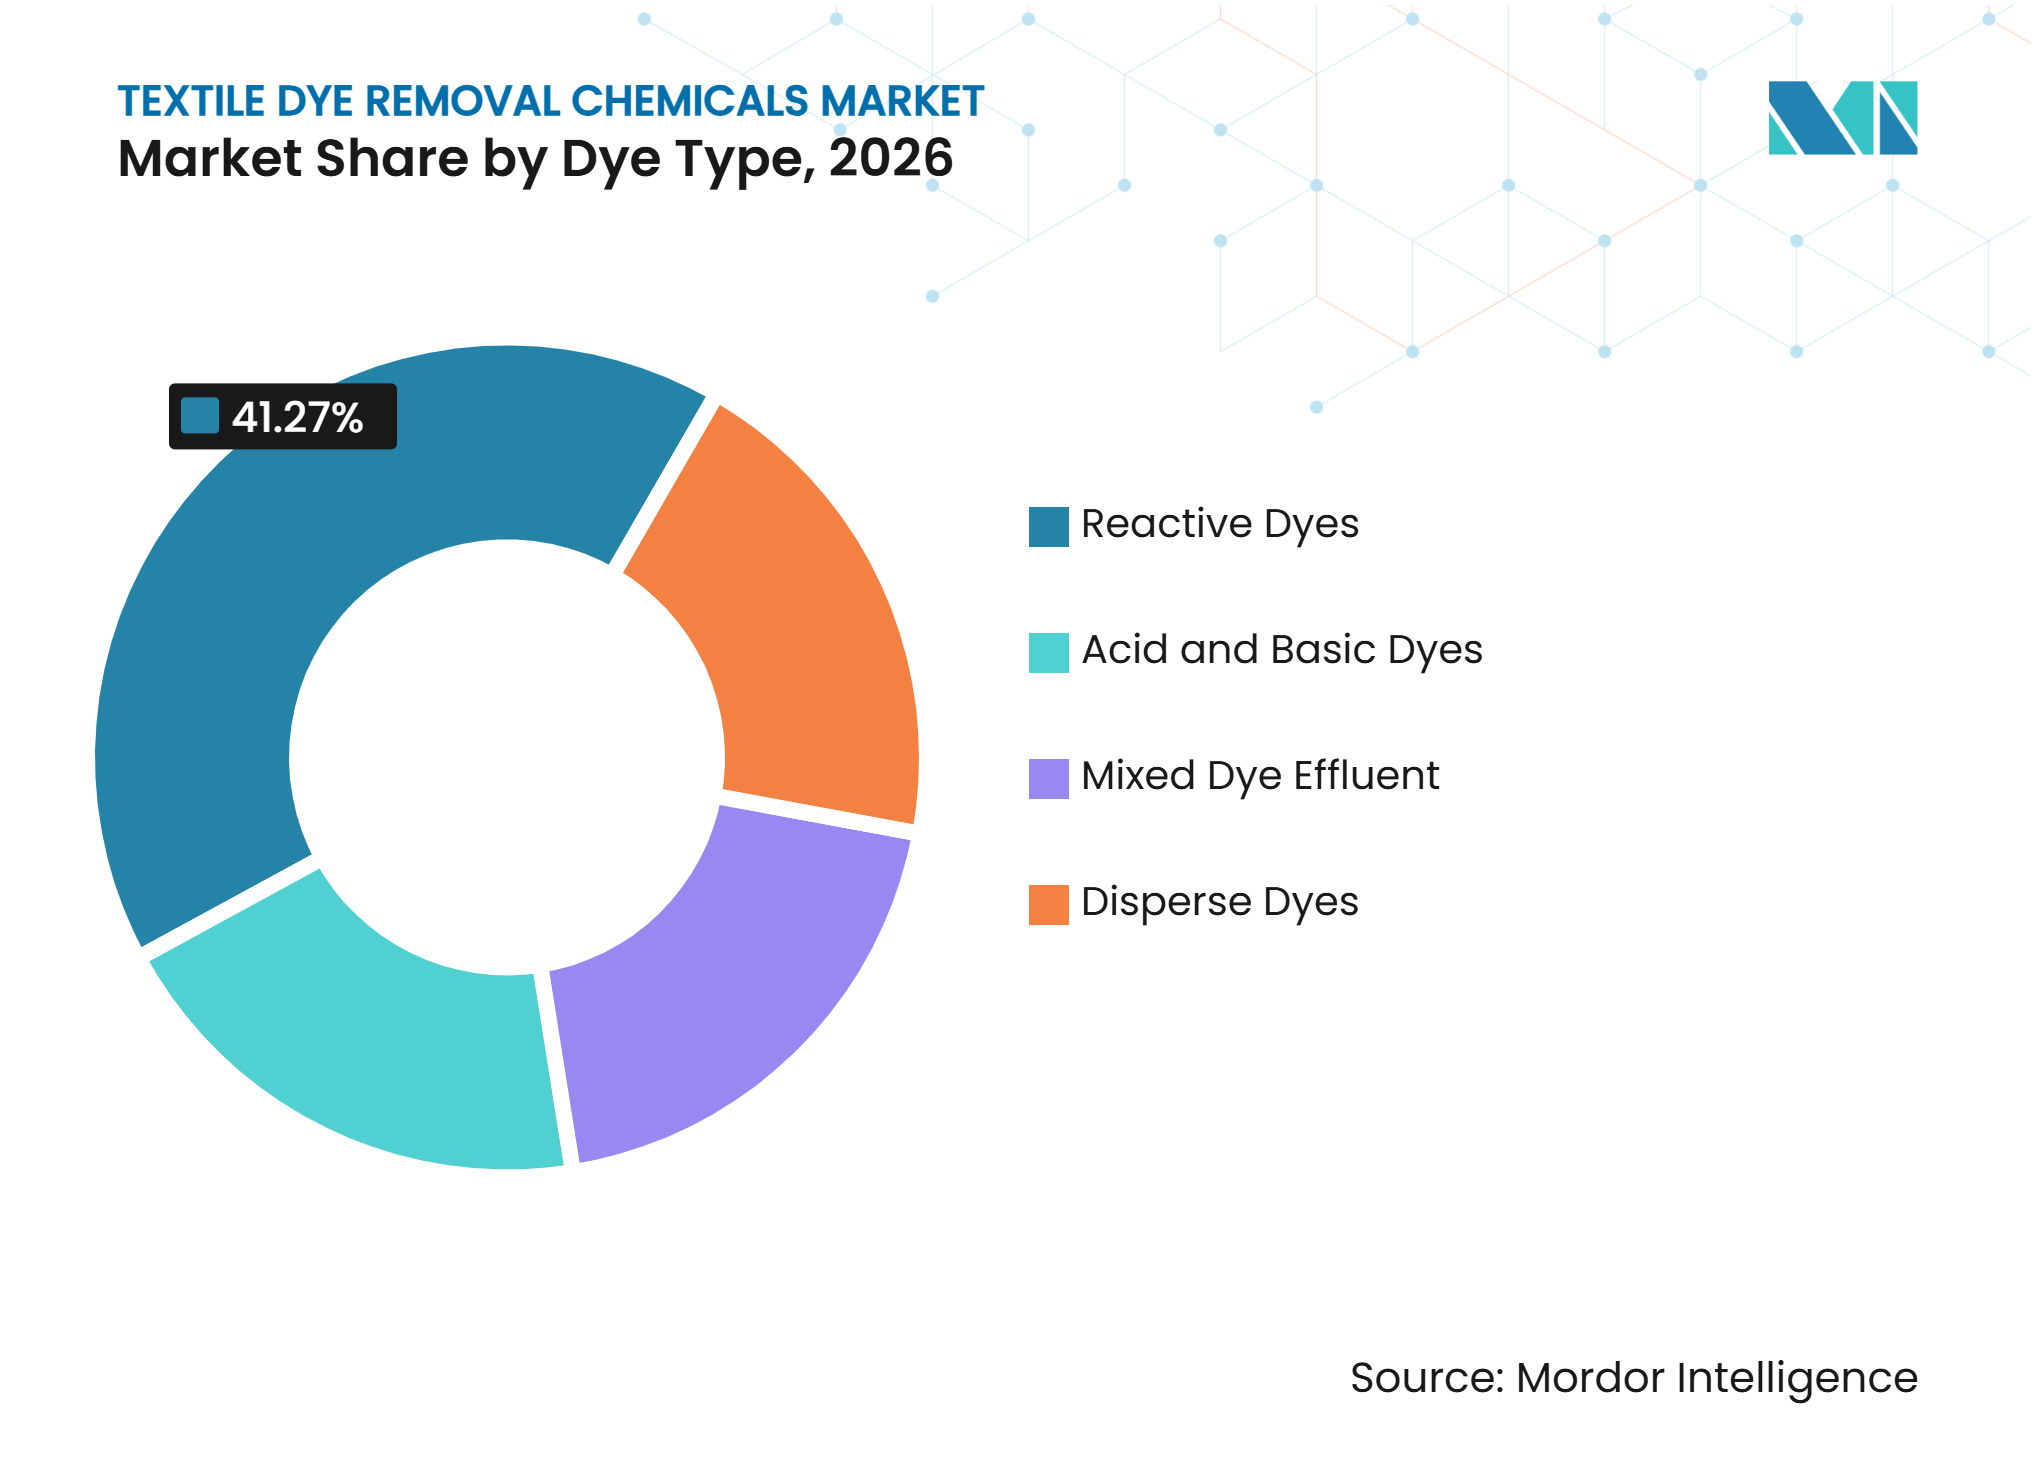
Reaktivfarbstoffe führen, während gemischte Ströme umfassendere Programme erfordernReaktivfarbstoffe machten im Jahr 2026 einen Marktanteil von 41,27 % am Markt für Textilentfärbungschemikalien aus, was ihren umfangreichen Einsatz bei der Verarbeitung von Baumwolle und cellulosischen Geweben widerspiegelt. Reaktivfarbstoffe bilden kovalente Bindungen mit Hydroxylgruppen in Cellulose, aber die Hydrolyse erzeugt einen Anteil, der im Abwasser verbleibt. Behandlungsprogramme müssen daher sowohl den am Textilprozess fixierten Farbstoff als auch den hydrolysierten Farbstoff im Abwasser berücksichtigen. Sulfonatgruppen erhöhen die negative Ladungsdichte vieler Reaktivfarbstoffströme und unterstützen den Einsatz kationischer Koagulationsmittel und Entfärbungsmittel wie PolyDADMAC. Dispersionsfarbstoffe für Polyester sowie Säure- und Basisfarbstoffe für Nylon und Wolle haben unterschiedliche pH-abhängige Behandlungsanforderungen.
Gemischte Farbstoffabwässer sollen von 2027 bis 2032 mit einem CAGR von 10,12 % wachsen, der höchsten Rate unter den Farbstofftyp-Segmenten. Anlagen, die mehrere Fasertypen auf gemeinsamen Linien verarbeiten, können Reaktiv-, Dispersions- und Säurefarbstoffströme im selben Abwassersystem erzeugen. Eine einzelne Chemikalienklasse ist oft unzureichend, da die Farbstoffe unterschiedlich auf pH-Wert, Oxidation, Adsorption und kationische Koagulation reagieren. Die Marktgröße für dieses Segment wird durch die Nachfrage nach sequenziellen Behandlungsprogrammen oder gebündelten Lösungen gestützt. Eine Übersicht aus dem Jahr 2025 beschrieb Wasserwiederverwendungs- und Managementansätze, die auf kombinierten Behandlungsstrategien für komplexe Textilabwässer beruhen. Eine separate ACS Omega-Studie aus dem Jahr 2025 berichtete über eine Entfernung von mehr als 98 % von Remazol Rot durch Elektrokoagulation mit Aluminiumelektroden bei 4,70 kWh pro Kubikmeter.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Größenordnung und regulatorischer Wandel
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,78 % am Markt für Textilentfärbungschemikalien und soll bis 2032 mit einem CAGR von 9,78 % wachsen. Die Region verbindet eine dichte Textilproduktion mit steigenden Anforderungen an die Abwasserkontrolle in exportorientierten Fertigungsclustern. Chinas GB 4287-2026 trat am 1. September 2026 in Kraft und erweiterte die Abdeckung auf Chemiefaserweberei und technische Textilien. Der Standard verbietet auch neu gegründeten Färbe- und Veredelungsanlagen, in städtische Abwassersysteme einzuleiten. Diese Compliance-Anforderungen erhöhen den Bedarf an standortbezogenen Behandlungsprogrammen und begünstigen Lieferanten mit konsistenter chemischer Leistung. Bangladesch, Vietnam und andere exportorientierte Fertigungsstandorte sehen sich ebenfalls Käufer-Audit-Anforderungen gegenüber, die den Wert verifizierter Abwasserinputs erhöhen. Japan und Südkorea unterstützen eine höherwertige Nachfrage nach sensorgestützten Systemen und Spezialkoagulationsmitteln, gestützt durch ihre etablierten Wasserbehandlungskapazitäten.
Nordamerika: Compliance und fortschrittliche Behandlung
Nordamerika ist ein reifer Markt für fortschrittliche Farbentfernungschemie in Spezialtextilien, technischen Geweben und industriellen Wäschereibetrieben. US-amerikanische Textilmühlen unterliegen kategorischen Vorbehandlungsstandards, die den biochemischen Sauerstoffbedarf und die gesamten Schwebstoffe regulieren, während die Farbeinleitung kommunalen Genehmigungsbedingungen unterliegen kann. Diese Regulierungsstruktur schafft eine nachhaltige Nachfragebasis für Abwasserbehandlungschemikalien. Die Region verfügt über eine kleinere Textilproduktionsbasis als Asien-Pazifik, aber ihre Anlagen neigen dazu, höhere Chemikalienausgaben pro Kilogramm behandeltem Textil zu haben. Fortgeschrittene Oxidation, Elektrokoagulation und Echtzeit-Überwachung sind relevant, wo Betreiber eine stärkere Behandlungskontrolle benötigen. Kemira erwarb Water Engineering, Inc. im September 2025 für 150 Millionen USD und erweiterte damit seine Präsenz in nordamerikanischen industriellen Wasserbehandlungsdienstleistungen. Kanadas kleinere Textilbasis erfordert ebenfalls Spezialkoagulationsmittel und Flockungsmittel, um die geltenden Abwasserstandards zu erfüllen.
Europa, Südamerika sowie der Nahe Osten und Afrika: Selektive compliance-getriebene Nachfrage
Europas Textilbetriebe unterliegen der Industrieemissionsrichtlinie und den Schlussfolgerungen zu den besten verfügbaren Techniken (BVT) für den Textilsektor, die Farbe, adsorbierbare organische Halogenverbindungen (AOX), chemischen Sauerstoffbedarf und bestimmte Schwermetalle abdecken. Italien, Deutschland und Portugal machen einen großen Anteil der europäischen Färbeaktivitäten aus und schaffen Nachrüstungsmöglichkeiten für Spezialoxidationsmittel und Adsorptionsmittel. In Südamerika präsentiert Brasilien einen bemerkenswerten Wasserwiederverwendungsfall durch die Rhodia-Anlage in Santo André, wo Veolia eine Wasserwiederverwendungsrate von 94 % berichtete. Der Marktanteil für Textilentfärbungschemikalien in diesen Regionen ist kleiner als in Asien-Pazifik, aber lokale Compliance-Anforderungen können die Nachfrage nach hochwertigen Behandlungsprogrammen unterstützen. Argentiniens Währungsbeschränkungen können kapitalintensive Aufrüstungen begrenzen, während sie die Nachfrage nach routinemäßigen Abwasserbehandlungschemikalien aufrechterhalten. Die Entwicklung der saudi-arabischen Fertigung und etablierte südafrikanische Färbeoperationen können selektive Behandlungsaufrüstungen unterstützen. Lieferanten mit regionalen Kapazitäten in der industriellen Abwasserbehandlung können diese Nachfrage durch Dienstleistungen, Prozessdesign und Chemikalienversorgung statt durch reine Rohstoffverkäufe bedienen.
Wettbewerbslandschaft
Marktkonzentration
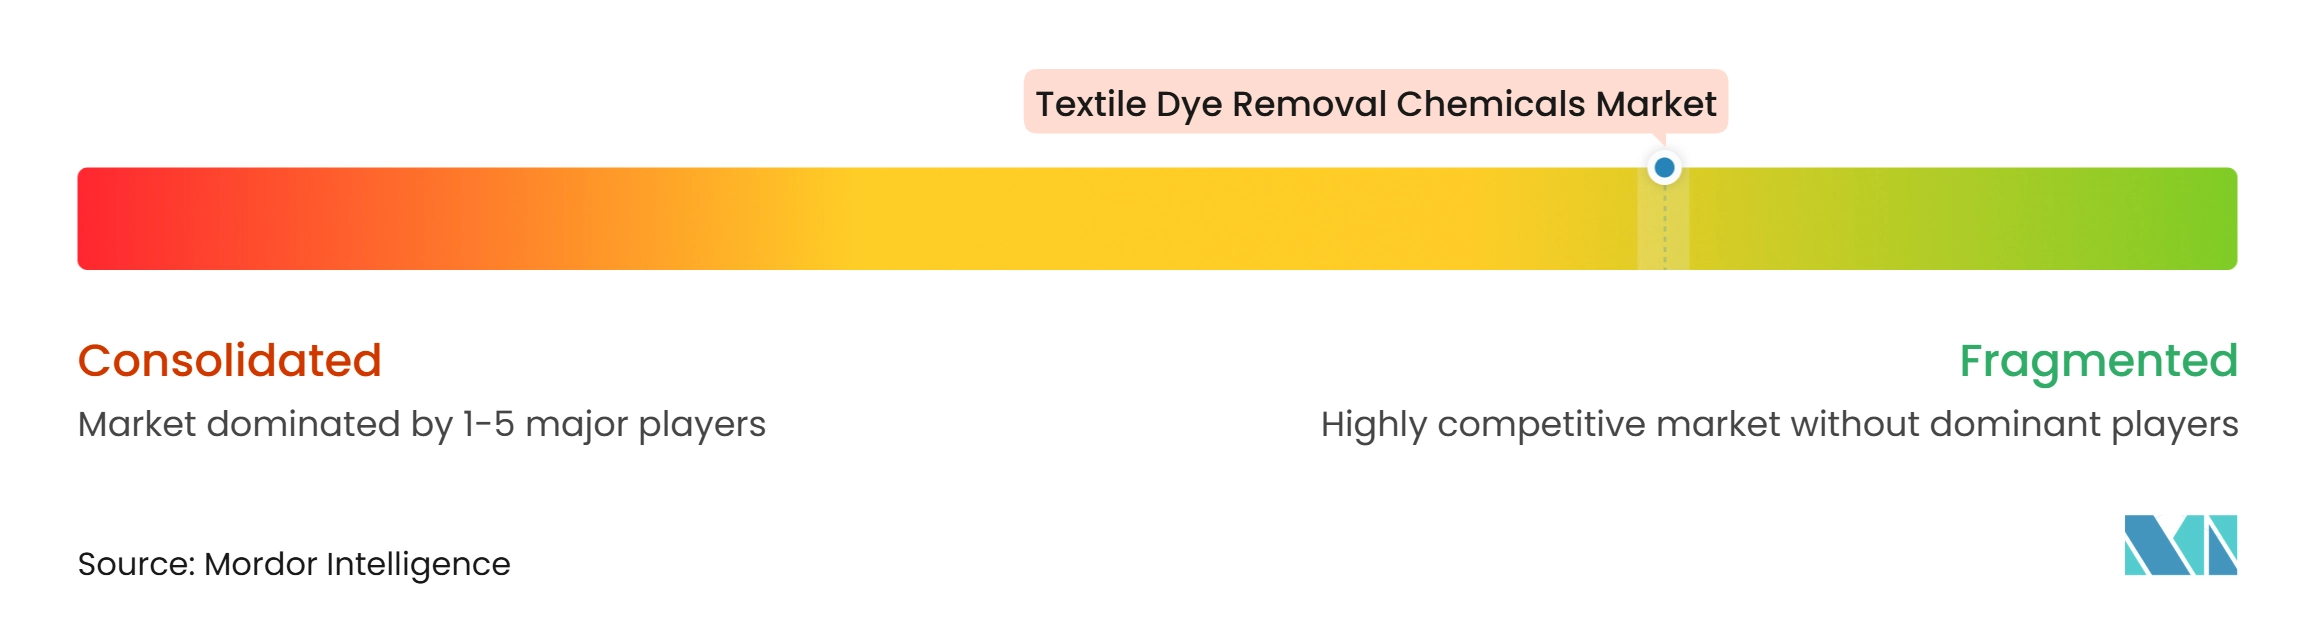
Der Markt für Textilentfärbungschemikalien ist fragmentiert, wobei globale Wasserbehandlungs- und Spezialchemikaliengruppen neben lokalen Produzenten konkurrieren. Regionale Lieferanten können Kosten- und Logistikvorteile bieten, insbesondere bei Koagulationsmitteln und Flockungsmitteln. Auf der Grundlage verfügbarer Informationen hält kein einzelnes Unternehmen Preissetzungsmacht über alle Chemikalientypen hinweg. SNF betreibt ein breites Produktionsnetzwerk in Frankreich, dem Vereinigten Königreich, den Vereinigten Staaten, Indien, China und Südkorea, das die Versorgungsresilienz für polyacrylamidbasierte Flockungsmittel unterstützt. Kemira identifiziert Koagulationsmittel und Polymere als Kernprodukte innerhalb seines Wasserbehandlungsportfolios.
Technologie dient als wichtiges Mittel für Lieferanten, um Kundenbeziehungen zu schützen. Ecolabs ECOLAB3D-Plattform und Kuritas S.sensing CS nutzen Überwachung und automatisierte Dosierung zur Unterstützung von Managed-Service-Modellen. Diese Angebote können die Risiken von Überdosierungen und überschüssigem Schlamm reduzieren und gleichzeitig die betriebliche Transparenz für Kunden verbessern. Archroma arbeitete mit Gradiant an einem Nullflüssigkeitsablass-Projekt an seinem Standort in Mahachai, Thailand, und berichtete über eine Rückgewinnung von 90 %–95 % des Abwassers und der Sole für die Chlorproduktion durch Industriepartner. Der Markt bietet Möglichkeiten für Adsorptionsmittelformulierungen, die für gemischte Farbstoffströme geeignet sind, zertifizierte Behandlungspakete für exportorientierte kleine und mittelgroße Fabriken sowie Dosiersysteme, die mit Nullflüssigkeitsablass-Betrieben kompatibel sind.
Regionale Produzenten stärken auch ihre Marktposition durch verifizierte Zertifizierungen statt durch Preiswettbewerb allein. Bluwats Konformität mit der Liste der eingeschränkten Herstellungssubstanzen (MRSL) v3.1 des Zero Discharge of Hazardous Chemicals (ZDHC) umfasst fünf Kernwasserbehandlungsproduktlinien und unterstützt seine Position in exportorientierten Lieferketten. Dies kann die Differenzierungslücke zwischen regionalen Unternehmen und internationalen Lieferanten verringern. Der Markt belohnt Unternehmen, die chemische Leistung, Dokumentation und lokale Servicekapazität kombinieren. Größere Lieferanten können Akquisitionen und Prozessdienstleistungsangebote nutzen, um ihre industrielle Wasserbehandlungsabdeckung zu erweitern. Gleichzeitig können kleinere Wettbewerber relevant bleiben, indem sie Audit-Anforderungen erfüllen und schnell auf lokale Behandlungsbedürfnisse reagieren. Verfügbare Informationen liefern keine kombinierten Marktanteile für führende Unternehmen, sodass ein Konzentrationsindex nach der angegebenen anteilsbasierten Methode nicht berechnet werden kann.
Branchenführer im Markt für Textilentfärbungschemikalien
-
Ecolab Inc.
-
Kemira
-
Solenis
-
SNF Group
-
Kurita Water Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Textilentfärbungschemikalien Unternehmen in diesem Bericht
- Archroma
- Arkema
- Ashland
- BASF
- Buckman
- Ecolab Inc.
- Gradiant
- Kemira
- Kurita Water Industries Ltd.
- Nouryon
- SNF Group
- Solenis
- SUEZ
- Veolia
- Yixing Bluwat Chemicals Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Textilentfärbungschemikalien
- September 2026: Chinas überarbeiteter Textilabwasserstandard GB 4287-2026 trat in Kraft und erweiterte die regulatorische Abdeckung auf alle Textilesektoren, einschließlich Chemiefaserweberei und technische Textilien. Der Standard führte die akute Toxizität von Zebrafischeiern als obligatorischen integrierten Indikator für Textilentfärbungschemikalien ein und verbot neuen Färbe- und Veredelungsanlagen, in kommunale Abwassersysteme einzuleiten.
- November 2025: Solenis schloss die Übernahme der NCH Corporation ab und erweiterte damit seine globale Präsenz in der industriellen Wasserbehandlung und Prozesschemie, einschließlich Textilentfärbungschemikalien. Das Unternehmen schloss auch die Integration von Diversey (übernommen im Jahr 2023) in eine einzige globale Betriebsumgebung ab und investierte im Jahr 2025 4,68 Millionen USD in nachhaltige Investitionsausgaben.
Berichtsumfang des globalen Marktes für Textilentfärbungschemikalien
Textilentfärbungschemikalien sind spezialisierte Substanzen, die verwendet werden, um Farbmoleküle entweder direkt aus gefärbten Geweben während der Farbkorrektur oder des Recyclings oder aus industriellen Abwässern vor der Einleitung in die Umwelt abzubauen, zu entfernen oder zu eliminieren. Diese Chemikalien spielen eine funktionale Rolle in zwei primären Anwendungsbereichen: Farbkorrektur auf Gewebeebene und Abwasserbehandlung.
Der Markt für Textilentfärbungschemikalien ist nach Chemikalientyp, Anwendung, Farbstofftyp und Geografie segmentiert. Nach Chemikalientyp ist der Markt in Koagulationsmittel und Flockungsmittel, Oxidationsmittel, Adsorptionsmittel und Sonstige segmentiert. Nach Anwendung ist der Markt in Färbereiabwasser, Druckabwasser, Wäsche- und Waschwasser und Sonstige segmentiert. Nach Farbstofftyp ist der Markt in Reaktivfarbstoffe, Dispersionsfarbstoffe, Säure- und Basisfarbstoffe sowie gemischte Farbstoffabwässer segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Textilentfärbungschemikalien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Koagulationsmittel und Flockungsmittel |
| Oxidationsmittel |
| Adsorptionsmittel |
| Sonstige |
| Färbereiabwasser |
| Druckabwasser |
| Wäsche- und Waschwasser |
| Sonstige |
| Reaktivfarbstoffe |
| Dispersionsfarbstoffe |
| Säure- und Basisfarbstoffe |
| Gemischte Farbstoffabwässer |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Chemikalientyp | Koagulationsmittel und Flockungsmittel | |
| Oxidationsmittel | ||
| Adsorptionsmittel | ||
| Sonstige | ||
| Nach Anwendung | Färbereiabwasser | |
| Druckabwasser | ||
| Wäsche- und Waschwasser | ||
| Sonstige | ||
| Nach Farbstofftyp | Reaktivfarbstoffe | |
| Dispersionsfarbstoffe | ||
| Säure- und Basisfarbstoffe | ||
| Gemischte Farbstoffabwässer | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Textilentfärbungschemikalien?
Die Marktgröße für Textilentfärbungschemikalien wurde im Jahr 2026 auf 1,34 Milliarden USD geschätzt und soll von 1,46 Milliarden USD im Jahr 2027 auf 2,22 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,78 % während des Prognosezeitraums (2027–2032).
Welcher Chemikalientyp hat den größten Anteil bei der Textilentfärbung?
Koagulationsmittel und Flockungsmittel führen mit einem Anteil von 43,34 % im Jahr 2026, da sie in Abwasserbehandlungsanlagen weit verbreitet sind.
Welche Anwendung wächst am schnellsten bei Textilabwasserbehandlungschemikalien?
Druckabwasser soll bis 2032 mit einem CAGR von 9,45 % wachsen, unterstützt durch pigmentreiche Abflüsse und Abwasserbedarf aus dem Digitaldruck.
Welche Region führt bei der Nachfrage nach Textilentfärbungschemikalien?
Asien-Pazifik hält im Jahr 2026 einen Anteil von 38,78 % und soll bis 2032 mit einem CAGR von 9,78 % wachsen.