
Marktgröße und Marktanteile für tertiäre Wasser- und Abwasserbehandlungsanlagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 33.23 Milliarden US-Dollar |
| Marktgröße (2031) | 43.76 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für tertiäre Wasser- und Abwasserbehandlungsanlagen von Mordor Intelligence
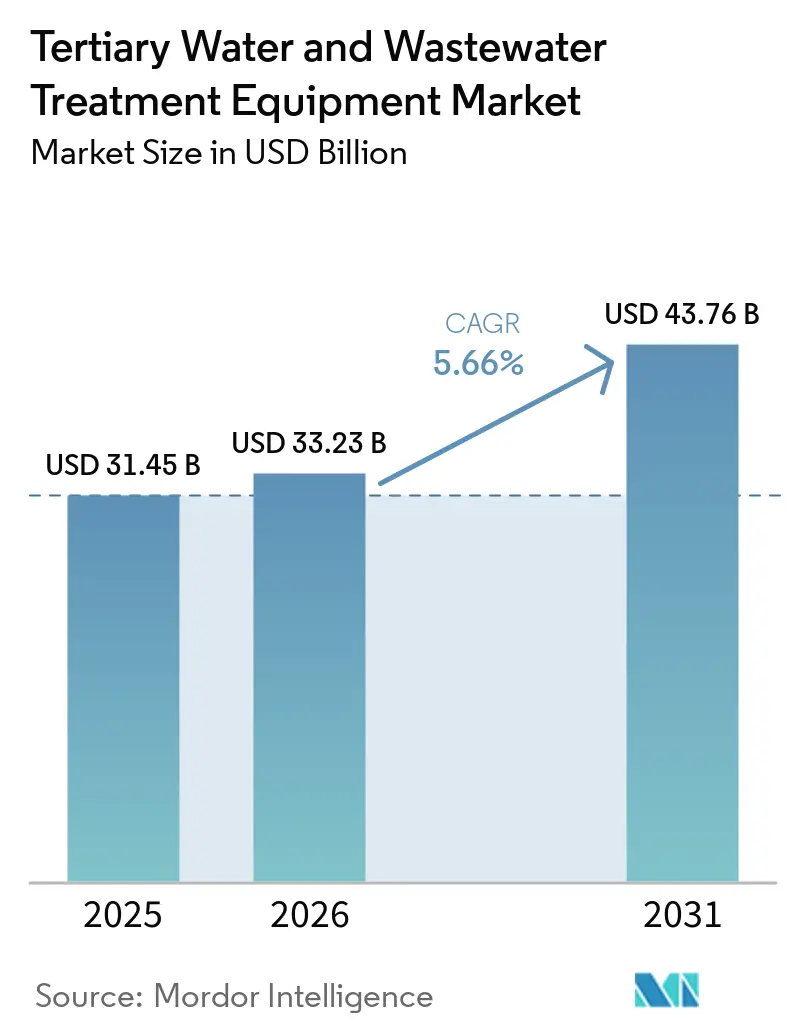
Die Marktgröße für tertiäre Wasser- und Abwasserbehandlungsanlagen wurde im Jahr 2025 auf 31,45 Milliarden USD geschätzt und wird voraussichtlich von 33,23 Milliarden USD im Jahr 2026 auf 43,76 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,66 % während des Prognosezeitraums (2026–2031). Der Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen wird durch strengere Wasserqualitätsvorschriften, Wasserknappheit und Investitionen in Wiederverwendungssysteme geprägt. Diese Bedingungen verlagern die tertiäre Behandlung von einem abschließenden Veredelungsprozess zu einem größeren Bestandteil der Wasser- und Versorgungsplanung für Versorgungsunternehmen und die Industrie. Die Wasserwiederverwendung erfordert Behandlungssysteme, die ein breiteres Spektrum an Schadstoffen bewältigen und Wasser erzeugen können, das für mehr Verwendungszwecke geeignet ist. Lieferanten reagieren mit Membranen, Filtermedien, Oxidationsprozessen und Überwachungstools, die sowohl für neue Anlagen als auch für Nachrüstprojekte geeignet sind. Die Chance ist dort am größten, wo Versorgungsunternehmen und Industriebetreiber die Behandlungsleistung verbessern müssen, ohne wesentliche Wasserdienstleistungen zu unterbrechen.
Wichtigste Erkenntnisse des Berichts
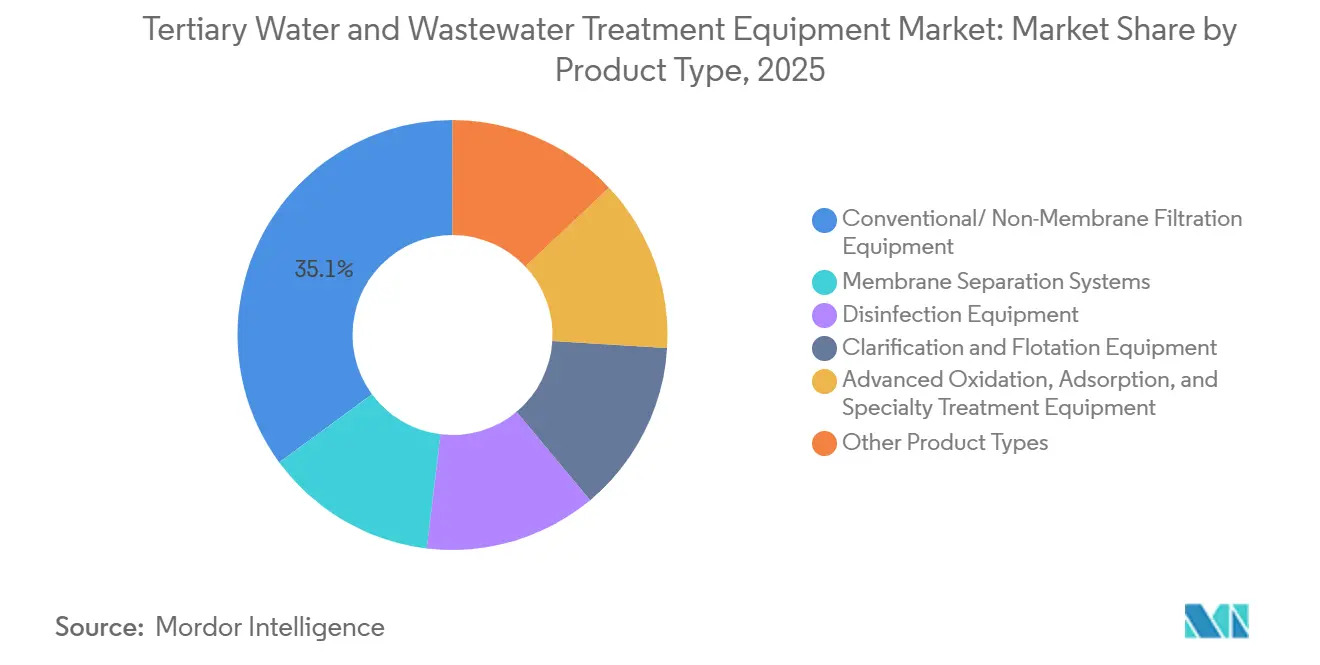
- Nach Produkttyp hielt konventionelle/Nicht-Membranfiltrationsausrüstung im Jahr 2025 einen Marktanteil von 35,10 % am Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen, während Membrantrennungssysteme voraussichtlich bis 2031 mit der höchsten CAGR von 6,34 % wachsen werden.
- Nach Anwendung hielt die Abwasserbehandlung im Jahr 2025 einen Marktanteil von 45,67 % am Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen, während Wasserwiederverwendung und -recycling voraussichtlich bis 2031 mit einer CAGR von 6,56 % wachsen werden.
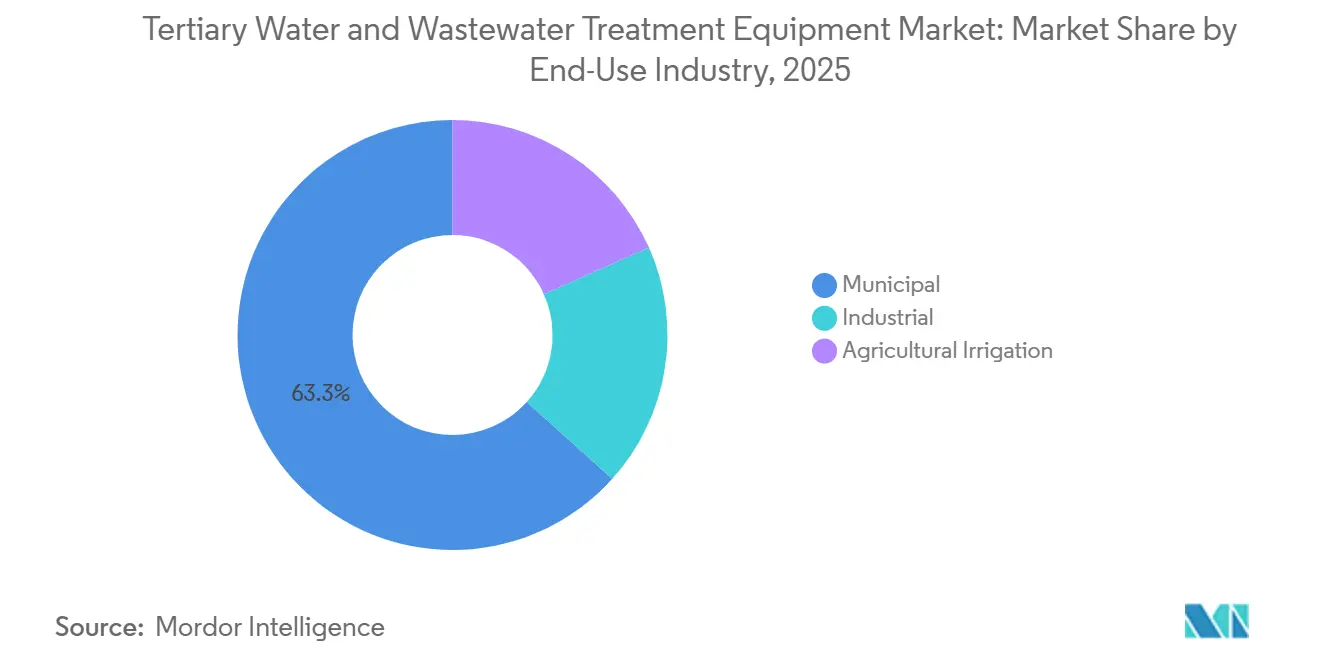
- Nach Endverbrauchsbranche hielt der kommunale Sektor im Jahr 2025 einen Marktanteil von 63,34 % am Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen, während der Industriesektor voraussichtlich bis 2031 mit einer CAGR von 6,68 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 35,72 % am Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen und wird voraussichtlich bis 2031 mit einer CAGR von 6,23 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Ablauf-, Nährstoff- und Wiederverwendungsstandards | +1.5% | Global, mit Schwerpunkt in Nordamerika, EU, China und Indien | Mittelfristig (2–4 Jahre) |
| Investitionen in Süßwasserknappheit und Dürreresilienz | +1.2% | Global, konzentriert in Asien-Pazifik, Naher Osten und Afrika sowie dem westlichen USA | Mittelfristig (2–4 Jahre) |
| Schadstoffspezifische Behandlungsketten für PFAS und Mikroschadstoffe | +0.9% | Kernbereich Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Industrielle Wasserzirkularität und Vermeidung von Süßwasserkosten | +0.7% | Global, hohe Dichte in China, EU und Südostasien | Mittelfristig (2–4 Jahre) |
| Alternde Behandlungsanlagen und Nachrüstungsbedarf | +0.6% | Nordamerika, Europa und reife Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Expansion von Halbleiterfabriken treibt Hochrückgewinnungs-Polierung an | +0.5% | Kernbereich Asien-Pazifik (Südkorea, Taiwan, Japan), Ausweitung auf USA und Singapur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Ablauf-, Nährstoff- und Wiederverwendungsstandards
Strengere Anforderungen an Ablaufqualität, Nährstoffe und Wiederverwendung stützen die Nachfrage im gesamten Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen. Strengere Abwasseranforderungen lenken die Aufmerksamkeit verstärkt auf Mikroschadstoffe und fortschrittliche Behandlung in größeren Anlagen. Per- und polyfluorierte Alkylsubstanzen (PFAS) und andere persistente Schadstoffe erfordern Behandlungsketten, die Adsorption, Ionenaustausch, Membranen, Oxidation oder abschließende Desinfektion kombinieren. Calgon Carbon Corporation erweitert die Kapazität zur Kohlenstoffreaktivierung in seiner Anlage in Columbus, Ohio, um die Nachfrage im Zusammenhang mit der PFAS-Compliance zu decken. Diese Anforderungen begünstigen Lieferanten, die Anlagen mit Betriebsunterstützung und Testkapazitäten kombinieren können. Sie machen Nachrüstungen auch komplexer, da neue tertiäre Anlagen mit bestehenden hydraulischen und biologischen Prozessen zusammenarbeiten müssen. Versorgungsunternehmen müssen Überwachung, Rückstandshandhabung und Bedienerschulung berücksichtigen, wenn sie eine Behandlungskonfiguration auswählen.
Investitionen in Süßwasserknappheit und Dürreresilienz
Süßwasserknappheit macht die Wiederverwendung zu einer praktischen Wasserversorgungsoption für Versorgungsunternehmen und Industriestandorte im Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen. Die Weltbank identifiziert die Wasserwiederverwendung als einen Weg zur Erweiterung der Wasserversorgung für kommunale und industrielle Nutzer[1]Weltbank, "Wasserwiederverwendung skalieren: Ein Wendepunkt für kommunale und industrielle Nutzung," Weltbank, worldbank.org. Wiederverwendungsprojekte erfordern eine zuverlässige Entfernung von Krankheitserregern, Salzen, Nährstoffen und Spurenschadstoffen, bevor behandeltes Wasser für den vorgesehenen Verwendungszweck eingesetzt werden kann. Dieser Bedarf steigert die Nachfrage nach Filtrations-, Membrantrennungs-, fortschrittlichen Oxidations- und Desinfektionsanlagen. Durch Dürre ausgelöste Investitionsprogramme können auch nach dem Abklingen unmittelbarer Engpässe fortgesetzt werden, da Anlagen laufenden Betrieb, Ersatzteile und Serviceunterstützung benötigen. Die daraus resultierende Nachfrage ist in wassergestressten Teilen Asien-Pazifiks, des Nahen Ostens und Afrikas sowie des westlichen Teils der Vereinigten Staaten relevant. Sie macht auch eine zuverlässige Behandlungsleistung wichtiger, wenn wiederverwendetes Wasser wesentliche kommunale oder industrielle Aktivitäten unterstützt.
Industrielle Wasserzirkularität und Vermeidung von Süßwasserkosten
Industrielle Wasserzirkularität erweitert die Rolle des Marktes für tertiäre Wasser- und Abwasserbehandlungsanlagen in der Produktionsplanung. Unternehmen in der Halbleiter-, Pharma-, Chemie- und Petrochemieindustrie benötigen stabile Wasserqualität und geringere Süßwasserentnahmen. Hochrückgewinnungssysteme können mehr behandeltes Wasser in industrielle Prozesse zurückführen, erzeugen jedoch auch anspruchsvollere Anforderungen an das Solemanagement. DuPont hat FilmTec Fortilife XC-Max UHP und XC220 Umkehrosmoseelemente für Zero Liquid Discharge (ZLD)- und Minimum Liquid Discharge (MLD)-Konfigurationen eingeführt, einschließlich der Verwendung bei Solekonzentrationen von bis zu 220 g/L Natriumchlorid. Die Halbleiterfertigung steigert die Nachfrage nach Hochrückgewinnungs-Polierung weiter, da Anlagen zuverlässige Reinstwasser- und Abwasserrecyclingsysteme benötigen. Lieferanten, die den Standortbedarf reduzieren und den Systembetrieb vereinfachen, können für Industriekäufer mit begrenzten Bauzeitfenstern attraktiver sein. Dies ist besonders relevant, wenn eine Anlage Behandlungskapazitäten hinzufügen muss, ohne eine bestehende Produktionslinie zu unterbrechen.
Alternde Behandlungsanlagen und Nachrüstungsbedarf
Alternde Anlagen schaffen eine stetige Nachrüstungsmöglichkeit für den Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen. Die American Water Works Association identifiziert erheblichen langfristigen Investitionsbedarf in der Trinkwasserinfrastruktur der Vereinigten Staaten[2]American Water Works Association, "Beyond the Replacement Era," American Water Works Association, awwa.org. Viele bestehende Anlagen wurden auf Basis der Sekundärbehandlung konzipiert und benötigen möglicherweise vorgelagerte Verbesserungen, bevor fortschrittliche tertiäre Module installiert werden können. Dies begünstigt stufenweise Projekte, die Filtration, chemische Behandlung, Steuerung und hydraulische Aufrüstungen kombinieren. Ersatzzyklen schaffen auch wiederkehrende Nachfrage nach Aktivkohle, Membranen, UV-Komponenten und zugehörigen Dienstleistungen. Lieferanten mit kommunalen Beziehungen können diese Projekte nutzen, um integrierte Pakete statt isolierter Anlagen anzubieten. Ihre Fähigkeit, Planung und Wartung zu koordinieren, kann das Umsetzungsrisiko für Betreiber reduzieren, die ältere Anlagen verwalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszyklusbetriebskosten | -1.3% | Global, am stärksten einschränkend in Kommunen der Schwellenmärkte in Südasien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Energieintensität von Membran- und fortschrittlichen Oxidationssystemen | -0.9% | Global, am stärksten in energiekostensensiblen Regionen Asien-Pazifiks und Südamerikas | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Konzentrathandhabung in Hochrückgewinnungssystemen | -0.5% | Binnenland- und wasserknappheitsbetroffene Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Prozessvariabilität in Halbleiter- und industriellen Abwasserströmen | -0.4% | Asien-Pazifik-Halbleiterzentren und globale Schwerindustrieparks | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszyklusbetriebskosten
Hohe Kapital- und Lebenszyklusbetriebskosten können Käufe im Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen verzögern. Kommunale Haushalte in einkommensschwächeren Volkswirtschaften sind oft auf die Grundbehandlung ausgelegt und decken möglicherweise keine fortschrittlichen Anlagen, Tiefbauarbeiten oder erweiterte Inbetriebnahmen ab. Fortschrittliche Oxidations- und Verdampfungssysteme können die Projektkosten im Vergleich zur konventionellen physikalischen und chemischen Behandlung erhöhen. Membranersatz, Chemikalieneinsatz, Arbeit und Wartung beeinflussen auch die Gesamtbetriebskosten nach der Inbetriebnahme. Finanzierungsinstrumente können die Erschwinglichkeit verbessern, aber der Zugang bleibt unter kommunalen Betreibern ungleich. Diese Bedingungen machen modulare und stufenweise Installationen relevanter, wenn Käufer keine vollständigen Aufrüstungen auf einmal finanzieren können. Sie können Käufer auch dazu veranlassen, bewährte Anlagen mit vorhersehbaren Wartungsanforderungen gegenüber komplexeren Konfigurationen zu bevorzugen.
Energieintensität von Membran- und fortschrittlichen Oxidationssystemen
Der Energieverbrauch bleibt eine Einschränkung für Membran- und fortschrittliche Oxidationssysteme im Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen. Umkehrosmose verbraucht in kommunalen Anwendungen üblicherweise 3–6 kWh pro Kubikmeter Produktwasser. Hochrückgewinnungssysteme können weiteren Energiebedarf für Pumpen, UV-Behandlung, elektrochemische Prozesse und Konzentrathandhabung erfordern. Energierückgewinnungsgeräte können den Verbrauch in einigen Umkehrosmoseanwendungen reduzieren, aber ihre Vorteile können in kommunalen und Binnenlandanwendungen mit wechselnden Zulaufwasserbedingungen schwerer zu realisieren sein. Energiepreise beeinflussen daher, ob Versorgungsunternehmen vollständige fortschrittliche Behandlungsketten wählen oder Aufrüstungen zeitlich staffeln. Diese Einschränkung ist in Regionen am bedeutendsten, wo Stromkosten und Versorgungszuverlässigkeit die Betriebsbudgets begrenzen. Sie erhöht auch den Wert von Designs, die den Energiebedarf an die Qualität des Zulaufwassers anpassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Konventionelle/Nicht-Membranfiltrationsanlagen führend, während Membrantrennungssysteme expandieren
Konventionelle/Nicht-Membranfiltrationsanlagen hielten im Jahr 2025 einen Umsatzanteil von 35,10 %. Sand-, Mehrschicht- und granulierte Aktivkohlesysteme werden weiterhin in kommunalen und industriellen Anlagen weit verbreitet eingesetzt. Ihre installierte Basis stützt die Nachfrage nach Medienaustausch, Rückspülverbesserungen, Reaktivierungsdienstleistungen und Leistungsaufrüstungen. Calgon Carbon Corporation kündigte im Februar 2026 eine Erweiterung von nahezu 100 Millionen USD an seiner Anlage in Columbus, Ohio, an. Das Projekt soll bis 2028 eine jährliche Trinkwasser-Kohlenstoffreaktivierungskapazität von 27 Millionen Pfund hinzufügen. Desinfektionsanlagen unterstützen weiterhin die Pathogenkontrolle in Trinkwasser- und Wiederverwendungsanwendungen. Klärungs- und Flotationsanlagen bleiben ebenfalls wichtig in Anlagendesigns, die Schwebstoffe vor der abschließenden Polierung bewältigen. Diese Anlagenklassen können die Belastung nachgelagerter Membranen und Oxidationseinheiten reduzieren. Ihre fortgesetzte Nutzung spiegelt die Notwendigkeit wider, Behandlungsschritte entsprechend den Eigenschaften jedes Abwasserstroms zu sequenzieren.
Membrantrennungssysteme werden voraussichtlich bis 2031 mit einer CAGR von 6,34 % wachsen. Sie werden durch Ablaufvorschriften, industrielle Wiederverwendungsanforderungen und den Bedarf an kompakten Systemen gestützt. DuPont führte im April 2026 Ultrafiltrations-Module mit einem integrierten Vorfilter ein. Der Ansatz kombiniert 2 Behandlungsschritte in einer Einheit und kann den Platzbedarf an beengten Standorten reduzieren. Fortschrittliche Oxidations-, Adsorptions- und Spezialbehandlungsanlagen haben eine verwandte Rolle, wo Anlagen PFAS und andere schwierige Schadstoffe entfernen müssen. Der Produktwettbewerb basiert zunehmend auf Systemzuverlässigkeit, Betriebseinfachheit und der Passgenauigkeit der Anlagen in die vollständige Behandlungskette. Membranlieferanten müssen daher sowohl Schadstoffentfernung als auch stabilen Betrieb über das vorgesehene Serviceintervall nachweisen. Diese Anforderung fördert das Interesse an Materialien und Moduldesigns, die Fouling begrenzen und die Reinigung vereinfachen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Abwasserbehandlung als Anker, während Wasserwiederverwendung und -recycling den Markt neu gestalten
Die Abwasserbehandlung hielt im Jahr 2025 einen Anwendungsumsatzanteil von 45,67 %. Kommunale Abwasseraufrüstungen liefern einen großen Teil der Anlagennachfrage, da viele Anlagen eine verbesserte Ablaufqualität benötigen. Die Wasseraufbereitung für die Trinkwasserversorgung erfordert ebenfalls fortschrittliche Filtration und Desinfektion, wenn alternde Systeme aufgerüstet werden. Entsalzung bleibt eine spezialisierte Anwendung in wasserknappen Küstengebieten und Industriestandorten. Aquatech wurde im Juni 2025 als Technologiepartner für den Corpus Christi Inner Harbor Water Treatment Campus in Texas ausgewählt. Das Projekt zeigt, wie Umkehrosmose neue Wasserversorgungen neben konventioneller Behandlungsinfrastruktur unterstützen kann. Anlagenlieferanten bedienen daher Anwendungen, die von der Ablaufkonformität bis zur Trinkwasserproduktion und industriellem Prozesswasser reichen. Jede Anwendung hat unterschiedliche Anforderungen an Wasserqualität, Anlagenkonfiguration und Betriebsunterstützung. Diese Breite ermöglicht es Lieferanten, Projekte zu bedienen, die sowohl Wasserverfügbarkeit als auch Abwassermanagement adressieren.
Wasserwiederverwendung und -recycling werden voraussichtlich bis 2031 mit einer CAGR von 6,56 % wachsen. Die Weltbank hat erhebliches Potenzial zur Skalierung der kommunalen und industriellen Wasserwiederverwendung identifiziert. Direkte Trinkwasserwiederverwendung erfordert eine Behandlungskette, die Ultrafiltration oder Mikrofiltration, Umkehrosmose, fortschrittliche Oxidation und abschließende Desinfektion umfassen kann. Diese Konfigurationen verwenden mehrere Anlagenklassen und erfordern eine enge Leistungskontrolle. Forschungen zur fortschrittlichen Abwasserbehandlung haben ergeben, dass hybride Membranbioreaktoren und fortschrittliche Oxidationsansätze die Schadstoffentfernung über konventionelle tertiäre Systeme hinaus erweitern können. Werkseitig montierte Module können auch Wiederverwendungsprojekte unterstützen, bei denen zentralisierte Erweiterungen längere Genehmigungen erfordern. Dies gibt Lieferanten mit modularen Designs einen zusätzlichen Weg zu Industrieparks und wachsenden städtischen Gebieten. Es kann auch das Intervall zwischen Projektgenehmigung und Systeminstallation verkürzen. Wiederverwendungsanwendungen erfordern von Lieferanten, sowohl Behandlungsleistung als auch die betrieblichen Kontrollen zu adressieren, die zum Schutz der Endnutzer erforderlich sind.
Nach Endverbrauchsbranche: Kommunale Größenordnung bleibt bestehen, während die Industrie beschleunigt
Der kommunale Sektor hielt im Jahr 2025 einen Marktanteil von 63,34 % am Umsatz. Öffentliche Abwassernetze und Trinkwassersysteme bleiben die Hauptquelle der globalen Beschaffung. Calgon Carbon Corporation und die American Water Works Association schlossen im Januar 2025 eine 9-jährige exklusive Liefervereinbarung für granulierte Aktivkohle ab. Die Vereinbarung umfasste mehr als 50 Standorte in 10 Bundesstaaten der Vereinigten Staaten für die Trinkwasser-PFAS-Behandlung bis 2033. Langfristige Liefervereinbarungen helfen kommunalen Käufern, den Zugang zu Behandlungsmedien und zugehörigen Dienstleistungen aufrechtzuerhalten. Landwirtschaftliche Bewässerung ist ein kleinerer Endverbrauchsbereich, aber behandeltes Abwasser kann in wassergestressten Regionen eine praktische Wasserquelle darstellen. Die kommunale Nachfrage begünstigt weiterhin Lieferanten, die Planung, Anlagenlieferung und Betrieb über lange Vertragslaufzeiten unterstützen können. Beschaffungsentscheidungen umfassen oft Servicekontinuität, da Behandlungsausfälle große Bevölkerungsgruppen betreffen können. Dies schafft einen Vorteil für Lieferanten mit etabliertem lokalem Service und Medienaustauschkapazität.
Der Industriesektor wird voraussichtlich bis 2031 mit einer CAGR von 6,68 % wachsen. Halbleiteranlagen benötigen zuverlässige Wasseraufbereitung, da ihre Fertigungsprozesse eng kontrollierte Wasserqualität erfordern. Veolia Korea unterzeichnete im Juli 2026 eine Vereinbarung mit MagnaChip Semiconductor, um Continuous Electrodeionization (C-EDI)-Technologie zur Borentfernung aus Reinstwasser einzusetzen. Die Vereinbarung zielt auf den Betrieb bis 2038 ab und veranschaulicht den langen Betriebshorizont für Halbleiterwasserprojekte. Industrieanlagen nutzen auch tertiäre Behandlung, um ZLD-Anforderungen zu erfüllen, Prozesswasser zu recyceln und Ressourcen aus Abwasserströmen zurückzugewinnen. Chemie-, Pharma- und Petrochemiebetreiber stehen vor ähnlichem Druck, wenn Süßwasserverfügbarkeit oder Ablaufanforderungen die Produktion beeinflussen. Die Branche für tertiäre Wasser- und Abwasserbehandlungsanlagen wird daher stärker mit industriellen Investitionsprogrammen verbunden, anstatt nur Compliance-Ausgaben zu bedienen. Käufer können Wasseraufbereitung neben Anlagenkapazität, Prozesszuverlässigkeit und Abwassermanagementbedarf bewerten. Dies erweitert die Rolle von Anlagenanbietern in der industriellen Projektplanung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
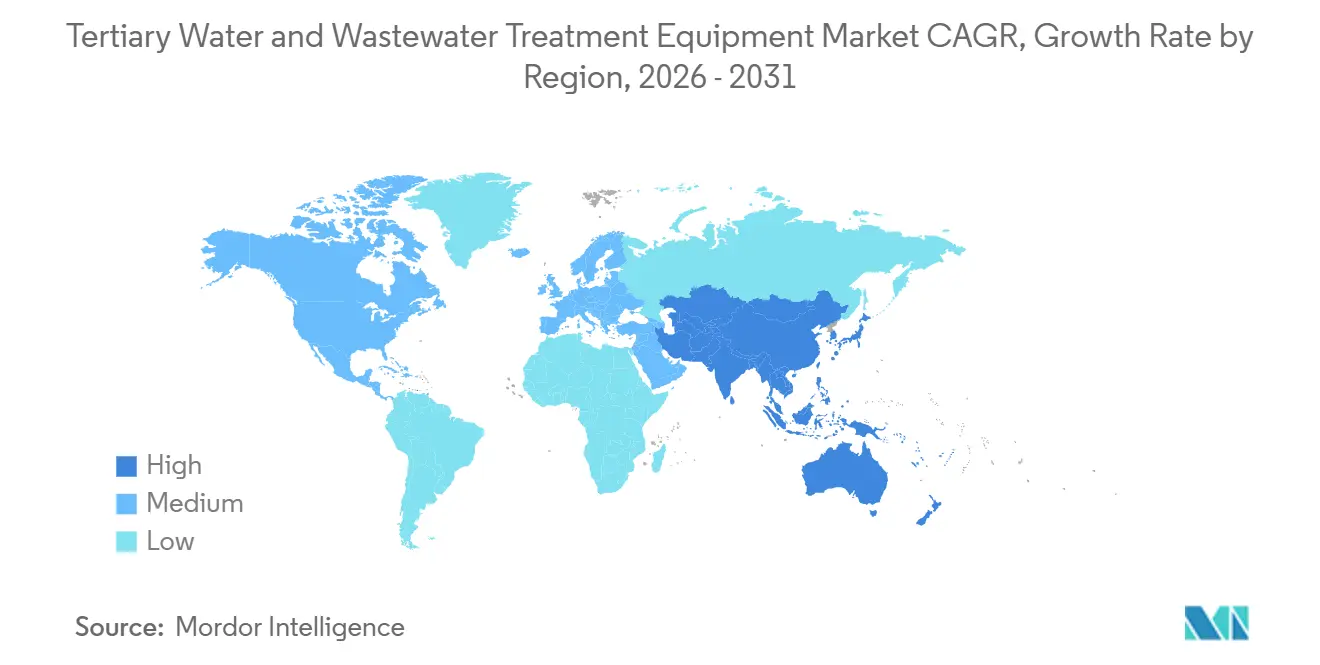
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 35,72 % und wird voraussichtlich bis 2031 mit einer CAGR von 6,23 % wachsen. China, Indien, Südkorea, Japan und südostasiatische Länder kombinieren großen städtischen Behandlungsbedarf mit wachsenden industriellen Wasseranforderungen. Veolia sicherte sich im Februar 2026 15-jährige Betriebs- und Wartungsverträge für Mumbais Bhandup- und Panjrapur-Wasseraufbereitungsanlagen. Die Anlagen haben Kapazitäten von 2.000 Millionen Litern pro Tag bzw. 910 Millionen Litern pro Tag. Sie sollen voraussichtlich mehr als 60 % des Wasserbedarfs Mumbais decken, wenn sie bis 2030 in Betrieb gehen. Südkoreas Halbleiterinvestitionen stützen auch die Nachfrage nach hochspezifizierten Reinstwasser- und Abwasserbehandlungssystemen. Der regionale Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen profitiert sowohl von Neubauten als auch von Aufrüstungen bestehender Anlagen. Diese Mischung unterstützt den Verkauf sowohl vollständiger Behandlungsketten als auch Ergänzungen zu bestehenden Systemen. Regionale Lieferanten müssen unterschiedliche kommunale und industrielle Anforderungen in vielen Ländern erfüllen.
Nordamerika wird durch Wasserqualitäts-Compliance und den Ersatz alternder Anlagen gestützt. Die American Water Works Association hat erheblichen Investitionsbedarf in der Trinkwasserinfrastruktur der Vereinigten Staaten dokumentiert. Dieser Bedarf unterstützt stufenweise Projekte mit Filtration, Desinfektion, Überwachung und zugehöriger Behandlungsausrüstung. Xylem und Amazon Web Services (AWS) haben im September 2025 eine Partnerschaft für intelligente Wasseraufrüstungen in Mexiko-Stadt und Monterrey geschlossen. Die Partnerschaft zielte auf jährliche Einsparungen von mehr als 1,3 Milliarden Litern durch Leckageerkennung und prädiktive Analytik ab. Der Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen in der Region umfasst kommunale Modernisierung, industrielle Wiederverwendung und neue Wasserversorgungsprojekte. Sein Nachfrageprofil ist breit, da Versorgungs- und Industriekäufer unterschiedliche, aber verbundene Wassermanagementbedürfnisse haben. Kommunale Betreiber benötigen zuverlässige Compliance und Anlagenerneuerung, während Industriestandorte möglicherweise Prozesswasserzuverlässigkeit und Wiederverwendung priorisieren. Diese Anforderungen unterstützen eine vielfältige Palette von Behandlungstechnologien und Servicemodellen.
Europa plant Aufrüstungen, da fortschrittliche Behandlungsanforderungen und Schadstoffbedenken wichtiger werden. LANXESS berichtete, dass sein Lewatit MDS TP 108 selektives Harz mehr als 99 % der PFAS-Verbindungen in einer Chemours-Anlage in den Niederlanden entfernte. Lieferanten können diese Anwendungen nutzen, um Leistung gegen Schadstoffe nachzuweisen, die konventionelle Systeme möglicherweise nicht vollständig adressieren. Südamerika sowie der Nahe Osten und Afrika sind Frühphasenbereiche für fortschrittliche Systeme, aber industrielle Recyclingprojekte erhöhen die Nachfrage. Veolia kündigte im September 2025 ein industrielles Wasserrecyclingprojekt im Wert von 500 Millionen USD für Saudi Aramco Total Refining and Petrochemical Company (SATORP) in Jubail, Saudi-Arabien, an. Das Projekt umfasst einen Biofilmreaktor mit beweglichem Bett, Membran- und Klärtechnologien. Diese Regionen können künftiges Wachstum bieten, wo Regulierung, Wasserknappheit und industrielle Expansion den Fall für tertiäre Behandlung stärken. Projekte können mit industriellem Recycling beginnen, bevor breitere kommunale Aufrüstungen realisierbar werden. Lieferanten, die Systeme an lokale Wasserbedingungen anpassen können, können diese vielfältige Nachfrage adressieren.

Wettbewerbslandschaft
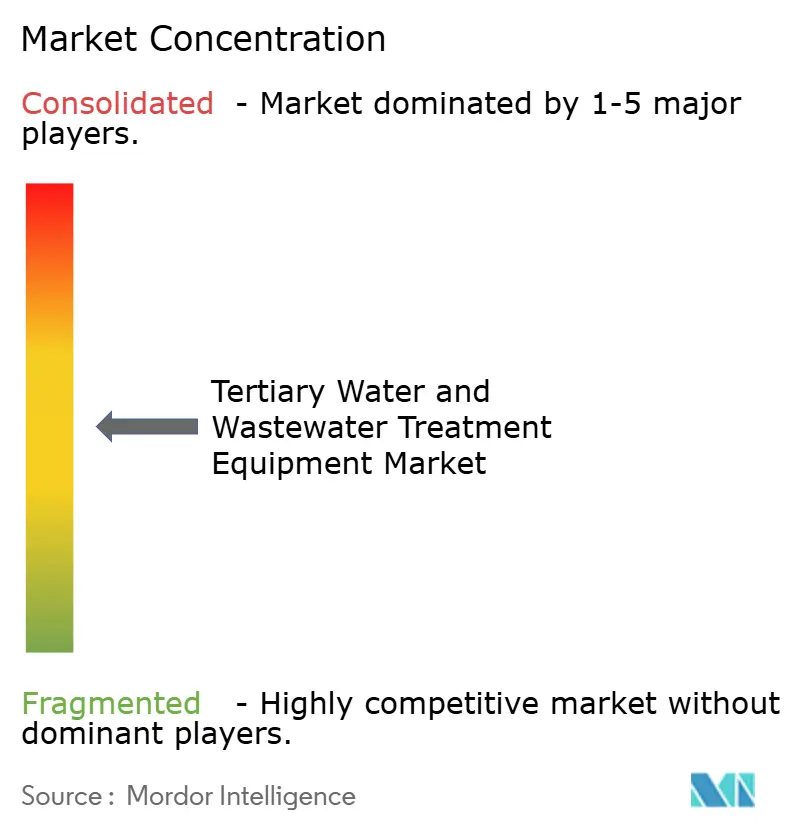
Der Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen ist mäßig konzentriert, wobei die fünf größten Akteure Veolia, Xylem, Thermax Limited, DuPont und Ecolab Inc. umfassen. Größe ist wichtig, da große Projekte oft Anlagen, Planung, Betriebsunterstützung und langfristigen Service in einem Paket benötigen. Veolia schloss im Mai 2025 den Erwerb des verbleibenden 30-%-Anteils an Water Technologies and Solutions ab. Die Transaktion gab Veolia die vollständige Eigentümerschaft der Plattform. Diese Art von Eigentümerwechsel kann die Fähigkeit eines Lieferanten stärken, Technologie, Fertigung und Projektabwicklung zu koordinieren. Sie kann einem Anbieter auch eine größere Kontrolle über Produktentwicklung und Kundensupport geben. Größere Plattformen können Kunden, die komplexe Wasserprogramme verwalten, eine breitere Anlagenpalette anbieten.
Produktentwicklung ist ein weiterer Wettbewerbsweg im Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen. DuPont erweiterte seine FilmTec-Fertigungspräsenz in China durch eine im September 2025 angekündigte Umkehrosmose-Akquisitionsvereinbarung. Der Schritt positioniert das Unternehmen näher an der Nachfrage in Asien-Pazifik. DuPont führte im Juni 2026 auch ein Multi-Technologie-Wasseraufbereitungs-Designtool ein, das Ultrafiltrations-, Ionenaustausch-, Umkehrosmose- und Nanofiltrations-Design zusammenführt. Der Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen legt zunehmend Wert auf Designs, die mehrere Behandlungsprozesse koordinieren. Lieferanten, die zuverlässige Leistung über das gesamte System nachweisen können, haben einen Vorteil bei komplexen Wiederverwendungs- und Industrieprojekten. Digitale Überwachung und Wasserqualitätssensorik können Betreibern auch helfen, schneller auf veränderte Bedingungen zu reagieren. Diese Tools können Entscheidungen über Behandlungsleistung, Chemikalieneinsatz und Anlagenwartung unterstützen. Ihre Rolle wächst dort, wo Betreiber Nachweise benötigen, dass ein System definierte Wasserqualitätsziele erfüllt.
Spezialisten können dort konkurrieren, wo Kunden starke technische Tiefe in einem engen Behandlungsbereich benötigen. Aquatech erwarb im Mai 2026 FTS H2O, um seine membrangesteuerten Solekonzentrations- und Ressourcenrückgewinnungskapazitäten zu erweitern. Calgon Carbon Corporations Investition in Reaktivierungskapazität adressiert den Bedarf an Aktivkohle für die Trinkwasser-PFAS-Behandlung. Veolias Mumbai-Verträge zeigen die Bedeutung langfristiger Betriebs- und Wartungskapazität für große kommunale Projekte. Der Wettbewerb hängt daher von Technologieleistung, lokaler Ausführung, Lebenszyklusunterstützung und der Fähigkeit ab, projektspezifische Wasserstandards zu erfüllen. Die Branche für tertiäre Wasser- und Abwasserbehandlungsanlagen umfasst sowohl Full-Service-Integratoren als auch Spezialisten, die einen definierten Teil einer komplexen Behandlungskette bereitstellen können. Kunden können einen integrierten Lieferanten wählen oder spezialisierte Anlagen basierend auf ihren betrieblichen Bedürfnissen kombinieren. Dieses Gleichgewicht unterstützt den Wettbewerb sowohl über breite Portfolios als auch über fokussierte technische Anwendungen.
Branchenführer im Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen
Veolia
Xylem
Thermax Limited
DuPont
Ecolab Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: WABAG sicherte sich einen öffentlich-privaten Partnerschaftsauftrag (PPP) vom Chennai Metropolitan Water Supply and Sewerage Board zur Sanierung, Finanzierung, zum Betrieb und zur Wartung einer tertiären Behandlungs-Umkehrosmoseanlage mit 45 Millionen Litern pro Tag (MLD) in Kodungaiyur, Chennai. Das Projekt wird die fortschrittliche Ultrafiltrations-/Umkehrosmose (UF/RO)-basierte Behandlungskapazität zur Versorgung industrieller Korridore mit aufbereitetem Abwasser wiederherstellen und die Nachfrage nach tertiären Behandlungs- und Wasserwiederverwendungsanlagen unterstützen.
- Februar 2026: Diageo India und TERI eröffneten eine fortschrittliche Wasseraufbereitungsanlage mit 10 m³/d in Alwar unter Verwendung von TERIs UV-basierter TADOX-Technologie zur fortschrittlichen Oxidation zur Behandlung von Grauwasser für die nicht-trinkbare Wiederverwendung. Das Projekt demonstriert den wachsenden Einsatz fortschrittlicher Oxidations- und Polierungstechnologien für die tertiäre Abwasserbehandlung, insbesondere in wassergestressten Industrieregionen.


Globaler Berichtsumfang für den Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen
Tertiäre Wasser- und Abwasserbehandlungsanlagen umfassen fortschrittliche Systeme, die zur weiteren Entfernung von Restschadstoffen aus behandeltem Wasser und Abwasser eingesetzt werden. Diese Systeme verbessern die Wasserqualität und ermöglichen es behandeltem Wasser, strenge Ablauf-, Wiederverwendungs- und Prozesswasseranforderungen zu erfüllen.
Der Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen ist nach Produkttyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in konventionelle/Nicht-Membranfiltrationsanlagen, Membrantrennungssysteme, Desinfektionsanlagen, Klärungs- und Flotationsanlagen, fortschrittliche Oxidations-, Adsorptions- und Spezialbehandlungsanlagen sowie sonstige Produkttypen segmentiert. Nach Anwendung ist der Markt in Abwasserbehandlung, Wasseraufbereitung, Fertigung integrierter Schaltkreise (IC), Wasserwiederverwendung und -recycling sowie Entsalzung segmentiert. Nach Endverbrauchsbranche ist der Markt in kommunal, industriell und landwirtschaftliche Bewässerung segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für tertiäre Wasser- und Abwasserbehandlungsanlagen in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Konventionelle/Nicht-Membranfiltrationsanlagen |
| Membrantrennungssysteme |
| Desinfektionsanlagen |
| Klärungs- und Flotationsanlagen |
| Fortschrittliche Oxidations-, Adsorptions- und Spezialbehandlungsanlagen |
| Sonstige Produkttypen |
| Abwasserbehandlung |
| Wasseraufbereitung |
| Fertigung integrierter Schaltkreise (IC) |
| Wasserwiederverwendung und -recycling |
| Entsalzung |
| Kommunal |
| Industriell |
| Landwirtschaftliche Bewässerung |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Konventionelle/Nicht-Membranfiltrationsanlagen | |
| Membrantrennungssysteme | ||
| Desinfektionsanlagen | ||
| Klärungs- und Flotationsanlagen | ||
| Fortschrittliche Oxidations-, Adsorptions- und Spezialbehandlungsanlagen | ||
| Sonstige Produkttypen | ||
| Nach Anwendung | Abwasserbehandlung | |
| Wasseraufbereitung | ||
| Fertigung integrierter Schaltkreise (IC) | ||
| Wasserwiederverwendung und -recycling | ||
| Entsalzung | ||
| Nach Endverbrauchsbranche | Kommunal | |
| Industriell | ||
| Landwirtschaftliche Bewässerung | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen?
Der Markt für tertiäre Wasser- und Abwasserbehandlungsanlagen hat im Jahr 2026 einen Wert von 33,23 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 43,76 Milliarden USD erreichen.
Was treibt die Nachfrage nach tertiären Wasser- und Abwasserbehandlungsanlagen an?
Strengere Ablaufvorschriften, PFAS-Behandlungsbedarf, Süßwasserknappheit, Wiederverwendungsprojekte und Aufrüstungen alternder Behandlungsanlagen stützen die Nachfrage.
Welcher Produkttyp führte im Jahr 2025 beim Umsatz?
Konventionelle/Nicht-Membranfiltrationsanlagen hielten im Jahr 2025 einen Umsatzanteil von 35,10 %, gestützt durch ihre installierte Basis in kommunalen und industriellen Behandlungsanlagen.
Welche Anwendung wird voraussichtlich bis 2031 am schnellsten wachsen?
Wasserwiederverwendung und -recycling werden voraussichtlich bis 2031 mit einer CAGR von 6,56 % wachsen, da Versorgungsunternehmen und Industriestandorte zuverlässige alternative Wasserversorgungen suchen.
Seite zuletzt aktualisiert am:



