
タピオカシロップ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 360.26 百万米ドル |
| 市場規模 (2032) | 484.85 百万米ドル |
| 成長率 (2027 - 2032) | 6.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタピオカシロップ市場分析
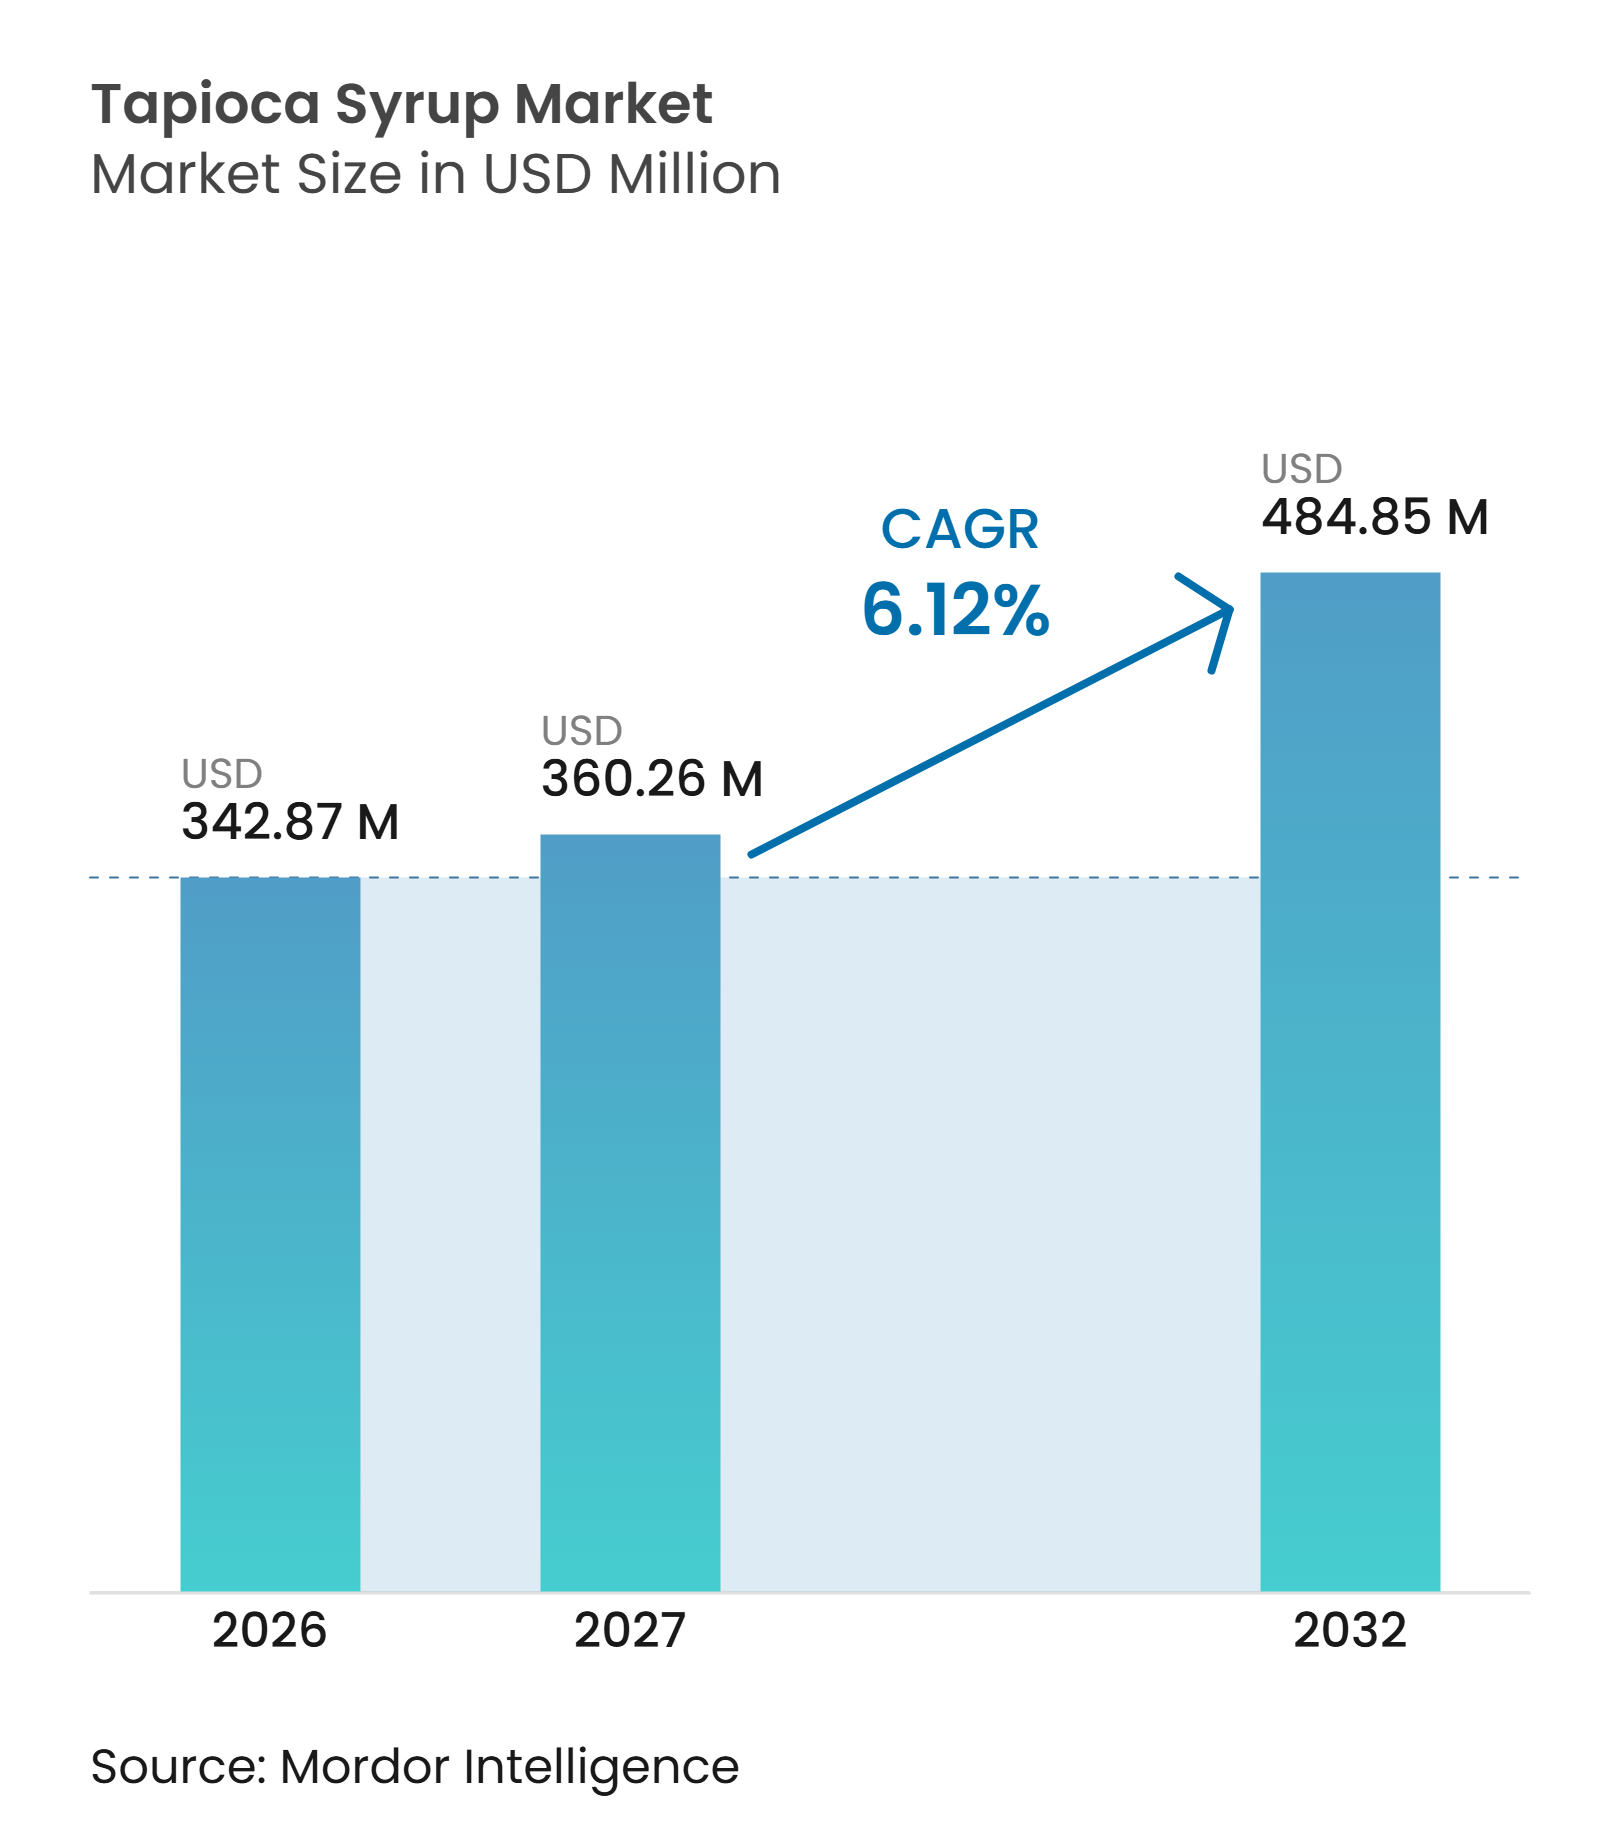
タピオカシロップ市場規模は2026年に3億4,287万米ドルと評価されており、2027年の3億6,026万米ドルから2032年には4億8,485万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.12%となっています。タピオカシロップ市場は、シンプルで認識しやすい原材料リストを必要とする完成品向けに、トウモロコシ由来甘味料に代わる植物由来、非遺伝子組換え生物(GMO)、アレルゲンフリーの代替品を求める食品メーカーによって牽引されています。タピオカシロップは甘味、結合性、保湿性、褐変特性を提供し、処方者が複数の製品フォーマットにわたって単一の原料を使用しながら、特定の要件に合わせてテクスチャーを調整することを可能にします。テクスチャーや賞味期限を損なうことなく原材料リストを簡素化するブランドにとって機会が最も大きく、製品は味と一貫性に関する消費者の期待を引き続き満たす必要があります。しかし、キャッサバの調達が東南アジアに集中しており、最近の気象障害がデンプン加工業者とその顧客の調達リスクを高めているため、供給状況は依然として主要な制約要因となっています。
レポートの主要ポイント
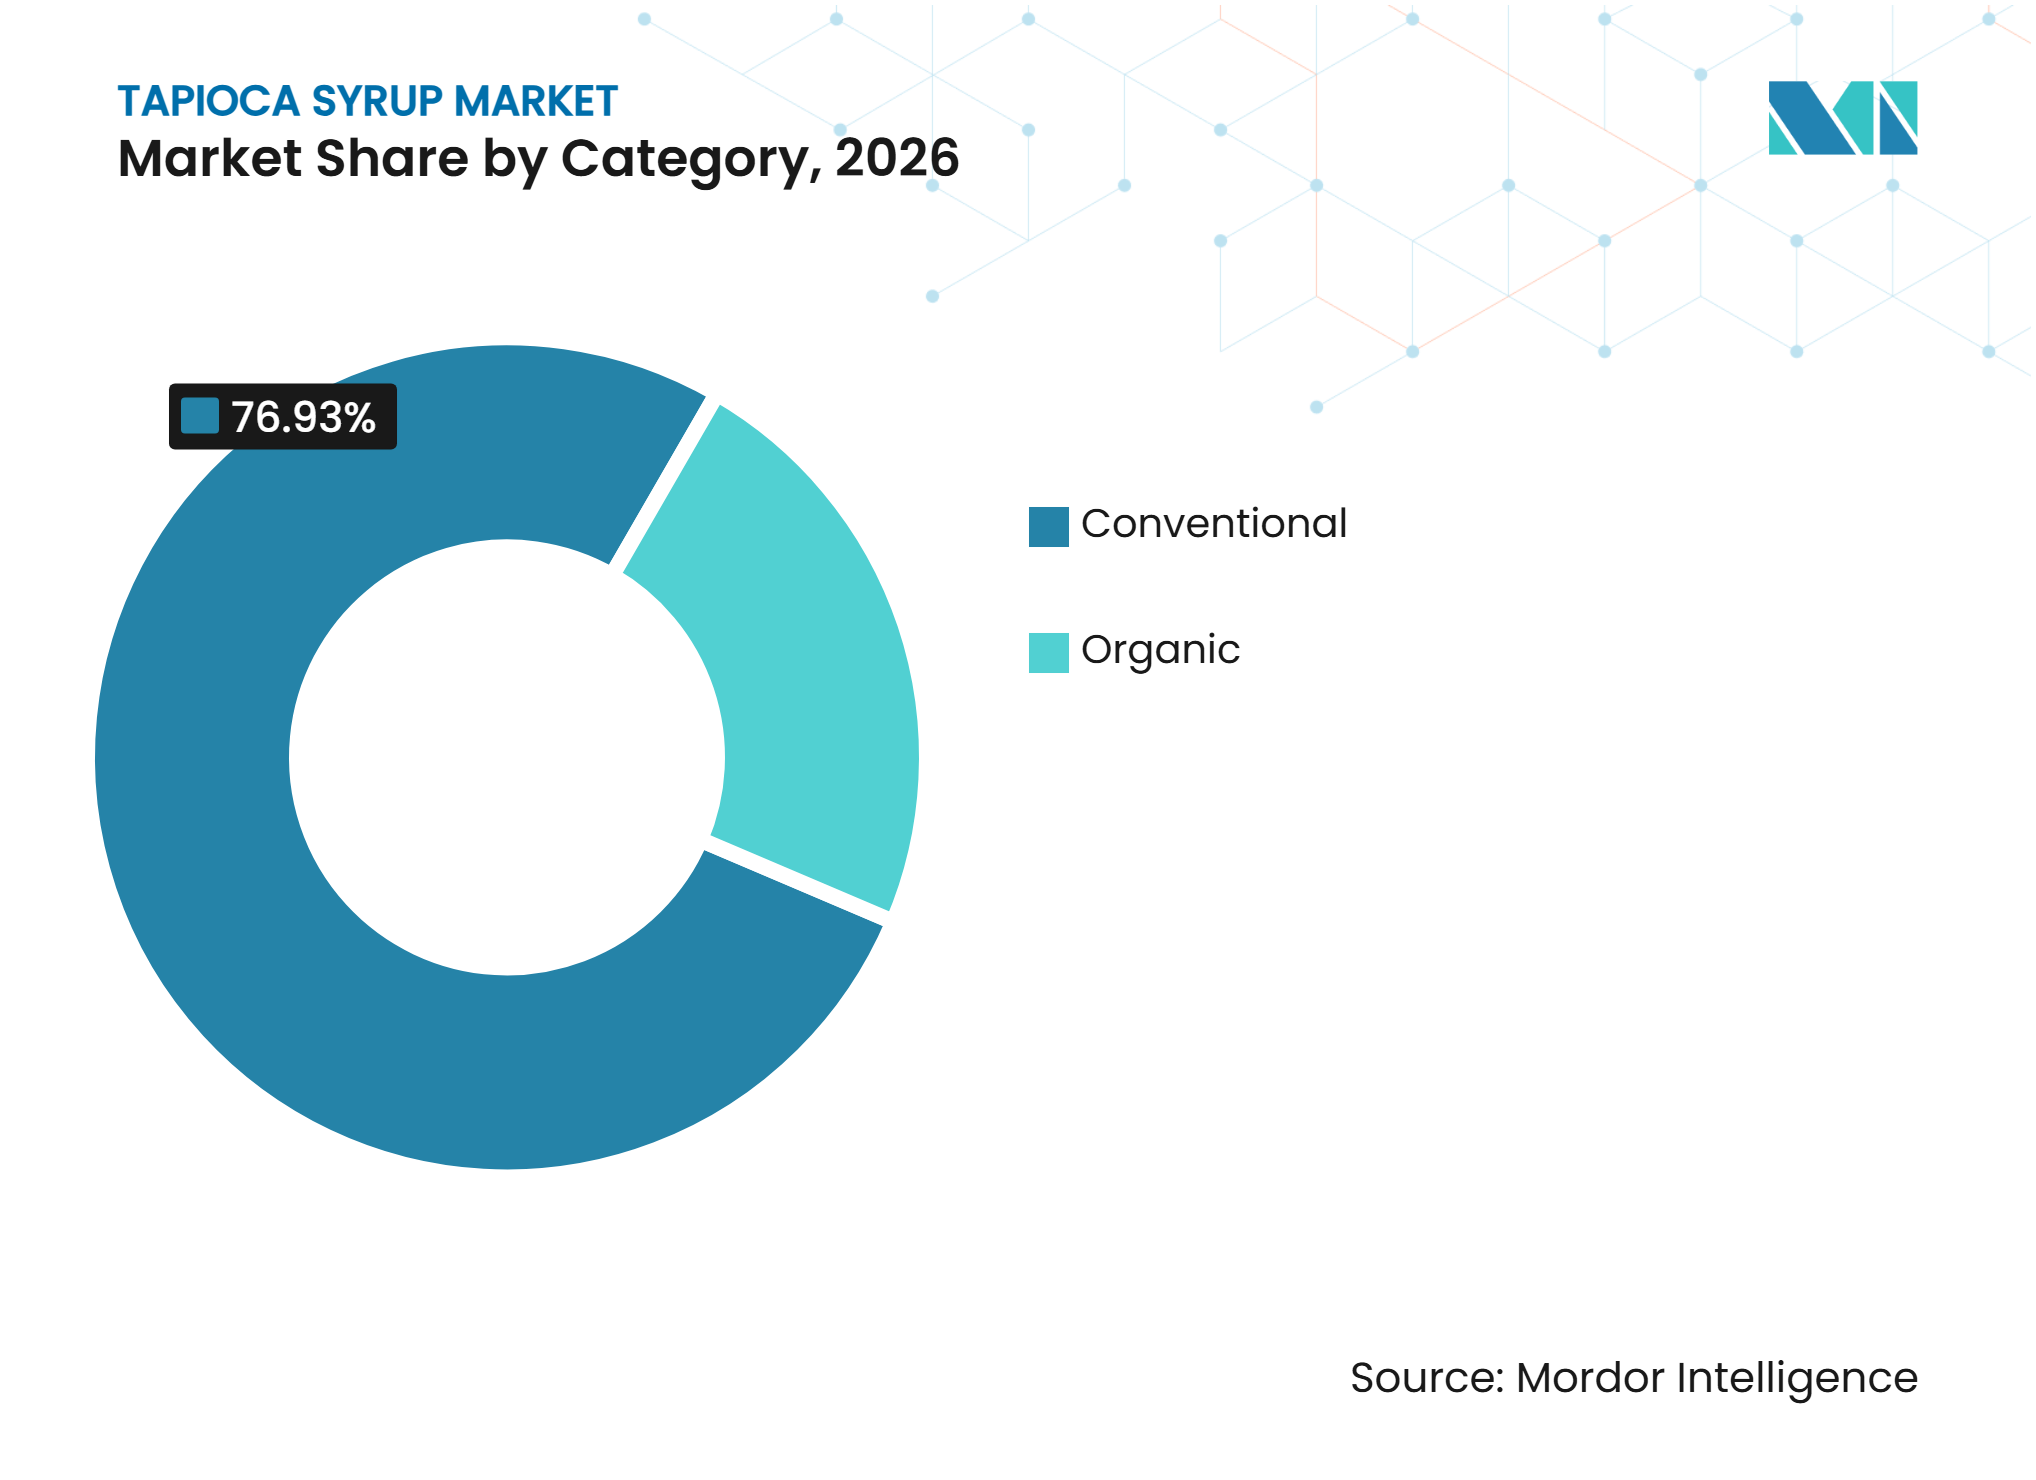
- カテゴリー別では、コンベンショナルが2026年のタピオカシロップ市場において76.93%のシェアで支配的であり、オーガニックは2027年~2032年の期間中に最も速いCAGR8.40%を記録すると予測されています。
- DE(デキストロース当量)レベル別では、中DE(40~60)が2026年に55.31%のシェアで市場を支配しており、高DE(60超)は2027年~2032年の期間中に最も速いCAGR7.18%を記録すると予測されています。
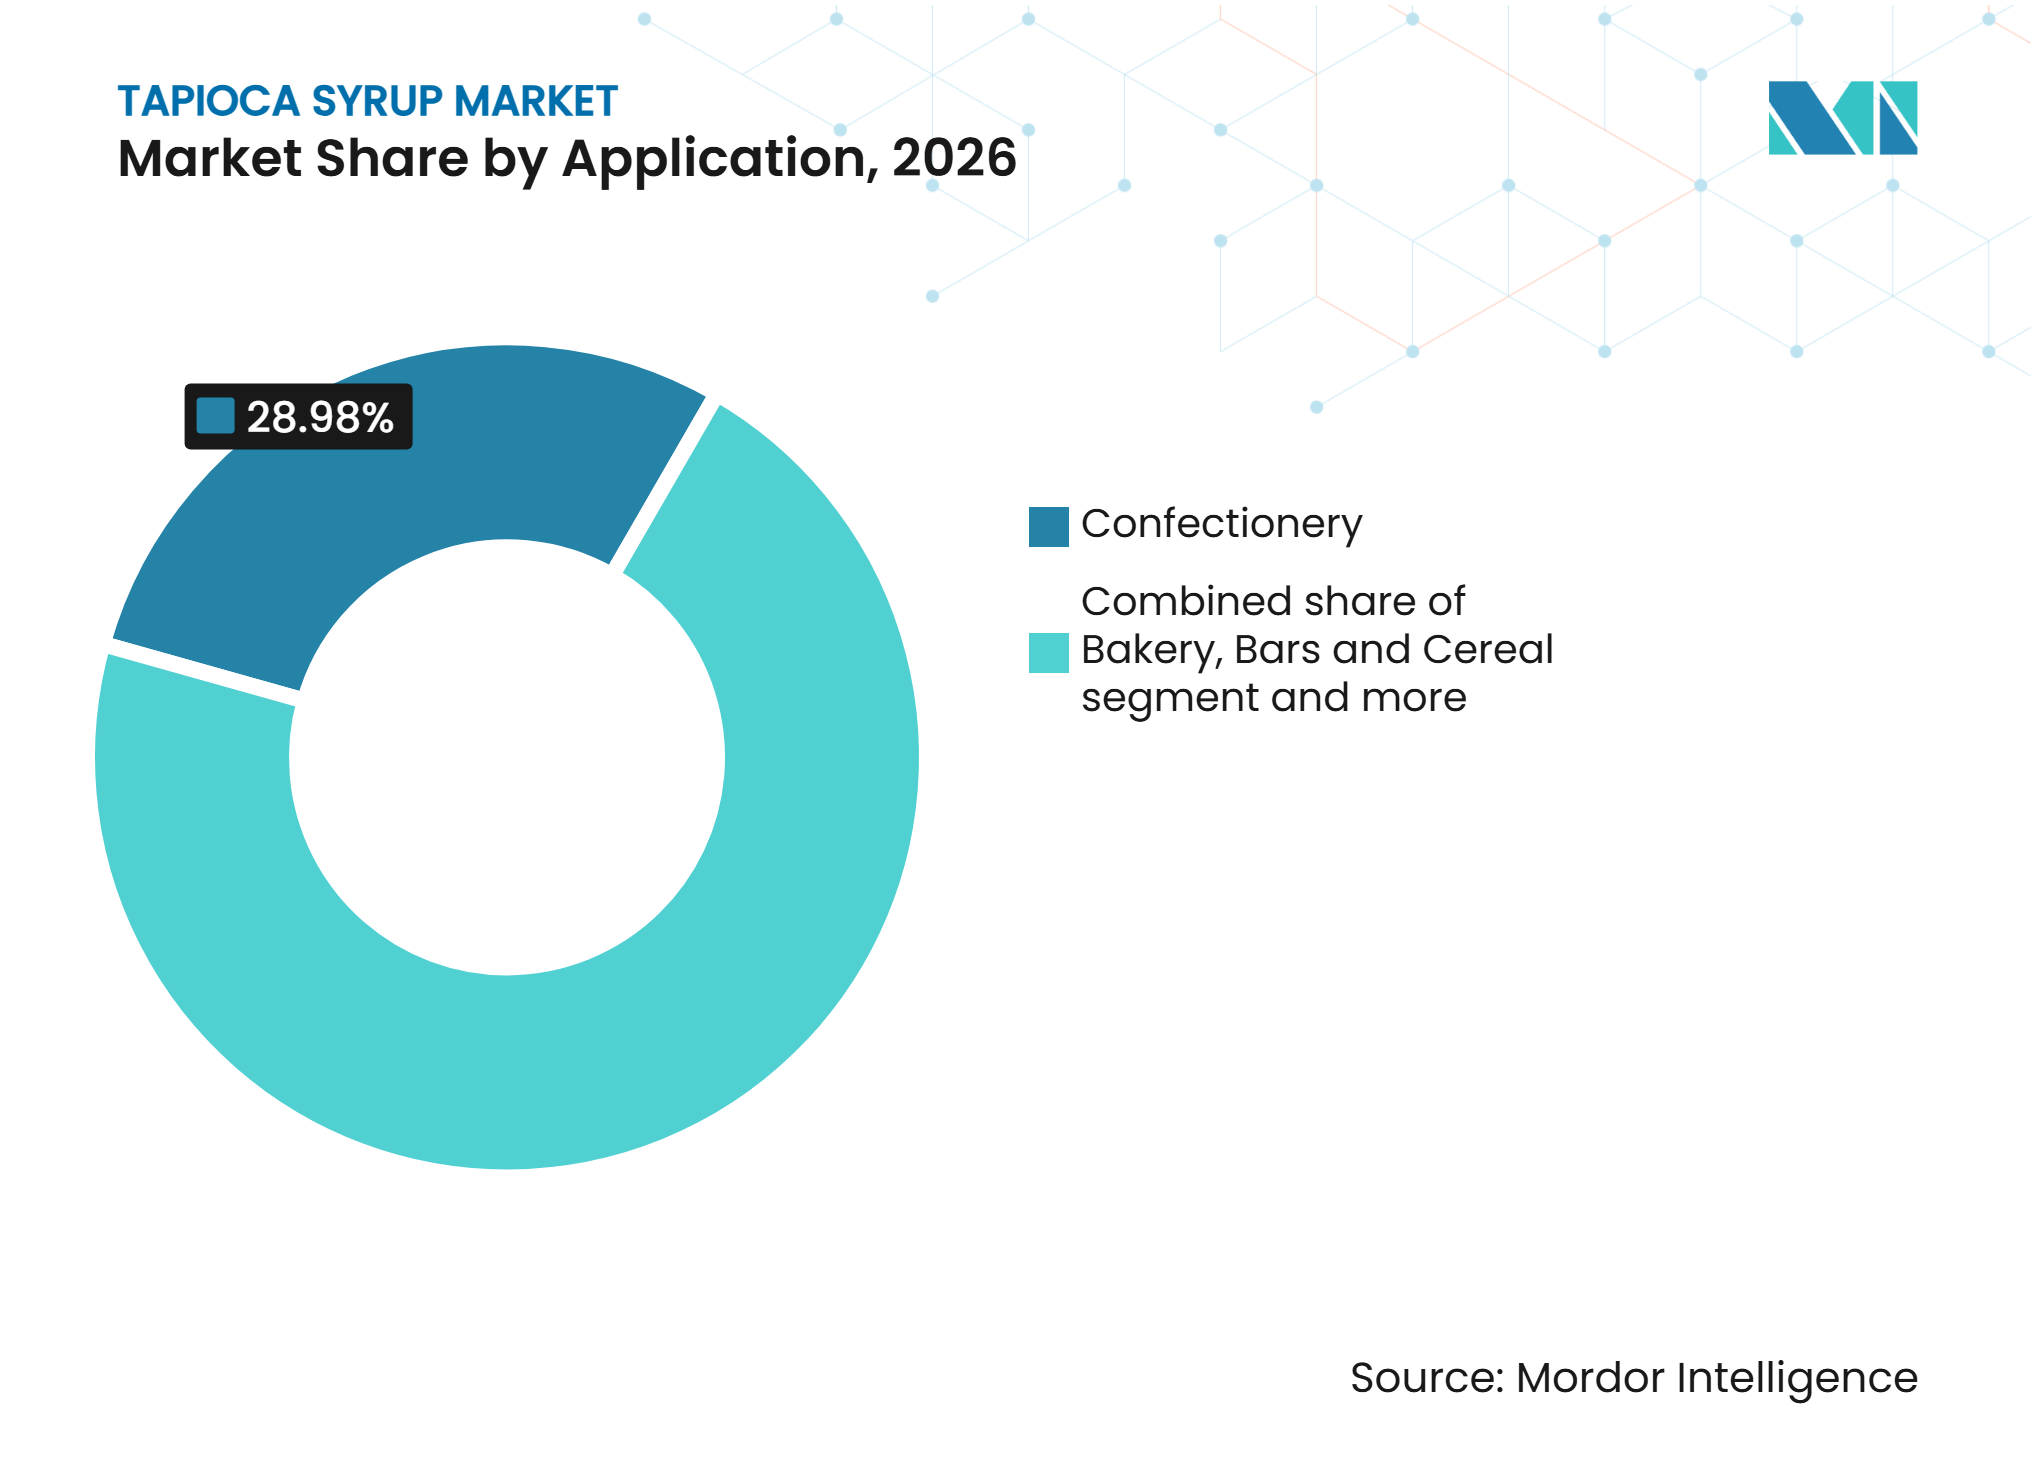
- 用途別では、菓子類が2026年に28.98%のシェアで市場を支配しており、バーおよびシリアル用途は2027年~2032年の期間中に最も速いCAGR7.48%を記録すると予測されています。
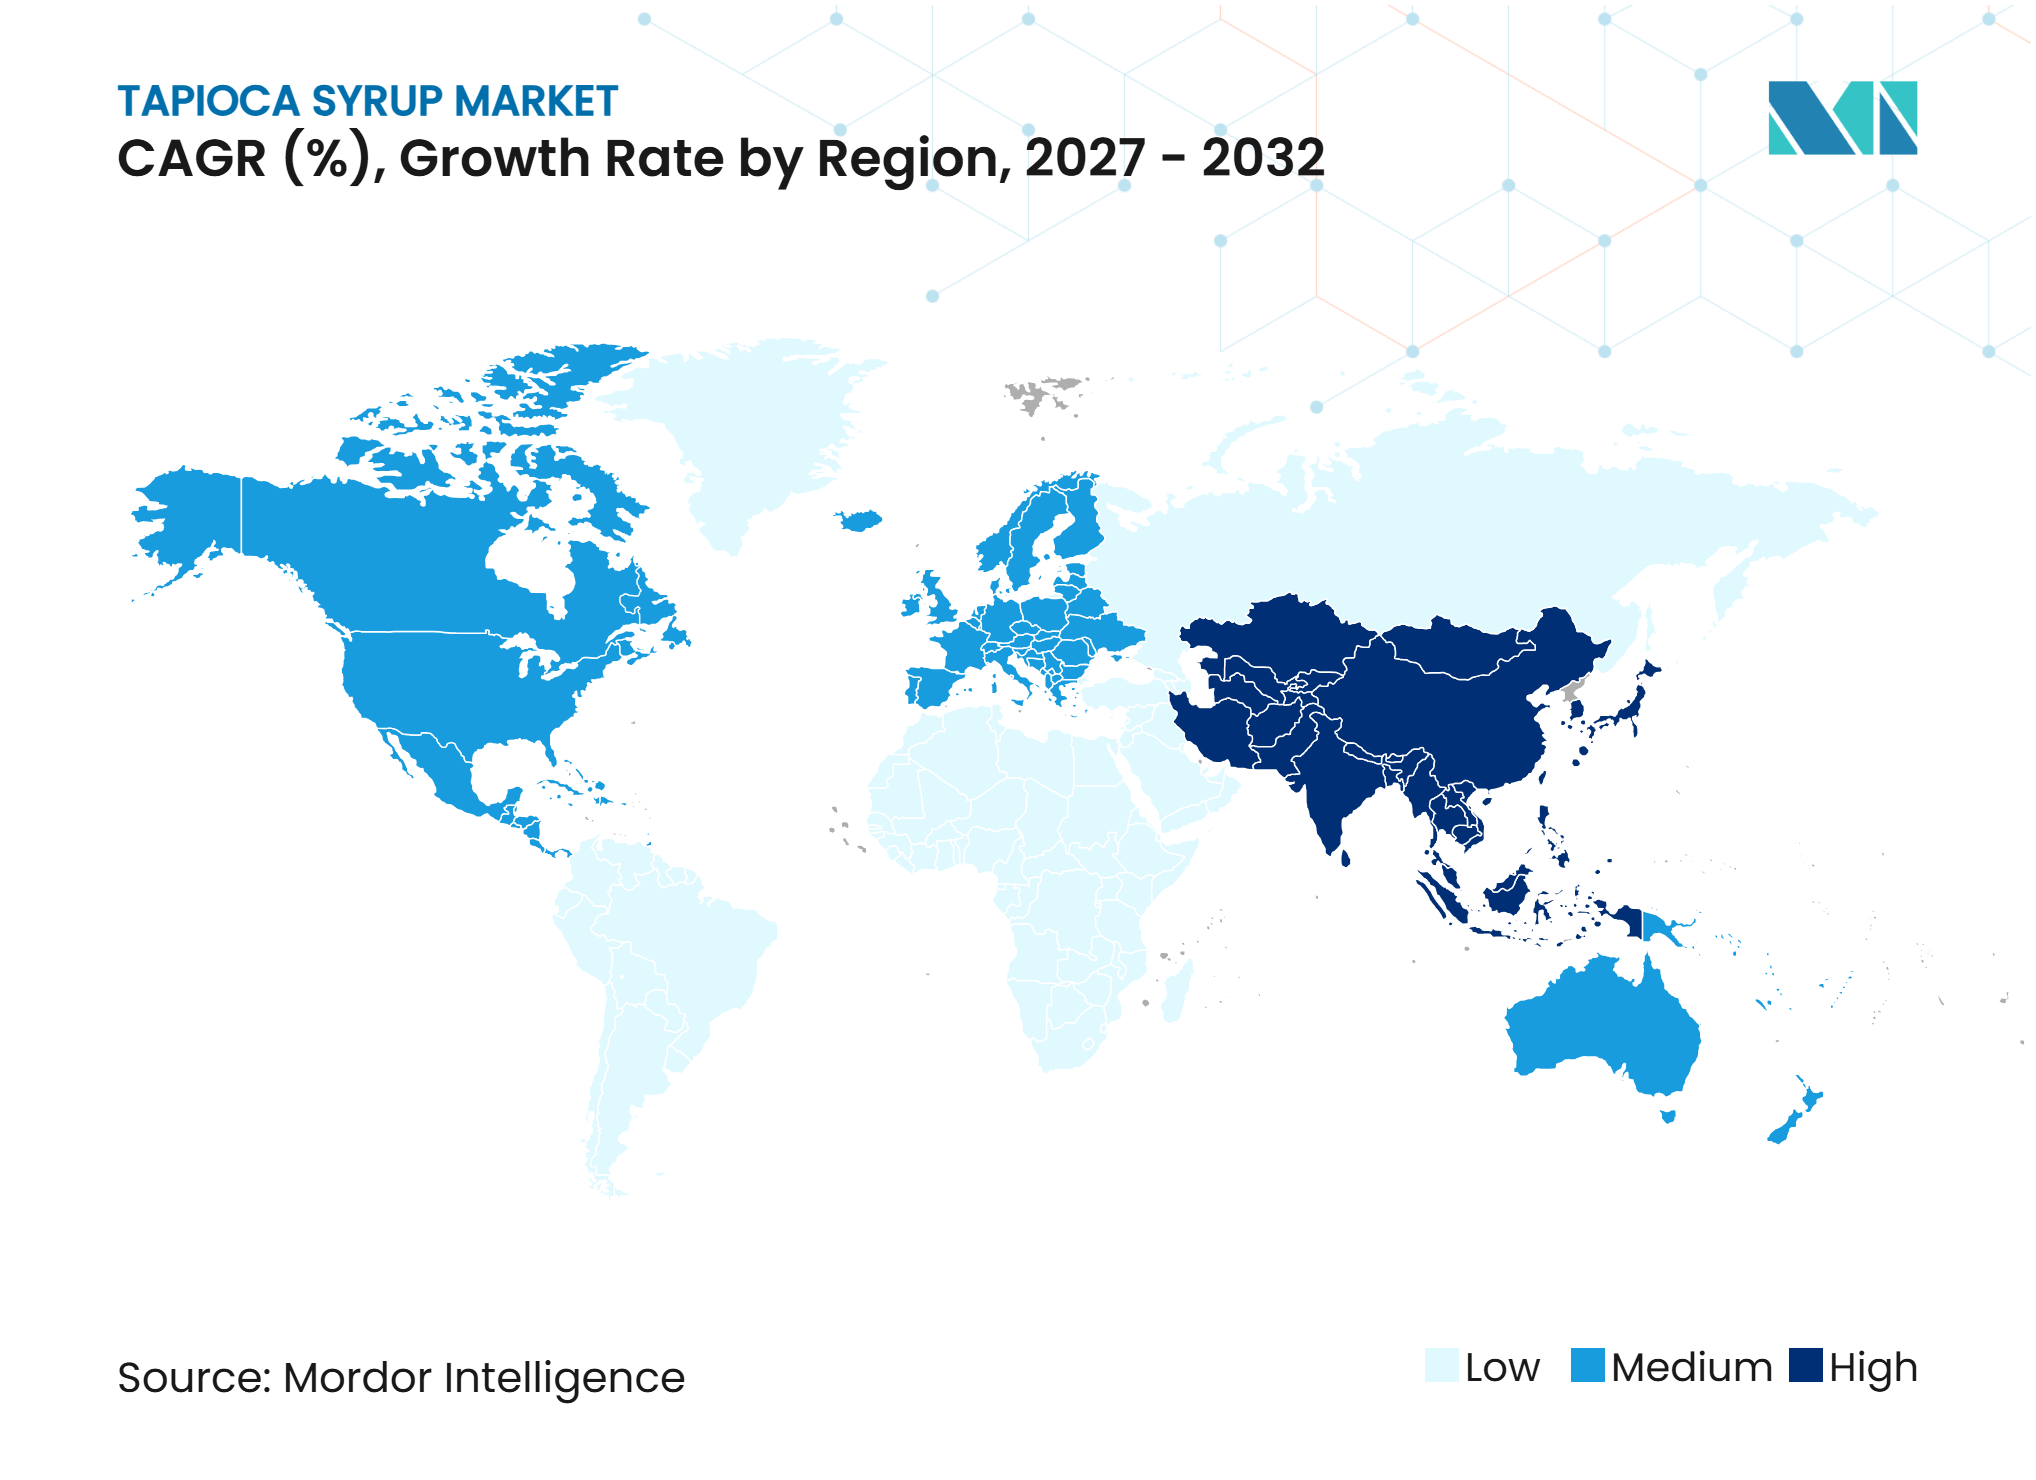
- 地域別では、北米が2026年のタピオカシロップ市場において35.42%のシェアで支配的であり、アジア太平洋は2027年~2032年の期間中に最も速いCAGR7.93%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび天然由来甘味料への需要 | +2.0% | 北米、西欧、都市部のアジア太平洋でより強い強度を持つグローバル | 中期(2~4年) |
| グルテンフリー食品およびベーカリー製品の拡大 | +1.2% | 北米および欧州、アジア太平洋および中東・アフリカへの波及あり | 中期(2~4年) |
| 植物由来およびヴィーガン食品の採用拡大 | +0.8% | 北米、欧州、アジア太平洋の都市部 | 長期(4年以上) |
| 菓子類、グミ、スナックバーへの需要増加 | +0.7% | 北米と中国に強い集中を持つグローバル | 短期(2年以内) |
| 食品加工における多機能性原料の利用拡大 | +0.5% | 北米、欧州、アジア太平洋が主導するグローバル | 長期(4年以上) |
| 機能性飲料および乳製品代替品の消費 | +0.4% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび天然由来甘味料への需要
タピオカシロップ市場は、包装食品における原材料リストへの消費者の継続的な関心から恩恵を受けています。メーカーはキャッサバデンプンの酵素加水分解によってタピオカシロップを製造し、製品の意図した原材料プロファイルを維持しながら、植物由来、非GMO、クリーンラベルのポジショニングを可能にしています。その中性的な風味により、メーカーは完成食品の意図した味のプロファイルや風味バランスを大幅に変えることなく、トウモロコシ由来甘味料を置き換えることができます。タピオカシロップはまた、結合性、水分制御、褐変特性を提供し、処方に必要な原材料の数を減らし、製品開発を簡素化することができます。オーガニック認証は、キャッサバの調達から加工・配送までのトレーサビリティを実証できるサプライヤーに対して、追加のプレミアムポジショニングの機会を提供します。
グルテンフリー食品およびベーカリー製品の拡大
グルテンフリー食品およびベーカリー製品への需要の高まりは、メーカーがパン、ケーキ、クッキー、ビスケット、その他の焼き菓子にグルテンフリー対応原料を使用するケースが増えているため、タピオカシロップの消費を支えています。キャッサバデンプンから製造されるタピオカシロップは、甘味、保湿性、結合特性を提供し、従来の小麦粉の代わりに代替粉を使用する処方に適しています。2026年1月、保健福祉省傘下の米国食品医薬品局(FDA)は、米国内で約300万人がセリアック病を患っていることを強調し、包装食品におけるグルテン原料の開示改善および交差汚染防止のための情報提供を求める要請を開始しました[1]。グルテン安全性に関する継続的な規制上の焦点は、適合するグルテンフリー食品処方の必要性を強化し、専門ベーカリーおよび加工食品メーカーにサービスを提供するタピオカシロップサプライヤーに機会をもたらしています。
植物由来およびヴィーガン食品の採用拡大
植物由来およびヴィーガン食品の採用拡大は、食品加工業者が乳製品代替品、ヴィーガン菓子、スナックバー、飲料を開発するために植物由来原料を求めているため、タピオカシロップメーカーに機会をもたらしています。キャッサバの根から製造されるタピオカシロップは、植物由来の処方をサポートする甘味、結合性、保湿性を提供します。グッドフード研究所の2026年6月レポートによると、米国における植物由来食品の売上は2025年に増加し、年間を通じて60%の世帯が植物由来食品を購入しました[2]。この成長は、植物由来バー、ベーカリー製品、その他の特殊食品用途のメーカーにサービスを提供するタピオカシロップサプライヤーに機会をもたらしています。
菓子類、グミ、スナックバーへの需要増加
グミ、キャンディー、栄養バーは、結合性、結晶化防止、水分管理のためにタピオカシロップを使用しています。ゼラチンおよびペクチンベースのグミでは、タピオカシロップが噛み応えをサポートし、特定の合成安定剤の必要性を減らし、ブランドが一貫した製品テクスチャーを維持するのに役立ちます。バーおよびシリアル製品も、オーガニックおよびアレルゲンフリーの主張をサポートしながら標準的な加工条件に耐える結合原料を必要としています。食品加工業者はまた、飲料や乳製品代替品にタピオカシロップを使用しており、そこではボディとマウスフィールが重要であり、シロップの中性的な風味が有利です。したがって、タピオカシロップ市場は、複数の製品フォーマットにわたってテクスチャー、甘味、表示要件、加工ニーズに対応する原料の能力から恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| キャッサバの根およびタピオカデンプンの調達価格変動 | -1.1% | アジア太平洋での深刻な影響と北米の下流メーカーへの影響を含むグローバル | 短期(2年以内) |
| 代替甘味料との競合 | -0.8% | 北米および欧州、アジア太平洋への二次的影響あり | 長期(4年以上) |
| 消費者認知度と市場認知の限界 | -0.4% | 南米、中東・アフリカ、農村部のアジア太平洋の新興市場 | 中期(2~4年) |
| 添加糖消費に関連する健康上の懸念 | -0.3% | 特に北米および西欧を含むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
キャッサバの根およびタピオカデンプンの調達価格変動
キャッサバの根の品質とデンプン含有量の変動は、原材料の適合性がデンプン抽出効率と完成シロップの一貫性に直接影響するため、タピオカシロップメーカーにとって調達上の課題を生み出しています。2025年11月、タイの国家経済社会開発評議会(NESDC)は、洪水被害地域のキャッサバ農家が根の劣化を経験し、デンプン含有量が低い小さな収穫根をもたらしたと報告しました[3]。これらの品質の不一致は、原材料の調達を複雑にし、加工適合性を低下させ、メーカーが一貫したタピオカシロップの仕様を維持することを困難にする可能性があります。その結果、メーカーは原材料検査の強化、調達ネットワークの多様化、より厳格なサプライヤー品質保証措置の採用が必要となり、調達および運営上の複雑さが増す可能性があります。
代替甘味料との競合
タピオカシロップは、高甘味度甘味料、食物繊維システム、その他の糖質削減ソリューションとの競合に直面しています。ステビア由来原料と甘味タンパク質は、従来のシロップよりも低カロリーを提供しながら、飲料や菓子製品の糖分含有量を削減することをメーカーに可能にします。しかし、これらの代替品は、物理的な構造を必要とする用途においてタピオカシロップが提供するかさ、結合性、テクスチャー機能を提供しません。メーカーは、選択された低糖処方においてタピオカシロップの使用量を削減するために、高甘味度甘味料と食物繊維システムを組み合わせることが増えています。この代替トレンドは、タピオカシロップの配合率を低下させ、健康志向の食品・飲料メーカーをターゲットとするサプライヤーへの競争圧力を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:
コンベンショナルの規模の中でオーガニックのプレミアム化が加速コンベンショナルタピオカシロップは2026年のタピオカシロップ需要の76.93%を占めました。主流の食品メーカーは、馴染みのある仕様と広範な入手可能性から、ベーカリー、菓子類、飲料用途にわたってこれを使用しています。大量購入者もその機能的一貫性とコスト効率を評価しています。東南アジアの確立されたキャッサバ加工ネットワークがセグメントの規模を支え、広範な流通業者の入手可能性により、コンベンショナルグレードが多くの大量処方変更プログラムのデフォルト選択となっています。
オーガニックタピオカシロップは2027年から2032年にかけてCAGR8.40%で成長すると予測されており、市場全体の需要を上回っています。認証により、メーカーは完成品ラベルに認定オーガニックの主張をサポートすることができます。プレミアムスナックバー、植物由来タンパク質食品、特殊菓子類がこれらのグレードの主要用途であり、原料の産地がブランドポジショニングに影響を与える可能性があります。トレーサビリティとオーガニック文書化により、生産者はより高付加価値の顧客アカウントをターゲットにし、正式なサプライヤー保証要件を持つ顧客へのアクセスを維持できる可能性があります。したがって、タピオカシロップ市場は、広範なコンベンショナル量と認定特殊グレードのより速い成長を組み合わせる可能性が高いです。


DEレベル別:
機能的差別化がセグメントダイナミクスを牽引中DE(40~60)は2026年のタピオカシロップ需要の55.31%を占めました。この範囲は、ベーカリー、飲料、乳製品用途にわたって甘味、粘度、ボディのバランスをとります。褐変をサポートする発酵性糖を提供し、完成食品の水分保持に役立ちます。その適度な甘味はまた、高DEグレードよりも処方者に大きな柔軟性を与えます。これらの特性により、単一のシロップから複数の機能を必要とする製品に適しています。中DEグレードは、多様な食品用途にわたってコアな選択肢であり続けると予想されます。
高DE(60超)は2032年までにCAGR7.18%で成長すると予測されています。その性能が高果糖コーンシロップのそれにより近いため、菓子類およびグミ用途に使用されています。これにより、メーカーは完全に馴染みのない加工システムを採用することなく、原材料リストから高果糖コーンシロップを除去しながら甘味とテクスチャーを維持することができます。その結果、高DEグレードは、メーカーが製品の一貫性を厳密に管理するキャンディーおよびスナック用途での処方変更活動から恩恵を受ける可能性があります。より高機能グレードのタピオカシロップ市場は、技術的性能がコモディティ価格を上回る用途によって支えられています。
用途別:
菓子類が量を確保しながらバーとシリアルがペースを設定菓子類は2026年のタピオカシロップ市場規模の28.98%を占めました。メーカーはグミや焼き菓子にタピオカシロップを使用して、結晶化を制御し、結合性を改善し、水分を保持します。これらの特性は、製造、流通、通常の賞味期限中に噛み応えと製品安定性を維持しなければならないゼラチンおよびペクチンベースの製品において特に重要です。欧州では、そのグルテンフリーの起源が、小麦由来シロップを置き換える際にメーカーがアレルゲン管理の複雑さを軽減するのに役立ちます。この用途基盤は、菓子類に需要における耐久的な役割を与え、タピオカシロップ市場を確立された大量食品フォーマットに結びつけます。
バーおよびシリアルセグメントは2027年から2032年にかけてCAGR7.48%で成長すると予測されています。このセグメントは、多様な原料の組み合わせにわたって効果的な結合を必要とするクリーンラベル栄養バー、グラノーラクラスター、プロテインスナックへの需要から恩恵を受けています。オーガニックおよびアレルゲンフリーのポジショニングは、特にシンプルなラベル表現を求めるブランドの間で、このカテゴリーにおけるキャッサバ由来原料の使用をさらにサポートします。ベーカリーは依然として重要な用途であり、タピオカシロップはグルテンフリーおよび特殊製品における保湿性、褐変、賞味期限を向上させることができます。飲料、乳製品代替品、ソース、ドレッシング、加工食品も、広範な食品加工用途にわたって安定した需要を生み出しています。したがって、タピオカシロップ市場は、高い菓子類量とスナック志向フォーマットのより速い採用の両方から恩恵を受けています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のタピオカシロップ市場シェアの35.42%を占めました。米国では、食品企業がクリーンラベルの処方変更をニッチなイニシアチブではなく標準的な製品開発活動として扱うケースが増えています。植物由来およびアレルゲンフリー原料に対する消費者の好みが需要を支えており、特に明確に伝達された主張を持つ包装製品において顕著です。カナダは原料の透明性を強調するプレミアム包装食品製品を通じて貢献しています。メキシコは、加工食品消費が増加し、メーカーが原料オプションを拡大するにつれて、発展途上の機会を提供しています。食品安全システムと検証済みサプライヤー文書は、複数の製品カテゴリーにわたって事業を展開する食品企業にとって引き続き主要な購買要件です。
アジア太平洋
アジア太平洋は2027年~2032年の期間中にCAGR7.93%で拡大すると予測されています。この地域は主要なキャッサバ加工ハブとして機能し、包装食品および機能性食品の市場としてもますます重要になっています。中国では、甘味とテクスチャーを提供するためにキャッサバ由来原料を使用する菓子類、スナック食品、特殊食品原料への需要が高まっています。インド、インドネシア、フィリピンは、地域の食品加工能力が拡大し、プレミアム製品フォーマットが認知度を高めるにつれて、追加の機会を提供しています。中国・ラオス鉄道回廊もまた、ラオスと中国間の直接アクセスを改善することで地域の供給オプションを変化させています。この発展は、タイ、ベトナム、ラオス、中国間の確立された貿易パターンを再形成する可能性があります。この地域で事業を展開するメーカーは、食品安全とトレーサビリティ要件を満たしながら、進化する調達経済を管理しなければなりません。
欧州、南米、中東・アフリカ
欧州は、天然、トレーサブル、持続可能に調達された食品原料の重要な需要センターであり続けています。ドイツ、英国、フランス、イタリアは、大規模な包装食品市場と製品処方変更への継続的な関心を通じて需要を牽引しています。欧州の一部地域でのニュートリスコア採用も、メーカーが低糖処方を探求することを促しています。サプライヤーは、機能的性能と明確な文書化を組み合わせることで、地域の需要基盤から恩恵を受けることができます。南米では、ブラジル、アルゼンチン、ペルーが市場をリードしており、都市部の消費増加がプレミアム包装食品の開発を支えています。アラブ首長国連邦、サウジアラビア、南アフリカは、国際的な製造基準を満たすことができるサプライヤーにとって関連する参入ポイントとして機能しています。これらの地域は、北米やアジア太平洋の規模の代替ではなく、長期的な需要源を表しています。
競合環境
市場集中度
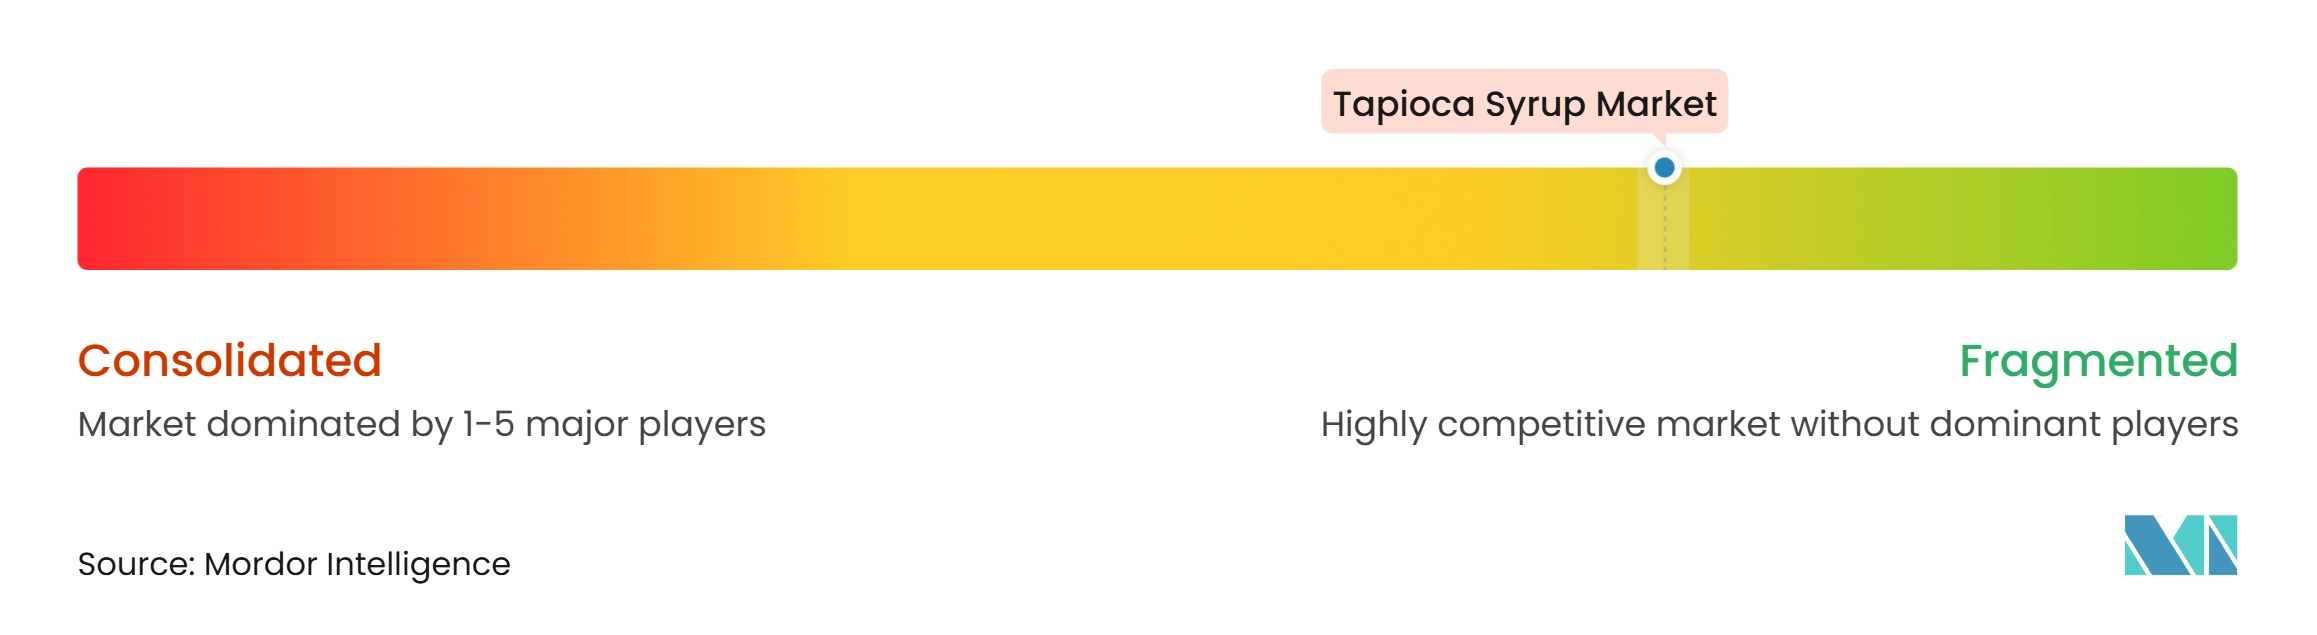
タピオカシロップ市場は細分化されており、多国籍原料メーカー、専門甘味料サプライヤー、および地域のタピオカ加工業者の間で競争が展開されている。各社は製品品質、有機・従来型原料の入手可能性、DEグレードのバリエーション、用途適合性、調達能力、およびサプライチェーンの信頼性を基準に競争している。タピオカシロップ業界のランドスケープにおける主要参加企業には、Cargill、Ingredion、Malt Products Corporation、Briess Industries、およびCirandaが含まれる。各社の市場ポジションは、製品の専門性、原料ポートフォリオ、製造能力、ならびに食品・飲料メーカーとの関係によって異なる。
主要企業は、生産への投資、製品の多様化、および特化したタピオカシロップ処方を通じて市場ポジションを強化している。Malt Products CorporationはTapRite™ポートフォリオをDEグレード27から63の範囲で提供しており、有機およびNon-GMOオプションも含まれる。Briess IndustriesはBriesSweet™タピオカシロップを28 DE、42 DE、および63 DEの処方で提供している。これらの取り組みにより、メーカーは製品機能性、認証オプション、および用途別原料ソリューションを通じて自社製品を差別化することが可能となっている。
中小・専門サプライヤーは、機認証、カスタマイズされたDEグレード、および用途別原料ソリューションを通じて競争している。CirandaはオーガニックのTapiOK®タピオカシロップ製品を菓子、シリアルバー、ベーカリー製品、飲料、および栄養バー向けに提供している。Malt Products Corporationはさらに、タイおよびラオスのキャッサバ農家との統合生産施設および調達関係を通じて差別化を図っている。これらの戦略により、専門サプライヤーは処方の柔軟性、原料のトレーサビリティ、および差別化された甘味ソリューションを求めるメーカーへの対応が可能となっている。その結果、市場における競争上のポジショニングは、製品の専門性、認証能力、調達の信頼性、および特定の食品加工要件を満たす能力にますます依存するようになっている。
タピオカシロップ業界のリーダー企業
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Malt Products Corporation
-
Archer Daniels Midland Company
-
Roquette Frères
- 注:主要企業の掲載順は順位を示すものではありません。
タピオカシロップ市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Ingredion Incorporated
- Malt Products Corporation
- Ciranda, Inc.
- Thai Wah Public Company Limited
- Archer Daniels Midland Company
- Tate & Lyle PLC
- Roquette Frères
- AGRANA Beteiligungs-AG
- Briess Malt and Ingredients Co.
- Sunrise International
- Marigold
- KB Ingredients
- Pure Life
- GluCorp
- Shafi Gluco Chem
- Sweet Additions
- Vedan Enterprise Corporation
- WGC Co., Ltd.
- Capital Glucose Co., Ltd.
最近の産業開発事情 タピオカシロップ市場
- 2026年3月:Briess IndustriesはBriesSweet™タピオカシロップレンジを含む2026年更新製品リストを発表し、28 DE、42 DE、63 DEの処方を掲載しました。ポートフォリオにはオーガニックおよびコンベンショナルオプション、ならびにオーガニックタピオカシロップソリッドも含まれています。
- 2025年11月:Shafi Gluco ChemはTapiLowシロップを発表しました。この製品はオーガニックタピオカの根から製造された低糖タピオカベースの甘味料です。甘味、テクスチャー、機能性を維持しながら、コンベンショナルシロップと比較して最大70%少ない糖分を含んでいます。
- 2025年6月:AGRANA Stärke GmbHとIngredion Germany GmbHの合弁事業が欧州独占禁止当局から承認を受けました。両社はルーマニアのツァンダレイにあるAGRANAのデンプン生産施設の拡張に3,500万ユーロを投資しました。建設は2025年6月に開始され、2.5年以内に生産開始が見込まれています。
世界のタピオカシロップ市場レポートの範囲
タピオカシロップは、キャッサバの根から抽出したデンプンを酵素的に糖に変換することで製造される植物由来の液体甘味料です。
タピオカシロップ市場は、カテゴリー、DE(デキストロース当量)レベル、用途別にセグメント化されています。カテゴリー別では、市場はオーガニックとコンベンショナルにセグメント化されています。DEレベル別では、市場は低DE(40未満)、中DE(40~60)、高DE(60超)にセグメント化されています。用途別では、市場はベーカリー、菓子類、飲料、乳製品および乳製品代替品、バーおよびシリアル、その他の食品用途にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| オーガニック |
| コンベンショナル |
| 低DE(40未満) |
| 中DE(40~60) |
| 高DE(60超) |
| ベーカリー |
| 菓子類 |
| 飲料 |
| 乳製品および乳製品代替品 |
| バーおよびシリアル |
| その他の食品用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカその他 |
| カテゴリー別 | オーガニック | |
| コンベンショナル | ||
| DE(デキストロース当量)レベル別 | 低DE(40未満) | |
| 中DE(40~60) | ||
| 高DE(60超) | ||
| 用途別 | ベーカリー | |
| 菓子類 | ||
| 飲料 | ||
| 乳製品および乳製品代替品 | ||
| バーおよびシリアル | ||
| その他の食品用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答された主要な質問
タピオカシロップ市場の現在の規模と将来の成長見通しはどのようなものですか?
タピオカシロップ市場は2026年に3億4,287万米ドルと評価されており、2027年の3億6,026万米ドルから2032年には4億8,485万米ドルに成長すると予測され、2027年~2032年の期間中にCAGR6.12%を記録しています。
2026年のタピオカシロップ市場で最大のシェアを保持したカテゴリーセグメントはどれですか?
コンベンショナルセグメントが2026年の市場を支配し、総収益の76.93%を占めました。
2026年に最大の市場シェアを占めたDE(デキストロース当量)レベルセグメントはどれですか?
中DE(40~60)セグメントが2026年に最大の市場シェアを保持し、市場の55.31%を占めました。
2026年のタピオカシロップ市場をリードした用途セグメントはどれですか?
菓子類用途セグメントが2026年に首位を占め、市場の28.98%を獲得しました。
2026年のタピオカシロップ市場を支配した地域はどこですか?
北米が2026年に最大の地域市場であり、市場シェアの35.42%を占めました。