
Tapiokasyrup-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 360.26 Millionen US-Dollar |
| Marktgröße (2032) | 484.85 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.12 % |
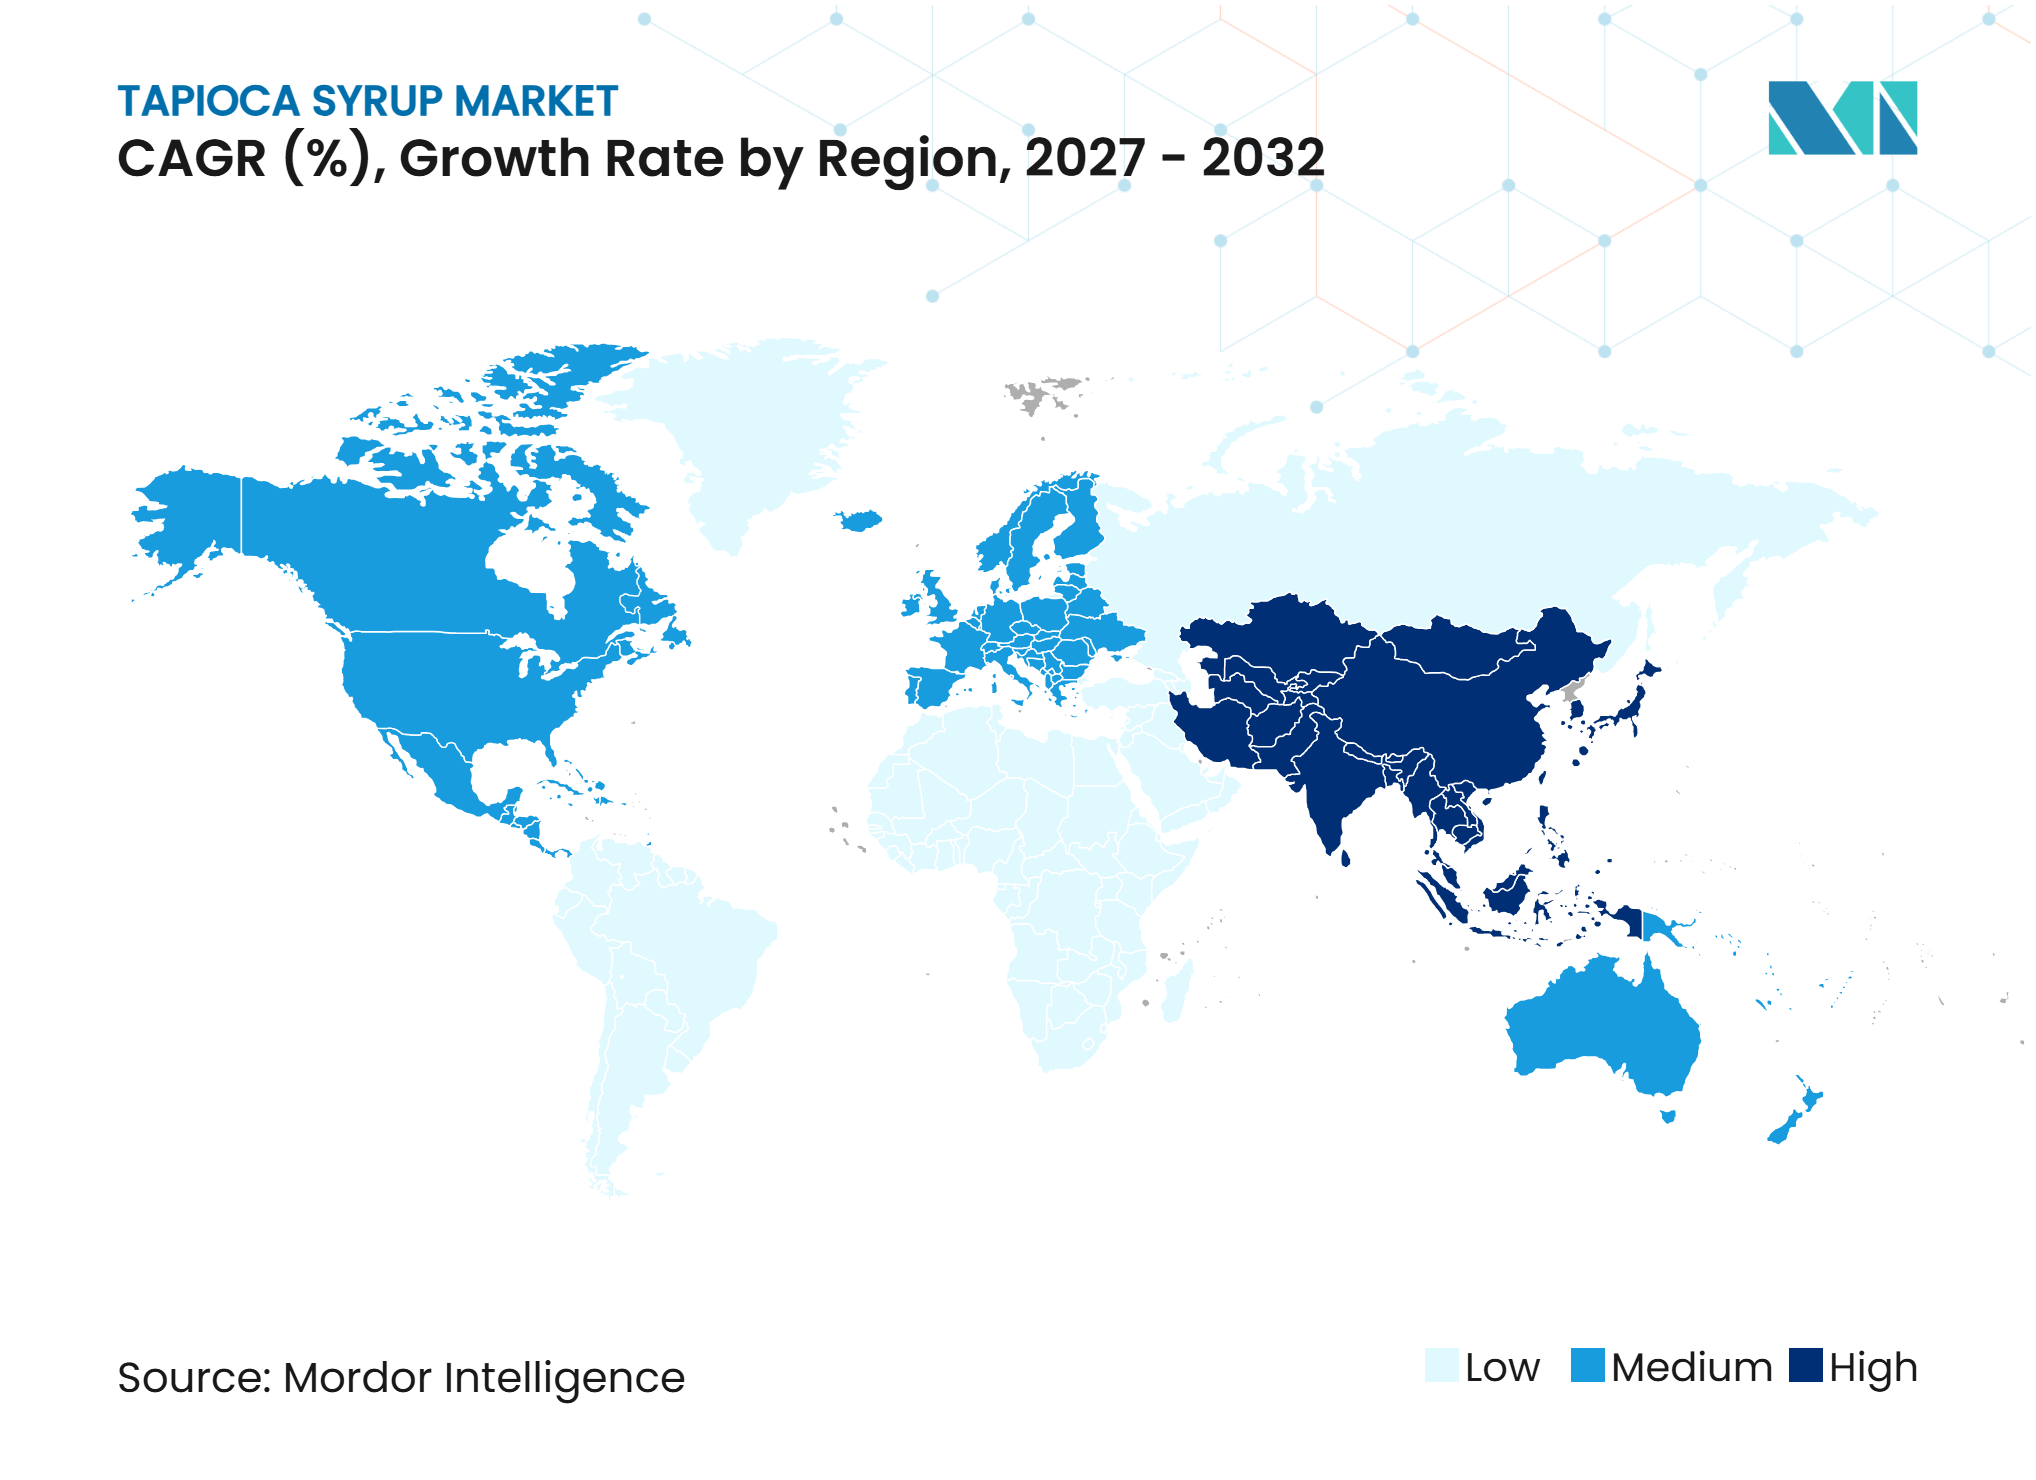
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tapiokasyrup-Marktanalyse von Mordor Intelligence
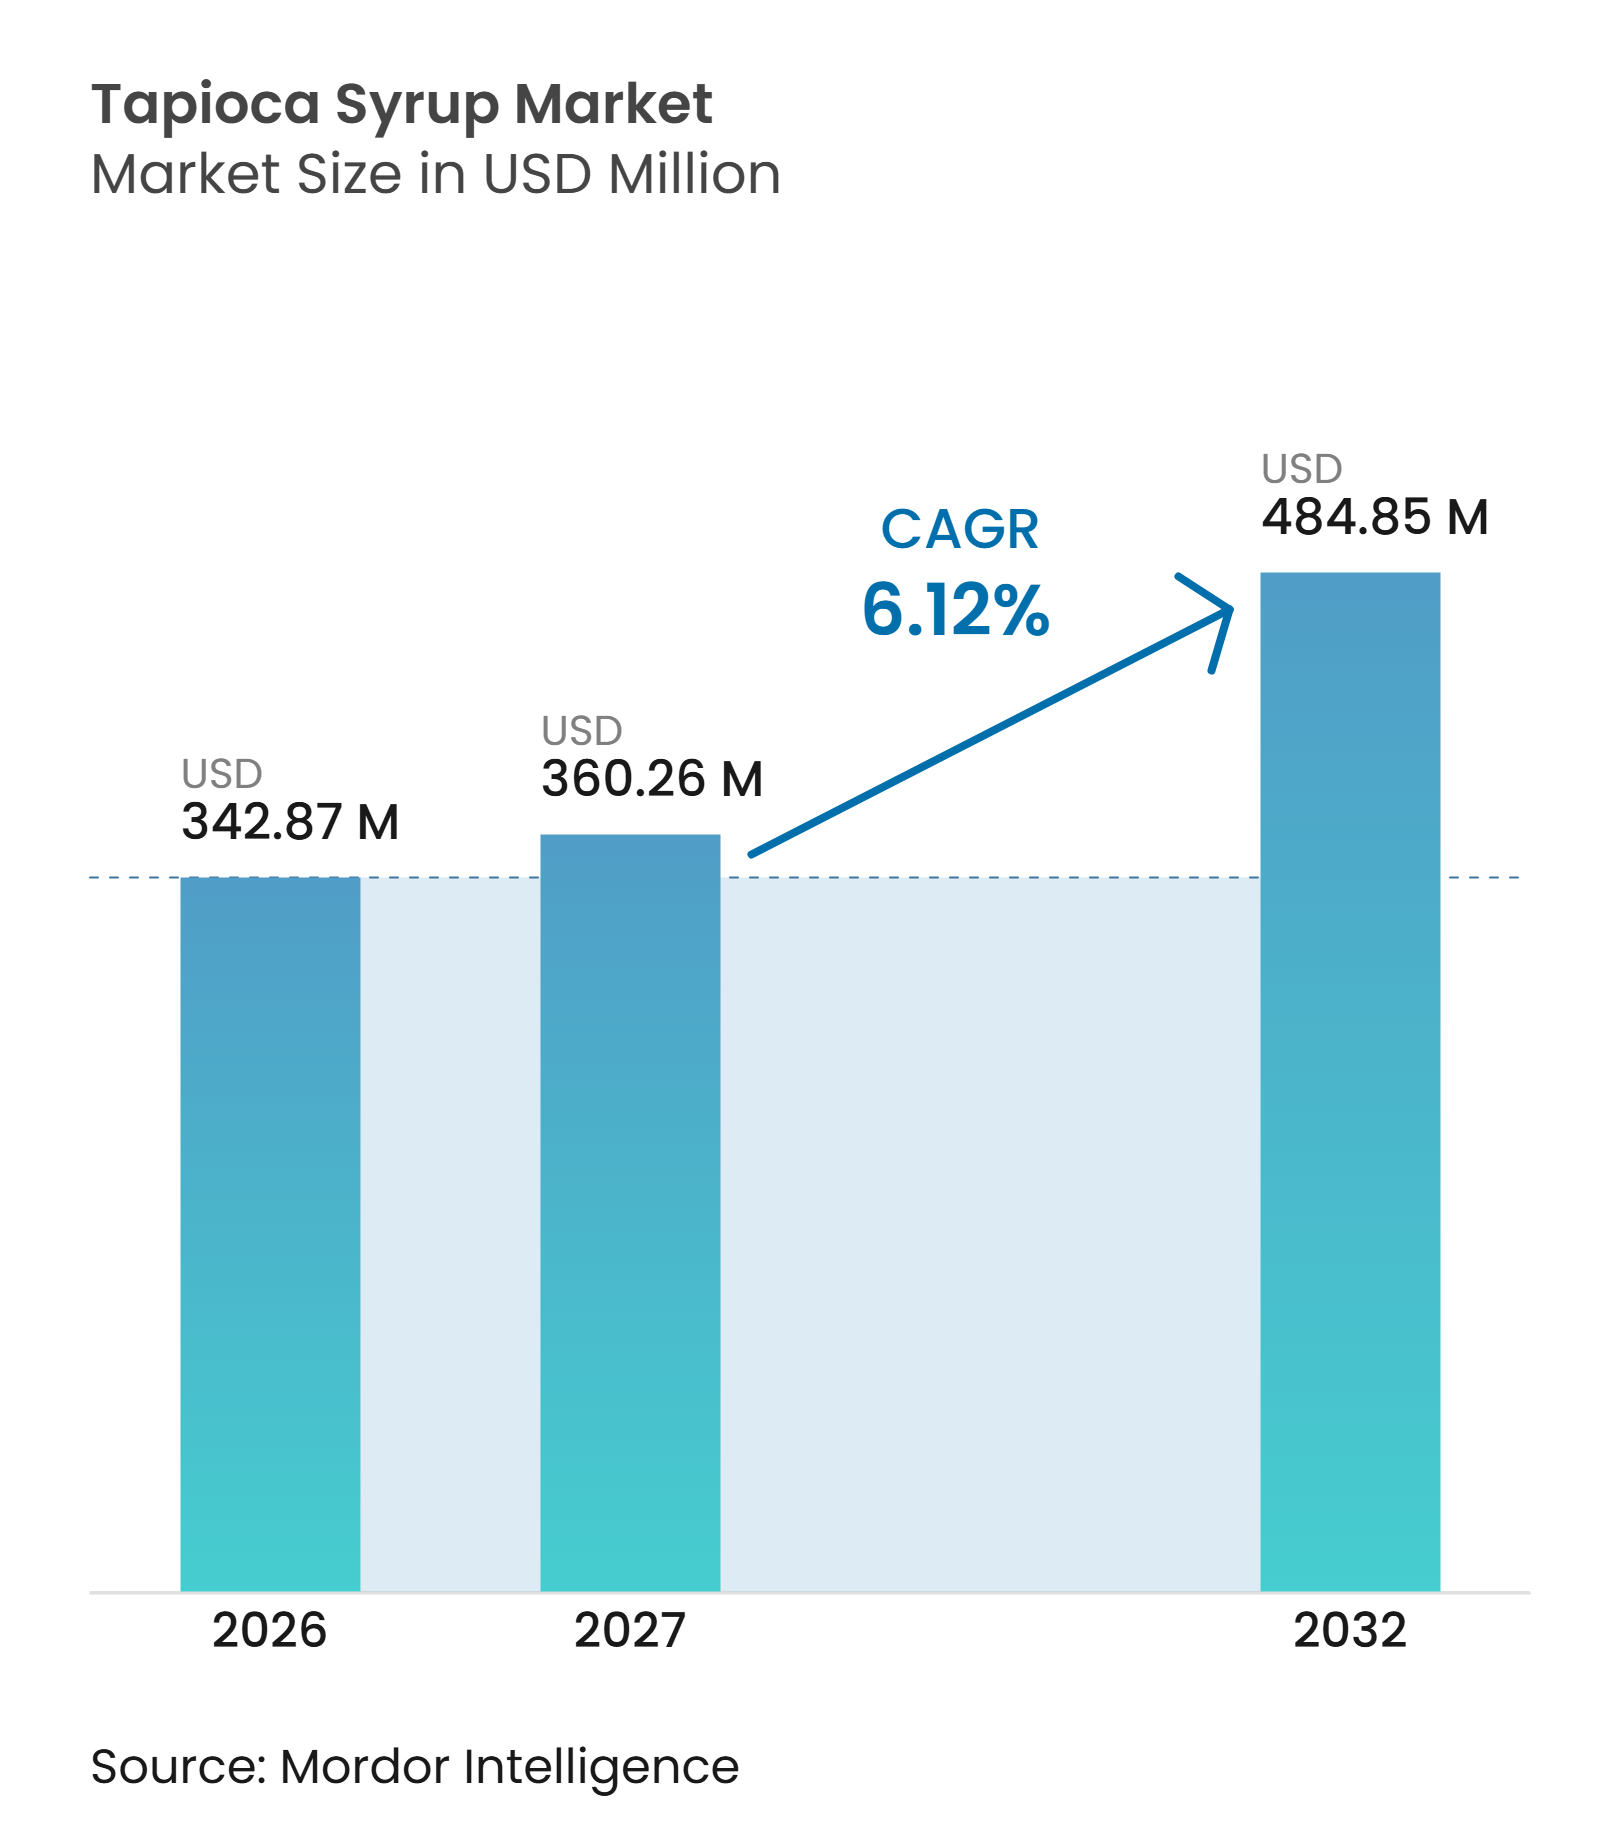
Die Tapiokasyrup-Marktgröße wurde im Jahr 2026 auf 342,87 Millionen USD geschätzt und soll von 360,26 Millionen USD im Jahr 2027 auf 484,85 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,12 % während des Prognosezeitraums (2027–2032). Der Tapiokasyrup-Markt wird von Lebensmittelherstellern angetrieben, die pflanzenbasierte, nicht gentechnisch veränderte (Non-GMO) und allergenfreie Alternativen zu Süßungsmitteln auf Maisbasis suchen, insbesondere für Fertigprodukte, die einfache, leicht erkennbare Zutatenlisten erfordern. Tapiokasyrup liefert Süße, Bindeeigenschaften, Feuchtigkeitsrückhalt und Bräunungseigenschaften, sodass Formulierer eine einzige Zutat über mehrere Produktformate hinweg einsetzen und gleichzeitig die Texturen an spezifische Anforderungen anpassen können. Die Chance ist am größten bei Marken, die Zutatenlisten vereinfachen, ohne Textur oder Haltbarkeit zu beeinträchtigen, da Produkte weiterhin den Verbrauchererwartungen hinsichtlich Geschmack und Konsistenz entsprechen müssen. Die Versorgungsbedingungen bleiben jedoch eine wesentliche Einschränkung, da die Cassava-Beschaffung auf Südostasien konzentriert ist und jüngste Wetterstörungen die Beschaffungsrisiken für Stärkeverarbeiter und ihre Kunden erhöht haben.
Wichtige Erkenntnisse des Berichts
- Nach Kategorie dominierte konventioneller Tapiokasyrup den Markt mit einem Anteil von 76,93 % im Jahr 2026, während Bio voraussichtlich die schnellste CAGR von 8,40 % im Zeitraum 2027–2032 verzeichnen wird.
- Nach DE-Wert (Dextroseäquivalent) dominierte mittlerer DE-Wert (40–60) den Markt mit einem Anteil von 55,31 % im Jahr 2026, während hoher DE-Wert (über 60) voraussichtlich die schnellste CAGR von 7,18 % im Zeitraum 2027–2032 verzeichnen wird.
- Nach Anwendung dominierte Süßwaren den Markt mit einem Anteil von 28,98 % im Jahr 2026, während Riegel und Cerealien voraussichtlich die schnellste CAGR von 7,48 % im Zeitraum 2027–2032 verzeichnen werden.
- Nach Geografie dominierte Nordamerika den Tapiokasyrup-Markt mit einem Anteil von 35,42 % im Jahr 2026, während Asien-Pazifik voraussichtlich die schnellste CAGR von 7,93 % im Zeitraum 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Clean-Label- und natürlich gewonnenen Süßungsmitteln | +2.0% | Global, mit stärkerer Intensität in Nordamerika, Westeuropa und urbanen Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung glutenfreier Lebensmittel und Backwaren | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz pflanzenbasierter und veganer Lebensmittelprodukte | +0.8% | Nordamerika, Europa und urbane Zentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Süßwaren, Gummibonbons und Snackriegeln | +0.7% | Global, mit starker Konzentration in Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung multifunktionaler Zutaten in der Lebensmittelverarbeitung | +0.5% | Global, angeführt von Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Konsum von funktionellen Getränken und Milchalternativen | +0.4% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Clean-Label- und natürlich gewonnenen Süßungsmitteln
Der Tapiokasyrup-Markt profitiert von der anhaltenden Aufmerksamkeit der Verbraucher für Zutatenlisten in verpackten Lebensmitteln. Hersteller produzieren Tapiokasyrup durch die enzymatische Hydrolyse von Cassavastärke, was eine pflanzenbasierte, Non-GMO- und Clean-Label-Positionierung ermöglicht und gleichzeitig das beabsichtigte Zutatenprofil eines Produkts beibehält. Sein neutraler Geschmack ermöglicht es Herstellern, Süßungsmittel auf Maisbasis zu ersetzen, ohne das beabsichtigte Geschmacksprofil oder die Geschmacksbalance von Fertigprodukten wesentlich zu verändern. Tapiokasyrup bietet zudem Binde-, Feuchtigkeitskontroll- und Bräunungseigenschaften, die die Anzahl der in einer Formulierung benötigten Zutaten reduzieren und die Produktentwicklung vereinfachen können. Die Bio-Zertifizierung bietet eine zusätzliche Premium-Positionierungsmöglichkeit für Lieferanten, die die Rückverfolgbarkeit von der Cassava-Beschaffung über die Verarbeitung bis zur Lieferung nachweisen können.
Ausweitung glutenfreier Lebensmittel und Backwaren
Die wachsende Nachfrage nach glutenfreien Lebensmitteln und Backwaren unterstützt den Tapiokasyrup-Verbrauch, da Hersteller zunehmend glutenfreie Zutaten in Brot, Kuchen, Keksen, Biskuits und anderen Backwaren einsetzen. Tapiokasyrup, der aus Cassavastärke gewonnen wird, liefert Süße, Feuchtigkeitsrückhalt und Bindeeigenschaften und eignet sich daher für Formulierungen, die alternative Mehle anstelle von herkömmlichem Weizenmehl verwenden. Im Januar 2026 wies die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA), unter dem Ministerium für Gesundheit und Soziale Dienste, darauf hin, dass in den Vereinigten Staaten etwa 3 Millionen Menschen an Zöliakie leiden, und leitete eine Informationsanfrage ein, um die Kennzeichnung von Glutenzutaten zu verbessern und Kreuzkontaminationen in verpackten Lebensmitteln zu verhindernGlutenfreie Kennzeichnung von Lebensmitteln, fda.gov">[1]. Der anhaltende regulatorische Fokus auf Glutensicherheit verstärkt den Bedarf an konformen glutenfreien Lebensmittelformulierungen und schafft Chancen für Tapiokasyrup-Lieferanten, die Spezialbackwaren- und Verarbeitungslebensmittelhersteller beliefern.
Zunehmende Akzeptanz pflanzenbasierter und veganer Lebensmittelprodukte
Die wachsende Akzeptanz pflanzenbasierter und veganer Lebensmittelprodukte schafft Chancen für Tapiokasyrup-Hersteller, da Lebensmittelverarbeiter pflanzliche Zutaten suchen, um Milchalternativen, vegane Süßwaren, Snackriegel und Getränke zu entwickeln. Tapiokasyrup, der aus Cassavawurzeln gewonnen wird, bietet Süße, Binde- und Feuchtigkeitsrückhalteeigenschaften, die pflanzenbasierte Formulierungen unterstützen. Laut dem Bericht des Good Food Institute vom Juni 2026 stiegen die Verkäufe pflanzenbasierter Lebensmittel in den Vereinigten Staaten im Jahr 2025, wobei 60 % der Haushalte im Laufe des Jahres pflanzenbasierte Lebensmittelprodukte kauftenBericht 2, gfi.org">[2]. Dieses Wachstum schafft Chancen für Tapiokasyrup-Lieferanten, Hersteller von pflanzenbasierten Riegeln, Backwaren und anderen Speziallebensmittelanwendungen zu beliefern.
Steigende Nachfrage nach Süßwaren, Gummibonbons und Snackriegeln
Gummibonbons, Süßigkeiten und Nährwertriegel verwenden Tapiokasyrup zur Bindung, Antikristallisation und Feuchtigkeitskontrolle. In gelatine- und pektinbasierten Gummibonbons unterstützt Tapiokasyrup die Kaubarkeit, reduziert den Bedarf an bestimmten synthetischen Stabilisatoren und hilft Marken, eine konsistente Produkttextur aufrechtzuerhalten. Riegel und Cerealienprodukte benötigen ebenfalls Bindemittel, die Bio- und allergenfreie Aussagen unterstützen und gleichzeitig standardmäßigen Verarbeitungsbedingungen standhalten. Lebensmittelverarbeiter verwenden Tapiokasyrup auch in Getränken und Milchalternativen, wo Körper und Mundgefühl wichtig sind und der neutrale Geschmack des Sirups vorteilhaft ist. Daher profitiert der Tapiokasyrup-Markt von der Fähigkeit der Zutat, Textur, Süße, Kennzeichnungsanforderungen und Verarbeitungsbedürfnisse über mehrere Produktformate hinweg zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei der Beschaffung von Cassavawurzeln und Tapiokastärke | -1.1% | Global, mit akuter Exposition in Asien-Pazifik und nachgelagerten nordamerikanischen Herstellern | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Süßungsmittel | -0.8% | Nordamerika und Europa, mit sekundärer Exposition in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Begrenzte Verbraucherbekanntheit und Markterkennung | -0.4% | Schwellenmärkte in Südamerika, Naher Osten und Afrika sowie ländlicher Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Gesundheitsbedenken im Zusammenhang mit dem Konsum von zugesetztem Zucker | -0.3% | Global, insbesondere Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei der Beschaffung von Cassavawurzeln und Tapiokastärke
Schwankungen in der Qualität der Cassavawurzeln und im Stärkegehalt stellen Beschaffungsherausforderungen für Tapiokasyrup-Hersteller dar, da die Eignung des Rohmaterials die Effizienz der Stärkeextraktion und die Konsistenz des fertigen Sirups direkt beeinflusst. Im November 2025 berichtete der Nationale Rat für wirtschaftliche und soziale Entwicklung Thailands (NESDC), dass Cassavabauern in von Überschwemmungen betroffenen Gebieten eine Verschlechterung der Wurzeln erlebten, was zu kleineren geernteten Wurzeln mit geringerem Stärkegehalt führteNESDC WIRTSCHAFTSBERICHT, nesdc.go.th">[3]. Diese Qualitätsinkonsistenzen können die Rohstoffbeschaffung erschweren, die Verarbeitungseignung verringern und es für Hersteller schwierig machen, konsistente Tapiokasyrup-Spezifikationen aufrechtzuerhalten. Infolgedessen müssen Hersteller möglicherweise die Rohstoffinspektion stärken, Beschaffungsnetzwerke diversifizieren und strengere Qualitätssicherungsmaßnahmen bei Lieferanten einführen, was die Beschaffungs- und Betriebskomplexität erhöht.
Wettbewerb durch alternative Süßungsmittel
Tapiokasyrup steht im Wettbewerb mit hochintensiven Süßungsmitteln, Fasersystemen und anderen Zuckerreduktionslösungen. Stevia-basierte Zutaten und süße Proteine ermöglichen es Herstellern, den Zuckergehalt in Getränken und Süßwaren zu reduzieren und dabei einen geringeren Kaloriengehalt als herkömmliche Sirupe anzubieten. Diese Alternativen bieten jedoch nicht die Masse-, Binde- und Texturfunktionalität, die Tapiokasyrup in Anwendungen bietet, die eine physische Struktur erfordern. Hersteller kombinieren zunehmend hochintensive Süßungsmittel mit Fasersystemen, um den Tapiokasyrup-Einsatz in ausgewählten zuckerarmen Formulierungen zu reduzieren. Dieser Substitutionstrend kann die Einschlussraten von Tapiokasyrup verringern und den Wettbewerbsdruck auf Lieferanten erhöhen, die auf gesundheitsbewusste Lebensmittel- und Getränkehersteller abzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kategorie:
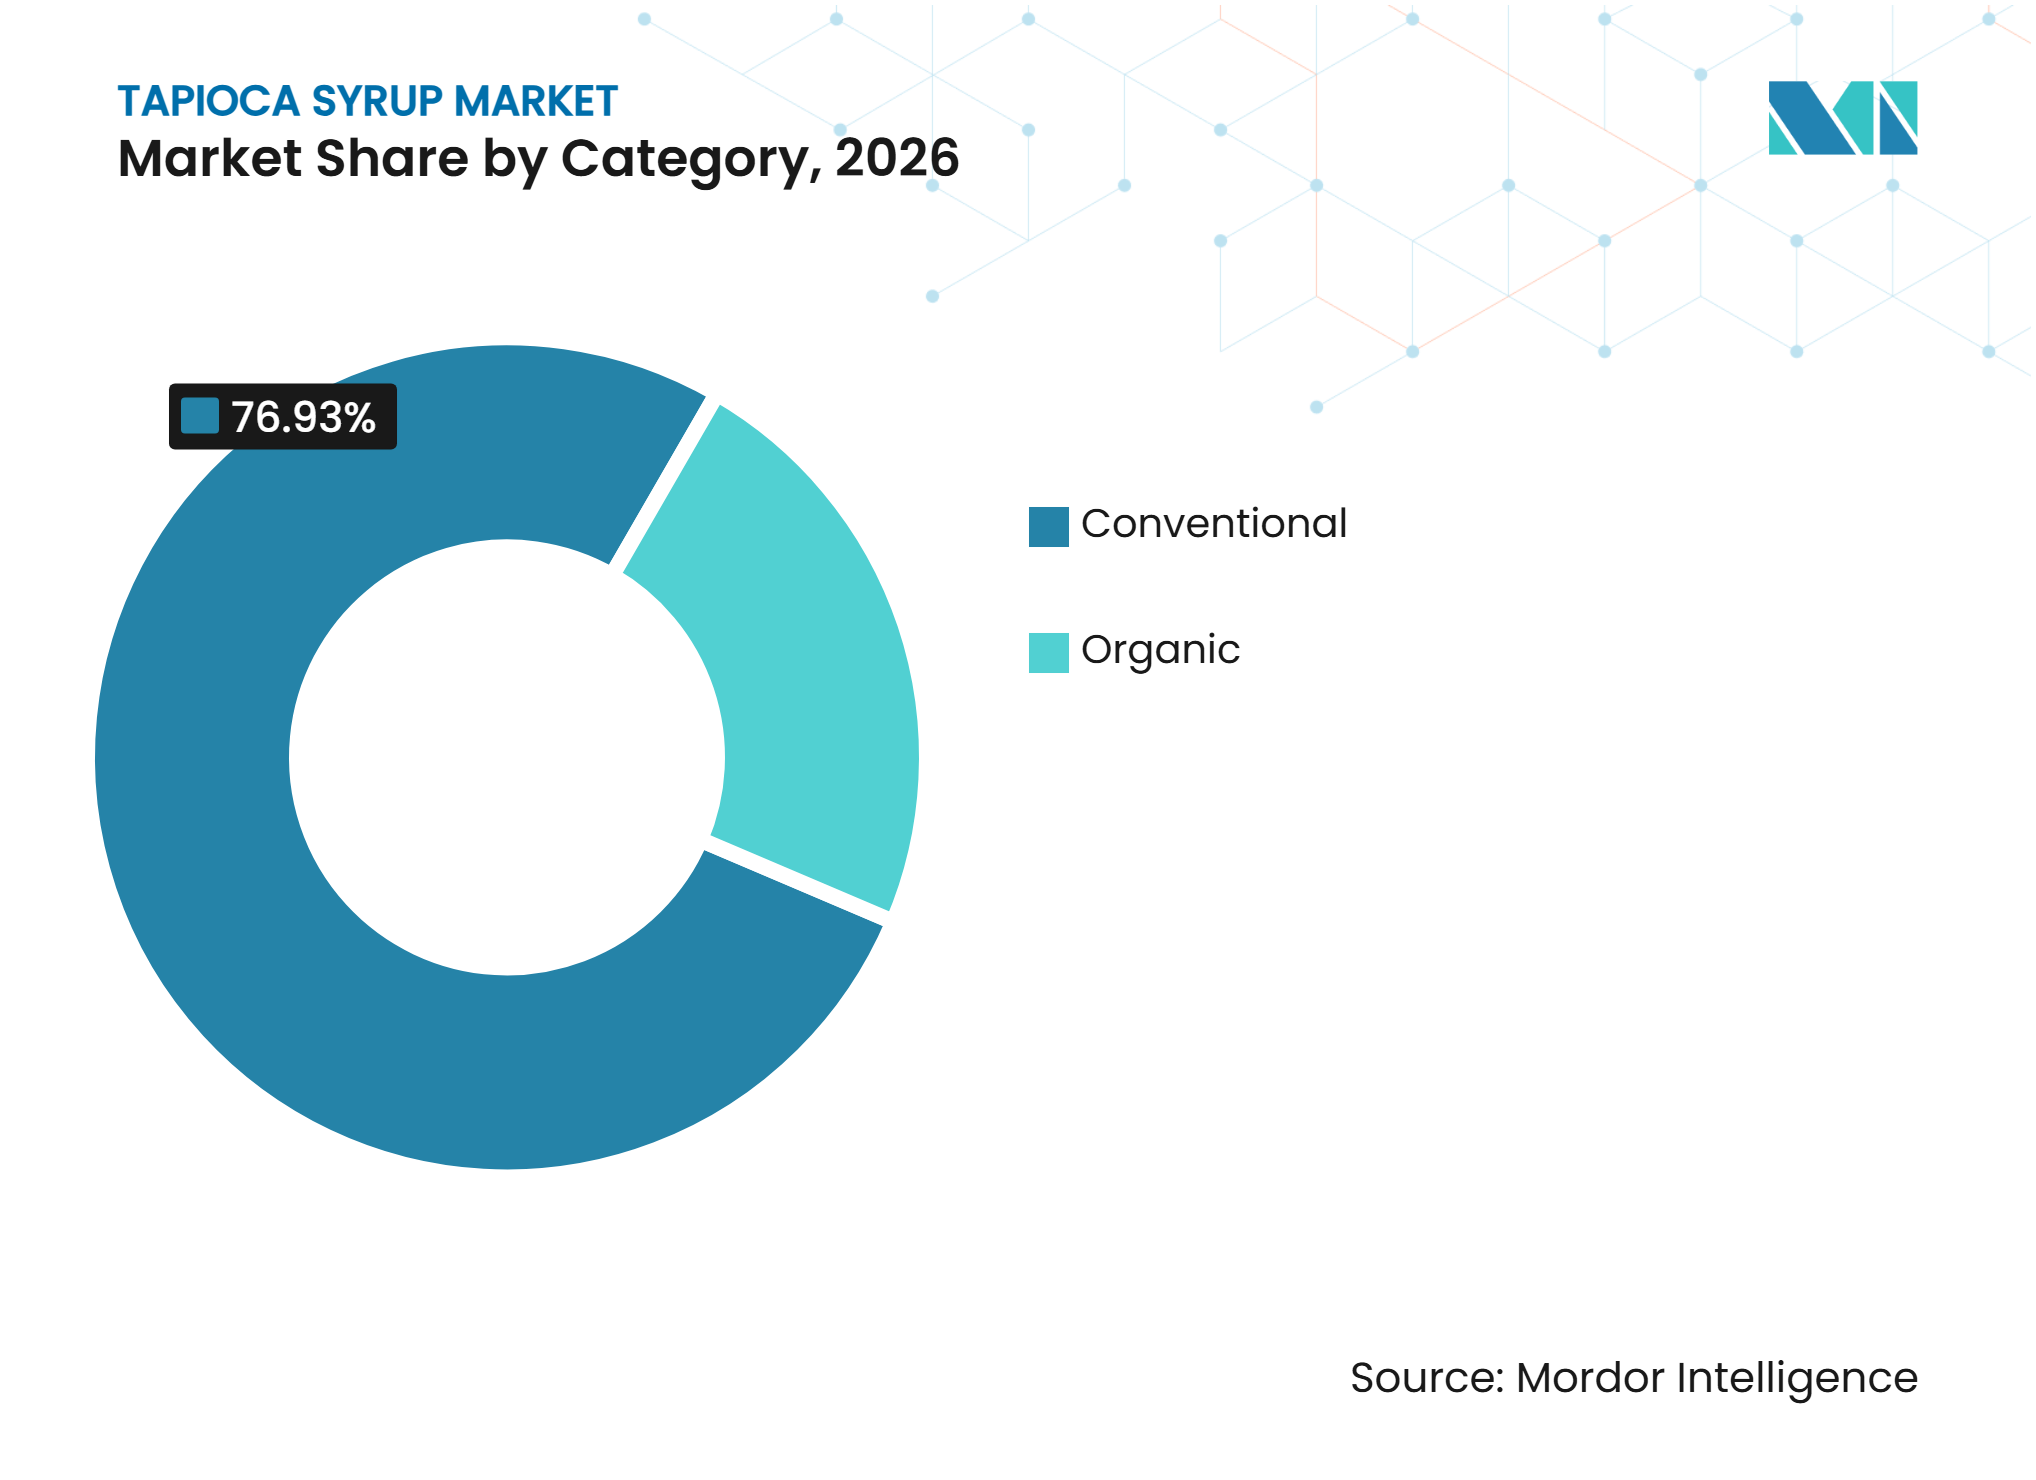
Bio-Premiumisierung beschleunigt sich inmitten konventioneller SkalierungKonventioneller Tapiokasyrup machte 2026 76,93 % der Tapiokasyrup-Nachfrage aus. Mainstream-Lebensmittelhersteller verwenden ihn in Backwaren-, Süßwaren- und Getränkeanwendungen aufgrund vertrauter Spezifikationen und breiter Verfügbarkeit. Großvolumige Käufer schätzen auch seine funktionale Konsistenz und Kosteneffizienz. Etablierte Cassava-Verarbeitungsnetzwerke in Südostasien unterstützen die Skalierung des Segments, während die breite Verfügbarkeit bei Distributoren konventionelle Qualitäten zur Standardwahl für viele hochvolumige Reformulierungsprogramme macht.
Bio-Tapiokasyrup soll von 2027 bis 2032 mit einer CAGR von 8,40 % wachsen und damit die Gesamtmarktnachfrage übertreffen. Die Zertifizierung ermöglicht es Herstellern, zertifizierte Bio-Aussagen auf Fertigproduktetiketten zu unterstützen. Premium-Snackriegel, pflanzenbasierte Proteinlebensmittel und Spezial-Süßwaren stellen wichtige Anwendungen für diese Qualitäten dar, bei denen der Zutatenursprung die Markenpositionierung beeinflussen kann. Rückverfolgbarkeit und Bio-Dokumentation können Produzenten in die Lage versetzen, höherwertige Kundenkonten anzusprechen und den Zugang zu Kunden mit formalen Lieferantensicherungsanforderungen aufrechtzuerhalten. Daher wird der Tapiokasyrup-Markt wahrscheinlich ein breites konventionelles Volumen mit schnellerem Wachstum bei zertifizierten Spezialqualitäten kombinieren.


Nach DE-Wert:
Funktionale Differenzierung treibt SegmentdynamikMittlerer DE-Wert (40–60) machte 2026 55,31 % der Tapiokasyrup-Nachfrage aus. Dieser Bereich balanciert Süße, Viskosität und Körper in Backwaren-, Getränke- und Milchanwendungen. Er liefert fermentierbare Zucker, die die Bräunung unterstützen und helfen, Feuchtigkeit in Fertigprodukten zu halten. Seine moderate Süße gibt Formulierern auch mehr Flexibilität als Qualitäten mit höherem DE-Wert. Diese Eigenschaften machen ihn für Produkte geeignet, die mehrere Funktionen von einem einzigen Sirup erfordern. Mittlere DE-Qualitäten werden voraussichtlich eine Kernwahl in verschiedenen Lebensmittelanwendungen bleiben.
Hoher DE-Wert (über 60) soll bis 2032 mit einer CAGR von 7,18 % wachsen. Er wird in Süßwaren- und Gummibonbonanwendungen eingesetzt, da seine Leistung der von Maissirup mit hohem Fructosegehalt ähnlicher ist. Dies ermöglicht es Herstellern, Süße und Textur beizubehalten und gleichzeitig Maissirup mit hohem Fructosegehalt aus Zutatenlisten zu entfernen, ohne ein völlig unbekanntes Verarbeitungssystem einzuführen. Infolgedessen können Qualitäten mit hohem DE-Wert von Reformulierungsaktivitäten in Süßigkeiten- und Snackanwendungen profitieren, bei denen Hersteller die Produktkonsistenz genau steuern. Der Tapiokasyrup-Markt für Qualitäten mit höherer Funktionalität wird durch Anwendungen gestützt, bei denen die technische Leistung den Rohstoffpreis überwiegt.
Nach Anwendung:
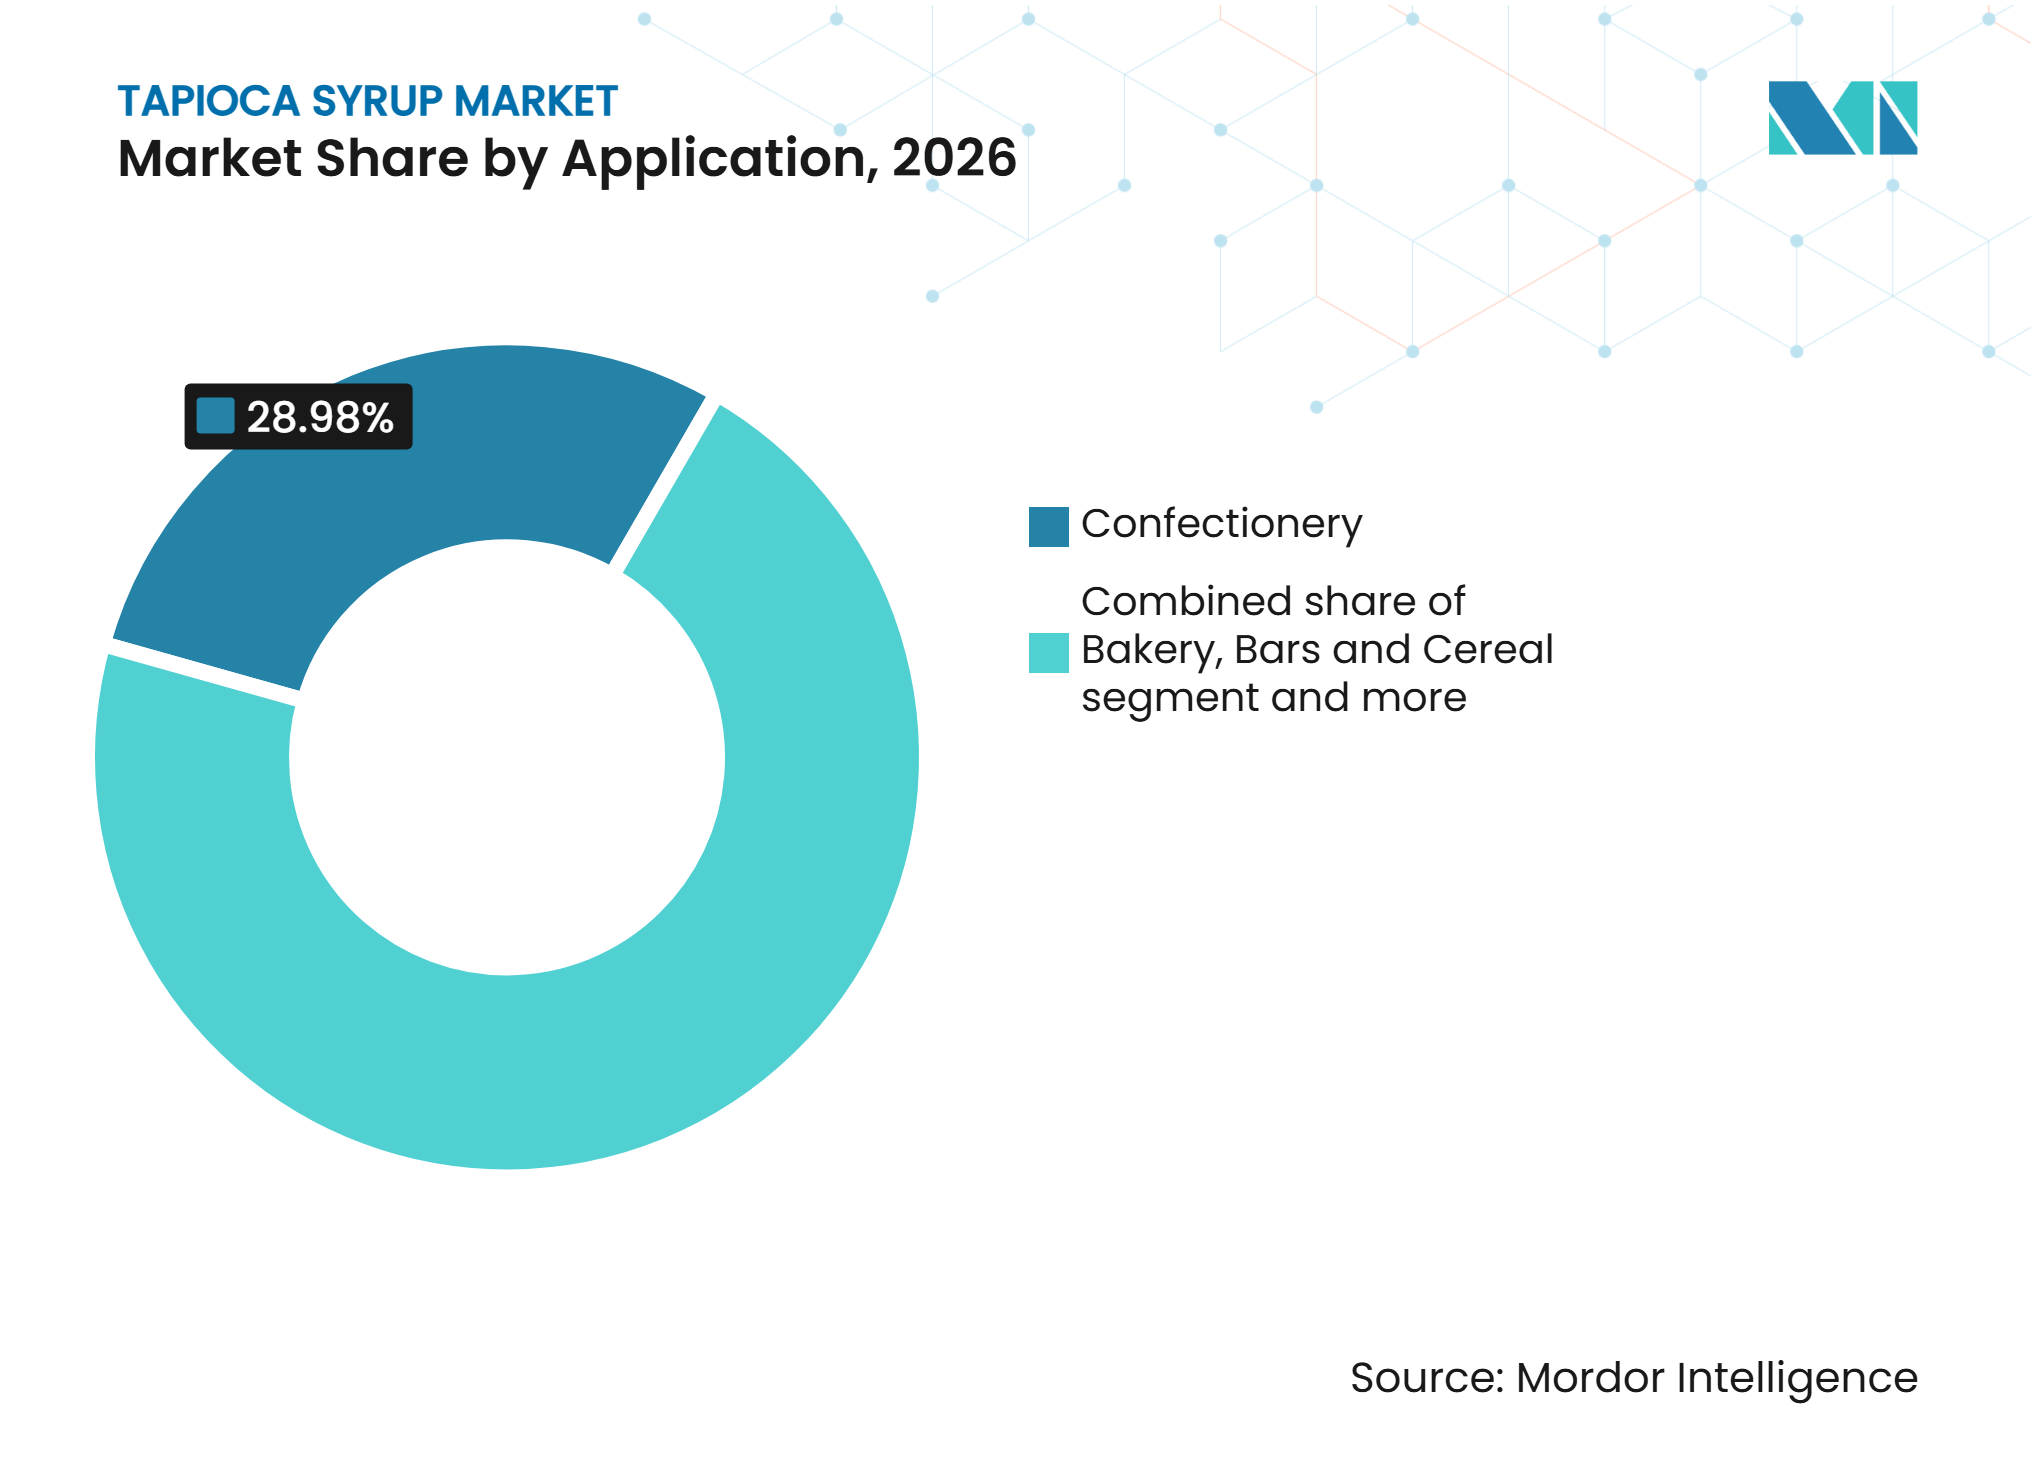
Süßwaren sichern das Volumen, während Riegel und Cerealien das Tempo vorgebenSüßwaren machten 2026 28,98 % der Tapiokasyrup-Marktgröße aus. Hersteller verwenden Tapiokasyrup in Gummibonbons und gebackenen Süßwaren, um die Kristallisation zu kontrollieren, die Bindung zu verbessern und Feuchtigkeit zu halten. Diese Eigenschaften sind besonders wichtig bei gelatine- und pektinbasierten Produkten, bei denen Kaubarkeit und Produktstabilität während der Produktion, des Vertriebs und der normalen Haltbarkeit aufrechterhalten werden müssen. In Europa kann sein glutenfreier Ursprung Herstellern helfen, die Komplexität des Allergenmanagementes zu reduzieren, wenn weizenbasierte Sirupe ersetzt werden. Diese Anwendungsbasis gibt Süßwaren eine dauerhafte Rolle in der Nachfrage und verbindet den Tapiokasyrup-Markt mit etablierten, hochvolumigen Lebensmittelformaten.
Das Segment Riegel und Cerealien soll von 2027 bis 2032 mit einer CAGR von 7,48 % wachsen. Das Segment profitiert von der Nachfrage nach Clean-Label-Nährwertriegeln, Granolaklumpen und Proteinsnacks, die eine effektive Bindung über verschiedene Zutatenkombinationen hinweg erfordern. Bio- und allergenfreie Positionierung unterstützt weiterhin die Verwendung von Cassava-basierten Zutaten in dieser Kategorie, insbesondere bei Marken, die eine einfache Etikettensprache anstreben. Backwaren bleiben eine wesentliche Anwendung, da Tapiokasyrup den Feuchtigkeitsrückhalt, die Bräunung und die Haltbarkeit in glutenfreien und Spezialprodukten verbessern kann. Getränke, Milchalternativen, Saucen, Dressings und verarbeitete Mahlzeiten erzeugen ebenfalls eine stetige Nachfrage in einem breiten Spektrum von Lebensmittelverarbeitungsanwendungen. Daher profitiert der Tapiokasyrup-Markt sowohl von hohen Süßwarenvolumina als auch von der schnelleren Akzeptanz snackorientierter Formate.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika machte 2026 35,42 % des Tapiokasyrup-Marktanteils aus. In den Vereinigten Staaten behandeln Lebensmittelunternehmen Clean-Label-Reformulierung zunehmend als standardmäßige Produktentwicklungsaktivität und nicht als Nischeninitiative. Die Verbraucherpräferenz für pflanzenbasierte und allergenfreie Zutaten unterstützt die Nachfrage, insbesondere bei verpackten Produkten mit klar kommunizierten Aussagen. Kanada trägt durch Premium-Verpackungslebensmittelprodukte bei, die Zutatentransparenz betonen. Mexiko bietet eine sich entwickelnde Chance, da der Konsum verarbeiteter Lebensmittel zunimmt und Hersteller ihre Zutatenoptionen erweitern. Lebensmittelsicherheitssysteme und verifizierte Lieferantendokumentation bleiben wichtige Einkaufsanforderungen für Lebensmittelunternehmen, die in mehreren Produktkategorien tätig sind.
Asien-Pazifik
Asien-Pazifik soll im Zeitraum 2027–2032 mit einer CAGR von 7,93 % wachsen. Die Region dient als wichtiges Cassava-Verarbeitungszentrum und als zunehmend wichtiger Markt für verpackte und funktionelle Lebensmittel. In China wächst die Nachfrage nach Süßwaren, Snacklebensmitteln und spezialisierten Lebensmittelzutaten, die Cassava-basierte Zutaten zur Bereitstellung von Süße und Textur verwenden. Indien, Indonesien und die Philippinen bieten zusätzliche Chancen, da die lokalen Lebensmittelverarbeitungskapazitäten ausgebaut werden und Premium-Produktformate an Sichtbarkeit gewinnen. Der China-Laos-Eisenbahnkorridor hat auch die regionalen Versorgungsoptionen verändert, indem er den direkten Zugang zwischen Laos und China verbessert hat. Diese Entwicklung könnte die etablierten Handelsmuster zwischen Thailand, Vietnam, Laos und China neu gestalten. Hersteller, die in der Region tätig sind, müssen sich mit sich entwickelnden Beschaffungsökonomien auseinandersetzen und gleichzeitig Lebensmittelsicherheits- und Rückverfolgbarkeitsanforderungen erfüllen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa bleibt ein wichtiges Nachfragezentrum für natürliche, rückverfolgbare und nachhaltig beschaffte Lebensmittelzutaten. Deutschland, das Vereinigte Königreich, Frankreich und Italien treiben die Nachfrage durch ihre großen Märkte für verpackte Lebensmittel und das anhaltende Interesse an Produktreformulierung an. Die Einführung des Nutri-Score in Teilen Europas ermutigt Hersteller auch, zuckerärmere Formulierungen zu erkunden. Lieferanten können von der regionalen Nachfragebasis profitieren, indem sie funktionale Leistung mit klarer Dokumentation kombinieren. In Südamerika führen Brasilien, Argentinien und Peru den Markt an, wo der steigende städtische Konsum die Entwicklung von Premium-Verpackungslebensmittelprodukten unterstützt. Die Vereinigten Arabischen Emirate, Saudi-Arabien und Südafrika dienen als relevante Einstiegspunkte für Lieferanten, die internationale Fertigungsstandards erfüllen können. Diese Regionen stellen eine langfristige Nachfragequelle dar und keinen Ersatz für das Ausmaß von Nordamerika oder Asien-Pazifik.
Wettbewerbslandschaft
Marktkonzentration
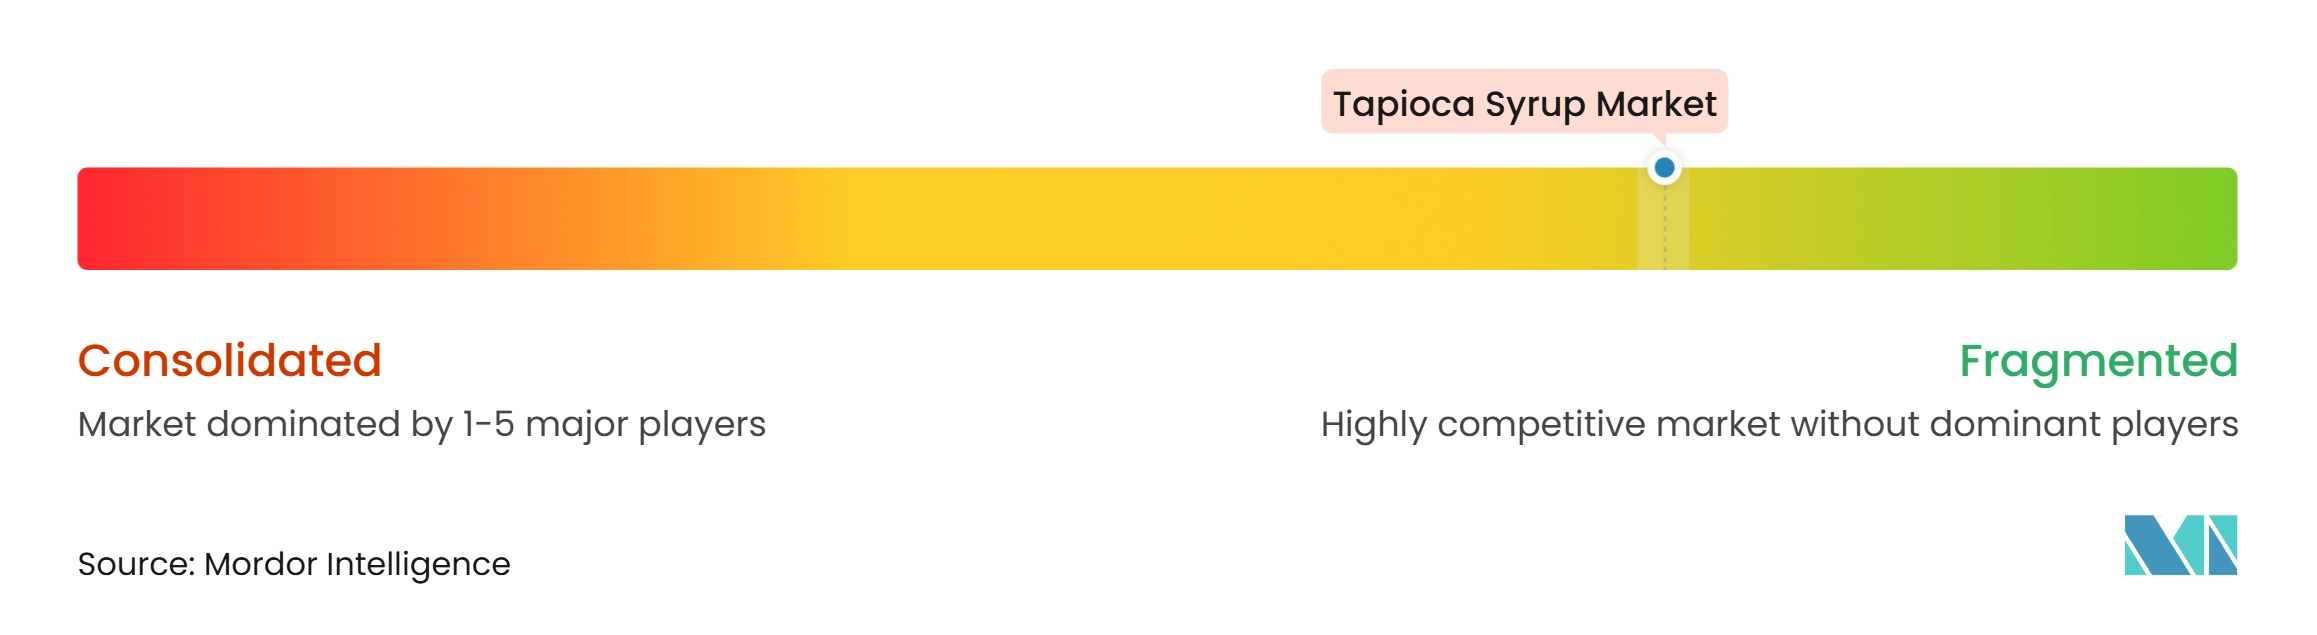
Der Tapioca-Sirup-Markt ist fragmentiert und weist einen Wettbewerb zwischen multinationalen Zutatenherstellern, spezialisierten Süßungsmittellieferanten und regionalen Tapioka-Verarbeitern auf. Unternehmen konkurrieren auf Basis von Produktqualität, der Verfügbarkeit von Bio- und konventionellen Zutaten, DE-Grad-Variationen, Anwendungseignung, Beschaffungskapazitäten und Zuverlässigkeit der Lieferkette. Zu den wichtigsten Akteuren in der Tapioca-Sirup-Branche zählen Cargill, Ingredion, Malt Products Corporation, Briess Industries und Ciranda. Ihre Marktpositionen variieren je nach Produktspezialisierung, Zutatenportfolios, Fertigungskapazitäten und Beziehungen zu Lebensmittel- und Getränkeherstellern.
Führende Unternehmen stärken ihre Marktpositionen durch Produktionsinvestitionen, Produktdiversifizierung und spezialisierte Tapioca-Sirup-Formulierungen. Malt Products Corporation bietet ihr TapRite™-Portfolio in DE-Graden von 27 bis 63 an, einschließlich Bio- und Non-GMO-Optionen. Briess Industries bietet BriesSweet™ Tapioka-Sirupe in den Formulierungen 28 DE, 42 DE und 63 DE an. Diese Initiativen ermöglichen es den Herstellern, ihr Angebot durch Produktfunktionalität, Zertifizierungsoptionen und anwendungsspezifische Zutatenlösungen zu differenzieren.
Kleinere und spezialisierte Lieferanten konkurrieren durch Bio-Zertifizierung, maßgeschneiderte DE-Grade und anwendungsspezifische Zutatenlösungen. Ciranda bietet biologische TapiOK® Tapioka-Sirup-Produkte für Süßwaren, Getreideriegel, Backwaren, Getränke und Nährwertriegel an. Malt Products Corporation differenziert sich darüber hinaus durch ihre integrierte Produktionsanlage und Beschaffungsbeziehungen mit Maniok-Bauern in Thailand und Laos. Diese Strategien ermöglichen es spezialisierten Lieferanten, Hersteller zu bedienen, die Formulierungsflexibilität, Rückverfolgbarkeit von Zutaten und differenzierte Süßungslösungen suchen. Folglich hängt die Wettbewerbspositionierung auf dem Markt zunehmend von Produktspezialisierung, Zertifizierungskapazitäten, Beschaffungszuverlässigkeit und der Fähigkeit ab, spezifische Anforderungen der Lebensmittelverarbeitung zu erfüllen.
Tapiokasyrup-Branchenführer
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Malt Products Corporation
-
Archer Daniels Midland Company
-
Roquette Frères
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tapioca-Sirup-Markt Unternehmen in diesem Bericht
- Cargill, Incorporated
- Ingredion Incorporated
- Malt Products Corporation
- Ciranda, Inc.
- Thai Wah Public Company Limited
- Archer Daniels Midland Company
- Tate & Lyle PLC
- Roquette Frères
- AGRANA Beteiligungs-AG
- Briess Malt and Ingredients Co.
- Sunrise International
- Marigold
- KB Ingredients
- Pure Life
- GluCorp
- Shafi Gluco Chem
- Sweet Additions
- Vedan Enterprise Corporation
- WGC Co., Ltd.
- Capital Glucose Co., Ltd.
Neueste Industrielle Entwicklungen in Tapioca-Sirup-Markt
- März 2026: Briess Industries veröffentlichte seine aktualisierte Produktliste 2026 mit dem BriesSweet™-Tapiokasyrup-Sortiment, einschließlich 28 DE-, 42 DE- und 63 DE-Formulierungen. Das Portfolio umfasst auch Bio- und konventionelle Optionen sowie Bio-Tapiokasyrup-Feststoffe.
- November 2025: Shafi Gluco Chem stellte seinen TapiLow-Sirup vor. Das Produkt ist ein zuckerarmes, Tapioka-basiertes Süßungsmittel aus Bio-Tapiokawurzeln. Es enthält bis zu 70 % weniger Zucker als herkömmliche Sirupe und behält dabei Süße, Textur und Funktionalität bei.
- Juni 2025: Das Gemeinschaftsunternehmen zwischen AGRANA Stärke GmbH und Ingredion Germany GmbH erhielt die Freigabe von den europäischen Kartellbehörden. Die Parteien investierten 35 Millionen EUR, um die Stärkeproduktionsanlage von AGRANA in Țăndărei, Rumänien, zu erweitern. Der Bau begann im Juni 2025, mit erwartetem Produktionsbeginn innerhalb von 2,5 Jahren.
Globaler Tapiokasyrup-Marktberichtsumfang
Tapiokasyrup ist ein pflanzenbasiertes flüssiges Süßungsmittel, das durch enzymatische Umwandlung von aus Cassavawurzeln extrahierter Stärke in Zucker hergestellt wird.
Der Tapiokasyrup-Markt ist nach Kategorie, DE-Wert (Dextroseäquivalent) und Anwendung segmentiert. Nach Kategorie ist der Markt in Bio und Konventionell segmentiert. Nach DE-Wert ist der Markt in niedrigen DE-Wert (unter 40), mittleren DE-Wert (40–60) und hohen DE-Wert (über 60) segmentiert. Nach Anwendung ist der Markt in Backwaren, Süßwaren, Getränke, Milch und Milchalternativen, Riegel und Cerealien sowie sonstige Lebensmittelanwendungen segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bio |
| Konventionell |
| Niedriger DE-Wert (unter 40) |
| Mittlerer DE-Wert (40–60) |
| Hoher DE-Wert (über 60) |
| Backwaren |
| Süßwaren |
| Getränke |
| Milch und Milchalternativen |
| Riegel und Cerealien |
| Sonstige Lebensmittelanwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Kategorie | Bio | |
| Konventionell | ||
| Nach DE-Wert (Dextroseäquivalent) | Niedriger DE-Wert (unter 40) | |
| Mittlerer DE-Wert (40–60) | ||
| Hoher DE-Wert (über 60) | ||
| Nach Anwendung | Backwaren | |
| Süßwaren | ||
| Getränke | ||
| Milch und Milchalternativen | ||
| Riegel und Cerealien | ||
| Sonstige Lebensmittelanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Tapiokasyrup-Markt derzeit und wie ist der zukünftige Wachstumsausblick?
Der Tapiokasyrup-Markt wurde im Jahr 2026 auf 342,87 Millionen USD geschätzt und soll von 360,26 Millionen USD im Jahr 2027 auf 484,85 Millionen USD bis 2032 wachsen, mit einer CAGR von 6,12 % im Zeitraum 2027–2032.
Welches Kategoriesegment hatte 2026 den größten Anteil am Tapiokasyrup-Markt?
Das konventionelle Segment dominierte den Markt im Jahr 2026 und machte 76,93 % des Gesamtumsatzes aus.
Welches DE-Wert-Segment (Dextroseäquivalent) hatte 2026 den größten Marktanteil?
Das Segment mittlerer DE-Wert (40–60) hatte 2026 den größten Marktanteil und machte 55,31 % des Marktes aus.
Welches Anwendungssegment führte den Tapiokasyrup-Markt im Jahr 2026 an?
Das Anwendungssegment Süßwaren hielt 2026 die führende Position und erfasste 28,98 % des Marktes.
Welche Region dominierte den Tapiokasyrup-Markt im Jahr 2026?
Nordamerika war 2026 der größte regionale Markt und machte 35,42 % des Marktanteils aus.