
Taille et part du marché du sirop de tapioca
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 360.26 Millions de dollars américains |
| Taille du Marché (2032) | 484.85 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du sirop de tapioca par Mordor Intelligence
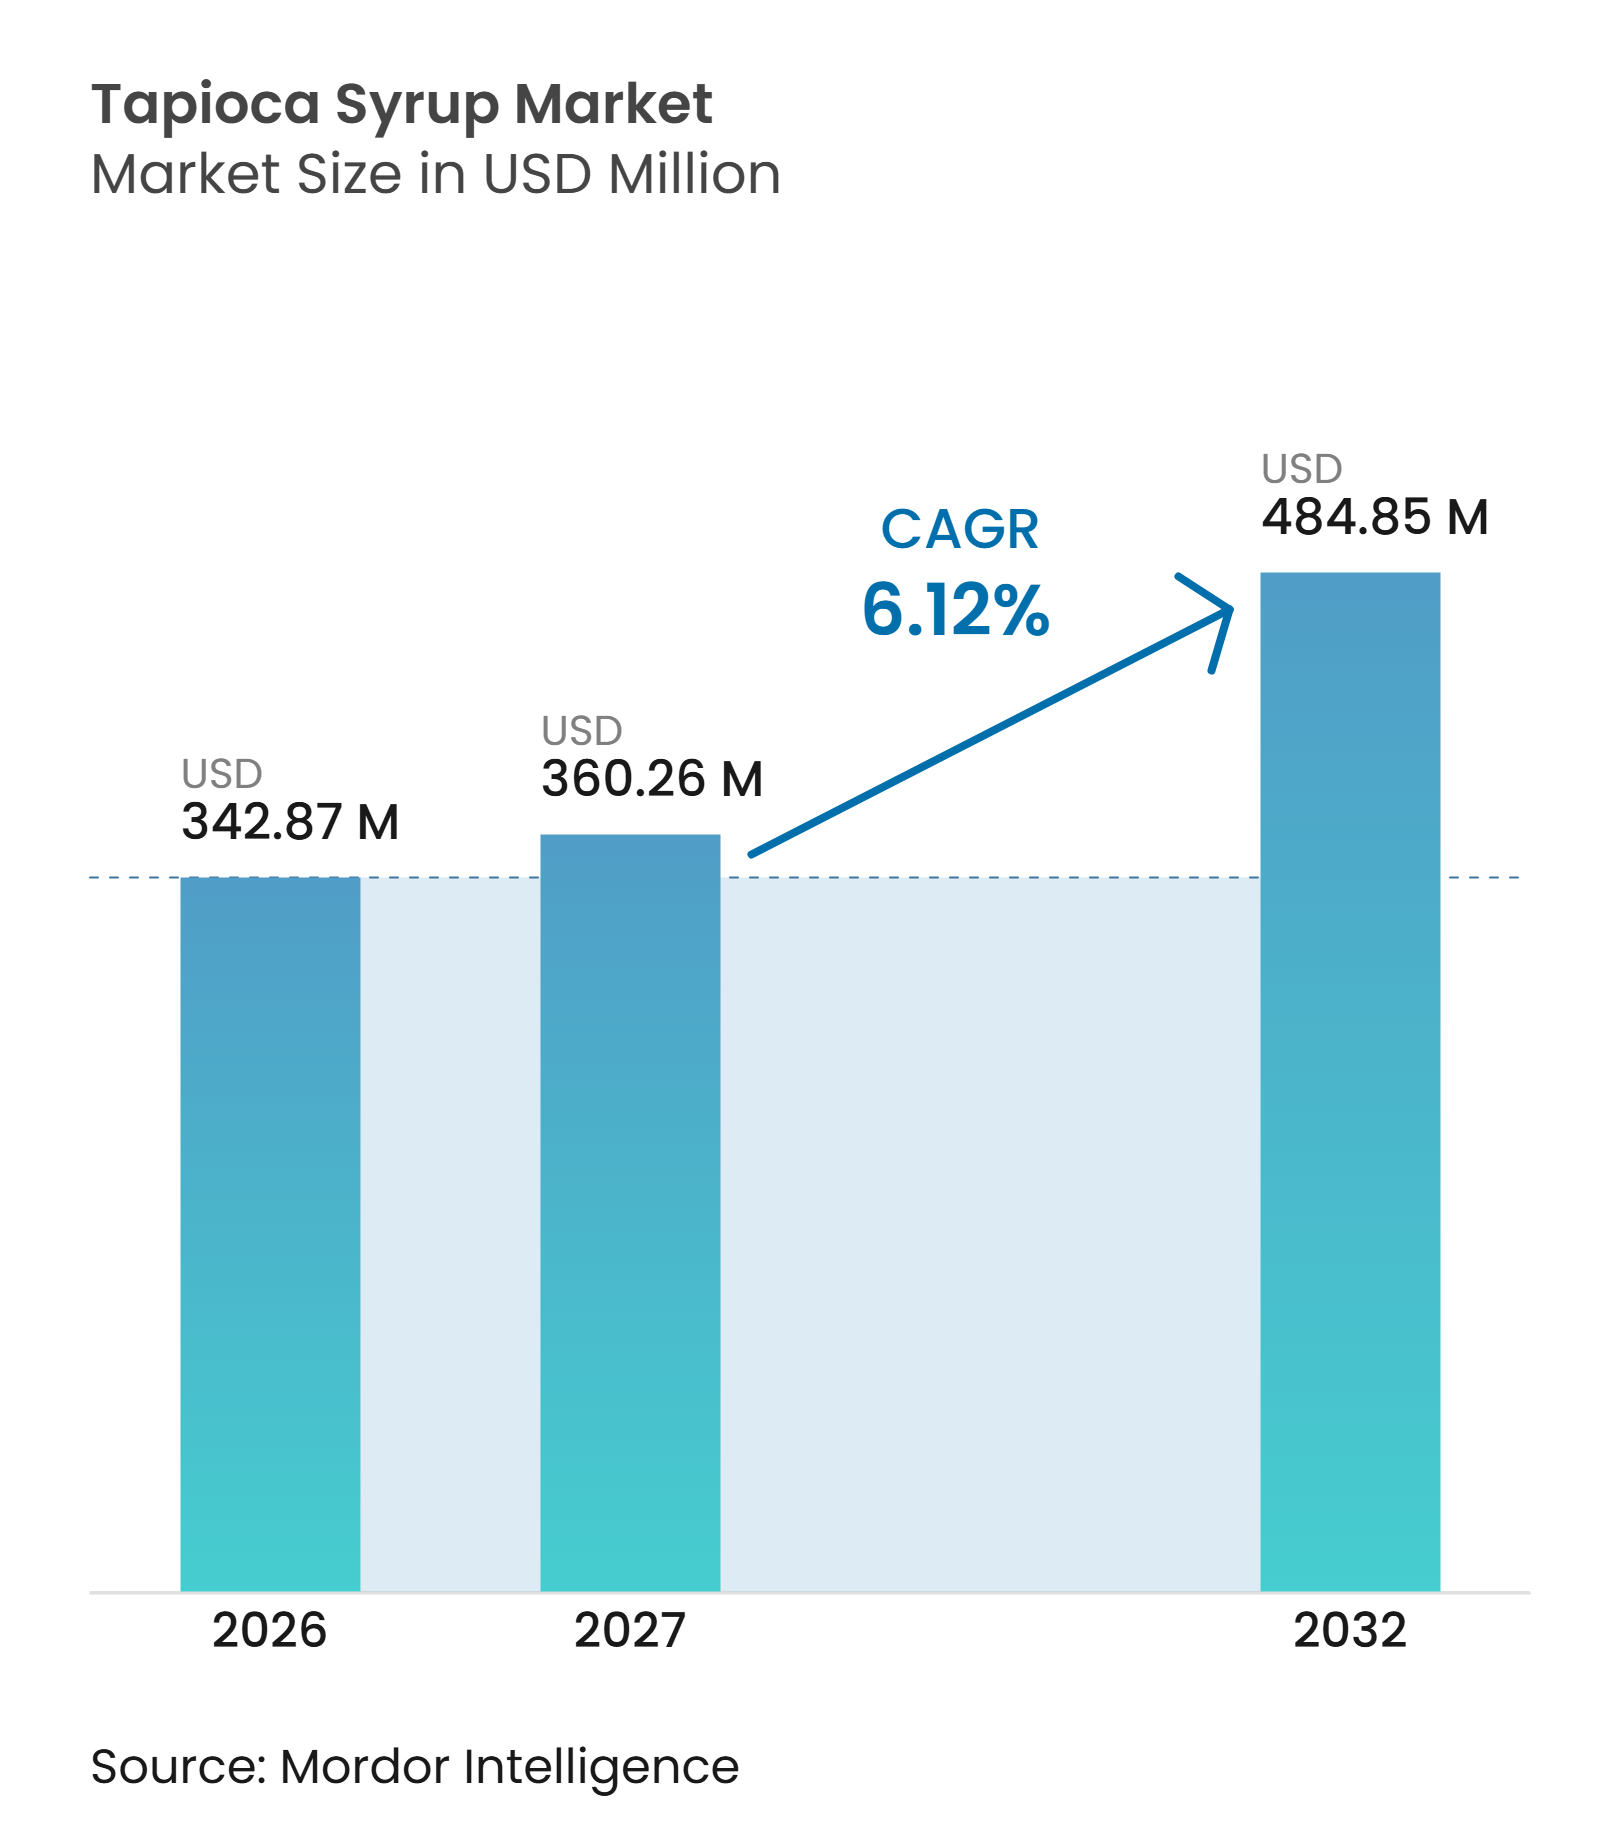
La taille du marché du sirop de tapioca était évaluée à 342,87 millions USD en 2026 et devrait croître de 360,26 millions USD en 2027 pour atteindre 484,85 millions USD d'ici 2032, à un CAGR de 6,12 % durant la période de prévision (2027-2032). Le marché du sirop de tapioca est porté par les fabricants alimentaires qui recherchent des alternatives d'origine végétale, non issues d'organismes génétiquement modifiés (OGM) et sans allergènes aux édulcorants dérivés du maïs, notamment pour les produits finis nécessitant des listes d'ingrédients simples et reconnaissables. Le sirop de tapioca apporte des propriétés de douceur, de liaison, de rétention d'humidité et de brunissement, permettant aux formulateurs d'utiliser un seul ingrédient dans plusieurs formats de produits tout en adaptant les textures à des exigences spécifiques. L'opportunité est la plus forte pour les marques qui simplifient leurs listes d'ingrédients sans compromettre la texture ou la durée de conservation, car les produits doivent continuer à répondre aux attentes des consommateurs en matière de goût et de cohérence. Cependant, les conditions d'approvisionnement restent une contrainte majeure, car l'approvisionnement en manioc est concentré en Asie du Sud-Est et les récentes perturbations climatiques ont accru les risques d'approvisionnement pour les transformateurs d'amidon et leurs clients.
Points clés du rapport
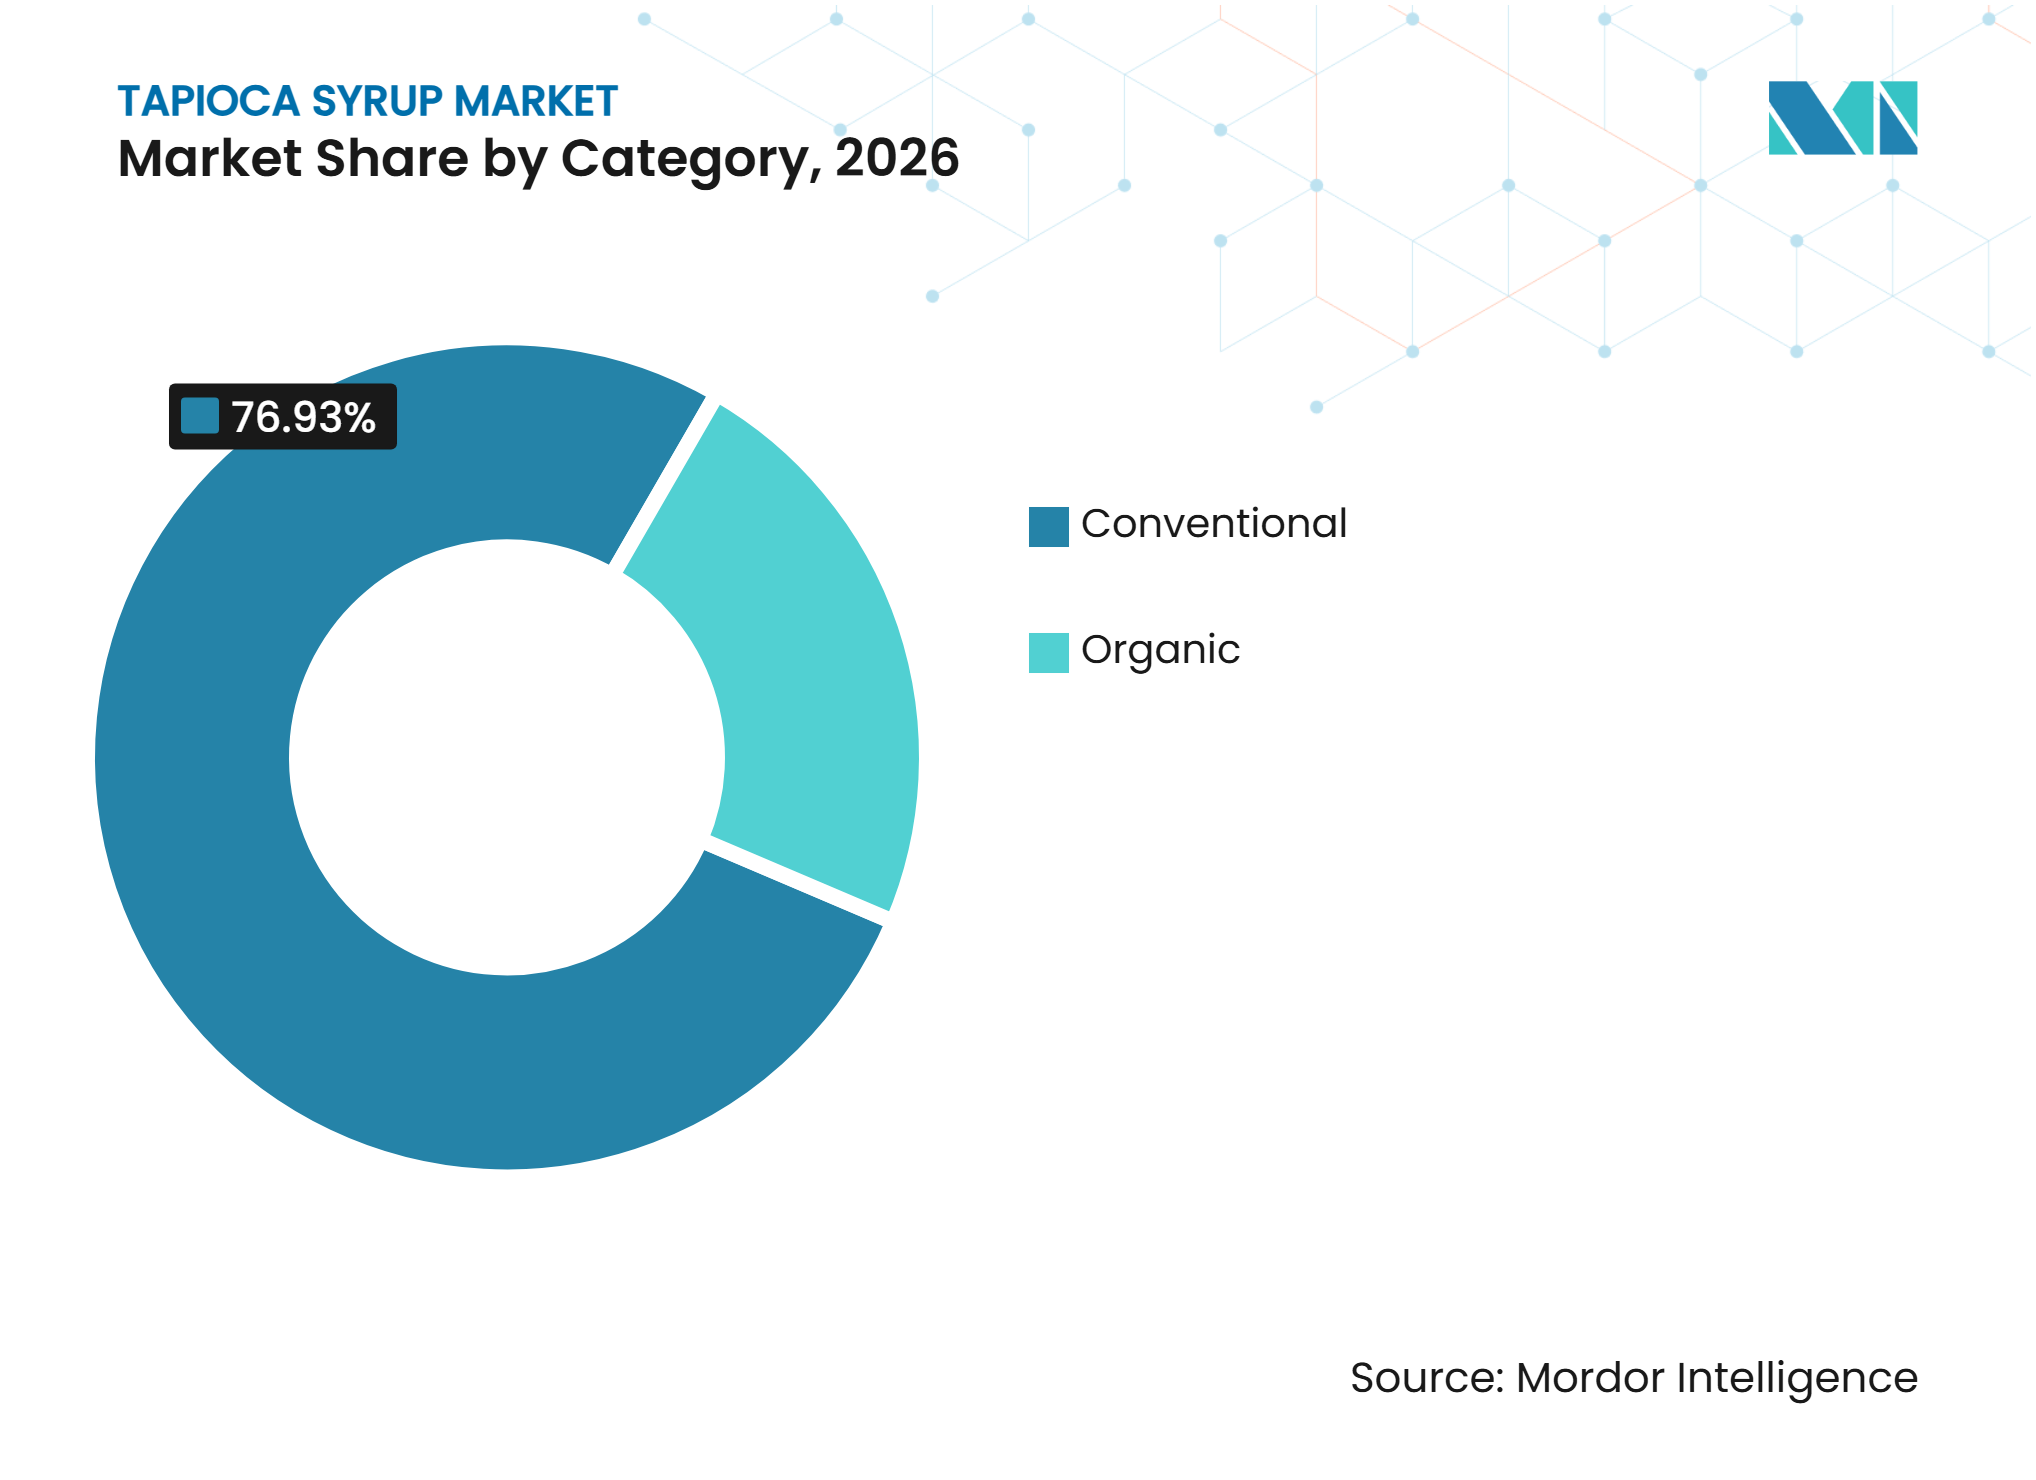
- Par catégorie, le conventionnel a dominé le marché du sirop de tapioca avec une part de 76,93 % en 2026, tandis que le biologique devrait enregistrer le CAGR le plus rapide de 8,40 % durant 2027-2032.
- Par niveau DE (équivalent dextrose), le DE moyen (40-60) a dominé le marché avec une part de 55,31 % en 2026, tandis que le DE élevé (supérieur à 60) devrait enregistrer le CAGR le plus rapide de 7,18 % durant 2027-2032.
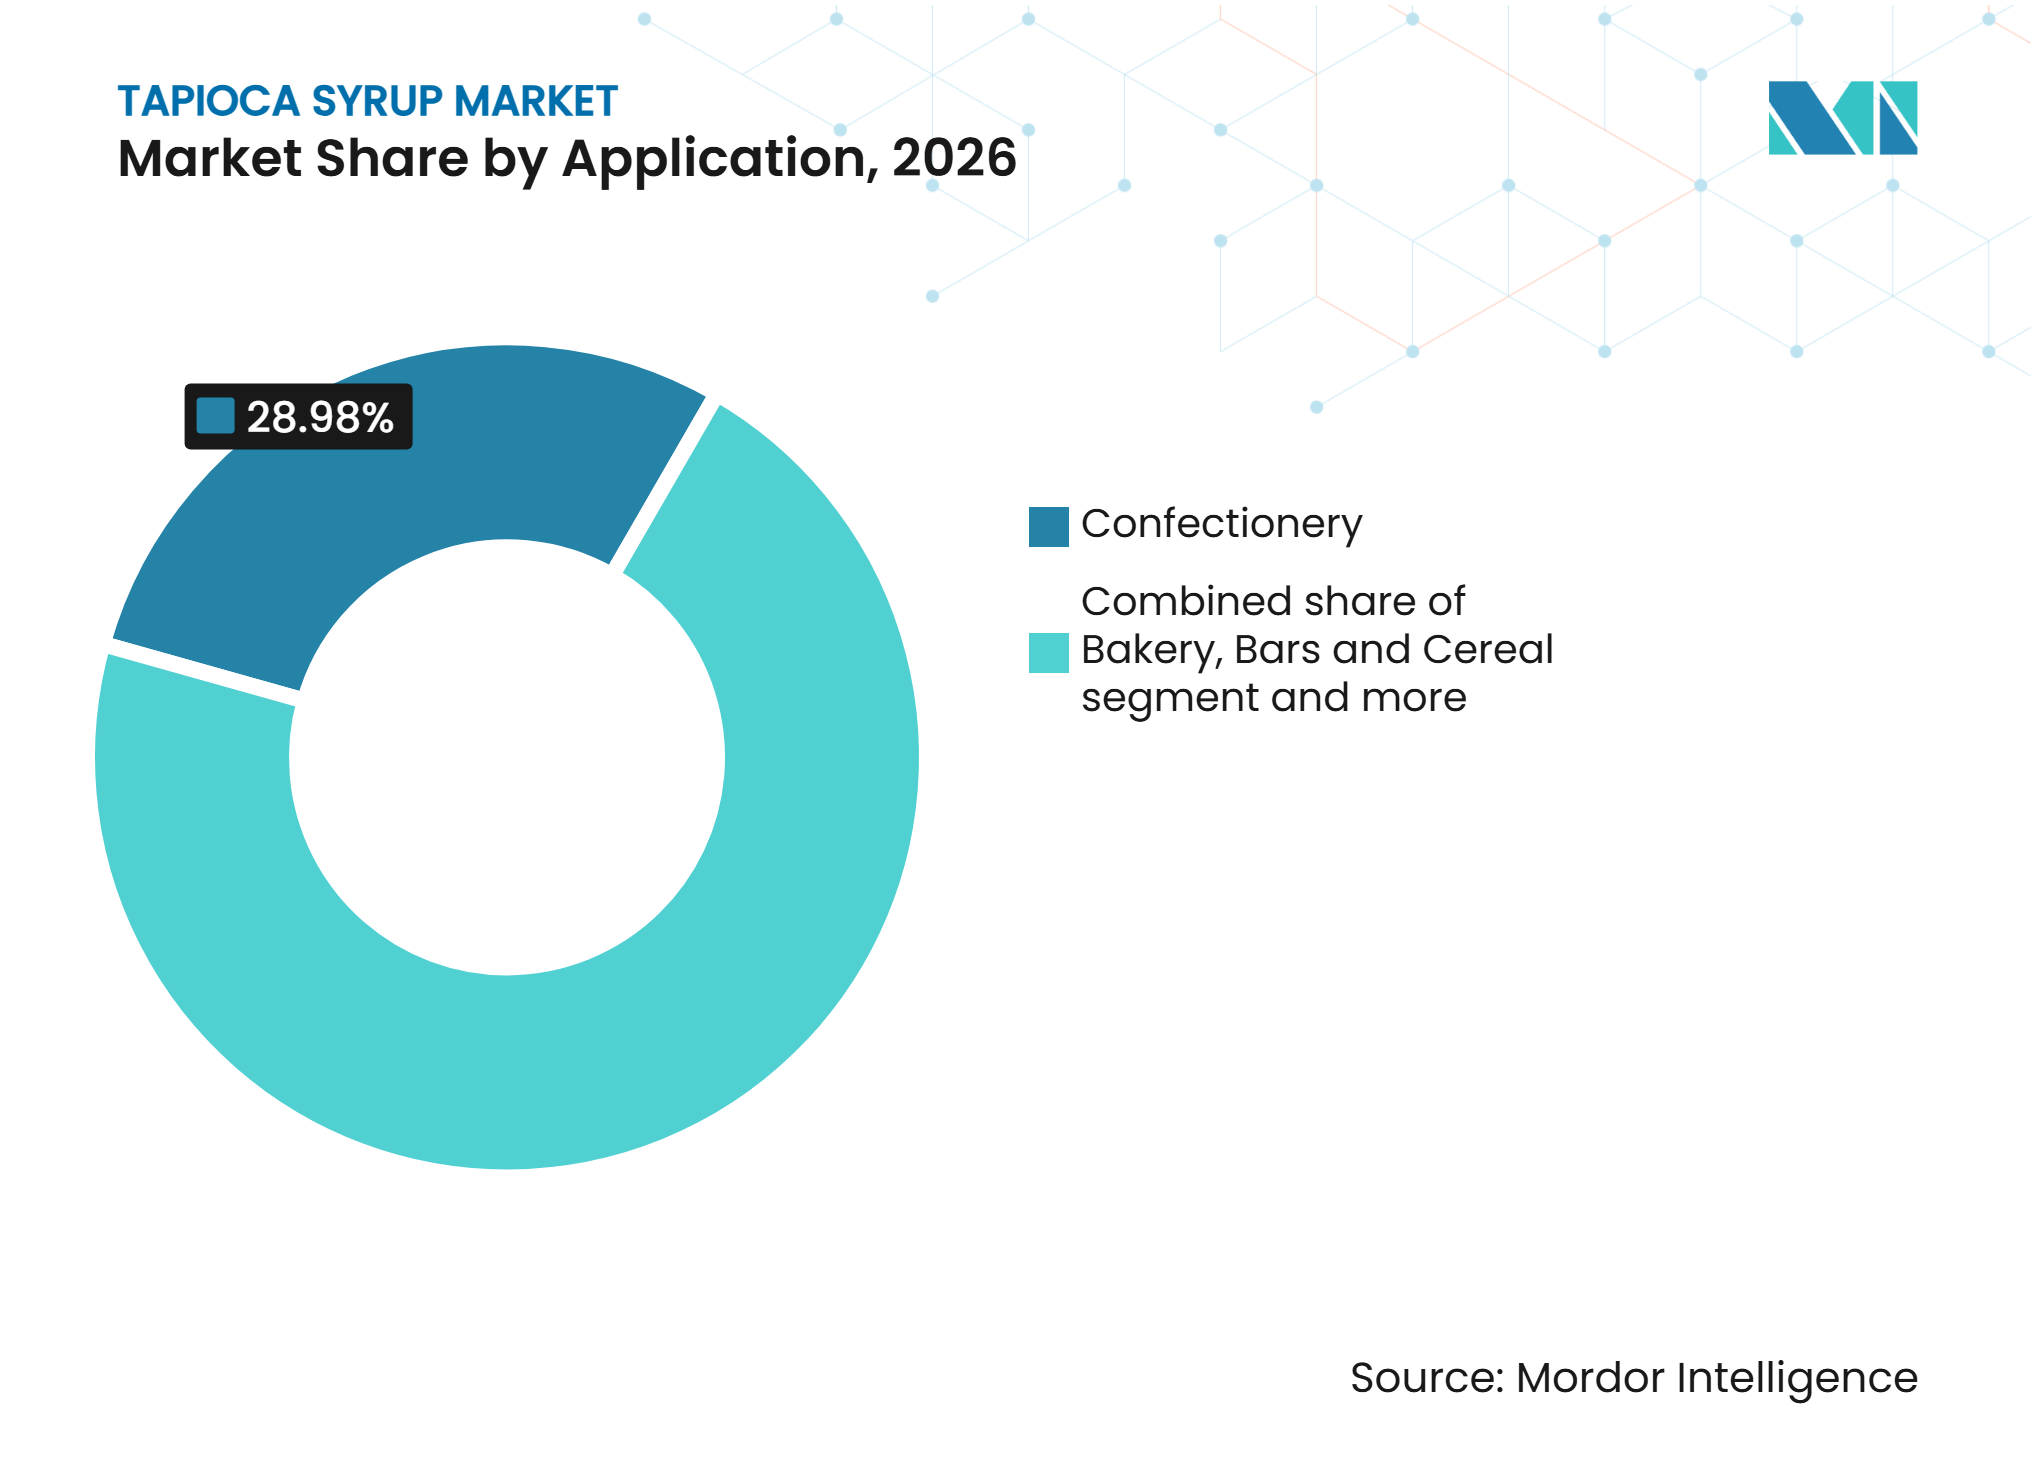
- Par application, la confiserie a dominé le marché avec une part de 28,98 % en 2026, tandis que les barres et les céréales devraient enregistrer le CAGR le plus rapide de 7,48 % durant 2027-2032.
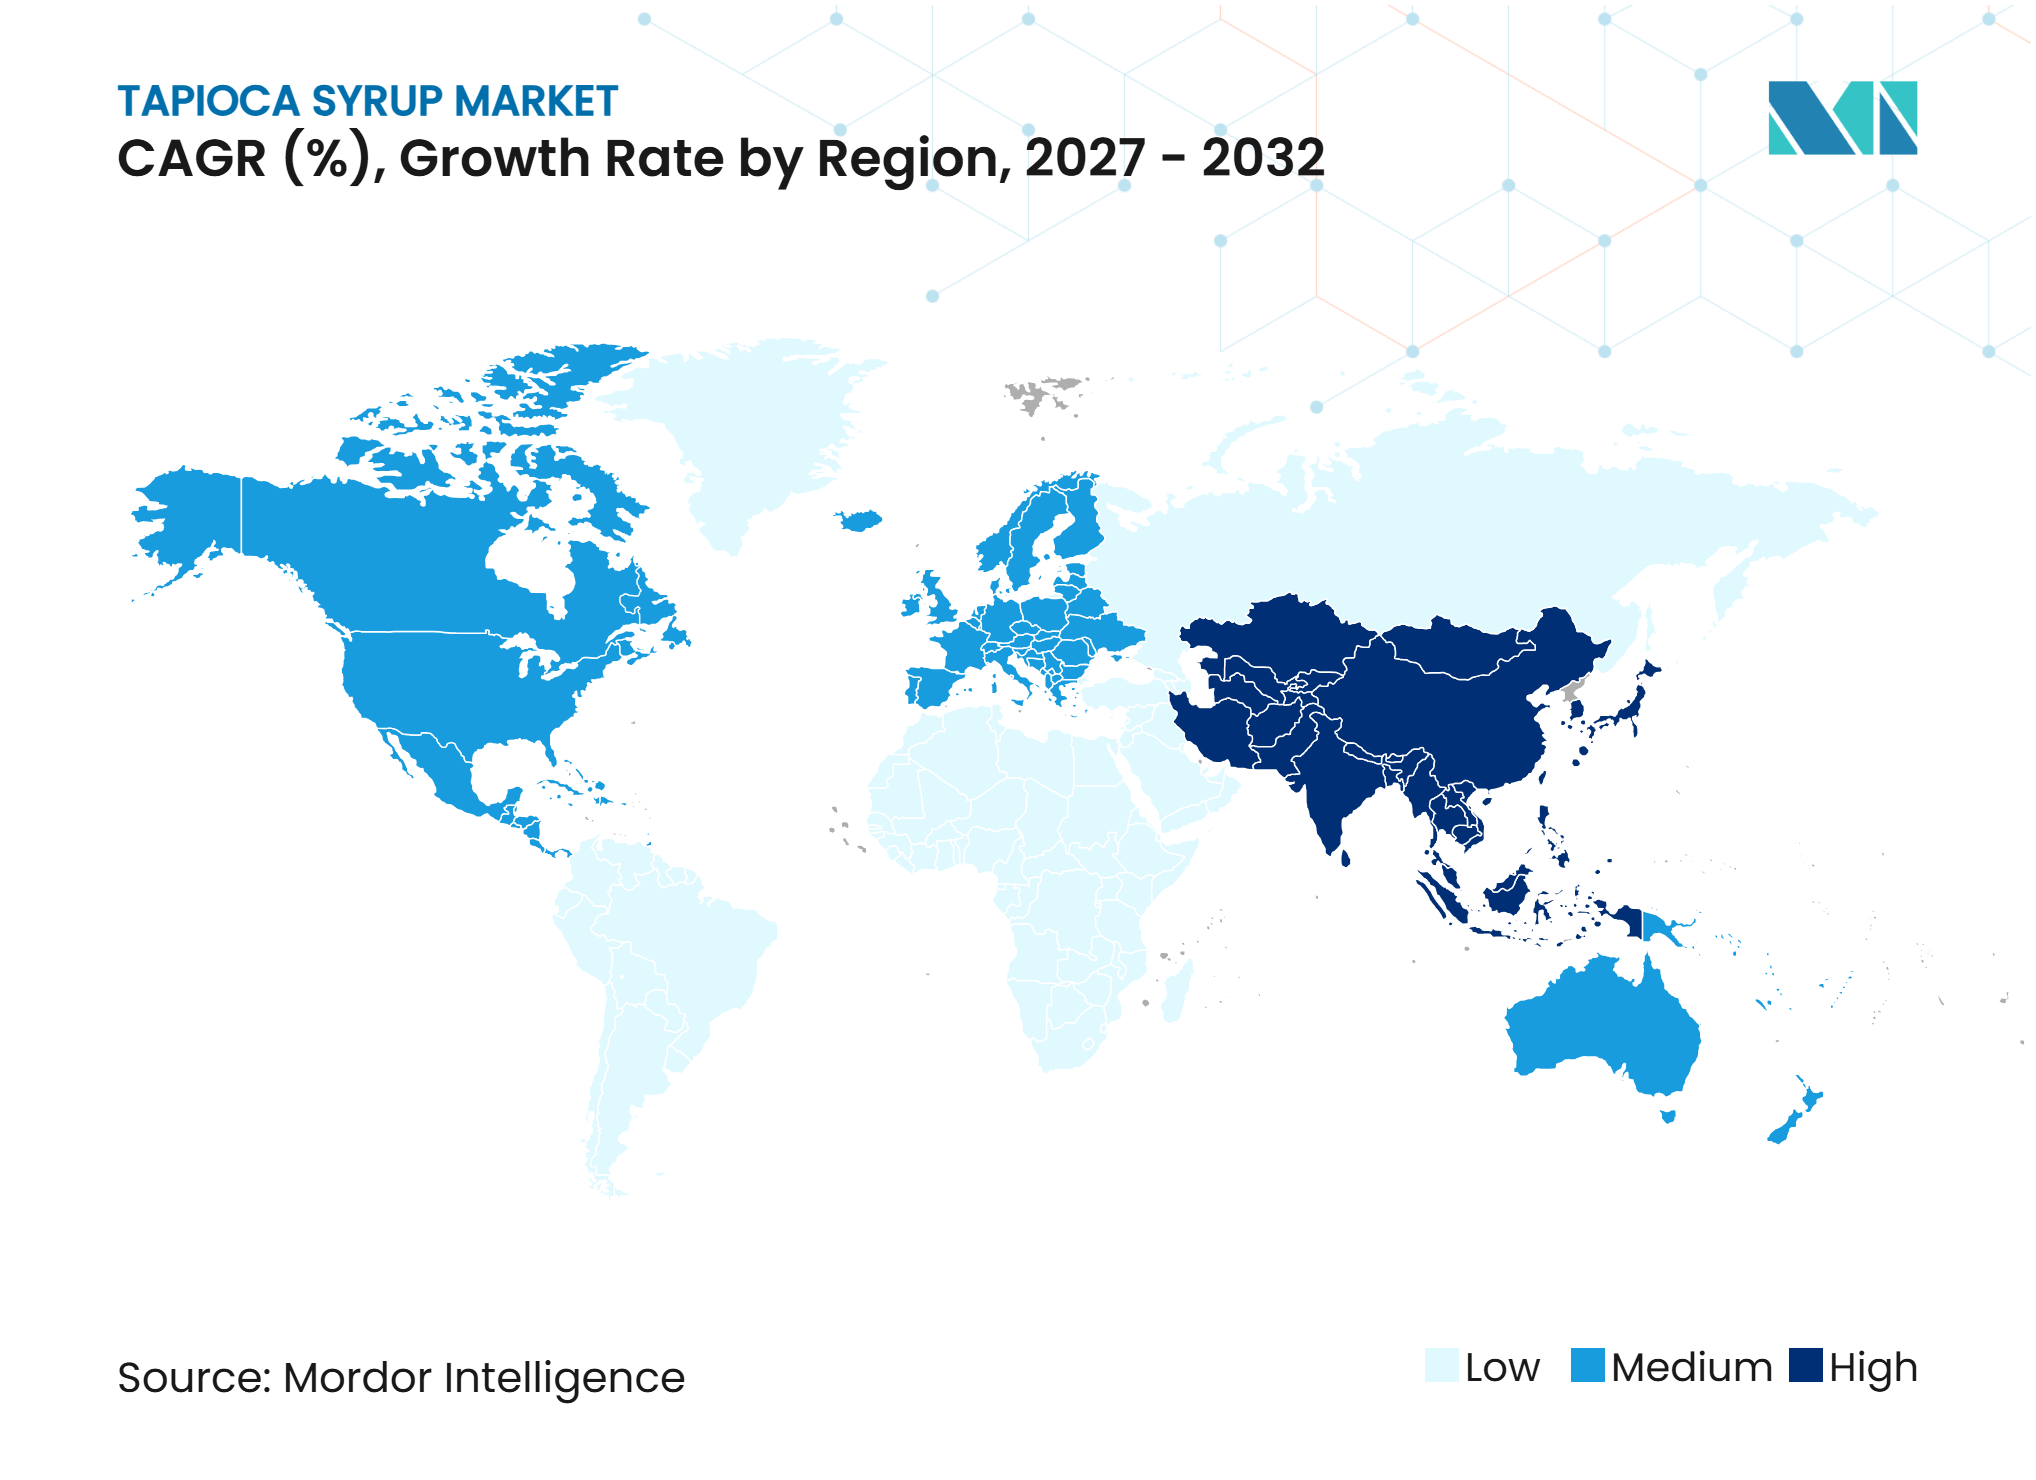
- Par géographie, l'Amérique du Nord a dominé le marché du sirop de tapioca avec une part de 35,42 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 7,93 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'édulcorants à étiquette propre et d'origine naturelle | +2.0% | Mondial, avec une intensité plus forte en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des produits alimentaires et de boulangerie sans gluten | +1.2% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Adoption croissante de produits alimentaires végétaux et végétaliens | +0.8% | Centres urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande croissante de confiseries, de gummies et de barres de snacks | +0.7% | Mondial, avec une forte concentration en Amérique du Nord et en Chine | Court terme (≤ 2 ans) |
| Utilisation croissante d'ingrédients multifonctionnels dans la transformation alimentaire | +0.5% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Consommation de boissons fonctionnelles et d'alternatives laitières | +0.4% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'édulcorants à étiquette propre et d'origine naturelle
Le marché du sirop de tapioca bénéficie de l'attention soutenue des consommateurs aux listes d'ingrédients dans les aliments emballés. Les fabricants produisent le sirop de tapioca par hydrolyse enzymatique de l'amidon de manioc, permettant un positionnement végétal, non-OGM et à étiquette propre tout en maintenant le profil d'ingrédients souhaité du produit. Sa saveur neutre permet aux fabricants de remplacer les édulcorants dérivés du maïs sans modifier significativement le profil gustatif ou l'équilibre aromatique des produits alimentaires finis. Le sirop de tapioca offre également des propriétés de liaison, de contrôle de l'humidité et de brunissement, ce qui peut réduire le nombre d'ingrédients nécessaires dans une formulation et simplifier le développement de produits. La certification biologique offre une opportunité de positionnement premium supplémentaire pour les fournisseurs capables de démontrer la traçabilité depuis l'approvisionnement en manioc jusqu'au traitement et à la livraison.
Expansion des produits alimentaires et de boulangerie sans gluten
La demande croissante de produits alimentaires et de boulangerie sans gluten soutient la consommation de sirop de tapioca, car les fabricants utilisent de plus en plus des ingrédients compatibles sans gluten dans le pain, les gâteaux, les biscuits, les galettes et autres produits de boulangerie. Dérivé de l'amidon de manioc, le sirop de tapioca apporte des propriétés de douceur, de rétention d'humidité et de liaison, le rendant adapté aux formulations utilisant des farines alternatives en remplacement de la farine de blé conventionnelle. En janvier 2026, la Food and Drug Administration des États-Unis (FDA), relevant du Département de la santé et des services sociaux, a souligné qu'environ 3 millions de personnes aux États-Unis souffrent de la maladie cœliaque et a lancé une demande d'informations pour améliorer la déclaration des ingrédients contenant du gluten et prévenir la contamination croisée dans les aliments emballésÉtiquetage sans gluten des aliments, fda.gov">[1]. L'attention réglementaire continue portée à la sécurité du gluten renforce la nécessité de formulations alimentaires sans gluten conformes, créant des opportunités pour les fournisseurs de sirop de tapioca au service des fabricants de produits de boulangerie spécialisés et d'aliments transformés.
Adoption croissante de produits alimentaires végétaux et végétaliens
L'adoption croissante de produits alimentaires végétaux et végétaliens crée des opportunités pour les fabricants de sirop de tapioca, car les transformateurs alimentaires recherchent des ingrédients d'origine végétale pour développer des alternatives laitières, des confiseries véganes, des barres de snacks et des boissons. Dérivé des racines de manioc, le sirop de tapioca offre des propriétés de douceur, de liaison et de rétention d'humidité qui soutiennent les formulations végétales. Selon le rapport de juin 2026 du Good Food Institute, les ventes d'aliments végétaux aux États-Unis ont augmenté en 2025, avec 60 % des ménages achetant des produits alimentaires végétaux au cours de l'annéeRapport 2, gfi.org">[2]. Cette croissance crée des opportunités pour les fournisseurs de sirop de tapioca au service des fabricants de barres végétales, de produits de boulangerie et d'autres applications alimentaires spécialisées.
Demande croissante de confiseries, de gummies et de barres de snacks
Les gummies, les bonbons et les barres nutritionnelles utilisent le sirop de tapioca pour la liaison, l'anti-cristallisation et la gestion de l'humidité. Dans les gummies à base de gélatine et de pectine, le sirop de tapioca favorise la mastication, réduit le besoin de certains stabilisants synthétiques et aide les marques à maintenir une texture de produit cohérente. Les barres et les céréales nécessitent également des ingrédients liants qui soutiennent les allégations biologiques et sans allergènes tout en résistant aux conditions de traitement standard. Les transformateurs alimentaires utilisent également le sirop de tapioca dans les boissons et les alternatives laitières, où le corps et la sensation en bouche sont importants et où la saveur neutre du sirop est avantageuse. Par conséquent, le marché du sirop de tapioca bénéficie de la capacité de l'ingrédient à répondre aux exigences de texture, de douceur, d'étiquetage et de traitement dans plusieurs formats de produits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix d'approvisionnement en racines de manioc et en amidon de tapioca | -1.1% | Mondial, avec une exposition aiguë en Asie-Pacifique et chez les fabricants nord-américains en aval | Court terme (≤ 2 ans) |
| Concurrence des édulcorants alternatifs | -0.8% | Amérique du Nord et Europe, avec une exposition secondaire en Asie-Pacifique | Long terme (≥ 4 ans) |
| Faible notoriété des consommateurs et reconnaissance limitée du marché | -0.4% | Marchés émergents en Amérique du Sud, au Moyen-Orient et Afrique, et en Asie-Pacifique rurale | Moyen terme (2-4 ans) |
| Préoccupations sanitaires liées à la consommation de sucres ajoutés | -0.3% | Mondial, particulièrement en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix d'approvisionnement en racines de manioc et en amidon de tapioca
Les variations de la qualité des racines de manioc et de la teneur en amidon créent des défis d'approvisionnement pour les fabricants de sirop de tapioca, car l'adéquation des matières premières affecte directement l'efficacité de l'extraction de l'amidon et la cohérence du sirop fini. En novembre 2025, le Conseil national du développement économique et social de Thaïlande (NESDC) a signalé que les agriculteurs de manioc dans les zones touchées par les inondations ont subi une détérioration des racines, entraînant des racines récoltées plus petites avec une teneur en amidon plus faibleRAPPORT ÉCONOMIQUE DU NESDC, nesdc.go.th">[3]. Ces incohérences de qualité peuvent compliquer l'approvisionnement en matières premières, réduire l'adéquation au traitement et rendre difficile pour les fabricants le maintien de spécifications cohérentes pour le sirop de tapioca. Par conséquent, les fabricants peuvent avoir besoin de renforcer l'inspection des matières premières, de diversifier les réseaux d'approvisionnement et d'adopter des mesures d'assurance qualité fournisseur plus strictes, ajoutant à la complexité des achats et des opérations.
Concurrence des édulcorants alternatifs
Le sirop de tapioca fait face à la concurrence des édulcorants à haute intensité, des systèmes de fibres et d'autres solutions de réduction du sucre. Les ingrédients dérivés de la stévia et les protéines sucrantes permettent aux fabricants de réduire la teneur en sucre des boissons et des confiseries tout en offrant une teneur calorique plus faible que les sirops traditionnels. Cependant, ces alternatives ne fournissent pas le volume, la liaison et la fonctionnalité texturale que le sirop de tapioca offre dans les applications nécessitant une structure physique. Les fabricants combinent de plus en plus les édulcorants à haute intensité avec des systèmes de fibres pour réduire l'utilisation du sirop de tapioca dans certaines formulations à faible teneur en sucre. Cette tendance à la substitution peut réduire les taux d'inclusion du sirop de tapioca et accroître la pression concurrentielle sur les fournisseurs ciblant les fabricants de produits alimentaires et de boissons soucieux de leur santé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie :
la premiumisation biologique s'accélère dans un contexte de volume conventionnelLe sirop de tapioca conventionnel représentait 76,93 % de la demande de sirop de tapioca en 2026. Les fabricants alimentaires grand public l'utilisent dans les applications de boulangerie, de confiserie et de boissons en raison de spécifications familières et d'une disponibilité généralisée. Les acheteurs en grands volumes apprécient également sa cohérence fonctionnelle et son efficacité en termes de coûts. Les réseaux établis de transformation du manioc en Asie du Sud-Est soutiennent l'échelle du segment, tandis que la large disponibilité des distributeurs fait des grades conventionnels le choix par défaut pour de nombreux programmes de reformulation à grand volume.
Le sirop de tapioca biologique devrait croître à un CAGR de 8,40 % de 2027 à 2032, dépassant la demande globale du marché. La certification permet aux fabricants de soutenir les allégations certifiées biologiques sur les étiquettes des produits finis. Les barres de snacks premium, les aliments protéinés végétaux et les confiseries spécialisées représentent des applications clés pour ces grades, où l'origine des ingrédients peut influencer le positionnement de la marque. La traçabilité et la documentation biologique peuvent permettre aux producteurs de cibler des comptes clients à plus haute valeur ajoutée et de maintenir l'accès aux clients ayant des exigences formelles d'assurance fournisseur. Par conséquent, le marché du sirop de tapioca est susceptible de combiner un large volume conventionnel avec une croissance plus rapide dans les grades spécialisés certifiés.


Par niveau DE :
la différenciation fonctionnelle dynamise les segmentsLe DE moyen (40-60) représentait 55,31 % de la demande de sirop de tapioca en 2026. Cette plage équilibre la douceur, la viscosité et le corps dans les applications de boulangerie, de boissons et de produits laitiers. Il fournit des sucres fermentescibles qui favorisent le brunissement et aide à retenir l'humidité dans les aliments finis. Sa douceur modérée offre également aux formulateurs une plus grande flexibilité que les grades à DE plus élevé. Ces caractéristiques le rendent adapté aux produits nécessitant plusieurs fonctions d'un seul sirop. Les grades à DE moyen devraient rester un choix central dans diverses applications alimentaires.
Le DE élevé (supérieur à 60) devrait croître à un CAGR de 7,18 % jusqu'en 2032. Il est utilisé dans les applications de confiserie et de gummies car ses performances ressemblent davantage à celles du sirop de maïs à haute teneur en fructose. Cela permet aux fabricants de maintenir la douceur et la texture tout en supprimant le sirop de maïs à haute teneur en fructose des listes d'ingrédients sans adopter un système de traitement entièrement inconnu. Par conséquent, les grades à DE élevé peuvent bénéficier de l'activité de reformulation dans les applications de bonbons et de snacks, où les fabricants gèrent étroitement la cohérence des produits. Le marché du sirop de tapioca pour les grades à fonctionnalité plus élevée est soutenu par des applications dans lesquelles la performance technique l'emporte sur le prix des matières premières.
Par application :
la confiserie ancre le volume tandis que les barres et les céréales donnent le rythmeLa confiserie représentait 28,98 % de la taille du marché du sirop de tapioca en 2026. Les fabricants utilisent le sirop de tapioca dans les gummies et les confiseries cuites pour contrôler la cristallisation, améliorer la liaison et retenir l'humidité. Ces propriétés sont particulièrement importantes dans les produits à base de gélatine et de pectine, où la mastication et la stabilité du produit doivent être maintenues pendant la production, la distribution et la durée de conservation normale. En Europe, son origine sans gluten peut aider les fabricants à réduire la complexité de la gestion des allergènes lors du remplacement des sirops dérivés du blé. Cette base d'application confère à la confiserie un rôle durable dans la demande et relie le marché du sirop de tapioca à des formats alimentaires établis et à grand volume.
Le segment des barres et céréales devrait croître à un CAGR de 7,48 % de 2027 à 2032. Le segment bénéficie de la demande de barres nutritionnelles à étiquette propre, de clusters de granola et de snacks protéinés nécessitant une liaison efficace dans diverses combinaisons d'ingrédients. Le positionnement biologique et sans allergènes soutient davantage l'utilisation d'ingrédients dérivés du manioc dans cette catégorie, notamment parmi les marques recherchant un langage d'étiquette simple. La boulangerie reste une application substantielle, car le sirop de tapioca peut améliorer la rétention d'humidité, le brunissement et la durée de conservation dans les produits sans gluten et spécialisés. Les boissons, les alternatives laitières, les sauces, les vinaigrettes et les plats transformés génèrent également une demande régulière dans un large éventail d'applications de transformation alimentaire. Par conséquent, le marché du sirop de tapioca bénéficie à la fois des volumes élevés de confiserie et de l'adoption plus rapide des formats orientés snacks.


Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 35,42 % de la part du marché du sirop de tapioca en 2026. Aux États-Unis, les entreprises alimentaires traitent de plus en plus la reformulation à étiquette propre comme une activité standard de développement de produits plutôt que comme une initiative de niche. La préférence des consommateurs pour les ingrédients végétaux et sans allergènes soutient la demande, notamment pour les produits emballés avec des allégations clairement communiquées. Le Canada contribue par le biais de produits alimentaires emballés premium qui mettent l'accent sur la transparence des ingrédients. Le Mexique présente une opportunité en développement à mesure que la consommation d'aliments transformés augmente et que les fabricants élargissent leurs options d'ingrédients. Les systèmes de sécurité alimentaire et la documentation vérifiée des fournisseurs restent des exigences d'achat clés pour les entreprises alimentaires opérant dans plusieurs catégories de produits.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 7,93 % durant 2027-2032. La région sert de principal centre de transformation du manioc et de marché de plus en plus important pour les aliments emballés et fonctionnels. En Chine, la demande croît pour les confiseries, les snacks et les ingrédients alimentaires spécialisés utilisant des ingrédients à base de manioc pour apporter douceur et texture. L'Inde, l'Indonésie et les Philippines offrent des opportunités supplémentaires à mesure que les capacités locales de transformation alimentaire se développent et que les formats de produits premium gagnent en visibilité. Le corridor ferroviaire Chine-Laos a également modifié les options d'approvisionnement régionales en améliorant l'accès direct entre le Laos et la Chine. Ce développement pourrait remodeler les schémas commerciaux établis entre la Thaïlande, le Vietnam, le Laos et la Chine. Les fabricants opérant dans la région doivent gérer l'évolution des économies d'approvisionnement tout en répondant aux exigences de sécurité alimentaire et de traçabilité.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe reste un important centre de demande pour les ingrédients alimentaires naturels, traçables et d'approvisionnement durable. L'Allemagne, le Royaume-Uni, la France et l'Italie stimulent la demande grâce à leurs grands marchés d'aliments emballés et à leur intérêt continu pour la reformulation des produits. L'adoption du Nutri-Score dans certaines parties de l'Europe encourage également les fabricants à explorer des formulations à teneur réduite en sucre. Les fournisseurs peuvent bénéficier de la base de demande régionale en combinant performance fonctionnelle et documentation claire. En Amérique du Sud, le Brésil, l'Argentine et le Pérou mènent le marché, où la consommation urbaine croissante soutient le développement de produits alimentaires emballés premium. Les Émirats arabes unis, l'Arabie saoudite et l'Afrique du Sud servent de points d'entrée pertinents pour les fournisseurs capables de répondre aux normes de fabrication internationales. Ces régions représentent une source de demande à long terme plutôt qu'un substitut à l'échelle de l'Amérique du Nord ou de l'Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
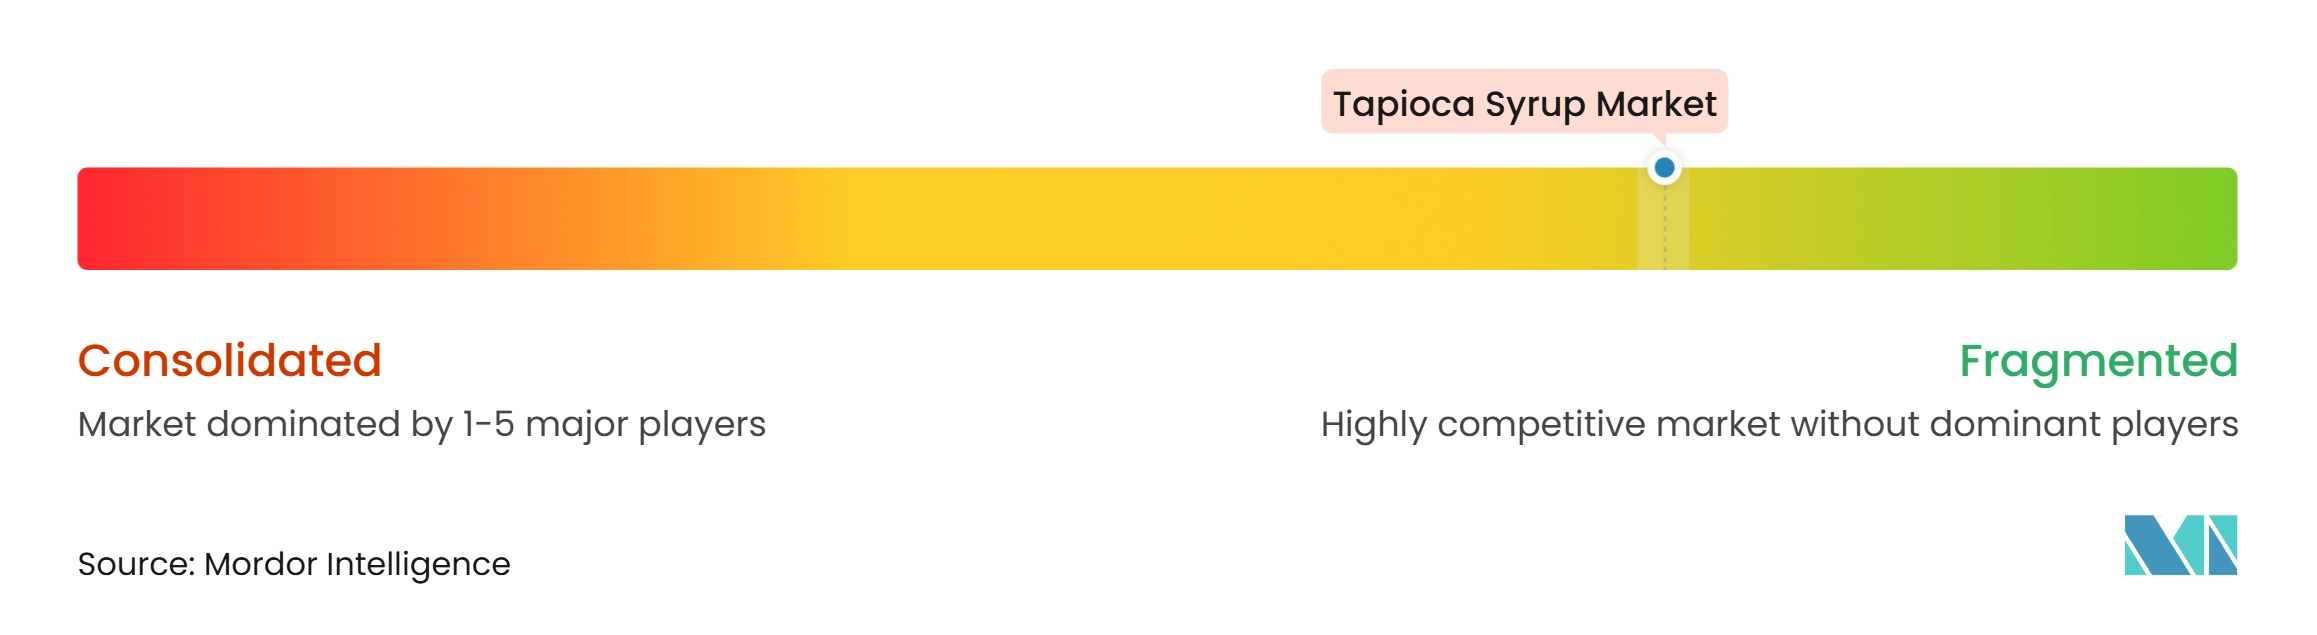
Le marché du sirop de tapioca est fragmenté et soumis à une concurrence entre les fabricants multinationaux d'ingrédients, les fournisseurs spécialisés d'édulcorants et les transformateurs régionaux de tapioca. Les entreprises se font concurrence sur la base de la qualité des produits, de la disponibilité des ingrédients biologiques et conventionnels, des variations de grade DE, de l'adéquation aux applications, des capacités d'approvisionnement et de la fiabilité de la chaîne d'approvisionnement. Les principaux acteurs du paysage de l'industrie du sirop de tapioca comprennent Cargill, Ingredion, Malt Products Corporation, Briess Industries et Ciranda. Leurs positions sur le marché varient en fonction de la spécialisation des produits, des portefeuilles d'ingrédients, des capacités de fabrication et des relations avec les fabricants de produits alimentaires et de boissons.
Les entreprises leaders renforcent leurs positions sur le marché grâce à des investissements dans la production, la diversification des produits et des formulations spécialisées de sirop de tapioca. Malt Products Corporation propose son portefeuille TapRite™ en grades DE allant de 27 à 63, incluant des options biologiques et non-OGM. Briess Industries propose des sirops de tapioca BriesSweet™ en formulations 28 DE, 42 DE et 63 DE. Ces initiatives permettent aux fabricants de différencier leurs offres grâce à la fonctionnalité des produits, aux options de certification et aux solutions d'ingrédients spécifiques aux applications.
Les fournisseurs plus petits et spécialisés se font concurrence grâce à la certification biologique, aux grades DE personnalisés et aux solutions d'ingrédients spécifiques aux applications. Ciranda propose des produits de sirop de tapioca TapiOK® biologiques pour la confiserie, les barres de céréales, les produits de boulangerie, les boissons et les barres nutritionnelles. Malt Products Corporation se différencie davantage grâce à son installation de production intégrée et à ses relations d'approvisionnement avec des agriculteurs de manioc en Thaïlande et au Laos. Ces stratégies permettent aux fournisseurs spécialisés de servir les fabricants à la recherche de flexibilité de formulation, de traçabilité des ingrédients et de solutions d'édulcoration différenciées. Par conséquent, le positionnement concurrentiel sur le marché dépend de plus en plus de la spécialisation des produits, des capacités de certification, de la fiabilité de l'approvisionnement et de la capacité à répondre aux exigences spécifiques de transformation alimentaire.
Leaders du secteur du sirop de tapioca
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Malt Products Corporation
-
Archer Daniels Midland Company
-
Roquette Frères
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Sirop de Tapioca Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- Ingredion Incorporated
- Malt Products Corporation
- Ciranda, Inc.
- Thai Wah Public Company Limited
- Archer Daniels Midland Company
- Tate & Lyle PLC
- Roquette Frères
- AGRANA Beteiligungs-AG
- Briess Malt and Ingredients Co.
- Sunrise International
- Marigold
- KB Ingredients
- Pure Life
- GluCorp
- Shafi Gluco Chem
- Sweet Additions
- Vedan Enterprise Corporation
- WGC Co., Ltd.
- Capital Glucose Co., Ltd.
Développements industriels récents dans Marché du Sirop de Tapioca
- Mars 2026 : Briess Industries a publié sa liste de produits 2026 mise à jour, présentant la gamme de sirops de tapioca BriesSweet™, incluant les formulations 28 DE, 42 DE et 63 DE. Le portefeuille comprend également des options biologiques et conventionnelles, ainsi que des solides de sirop de tapioca biologiques.
- Novembre 2025 : Shafi Gluco Chem a lancé son sirop TapiLow. Le produit est un édulcorant à base de tapioca à faible teneur en sucre fabriqué à partir de racines de tapioca biologiques. Il contient jusqu'à 70 % moins de sucre que les sirops conventionnels tout en maintenant la douceur, la texture et la fonctionnalité.
- Juin 2025 : La coentreprise entre AGRANA Stärke GmbH et Ingredion Germany GmbH a reçu l'autorisation des autorités antitrust européennes. Les parties ont investi 35 millions EUR pour agrandir l'installation de production d'amidon d'AGRANA à Țăndărei, en Roumanie. La construction a débuté en juin 2025, avec un démarrage de la production prévu dans un délai de 2,5 ans.
Portée du rapport sur le marché mondial du sirop de tapioca
Le sirop de tapioca est un édulcorant liquide d'origine végétale produit par conversion enzymatique de l'amidon extrait des racines de manioc en sucres.
Le marché du sirop de tapioca est segmenté par catégorie, niveau DE (équivalent dextrose) et application. Par catégorie, le marché est segmenté en biologique et conventionnel. Par niveau DE, le marché est segmenté en DE faible (inférieur à 40), DE moyen (40–60) et DE élevé (supérieur à 60). Par application, le marché est segmenté en boulangerie, confiserie, boissons, produits laitiers et alternatives laitières, barres et céréales, et autres applications alimentaires. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Biologique |
| Conventionnel |
| DE faible (inférieur à 40) |
| DE moyen (40–60) |
| DE élevé (supérieur à 60) |
| Boulangerie |
| Confiserie |
| Boissons |
| Produits laitiers et alternatives laitières |
| Barres et céréales |
| Autres applications alimentaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Reste du Moyen-Orient et Afrique |
| Par catégorie | Biologique | |
| Conventionnel | ||
| Par niveau DE (équivalent dextrose) | DE faible (inférieur à 40) | |
| DE moyen (40–60) | ||
| DE élevé (supérieur à 60) | ||
| Par application | Boulangerie | |
| Confiserie | ||
| Boissons | ||
| Produits laitiers et alternatives laitières | ||
| Barres et céréales | ||
| Autres applications alimentaires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance future du marché du sirop de tapioca ?
Le marché du sirop de tapioca était évalué à 342,87 millions USD en 2026 et devrait croître de 360,26 millions USD en 2027 à 484,85 millions USD d'ici 2032, enregistrant un CAGR de 6,12 % durant 2027-2032.
Quel segment de catégorie détenait la plus grande part du marché du sirop de tapioca en 2026 ?
Le segment conventionnel a dominé le marché en 2026, représentant 76,93 % du chiffre d'affaires total.
Quel segment de niveau DE (équivalent dextrose) représentait la plus grande part de marché en 2026 ?
Le segment DE moyen (40-60) détenait la plus grande part de marché en 2026, représentant 55,31 % du marché.
Quel segment d'application a dominé le marché du sirop de tapioca en 2026 ?
Le segment d'application confiserie occupait la position dominante en 2026, capturant 28,98 % du marché.
Quelle région a dominé le marché du sirop de tapioca en 2026 ?
L'Amérique du Nord était le plus grand marché régional en 2026, représentant 35,42 % de la part de marché.