
タンクトラッキング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 269.30 十億米ドル |
| 市場規模 (2032) | 342.69 十億米ドル |
| 成長率 (2027 - 2032) | 4.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタントラッキング市場分析
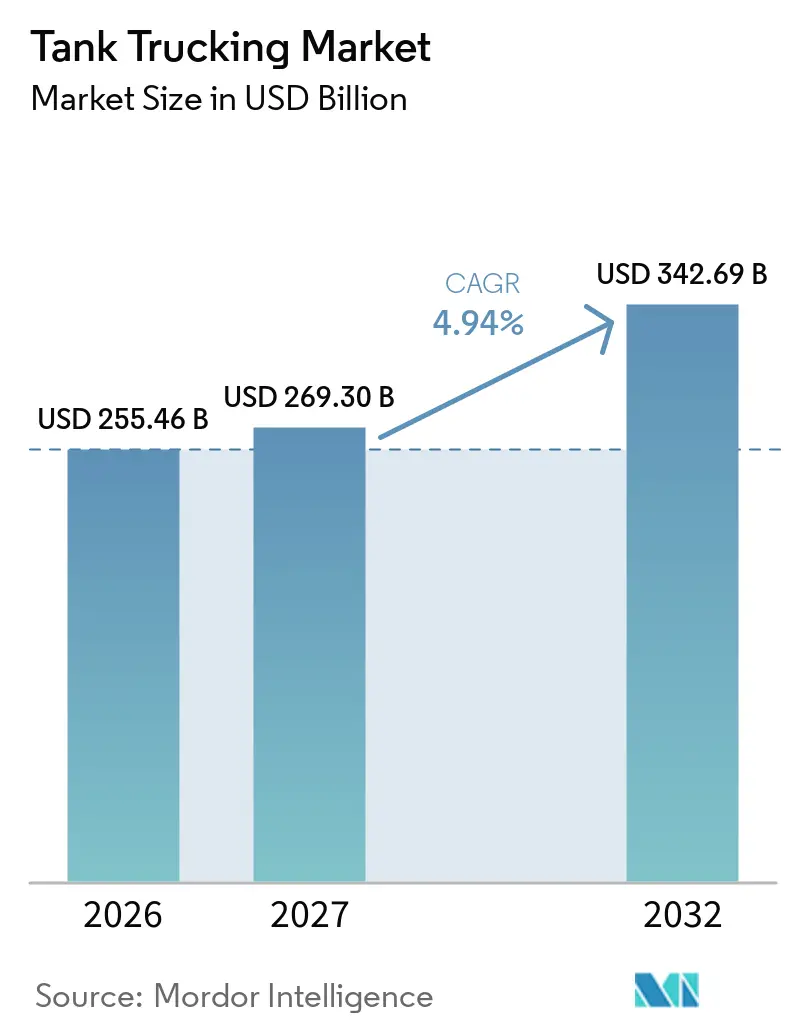
タンクトラッキング市場規模は2026年に255.46 ビリオン 米ドルと評価されており、2027年の269.3 ビリオン 米ドルから2032年には342.69 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 4.94%で成長する見込みです。
エネルギー商品フローの再ルーティング、専用バルクフリートの専門キャリアへの移管、および産業用ガス流通の拡大がタンクトラッキング市場全体の需要を支えています。化学品貿易、食品サプライチェーンのコンプライアンス、および再生可能燃料の流通はそれぞれ専用設備と認定された運用慣行を必要とします。これらのニーズは、専用資産、洗浄能力、ドライバーの資格、および密度の高いターミナルネットワークの価値を高めています。大手キャリアは買収、デジタルフリートツール、およびマネージド輸送サービスを通じてポジションを強化しています。コンプライアンスコスト、資格を持つドライバーの限られたプール、都市部の規制、関税、および地政学的混乱がタンクトラッキング市場における投資判断を引き続き形成しいます。
主要レポートのポイント
- 製品カテゴリー別では、燃料・石油製品が2026年のタンクトラッキング市場規模の47.16%のシェアを占め、食品・飲料が2032年にかけて最も高い予測CAGRである5.85%を記録しました。
- 積載能力別では、大型トラックが2026年のタンクトラッキング市場規模の52.20%を占め、小型トラックが2032年にかけて最も高い予測CAGRである5.43%を記録しました。
- 目的地別では、国内ルートが2026年のタンクトラッキング市場シェアの87.48%を占め、国際・越境輸送が2032年にかけて最も高い予測CAGRである6.16%を記録しました。
- 輸送距離別では、短距離輸送が2026年のタンクトラッキング市場シェアの61.91%を占め、長距離輸送が2032年にかけて最も高い予測CAGRである5.24%を記録しました。
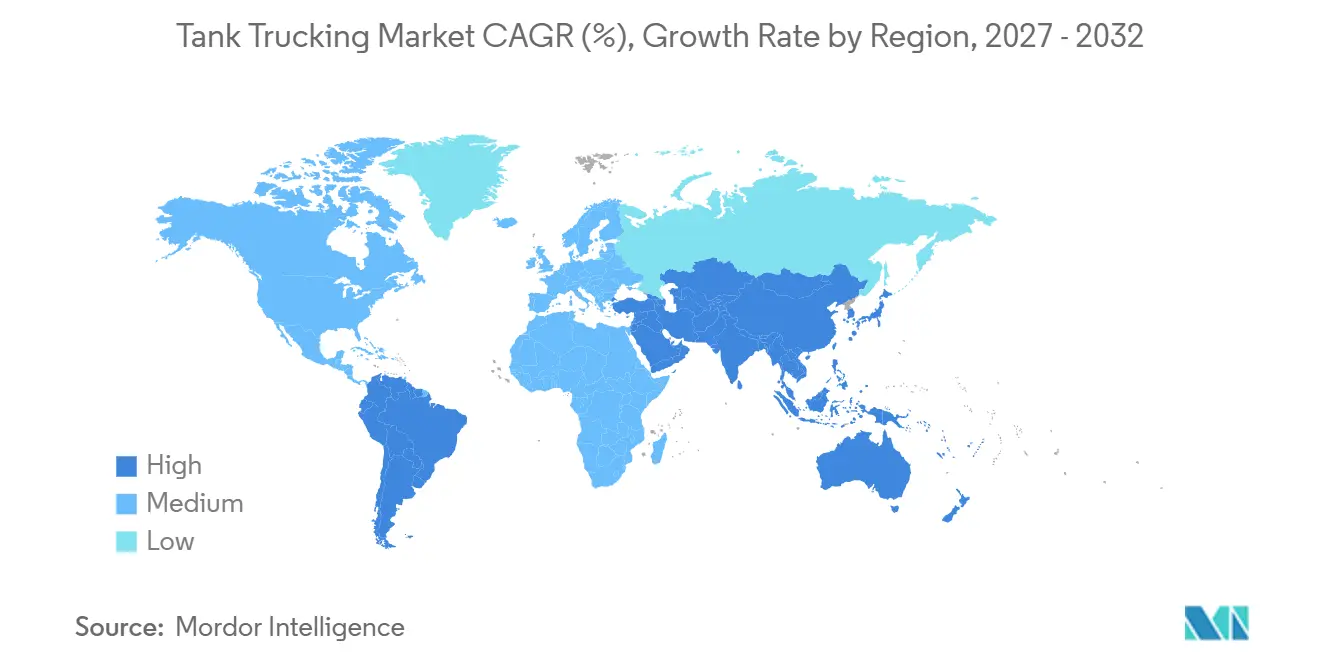
- 地域別では、アジア太平洋が2026年のタンクトラッキング市場シェアの41.27%を占め、2032年にかけて最も高い予測CAGRである6.20%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルタンクトラッキング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 化学品・石油化学品生産の拡大 | +1.2% | グローバル、アジア太平洋および北米メキシコ湾岸に集中 | 長期(4年以上) |
| 食品グレード液体サプライチェーンの成長 | +0.9% | 北米およびアジア太平洋、中東・アフリカおよび南米への波及あり | 中期(2~4年) |
| 再生可能燃料・バイオ燃料流通の拡大 | +0.7% | 北米および欧州、東南アジアでの早期成長あり | 中期(2~4年) |
| 産業用ガスおよびLNG流通需要の増加 | +0.6% | アジア太平洋、北米、および北欧 | 長期(4年以上) |
| デジタルフリート管理とテレマティクスの導入 | +0.5% | 北米および欧州、アジア太平洋への波及あり | 短期(2年以内) |
| 専用バルク輸送のアウトソーシング | +0.4% | グローバル、北米での早期集中あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
化学品・石油化学品生産の拡大
化学品生産は新たな製造・貿易回廊へとシフトしており、パイプラインや鉄道では必要な頻度やバッチサイズで対応できない液体の道路輸送が追加されています。中国における石油化学能力の増強は輸出余剰を生み出し、フィードストック輸送をインドおよび東南アジアへと転換させています。この動きは流通ルートを長くし、タンクトラッキング市場における専門キャリアの新たな業務を支えています。インドの石油・化学品・石油化学品投資地域クラスターは、パイプライン整備に時間を要する産業立地周辺において道路ベースの物流需要を追加しています。[1] 米国メキシコ湾岸は、製油所、ターミナル、および産業顧客間の短サイクル化学品ルートを引き続き支えています。過酸化水素、アクリル酸、および苛性ソーダ専用タンクは、設備と運用プロトコルが貨物固有であるため、耐久性のある顧客関係を支えることができます。
食品グレード液体サプライチェーンの成長
食品・飲料は最も成長の速い製品カテゴリーであり、食品メーカーおよび小売バイヤーがCIP(定置洗浄認証、アレルゲン管理記録、および温度モニタリングを備えた専用フリートをますます要求するようになっています。これらの要件はステンレス鋼タンクを優先させ、汎用液体キャリアの参入コストを引き上げています。加工乳製品、食用油、液体甘味料、および飲料製品は、東南アジアおよびラテンアメリカ全域で生産施設から地域倉庫への流通チェーンを拡大しています。Heniffは2025年2月に北米の食品グレード事業をHeniff Food Gradeネットワークに統合し、複数の買収案件を約2,000台のトラクターと100拠点を持つ一つの認定ブランドのもとに集約しました。この統合は、厳格な取り扱い基準を持つ顧客による一貫したコンプライアンス提供への評価を示しています。
再生可能燃料・バイオ燃料流通の拡大
再生可能燃料の流通は、製品の取り扱い、タンク材料、および積載方法が標準的な石油サービスと異なるため、タンクトラッキングに独自の要件を追加します。カリフォルニア州エネルギー委員会はフォンタナ再生可能燃料ターミナル拡張に資金を提供しており、バイオディーゼルおよび再生可能ディーゼルのスループットを2027年までに年間1,000万ガロンから8,800万ガロンに増加させています。[2] 追加スループットは専用の継続的なトラック積載作業を支えています。準拠したバイオディーゼルおよびガス設備への早期投資は、専門ルートでの直接的な価格競争を軽減できます。このパターンは、製品の分離と安全要件を管理できるオペレーターの対応可能な業務を拡大します。
産業用ガスおよびLNG流通需要の増加
産業用ガスおよびLNG流通は、パイプライン接続のない施設にサービスを提供するタンクトラッキング市場参加者に新たな輸送ルートを開いています。国際エネルギー機関は、2025年から2030年の間に小規模LNGプロジェクトへのグローバル投資が500億 米ドル達すると予測しています。このようなプロジェクトは、遠隔地の産業ユーザーおよび小規模消費拠点への道路ベースの配送を必要とします。これらの施設の成長は、極低温貨物向けに設計された設備、ドライバー、および運用プロセスへの需要を強化します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 危険物コンプライアンスコスト | -0.5% | グローバル、北米および欧州連合で最も強い規制上の影響あり | 中期(2~4年) |
| 認定タンクトラックドライバーの不足 | -0.4% | 北米、欧州およびアジア太平洋への波及あり | 短期(2年以内) |
| タンク分離・洗浄のボトルネック | -0.3% | 北米および欧州 | 中期(2~4年) |
| バルク液体車両に対する都市部アクセス制限 | -0.2% | 欧州および世界の主要都市圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
危険物コンプライアンスコスト
危険物コンプライアンスは、特定の規則変更が緩和をもたらす場合でも、キャリアにとって資本集約的なコストであり続けています。パイプライン・危険物安全局は、2026年2月の規則変更前にマーキグ関連のコンプライアンスコストが車両1台あたり800米ドルに達していたことを確認しました。同局は、この規則により23,000社以上の小規模トラック会社に対して年間1億4,530万 米ドルの節約が生まれると述べています。化学品、ガス、および腐食性液体キャリアは、連邦危険物規則に基づく検査、訓練、登録、および設備コストを依然として負担しています。[3] 検査不合格は違反1件あたり最大8,000米ドルのペナルティをもたらし、顧客への配送を妨げる可能性があります。これらの要件は小規模地域フリートに大きな圧力をかけ、タンクトラッキング市場内での統合を促進する可能性があります。
認定タンクトラックドライバーの不足
資格を持つタンクトラックドライバー確保は、危険物およびタンク承認に追加の試験とセキュリティ審査が必要なため、より広いドライバープールよりも制約されています。タンクドライバーは、規制対象の積荷を担当する前に、危険物承認とタンク車両承認の両方が必要です。危険物承認には、運輸保安局によるセキュリティ脅威評価も必要です。商業ドライバー訓練から危険物タンク配備までの全過程には6~12ヶ月かかる場合があります。非居住地商業ドライバーライセンスに関する連邦の措置は、適格ドライバープールにさらに影響を与える可能性があります。[4] この限られたパイプラインは、タンクトラッキング市場において需要が増加した際の迅速な能力増強を困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:石油の優位性が続く中、食品グレード貨物が加速
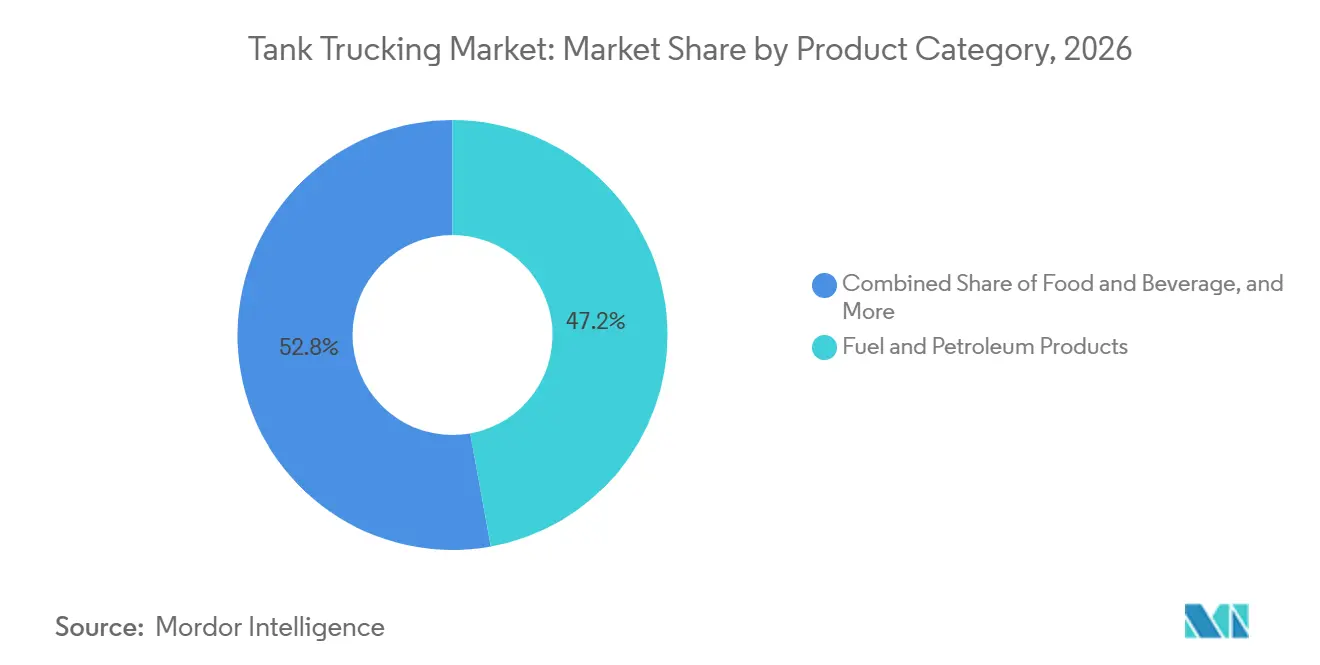
燃料・石油製品は2026年のタンクトラッキング市場シェアの47.16%を占めました。これらは、直接パイプラインアクセスを持たない小売ステーション、空港、および産業ユーザーへのラストマイル配送の中心であり続けています。このセグメントは精製燃料と原油輸送の両方にサービスを提供しています。原油輸送は北米のシェール盆地および中東の輸出回廊に集中しており、坑口、貯蔵拠点、およびターミナルを高頻度ルートで結んでいます。化学品および危険物は単一商品タンク、貨物タンク検査、およびキャリア固有の危険物プロトコルを必要とします。これらの専門的な要件は、顧客が信頼性の高い準拠した取り扱いを必要とする場合に、より強い顧客維持を支えることができます。水・廃水輸送は中東およびアジア太平洋の水不足地域で重要性を増しています。自治体の近代化および産業プロセス用水需要が新たなフリートの専門化を支えています。
食品・飲料はタンクトラッキング産業において2027年から2032年にかけてCAGR 5.85%で拡大すると予測されています。東南アジア、ラテンアメリカ、おび中東における正式化された加工食品サプライチェーンは、専用液体輸送の需要を拡大しています。洗浄確認、アレルゲン分離、および温度記録を備えたステンレス鋼タンクは、キャリアが顧客要件を満たすのに役立ちます。Heniffの2025年2月の食品グレードネットワーク統合は、買収した事業を共通の認定運用モデルのもとに集約しました。このネットワークは約2,000台のトラクターと100拠点を統合しました。農業用化学品、潤滑油、および特殊産業流体もますます差別化されたタンク構成を必要としています。顧客は各貨物タイプに設備と洗浄プロセスを合わせることができるキャリアを優先しています。これにより、タンクトラッキング市場全体で専用資産の重要性が高まっています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
積載能力別:大型が収益を牽引し、小型が進化する都市需要に適応
大型トラックは2026年のタンクトラッキング市場規模の52.20%を占めました。その地位は、1回の輸送で最大の実用積載量を運ぶコスト優位性を反映しています。米国メキシコ湾岸、中東の輸出拠点、およびアジア太平洋の石油化学クラスターの石油・化学ターミナルは、連結タンカー運用を中心に設計されています。この構成は地域間および輸出連動の輸送を支えています。中型設備は、重量制限や旋回制約が重要な食品グレード配送を含む地域流通にサービスを提供しています。これらのトラックは、最大の組み合わせに対応できない場所での積載量とアクセスのバランスを提供します。車両積載能力の組み合わせにより、キャリアはターミナル設計、道路規則、および配送ニーズに設備を合わせることができます。
小型積載能力はタンクトラッキング産業において2027年から2032年にかけてCAGR 5.43%で最も速く成長するカテゴリーです。都市部の化学品および食品グレード配送は、密集した都市圏や工場構内でより短い車両を必要とします。メキシコ国境の製造拠点への小ロット配送が小型・中型サービスへの需要を追加しています。HOYERは2025年にメキシコシティのISOタンクおよびトラッキング事業を強化し、地域製造回廊に関連した活動を支援しています。スマートトレーラー技術は、小規模フリートに位置情報、タイヤ、ブレーキ、および積載情報へのアクセスを提供できます。これらの機能は、最大手オペレーターの規模を持たないフリートの設備可視性を向上させることができます。設備プロバイダーとキャリアはデジタルフリート管理システムを使用してルーティングとメンテナンスの意思決定を改善しています。その結果、都市部アクセスが重要なタンクトラッキング市場において小型資産の活用が広がっています。
目的地別:国内回廊が収益を支え、越境貿易が成長ルートを開く
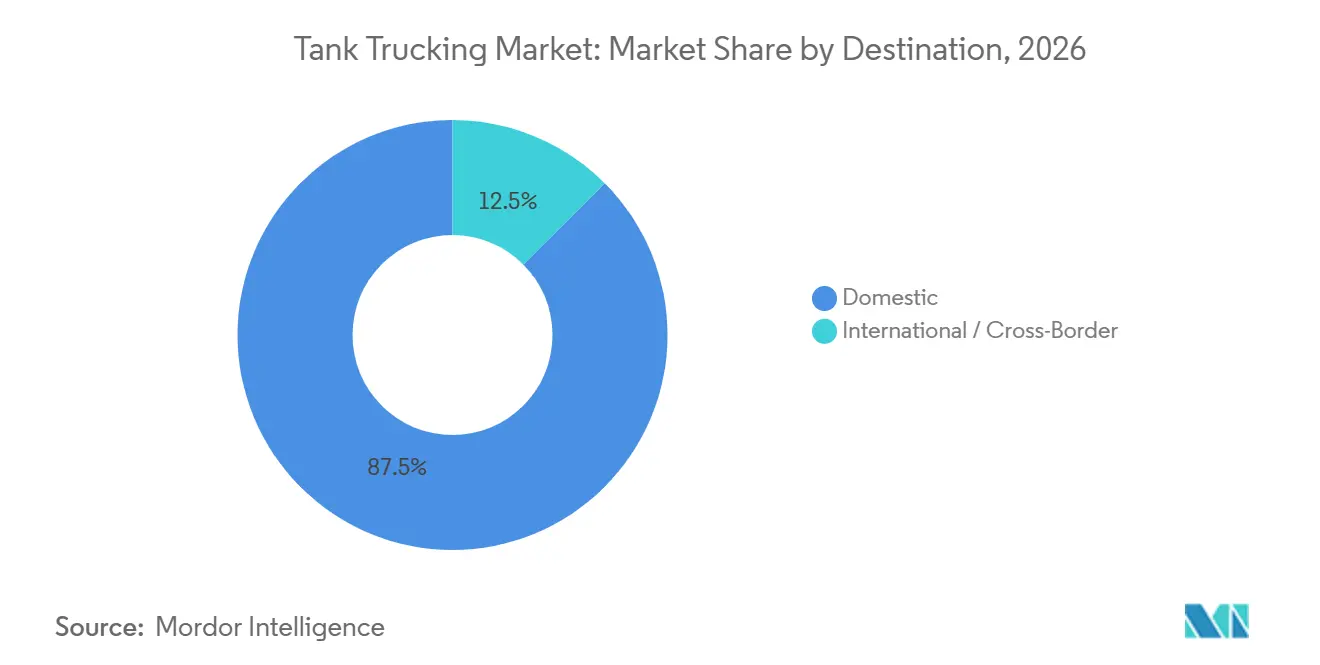
国内ルートは2026年のタンクトラッキング市場規模の87.48%を占めました。製油所、ターミナル、生産拠点、および顧客が確立された国内回廊を通じて結ばれているため、国内石油・化学品輸送がキャリア収益の中核を形成しています。専用フリート契約はこれらのルートで安定した業務を提供します。アジア太平洋では、都市センターが加工施設からより遠くなるにつれて、国内食品グレード流通も拡大しています。より長い配送距離は既存ルートでの1回あたりの収益を高める可能性があります。マネージド輸送プロバイダーは、荷主関係を調整し、自家フリートを転換することでタンクトラッキング市場のこの部分にサービスを提供しています。その統合されたアプローチは、変化するフレート条件を通じて一貫性を提供できます。したがって、国内業務はフリート稼働率の基盤であり続けています。
国際・越境輸送は2027年から2032年にかけてCAGR 6.16%で拡大すると予測されています。北米のニアショアリングは米国とメキシコ間の化学品および産業用ガス輸送を追加しています。キャリアはメキシコ湾岸生産拠点とメキシコの製造施設にサービスを提供するためにテキサス・メキシコ国境周に設備を配置しています。東南アジアでは、タイ、ベトナム、マレーシア間の貿易が石油化学品および食品グレード貨物の越境需要を生み出しています。生産者はますます単一の生産拠点から複数の国内市場にサービスを提供しています。通関書類、複数管轄のドライバー資格、および二国間協定が運用上の複雑さを生み出しています。この業務を管理できるキャリアはタンクトラッキング市場で差別化された役割を確保できます。これらの要件はまた、国内ルートのみに集中するオペレーターにとっての参入障壁を生み出しています。
輸送距離別:短距離が輸送量を牽引し、長距離が流通半径を拡大
短距離輸送は2026年のタンクトラッキング市場シェアの61.91%を占めました。これらの輸送は、コンパクトな産業エリア内の石油化コンプレックス、製油所、食品加工施設、およびターミナルを結んでいます。高頻度ルートにより、タンクトラックは1シフト内で複数の積載輸送を行うことができます。米国メキシコ湾岸の活動には、ターミナルから顧客への回路に沿ったアンモニア、製油所フィードストック、および精製燃料の輸送が含まれます。短サイクルモデルは、積載・荷降ろし作業が効率的な場所での高い設備稼働率を支えています。密度の高いローカルネットワークを持つキャリアは、信頼性の高い日常サービスを通じて強い顧客関係を築くことができます。タンク分離と洗浄能力は、遅延が設備の迅速なローテーションを妨げる可能性があるため重要です。これにより、短距離業務がタンクトラッキング市場の中心に位置し続けています。
長距離輸送は2027年から2032年にかけてCAGR 5.24%で前進すると予測されています。バイオ燃料生産拠点と小売流通ネットワークはしばしば長距離で隔てられています。産業用ガスルートもまた、パイプラインアクセスのない内陸ユーザーと沿岸LNGターミナルを結んでいます。ルート最適化とテレマティクスは、キャリアが空走距離を削減しドライバースケジューリングを改善するのに役立ちます。Kenan Advantage Groupは2026年1月に自家フリート転換プログラムをカンザスシティ、プエブロ、アラモサを含む3つの新市場に拡大しました。この動きは、運用の一貫性を必要とするルートでのアウトソーシング専門輸送の魅力を反映しています。長距離ルートは、ドライバー勤務時間、洗浄可用性、および配送ウィンドウに関する慎重な計画を必要とします。これらの条件はタンクトラッキング市場の運用範囲を広げています。
地域分析
アジア太平洋は2026年に収益の41.27%を占め、2027年から2032年にかけてCAGR 6.20%を記録しました。中国の化学品生産は鉄道やパイプラインと並んで広範な道路流通を支えています。インドの産業クラスターは道路ベースの化学品輸送への需要を追加しています。日本、韓国、および東南アジアはLNG、石油化学品、および食品グレードの需要を追加しています。北米は米国メキシコ湾岸の石油化学基盤とメキシコとの貿易に支えられた第2位の地域です。
欧州は成熟した化学品物流ネットワークを持っていますが、都市部アクセス規則が地域流通を再形成しています。2025年1月以降、アムステルダム、ロッテルダム、ユトレヒトを含む18のオランダの都市が3.5トン超の車両に対してゼロエミッション貨物ゾーンを設けています。古いディーゼルタンカーを持つオペレーターはフリート更新の決断を迫られており、都市配送パターンを再設計する必要が生じる可能性があります。研究によると、低排出ゾーンは粒子状物質と窒素酸化物の排出を20%から34%削減することが示されています。中東・アフリカはサウジアラビアの産業開発、カタールのLNGインフラ、およびナイジェリアの石油流通ニーズを通じた潜在性を提供しています。
南米は規模が小さいですが、その貨物プロファイルはタンクトラッキング市場に特定の機会を生み出しています。ブラジルのエタノール流通は国内タンカー活動を支えており、チリとアルゼンチンは食用油および農業用液体向けの食品グレード資産を必要としています。ペルーとコロンビアは鉱業および産業加工の発展に伴い化学品および燃料流通ニーズを追加しています。HOYERは2025年2月にチリでINTER-TANKを買収し、ボゴタにオフィスを開設し、ISOタンク、フレキシタンク、ガス、中間バルクコンテナ、およびトラッキングにわたるサービスを拡大しました。
競合環境
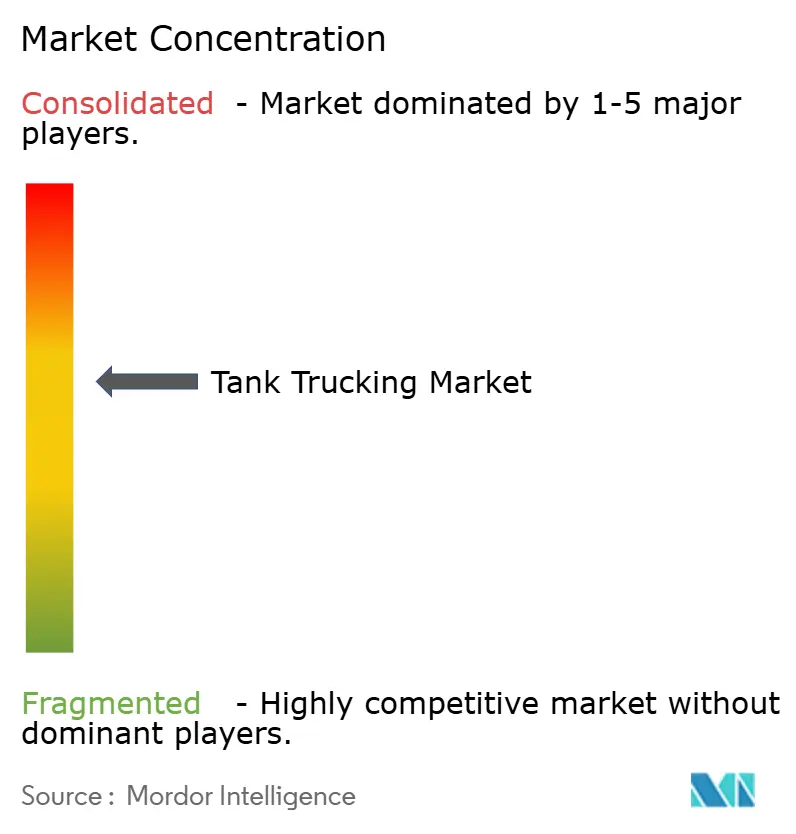
タンクトラッキング市場はキャリアとオペレーターの間で中程度に集中しています。サービス範囲と専門的な能力はタンクトラッング市場における競争の重要な源泉です。大手キャリアは危険物認証、ターミナルカバレッジ、タンク洗浄ネットワーク、および専用設備において優位性を持っています。Kenan Advantage Groupは2026年に24.3億 米ドルの収益を報告し、Quality Carriersは8億1,600万 米ドル、Quantix Supply Chain Solutionsは約4億6,900万 米ドルを報告しました。Trimacは2025年10月にService Transport Companyを買収し、16拠点、4つのタンク洗浄施設、290台のトラクター、750台のトレーラー、および300名の専門化学品輸送ドライバーを追加しました。
越境化学品物流、食品グレードタンク洗浄ネットワーク、およびパイプラインアクセスのない産業用ガス配送は重要な機会領域であり続けています。資産担保型トラッキングとフレート仲介およびマネージド輸送を組み合わせるオペレーターは、変化する輸送レートへのエクスポージャーを低減できます。デジタルフリート管理プラットフォームはルート計画、予知保全、および待機時間の短縮を支えています。2026年1月に公表されたパイプライン・危険物安全局の最終規則は、貨物タンク自動車検査にビデオメラを承認しました。デジタルフレートマッチングサービスは汎用石油・化学品レーンでの価格可視性を高め、技術パートナーシップと輸送管理システムのアップグレードを促進しています。
Trimacは2026年8月にCalifornia Freightを買収し、8つのターミナル、仲介事業、および西海岸の食品グレード流通向けの37,161平方メートルの倉庫を追加しました。Quantixは2026年1月にMC Tank LinesおよびLeahy Transportとのパートナーシップを追加し、液体キャリアネットワークを北米70拠点以上に拡大しました。HOYERは2025年にDantra Groupを北欧で買収しました(HOYER GROUP)。小規模キャリアは、地域の知識、専用顧客サービス、および貨物資格がタンクトラッキング市場において決定的な役割を果たす場所で引き続き役割を担っています。
タンクトラッキング産業リーダー
-
Kenan Advantage Group
-
Quality Carriers
-
Quantix Supply Chain Solutions
-
United Petroleum Transports
-
Trimac Transportation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:Trimacはテキサス州ヒューストン地区に新たなフルサービスISOタンクデポを開設し、洗浄、メンテナンス、保管、およびドレイジ機能を追加してメキシコ湾岸のバルク液体・化学品物流プレゼンスを強化しました。
- 2026年8月:Trimacはカリフォルニア州セントラルバレーのバルク食品グレード物流オペレーターであるCalifornia Freightを買収し、8つのターミナル、仲介事業、および37,161平方メートルの倉庫を追加しました。
- 2026年1月:QuantixはMC Tank LinesおよびLeahy Transportとの戦略的パートナーシップを発表し、バルク液体キャリアネットワークを北米70拠点以上に拡大しました。このパートナーシップはQuantixの産業顧客基盤に対して柔軟でスケーラブルな化学品物流ソリューションを提供する能力を強化します。
- 2026年1月:KAGは既存のグローバルエネルギーサービス顧客との自家フリート転換契約を完了し、専用輸送管理プログラムをミズーリ州カンザスシティ、コロラド州プエブロおよびアラモサの3つの新市場に拡大しました。これはエネギー企業がフリート運用を専門キャリアにアウトソーシングする傾向の高まりを反映しています。
グローバルタンクトラッキング市場レポートの範囲
| 原油 |
| 燃料・油製品 |
| 化学品・危険物 |
| 食品・飲料 |
| 水・廃水 |
| その他の製品カテゴリー |
| 小型 |
| 中型 |
| 大型 |
| 国内 |
| 国際・越境 |
| 長距離輸送 |
| 短距離輸送 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| 製品カテゴリー別 | 原油 | |
| 燃料・油製品 | ||
| 化学品・危険物 | ||
| 食品・飲料 | ||
| 水・廃水 | ||
| その他の製品カテゴリー | ||
| 積載能力別 | 小型 | |
| 中型 | ||
| 大型 | ||
| 目的地別 | 国内 | |
| 国際・越境 | ||
| 輸送距離別 | 長距離輸送 | |
| 短距離輸送 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のタンクトラッキングの予測値はいくらですか?
タンクトラッキング市場は2027年の2,693億 米ドルから2032年までに3,426.9億 米ドルに達すると予測されています。
専門液体輸送への需要を牽引しているものは何ですか?
化学品生産、食品グレードコンプライアンス、再生可能燃料、および産業用ガス流通が専門設備と認定運用の必要性を拡大しています。
2032年にかけて最も速く成長している貨物カテゴリーはどれですか?
食品・飲料は最も速く成長している製品カテゴリーであり、2027年から2032年にかけてCAGR 5.85%が予測されています。
液体キャリアにとって国内ルートが重要な理由は何ですか?
石油・化学品流通が確立された国内回廊に依存しているため、国内ルートは2026年の収益の87.48%を占めました。
グローバルタンクトラッキング活動をリードしている地域はどこですか?
アジア太平洋は2026年のグローバル収益の41.27%を占め、2032年にかけてCAGR 6.20%で拡大すると予測されています。
タンカーフリートに影響を与える運用上の課題は何ですか?
危険物コンプライアンス、資格を持つドライバーの確保、タンク洗浄、および都市部アクセス規則が能力を制約し、運用コストを引き上げる可能性があります。