
Tankwagen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
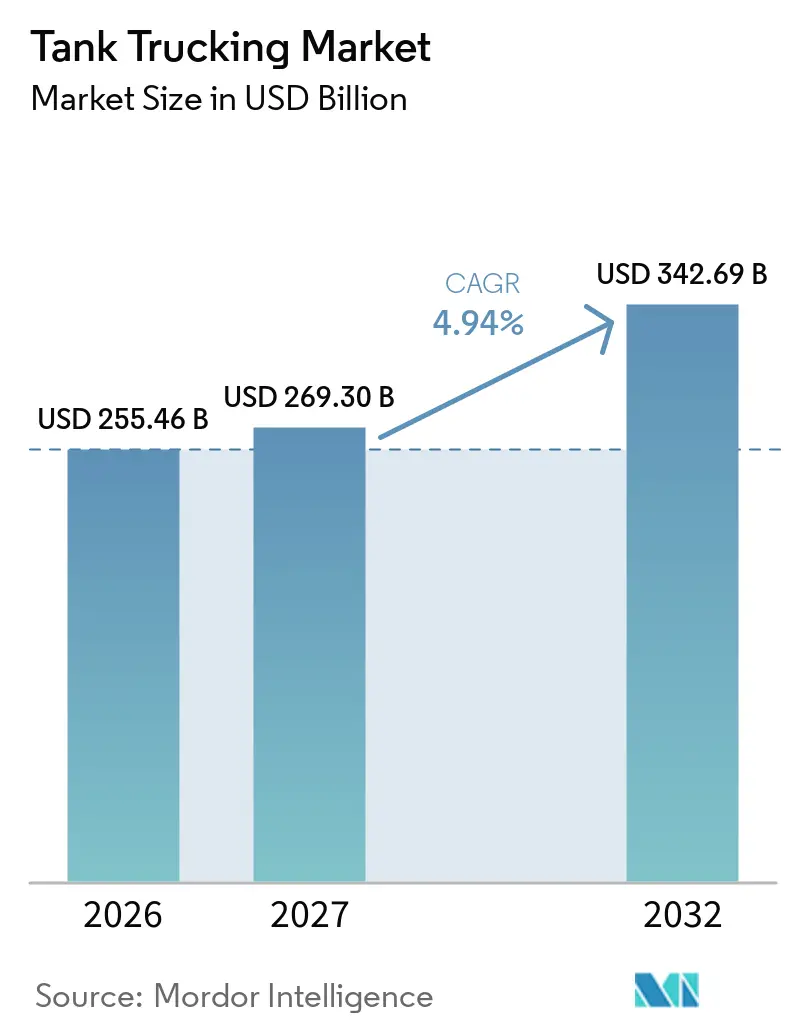
| Marktgröße (2027) | 269.30 Milliarden US-Dollar |
| Marktgröße (2032) | 342.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tankwagen-Marktanalyse von Mordor Intelligence
Die Größe des Tankwagen-Marktes wird im Jahr 2026 auf 255,46 Milliarden USD geschätzt und soll von 269,3 Milliarden USD im Jahr 2027 auf 342,69 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,94 % während des Prognosezeitraums (2027–2032).
Umgeleitete Energierohstoffströme, die Übertragung firmeneigener Schüttgutflotten an Spezialfrachtführer sowie die Ausweitung der Industriegasverteilung stützen die Nachfrage im Tankwagen-Markt. Chemikalienhandel, Compliance in der Lebensmittellieferkette und die Verteilung erneuerbarer Kraftstoffe erfordern jeweils spezialisierte Ausrüstung und zertifizierte Betriebspraktiken. Diese Anforderungen steigern den Wert dedizierter Anlagen, Reinigungskapazitäten, Fahrerqualifikationen und dichter Terminalnetzwerke. Größere Frachtführer stärken ihre Position durch Akquisitionen, digitale Flottentools und verwaltete Transportdienstleistungen. Compliance-Kosten, ein begrenzter Pool qualifizierter Fahrer, städtische Beschränkungen, Zölle und geopolitische Störungen prägen weiterhin die Investitionsentscheidungen im Tankwagen-Markt.
Wichtigste Erkenntnisse des Berichts
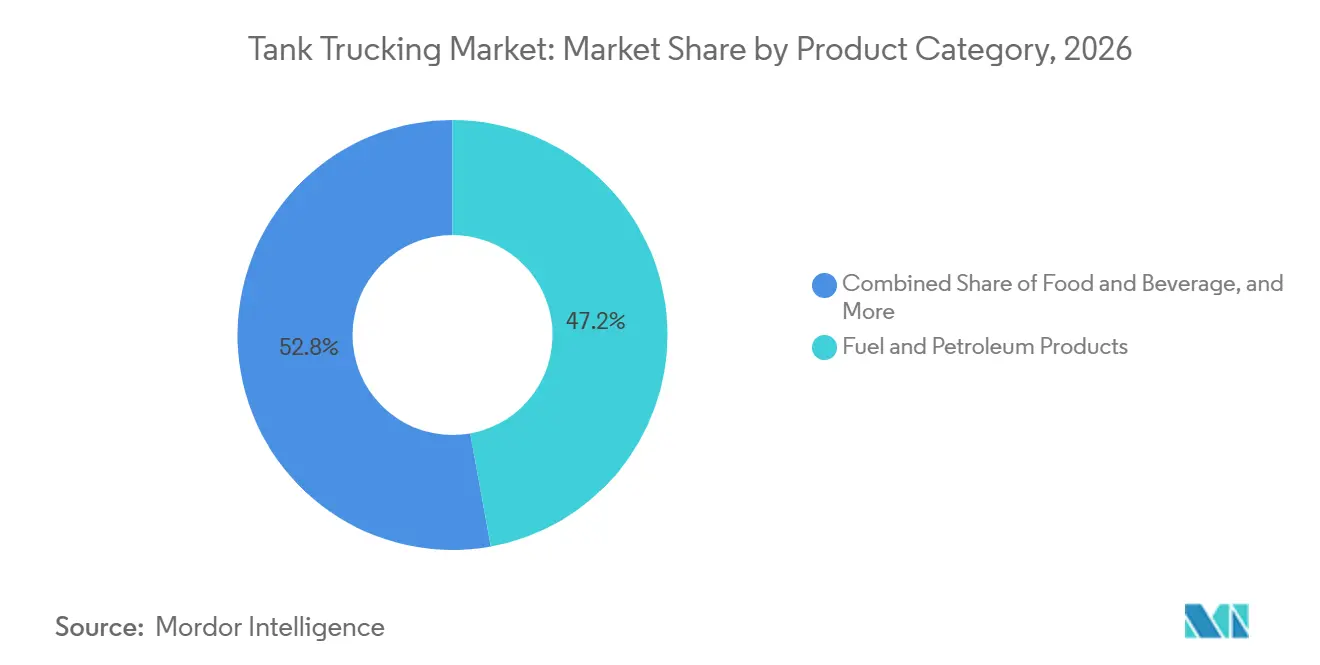
- Nach Produktkategorie hielten Kraft- und Erdölprodukte im Jahr 2026 einen Anteil von 47,16 % an der Tankwagen-Marktgröße, während Lebensmittel und Getränke die höchste prognostizierte CAGR von 5,85 % bis 2032 verzeichneten.
- Nach Kapazität hielten Schwerlastfahrzeuge im Jahr 2026 einen Anteil von 52,20 % an der Tankwagen-Marktgröße, während Leichtlastfahrzeuge die höchste prognostizierte CAGR von 5,43 % bis 2032 verzeichneten.
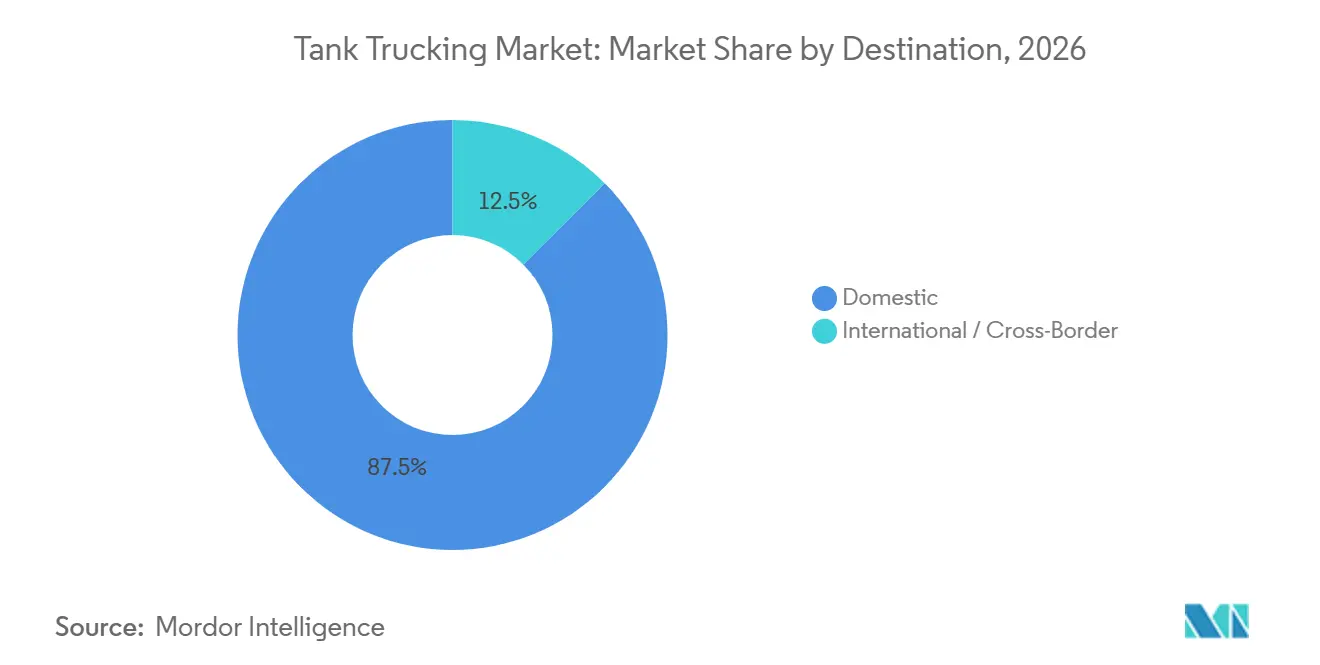
- Nach Zielgebiet hielten Inlandsrouten im Jahr 2026 einen Anteil von 87,48 % am Tankwagen-Marktanteil, während internationale und grenzüberschreitende Bewegungen die höchste prognostizierte CAGR von 6,16 % bis 2032 verzeichneten.
- Nach Entfernung hielten Nahverkehrsoperationen im Jahr 2026 einen Anteil von 61,91 % am Tankwagen-Marktanteil, während Fernverkehrsoperationen die höchste prognostizierte CAGR von 5,24 % bis 2032 verzeichneten.
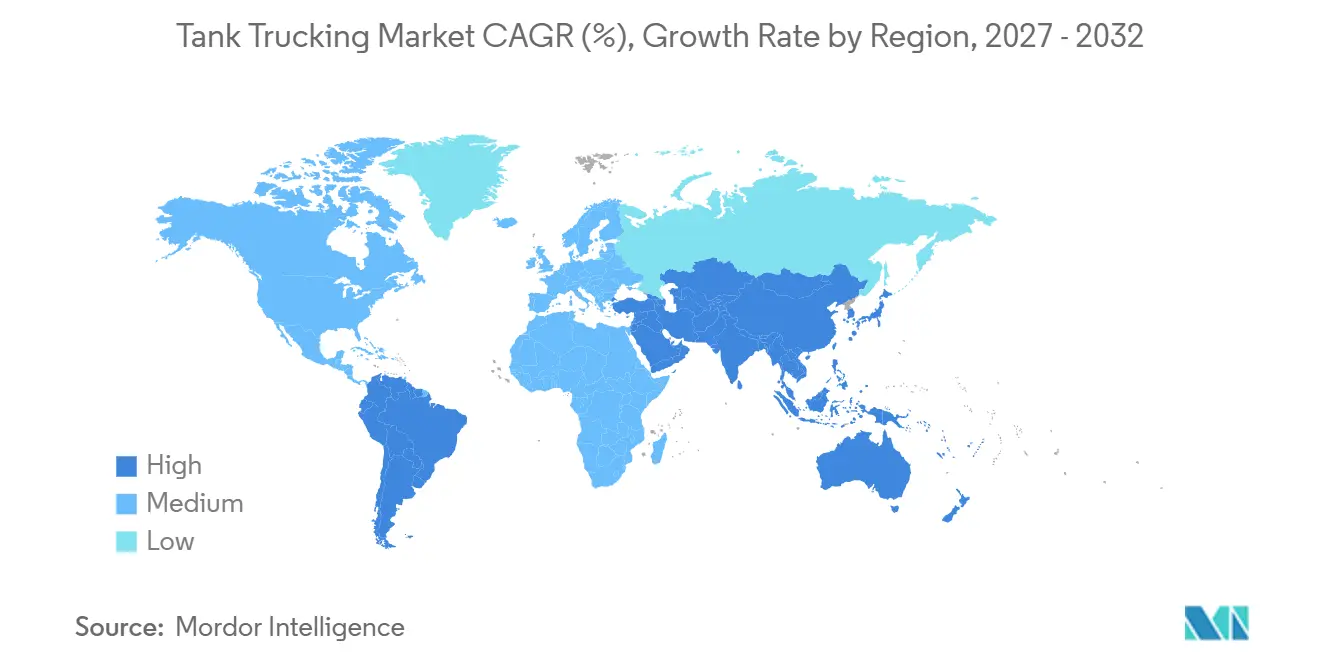
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 41,27 % am Tankwagen-Marktanteil und verzeichnete die höchste prognostizierte CAGR von 6,20 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Tankwagen-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Chemie- und Petrochemieproduktion | +1.2% | Global, konzentriert in Asien-Pazifik und der nordamerikanischen Golfküste | Langfristig (≥ 4 Jahre) |
| Wachstum in lebensmittelgerechten Flüssigkeitslieferketten | +0.9% | Nordamerika und Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion der Verteilung erneuerbarer Kraftstoffe und Biokraftstoffe | +0.7% | Nordamerika und Europa, mit frühen Gewinnen in Südostasien | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an die Industriegas- und LNG-Verteilung | +0.6% | Asien-Pazifik, Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Flottenmanagement- und Telematiklösungen | +0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Auslagerung des dedizierten Schüttguttransports | +0.4% | Global, mit früher Konzentration in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Chemie- und Petrochemieproduktion
Die Chemieproduktion verlagert sich in Richtung neuer Fertigungs- und Handelskorridore, was zusätzliche Straßentransporte für Flüssigkeiten schafft, die nicht in der erforderlichen Häufigkeit oder Chargengröße durch Pipelines und Schienen bedient werden können. Petrochemische Kapazitätserweiterungen in China haben Exportüberschüsse geschaffen, die Rohstofflieferungen in Richtung Indien und Südostasien umlenken. Diese Bewegung verlängert die Verteilungsrouten und unterstützt neue Aufträge für Spezialfrachtführer im Tankwagen-Markt. Indiens Investitionsregionen für Erdöl, Chemikalien und Petrochemikalien schaffen straßenbasierte Logistikanforderungen rund um Industriestandorte, an denen die Pipeline-Entwicklung länger dauert.[1] Die US-amerikanische Golfküste unterstützt weiterhin kurzzyklige Chemierouten zwischen Raffinerien, Terminals und Industriekunden. Dedizierte Tanks für Wasserstoffperoxid, Acrylsäure und Ätznatron können dauerhafte Kundenbeziehungen unterstützen, da die Ausrüstung und Betriebsprotokolle frachtspezifisch sind.
Wachstum in lebensmittelgerechten Flüssigkeitslieferketten
Lebensmittel und Getränke ist die am schnellsten wachsende Produktkategorie, da Lebensmittelhersteller und Einzelhandelskäufer zunehmend dedizierte Flotten mit Clean-in-Place-Zertifizierung, Allergen-Kontrollaufzeichnungen und Temperaturüberwachung benötigen. Diese Anforderungen begünstigen Edelstahltanks und erhöhen die Eintrittskosten für Allzweck-Flüssigkeitsfrachtführer. Verarbeitete Milchprodukte, Speiseöle, flüssige Süßungsmittel und trinkfertige Getränke erweitern die Verteilungsketten von Produktionsanlagen zu regionalen Lagerhäusern in Südostasien und Lateinamerika. Heniff konsolidierte seine nordamerikanischen lebensmittelgerechten Betriebe im Februar 2025 im Heniff Food Grade-Netzwerk und brachte mehrere Akquisitionen unter einer zertifizierten Marke mit rund 2.000 Zugmaschinen und 100 Standorten zusammen. Die Konsolidierung zeigt den Wert eines konsistenten Compliance-Angebots für Kunden mit strengen Handhabungsstandards.
Expansion der Verteilung erneuerbarer Kraftstoffe und Biokraftstoffe
Die Verteilung erneuerbarer Kraftstoffe stellt besondere Anforderungen an den Tankwagen-Transport, da Produkthandhabung, Tankmaterialien und Beladungsanordnungen sich vom Standard-Erdölservice unterscheiden. Die California Energy Commission finanzierte die Erweiterung des Fontana Renewable Fuels Terminal, das den Biodiesel- und erneuerbaren Dieseldurchsatz von 10 Millionen Gallonen pro Jahr auf 88 Millionen Gallonen pro Jahr bis 2027 erhöht.[2] Der zusätzliche Durchsatz unterstützt dedizierte, kontinuierliche LKW-Beladebetriebe. Frühe Investitionen in konforme Biodiesel- und Gasausrüstung können den direkten Preiswettbewerb auf spezialisierten Routen reduzieren. Dieses Muster erweitert das adressierbare Arbeitsvolumen für Betreiber, die Produkttrennung und Sicherheitsanforderungen verwalten können.
Steigende Anforderungen an die Industriegas- und LNG-Verteilung
Industriegas- und LNG-Verteilung eröffnen neue Routen für Tankwagen-Marktteilnehmer, die Einrichtungen ohne Pipeline-Anschluss bedienen. Die Internationale Energieagentur prognostiziert globale Investitionen von 50 Milliarden USD in Kleinmaßstabs-LNG-Projekte zwischen 2025 und 2030. Solche Projekte erfordern straßenbasierte Lieferungen an abgelegene Industrienutzer und kleinere Verbrauchspunkte. Das Wachstum dieser Einrichtungen stärkt die Nachfrage nach Ausrüstung, Fahrern und Betriebsprozessen, die für kryogene Fracht ausgelegt sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Compliance-Kosten für Gefahrgut | -0.5% | Global, mit dem stärksten regulatorischen Einfluss in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Mangel an lizenzierten Tankwagen-Fahrern | -0.4% | Nordamerika, mit Ausstrahlungseffekten auf Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Tanktrennung und -reinigung | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Städtische Zugangsbeschränkungen für Flüssigschüttgutfahrzeuge | -0.2% | Europa und große Ballungsräume weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance-Kosten für Gefahrgut
Die Einhaltung von Gefahrgutvorschriften bleibt eine kapitalintensive Kostenposition für Frachtführer, auch wenn gezielte Regeländerungen Erleichterungen bieten. Die Pipeline and Hazardous Materials Safety Administration stellte fest, dass die kennzeichnungsbezogenen Compliance-Kosten vor ihrer Regeländerung im Februar 2026 800 USD pro Fahrzeug erreicht hatten. Die Behörde erklärte, dass die Regelung annualisierte Einsparungen von 145,3 Millionen USD für mehr als 23.000 kleine Transportunternehmen schafft. Chemikalien-, Gas- und Ätzflüssigkeitsfrachtführer tragen weiterhin Inspektions-, Schulungs-, Registrierungs- und Ausrüstungskosten gemäß den bundesstaatlichen Gefahrgutvorschriften.[3] Inspektionsmängel können Strafen von bis zu 8.000 USD pro Verstoß nach sich ziehen und Kundenlieferungen unterbrechen. Diese Anforderungen üben größeren Druck auf kleine regionale Flotten aus und können die Konsolidierung im Tankwagen-Markt fördern.
Mangel an lizenzierten Tankwagen-Fahrern
Die Verfügbarkeit qualifizierter Tankwagen-Fahrer ist stärker eingeschränkt als der allgemeine Fahrerbestand, da Gefahrgut- und Tankfahrzeugzulassungen zusätzliche Prüfungen und Sicherheitsüberprüfungen erfordern. Ein Tankfahrer benötigt sowohl eine Gefahrgutgenehmigung als auch eine Tankfahrzeuggenehmigung, bevor er regulierte Ladungen übernehmen kann. Die Gefahrgutgenehmigung erfordert außerdem eine Sicherheitsbedrohungsbewertung durch die Transportation Security Administration. Der vollständige Weg von der Berufsfahrerausbildung bis zum Einsatz im Gefahrguttanktransport kann 6 bis 12 Monate dauern. Bundesmaßnahmen bezüglich Führerscheinen für nicht-ansässige Berufskraftfahrer können den berechtigten Fahrerbestand weiter beeinflussen.[4] Diese begrenzte Pipeline macht schnelle Kapazitätserweiterungen schwierig, wenn die Nachfrage im Tankwagen-Markt steigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie: Erdöldominanz bleibt bestehen, während lebensmittelgerechte Fracht an Fahrt gewinnt
Kraft- und Erdölprodukte hielten im Jahr 2026 einen Anteil von 47,16 % am Tankwagen-Marktanteil. Sie bleiben zentral für die letzte Meile der Lieferung an Tankstellen, Flughäfen und Industriekunden ohne direkten Pipeline-Anschluss. Das Segment bedient sowohl raffinierte Kraftstoffe als auch Roherdölbewegungen. Der Roherdöltransport konzentriert sich auf nordamerikanische Schieferbecken und nahöstliche Exportkorridore und verbindet Bohrlochköpfe, Lagerpunkte und Terminals über stark genutzte Routen. Chemikalien und Gefahrgut erfordern Einzelguttanks, Frachttankinspektionen und frachtführerspezifische Gefahrgutprotokolle. Diese spezialisierten Anforderungen können eine stärkere Kundenbindung unterstützen, wo Kunden eine zuverlässige, konforme Handhabung benötigen. Wasser- und Abwassertransport gewinnt in wassergestressten Regionen im Nahen Osten und Asien-Pazifik an Bedeutung. Kommunale Modernisierung und industrielle Prozesswasseranforderungen unterstützen neue Flottenspezializierungen.
Lebensmittel und Getränke sollen im Tankwagen-Markt von 2027 bis 2032 mit einer CAGR von 5,85 % wachsen. Formalisierte verarbeitete Lebensmittellieferketten in Südostasien, Lateinamerika und dem Nahen Osten erweitern den Bedarf an dediziertem Flüssigkeitstransport. Edelstahltanks mit verifizierter Reinigung, Allergentrennung und Temperaturaufzeichnungen helfen Frachtführern, Kundenanforderungen zu erfüllen. Heniffs Vereinheitlichung des lebensmittelgerechten Netzwerks im Februar 2025 brachte übernommene Betriebe unter ein gemeinsames zertifiziertes Betriebsmodell. Das Netzwerk kombinierte rund 2.000 Zugmaschinen und 100 Standorte. Agrochemikalien, Schmierstoffe und spezielle Industrieflüssigkeiten erfordern ebenfalls zunehmend differenzierte Tankkonfigurationen. Kunden bevorzugen Frachtführer, die Ausrüstung und Reinigungsprozesse auf jeden Frachttyp abstimmen können. Dies erhöht die Bedeutung spezialisierter Anlagen im gesamten Tankwagen-Markt.

Nach Kapazität: Schwerlastfahrzeuge dominieren den Umsatz, während Leichtlastfahrzeuge sich an die sich wandelnde städtische Nachfrage anpassen
Schwerlastfahrzeuge machten im Jahr 2026 52,20 % der Tankwagen-Marktgröße aus. Ihre Position spiegelt den Kostenvorteil wider, die höchste praktische Nutzlast pro Fahrt zu transportieren. Erdöl- und Chemikalienterminale an der US-amerikanischen Golfküste, nahöstliche Exportstandorte und asiatisch-pazifische Petrochemie-Cluster sind auf Sattelzugbetriebe ausgelegt. Diese Konfiguration unterstützt interregionale und exportgebundene Bewegungen. Mittelschwere Fahrzeuge bedienen die regionale Verteilung, einschließlich lebensmittelgerechter Lieferungen, bei denen Gewichtsgrenzen und Wendeeinschränkungen eine Rolle spielen. Diese Fahrzeuge bieten ein Gleichgewicht zwischen Nutzlast und Zugänglichkeit an Standorten, die die größten Kombinationen nicht unterstützen können. Die Mischung aus Fahrzeugkapazitäten ermöglicht es Frachtführern, Ausrüstung an Terminaldesign, Straßenvorschriften und Lieferanforderungen anzupassen.
Die Leichtlastkapazität ist die am schnellsten wachsende Kategorie mit einer CAGR von 5,43 % von 2027 bis 2032 im Tankwagen-Markt. Städtische Chemikalien- und lebensmittelgerechte Lieferungen erfordern kürzere Fahrzeuge in dichten Ballungsräumen und Fabrikgeländen. Kleinere Chargenlieferungen an mexikanische Grenzfertigungsstandorte erhöhen die Nachfrage nach Leicht- und Mittellastservice. HOYER stärkte seine ISO-Tank- und Lkw-Betriebe in Mexiko-Stadt im Jahr 2025 und unterstützte Aktivitäten im Zusammenhang mit regionalen Fertigungskorridoren. Smart-Trailer-Technologie kann kleineren Flotten Zugang zu Standort-, Reifen-, Brems- und Ladungsinformationen verschaffen. Diese Fähigkeiten können die Ausrüstungstransparenz für Flotten verbessern, denen die Größe der größten Betreiber fehlt. Ausrüstungsanbieter und Frachtführer nutzen digitale Flottenmanagement-Systeme, um Routing- und Wartungsentscheidungen zu verbessern. Das Ergebnis ist eine breitere Nutzung von Leichtlastanlagen im Tankwagen-Markt, wo städtischer Zugang wichtig ist.
Nach Zielgebiet: Inlandskorridore sichern den Umsatz, während grenzüberschreitender Handel Wachstumspfade eröffnet
Inlandsrouten machten im Jahr 2026 87,48 % der Tankwagen-Marktgröße aus. Innerstädtische Erdöl- und Chemikalienbewegungen bilden den Kern der Frachtführereinnahmen, da Raffinerien, Terminals, Produktionsstandorte und Kunden durch etablierte Inlandskorridore verbunden sind. Dedizierte Flottenverträge bieten stabile Arbeit auf diesen Routen. Die inländische lebensmittelgerechte Verteilung expandiert auch in Asien-Pazifik, da städtische Zentren immer weiter von Verarbeitungsanlagen entfernt sind. Längere Lieferdistanzen können den Umsatz pro Fahrt auf bestehenden Routen erhöhen. Verwaltete Transportanbieter bedienen diesen Teil des Tankwagen-Marktes, indem sie Verladerbeziehungen koordinieren und private Flotten umwandeln. Ihr integrierter Ansatz kann Konsistenz bei wechselnden Frachtbedingungen gewährleisten. Inlandsarbeit bleibt daher die Grundlage für die Flottenauslastung.
Internationale und grenzüberschreitende Bewegungen sollen von 2027 bis 2032 mit einer CAGR von 6,16 % wachsen. Das nordamerikanische Nearshoring fügt Chemikalien- und Industriegasbewegungen zwischen den Vereinigten Staaten und Mexiko hinzu. Frachtführer positionieren Ausrüstung rund um die Texas-Mexiko-Grenze, um Golfküstenproduktionsstandorte und mexikanische Fertigungsanlagen zu bedienen. In Südostasien schafft der Handel zwischen Thailand, Vietnam und Malaysia grenzüberschreitende Nachfrage nach petrochemischer und lebensmittelgerechter Fracht. Produzenten bedienen zunehmend mehrere nationale Märkte von einem einzigen Produktionsstandort aus. Zolldokumentation, Fahrerzulassungen für mehrere Rechtssysteme und bilaterale Abkommen schaffen betriebliche Komplexität. Frachtführer, die diese Arbeit verwalten können, können eine differenzierte Rolle im Tankwagen-Markt sichern. Diese Anforderungen schaffen auch eine Eintrittsbarriere für Betreiber, die sich ausschließlich auf Inlandsrouten konzentrieren.
Nach Entfernung: Nahverkehr treibt das Volumen an, während Fernverkehr die Verteilungsradien erweitert
Nahverkehrsoperationen machten im Jahr 2026 61,91 % des Tankwagen-Marktanteils aus. Diese Bewegungen verbinden petrochemische Komplexe, Raffinerien, Lebensmittelverarbeitungsanlagen und Terminals innerhalb kompakter Industriegebiete. Hochfrequenzrouten ermöglichen es Tankwagen, mehrere beladene Fahrten innerhalb einer Schicht durchzuführen. Die Aktivitäten an der US-amerikanischen Golfküste umfassen Ammoniak-, Raffinerie-Rohstoff- und raffinierte Kraftstoffbewegungen entlang Terminal-zu-Kunden-Kreisläufen. Das Kurzzyklusmodell unterstützt eine hohe Ausrüstungsauslastung, wo Be- und Entladevorgänge effizient sind. Frachtführer mit dichten lokalen Netzwerken können durch zuverlässigen täglichen Service starke Kundenbindungen aufbauen. Tanktrennung und Reinigungskapazität sind entscheidend, da Verzögerungen die schnelle Rotation der Ausrüstung unterbrechen können. Dies hält die Nahverkehrsarbeit im Mittelpunkt des Tankwagen-Marktes.
Fernverkehrsoperationen sollen von 2027 bis 2032 mit einer CAGR von 5,24 % wachsen. Biokraftstoffproduktionsstandorte und Einzelhandelsverteilungsnetze sind oft durch große Entfernungen getrennt. Industriegasrouten verbinden auch Küsten-LNG-Terminals mit Inlandsnutzern ohne Pipeline-Anschluss. Routenoptimierung und Telematik können Frachtführern helfen, Leerfahrten zu reduzieren und die Fahrerplanung zu verbessern. Kenan Advantage Group erweiterte im Januar 2026 ein Programm zur Umwandlung privater Flotten auf 3 neue Märkte, darunter Kansas City, Pueblo und Alamosa. Der Schritt spiegelt die Attraktivität ausgelagerter Spezialtransporte auf Routen wider, die betriebliche Konsistenz erfordern. Längere Routen erfordern sorgfältige Planung rund um Fahrerstunden, Reinigungsverfügbarkeit und Lieferfenster. Diese Bedingungen erweitern den betrieblichen Umfang des Tankwagen-Marktes.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 41,27 % des Umsatzes und verzeichnete von 2027 bis 2032 eine CAGR von 6,20 %. Chinas Chemieproduktion unterstützt eine umfangreiche Straßenverteilung neben Schiene und Pipelines. Indiens Industriecluster fügen Anforderungen für straßenbasierte Chemikalienbewegungen hinzu. Japan, Südkorea und Südostasien fügen LNG-, petrochemische und lebensmittelgerechte Nachfrage hinzu. Nordamerika ist die zweitgrößte Region, gestützt durch die petrochemische Basis der US-amerikanischen Golfküste und den Handel mit Mexiko.
Europa verfügt über ein ausgereiftes Chemielogistiknetzwerk, aber städtische Zugangsregeln gestalten die lokale Verteilung um. Seit Januar 2025 haben 18 niederländische Städte, darunter Amsterdam, Rotterdam und Utrecht, emissionsfreie Frachtzonen für Fahrzeuge über 3,5 Tonnen eingerichtet. Betreiber mit älteren Diesel-Tankwagen stehen vor Flottenentscheidungen und müssen möglicherweise städtische Liefermuster neu gestalten. Untersuchungen ergaben, dass Niedrigemissionszonen Feinstaub- und Stickoxidemissionen um 20 % bis 34 % reduzieren. Der Nahe Osten und Afrika bieten Potenzial durch die saudi-arabische Industrieentwicklung, Katars LNG-Infrastruktur und Nigerias Erdölverteilungsbedarf.
Südamerika ist kleiner, aber sein Frachtprofil schafft spezifische Chancen für den Tankwagen-Markt. Brasiliens Ethanolverteilung unterstützt inländische Tankwagenaktivitäten, während Chile und Argentinien lebensmittelgerechte Anlagen für Speiseöle und landwirtschaftliche Flüssigkeiten benötigen. Peru und Kolumbien fügen Chemikalien- und Kraftstoffverteilungsbedarf hinzu, da Bergbau und industrielle Verarbeitung sich entwickeln. HOYER erwarb INTER-TANK in Chile und eröffnete im Februar 2025 ein Büro in Bogotá und erweiterte damit die Dienstleistungen für ISO-Tanks, Flexitanks, Gase, Intermediate Bulk Container und Lkw-Transport.
Wettbewerbslandschaft
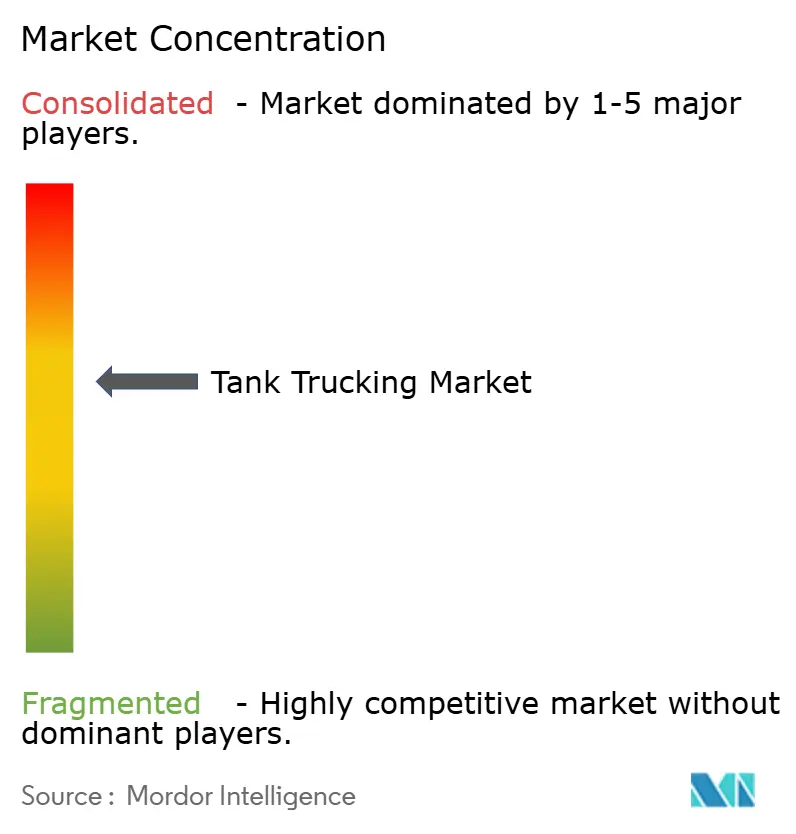
Der Tankwagen-Markt ist unter den Frachtführern und Betreibern mäßig konzentriert. Servicereichweite und spezialisierte Fähigkeiten sind wichtige Wettbewerbsquellen im Tankwagen-Markt. Führende Frachtführer haben Vorteile bei der Gefahrgutgenehmigung, der Terminalabdeckung, den Tankreinigungsnetzwerken und der spezialisierten Ausrüstung. Kenan Advantage Group meldete im Jahr 2026 einen Umsatz von 2,43 Milliarden USD, Quality Carriers meldete 816 Millionen USD und Quantix Supply Chain Solutions meldete rund 469 Millionen USD. Trimac erwarb im Oktober 2025 Service Transport Company und fügte 16 Standorte, 4 Tankwaschanlagen, 290 Zugmaschinen, 750 Anhänger und 300 Spezialfahrer für den Chemikalientransport hinzu.
Grenzüberschreitende Chemikalienlogistik, lebensmittelgerechte Tankreinigungsnetzwerke und Industriegaslieferungen ohne Pipeline-Anschluss bleiben wichtige Chancenbereiche. Betreiber, die anlagengestützten Lkw-Transport mit Frachtmaklerei und verwaltetem Transport kombinieren, können ihr Engagement gegenüber wechselnden Transportraten reduzieren. Digitale Flottenmanagement-Plattformen unterstützen Routenplanung, vorausschauende Wartung und kürzere Standzeiten. Eine von der Pipeline and Hazardous Materials Safety Administration im Januar 2026 veröffentlichte endgültige Regelung genehmigte Videokameras für Inspektionen von Frachttank-Kraftfahrzeugen. Digitale Frachtabgleichsdienste erhöhen die Preistransparenz in Roherdöl- und Chemikalienrouten und fördern Technologiepartnerschaften sowie Upgrades von Transportmanagementsystemen.
Trimac erwarb im August 2026 California Freight und fügte 8 Terminals, einen Maklerbetrieb und ein 37.161 m² großes Lager für die lebensmittelgerechte Verteilung an der Westküste hinzu. Quantix schloss im Januar 2026 Partnerschaften mit MC Tank Lines und Leahy Transport und erweiterte sein Flüssigfrachtführernetzwerk auf mehr als 70 nordamerikanische Standorte. HOYER erwarb die Dantra Group in Nordeuropa im Jahr 2025. Kleinere Frachtführer behalten eine Rolle, wo lokales Wissen, dedizierter Kundenservice und Frachtqualifikationen im Tankwagen-Markt entscheidend sind.
Marktführer der Tankwagen-Branche
-
Kenan Advantage Group
-
Quality Carriers
-
Quantix Supply Chain Solutions
-
United Petroleum Transports
-
Trimac Transportation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Trimac eröffnete ein neues vollständiges ISO-Tank-Depot im Großraum Houston, Texas, und fügte Reinigungs-, Wartungs-, Lager- und Drayage-Kapazitäten hinzu, um seine Präsenz in der Schüttflüssigkeits- und Chemikalienlogistik an der Golfküste zu stärken.
- August 2026: Trimac erwarb California Freight, einen Schüttgut-Lebensmittellogistikbetreiber im Central Valley Kaliforniens, und fügte 8 Terminals, einen Maklerbetrieb und ein 37.161 m² großes Lager hinzu.
- Januar 2026: Quantix gab strategische Partnerschaften mit MC Tank Lines und Leahy Transport bekannt und erweiterte sein Schüttflüssigkeitsfrachtführernetzwerk auf mehr als 70 Standorte in Nordamerika. Die Partnerschaften stärken die Fähigkeit von Quantix, flexible und skalierbare Chemikalienlogistiklösungen für seine industrielle Kundenbasis bereitzustellen.
- Januar 2026: KAG schloss eine Vereinbarung zur Umwandlung einer privaten Flotte mit einem bestehenden globalen Energiedienstleistungskunden ab und erweiterte sein dediziertes Transportmanagementprogramm auf 3 neue Märkte: Kansas City, Missouri, sowie Pueblo und Alamosa, Colorado, was die wachsende Präferenz von Energieunternehmen widerspiegelt, Flottenoperationen an Spezialfrachtführer auszulagern.
Umfang des globalen Tankwagen-Marktberichts
| Roherdöl |
| Kraft- und Erdölprodukte |
| Chemikalien und Gefahrgut |
| Lebensmittel und Getränke |
| Wasser und Abwasser |
| Sonstige Produktkategorien |
| Leichtlast |
| Mittellast |
| Schwerlast |
| Inland |
| International / Grenzüberschreitend |
| Fernverkehr |
| Nahverkehr |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produktkategorie | Roherdöl | |
| Kraft- und Erdölprodukte | ||
| Chemikalien und Gefahrgut | ||
| Lebensmittel und Getränke | ||
| Wasser und Abwasser | ||
| Sonstige Produktkategorien | ||
| Nach Kapazität | Leichtlast | |
| Mittellast | ||
| Schwerlast | ||
| Nach Zielgebiet | Inland | |
| International / Grenzüberschreitend | ||
| Nach Entfernung | Fernverkehr | |
| Nahverkehr | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Tankwagen-Markt bis 2032 erreichen?
Der Tankwagen-Markt soll bis 2032 einen Wert von 342,69 Milliarden USD erreichen, ausgehend von 269,3 Milliarden USD im Jahr 2027.
Was treibt die Nachfrage nach spezialisierten Flüssigkeitstransporten an?
Chemieproduktion, lebensmittelgerechte Compliance, erneuerbare Kraftstoffe und Industriegasverteilung erweitern den Bedarf an spezialisierter Ausrüstung und zertifizierten Betrieben.
Welche Frachtgutategorie wächst bis 2032 am schnellsten?
Lebensmittel und Getränke ist die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 5,85 % von 2027 bis 2032.
Warum sind Inlandsrouten für Flüssigkeitsfrachtführer wichtig?
Inlandsrouten hielten im Jahr 2026 87,48 % der Einnahmen, da die Erdöl- und Chemikalienverteilung auf etablierte nationale Korridore angewiesen ist.
Welche Region führt die globale Tankwagen-Aktivität an?
Asien-Pazifik hielt im Jahr 2026 41,27 % des globalen Umsatzes und soll bis 2032 mit einer CAGR von 6,20 % wachsen.
Welche betrieblichen Herausforderungen betreffen Tankwagenflotten?
Gefahrgut-Compliance, Verfügbarkeit qualifizierter Fahrer, Tankreinigung und städtische Zugangsregeln können die Kapazität einschränken und die Betriebskosten erhöhen.