
Taille et part du marché du transport par camion-citerne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
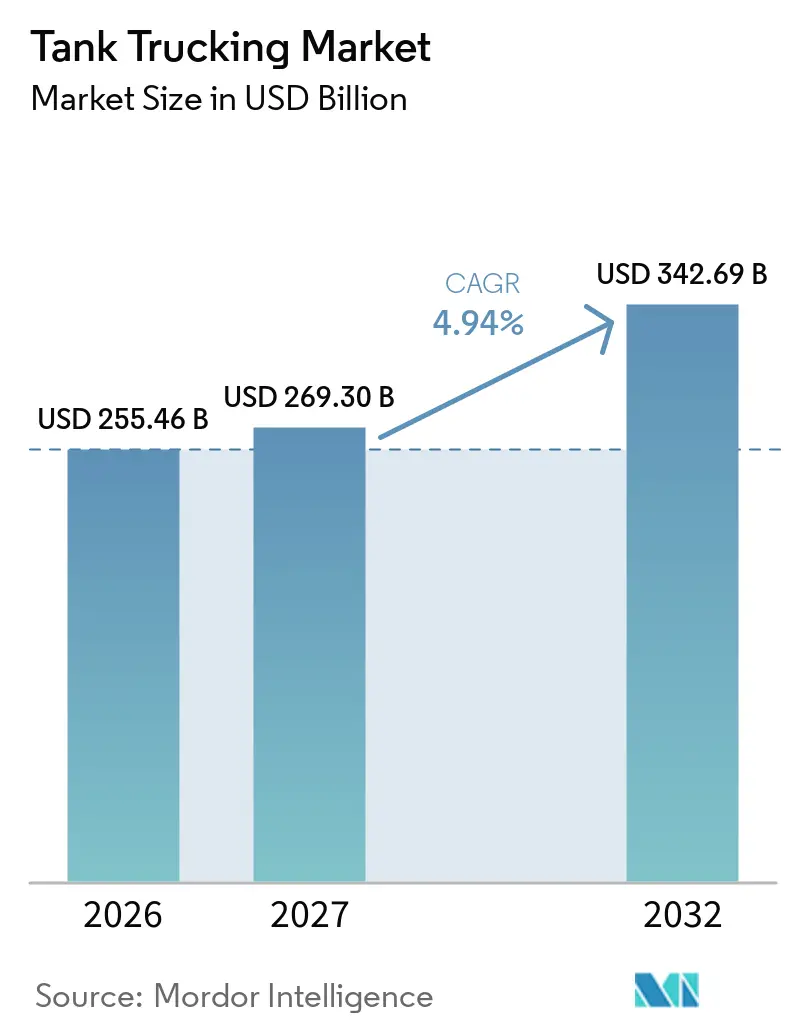
| Taille du Marché (2027) | 269.30 Milliards de dollars |
| Taille du Marché (2032) | 342.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport par camion-citerne par Mordor Intelligence
La taille du marché du transport par camion-citerne est évaluée à 255,46 milliards USD en 2026 et devrait croître de 269,3 milliards USD en 2027 pour atteindre 342,69 milliards USD d'ici 2032, à un CAGR de 4,94 % durant la période de prévision (2027-2032).
La réorientation des flux de matières premières énergétiques, le transfert de flottes en vrac captives vers des transporteurs spécialisés et le développement de la distribution de gaz industriels soutiennent la demande sur le marché du transport par camion-citerne. Le commerce chimique, la conformité des chaînes d'approvisionnement alimentaires et la distribution de carburants renouvelables nécessitent chacun des équipements spécialisés et des pratiques d'exploitation certifiées. Ces besoins valorisent les actifs dédiés, les capacités de nettoyage, les qualifications des conducteurs et les réseaux de terminaux denses. Les grands transporteurs renforcent leur position par des acquisitions, des outils numériques de gestion de flotte et des services de transport géré. Les coûts de conformité, le vivier limité de conducteurs qualifiés, les restrictions urbaines, les droits de douane et les perturbations géopolitiques continuent de façonner les décisions d'investissement sur le marché du transport par camion-citerne.
Principaux enseignements du rapport
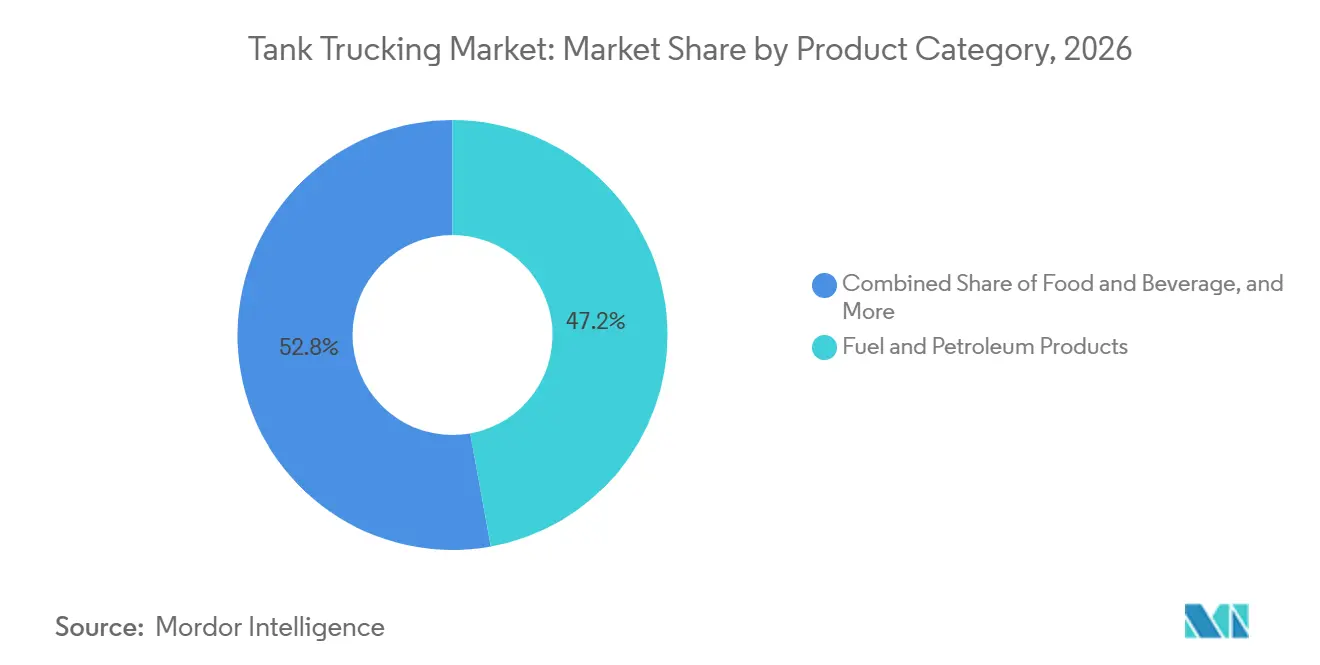
- Par catégorie de produits, les carburants et produits pétroliers détenaient une part de 47,16 % de la taille du marché du transport par camion-citerne en 2026, tandis que l'alimentation et les boissons affichaient le CAGR projeté le plus élevé à 5,85 % jusqu'en 2032.
- Par capacité, les camions poids lourds détenaient 52,20 % de la taille du marché du transport par camion-citerne en 2026, tandis que les camions légers affichaient le CAGR projeté le plus élevé à 5,43 % jusqu'en 2032.
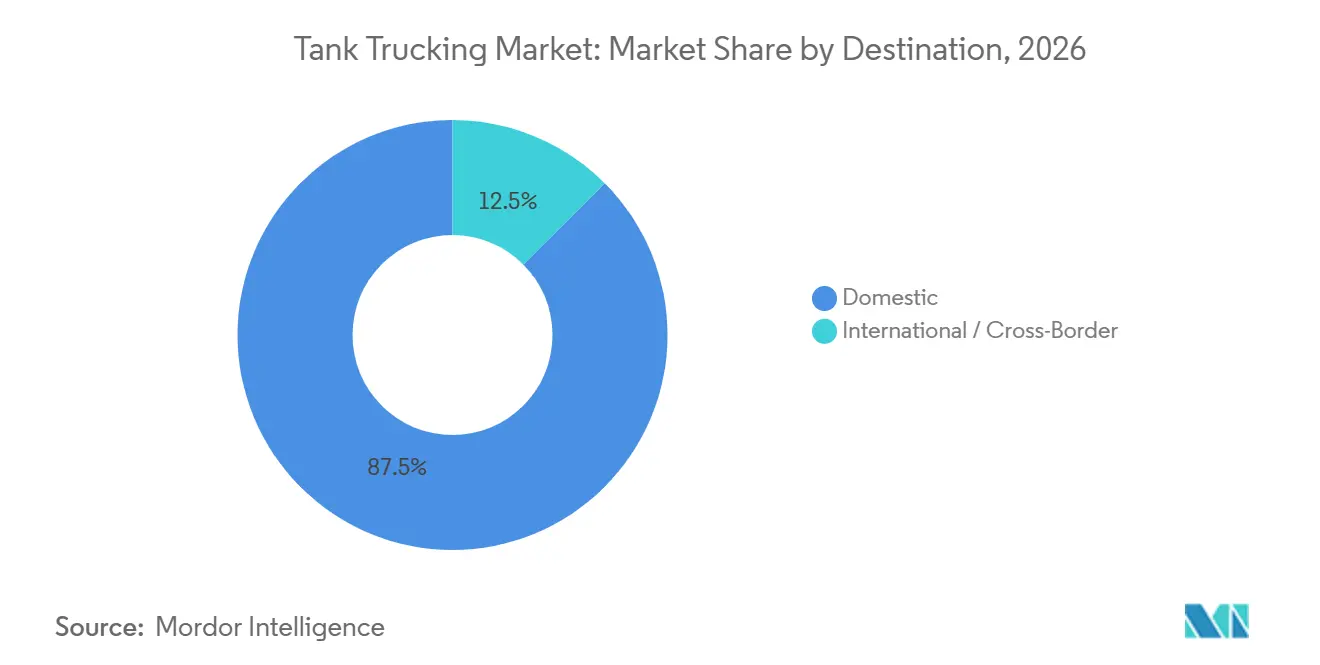
- Par destination, les routes nationales détenaient 87,48 % de la part du marché du transport par camion-citerne en 2026, tandis que les mouvements internationaux et transfrontaliers affichaient le CAGR projeté le plus élevé à 6,16 % jusqu'en 2032.
- Par distance, les opérations de courte distance détenaient 61,91 % de la part du marché du transport par camion-citerne en 2026, tandis que les opérations de longue distance affichaient le CAGR projeté le plus élevé à 5,24 % jusqu'en 2032.
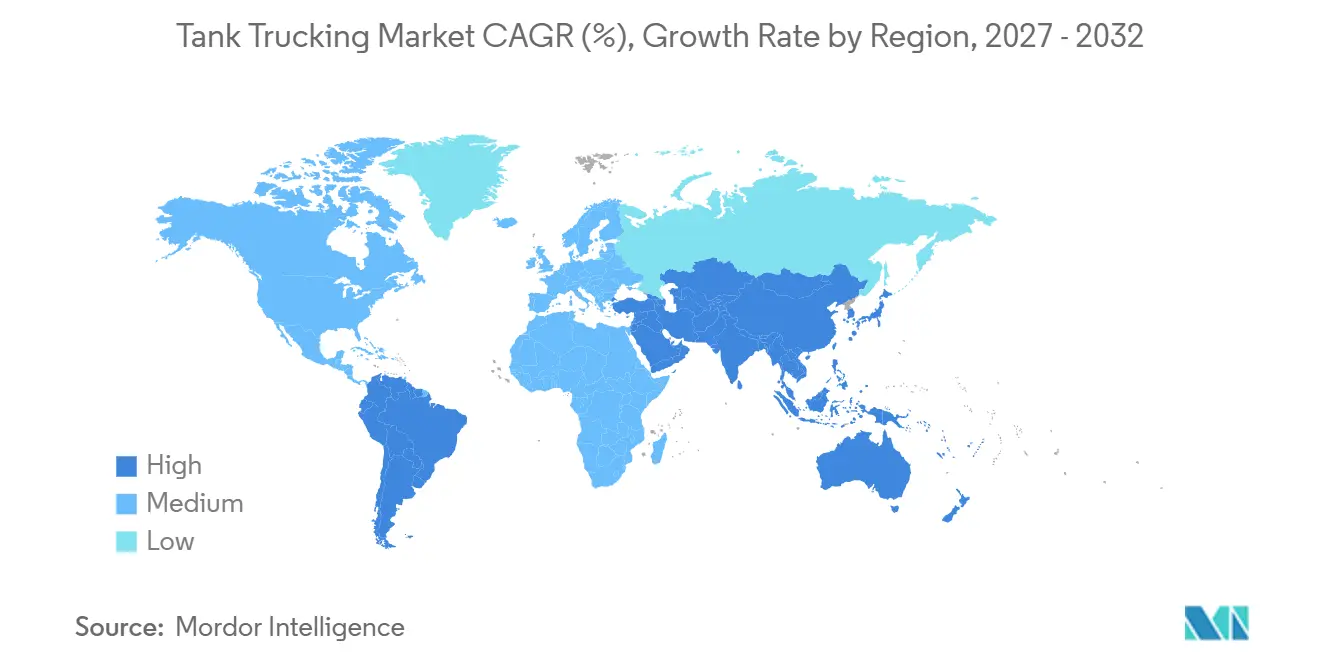
- Par géographie, l'Asie-Pacifique détenait 41,27 % de la part du marché du transport par camion-citerne en 2026 et affichait le CAGR projeté le plus élevé à 6,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché du transport par camion-citerne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production chimique et pétrochimique | +1.2% | Mondial, concentré en Asie-Pacifique et sur la côte du Golfe en Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance des chaînes d'approvisionnement en liquides alimentaires | +0.9% | Amérique du Nord et Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de la distribution de carburants renouvelables et de biocarburants | +0.7% | Amérique du Nord et Europe, avec des gains précoces en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Hausse des besoins en distribution de gaz industriels et de GNL | +0.6% | Asie-Pacifique, Amérique du Nord et Europe du Nord | Long terme (≥ 4 ans) |
| Adoption de la gestion numérique de flotte et de la télématique | +0.5% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Court terme (≤ 2 ans) |
| Externalisation du transport en vrac dédié | +0.4% | Mondial, avec une concentration précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production chimique et pétrochimique
La production chimique se déplace vers de nouveaux corridors de fabrication et d'échanges commerciaux, créant des mouvements routiers supplémentaires pour les liquides qui ne peuvent pas être desservis à la fréquence ou à la taille de lot requises par les pipelines et le rail. Les ajouts de capacité pétrochimique en Chine ont créé des excédents à l'exportation qui redirigent les expéditions de matières premières vers l'Inde et l'Asie du Sud-Est. Ce mouvement allonge les routes de distribution et soutient de nouvelles activités pour les transporteurs spécialisés sur le marché du transport par camion-citerne. Les zones d'investissement dans le pétrole, les produits chimiques et la pétrochimie en Inde ajoutent des exigences logistiques routières autour des sites industriels où le développement des pipelines prend plus de temps à se concrétiser.[1] La côte du Golfe des États-Unis continue de soutenir les routes chimiques à cycle court entre les raffineries, les terminaux et les clients industriels. Les citernes dédiées à l'eau oxygénée, à l'acide acrylique et à la soude caustique peuvent soutenir des relations durables avec les clients, car les équipements et les protocoles d'exploitation sont spécifiques à la cargaison.
Croissance des chaînes d'approvisionnement en liquides alimentaires
L'alimentation et les boissons constituent la catégorie de produits à la croissance la plus rapide, car les fabricants de produits alimentaires et les acheteurs de la grande distribution exigent de plus en plus des flottes dédiées avec certification de nettoyage en place, registres de contrôle des allergènes et surveillance de la température. Ces exigences favorisent les citernes en acier inoxydable et augmentent le coût d'entrée pour les transporteurs de liquides à usage général. Les produits laitiers transformés, les huiles alimentaires, les édulcorants liquides et les boissons prêtes à consommer étendent les chaînes de distribution des sites de production vers les entrepôts régionaux en Asie du Sud-Est et en Amérique latine. Heniff a consolidé ses opérations nord-américaines dans le secteur alimentaire au sein du réseau Heniff Food Grade en février 2025, regroupant plusieurs acquisitions sous une marque certifiée unique avec environ 2 000 tracteurs et 100 sites. Cette consolidation illustre la valeur accordée à une offre de conformité cohérente par les clients aux normes de manutention rigoureuses.
Expansion de la distribution de carburants renouvelables et de biocarburants
La distribution de carburants renouvelables ajoute un ensemble distinct d'exigences pour le transport par camion-citerne, car la manutention des produits, les matériaux des citernes et les dispositifs de chargement diffèrent du service pétrolier standard. La Commission californienne de l'énergie a financé l'expansion du terminal de carburants renouvelables de Fontana, qui augmente le débit de biodiesel et de diesel renouvelable de 10 millions de gallons par an à 88 millions de gallons par an d'ici 2027.[2] Le débit supplémentaire soutient des opérations de chargement de camions dédiées et continues. Un investissement précoce dans des équipements conformes pour le biodiesel et le gaz peut réduire la concurrence directe par les prix sur les routes spécialisées. Ce schéma élargit le volume de travail adressable pour les opérateurs capables de gérer la ségrégation des produits et les exigences de sécurité.
Hausse des besoins en distribution de gaz industriels et de GNL
La distribution de gaz industriels et de GNL ouvre de nouvelles voies pour les acteurs du marché du transport par camion-citerne desservant des installations sans connexion aux pipelines. L'Agence internationale de l'énergie projette 50 milliards USD d'investissements mondiaux dans des projets de GNL à petite échelle entre 2025 et 2030. Ces projets nécessitent une livraison par route vers des utilisateurs industriels éloignés et des points de consommation plus petits. La croissance de ces installations renforce la demande en équipements, conducteurs et processus d'exploitation conçus pour les cargaisons cryogéniques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité aux matières dangereuses | -0.5% | Mondial, avec l'influence réglementaire la plus forte en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Pénurie de conducteurs de camions-citernes agréés | -0.4% | Amérique du Nord, avec des retombées en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Goulots d'étranglement liés à la ségrégation et au nettoyage des citernes | -0.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Restrictions d'accès urbain pour les véhicules transportant des liquides en vrac | -0.2% | Europe et grandes zones métropolitaines mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité aux matières dangereuses
La conformité aux matières dangereuses reste un coût en capital important pour les transporteurs, même lorsque des modifications réglementaires ciblées offrent un allègement. L'Administration des pipelines et de la sécurité des matières dangereuses a constaté que les coûts de conformité liés au marquage avaient atteint 800 USD par véhicule avant sa modification réglementaire de février 2026. L'agence a déclaré que la règle génère 145,3 millions USD d'économies annualisées pour plus de 23 000 petites entreprises de transport routier. Les transporteurs de produits chimiques, de gaz et de liquides corrosifs supportent toujours des coûts d'inspection, de formation, d'enregistrement et d'équipement au titre des règles fédérales sur les matières dangereuses.[3] Les manquements lors des inspections peuvent entraîner des pénalités allant jusqu'à 8 000 USD par infraction et perturber les livraisons aux clients. Ces exigences exercent une pression accrue sur les petites flottes régionales et peuvent encourager la consolidation au sein du marché du transport par camion-citerne.
Pénurie de conducteurs de camions-citernes agréés
La disponibilité de conducteurs de camions-citernes qualifiés est plus limitée que le vivier général de conducteurs, car les endorsements pour matières dangereuses et véhicules-citernes nécessitent des tests supplémentaires et un contrôle de sécurité. Un conducteur de citerne doit disposer à la fois d'un endorsement pour matières dangereuses et d'un endorsement pour véhicule-citerne avant de prendre en charge des chargements réglementés. L'endorsement pour matières dangereuses requiert également une évaluation de la menace sécuritaire par la Transportation Security Administration. Le parcours complet, de la formation à la conduite commerciale jusqu'au déploiement sur des citernes de matières dangereuses, peut prendre de 6 à 12 mois. Les mesures fédérales concernant les permis de conduire commerciaux non domiciliés pourraient affecter davantage le vivier de conducteurs éligibles.[4] Ce vivier limité rend difficile l'ajout rapide de capacités lorsque la demande augmente sur le marché du transport par camion-citerne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de produits : la prédominance du pétrole persiste tandis que les cargaisons alimentaires s'accélèrent
Les carburants et produits pétroliers détenaient 47,16 % de la part du marché du transport par camion-citerne en 2026. Ils restent au cœur de la livraison au dernier kilomètre pour les stations-service, les aéroports et les utilisateurs industriels qui n'ont pas d'accès direct aux pipelines. Le segment dessert à la fois les carburants raffinés et les mouvements de pétrole brut. Le transport de pétrole brut est concentré autour des bassins de schiste nord-américains et des corridors d'exportation du Moyen-Orient, reliant les têtes de puits, les points de stockage et les terminaux via des routes à fort trafic. Les produits chimiques et les marchandises dangereuses nécessitent des citernes à produit unique, des inspections de citernes à cargaison et des protocoles de matières dangereuses spécifiques au transporteur. Ces exigences spécialisées peuvent soutenir une meilleure fidélisation lorsque les clients ont besoin d'une manutention fiable et conforme. Le transport d'eau et d'eaux usées gagne en pertinence dans les zones soumises au stress hydrique au Moyen-Orient et en Asie-Pacifique. La modernisation municipale et les besoins en eau de process industriel soutiennent de nouvelles spécialisations de flotte.
L'alimentation et les boissons devraient se développer à un CAGR de 5,85 % de 2027 à 2032 dans le secteur du transport par camion-citerne. Les chaînes d'approvisionnement formalisées en produits alimentaires transformés en Asie du Sud-Est, en Amérique latine et au Moyen-Orient étendent le besoin de transport liquide dédié. Les citernes en acier inoxydable avec nettoyage vérifié, séparation des allergènes et registres de température aident les transporteurs à répondre aux exigences des clients. L'unification du réseau alimentaire de Heniff en février 2025 a regroupé les opérations acquises sous un modèle d'exploitation certifié commun. Le réseau combinait environ 2 000 tracteurs et 100 sites. Les produits chimiques agricoles, les lubrifiants et les fluides industriels spéciaux nécessitent également des configurations de citernes de plus en plus différenciées. Les clients privilégient les transporteurs capables d'adapter les équipements et les processus de nettoyage à chaque type de cargaison. Cela renforce l'importance des actifs spécialisés sur le marché du transport par camion-citerne.

Par capacité : le poids lourd domine les revenus tandis que le léger s'adapte à l'évolution de la demande urbaine
Les camions poids lourds représentaient 52,20 % de la taille du marché du transport par camion-citerne en 2026. Leur position reflète l'avantage en termes de coût lié au transport de la charge utile pratique la plus élevée par trajet. Les terminaux pétroliers et chimiques de la côte du Golfe des États-Unis, les sites d'exportation du Moyen-Orient et les clusters pétrochimiques d'Asie-Pacifique sont conçus autour des opérations de camions-citernes articulés. Cette configuration soutient les mouvements interrégionaux et liés à l'exportation. Les équipements de capacité moyenne desservent la distribution régionale, y compris les livraisons alimentaires où les limites de poids et les contraintes de braquage sont importantes. Ces camions offrent un équilibre entre charge utile et accessibilité dans les endroits qui ne peuvent pas accueillir les plus grandes combinaisons. La diversité des capacités de véhicules permet aux transporteurs d'aligner les équipements sur la conception des terminaux, les règles de circulation et les besoins de livraison.
La capacité légère est la catégorie à la croissance la plus rapide avec un CAGR de 5,43 % de 2027 à 2032 dans le secteur du transport par camion-citerne. Les livraisons urbaines de produits chimiques et alimentaires nécessitent des véhicules plus courts dans les zones métropolitaines denses et les enceintes d'usines. Les livraisons en petits lots vers les sites de fabrication à la frontière mexicaine ajoutent une demande pour les services légers et moyens. HOYER a renforcé ses opérations de citernes ISO et de transport routier à Mexico en 2025, soutenant l'activité liée aux corridors de fabrication régionaux. La technologie de remorque intelligente peut donner aux petites flottes accès aux informations de localisation, de pneus, de freins et de charge. Ces capacités peuvent améliorer la visibilité des équipements pour les flottes qui n'ont pas l'envergure des plus grands opérateurs. Les fournisseurs d'équipements et les transporteurs utilisent des systèmes numériques de gestion de flotte pour améliorer les décisions de routage et de maintenance. Il en résulte une utilisation plus large des actifs légers sur le marché du transport par camion-citerne où l'accès urbain est important.
Par destination : les corridors nationaux ancrent les revenus tandis que le commerce transfrontalier ouvre des voies de croissance
Les routes nationales représentaient 87,48 % de la taille du marché du transport par camion-citerne en 2026. Les mouvements intranationaux de pétrole et de produits chimiques constituent le cœur des revenus des transporteurs, car les raffineries, les terminaux, les sites de production et les clients sont reliés par des corridors nationaux établis. Les contrats de flotte dédiée fournissent un travail stable sur ces routes. La distribution alimentaire nationale se développe également en Asie-Pacifique à mesure que les centres urbains s'éloignent des installations de transformation. Des distances de livraison plus longues peuvent augmenter les revenus par trajet sur les routes existantes. Les prestataires de transport géré desservent cette partie du marché du transport par camion-citerne en coordonnant les relations avec les chargeurs et en convertissant les flottes privées. Leur approche intégrée peut assurer la cohérence face à l'évolution des conditions de fret. Le travail national reste donc le fondement de l'utilisation de la flotte.
Les mouvements internationaux et transfrontaliers devraient se développer à un CAGR de 6,16 % de 2027 à 2032. Le nearshoring nord-américain ajoute des mouvements de produits chimiques et de gaz industriels entre les États-Unis et le Mexique. Les transporteurs positionnent leurs équipements autour de la frontière Texas-Mexique pour desservir les sites de production de la côte du Golfe et les installations de fabrication mexicaines. En Asie du Sud-Est, les échanges entre la Thaïlande, le Vietnam et la Malaisie créent une demande transfrontalière pour les cargaisons pétrochimiques et alimentaires. Les producteurs desservent de plus en plus plusieurs marchés nationaux depuis un seul site de production. La documentation douanière, les accréditations de conducteurs multi-juridictions et les accords bilatéraux créent une complexité opérationnelle. Les transporteurs capables de gérer ce travail peuvent s'assurer un rôle différencié sur le marché du transport par camion-citerne. Ces exigences constituent également une barrière pour les opérateurs axés uniquement sur les routes nationales.
Par distance : la courte distance génère le volume tandis que la longue distance étend les rayons de distribution
Les opérations de courte distance représentaient 61,91 % de la part du marché du transport par camion-citerne en 2026. Ces mouvements relient les complexes pétrochimiques, les raffineries, les installations de transformation alimentaire et les terminaux au sein de zones industrielles compactes. Les routes à haute fréquence permettent aux camions-citernes d'effectuer plusieurs trajets chargés au cours d'un même poste. L'activité de la côte du Golfe des États-Unis comprend des mouvements d'ammoniac, de matières premières de raffinerie et de carburants raffinés sur des circuits terminal-client. Le modèle à cycle court soutient une utilisation élevée des équipements lorsque les opérations de chargement et de déchargement sont efficaces. Les transporteurs disposant de réseaux locaux denses peuvent développer des liens solides avec les clients grâce à un service quotidien fiable. La capacité de ségrégation et de nettoyage des citernes est essentielle, car les retards peuvent interrompre la rotation rapide des équipements. Cela maintient le travail de courte distance au cœur du marché du transport par camion-citerne.
Les opérations de longue distance devraient progresser à un CAGR de 5,24 % de 2027 à 2032. Les sites de production de biocarburants et les réseaux de distribution au détail sont souvent séparés par de longues distances. Les voies de gaz industriels relient également les terminaux GNL côtiers aux utilisateurs intérieurs qui n'ont pas accès aux pipelines. L'optimisation des itinéraires et la télématique peuvent aider les transporteurs à réduire les kilomètres à vide et à améliorer la planification des conducteurs. Kenan Advantage Group a étendu un programme de conversion de flotte privée à 3 nouveaux marchés en janvier 2026, notamment Kansas City, Pueblo et Alamosa. Cette démarche reflète l'attrait du transport spécialisé externalisé sur des routes nécessitant une cohérence opérationnelle. Les routes plus longues nécessitent une planification minutieuse autour des heures de conduite, de la disponibilité du nettoyage et des fenêtres de livraison. Ces conditions élargissent la portée opérationnelle du marché du transport par camion-citerne.
Analyse géographique
L'Asie-Pacifique détenait 41,27 % des revenus en 2026 et a enregistré un CAGR de 6,20 % de 2027 à 2032. La production chimique de la Chine soutient une distribution routière étendue aux côtés du rail et des pipelines. Les clusters industriels de l'Inde ajoutent des exigences pour les mouvements chimiques par route. Le Japon, la Corée du Sud et l'Asie du Sud-Est ajoutent une demande en GNL, pétrochimie et produits alimentaires. L'Amérique du Nord est la deuxième zone régionale, soutenue par la base pétrochimique de la côte du Golfe des États-Unis et les échanges avec le Mexique.
L'Europe dispose d'un réseau mature de logistique chimique, mais les règles d'accès urbain remodèlent la distribution locale. Depuis janvier 2025, 18 villes néerlandaises, dont Amsterdam, Rotterdam et Utrecht, ont mis en place des zones de fret à zéro émission pour les véhicules de plus de 3,5 tonnes. Les opérateurs disposant de camions-citernes diesel plus anciens font face à des décisions de renouvellement de flotte et peuvent avoir besoin de repenser leurs schémas de livraison urbaine. Des recherches ont montré que les zones à faibles émissions réduisent les émissions de particules et d'oxydes d'azote de 20 % à 34 %. Le Moyen-Orient et l'Afrique offrent un potentiel grâce au développement industriel saoudien, à l'infrastructure GNL du Qatar et aux besoins de distribution pétrolière du Nigeria.
L'Amérique du Sud est plus modeste, mais son profil de cargaison crée des opportunités spécifiques pour le marché du transport par camion-citerne. La distribution d'éthanol au Brésil soutient l'activité nationale des camions-citernes, tandis que le Chili et l'Argentine nécessitent des actifs alimentaires pour les huiles alimentaires et les liquides agricoles. Le Pérou et la Colombie ajoutent des besoins en distribution de produits chimiques et de carburants à mesure que l'exploitation minière et la transformation industrielle se développent. HOYER a acquis INTER-TANK au Chili et a ouvert un bureau à Bogota en février 2025, élargissant ses services aux citernes ISO, flexitanks, gaz, conteneurs intermédiaires pour vrac et transport routier.
Paysage concurrentiel
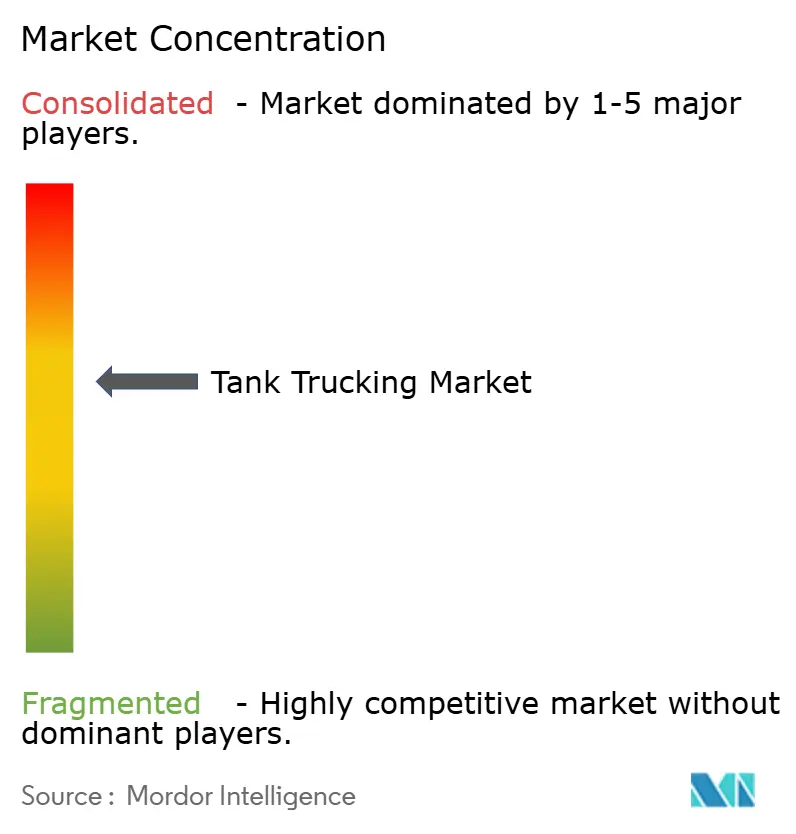
Le marché du transport par camion-citerne est modérément concentré parmi les transporteurs et les opérateurs. La portée des services et les capacités spécialisées sont des sources importantes de concurrence sur le marché du transport par camion-citerne. Les principaux transporteurs disposent d'avantages en matière de certification pour les matières dangereuses, de couverture des terminaux, de réseaux de nettoyage des citernes et d'équipements spécialisés. Kenan Advantage Group a déclaré un chiffre d'affaires de 2,43 milliards USD en 2026, tandis que Quality Carriers a déclaré 816 millions USD et Quantix Supply Chain Solutions environ 469 millions USD. Trimac a acquis Service Transport Company en octobre 2025, ajoutant 16 sites, 4 installations de lavage de citernes, 290 tracteurs, 750 remorques et 300 conducteurs spécialisés dans le transport chimique.
La logistique chimique transfrontalière, les réseaux de nettoyage de citernes alimentaires et les livraisons de gaz industriels sans accès aux pipelines restent des domaines d'opportunité importants. Les opérateurs qui combinent le transport routier adossé à des actifs avec le courtage de fret et le transport géré peuvent réduire leur exposition aux variations des tarifs de transport. Les plateformes numériques de gestion de flotte soutiennent la planification des itinéraires, la maintenance prédictive et la réduction du temps d'immobilisation. Une règle finale de la PHMSA publiée en janvier 2026 a autorisé les caméras vidéo pour les inspections des véhicules-citernes à cargaison. Les services numériques de mise en relation de fret augmentent la visibilité des prix dans les voies de produits pétroliers et chimiques de base, encourageant les partenariats technologiques et les mises à niveau des systèmes de gestion du transport.
Trimac a acquis California Freight en août 2026, ajoutant 8 terminaux, une opération de courtage et un entrepôt de 400 000 ft² pour la distribution alimentaire sur la côte Ouest. Quantix a ajouté des partenariats avec MC Tank Lines et Leahy Transport en janvier 2026, étendant son réseau de transporteurs de liquides à plus de 70 sites en Amérique du Nord. HOYER a acquis le groupe Dantra en Europe du Nord en 2025. Les petits transporteurs conservent un rôle là où la connaissance locale, le service client dédié et les qualifications de cargaison sont déterminants sur le marché du transport par camion-citerne.
Leaders du secteur du transport par camion-citerne
-
Kenan Advantage Group
-
Quality Carriers
-
Quantix Supply Chain Solutions
-
United Petroleum Transports
-
Trimac Transportation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : Trimac a ouvert un nouveau dépôt de citernes ISO à service complet dans la région de Houston, Texas, ajoutant des capacités de nettoyage, de maintenance, de stockage et de transport de courte distance pour renforcer sa présence dans la logistique de liquides en vrac et de produits chimiques sur la côte du Golfe.
- Août 2026 : Trimac a acquis California Freight, un opérateur de logistique alimentaire en vrac dans la vallée centrale de Californie, ajoutant 8 terminaux, une opération de courtage et un entrepôt de 400 000 ft².
- Janvier 2026 : Quantix a annoncé des partenariats stratégiques avec MC Tank Lines et Leahy Transport, étendant son réseau de transporteurs de liquides en vrac à plus de 70 sites en Amérique du Nord. Ces partenariats renforcent la capacité de Quantix à fournir des solutions logistiques chimiques flexibles et évolutives à sa base de clients industriels.
- Janvier 2026 : KAG a conclu un accord de conversion de flotte privée avec un client mondial existant dans les services énergétiques, étendant son programme de gestion du transport dédié à 3 nouveaux marchés, Kansas City (Missouri), Pueblo et Alamosa (Colorado), reflétant la préférence croissante des entreprises énergétiques à externaliser les opérations de flotte auprès de transporteurs spécialisés.
Périmètre du rapport mondial sur le marché du transport par camion-citerne
| Pétrole brut |
| Carburants et produits pétroliers |
| Produits chimiques et marchandises dangereuses |
| Alimentation et boissons |
| Eau et eaux usées |
| Autres catégories de produits |
| Léger |
| Moyen |
| Poids lourd |
| National |
| International / Transfrontalier |
| Longue distance |
| Courte distance |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigeria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par catégorie de produits | Pétrole brut | |
| Carburants et produits pétroliers | ||
| Produits chimiques et marchandises dangereuses | ||
| Alimentation et boissons | ||
| Eau et eaux usées | ||
| Autres catégories de produits | ||
| Par capacité | Léger | |
| Moyen | ||
| Poids lourd | ||
| Par destination | National | |
| International / Transfrontalier | ||
| Par distance | Longue distance | |
| Courte distance | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigeria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du transport par camion-citerne d'ici 2032 ?
Le marché du transport par camion-citerne devrait atteindre 342,69 milliards USD d'ici 2032, contre 269,3 milliards USD en 2027.
Qu'est-ce qui stimule la demande de transport de liquides spécialisés ?
La production chimique, la conformité alimentaire, les carburants renouvelables et la distribution de gaz industriels élargissent le besoin d'équipements spécialisés et d'opérations certifiées.
Quelle catégorie de cargaison connaît la croissance la plus rapide jusqu'en 2032 ?
L'alimentation et les boissons constituent la catégorie de produits à la croissance la plus rapide, avec un CAGR projeté de 5,85 % de 2027 à 2032.
Pourquoi les routes nationales sont-elles importantes pour les transporteurs de liquides ?
Les routes nationales détenaient 87,48 % des revenus en 2026, car la distribution de pétrole et de produits chimiques dépend des corridors nationaux établis.
Quelle région est en tête de l'activité mondiale du transport par camion-citerne ?
L'Asie-Pacifique détenait 41,27 % des revenus mondiaux en 2026 et devrait se développer à un CAGR de 6,20 % jusqu'en 2032.
Quels défis opérationnels affectent les flottes de camions-citernes ?
La conformité aux matières dangereuses, la disponibilité de conducteurs qualifiés, le nettoyage des citernes et les règles d'accès urbain peuvent contraindre les capacités et augmenter les coûts d'exploitation.