
硫黄粉末市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.37 十億米ドル |
| 市場規模 (2032) | 1.54 十億米ドル |
| 成長率 (2027 - 2032) | 2.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硫黄粉末市場分析
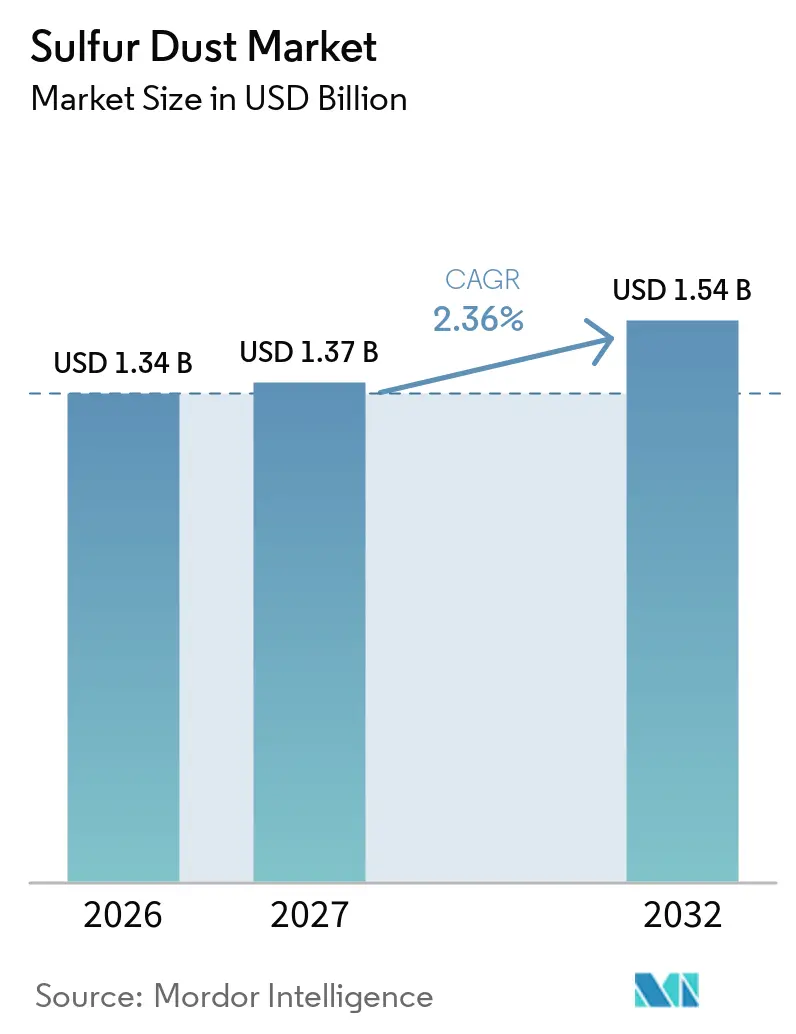
硫黄粉末市場規模は2026年に1.34 ビリオン 米ドルと評価され、2027年の1.37 ビリオン 米ドルから2032年には1.54 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは2.36%です。硫黄粉末市場は、農業地域における土壌硫黄欠乏の是正と、作物保護、肥料、ゴム、化学品加工における継続的な使用によって支えられています。農業需要は、栄養素回復プログラムが通常複数の生育季節にわたって継続されるため、短期サイクルの工業購買よりも安定した基盤を提供します。ユーザーが取り扱いの容易さと圃場での安定した施用を求めるにつれ、サプライヤーは微粉砕・分散性・低粉塵製品の価値をより重視しています。精製・ガス処理からの原料供給は供給を支えていますが、価格変動は長期供給契約なしに単体硫黄を購入するプロセッサーに圧力をかける可能性があります。
主要レポートのポイント
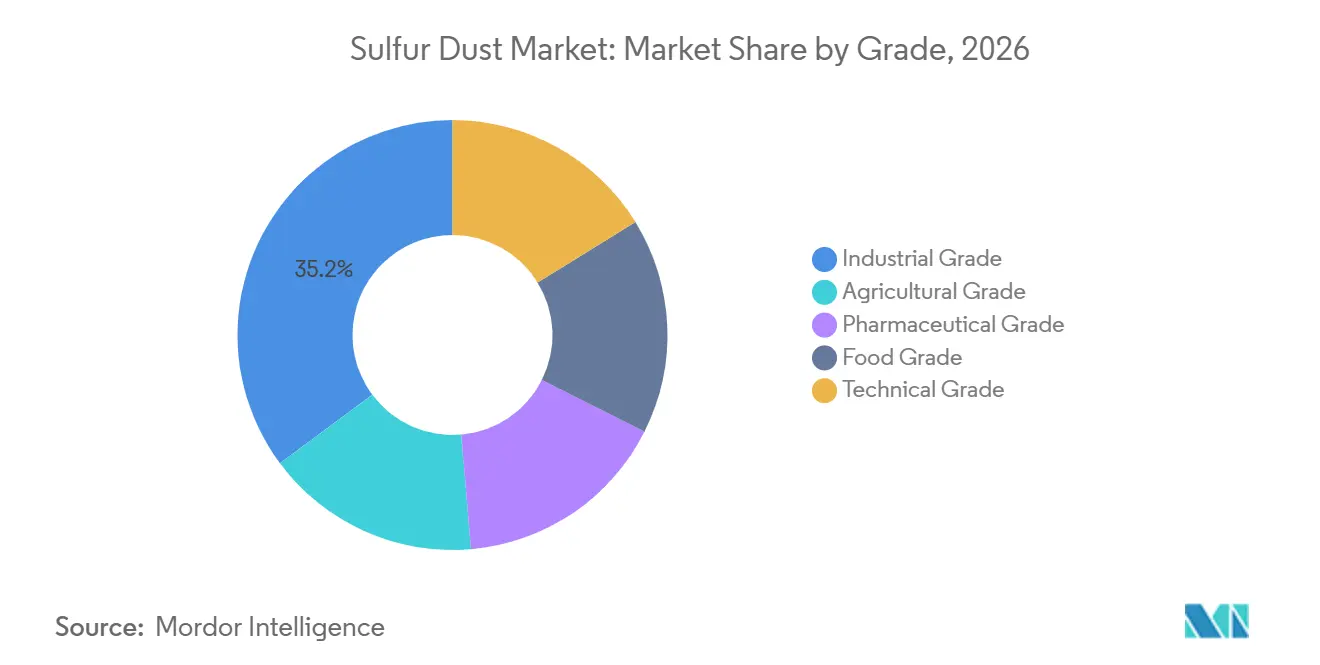
- グレード別では、工業グレードが2026年の硫黄粉末市場シェアの35.17%を占め、医薬品グレードは2032年にかけてCAGR 2.78%で成長すると予測されています。
- 形態別では、粉末が2026年の硫黄粉末市場シェアの54.83%を占め、2032年にかけてCAGR 2.86%で成長すると予測されています。
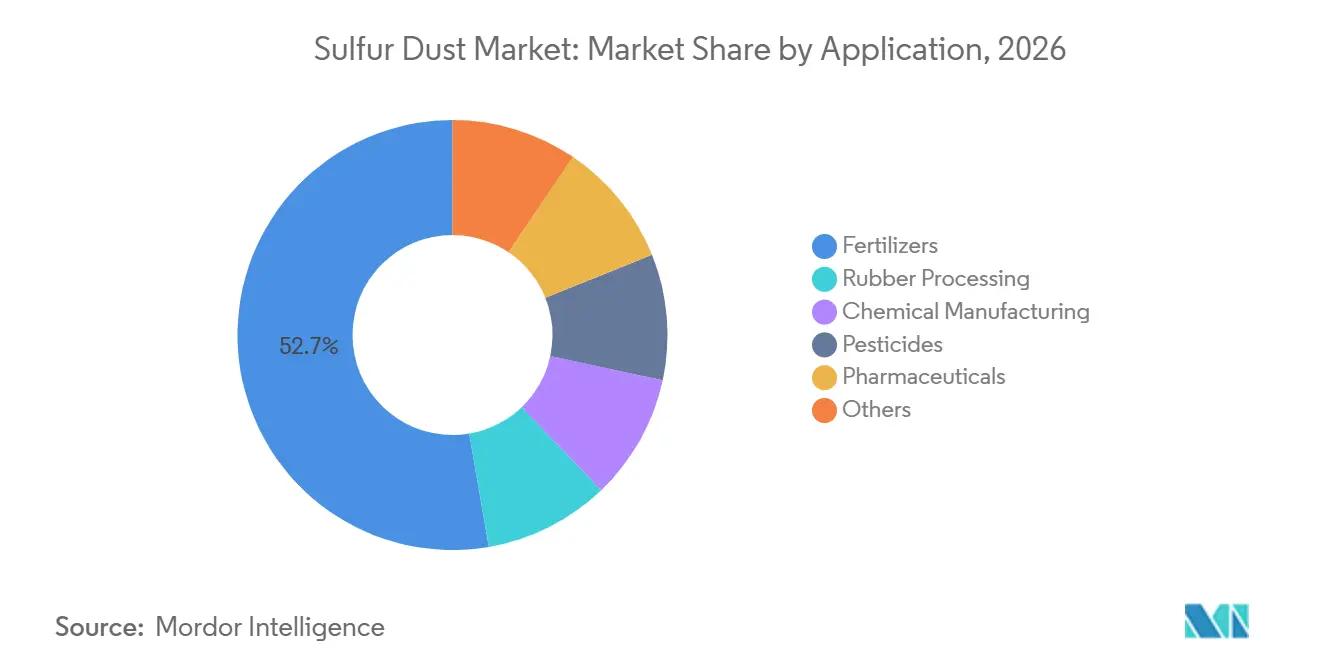
- 用途別では、肥料が2026年の硫黄粉末市場シェアの52.69%を占、医薬品は2032年にかけてCAGR 3.19%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の硫黄粉末市場シェアの38.04%を占め、2032年にかけてCAGR 3.03%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 硫黄肥料および土壌改良剤の使用拡大 | +1.0% | アジア太平洋および南米でピーク需要を持つグローバル | 長期(4年以上) |
| 硫黄集約型作物生産の成長と土壌硫黄欠乏の是正 | +0.6% | アジア太平洋がコア、南米および中東・アフリカへの波及 | 長期(4年以上) |
| 微粉砕・低粉塵型作物保護製剤に対する需要の増加 | +0.4% | 北米・欧州連合、アジア太平洋へ拡大 | 中期(2~4年) |
| 精製・ガス処理からの回収硫黄の供給 | +0.3% | 中東および北米を中心としたグローバル | 短期(2年以内) |
| 高純度・カスタム粒子径硫黄への需要 | +0.2% | 北米・欧州連合、アジア太平洋コア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
硫黄肥料および土壌改良剤の使用拡大
硫黄粉末市場は、土壌栄養素枯渇を是正するために設計された肥料プログラムから恩恵を受けています。2025年のレビューでは、インドの国土面積の41%で硫黄欠乏が報告されました。この状況は、肥料メーカーが新しい栄養素ブレンドに単体硫黄を含めることを促しています。Grupa Azoty S.A.は2025年2月、ポリツェ工場において硫黄を23%含むPOLIFOSKA Multi Sの生産を開始しました。同社はまた、2025年8月に硫黄と有機糖を含む尿素硝酸アンモニウム(UAN)溶液であるRSMS BioShot N(S) 26-3を発売しました。需要は、年間肥料購入だけでなく、より長い土壌回復サイクルと結びついています。
硫黄集約型作物生産の成長と土壌硫黄欠乏の是正
油糧種子、豆類、サトウキビは相当量の硫黄を必要とし、これが作物の選択を硫黄粉末市場の需要と結びつけ、農業購買を作付け決定に連動させています。2025年の研究では、オリッサ州で調査されたサトウキビ土壌の70%が硫黄欠乏であり、そのうち29.5%が深刻な欠乏と分類されていることが判明しました。2025年の水稲・落花生試験では、ベントナイト硫黄として1ヘクタール当たり40kgの硫黄を施用することで最大システム収量1ヘクタール当たり11.21メートルトンが得られることが示されました。これらの結果は、圃場条件が収量を制限している場合に、農業者が硫黄含有資材を採用する実践的な理を与えます。Tessenderlo Kerleyは2025年に、チオ硫酸塩肥料が土壌硝化を抑制しながら硫黄を供給できると報告しました。この二重機能は、精密栄養プログラムにおける採用を強化する可能性があります。
微粉砕・低粉塵型作物保護製剤に対する需要の増加
硫黄粉末市場は、施用管理を改善し粉塵暴露を低減する製品によってますます形成されています。微粉砕硫黄グレードは、特に葉面施用においてより均一な作物被覆を支援できます。Jaishil Sulphur & Chemical Industriesは、農業用途向けに80%単体硫黄分散性顆粒であるHariyali DFを販売しています。同社は年間5万メートルトンを超える製造能力を有すると説明しています。Sulfinova ASは2025年5月、農業、ゴム、化学用途向けの微粉砕硫黄を生産するため、アリアガ組織化工業地帯に新工場の建設を開始しました。これらの投資は、粒子の均一性、圃場性能、より安全なパッケージ形態に向けた競争をシフトさせています。
精製・ガス処理からの回収硫黄の供給
精製・ガス処理からの回収硫黄は、硫黄粉末市場の主要な原料基盤を提供しています。The Mosaic Companyは2025年に290万ロングトンの硫黄を購入したと報告しており、供給の大部分は北米の石油・ガス精製業者から調達されています。精製業者は燃料品質要件を満たすために硫黄を除去しており、これにより供給は需要よりも硫黄価格への反応が鈍くなる可能性があります。H.J. Bakerは複数の産地から固体硫黄を流通させ、主要な輸出回廊にわたる保管・物流施設を活用しています。このインフラは、バイヤーが地域的な混乱と供給・需要間のタイミングの差異を管理するのに役立ちます。精製所のスループット変化は、マーチャント硫黄に依存するプロセッサーに依然として不確実性をもたらす可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 粉塵爆発・火災および職業的取り扱いリスク | -0.3% | 北米および欧州連合を中心としたグローバル | 短期(2年以内) |
| 精製・ガス処理・エネルギー連動型硫黄供給の変動性 | -0.2% | グローバル | 中期(2~4年) |
| 農業用途における登録・ラベル・残留物コンプライアンス負担 | -0.1% | 欧州連合、北米、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
粉塵爆発・火災および職業的取り扱いリスク
微細な硫黄粒子は可燃性粉塵ハザードを生じさせる可能性があるため、硫黄の取り扱いには厳格な管理が必要です。全米防火協会(NFPA)660、2025年版は2024年12月に発効し、硫黄の粒子径縮小および取り扱いに関する要件を含んでいます[1]。この規格は、粉砕、ミリング、包装、保管、換気、および爆発防護に影響します。小規模プロセッサーは、専門的なエンジニアリングおよび施設のアップグレードが必要になる場合があるため、より高いコンプライアンスコストに直面する可能性があります。これらの要件は、硫黄粉末市場において、ばら材よりも事前包装された分散性顆粒および懸濁濃縮物を優位にする可能性がありますまた、地域サプライヤーにとって硫黄粉末市場への参入コストを引き上げる可能性もあります。
精製・ガス処理・エネルギー連動型硫黄供給の変動性
硫黄粉末市場における原料コストは、精製所のスループット、天然ガス処理、メンテナンススケジュール、エネルギー価格と連動しています。The Mosaic Companyは2025年12月、硫黄価格が急騰した後、ブラジルでの単過リン酸石灰生産を休止し、将来の硫黄購入を停止すると発表しました。2026年1月、同社は硫黄コストの見直しを受けてこれらの削減を延長しました。同社は、硫黄コストが1メートルトン当たり500米ドルを超えて10米ドル上昇するごとに、四半期の利払い・税引き・減価償却・償却前利益(EBITDA)が1,000万米ドル減少すると述べました。スポット市場で原料を購入するプロセッサーは、シーズン前に完成品価格が設定される場合、マージン圧力に直面する可能性があります。長期供給契約はこのリスクを軽減できますが、完全に排除することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
工業グレードがリード、医薬品グレードが拡大工業グレードは2026年に35.17%のシェアを占めました。ゴム加硫、パルプ・製紙操業、金属回収、化学合成に使用されています。農業グレードは、アジア太平洋および南米の硫黄欠乏地域における肥料用途を支援しています。テクニカルグレードおよび食品グレードは、食品保存や特殊化学プロセスを含む、より限定的な用途に対応しています。
医薬品グレードは2032年にかけてCAGR 2.78%で成長すると予測されています。医薬品グレードの硫黄粉末市場規模は、皮膚科製品および薬局方準拠賦形剤における高純度原料への需要から恩恵を受けています。Merck KGaAは2025年6月、ダルムシュタットの賦形剤製造活動について、2028年6月まで有効な医薬品製造管理基準(GMP)および医薬品流通管理基準の認証を更新しました。このようなコンプライアンス要件は、サプライヤーの資格認定ニーズを高めます。また、医薬品用途を多くのバルク用途よりもコモディティ価格の影響を受けにくくします。BASFはより広範な化学品・農業ポートフォリオを通じて参加し、Merck KGaAは特殊ライフサイエンスおよび医薬品用途で事業を展開しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
形態別:
粉末が収益を支配し、成長をリード粉末は2026年に54.83%のシェアを占め、2032年にかけてCAGR 2.86%で成長すると予測されています。その微細な粒子構造は、作物保護の被覆と土壌改良用途を支援します。粉末は製造システムに混合できるため、ゴム加工においても引き続き重要です。この形態は肥料、農薬、化学品、ゴムにわたって広く使用されています。幅広い最終用途を持つことで、単一の取り扱い方法向けに設計された形態よりも強固な需要基盤を持ちます。
顆粒硫黄は、バルク保管、輸送、土壌施用時の粉塵を低減する必要がある用途に対応しています。National Company for Sulphur Products(NCSP)は、スチールベルト冷却パスティレーション技術を使用して工業・肥料グレードの硫黄パスティルを生産しています。これらの製品は、未製剤の粉末よりも管理された施用と高い付加価値を提供できます。硫黄粉末市場は引き続き粉末に依存しながら、特殊形態が作物栄養と作物保護における使用を拡大しています。
用途別:
肥料が収益を牽引し、医薬品が成長をリード肥料は2026年の硫黄粉末市場規模の52.69%を占めました。このセグメントは、アジア太平洋、南米、アフリカの農業地域における土壌硫黄欠乏によって支えられており、これらは硫黄粉末市場の中心的な需要地域であり続けています。肥料メーカーは、作物の栄養ニーズを満たすために硫黄を窒素、リン、微量栄養素製品と組み合わせています。Grupa Azoty S.A.は2025年2月にPOLIFOSKA Multi SとFOLIRESを発売し、作物栄養ポートフォリオに硫黄強化製品を追加しました。これらの発売は、硫黄がより広範な栄養管理プログラムの一部として位置づけられていることを示しています。
医薬品は、規制された硫黄系原料への需要に支えられ、2032年にかけてCAGR 3.19%で成長すると予測されています。化学品製造は、硫酸、二硫化炭素、チオ硫酸塩および関連製品に単体硫黄を使用しており、これらの誘導体も肥料イノベーションを支援しています。Tessenderlo Kerleyの2025年のチオ硫酸塩肥料に関する研究は、化学イノベーションが肥料使用を支援できることを示しています。農薬は、作物保護における硫黄系殺菌剤の使用から恩恵を受けています。Georgia Gulf Sulfur CorporationはYellow JacketおよびRocketの製品ラインについて有機材料審査機構の登録を保有しています。ゴム加工およびその他の工業用途は、製造活動に連動した安定した需要基盤を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
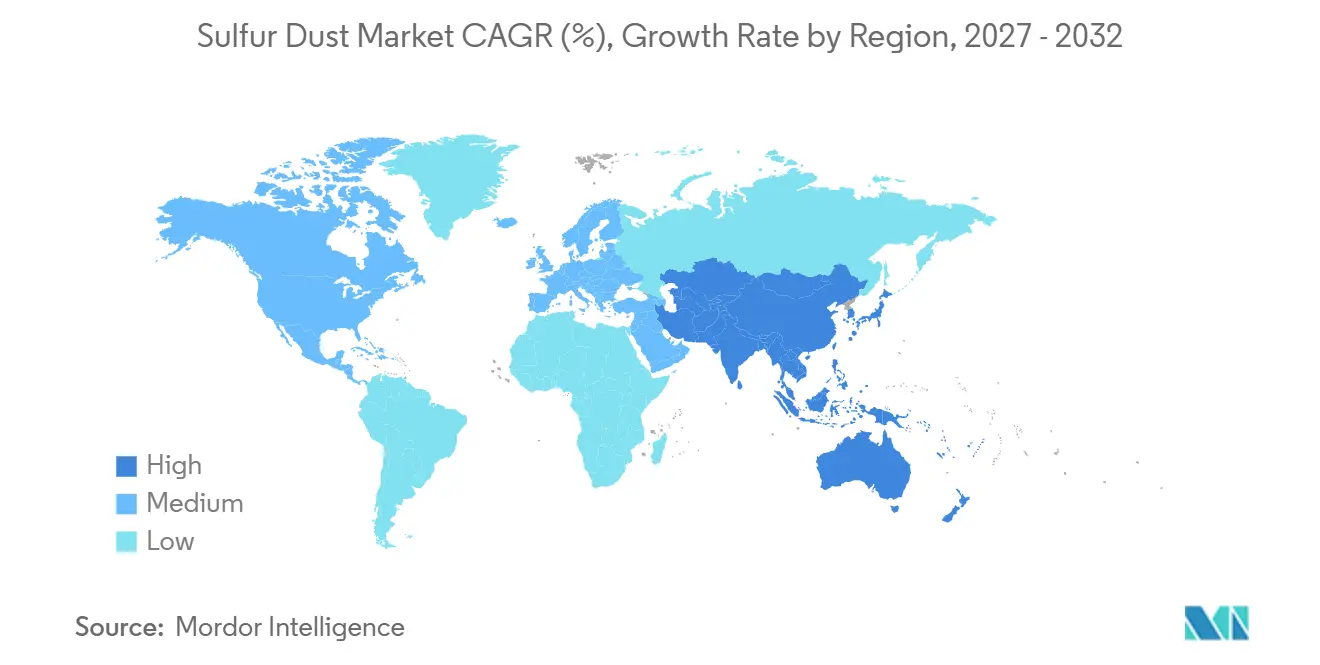
アジア太平洋は2026年に38.04%のシェアを占め、2032年にかけてCAGR 3.03%で成長すると予測されています。中国は硫黄粉末市場において化学品生産と大規模な農業需要を組み合わせています。インドは広範な土壌硫黄欠乏を抱えており、複数の季節にわたる肥料使用を支援しています。ASEAN諸国は農業、ゴム、化学品加工からの需要を加えています。日本と韓国は、先進的な製造セクターを通じて化学グレードおよびゴムグレードの硫黄粉末用途を支援しています。
北米は、硫黄粉末市場を支援する発達した回収硫黄物流ネットワークから恩恵を受けています。H.J. Bakerは、肥料、ゴム、工業ユーザーに対応する硫黄処理、保管、輸出活動を運営しています。2025年のロサンゼルス市の記録には、H.J. Bakerのロサンゼルス港施設に対する10年間の許可が記録されています。The Mosaic Companyの硫黄購入は、北米連動型肥料サプライチェーンにおける硫黄需要の規模を示しています。Georgia Gulf Sulfur Corporationは、ジョージア州、テキサス州、カナダの施設にわたって2025年から2028年のISO 9001:2015認証を更新しました。
欧州は、硫黄粉末市場において厳格な製品要件と活発な肥料イノベーションを組み合わせています。欧州連合の肥料製品フレームワークには、単体硫黄を含むCEマーク製品のラベリングおよび栄養素組成要件が含まれています[2]。Grupa Azoty S.A.はこの環境下で硫黄強化肥料の範囲を拡大しています。南米は油糧種子とサトウキビ栽培によって牽引されていますが、硫黄原料価格の上昇によって混乱する可能性があります。中東・アフリカは需要規模では小さいものの、NCSPがサウジアラビアから硫黄パスティルおよび関連製品を供給する重要な供給基盤として残っています。
競合環境
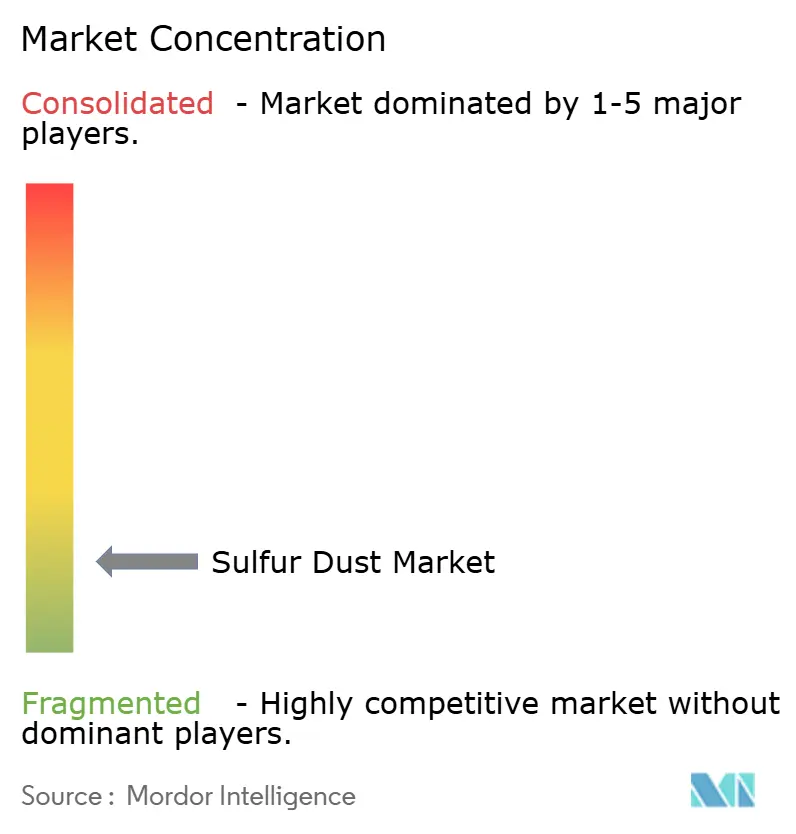
硫黄粉末市場は高度に断片化されており、上位5社にはH.J. Baker、Tessenderlo Kerley、Grupa Azoty S.A.、SML Limited、Georgia Gulf Sulfur Corporationが含まれます。BASFとMerck KGaAは、より広範なポートフォリオに硫黄関連活動を持つ多角化化学グループです。Georgia Gulf Sulfur Corporation、Grupa Azoty S.A.、Jaishil Sulphur & Chemical Industries、Kanhaiya Chemicals、Mahaveer Surfactants Private Limited、Maruti Corporation、NCSP、SML Limited、Sulfinova AS、Tessenderlo Kerleyは、処理、製剤、肥料、または誘導体製品を通じて参加しています。H.J. BakerとJordan Sulphurは、取引、流通、サプライチェーン機能を加えています。The Mosaic Companyは、一次硫黄粉末生産者というよりも、肥料生産のための重要な下流硫黄バイヤーです。
硫黄粉末市場における競争は、粒子径、製品品質、農学的性能、規制コンプライアンス、および信頼できる原料アクセスを中心に展開されています。Sulfinova ASは2025年5月、微砕硫黄生産を拡大するためアリアガ工場の建設を開始しました。Grupa Azoty S.A.は2025年8月にRSMS BioShot N(S) 26-3で液体硫黄肥料の範囲を拡大しました。
Tessenderlo Kerleyは2025年1月にCrop VitalityとNovaSourceの統合を一つのブランドの下で完了しました。同社は2025年8月、硫黄系作物栄養製品のためにオハイオ州ディファイアンスに液体肥料生産施設を開設しました。硫黄粉末市場は、物理的な供給とともに施用性能とコンプライアンスを支援できるサプライヤーに優位性を与えます。検証された技術的主張を持つ企業は、プレミアム農業および特殊用途において製品を差別化できます。コモディティプロセッサーは、原料コスト変動と価格競争にさらされ続けています。
硫黄粉末産業のリーダー企業
-
H.J. Baker
-
Tessenderlo Kerley
-
Grupa Azoty S.A.
-
SML Limited
-
Georgia Gulf Sulfur Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
硫黄粉末市場 このレポートでカバーされる企業
- BASF
- Georgia Gulf Sulfur Corporation
- Grupa Azoty S.A.
- H.J. Baker
- Jaishil Sulphur & Chemical Industries
- Jordan Sulphur
- Kanhaiya Chemicals
- Mahaveer Surfactants Private Limited
- Maruti Corporation
- Merck KGaA
- NCSP
- SML Limited
- Sulfinova AS
- Tessenderlo Kerley
- The Mosaic Company
最近の産業開発事情 硫黄粉末市場
- 2026年10月:The Mosaic Companyは、フロリダ州サウスフォートミードの肥料施設を無期限に休止し、硫黄の入手可能性と価格の課題を理由に199名の労働者に影響する人員削減通知を提出しました。この操業停止は、硫黄供給制約と高い原料コストが肥料生産を混乱させ、硫黄系農製品への需要に影響を与える可能性があることを示すことで、硫黄粉末市場の課題を浮き彫りにしています。
- 2026年3月:Tessenderlo KerleyはCinis Fertilizer ABからスウェーデンの硫酸カリウム(SOP)生産プラントの買収を完了しました。この買収は、硫黄系原料および関連化学品加工に依存する硫酸塩系肥料生産への継続的な投資を示すことで、硫黄粉末市場を間接的に支援しています。
世界の硫黄粉末市場レポートの範囲
硫黄粉末は、農業および工業プロセスにおける原料および機能性原料として使用される単体硫黄の微細分割形態です。その化学的特性により、硫黄補給、化学合成、材料加工を必要とする用途に適しています。
硫黄粉末市場は、グレード、形態、用途、地域別にセグメント化されています。グレード別では、市場は工業グレード、農業グレード、医薬品グレード、テクニカルグレード、食品グレードにセグメント化されています。形態別では、市場は粉末、顆粒、その他の形態にセグメント化されています。用途別では、市場は肥料、化学品製造、農薬、医薬品、ゴム加工、その他の用途にセグメント化されています。レポートはまた、15カ国にわたる硫黄粉末の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 工業グレード |
| 農業グレード |
| 医薬品グレード |
| テクニカルグレード |
| 食品グレード |
| 粉末 |
| 顆粒 |
| その他 |
| 肥料 |
| 化学品製造 |
| 農薬 |
| 医薬品 |
| ゴム加工 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| グレード別 | 工業グレード | |
| 農業グレード | ||
| 医薬品グレード | ||
| テクニカルグレード | ||
| 食品グレード | ||
| 形態別 | 粉末 | |
| 顆粒 | ||
| その他 | ||
| 用途別 | 肥料 | |
| 化学品製造 | ||
| 農薬 | ||
| 医薬品 | ||
| ゴム加工 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
硫黄粉末市場の規模はどのくらいですか?
硫黄粉末市場規模は2026年に1.34 ビリオン 米ドルと評価され、2027年の1.37 ビリオン 米ドルから2032年には1.54 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは2.36%です。
硫黄粉末の需要を牽引しているものは何ですか?
土壌硫黄欠乏、肥料使用、作物保護、ゴム加工、化学品製造が需要を支えています。
2026年に最大のシェアを占めた形態はどれですか?
粉末が2026年に54.83%のシェアを占めました。
2026年に最大のシェアを占めた用途はどれですか?
肥料が2026年に52.69%のシェアを占め、主要農業地域における土壌栄養素回復ニーズによって支えられています。