
Taille et part du marché de la poussière de soufre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.37 Milliards de dollars |
| Taille du Marché (2032) | 1.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 2.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la poussière de soufre par Mordor Intelligence
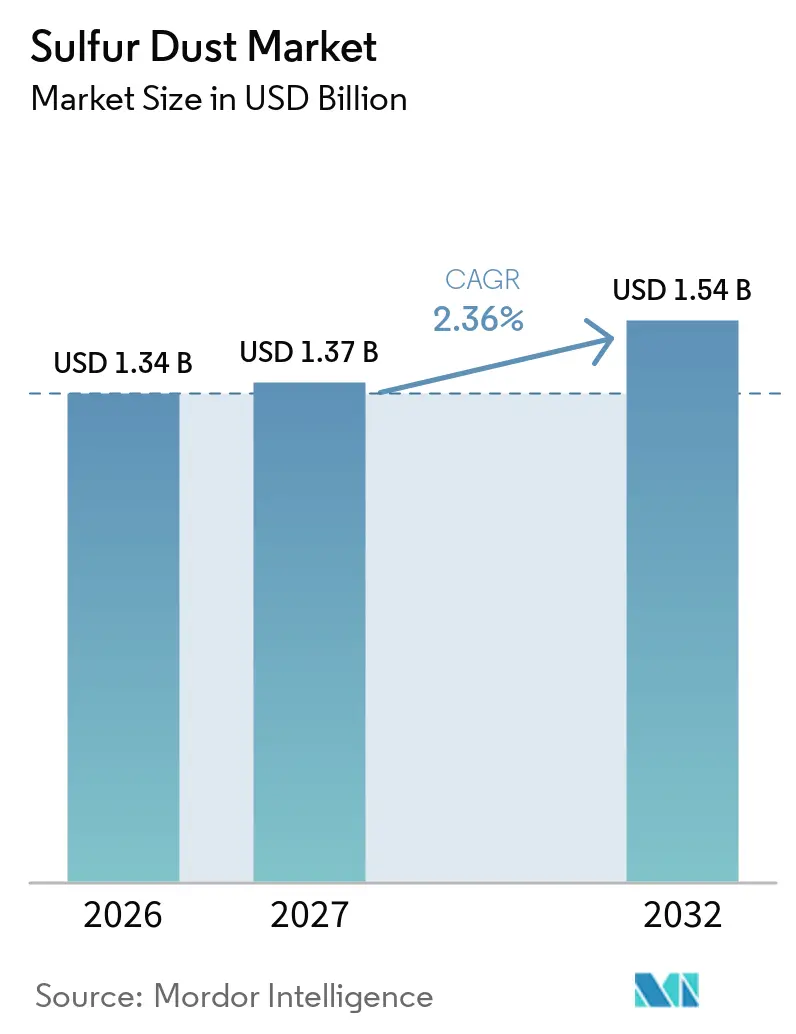
La taille du marché de la poussière de soufre était évaluée à 1,34 milliard USD en 2026 et devrait croître de 1,37 milliard USD en 2027 pour atteindre 1,54 milliard USD d'ici 2032, à un CAGR de 2,36 % pendant la période de prévision (2027-2032). Le marché de la poussière de soufre est soutenu par la correction de la carence en soufre des sols dans les régions agricoles et par l'utilisation continue dans la protection des cultures, les engrais, le caoutchouc et la transformation chimique. La demande agricole constitue une base plus stable que les achats industriels à cycle court, car les programmes de restauration des nutriments s'étendent généralement sur plusieurs saisons de croissance. Les fournisseurs accordent davantage de valeur aux produits micronisés, dispersibles et à faible émission de poussière, les utilisateurs recherchant une manipulation plus facile et une application plus homogène sur le terrain. La disponibilité des matières premières issues du raffinage et du traitement du gaz soutient l'offre, mais les variations de prix peuvent peser sur les transformateurs qui achètent du soufre élémentaire sans arrangements d'approvisionnement à long terme.
Principaux enseignements du rapport
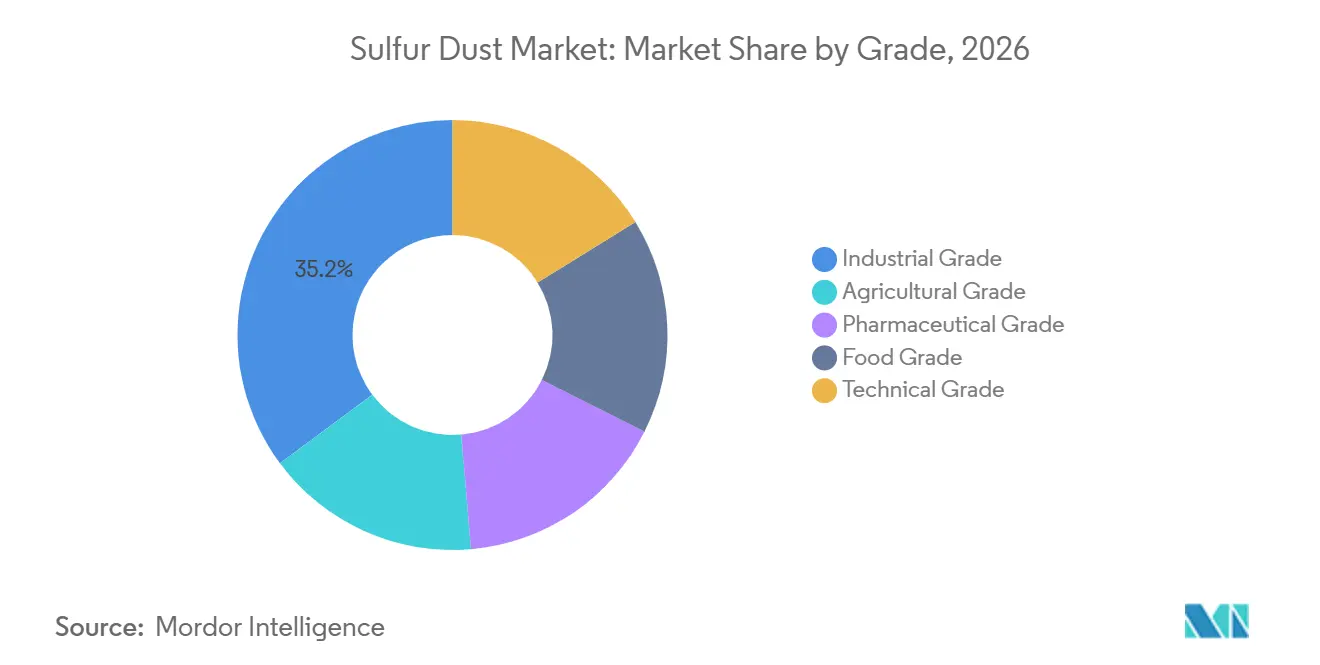
- Par grade, le grade industriel détenait 35,17 % de la part du marché de la poussière de soufre en 2026, tandis que le grade pharmaceutique devrait progresser à un CAGR de 2,78 % jusqu'en 2032.
- Par forme, la poudre détenait 54,83 % de la part du marché de la poussière de soufre en 2026 et devrait progresser à un CAGR de 2,86 % jusqu'en 2032.
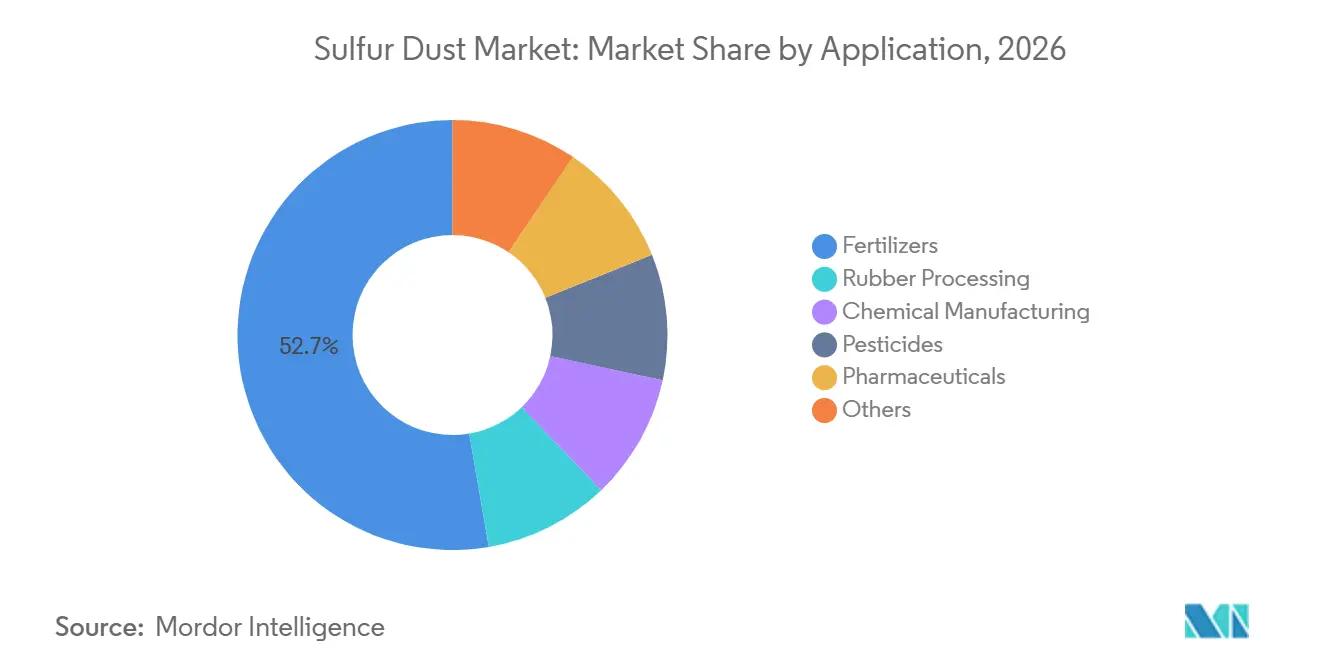
- Par application, les engrais détenaient 52,69 % de la part du marché de la poussière de soufre en 2026, tandis que les produits pharmaceutiques devraient progresser à un CAGR de 3,19 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,04 % de la part du marché de la poussière de soufre en 2026 et devrait progresser à un CAGR de 3,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'utilisation des engrais soufrés et des amendements du sol | +1.0% | Mondial, avec une demande de pointe en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Croissance de la production de cultures à forte intensité en soufre et correction de la carence en soufre des sols | +0.6% | Cœur Asie-Pacifique, débordement vers l'Amérique du Sud et le Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Demande croissante de formulations micronisées à faible émission de poussière pour la protection des cultures | +0.4% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Disponibilité du soufre récupéré issu du raffinage et du traitement du gaz | +0.3% | Mondial, particulièrement au Moyen-Orient et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande de soufre à haute pureté et à granulométrie personnalisée | +0.2% | Amérique du Nord et UE, cœur Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'utilisation des engrais soufrés et des amendements du sol
Le marché de la poussière de soufre bénéficie de programmes d'engrais conçus pour corriger l'appauvrissement en nutriments des sols. Une étude de 2025 a signalé une carence en soufre sur 41 % de la superficie géographique de l'Inde. Cette situation encourage les producteurs d'engrais à inclure du soufre élémentaire dans de nouveaux mélanges nutritifs. Grupa Azoty S.A. a commencé à produire POLIFOSKA Multi S, qui contient 23 % de soufre, dans son usine de Police en février 2025. La société a également lancé RSMS BioShot N(S) 26-3 en août 2025, une solution d'azote uréique ammoniacal (UAN) contenant du soufre et des sucres organiques. La demande est donc liée à des cycles de restauration des sols plus longs plutôt qu'aux seuls achats annuels d'engrais.
Croissance de la production de cultures à forte intensité en soufre et correction de la carence en soufre des sols
Les oléagineux, les légumineuses et la canne à sucre nécessitent du soufre en quantités significatives, ce qui lie les choix de cultures à la demande sur le marché de la poussière de soufre et maintient les achats agricoles liés aux décisions de culture. Une étude de 2025 a révélé que 70 % des sols de canne à sucre étudiés en Odisha présentaient une carence en soufre, dont 29,5 % classés comme gravement déficients. Un essai riz-arachide de 2025 a montré que l'application de 40 kg de soufre par hectare sous forme de soufre bentonite produisait un rendement système maximal de 11,21 tonnes métriques par hectare. Ces résultats donnent aux agriculteurs une raison pratique d'adopter des intrants contenant du soufre lorsque les conditions du terrain limitent les rendements. Tessenderlo Kerley a rapporté en 2025 que ses engrais thiosulfatés peuvent fournir du soufre tout en inhibant la nitrification du sol. Cette double fonction peut renforcer l'adoption dans les programmes de nutrition de précision.
Demande croissante de formulations micronisées à faible émission de poussière pour la protection des cultures
Le marché de la poussière de soufre est de plus en plus façonné par des produits qui améliorent le contrôle de l'application et réduisent l'exposition aux poussières. Les grades de soufre micronisé peuvent favoriser une couverture plus uniforme des cultures, notamment pour les applications foliaires. Jaishil Sulphur & Chemical Industries commercialise Hariyali DF, un granulé dispersible à 80 % de soufre élémentaire, pour les usages agricoles. La société décrit une capacité de fabrication dépassant 50 000 tonnes métriques par an. Sulfinova AS a commencé la construction d'une nouvelle usine dans la zone industrielle organisée d'Aliaga en mai 2025 pour produire du soufre micronisé destiné aux applications agricoles, au caoutchouc et aux applications chimiques. Ces investissements déplacent la concurrence vers la régularité granulométrique, les performances sur le terrain et des formats conditionnés plus sûrs.
Disponibilité du soufre récupéré issu du raffinage et du traitement du gaz
Le soufre récupéré issu du raffinage et du traitement du gaz constitue la principale base de matières premières pour le marché de la poussière de soufre. The Mosaic Company a indiqué avoir acheté 2,9 millions de tonnes longues de soufre en 2025, la majeure partie de l'approvisionnement provenant des raffineurs de pétrole et de gaz nord-américains. Les raffineurs éliminent le soufre pour répondre aux exigences de qualité des carburants, ce qui peut rendre l'offre moins réactive aux prix du soufre que la demande. H.J. Baker distribue du soufre solide de multiples origines et utilise des installations de stockage et de logistique le long des principaux corridors d'exportation. Cette infrastructure peut aider les acheteurs à gérer les perturbations régionales et les décalages temporels entre l'offre et la demande. Les variations du débit des raffineries peuvent néanmoins créer une incertitude pour les transformateurs qui dépendent du soufre marchand.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque d'explosion de poussières, d'incendie et de manipulation professionnelle | -0.3% | Mondial, particulièrement en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en soufre lié au raffinage, au traitement du gaz et à l'énergie | -0.2% | Mondial | Moyen terme (2-4 ans) |
| Charge d'enregistrement, d'étiquetage et de conformité aux résidus pour les usages agricoles | -0.1% | UE, Amérique du Nord, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'explosion de poussières, d'incendie et de manipulation professionnelle
La manipulation du soufre nécessite des contrôles stricts car les fines particules de soufre peuvent créer un risque de poussière combustible. La norme NFPA (National Fire Protection Association) 660, édition 2025, est entrée en vigueur en décembre 2024 et inclut des exigences relatives à la réduction de la taille et à la manipulation du soufre[1]. La norme concerne le broyage, le fraisage, le conditionnement, le stockage, la ventilation et la protection contre les explosions. Les petits transformateurs peuvent faire face à des coûts de conformité plus élevés car ils peuvent nécessiter des travaux d'ingénierie spécialisés et des mises à niveau des installations. Ces exigences peuvent favoriser les granulés dispersibles préconditionnés et les concentrés en suspension par rapport aux matériaux en vrac sur le marché de la poussière de soufre. Elles peuvent également augmenter le coût d'entrée sur le marché de la poussière de soufre pour les fournisseurs régionaux.
Volatilité de l'approvisionnement en soufre lié au raffinage, au traitement du gaz et à l'énergie
Les coûts des matières premières sur le marché de la poussière de soufre sont liés au débit des raffineries, au traitement du gaz naturel, aux calendriers de maintenance et aux prix de l'énergie. The Mosaic Company a annoncé en décembre 2025 qu'elle mettrait en veille la production de superphosphate simple au Brésil et suspendrait les futurs achats de soufre après une forte hausse des prix du soufre. En janvier 2026, la société a prolongé ces réductions à la suite de son examen des coûts du soufre. La société a déclaré que chaque hausse de 10 USD par tonne métrique du coût du soufre au-delà de 500 USD par tonne métrique réduisait le résultat avant intérêts, impôts, dépréciation et amortissement (EBITDA) trimestriel de 10 millions USD. Les transformateurs qui achètent des matières premières sur le marché au comptant peuvent subir une pression sur leurs marges lorsque les prix des produits finis sont fixés avant la saison. Les accords d'approvisionnement à long terme peuvent réduire, sans toutefois l'éliminer, cette exposition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade industriel est en tête, tandis que le grade pharmaceutique se développeLe grade industriel détenait une part de 35,17 % en 2026. Il est utilisé dans la vulcanisation du caoutchouc, les opérations de pâte et papier, la récupération des métaux et la synthèse chimique. Le grade agricole soutient les applications d'engrais dans les zones déficientes en soufre de l'Asie-Pacifique et de l'Amérique du Sud. Le grade technique et le grade alimentaire servent des applications plus restreintes, notamment la conservation des aliments et les procédés chimiques de spécialité.
Le grade pharmaceutique devrait progresser à un CAGR de 2,78 % jusqu'en 2032. La taille du marché de la poussière de soufre pour le grade pharmaceutique bénéficie de la demande d'intrants à haute pureté dans les produits dermatologiques et les excipients conformes aux pharmacopées. Merck KGaA a renouvelé ses certifications de Bonnes Pratiques de Fabrication (BPF) et de Bonnes Pratiques de Distribution (BPD) en juin 2025 pour ses activités de fabrication d'excipients à Darmstadt, avec une certification courant jusqu'en juin 2028. Ces exigences de conformité augmentent les besoins de qualification pour les fournisseurs. Elles rendent également les applications pharmaceutiques moins exposées aux prix des matières premières que de nombreuses utilisations en vrac. BASF participe à travers son portefeuille chimique et agricole plus large, tandis que Merck KGaA opère dans des applications spécialisées en sciences de la vie et en pharmacie.

Par forme :
la poudre domine les revenus et mène la croissance futureLa poudre détenait une part de 54,83 % en 2026 et devrait progresser à un CAGR de 2,86 % jusqu'en 2032. Sa structure à fines particules favorise la couverture pour la protection des cultures et les applications d'amendement du sol. La poudre reste également pertinente dans la transformation du caoutchouc car elle peut être incorporée dans les systèmes de fabrication. Cette forme est largement utilisée dans les engrais, les pesticides, les produits chimiques et le caoutchouc. Son étendue d'utilisations finales lui confère une base de demande plus solide que les formats conçus pour une seule méthode de manipulation.
Le soufre granulaire sert les applications qui nécessitent moins de poussière lors du stockage en vrac, du transport et de l'épandage dans le sol. National Company for Sulphur Products (NCSP) produit des pastilles de soufre de grade industriel et fertilisant en utilisant la technologie de pastillation par refroidissement sur bande en acier. Ces produits peuvent offrir une application plus contrôlée et une valeur plus élevée que la poudre non formulée. Le marché de la poussière de soufre continue de s'appuyer sur la poudre, tandis que les formes spéciales élargissent leur utilisation dans la nutrition et la protection des cultures.
Par application :
les engrais génèrent les revenus tandis que les produits pharmaceutiques mènent la croissanceLes engrais détenaient 52,69 % de la taille du marché de la poussière de soufre en 2026. Le segment est soutenu par la carence en soufre des sols dans les zones agricoles d'Asie-Pacifique, d'Amérique du Sud et d'Afrique, qui restent des zones de demande centrales pour le marché de la poussière de soufre. Les fabricants d'engrais combinent le soufre avec des produits azotés, phosphatés et à micronutriments pour répondre aux besoins nutritifs des cultures. Grupa Azoty S.A. a introduit POLIFOSKA Multi S et FOLIRES en février 2025, ajoutant des produits enrichis en soufre à son portefeuille de nutrition des cultures. Ces lancements montrent comment le soufre est positionné dans le cadre de programmes de gestion nutritive plus larges.
Les produits pharmaceutiques devraient progresser à un CAGR de 3,19 % jusqu'en 2032, soutenus par la demande d'ingrédients à base de soufre réglementés. La fabrication chimique utilise le soufre élémentaire dans l'acide sulfurique, le disulfure de carbone, les thiosulfates et les produits connexes, ces dérivés soutenant également l'innovation dans les engrais. Les recherches de Tessenderlo Kerley en 2025 sur les engrais thiosulfatés montrent comment l'innovation chimique peut soutenir l'utilisation des engrais. Les pesticides bénéficient de l'utilisation de fongicides à base de soufre dans la protection des cultures. Georgia Gulf Sulfur Corporation détient des inscriptions auprès de l'Organic Materials Review Institute pour les gammes de produits Yellow Jacket et Rocket. La transformation du caoutchouc et d'autres usages industriels constituent une base de demande stable liée à l'activité manufacturière.
Analyse géographique
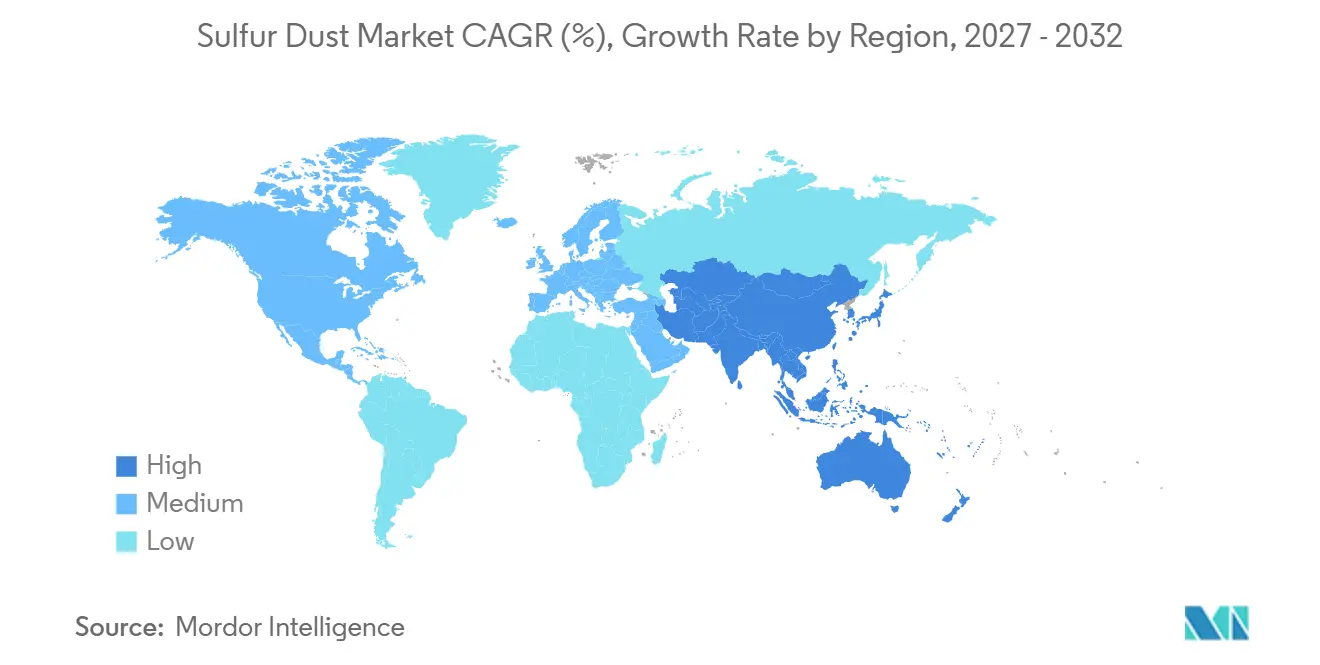
L'Asie-Pacifique détenait une part de 38,04 % en 2026 et devrait progresser à un CAGR de 3,03 % jusqu'en 2032. La Chine combine la production chimique avec une forte demande agricole sur le marché de la poussière de soufre. L'Inde présente une carence généralisée en soufre des sols, ce qui soutient l'utilisation des engrais sur plusieurs saisons. Les pays de l'ASEAN ajoutent une demande provenant de l'agriculture, du caoutchouc et de la transformation chimique. Le Japon et la Corée du Sud soutiennent les applications de poudre de soufre de grade chimique et de grade caoutchouc grâce à leurs secteurs manufacturiers avancés.
L'Amérique du Nord bénéficie d'un réseau logistique développé pour le soufre récupéré qui soutient le marché de la poussière de soufre. H.J. Baker exploite des activités de traitement, de stockage et d'exportation du soufre au service des utilisateurs dans les secteurs des engrais, du caoutchouc et de l'industrie. Un document de la ville de Los Angeles de 2025 a enregistré un permis de dix ans pour l'installation de H.J. Baker au port de Los Angeles. Les achats de soufre de The Mosaic Company illustrent l'ampleur de la demande en soufre dans les chaînes d'approvisionnement en engrais liées à l'Amérique du Nord. Georgia Gulf Sulfur Corporation a renouvelé sa certification ISO 9001:2015 pour 2025 à 2028 dans ses installations en Géorgie, au Texas et au Canada.
L'Europe combine des exigences strictes en matière de produits avec une innovation active dans les engrais sur le marché de la poussière de soufre. Le cadre de l'Union européenne sur les produits fertilisants comprend des exigences d'étiquetage et de composition en nutriments pour les produits marqués CE contenant du soufre élémentaire[2]. Grupa Azoty S.A. a élargi sa gamme d'engrais enrichis en soufre dans ce contexte. L'Amérique du Sud est portée par la culture des oléagineux et de la canne à sucre, mais peut être perturbée par les hausses des prix des matières premières soufrées. Le Moyen-Orient et l'Afrique représentent une demande plus faible mais restent importants en tant que base d'approvisionnement, NCSP fournissant des pastilles de soufre et des produits connexes depuis l'Arabie Saoudite.
Paysage concurrentiel
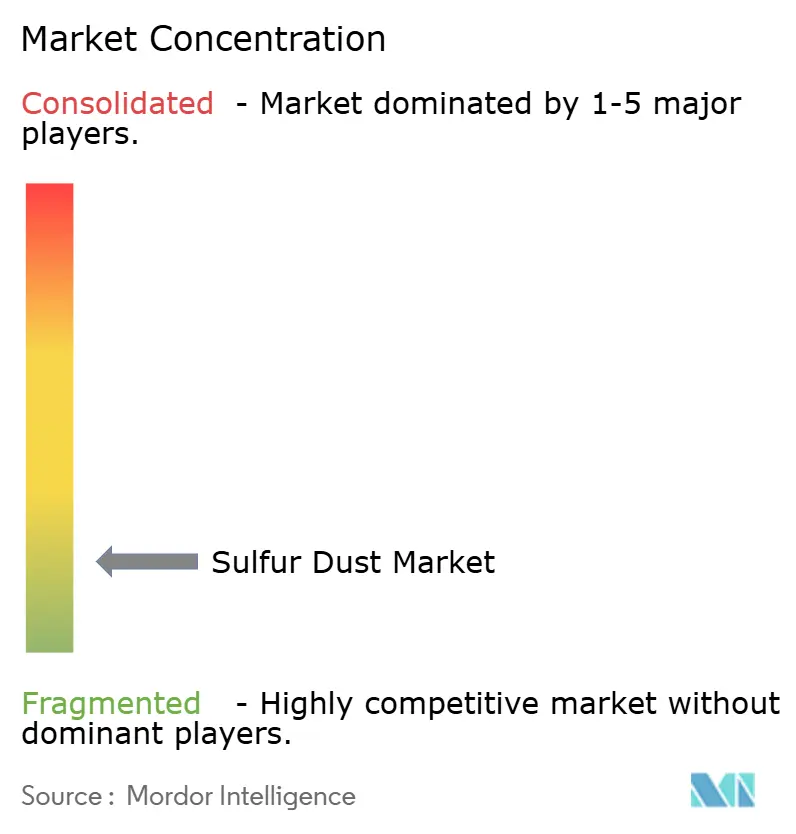
Le marché de la poussière de soufre est très fragmenté, les cinq premiers acteurs étant H.J. Baker, Tessenderlo Kerley, Grupa Azoty S.A., SML Limited et Georgia Gulf Sulfur Corporation. BASF et Merck KGaA sont des groupes chimiques diversifiés avec des activités liées au soufre dans des portefeuilles plus larges. Georgia Gulf Sulfur Corporation, Grupa Azoty S.A., Jaishil Sulphur & Chemical Industries, Kanhaiya Chemicals, Mahaveer Surfactants Private Limited, Maruti Corporation, NCSP, SML Limited, Sulfinova AS et Tessenderlo Kerley participent à travers la transformation, les formulations, les engrais ou les produits dérivés. H.J. Baker et Jordan Sulphur ajoutent des capacités de négoce, de distribution et de gestion de la chaîne d'approvisionnement. The Mosaic Company est un acheteur aval important de soufre pour la production d'engrais plutôt qu'un producteur primaire de poussière de soufre.
La concurrence sur le marché de la poussière de soufre se concentre sur la granulométrie, la qualité des produits, les performances agronomiques, la conformité réglementaire et l'accès fiable aux matières premières. Sulfinova AS a commencé la construction de son usine d'Aliaga en mai 2025 pour développer la production de soufre micronisé. Grupa Azoty S.A. a élargi sa gamme d'engrais soufrés liquides avec RSMS BioShot N(S) 26-3 en août 2025.
Tessenderlo Kerley a achevé l'intégration de Crop Vitality et NovaSource sous une seule marque en janvier 2025. Elle a ouvert une installation de production d'engrais liquides à Defiance, Ohio, en août 2025 pour les produits de nutrition des cultures à base de soufre. Le marché de la poussière de soufre avantage les fournisseurs capables de soutenir les performances d'application et la conformité en plus de l'approvisionnement physique. Les entreprises disposant de revendications techniques validées peuvent différencier leurs produits dans les usages agricoles premium et de spécialité. Les transformateurs de produits de base restent exposés aux variations des coûts des matières premières et à la concurrence par les prix.
Leaders du secteur de la poussière de soufre
-
H.J. Baker
-
Tessenderlo Kerley
-
Grupa Azoty S.A.
-
SML Limited
-
Georgia Gulf Sulfur Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la poussière de soufre Entreprises couvertes dans ce rapport
- BASF
- Georgia Gulf Sulfur Corporation
- Grupa Azoty S.A.
- H.J. Baker
- Jaishil Sulphur & Chemical Industries
- Jordan Sulphur
- Kanhaiya Chemicals
- Mahaveer Surfactants Private Limited
- Maruti Corporation
- Merck KGaA
- NCSP
- SML Limited
- Sulfinova AS
- Tessenderlo Kerley
- The Mosaic Company
Développements industriels récents dans Marché de la poussière de soufre
- Octobre 2026 : The Mosaic Company a mis en veille indéfiniment son installation d'engrais de South Fort Meade, en Floride, et a déposé un avis de licenciement affectant 199 travailleurs, citant des défis persistants liés à la disponibilité et à l'accessibilité du soufre. Cette fermeture met en lumière les défis du marché de la poussière de soufre en soulignant comment les contraintes d'approvisionnement en soufre et la hausse des coûts des intrants peuvent perturber la production d'engrais et affecter la demande de produits agricoles à base de soufre.
- Mars 2026 : Tessenderlo Kerley a finalisé l'acquisition d'une usine de production de sulfate de potassium (SOP) en Suède auprès de Cinis Fertilizer AB. Cette acquisition soutient indirectement le marché de la poussière de soufre en mettant en évidence les investissements continus dans la production d'engrais à base de sulfate, qui dépend de matières premières soufrées et de procédés chimiques connexes.
Périmètre du rapport mondial sur le marché de la poussière de soufre
La poussière de soufre est une forme finement divisée de soufre élémentaire utilisée comme matière première et intrant fonctionnel dans les procédés agricoles et industriels. Ses propriétés chimiques la rendent adaptée aux applications nécessitant une supplémentation en soufre, une synthèse chimique et une transformation des matériaux.
Le marché de la poussière de soufre est segmenté par grade, forme, application et géographie. Par grade, le marché est segmenté en grade industriel, grade agricole, grade pharmaceutique, grade technique et grade alimentaire. Par forme, le marché est segmenté en poudre, granulaire et autres formes. Par application, le marché est segmenté en engrais, fabrication chimique, pesticides, produits pharmaceutiques, transformation du caoutchouc et autres applications. Le rapport couvre également la taille du marché et les prévisions pour la poussière de soufre dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Grade industriel |
| Grade agricole |
| Grade pharmaceutique |
| Grade technique |
| Grade alimentaire |
| Poudre |
| Granulaire |
| Autres |
| Engrais |
| Fabrication chimique |
| Pesticides |
| Produits pharmaceutiques |
| Transformation du caoutchouc |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade industriel | |
| Grade agricole | ||
| Grade pharmaceutique | ||
| Grade technique | ||
| Grade alimentaire | ||
| Par forme | Poudre | |
| Granulaire | ||
| Autres | ||
| Par application | Engrais | |
| Fabrication chimique | ||
| Pesticides | ||
| Produits pharmaceutiques | ||
| Transformation du caoutchouc | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la poussière de soufre ?
La taille du marché de la poussière de soufre était évaluée à 1,34 milliard USD en 2026 et devrait croître de 1,37 milliard USD en 2027 pour atteindre 1,54 milliard USD d'ici 2032, à un CAGR de 2,36 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de poussière de soufre ?
La carence en soufre des sols, l'utilisation des engrais, la protection des cultures, la transformation du caoutchouc et la fabrication chimique soutiennent la demande.
Quelle forme détenait la plus grande part en 2026 ?
La poudre détenait une part de 54,83 % en 2026.
Quelle application détenait la plus grande part en 2026 ?
Les engrais détenaient une part de 52,69 % en 2026, soutenus par les besoins de restauration des nutriments du sol dans les principales régions agricoles.