
皮下注射ポート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 604.65 百万米ドル |
| 市場規模 (2032) | 716.41 百万米ドル |
| 成長率 (2027 - 2032) | 3.45 % |
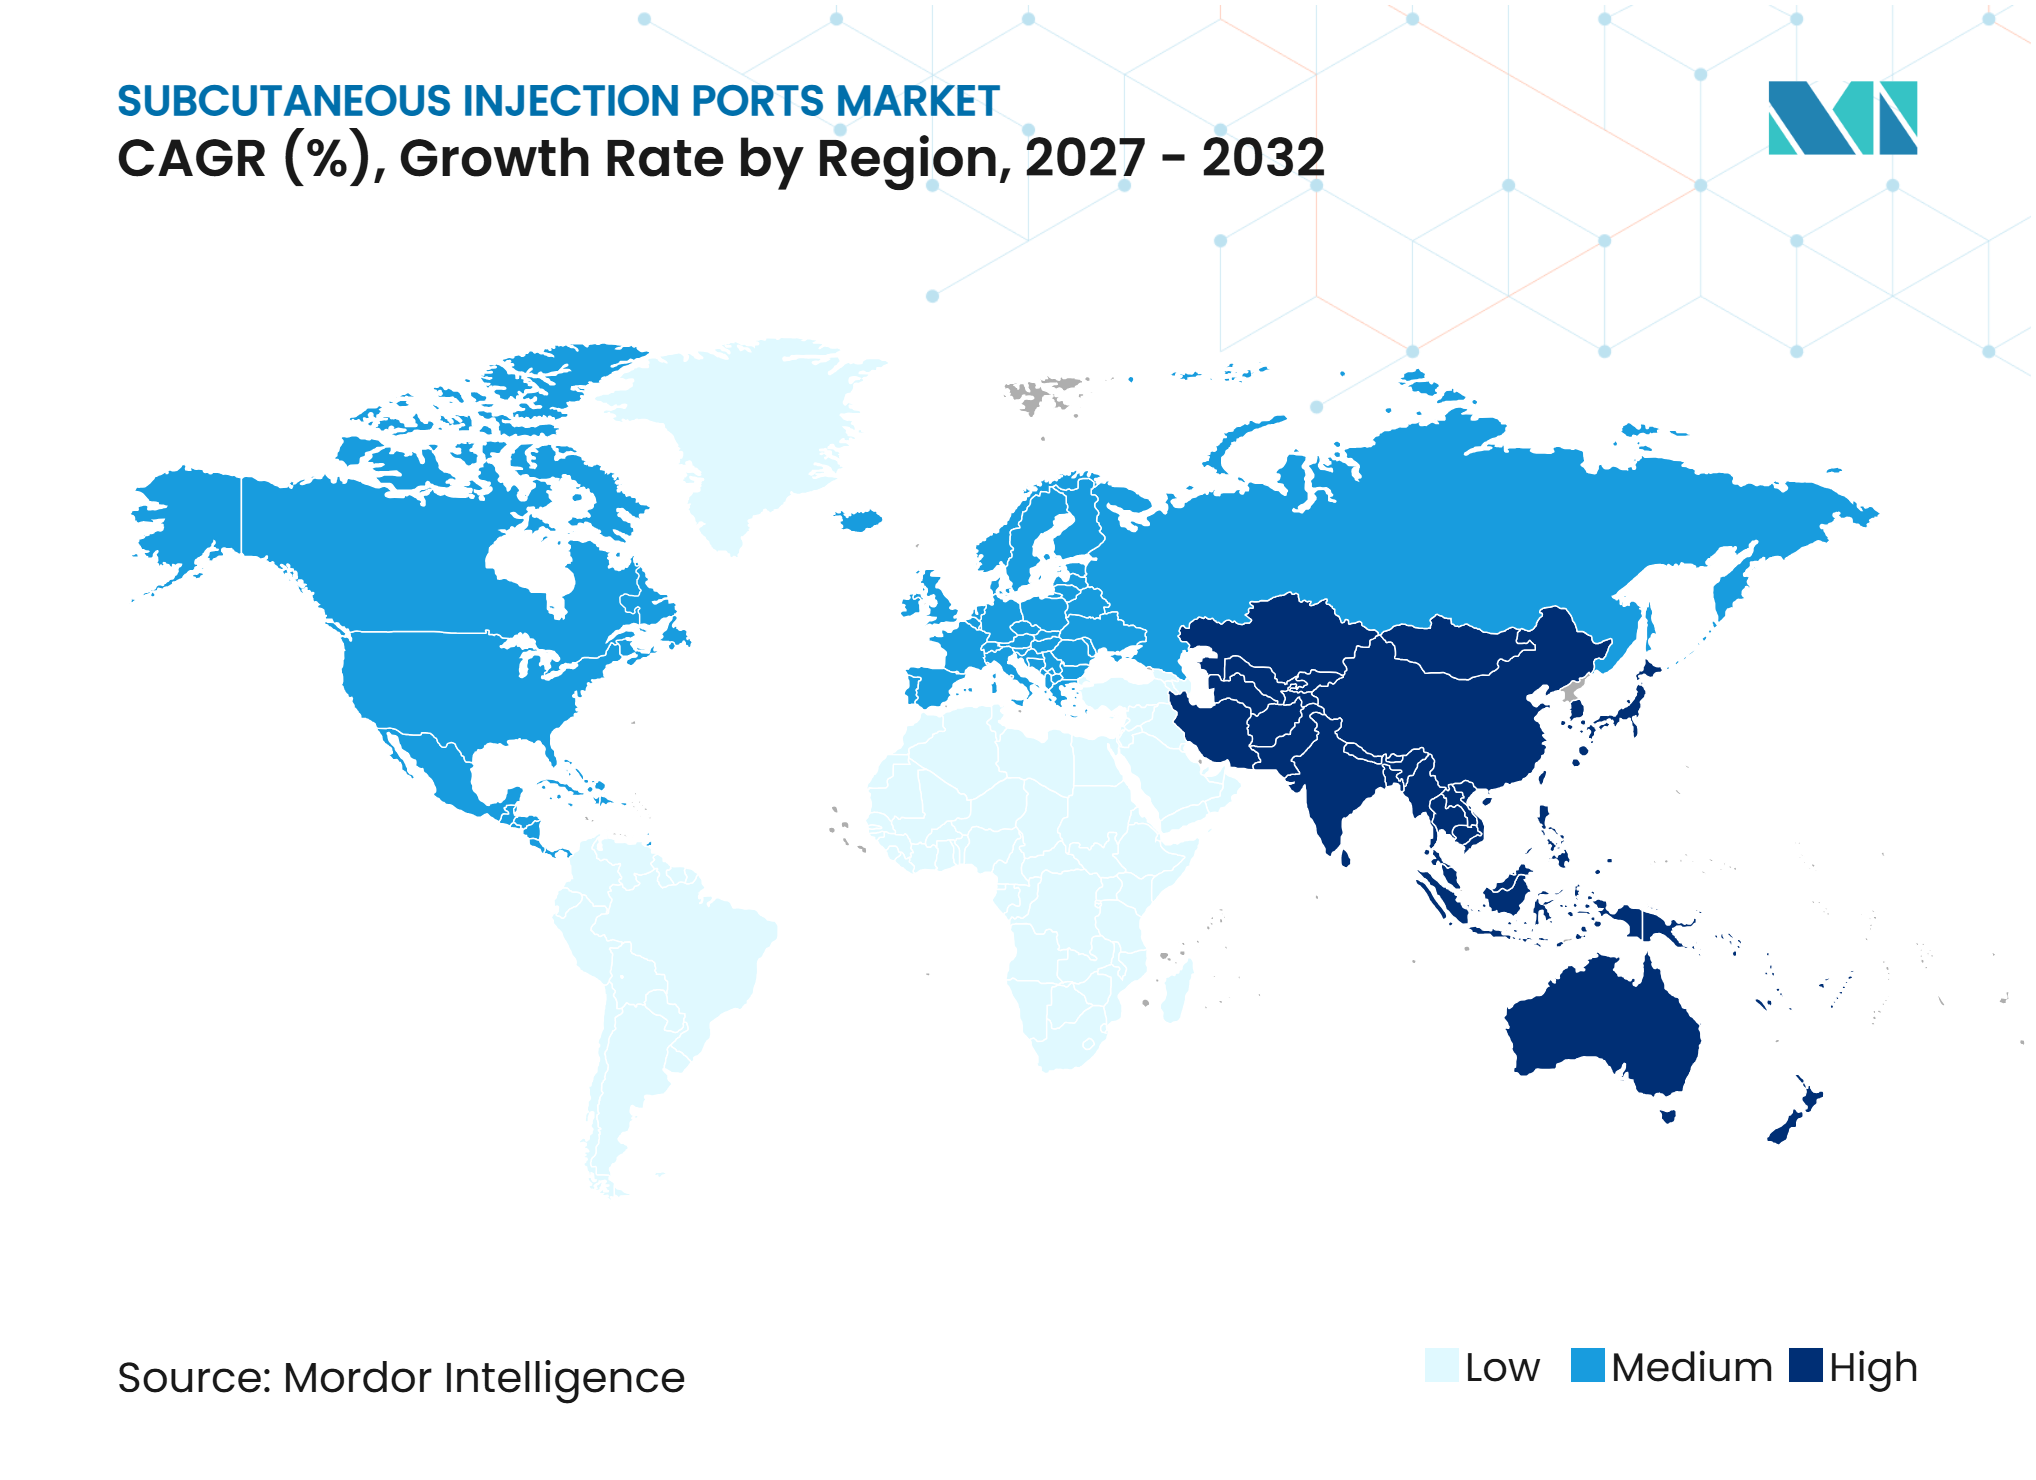
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる皮下注射ポート市場分析
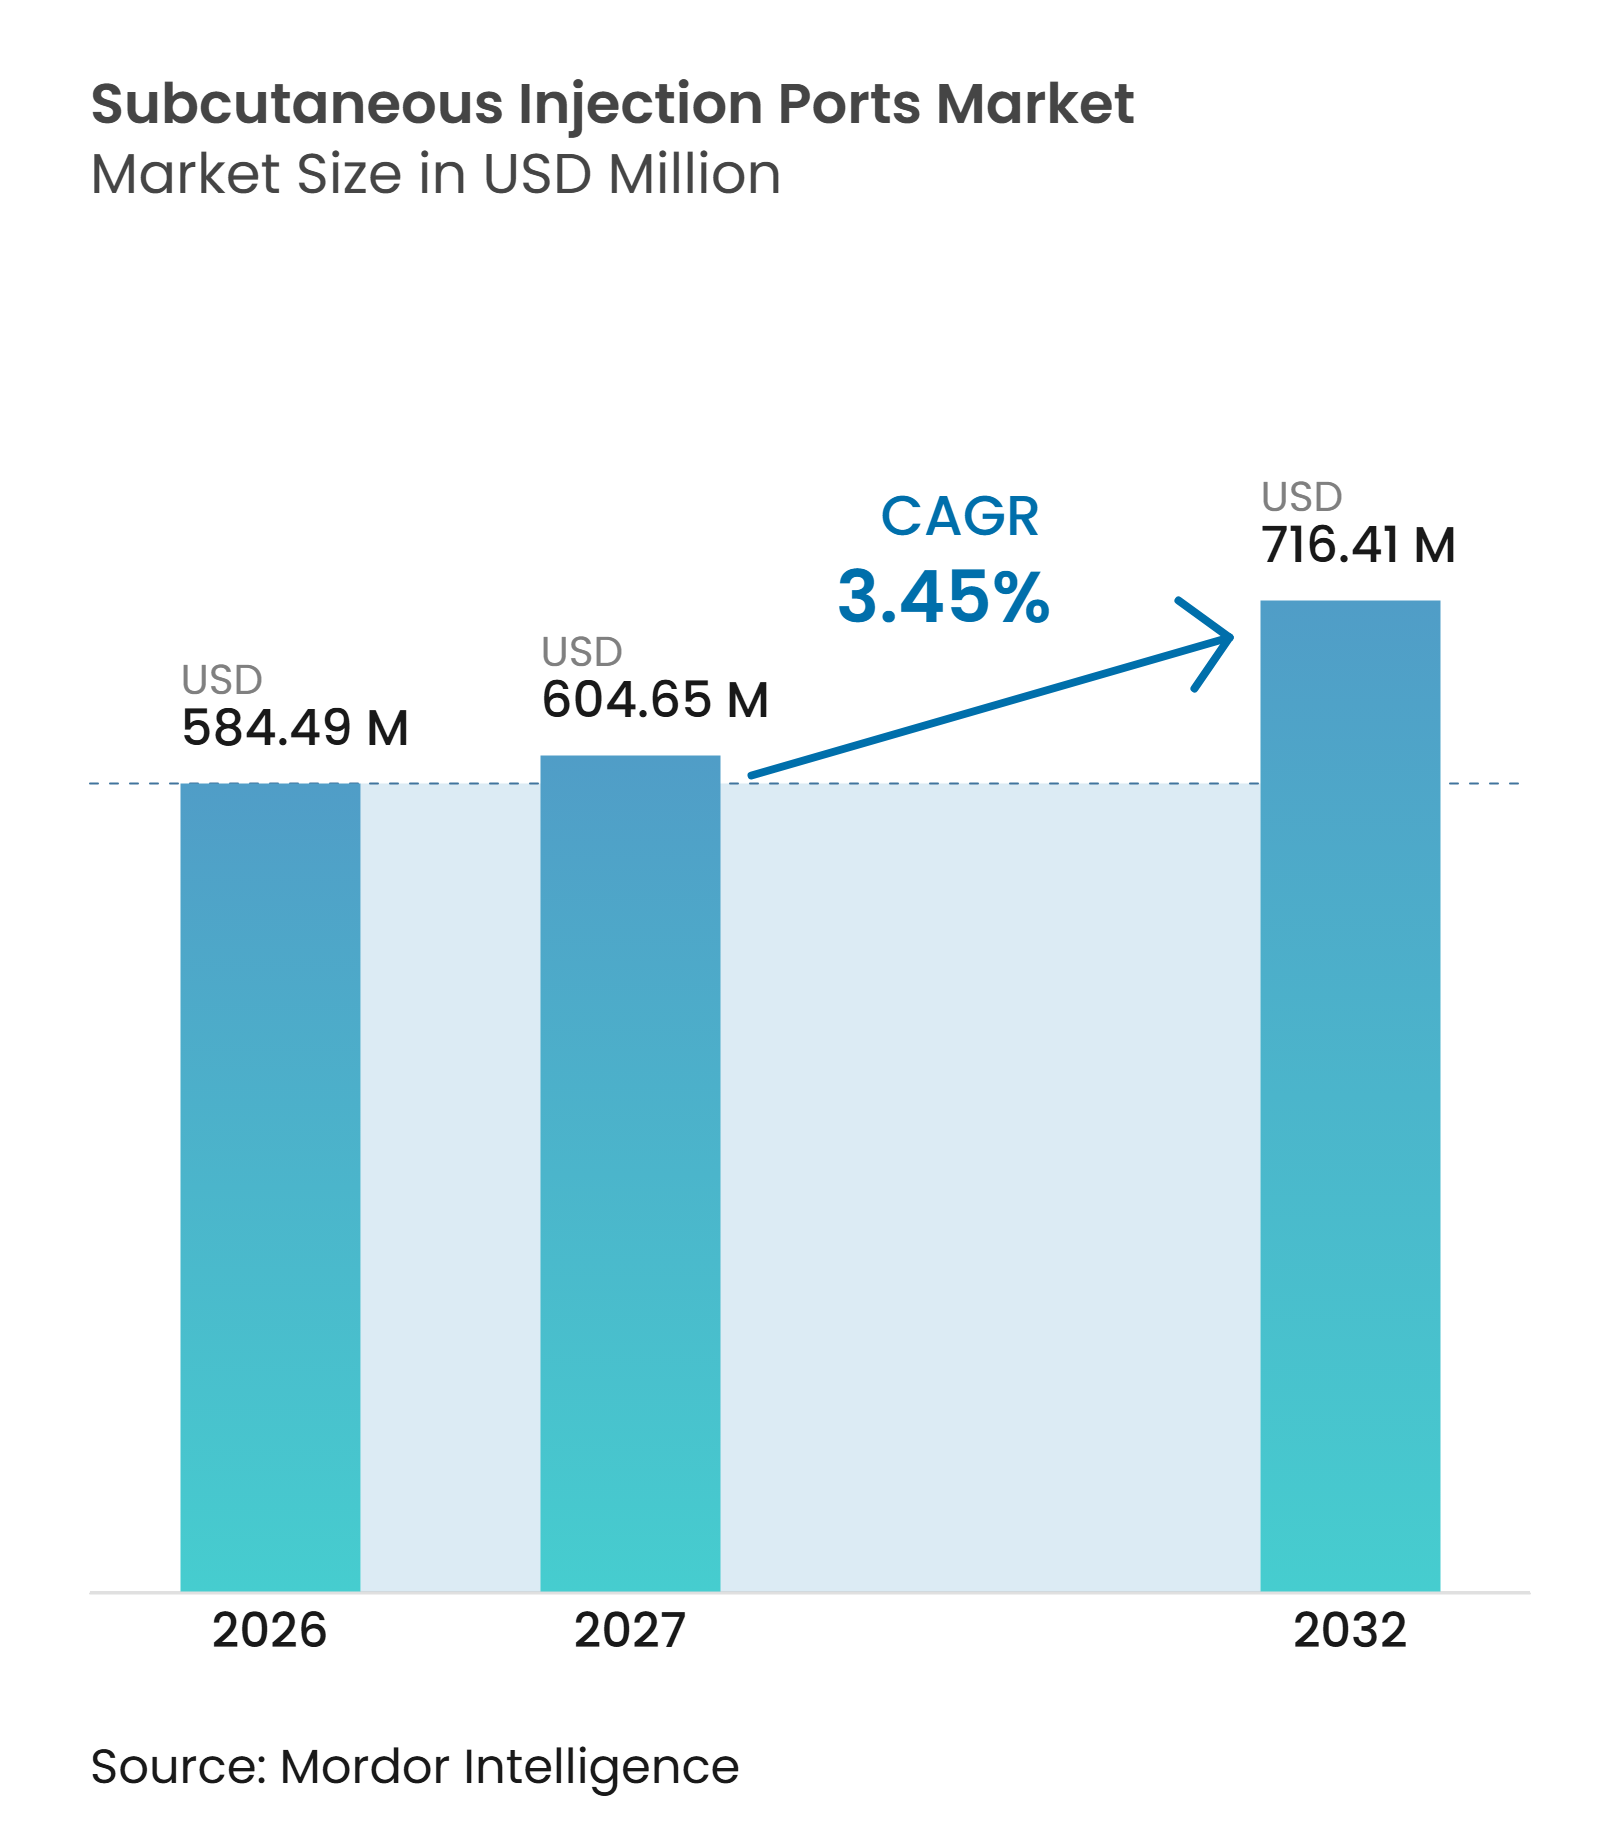
皮下注射ポート市場規模は、2026年の5億8,449万米ドルから2027年には6億465万米ドルに成長し、2027年から2032年にかけて3.45%のCAGRで2032年までに7億1,641万米ドルに達すると予測されています。
皮下注射ポート市場は、がん治療が長期治療サイクルおよび外来での提供へとシフトするにつれ、繰り返しの輸液アクセスに対する需要の高まりに支えられています。米国では2025年1月時点で1,860万人ながんの既往歴を持って生活しており、この数字は2035年までに2,200万人を超えると予測されています。世界全体では、2024年のがん診断数は2,060万件に達し、新規診断数は2024年から2050年の間に60.7%増加すると予測されています。医療提供者は、繰り返しの化学療法、免疫療法、支持的輸液を必要とする患者に対してより早期にポートを留置しており、メーカーはワークフロー効率と患者の快適性を向上させるため、パワーインジェクタブル、MRI条件付き、軽量、コンパクトな製品を提供しています。
主要レポートのポイント
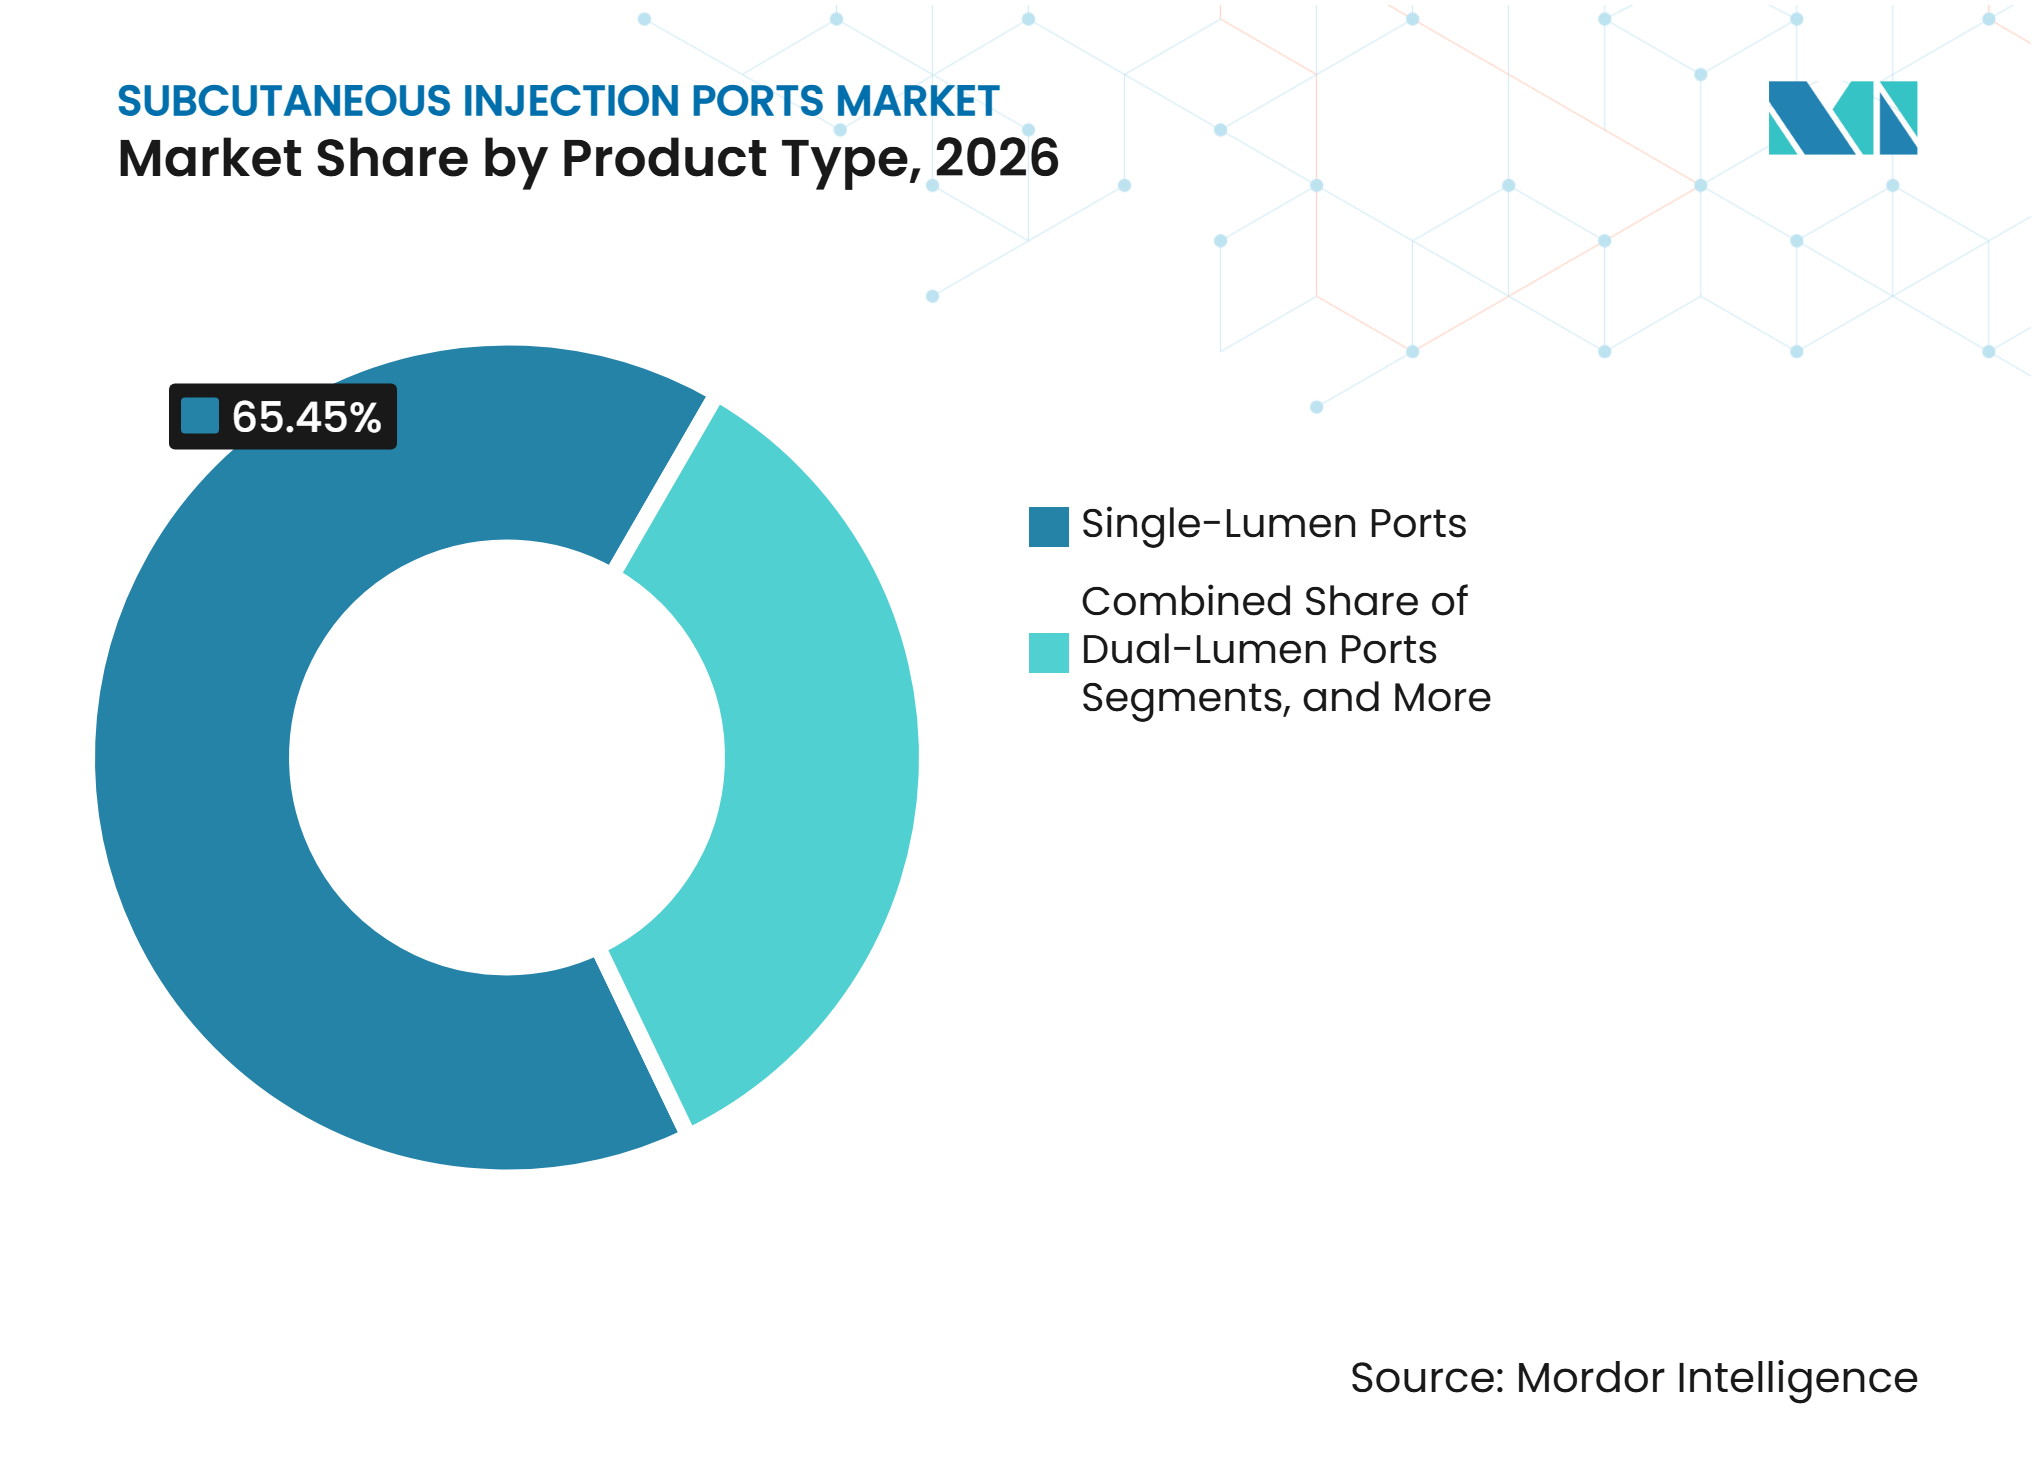
- 製品タイプ別では、シングルルーメンポートが2026年の皮下注射ポート市場シェアの65.45%を占め、デュアルルーメンポートは2032年にかけて5.56%のCAGRで成長すると予測されています。
- ポート構成別では、標準ポートが2026年の皮下注射ポート市場規模の58.89%を占め、小児用ポートは2032年にかけて6.78%のCAGRで拡大すると予測されています。
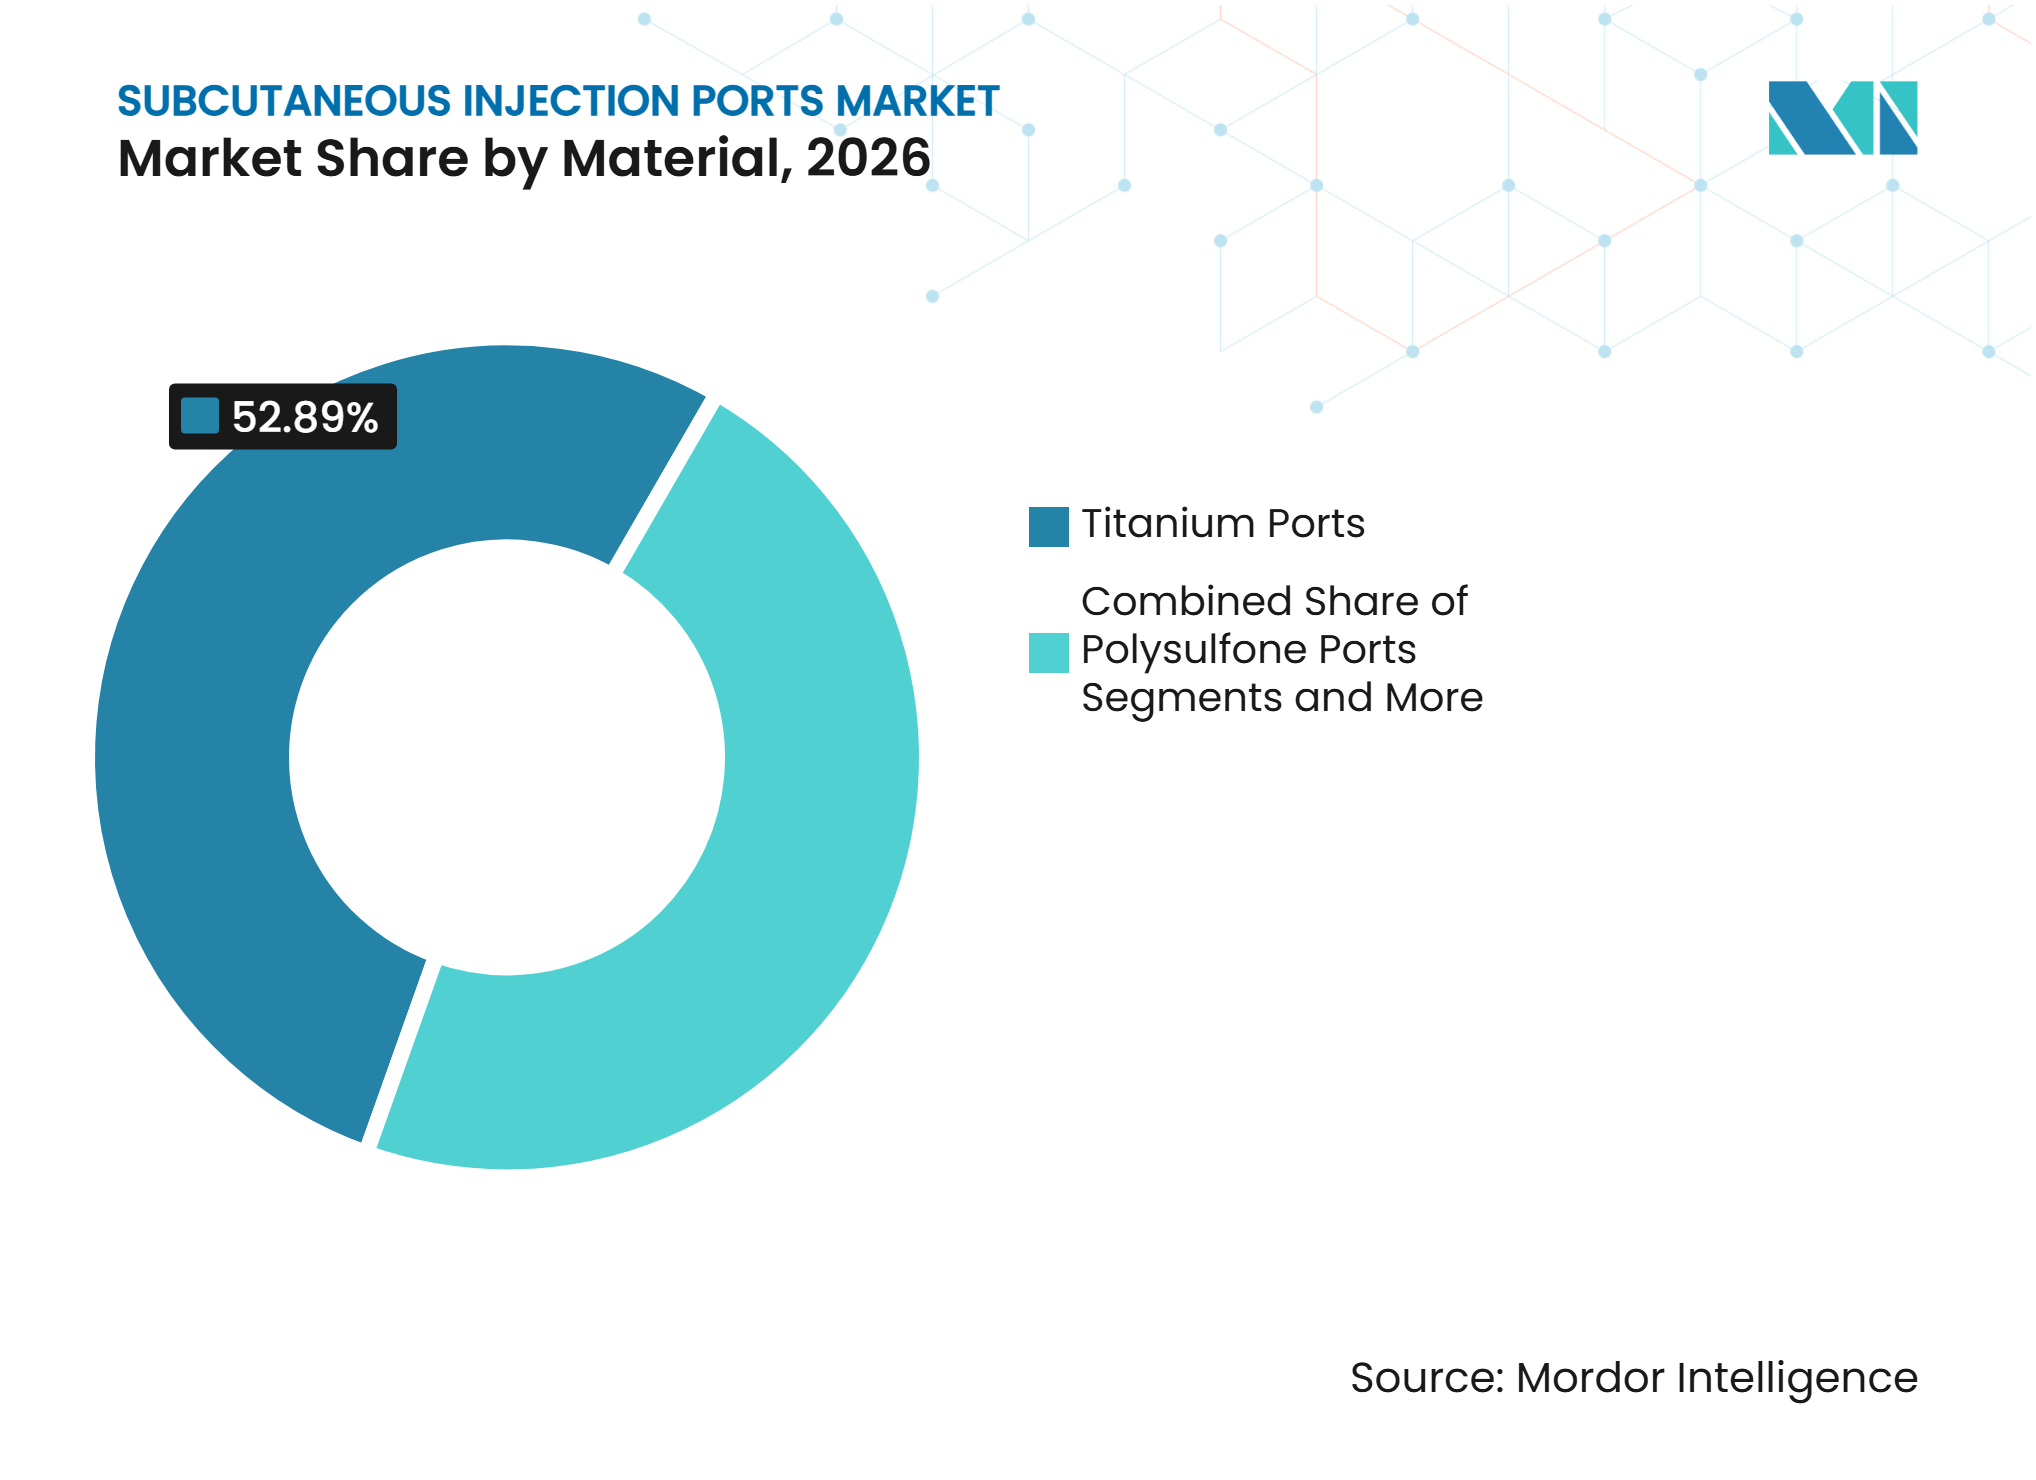
- 材料別では、チタンポートが2026年に52.89%の市場シェアを保有し、ハイブリッドチタン・プラスチックポートは2032年にかけて7.45%のCAGRで成長すると予測されています。
- 用途別では、化学療法および腫瘍学的輸液が2026年に72.33%の市場シェアを占め、抗生物質・抗ウイルス療法は2032年にかけて5.89%のCAGRで成長する予測されています。
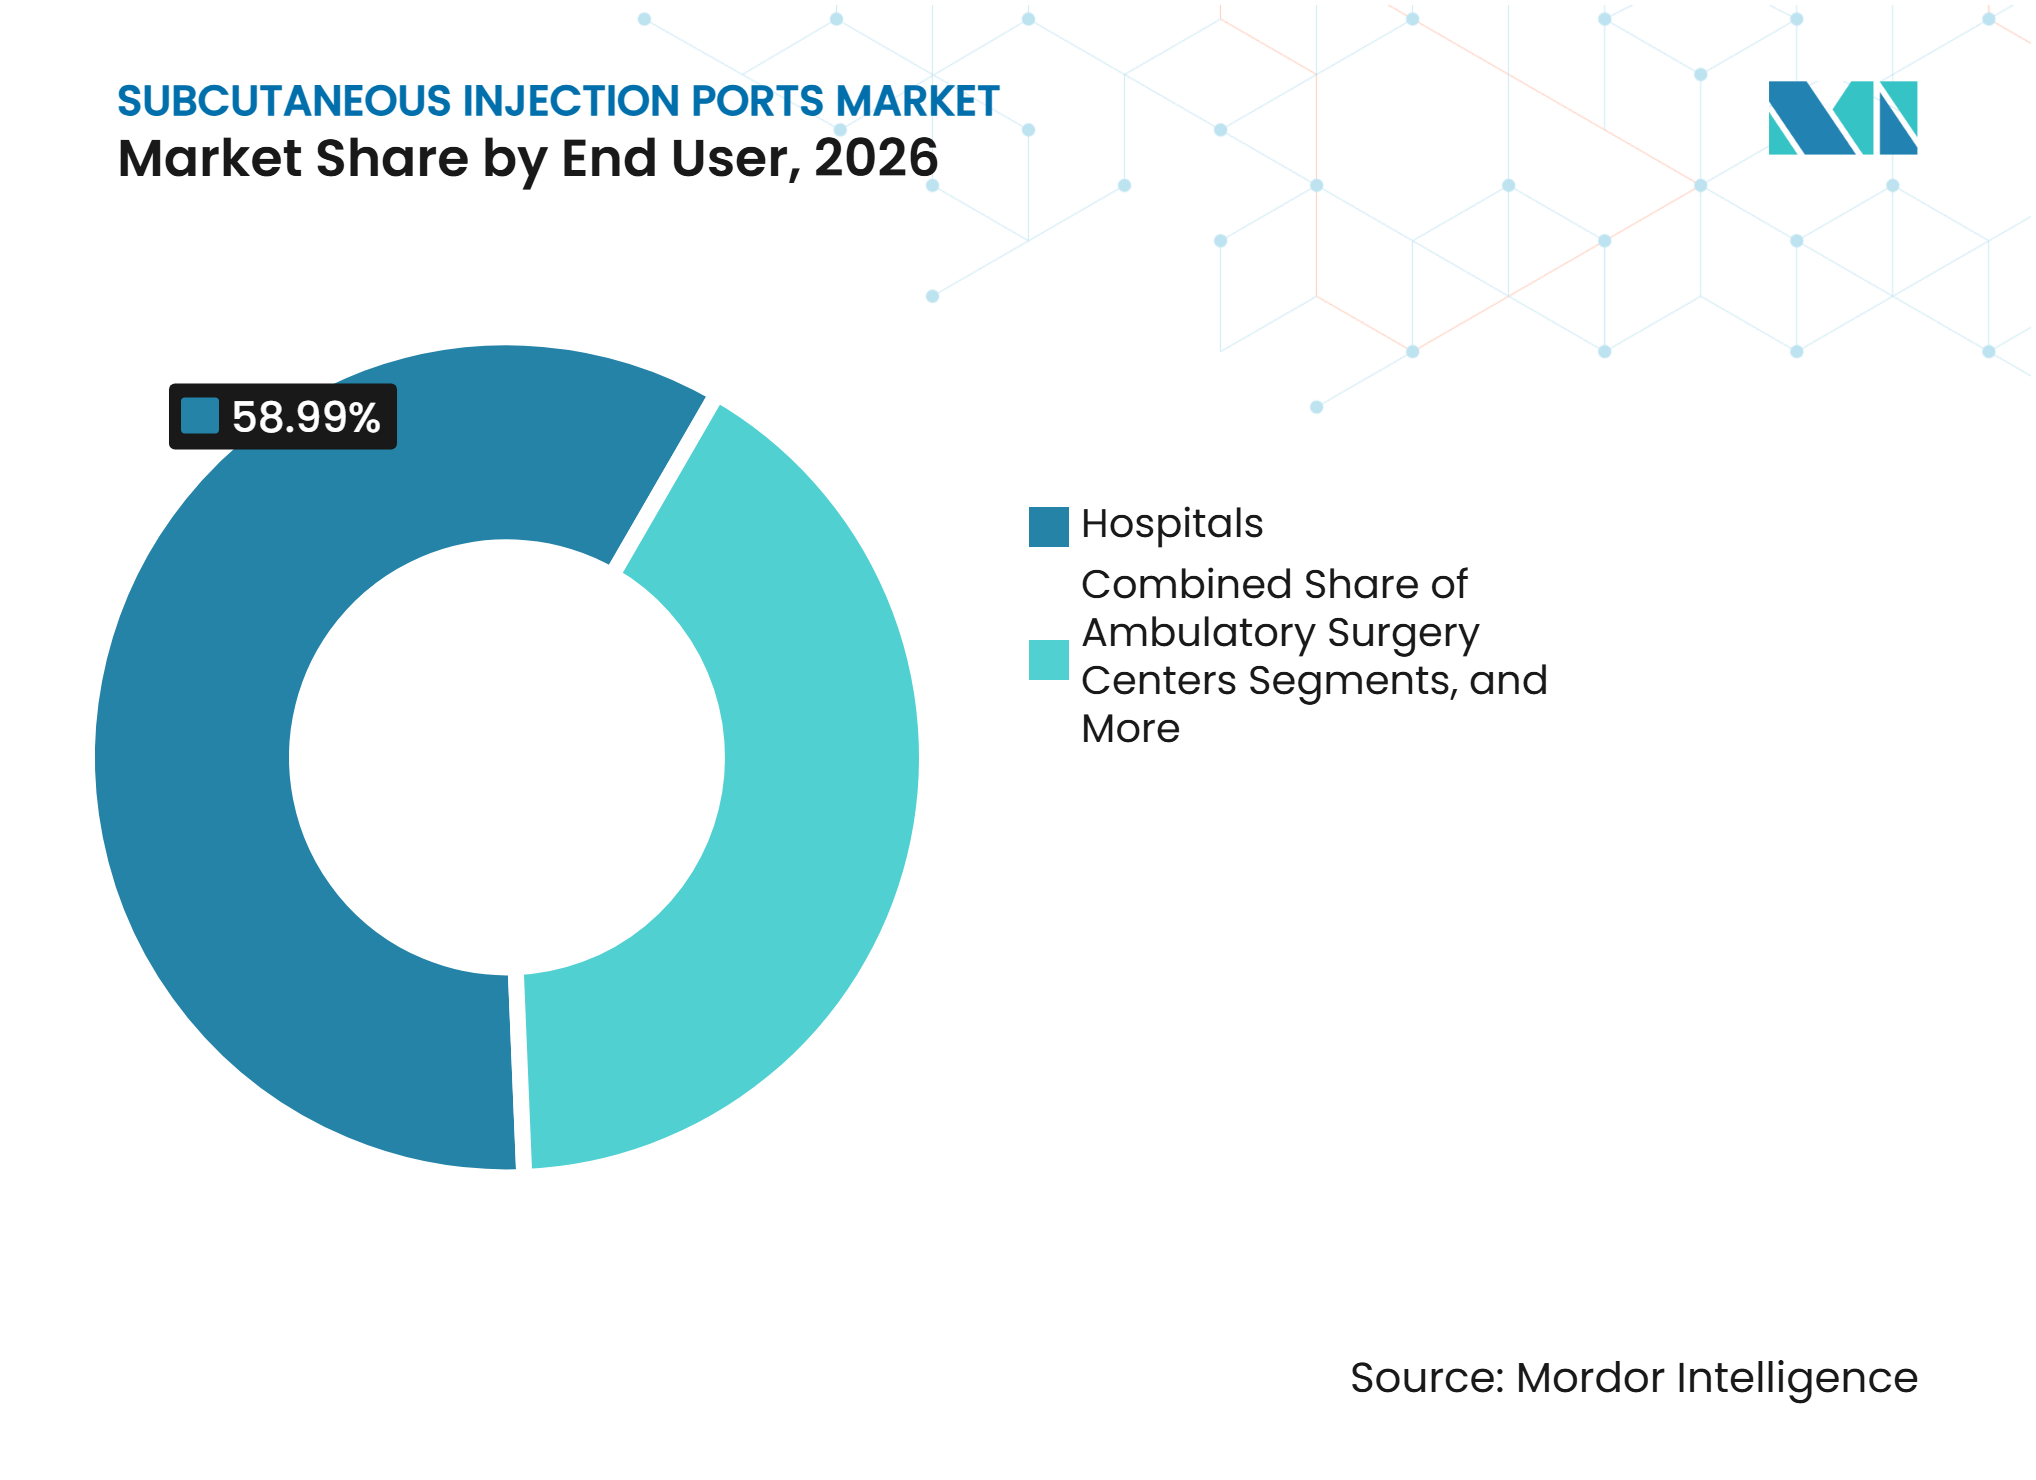
- エンドユーザー別では、病院が2026年に58.99%の市場シェアを保有し、専門腫瘍クリニックは2032年にかけて6.12%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に41.03%の市場シェアを保有し、アジア太平洋地域は2032年にかけて7.88%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
皮下注射ポート市場のドライバー影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 外来化学療法の利用増加 | +0.70% | 北米および欧州に集中するグローバル | 短期(2年以内) |
| 長期血管アクセスに対する需要の増加 | +0.65% | グローバル | 中期(2〜4年) |
| 在宅非経口栄養の拡大 | +0.50% | 北米、西欧 | 中期(2〜4年) |
| 小児用および上腕ポート用途の成長 | +0.45% | グローバル、アジア太平洋地域での早期成長 | 長期(4年以上) |
| パワーインジェクタブルポートの採用増加 | +0.55% | 北米、欧州 | 中期(2〜4年) |
| MRI適合・金属フリーポートへの需要の高まり | +0.40% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外来化学療法の利用増加
腫瘍学的ケアは入院病棟から外来および独立型施設へとシフトしており、ケア提供場所全体でポート留置の機会が拡大しています。2025年のCureus誌の連続症例報告では、外来血管アクセスセンターにおける5,890件の連続ポート留置において短期的な機能不全がなく、外来留置の安全性と効率性が支持されています。10回以上の輸液を必要とする化学療法レジメンでは、ケモポートによりアクセス関連総コストが32%削減され、合併症率が34.8%から8.7%に低下しました。治療スケジュールの遵守率は76.1%から93.5%に改善し、長期化学療法および免疫療法レジメンを受ける患者に対するより早期のアクセス計画を支持しています。[1]
長期血管アクセスに対する需要の増加
治療経路の長期化により、信頼性の高い長期静脈アクセスの必要性が高まっています。2025年のメタアナリシスでは、末梢挿入型中心静脈カテーテルを使用した患者は、埋め込み型ポートカテーテルを使用した患者と比較して、より多くの合併症、より高い血栓症率、より多くの計画外抜去を経験したことが明らかになりました。がんサバイバー人口の増加も、数年にわたって維持療法を受ける患者数を拡大させています。2025年の欧州調査では、在宅非経口栄養患者の一部において10年以上留置されたままの機能的ポートカテーテルが確認され、自己免疫疾患ケアおよび生物学的製剤輸液療法においても同様の需要が生まれています。[2]
在宅非経口栄養の拡大
在宅非経口栄養は、医療システムが病院ベースの栄養提供を削減しようとする中で、埋め込み型ポートの安定した使用事例を生み出しています。全米在宅輸液協会は、在宅非経口栄養が年間32,000人のアメリカ人に提供され、病院ベースのケアと比較して医療費を32%〜36%削減すると述べています。2025年の研究では、埋め込み型ポートの中心静脈カテーテル関連血流感染率がカテーテル1,000日あたりゼロであったのに対し、末梢挿入型中心静脈カテーテルでは1.91であったことが報告されています。[3]同協会はまた、在宅非経口栄養請求を提出する在宅輸液薬局が3年間で平均年率15.6%で減少したと報告しており、これにより合併症プロファイルが優れた標準化デバイスへの需要が高まる可能性があります。
小児用および上腕ポート用途の成長
小児腫瘍学は、小児がん治療プロトコルがより集中的かつ長期化するにつれ、皮下ポートの使用増加を支えています。2025年の無作為化研究では、小児における完全埋め込み型ポートへの外頸静脈アクセスが、内頸静脈アクセスと比較して追加の晩期合併症なしに手術時間を63.6分から32.5分に短縮したことが明らかになりました。2025年の系統的レビューでは、小児腫瘍学においてトンネル型中心静脈カテーテルよりも完全埋め込み型静脈アクセスデバイスの方が有害事象プロファイルが優れていることが報告されました。別の2025年の研究では、小児急性リンパ性白血病における採血に使用されたポートが末梢静脈穿刺と同等のメトトレキサート濃度および血液指標を示し、上腕および末梢構成が思春期患者や胸部放射線照射を受けた患者に代替手段を提供することが明らかになりました。
皮下注射ポート市場の抑制要因影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ポート関連感染症および血栓症のリスク | -0.60% | グローバル | 短期(2年以内) |
| ポート留置および抜去の侵襲的性質 | -0.55% | グローバル、低・中所得国で顕著 | 中期(2〜4年) |
| 製造および品質管理リスク | -0.45% | グローバル | 短期(2年以内) |
| 償還および病院予算の制約 | -0.50% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポート関連感染症および血栓症のリスク
感染症および血栓症は、特に免疫不全の腫瘍患者にとって依然として重大な臨床的障壁となっています。血流感染症は、積極的な治療中にカテーテル抜去を必要とし、確立されたケアプランを中断させる可能性があります。埋め込み型ポートと末梢挿入型中心静脈カテーテルを比較した2025年のメタアナリシスは、デバイス選択が合併症パターンに直接影響することを確認しています。臨床医は、菌血症、低血小板数、またはその他の感染関連リスクを持つ患者に対してより厳格な留置基準を適用する場合があり、繰り返しの輸液アクセスの必要性にもかかわらずポートの採用を制限する可能性があります。したがって、感染予防とモニタリンは皮下注射ポート市場において引き続き重要です。
ポート留置および抜去の侵襲的性質
ポートの留置および抜去には外科的またはフルオロスコピーガイド下の処置が必要であり、より簡便な静脈アクセスオプションと比較してコストおよびアクセスの障壁が生じます。これらの障壁は、訓練を受けたオペレーターおよびインターベンショナルラジオロジーサービスの利用可能性が限られた低所得・農村部のケア環境においてより顕著です。しかし、ポートは複数サイクルを含む治療において合併症およびアクセス関連コストを削減することで長期的な価値を提供できます。2025年の研究では、在宅非経口栄養患者における長期ポート留置期間が記録されており、長期使用後のカテーテル癒着および皮下瘢痕化が抜去を複雑にする可能性があることが強調されており、柔軟でフットプリントを縮小したデザインへの需要を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
シングルルーメンポートが中核構成として維持シングルルーメンポートは2026年のグローバルセグメント収益の65.45%を占めました。複数の療法の同時投与を必要としない化学療法、抗生物質療法、および非経口栄養プロトコルをサポートします。その広範な使用は、腫瘍学および輸液サービスラインにわたる確立されたトレーニング慣行を反映しており、医療システムが日常的な患者ニーズに対して標準的な調達を行えるようにしています。2025年の外来留置シリーズには3,712件のシングルルーメンパワーポートと341件のデュアルルーメンポートが含まれており、その支配的な臨床使用が確認されています。
デュアルルーメンポートは2027年から2032年にかけて5.56%のCAGRで拡大すると予測されており、製品タイプの中で最も速い成長率です。化学療法、制吐剤、水分補給液、または血液製剤の同時投与を必要とする複雑なレジメンをサポートします。低プロファイルおよび改良型リザーバーデバイスは、より小さな皮下ハードウェアを必要とする小児および低体重患者に対応します。製品選択は、療法量、同時投与要件、および治療環境のニーズによって異なります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ポート構成別:
標準ポートがリードし小児用製品が急成長標準ポートは2026年の皮下注射ポート市場規模の58.89%を占めました。特に胸部留置処置において、成人の化学療法、非経口栄養、および抗生物質療法に広く使用されています。低プロファイルポートは、繰り返しの穿刺時に目立たないハードウェアまたはより高い快適性を求める患者、特に乳がん治療を受けている患者をサポートします。上腕および末梢ポートは、胸壁の解剖学的構造が適さない患者や胸部放射線照射の既往がある患者に代替手段を提供します。
小児用ポートは2032年にかけて6.78%のCAGRで成長すると予測されています。2025年の外頸静脈研究では、晩期合併症の増加なしに手術時間が短縮され、小児留置技術の改善が支持されました。より小さなリザーバー設計と超音波ガイド下留置は、皮下組織の深さが限られた小児および高齢患者をサポートします。リザーバーサイズ、留置技術、および末梢穿刺の削減は、繰り返しの小児治療受診における重要な考慮事項として残っています。
材料別:
チタンがリードを維持しハイブリッドデザインが注目を集めるチタンポートは、生体適合性、耐食性、および画像適合性により2026年に52.89%の市場シェアを保有しました。これらの特性は、繰り返しのCTおよびMRI検査を受ける腫瘍患者にとって重要です。ポリスルホンポートは、造影剤のパワーインジェクションを必要としない医療提供者に低コストのオプションを提供します。ポリアセタールおよびその他のエンジニアリングプラスチックポートは、主に北米および西欧以外のコスト重視の調達環境に対応します。
ハイブリッドチタン・プラスチックポートは2032年にかけて7.45%のCAGRで成長すると予測されています。これらの設計は、リザーバーおよびニードルセプタムを含む重要な部分にチタンを使用しながら、軽量プラスチックコンポーネントを組み合わせています。BDのPORT-A-CATH IIはポリスルホンとチタンの構造を使用し、MRIセーフで、インプラント重量を削減するよう設計されています。1.5テスラおよび3テスラ設定でのMRI条件付き性能と、ISO 13485品質管理要件が、チタンおよびハイブリッドデザインへの需要を引き続き支えています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
腫瘍学的輸液が主要な使用事例化学療法および腫瘍学的輸液は2026年に72.33%の市場シェアを占めました。このセグメントは、10回以上の輸液を必要とする患者に対するポート留置の確立された臨床的必要性を反映しています。ポートはまた、化学療法と並行してまたは化学療法と組み合わせて投与される免疫療法および分子標的療法レジメンをサポートします。2025年の研究では、ケモポートによりアクセス関連コストが32%削減され、合併症が34.8%から8.7%に低下し、患者快適性スコアが10点満点中5.2から8.7に改善したことが明らかになりました。
抗生物質・抗ウイルス療法は、外来非経口抗生物質療法の使用拡大に支えられ、2032年にかけて5.89%のCAGRで成長すると予測されています。骨髄炎、心内膜炎、および耐性菌感染症はしばしば長期の静脈内治療を必要とします。非経口栄養は第2位の用途であり、2025年の在宅非経口栄養研究では埋め込み型ポートの中心静脈カテーテル関連血流感染率がゼロであったことが報告されています。輸血、採血、および疼痛管理は、緩和ケアおよび血液腫瘍学の環境において追加の需要を生み出しています。
エンドユーザー別:
病院が最大の役割を維持病院は2026年に58.99%の市場シェアを占め、ポート留置および化学療法投与の主要な場として残っています。その購買規模と確立されたメーカーとの関係は、幅広い製品ポートフォリオと標準化されたサービス体制への需要を支えています。病院は、専門家による協調的なケアを必要とする複雑な腫学、栄養、および感染症の症例を管理しています。この環境は、パワーインジェクタブル、MRI条件付き、バルブ付き、およびマルチルーメンポートオプションを提供するサプライヤーに有利です。
専門腫瘍クリニックは、ポート留置と治療スケジューリングのより緊密な統合に牽引され、2032年にかけて6.12%のCAGRで拡大すると予測されています。外来手術センターも、償還および規制条件が低コストの外来ケアを支援する場合に、より多くの処置を実施しています。短期的な機能不全のない5,890件の留置の2025年シリーズは、フリースタンディング外来血管アクセスセンターの臨床的実行可能性を実証しました。小児および新生児病院は、小型化された製品と訓練された留置チームを必要とする専門的なユーザーとして残っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の皮下注射ポート市場シェアの41.03%を保有しており、確立された腫瘍学インフラとメディケアおよび民間保険者による償還カバレッジに支えられています。米国では2025年1月時点で1,860万人のがんサバイバーがおり、繰り返しの輸液アクセスへの需要を支えています。外来ケアへのシフトもまた、入院環境外でのポート留置量を増加させています。Portal Access Inc.は2026年6月に、胸部および腕への留置用の5Frおよび6Fr構成で利用可能な柔軟なパワーインジェクタブル埋め込み型ポートであるFLEXI-PORTファミリーについてFDA 510(k)認可を取得しました。カナダは公的資金による癌ケアを通じて安定した需要を維持しており、メキシコは外来化学療法アクセスを拡大しています。長期腫瘍学アクセス経路に対する医療提供者の熟知度が、信頼性が高く、画像適合性があり、柔軟で、パワーインジェクタブルなデバイスへの需要を支えています。
アジア太平洋
アジア太平洋地域は、がん罹患率の上昇、腫瘍学インフラの拡大、および償還フレームワークの改善に牽引され、2027年から2032年にかけて7.88%のCAGRで成長すると予測されています。日本はテルモ株式会社およびニプロ株式会社に支えられ、ポートの国内生産能力が90%以上あります。中国は腫瘍学臨床試験活動を拡大しており、インドは病院の腫瘍学能力を増強しており、日常的なポート使用のより大きな範囲を生み出しています。韓国とオーストラリアはMRI条件付きおよびパワーインジェクタブル構成に対するプレミアム需要を生み出しています。東南アジア諸国はポートの輸入依存度が70%以上であり、調達能力が発展するにつれて長期的な機会を提供しています。償還、臨床トレーニング、国内供給、および地域の画像・輸液能力は地域全体で大きく異なり、国別の商業戦略が必要です。
欧州および新興地域
欧州はドイツ、英国、フランス、イタリア、スペインが主導する安定した需要の中心地として残っています。2025年のスペインの研究では、非外科的外来環境で中心静脈カテーテルを留置した腫瘍内科医が同等の安全性を達成しながら、デバイあたりのコストを994ユーロ(1,077米ドル)削減したことが明らかになりました。ISO 13485を含む欧州のデバイス品質フレームワークが製品選択とサプライヤー資格に影響を与えています。GCC諸国は腫瘍学センターへの投資を行い、多サイクル化学療法経路に埋め込み型アクセスを組み込んでいます。南アフリカの民間セクターは多くのアフリカ市場よりも発展した採用プロファイルを持ち、ブラジルとアルゼンチンはがんケア能力を拡大しています。これらの市場全体において、訓練を受けたオペレーターの利用可能性、施設能力、地域トレーニング、およびフォローアップインフラが皮下注射ポート市場の採用において引き続き重要です。
競合環境
市場集中度
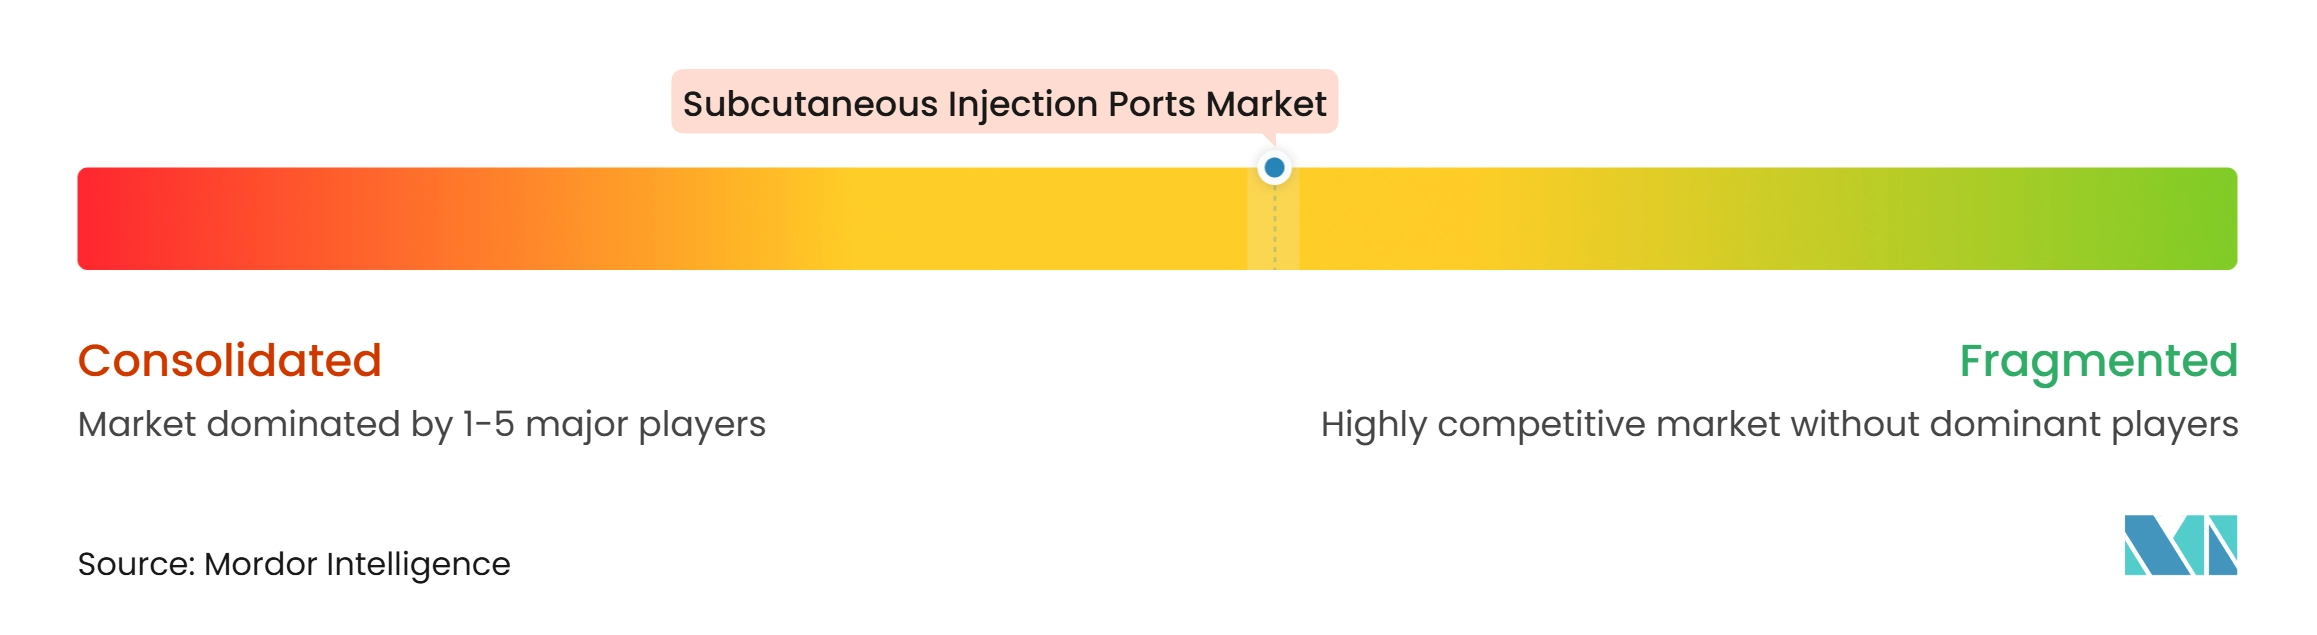
皮下注射ポート市場は、ベクトン・ディッキンソン、ICU Medical、およびAngioDynamicsが主導する適度に集約されたトップ層を持っています。B. Braun、Merit Medical、Vygon、Teleflex、Terumo、およびNiproは地域市場および専門構成において確立されたポジションを維持しています。ベクトン・ディッキンソンは、パワーインジェクタブル、MRI条件付き、バルブ付き、およびデュアルルーメン構成を含むPowerPort製品ファミリーを通じて競合しています。そのポートフォリオは、単一のサプライヤー関係の中で多様な臨床要件、留置部位、および治療ニーズをサポートします。
ICU MedicalはPORT-A-CATHブランドとハイブリッドポリスルホンおよびチタン構造を通じて競合し、確立された耐久性と画像適合性を持つ軽量材料を組み合わせています。FDAは2025年3月、製造プロセス管理の問題によりポートハウジングの分離を引き起こす可能性があるとして、Smiths MedicalのProPort Plastic Venous Access SystemsのリコールをクラスⅠに分類しました。このリコールは、サプライヤー選定における品質管理、文書化された製造システム、FDA規制、およびISO 13485要件の重要性を浮き彫りにしています。Vygon、Merit Medical、およびTerumoは、小児用ポート、低プロファイルデバイス、および腕留置構成を含む地域市場およびニッチ用途をターゲットにしています。
Portal Access Inc.は2026年6月にFLEXI-PORTのFDA認可を取得し、成人および小児患者の胸部および腕への留置に向けた柔軟なパワーインジェクタブル設計を位置付けました。同社はまた、FLEXI-PORT SLF-TANLの510(k)申請および限定的な米国ローンチを支援するため、2025年5月に700万米ドルのシリーズA資金調達ラウンドを完了しました。将来の差別化は、フットプリント削減設計、RFID対応識別、および感染リスクを低減するよう設計されたセプタム材料に焦点を当てる可能性があります。製品開発はFDA 510(k)要件およびISO 13485品質管理の期待を引き続き満たす必要があります。
皮下注射ポート産業リーダー
-
Becton, Dickinson and Company
-
B. Braun SE
-
Baxter International Inc.
-
ICU Medical Inc.
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
皮下注射ポートの市場 このレポートでカバーされる企業
- AngioDynamics
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Cook Group
- Districlass Medical
- Gamamed Vascular Systems Inc.
- ICU Medical
- Medtronic
- Merit Medical Systems
- Nipro
- Norfolk Medical ProductsInc.
- Smiths Medical ASD Inc.
- Teleflex
- Terumo
- Vygon
最近の産業開発事情 皮下注射ポートの市場
- 2026年6月:Portal Access, Inc.は、成人および小児患者の胸部および腕への留置用に5Frおよび6Fr構成で利用可能なFLEXI-PORT埋め込み型血管アクセスポートについてFDA 510(k)認可を取得しました。同社は臨床医トレーニングおよび医療システムとのパートナーシップを通じて米国での商業化を支援しました。
- 2025年5月:Portal Access, Inc.は、FLEXI-PORT SLF-TANLの510(k)申請および限定的な米国ローンチを支援するため、700万米ドルのシリーズA資金調達ラウンドを完了しました。腫瘍内科医やインターベンショナルラジオロジストを含む医師投資家が資金調達ラウンドの80%以上を占めました。
世界の皮下注射ポート市場レポートの範囲
レポートの範囲によると、皮下注射ポート(埋め込み型ポート、ポート・ア・カス、または皮下ポートとも呼ばれる)は、大静脈または組織への長期アクセスを提供するために皮膚の下に完全に外科的に留置される医療機器です。
皮下注射ポート市場は、製品タイプ、ポート構成、材料、用途、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はシングルルーメンポート、デュアルルーメンポート、およびその他の製品タイプを含みます。ポート構成別では、市場は標準ポート、低プロファイルポート、小児用ポート、上腕および末梢ポート、およびその他のポート構成にセグメント化されています。材料別では、市場はチタンポート、ポリスルホンポート、ポリアセタールおよびその他のエンジニアリングプラスチックポート、ハイブリッドチタン・プラスチックポート、およびその他の材料に分類されています。用途別では、市場は化学療法および腫瘍学的輸液、非経口栄養、抗生物質・抗ウイルス療法、輸血および採血、疼痛管理、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、専門腫瘍クリニック、小児および新生児病院、在宅医療提供者、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| シングルルーメンポート |
| デュアルルーメンポート |
| その他の製品タイプ |
| 標準ポート |
| 低プロファイルポート |
| 小児用ポート |
| 上腕および末梢ポート |
| その他のポート構成 |
| チタンポート |
| ポリスルホンポート |
| ポリアセタールおよびその他のエンジニアリングプラスチックポート |
| ハイブリッドチタン・プラスチックポート |
| その他 |
| 化学療法および腫瘍学的輸液 |
| 非経口栄養 |
| 抗生物質・抗ウイルス療法 |
| 輸血および採血 |
| 疼痛管理 |
| その他の用途 |
| 病院 |
| 外来手術センター |
| 専門腫瘍クリニック |
| 小児および新生児病院 |
| 在宅医療提供者 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | シングルルーメンポート | |
| デュアルルーメンポート | ||
| その他の製品タイプ | ||
| ポート構成別 | 標準ポート | |
| 低プロファイルポート | ||
| 小児用ポート | ||
| 上腕および末梢ポート | ||
| その他のポート構成 | ||
| 材料別 | チタンポート | |
| ポリスルホンポート | ||
| ポリアセタールおよびその他のエンジニアリングプラスチックポート | ||
| ハイブリッドチタン・プラスチックポート | ||
| その他 | ||
| 用途別 | 化学療法および腫瘍学的輸液 | |
| 非経口栄養 | ||
| 抗生物質・抗ウイルス療法 | ||
| 輸血および採血 | ||
| 疼痛管理 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門腫瘍クリニック | ||
| 小児および新生児病院 | ||
| 在宅医療提供者 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
皮下注射ポート市場の予測値はいくらですか?
皮下注射ポート市場は、2027年の6億465万米ドルから2032年までに7億1,641万米ドルに達すると予測されており、CAGRは3.45%です。
皮下注射ポートの需要をリードする製品タイプはどれですか?
シングルルーメンポートは2026年に65.45%のシェアでリードしており、ほとんどの化学療法、抗生物質、および非経口栄養プロトコルのニーズを満たしているためです。
化学療法ケアにおいてポートが重要な理由は何ですか?
10回以上の輸液を含む治療コースでは、2025年の研究によりケモポートがアクセス関連総コストを32%削減し、合併症を34.8%から8.7%に低下させたことが明らかになりました。
皮下注射ポートで最も成長が速い地域はどこですか?
アジア太平洋地域は、腫瘍学能の拡大とがんケア需要の高まりに支えられ、2032年にかけて7.88%のCAGRで成長すると予測されています。
最も成長が速いポート材料は何ですか?
ハイブリッドチタン・プラスチックポートは、軽量性と耐久性および画像適合性を組み合わせているため、2032年にかけて7.45%のCAGRで成長すると予測されています。
ポートのより広い採用を制限する要因は何ですか?
感染症および血栓症のリスク、侵襲的な留置および抜去処置の必要性、製造品質への懸念、および予算の制約が採用を制限する可能性があります。