
Taille et part du marché des ports d'injection sous-cutanée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 604.65 Millions de dollars américains |
| Taille du Marché (2032) | 716.41 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ports d'injection sous-cutanée par Mordor Intelligence
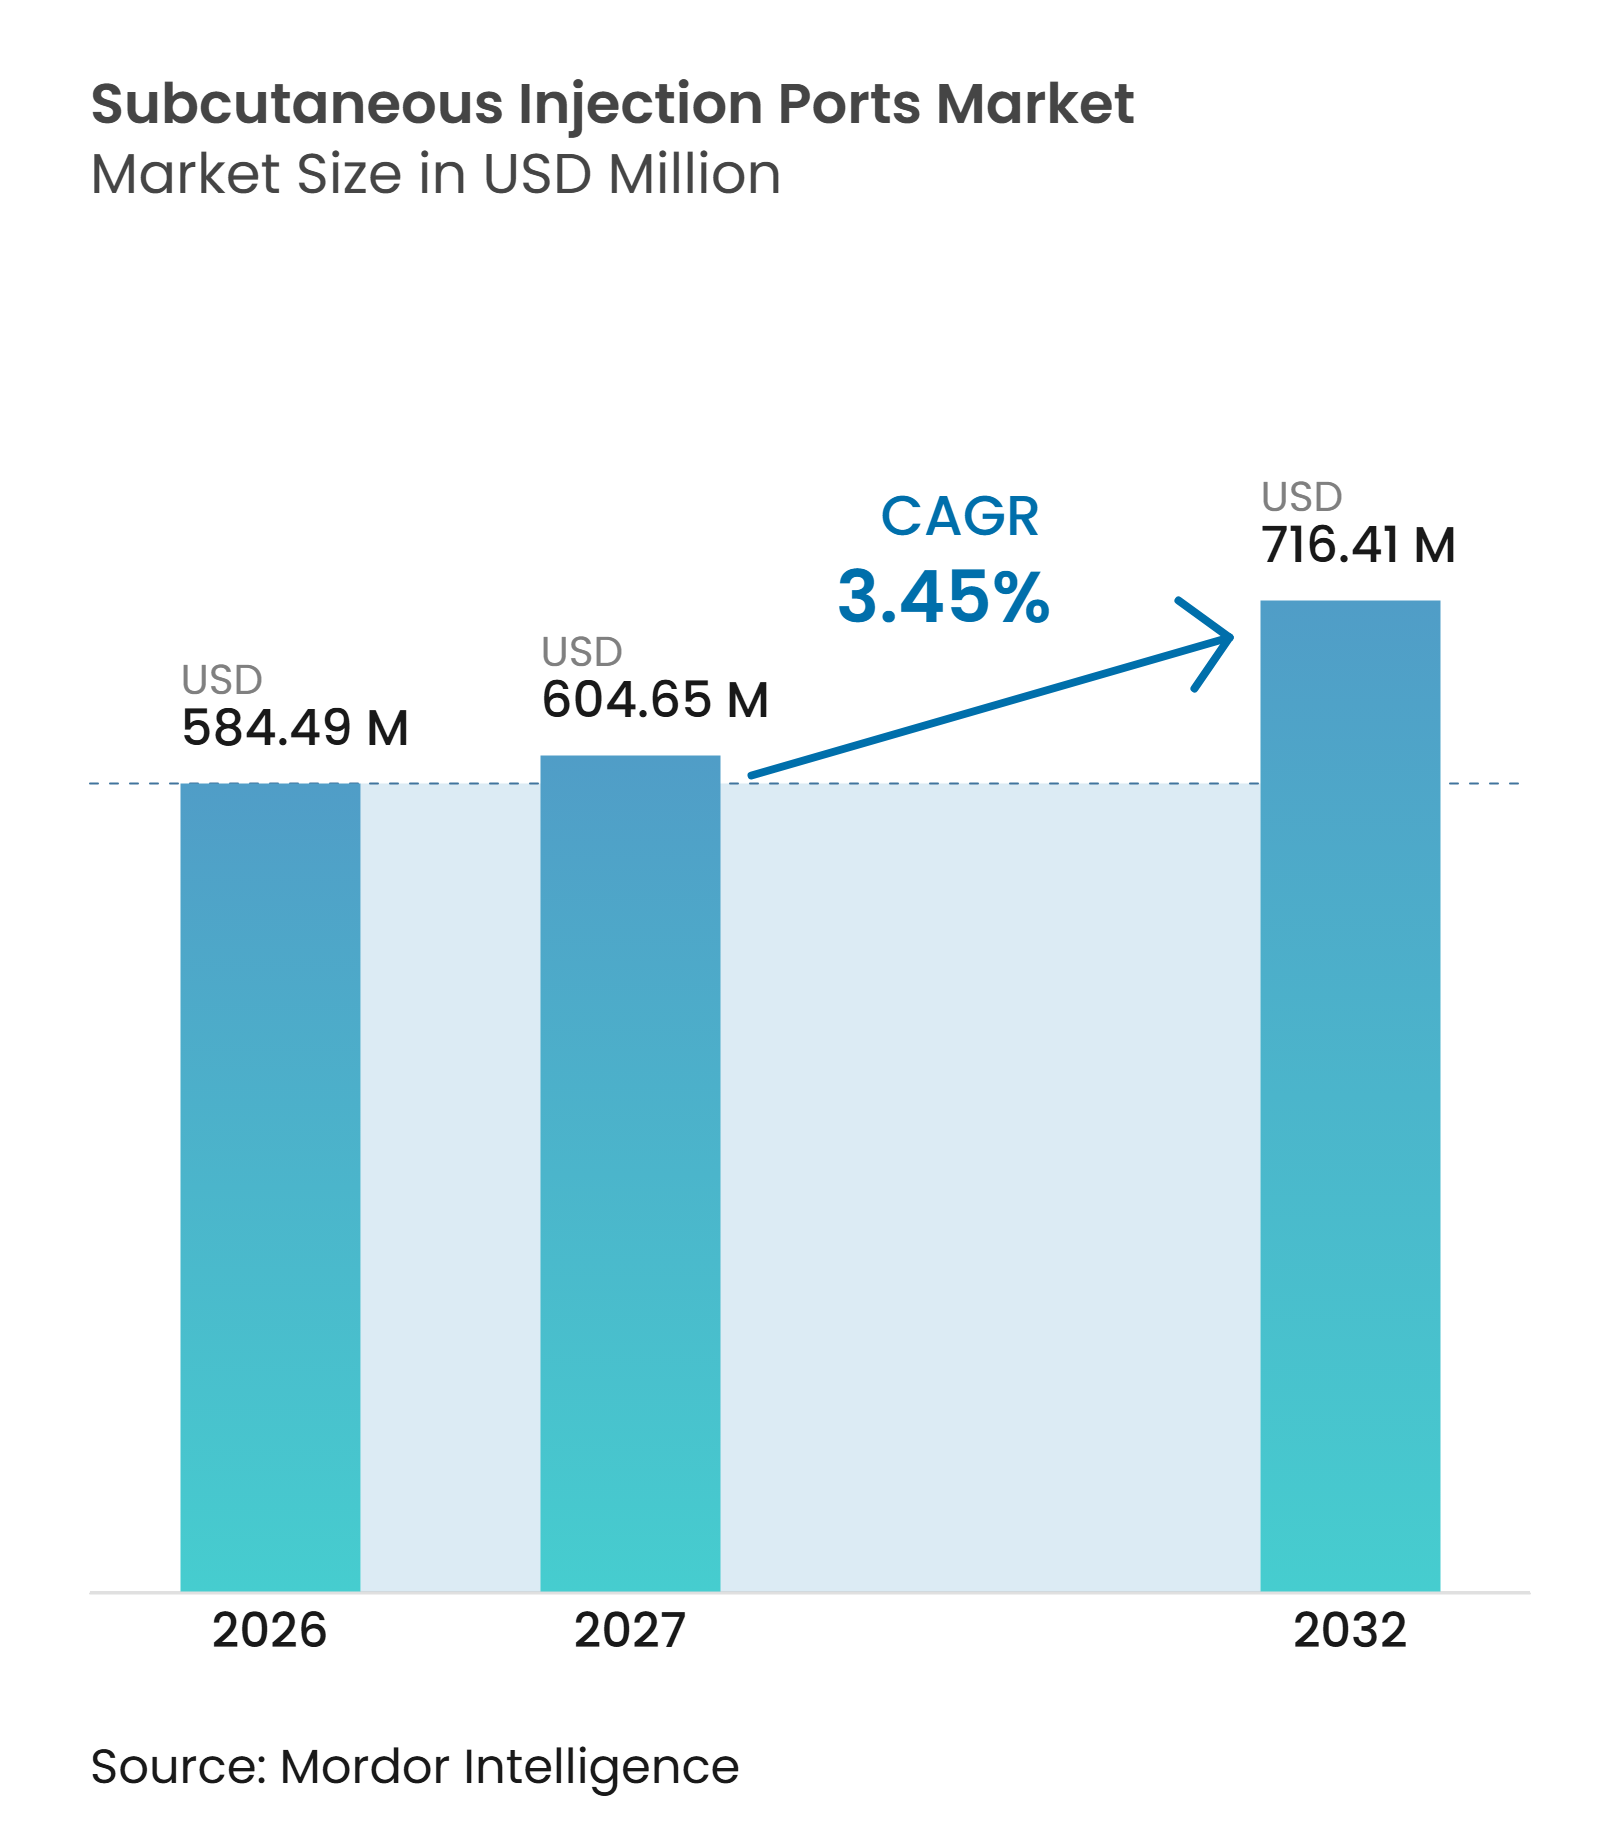
La taille du marché des ports d'injection sous-cutanée devrait passer de 584,49 millions USD en 2026 à 604,65 millions USD en 2027 et atteindre 716,41 millions USD d'ici 2032, à un CAGR de 3,45 % sur la période 2027-2032.
Le marché des ports d'injection sous-cutanée est soutenu par la demande croissante d'accès répété aux perfusions, alors que la prise en charge du cancer évolue vers des cycles de traitement plus longs et une administration en ambulatoire. Aux États-Unis, 18,6 millions de personnes vivaient avec des antécédents de cancer en janvier 2025, et ce chiffre devrait dépasser 22 millions d'ici 2035. À l'échelle mondiale, les diagnostics de cancer ont atteint 20,6 millions en 2024, tandis que les nouveaux diagnostics devraient augmenter de 60,7 % entre 2024 et 2050. Les prestataires placent les ports plus tôt pour les patients nécessitant des chimiothérapies répétées, des immunothérapies et des perfusions de soutien, tandis que les fabricants proposent des produits injectables sous pression, compatibles avec l'IRM, légers et compacts pour améliorer l'efficacité des flux de travail et le confort des patients.
Points clés du rapport
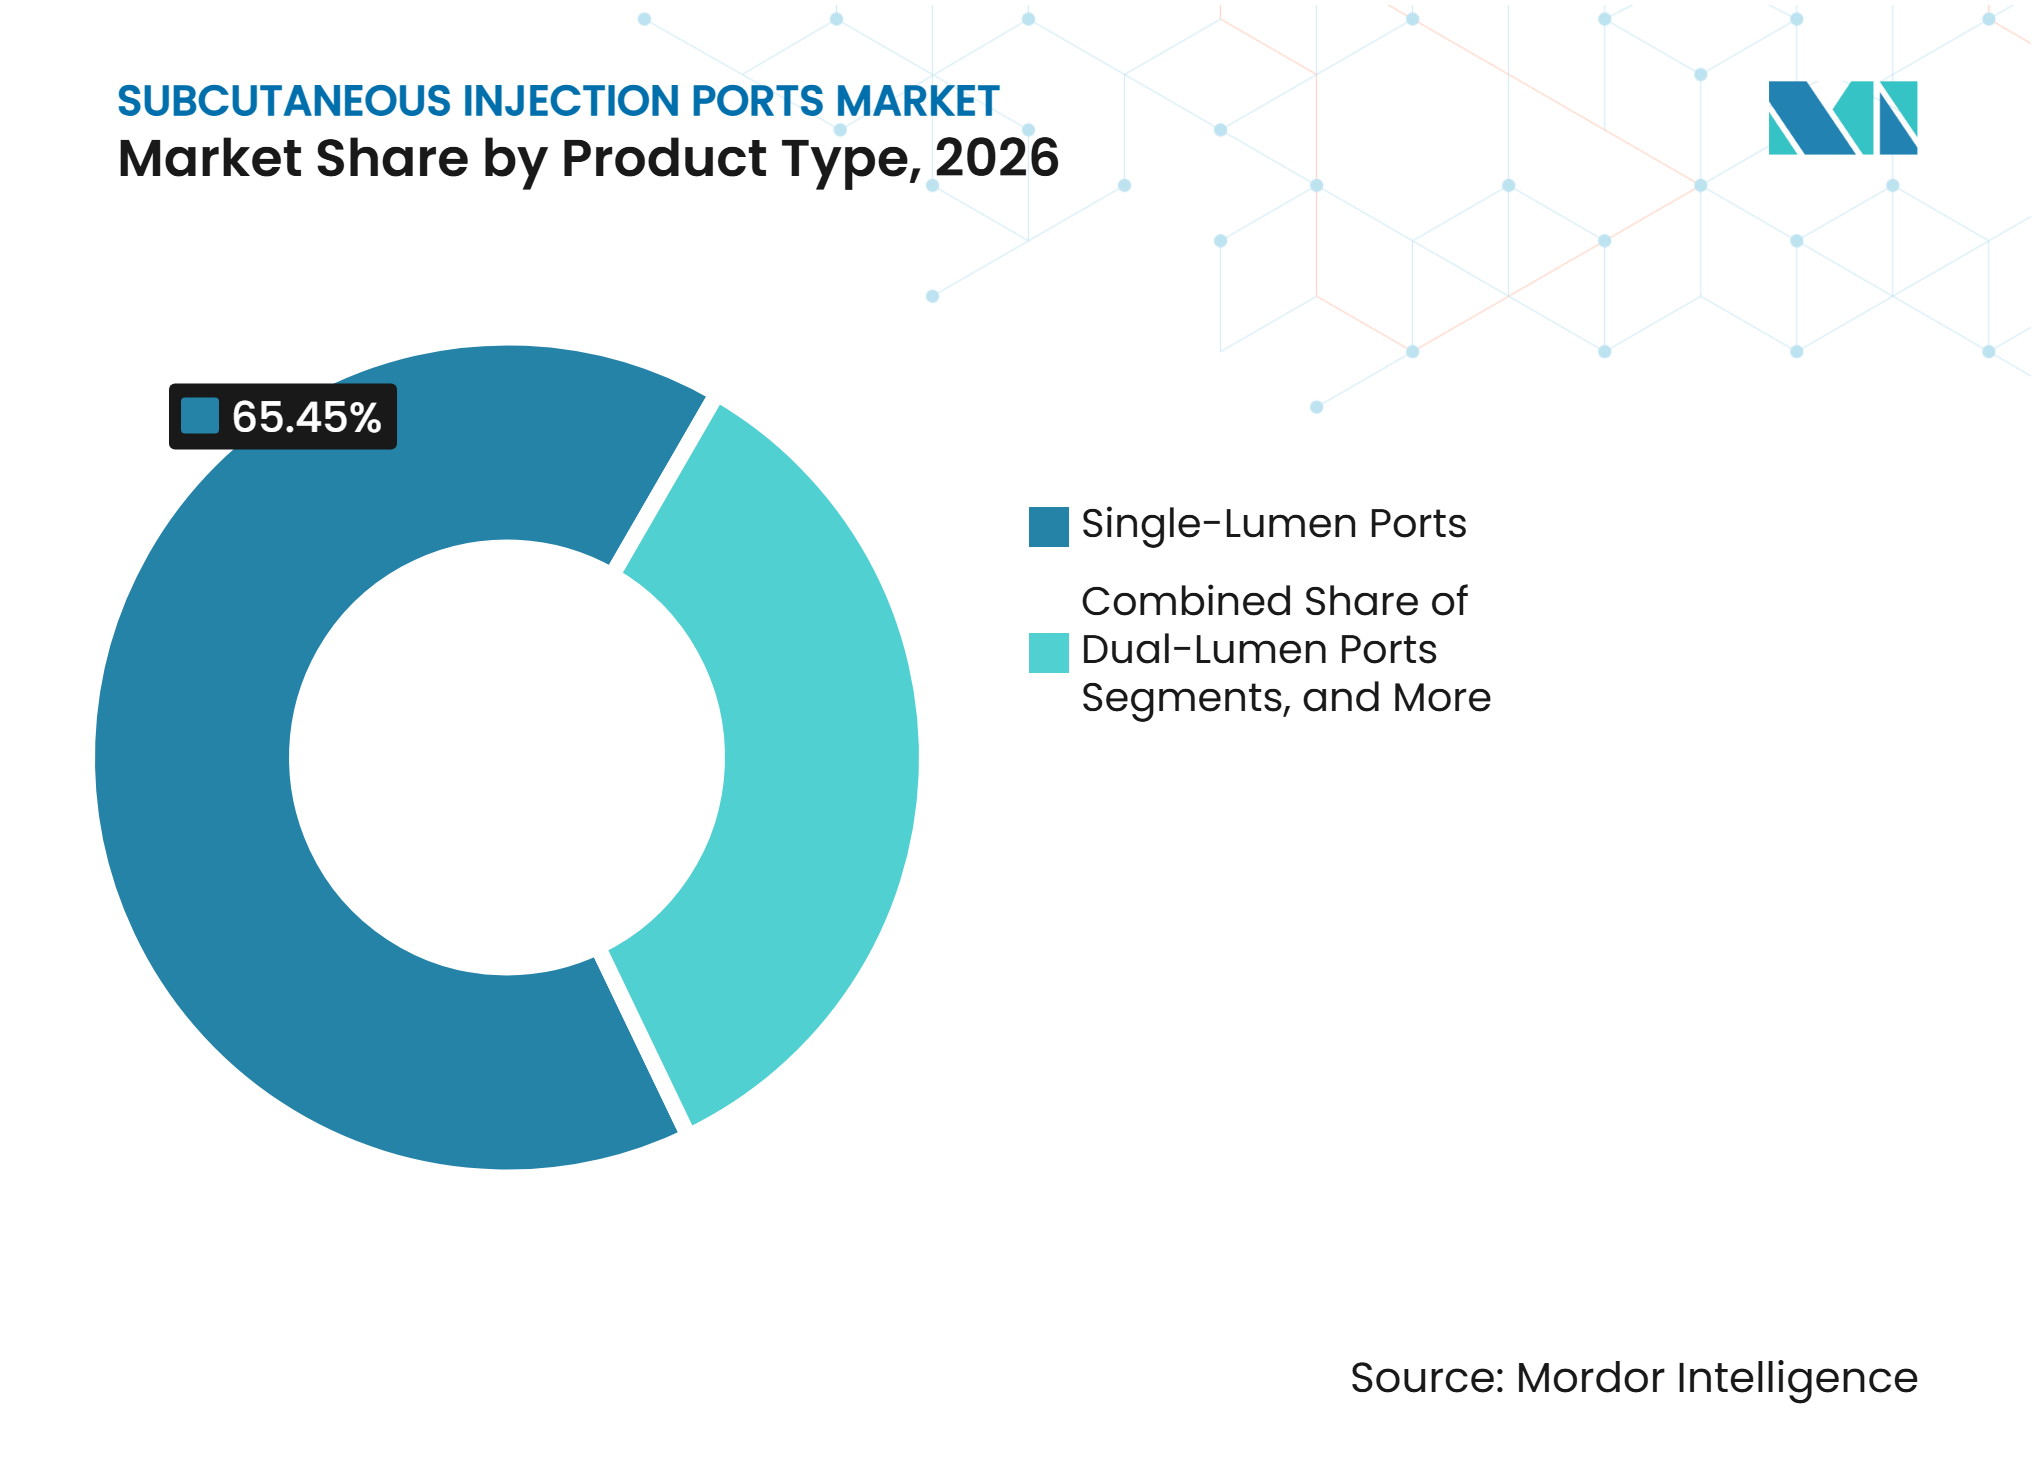
- Par type de produit, les ports monolumière détenaient 65,45 % de la part du marché des ports d'injection sous-cutanée en 2026, tandis que les ports double lumière devraient croître à un CAGR de 5,56 % jusqu'en 2032.
- Par configuration du port, les ports standard représentaient 58,89 % de la taille du marché des ports d'injection sous-cutanée en 2026, tandis que les ports pédiatriques devraient se développer à un CAGR de 6,78 % jusqu'en 2032.
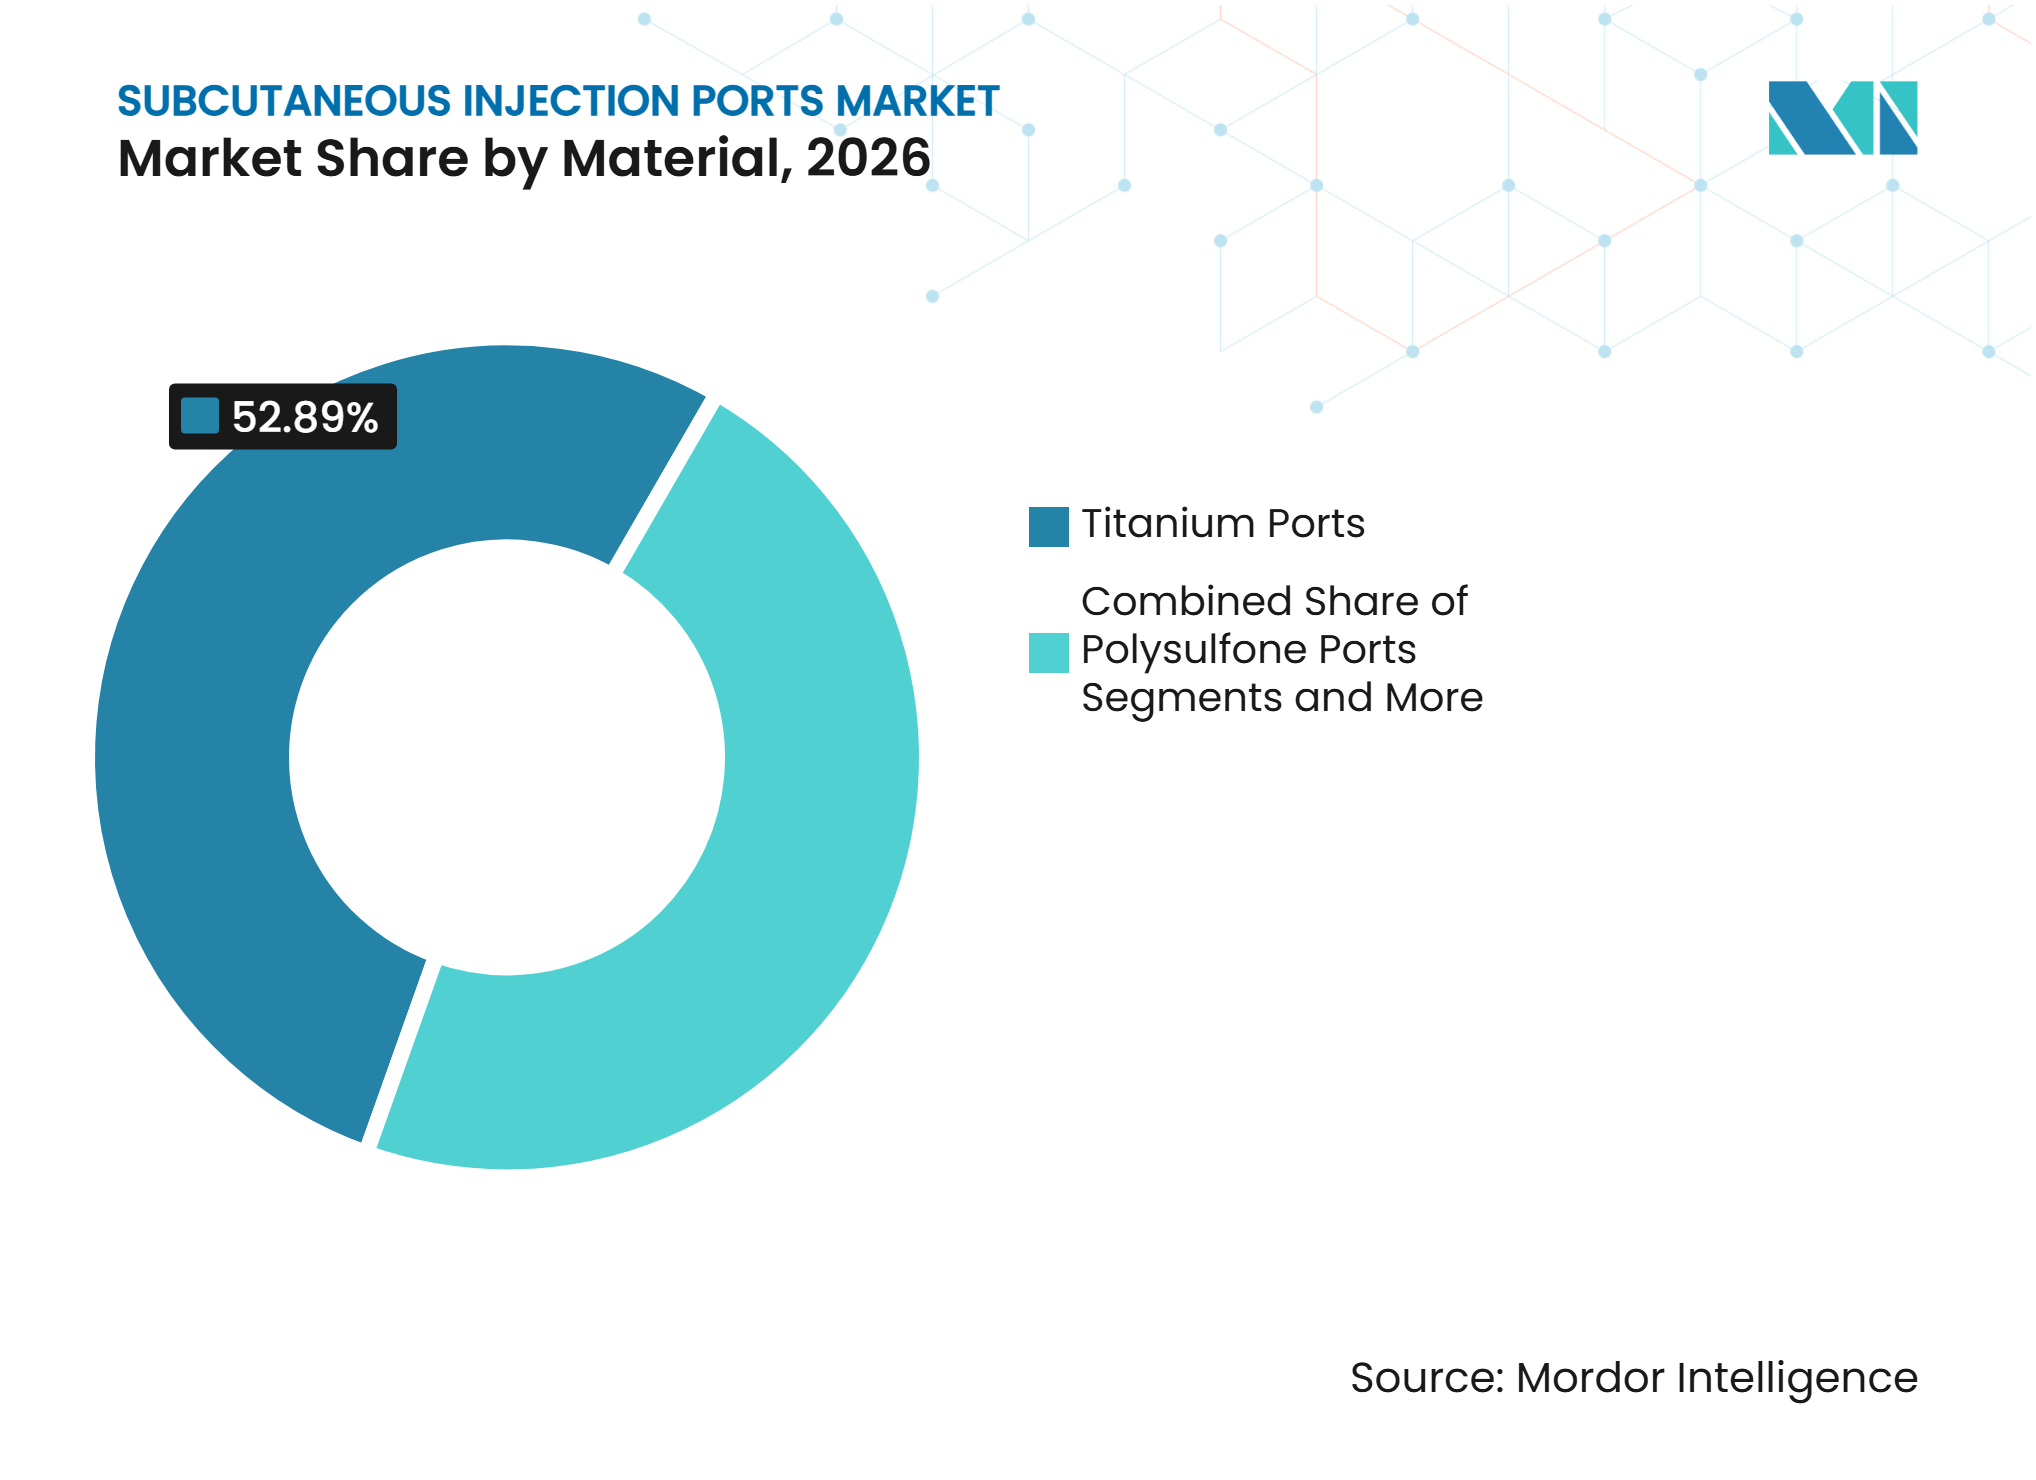
- Par matériau, les ports en titane détenaient 52,89 % de la part de marché en 2026, tandis que les ports hybrides titane-plastique devraient progresser à un CAGR de 7,45 % jusqu'en 2032.
- Par application, la chimiothérapie et la perfusion en oncologie représentaient 72,33 % de la part de marché en 2026, tandis que la thérapie antibiotique et antivirale devrait croître à un CAGR de 5,89 % jusqu'en 2032.
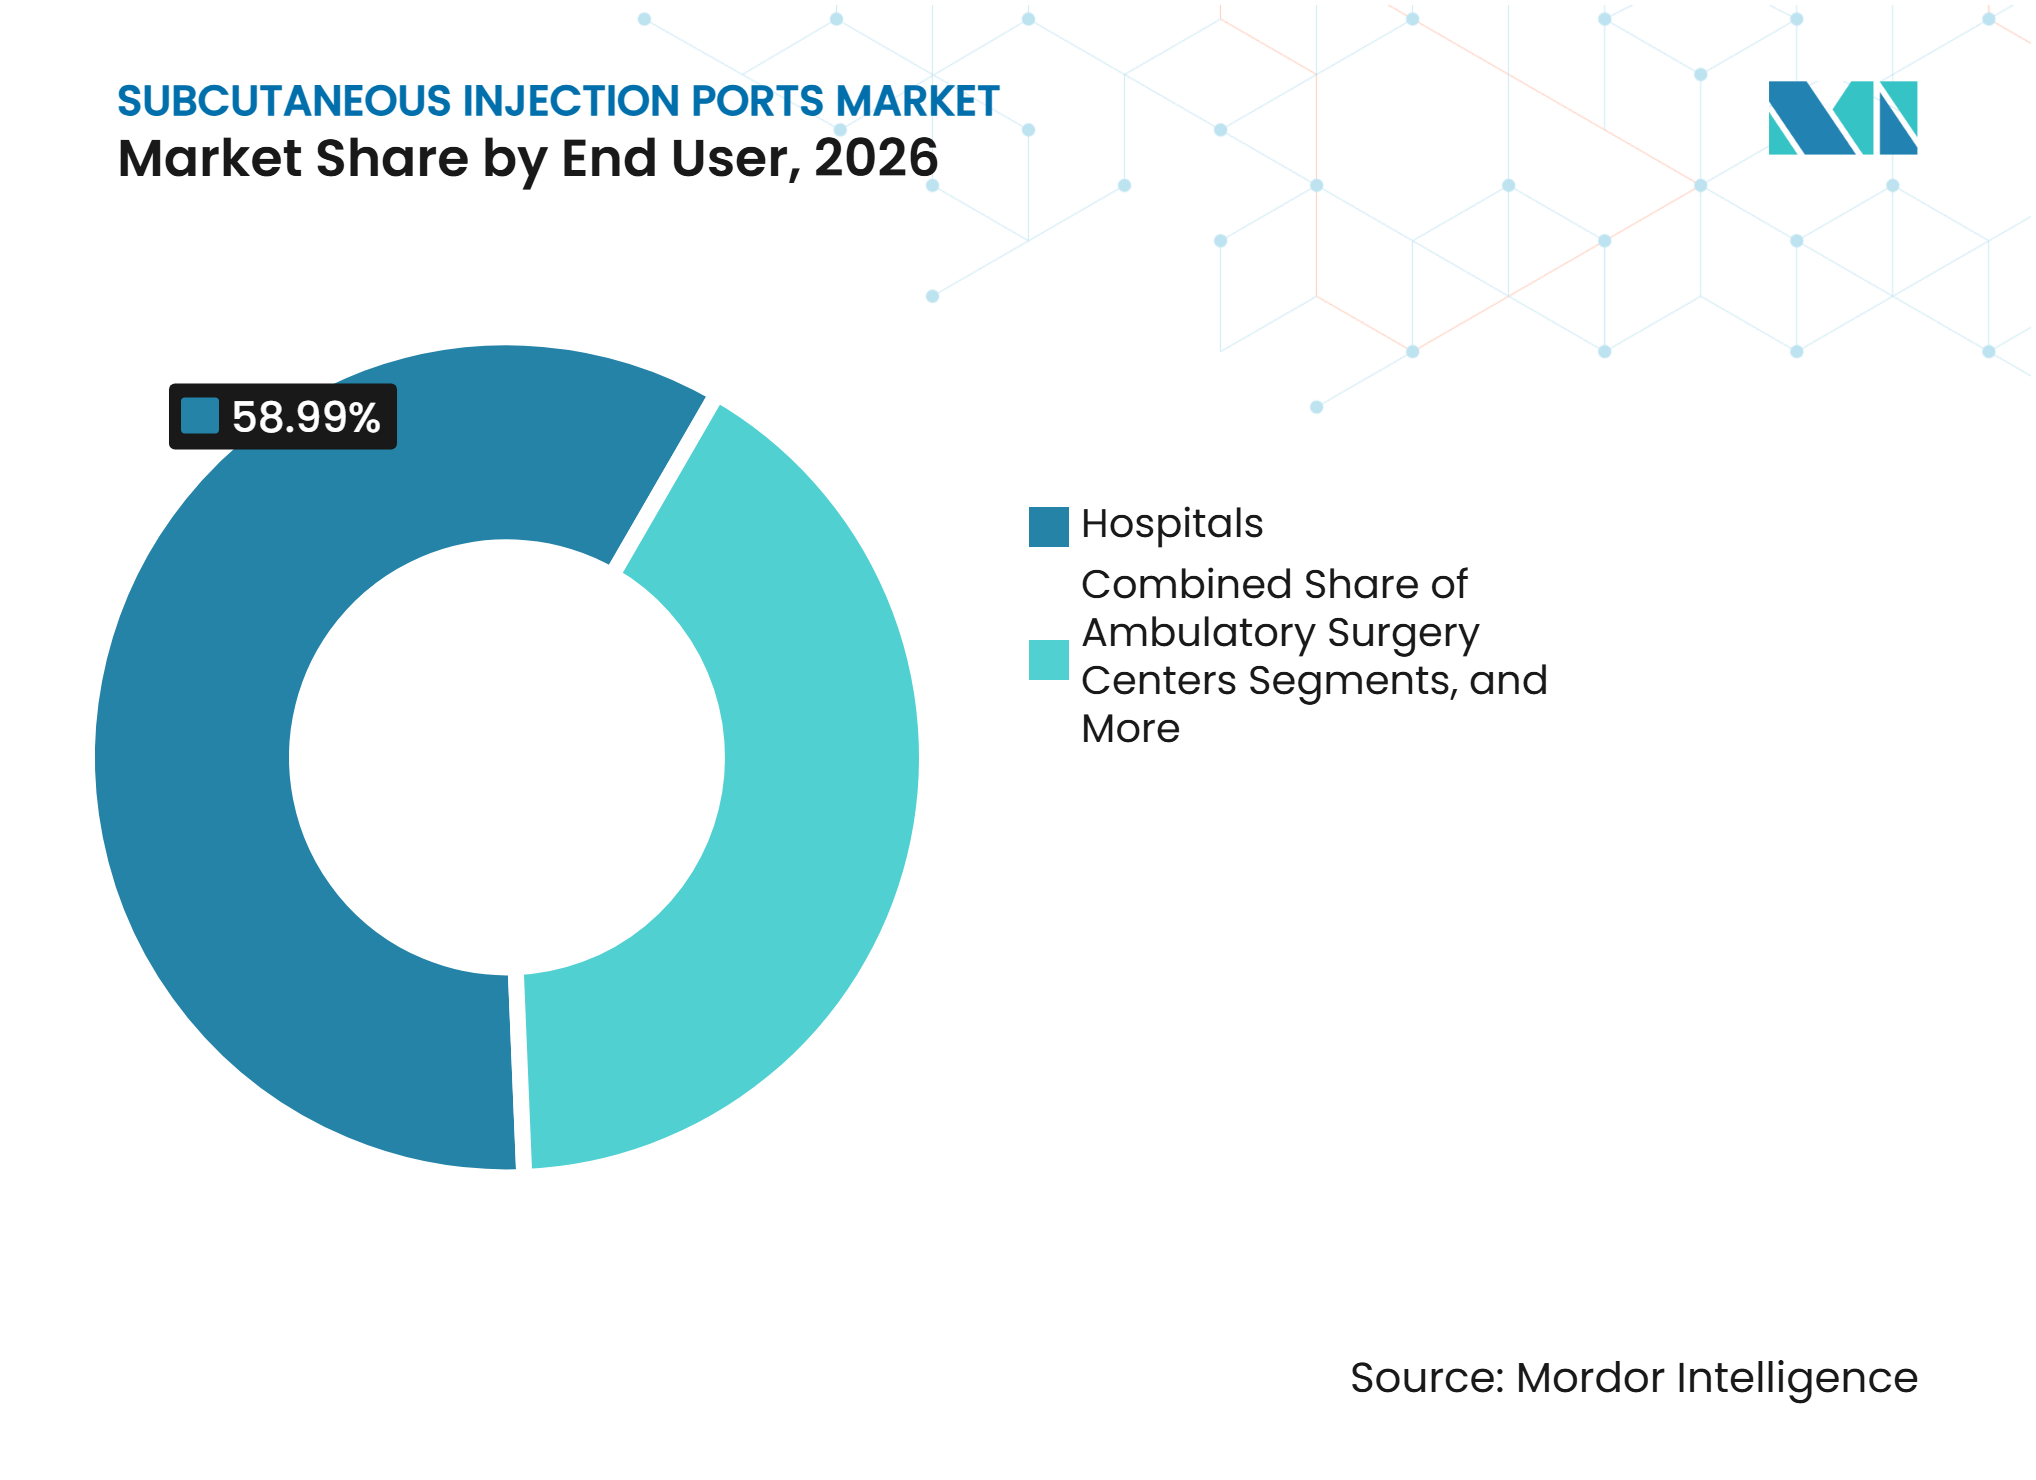
- Par utilisateur final, les hôpitaux détenaient 58,99 % de la part de marché en 2026, tandis que les cliniques d'oncologie spécialisées devraient se développer à un CAGR de 6,12 % jusqu'en 2032.
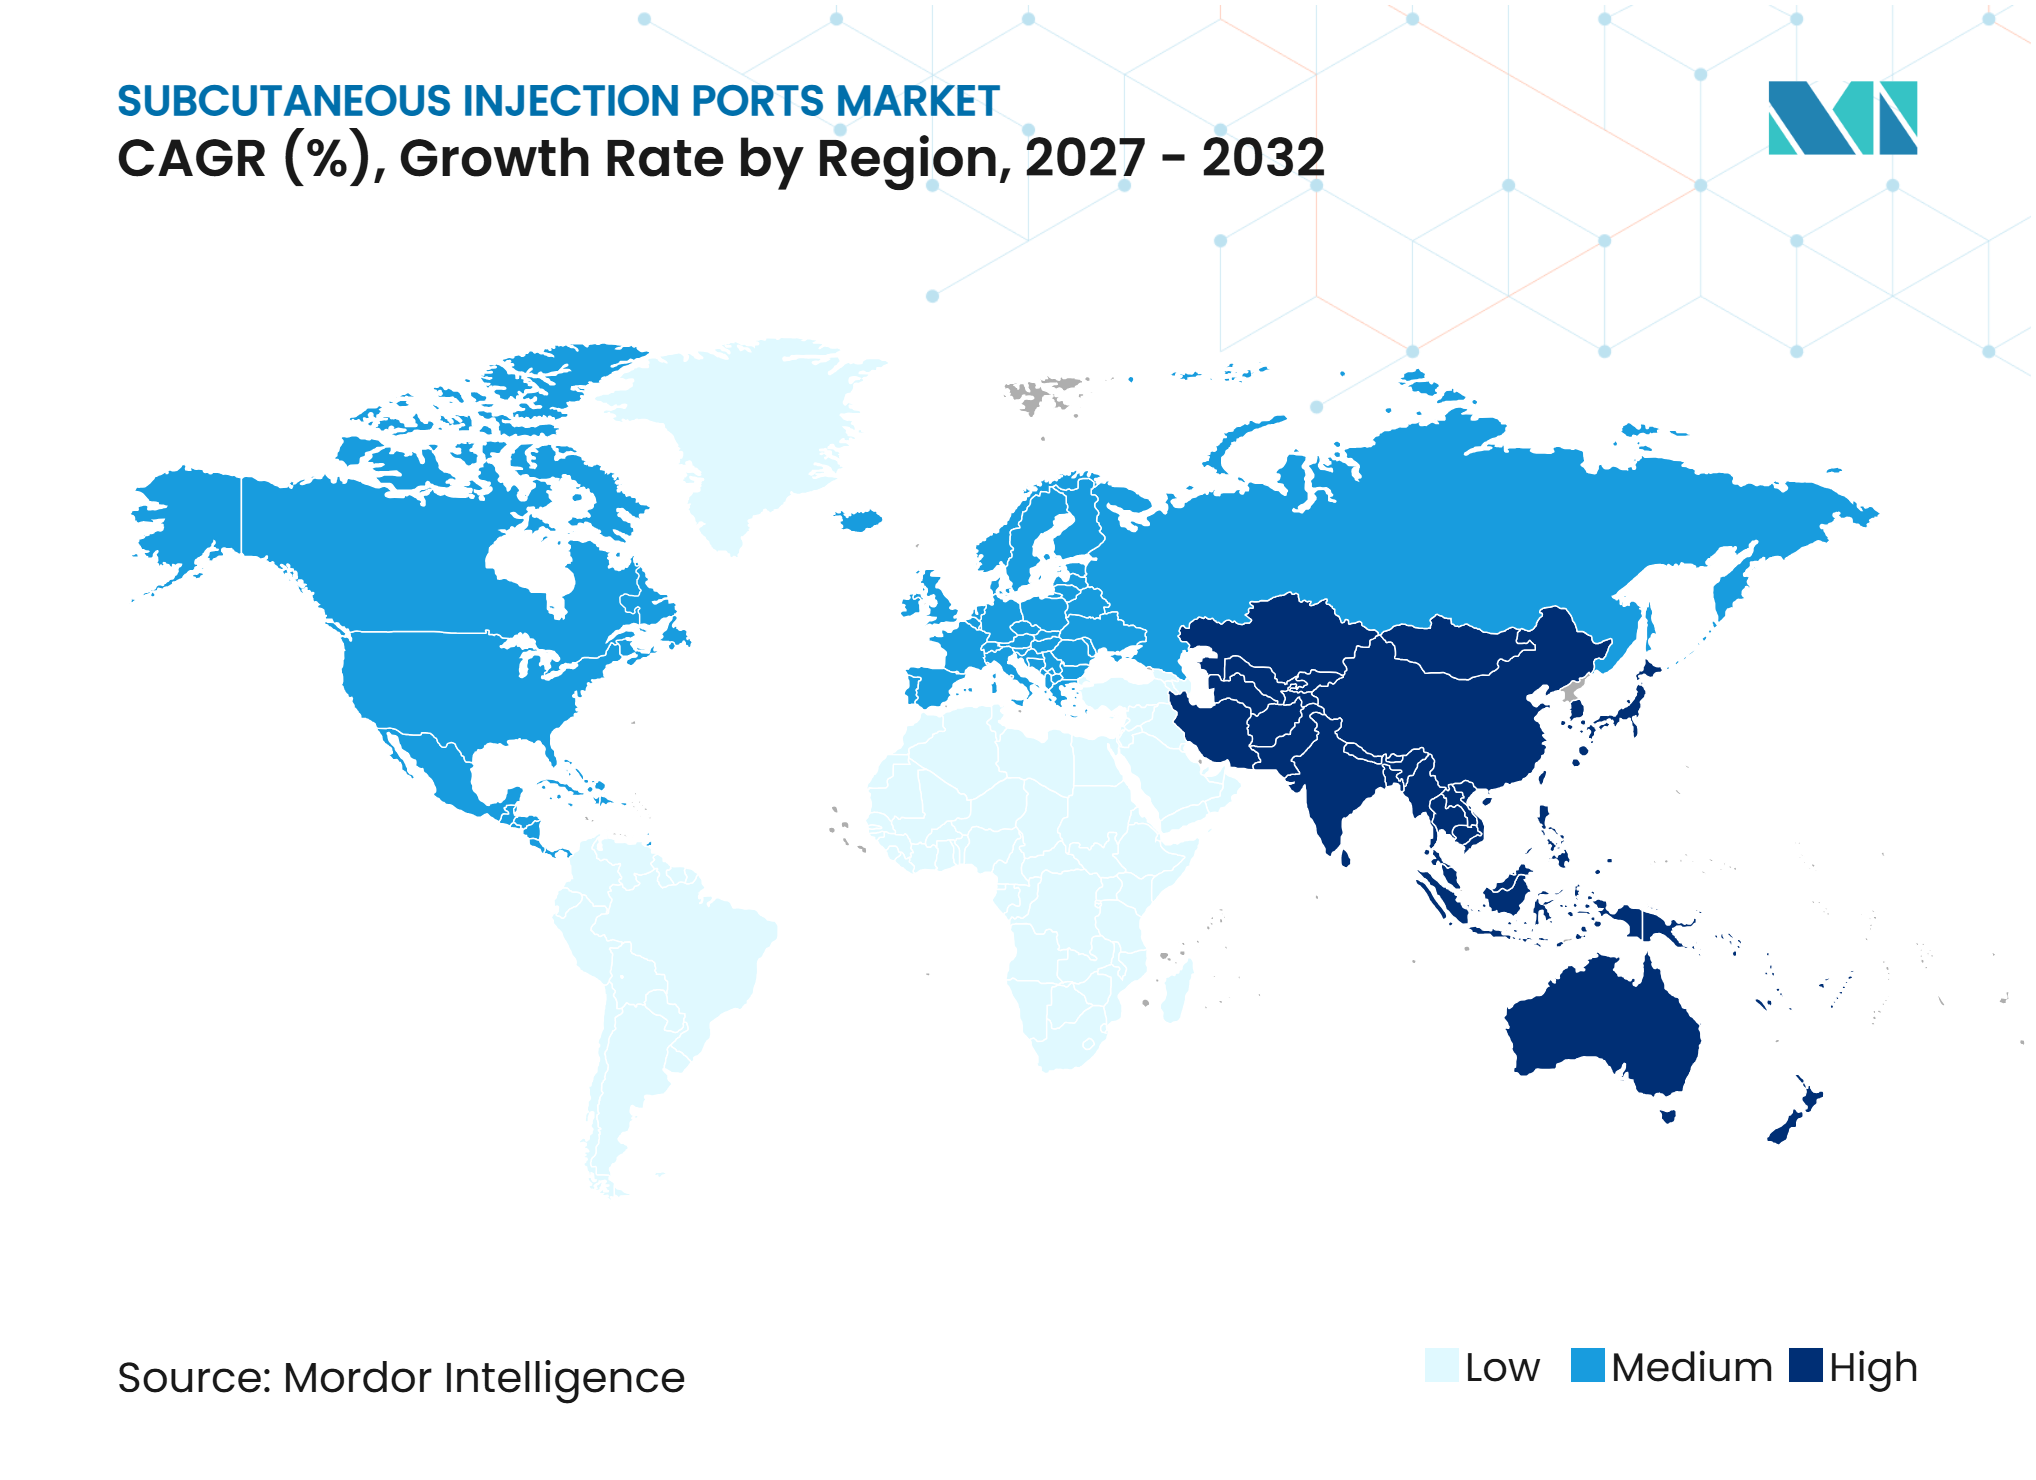
- Par géographie, l'Amérique du Nord détenait 41,03 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des ports d'injection sous-cutanée*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Recours croissant à la chimiothérapie ambulatoire | +0.70% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande croissante d'accès vasculaire à long terme | +0.65% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la nutrition parentérale à domicile | +0.50% | Amérique du Nord, Europe occidentale | Moyen terme (2-4 ans) |
| Croissance des applications de ports pédiatriques et brachiaux | +0.45% | Mondial, gains précoces en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption croissante des ports injectables sous pression | +0.55% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Préférence croissante pour les ports compatibles avec l'IRM et sans métal | +0.40% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Recours croissant à la chimiothérapie ambulatoire
La prise en charge oncologique se déplace des services hospitaliers vers les structures ambulatoires et indépendantes, élargissant les opportunités de pose de ports dans différents lieux de soins. Une série publiée dans Cureus en 2025 a rapporté 5 890 poses de ports consécutives dans un centre ambulatoire d'accès vasculaire sans dysfonctionnement à court terme, confirmant la sécurité et l'efficacité de la pose en ambulatoire. Pour les protocoles de chimiothérapie nécessitant plus de 10 perfusions, les chimioportes ont réduit les coûts totaux liés à l'accès de 32 % et les taux de complications de 34,8 % à 8,7 %. L'adhérence au traitement dans les délais prévus est passée de 76,1 % à 93,5 %, soutenant une planification plus précoce de l'accès pour les patients recevant des protocoles prolongés de chimiothérapie et d'immunothérapie.[1]
Demande croissante d'accès vasculaire à long terme
Des parcours de traitement plus longs accroissent le besoin d'un accès veineux fiable à long terme. Une méta-analyse de 2025 a révélé que les patients utilisant des cathéters centraux à insertion périphérique présentaient davantage de complications, des taux de thrombose plus élevés et plus de retraits non planifiés que ceux utilisant des cathéters à chambre implantable. La population croissante de survivants du cancer augmente également le nombre de patients recevant un traitement d'entretien sur plusieurs années. Une enquête européenne de 2025 a identifié des cathéters à chambre implantable fonctionnels restés en place pendant 10 ans ou plus chez certains patients sous nutrition parentérale à domicile, tandis qu'une demande similaire émerge dans la prise en charge des maladies auto-immunes et la thérapie par perfusion de biologiques.[2]
Expansion de la nutrition parentérale à domicile
La nutrition parentérale à domicile crée un cas d'usage stable pour les ports implantables, alors que les systèmes de santé cherchent à réduire l'administration hospitalière de la nutrition. La National Home Infusion Association a indiqué que la nutrition parentérale à domicile concerne 32 000 Américains par an et réduit les coûts de santé de 32 % à 36 % par rapport aux soins hospitaliers. Une étude de 2025 a rapporté un taux d'infections du sang associées aux cathéters centraux de zéro pour 1 000 jours-cathéter pour les ports implantés, contre 1,91 pour les cathéters centraux à insertion périphérique.[3] L'association a également indiqué que les pharmacies de perfusion à domicile soumettant des demandes de remboursement pour la nutrition parentérale à domicile ont diminué à un taux annuel moyen de 15,6 % sur trois ans, ce qui pourrait accroître la demande de dispositifs standardisés présentant de meilleurs profils de complications.
Croissance des applications de ports pédiatriques et brachiaux
L'oncologie pédiatrique soutient le recours accru aux ports sous-cutanés, les protocoles de traitement des cancers de l'enfant devenant plus intensifs et plus longs. Une étude randomisée de 2025 a montré que l'accès par la veine jugulaire externe pour les ports totalement implantables chez l'enfant réduisait le temps opératoire de 63,6 minutes à 32,5 minutes par rapport à l'accès par la veine jugulaire interne, sans complications tardives supplémentaires. Une revue systématique de 2025 a rapporté un meilleur profil d'événements indésirables pour les dispositifs d'accès veineux totalement implantables que pour les cathéters veineux centraux tunnélisés en oncologie pédiatrique. Une étude distincte de 2025 a montré que les ports utilisés pour les prélèvements sanguins dans la leucémie aiguë lymphoblastique pédiatrique produisaient des concentrations de méthotrexate et des indicateurs sanguins équivalents à ceux de la ponction veineuse périphérique, tandis que les configurations brachiales et périphériques offrent des alternatives pour les adolescents et les patients ayant reçu une irradiation thoracique.
Analyse de l'impact des freins sur le marché des ports d'injection sous-cutanée*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Risque d'infection et de thrombose liées au port | -0.60% | Mondial | Court terme (≤ 2 ans) |
| Caractère invasif de la pose et du retrait du port | -0.55% | Mondial, plus prononcé dans les pays à revenu faible et intermédiaire | Moyen terme (2-4 ans) |
| Risques liés à la fabrication et au contrôle qualité | -0.45% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de remboursement et de budget hospitalier | -0.50% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'infection et de thrombose liées au port
Les infections et la thrombose demeurent des obstacles cliniques significatifs, en particulier pour les patients oncologiques immunodéprimés. Les infections du sang peuvent nécessiter le retrait du cathéter pendant un traitement actif, perturbant les plans de soins établis. Une méta-analyse de 2025 comparant les ports implantables aux cathéters centraux à insertion périphérique confirme que le choix du dispositif influence directement les schémas de complications. Les cliniciens peuvent appliquer des critères d'implantation plus stricts pour les patients présentant une bactériémie, une faible numération plaquettaire ou d'autres risques liés à l'infection, limitant l'adoption des ports malgré le besoin d'un accès répété aux perfusions. La prévention des infections et la surveillance restent donc essentielles pour le marché des ports d'injection sous-cutanée.
Caractère invasif de la pose et du retrait du port
La pose et le retrait d'un port nécessitent des procédures chirurgicales ou guidées par fluoroscopie, créant des obstacles en termes de coût et d'accès par rapport aux options d'accès veineux plus simples. Ces obstacles sont plus prononcés dans les milieux à faibles revenus et les zones rurales où la disponibilité d'opérateurs formés et de services de radiologie interventionnelle est limitée. Cependant, les ports peuvent offrir une valeur à long terme pour les traitements impliquant plusieurs cycles en réduisant les complications et les coûts liés à l'accès. Une étude de 2025 documente des durées prolongées de maintien du port chez des patients sous nutrition parentérale à domicile et souligne que l'adhérence du cathéter et les cicatrices sous-cutanées peuvent compliquer le retrait après une utilisation prolongée, stimulant la demande de conceptions flexibles à empreinte réduite.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les ports monolumière restent la configuration principaleLes ports monolumière détenaient 65,45 % du chiffre d'affaires mondial du segment en 2026. Ils soutiennent les protocoles de chimiothérapie, de thérapie antibiotique et de nutrition parentérale qui ne nécessitent pas l'administration simultanée de plusieurs thérapies. Leur utilisation généralisée reflète les pratiques de formation établies dans les services d'oncologie et de perfusion, permettant aux systèmes de santé de standardiser les achats pour les besoins courants des patients. Une série de poses en ambulatoire de 2025 comprenait 3 712 ports monolumière injectables sous pression et 341 ports double lumière, confirmant leur utilisation clinique dominante.
Les ports double lumière devraient se développer à un CAGR de 5,56 % de 2027 à 2032, le taux le plus rapide parmi les types de produits. Ils soutiennent les protocoles complexes nécessitant l'administration simultanée de chimiothérapie, d'antiémétiques, de liquides d'hydratation ou de produits sanguins. Les dispositifs à profil bas et à réservoir modifié servent les patients pédiatriques et les patients de faible poids corporel nécessitant un matériel sous-cutané plus petit. Le choix du produit dépend du volume de thérapie, des exigences d'administration simultanée et des besoins du cadre de traitement.



Par configuration du port :
les ports standard en tête tandis que les produits pédiatriques croissent plus viteLes ports standard représentaient 58,89 % de la taille du marché des ports d'injection sous-cutanée en 2026. Ils sont largement utilisés pour la chimiothérapie adulte, la nutrition parentérale et la thérapie antibiotique, notamment dans les procédures de pose thoracique. Les ports à profil bas conviennent aux patients souhaitant un matériel moins visible ou un plus grand confort lors des ponctions répétées, notamment ceux recevant un traitement contre le cancer du sein. Les ports brachiaux et périphériques offrent des alternatives pour les patients présentant une anatomie de la paroi thoracique inadaptée ou ayant reçu une irradiation thoracique antérieure.
Les ports pédiatriques devraient croître à un CAGR de 6,78 % jusqu'en 2032. Une étude sur la veine jugulaire externe de 2025 a montré un temps opératoire plus court sans augmentation des complications tardives, soutenant l'amélioration des pratiques de pose pédiatrique. Les conceptions à réservoir plus petit et la pose guidée par échographie soutiennent les patients pédiatriques et gériatriques présentant une profondeur de tissu sous-cutané limitée. La taille du réservoir, la technique de pose et la réduction des ponctions périphériques restent des considérations clés pour les visites de traitement pédiatrique répétées.
Par matériau :
le titane en tête tandis que les conceptions hybrides suscitent un intérêt croissantLes ports en titane détenaient une part de marché de 52,89 % en 2026 en raison de leur biocompatibilité, de leur résistance à la corrosion et de leur compatibilité avec l'imagerie. Ces caractéristiques sont importantes pour les patients oncologiques subissant des examens répétés par scanner et IRM. Les ports en polysulfone offrent une option moins coûteuse pour les prestataires ne nécessitant pas d'injection sous pression de produits de contraste. Les ports en polyacétal et autres plastiques techniques servent principalement les contextes d'approvisionnement sensibles aux coûts en dehors de l'Amérique du Nord et de l'Europe occidentale.
Les ports hybrides titane-plastique devraient croître à un CAGR de 7,45 % jusqu'en 2032. Ces conceptions combinent des composants en plastique léger avec du titane dans les zones critiques, notamment le réservoir et le septum d'aiguille. Le PORT-A-CATH II de BD utilise une construction en polysulfone et en titane, est compatible avec l'IRM et est conçu pour réduire le poids de l'implant. Les performances compatibles avec l'IRM à 1,5 Tesla et 3 Tesla, ainsi que les exigences du système de management de la qualité ISO 13485, continuent de soutenir la demande de conceptions en titane et hybrides.

Par application :
la perfusion en oncologie est le principal cas d'usageLa chimiothérapie et la perfusion en oncologie représentaient une part de marché de 72,33 % en 2026. Le segment reflète le besoin clinique établi de pose de port chez les patients nécessitant plus de 10 perfusions. Les ports soutiennent également les protocoles d'immunothérapie et de thérapie ciblée administrés avec ou en parallèle de la chimiothérapie. Une étude de 2025 a montré que les chimioportes réduisaient les coûts liés à l'accès de 32 % et les complications de 34,8 % à 8,7 %, tandis que les scores de confort des patients s'amélioraient de 5,2 à 8,7 sur 10.
La thérapie antibiotique et antivirale devrait croître à un CAGR de 5,89 % jusqu'en 2032, soutenue par le recours croissant à la thérapie antibiotique parentérale ambulatoire. L'ostéomyélite, l'endocardite et les infections bactériennes résistantes nécessitent souvent un traitement intraveineux prolongé. La nutrition parentérale est la deuxième application en importance, et une étude de 2025 sur la nutrition parentérale à domicile a rapporté un taux d'infections du sang associées aux cathéters centraux de zéro pour les ports implantés. Les transfusions sanguines, les prélèvements sanguins et la gestion de la douleur créent une demande supplémentaire dans les soins palliatifs et les milieux hémato-oncologiques.
Par utilisateur final :
les hôpitaux conservent le rôle le plus importantLes hôpitaux représentaient une part de marché de 58,99 % en 2026 et restent le principal cadre pour la pose de ports et l'administration de chimiothérapie. Leur échelle d'achat et leurs relations établies avec les fabricants soutiennent la demande de larges portefeuilles de produits et d'arrangements de services standardisés. Les hôpitaux gèrent des cas complexes d'oncologie, de nutrition et de maladies infectieuses nécessitant des soins spécialisés coordonnés. Cet environnement favorise les fournisseurs proposant des options de ports injectables sous pression, compatibles avec l'IRM, à valve et à plusieurs lumières.
Les cliniques d'oncologie spécialisées devraient se développer à un CAGR de 6,12 % jusqu'en 2032, portées par une intégration plus étroite entre la pose du port et la planification du traitement. Les centres de chirurgie ambulatoire réalisent également davantage de procédures là où les conditions de remboursement et réglementaires soutiennent des soins ambulatoires moins coûteux. Une série de 2025 de 5 890 poses sans dysfonctionnement à court terme a démontré la viabilité clinique des centres ambulatoires indépendants d'accès vasculaire. Les hôpitaux pédiatriques et néonatals restent des utilisateurs spécialisés nécessitant des produits miniaturisés et des équipes de pose formées.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,03 % de la part du marché des ports d'injection sous-cutanée en 2026, soutenue par une infrastructure oncologique établie et une couverture de remboursement via Medicare et les assureurs commerciaux. Les États-Unis comptaient 18,6 millions de survivants du cancer en janvier 2025, soutenant la demande d'accès répété aux perfusions. Le passage aux soins ambulatoires augmente également les volumes de pose de ports en dehors des services hospitaliers. Portal Access Inc. a reçu l'autorisation FDA 510(k) en juin 2026 pour la famille FLEXI-PORT, un port implantable flexible et injectable sous pression disponible en configurations 5Fr et 6Fr pour la pose thoracique et brachiale. Le Canada maintient une demande stable grâce aux soins oncologiques financés par les fonds publics, tandis que le Mexique développe l'accès à la chimiothérapie ambulatoire. La familiarité des prestataires avec les parcours d'accès oncologique à long terme soutient la demande de dispositifs fiables, compatibles avec l'imagerie, flexibles et injectables sous pression.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,88 % de 2027 à 2032, portée par la hausse de l'incidence du cancer, le développement de l'infrastructure oncologique et l'amélioration des cadres de remboursement. Le Japon dispose de plus de 90 % de capacité de production nationale pour les ports, soutenue par Terumo Corporation et Nipro Corporation. La Chine développe l'activité des essais cliniques en oncologie, tandis que l'Inde augmente sa capacité hospitalière en oncologie, créant un plus grand espace pour l'utilisation courante des ports. La Corée du Sud et l'Australie génèrent une demande haut de gamme pour les configurations compatibles avec l'IRM et injectables sous pression. Les pays d'Asie du Sud-Est restent dépendants des importations à plus de 70 % pour les ports, présentant des opportunités à long terme à mesure que la capacité d'approvisionnement se développe. Le remboursement, la formation clinique, l'approvisionnement national et les capacités locales d'imagerie et de perfusion varient considérablement selon les pays de la région, nécessitant des stratégies commerciales spécifiques à chaque pays.
Europe et régions émergentes
L'Europe reste un centre de demande stable, portée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. Une étude espagnole de 2025 a montré que les oncologues médicaux posant des cathéters veineux centraux dans des structures ambulatoires non chirurgicales obtenaient une sécurité comparable tout en réduisant les coûts par dispositif de 994 EUR (1 077 USD). Les cadres européens de qualité des dispositifs, notamment l'ISO 13485, influencent la sélection des produits et la qualification des fournisseurs. Les pays du GCC investissent dans des centres d'oncologie et intègrent l'accès implantable dans les protocoles de chimiothérapie multi-cycles. Le secteur privé en Afrique du Sud présente un profil d'adoption plus développé que de nombreux marchés africains, tandis que le Brésil et l'Argentine développent leur capacité de prise en charge du cancer. Sur ces marchés, la disponibilité d'opérateurs formés, la capacité des établissements, la formation locale et l'infrastructure de suivi restent essentielles à l'adoption du marché des ports d'injection sous-cutanée.
Paysage concurrentiel
Concentration du Marché
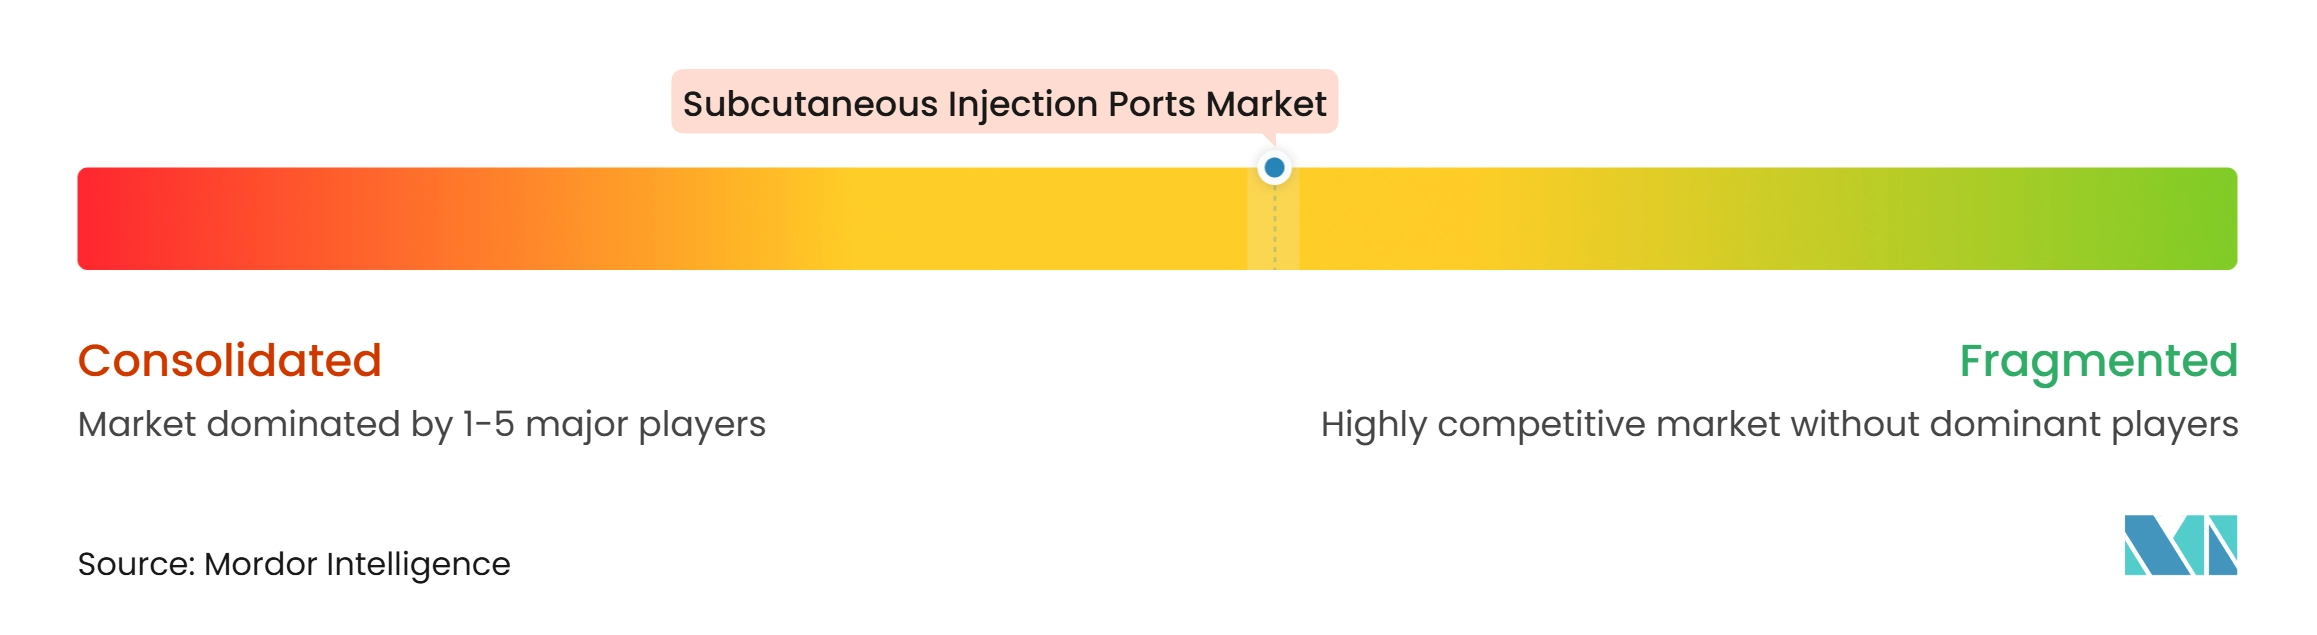
Le marché des ports d'injection sous-cutanée présente un premier niveau modérément consolidé, dominé par Becton Dickinson, ICU Medical et AngioDynamics. B. Braun, Merit Medical, Vygon, Teleflex, Terumo et Nipro maintiennent des positions établies sur les marchés régionaux et dans les configurations spécialisées. Becton Dickinson se distingue par sa gamme de produits PowerPort, qui comprend des configurations injectables sous pression, compatibles avec l'IRM, à valve et à double lumière. Son portefeuille répond à des exigences cliniques variées, à différents sites de pose et à des besoins de traitement divers au sein d'une relation fournisseur unique.
ICU Medical se distingue par la marque PORT-A-CATH et une construction hybride en polysulfone et en titane, combinant des matériaux plus légers avec une durabilité et une compatibilité d'imagerie établies. La FDA a classé le rappel des systèmes d'accès veineux ProPort Plastic de Smiths Medical en classe I en mars 2025 en raison d'un problème de contrôle du processus de fabrication pouvant entraîner une séparation du boîtier du port. Ce rappel souligne l'importance des contrôles qualité, des systèmes de fabrication documentés, des réglementations FDA et des exigences ISO 13485 dans la sélection des fournisseurs. Vygon, Merit Medical et Terumo ciblent les marchés régionaux et les applications de niche, notamment les ports pédiatriques, les dispositifs à profil bas et les configurations de pose brachiale.
Portal Access Inc. a obtenu l'autorisation FDA pour le FLEXI-PORT en juin 2026, positionnant sa conception flexible injectable sous pression pour la pose thoracique et brachiale chez les patients adultes et pédiatriques. La société a également clôturé un tour de financement de série A de 7 millions USD en mai 2025 pour soutenir sa soumission FDA et son lancement limité aux États-Unis. La différenciation future pourrait se concentrer sur des conceptions à empreinte réduite, l'identification par RFID et des matériaux de septum conçus pour réduire le risque d'infection. Le développement de produits doit continuer à répondre aux exigences FDA 510(k) et aux attentes du système de management de la qualité ISO 13485.
Leaders du secteur des ports d'injection sous-cutanée
-
Becton, Dickinson and Company
-
B. Braun SE
-
Baxter International Inc.
-
ICU Medical Inc.
-
Terumo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ports d'Injection Sous-Cutanés Entreprises couvertes dans ce rapport
- AngioDynamics
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Cook Group
- Districlass Medical
- Gamamed Vascular Systems Inc.
- ICU Medical
- Medtronic
- Merit Medical Systems
- Nipro
- Norfolk Medical ProductsInc.
- Smiths Medical ASD Inc.
- Teleflex
- Terumo
- Vygon
Développements industriels récents dans Marché des Ports d'Injection Sous-Cutanés
- Juin 2026 : Portal Access, Inc. a reçu l'autorisation FDA 510(k) pour ses ports d'accès vasculaire implantables FLEXI-PORT, disponibles en configurations 5 Fr et 6 Fr pour la pose thoracique et brachiale chez les patients adultes et pédiatriques. La société a soutenu la commercialisation aux États-Unis par la formation des cliniciens et des partenariats avec les systèmes de santé.
- Mai 2025 : Portal Access, Inc. a clôturé un tour de financement de série A de 7 millions USD pour soutenir sa soumission FDA 510(k) et le lancement limité aux États-Unis du port sous-cutané FLEXI-PORT SLF-TANL. Les investisseurs médecins, dont des oncologues et des radiologues interventionnels, représentaient plus de 80 % du tour de financement.
Périmètre du rapport mondial sur le marché des ports d'injection sous-cutanée
Selon le périmètre du rapport, un port d'injection sous-cutanée (souvent appelé port implantable, Port-a-Cath ou port sous-cutané) est un dispositif médical placé chirurgicalement entièrement sous la peau pour fournir un accès à long terme à une grande veine ou à un tissu.
Le marché des ports d'injection sous-cutanée est segmenté par type de produit, configuration du port, matériau, application, utilisateur final et géographie. Par type de produit, le marché comprend les ports monolumière, les ports double lumière et d'autres types de produits. Par configuration du port, le marché est segmenté en ports standard, ports à profil bas, ports pédiatriques, ports brachiaux et périphériques, et autres configurations de ports. Par matériau, le marché est catégorisé en ports en titane, ports en polysulfone, ports en polyacétal et autres plastiques techniques, ports hybrides titane-plastique, et autres matériaux. Par application, le marché est segmenté en chimiothérapie et perfusions en oncologie, nutrition parentérale, thérapie antibiotique et antivirale, transfusions sanguines et prélèvements sanguins, gestion de la douleur, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, cliniques d'oncologie spécialisées, hôpitaux pédiatriques et néonatals, prestataires de soins à domicile, et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Ports monolumière |
| Ports double lumière |
| Autres types de produits |
| Ports standard |
| Ports à profil bas |
| Ports pédiatriques |
| Ports brachiaux et périphériques |
| Autres configurations de ports |
| Ports en titane |
| Ports en polysulfone |
| Ports en polyacétal et autres plastiques techniques |
| Ports hybrides titane-plastique |
| Autres |
| Chimiothérapie et perfusion en oncologie |
| Nutrition parentérale |
| Thérapie antibiotique et antivirale |
| Transfusion sanguine et prélèvement sanguin |
| Gestion de la douleur |
| Autres applications |
| Hôpitaux |
| Centres de chirurgie ambulatoire |
| Cliniques d'oncologie spécialisées |
| Hôpitaux pédiatriques et néonatals |
| Prestataires de soins à domicile |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Ports monolumière | |
| Ports double lumière | ||
| Autres types de produits | ||
| Par configuration du port | Ports standard | |
| Ports à profil bas | ||
| Ports pédiatriques | ||
| Ports brachiaux et périphériques | ||
| Autres configurations de ports | ||
| Par matériau | Ports en titane | |
| Ports en polysulfone | ||
| Ports en polyacétal et autres plastiques techniques | ||
| Ports hybrides titane-plastique | ||
| Autres | ||
| Par application | Chimiothérapie et perfusion en oncologie | |
| Nutrition parentérale | ||
| Thérapie antibiotique et antivirale | ||
| Transfusion sanguine et prélèvement sanguin | ||
| Gestion de la douleur | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux | |
| Centres de chirurgie ambulatoire | ||
| Cliniques d'oncologie spécialisées | ||
| Hôpitaux pédiatriques et néonatals | ||
| Prestataires de soins à domicile | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des ports d'injection sous-cutanée ?
Le marché des ports d'injection sous-cutanée devrait atteindre 716,41 millions USD d'ici 2032, contre 604,65 millions USD en 2027, à un CAGR de 3,45 %.
Quel type de produit domine la demande de ports d'injection sous-cutanée ?
Les ports monolumière sont en tête avec une part de 65,45 % en 2026, car ils répondent aux besoins de la plupart des protocoles de chimiothérapie, d'antibiothérapie et de nutrition parentérale.
Pourquoi les ports sont-ils importants dans la prise en charge de la chimiothérapie ?
Pour les protocoles de traitement comportant plus de 10 perfusions, une étude de 2025 a montré que les chimioportes réduisaient les coûts totaux liés à l'accès de 32 % et les complications de 34,8 % à 8,7 %.
Quelle région connaît la croissance la plus rapide pour les ports d'injection sous-cutanée ?
L'Asie-Pacifique devrait croître à un CAGR de 7,88 % jusqu'en 2032, soutenue par le développement de la capacité oncologique et la hausse de la demande en soins contre le cancer.
Quel est le matériau de port à la croissance la plus rapide ?
Les ports hybrides titane-plastique devraient croître à un CAGR de 7,45 % jusqu'en 2032, car ils combinent un faible poids avec la durabilité et la compatibilité avec l'imagerie.
Quels facteurs limitent l'adoption plus large des ports ?
Les risques d'infection et de thrombose, la nécessité d'une procédure invasive de pose et de retrait, les préoccupations relatives à la qualité de fabrication et les contraintes budgétaires peuvent limiter l'adoption.