
Marktgröße und Marktanteil für subkutane Injektionsports
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 604.65 Millionen US-Dollar |
| Marktgröße (2032) | 716.41 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für subkutane Injektionsports von Mordor Intelligence
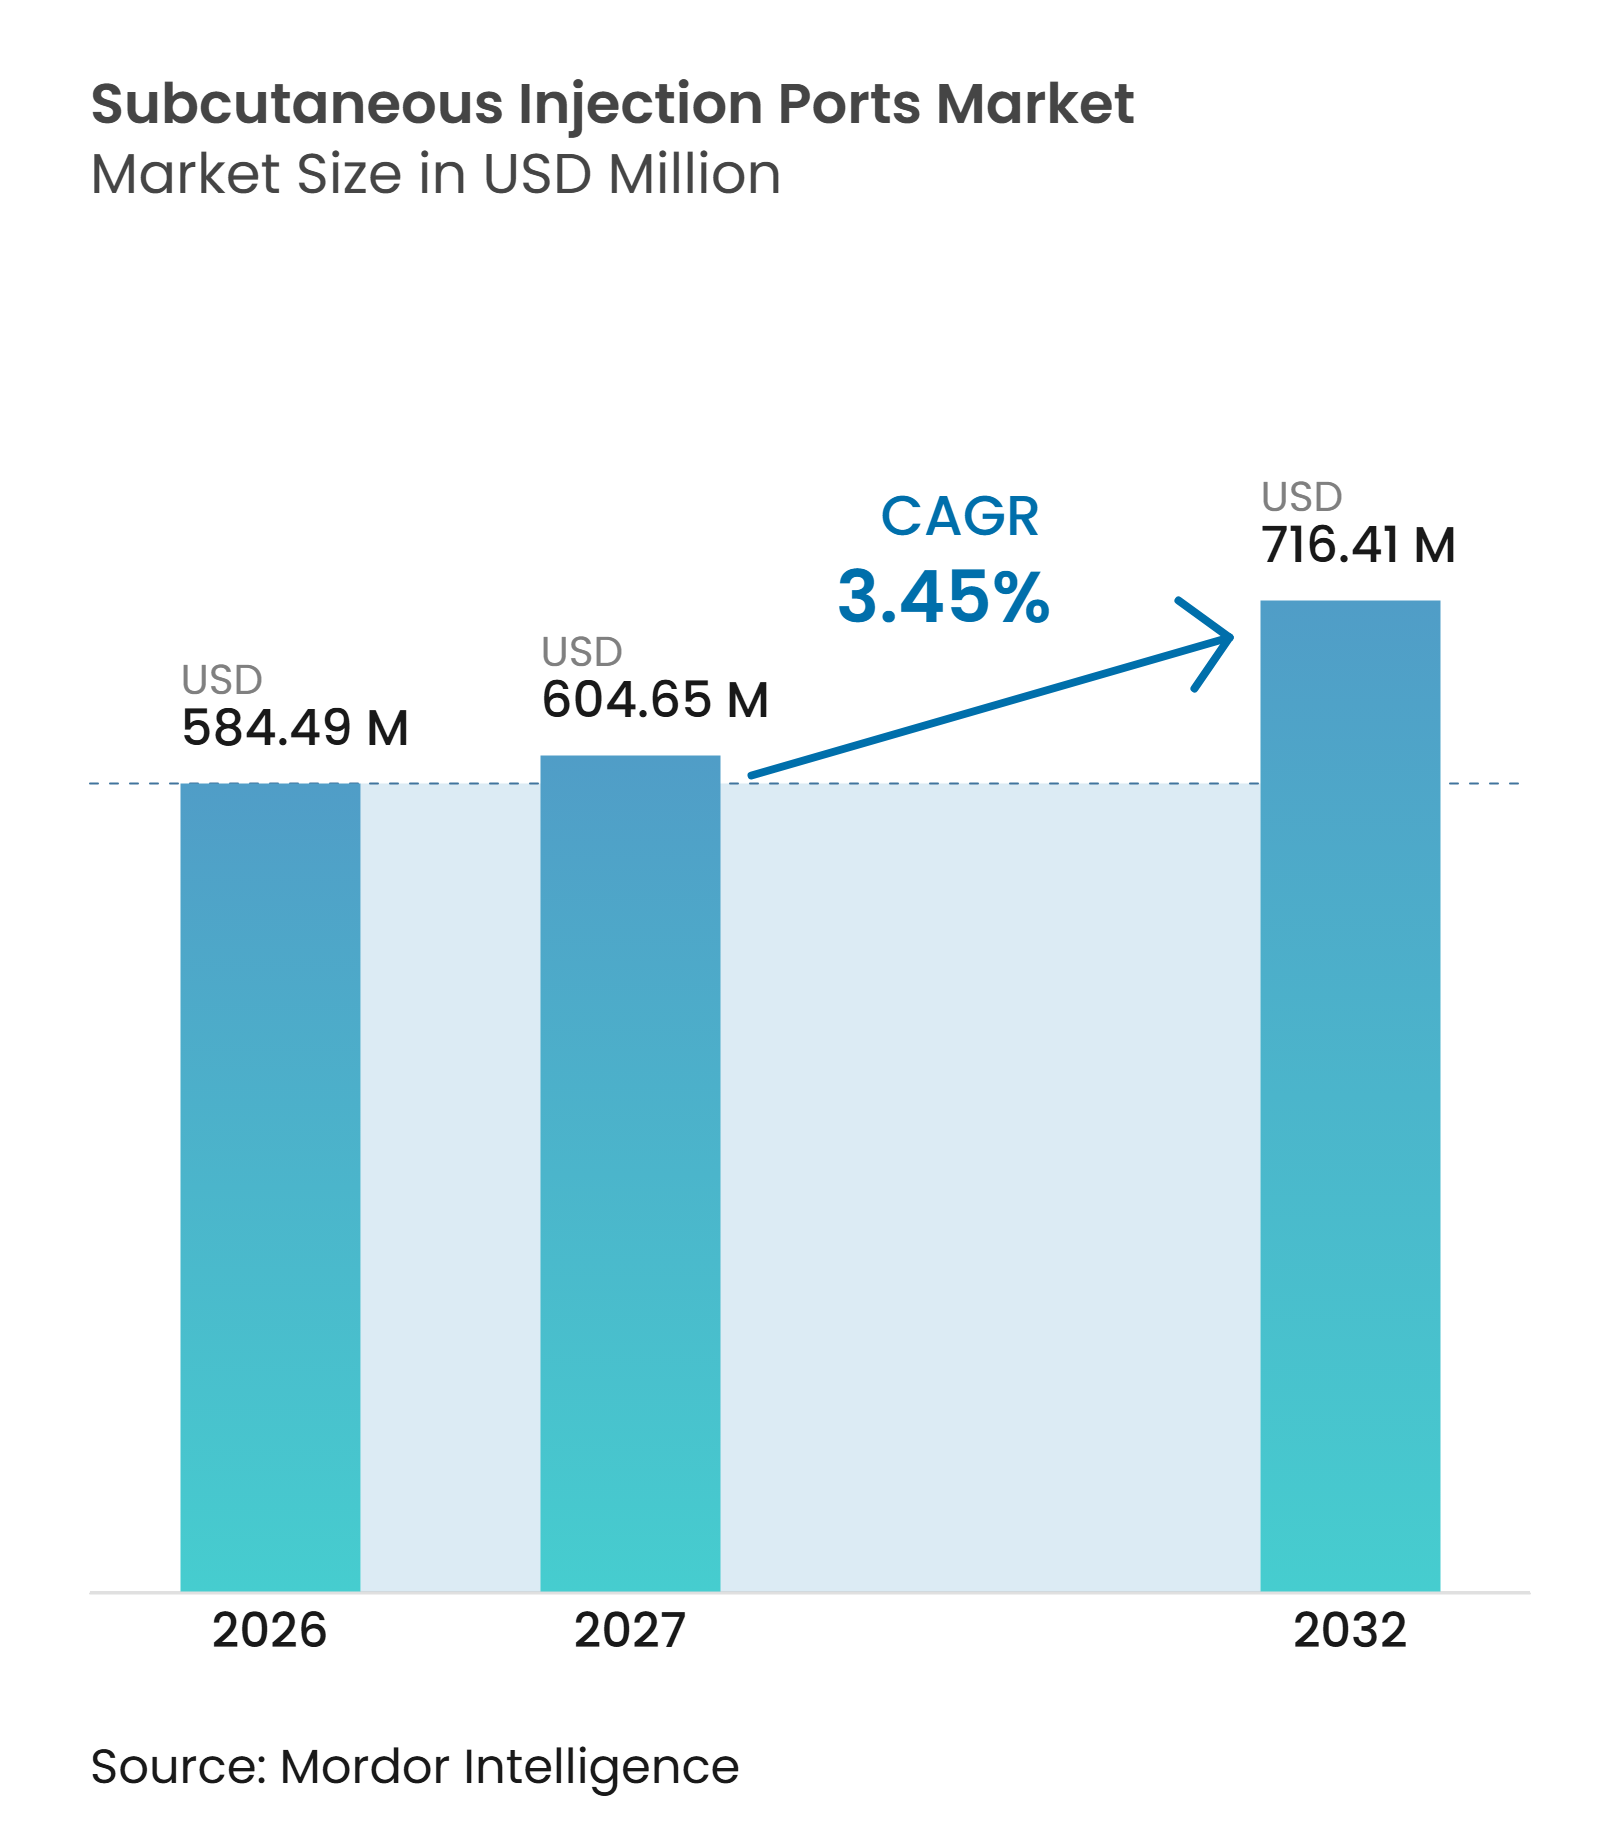
Die Marktgröße für subkutane Injektionsports soll von 584,49 Millionen USD im Jahr 2026 auf 604,65 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 716,41 Millionen USD bei einer CAGR von 3,45 % über den Zeitraum 2027–2032 erreichen.
Der Markt für subkutane Injektionsports wird durch die wachsende Nachfrage nach wiederholtem Infusionszugang gestützt, da sich die Krebsversorgung hin zu längeren Behandlungszyklen und ambulanter Versorgung verlagert. In den Vereinigten Staaten lebten im Januar 2025 18,6 Millionen Menschen mit einer Krebsvorgeschichte, und diese Zahl soll bis 2035 22 Millionen übersteigen. Weltweit wurden 2024 20,6 Millionen Krebsdiagnosen gestellt, während die Zahl der Neudiagnosen zwischen 2024 und 2050 voraussichtlich um 60,7 % steigen wird. Leistungserbringer platzieren Ports früher bei Patienten, die wiederholte Chemotherapie, Immuntherapie und unterstützende Infusionen benötigen, während Hersteller power-injizierbare, MRT-kompatible, leichte und kompakte Produkte anbieten, um die Arbeitsablaufeffizienz und den Patientenkomfort zu verbessern.
Wichtigste Erkenntnisse des Berichts
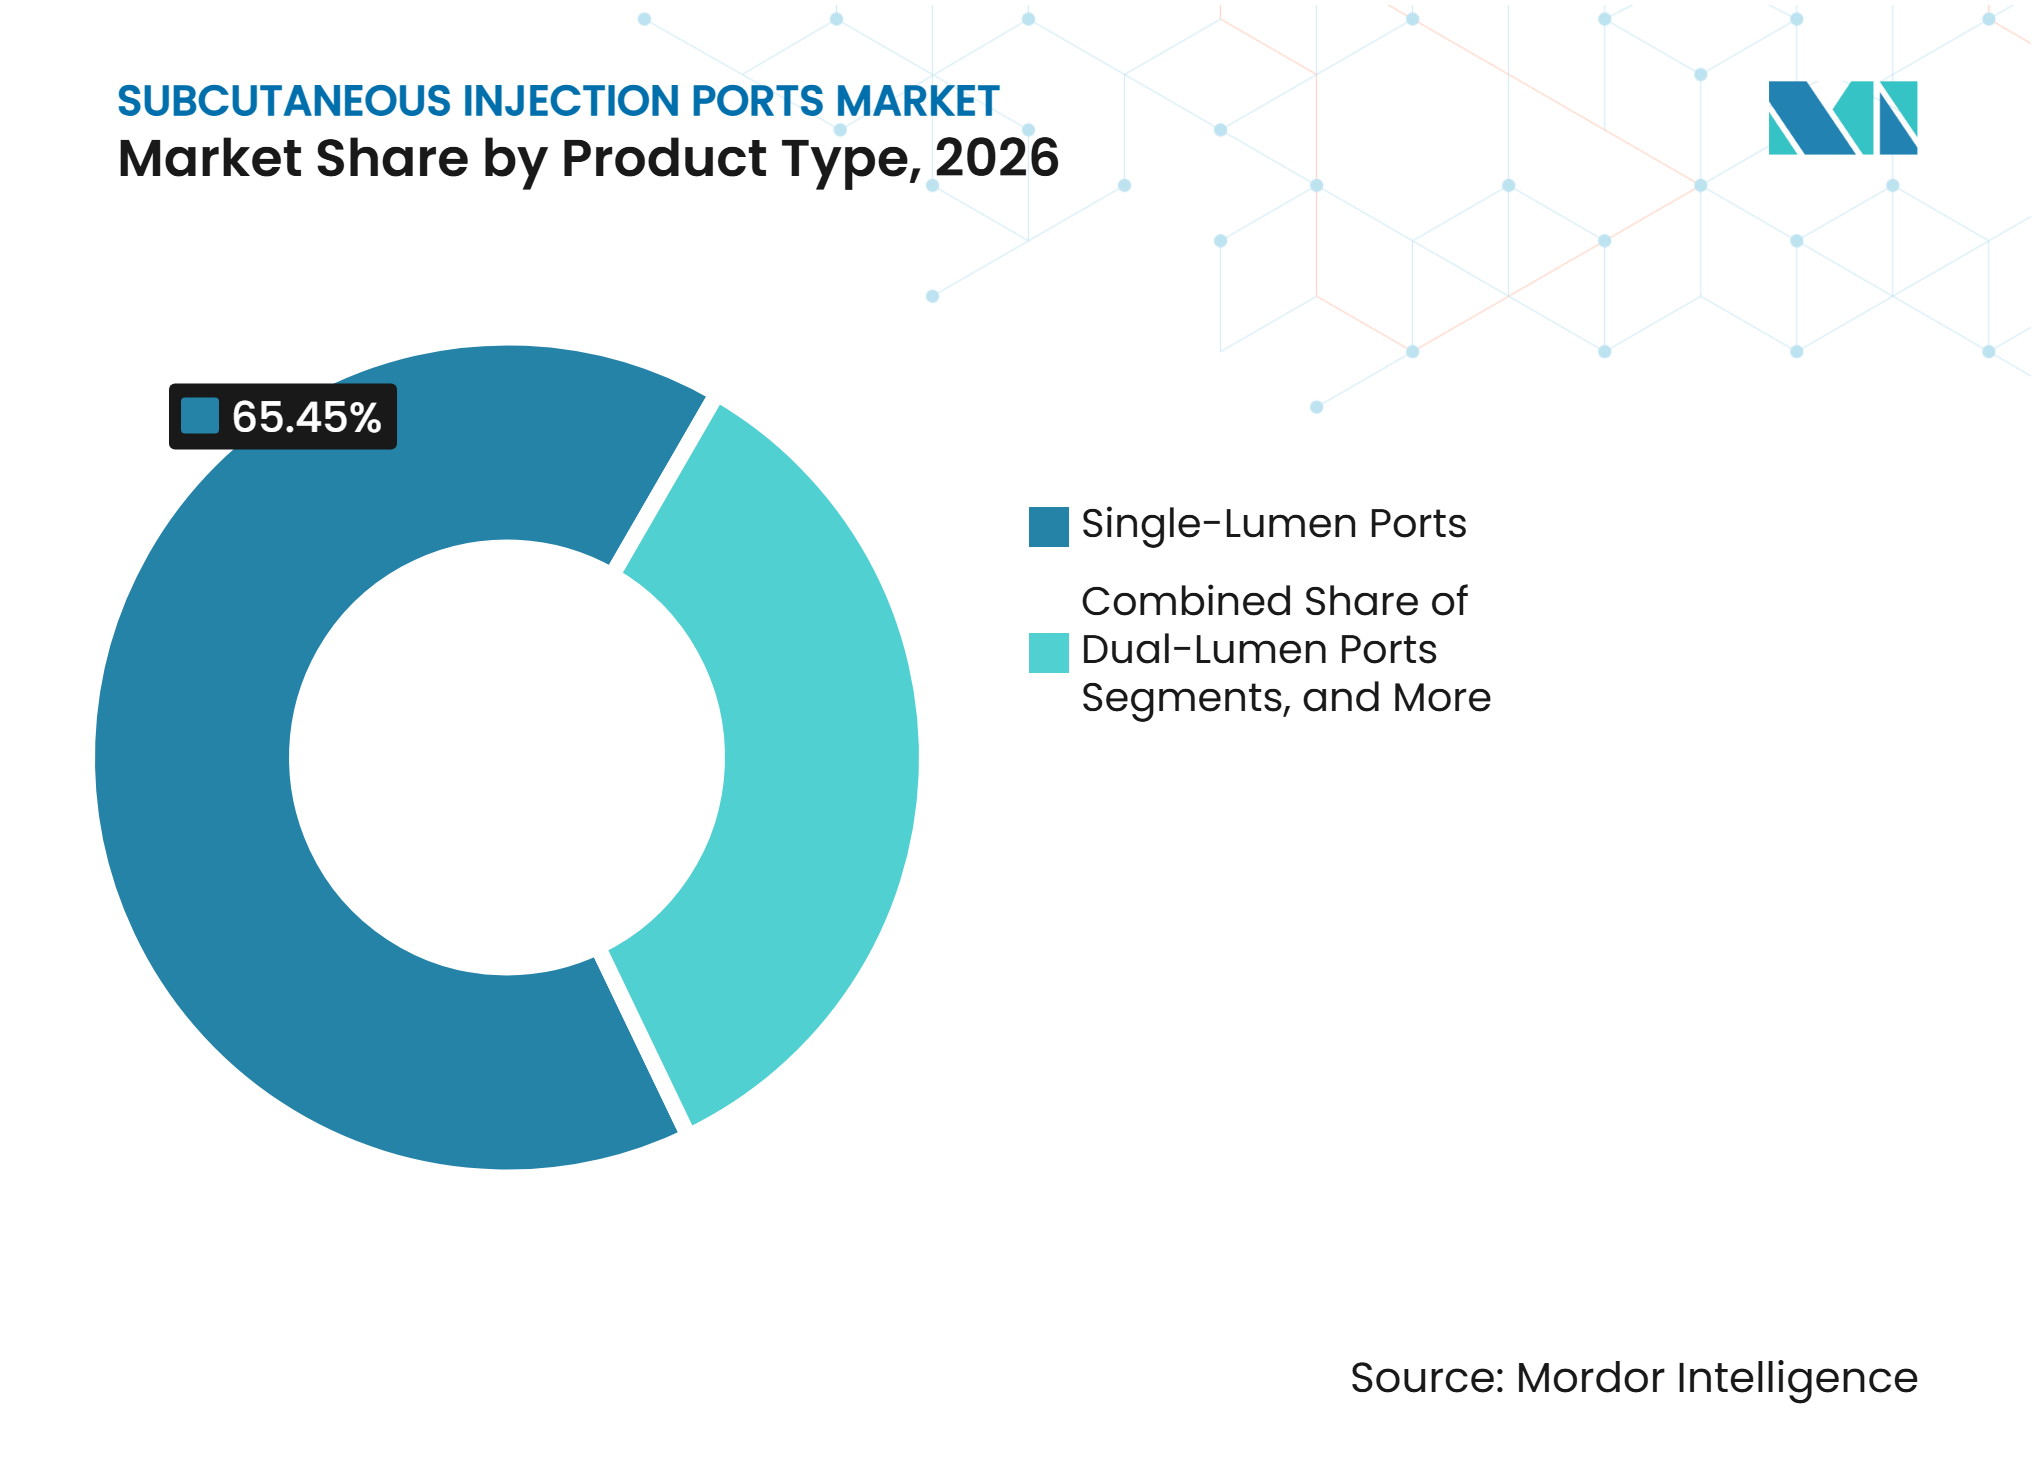
- Nach Produkttyp hielten Einlumenports im Jahr 2026 einen Marktanteil von 65,45 % am Markt für subkutane Injektionsports, während Zweilumenports bis 2032 voraussichtlich mit einer CAGR von 5,56 % wachsen werden.
- Nach Port-Konfiguration entfielen Standardports im Jahr 2026 auf 58,89 % der Marktgröße für subkutane Injektionsports, während pädiatrische Ports bis 2032 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
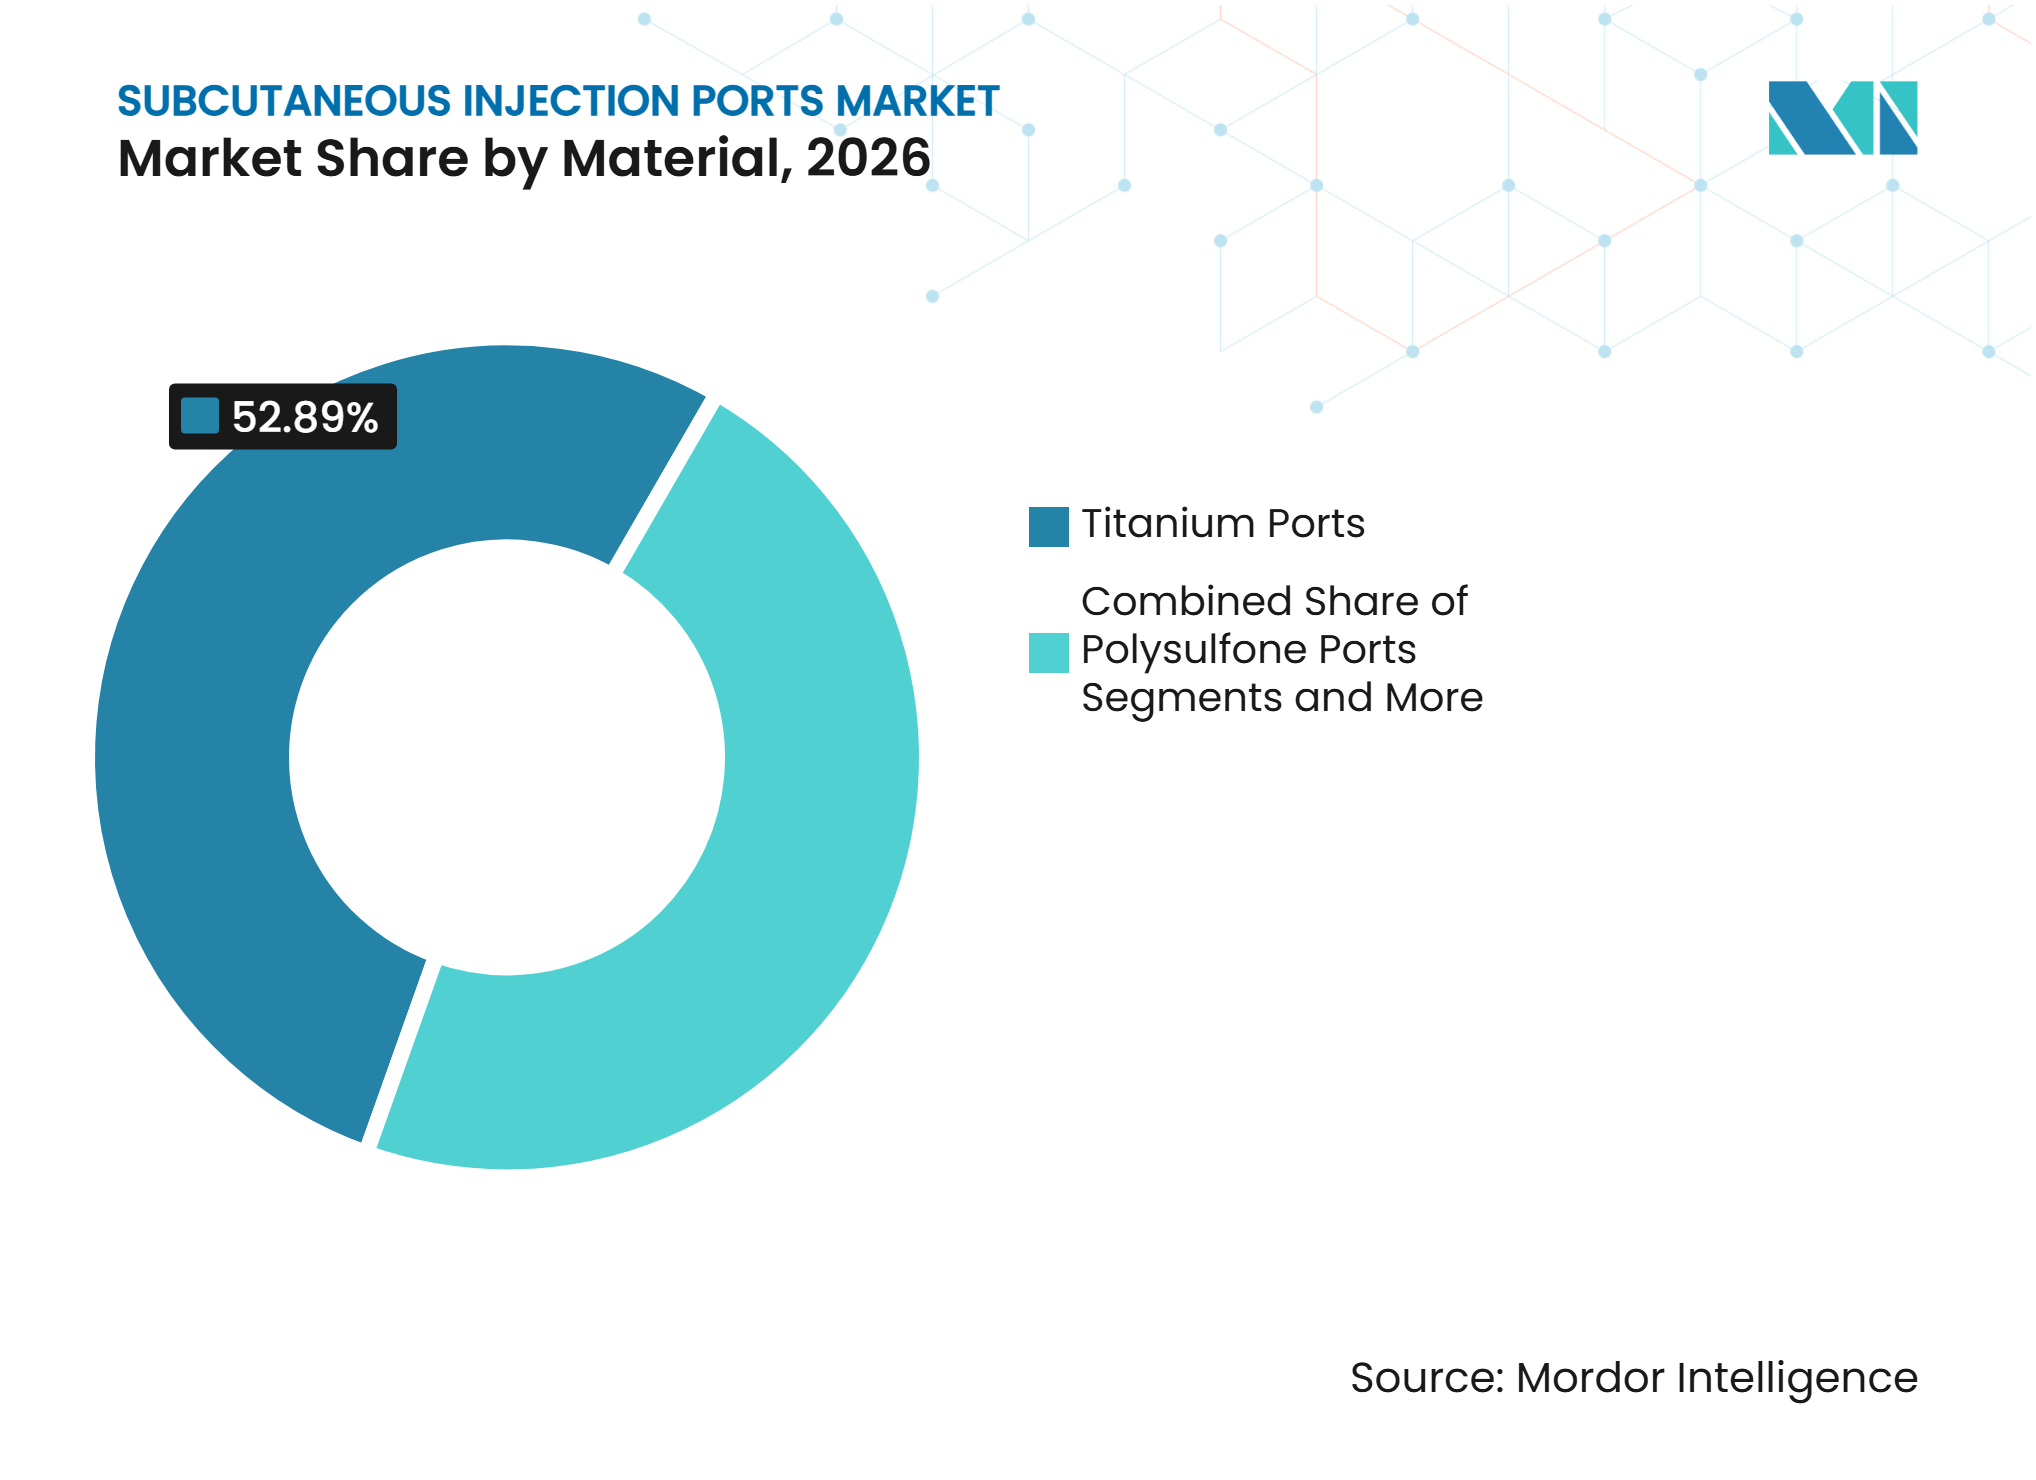
- Nach Material hielten Titanports im Jahr 2026 einen Marktanteil von 52,89 %, während Hybrid-Titan-Kunststoff-Ports bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
- Nach Anwendung entfielen Chemotherapie und onkologische Infusionen im Jahr 2026 auf einen Marktanteil von 72,33 %, während Antibiotika- und antivirale Therapie bis 2032 voraussichtlich mit einer CAGR von 5,89 % wachsen wird.
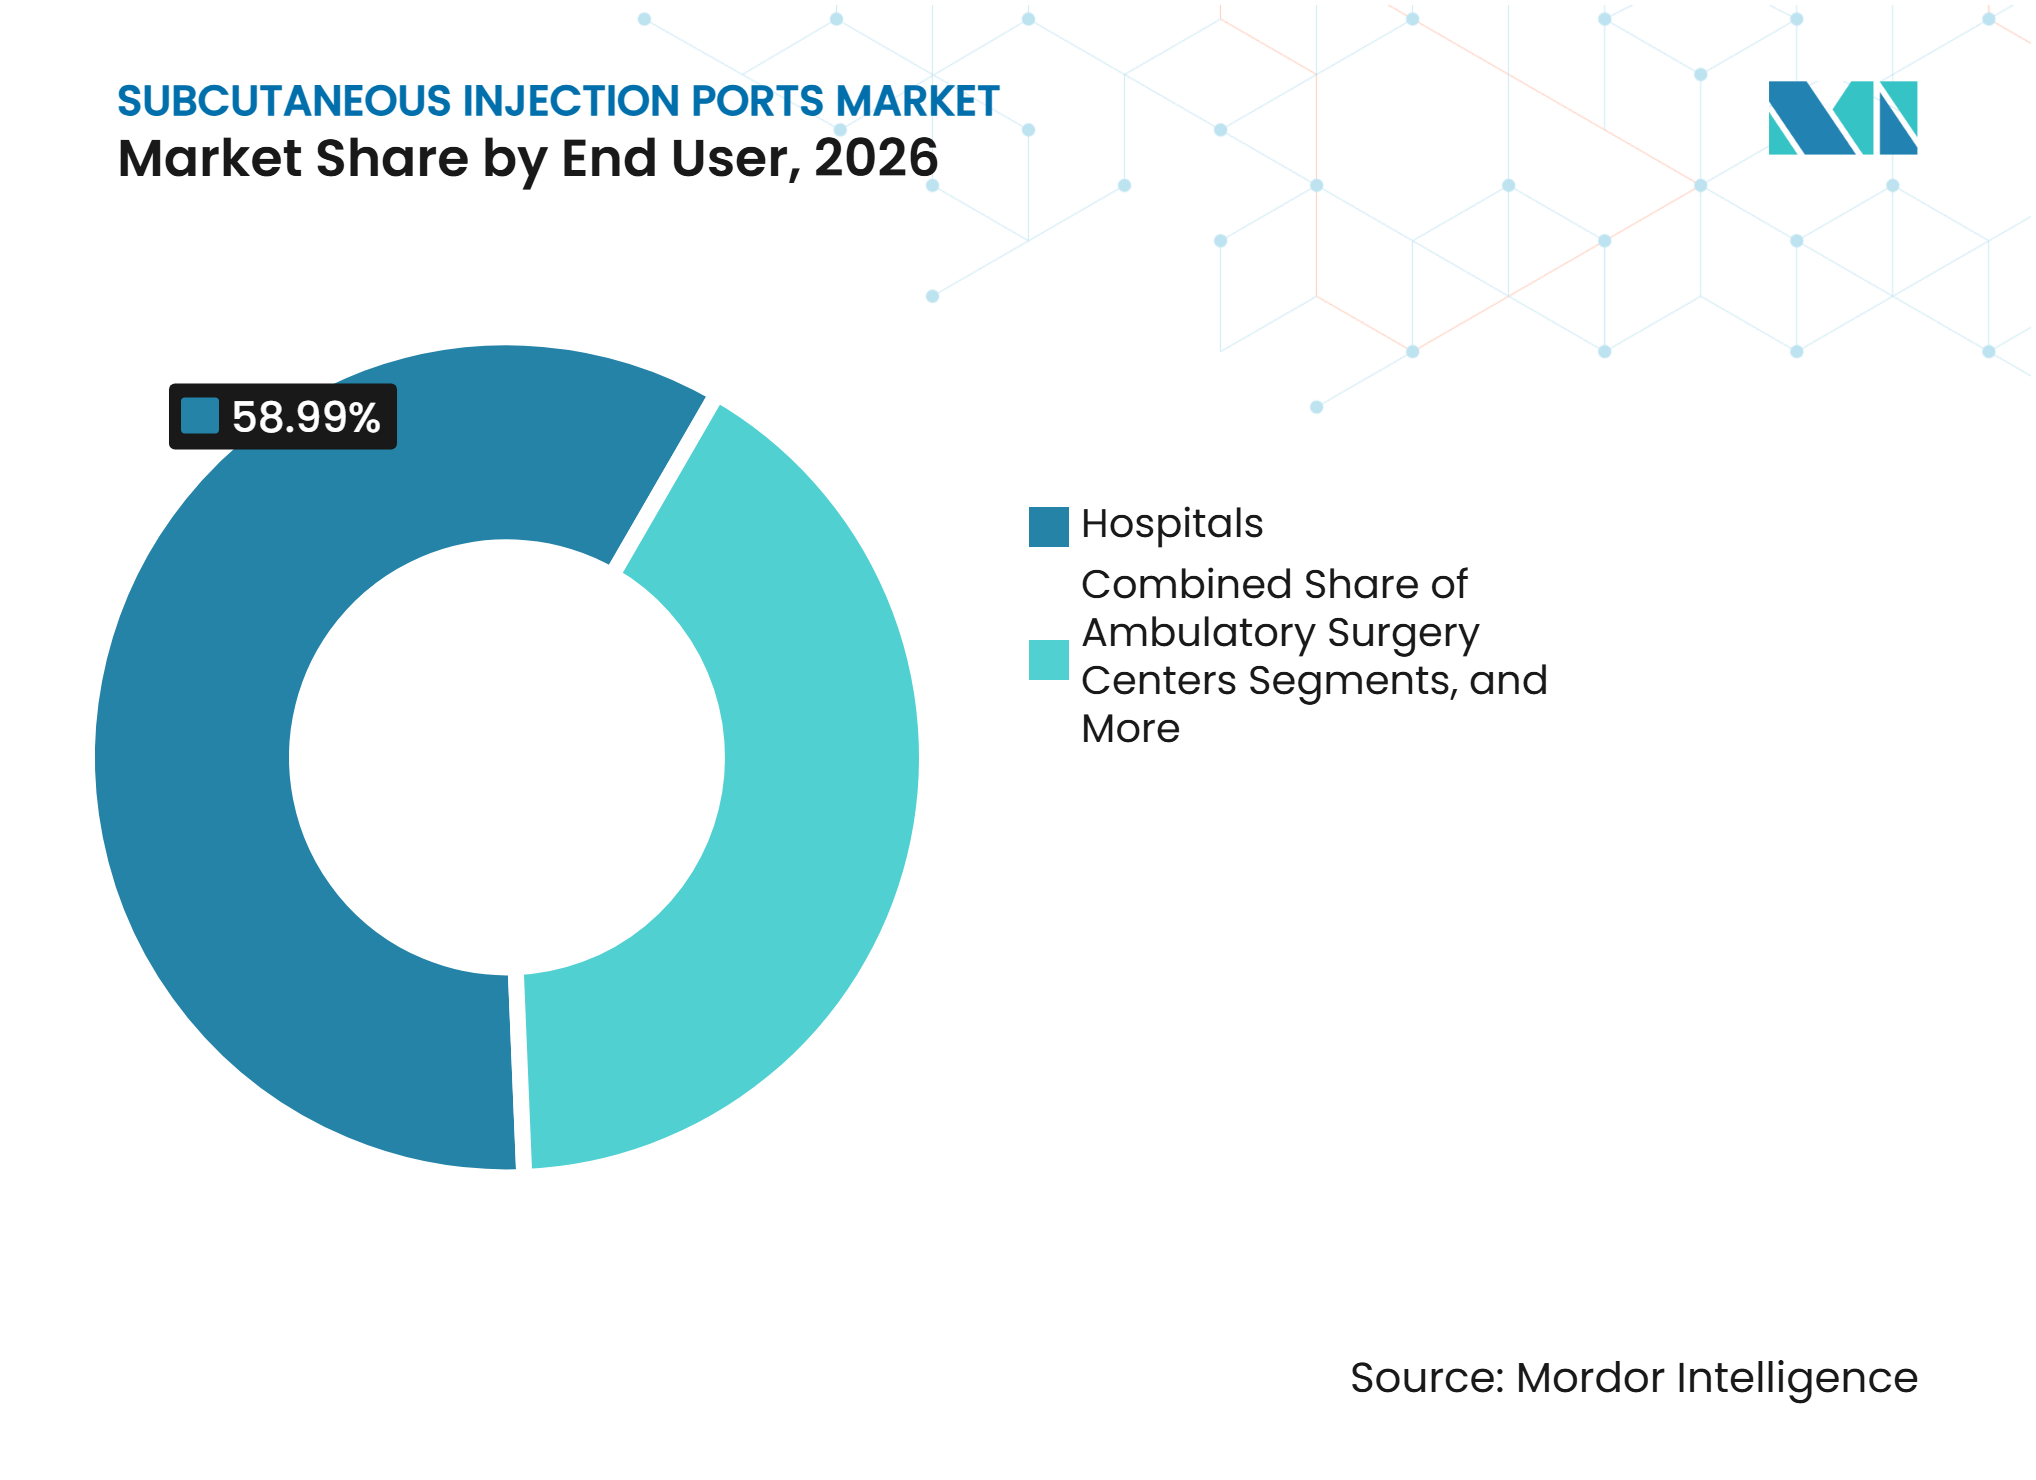
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 58,99 %, während spezialisierte Onkologiekliniken bis 2032 voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
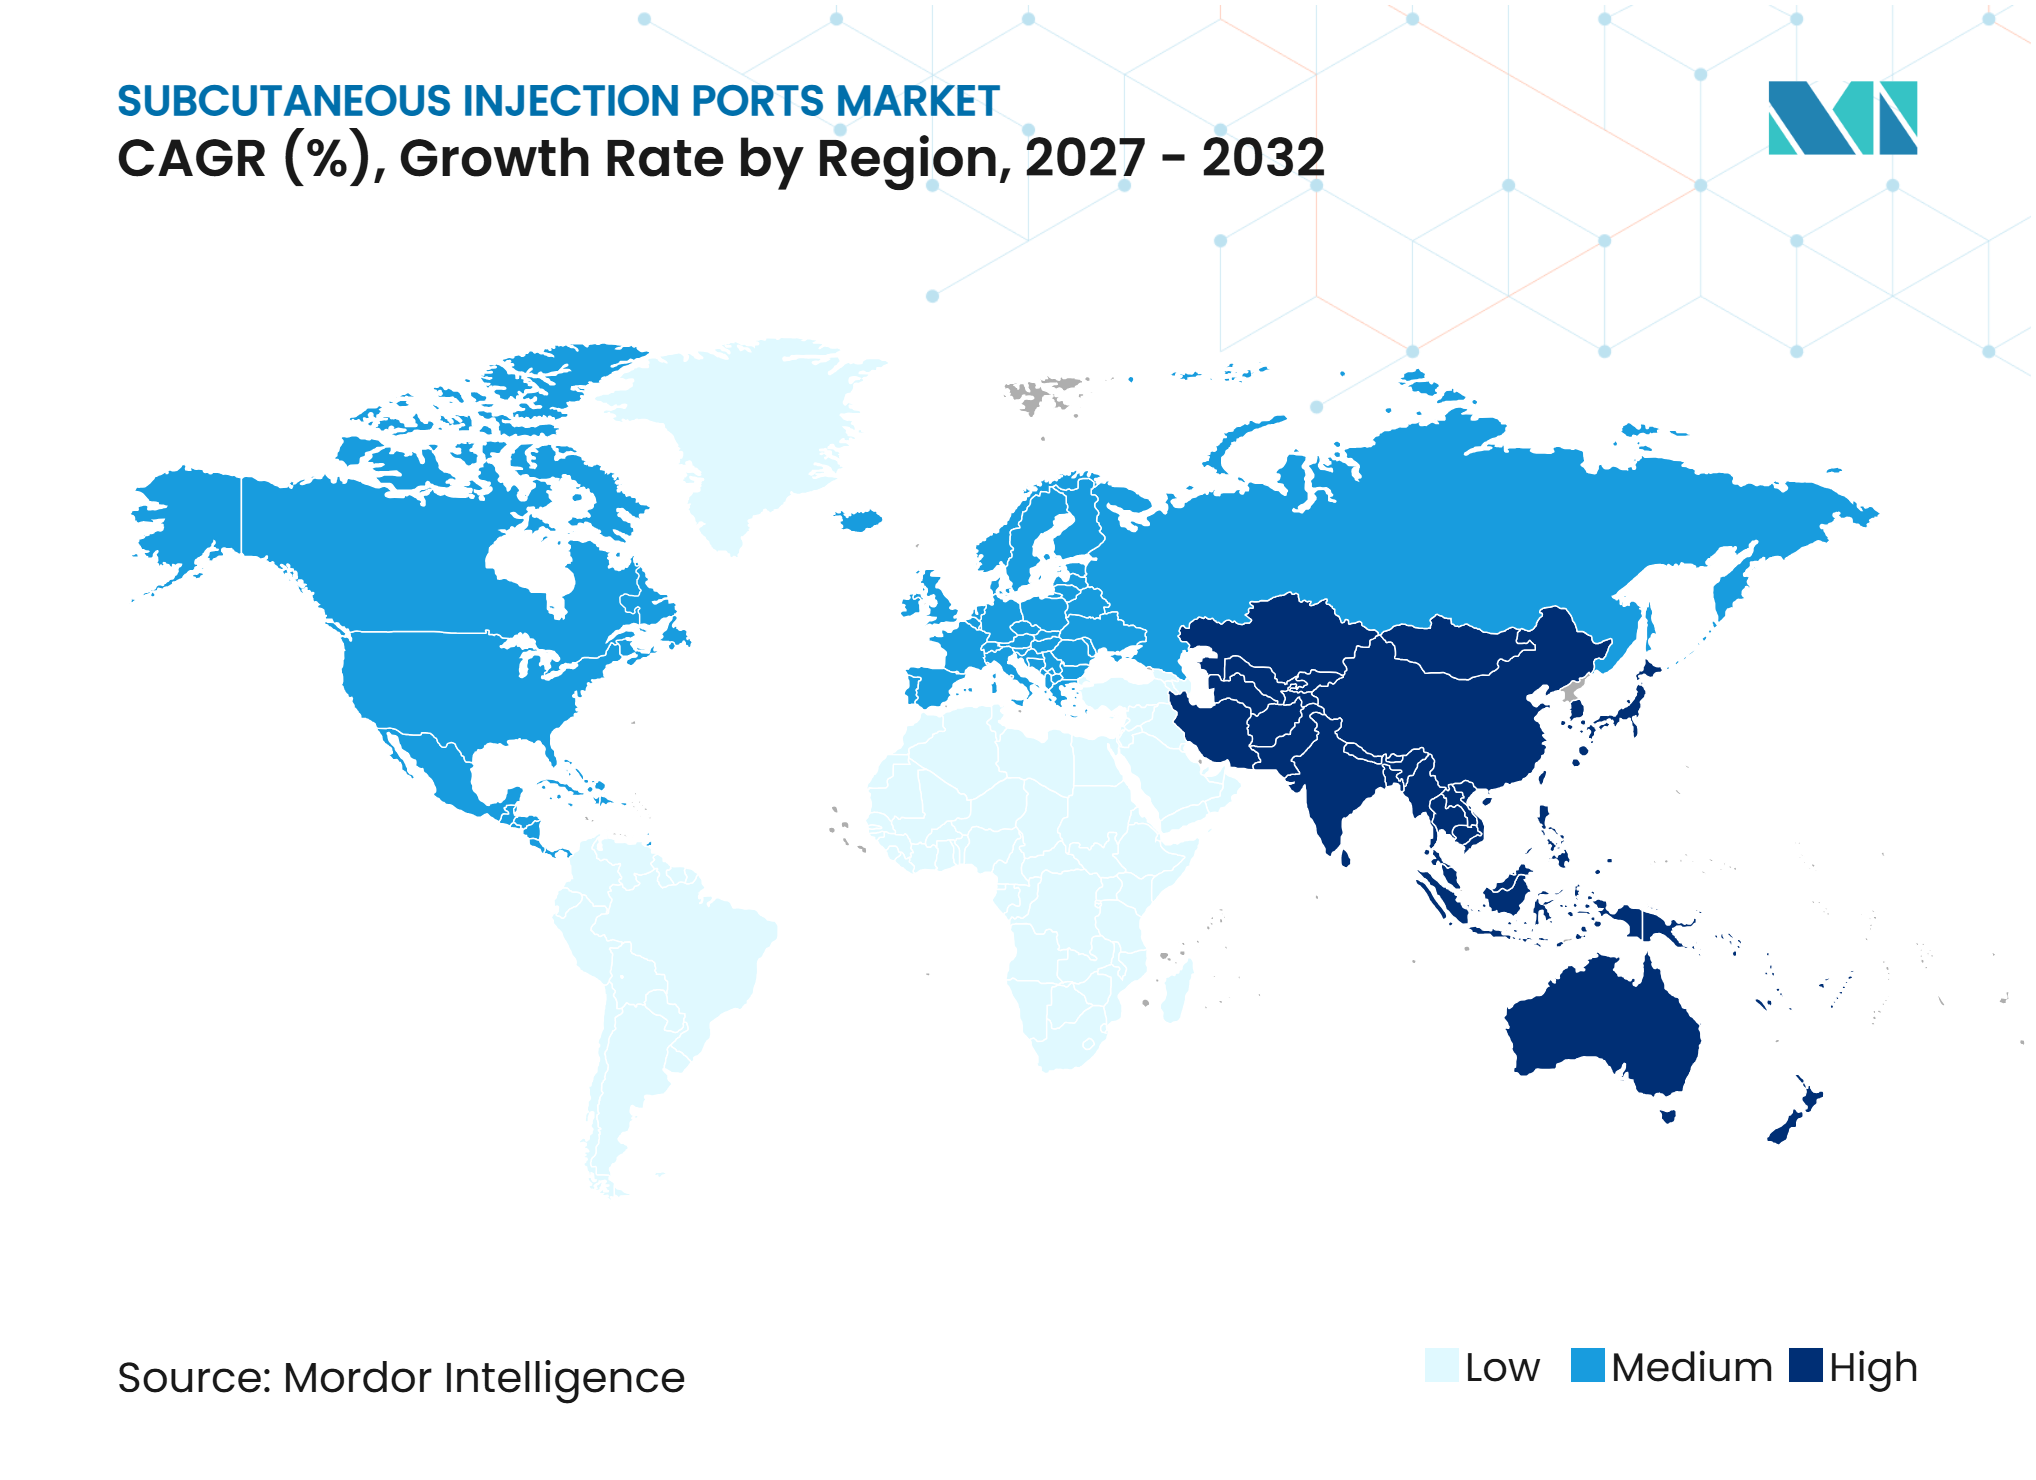
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,03 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für subkutane Injektionsports*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmender Einsatz ambulanter Chemotherapie | +0.70% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach langfristigem Gefäßzugang | +0.65% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau der häuslichen parenteralen Ernährung | +0.50% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachstum bei pädiatrischen und brachial platzierten Port-Anwendungen | +0.45% | Global, frühe Zuwächse im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz power-injizierbarer Ports | +0.55% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für MRT-kompatible und metallfreie Ports | +0.40% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz ambulanter Chemotherapie
Die onkologische Versorgung verlagert sich von stationären Stationen in ambulante und eigenständige Einrichtungen, was die Möglichkeiten zur Port-Platzierung an verschiedenen Versorgungsstandorten erweitert. Eine Cureus-Fallserie aus dem Jahr 2025 berichtete über 5.890 aufeinanderfolgende Port-Platzierungen in einem ambulanten Gefäßzugangszentrum ohne kurzfristige Fehlfunktionen, was die Sicherheit und Effizienz der ambulanten Platzierung unterstützt. Bei Chemotherapieschemata mit mehr als 10 Infusionen reduzierten Chemoports die gesamten zugangsbezogenen Kosten um 32 % und die Komplikationsraten von 34,8 % auf 8,7 %. Die planmäßige Behandlungstreue verbesserte sich von 76,1 % auf 93,5 %, was eine frühzeitigere Zugangsplanung für Patienten unterstützt, die verlängerte Chemotherapie- und Immuntherapieschemata erhalten.[1]
Steigende Nachfrage nach langfristigem Gefäßzugang
Längere Behandlungspfade erhöhen den Bedarf an zuverlässigem langfristigen venösen Zugang. Eine Metaanalyse aus dem Jahr 2025 ergab, dass Patienten mit peripher eingeführten zentralen Venenkathetern mehr Komplikationen, höhere Thromboserate und mehr ungeplante Entfernungen erlebten als Patienten mit implantierbaren Port-Kathetern. Die wachsende Bevölkerung von Krebsüberlebenden erweitert auch die Zahl der Patienten, die über mehrere Jahre Erhaltungstherapie erhalten. Eine europäische Umfrage aus dem Jahr 2025 identifizierte funktionsfähige Port-Katheter, die bei einigen Patienten mit häuslicher parenteraler Ernährung 10 oder mehr Jahre in situ verblieben waren, während eine ähnliche Nachfrage in der Versorgung von Autoimmunerkrankungen und der biologischen Infusionstherapie entsteht.[2]
Ausbau der häuslichen parenteralen Ernährung
Die häusliche parenterale Ernährung schafft einen stabilen Anwendungsfall für implantierbare Ports, da Gesundheitssysteme die krankenhausbasierte Ernährungsversorgung reduzieren möchten. Die National Home Infusion Association erklärte, dass die häusliche parenterale Ernährung jährlich 32.000 Amerikanern zugute kommt und die Gesundheitskosten im Vergleich zur krankenhausbasierten Versorgung um 32 % bis 36 % senkt. Eine Studie aus dem Jahr 2025 berichtete eine Rate von zentralen Leitungs-assoziierten Blutbahninfektionen von null pro 1.000 Kathetertagen für implantierte Ports, verglichen mit 1,91 für peripher eingeführte zentrale Venenkatheter.[3] Die Vereinigung berichtete auch, dass Heiminfusionsapotheken, die Ansprüche auf häusliche parenterale Ernährung einreichen, über drei Jahre mit einer durchschnittlichen jährlichen Rate von 15,6 % zurückgegangen sind, was die Nachfrage nach standardisierten Geräten mit stärkerem Komplikationsprofil erhöhen könnte.
Wachstum bei pädiatrischen und brachial platzierten Port-Anwendungen
Die pädiatrische Onkologie unterstützt den verstärkten Einsatz subkutaner Ports, da die Behandlungsprotokolle für Kinderkrebs intensiver und länger werden. Eine randomisierte Studie aus dem Jahr 2025 ergab, dass der externe Jugularvenenzugang für vollständig implantierbare Ports bei Kindern die Operationszeit von 63,6 Minuten auf 32,5 Minuten im Vergleich zum internen Jugularvenenzugang reduzierte, ohne zusätzliche Spätkomplikationen. Ein systematischer Review aus dem Jahr 2025 berichtete ein besseres Nebenwirkungsprofil für vollständig implantierbare venöse Zugangssysteme als für getunnelte zentrale Venenkatheter in der pädiatrischen Onkologie. Eine separate Studie aus dem Jahr 2025 ergab, dass Ports, die für die Blutentnahme bei pädiatrischer akuter lymphoblastischer Leukämie verwendet wurden, Methotrexat-Konzentrationen und Blutindikatoren lieferten, die der peripheren Venenpunktion gleichwertig waren, während brachiale und periphere Konfigurationen Alternativen für Jugendliche und Patienten bieten, die eine thorakale Bestrahlung erhalten haben.
Analyse der Hemmnisse im Markt für subkutane Injektionsports*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Risiko port-assoziierter Infektionen und Thrombosen | -0.60% | Global | Kurzfristig (≤ 2 Jahre) |
| Invasiver Charakter der Port-Implantation und -Entfernung | -0.55% | Global, verstärkt in Ländern mit niedrigem und mittlerem Einkommen | Mittelfristig (2–4 Jahre) |
| Herstellungs- und Qualitätskontrollrisiken | -0.45% | Global | Kurzfristig (≤ 2 Jahre) |
| Erstattungs- und Krankenhausbudgetbeschränkungen | -0.50% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko port-assoziierter Infektionen und Thrombosen
Infektionen und Thrombosen bleiben erhebliche klinische Hindernisse, insbesondere für immungeschwächte onkologische Patienten. Blutbahninfektionen können eine Katheterentfernung während der aktiven Behandlung erfordern und etablierte Behandlungspläne stören. Eine Metaanalyse aus dem Jahr 2025, die implantierbare Ports mit peripher eingeführten zentralen Venenkathetern vergleicht, bestätigt, dass die Geräteauswahl die Komplikationsmuster direkt beeinflusst. Kliniker können strengere Implantationskriterien für Patienten mit Bakteriämie, niedrigen Thrombozytenzahlen oder anderen infektionsbezogenen Risiken anwenden, was die Port-Akzeptanz trotz des Bedarfs an wiederholtem Infusionszugang einschränkt. Infektionsprävention und -überwachung bleiben daher entscheidend für den Markt für subkutane Injektionsports.
Invasiver Charakter der Port-Implantation und -Entfernung
Port-Implantation und -Entfernung erfordern chirurgische oder fluoroskopisch geführte Eingriffe, was im Vergleich zu einfacheren venösen Zugangsmöglichkeiten Kosten- und Zugangshindernisse schafft. Diese Hindernisse sind in einkommensschwächeren und ländlichen Versorgungsumgebungen mit begrenzter Verfügbarkeit ausgebildeter Operateure und interventioneller Radiologiedienste ausgeprägter. Ports können jedoch für Behandlungen mit mehreren Zyklen langfristigen Wert bieten, indem sie Komplikations- und zugangsbezogene Kosten reduzieren. Eine Studie aus dem Jahr 2025 dokumentiert verlängerte Port-Verweildauern bei Patienten mit häuslicher parenteraler Ernährung und hebt hervor, dass Katheteradhärenz und subkutane Narbenbildung die Entfernung nach längerem Gebrauch erschweren können, was die Nachfrage nach flexiblen Designs mit reduziertem Platzbedarf antreibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Einlumenports bleiben die KernkonfigurationEinlumenports hielten im Jahr 2026 65,45 % des globalen Segmentumsatzes. Sie unterstützen Chemotherapie-, Antibiotikatherapie- und parenterale Ernährungsprotokolle, die keine gleichzeitige Verabreichung mehrerer Therapien erfordern. Ihre weit verbreitete Nutzung spiegelt etablierte Schulungspraktiken in onkologischen und Infusionsdienstleistungsbereichen wider, die es Gesundheitssystemen ermöglichen, die Beschaffung für routinemäßige Patientenbedürfnisse zu standardisieren. Eine ambulante Platzierungsserie aus dem Jahr 2025 umfasste 3.712 Einlumen-Power-Ports und 341 Zweilumenports und bestätigte deren dominante klinische Nutzung.
Zweilumenports werden voraussichtlich mit einer CAGR von 5,56 % von 2027 bis 2032 wachsen, der schnellsten Rate unter den Produkttypen. Sie unterstützen komplexe Schemata, die eine gleichzeitige Verabreichung von Chemotherapie, Antiemetika, Hydratationsflüssigkeiten oder Blutprodukten erfordern. Niedrigprofil- und modifizierte Reservoirgeräte dienen pädiatrischen Patienten und Patienten mit niedrigem Körpergewicht, die kleinere subkutane Hardware benötigen. Die Produktauswahl hängt von Therapievolumen, gleichzeitigen Verabreichungsanforderungen und den Bedürfnissen des Behandlungsumfelds ab.



Nach Port-Konfiguration:
Standardports führen, während pädiatrische Produkte schneller wachsenStandardports entfielen im Jahr 2026 auf 58,89 % der Marktgröße für subkutane Injektionsports. Sie werden häufig für die Chemotherapie bei Erwachsenen, parenterale Ernährung und Antibiotikatherapie eingesetzt, insbesondere bei Brustkorbplatzierungsverfahren. Niedrigprofilports unterstützen Patienten, die weniger sichtbare Hardware oder mehr Komfort bei wiederholten Nadelungen wünschen, einschließlich solcher, die eine Brustkrebsbehandlung erhalten. Brachiale und periphere Ports bieten Alternativen für Patienten mit ungeeigneter Brustwandanatomie oder vorheriger thorakaler Bestrahlung.
Pädiatrische Ports werden bis 2032 voraussichtlich mit einer CAGR von 6,78 % wachsen. Eine externe Jugularvenenstudie aus dem Jahr 2025 zeigte kürzere Operationszeiten ohne erhöhte Spätkomplikationen, was verbesserte pädiatrische Platzierungspraktiken unterstützt. Kleinere Reservoirdesigns und ultraschallgeführte Platzierung unterstützen pädiatrische und geriatrische Patienten mit begrenzter subkutaner Gewebetiefe. Reservoirgröße, Platzierungstechnik und reduzierte periphere Einstiche bleiben wichtige Überlegungen für wiederholte pädiatrische Behandlungsbesuche.
Nach Material:
Titan behält die Führung, während Hybriddesigns an Interesse gewinnenTitanports hielten im Jahr 2026 einen Marktanteil von 52,89 % aufgrund ihrer Biokompatibilität, Korrosionsbeständigkeit und Bildgebungskompatibilität. Diese Eigenschaften sind wichtig für onkologische Patienten, die wiederholte CT- und MRT-Untersuchungen durchlaufen. Polysulfonports bieten eine kostengünstigere Option für Anbieter, die keine Power-Injektion von Kontrastmitteln benötigen. Polyacetal- und andere technische Kunststoffports dienen hauptsächlich kostensensiblen Beschaffungsumgebungen außerhalb Nordamerikas und Westeuropas.
Hybrid-Titan-Kunststoff-Ports werden bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen. Diese Designs kombinieren leichte Kunststoffkomponenten mit Titan in kritischen Bereichen, einschließlich Reservoir und Nadelseptum. BDs PORT-A-CATH II verwendet Polysulfon- und Titankonstruktion, ist MRT-sicher und darauf ausgelegt, das Implantatgewicht zu reduzieren. MRT-bedingte Leistung bei 1,5-Tesla- und 3-Tesla-Einstellungen sowie die Anforderungen des Qualitätsmanagementsystems ISO 13485 unterstützen weiterhin die Nachfrage nach Titan- und Hybriddesigns.

Nach Anwendung:
Onkologische Infusion ist der HauptanwendungsfallChemotherapie und onkologische Infusionen entfielen im Jahr 2026 auf einen Marktanteil von 72,33 %. Das Segment spiegelt den etablierten klinischen Bedarf an Port-Platzierung bei Patienten wider, die mehr als 10 Infusionen benötigen. Ports unterstützen auch Immuntherapie- und zielgerichtete Therapieschemata, die mit oder neben der Chemotherapie verabreicht werden. Eine Studie aus dem Jahr 2025 ergab, dass Chemoports die zugangsbezogenen Kosten um 32 % und Komplikationen von 34,8 % auf 8,7 % reduzierten, während die Patientenkomfortwerte von 5,2 auf 8,7 von 10 stiegen.
Antibiotika- und antivirale Therapie wird bis 2032 voraussichtlich mit einer CAGR von 5,89 % wachsen, unterstützt durch den zunehmenden Einsatz ambulanter parenteraler Antibiotikatherapie. Osteomyelitis, Endokarditis und resistente bakterielle Infektionen erfordern häufig eine verlängerte intravenöse Behandlung. Parenterale Ernährung ist die zweitgrößte Anwendung, und eine Studie zur häuslichen parenteralen Ernährung aus dem Jahr 2025 berichtete eine Rate von zentralen Leitungs-assoziierten Blutbahninfektionen von null für implantierte Ports. Bluttransfusionen, Blutentnahmen und Schmerzmanagement schaffen zusätzliche Nachfrage in der Palliativversorgung und der Hämatoonkologie.
Nach Endnutzer:
Krankenhäuser behalten die größte RolleKrankenhäuser entfielen im Jahr 2026 auf einen Marktanteil von 58,99 % und bleiben der primäre Standort für Port-Implantation und Chemotherapievereichung. Ihr Beschaffungsumfang und etablierte Herstellerbeziehungen unterstützen die Nachfrage nach breiten Produktportfolios und standardisierten Servicevereinbarungen. Krankenhäuser verwalten komplexe onkologische, ernährungs- und infektionskrankheitsbezogene Fälle, die koordinierte Fachversorgung erfordern. Dieses Umfeld begünstigt Lieferanten, die power-injizierbare, MRT-kompatible, ventilierte und mehrlumiige Port-Optionen anbieten.
Spezialisierte Onkologiekliniken werden bis 2032 voraussichtlich mit einer CAGR von 6,12 % wachsen, angetrieben durch eine engere Integration zwischen Port-Platzierung und Behandlungsplanung. Ambulante Operationszentren führen ebenfalls mehr Eingriffe durch, bei denen Erstattungs- und regulatorische Bedingungen eine kostengünstigere ambulante Versorgung unterstützen. Eine Serie von 5.890 Platzierungen ohne kurzfristige Fehlfunktionen aus dem Jahr 2025 demonstrierte die klinische Tragfähigkeit eigenständiger ambulanter Gefäßzugangszentren. Pädiatrische und neonatale Krankenhäuser bleiben spezialisierte Nutzer, die miniaturisierte Produkte und ausgebildete Platzierungsteams benötigen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,03 % am Markt für subkutane Injektionsports, unterstützt durch eine etablierte onkologische Infrastruktur und Erstattungsdeckung durch Medicare und private Kostenträger. Die Vereinigten Staaten hatten im Januar 2025 18,6 Millionen Krebsüberlebende, was die Nachfrage nach wiederholtem Infusionszugang unterstützt. Die Verlagerung hin zur ambulanten Versorgung erhöht auch die Port-Platzierungsvolumina außerhalb stationärer Einrichtungen. Portal Access Inc. erhielt im Juni 2026 die FDA 510(k)-Zulassung für die FLEXI-PORT-Familie, einen flexiblen, power-injizierbaren implantierbaren Port, der in 5Fr- und 6Fr-Konfigurationen für die Brust- und Armplatzierung erhältlich ist. Kanada hält eine stabile Nachfrage durch öffentlich finanzierte Krebsversorgung aufrecht, während Mexiko den ambulanten Chemotherapiezugang ausbaut. Die Vertrautheit der Leistungserbringer mit langfristigen onkologischen Zugangspfaden unterstützt die Nachfrage nach zuverlässigen, bildgebungskompatiblen, flexiblen und power-injizierbaren Geräten.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,88 % wachsen, angetrieben durch steigende Krebsinzidenz, den Ausbau der onkologischen Infrastruktur und verbesserte Erstattungsrahmen. Japan verfügt über mehr als 90 % inländische Produktionskapazität für Ports, unterstützt durch Terumo Corporation und Nipro Corporation. China baut die klinische Prüfungsaktivität in der Onkologie aus, während Indien die Krankenhauskapazität in der Onkologie erhöht, was einen größeren Spielraum für den routinemäßigen Port-Einsatz schafft. Südkorea und Australien generieren Premium-Nachfrage nach MRT-kompatiblen und power-injizierbaren Konfigurationen. Südostasiatische Länder sind bei Ports noch zu mehr als 70 % importabhängig, was langfristige Chancen bietet, wenn sich die Beschaffungskapazität entwickelt. Erstattung, klinische Schulung, inländisches Angebot sowie lokale Bildgebungs- und Infusionskapazitäten variieren erheblich in der Region und erfordern länderspezifische Handelsstrategien.
Europa und aufstrebende Regionen
Europa bleibt ein stabiles Nachfragezentrum, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Eine spanische Studie aus dem Jahr 2025 ergab, dass medizinische Onkologen, die zentrale Venenkatheter in nicht-chirurgischen ambulanten Umgebungen platzierten, vergleichbare Sicherheit erzielten und gleichzeitig die Kosten pro Gerät um 994 EUR (1.077 USD) reduzierten. Europäische Gerätequaliätsrahmen, einschließlich ISO 13485, beeinflussen die Produktauswahl und Lieferantenqualifikation. GCC-Länder investieren in Onkologiezentren und integrieren implantierbaren Zugang in Mehrzyklen-Chemotherapiepfade. Der Privatsektor Südafrikas weist ein stärker entwickeltes Adoptionsprofil auf als viele afrikanische Märkte, während Brasilien und Argentinien die Krebsversorgungskapazität ausbauen. In diesen Märkten bleiben die Verfügbarkeit ausgebildeter Operateure, Einrichtungskapazität, lokale Schulung und Nachsorgeinfrastruktur entscheidend für die Akzeptanz des Marktes für subkutane Injektionsports.
Wettbewerbslandschaft
Marktkonzentration
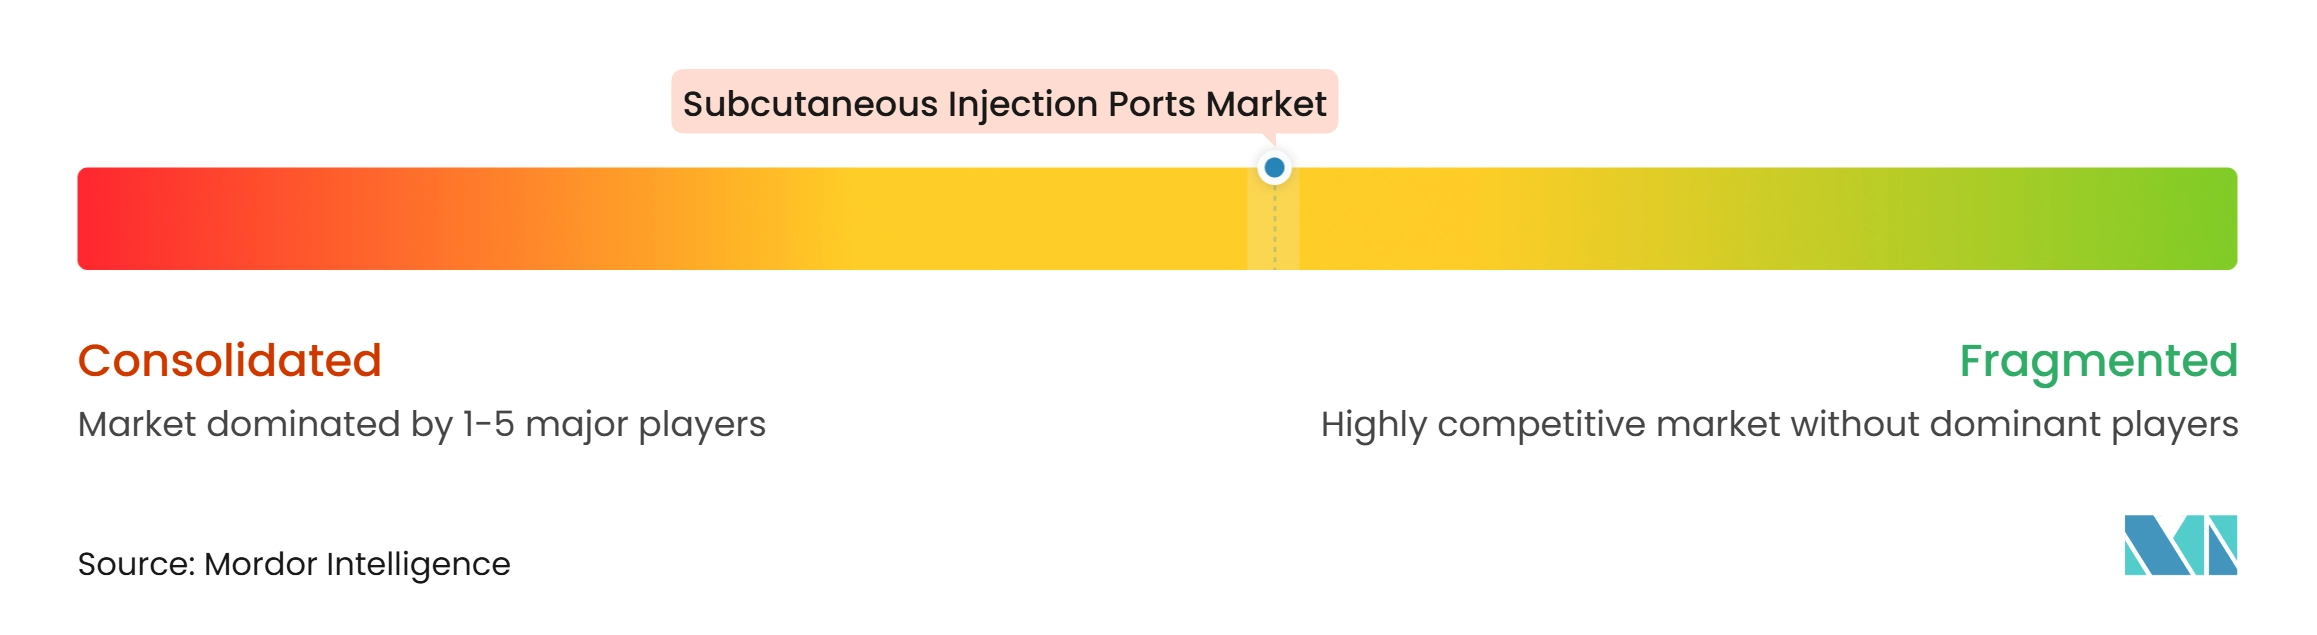
Der Markt für subkutane Injektionsports weist eine mäßig konsolidierte Spitzengruppe auf, angeführt von Becton Dickinson, ICU Medical und AngioDynamics. B. Braun, Merit Medical, Vygon, Teleflex, Terumo und Nipro halten etablierte Positionen in regionalen Märkten und spezialisierten Konfigurationen. Becton Dickinson konkurriert über seine PowerPort-Produktfamilie, die power-injizierbare, MRT-kompatible, ventilierte und zweilumige Konfigurationen umfasst. Sein Portfolio unterstützt unterschiedliche klinische Anforderungen, Platzierungsstandorte und Behandlungsbedürfnisse innerhalb einer einzigen Lieferantenbeziehung.
ICU Medical konkurriert über die Marke PORT-A-CATH und eine hybride Polysulfon- und Titankonstruktion, die leichtere Materialien mit etablierter Haltbarkeit und Bildgebungskompatibilität kombiniert. Die FDA klassifizierte den Rückruf von Smiths Medicals ProPort Plastic Venous Access Systems im März 2025 als Klasse I aufgrund eines Fertigungsprozess-Kontrollproblems, das eine Trennung des Port-Gehäuses verursachen könnte. Dieser Rückruf unterstreicht die Bedeutung von Qualitätskontrollen, dokumentierten Fertigungssystemen, FDA-Vorschriften und ISO 13485-Anforderungen bei der Lieferantenauswahl. Vygon, Merit Medical und Terumo zielen auf regionale Märkte und Nischenanwendungen ab, einschließlich pädiatrischer Ports, Niedrigprofilgeräte und Armplatzierungskonfigurationen.
Portal Access Inc. erhielt im Juni 2026 die FDA-Zulassung für FLEXI-PORT und positioniert sein flexibles power-injizierbares Design für die Brust- und Armplatzierung bei erwachsenen und pädiatrischen Patienten. Das Unternehmen schloss im Mai 2025 auch eine Series-A-Finanzierungsrunde über 7 Millionen USD ab, um seine FDA-Einreichung und den begrenzten US-Marktstart zu unterstützen. Zukünftige Differenzierung könnte sich auf Designs mit reduziertem Platzbedarf, RFID-fähige Identifikation und Septummaterialien konzentrieren, die das Infektionsrisiko reduzieren sollen. Die Produktentwicklung muss weiterhin die FDA 510(k)-Anforderungen und die Qualitätsmanagementerwartungen gemäß ISO 13485 erfüllen.
Marktführer in der Branche für subkutane Injektionsports
-
Becton, Dickinson and Company
-
B. Braun SE
-
Baxter International Inc.
-
ICU Medical Inc.
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für subkutane Injektionsports Unternehmen in diesem Bericht
- AngioDynamics
- B. Braun
- Baxter
- Beckton Dickinson
- Boston Scientific
- Cook Group
- Districlass Medical
- Gamamed Vascular Systems Inc.
- ICU Medical
- Medtronic
- Merit Medical Systems
- Nipro
- Norfolk Medical ProductsInc.
- Smiths Medical ASD Inc.
- Teleflex
- Terumo
- Vygon
Neueste Industrielle Entwicklungen in Markt für subkutane Injektionsports
- Juni 2026: Portal Access, Inc. erhielt die FDA 510(k)-Zulassung für seine implantierbaren vaskulären Zugangports FLEXI-PORT, erhältlich in 5-Fr- und 6-Fr-Konfigurationen für die Brust- und Armplatzierung bei erwachsenen und pädiatrischen Patienten. Das Unternehmen unterstützte die US-Vermarktung durch Schulungen für Kliniker und Partnerschaften mit Gesundheitssystemen.
- Mai 2025: Portal Access, Inc. schloss eine Series-A-Finanzierungsrunde über 7 Millionen USD ab, um seine FDA 510(k)-Einreichung und den begrenzten US-Marktstart des subkutanen Ports FLEXI-PORT SLF-TANL zu unterstützen. Ärztliche Investoren, darunter Onkologen und interventionelle Radiologen, machten mehr als 80 % der Finanzierungsrunde aus.
Berichtsumfang des globalen Marktes für subkutane Injektionsports
Gemäß dem Umfang des Berichts ist ein subkutaner Injektionsport (oft als implantierbarer Port, Port-a-Cath oder subkutaner Port bezeichnet) ein medizinisches Gerät, das chirurgisch vollständig unter der Haut platziert wird, um einen langfristigen Zugang zu einer großen Vene oder einem Gewebe zu ermöglichen.
Der Markt für subkutane Injektionsports ist nach Produkttyp, Port-Konfiguration, Material, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt Einlumenports, Zweilumenports und andere Produkttypen. Nach Port-Konfiguration ist der Markt in Standardports, Niedrigprofilports, pädiatrische Ports, brachiale und periphere Ports sowie andere Port-Konfigurationen segmentiert. Nach Material ist der Markt in Titanports, Polysulfonports, Polyacetal- und andere technische Kunststoffports, Hybrid-Titan-Kunststoff-Ports und andere Materialien kategorisiert. Nach Anwendung ist der Markt in Chemotherapie und onkologische Infusionen, parenterale Ernährung, Antibiotika- und antivirale Therapie, Bluttransfusionen und Blutentnahmen, Schmerzmanagement und andere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, spezialisierte Onkologiekliniken, pädiatrische und neonatale Krankenhäuser, häusliche Gesundheitsdienstleister und andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Einlumenports |
| Zweilumenports |
| Sonstige Produkttypen |
| Standardports |
| Niedrigprofilports |
| Pädiatrische Ports |
| Brachiale und periphere Ports |
| Sonstige Port-Konfigurationen |
| Titanports |
| Polysulfonports |
| Polyacetal- und andere technische Kunststoffports |
| Hybrid-Titan-Kunststoff-Ports |
| Sonstige |
| Chemotherapie und onkologische Infusionen |
| Parenterale Ernährung |
| Antibiotika- und antivirale Therapie |
| Bluttransfusionen und Blutentnahmen |
| Schmerzmanagement |
| Sonstige Anwendungen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Spezialisierte Onkologiekliniken |
| Pädiatrische und neonatale Krankenhäuser |
| Häusliche Gesundheitsdienstleister |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Einlumenports | |
| Zweilumenports | ||
| Sonstige Produkttypen | ||
| Nach Port-Konfiguration | Standardports | |
| Niedrigprofilports | ||
| Pädiatrische Ports | ||
| Brachiale und periphere Ports | ||
| Sonstige Port-Konfigurationen | ||
| Nach Material | Titanports | |
| Polysulfonports | ||
| Polyacetal- und andere technische Kunststoffports | ||
| Hybrid-Titan-Kunststoff-Ports | ||
| Sonstige | ||
| Nach Anwendung | Chemotherapie und onkologische Infusionen | |
| Parenterale Ernährung | ||
| Antibiotika- und antivirale Therapie | ||
| Bluttransfusionen und Blutentnahmen | ||
| Schmerzmanagement | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Spezialisierte Onkologiekliniken | ||
| Pädiatrische und neonatale Krankenhäuser | ||
| Häusliche Gesundheitsdienstleister | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für subkutane Injektionsports?
Der Markt für subkutane Injektionsports wird voraussichtlich bis 2032 einen Wert von 716,41 Millionen USD erreichen, ausgehend von 604,65 Millionen USD im Jahr 2027, bei einer CAGR von 3,45 %.
Welcher Produkttyp führt die Nachfrage nach subkutanen Injektionsports an?
Einlumenports führen mit einem Anteil von 65,45 % im Jahr 2026, da sie die Anforderungen der meisten Chemotherapie-, Antibiotika- und parenteralen Ernährungsprotokolle erfüllen.
Warum sind Ports in der Chemotherapieversorgung wichtig?
Für Behandlungsverläufe mit mehr als 10 Infusionen ergab eine Studie aus dem Jahr 2025, dass Chemoports die gesamten zugangsbezogenen Kosten um 32 % und Komplikationen von 34,8 % auf 8,7 % senkten.
Welche Region wächst am schnellsten im Bereich subkutaner Injektionsports?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,88 % wachsen, unterstützt durch den Ausbau der Onkologiekapazität und eine höhere Nachfrage nach Krebsversorgung.
Was ist das am schnellsten wachsende Port-Material?
Hybrid-Titan-Kunststoff-Ports werden bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen, da sie geringeres Gewicht mit Haltbarkeit und Bildgebungskompatibilität kombinieren.
Welche Faktoren schränken die breitere Port-Akzeptanz ein?
Infektions- und Thromboserisiken, die Notwendigkeit eines invasiven Platzierungs- und Entfernungseingriffs, Bedenken hinsichtlich der Fertigungsqualität und Budgetbeschränkungen können die Akzeptanz einschränken.