
ストリングワウンドフィルター材料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.7 十億米ドル |
| 市場規模 (2032) | 2.11 十億米ドル |
| 成長率 (2027 - 2032) | 4.37 % |
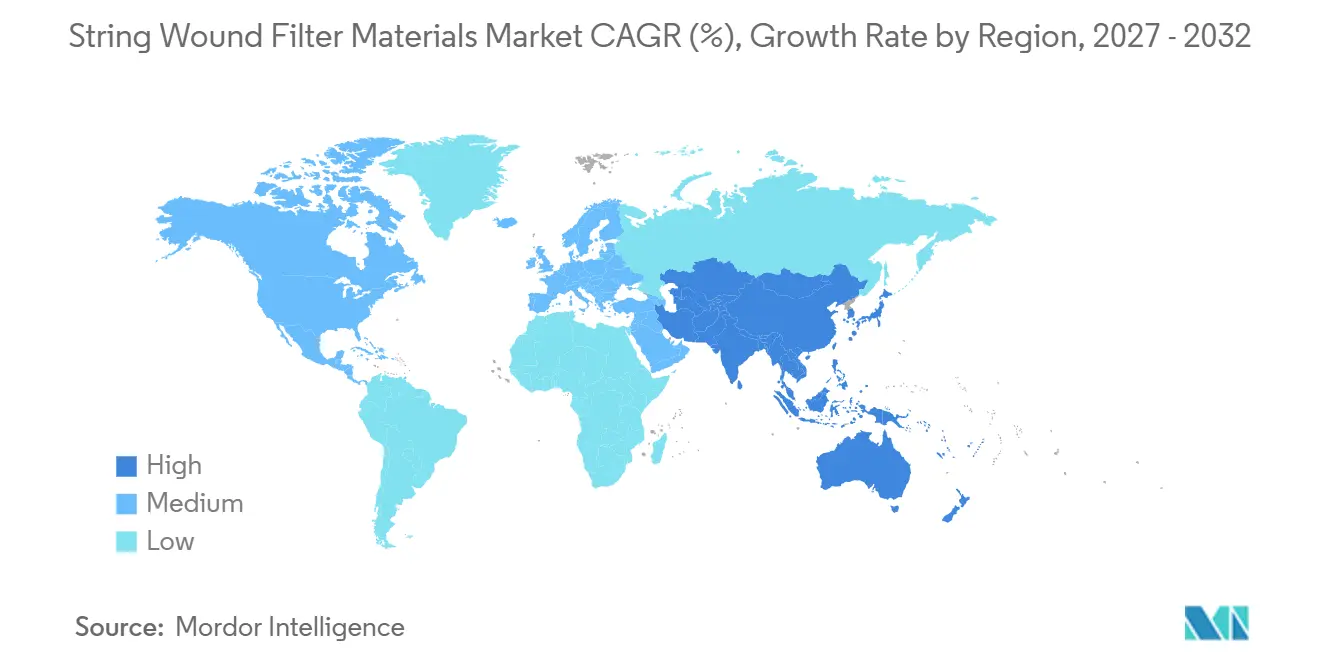
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
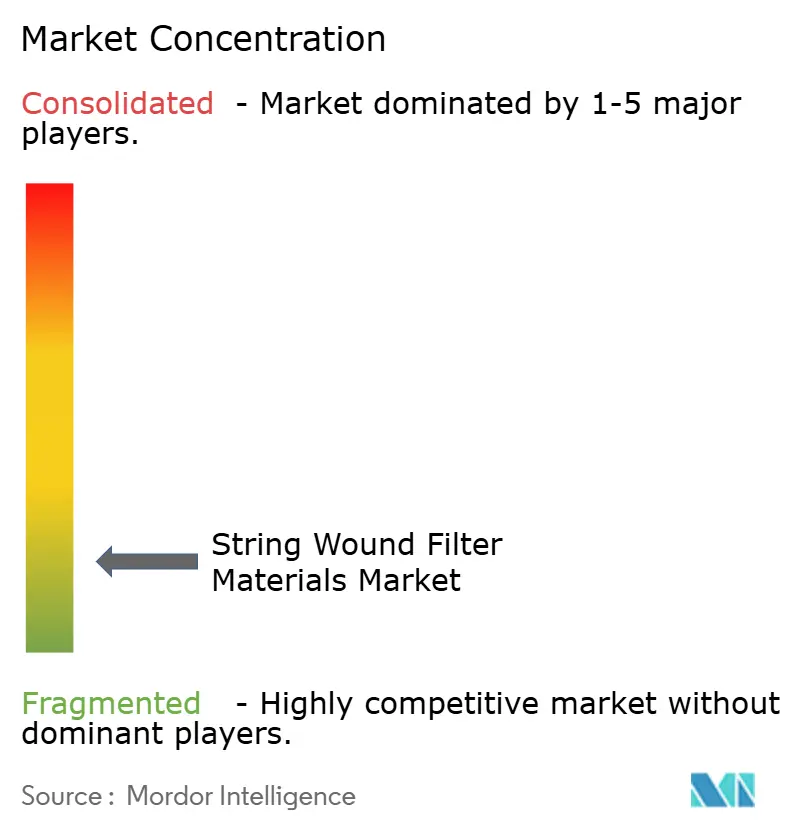
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるストリングワウンドフィルター材料市場分析
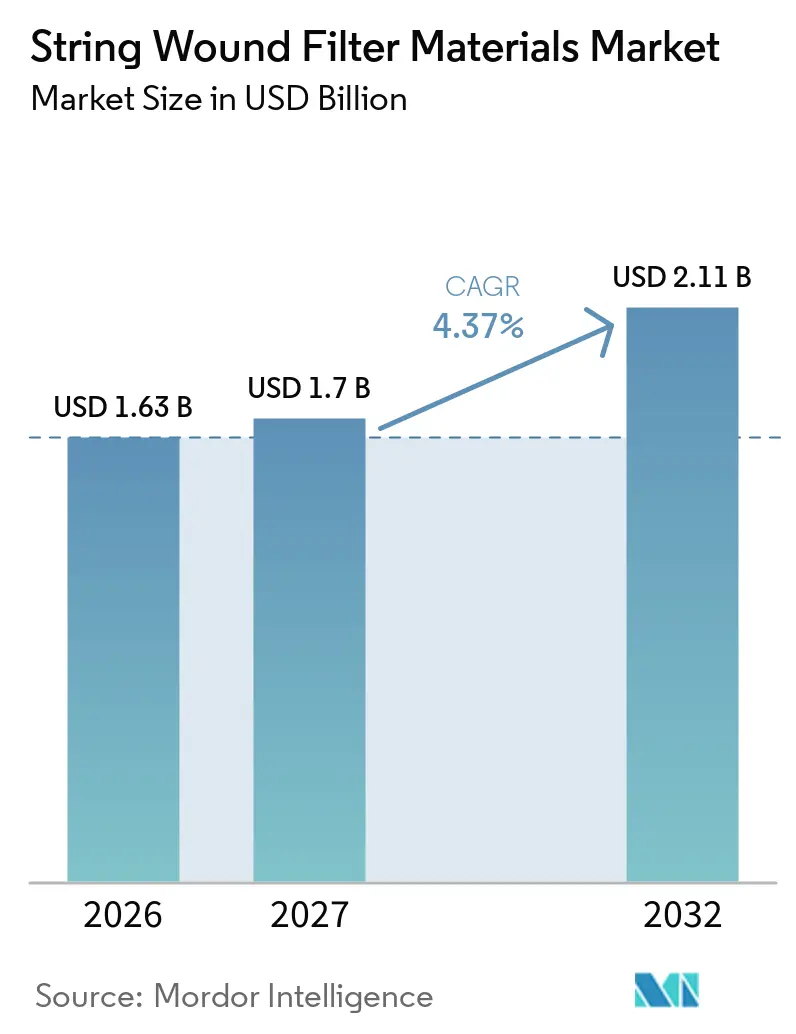
ストリングワウンドフィルター材料市場規模は2026年に1.63 ビリオン 米ドルと評価され、2027年の1.70 ビリオン 米ドルから2032年には2.11 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは4.37%となっています。市場は水・廃水プロジェクト、海水淡水化投資、および懸濁固形物から下流膜を保護する継続的なニーズによって支えられています。ストリングワウンドカートリッジは、その深さ構造がメディア厚全体にわたって汚染物質を保持し、膜のファウリングを低減できることから、実用的な第一段階のろ過として引き続き活用されています。より厳格な水質規制も、文書化された材料品質と再現性のあるカートリッジ性能の価値を高めています。サプライヤーは認証、現地生産、より広範なろ過ポートフォリオを通じて対応しており、競争は標準製品と敏感な用途向けの認定製品との間でより分断されつつあります。
主要レポートのポイント
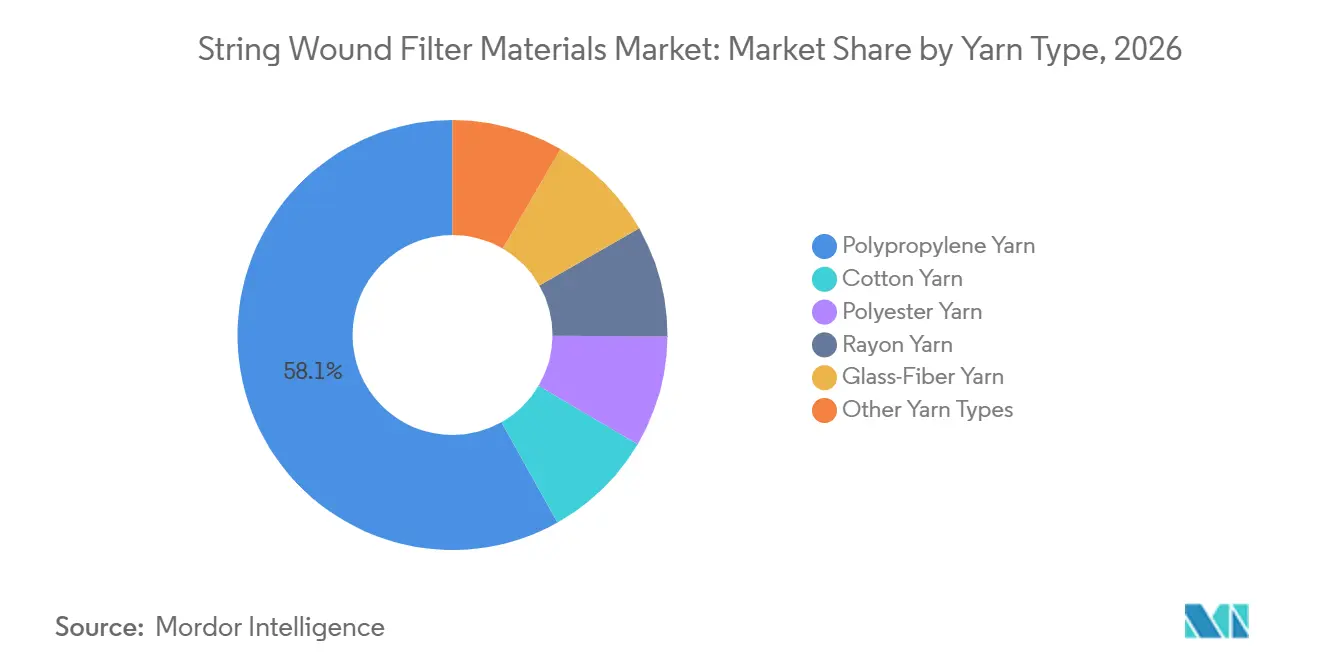
- 糸の種類別では、ポリプロピレン糸が2026年のストリングワウンドフィルター材料市場シェアの58.13%を占め、2032年までに4.89%のCAGRで成長すると予測されています。
- コア材料別では、ポリプロピレンコアが2026年のストリングワウンドフィルター材料市場シェアの64.36%を占め、2032年までに5.14%のCAGRで成長すると予測されています。
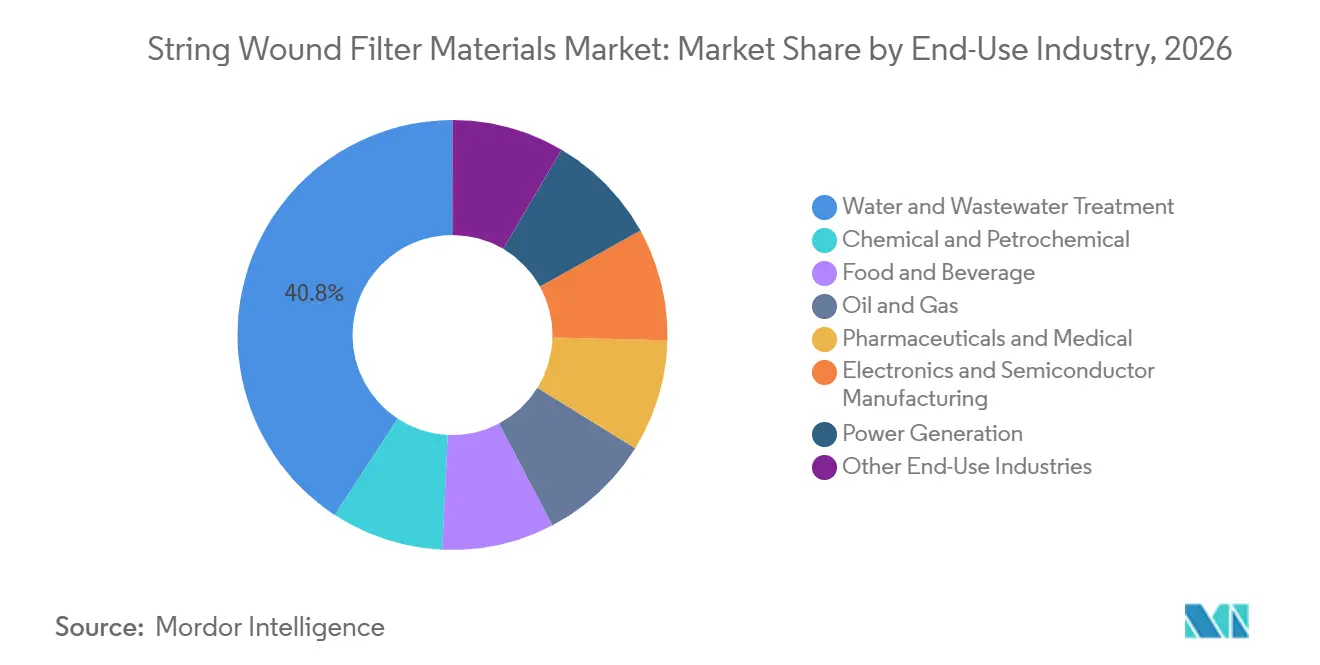
- 最終用途産業別では、水・廃水処理が2026年のストリングワウンドフィルター材料市場シェアの40.78%を占め、食品・飲料は2032年までに5.47%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のストリングワウンドフィルター材料市場シェアの36.11%を占め、2032年までに5.33%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| より厳格な産業用水質・再利用要件 | +1.4% | グローバル、特に北米、EU、中国 | 短期(2年以内) |
| 海水淡水化および水ストレスインフラの拡大 | +1.2% | 中東・アフリカ、南アジア、地中海 | 中期(2~4年) |
| ストリングワウンドメディアの高い汚染保持能力と低コスト | +0.9% | グローバル、アジア太平洋および新興市場で増幅 | 短期(2年以内) |
| 消耗品カートリッジ設計による交換需要 | +0.7% | 北米、欧州、成熟したアジア太平洋市場 | 中期(2~4年) |
| 新興製造拠点におけるポリマー糸の現地化 | +0.5% | ASEAN、インド、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格な産業用水質・再利用要件
より厳格な排出・再利用要件により、ろ過は日常的な運営費からコンプライアンス関連の投資へと移行しつつあります。EU指令2024/3019は2025年1月に発効し、加盟国は2027年7月までにその規定を国内法に転換することが求められています。この指令は大規模廃水処理施設における四次処理および微量汚染物質除去への道筋を示しており、信頼性の高い前処理システムの必要性を高めています[1]。ストリングワウンドカートリッジは処理トレインの前段で一般的に使用され、下流プロセスの前に懸濁固形物を除去します。より厳格な運転目標は許容圧力降下間隔を短縮し、オペレーターがカートリッジをより頻繁に交換するよう促す場合もあります。欧州標準化委員会(CEN)および欧州電気標準化委員会(CENELEC)による水の標準化に関する取り組みも、水システム仕様のより一貫したフレームワークを支援しています。
海水淡水化および水ストレスインフラの拡大
海水淡水化および再利用への投資は、前処理メディアを必要とする設置基盤を拡大しています。IDRA海水淡水化・再利用ハンドブック2025-2026は、海水淡水化能力が2020年以降40%増加し、再利用能力が同期間に52%増加したと報告しています。逆浸透および膜バイオリアクターシステムは、高価値の膜を保護するために信頼性の高い固形物除去を必要とします。この関連性により、新たな海水淡水化または再利用施設はそれぞれストリングワウンドフィルター材料市場に関連します。世界銀行は、都市部の水利用可能量の低下に対する対応として、海水淡水化と再利用の重要性が高まっていると指摘しています。需要は特に中東、北アフリカ、南アジアに集中しており、水不足と産業拡大が同時に発生しています。ポリプロピレンおよびガラス繊維メディアは、耐薬品性、耐熱性、コストのバランスが異なることから、これらの用途の多くに適しています。
ストリングワウンドメディアの高い汚染保持能力と低コスト
ストリングワウンドカートリッジは段階的な巻き密度を使用して、単一の表面ではなくメディア深さ全体にわたって粒子を捕捉します。この構造により、懸濁固形物負荷が高い用途において相当な汚染保持能力を発揮します。水処理、生産水管理、化学前処理では、膜やプリーツフィルターがすぐにファウリングする場合にこの形式が好まれることが多いです。価値提案はカートリッジ価格だけでなくシステムコストにも基づいており、ハウジング、労働力、廃棄、膜保護が総運転コストに影響します。したがって、ストリングワウンドフィルター材料市場は、代替フィルター形式が改善されても、標準的な沈殿物除去用途において引き続き機会を保持しています。サプライヤーも基本的なカートリッジ設計を変えることなく一貫性を向上させるために、糸の紡績および巻き方法を改良しています。
消耗品カートリッジ設計による交換需要
ストリングワウンドカートリッジは深さメディアが満杯になると交換が必要となり、設置が完了した後に繰り返し需要が生まれます。この交換サイクルにより、新規設備投資プロジェクトの遅延に対するエクスポージャーを低減できます。新しい水処理プラント、海水淡水化システム、食品加工ラインは設置基盤を拡大し、後のカートリッジ購入を支援します。認定は規制された操業においてもこのパターンを強化します。なぜなら、検証済みのミクロン定格、コア、糸の組み合わせは変更が困難な場合があるからです。医薬品用途では文書化された材料性能と管理された製造慣行が求められ、切り替えコストが増加する可能性があります。Eatonは2025年7月に高流量水処理、水素前処理、冷却システム、化学プロセス向けのTOPCART HFカートリッジハウジングを発売し、繰り返しカートリッジ需要を支援できる機器を追加しました。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プリーツ、メルトブロー、バッグ、膜フィルターによる代替 | -0.8% | 北米、欧州、先進アジア太平洋市場 | 中期(2~4年) |
| メディア移行および化学的浸出リスク | -0.5% | グローバル、EUおよび北米での規制上の精査あり | 短期(2年以内) |
| 熱的、水力的、または研磨的ストレス下での繊維脱落 | -0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プリーツ、メルトブロー、バッグ、膜フィルターによる代替
プリーツ、メルトブロー、バッグ、膜形式は、オペレーターが微細な保持、低い脱落、またはコンパクトなフットプリントを必要とする場合に最も直接的に競合します。これらの代替品は、汚染コストがフィルターエレメントのコストを上回る高仕様施設で好まれる場合があります。その地位は北米、欧州、先進アジア太平洋用途で最も強固です。ストリングワウンドフィルターは、フィード流が大量の沈殿物を含み、深さ負荷が絶対保持よりも重要な場合に競争力を維持します。したがって、この制約はすべてのろ過業務ではなく、要求の厳しい純度目標を持つ用途に集中しています。サプライヤーは、より一貫した巻き、認定材料、明確な用途ガイダンスを提供することで代替を制限できます。
メディア移行および化学的浸出リスク
ろ過された流体が医薬品、食品、または半導体プロセスに入る場合、材料移行は重要な認定問題となります。これらの環境では、オペレーターはカートリッジを承認する前に抽出物、浸出物、材料適合性を評価します。FDA 21連邦規則集(CFR)177.1520に基づく食品接触要件は、許容されるポリプロピレン組成物および添加剤の範囲を狭めます。品質管理が不十分な糸は試験に失敗し、エンドユーザーにとってコストのかかる再認定プロセスを必要とする場合があります。このリスクにより、文書化された品質システムと認めらたコンプライアンスパッケージを持つ生産者への需要が向かいます。NSFろ過規格も北米の飲料水製品に対して広く使用される参照点を提供しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
糸の種類別:
ポリプロピレン糸が規模と成長の両方を兼ね備えるポリプロピレン糸は2026年のストリングワウンドフィルター材料市場シェアの58.13%を占め、2032年までに4.89%のCAGRで成長すると予測されています。その広範な使用は耐薬品性、コスト効率、食品接触要件との適合性を反映しています。この材料は疎水性であり、多くの酸、アルカリ、有機溶剤に耐性があります。これらの特性により、水処理、食品・飲料生産、化学前処理において一般的な選択肢となっています。ポリプロピレン糸のストリングワウンドフィルター材料市場規模は、水集約型産業における実用的な前処理の拡大するニーズによって支えられています。
綿糸は吸収性と味の中立性が重視される飲料水および食用油用途に引き続き使用されています。綿の原料価格が上昇し、産業バイヤーがコストに注目する場合、その使用が制限されることがあります。ポリエステルはポリプロピレンよりも高い熱安定性を持ち、80℃以上で動作するコンデンセートおよび化学プロセス業務に使用されます。レーヨンおよびガラス繊維糸はより要求の厳しい業務に使用され、ガラス繊維は高温および化学的に過酷な環境に適しています。これらの特殊材料は単価が高く、石油化学および半導体加工において引き続き重要です。バイヤーが予測可能な保持および圧力降下性能を求めるにつれて、より均一な糸および細孔構造が関連性を増しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コア材料別:
ポリプロピレンコアが規模と成長の両方を兼ね備えるポリプロピレンコアは2026年のストリングワウンドフィルター材料市場シェアの64.36%を占め、2032年までに5.14%のCAGRで成長すると予測されています。このセグメントはポリプロピレン糸を支えるのと同じコストおよび耐薬品性プロファイルの恩恵を受けています。食品接触要件およびNSF/米国規格協会(ANSI)42および61認証要件との適合性により、飲料水および食品加工に広く関連しています。海水淡水化および市営水プロジェクトはポリマーコアカートリッジへの需要を追加します。したがって、ポリプロピレンコアのストリングワウンドフィルター材料市場規模は水インフラ支出と密接に関連しています。
ステンレス鋼コアは、カートリッジが蒸気滅菌、より高い差圧、または攻撃的な化学物質に耐える必要がある場合に使用されます。蒸気滅菌(SIP)洗浄およびより集中的な検証手順を使用する注射用水システムに関連しています。ブリキ鋼コアは、腐食耐性の向上を必要とする産業用水、石油、ガス業務の中間オプションを提供します。ガラス充填ポリプロピレンは、食品接触適用性を維持しがらポリマーコアの圧力および温度範囲を拡張します。これらの代替品は特殊用途に価値がありますが、需要は標準的なポリプロピレン設計に偏っています。メーカーはコアの清潔さ、寸法の一貫性、用途固有の検証のサポートを通じて差別化できます。
最終用途産業別:
水・廃水処理が需要を支え、食品・飲料がより速く成長水・廃水処理は2026年のストリングワウンドフィルター材料市場シェアの40.78%を占めました。このセグメントは逆浸透膜、膜バイオリアクター、その他の下流機器を懸濁固形物から保護するために前処理に依存しています。各施設は適切なミクロン定格とメディア組成を持つ信頼性の高い第一段階フィルターを必要とします。再利用および海水淡水化の成長はこの設置基盤を直接拡大します。水処理は高容量ろ過と定期的な交換ニーズを組み合わせているため、ストリングワウンドフィルター材料市場の中心であり続けるでしょう。
食品・飲料は2032年までに5.47%のCAGRで成長すると予測されています。醸造所、乳製品加工業者、ジュースメーカー、ボトル入り飲料水施設は5~25ミクロンの前処理業務にカートリッジを使用しています。これらのバイヤーは衛生的な設計、追跡可能な材料、食品接触コンプライアンスをより重視します。化学・石油化学操業は一部の溶剤含有フィード流にポリエステルおよびガラス繊維メディアを使用します。石油・ガスは生産水管理および水圧破砕流体調整にポリプロピレンおよび綿エレメントを使用します。医薬品は認定要件がより厳格であるためカートリッジあたりの価値が高く、電子・半導体施設は繊維脱落が材料リスクを生じさせる場合に代替品を検討する可能性が高いです。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のストリングワウンドフィルター材料市場シェアの36.11%を占め、2032年までに5.33%のCAGRで成長すると予測されています。中国、インド、ASEAN経済は水インフラ開発と食品加工、電子、産業活動の成長を組み合わせています。インドの水プログラムと拡大する産業基盤は前ろ過製品への需要を支援し、中国の水質管理は処理機器の必要性を高めています。ベトナム、インドネシア、インドでは現地での巻き加工およびポリプロピレンメディア生産が拡大しており、標準製品の輸入依存度が低下しています。Cleanovaは2025年3月にチェンナイに133,000平方フィートの卓越センターを開設し、産業用ろ過用途向けに織布、ろ過、製造、ケージ製造、実験室機能を統合しました。Feature-Tec Co., Ltd.は2025年3月にASME Uスタンプを更新し、初めてU2スタンプ認証を取得し、規制された圧力機器用途への対応能力を強化しました。
北米
北米には水道事業者、食品加工業者、製薬メーカー、石油・ガス操業の成熟した盤があります。米国環境保護庁の国家汚染物質排出削減システムからの規制上の影響は、懸濁固形物と排出品質への持続的な注目を支援しています。生産水管理、パイプライン保護、水圧破砕は、他の多くの地域とは異なる地域的な用途基盤を生み出しています。Coleman Filter Company, LLCはこれらのサービス向けに高流量巻き線エレメントを供給しています。United Filters Internationalはテキサスとカリフォルニアとオハイオに施設を運営し、NSF/ANSI 42、61、53、372規格に認定された製品ラインを提供しています。状態ベースの交換システムも、不必要な交換を避けながら稼働時間を改善できるため、より重要になっています。
欧州、南米、中東・アフリカ
欧州はEU指令2024/3019の実施によって形成されており、市営および産業廃水処理のアップグレードを支援しています。ドイツ、フランス、イタリア、北欧諸国には特殊ろ過のための文書化された材料を必要とする医薬品および産業施設があります。STRADOM S.A.は欧州のポリプロピレン糸および生地のサプライベース内で事業を展開しています。南米の需要は農業加工、鉱業、市営処理、輸出志向の食品・飲料生産に集中しています。中東・アフリカの需要は海水淡水化、水再利用、市営水投資と密接に関連しています。世界銀行による海水淡水化と再利用の評価は、これらのプロジェクトが水ストレスに対するより長期的な構造的対応となりつつある理由を強調しています。いくつかの小規模市場では現地での巻き加工能力が限られており、信頼性の高いポリプロピレン糸サプライチェーンを持つ確立されたサプライヤーに機会をもたらしています。
競合環境
ストリングワウンドフィルター材料市場は高度に分散しており、上位5社にはCoats Group plc、SWM、Barnet、mmp Filter、Cleanovaが含まれます。EatonとCleanovaは、より広範な産業用ろ過ポートフォリオ内でろ過機器とカートリッジを提供しています。BarnetとCoats Group plcは材料サプライチェーンを支える特殊繊維と技術糸を提供しています。Gopani Product Systems Private Limited、mmp Filter、Shelco Filters、Trinity Filtration Technologies Pvt. Ltd.、United Filters International、Coleman Filter Company, LLCは特定の産業用途向けにカートリッジまたはろ過製品を提供しています。FSI-Canton, LLCは流通およびサービスプロバイダーとして活動しています。East Asia Textile Technology Ltd.、Feature-Tec Co., Ltd.、STRADOM S.A.は地域の材料およびろ過能力を追加しています。このような組み合わせにより、バイヤーは幅広いシステムサプライヤーと特化したカートリッジスペシャリストの間で選択できます。また、商業的成功は用途、認定要件、顧客の所在地によって異なる可能性があることも意味しています。
規模と認定は、より小規模な現地生産者からサプライヤーをますます区別しています。Cleanovaは2025年3月にMicronics Engineered Filtration Groupを買収し、産業用ろ過プラットフォームと主要地域にわたる製造カバレッジを強化しました。同社はまたチェンナイセンターを通じてインドの製造および実験室能力を拡大しました。Eatonの2025年7月のTOPCART HF発売は高流量産業業務に対応し、カートリッジハウジングの提供を拡大しました[2]。Feature-Tec Co., Ltd.のASME認証取得は、国際的な産業顧客の認定要件を満たすための投資のもう一つの例です。これらの動きは、製造規模だけでは不十分な理由を示しています。サプライヤーはまた、顧客が製品承認時に使用できるプロセス管理と文書化されたテストも必要です。複数の地域にサービスを提供する能力は、多国籍顧客の納品リスクをさらに低減できます。
最も強力な差別化は、制御された繊維放出、追跡可能な材料、安定したろ過性能を必要とする用途に残っています。半導体超純水システムおよび食品グレード用途は拡張された検証を必要とし、文書化された製造管理を持つ確立された生産者を好む場合があります。NSF/ANSI認証は北米の飲料水用途において重要な市場アクセスツールであり続けています。Mativ Holdings, Inc.は旧SWM特殊材料事業を運営し、ろ過メディア需要への参加を反映して、ろ過・先端材料セグメントの2025年第4四半期売上として177.2 ミリオン 米ドルを報告しました。ストリングワウンドフィルター材料市場は地域生産者に引き続き余地を提供していますが、認定製品と信頼性の高い供給は高付加価値用途においてより重要になっています。新規参入者は現地供給とカスタム寸法で標準用途において競争できる可能性があります。ただし、食品、医薬品、半導体顧客が実証された材料管理を必要とする場合、より長い認定期間が参入障壁となります。
ストリングワウンドフィルター材料産業リーダー
-
Coats Group plc
-
SWM
-
Barnet
-
mmp Filter
-
Cleanova
- 注:主要企業の掲載順は順位を示すものではありません。
ストリングワウンドフィルター材料市場 このレポートでカバーされる企業
- Barnet
- Cleanova
- Coats Group plc
- Coleman Filter Company, LLC
- East Asia Textile Technology Ltd.
- Eaton
- Feature-Tec Co., Ltd.
- FSI-Canton, LLC
- Gopani Product Systems Private Limited
- mmp Filter
- Shelco Filters
- STRADOM S.A.
- SWM
- Trinity Filtration Technologies Pvt. Ltd.
- United Filters International
最近の産業開発事情 ストリングワウンドフィルター材料市場
- 2026年6月:ENPRESSグループが飲料水、飲料、自動車、繊維、めっき産業向けの深さ巻き線フィルターカートリッジメーカーであるJohnson Filtration Products Inc.(JFPI)を買収しました。この買収によりENPRESSグループの液体ろ過ポートフォリオが強化され、巻き線フィルター製品の製造および流通能力が拡大されました。
- 2025年3月:CleanovaがVance Street CapitalからMicronics Engineered Filtration Groupを買収し、Allied Filtrationと統合しました。米国、アイルランド、インド、ブラジル、中国、オーストラリアにわたる産業用ろ過プラットフォームを拡大しました。
グローバルストリングワウンドフィルター材料市場レポートの範囲
ストリングワウンドフィルター材料は、制御されたパターンで中央コアの周りに糸を巻き付けることにより、深さろ過カートリッジを製造するために使用されます。得られた構造は流体を通過させながら懸濁粒子と汚染物質を捕捉し、産業および商業プロセス全体にわたるろ過を支援します。
ストリングワウンドフィルター材料市場は、糸の種類、コア材料、最終用途産業、地域別にセグメント化されています。糸の種類別では、市場はポリプロピレン糸、綿糸、ポリエステル糸、レーヨン糸、ガラス繊維糸、その他の糸の種類にセグメント化されています。コア材料別では、市場はポリプロピレンコア、ステンレス鋼コア、ブリキ鋼コア、ガラス充填ポリプロピレンコア、その他のコア材料にセグメント化されています。最終用途産業別では、市場は水・廃水処理、化学・石油化学、食品・飲料、石油・ガス、医薬品・医療、電子・半導体製造、発電、その他の最終用途産業にセグメント化されています。レポートはまた15カ国にわたるストリングワウンドフィルター材料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリプロピレン糸 |
| 綿糸 |
| ポリエステル糸 |
| レーヨン糸 |
| ガラス繊維糸 |
| その他の糸の種類 |
| ポリプロピレンコア |
| ステンレス鋼コア |
| ブリキ鋼コア |
| ガラス充填ポリプロピレンコア |
| その他のコア材料 |
| 水・廃水処理 |
| 化学・石油化学 |
| 食品・飲料 |
| 石油・ガス |
| 医薬品・医療 |
| 電子・半導体製造 |
| 発電 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 糸の種類別 | ポリプロピレン糸 | |
| 綿糸 | ||
| ポリエステル糸 | ||
| レーヨン糸 | ||
| ガラス繊維糸 | ||
| その他の糸の種類 | ||
| コア材料別 | ポリプロピレンコア | |
| ステンレス鋼コア | ||
| ブリキ鋼コア | ||
| ガラス充填ポリプロピレンコア | ||
| その他のコア材料 | ||
| 最終用途産業別 | 水・廃水処理 | |
| 化学・石油化学 | ||
| 食品・飲料 | ||
| 石油・ガス | ||
| 医薬品・医療 | ||
| 電子・半導体製造 | ||
| 発電 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ストリングワウンドフィルター材料市場の規模はどのくらいですか?
ストリングワウンドフィルター材料市場規模は2026年に1.63 ビリオン 米ドルと評価され、2027年の1.70 ビリオン 米ドルから2032年には2.11 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは4.37%となっています。
ストリングワウンフィルター材料の需要を牽引しているものは何ですか?
水・廃水処理、海水淡水化、再利用システム、および定期的なカートリッジ交換が主な需要要因です。
2026年に最大のシェアを持った糸の種類はどれですか?
ポリプロピレン糸が2026年に58.13%のシェアでリードしました。
2032年まで最も速く成長すると予測されている最終用途産業はどれですか?
食品・飲料は2032年までに5.47%のCAGRで成長すると予測されています。