
Taille et part du marché des matériaux de filtres à enroulement de fil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
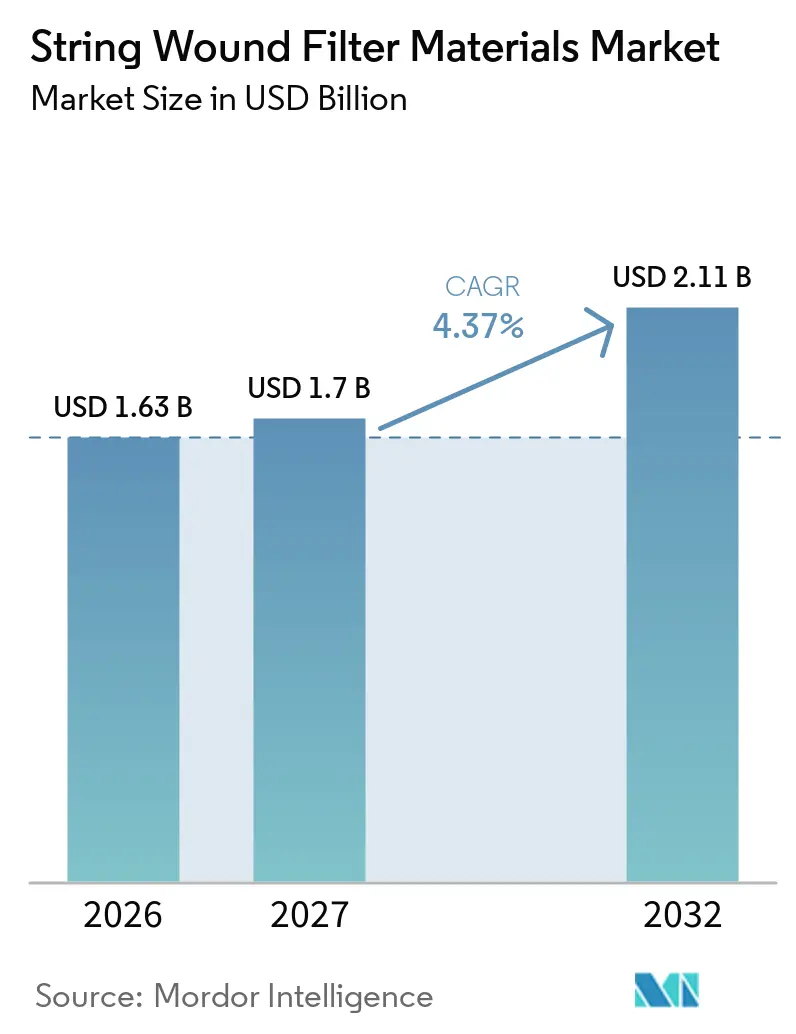
| Taille du Marché (2027) | 1.7 Milliards de dollars |
| Taille du Marché (2032) | 2.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.37 % |
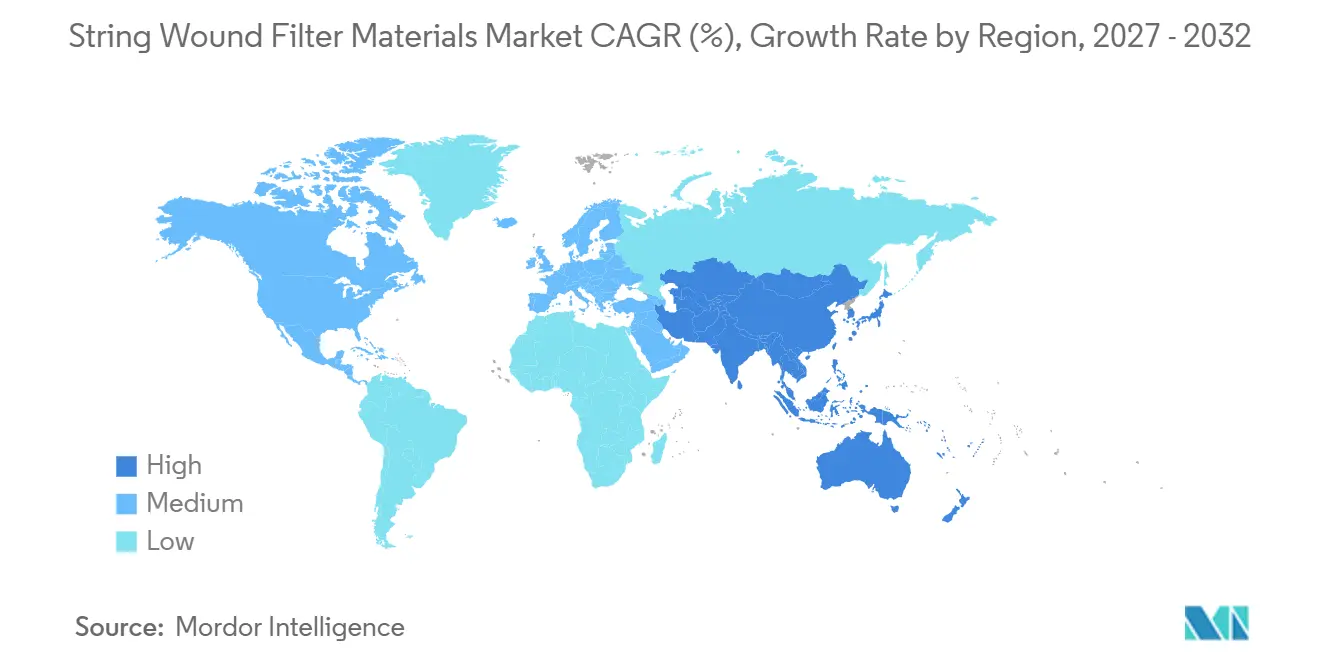
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
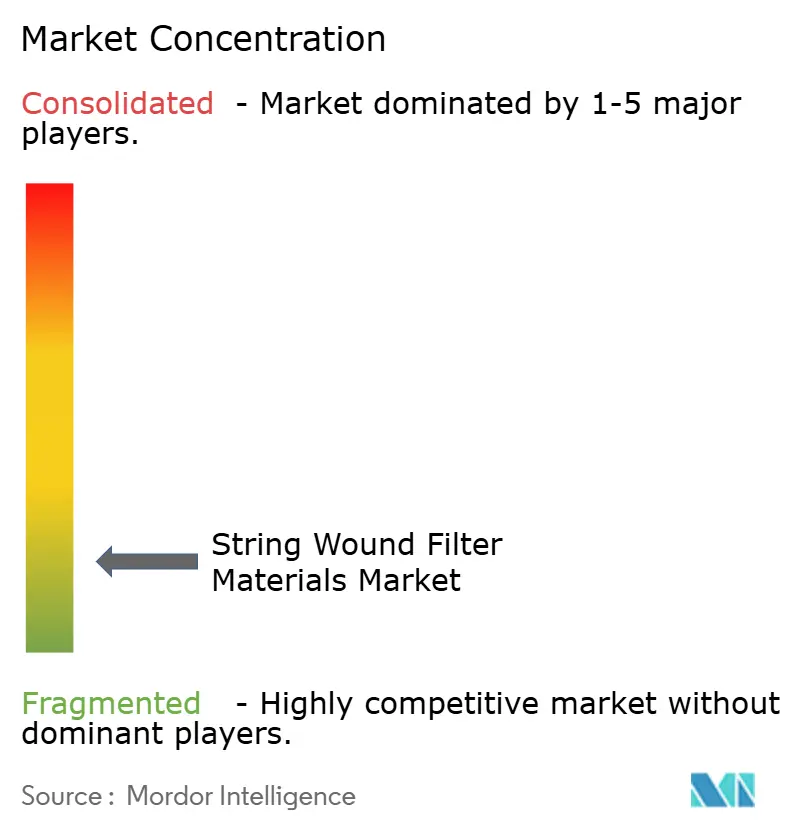
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de filtres à enroulement de fil par Mordor Intelligence
La taille du marché des matériaux de filtres à enroulement de fil était évaluée à 1,63 milliard USD en 2026 et devrait croître de 1,70 milliard USD en 2027 pour atteindre 2,11 milliards USD d'ici 2032, à un CAGR de 4,37 % au cours de la période de prévision (2027-2032). Le marché est soutenu par les projets d'eau et d'eaux usées, les investissements dans le dessalement et la nécessité continue de protéger les membranes en aval contre les matières en suspension. Les cartouches à enroulement de fil restent une première étape de filtration pratique car leur structure en profondeur retient les contaminants sur toute l'épaisseur du média et peut réduire le colmatage des membranes. Des réglementations sur l'eau plus strictes augmentent également la valeur accordée à la qualité documentée des matériaux et aux performances répétables des cartouches. Les fournisseurs répondent par la certification, la production localisée et des portefeuilles de filtration plus larges, tandis que la concurrence se divise de plus en plus entre les produits standard et les produits qualifiés pour les applications sensibles.
Principaux enseignements du rapport
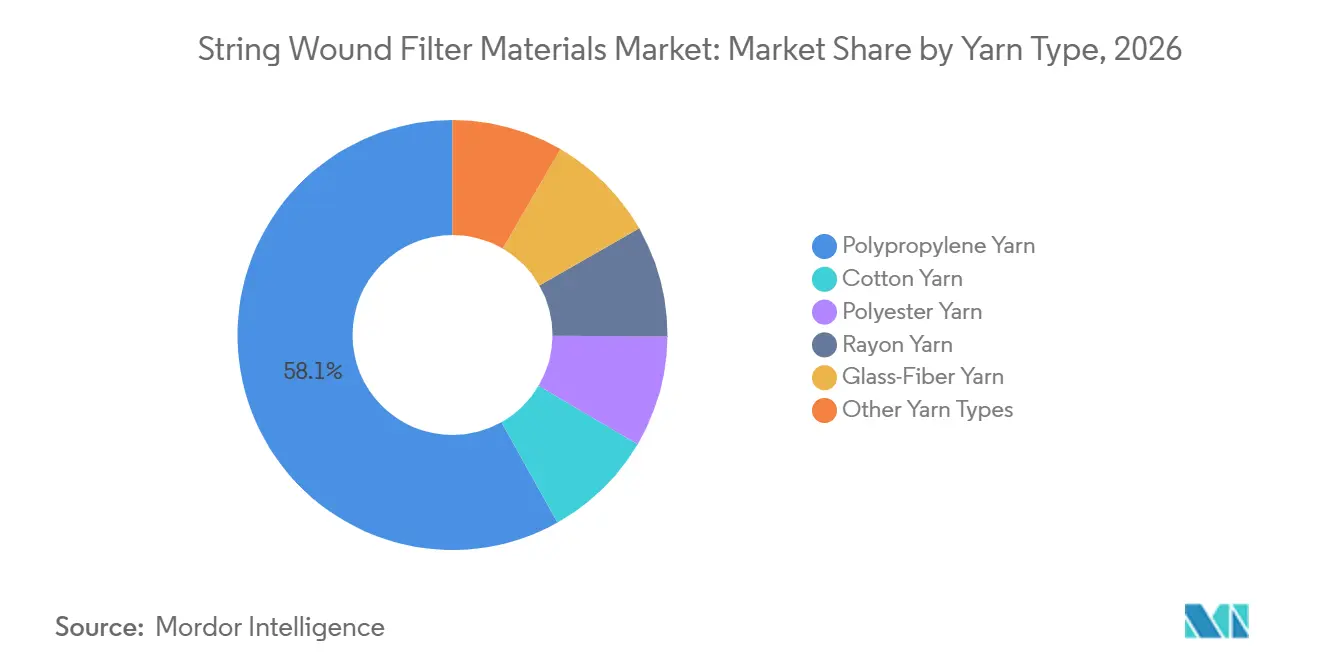
- Par type de fil, le fil de polypropylène détenait 58,13 % de la part du marché des matériaux de filtres à enroulement de fil en 2026 et devrait progresser à un CAGR de 4,89 % jusqu'en 2032.
- Par matériau de noyau, le noyau en polypropylène détenait 64,36 % de la part du marché des matériaux de filtres à enroulement de fil en 2026 et devrait progresser à un CAGR de 5,14 % jusqu'en 2032.
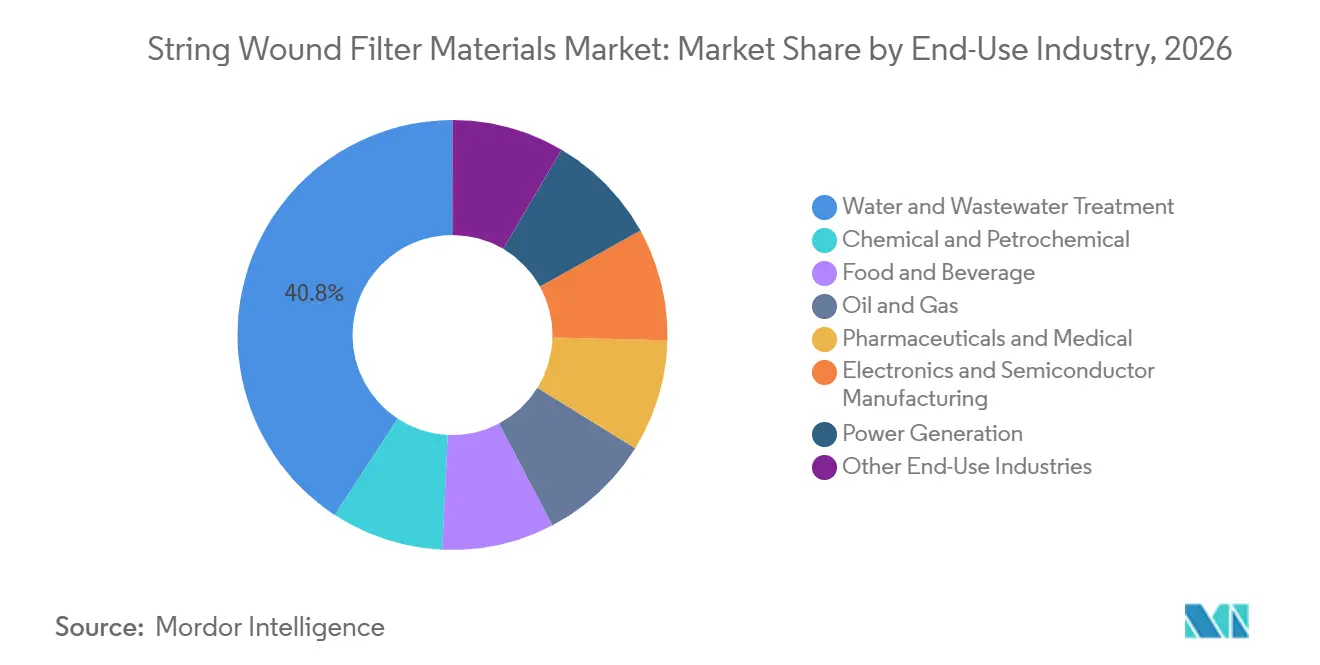
- Par secteur d'utilisation finale, le traitement de l'eau et des eaux usées détenait 40,78 % de la part du marché des matériaux de filtres à enroulement de fil en 2026, tandis que le secteur alimentaire et des boissons devrait progresser à un CAGR de 5,47 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 36,11 % de la part du marché des matériaux de filtres à enroulement de fil en 2026 et devrait progresser à un CAGR de 5,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences industrielles plus strictes en matière de qualité de l'eau et de réutilisation | +1.4% | Mondial, en particulier Amérique du Nord, UE et Chine | Court terme (≤ 2 ans) |
| Expansion des infrastructures de dessalement et de gestion du stress hydrique | +1.2% | Moyen-Orient et Afrique, Asie du Sud, Méditerranée | Moyen terme (2-4 ans) |
| Haute capacité de rétention des impuretés et faible coût des médias à enroulement de fil | +0.9% | Mondial, amplifié en Asie-Pacifique et dans les marchés émergents | Court terme (≤ 2 ans) |
| Demande de remplacement liée aux conceptions de cartouches consommables | +0.7% | Amérique du Nord, Europe, marchés matures d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Localisation des fils polymères dans les nouveaux pôles de fabrication émergents | +0.5% | ASEAN, Inde, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences industrielles plus strictes en matière de qualité de l'eau et de réutilisation
Des exigences plus strictes en matière de rejet et de réutilisation font évoluer la filtration d'une dépense d'exploitation courante vers un investissement lié à la conformité. La directive européenne 2024/3019 est entrée en vigueur en janvier 2025 et exige des États membres qu'ils transposent ses dispositions d'ici juillet 2027. La directive trace une voie vers le traitement quaternaire et l'élimination des micropolluants dans les grandes installations de traitement des eaux usées, ce qui accroît le besoin de systèmes de prétraitement fiables[1]. Les cartouches à enroulement de fil sont couramment utilisées en tête des chaînes de traitement, où elles éliminent les matières en suspension avant les procédés en aval. Des objectifs d'exploitation plus restrictifs peuvent également raccourcir les intervalles acceptables de chute de pression et amener les opérateurs à remplacer les cartouches plus fréquemment. Les travaux du Comité européen de normalisation (CEN) et du Comité européen de normalisation en électrotechnique (CENELEC) sur la normalisation de l'eau soutiennent en outre un cadre plus cohérent pour les spécifications des systèmes hydrauliques.
Expansion des infrastructures de dessalement et de gestion du stress hydrique
Les investissements dans le dessalement et la réutilisation élargissent la base installée qui nécessite des médias de prétraitement. Le Manuel de dessalement et de réutilisation IDRA 2025-2026 a indiqué que la capacité de dessalement avait augmenté de 40 % depuis 2020 et que la capacité de réutilisation avait progressé de 52 % sur la même période. Les systèmes d'osmose inverse et de bioréacteurs à membranes nécessitent une élimination fiable des solides pour protéger les membranes à plus haute valeur ajoutée. Ce lien rend chaque nouvelle installation de dessalement ou de réutilisation pertinente pour le marché des matériaux de filtres à enroulement de fil. La Banque mondiale a identifié le dessalement et la réutilisation comme des réponses de plus en plus importantes au déclin de la disponibilité en eau urbaine. La demande est particulièrement concentrée au Moyen-Orient, en Afrique du Nord et en Asie du Sud, où la pénurie d'eau et l'expansion industrielle se conjuguent. Les médias en polypropylène et en fibre de verre conviennent à bon nombre de ces applications car ils offrent différents équilibres entre résistance chimique, tolérance à la température et coût.
Haute capacité de rétention des impuretés et faible coût des médias à enroulement de fil
Les cartouches à enroulement de fil utilisent une densité d'enroulement graduée pour capturer les particules sur toute la profondeur du média plutôt qu'en une seule surface. Cette structure leur confère une capacité de rétention des impuretés substantielle dans les applications à forte charge en matières en suspension. Le traitement de l'eau, la gestion des eaux produites et le prétraitement chimique favorisent souvent ce format lorsqu'une membrane ou un filtre plissé se colmaterait rapidement. La proposition de valeur repose sur le coût du système ainsi que sur le prix de la cartouche, car les boîtiers, la main-d'œuvre, l'élimination et la protection des membranes influent sur le coût d'exploitation total. Le marché des matériaux de filtres à enroulement de fil conserve donc une place dans les applications standard d'élimination des sédiments, même à mesure que les formats de filtres alternatifs s'améliorent. Les fournisseurs affinent également les méthodes de filage et d'enroulement des fils pour améliorer la régularité sans modifier la conception de base de la cartouche.
Demande de remplacement liée aux conceptions de cartouches consommables
Les cartouches à enroulement de fil doivent être remplacées une fois que leur média en profondeur est saturé, ce qui crée une demande récurrente après la mise en service d'une installation. Ce cycle de remplacement peut réduire l'exposition aux retards dans les nouveaux projets d'investissement. Les nouvelles usines de traitement de l'eau, les systèmes de dessalement et les lignes de transformation alimentaire élargissent la base installée et soutiennent les achats ultérieurs de cartouches. La qualification renforce également ce schéma dans les opérations réglementées, car une combinaison validée de calibre micronique, de noyau et de fil peut être difficile à modifier. Les applications pharmaceutiques exigent des performances matérielles documentées et des pratiques de fabrication contrôlées, ce qui peut augmenter les coûts de changement de fournisseur. Eaton a lancé les boîtiers de cartouches TOPCART HF en juillet 2025 pour le traitement de l'eau à haut débit, le prétraitement de l'hydrogène, les systèmes de refroidissement et les procédés chimiques, ajoutant des équipements susceptibles de soutenir une demande récurrente de cartouches.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par des filtres plissés, soufflés par fusion, à poches et à membranes | -0.8% | Amérique du Nord, Europe, marchés avancés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Risque de migration des médias et de lixiviation chimique | -0.5% | Mondial, avec un contrôle réglementaire dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Perte de fibres sous contrainte thermique, hydraulique ou abrasive | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Substitution par des filtres plissés, soufflés par fusion, à poches et à membranes
Les formats plissés, soufflés par fusion, à poches et à membranes sont en concurrence directe lorsque les opérateurs ont besoin d'une rétention fine, d'une faible perte de fibres ou d'un encombrement réduit. Ces alternatives peuvent être préférées dans les installations à haute spécification où le coût de la contamination est supérieur au coût d'un élément filtrant. Leur position est la plus forte en Amérique du Nord, en Europe et dans les applications avancées d'Asie-Pacifique. Les filtres à enroulement de fil restent compétitifs lorsque les flux d'alimentation contiennent des sédiments importants et que le chargement en profondeur est plus important que la rétention absolue. Le frein est donc concentré dans les applications aux exigences de pureté élevées plutôt que dans l'ensemble des tâches de filtration. Les fournisseurs peuvent limiter la substitution en proposant un enroulement plus régulier, des matériaux qualifiés et des conseils d'application clairs.
Risque de migration des médias et de lixiviation chimique
La migration des matériaux est un problème de qualification important lorsque les fluides filtrés entrent dans des procédés pharmaceutiques, alimentaires ou de semi-conducteurs. Dans ces contextes, les opérateurs évaluent les extractibles, les lixiviables et la compatibilité des matériaux avant d'approuver une cartouche. Les exigences de contact alimentaire en vertu du Code of Federal Regulations (CFR) 21 de la FDA, article 177.1520, réduisent la gamme des compositions et additifs de polypropylène acceptables. Un fil mal contrôlé peut échouer aux tests et nécessiter un processus de requalification coûteux pour l'utilisateur final. Ce risque oriente la demande vers les producteurs disposant de systèmes qualité documentés et de packages de conformité reconnus. Les normes de filtration NSF constituent également un point de référence largement utilisé pour les produits d'eau potable en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fil :
le fil de polypropylène combine à la fois l'échelle et la croissanceLe fil de polypropylène détenait 58,13 % de la part du marché des matériaux de filtres à enroulement de fil en 2026 et devrait progresser à un CAGR de 4,89 % jusqu'en 2032. Son utilisation généralisée reflète sa résistance chimique, son efficacité en termes de coût et sa compatibilité avec les exigences de contact alimentaire. Le matériau est hydrophobe et résiste à de nombreux acides, alcalis et solvants organiques. Ces propriétés en font un choix courant pour le traitement de l'eau, la production alimentaire et des boissons et le prétraitement chimique. La taille du marché des matériaux de filtres à enroulement de fil pour le fil de polypropylène est soutenue par le besoin croissant de prétraitement pratique dans les industries à forte consommation d'eau.
Le fil de coton continue de servir les applications d'eau potable et d'huile comestible où l'absorbance et la neutralité gustative sont valorisées. Son utilisation peut être limitée lorsque les prix des intrants en coton augmentent et que les acheteurs industriels se concentrent sur les coûts. Le polyester offre une stabilité thermique supérieure à celle du polypropylène et est utilisé dans les applications de condensat et de procédés chimiques fonctionnant au-dessus de 80 °C. Les fils de rayonne et de fibre de verre servent à des applications plus exigeantes, la fibre de verre étant adaptée aux environnements à haute température et chimiquement sévères. Ces matériaux spéciaux commandent un prix unitaire plus élevé et restent importants dans le traitement pétrochimique et des semi-conducteurs. Des structures de fil et de pores plus uniformes deviennent pertinentes à mesure que les acheteurs recherchent des performances de rétention et de chute de pression prévisibles.

Par matériau de noyau :
le noyau en polypropylène combine à la fois l'échelle et la croissanceLe noyau en polypropylène détenait 64,36 % de la part du marché des matériaux de filtres à enroulement de fil en 2026 et devrait progresser à un CAGR de 5,14 % jusqu'en 2032. Le segment bénéficie du même profil de coût et de résistance chimique que celui qui soutient le fil de polypropylène. Sa compatibilité avec les exigences de contact alimentaire et les attentes de certification NSF/Institut national américain de normalisation (ANSI) 42 et 61 le rend largement pertinent pour l'eau potable et la transformation alimentaire. Les projets de dessalement et d'eau municipale ajoutent une demande pour les cartouches à noyau polymère. La taille du marché des matériaux de filtres à enroulement de fil pour les noyaux en polypropylène est donc étroitement liée aux dépenses d'infrastructure hydraulique.
Les noyaux en acier inoxydable sont utilisés lorsque les cartouches doivent résister à la stérilisation à la vapeur, à des pressions différentielles plus élevées ou à des produits chimiques agressifs. Ils sont pertinents pour les systèmes d'eau pour injection qui utilisent le nettoyage en place à la vapeur et des procédures de validation plus intensives. Les noyaux en acier étamé offrent une option intermédiaire pour les applications industrielles d'eau, de pétrole et de gaz nécessitant une résistance accrue à la corrosion. Le polypropylène chargé de verre étend la plage de pression et de température des noyaux polymères tout en conservant l'applicabilité au contact alimentaire. Ces alternatives sont précieuses pour les applications spécialisées, bien que la demande reste orientée vers les conceptions standard en polypropylène. Les fabricants peuvent se différencier par la propreté du noyau, la régularité dimensionnelle et le soutien à la validation spécifique à l'application.
Par secteur d'utilisation finale :
le traitement de l'eau et des eaux usées ancre la demande tandis que l'alimentation et les boissons progressent plus rapidementLe traitement de l'eau et des eaux usées détenait 40,78 % de la part du marché des matériaux de filtres à enroulement de fil en 2026. Le segment s'appuie sur le prétraitement pour protéger les membranes d'osmose inverse, les bioréacteurs à membranes et autres équipements en aval contre les matières en suspension. Chaque installation nécessite un filtre de premier stade fiable avec un calibre micronique et une composition de média appropriés. La croissance de la réutilisation et du dessalement élargit directement cette base installée. Le traitement de l'eau restera au cœur du marché des matériaux de filtres à enroulement de fil car il combine une filtration à grand volume avec des besoins de remplacement réguliers.
Le secteur alimentaire et des boissons devrait progresser à un CAGR de 5,47 % jusqu'en 2032. Les brasseries, les transformateurs laitiers, les fabricants de jus et les installations d'eau en bouteille utilisent des cartouches pour des tâches de prétraitement de 5 à 25 microns. Ces acheteurs accordent une plus grande importance à la conception hygiénique, aux matériaux traçables et à la conformité au contact alimentaire. Les opérations chimiques et pétrochimiques utilisent des médias en polyester et en fibre de verre pour certains flux d'alimentation contenant des solvants. Le pétrole et le gaz utilisent des éléments en polypropylène et en coton pour la gestion des eaux produites et le conditionnement des fluides de fracturation hydraulique. Les produits pharmaceutiques génèrent une valeur plus élevée par cartouche car les exigences de qualification sont plus strictes, tandis que les installations électroniques et de semi-conducteurs sont plus susceptibles d'envisager des alternatives lorsque la perte de fibres crée un risque matériel.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 36,11 % de la part du marché des matériaux de filtres à enroulement de fil en 2026 et devrait progresser à un CAGR de 5,33 % jusqu'en 2032. La Chine, l'Inde et les économies de l'ASEAN combinent le développement des infrastructures hydrauliques avec une activité croissante dans la transformation alimentaire, l'électronique et l'industrie. Les programmes hydrauliques de l'Inde et son tissu industriel en expansion soutiennent la demande de produits de préfiltration, tandis que les contrôles de qualité de l'eau en Chine accroissent le besoin d'équipements de traitement. La production locale d'enroulement et de médias en polypropylène se développe au Vietnam, en Indonésie et en Inde, ce qui réduit la dépendance aux importations pour les produits standard. Cleanova a inauguré un Centre d'excellence de 133 000 pieds carrés à Chennai en mars 2025, combinant des capacités de tissage, de filtration, de fabrication, de fabrication de cages et de laboratoire pour les applications de filtration industrielle. Feature-Tec Co., Ltd. a renouvelé son cachet U de l'ASME et obtenu sa première certification U2 en mars 2025, renforçant sa capacité à servir les applications d'équipements sous pression réglementés.
Amérique du Nord
L'Amérique du Nord dispose d'une base mature de services publics d'eau, de transformateurs alimentaires, de fabricants pharmaceutiques et d'opérations pétrolières et gazières. L'influence réglementaire du Système national d'élimination des rejets de polluants de l'Agence de protection de l'environnement des États-Unis soutient une attention soutenue aux matières en suspension et à la qualité des rejets. La gestion des eaux produites, la protection des pipelines et la fracturation hydraulique créent une base d'applications régionale qui diffère de nombreuses autres géographies. Coleman Filter Company, LLC fournit des éléments enroulés à haut débit pour ces services. United Filters International exploite des installations au Texas, en Californie et en Ohio, et propose des gammes de produits certifiées NSF/ANSI 42, 61, 53 et 372. Les systèmes de remplacement basés sur l'état deviennent également plus importants car ils peuvent améliorer la disponibilité tout en évitant les remplacements inutiles.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe est façonnée par la mise en œuvre de la directive européenne 2024/3019, qui soutient la modernisation du traitement des eaux usées municipales et industrielles. L'Allemagne, la France, l'Italie et les pays nordiques disposent d'installations pharmaceutiques et industrielles qui nécessitent des matériaux documentés pour la filtration spécialisée. STRADOM S.A. opère au sein de la base d'approvisionnement européenne en fils et tissus de polypropylène. La demande en Amérique du Sud est centrée sur la transformation agroalimentaire, l'exploitation minière, le traitement municipal et la production alimentaire et de boissons orientée vers l'exportation. La demande au Moyen-Orient et en Afrique est étroitement associée au dessalement, à la réutilisation de l'eau et aux investissements dans l'eau municipale. L'évaluation de la Banque mondiale sur le dessalement et la réutilisation souligne pourquoi ces projets deviennent une réponse structurelle à long terme au stress hydrique. La capacité d'enroulement locale limitée dans plusieurs marchés plus petits crée des opportunités pour les fournisseurs établis disposant de chaînes d'approvisionnement fiables en fils de polypropylène.
Paysage concurrentiel
Le marché des matériaux de filtres à enroulement de fil est très fragmenté, les cinq premiers acteurs étant Coats Group plc, SWM, Barnet, mmp Filter et Cleanova. Eaton et Cleanova proposent des équipements de filtration et des cartouches dans le cadre de portefeuilles de filtration industrielle plus larges. Barnet et Coats Group plc contribuent avec des fibres spéciales et des fils techniques qui soutiennent la chaîne d'approvisionnement en matériaux. Gopani Product Systems Private Limited, mmp Filter, Shelco Filters, Trinity Filtration Technologies Pvt. Ltd., United Filters International et Coleman Filter Company, LLC fournissent des cartouches ou des produits de filtration pour des applications industrielles spécifiques. FSI-Canton, LLC est actif en tant que prestataire de distribution et de services. East Asia Textile Technology Ltd., Feature-Tec Co., Ltd. et STRADOM S.A. apportent des capacités régionales en matériaux et en filtration. Cette combinaison offre aux acheteurs le choix entre des fournisseurs de systèmes complets et des spécialistes de cartouches ciblés. Cela signifie également que le succès commercial peut varier selon l'application, les exigences de certification et la localisation du client.
L'échelle et la certification distinguent de plus en plus les fournisseurs des producteurs locaux plus petits. Cleanova a acquis Micronics Engineered Filtration Group en mars 2025, renforçant sa plateforme de filtration industrielle et sa couverture de fabrication dans les principales régions. La société a également étendu ses capacités de fabrication et de laboratoire en Inde grâce à son centre de Chennai. Le lancement du TOPCART HF d'Eaton en juillet 2025 a répondu aux besoins industriels à haut débit et élargi son offre de boîtiers de cartouches[2]. Les travaux de certification ASME de Feature-Tec Co., Ltd. constituent un autre exemple d'investissement destiné à répondre aux exigences de qualification des clients industriels internationaux. Ces évolutions montrent pourquoi l'échelle de fabrication seule ne suffit pas. Un fournisseur a également besoin des contrôles de processus et des tests documentés que les clients peuvent utiliser lors de l'approbation des produits. La capacité à servir plusieurs régions peut en outre réduire le risque de livraison pour les clients multinationaux.
La différenciation la plus forte reste dans les applications qui nécessitent une libération contrôlée des fibres, des matériaux traçables et des performances de filtration stables. Les systèmes d'eau ultrapure pour semi-conducteurs et les applications alimentaires nécessitent une validation étendue et peuvent favoriser les producteurs établis disposant de contrôles de fabrication documentés. La certification NSF/ANSI reste un outil d'accès au marché important pour les applications d'eau potable en Amérique du Nord. Mativ Holdings, Inc. exploite l'ancienne activité de matériaux spéciaux de SWM et a déclaré 177,2 millions USD de ventes au quatrième trimestre 2025 pour son segment Filtration et matériaux avancés, reflétant sa participation à la demande de médias de filtration. Le marché des matériaux de filtres à enroulement de fil continue d'offrir de la place aux producteurs régionaux, mais les produits certifiés et un approvisionnement fiable deviennent plus importants dans les utilisations à plus haute valeur ajoutée. Les nouveaux entrants peuvent être en mesure de concurrencer dans les applications standard avec un approvisionnement localisé et des dimensions personnalisées. Cependant, des périodes de qualification plus longues restent un obstacle là où les clients pharmaceutiques, alimentaires et de semi-conducteurs exigent un contrôle des matériaux éprouvé.
Leaders du secteur des matériaux de filtres à enroulement de fil
-
Coats Group plc
-
SWM
-
Barnet
-
mmp Filter
-
Cleanova
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux de filtres à enroulement de fil Entreprises couvertes dans ce rapport
- Barnet
- Cleanova
- Coats Group plc
- Coleman Filter Company, LLC
- East Asia Textile Technology Ltd.
- Eaton
- Feature-Tec Co., Ltd.
- FSI-Canton, LLC
- Gopani Product Systems Private Limited
- mmp Filter
- Shelco Filters
- STRADOM S.A.
- SWM
- Trinity Filtration Technologies Pvt. Ltd.
- United Filters International
Développements industriels récents dans Marché des matériaux de filtres à enroulement de fil
- Juin 2026 : ENPRESS Group a acquis Johnson Filtration Products Inc. (JFPI), un fabricant de cartouches filtrantes à enroulement en profondeur au service des secteurs de l'eau potable, des boissons, de l'automobile, du textile et de la galvanoplastie. L'acquisition a renforcé le portefeuille de filtration liquide d'ENPRESS Group et étendu ses capacités de fabrication et de distribution pour les produits de filtres enroulés.
- Mars 2025 : Cleanova a acquis Micronics Engineered Filtration Group auprès de Vance Street Capital, en se combinant avec Allied Filtration. Elle a étendu sa plateforme de filtration industrielle aux États-Unis, en Irlande, en Inde, au Brésil, en Chine et en Australie.
Périmètre du rapport mondial sur le marché des matériaux de filtres à enroulement de fil
Les matériaux de filtres à enroulement de fil sont utilisés pour fabriquer des cartouches de filtration en profondeur en enroulant du fil autour d'un noyau central selon un schéma contrôlé. La structure résultante piège les particules en suspension et les contaminants tout en permettant aux fluides de passer, soutenant la filtration dans les procédés industriels et commerciaux.
Le marché des matériaux de filtres à enroulement de fil est segmenté par type de fil, matériau de noyau, secteur d'utilisation finale et géographie. Par type de fil, le marché est segmenté en fil de polypropylène, fil de coton, fil de polyester, fil de rayonne, fil de fibre de verre et autres types de fils. Par matériau de noyau, le marché est segmenté en noyau en polypropylène, noyau en acier inoxydable, noyau en acier étamé, noyau en polypropylène chargé de verre et autres matériaux de noyau. Par secteur d'utilisation finale, le marché est segmenté en traitement de l'eau et des eaux usées, chimie et pétrochimie, alimentation et boissons, pétrole et gaz, produits pharmaceutiques et médicaux, fabrication électronique et de semi-conducteurs, production d'énergie et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les matériaux de filtres à enroulement de fil dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Fil de polypropylène |
| Fil de coton |
| Fil de polyester |
| Fil de rayonne |
| Fil de fibre de verre |
| Autres types de fils |
| Noyau en polypropylène |
| Noyau en acier inoxydable |
| Noyau en acier étamé |
| Noyau en polypropylène chargé de verre |
| Autres matériaux de noyau |
| Traitement de l'eau et des eaux usées |
| Chimie et pétrochimie |
| Alimentation et boissons |
| Pétrole et gaz |
| Produits pharmaceutiques et médicaux |
| Fabrication électronique et de semi-conducteurs |
| Production d'énergie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de fil | Fil de polypropylène | |
| Fil de coton | ||
| Fil de polyester | ||
| Fil de rayonne | ||
| Fil de fibre de verre | ||
| Autres types de fils | ||
| Par matériau de noyau | Noyau en polypropylène | |
| Noyau en acier inoxydable | ||
| Noyau en acier étamé | ||
| Noyau en polypropylène chargé de verre | ||
| Autres matériaux de noyau | ||
| Par secteur d'utilisation finale | Traitement de l'eau et des eaux usées | |
| Chimie et pétrochimie | ||
| Alimentation et boissons | ||
| Pétrole et gaz | ||
| Produits pharmaceutiques et médicaux | ||
| Fabrication électronique et de semi-conducteurs | ||
| Production d'énergie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des matériaux de filtres à enroulement de fil ?
La taille du marché des matériaux de filtres à enroulement de fil était évaluée à 1,63 milliard USD en 2026 et devrait croître de 1,70 milliard USD en 2027 pour atteindre 2,11 milliards USD d'ici 2032, à un CAGR de 4,37 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de matériaux de filtres à enroulement de fil ?
Le traitement de l'eau et des eaux usées, le dessalement, les systèmes de réutilisation et le remplacement récurrent des cartouches sont les principaux facteurs de demande.
Quel type de fil détenait la plus grande part en 2026 ?
Le fil de polypropylène était en tête avec une part de 58,13 % en 2026.
Quel secteur d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
Le secteur alimentaire et des boissons devrait progresser à un CAGR de 5,47 % jusqu'en 2032.