
Marktgröße und Marktanteil für Stranggewickelte Filtermaterialien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.7 Milliarden US-Dollar |
| Marktgröße (2032) | 2.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Stranggewickelte Filtermaterialien von Mordor Intelligence
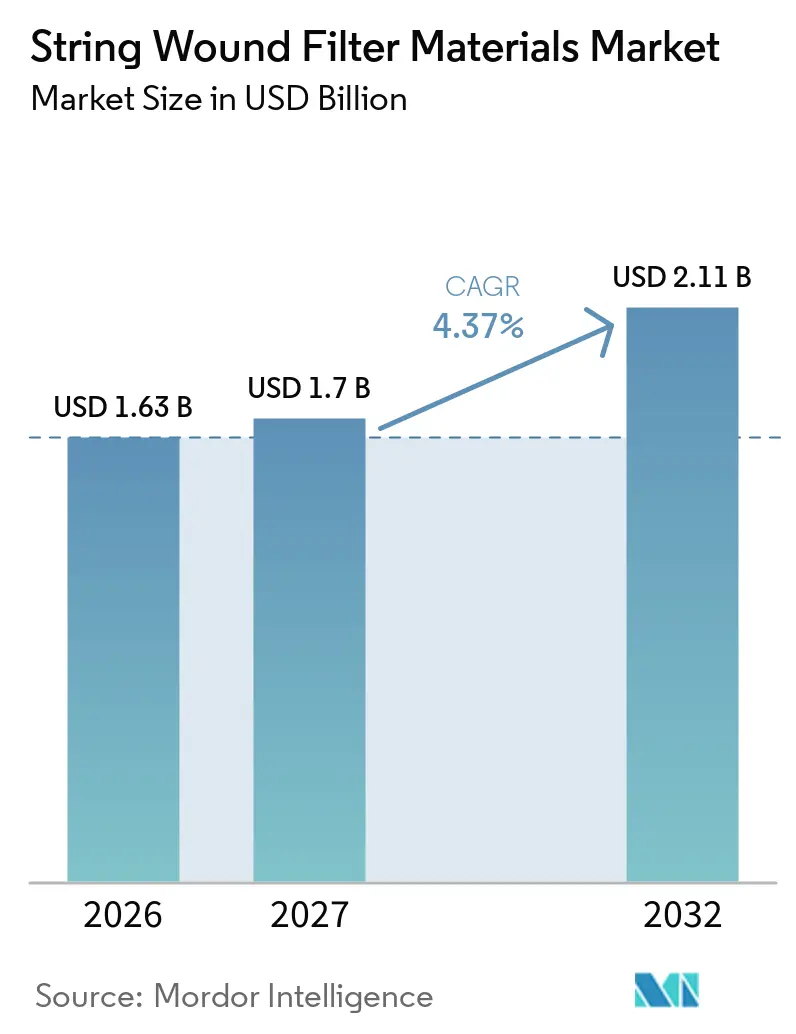
Die Marktgröße für Stranggewickelte Filtermaterialien wurde im Jahr 2026 auf 1,63 Milliarden USD geschätzt und soll von 1,70 Milliarden USD im Jahr 2027 auf 2,11 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,37 % während des Prognosezeitraums (2027–2032). Der Markt wird durch Wasser- und Abwasserprojekte, Investitionen in die Entsalzung und den anhaltenden Bedarf zum Schutz nachgelagerter Membranen vor Schwebstoffen gestützt. Stranggewickelte Kartuschen bleiben eine praktische erste Filtrationsphase, da ihre Tiefenstruktur Verunreinigungen über die gesamte Mediendicke zurückhält und die Membranverschmutzung reduzieren kann. Strengere Wasservorschriften erhöhen zudem den Wert dokumentierter Materialqualität und reproduzierbarer Kartuschenleistung. Lieferanten reagieren durch Zertifizierung, lokalisierte Produktion und breitere Filtrationsportfolios, während der Wettbewerb zwischen Standardprodukten und qualifizierten Produkten für sensible Anwendungen zunehmend differenzierter wird.
Wichtigste Erkenntnisse des Berichts
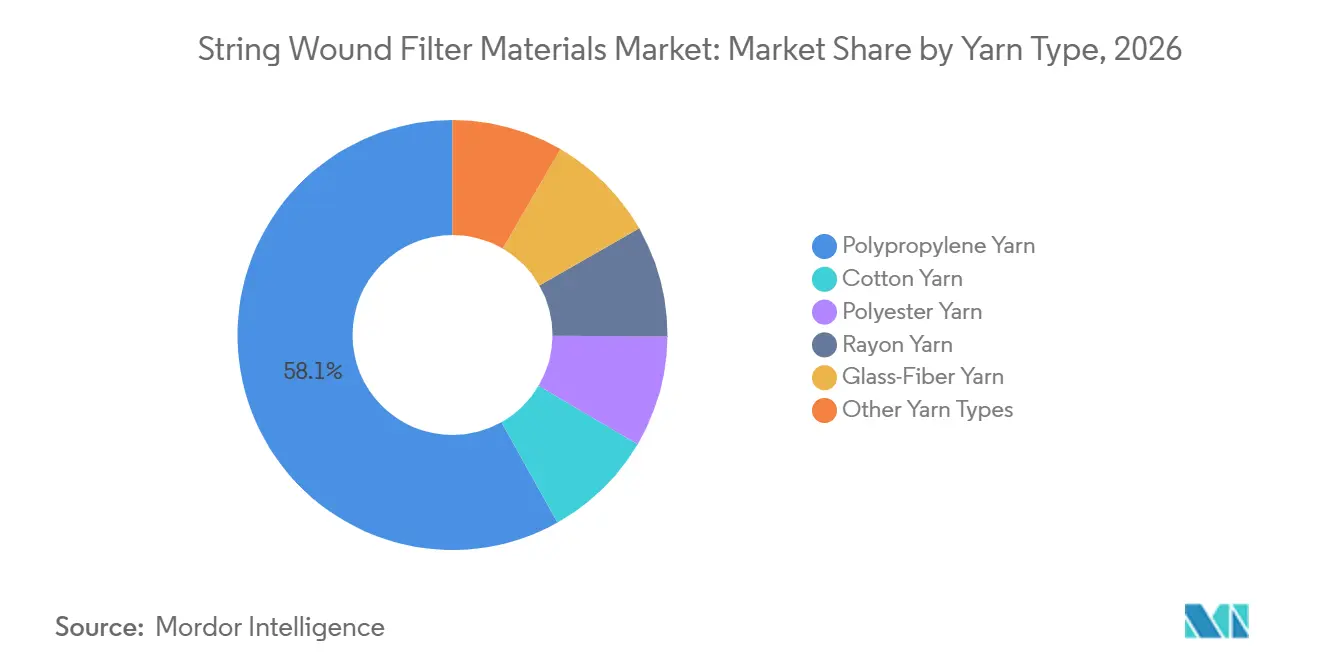
- Nach Garntyp hielt Polypropylen-Garn im Jahr 2026 einen Marktanteil von 58,13 % am Markt für Stranggewickelte Filtermaterialien und soll bis 2032 mit einem CAGR von 4,89 % wachsen.
- Nach Kernmaterial hielt der Polypropylen-Kern im Jahr 2026 einen Marktanteil von 64,36 % am Markt für Stranggewickelte Filtermaterialien und soll bis 2032 mit einem CAGR von 5,14 % wachsen.
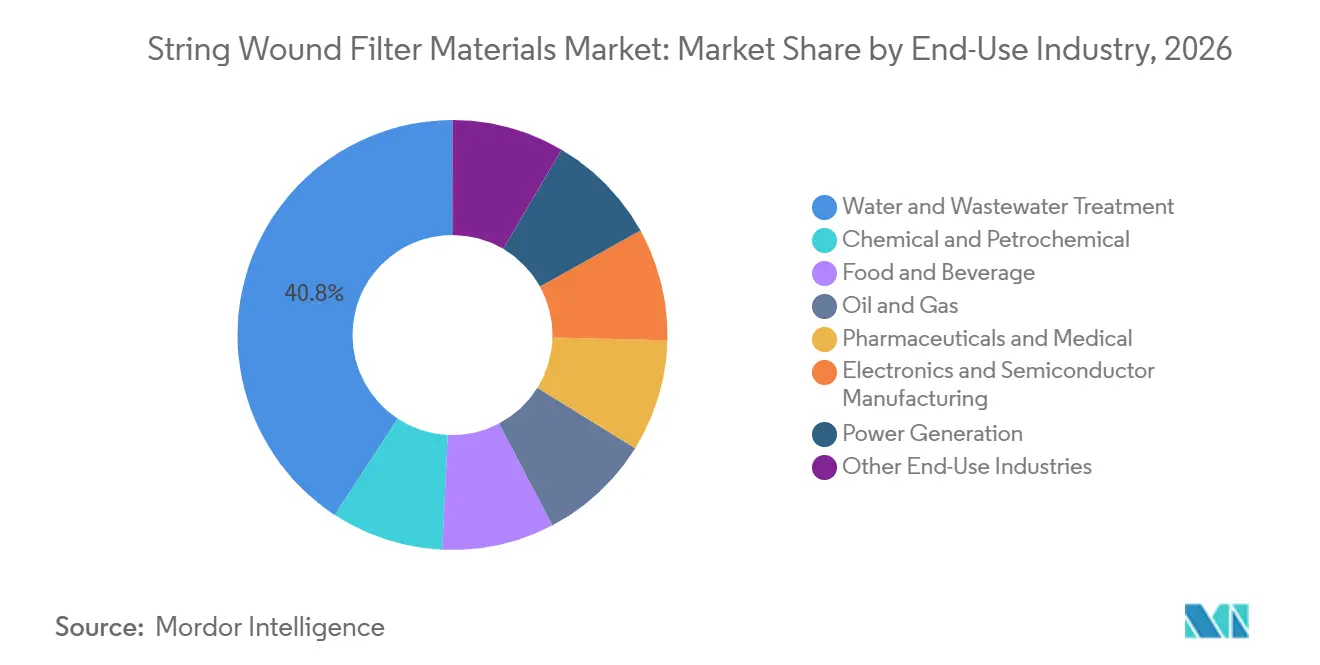
- Nach Endverbrauchsbranche hielt die Wasser- und Abwasserbehandlung im Jahr 2026 einen Marktanteil von 40,78 % am Markt für Stranggewickelte Filtermaterialien, während Lebensmittel und Getränke bis 2032 mit einem CAGR von 5,47 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 36,11 % am Markt für Stranggewickelte Filtermaterialien und soll bis 2032 mit einem CAGR von 5,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere industrielle Wasserqualitäts- und Wiederverwendungsanforderungen | +1.4% | Global, insbesondere Nordamerika, EU und China | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Entsalzungs- und Wasserknappheitsinfrastruktur | +1.2% | Naher Osten und Afrika, Südasien, Mittelmeerraum | Mittelfristig (2–4 Jahre) |
| Hohe Schmutzaufnahmekapazität und niedrige Kosten von Stranggewickelten Medien | +0.9% | Global, verstärkt in Asien-Pazifik und Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Ersatzbedarf durch Einwegkartuschenkonstruktionen | +0.7% | Nordamerika, Europa, reife Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Polymergarn in aufstrebenden Fertigungszentren | +0.5% | ASEAN, Indien, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere industrielle Wasserqualitäts- und Wiederverwendungsanforderungen
Strengere Einleitungs- und Wiederverwendungsanforderungen verlagern die Filtration von einer routinemäßigen Betriebsausgabe hin zu einer compliance-bezogenen Investition. Die EU-Richtlinie 2024/3019 trat im Januar 2025 in Kraft und verpflichtet die Mitgliedstaaten, ihre Bestimmungen bis Juli 2027 umzusetzen. Die Richtlinie legt einen Weg zur Quartärbehandlung und zur Entfernung von Mikroschadstoffen in großen Abwasseranlagen fest, was den Bedarf an zuverlässigen Vorbehandlungssystemen erhöht[1]. Stranggewickelte Kartuschen werden häufig am Anfang von Behandlungsstrecken eingesetzt, wo sie Schwebstoffe vor nachgelagerten Prozessen entfernen. Restriktivere Betriebsziele können auch akzeptable Druckabfallintervalle verkürzen und Betreiber dazu veranlassen, Kartuschen häufiger zu ersetzen. Die Arbeit des Europäischen Komitees für Normung (CEN) und des Europäischen Komitees für elektrotechnische Normung (CENELEC) zur Wassernormung unterstützt ferner einen einheitlicheren Rahmen für Wassersystemspezifikationen.
Ausbau der Entsalzungs- und Wasserknappheitsinfrastruktur
Investitionen in Entsalzung und Wiederverwendung erweitern die installierte Basis, die Vorbehandlungsmedien benötigt. Das IDRA Desalination and Reuse Handbook 2025–2026 berichtete, dass die Entsalzungskapazität seit 2020 um 40 % gewachsen und die Wiederverwendungskapazität im gleichen Zeitraum um 52 % gestiegen ist. Umkehrosmose- und Membranbioreaktor-Systeme benötigen eine zuverlässige Feststoffentfernung zum Schutz höherwertiger Membranen. Diese Verbindung macht jede neue Entsalzungs- oder Wiederverwendungsanlage für den Markt für Stranggewickelte Filtermaterialien relevant. Die Weltbank hat Entsalzung und Wiederverwendung als zunehmend wichtige Antworten auf den rückläufigen städtischen Wasserverfügbarkeit identifiziert. Die Nachfrage konzentriert sich besonders im Nahen Osten, in Nordafrika und in Südasien, wo Wasserknappheit und industrielle Expansion zusammentreffen. Polypropylen- und Glasfasermedien eignen sich für viele dieser Anwendungen, da sie unterschiedliche Gleichgewichte aus chemischer Beständigkeit, Temperaturtoleranz und Kosten bieten.
Hohe Schmutzaufnahmekapazität und niedrige Kosten von Stranggewickelten Medien
Stranggewickelte Kartuschen verwenden eine abgestufte Wickeldichte, um Partikel über die gesamte Medientiefe hinweg aufzufangen, anstatt nur an einer einzigen Oberfläche. Diese Struktur verleiht ihnen eine erhebliche Schmutzaufnahmekapazität in Anwendungen mit hohen Schwebstoffbelastungen. Wasseraufbereitung, Produktionswassermanagement und chemische Vorbehandlung bevorzugen dieses Format häufig, wenn eine Membran oder ein gefalteter Filter schnell verstopfen würde. Das Wertversprechen basiert auf den Systemkosten ebenso wie auf dem Kartuschenpreis, da Gehäuse, Arbeitsaufwand, Entsorgung und Membranschutz die gesamten Betriebskosten beeinflussen. Der Markt für Stranggewickelte Filtermaterialien behält daher eine Öffnung in Standard-Sedimententfernungsanwendungen, auch wenn alternative Filterformate sich verbessern. Lieferanten verfeinern auch Garnspinn- und Wickelverfahren, um die Konsistenz zu verbessern, ohne das grundlegende Kartuschendesign zu ändern.
Ersatzbedarf durch Einwegkartuschenkonstruktionen
Stranggewickelte Kartuschen müssen ersetzt werden, wenn ihre Tiefenmedien gefüllt sind, was nach der Inbetriebnahme einer Anlage einen wiederkehrenden Bedarf erzeugt. Dieser Ersatzzyklus kann die Anfälligkeit gegenüber Verzögerungen bei neuen Investitionsprojekten verringern. Neue Wasseranlagen, Entsalzungssysteme und Lebensmittelverarbeitungslinien erweitern die installierte Basis und unterstützen spätere Kartuschenankäufe. Die Qualifizierung stärkt dieses Muster auch in regulierten Betrieben, da eine validierte Mikronbewertung, Kern- und Garnkombination schwer zu ändern sein kann. Pharmazeutische Anwendungen erfordern dokumentierte Materialleistung und kontrollierte Herstellungspraktiken, was die Wechselkosten erhöhen kann. Eaton führte im Juli 2025 TOPCART HF-Kartuschengehäuse für die Hochdurchsatz-Wasseraufbereitung, Wasserstoffvorbehandlung, Kühlsysteme und chemische Prozesse ein und ergänzte damit Ausrüstung, die einen wiederkehrenden Kartuschen-Bedarf unterstützen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch gefaltete, schmelzgeblasene, Beutel- und Membranfilter | -0.8% | Nordamerika, Europa, fortgeschrittene Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Medienmigration und Risiko chemischer Auslaugung | -0.5% | Global, mit regulatorischer Kontrolle in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Faserablösung unter thermischer, hydraulischer oder abrasiver Belastung | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch gefaltete, schmelzgeblasene, Beutel- und Membranfilter
Gefaltete, schmelzgeblasene, Beutel- und Membranformate konkurrieren am direktesten dort, wo Betreiber eine feine Rückhaltung, geringe Faserablösung oder einen kompakten Platzbedarf benötigen. Diese Alternativen können in hochspezifizierten Anlagen bevorzugt werden, wo die Kosten einer Kontamination höher sind als die Kosten eines Filterelements. Ihre Position ist am stärksten in Nordamerika, Europa und fortgeschrittenen Asien-Pazifik-Anwendungen. Stranggewickelte Filter bleiben wettbewerbsfähig, wo Zuführströme schwere Sedimente tragen und die Tiefenbeladung wichtiger ist als die absolute Rückhaltung. Das Hemmnis konzentriert sich daher auf Anwendungen mit anspruchsvollen Reinheitszielen und nicht auf alle Filtrationsaufgaben. Lieferanten können die Substitution durch gleichmäßigere Wicklung, qualifizierte Materialien und klare Anwendungshinweise begrenzen.
Medienmigration und Risiko chemischer Auslaugung
Materialmigration ist ein erhebliches Qualifizierungsproblem, wenn gefilterte Flüssigkeiten in pharmazeutische, Lebensmittel- oder Halbleiterprozesse gelangen. In diesen Umgebungen bewerten Betreiber Extrahierbare, Auslaugbare und Materialkompatibilität, bevor sie eine Kartusche genehmigen. Lebensmittelkontaktanforderungen gemäß FDA 21 Code of Federal Regulations (CFR) 177.1520 schränken den Bereich akzeptabler Polypropylenzusammensetzungen und Additive ein. Schlecht kontrolliertes Garn kann Tests nicht bestehen und einen kostspieligen Requalifizierungsprozess für den Endnutzer erfordern. Dieses Risiko lenkt die Nachfrage auf Hersteller mit dokumentierten Qualitätssystemen und anerkannten Compliance-Paketen. NSF-Filtrationsstandards bieten auch einen weit verbreiteten Referenzpunkt für Trinkwasserprodukte in Nordamerika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Garntyp:
Polypropylen-Garn vereint sowohl Größe als auch WachstumPolypropylen-Garn hielt im Jahr 2026 einen Marktanteil von 58,13 % am Markt für Stranggewickelte Filtermaterialien und soll bis 2032 mit einem CAGR von 4,89 % wachsen. Seine breite Verwendung spiegelt chemische Beständigkeit, Kosteneffizienz und Kompatibilität mit Lebensmittelkontaktanforderungen wider. Das Material ist hydrophob und widersteht vielen Säuren, Laugen und organischen Lösungsmitteln. Diese Eigenschaften machen es zu einer gängigen Wahl für Wasseraufbereitung, Lebensmittel- und Getränkeproduktion sowie chemische Vorbehandlung. Die Marktgröße für Stranggewickelte Filtermaterialien bei Polypropylen-Garn wird durch den wachsenden Bedarf an praktischer Vorbehandlung in wasserintensiven Industrien gestützt.
Baumwollgarn dient weiterhin Trinkwasser- und Speiseölanwendungen, bei denen Saugfähigkeit und Geschmacksneutralität geschätzt werden. Seine Verwendung kann eingeschränkt sein, wenn die Baumwoll-Inputpreise steigen und industrielle Käufer sich auf die Kosten konzentrieren. Polyester bietet eine höhere thermische Stabilität als Polypropylen und wird in Kondensat- und chemischen Prozessaufgaben eingesetzt, die oberhalb von 80 °C betrieben werden. Rayon- und Glasfasergarne dienen anspruchsvolleren Aufgaben, wobei Glasfaser für Hochtemperatur- und chemisch anspruchsvolle Umgebungen geeignet ist. Diese Spezialmaterialien erzielen einen höheren Stückpreis und bleiben in der petrochemischen und Halbleiterverarbeitung wichtig. Gleichmäßigere Garn- und Porenstrukturen werden zunehmend relevant, da Käufer eine vorhersehbare Rückhaltung und Druckabfallleistung anstreben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kernmaterial:
Polypropylen-Kern vereint sowohl Größe als auch WachstumDer Polypropylen-Kern hielt im Jahr 2026 einen Marktanteil von 64,36 % am Markt für Stranggewickelte Filtermaterialien und soll bis 2032 mit einem CAGR von 5,14 % wachsen. Das Segment profitiert vom gleichen Kosten- und chemischen Beständigkeitsprofil, das Polypropylen-Garn unterstützt. Seine Kompatibilität mit Lebensmittelkontaktanforderungen und den Zertifizierungserwartungen gemäß NSF/American National Standards Institute (ANSI) 42 und 61 macht es für Trinkwasser und Lebensmittelverarbeitung weitgehend relevant. Entsalzungs- und kommunale Wasserprojekte erhöhen die Nachfrage nach Kartuschen mit Polymerkern. Die Marktgröße für Stranggewickelte Filtermaterialien bei Polypropylen-Kernen ist daher eng mit den Ausgaben für Wasserinfrastruktur verknüpft.
Edelstahlkerne werden dort eingesetzt, wo Kartuschen Dampfsterilisation, höheren Differenzdrücken oder aggressiven Chemikalien standhalten müssen. Sie sind relevant für Wasser-für-Injektionssysteme, die Dampf-in-Place-Reinigung und intensivere Validierungsverfahren verwenden. Verzinnte Stahlkerne bieten eine Zwischenlösung für industrielle Wasser-, Öl- und Gasaufgaben, die eine erhöhte Korrosionsbeständigkeit erfordern. Glasgefülltes Polypropylen erweitert den Druck- und Temperaturbereich von Polymerkernen und behält dabei die Lebensmittelkontakttauglichkeit. Diese Alternativen sind für spezialisierte Anwendungen wertvoll, obwohl die Nachfrage auf Standard-Polypropylendesigns ausgerichtet bleibt. Hersteller können sich durch Kernreinheit, Maßkonsistenz und Unterstützung für anwendungsspezifische Validierung differenzieren.
Nach Endverbrauchsbranche:
Wasser- und Abwasserbehandlung verankert die Nachfrage, während Lebensmittel und Getränke schneller wachsenDie Wasser- und Abwasserbehandlung hielt im Jahr 2026 einen Marktanteil von 40,78 % am Markt für Stranggewickelte Filtermaterialien. Das Segment ist auf Vorbehandlung angewiesen, um Umkehrosmosemembranen, Membranbioreaktoren und andere nachgelagerte Ausrüstungen vor Schwebstoffen zu schützen. Jede Anlage benötigt einen zuverlässigen Erstfilter mit einer geeigneten Mikronbewertung und Medienzusammensetzung. Wachstum bei Wiederverwendung und Entsalzung erweitert diese installierte Basis direkt. Die Wasseraufbereitung wird für den Markt für Stranggewickelte Filtermaterialien zentral bleiben, da sie Hochvolumenfiltration mit regelmäßigem Ersatzbedarf verbindet.
Lebensmittel und Getränke sollen bis 2032 mit einem CAGR von 5,47 % wachsen. Brauereien, Milchverarbeiter, Saftproduzenten und Abfüllwasseranlagen verwenden Kartuschen für Vorbehandlungsaufgaben im Bereich von 5–25 Mikron. Diese Käufer legen größeren Wert auf hygienisches Design, rückverfolgbare Materialien und Lebensmittelkontakt-Compliance. Chemische und petrochemische Betriebe verwenden Polyester- und Glasfasermedien für einige lösungsmittelhaltige Zuführströme. Öl und Gas verwenden Polypropylen- und Baumwollelemente für das Produktionswassermanagement und die Konditionierung von Hydraulikfracturing-Flüssigkeiten. Pharmazeutika generieren einen höheren Wert pro Kartusche, da die Qualifizierungsanforderungen strenger sind, während Elektronik- und Halbleiteranlagen eher Alternativen in Betracht ziehen, wenn Faserablösung ein Materialrisiko darstellt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
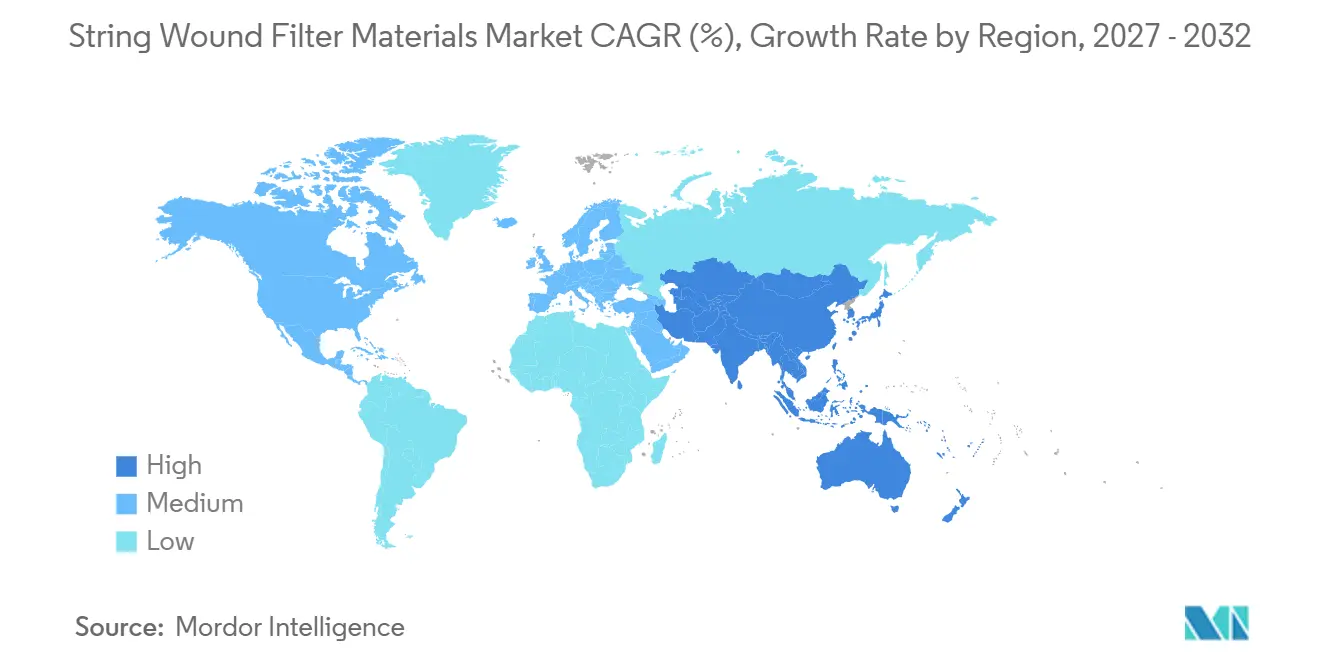
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 36,11 % am Markt für Stranggewickelte Filtermaterialien und soll bis 2032 mit einem CAGR von 5,33 % wachsen. China, Indien und ASEAN-Volkswirtschaften verbinden die Entwicklung der Wasserinfrastruktur mit wachsender Lebensmittelverarbeitung, Elektronik und industrieller Aktivität. Indiens Wasserprogramme und die expandierende Industriebasis unterstützen die Nachfrage nach Vorfiltrierungsprodukten, während Chinas Wasserqualitätskontrollen den Bedarf an Behandlungsausrüstung erhöhen. Die lokale Wickel- und Polypropylen-Medienproduktion expandiert in Vietnam, Indonesien und Indien, was die Abhängigkeit von Importen für Standardprodukte verringert. Cleanova eröffnete im März 2025 ein 12.356 m² großes Exzellenzzentrum in Chennai, das Weberei, Filtration, Fertigung, Käfigherstellung und Laborkapazitäten für industrielle Filtrationsanwendungen vereint. Feature-Tec Co., Ltd. erneuerte im März 2025 seinen ASME U Stamp und erhielt seine erste U2 Stamp-Zertifizierung, was seine Fähigkeit zur Bedienung regulierter Druckgeräte-Anwendungen unterstützt.
Nordamerika
Nordamerika verfügt über eine ausgereifte Basis aus Wasserversorgungsunternehmen, Lebensmittelverarbeitern, Pharmaunternehmen sowie Öl- und Gasbetrieben. Der regulatorische Einfluss des National Pollutant Discharge Elimination System der United States Environmental Protection Agency unterstützt eine anhaltende Aufmerksamkeit für Schwebstoffe und Einleitungsqualität. Produktionswassermanagement, Pipelineschutz und hydraulisches Fracturing schaffen eine regionale Anwendungsbasis, die sich von vielen anderen Geografien unterscheidet. Coleman Filter Company, LLC liefert hochdurchsatzgewickelte Elemente für diese Dienste. United Filters International betreibt Anlagen in Texas, Kalifornien und Ohio und bietet Produktlinien an, die nach NSF/ANSI 42, 61, 53 und 372 zertifiziert sind. Zustandsbasierte Wechselsysteme werden ebenfalls wichtiger, da sie die Betriebszeit verbessern und unnötige Ersetzungen vermeiden können.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch die Umsetzung der EU-Richtlinie 2024/3019 geprägt, die Upgrades der kommunalen und industriellen Abwasserbehandlung unterstützt. Deutschland, Frankreich, Italien und die nordischen Länder verfügen über pharmazeutische und industrielle Anlagen, die dokumentierte Materialien für spezialisierte Filtration benötigen. STRADOM S.A. ist innerhalb der europäischen Polypropylen-Garn- und Gewebeversorgungsbasis tätig. Die südamerikanische Nachfrage konzentriert sich auf Agrarverarbeitung, Bergbau, kommunale Behandlung und exportorientierte Lebensmittel- und Getränkeproduktion. Die Nachfrage im Nahen Osten und Afrika ist eng mit Entsalzung, Wasserwiederverwendung und kommunalen Wasserinvestitionen verbunden. Die Bewertung der Weltbank zu Entsalzung und Wiederverwendung verdeutlicht, warum diese Projekte zu einer längerfristigen strukturellen Antwort auf Wasserknappheit werden. Begrenzte lokale Wickelkapazitäten in mehreren kleineren Märkten schaffen Chancen für etablierte Lieferanten mit zuverlässigen Polypropylen-Garn-Lieferketten.
Wettbewerbslandschaft
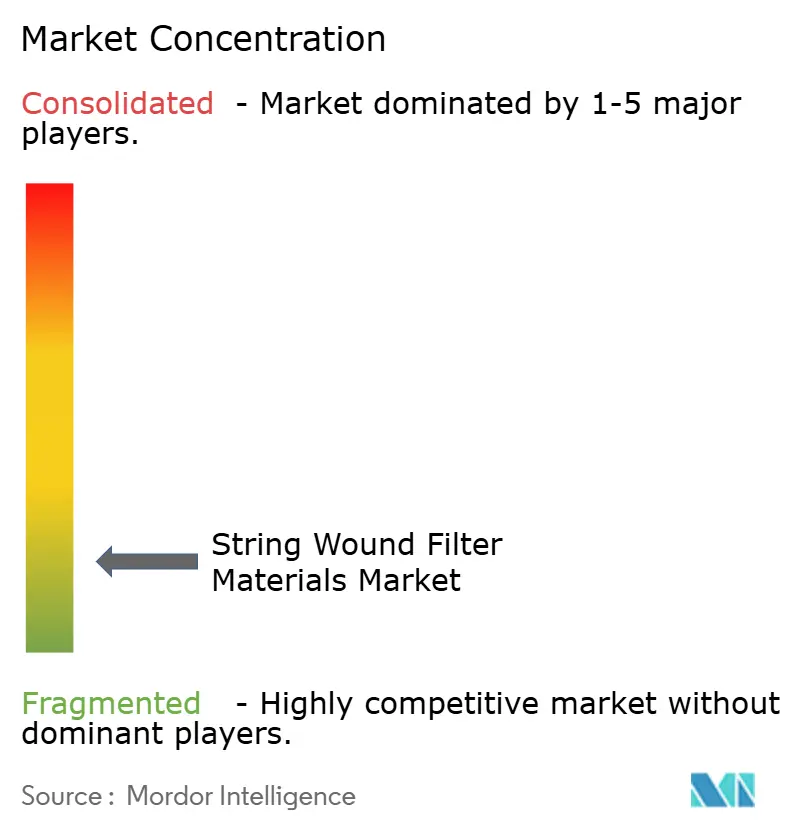
Der Markt für Stranggewickelte Filtermaterialien ist stark fragmentiert, wobei die fünf größten Akteure Coats Group plc, SWM, Barnet, mmp Filter und Cleanova umfassen. Eaton und Cleanova bieten Filtrationsausrüstung und Kartuschen innerhalb breiterer industrieller Filtrationsportfolios an. Barnet und Coats Group plc tragen Spezialfasern und technische Garne bei, die die Materiallieferkette unterstützen. Gopani Product Systems Private Limited, mmp Filter, Shelco Filters, Trinity Filtration Technologies Pvt. Ltd., United Filters International und Coleman Filter Company, LLC liefern Kartuschen- oder Filtrationsprodukte für spezifische industrielle Anwendungen. FSI-Canton, LLC ist als Distributions- und Serviceanbieter tätig. East Asia Textile Technology Ltd., Feature-Tec Co., Ltd. und STRADOM S.A. ergänzen regionale Materialien und Filtrationskapazitäten. Diese Mischung gibt Käufern die Wahl zwischen breiten Systemlieferanten und spezialisierten Kartuschenspezialisten. Sie bedeutet auch, dass der kommerzielle Erfolg je nach Anwendung, Zertifizierungsanforderung und Kundenstandort variieren kann.
Größe und Zertifizierung unterscheiden Lieferanten zunehmend von kleineren lokalen Produzenten. Cleanova erwarb im März 2025 Micronics Engineered Filtration Group und stärkte damit seine industrielle Filtrationsplattform und seine Fertigungsabdeckung in den wichtigsten Regionen. Das Unternehmen erweiterte auch seine Fertigungs- und Laborkapazitäten in Indien durch sein Zentrum in Chennai. Eatons TOPCART HF-Einführung im Juli 2025 adressierte industrielle Hochdurchsatzaufgaben und erweiterte sein Kartuschengehäuseangebot[2]. Die ASME-Zertifizierungsarbeit von Feature-Tec Co., Ltd. ist ein weiteres Beispiel für Investitionen, die darauf abzielen, die Qualifizierungsanforderungen internationaler Industriekunden zu erfüllen. Diese Schritte zeigen, warum Fertigungskapazität allein nicht ausreicht. Ein Lieferant benötigt auch die Prozesskontrollen und dokumentierten Tests, die Kunden während der Produktgenehmigung verwenden können. Die Fähigkeit, mehrere Regionen zu bedienen, kann das Lieferrisiko für multinationale Kunden weiter reduzieren.
Die stärkste Differenzierung bleibt in Anwendungen, die kontrollierte Faserfreisetzung, rückverfolgbare Materialien und stabile Filtrationsleistung erfordern. Ultrareinwassersysteme für Halbleiter und lebensmittelgerechte Anwendungen erfordern eine erweiterte Validierung und können etablierte Hersteller mit dokumentierten Fertigungskontrollen bevorzugen. Die NSF/ANSI-Zertifizierung bleibt ein wichtiges Marktzugangsinstrument in nordamerikanischen Trinkwasseranwendungen. Mativ Holdings, Inc. betreibt das ehemalige SWM-Spezialmateriealgeschäft und meldete für das vierte Quartal 2025 einen Umsatz von 177,2 Millionen USD für sein Segment Filtration und Fortschrittliche Materialien, was seine Beteiligung an der Nachfrage nach Filtrationsmedien widerspiegelt. Der Markt für Stranggewickelte Filtermaterialien bietet weiterhin Raum für regionale Produzenten, aber zertifizierte Produkte und eine zuverlässige Versorgung werden in höherwertigen Anwendungen immer wichtiger. Neue Marktteilnehmer können möglicherweise in Standardanwendungen mit lokalisierter Versorgung und kundenspezifischen Abmessungen konkurrieren. Längere Qualifizierungszeiträume bleiben jedoch eine Hürde, wo Lebensmittel-, Pharma- und Halbleiterkunden eine nachgewiesene Materialkontrolle erfordern.
Marktführer der Branche für Stranggewickelte Filtermaterialien
-
Coats Group plc
-
SWM
-
Barnet
-
mmp Filter
-
Cleanova
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Stranggewickelte Filtermaterialien Unternehmen in diesem Bericht
- Barnet
- Cleanova
- Coats Group plc
- Coleman Filter Company, LLC
- East Asia Textile Technology Ltd.
- Eaton
- Feature-Tec Co., Ltd.
- FSI-Canton, LLC
- Gopani Product Systems Private Limited
- mmp Filter
- Shelco Filters
- STRADOM S.A.
- SWM
- Trinity Filtration Technologies Pvt. Ltd.
- United Filters International
Neueste Industrielle Entwicklungen in Markt für Stranggewickelte Filtermaterialien
- Juni 2026: ENPRESS Group erwarb Johnson Filtration Products Inc. (JFPI), einen Hersteller von tiefengewickelten Filterkartuschen für die Trinkwasser-, Getränke-, Automobil-, Textil- und Galvanikbranche. Die Akquisition stärkte das Flüssigkeitsfiltrationsportfolio der ENPRESS Group und erweitert ihre Fertigungs- und Vertriebskapazitäten für gewickelte Filterprodukte.
- März 2025: Cleanova erwarb Micronics Engineered Filtration Group von Vance Street Capital und fusionierte mit Allied Filtration. Das Unternehmen erweiterte seine industrielle Filtrationsplattform in den Vereinigten Staaten, Irland, Indien, Brasilien, China und Australien.
Berichtsumfang des globalen Marktes für Stranggewickelte Filtermaterialien
Stranggewickelte Filtermaterialien werden zur Herstellung von Tiefenfiltrationspatronen verwendet, indem Garn in einem kontrollierten Muster um einen zentralen Kern gewickelt wird. Die resultierende Struktur fängt Schwebepartikel und Verunreinigungen auf, während Flüssigkeiten hindurchfließen können, und unterstützt die Filtration in industriellen und kommerziellen Prozessen.
Der Markt für Stranggewickelte Filtermaterialien ist nach Garntyp, Kernmaterial, Endverbrauchsbranche und Geografie segmentiert. Nach Garntyp ist der Markt in Polypropylen-Garn, Baumwollgarn, Polyestergarn, Rayongarn, Glasfasergarn und andere Garntypen segmentiert. Nach Kernmaterial ist der Markt in Polypropylen-Kern, Edelstahlkern, verzinnten Stahlkern, glasgefüllten Polypropylen-Kern und andere Kernmaterialien segmentiert. Nach Endverbrauchsbranche ist der Markt in Wasser- und Abwasserbehandlung, Chemie und Petrochemie, Lebensmittel und Getränke, Öl und Gas, Pharmazeutika und Medizin, Elektronik- und Halbleiterfertigung, Stromerzeugung und andere Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Stranggewickelte Filtermaterialien in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Polypropylen-Garn |
| Baumwollgarn |
| Polyestergarn |
| Rayongarn |
| Glasfasergarn |
| Andere Garntypen |
| Polypropylen-Kern |
| Edelstahlkern |
| Verzinnter Stahlkern |
| Glasgefüllter Polypropylen-Kern |
| Andere Kernmaterialien |
| Wasser- und Abwasserbehandlung |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Öl und Gas |
| Pharmazeutika und Medizin |
| Elektronik- und Halbleiterfertigung |
| Stromerzeugung |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Garntyp | Polypropylen-Garn | |
| Baumwollgarn | ||
| Polyestergarn | ||
| Rayongarn | ||
| Glasfasergarn | ||
| Andere Garntypen | ||
| Nach Kernmaterial | Polypropylen-Kern | |
| Edelstahlkern | ||
| Verzinnter Stahlkern | ||
| Glasgefüllter Polypropylen-Kern | ||
| Andere Kernmaterialien | ||
| Nach Endverbrauchsbranche | Wasser- und Abwasserbehandlung | |
| Chemie und Petrochemie | ||
| Lebensmittel und Getränke | ||
| Öl und Gas | ||
| Pharmazeutika und Medizin | ||
| Elektronik- und Halbleiterfertigung | ||
| Stromerzeugung | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Stranggewickelte Filtermaterialien?
Die Marktgröße für Stranggewickelte Filtermaterialien wurde im Jahr 2026 auf 1,63 Milliarden USD geschätzt und soll von 1,70 Milliarden USD im Jahr 2027 auf 2,11 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,37 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Stranggewickelten Filtermaterialien an?
Wasser- und Abwasserbehandlung, Entsalzung, Wiederverwendungssysteme und wiederkehrender Kartuschenersatz sind die wichtigsten Nachfragefaktoren.
Welcher Garntyp hatte 2026 den größten Marktanteil?
Polypropylen-Garn führte mit einem Marktanteil von 58,13 % im Jahr 2026.
Welche Endverbrauchsbranche soll bis 2032 am schnellsten wachsen?
Lebensmittel und Getränke sollen bis 2032 mit einem CAGR von 5,47 % wachsen.