
スポーツ施設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 208.38 十億米ドル |
| 市場規模 (2031) | 581.53 十億米ドル |
| Growth Rate (2026 - 2031) | 22.78 % |
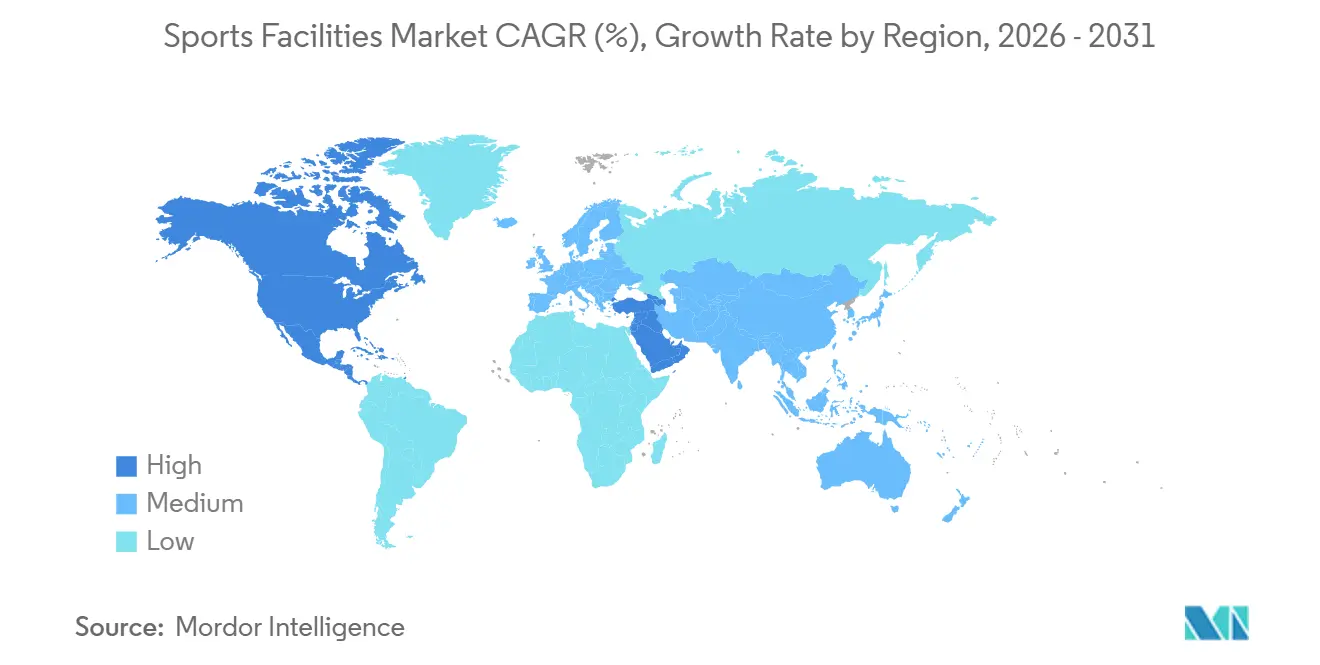
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
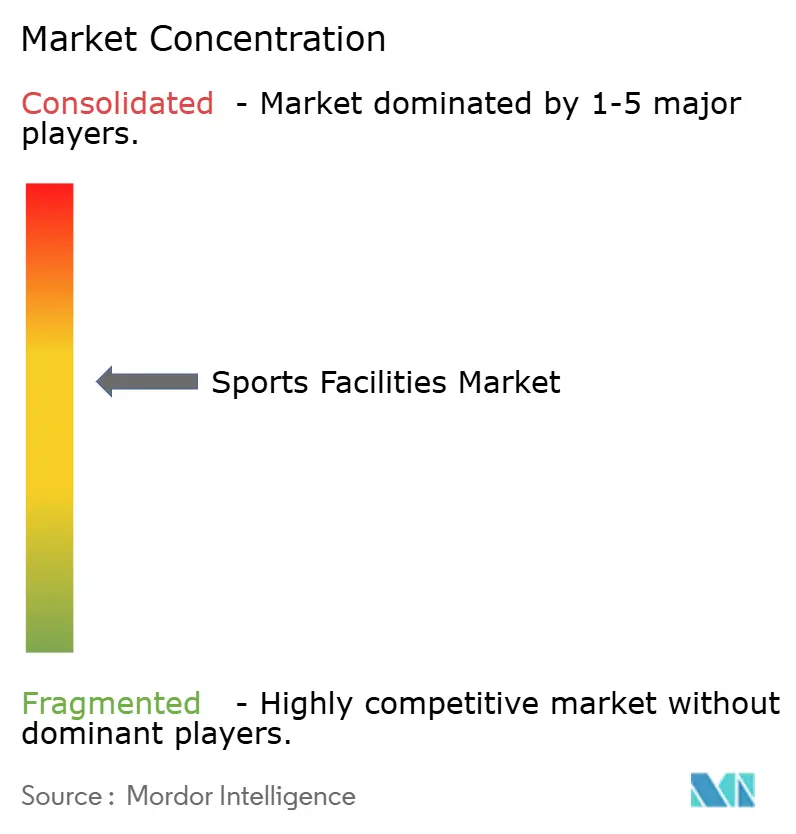
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスポーツ施設市場分析
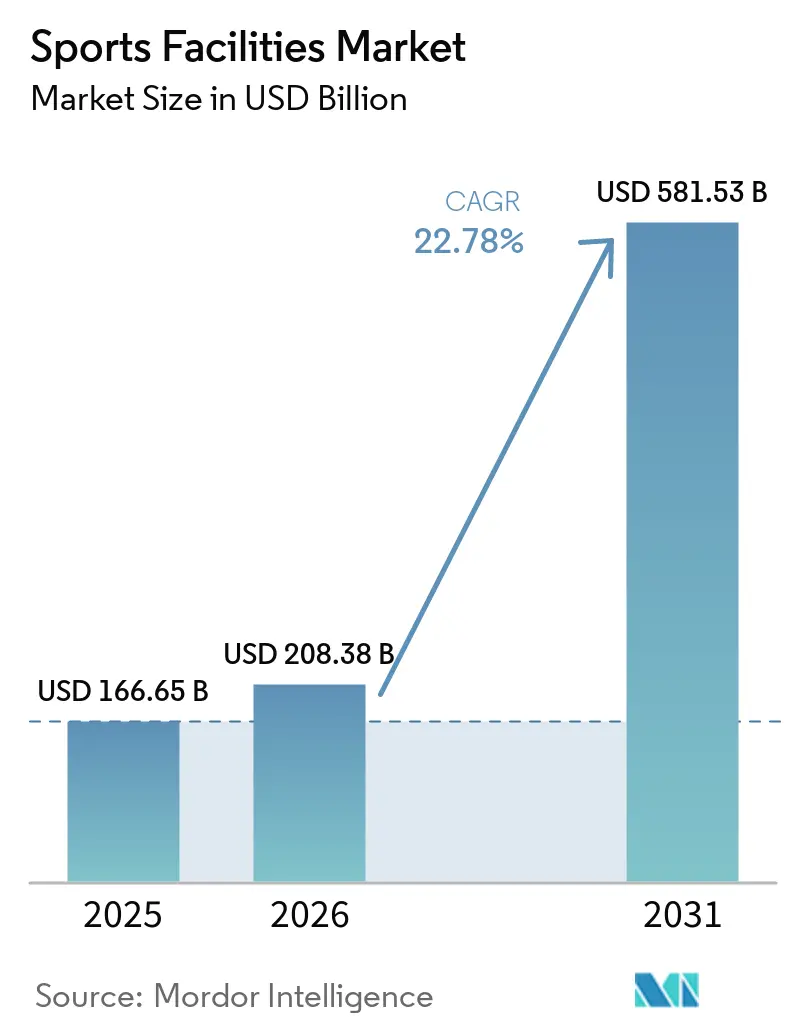
スポーツ施設市場規模は2025年に1,666.5億米ドル(166.65 ビリオン 米ドル)と評価され、2026年の208.38 ビリオン 米ドルから2031年には581.53 ビリオン 米ドルに達すると推定されており、予測期間(2026年2031年)のCAGRは22.78%です。主要イベントのパイプライン、公共投資プログラム、および参加者数の増加が、新規会場の建設および改修需要を押し上げています。各国政府はますます施設を長期的な都市・観光・経済インフラとして位置づけています。プロリーグによる再投資の先送りもこの需要に拍車をかけています。合成および混合型サーフェスは、プロおよびコミュニティ会場全体のプロジェクト仕様を変えつつあります。資金調達条件、建設コスト、規制、および厳しい納期が、計画中のプロジェクトのうちどれが完成に至るかを左右するでしょう。
主要レポートのポイント
- 施設タイプ別では、スポーツスタジアムが2025年のグローバルスポーツ施設市場シェアの44.21%を占め、ハイブリッドターフは2031年までに23.38%のCAGRで拡大する見込みです。
- スポーツタイプ別では、フットボールおよびサッカーが2025年のスポーツ施設市場の37.29%を占め、クリケットは2031年までに23.97%のCAGRで拡大する見込みです。
- 2025年末時点で、地方自治体および公共機関がスポーツ施設市場の29.71%を占め、クラブは2031年までに23.76%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年のグローバルスポーツ施設市場の49.71%を占め、中東は2031年までに23.64%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルスポーツ施設市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポーツ参加とオーガナイズドスポーツ | +6.5% | グローバル | 短期(2年以内) |
| 政府および民間のスポーツインフラ投資 | +5.8% | グローバル、中東および北米に集中 | 中期(2〜4年) |
| プロおよびエリートスポーツ施設の拡張 | +4.2% | 北米、欧州、中東 | 中期(2〜4年) |
| 教育およびコミュニティスポーツインフラの整備 | +3.5% | 北米および欧州 | 中期(2〜4年) |
| 合成および混合型競技サーフェスの採用 | +2.8% | グローバル、欧州および北米が主導 | 短期(2年以内) |
| 老朽化したスポーツサーフェスの交換および改修 | +2.2% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スポーツ参加とオーガナイズドスポーツの成長
参加者数の増加は、単一イベントやリーグの建設サイクルに依存しない施設への需要を生み出しています。2024年には、2億4,710万人のアメリカ人が少なくとも1つのスポーツまたはフィットネス活動に参加しました。この数字は追跡対象人口の80%を占め、スポーツ・フィットネス産業協会が記録した中で最高の割合となりました。アクティブな参加者数は2019年から2,540万人増加しました。若年層の参加も引き続き重要であり、2024年には6〜17歳のアメリカ人の65%が少なくとも1回スポーツを行いました。したがって、スポーツ施設市場は、オーガナイズドな参加が広がるにつれて、よりアクセスしやすいコート、ピッチ、トレーニングスペース、および多目的会場を必要としています。[1]スポーツ・フィットネス産業協会、「SFIAのトップライン参加レポートは2024年に2億4,710万人のアメリカ人がアクティブであったことを示す」、SFIA、sfia.org
スポーツインフラへの政府および民間投資
政府支援の資本がスポーツ施設市場における複数の大規模プロジェクトを推進しています。サウジアラビアはスポーツ部門の積極的な拡大を進めており、スタジアム、トレーニングセンター、および関連スポーツインフラの整備を支援するための優先投資機会を特定しています。同国のFIFAワールドカップに向けた準備には、複数の開催都市における新スタジアムの建設に加え、会場の近代化および支援インフラへの幅広い投資が含まれています。これらの取り組みは、グローバルなスポーツ目的地としての地位強化と、スポーツ経済の長期的成長を支援するというサウジアラビアのコミットメントを反映しています。さらに、FIFAとサウジ開発基金は、発展途上国におけるスポーツ施設の建設および改修に対して優遇融資を提供することに合意しており、国際的なスポーツインフラ整備をさらに支援しています。
プロおよびエリートスポーツ施設の拡張
プロスポーツチームは、これまで先送りにしてきた会場投資を、より短い開発・建設サイクルに集約しています。米国およびカナダ全体で、近い将来に完成が予定されているスポーツ施設プロジェクトの大規模なパイプラインがあり、最新のスタジアム、多目的会場、および支援インフラへの投資増加を反映しています。バッファロー・ビルズおよびインテル・マイアミCFの新施設計画を含む主要リーグのスタジアム開発は、この支出の大きな割合を占めています。来たるFIFAワールドカップの準備も、会場改修、運営インフラ、および大会固有の改善への追加投資を促進しています。同時に、エリート会場の仕様は主要プロスタジアムを超えて、MLS、大学、および高校施設にまで拡大しています。例えば、TenCateのHellas Constructionは、大会要件を満たすためにSoFiスタジアムおよびAT&Tスタジアムに合成ターフの周辺システムを完成させました。これらの動向は、複数レベルのスポーツインフラにわたる高性能施設基準の幅広い採用を示しています。
教育およびコミュニティスポーツインフラの整備
大学およびコミュニティは、プロスポーツのサイクルとは独立した施設に関する意思決定を行っています。ユニバーシティ・カレッジ・ダブリンは2025年7月にベルフィールドキャンパスで8,700万ユーロ(9,400万米ドル)の拡張工事を開始しました。コーネル大学は2024年10月に6,870万米ドルのマイニグ・フィールドハウスの起工式を行いました。メイン大学は1億7,000万米ドルをアスレチック施設マスタープランに投じることを決定しました。グリーンビル郡学区は15の高校フットボールフィールドを人工芝に転換するために2,400万米ドルを承認しました。これらのプロジェクトは、入学者数、学生体験、気候への耐性、および公衆衛生目標がスポーツ施設市場における需要をどのように支えているかを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置・維持管理コスト | -1.6% | グローバル、コミュニティおよび草の根セグメントで最も顕著 | 短期(2年以内) |
| 土地およびインフラの制約 | -1.2% | アジア太平洋、都市部の北米および欧州への波及あり | 中期(2〜4年) |
| サーフェスのライフサイクルおよび交換コスト | -0.9% | 北米および欧州 | 短期(2年以内) |
| 施設レベルのデータ可用性の断片化 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設置・維持管理コスト
初期資金の制約が、特に資本予算が限られた学校、ミュニティ組織、および地域スポーツ施設における人工芝およびハイブリッドターフプロジェクトを妨げています。合成ターフは天然芝よりも初期投資が高く、短期的なコスト負担を重視する組織にとって障壁となっています。人工芝は定期的なメンテナンスの必要性を低減しますが、プロジェクトスポンサーは定期的な表面再施工および交換コストを考慮しなければなりません。天然芝フィールドは初期資本支出が低い一方、灌漑、芝刈り、施肥、修繕、およびフィールド管理に関する継続的なコストが高くなります。これらのコスト差は、合成またはハイブリッドサーフェスに必要な初期資本を利用可能な資金が支えられない場合、投資判断を複雑にします。その結果、計画中のフィールド改修、コミュニティスポーツ開発、および学校施設プロジェクトが遅延する可能性があります。
土地およびインフラの制約
用地の確保が、密集した都市や発展途上市場における新規スポーツ施設の開発を制限しています。高密度地域では土地取得コストが建設コストと同等またはそれを上回ることがあります。そのため、開発業者は新規建設よりも改修および多目的リノベーションを優先します。発展途上市場では、排水、電力、および交通のインフラ不足が予算を増加させ、納期を延長させます。PFAS曝露および都市熱島効果に関するコミュニティの懸念が、合成ターフプロジェクトの許認可期間を長引かせる可能性があります。これらの問題により、スポーツ施設市場全体で表明された需要と完成したプロジェクトの間にギャップが生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施設タイプ別:スタジアムが収益を牽引し、ハイブリッドサーフェスがミックスを変える
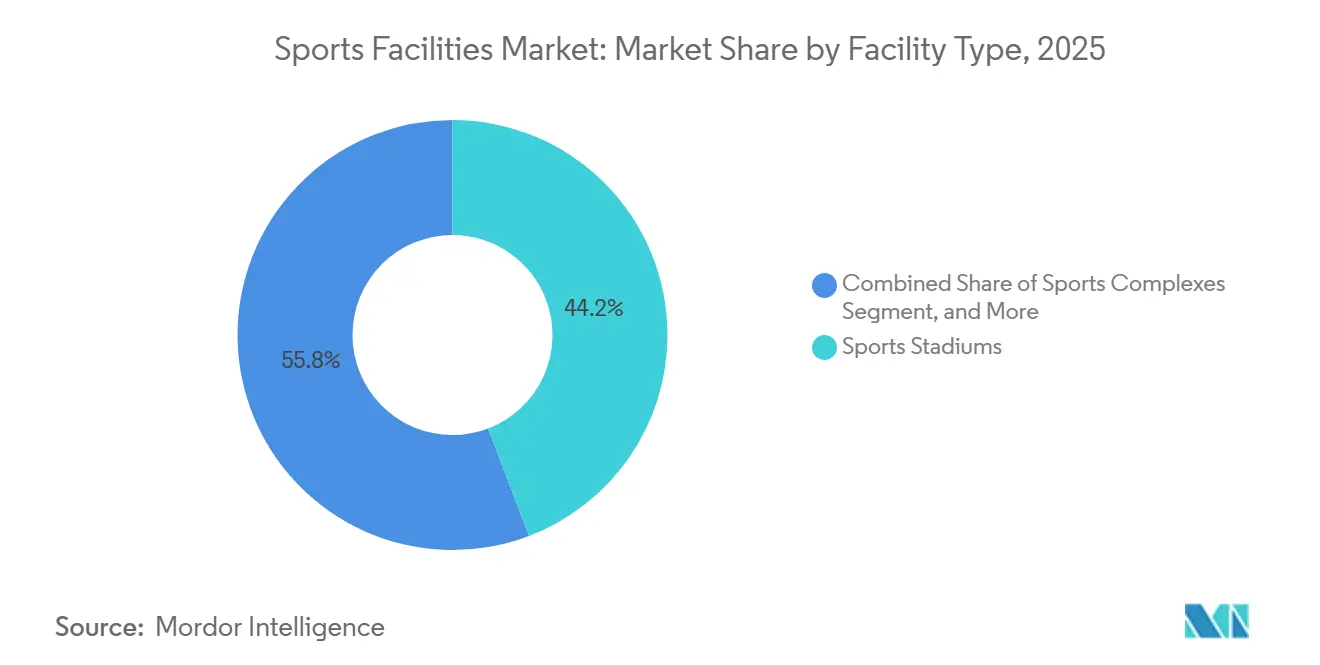
スポーツスタジアムは2025年のグローバルスポーツ施設市場の44.21%を占めました。この地位は、プロ会場および主要公共プロジェクトの高い資本要件を反映しています。ハイブリッドターフは2026年から2031年にかけて23.38%のCAGRで拡大する見込みです。スタジアム運営者は、高頻度使用下での選手パフォーマンスを支えるためにこれらのサーフェスを選択しています。また、コンサート、展示会、その他の非スポーツイベントを開催する必要もあります。SIS Pitchesは、プレミアリーグの需要に牽引されたハイブリッドピッチ設置数が前年比44%増加したと報告しました。BMOフィールドは2025年にMLS、CFL、および2026 FIFAワールドカップの試合に向けてSIS Grassハイブリッドシャロースティッチシステムを設置しました。
スポーツコンプレックスはトレーニングアカデミー、マルチスポーツ機関、およびスポーツシティプロジェクトに対応しています。ジェッダおよびマッカにおけるサウジアラビアの開発が多目的施設への需要を支えています。その他のカテゴリーには、屋内コート、陸上トラック、ゴルフコース、および水泳センターが含まれます。これらの各資産はそれぞれのスポーツ固有の投資サイクルに従っています。USTAによるビリー・ジーン・キング・ナショナル・テニスセンターの自己資金による8億米ドルの改修は、このカテゴリー内の価値を示しています。このプロジェクトは同組織の最大の単一投資です。また、低ボリュームのカテゴリーでも大規模で専門的なプロジェクトが存在し得ることを示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


スポーツタイプ別:フットボールおよびサッカーが主導し、クリケットが存在感を拡大
フットボールおよびサッカーは2025年のスポーツ施設市場の37.29%を占めました。草の根ピッチの数量とエリート会場への投資がその主導的地位を支えました。FIFA Forwardは最初の6年間で1,600件以上のプロジェクトを承認し、そのうち約3分の1がフットボールインフラに関わるものでした。プロジェクトにはテクニカルセンターおよびスタジアムが含まれていました。この支出は欧州、北米、中東のフットボール重点市場における会場を支援し、スポーツ施設市場を連盟主導のテクニカルセンター、競技会場、および地域参加施設と結びつけ続けています。また、確立された連盟基準に準拠した施設のパイプラインを強化しています。[2]国際サッカー連盟、「FIFA Forwardレポート」、FIFA、fifa.com
クリケットは2026年から2031年にかけて23.97%のCAGRで拡大する見込みです。ICCの拡大アプローチが米国、日本、ドイツなどの市場で新たな施設ニーズを生み出しています。ICCは2025年に5億4,300万米ドルの黒字を報告し、2024年の4億7,400万米ドルから増加しました。同組織はアソシエートメンバーのインフラを支援する戦略的投資基金への資金を指定しました。アイルランドは2030年男子T20ワールドカップに向けてアボッツタウンに常設スタジアムを開発しています。ラグビーの改修は来たるライオンズおよびラグビーワールドカップのスケジュールに連動しています。ゴルフコースの改修は、運営者が干ばつ耐性の高い低メンテナンスターフシステムを検討する中で注目を集めています。
エンドカスタマー別:公共機関が主導し、クラブが拡大
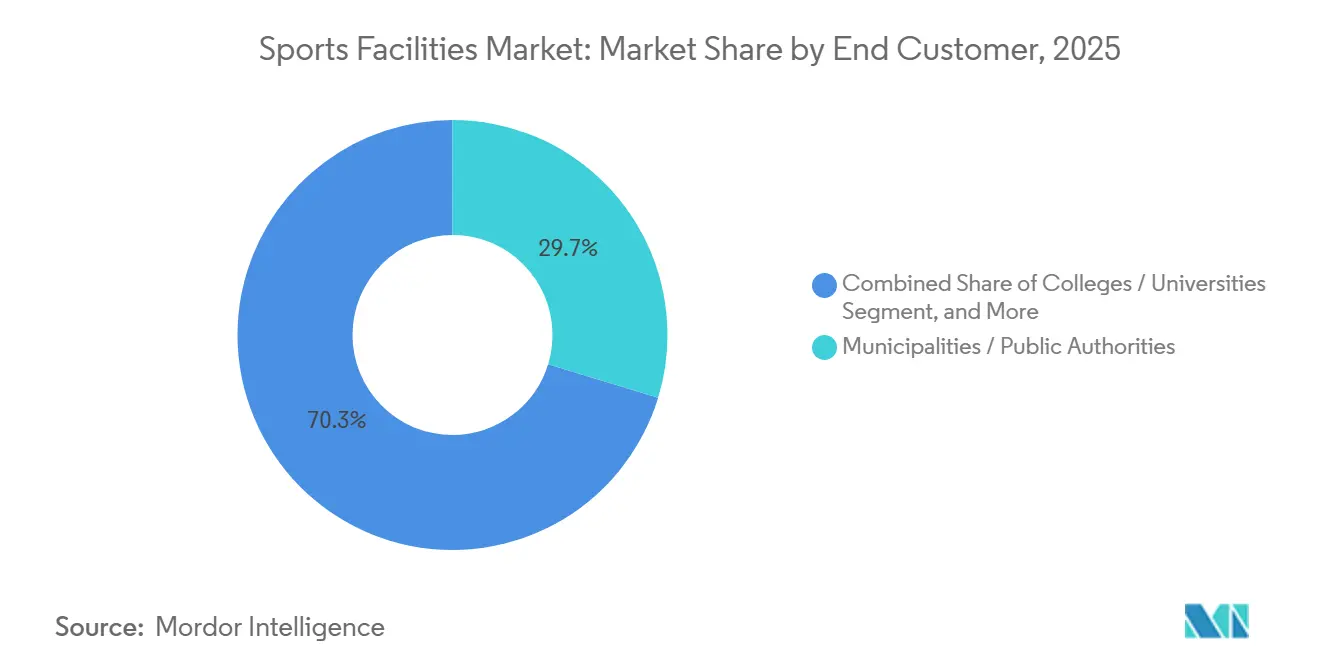
地方自治体および公共機関は2025年のスポーツ施設市場の29.71%を占めました。これらは公共コンプレックス、学校グラウンド、多目的ピッチを備えた公園、および陸上トラックに資金を提供しています。政策上の義務がこの支出を健康、ウェルビーイング、および経済目標と結びつけることが多くあります。サウジアラビアのクオリティ・オブ・ライフ・プログラムは、スポーツインフラを市民のウェルビーイングおよび経済多様化の一部として位置づけています。このモデルは他の湾岸協力会議加盟国の公共部門の枠組みに影響を与えています。したがって、公共調達は近期のプロジェクトパイプラインにとって引き続き重要です。
クラブは2026年から2031年にかけて23.76%のCAGRで拡大する見込みです。プロおよびセミプロチームは自前のトレーニング施設に投資しています。これらの施設はハイブリッドサーフェス、スポーツサイエンスリソース、および接続されたフィールドモニタリングを組み合わせています。自社所有により、賃貸の自治体施設への依存が減り、年間を通じた選手育成が支援されます。大学および高等教育機関は引き続き高価値の機関顧客グループです。コミュニティ組織およびアカデミーは、合成芝および天然芝のコスト適化された設置を好みます。予算の制約により、これらのプロジェクトは補助金、債券融資、および慈善的支援に依存しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米は2025年のグローバルスポーツ施設市場シェアの49.71%を占めました。同地域はプロリーグ、大学アスレチックス、および主要会場向けの官民融資の高い集積を組み合わせています。米国およびカナダで完成が予定されているスポーツ施設プロジェクトは多大な投資を代表しており、主要リーグのスタジアム開業が総額の注目すべき割合を占めています。長期的なプロジェクトパイプラインも引き続き広範です。ハイブリッドサーフェスはMLSのトレーニングおよび試合環境でますます採用されています。
欧州の施設パイプラインは、プレミアリーグのサーフェスイノベーションと継続的なフットボールのメンテナンスニーズによって形成されています。ベルギーとオランダはFIHホッケーワールドカップ2026を共同開催しました。PolyTanはアムステルダムのワーヘナースタジアムおよびワーブルのベルフィウス・ホッケー・アリーナにPoligrasターフを設置しました。FIHは2026〜2028年サイクルに向けて11社すべての優先ターフサプライヤーを更新しました。PolyTanとIgoid-UCLMはスペインのトレドでFIFA認定の持続可能な人工芝ピッチを完成させました。アイルランドも2030年T20ワールドカップに向けてアボッツタウンに常設クリケットスタジアムを開発しています。[3]国際ホッケー連盟、「すべてのFIH優先ターフおよびフィールドサプライヤーがさらに3年間更新」、国際ホッケー連盟、fih.hockey
中東は2026年から2031年にかけて23.64%のCAGRで拡大する見込みであり、予測期間中に最も活発な地域建設プログラムの一つとしてスポーツ施設市場を位置づけています。サウジアラビアは同地域のスタジアム需要の主要な源泉です。同国のワールドカップ計画には、スタジアム関連の多大な投資に支えられた複数の新スタジアムおよび改修会場が含まれています。スポーツ省は調査期間中に更新可能な契約のもとで主要スポーツシティを民間投資家に開放しました。その他の湾岸諸国もスポーツコンプレックス、アカデミー、およびイベント関連の改修を追加しています。

競合環境
スポーツ施設市場は、合成およびハイブリッドターフ技術、製造、および認証において中程度集中度を示しています。TenCate Grass Group、Sport Group、およびTarkett Sportsは、FIFAおよびFIH認定設置において主導的地位を占めています。TenCateは2026年に世界で24,500件以上の合成フィールドが設置されたと報告しました。同社はまた、100カ国以上で600件以上のFIFA認定設置を報告しました。地域の設置業者および建設会社は依然として分散しており、価格、立地、および調達関係で競争しています。この分断により、プロジェクト納入はサーフェス技術および製造よりも集中度が低くなっています。
垂直統合は、特にサプライヤーがサーフェス選定、設置品質、および定期メンテナンスを単一の運営モデルで管理できる場合に、スポーツ施設市場における重要な競争戦略となっています。Tarkett Sportsは2025年3月に米国の5社の建設会社を買収しました。これらの買収により、設計、設置、およびメンテナンス能力が追加されました。TenCate Grassは2025年6月にSun Capital PartnersからSports and Leisure Groupの株式を取得しました。Polytan は2026年5月にスペインのCompograssとのパートナーシップを締結しました。これらの動きにより、製造リーチ、フィールド設置能力、および長期メンテナンスサービスが強化されています。[4]Polytan、「PolyTanとCompograssがスペインでパートナーシップを開始」、Polytan、polytan.com
ノンインフィルおよびバイオベースシステムが差別化されたオファリングの余地を生み出しています。TenCateのPure PTシステムは2026年7月にFIFA認定を取得した初のノンインフィル人工芝となりました。このシステムはアーセナルFC、マンチェスター・シティFC、およびオリンピック・マルセイユが使用するトレーニング施設に設置されました。FIFAおよびFIHの基準は引き続き、確立された認証能力を持つサプライヤーを優遇しています。Act Global Americasは2026年7月にパデュー大学での合成ターフプロジェクトを完成させました。TenCateはまた、Pivot Performance Turfの開発において1,000人以上の大学およびプロアスリートの動作データを活用しています。
スポーツ施設産業のリーダー企業
TenCate Grass Group B.V.
FieldTurf USA, Inc.
Polytan GmbH
Limonta Sport S.p.A.
Hellas Construction, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:TenCateのPure PT™システムが、FIFAフットボールターフ品質プログラムのもとでFIFA認定を取得した初のノンインフィル人工芝となり、英国のFAナショナルリーグシステムのステップ3までのピッチ使用が可能となり、PFAS不使用・インフィル不使用のサーフェスソリューションのグローバルな普及が進みました。このシステムはアーセナルFC、マンチェスター・シティFC、オリンピック・マルセイユ、レアル・バリャドリッド、およびPSVのトレーニング施設に設置されました。
- 2026年7月:Act Global Americasがパデュー大学のモレンコフ・アスレチックセンターに85,000平方フィートの合成ターフを短縮されたスケジュールで設置完了しました。このプロジェクトはAct Globalのパデュー大学での2件目の合成ターフ設置となり、北米における大学向けリファレンスポートフォリオを強化しました。
- 2026年6月:TenCateのHellas Construction部門が、FIFA ワールドカップ2026に向けてロサンゼルスのSoFiスタジアムおよびテキサス州アーリントンのAT&Tスタジアムで合成ターフのランオフおよび周辺システムを完成させ、TenCateの製造から設置までの垂直統合モデルをイベントで実証しました。
- 2026年5月:Hellas Constructionがテキサス州フォートベンド郡のニュー・テリトリー・スポーツコンプレックスに5面の新フィールドにわたって282,500平方フィートのゼロインフィルPivot Performance Turfを設置し、サッカー、ラクロス、フラッグフットボール、およびマルチスポーツ用途に対応しました。


グローバルスポーツ施設市場レポートの調査範囲
スポーツ施設市場とは、オーガナイズドスポーツ、レクリエーション、教育、およびコミュニティベースのスポーツ活動に使用される専用の物理的インフラの開発、建設、所有、運営、維持管理、改修、およびアップグレードに関する市場を指します。スポーツイベントの開催、トレーニングおよび練習環境の提供、ならびにプロおよびアマチュアスポーツへの参加支援を目的として設計された施設を包含しています。
スポーツ施設市場レポートは、施設タイプ(スポーツスタジアム、スポーツコンプレックス、その他)、スポーツタイプ(フットボール/サッカー、クリケット、ラグビー、テニス、ゴルフ、その他のスポーツ)、エンドカスタマー(大学/高等教育機関、地方自治体/公共機関、草の根/コミュニティスポーツ、スポーツアカデミー・トレーニングセンター、クラブ)、地域(北米、欧州、中東、その他の地域)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| スポーツスタジアム | 天然芝 |
| 合成/人工芝 | |
| ハイブリッドターフ | |
| スポーツコンプレックス | |
| その他の施設 |
| フットボール/サッカー |
| クリケット |
| ラグビー |
| テニス |
| ゴルフ |
| その他のスポーツ |
| 大学/高等教育機関 |
| 地方自治体/公共機関 |
| 草の根/コミュニティスポーツ |
| スポーツアカデミー・トレーニングセンター |
| クラブ |
| 北米 | 米国 |
| 欧州 | 英国 |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| その他のGCC諸国 | |
| その他の地域 |
| 施設タイプ別 | スポーツスタジアム | 天然芝 |
| 合成/人工芝 | ||
| ハイブリッドターフ | ||
| スポーツコンプレックス | ||
| その他の施設 | ||
| スポーツタイプ別 | フットボール/サッカー | |
| クリケット | ||
| ラグビー | ||
| テニス | ||
| ゴルフ | ||
| その他のスポーツ | ||
| エンドカスタマー別 | 大学/高等教育機関 | |
| 地方自治体/公共機関 | ||
| 草の根/コミュニティスポーツ | ||
| スポーツアカデミー・トレーニングセンター | ||
| クラブ | ||
| 地域別 | 北米 | 米国 |
| 欧州 | 英国 | |
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| その他のGCC諸国 | ||
| その他の地域 | ||


レポートで回答される主要な質問
スポーツ施設市場の規模はどのくらいですか?
スポーツ施設市場規模は2026年に208.38 ビリオン 米ドルと推定され、22.78%のCAGRで2031年までに581.53 ビリオン 米ドルに達すると予測されています。
どの施設タイプがグローバル支出を主導していますか?
スポーツスタジアムが2025年のグローバル収益の44.21%を占めてトップとなりました。ハイブリッドターフは2031年までに23.38%のCAGRで拡大する見込みです。
どのスポーツが最も強い施設需要を生み出していますか?
フットボールおよびサッカーが2025年収益の37.29%を占めてトップとなり、クリケットは2031年までに23.97%のCAGRで拡大する見込みです。
どの顧客グループがスポーツ施設に最も多く支出していますか?
地方自治体および公共機関が2025年収益の29.71%を占めました。クラブは2031年までに23.76%のCAGRで拡大する見込みです。
どの地域がスポーツ施設投資を主導していますか?
北米が2025年のグローバル合計の49.71%を占めました。中東は2031年までに23.64%のCAGRで拡大する見込みです。
スポーツ施設プロジェクトを遅延させる要因は何ですか?
高い初期コスト、交換コスト、限られた土地、インフラ整備のギャップ、および長期化する許認可がプロジェクトを遅延させる可能性があります。
最終更新日:



