
Taille et part du marché des installations sportives
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 208.38 Milliards de dollars |
| Taille du Marché (2031) | 581.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 22.78 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des installations sportives par Mordor Intelligence
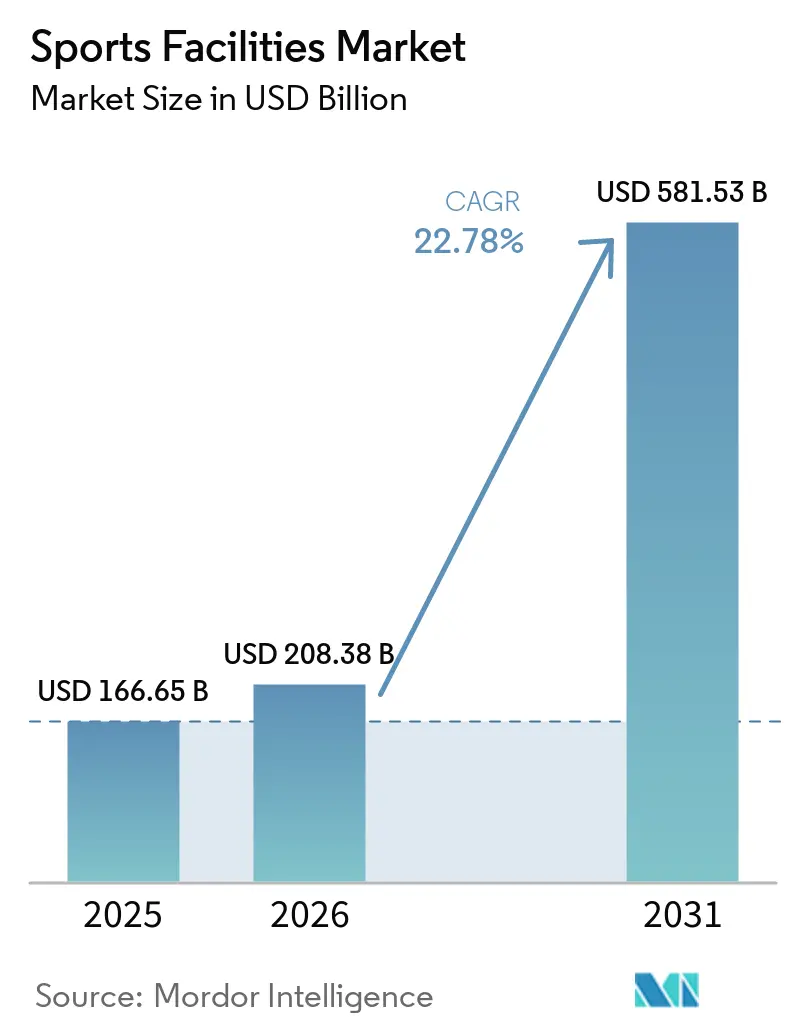
La taille du marché des installations sportives était évaluée à 166,65 milliards USD en 2025 et devrait s'étendre de 208,38 milliards USD en 2026 pour atteindre 581,53 milliards USD d'ici 2031, à un CAGR de 22,78 % durant la période de prévision (2026-2031). Les grands calendriers d'événements, les programmes d'investissement public et une participation accrue stimulent la demande de nouvelles enceintes et de rénovations. Les gouvernements considèrent de plus en plus les installations comme une infrastructure urbaine, touristique et économique à long terme. Le report des réinvestissements par les ligues professionnelles s'ajoute à cette demande. Les surfaces synthétiques et hybrides modifient les spécifications des projets dans les enceintes professionnelles et communautaires. Les conditions de financement, les coûts de construction, la réglementation et les délais de livraison serrés détermineront quels projets planifiés parviendront à leur terme.
Principaux enseignements du rapport
- Par type d'installation, les stades sportifs détenaient 44,21 % de la part du marché mondial des installations sportives en 2025, tandis que le gazon hybride devrait se développer à un CAGR de 23,38 % jusqu'en 2031.
- Par type de sport, le football et le soccer représentaient 37,29 % du marché des installations sportives en 2025, tandis que le cricket devrait se développer à un CAGR de 23,97 % jusqu'en 2031.
- D'ici fin 2025, les municipalités et les autorités publiques détenaient 29,71 % du marché des installations sportives, tandis que les clubs devraient se développer à un CAGR de 23,76 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 49,71 % du marché mondial des installations sportives en 2025, tandis que le Moyen-Orient devrait se développer à un CAGR de 23,64 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des installations sportives
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Participation sportive et sports organisés | +6.5% | Mondial | Court terme (≤ 2 ans) |
| Investissement public et privé dans les infrastructures sportives | +5.8% | Mondial, concentré au Moyen-Orient et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des installations sportives professionnelles et d'élite | +4.2% | Amérique du Nord, Europe et Moyen-Orient | Moyen terme (2-4 ans) |
| Développement des infrastructures sportives éducatives et communautaires | +3.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption des surfaces de jeu synthétiques et hybrides | +2.8% | Mondial, porté par l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Remplacement et modernisation des surfaces sportives vieillissantes | +2.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la participation sportive et des sports organisés
La participation crée une demande d'installations moins dépendantes des événements uniques ou des cycles de construction des ligues. En 2024, 247,1 millions d'Américains ont pris part à au moins 1 activité sportive ou de remise en forme. Ce chiffre représentait 80 % de la population suivie et le taux le plus élevé jamais enregistré par la Sports and Fitness Industry Association. Les participants actifs ont augmenté de 25,4 millions par rapport à 2019. La participation des jeunes est également restée importante, car 65 % des Américains âgés de 6 à 17 ans ont pratiqué un sport au moins une fois en 2024. Le marché des installations sportives a donc besoin de courts, de terrains, d'espaces d'entraînement et d'enceintes polyvalentes plus accessibles à mesure que la participation organisée se développe.[1]Sports and Fitness Industry Association, "Le rapport de participation global de la SFIA montre que 247,1 millions d'Américains étaient actifs en 2024," SFIA, sfia.org
Investissement public et privé dans les infrastructures sportives
Les capitaux soutenus par les gouvernements alimentent plusieurs projets à grande échelle sur le marché des installations sportives. L'Arabie saoudite développe activement son secteur sportif et a identifié des opportunités d'investissement prioritaires pour soutenir le développement de stades, de centres d'entraînement et d'infrastructures sportives connexes. Les préparatifs du pays pour la Coupe du Monde de la FIFA comprennent la construction de nouveaux stades dans plusieurs villes hôtes, ainsi que des investissements plus larges dans la modernisation des enceintes et les infrastructures d'accompagnement. Ces initiatives reflètent l'engagement de l'Arabie saoudite à renforcer sa position en tant que destination sportive mondiale et à soutenir la croissance à long terme de son économie sportive. En outre, la FIFA et le Fonds saoudien pour le développement ont convenu de fournir un financement concessionnel pour la construction et la rénovation d'installations sportives dans les pays en développement, soutenant ainsi davantage le développement international des infrastructures sportives.
Expansion des installations sportives professionnelles et d'élite
Les équipes sportives professionnelles consolident les investissements dans les enceintes précédemment reportés en un cycle de développement et de construction plus court. Aux États-Unis et au Canada, un important pipeline de projets d'installations sportives est prévu pour être achevé à court terme, reflétant un investissement accru dans des stades modernes, des enceintes polyvalentes et des infrastructures d'accompagnement. Les développements de stades de ligues majeures représentent une part significative de ces dépenses, notamment de nouvelles installations prévues pour les Buffalo Bills et l'Inter Miami CF. Les préparatifs pour la prochaine Coupe du Monde de la FIFA stimulent également des investissements supplémentaires dans la modernisation des enceintes, les infrastructures opérationnelles et les améliorations spécifiques au tournoi. Parallèlement, les spécifications des enceintes d'élite s'étendent au-delà des grands stades professionnels pour inclure les installations de la MLS, des universités et des lycées. Par exemple, la division Hellas Construction de TenCate a réalisé des systèmes de gazon synthétique en périphérie au SoFi Stadium et à l'AT&T Stadium pour répondre aux exigences du tournoi. Ces développements mettent en évidence l'adoption plus large de normes d'installations haute performance à plusieurs niveaux des infrastructures sportives.
Développement des infrastructures sportives éducatives et communautaires
Les universités et les communautés prennent des décisions en matière d'installations indépendamment des cycles sportifs professionnels. L'University College Dublin a lancé en juillet 2025 une expansion de 87 millions EUR (94 millions USD) sur son campus de Belfield. L'Université Cornell a posé la première pierre du Meinig Fieldhouse, d'une valeur de 68,7 millions USD, en octobre 2024. L'Université du Maine s'est engagée à hauteur de 170 millions USD dans son Plan directeur des installations sportives. Les écoles du comté de Greenville ont approuvé 24 millions USD pour convertir 15 terrains de football de lycée en gazon artificiel. Ces projets montrent comment les inscriptions, l'expérience étudiante, la résilience climatique et les objectifs de santé publique soutiennent la demande sur le marché des installations sportives.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation et de maintenance | -1.6% | Mondial, plus aigu dans les segments communautaires et de base | Court terme (≤ 2 ans) |
| Contraintes foncières et d'infrastructure | -1.2% | Asie-Pacifique, avec des répercussions sur l'Amérique du Nord et l'Europe urbaines | Moyen terme (2-4 ans) |
| Coûts du cycle de vie et de remplacement des surfaces | -0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Disponibilité fragmentée des données au niveau des installations | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation et de maintenance
Le financement initial contraint les projets de gazon artificiel et hybride, en particulier pour les écoles, les organisations communautaires et les installations sportives locales disposant de budgets d'investissement limités. Le gazon synthétique nécessite un investissement initial plus élevé que le gazon naturel, ce qui constitue un obstacle pour les organisations axées sur l'accessibilité financière à court terme. Bien que le gazon artificiel réduise les besoins d'entretien courant, les porteurs de projets doivent tenir compte des coûts périodiques de resurfaçage et de remplacement. Les terrains en gazon naturel nécessitent des dépenses d'investissement initiales moins élevées, mais impliquent des coûts continus plus importants pour l'irrigation, la tonte, la fertilisation, les réparations et la gestion des terrains. Ces différences de coûts compliquent les décisions d'investissement lorsque les fonds disponibles ne peuvent pas couvrir le capital initial requis pour les surfaces synthétiques ou hybrides. En conséquence, les mises à niveau de terrains planifiées, les développements sportifs communautaires et les projets d'installations scolaires peuvent être retardés.
Contraintes foncières et d'infrastructure
La disponibilité des sites limite le développement de nouvelles installations sportives dans les villes denses et les marchés en développement. L'acquisition foncière peut égaler ou dépasser les coûts de construction dans les zones à forte densité. Les promoteurs privilégient alors les rénovations et les transformations polyvalentes plutôt que les nouvelles constructions. Dans les marchés en développement, les lacunes en matière de drainage, d'alimentation électrique et de transport augmentent les budgets et prolongent les délais de livraison. Les préoccupations des communautés concernant l'exposition aux PFAS et les effets d'îlot de chaleur urbain peuvent allonger les délais d'obtention des permis pour les projets de gazon synthétique. Ces problèmes créent un écart entre la demande exprimée et les projets achevés sur le marché des installations sportives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'installation : les stades ancrent les revenus et les surfaces hybrides modifient la composition
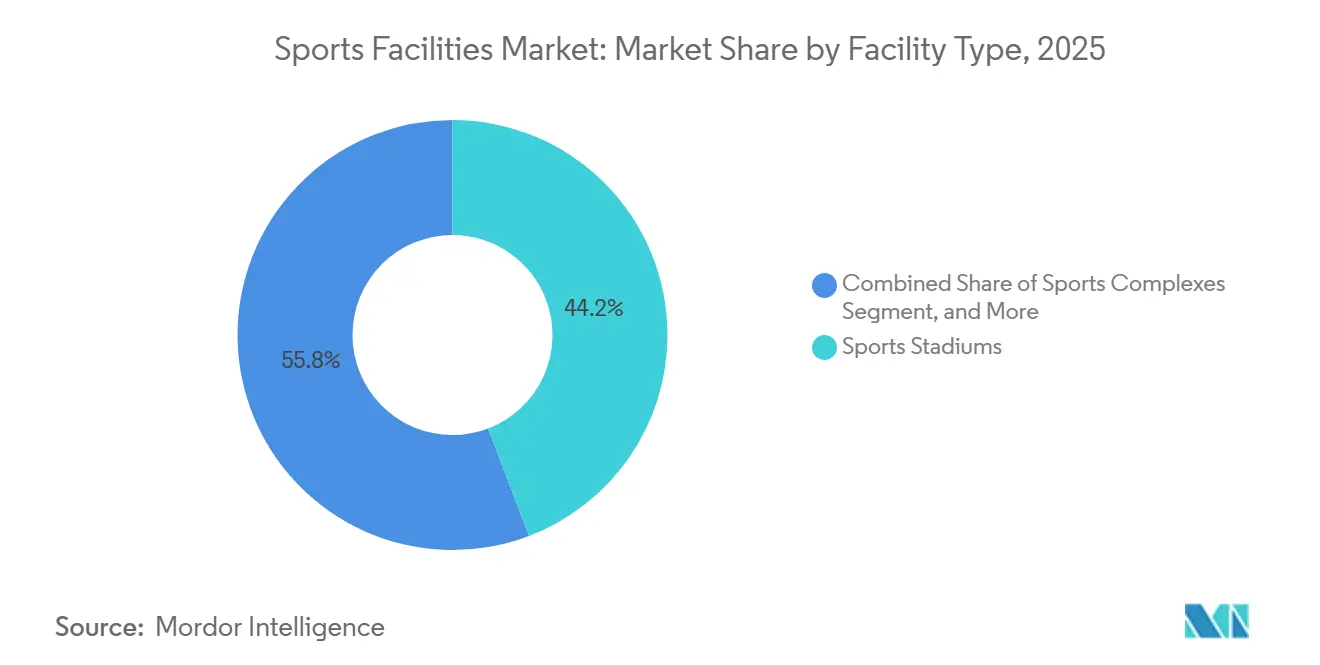
Les stades sportifs détenaient 44,21 % du marché mondial des installations sportives en 2025. Cette position reflétait les exigences élevées en capital des enceintes professionnelles et des grands projets publics. Le gazon hybride devrait se développer à un CAGR de 23,38 % de 2026 à 2031. Les exploitants de stades choisissent ces surfaces pour soutenir la performance des athlètes sous une utilisation intensive. Ils doivent également accueillir des concerts, des expositions et d'autres événements non sportifs. SIS Pitches a signalé une augmentation de 44 % d'une année sur l'autre des installations de terrains hybrides, portée par la demande de la Premier League. Le BMO Field a installé un système SIS Grass Hybrid à points peu profonds en 2025 pour les matchs de la MLS, de la LCF et de la Coupe du Monde de la FIFA 2026.
Les complexes sportifs servent les académies d'entraînement, les institutions multisports et les projets de cités sportives. Les développements saoudiens à Djeddah et à La Mecque soutiennent la demande d'installations polyvalentes. La catégorie autres comprend les courts intérieurs, les pistes d'athlétisme, les terrains de golf et les centres aquatiques. Chacun de ces actifs suit son propre cycle d'investissement spécifique au sport. La rénovation autofinancée de 800 millions USD du Centre national de tennis Billie Jean King par l'USTA illustre la valeur au sein de cette catégorie. Le projet est le plus grand investissement unique de l'organisation. Il montre également que les catégories à plus faible volume peuvent tout de même contenir de grands projets spécialisés.


Par type de sport : le football et le soccer en tête tandis que le cricket élargit son empreinte
Le football et le soccer représentaient 37,29 % du marché des installations sportives en 2025. Les volumes de terrains de base et les investissements dans les enceintes d'élite ont soutenu cette position de leader. FIFA Forward a approuvé plus de 1 600 projets au cours de ses 6 premières années ; environ 1/3 de ces projets concernaient des infrastructures de football. Les projets comprenaient des centres techniques et des stades. Ces dépenses ont soutenu les enceintes dans les marchés axés sur le football en Europe, en Amérique du Nord et au Moyen-Orient, tout en maintenant le marché des installations sportives lié aux centres techniques dirigés par les fédérations, aux enceintes de compétition et aux installations de participation locale. Cela renforce également le pipeline pour les installations conformes aux normes fédérales établies.[2]Fédération Internationale de Football Association, "Rapport FIFA Forward," FIFA, fifa.com
Le cricket devrait se développer à un CAGR de 23,97 % de 2026 à 2031. L'approche d'expansion de l'ICC crée de nouveaux besoins en installations dans des marchés tels que les États-Unis, le Japon et l'Allemagne. L'ICC a déclaré un excédent de 543 millions USD en 2025, contre 474 millions USD en 2024. Elle a désigné des fonds pour un Fonds d'investissement stratégique qui soutient les infrastructures parmi les membres associés. L'Irlande développe un stade permanent à Abbottstown avant la Coupe du Monde T20 masculin 2030. Les rénovations du rugby sont liées aux prochains calendriers des Lions et de la Coupe du Monde de Rugby. Les rénovations de terrains de golf attirent l'attention alors que les exploitants envisagent des systèmes de gazon résistants à la sécheresse et nécessitant moins d'entretien.
Par client final : les autorités publiques en tête tandis que les clubs se développent
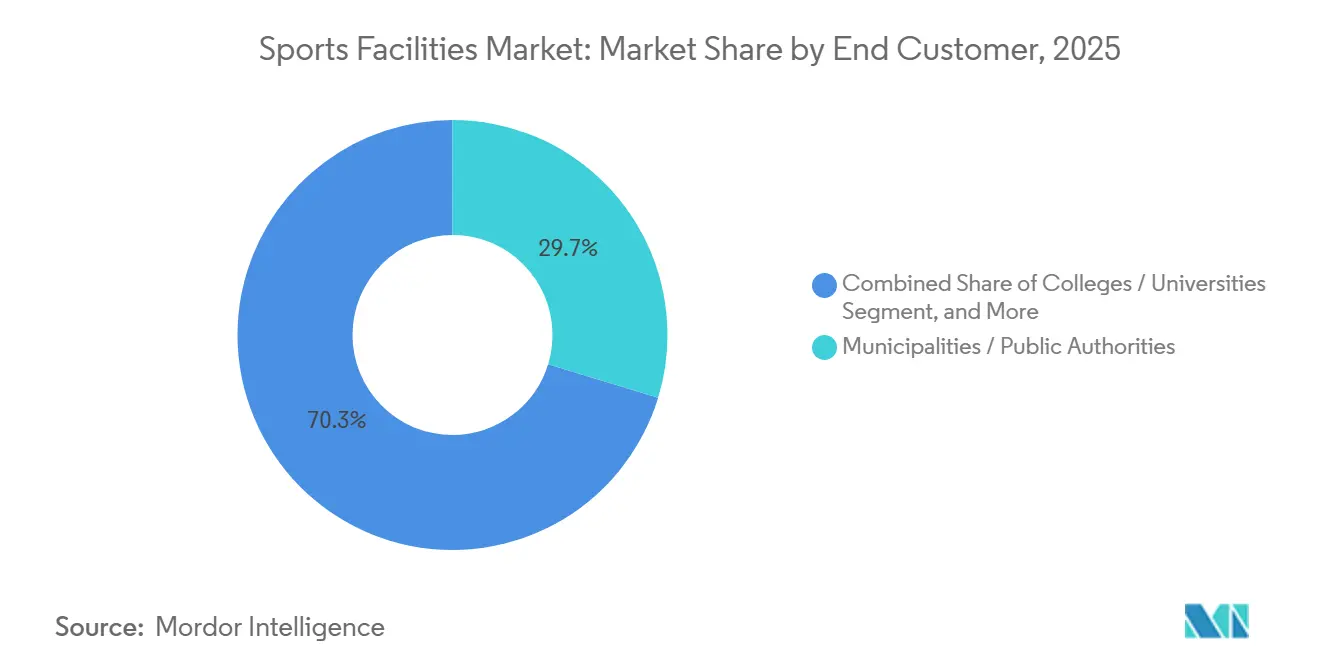
Les municipalités et les autorités publiques représentaient 29,71 % du marché des installations sportives en 2025. Elles financent les complexes publics, les terrains scolaires, les parcs avec des terrains polyvalents et les pistes d'athlétisme. Les mandats politiques relient souvent ces dépenses à des objectifs de santé, de bien-être et économiques. Le Programme Qualité de Vie de l'Arabie saoudite traite les infrastructures sportives comme faisant partie du bien-être des citoyens et de la diversification économique. Ce modèle inspire les cadres du secteur public dans d'autres États du Conseil de coopération du Golfe. La commande publique reste donc importante pour le pipeline de projets à court terme.
Les clubs devraient se développer à un CAGR de 23,76 % de 2026 à 2031. Les équipes professionnelles et semi-professionnelles investissent dans leurs propres installations d'entraînement. Ces sites combinent des surfaces hybrides, des ressources en sciences du sport et une surveillance connectée des terrains. La propriété réduit la dépendance aux enceintes municipales louées et soutient le développement des joueurs tout au long de l'année. Les universités et établissements d'enseignement supérieur restent un groupe de clients institutionnels à forte valeur ajoutée. Les organisations communautaires et les académies privilégient les installations optimisées en termes de coûts en gazon synthétique et naturel. Les contraintes budgétaires rendent leurs projets dépendants des subventions, du financement obligataire et du soutien philanthropique.
Analyse géographique
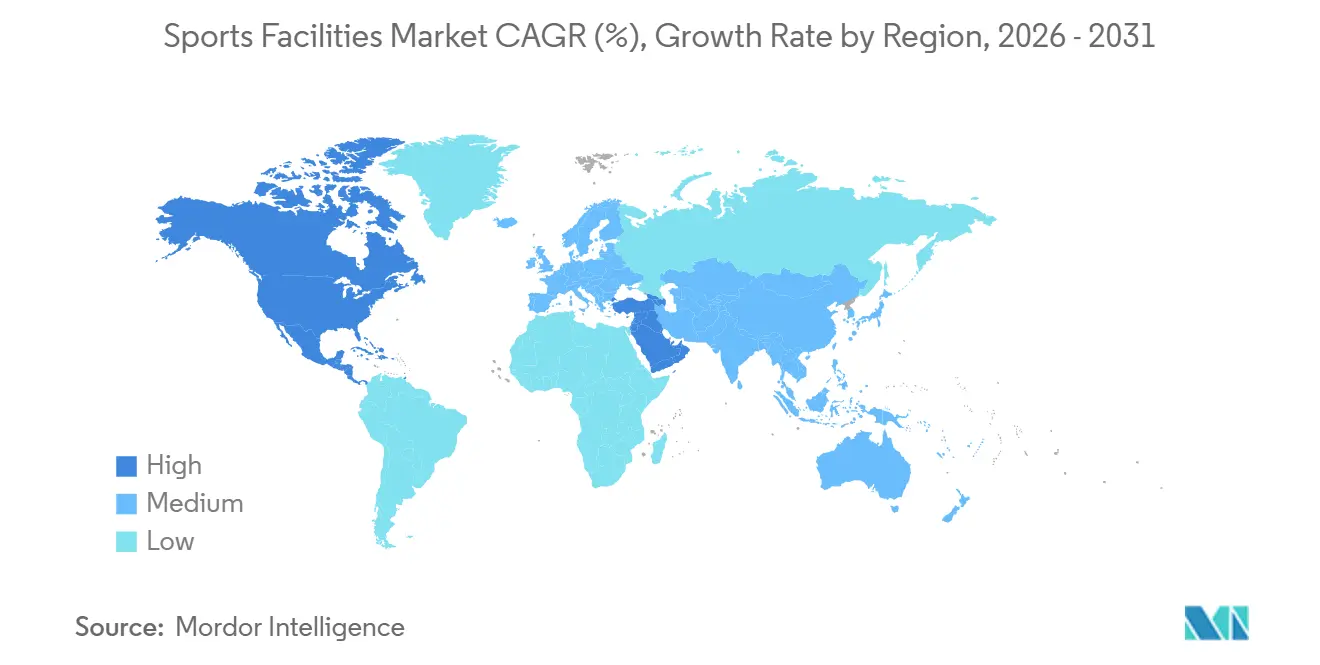
L'Amérique du Nord détenait 49,71 % de la part du marché mondial des installations sportives en 2025. La région combine une forte concentration de ligues professionnelles, d'athlétisme universitaire et de financement public-privé pour les grandes enceintes. Les projets d'installations sportives prévus pour être achevés aux États-Unis et au Canada représentent des investissements substantiels, les ouvertures de stades de ligues majeures représentant une part notable du total. Le pipeline de projets à plus long terme reste également étendu. Les surfaces hybrides sont de plus en plus adoptées dans les environnements d'entraînement et de match de la MLS.
Le pipeline d'installations en Europe est façonné par l'innovation en matière de surfaces de la Premier League et les besoins continus d'entretien du football. La Belgique et les Pays-Bas ont co-organisé la Coupe du Monde de Hockey de la FIH 2026. Polytan a installé le gazon Poligras au Wagener Stadium d'Amsterdam et à la Belfius Hockey Arena de Wavre. La FIH a renouvelé l'ensemble de ses 11 fournisseurs de gazon préfrés pour le cycle 2026-2028. Polytan et Igoid-UCLM ont réalisé un terrain de gazon artificiel durable certifié FIFA à Tolède, en Espagne. L'Irlande développe également un stade de cricket permanent pour la Coupe du Monde T20 2030.[3]Fédération Internationale de Hockey, "Tous les fournisseurs de gazon et de terrain préférés de la FIH renouvelés pour un nouveau cycle de 3 ans," Fédération Internationale de Hockey, fih.hockey
Le Moyen-Orient devrait se développer à un CAGR de 23,64 % de 2026 à 2031, plaçant le marché des installations sportives parmi les programmes de construction régionaux les plus actifs durant la période de prévision. L'Arabie saoudite est la principale source de demande de stades dans la région. Son plan pour la Coupe du Monde comprend plusieurs nouveaux stades et des enceintes rénovées, soutenus par des investissements substantiels liés aux stades. Le ministère des Sports a ouvert de grandes cités sportives aux investisseurs privés dans le cadre de contrats renouvelables durant la période d'étude. D'autres États du Golfe ajoutent des complexes sportifs, des académies et des améliorations liées aux événements.

Paysage concurrentiel
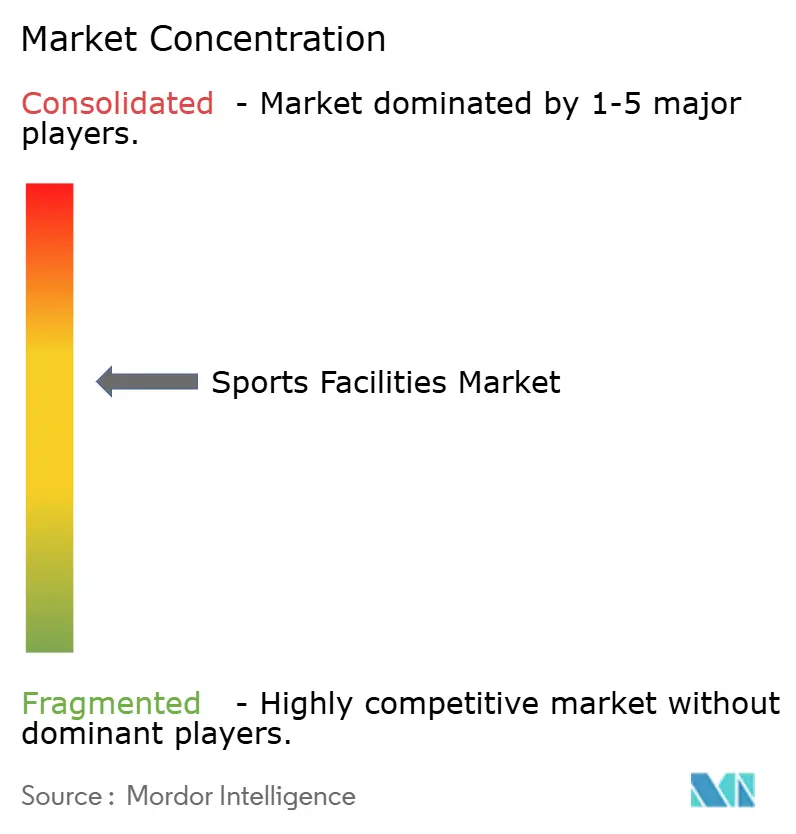
Le marché des installations sportives est modérément concentré dans les technologies de gazon synthétique et hybride, la fabrication et la certification. TenCate Grass Group, Sport Group et Tarkett Sports occupent des positions de leader dans les installations certifiées FIFA et FIH. TenCate a déclaré plus de 24 500 terrains synthétiques installés dans le monde en 2026. La société a également déclaré plus de 600 installations certifiées FIFA dans 100 pays. Les installateurs régionaux et les entreprises de construction restent fragmentés et se font concurrence sur les prix, la localisation et les relations d'approvisionnement. Cette division rend la livraison des projets moins concentrée que la technologie des surfaces et la fabrication.
L'intégration verticale est devenue une stratégie concurrentielle clé sur le marché des installations sportives, en particulier lorsque les fournisseurs peuvent gérer la sélection des surfaces, la qualité d'installation et la maintenance planifiée sous un seul modèle opérationnel. Tarkett Sports a acquis 5 entreprises de construction aux États-Unis en mars 2025. Les acquisitions ont ajouté des capacités de conception, d'installation et de maintenance. TenCate Grass a acquis des parts dans Sports and Leisure Group auprès de Sun Capital Partners en juin 2025. Polytan a conclu un partenariat espagnol avec Compograss en mai 2026. Ces mouvements renforcent la portée de la fabrication, la capacité d'installation sur le terrain et les services de maintenance à long terme.[4]Polytan, "Polytan et Compograss lancent un partenariat en Espagne," Polytan, polytan.com
Les systèmes sans charge et à base biologique créent de la place pour des offres différenciées. Le système Pure PT de TenCate est devenu le premier gazon artificiel sans charge à recevoir la certification FIFA en juillet 2026. Le système a été installé dans des installations d'entraînement utilisées par l'Arsenal FC, le Manchester City FC et l'Olympique de Marseille. Les normes FIFA et FIH continuent de favoriser les fournisseurs disposant de capacités de certification établies. Act Global Americas a réalisé un projet de gazon synthétique à l'Université Purdue en juillet 2026. TenCate utilise également des données de mouvement provenant de plus de 1 000 athlètes universitaires et professionnels dans le développement du Pivot Performance Turf.
Leaders du secteur des installations sportives
TenCate Grass Group B.V.
FieldTurf USA, Inc.
Polytan GmbH
Limonta Sport S.p.A.
Hellas Construction, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : le système Pure PT™ de TenCate est devenu le premier gazon artificiel sans charge à obtenir la certification FIFA dans le cadre du Programme Qualité FIFA pour le gazon de football, permettant aux terrains d'être utilisés jusqu'à l'échelon 3 du Système de la Ligue nationale de football en Angleterre et faisant progresser l'adoption mondiale de solutions de surface sans PFAS et sans charge. Le système a été installé dans les installations d'entraînement de l'Arsenal FC, du Manchester City FC, de l'Olympique de Marseille, du Real Valladolid et du PSV.
- Juillet 2026 : Act Global Americas a achevé l'installation de 85 000 pieds carrés de gazon synthétique au Mollenkopf Athletic Center de l'Université Purdue, livré dans un délai accéléré. Le projet a marqué la 2e installation de gazon synthétique d'Act Global à Purdue et a renforcé son portefeuille de références universitaires en Amérique du Nord.
- Juin 2026 : la division Hellas Construction de TenCate a réalisé les systèmes de gazon synthétique de dégagement et de périmètre au SoFi Stadium de Los Angeles et à l'AT&T Stadium d'Arlington, au Texas, pour la Coupe du Monde de la FIFA 2026, démontrant le modèle intégré verticalement de fabrication à l'installation de TenCate lors de l'événement.
- Mai 2026 : Hellas Construction a installé 282 500 pieds carrés de Pivot Performance Turf sans charge sur 5 nouveaux terrains au New Territory Sports Complex dans le comté de Fort Bend, au Texas, destinés au soccer, à la crosse, au flag football et aux usages multisports.


Périmètre du rapport mondial sur le marché des installations sportives
Le marché des installations sportives désigne le marché pour le développement, la construction, la propriété, l'exploitation, la maintenance, la rénovation et la modernisation des infrastructures physiques dédiées utilisées pour les activités sportives organisées, récréatives, éducatives et communautaires. Il englobe les installations conçues pour accueillir des événements sportifs, fournir des environnements d'entraînement et de pratique, et soutenir la participation aux sports professionnels et amateurs.
Le rapport sur le marché des installations sportives est segmenté par type d'installation (stades sportifs, complexes sportifs et autres), type de sport (football/soccer, cricket, rugby, tennis, golf et autres sports), client final (universités/établissements d'enseignement supérieur, municipalités/autorités publiques, sports de base/communautaires, académies sportives et centres d'entraînement, et clubs), et géographie (Amérique du Nord, Europe, Moyen-Orient et autres régions). Les prévisions du marché sont fournies en termes de valeur (USD).
| Stades sportifs | Gazon naturel |
| Gazon synthétique / artificiel | |
| Gazon hybride | |
| Complexes sportifs | |
| Autres installations |
| Football / Soccer |
| Cricket |
| Rugby |
| Tennis |
| Golf |
| Autres sports |
| Universités / Établissements d'enseignement supérieur |
| Municipalités / Autorités publiques |
| Sports de base / Communautaires |
| Académies sportives et centres d'entraînement |
| Clubs |
| Amérique du Nord | États-Unis |
| Europe | Royaume-Uni |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Autres pays du Conseil de coopération du Golfe | |
| Autres régions |
| Par type d'installation | Stades sportifs | Gazon naturel |
| Gazon synthétique / artificiel | ||
| Gazon hybride | ||
| Complexes sportifs | ||
| Autres installations | ||
| Par type de sport | Football / Soccer | |
| Cricket | ||
| Rugby | ||
| Tennis | ||
| Golf | ||
| Autres sports | ||
| Par client final | Universités / Établissements d'enseignement supérieur | |
| Municipalités / Autorités publiques | ||
| Sports de base / Communautaires | ||
| Académies sportives et centres d'entraînement | ||
| Clubs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Europe | Royaume-Uni | |
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Autres pays du Conseil de coopération du Golfe | ||
| Autres régions | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des installations sportives ?
La taille du marché des installations sportives est estimée à 208,38 milliards USD en 2026 et devrait atteindre 581,53 milliards USD d'ici 2031, à un CAGR de 22,78 %.
Quel type d'installation domine les dépenses mondiales ?
Les stades sportifs étaient en tête avec 44,21 % des revenus mondiaux en 2025. Le gazon hybride devrait se développer à un CAGR de 23,38 % jusqu'en 2031.
Quel sport génère la demande d'installations la plus forte ?
Le football et le soccer étaient en tête avec 37,29 % des revenus de 2025, tandis que le cricket devrait se développer à un CAGR de 23,97 % jusqu'en 2031.
Quel groupe de clients dépense le plus pour les installations sportives ?
Les municipalités et les autorités publiques représentaient 29,71 % des revenus de 2025. Les clubs devraient se développer à un CAGR de 23,76 % jusqu'en 2031.
Quelle région est en tête des investissements dans les installations sportives ?
L'Amérique du Nord détenait 49,71 % du total mondial en 2025. Le Moyen-Orient devrait se développer à un CAGR de 23,64 % jusqu'en 2031.
Quels facteurs peuvent retarder les projets d'installations sportives ?
Des coûts initiaux élevés, des coûts de remplacement, un foncier limité, des lacunes en matière d'infrastructures habilitantes et des délais d'obtention des permis plus longs peuvent retarder les projets.
Dernière mise à jour de la page le:



