
Marktgröße und Marktanteil der Sportanlagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 208.38 Milliarden US-Dollar |
| Marktgröße (2031) | 581.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 22.78 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Sportanlagen von Mordor Intelligence
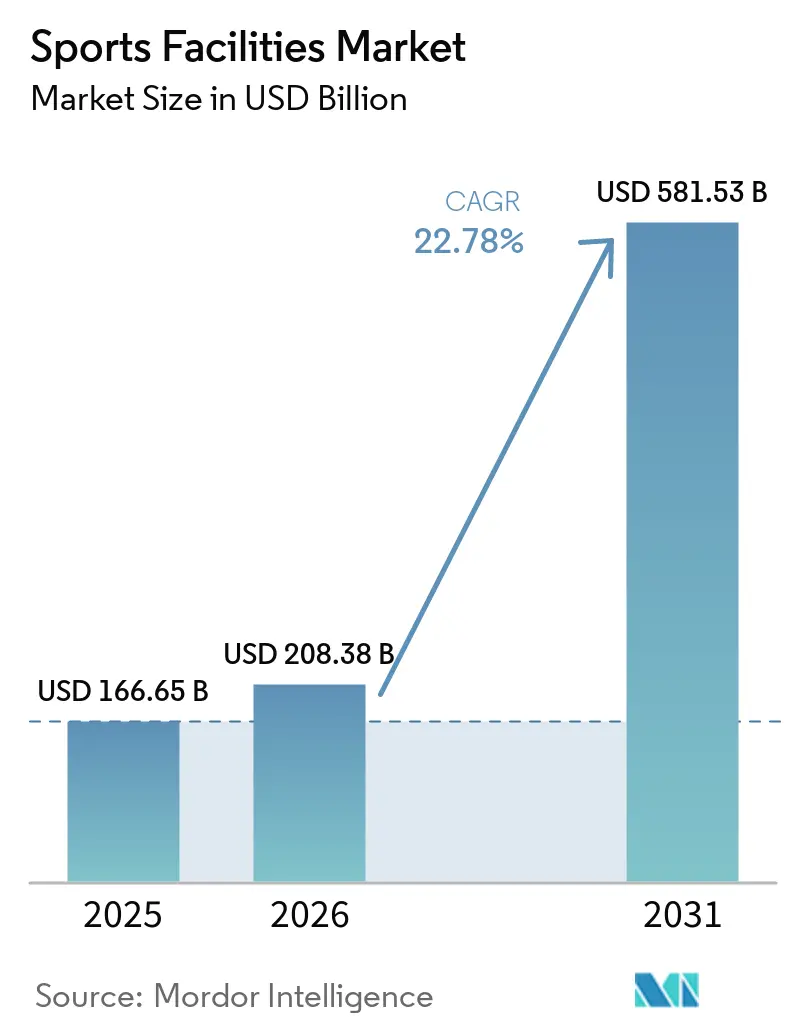
Die Marktgröße für Sportanlagen wurde im Jahr 2025 auf 166,65 Milliarden USD geschätzt und soll von 208,38 Milliarden USD im Jahr 2026 auf 581,53 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 22,78 % während des Prognosezeitraums (2026–2031). Große Veranstaltungspipelines, öffentliche Investitionsprogramme und eine stärkere Beteiligung erhöhen die Nachfrage nach neuen Veranstaltungsorten und Modernisierungen. Regierungen betrachten Anlagen zunehmend als langfristige städtische, touristische und wirtschaftliche Infrastruktur. Aufgeschobene Reinvestitionen professioneller Ligen tragen zu dieser Nachfrage bei. Synthetische und hybride Oberflächen verändern die Projektspezifikationen in professionellen und kommunalen Veranstaltungsorten. Finanzierungsbedingungen, Baukosten, Vorschriften und enge Lieferpläne werden bestimmen, welche geplanten Projekte zur Fertigstellung gelangen.
Wichtigste Erkenntnisse des Berichts
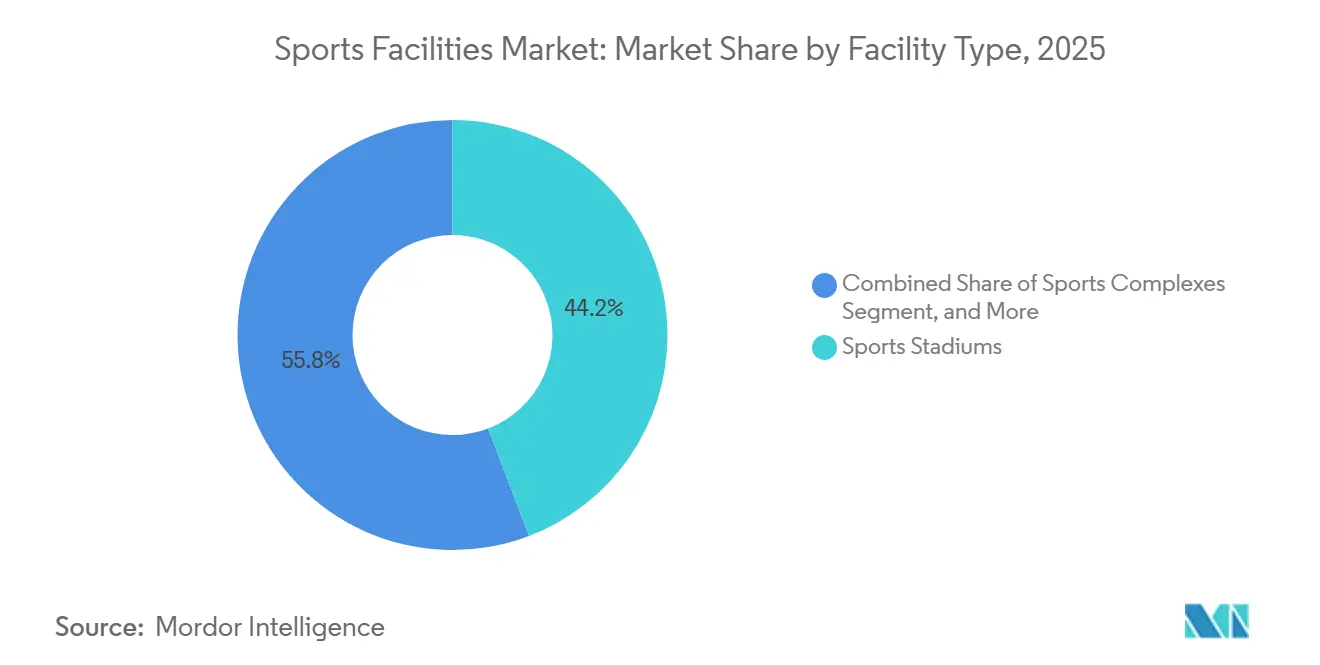
- Nach Anlagentyp hielten Sportstadien im Jahr 2025 einen Anteil von 44,21 % am globalen Markt für Sportanlagen, während Hybridrasen bis 2031 voraussichtlich mit einer CAGR von 23,38 % wachsen wird.
- Nach Sportart entfielen im Jahr 2025 37,29 % des Marktes für Sportanlagen auf Fußball und Soccer, während Cricket bis 2031 voraussichtlich mit einer CAGR von 23,97 % wachsen wird.
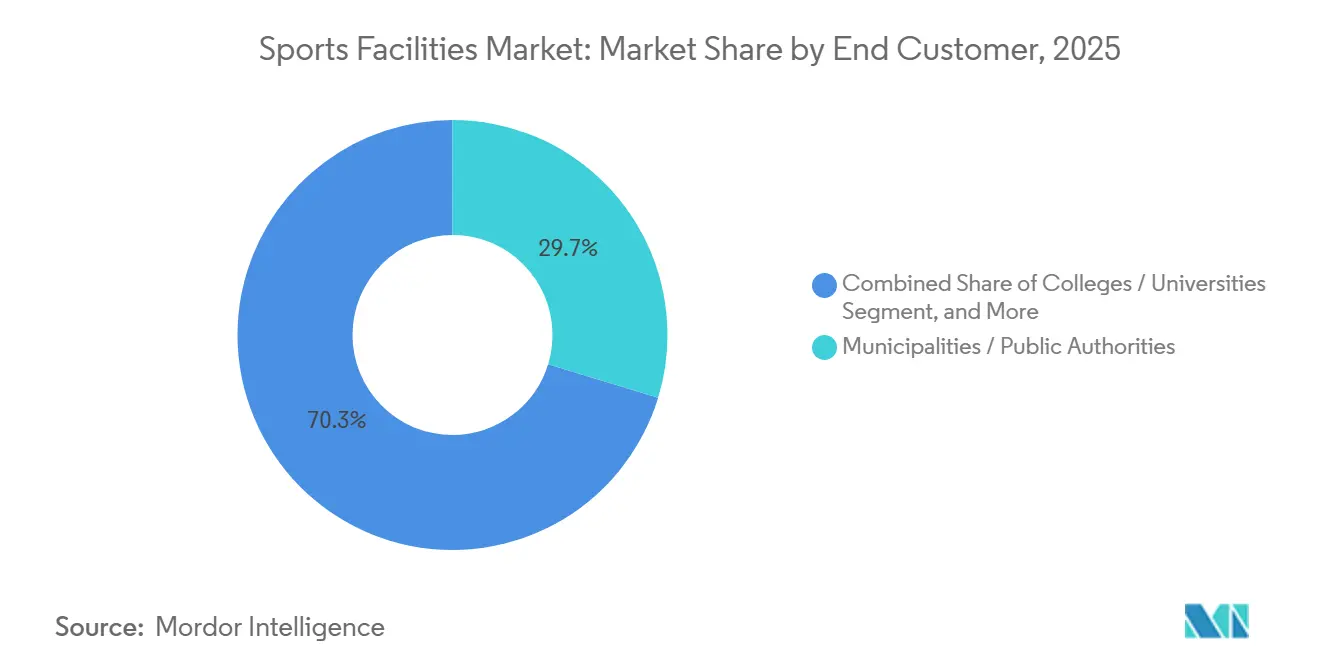
- Bis Ende 2025 hielten Kommunen und öffentliche Behörden einen Anteil von 29,71 % am Markt für Sportanlagen, während Vereine bis 2031 voraussichtlich mit einer CAGR von 23,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 49,71 % am globalen Markt für Sportanlagen, während der Nahe Osten bis 2031 voraussichtlich mit einer CAGR von 23,64 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Sportanlagen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sportbeteiligung und organisierter Sport | +6.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Staatliche und private Investitionen in Sportinfrastruktur | +5.8% | Global, konzentriert im Nahen Osten und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau professioneller und Elitesportanlagen | +4.2% | Nordamerika, Europa und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Entwicklung von Bildungs- und Gemeinschaftssportinfrastruktur | +3.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einführung synthetischer und hybrider Spieloberflächen | +2.8% | Global, angeführt von Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ersatz und Modernisierung alternder Sportoberflächen | +2.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Sportbeteiligung und des organisierten Sports
Die Beteiligung schafft eine Nachfrage nach Anlagen, die weniger von einzelnen Veranstaltungen oder ligabedingten Bauzyklen abhängig sind. Im Jahr 2024 nahmen 247,1 Millionen Amerikaner an mindestens einer Sport- oder Fitnessaktivität teil. Diese Zahl entsprach 80 % der erfassten Bevölkerung und der höchsten jemals von der Sports and Fitness Industry Association verzeichneten Rate. Die Zahl der aktiven Teilnehmer stieg gegenüber 2019 um 25,4 Millionen. Die Jugendbeteiligung blieb ebenfalls bedeutsam, da 65 % der Amerikaner im Alter von 6 bis 17 Jahren im Jahr 2024 mindestens einmal Sport trieben. Der Markt für Sportanlagen benötigt daher mehr zugängliche Plätze, Spielfelder, Trainingsräume und Mehrzweckhallen, da die organisierte Beteiligung zunimmt.[1]Sports and Fitness Industry Association, "SFIA's Topline Participation Report Shows 247.1 Million Americans Were Active in 2024," SFIA, sfia.org
Staatliche und private Investitionen in Sportinfrastruktur
Staatlich gefördertes Kapital treibt mehrere Großprojekte im Markt für Sportanlagen voran. Saudi-Arabien baut seinen Sportsektor aktiv aus und hat vorrangige Investitionsmöglichkeiten zur Unterstützung der Entwicklung von Stadien, Trainingszentren und zugehöriger Sportinfrastruktur identifiziert. Die Vorbereitungen des Landes für die FIFA-Weltmeisterschaft umfassen den Bau neuer Stadien in mehreren Austragungsstädten sowie umfassendere Investitionen in die Modernisierung von Veranstaltungsorten und die unterstützende Infrastruktur. Diese Initiativen spiegeln das Engagement Saudi-Arabiens wider, seine Position als globales Sportziel zu stärken und das langfristige Wachstum seiner Sportwirtschaft zu unterstützen. Darüber hinaus haben die FIFA und der Saudi Fund for Development vereinbart, konzessionäre Finanzierungen für den Bau und die Renovierung von Sportanlagen in Entwicklungsländern bereitzustellen und damit die internationale Entwicklung der Sportinfrastruktur weiter zu fördern.
Ausbau professioneller und Elitesportanlagen
Professionelle Sportteams bündeln zuvor aufgeschobene Veranstaltungsinvestitionen in einem kürzeren Entwicklungs- und Bauzyklus. In den Vereinigten Staaten und Kanada ist eine erhebliche Pipeline von Sportanlagenprojekten für den nahen Zeithorizont zur Fertigstellung geplant, was auf verstärkte Investitionen in moderne Stadien, Mehrzweckhallen und unterstützende Infrastruktur hindeutet. Stadionentwicklungen der Major Leagues machen einen bedeutenden Anteil dieser Ausgaben aus, darunter neue Anlagen, die für die Buffalo Bills und Inter Miami CF geplant sind. Die Vorbereitungen für die bevorstehende FIFA-Weltmeisterschaft treiben ebenfalls zusätzliche Investitionen in Veranstaltungsortmodernisierungen, operative Infrastruktur und turnierspezifische Verbesserungen an. Gleichzeitig erweitern sich die Spezifikationen für Eliteanlagen über die großen professionellen Stadien hinaus auf MLS-, College- und Highschool-Anlagen. So hat TenCates Hellas Construction beispielsweise synthetische Rasenrandsysteme im SoFi Stadium und im AT&T Stadium installiert, um die Turnieranforderungen zu erfüllen. Diese Entwicklungen unterstreichen die breitere Einführung von Hochleistungsanlagenstandards auf mehreren Ebenen der Sportinfrastruktur.
Entwicklung von Bildungs- und Gemeinschaftssportinfrastruktur
Universitäten und Gemeinden treffen Anlageentscheidungen, die unabhängig von professionellen Sportzyklen sind. Das University College Dublin begann im Juli 2025 mit einer Erweiterung seines Belfield-Campus im Wert von 87 Millionen EUR (94 Millionen USD). Die Cornell University legte im Oktober 2024 den Grundstein für das 68,7 Millionen USD teure Meinig Fieldhouse. Die University of Maine verpflichtete sich zu 170 Millionen USD für ihren Masterplan für Sportanlagen. Die Schulbehörde Greenville County Schools genehmigte 24 Millionen USD, um 15 Highschool-Fußballfelder auf Kunstrasen umzurüsten. Diese Projekte zeigen, wie Einschreibungszahlen, Studentenerfahrung, Wetterresilienz und Ziele der öffentlichen Gesundheit die Nachfrage im Markt für Sportanlagen stützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations- und Wartungskosten | -1.6% | Global, am stärksten in kommunalen und Breitensportsegmenten | Kurzfristig (≤ 2 Jahre) |
| Flächen- und Infrastrukturengpässe | -1.2% | Asien-Pazifik, mit Ausstrahlungseffekten auf städtisches Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lebenszykluskosten und Ersatzkosten von Oberflächen | -0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Datenverfügbarkeit auf Anlagenebene | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Wartungskosten
Die Anschubfinanzierung schränkt Kunst- und Hybridrasenprojekte ein, insbesondere für Schulen, Gemeinschaftsorganisationen und lokale Sportanlagen mit begrenzten Kapitalbudgets. Kunstrasen erfordert eine höhere Anfangsinvestition als Naturrasen, was für Organisationen, die auf kurzfristige Erschwinglichkeit ausgerichtet sind, eine Hürde darstellt. Obwohl Kunstrasen den laufenden Wartungsbedarf reduziert, müssen Projektträger periodische Neubelagungs- und Ersatzkosten einkalkulieren. Naturrasenfelder erfordern geringere anfängliche Kapitalausgaben, sind jedoch mit höheren laufenden Kosten für Bewässerung, Mähen, Düngung, Reparaturen und Feldmanagement verbunden. Diese Kostenunterschiede erschweren Investitionsentscheidungen, wenn die verfügbaren Mittel das für synthetische oder hybride Oberflächen erforderliche Anfangskapital nicht decken können. Infolgedessen können geplante Feldmodernisierungen, kommunale Sportentwicklungen und Schulanlagenprojekte verzögert werden.
Flächen- und Infrastrukturengpässe
Die Verfügbarkeit von Grundstücken begrenzt die Entwicklung neuer Sportanlagen in dicht besiedelten Städten und Entwicklungsmärkten. Der Grunderwerb kann in Hochdichtelagen die Baukosten erreichen oder übersteigen. Entwickler bevorzugen dann Umbauten und Mehrzweckrenovierungen anstelle von Neubauten. In Entwicklungsmärkten erhöhen Lücken bei Entwässerung, Strom und Transport die Budgets und verlängern die Lieferpläne. Bedenken der Gemeinschaft hinsichtlich PFAS-Exposition und städtischer Wärmeeffekte können die Genehmigungsverfahren für Kunstrasenprojekte verlängern. Diese Probleme hinterlassen eine Lücke zwischen der erklärten Nachfrage und den abgeschlossenen Projekten im Markt für Sportanlagen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Stadien sichern Umsätze und Hybridoberflächen verändern den Mix
Sportstadien hielten im Jahr 2025 einen Anteil von 44,21 % am globalen Markt für Sportanlagen. Diese Position spiegelte die hohen Kapitalanforderungen professioneller Veranstaltungsorten und großer öffentlicher Projekte wider. Hybridrasen soll von 2026 bis 2031 mit einer CAGR von 23,38 % wachsen. Stadionbetreiber wählen diese Oberflächen, um die Athletenleistung bei starker Nutzung zu unterstützen. Sie müssen auch Konzerte, Ausstellungen und andere Nicht-Sportveranstaltungen ausrichten. SIS Pitches meldete einen Anstieg der Hybridraseninstallationen um 44 % im Jahresvergleich, angeführt von der Nachfrage der Premier League. Das BMO Field installierte 2025 ein SIS Grass Hybrid Shallow-Stitch-System für MLS-, CFL- und FIFA-Weltmeisterschaftsspiele 2026.
Sportkomplexe dienen Trainingseinrichtungen, Mehrsportinstitutionen und Sportstadtprojekten. Saudi-arabische Entwicklungen in Dschidda und Mekka unterstützen die Nachfrage nach Mehrzweckanlagen. Die Kategorie „Sonstige” umfasst Innensporthallen, Leichtathletikbahnen, Golfplätze und Aquatikzentren. Jedes dieser Anlagen folgt seinem eigenen sportspezifischen Investitionszyklus. Die selbstfinanzierte Renovierung des Billie Jean King National Tennis Center durch die USTA im Wert von 800 Millionen USD zeigt den Wert innerhalb dieser Kategorie. Das Projekt ist die größte Einzelinvestition der Organisation. Es zeigt auch, dass Kategorien mit geringerem Volumen dennoch große, spezialisierte Projekte enthalten können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Sportart: Fußball und Soccer führen, während Cricket seinen Fußabdruck verbreitert
Fußball und Soccer repräsentierten im Jahr 2025 37,29 % des Marktes für Sportanlagen. Breitensportplatzvolumina und Investitionen in Eliteanlagen stützten diese führende Position. FIFA Forward genehmigte in seinen ersten 6 Jahren mehr als 1.600 Projekte; rund 1/3 dieser Projekte betrafen Fußballinfrastruktur. Die Projekte umfassten technische Zentren und Stadien. Diese Ausgaben haben Veranstaltungsorte in fußballorientierten Märkten in Europa, Nordamerika und dem Nahen Osten unterstützt und den Markt für Sportanlagen mit verbandgeführten technischen Zentren, Wettkampfstätten und lokalen Beteiligungsanlagen verbunden. Es stärkt auch die Pipeline für Anlagen, die etablierten Verbandsstandards entsprechen.[2]Fédération Internationale de Football Association, "FIFA Forward Report," FIFA, fifa.com
Cricket soll von 2026 bis 2031 mit einer CAGR von 23,97 % wachsen. Der Expansionsansatz des ICC schafft neue Anlagenbedürfnisse in Märkten wie den Vereinigten Staaten, Japan und Deutschland. Der ICC meldete im Jahr 2025 einen Überschuss von 543 Millionen USD, verglichen mit 474 Millionen USD im Jahr 2024. Er widmete Mittel einem Strategischen Investitionsfonds, der die Infrastruktur bei assoziierten Mitgliedern unterstützt. Irland entwickelt vor der Herren-T20-Weltmeisterschaft 2030 ein permanentes Stadion in Abbottstown. Rugby-Modernisierungen sind mit den bevorstehenden Lions- und Rugby-Weltmeisterschaftsplänen verknüpft. Golfplatzumrüstungen ziehen Aufmerksamkeit auf sich, da Betreiber dürreresistente, wartungsarme Rasensysteme in Betracht ziehen.
Nach Endkunde: Öffentliche Behörden führen, während Vereine expandieren
Kommunen und öffentliche Behörden machten im Jahr 2025 29,71 % des Marktes für Sportanlagen aus. Sie finanzieren öffentliche Komplexe, Schulfelder, Parks mit Mehrzweckspielfeldern und Leichtathletikbahnen. Politische Mandate verbinden diese Ausgaben häufig mit Gesundheits-, Wohlfahrts- und wirtschaftlichen Zielen. Saudi-Arabiens Programm zur Lebensqualität behandelt Sportinfrastruktur als Teil des Bürgerwohlbefindens und der wirtschaftlichen Diversifizierung. Dieses Modell beeinflusst öffentliche Beschaffungsrahmen in anderen Staaten des Golfkooperationsrats. Die öffentliche Beschaffung bleibt daher für die kurzfristige Projektpipeline bedeutsam.
Vereine sollen von 2026 bis 2031 mit einer CAGR von 23,76 % wachsen. Professionelle und semiprofessionelle Teams investieren in ihre eigenen Trainingsanlagen. Diese Standorte kombinieren Hybridoberflächen, sportwissenschaftliche Ressourcen und vernetztes Feldmonitoring. Eigentum reduziert die Abhängigkeit von gemieteten kommunalen Veranstaltungsorten und unterstützt die ganzjährige Spielerentwicklung. Hochschulen und Universitäten bleiben eine hochwertige institutionelle Kundengruppe. Gemeinschaftsorganisationen und Akademien bevorzugen kostenoptimierte Installationen von Kunst- und Naturrasen. Budgetbeschränkungen machen ihre Projekte abhängig von Zuschüssen, Anleihenfinanzierung und philanthropischer Unterstützung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
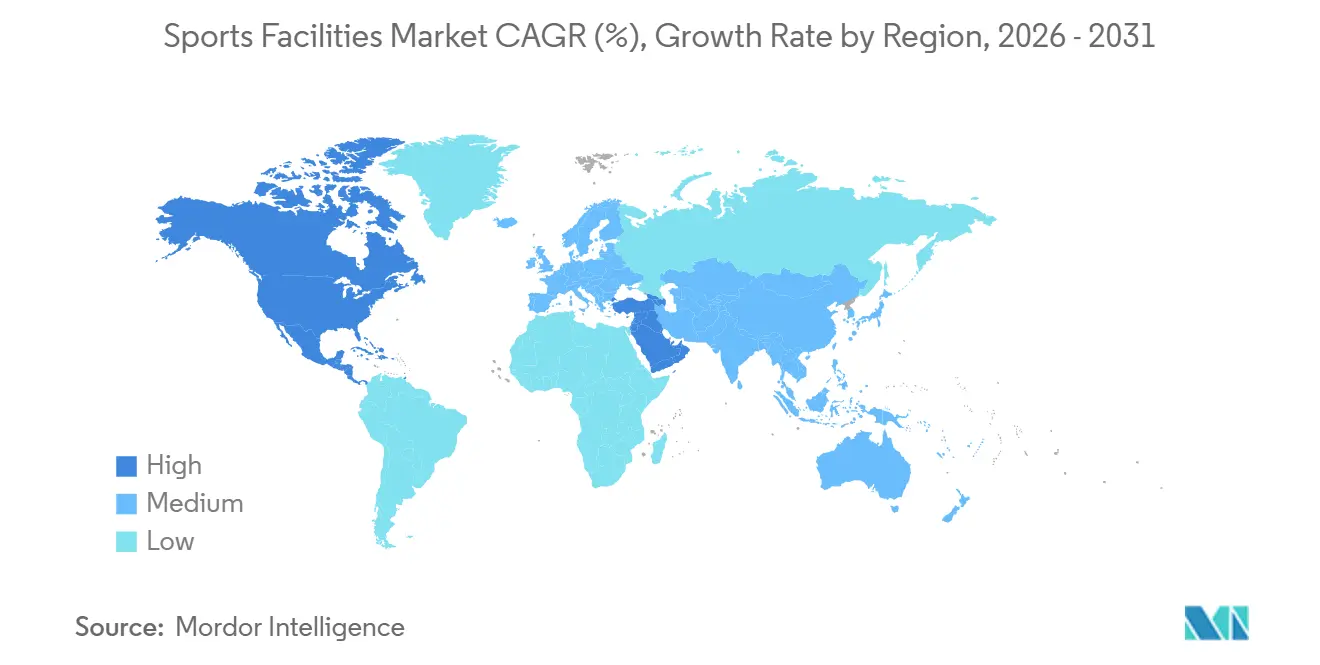
Nordamerika hielt im Jahr 2025 einen Anteil von 49,71 % am globalen Markt für Sportanlagen. Die Region vereint eine hohe Konzentration professioneller Ligen, Hochschulsport und öffentlich-private Finanzierung für große Veranstaltungsorte. Für die Fertigstellung in den Vereinigten Staaten und Kanada geplante Sportanlagenprojekte repräsentieren erhebliche Investitionen, wobei Stadionneueröffnungen der Major Leagues einen nennenswerten Anteil des Gesamtvolumens ausmachen. Die längerfristige Projektpipeline bleibt ebenfalls umfangreich. Hybridoberflächen werden zunehmend in MLS-Trainings- und Spielumgebungen eingesetzt.
Europas Anlagenpipeline wird durch Oberflächeninnovationen der Premier League und laufende Fußballwartungsbedarfe geprägt. Belgien und die Niederlande waren gemeinsame Gastgeber des FIH Hockey World Cup 2026. Polytan installierte Poligras-Rasen im Wagener Stadium in Amsterdam und in der Belfius Hockey Arena in Wavre. Der FIH erneuerte alle 11 bevorzugten Rasenlieferanten für den Zyklus 2026–2028. Polytan und Igoid-UCLM fertigten in Toledo, Spanien, einen FIFA-zertifizierten nachhaltigen Kunstrasensportplatz. Irland entwickelt ebenfalls ein permanentes Cricketstadion für die T20-Weltmeisterschaft 2030.[3]International Hockey Federation, "All FIH Preferred Turf and Field Suppliers Renewed for Another 3-Year Cycle," International Hockey Federation, fih.hockey
Der Nahe Osten soll von 2026 bis 2031 mit einer CAGR von 23,64 % wachsen, womit der Markt für Sportanlagen dort zu den aktivsten regionalen Bauprogrammen während des Prognosezeitraums zählt. Saudi-Arabien ist die primäre Quelle der Stadiumnachfrage in der Region. Sein Weltmeisterschaftsplan umfasst mehrere neue Stadien und renovierte Veranstaltungsorte, unterstützt durch erhebliche stadionbezogene Investitionen. Das Sportministerium öffnete während des Untersuchungszeitraums große Sportstädte unter erneuerbaren Verträgen für private Investoren. Andere Golfstaaten fügen Sportkomplexe, Akademien und veranstaltungsbezogene Modernisierungen hinzu.

Wettbewerbslandschaft
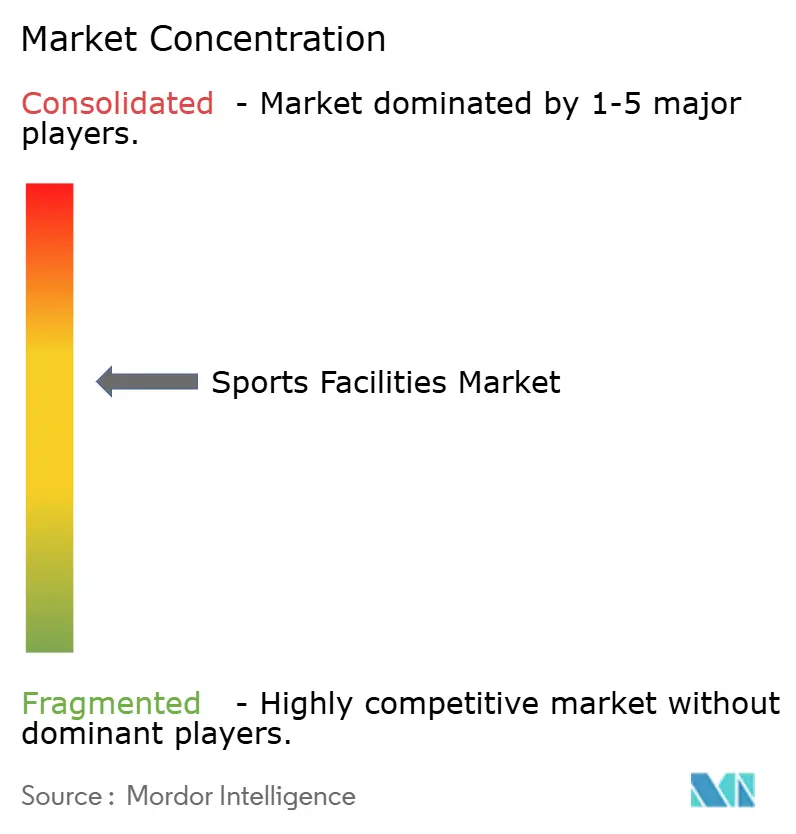
Der Markt für Sportanlagen ist in der Technologie, Herstellung und Zertifizierung von synthetischem und hybridem Rasen mäßig konzentriert. TenCate Grass Group, Sport Group und Tarkett Sports halten führende Positionen bei FIFA- und FIH-zertifizierten Installationen. TenCate meldete im Jahr 2026 mehr als 24.500 weltweit installierte Kunstrasensportfelder. Das Unternehmen meldete auch mehr als 600 FIFA-zertifizierte Installationen in 100 Ländern. Regionale Installateure und Bauunternehmen bleiben fragmentiert und konkurrieren über Preisgestaltung, Standort und Beschaffungsbeziehungen. Diese Aufteilung macht die Projektabwicklung weniger konzentriert als die Oberflächentechnologie und -herstellung.
Vertikale Integration ist zu einer wichtigen Wettbewerbsstrategie im Markt für Sportanlagen geworden, insbesondere wenn Lieferanten Oberflächenauswahl, Installationsqualität und geplante Wartung unter einem einzigen Betriebsmodell verwalten können. Tarkett Sports erwarb im März 2025 5 US-amerikanische Bauunternehmen. Die Akquisitionen fügten Kapazitäten für Design, Installation und Wartung hinzu. TenCate Grass erwarb im Juni 2025 Anteile an Sports and Leisure Group von Sun Capital Partners. Polytan ging im Mai 2026 eine spanische Partnerschaft mit Compograss ein. Diese Schritte stärken die Fertigungsreichweite, die Feldinstallationskapazität und die langfristigen Wartungsdienstleistungen.[4]Polytan, "Polytan and Compograss Launch Partnership in Spain," Polytan, polytan.com
Füllstofffreie und biobasierte Systeme schaffen Raum für differenzierte Angebote. TenCates Pure PT-System wurde im Juli 2026 als erster füllstofffreier Kunstrasen FIFA-zertifiziert. Das System wurde in Trainingsanlagen von Arsenal FC, Manchester City FC und Olympique Marseille installiert. FIFA- und FIH-Standards begünstigen weiterhin Lieferanten mit etablierten Zertifizierungskapazitäten. Act Global Americas schloss im Juli 2026 ein Kunstrasenprojekt an der Purdue University ab. TenCate nutzt auch Bewegungsdaten von mehr als 1.000 College- und Profisportlern bei der Entwicklung des Pivot Performance Turf.
Marktführer der Sportanlagenbranche
-
TenCate Grass Group B.V.
-
FieldTurf USA, Inc.
-
Polytan GmbH
-
Limonta Sport S.p.A.
-
Hellas Construction, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Das Pure PT™-System von TenCate wurde als erster füllstofffreier Kunstrasen im Rahmen des FIFA Quality Programme for Football Turf FIFA-zertifiziert, wodurch Spielfelder bis zur Stufe 3 des FA National League System im Vereinigten Königreich genutzt werden können und die weltweite Einführung PFAS-freier, füllstofffreier Oberflächenlösungen vorangetrieben wird. Das System wurde in Trainingsanlagen von Arsenal FC, Manchester City FC, Olympique Marseille, Real Valladolid und PSV installiert.
- Juli 2026: Act Global Americas schloss die Installation von 85.000 Quadratfuß Kunstrasen im Mollenkopf Athletic Center der Purdue University in einem beschleunigten Zeitrahmen ab. Das Projekt markierte Act Globals 2. Kunstrasenprojekt an der Purdue University und stärkte sein Referenzportfolio im Hochschulbereich in Nordamerika.
- Juni 2026: TenCates Hellas Construction-Sparte schloss synthetische Rasenauslauf- und Randsysteme im SoFi Stadium in Los Angeles und im AT&T Stadium in Arlington, Texas, für die FIFA-Weltmeisterschaft 2026 ab und demonstrierte damit TenCates vertikal integriertes Modell von der Herstellung bis zur Installation bei der Veranstaltung.
- Mai 2026: Hellas Construction installierte 282.500 Quadratfuß füllstofffreien Pivot Performance Turf auf 5 neuen Feldern im New Territory Sports Complex in Fort Bend County, Texas, für Fußball, Lacrosse, Flag Football und Mehrsportnutzung.


Berichtsumfang des globalen Marktes für Sportanlagen
Der Markt für Sportanlagen bezieht sich auf den Markt für die Entwicklung, den Bau, das Eigentum, den Betrieb, die Wartung, die Renovierung und die Modernisierung dedizierter physischer Infrastruktur, die für organisierte, freizeitbezogene, bildungsbezogene und gemeinschaftsbasierte Sportaktivitäten genutzt wird. Er umfasst Anlagen, die für die Ausrichtung von Sportveranstaltungen, die Bereitstellung von Trainings- und Übungsumgebungen sowie die Unterstützung der Beteiligung am professionellen und Amateursport konzipiert sind.
Der Bericht über den Markt für Sportanlagen ist segmentiert nach Anlagentyp (Sportstadien, Sportkomplexe und Sonstige), Sportart (Fußball/Soccer, Cricket, Rugby, Tennis, Golf und Sonstige Sportarten), Endkunde (Hochschulen/Universitäten, Kommunen/Öffentliche Behörden, Breiten-/Gemeinschaftssport, Sportakademien und Trainingszentren sowie Vereine) und Geografie (Nordamerika, Europa, Naher Osten und Sonstige Regionen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sportstadien | Naturrasen |
| Synthetischer / Kunstrasen | |
| Hybridrasen | |
| Sportkomplexe | |
| Sonstige Anlagen |
| Fußball / Soccer |
| Cricket |
| Rugby |
| Tennis |
| Golf |
| Sonstige Sportarten |
| Hochschulen / Universitäten |
| Kommunen / Öffentliche Behörden |
| Breiten- / Gemeinschaftssport |
| Sportakademien und Trainingszentren |
| Vereine |
| Nordamerika | Vereinigte Staaten |
| Europa | Vereinigtes Königreich |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Sonstige GCC-Länder | |
| Sonstige Regionen |
| Nach Anlagentyp | Sportstadien | Naturrasen |
| Synthetischer / Kunstrasen | ||
| Hybridrasen | ||
| Sportkomplexe | ||
| Sonstige Anlagen | ||
| Nach Sportart | Fußball / Soccer | |
| Cricket | ||
| Rugby | ||
| Tennis | ||
| Golf | ||
| Sonstige Sportarten | ||
| Nach Endkunde | Hochschulen / Universitäten | |
| Kommunen / Öffentliche Behörden | ||
| Breiten- / Gemeinschaftssport | ||
| Sportakademien und Trainingszentren | ||
| Vereine | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Europa | Vereinigtes Königreich | |
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Sonstige GCC-Länder | ||
| Sonstige Regionen | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Sportanlagen?
Die Marktgröße für Sportanlagen wird im Jahr 2026 auf 208,38 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 22,78 % 581,53 Milliarden USD erreichen.
Welcher Anlagentyp führt die globalen Ausgaben an?
Sportstadien führten im Jahr 2025 mit einem Anteil von 44,21 % am globalen Umsatz. Hybridrasen soll bis 2031 mit einer CAGR von 23,38 % wachsen.
Welche Sportart erzeugt die stärkste Anlagennachfrage?
Fußball und Soccer führten im Jahr 2025 mit einem Anteil von 37,29 % am Umsatz, während Cricket bis 2031 voraussichtlich mit einer CAGR von 23,97 % wachsen wird.
Welche Kundengruppe gibt am meisten für Sportanlagen aus?
Kommunen und öffentliche Behörden machten im Jahr 2025 29,71 % des Umsatzes aus. Vereine sollen bis 2031 mit einer CAGR von 23,76 % wachsen.
Welche Region führt bei Investitionen in Sportanlagen?
Nordamerika hielt im Jahr 2025 49,71 % des globalen Gesamtvolumens. Der Nahe Osten soll bis 2031 mit einer CAGR von 23,64 % wachsen.
Welche Faktoren können Sportanlagenprojekte verzögern?
Hohe Vorabkosten, Ersatzkosten, begrenzte Grundstücksverfügbarkeit, Lücken in der Basisinfrastruktur und längere Genehmigungsverfahren können Projekte verzögern.
Seite zuletzt aktualisiert am:



