
特殊ポリスチレン樹脂市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 142.74 百万米ドル |
| 市場規模 (2031) | 164.44 百万米ドル |
| Growth Rate (2026 - 2031) | 2.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる特殊ポリスチレン樹脂市場分析
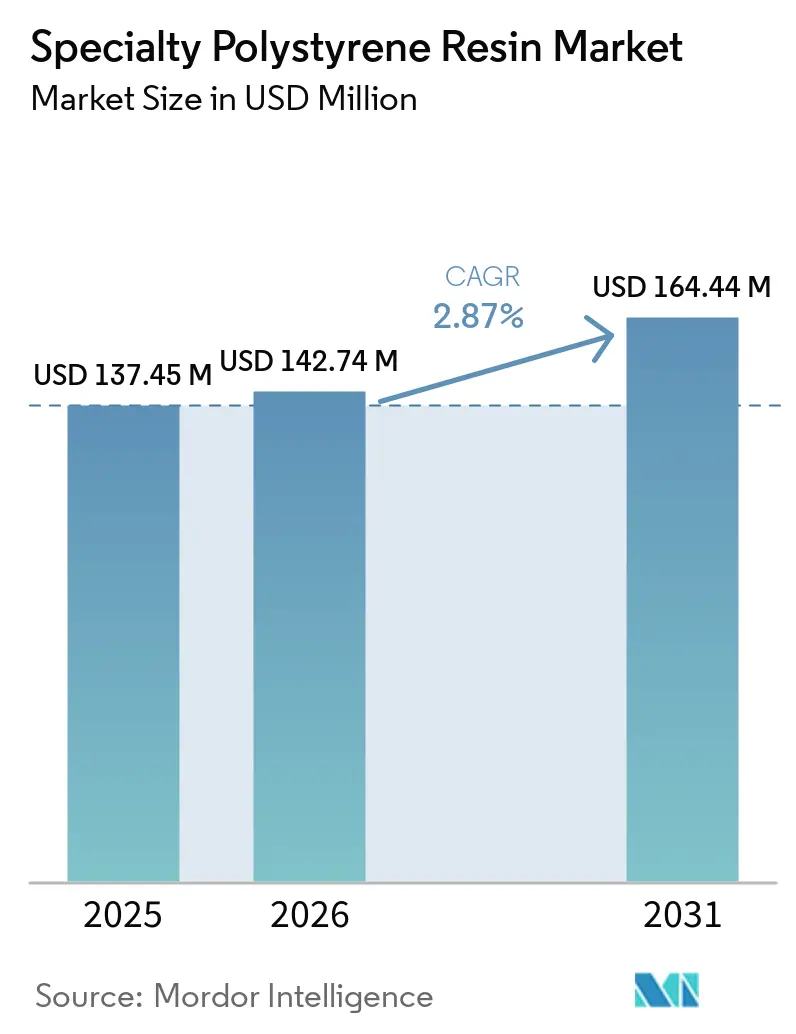
特殊ポリスチレン樹脂市場規模は2025年に137.45 ミリオン 米ドルと評価され、2026年の142.74 ミリオン 米ドルから2031年には164.44 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.87%です。特殊ポリスチレン樹脂市場は、樹脂の生産量のみで競争するのではなく、特定の性能要件および認証要件を満たすグレードへとシフトしています。グラファイト配合、バイオ由来、リサイクル含有グレードへの需要は、コンバーターが断熱性、衝撃吸収性、追跡可能なリサイクル含有量を提供する素材を求めるにつれて増加しています。包装規制により日用品フードサービス用途の需要は減少している一方、建築エネルギー規制、コールドチェー要件、高性能物流要件が特殊用途を支えています。生産者は生産能力の合理化、リサイクル含有量の認定、および高性能断熱用途向けの生産能力拡大を進めています。このシフトは、ポリスチレン樹脂全体の生産量が圧力下にある中でも、特殊ポリスチレン樹脂市場における製品価値を支えています。
レポートの主要ポイント
- 機能別では、保護が2025年の特殊ポリスチレン樹脂市場シェアの42.34%を占め、2031年にかけてCAGR 3.24%で成長する見込みです。
- 用途別では、保護包装が2025年の特殊ポリスチレン樹脂市場シェアの39.56%を占め、ヘルスケアは2031年にかけてCAGR 3.45%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の特殊ポリスチレン樹脂市場シェアの39.41%を占め、2031年にかけてCAGR 3.31%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の特殊ポリスチレン樹脂市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 保護・熱包装需要の成長 | +0.7% | アジア太平洋を中心に、北米および欧州にも影響が及ぶローバル市場 | 中期(2〜4年) |
| 建築物における省エネルギー要件 | +0.8% | 欧州、北米、および高成長のアジア太平洋都市 | 長期(4年以上) |
| ヘルスケアおよびコールドチェーン包装の採用 | +0.6% | 北米、欧州、アジア太平洋のバイオファーマコリドーに集中したグローバル市場 | 中期(2〜4年) |
| 輸送における軽量化および衝撃性能要件 | +0.4% | 北米、欧州、アジア太平洋の自動車製造拠点 | 長期(4年以上) |
| 食品接触・医療グレード向けリサイクル含有量の認定 | +0.3% | 欧州を中心に、北米での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
保護・熱包装需要の成長
保護・熱包装は、直接消費者向け流通の拡大に伴い、精密品や温度管理が必要な商品の取り扱い要件が高まる中で、特殊発泡ポリスチレン(EPS)の需要を支えています。電子機器、家電製品、産業用部品は、衝撃吸収性を制御した成形インサートを必要とし、特殊グレードを標準バルクフォームと差別化しています。特殊ポリスチレン樹脂市場は、ラストマイル配送や航空貨物向けの軽量断熱包装に対するディストリビューターの需要からも恩恵を受けていますグラファイト強化EPSは薄い壁でも高い熱性能を発揮し、必要な熱ペイロードを維持しながら包装重量を削減します。日本は2025年にEPS出荷量111,000トンを記録し、水産業、農業、保護物流がほとんどの出荷を占めました。この出荷パターンは、電子機器のコンバージョンが鈍化する中でも、保護容器やコールドボックス用途が依然として重要であることを示しています。
建築物における省エネルギー要件
建築エネルギーコードは、断熱グレードの特殊ポリスチレン樹脂を任意の建設資材ではなく、指定材料として位置づけています。改正建築物エネルギー性能指令は、EU加盟国に対し、新築建物および大規模改修における最低エネルギー性能基準の策定を求めています。これらの要件は欧州の老朽化した建築ストックにわたる改修活動を支援し、断熱材への継続的な需要を生み出しています。日本の建設資材向けEPS出荷量は2025年に16,332トンとなり、前年比100.5%増となりました。これは高断熱住宅仕様の採用が進んだことによるものです。BASFは、Neopor(ネオポール)が標準白色EPSと比較して単位厚さあたり最大30%優れた断熱性能を提供すると述べており、2027年初頭の稼働開始を目標に、ルートヴィヒスハーフェンで年間55,116トンの生産能力を増設しています。これらの要因により、特殊ポリスチレン樹脂市場は、断熱性能が材料使用量よりも重要視される用途において、より高い樹脂価値を獲得できるようになっています。
ヘルスケアおよびコールドチェーン包装の採用
温度管理が必要な医薬品、バイオ医薬品、臨床試験材料は、輸送中に検証済みの温度管理要件を満たすパッシブシッパーを必要とします。EPSは一貫した熱断熱性を提供し、定義されたペイロードサイズに合わせて成形できるため、管理された流通システムでの使用を支えています。医薬品サプライチェーンがより厳しい許容範囲と文書化された包装性能を求めるようになるにつれ、この機会はますます専門化しています。リサイクル含有量の認定は、食品接触または医療接触包装がリサイクルプラスチックの規制基準に準拠する必要がある場合に特に、調達要件として加わっています。このトレンドは、規制対象顧客向けに熱性能、リサクル含有量、文書化能力を組み合わせることができる生産者に有利に働きます。
輸送における軽量化および衝撃性能要件
輸送用途は、低重量と予測可能なエネルギー吸収が同時に求められる特殊ポリスチレン樹脂の需要を牽引しています。EPSは、特定の密度と形状要件を満たすことができるため、バンパーエネルギーアブソーバー、ドアパネルインサート、ヘッドレスト、チャイルドシートのエネルギー管理システムに使用されています。電気自動車の設計においても、熱管理と衝撃保護を提供するバッテリーモジュールセパレーターやフロアキャビティフィラーへの用途が生まれています。これらの用途は標準包装グレードよりも厳密な密度管理を必要とし、より高い仕様を要求できます。アジア太平洋、北米、欧州の自動車・電子機器サプライチェーンは、精密成形フォームコンポーネントへの継続的な需要を生み出しています。したがって、特殊ポリスチレン樹脂市場は、安全性、軽量化、一貫した成形形状を優先する材料選定の決定から恩恵を受けています。
抑制要因の影響分析*
| 抑要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一回使用プラスチック規制および廃棄物管理要件 | -0.5% | 欧州、北米、および新興のアジア太平洋地域 | 短期(2年以内) |
| スチレンおよび炭化水素フィードストックコストの変動 | -0.3% | 欧州および東南アジアで特に顕著なグローバル市場 | 短期(2年以内) |
| 低密度EPSおよび特殊グレードリサイクルにおける回収密度のギャップ | -0.2% | 欧州および北米、アジア太平洋にも影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
一回使用プラスチック規制および廃棄物管理要件
一回使用発泡ポリスチレン(EPS)に対する規制により、大規模フードサービス用途からの需要が減少し、コンバーターのコンプライアンスコストが増加しています。2025年5月までに、少なくとも12の米国州がEPS食器に対する州全体の禁止令を制定し、ニューヨーク州は2026年1月1日付でポリスチレン製冷蔵保存容器への禁止を拡大しました[1]ニューヨーク州環境保全局、「DECがニューヨーク市民に2026年1月1日から施行される廃棄物削減法の拡大について通知」、NYSDEC プレスリリース、dec.ny.gov。。欧州連合は2021年以降、一回使用プラスチック指令に基づき、発泡ポリスチレン製食品・飲料容器の使用を制限しています。包装および包装廃棄物規制は2026年8月12日にEU全域で発効し、リサイクル可能性要件を導入し、2030年までにリサイクル含有量義務を段階的に導入します。フードサービス需要の低下により、生産者の生産能力が断熱・ヘルスケアグレードへとシフトし、特殊材料の価格設定に影響を与える可能性があります。ただし、低密度EPSの回収における格差は依然として制約となっており、リサイクルグレードの供給は十分な回収密度と選別能力に依存しています。
スチレンおよび炭化水素フィードストックコストの変動
スチレンモノマーコストの変動は、ヘルスケアおよび自動車用途の契約顧客にサービスを提供する特殊生産者にとってマージンリスをもたらします。2026年第1四半期のベンゼン価格の圧力はスチレンモノマー市場に影響を与え、欧州のポリスチレン価格の上昇を促しました。顧客契約に固定条件がある場合や、長期の認定サイクルが必要な場合、生産者は投入コストの急激な変化を転嫁することが困難になる可能性があります。この課題は、上流のフィードストックポジションを統合していない小規模生産者にとってより大きな問題です。その結果、特殊ポリスチレン樹脂市場は、より広範な石油化学ポートフォリオ全体でフィードストックエクスポージャーを管理できる企業を中心に統合が進む可能性があります。価格変動はまた、認定された特殊グレードの安定供給を必要とするコンバーターの調達計画を複雑にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:保護グレードが二重用途性能により需要をリード
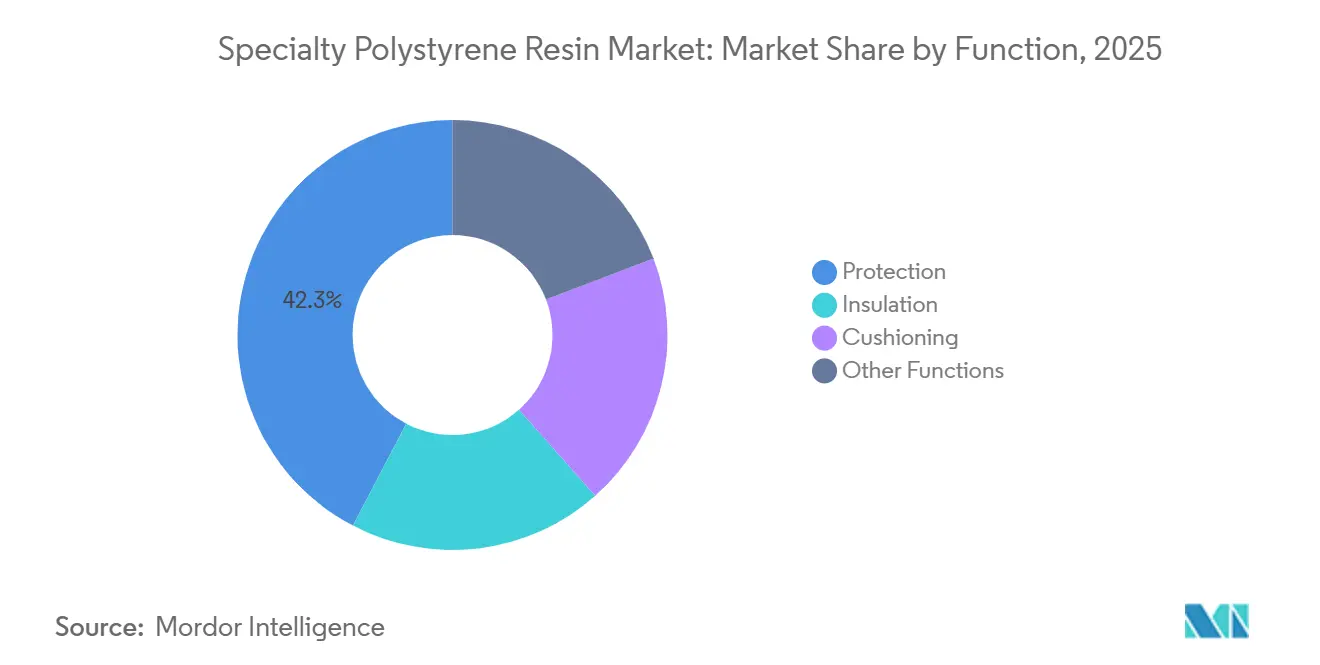
保護は2025年の特殊ポリスチレン樹脂市場シェアの42.34%を占め、最大の機能カテゴリーとなっています。保護向け特殊ポリスチレン樹脂市場は、2026年から2031年にかけてCAGR 3.24%で拡大する見込みです。この地位は、保護包装および安関連輸送部品における衝撃吸収材料への需要を反映しています。特殊EPS保護グレードは、正確な重量、密度、エネルギー吸収特性を必要とする用途において代替材料に取って代わっています。このカテゴリーはまた、バルクフォームグレードから精密成形製品へのシフトからも恩恵を受けており、より高い価値実現を支えることができます。
緩衝材グレードは主に電子機器・家電産業にサービスを提供しており、梱包仕様において寸法精度と高い表面品質が求められます。これらの要件は、特殊材料を要求度の低い用途に使用されるコモディティ樹脂グレードと差別化しています。その他の機能用途には、土木工学向けEPSジオフォーム、軽量建築プロファイル、特殊園芸用容器が含まれます。機能ミックスはまた、ブランドが調達仕様にサステナビリティ要件を組み込むにつれて、グレーおよびリサイクル含有バリアントへとシフトしています。このシフトは、需要成長が限定的であっても、単位当たりの樹脂価値を維持することができます。
注記: 全グメントのセグメントシェアはレポート購入後にご確認いただけます


用途別:規制用途の拡大によりヘルスケアが最速成長
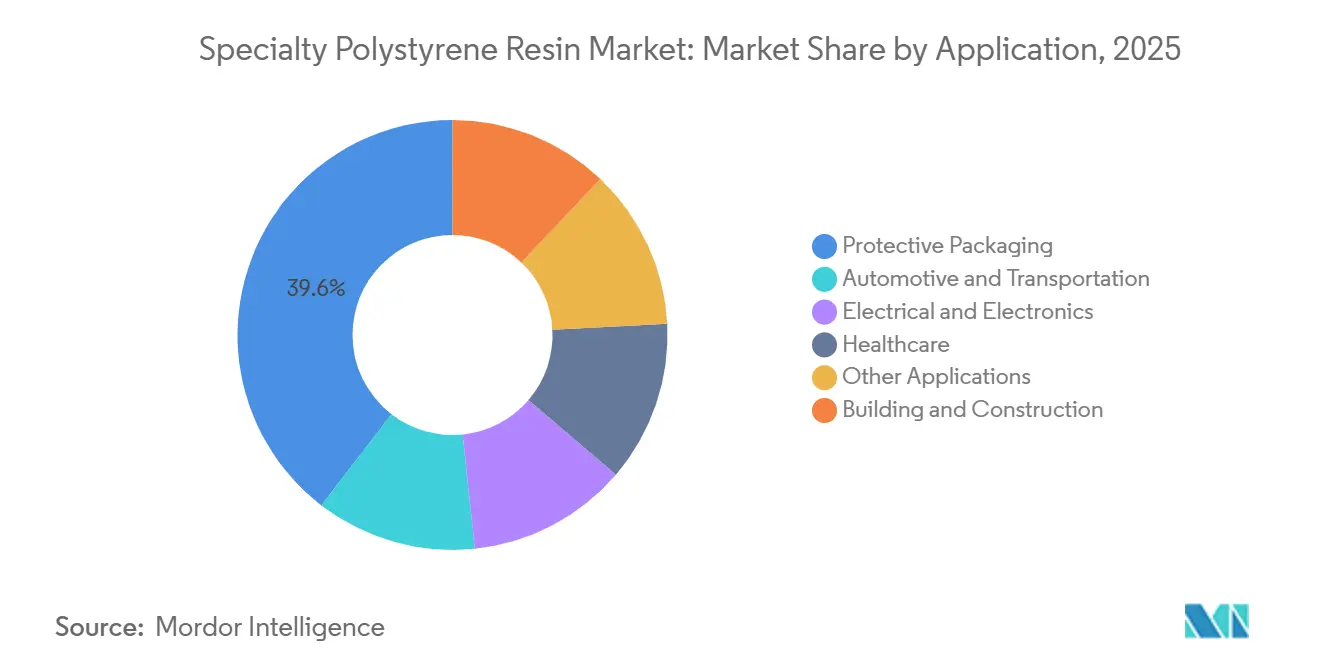
保護包装は2025年の特殊ポリスチレン樹脂市場シェアの39.56%を占め、電子機器・家電製品に使用される成形インサートへの需要に支えられています。確立されたサプライチェーンが用途規模の大部分を占める一方、電子商取引はアジア太平洋全域で追加需要を生み出しています。ただし、先進国経済においては、フードサービス規制と消費財における材料代替がこの成長の一部を相殺しています。ヘルスケアは2026年から2031年にかけてCAGR 3.45%で成長する見込みであり、最も成長の速い用途となっています。温度管理が必要な医薬品流通、バイオ医薬品コールドチェーン、臨床試験物流が、証済みパッシブEPSシッパーへの需要を牽引しています。
建築・建設は依然として重要であり、断熱グレードEPSは長期改修プログラムを通じて建物外皮に統合することができます。自動車・輸送用途には、電気自動車向けの安全システム、ドアパネル、熱管理部品が含まれます。電気・電子顧客は、厳格な振動減衰要件を持つ部品向けにカスタム密度および帯電防止EPS包装を必要としています。リサイクル食品接触材料の評価・承認要件は、適合リサイクルポリスチレングレードに対する追加的な参入障壁を生み出しています。したがって、特殊ポリスチレン樹脂市場は、規制コンプライアンスと性能に基づいてリサイクル含有材料を差別化することができます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
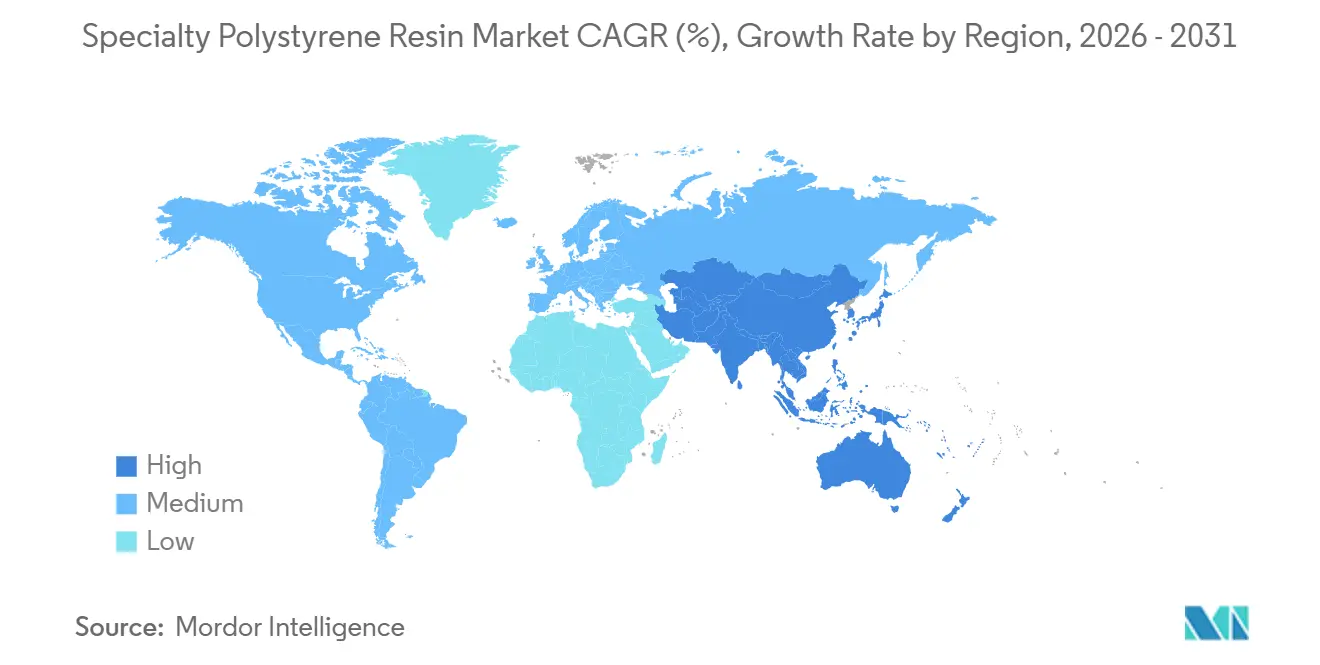
アジア太平洋は2025年の特殊ポリスチレン樹脂市場シェアの39.41%を占め、2031年にかけてCAGR 3.31%で拡大する見込みです。中国は電子商取引、保護包装、建設断熱用途に支えられ、主要な国内需要センターであり続けています。コモディティポリスチレンの供給過剰が全体的な価格を弱めているものの、多国籍ブランドやヘルスケアサプライチェーンが認定材料を必要とするセクターでは、性能グレードへの需要が続いています。インドも住宅建設および省エネルギー住宅プロジェクトを通じて需要に貢献しています。
北米と欧州は、それぞれ異なる規制枠組みと建設需要パターンを持つ成熟市場です。米国では、フードサービス規制によりコモディティグレードの需要が減少している一方、省エネルギー住宅プログラムが断熱グレードの需要を支えています。欧州の特殊ポリスチレン樹脂市場は、建築物エネルギー性能指令(EPBD)の要件と、外断熱複合システムにおける発泡ポリスチレン(EPS)の使用によって支えられています。欧州EPSメーカー協会(EUMEPS)は、EPSベースの外断熱複合システムを熱橋と暖房需要を削減する手段として位置づけています[2]EUMEPS、「EPSを使用したETICS」、EUMEPS、eumeps.eu。。包装および包装廃棄物規制はまた、欧州の包装調達においてリサイクル含有量とリサイクル可能性要件の重要性を高めています。
南米、中東、アフリカは特殊樹脂グレードにとって規模の小さい需要地域です。ブラジルとアルゼンチンは、住宅エネルギー効率への意識と電子商取引の普及が高まるにつれ、建設断熱材と保護包装への需要を支えています。サウジアラビアの建設活動は、断熱仕様が進化し続ける中で需要を支えています。南アフリカでは、医薬品流通ネットワークが特殊ポリスチレン樹脂市場における検証済みコールドチェーンシッパーへの需要を支えています。

競合環境
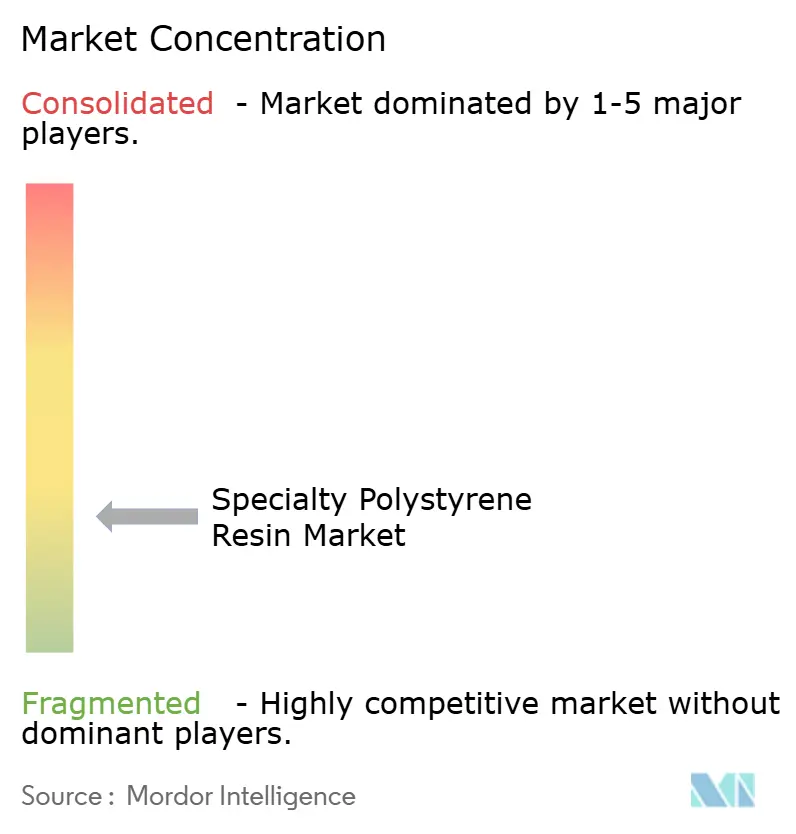
特殊ポリスチレン樹脂市場は断片化しており、BASF、INEOS Styrolution、Trinseo、Versalis S.p.A.、LG Chem、TotalEnergiesなどの主要参加者が存在します。BEWI、Synthos、SUNPOR、Epsilyte等の地域EPSプロセッサーおよび特殊コンパウンダーが、中間層の競合環境をさらに断片化しています。2025年および2026年の競争は、食品接触・医療接触用途向けリサイクル含有グレードの認定を中心に展開しています。これらのグレードはトレーサビリティとコンプライアンス文書を必要とし、新規サプライヤーにとっての参入障壁を生み出しています。これらの要件を満たす生産者は、特殊ポリスチレン樹脂市場において材料性能仕様とリサイクル含有量目標を組み合わせた顧客の調達要件に対応することができます。
Versalisは2025年3月にポルト・マルゲーラにメカニカルリサイクルプラントを開設し、間最大20,000トンのリサイクルクリスタルおよび発泡ポリスチレンの生産能力を持ちます。2024年10月、BASFはルートヴィヒスハーフェンでのネオポール生産能力を年間50,000トン拡大することを決定し、追加生産能力は2027年初頭に稼働開始予定です。AmStyは2025年に、国際サステナビリティ・カーボン認証(ISCC)PLUSで検証されたマスバランスアプローチを通じて、PolyRenew認定リサイクルスチレンの初の商業販売を行いました。これらの動向は、特殊ポリスチレン樹脂市場がリサイクルフィードストック供給と高性能断熱生産能力を並行して拡大していることを示しています。また、下流の生産者が各サイトにリサイクル能力を構築することなく、認定リサイクル含有量を提供できるようになります。
差別化グレードへの投資と並行して、生産能力の合理化が進んでいます。旧来のコモディティ資産は供給過剰とレガシーコスト構造からの圧力に直面し続けている一方、サプライヤーはより高いマージンを持つ特殊用途に資本を振り向けています。食品接触・医療リサイクル含有グレードは、規制承認プロセスと顧客検証要件が長期にわたる可能性があるため、長期の認定期間を必要とします。競合環境は中程度の集中度を維持しており、少数の統合生産者が特殊生産能力をリードする一方、地域プロセッサーが重要な役割を担っています。
特殊ポリスチレン樹脂業界リーダー
BASF
Synthos
NOVA Chemicals Corporate
INEOS
Trinseo
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:INEOS Styrolutionは、イリノイ州チャナホンのポリスチレン生産施設の永久閉鎖を発表し、2026年第4四半期に廃止予定です。同施設の年間生産能力は約441,000トンで、60年以上にわたって稼働してきました。
- 2025年3月:エニの化学子会社であるVersalisは、イタリアのポルト・マルゲーラにメカニカルリサイクルプラントを開設しました。同プラントは、使用済みEPS廃棄物を原料として、年間最大22,000トンのリサイクルクリスタルポリスチレン(r-GPPS)およびリサイクル発泡ポリスチレン(r-EPS)の生産能力を持ちます。


世界の特殊ポリスチレン樹脂市場レポートの調査範囲
特殊ポリスチレン樹脂は、特定の性能・認証要件を満たすために専用添加剤またはコポリマーで設計された、高度な高性能ポリスチレンプラスチックです。
特殊ポリスチレン樹脂市場は、機能別、用途別、地域別にセグメント化されています。機能別では、保護、断熱、緩衝材、その他の機能にセグメント化されています。用途別では、保護包装、建築・建設、自動車・輸送、電気・電子、ヘルスケア、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における特殊ポリスチレン樹脂の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 保護 |
| 断熱 |
| 緩衝材 |
| その他の機能 |
| 保護包装 |
| 建築・建設 |
| 自動車・輸送 |
| 電気・電子 |
| ヘルスケア |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 機能別 | 保護 | |
| 断熱 | ||
| 緩衝材 | ||
| その他の機能 | ||
| 用途別 | 保護包装 | |
| 建築・建設 | ||
| 自動車・輸送 | ||
| 電気・電子 | ||
| ヘルスケア | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
特殊ポリスチレン樹脂市場の現在の市場規模は?
特殊ポリスチレン樹脂市場規模は2025年に137.45 ミリオン 米ドルと評価され、2026年の142.74 ミリオン 米ドルから2031年には164.44 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは2.87%です。
2025年に最大のシェアを占めた機能は何ですか?
保護は2025年に42.34%のシェアを占め、2031年にかけてCAGR 3.24%で成長する見込みです。
2031年にかけて最も速く成長する用途はどれですか?
ヘルスケアは、検証済みコールドチェーン流通ニーズに支えられ、用途別CAGRで最速の3.45%を記録する見込みです。
特殊ポリスチレン樹脂の需要をリードする地域はどこですか?
アジア太平洋が2025年に39.41%のシェアでリードし、2031年にかけてCAGR 3.31%で拡大する見込みです。
最終更新日:



