
Marktgröße und Marktanteil für Spezial-Polystyrolharz
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
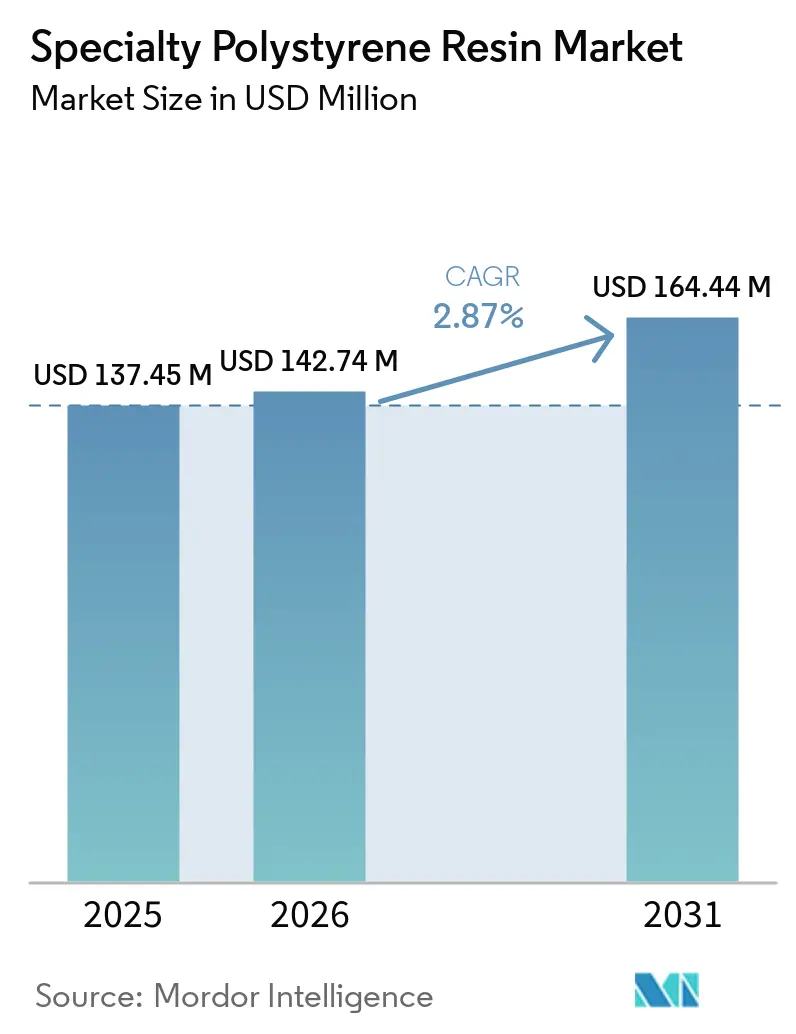
| Marktgröße (2026) | 142.74 Millionen US-Dollar |
| Marktgröße (2031) | 164.44 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 2.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Spezial-Polystyrolharz von Mordor Intelligence
Die Marktgröße für Spezial-Polystyrolharz wurde im Jahr 2025 auf 137,45 Millionen USD geschätzt und soll von 142,74 Millionen USD im Jahr 2026 auf 164,44 Millionen USD bis 2031 wachsen, bei einer CAGR von 2,87 % während des Prognosezeitraums (2026–2031). Der Markt für Spezial-Polystyrolharz entwickelt sich hin zu Qualitäten, die spezifische Leistungs- und Zertifizierungsanforderungen erfüllen, anstatt ausschließlich über den Harzausstoß zu konkurrieren. Die Nachfrage nach grafitinfundierten, biobasierten und recyclinginhaltsstoffreichen Qualitäten steigt, da Verarbeiter Materialien benötigen, die Dämmung, Stoßdämpfung und rückverfolgbaren Recyclinginhalt bieten. Verpackungsbeschränkungen reduzieren die Nachfrage nach Standardanwendungen im Lebensmitteldienstleistungsbereich, während Gebäudeenergievorschriften, Anforderungen an die Kühlkette und höhere Leistungsanforderungen in der Logistik Spezialanwendungen unterstützen. Hersteller rationalisieren Kapazitäten, qualifizieren Recyclinginhalte und erweitern gezielte Hochleistungsdämmkapazitäten. Diese Entwicklung stützt den Produktwert im Markt für Spezial-Polystyrolharz, auch wenn der Gesamtausstoß an Polystyrolharz unter Druck bleibt.
Wichtigste Erkenntnisse des Berichts
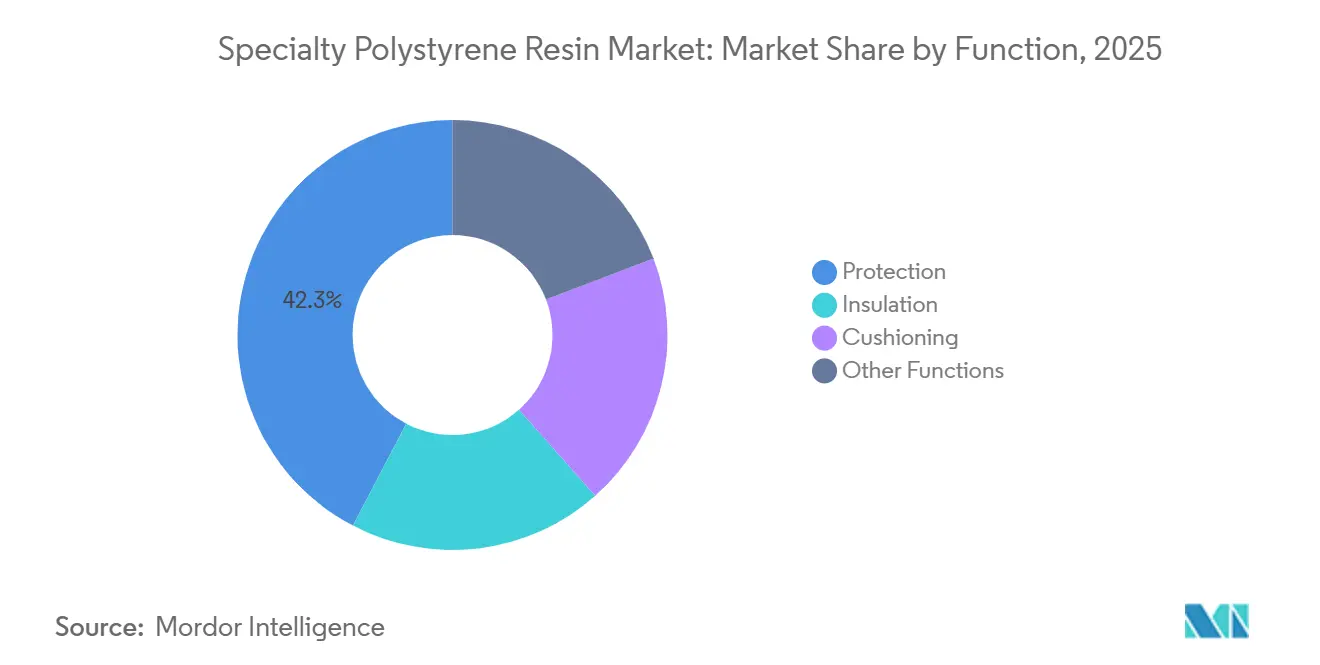
- Nach Funktion entfiel im Jahr 2025 ein Marktanteil von 42,34 % auf Schutz im Markt für Spezial-Polystyrolharz, mit einer prognostizierten CAGR von 3,24 % bis 2031.
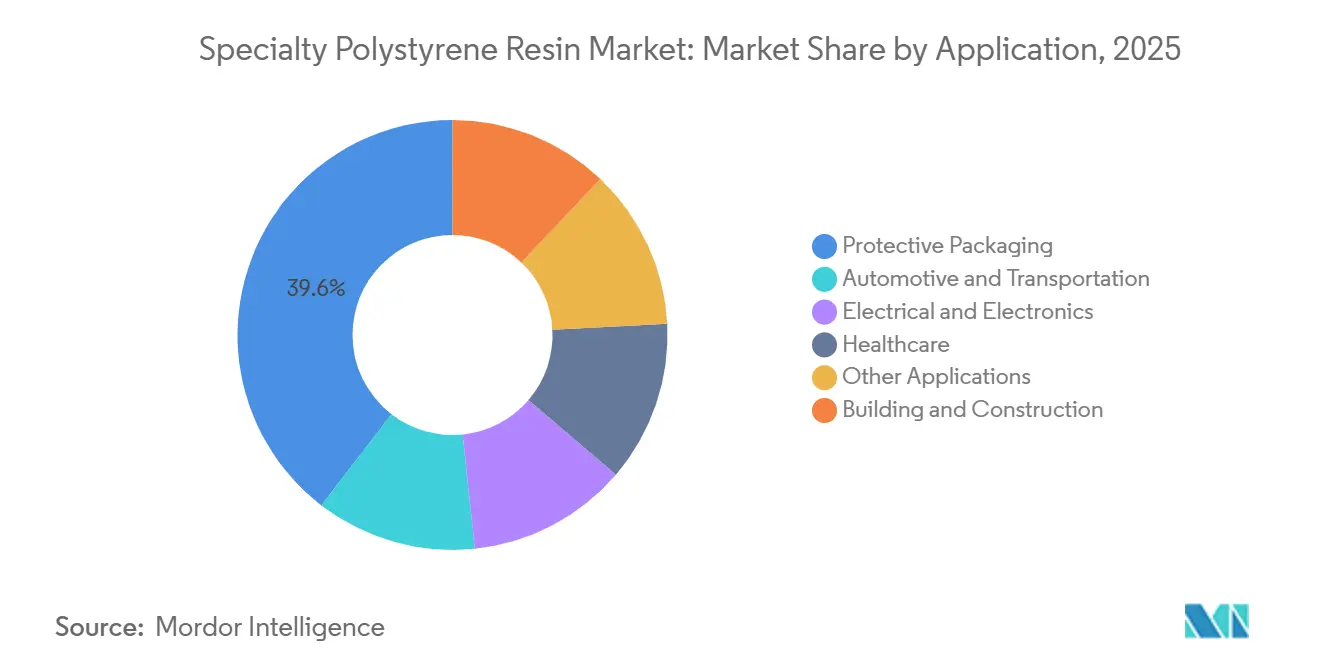
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 39,56 % auf Schutzverpackung im Markt für Spezial-Polystyrolharz, während das Gesundheitswesen mit einer CAGR von 3,45 % bis 2031 wachsen soll.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 39,41 % auf Asien-Pazifik im Markt für Spezial-Polystyrolharz, mit einer prognostizierten Expansion bei einer CAGR von 3,31 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Spezial-Polystyrolharz
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Nachfrage nach Schutz- und Thermoverpackungen | +0.7% | Global, mit Asien-Pazifik als Kernregion und Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Energieeffizienzanforderungen im Bauwesen | +0.8% | Europa, Nordamerika und wachstumsstarke Städte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung von Verpackungen im Gesundheitswesen und in der Kühlkette | +0.6% | Global, mit Schwerpunkt in den Biopharma-Korridoren Nordamerikas, Europas und Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Anforderungen an Gewichtsreduzierung und Aufprallleistung im Transportwesen | +0.4% | Automobilfertigungszentren in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Qualifizierung von Recyclinginhalten für lebensmittelkontaktierende und medizinische Qualitäten | +0.3% | Europa, mit früher Einführung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Nachfrage nach Schutz- und Thermoverpackungen
Schutz- und Thermoverpackungen unterstützen die Nachfrage nach Spezial-Expandiertem Polystyrol (EPS), da der Direktvertrieb an Verbraucher die Handhabungsanforderungen für zerbrechliche und temperatursensible Güter erhöht. Elektronik, Haushaltsgeräte und Industriekomponenten erfordern geformte Einlagen mit kontrollierter Stoßdämpfung, was Spezialqualitäten von Standard-Schaumstoffmassen unterscheidet. Der Markt für Spezial-Polystyrolharz profitiert auch vom Bedarf der Händler an leichten, isolierten Verpackungen für die Zustellung auf der letzten Meile und den Luftfrachtversand. Grafitverbessertes EPS bietet thermische Leistung bei dünneren Wänden, wodurch das Verpackungsgewicht reduziert wird, während die erforderliche thermische Nutzlast erhalten bleibt. Japan verzeichnete im Jahr 2025 EPS-Lieferungen von 111.000 Tonnen, wobei Fischerei, Landwirtschaft und Schutzlogistik den Großteil der Lieferungen ausmachten. Dieses Liefermuster zeigt, dass Schutzbehälter und Kühlboxanwendungen relevant bleiben, auch wenn die Umstellung im Elektronikbereich verlangsamt.
Energieeffizienzanforderungen im Bauwesen
Gebäudeenergiecodes machen Dämmqualitäten aus Spezial-Polystyrolharz zu einem vorgeschriebenen Material und nicht zu einem optionalen Baustoff. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die EU-Mitgliedstaaten, Mindestanforderungen an die Gesamtenergieeffizienz für Neubauten und größere Renovierungen festzulegen. Diese Anforderungen unterstützen Renovierungsaktivitäten im alternden europäischen Gebäudebestand und erzeugen eine wiederkehrende Nachfrage nach Dämmstoffen. Japans EPS-Lieferungen für Baumaterialien beliefen sich im Jahr 2025 auf 16.332 Tonnen, ein Anstieg von 100,5 % gegenüber dem Vorjahr, da hochgedämmte Wohnbaustandards zunehmend Anwendung fanden. BASF gibt an, dass Neopor eine bis zu 30 % bessere Dämmleistung pro Einheitsdicke als Standard-Weiß-EPS bietet, und erweitert die Jahreskapazität in Ludwigshafen um 55.116 Tonnen, mit geplantem Betriebsstart Anfang 2027. Diese Faktoren ermöglichen es dem Markt für Spezial-Polystyrolharz, einen höheren Harzwert in Anwendungen zu erzielen, bei denen die Dämmleistung wichtiger ist als der Materialeinsatz.
Einführung von Verpackungen im Gesundheitswesen und in der Kühlkette
Temperatursensible Arzneimittel, Biologika und klinische Studienmaterialien erfordern passive Versandbehälter, die validierte Temperaturkontrollanforderungen während des Transports erfüllen. EPS bietet eine gleichmäßige Wärmedämmung und kann um definierte Nutzlastgrößen geformt werden, was seinen Einsatz in kontrollierten Vertriebssystemen unterstützt. Die Möglichkeit wird zunehmend spezialisierter, da pharmazeutische Lieferketten engere Toleranzen und dokumentierte Verpackungsleistungen erfordern. Die Qualifizierung von Recyclinginhalten stellt eine weitere Beschaffungsanforderung dar, insbesondere wenn lebensmittelkontaktierende oder medizinisch kontaktierende Verpackungen den regulatorischen Standards für Recyclingkunststoffe entsprechen müssen. Dieser Trend begünstigt Hersteller, die thermische Leistung, Recyclinginhalt und Dokumentationsfähigkeiten für regulierte Kunden kombinieren können.
Anforderungen an Gewichtsreduzierung und Aufprallleistung im Transportwesen
Transportanwendungen treiben die Nachfrage nach Spezial-Polystyrolharz an, wo geringes Gewicht und vorhersehbare Energieabsorption gleichzeitig erforderlich sind. EPS wird in Stoßfänger-Energieabsorbern, Türverkleidungseinlagen, Kopfstützen und Energiemanagementsystemen für Kindersitze eingesetzt, da es spezifische Dichte- und Formanforderungen erfüllen kann. Elektrofahrzeugdesigns schaffen auch Anwendungen für Batteriemodultrennwände und Bodenkavitätsfüller, die Wärmemanagement und Aufprallschutz bieten. Diese Anwendungen erfordern eine engere Dichtekontrolle als Standard-Verpackungsqualitäten und können höhere Spezifikationen erfordern. Automobil- und Elektroniklieferketten in Asien-Pazifik, Nordamerika und Europa erzeugen eine wiederkehrende Nachfrage nach präzisionsgeformten Schaumstoffkomponenten. Daher profitiert der Markt für Spezial-Polystyrolharz von Materialauswahlentscheidungen, die Sicherheit, Gewichtsreduzierung und konsistente geformte Geometrie priorisieren.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschränkungen für Einwegkunststoffe und Abfallmanagementanforderungen | -0.5% | Europa, Nordamerika und aufstrebende Jurisdiktionen in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Volatile Kosten für Styrolmonomer und Kohlenwasserstoff-Einsatzstoffe | -0.3% | Global, mit akuter Exposition in Europa und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Sammeldichte für Niedrigdichte-EPS und Recycling von Spezialqualitäten | -0.2% | Europa und Nordamerika, mit Auswirkungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschränkungen für Einwegkunststoffe und Abfallmanagementanforderungen
Beschränkungen für Einweg-Expandiertes Polystyrol (EPS) haben die Nachfrage aus großvolumigen Lebensmitteldienstleistungsanwendungen reduziert und die Compliance-Kosten für Verarbeiter erhöht. Bis Mai 2025 hatten mindestens 12 US-Bundesstaaten landesweite Verbote für EPS-Lebensmittelgeschirr erlassen, und New York weitete sein Verbot auf Polystyrol-Kältespeicherbehälter aus, das ab dem 1. Januar 2026 gilt[1]New York State Department of Environmental Conservation, "DEC erinnert New Yorker an erweiterte Abfallreduzierungsgesetze, die am 1. Januar 2026 in Kraft treten," NYSDEC-Pressemitteilung, dec.ny.gov.. Die Europäische Union hat die Verwendung von expandierten Polystyrol-Lebensmittel- und Getränkebehältern im Rahmen der Einwegkunststoffrichtlinie seit 2021 eingeschränkt. Die Verpackungs- und Verpackungsabfallverordnung trat am 12. August 2026 in der gesamten EU in Kraft und führte Recyclingfähigkeitsanforderungen ein sowie eine schrittweise Einführung von Recyclinginhaltsverpflichtungen bis 2030. Eine geringere Nachfrage im Lebensmitteldienstleistungsbereich könnte die Herstellerkapazitäten in Richtung Dämm- und Gesundheitsqualitäten verlagern, was sich möglicherweise auf die Preisgestaltung für Spezialmaterialien auswirkt. Lücken in der Sammlung von Niedrigdichte-EPS bleiben jedoch eine Einschränkung, da das Angebot an Recyclingqualitäten von einer ausreichenden Sammeldichte und Sortierfähigkeiten abhängt.
Volatile Kosten für Styrolmonomer und Kohlenwasserstoff-Einsatzstoffe
Die Volatilität der Styrolmonomerkosten schafft Margenrisiken für Spezialitätenhersteller, die Vertragskunden im Gesundheitswesen und in der Automobilindustrie bedienen. Der Benzolpreisdruck im ersten Quartal 2026 beeinflusste die Styrolmonomermärkte und veranlasste Preiserhöhungen bei europäischem Polystyrol. Hersteller können Schwierigkeiten haben, schnelle Änderungen der Einsatzstoffkosten weiterzugeben, wenn Kundenverträge feste Laufzeiten haben oder langwierige Qualifizierungszyklen erfordern. Diese Herausforderung ist für kleinere Hersteller größer, denen integrierte vorgelagerte Einsatzstoffpositionen fehlen. Infolgedessen könnte sich der Markt für Spezial-Polystyrolharz um Unternehmen konsolidieren, die das Einsatzstoffrisiko über breitere petrochemische Portfolios managen können. Preisvolatilität erschwert auch die Beschaffungsplanung für Verarbeiter, die stabile Versorgung mit qualifizierten Spezialqualitäten benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion: Schutzqualitäten führen die Nachfrage durch Dual-Use-Leistung an
Schutz entfiel im Jahr 2025 auf 42,34 % des Marktanteils für Spezial-Polystyrolharz und ist damit die größte Funktionskategorie. Der Markt für Spezial-Polystyrolharz im Bereich Schutz soll von 2026 bis 2031 mit einer CAGR von 3,24 % wachsen. Diese Position spiegelt die Nachfrage nach stoßdämpfenden Materialien in Schutzverpackungen und sicherheitsrelevanten Transportkomponenten wider. Spezial-EPS-Schutzqualitäten ersetzen alternative Materialien in Anwendungen, die präzise Gewichts-, Dichte- und Energieabsorptionseigenschaften erfordern. Die Kategorie profitiert auch von der Verlagerung von Schaumstoffmassen hin zu präzisionsgeformten Produkten, die eine höhere Wertrealisierung unterstützen können.
Polsterqualitäten bedienen hauptsächlich die Elektronik- und Haushaltsgeräteindustrie, wo Verpackungsspezifikationen Maßgenauigkeit und hohe Oberflächenqualität erfordern. Diese Anforderungen unterscheiden Spezialmaterialien von Standardharzqualitäten, die in weniger anspruchsvollen Anwendungen eingesetzt werden. Weitere Funktionsanwendungen umfassen EPS-Geoschaum für den Tiefbau, leichte Architekturprofile und spezielle Gartenbaubehälter. Der Funktionsmix verlagert sich auch hin zu grauen und recyclinginhaltsstoffreichen Varianten, da Marken Nachhaltigkeitsanforderungen in Beschaffungsspezifikationen integrieren. Diese Verlagerung kann den Harzwert pro Einheit aufrechterhalten, auch wenn das Nachfragewachstum begrenzt bleibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Gesundheitswesen wächst schneller, da regulierte Anwendungen zunehmen
Schutzverpackung hielt im Jahr 2025 einen Marktanteil von 39,56 % am Markt für Spezial-Polystyrolharz, unterstützt durch die Nachfrage nach geformten Einlagen für Elektronik und Haushaltsgeräte. Etablierte Lieferketten machen einen erheblichen Anteil der Anwendungsgröße aus, während der E-Commerce in Asien-Pazifik zusätzliche Nachfrage generiert. Lebensmitteldienstleistungsbeschränkungen und Materialsubstitution bei Konsumgütern gleichen jedoch einen Teil dieses Wachstums in fortgeschrittenen Volkswirtschaften aus. Das Gesundheitswesen soll von 2026 bis 2031 mit einer CAGR von 3,45 % wachsen und ist damit die am schnellsten wachsende Anwendung. Der Vertrieb temperatursensitiver Arzneimittel, Biologika-Kühlketten und die Logistik klinischer Studien treiben die Nachfrage nach validierten passiven EPS-Versandbehältern an.
Bauwesen und Konstruktion bleiben relevant, da Dämmqualitäts-EPS durch langfristige Renovierungsprogramme in Gebäudehüllen integriert werden kann. Automobil- und Transportanwendungen umfassen Sicherheitssysteme, Türverkleidungen und Wärmemanagementkomponenten für Elektrofahrzeuge. Kunden aus der Elektro- und Elektronikindustrie benötigen EPS-Verpackungen mit kundenspezifischer Dichte und antistatischen Eigenschaften für Komponenten mit strengen Schwingungsdämpfungsanforderungen. Bewertungs- und Genehmigungsanforderungen für recycelte lebensmittelkontaktierende Materialien schaffen eine zusätzliche Barriere für konforme recycelte Polystyrolqualitäten. Der Markt für Spezial-Polystyrolharz kann daher recyclinginhaltsstoffreiche Materialien auf der Grundlage von regulatorischer Konformität und Leistung differenzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
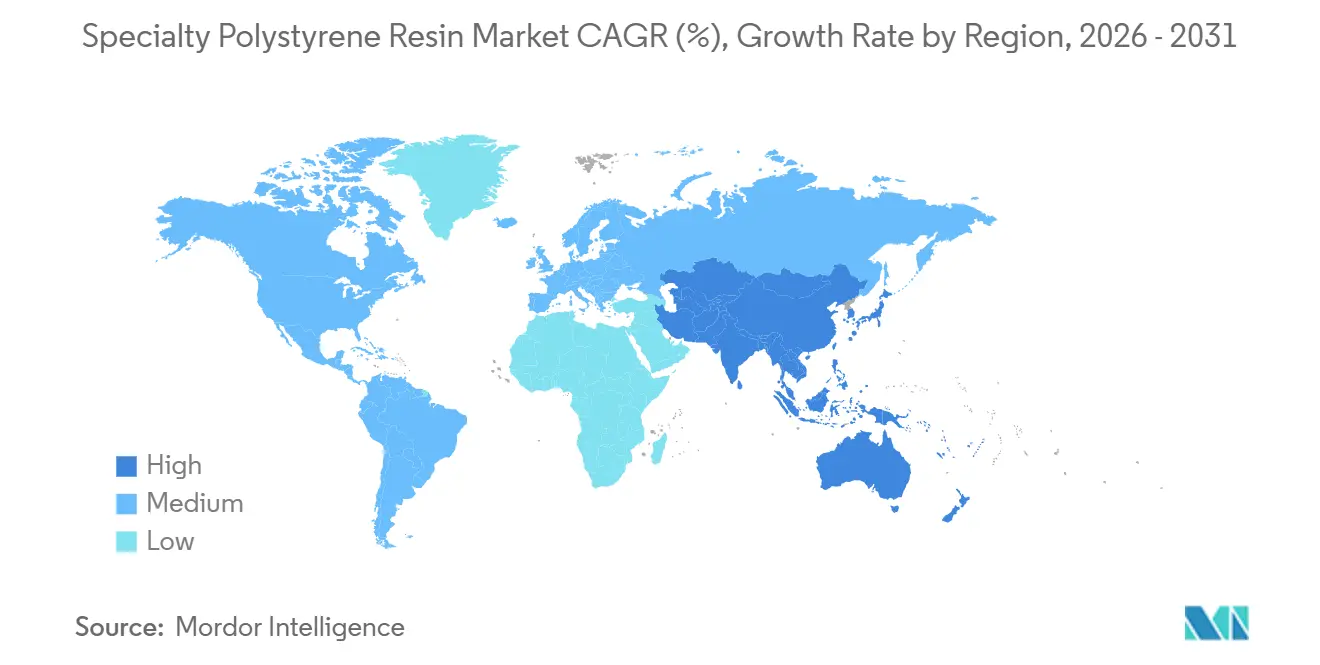
Asien-Pazifik entfiel im Jahr 2025 auf 39,41 % des Marktanteils für Spezial-Polystyrolharz und soll bis 2031 mit einer CAGR von 3,31 % wachsen. China bleibt das primäre nationale Nachfragezentrum, unterstützt durch Anwendungen in E-Commerce, Schutzverpackung und Konstruktionsdämmung. Obwohl das Überangebot an Standard-Polystyrol die Gesamtpreisgestaltung geschwächt hat, verzeichnen Leistungsqualitäten weiterhin Nachfrage aus Sektoren, in denen multinationale Marken und Gesundheitsversorgungslieferketten qualifizierte Materialien benötigen. Indien trägt auch durch Wohnungsbau und energieeffiziente Wohnbauprojekte zur Nachfrage bei.
Nordamerika und Europa sind reife Märkte mit unterschiedlichen regulatorischen Rahmenbedingungen und Baubedarfsmustern. In den Vereinigten Staaten reduzieren Lebensmitteldienstleistungsbeschränkungen die Nachfrage nach Standardqualitäten, während Programme für energieeffizientes Wohnen die Nachfrage nach Dämmqualitäten unterstützen. Der europäische Markt für Spezial-Polystyrolharz wird durch Anforderungen der Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) und den Einsatz von Expandiertem Polystyrol (EPS) in Wärmedämm-Verbundsystemen unterstützt. Der Europäische Verband der EPS-Hersteller (EUMEPS) identifiziert EPS-basierte Wärmedämm-Verbundsysteme als Mittel zur Reduzierung von Wärmebrücken und Heizwärmebedarf[2]EUMEPS, "WDVS mit EPS," EUMEPS, eumeps.eu.. Die Verpackungs- und Verpackungsabfallverordnung erhöht auch die Bedeutung von Recyclinginhalt- und Recyclingfähigkeitsanforderungen bei der europäischen Verpackungsbeschaffung.
Südamerika, der Nahe Osten und Afrika stellen kleinere Nachfrageregionen für Spezialharzkategorien dar. Brasilien und Argentinien unterstützen die Nachfrage nach Konstruktionsdämmung und Schutzverpackung, da das Bewusstsein für Wohngebäudeenergieeffizienz und die Einführung von E-Commerce zunehmen. Die Bautätigkeit in Saudi-Arabien unterstützt die Nachfrage, da sich die Dämmspezifikationen weiterentwickeln. In Südafrika unterstützt das pharmazeutische Vertriebsnetz die Nachfrage nach validierten Kühlkettenbehältern im Markt für Spezial-Polystyrolharz.

Wettbewerbslandschaft
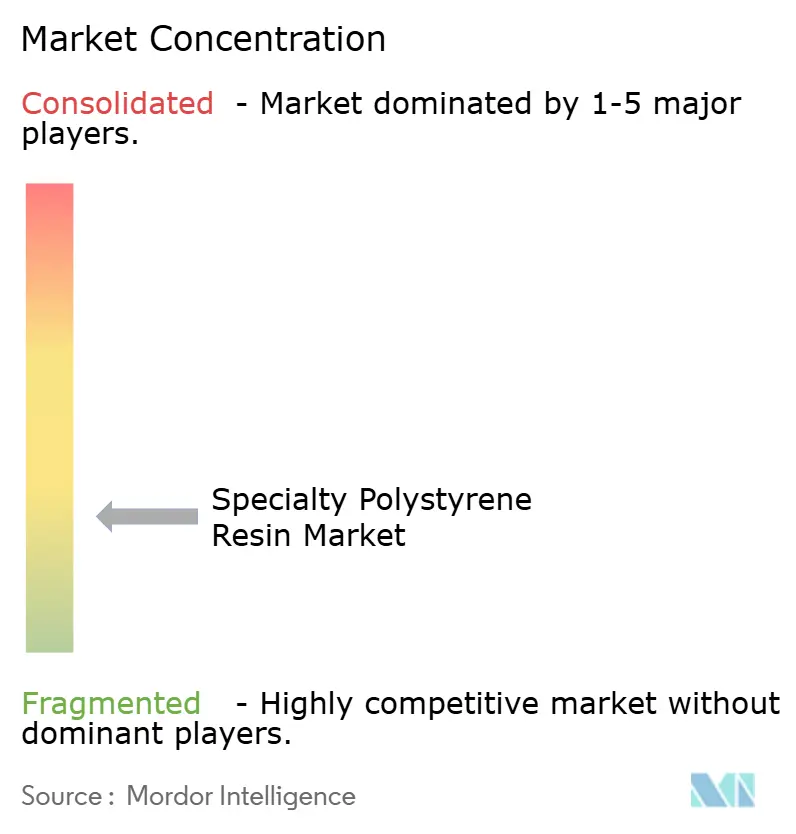
Der Markt für Spezial-Polystyrolharz ist fragmentiert, mit wichtigen Teilnehmern wie BASF, INEOS Styrolution, Trinseo, Versalis S.p.A., LG Chem und TotalEnergies. Regionale EPS-Verarbeiter und Spezialcompoundierer wie BEWI, Synthos, SUNPOR und Epsilyte fragmentieren die Wettbewerbslandschaft im mittleren Segment weiter. Der Wettbewerb in den Jahren 2025 und 2026 konzentriert sich auf die Qualifizierung von Recyclinginhaltsstoffen für lebensmittelkontaktierende und medizinisch kontaktierende Anwendungen. Diese Qualitäten erfordern Rückverfolgbarkeit und Compliance-Dokumentation, was Eintrittsbarrieren für neue Lieferanten schafft. Hersteller, die diese Anforderungen erfüllen, können Kundenbeschaffungsmandate adressieren, die Materialleistungsspezifikationen mit Recyclinginhaltzielen im Markt für Spezial-Polystyrolharz kombinieren.
Versalis eröffnete im März 2025 eine mechanische Recyclinganlage in Porto Marghera mit einer Kapazität von bis zu 20.000 Tonnen pro Jahr für recyceltes Kristall- und expandierbares Polystyrol. Im Oktober 2024 verpflichtete sich BASF zur Erweiterung der Neopor-Kapazität in Ludwigshafen um 50.000 Tonnen pro Jahr, wobei die zusätzliche Kapazität Anfang 2027 den Betrieb aufnehmen soll. AmSty tätigte 2025 seine ersten kommerziellen Verkäufe von PolyRenew zertifiziertem recyceltem Styrol über einen durch International Sustainability and Carbon Certification (ISCC) PLUS verifizierten Massenbilanzansatz. Diese Entwicklungen zeigen, dass der Markt für Spezial-Polystyrolharz mit Recyclingrohstoffversorgung und Hochleistungsdämmkapazität parallel expandiert. Sie ermöglichen es auch nachgelagerten Herstellern, zertifizierten Recyclinginhalt anzubieten, ohne an jedem Standort Recyclingfähigkeiten aufbauen zu müssen.
Kapazitätsrationalisierung findet parallel zu Investitionen in differenzierte Qualitäten statt. Ältere Standard-Anlagen stehen weiterhin unter Druck durch Überangebot und veraltete Kostenstrukturen, während Lieferanten Kapital auf Spezialanwendungen mit höheren Margen lenken. Lebensmittelkontaktierende und medizinische Recyclinginhaltsstoffe erfordern verlängerte Qualifizierungszeiträume, da regulatorische Genehmigungsverfahren und Kundenvalidierungsanforderungen langwierig sein können. Die Wettbewerbslandschaft bleibt mäßig konzentriert, mit einer kleinen Gruppe integrierter Hersteller, die die Spezialkapazität anführen, während regionale Verarbeiter eine wichtige Rolle behalten.
Marktführer in der Branche für Spezial-Polystyrolharz
BASF
Synthos
NOVA Chemicals Corporate
INEOS
Trinseo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: INEOS Styrolution gab die dauerhafte Schließung seiner Polystyrol-Produktionsanlage in Channahon, Illinois, bekannt, mit geplanter Stilllegung im vierten Quartal 2026. Die Anlage hat eine jährliche Produktionskapazität von ca. 441.000 Tonnen und ist seit mehr als 60 Jahren in Betrieb.
- März 2025: Versalis, die Chemietochter von Eni, eröffnete eine mechanische Recyclinganlage in Porto Marghera, Italien. Die Anlage hat eine jährliche Produktionskapazität von bis zu 22.000 Tonnen recyceltem Kristallpolystyrol (r-GPPS) und recyceltem expandierbarem Polystyrol (r-EPS) unter Verwendung von Post-Consumer-EPS-Abfall als Einsatzstoff.


Umfang des globalen Marktberichts für Spezial-Polystyrolharz
Spezial-Polystyrolharz ist ein fortschrittlicher, hochleistungsfähiger Polystyrolkunststoff, der mit spezialisierten Additiven oder Copolymeren entwickelt wurde, um strenge technische, mechanische und thermische Anforderungen zu erfüllen.
Der Markt für Spezial-Polystyrolharz ist nach Funktion, Anwendung und Geografie segmentiert. Nach Funktion ist der Markt in Schutz, Dämmung, Polsterung und sonstige Funktionen segmentiert. Nach Anwendung ist der Markt in Schutzverpackung, Bauwesen und Konstruktion, Automobil und Transport, Elektro und Elektronik, Gesundheitswesen und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Spezial-Polystyrolharz in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Schutz |
| Dämmung |
| Polsterung |
| Sonstige Funktionen |
| Schutzverpackung |
| Bauwesen und Konstruktion |
| Automobil und Transport |
| Elektro und Elektronik |
| Gesundheitswesen |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Funktion | Schutz | |
| Dämmung | ||
| Polsterung | ||
| Sonstige Funktionen | ||
| Nach Anwendung | Schutzverpackung | |
| Bauwesen und Konstruktion | ||
| Automobil und Transport | ||
| Elektro und Elektronik | ||
| Gesundheitswesen | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Spezial-Polystyrolharz?
Die Marktgröße für Spezial-Polystyrolharz wurde im Jahr 2025 auf 137,45 Millionen USD geschätzt und soll von 142,74 Millionen USD im Jahr 2026 auf 164,44 Millionen USD bis 2031 wachsen, bei einer CAGR von 2,87 % während des Prognosezeitraums (2026–2031).
Welche Funktion hatte im Jahr 2025 den größten Marktanteil?
Schutz hielt im Jahr 2025 einen Anteil von 42,34 % und soll bis 2031 mit einer CAGR von 3,24 % wachsen.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Das Gesundheitswesen soll mit einer CAGR von 3,45 % die schnellste Anwendungs-CAGR verzeichnen, unterstützt durch den Bedarf an validierten Kühlkettenvertriebslösungen.
Welche Region führt die Nachfrage nach Spezial-Polystyrolharz an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 39,41 % und soll bis 2031 mit einer CAGR von 3,31 % wachsen.
Seite zuletzt aktualisiert am:



