
Taille et part du marché de la résine polystyrène spéciale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 142.74 Millions de dollars américains |
| Taille du Marché (2031) | 164.44 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 2.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la résine polystyrène spéciale par Mordor Intelligence
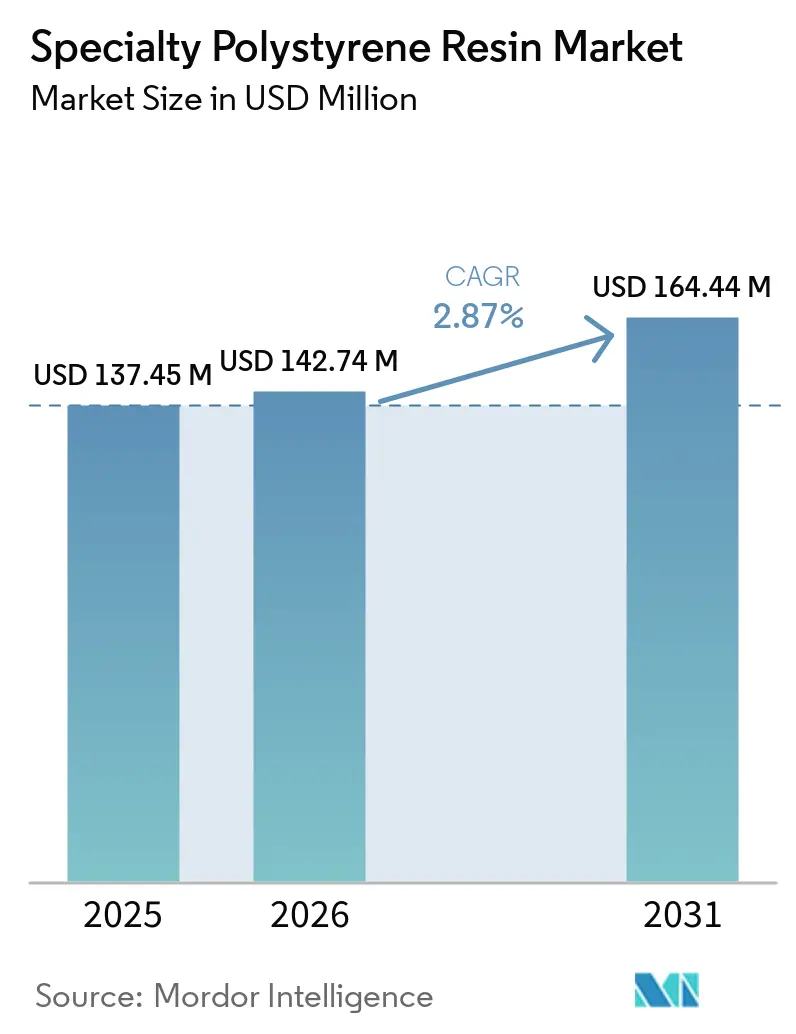
La taille du marché de la résine polystyrène spéciale était évaluée à 137,45 millions USD en 2025 et devrait croître de 142,74 millions USD en 2026 pour atteindre 164,44 millions USD d'ici 2031, à un CAGR de 2,87 % durant la période de prévision (2026-2031). Le marché de la résine polystyrène spéciale évolue vers des grades répondant à des exigences de performance et de certification spécifiques, plutôt que de concurrencer uniquement sur le volume de production de résine. La demande pour les grades infusés au graphite, à attribution biologique et à contenu recyclé augmente, car les transformateurs ont besoin de matériaux offrant isolation, absorption des chocs et contenu recyclé traçable. Les restrictions sur les emballages réduisent la demande pour les applications de restauration de masse, tandis que les réglementations sur l'efficacité énergétique des bâtiments, les exigences de la chaîne du froid et les exigences logistiques plus performantes soutiennent les applications spécialisées. Les producteurs rationalisent les capacités, qualifient le contenu recyclé et développent des capacités d'isolation haute performance ciblées. Cette évolution soutient la valeur des produits sur le marché de la résine polystyrène spéciale, même si la production globale de résine polystyrène reste sous pression.
Principaux enseignements du rapport
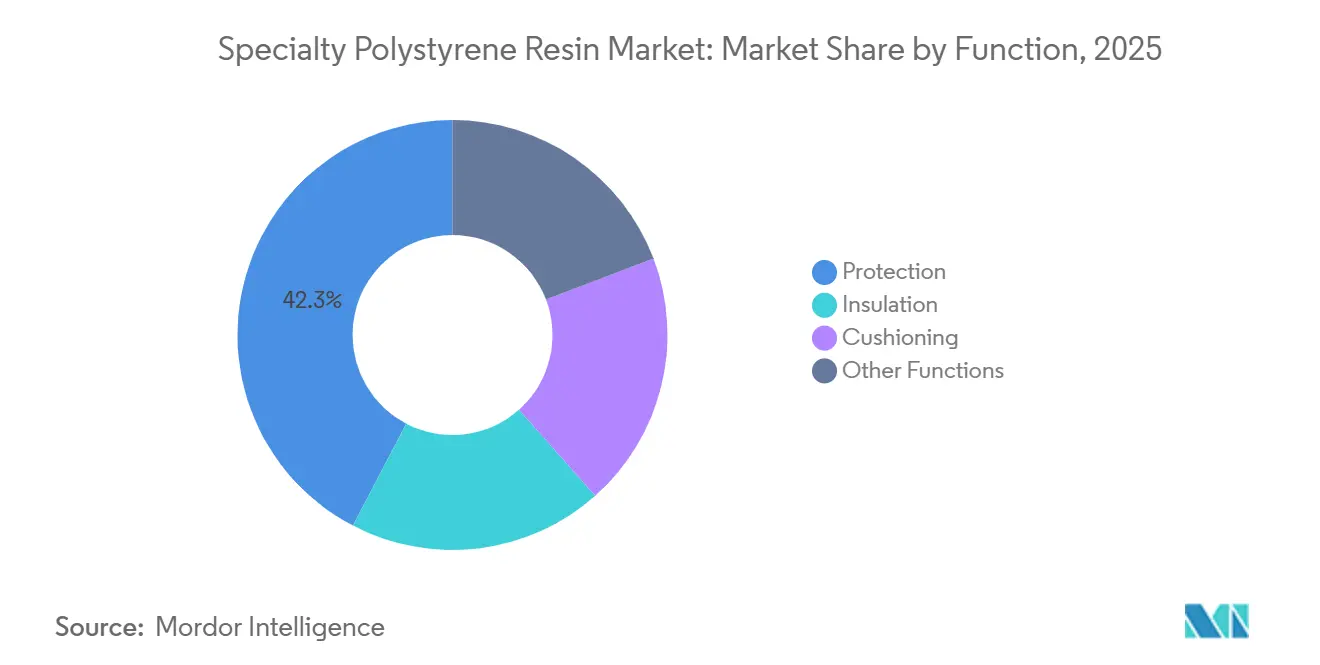
- Par fonction, la protection représentait 42,34 % de la part du marché de la résine polystyrène spéciale en 2025 et devrait croître à un CAGR de 3,24 % jusqu'en 2031.
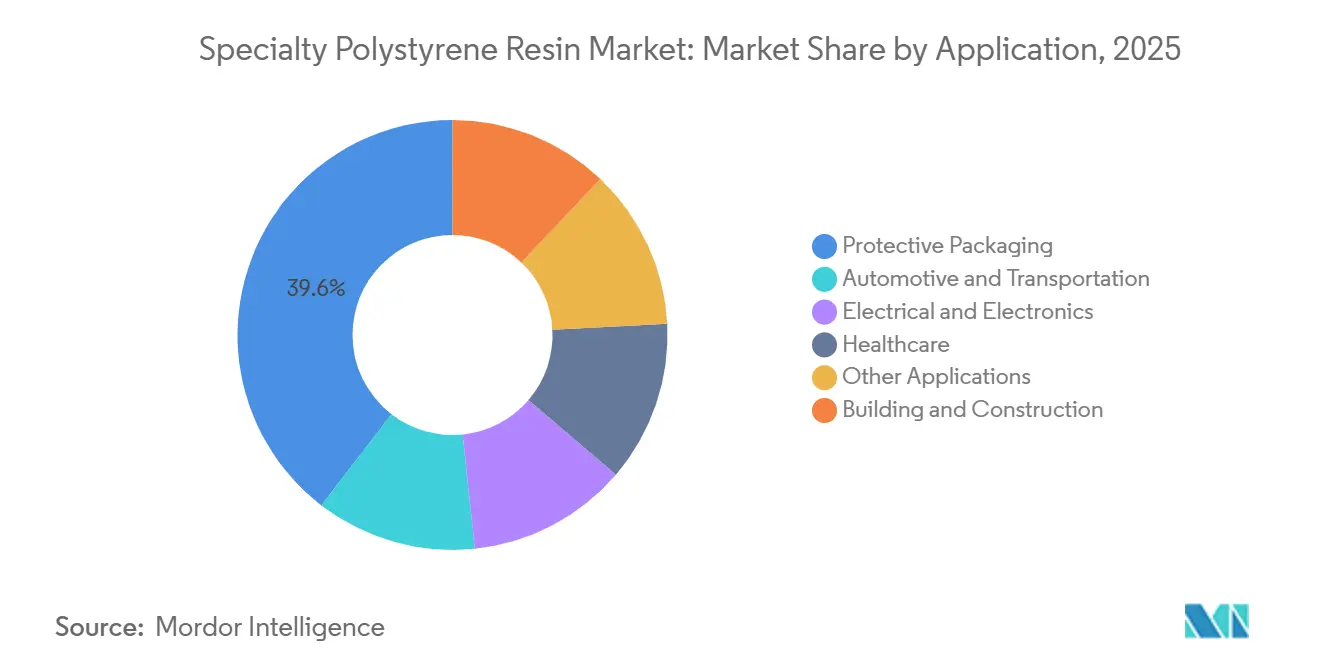
- Par application, l'emballage de protection représentait 39,56 % de la part du marché de la résine polystyrène spéciale en 2025, tandis que la santé devrait croître à un CAGR de 3,45 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 39,41 % de la part du marché de la résine polystyrène spéciale en 2025 et devrait se développer à un CAGR de 3,31 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la résine polystyrène spéciale
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la demande en emballages de protection et thermiques | +0.7% | Mondial, avec l'Asie-Pacifique au cœur et des effets en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences d'efficacité énergétique dans les bâtiments | +0.8% | Europe, Amérique du Nord et villes d'Asie-Pacifique à forte croissance | Long terme (≥ 4 ans) |
| Adoption des emballages de santé et de la chaîne du froid | +0.6% | Mondial, avec concentration dans les corridors biopharma d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences d'allègement et de performance aux chocs dans le transport | +0.4% | Centres de fabrication automobile d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Qualification du contenu recyclé pour les grades en contact alimentaire et médical | +0.3% | Europe, avec adoption précoce en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande en emballages de protection et thermiques
Les emballages de protection et thermiques soutiennent la demande de polystyrène expansé (EPS) spécial, car la distribution directe aux consommateurs accroît les exigences de manutention pour les produits fragiles et sensibles à la température. L'électronique, les appareils électroménagers et les composants industriels nécessitent des inserts moulés avec une absorption des chocs contrôlée, différenciant les grades spéciaux des mousses en vrac standard. Le marché de la résine polystyrène spéciale bénéficie également du besoin des distributeurs en emballages légers et isolés pour la livraison au dernier kilomètre et le fret aérien. L'EPS amélioré au graphite offre des performances thermiques avec des parois plus minces, réduisant le poids de l'emballage tout en maintenant la charge thermique requise. Le Japon a enregistré 111 000 tonnes d'expéditions d'EPS en 2025, la pêche, l'agriculture et la logistique de protection représentant la majorité des expéditions. Ce schéma d'expédition indique que les conteneurs de protection et les applications de boîtes réfrigérées restent pertinents, même si la conversion électronique ralentit.
Exigences d'efficacité énergétique dans les bâtiments
Les codes de performance énergétique des bâtiments font de la résine polystyrène spéciale de grade isolation un matériau spécifié plutôt qu'un intrant de construction discrétionnaire. La directive révisée sur la performance énergétique des bâtiments exige des États membres de l'UE qu'ils établissent des normes minimales de performance énergétique pour les nouvelles constructions et les rénovations majeures. Ces exigences soutiennent l'activité de rénovation dans le parc immobilier vieillissant de l'Europe et génèrent une demande récurrente de matériaux d'isolation. Les expéditions d'EPS pour matériaux de construction au Japon ont totalisé 16 332 tonnes en 2025, soit une augmentation de 100,5 % par rapport à l'année précédente, à mesure que les spécifications de logements hautement isolés gagnaient en adoption. BASF indique que Neopor offre jusqu'à 30 % de meilleures performances d'isolation par unité d'épaisseur que l'EPS blanc standard et ajoute 55 116 tonnes de capacité annuelle à Ludwigshafen, avec un démarrage prévu début 2027. Ces facteurs permettent au marché de la résine polystyrène spéciale de capter une valeur de résine plus élevée dans les applications où la performance d'isolation est plus importante que l'utilisation des matériaux.
Adoption des emballages de santé et de la chaîne du froid
Les produits pharmaceutiques sensibles à la température, les produits biologiques et les matériaux d'essais cliniques nécessitent des expéditeurs passifs répondant aux exigences validées de contrôle de la température pendant le transit. L'EPS offre une isolation thermique constante et peut être moulé autour de tailles de charge utile définies, soutenant son utilisation dans les systèmes de distribution contrôlée. L'opportunité devient de plus en plus spécialisée, car les chaînes d'approvisionnement pharmaceutiques exigent des tolérances plus strictes et des performances d'emballage documentées. La qualification du contenu recyclé ajoute une autre exigence d'approvisionnement, notamment lorsque les emballages en contact alimentaire ou médical doivent se conformer aux normes réglementaires pour les plastiques recyclés. Cette tendance favorise les producteurs capables de combiner performance thermique, contenu recyclé et capacités de documentation pour les clients réglementés.
Exigences d'allègement et de performance aux chocs dans le transport
Les applications de transport stimulent la demande de résine polystyrène spéciale, où un faible poids et une absorption d'énergie prévisible sont requis simultanément. L'EPS est utilisé dans les absorbeurs d'énergie de pare-chocs, les inserts de panneaux de portes, les appuie-têtes et les systèmes de gestion d'énergie des sièges enfants, car il peut répondre à des exigences spécifiques de densité et de forme. Les conceptions de véhicules électriques créent également des applications pour les séparateurs de modules de batteries et les remplissages de cavités de plancher qui assurent la gestion thermique et la protection aux chocs. Ces applications nécessitent un contrôle de densité plus strict que les grades d'emballage standard et peuvent exiger des spécifications plus élevées. Les chaînes d'approvisionnement automobiles et électroniques en Asie-Pacifique, en Amérique du Nord et en Europe génèrent une demande récurrente de composants en mousse moulés avec précision. Par conséquent, le marché de la résine polystyrène spéciale bénéficie des décisions de sélection des matériaux qui privilégient la sécurité, la réduction du poids et la géométrie moulée constante.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions sur les plastiques à usage unique et exigences de gestion des déchets | -0.5% | Europe, Amérique du Nord et juridictions émergentes d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Coûts volatils du styrène et des matières premières hydrocarbonées | -0.3% | Mondial, avec une exposition aiguë en Europe et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Lacunes en densité de collecte pour l'EPS à faible densité et le recyclage des grades spéciaux | -0.2% | Europe et Amérique du Nord, avec des effets en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions sur les plastiques à usage unique et exigences de gestion des déchets
Les restrictions sur le polystyrène expansé (EPS) à usage unique ont réduit la demande des applications de restauration à grande échelle et augmenté les coûts de conformité pour les transformateurs. En mai 2025, au moins 12 États américains avaient adopté des interdictions à l'échelle de l'État sur les articles de restauration en EPS, et New York a étendu son interdiction aux conteneurs de stockage à froid en polystyrène à compter du 1er janvier 2026[1]Département de la conservation de l'environnement de l'État de New York, "Le DEC rappelle aux New-Yorkais les lois élargies de réduction des déchets entrant en vigueur le 1er janvier 2026," Communiqué de presse du NYSDEC, dec.ny.gov.. L'Union européenne a restreint l'utilisation de contenants alimentaires et de boissons en polystyrène expansé dans le cadre de la directive sur les plastiques à usage unique depuis 2021. Le règlement sur les emballages et les déchets d'emballages est entré en vigueur dans toute l'UE le 12 août 2026, introduisant des exigences de recyclabilité et instaurant progressivement des obligations de contenu recyclé d'ici 2030. La baisse de la demande en restauration pourrait orienter la capacité des producteurs vers les grades d'isolation et de santé, affectant potentiellement la tarification des matériaux spéciaux. Cependant, les lacunes dans la collecte d'EPS à faible densité restent une contrainte, car l'approvisionnement en grades recyclés dépend d'une densité de collecte et de capacités de tri adéquates.
Coûts volatils du styrène et des matières premières hydrocarbonées
La volatilité des coûts du monomère de styrène crée un risque de marge pour les producteurs spéciaux servant des clients sous contrat dans les applications de santé et automobiles. La pression sur les prix du benzène au cours du premier trimestre 2026 a affecté les marchés du monomère de styrène et a entraîné des hausses des prix du polystyrène européen. Les producteurs peuvent avoir du mal à répercuter les changements rapides des coûts des intrants lorsque les contrats clients ont des termes fixes ou nécessitent de longs cycles de qualification. Ce défi est plus important pour les petits producteurs qui ne disposent pas de positions intégrées en amont sur les matières premières. En conséquence, le marché de la résine polystyrène spéciale pourrait se consolider autour d'entreprises capables de gérer l'exposition aux matières premières dans des portefeuilles pétrochimiques plus larges. La volatilité des prix complique également la planification des achats pour les transformateurs qui ont besoin d'approvisionnements stables en grades spéciaux qualifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction : les grades de protection dominent la demande grâce à une performance à double usage
La protection représentait 42,34 % de la part du marché de la résine polystyrène spéciale en 2025, ce qui en fait la plus grande catégorie fonctionnelle. Le marché de la résine polystyrène spéciale pour la protection devrait se développer à un CAGR de 3,24 % de 2026 à 2031. Cette position reflète la demande de matériaux absorbant les chocs dans les emballages de protection et les composants de transport liés à la sécurité. Les grades d'EPS spéciaux pour la protection remplacent les matériaux alternatifs dans les applications qui nécessitent des caractéristiques précises de poids, de densité et d'absorption d'énergie. La catégorie bénéficie également du passage des grades de mousse en vrac aux produits moulés avec précision, qui peuvent soutenir une réalisation de valeur plus élevée.
Les grades d'amortissement servent principalement les industries de l'électronique et des appareils électroménagers, où les spécifications d'emballage exigent une précision dimensionnelle et une haute qualité de surface. Ces exigences différencient les matériaux spéciaux des grades de résine de masse utilisés dans des applications moins exigeantes. D'autres applications fonctionnelles comprennent la géomousse EPS pour le génie civil, les profilés architecturaux légers et les conteneurs horticoles spéciaux. Le mix fonctionnel évolue également vers des variantes grises et à contenu recyclé, car les marques intègrent des exigences de durabilité dans leurs spécifications d'approvisionnement. Cette évolution peut maintenir la valeur de la résine par unité, même lorsque la croissance de la demande reste limitée.


Par application : la santé se développe plus rapidement à mesure que les usages réglementés augmentent
L'emballage de protection détenait 39,56 % de la part du marché de la résine polystyrène spéciale en 2025, soutenu par la demande d'inserts moulés utilisés dans l'électronique et les appareils électroménagers. Les chaînes d'approvisionnement établies représentent une part significative de la taille de l'application, tandis que le commerce électronique génère une demande supplémentaire en Asie-Pacifique. Cependant, les restrictions sur la restauration et la substitution des matériaux dans les biens de consommation compensent une partie de cette croissance dans les économies avancées. La santé devrait croître à un CAGR de 3,45 % de 2026 à 2031, ce qui en fait l'application à la croissance la plus rapide. La distribution pharmaceutique sensible à la température, les chaînes du froid pour les produits biologiques et la logistique des essais cliniques stimulent la demande d'expéditeurs EPS passifs validés.
Le bâtiment et la construction restent pertinents, car l'EPS de grade isolation peut être intégré dans les enveloppes des bâtiments dans le cadre de programmes de rénovation à long terme. Les applications automobiles et de transport comprennent les systèmes de sécurité, les panneaux de portes et les composants de gestion thermique pour les véhicules électriques. Les clients de l'électrique et de l'électronique nécessitent des emballages EPS à densité personnalisée et antistatiques pour les composants soumis à des exigences strictes d'amortissement des vibrations. Les exigences d'évaluation et d'autorisation pour les matériaux recyclés en contact alimentaire créent une barrière supplémentaire pour les grades de polystyrène recyclé conformes. Le marché de la résine polystyrène spéciale peut donc différencier les matériaux à contenu recyclé sur la base de la conformité réglementaire et de la performance.
Analyse géographique
L'Asie-Pacifique représentait 39,41 % de la part du marché de la résine polystyrène spéciale en 2025 et devrait se développer à un CAGR de 3,31 % jusqu'en 2031. La Chine reste le principal centre national de demande, soutenu par des applications dans le commerce électronique, l'emballage de protection et l'isolation de construction. Bien que la surcapacité du polystyrène de masse ait affaibli la tarification globale, les grades de performance continuent de voir une demande des secteurs où les marques multinationales et les chaînes d'approvisionnement de santé exigent des matériaux qualifiés. L'Inde contribue également à la demande grâce à la construction résidentielle et aux projets de logements écoénergétiques.
L'Amérique du Nord et l'Europe sont des marchés matures avec des cadres réglementaires distincts et des schémas de demande en construction. Aux États-Unis, les restrictions sur la restauration réduisent la demande pour les grades de masse, tandis que les programmes de maisons écoénergétiques soutiennent la demande pour les grades d'isolation. Le marché européen de la résine polystyrène spéciale est soutenu par les exigences de la directive sur la performance énergétique des bâtiments (DPEB) et l'utilisation du polystyrène expansé (EPS) dans les systèmes composites d'isolation thermique par l'extérieur. Les fabricants européens d'EPS (EUMEPS) identifient les systèmes composites d'isolation thermique par l'extérieur à base d'EPS comme un moyen de réduire les ponts thermiques et la demande de chauffage[2]EUMEPS, "ETICS avec EPS," EUMEPS, eumeps.eu.. Le règlement sur les emballages et les déchets d'emballages accroît également l'importance des exigences de contenu recyclé et de recyclabilité dans les achats d'emballages européens.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des régions de demande plus petites pour les grades de résine spéciale. Le Brésil et l'Argentine soutiennent la demande d'isolation de construction et d'emballage de protection à mesure que la sensibilisation à l'efficacité énergétique résidentielle et l'adoption du commerce électronique augmentent. L'activité de construction en Arabie saoudite soutient la demande à mesure que les spécifications d'isolation continuent d'évoluer. En Afrique du Sud, le réseau de distribution pharmaceutique soutient la demande d'expéditeurs de chaîne du froid validés sur le marché de la résine polystyrène spéciale.
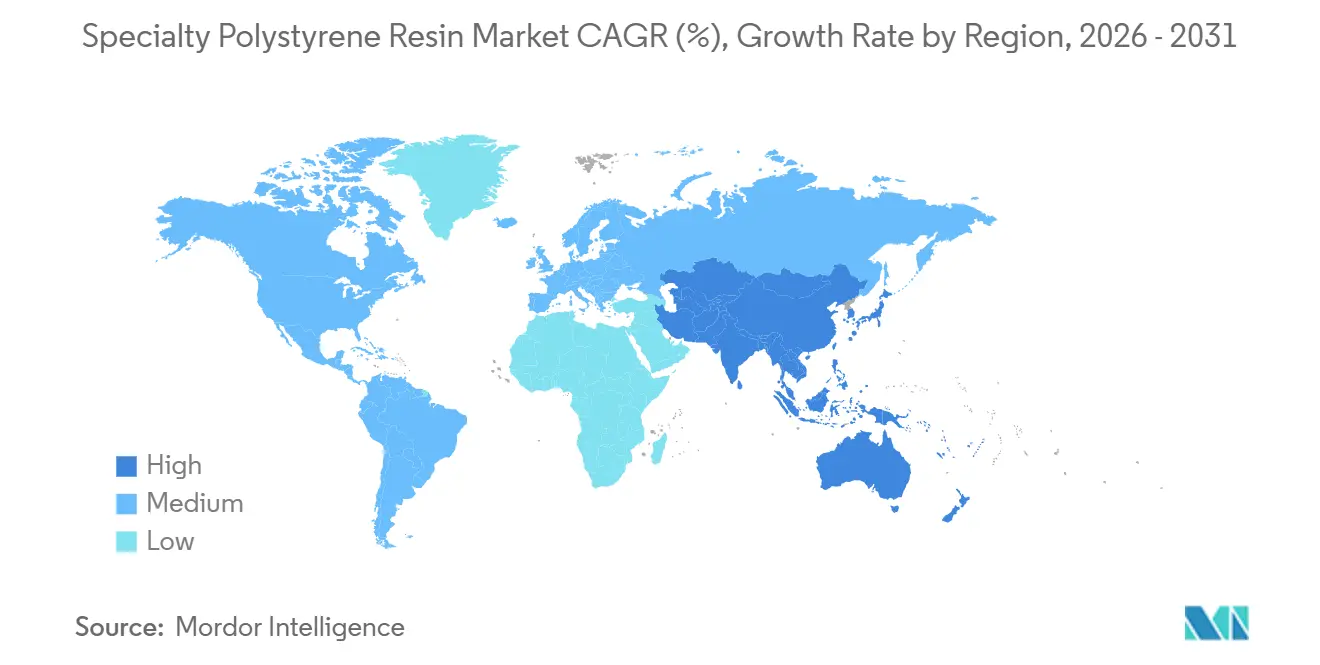

Paysage concurrentiel
Le marché de la résine polystyrène spéciale est fragmenté, avec des acteurs clés incluant BASF, INEOS Styrolution, Trinseo, Versalis S.p.A., LG Chem et TotalEnergies. Les transformateurs régionaux d'EPS et les compoundeurs spéciaux, tels que BEWI, Synthos, SUNPOR et Epsilyte, fragmentent davantage le paysage concurrentiel de niveau intermédiaire. La concurrence en 2025 et 2026 se concentre sur la qualification des grades à contenu recyclé pour les applications en contact alimentaire et médical. Ces grades nécessitent une traçabilité et une documentation de conformité, créant des barrières à l'entrée pour les nouveaux fournisseurs. Les producteurs qui répondent à ces exigences peuvent répondre aux mandats d'approvisionnement des clients qui combinent des spécifications de performance des matériaux avec des objectifs de contenu recyclé sur le marché de la résine polystyrène spéciale.
Versalis a inauguré une usine de recyclage mécanique à Porto Marghera en mars 2025, avec une capacité allant jusqu'à 20 000 tonnes par an de polystyrène cristal recyclé et de polystyrène expansible recyclé. En octobre 2024, BASF s'est engagé à étendre la capacité de Neopor à Ludwigshafen de 50 000 tonnes par an, la capacité supplémentaire devant commencer ses opérations début 2027. AmSty a réalisé ses premières ventes commerciales de styrène recyclé certifié PolyRenew via une approche de bilan massique vérifiée par la certification internationale de durabilité et de carbone (ISCC) PLUS en 2025. Ces développements indiquent que le marché de la résine polystyrène spéciale se développe, avec un approvisionnement en matières premières recyclées et une capacité d'isolation haute performance en parallèle. Ils permettent également aux producteurs en aval d'offrir du contenu recyclé certifié sans avoir à établir des capacités de recyclage sur chaque site.
La rationalisation des capacités se produit parallèlement aux investissements dans des grades différenciés. Les anciens actifs de masse continuent de faire face à des pressions liées à la surcapacité et aux structures de coûts héritées, tandis que les fournisseurs orientent les capitaux vers des applications spécialisées à marges plus élevées. Les grades recyclés en contact alimentaire et médical nécessitent des périodes de qualification prolongées, car les processus d'approbation réglementaire et les exigences de validation des clients peuvent être longs. Le paysage concurrentiel reste modérément concentré, avec un petit groupe de producteurs intégrés menant la capacité spécialisée tandis que les transformateurs régionaux conservent un rôle important.
Leaders du secteur de la résine polystyrène spéciale
BASF
Synthos
NOVA Chemicals Corporate
INEOS
Trinseo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
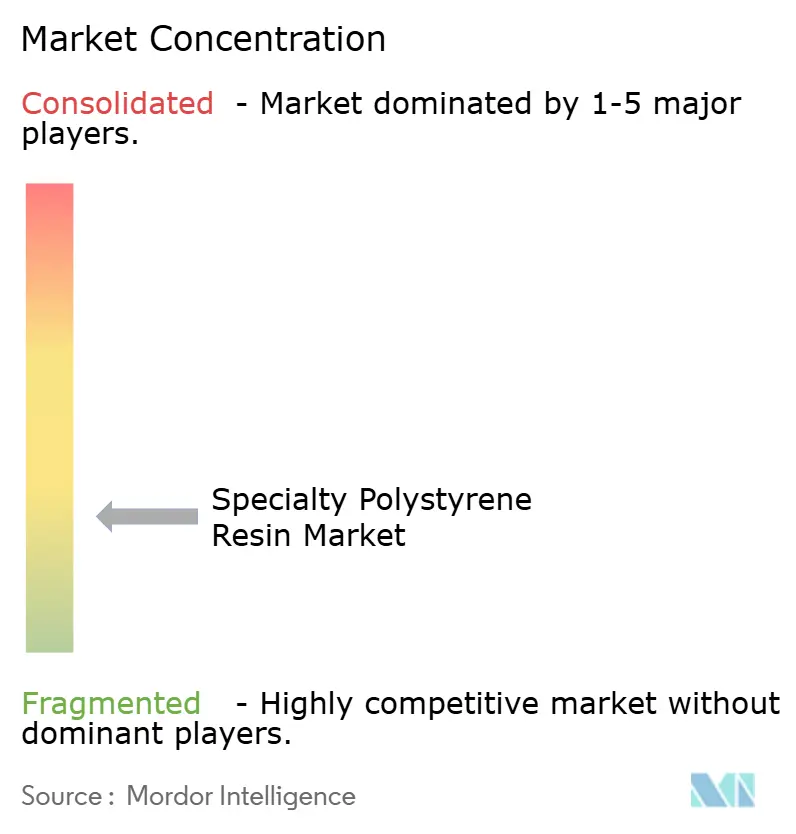

Développements récents du secteur
- Juin 2026 : INEOS Styrolution a annoncé la fermeture définitive de son installation de production de polystyrène à Channahon, Illinois, avec le démantèlement prévu au quatrième trimestre 2026. L'installation a une capacité de production annuelle d'environ 441 000 tonnes et est en exploitation depuis plus de 60 ans.
- Mars 2025 : Versalis, filiale chimique d'Eni, a inauguré une usine de recyclage mécanique à Porto Marghera, en Italie. L'usine a une capacité de production annuelle allant jusqu'à 22 000 tonnes de polystyrène cristal recyclé (r-GPPS) et de polystyrène expansible recyclé (r-EPS), utilisant des déchets d'EPS post-consommation comme matière première.


Portée du rapport mondial sur le marché de la résine polystyrène spéciale
La résine polystyrène spéciale est un plastique polystyrène avancé et haute performance, conçu avec des additifs spécialisés ou des copolymères pour répondre à des exigences techniques, mécaniques et thermiques strictes.
Le marché de la résine polystyrène spéciale est segmenté par fonction, application et géographie. Par fonction, le marché est segmenté en protection, isolation, amortissement et autres fonctions. Par application, le marché est segmenté en emballage de protection, bâtiment et construction, automobile et transport, électrique et électronique, santé et autres applications. Le rapport couvre également la taille du marché et les prévisions pour la résine polystyrène spéciale dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Protection |
| Isolation |
| Amortissement |
| Autres fonctions |
| Emballage de protection |
| Bâtiment et construction |
| Automobile et transport |
| Électrique et électronique |
| Santé |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par fonction | Protection | |
| Isolation | ||
| Amortissement | ||
| Autres fonctions | ||
| Par application | Emballage de protection | |
| Bâtiment et construction | ||
| Automobile et transport | ||
| Électrique et électronique | ||
| Santé | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la résine polystyrène spéciale ?
La taille du marché de la résine polystyrène spéciale était évaluée à 137,45 millions USD en 2025 et devrait croître de 142,74 millions USD en 2026 pour atteindre 164,44 millions USD d'ici 2031, à un CAGR de 2,87 % durant la période de prévision (2026-2031).
Quelle fonction détenait la plus grande part en 2025 ?
La protection détenait une part de 42,34 % en 2025 et devrait croître à un CAGR de 3,24 % jusqu'en 2031.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La santé devrait enregistrer le CAGR d'application le plus rapide à 3,45 %, soutenu par les besoins de distribution validée en chaîne du froid.
Quelle région est en tête de la demande de résine polystyrène spéciale ?
L'Asie-Pacifique était en tête avec une part de 39,41 % en 2025 et devrait se développer à un CAGR de 3,31 % jusqu'en 2031.
Dernière mise à jour de la page le:



