
スペインのロボット芝刈り機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
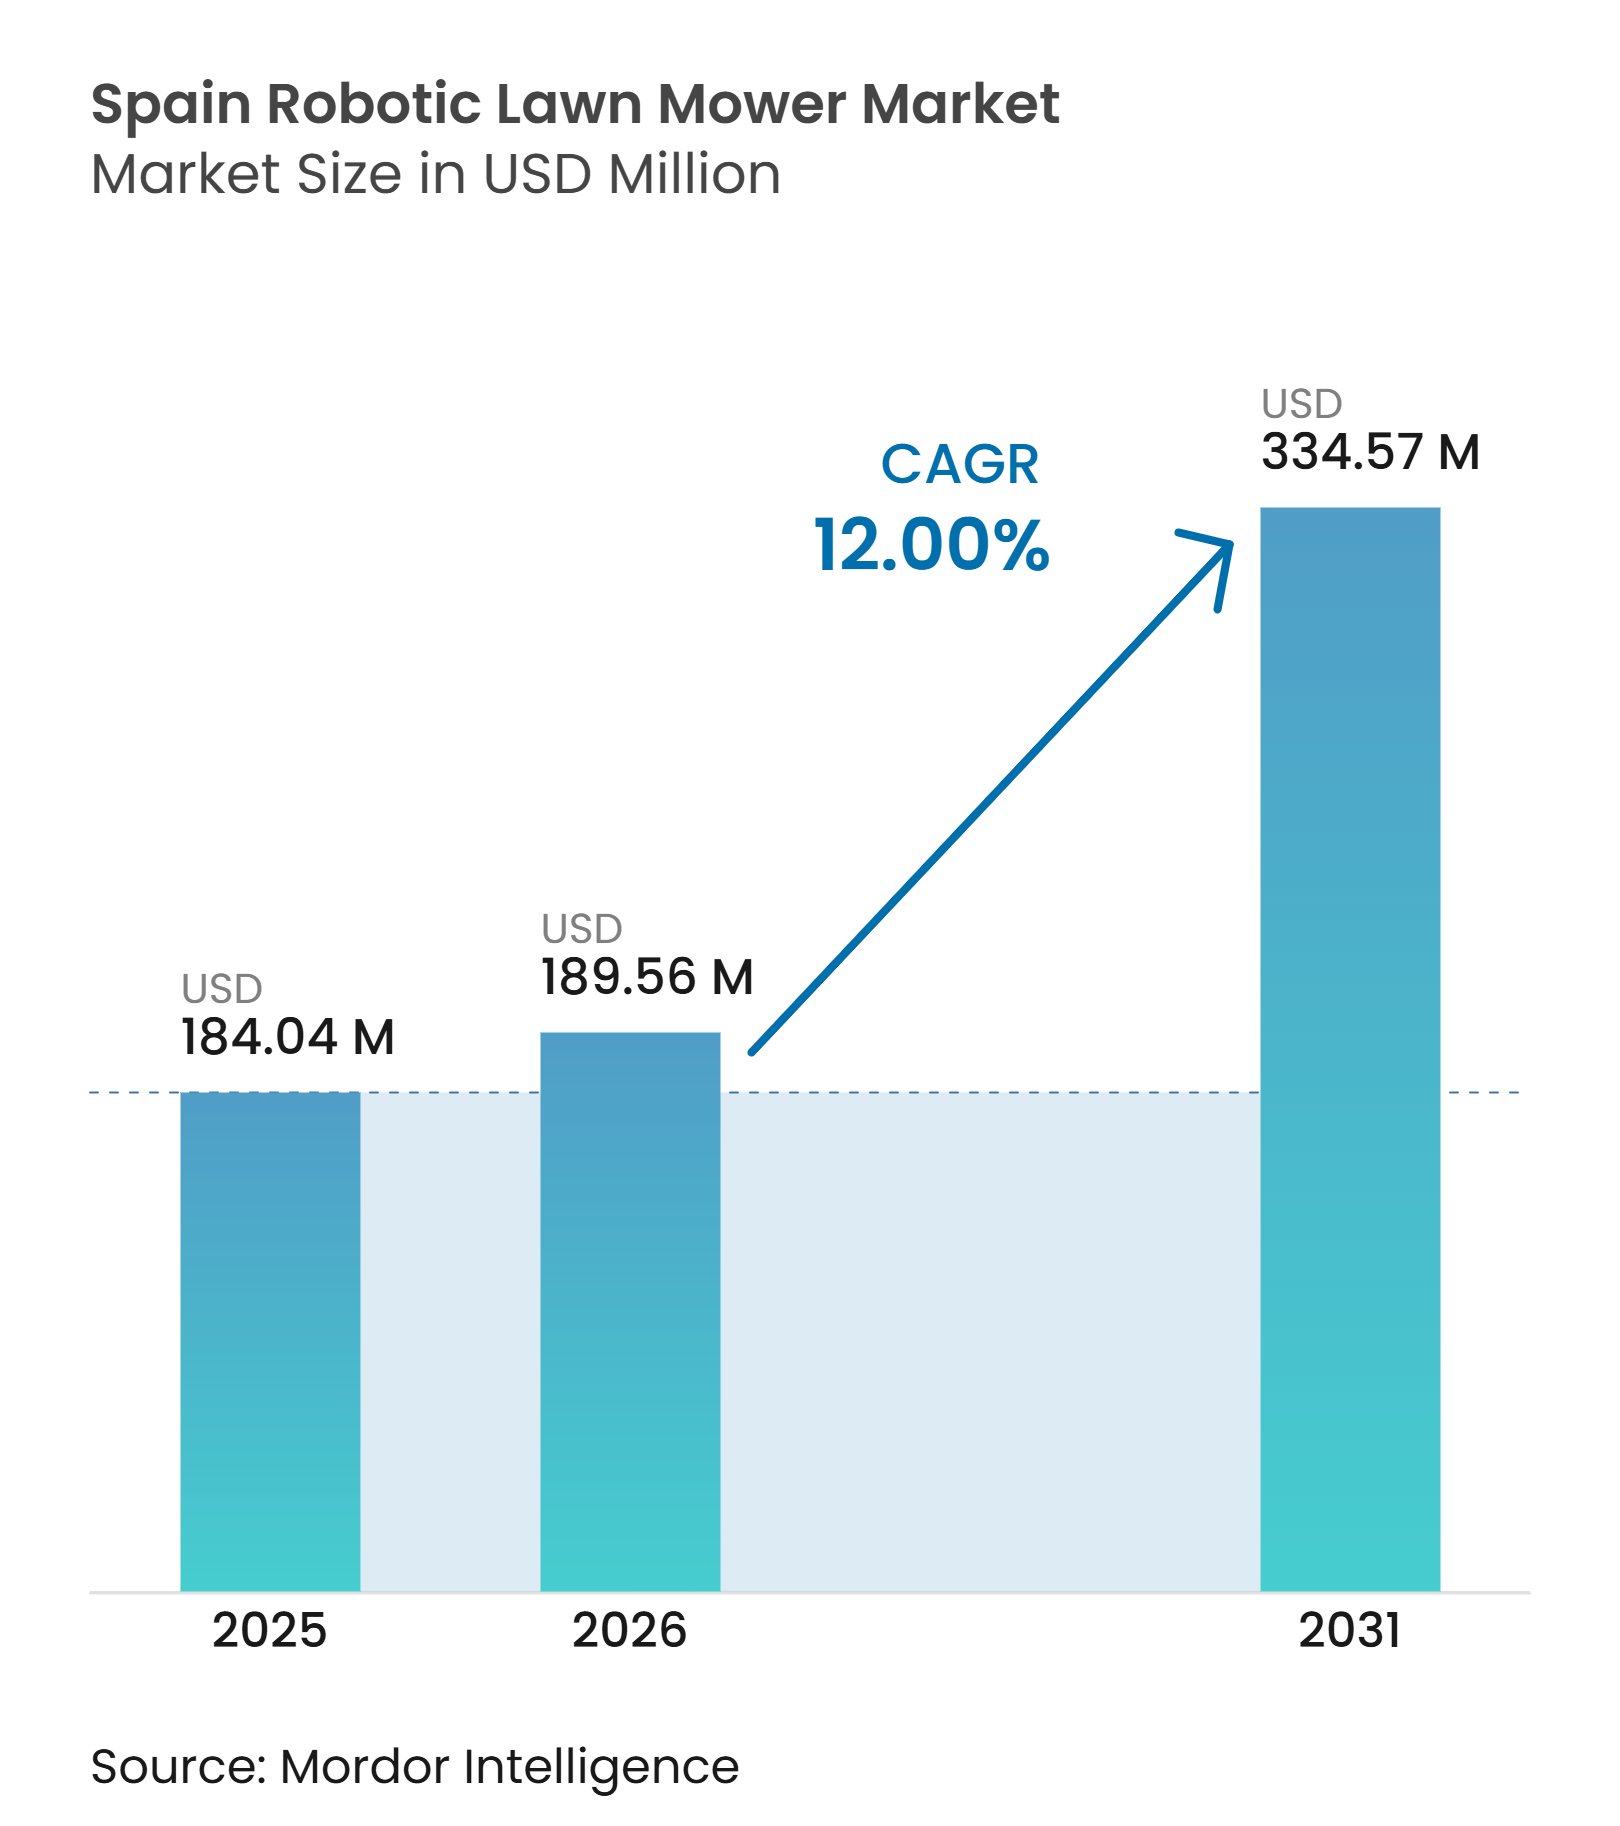
| 基準年の市場規模 (2025) | 184.04 百万米ドル |
| 市場規模 (2026) | 189.56 百万米ドル |
| 市場規模 (2031) | 334.57 百万米ドル |
| 成長率 (2026 - 2031) | 12.00 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペインのロボット芝刈り機市場分析
スペインのロボット芝刈り機市場規模は2025年に184 ミリオン 米ドルと評価され、2026年の190 ミリオン 米ドルから2031年には335 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは12%です。スペインのロボット芝刈り機市場は、屋外メンテナンス向け労働力の縮小と、接続機器に対する家庭の関心によって支えられています。ワイヤーフリーナビゲーションは設置作業を軽減し、バウンダリーワイヤーシステムに慣れた購入者以外にもアクセスを広げる可能性があります。国内では降水量の多い北部地域で持続的な草の成長がより一般的であるため、需要状況は地域によって大きく異なります。商業用購入者はフリートソトウェアを使用して複数の物件にわたる機器を管理できる一方、家庭用購入者は引き続き設置台数ベースの大部分を占めています。南部地域の水不足は天然芝のメンテナンスに利用可能な面積を制限しており、地域特有の販売計画が求められます。
主要レポートのポイント
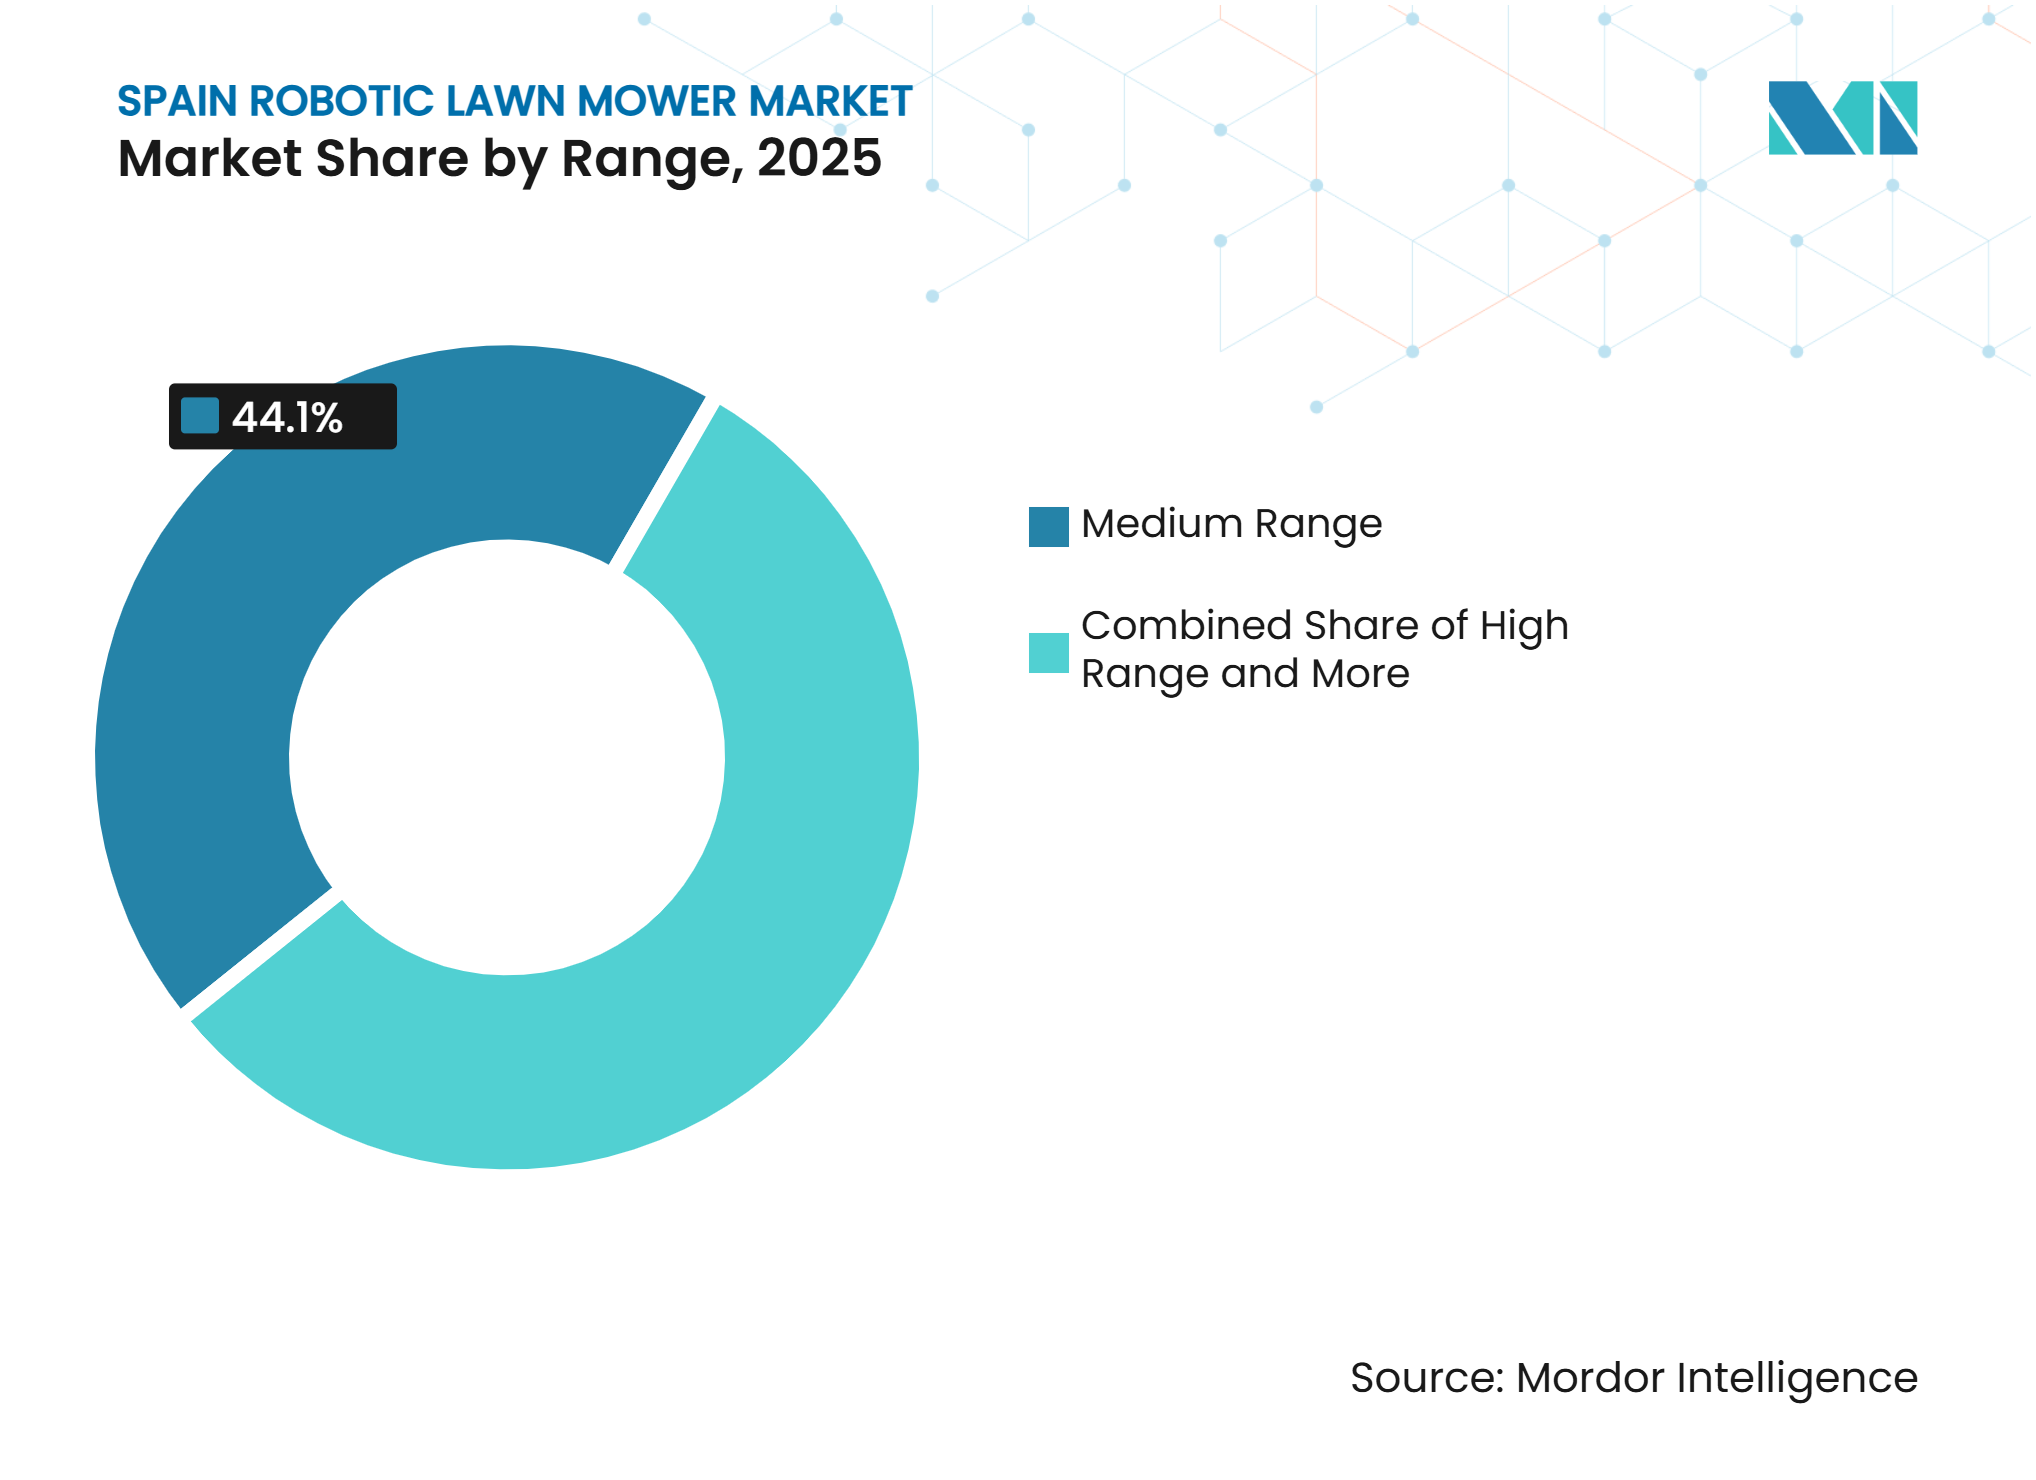
- レンジ別では、ミディアムレンジが2025年のスペインのロボット芝刈り機市場シェアの44.1%を占め、ハイレンジは2026年から2031年にかけてCAGR 15.6%で成長すると予測されています。
- バッテリー容量別では、20Vから30Vが2025年のスペインのロボット芝刈り機市場規模の50.3%を占め、30V超は2026年から2031年にかけてCAGR 13.2%で成長すると予測されています。
- 販売チャネル別では、小売業者が2025年に58%の収益シェアを占め、オンラインは2026年から2031年にかけてCAGR 16.4%で成長すると予測されています。
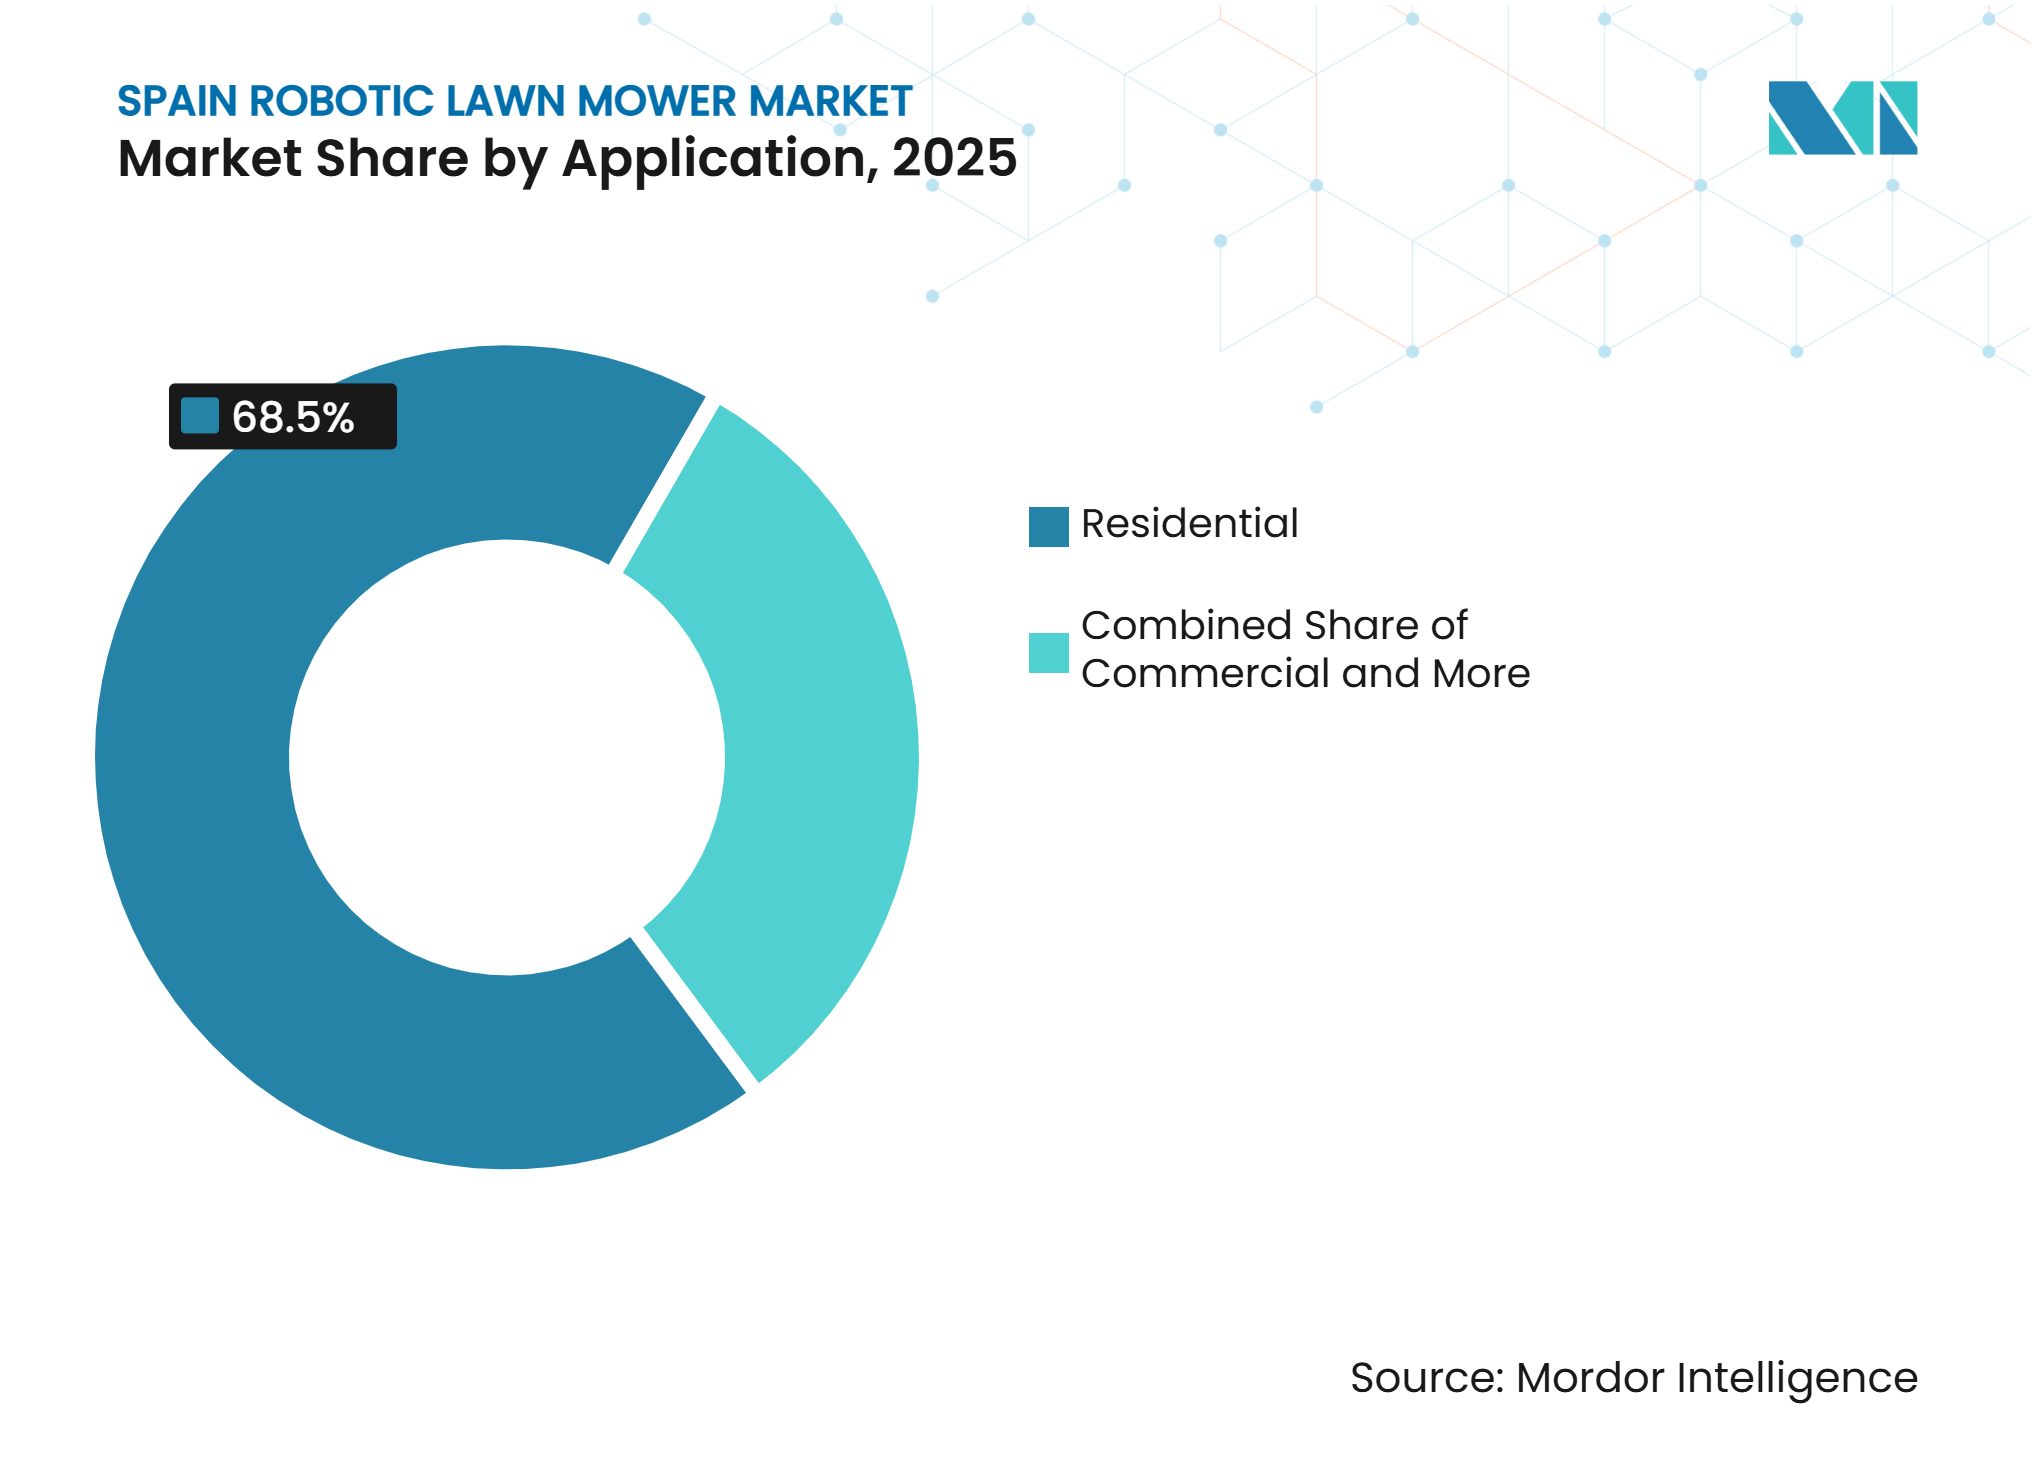
- 用途別では、住宅用が2025年に68.5%の収益シェアを占め、商業用は2026年から2031年にかけてCAGR 13%で成長すると予測されています。
- エンドユーザー別では、住宅所有者が2025年に64.5%の収益シェアを占め、造園会社は2026年から2031年にかけてCAGR 13.1%で成長すると予測されています。
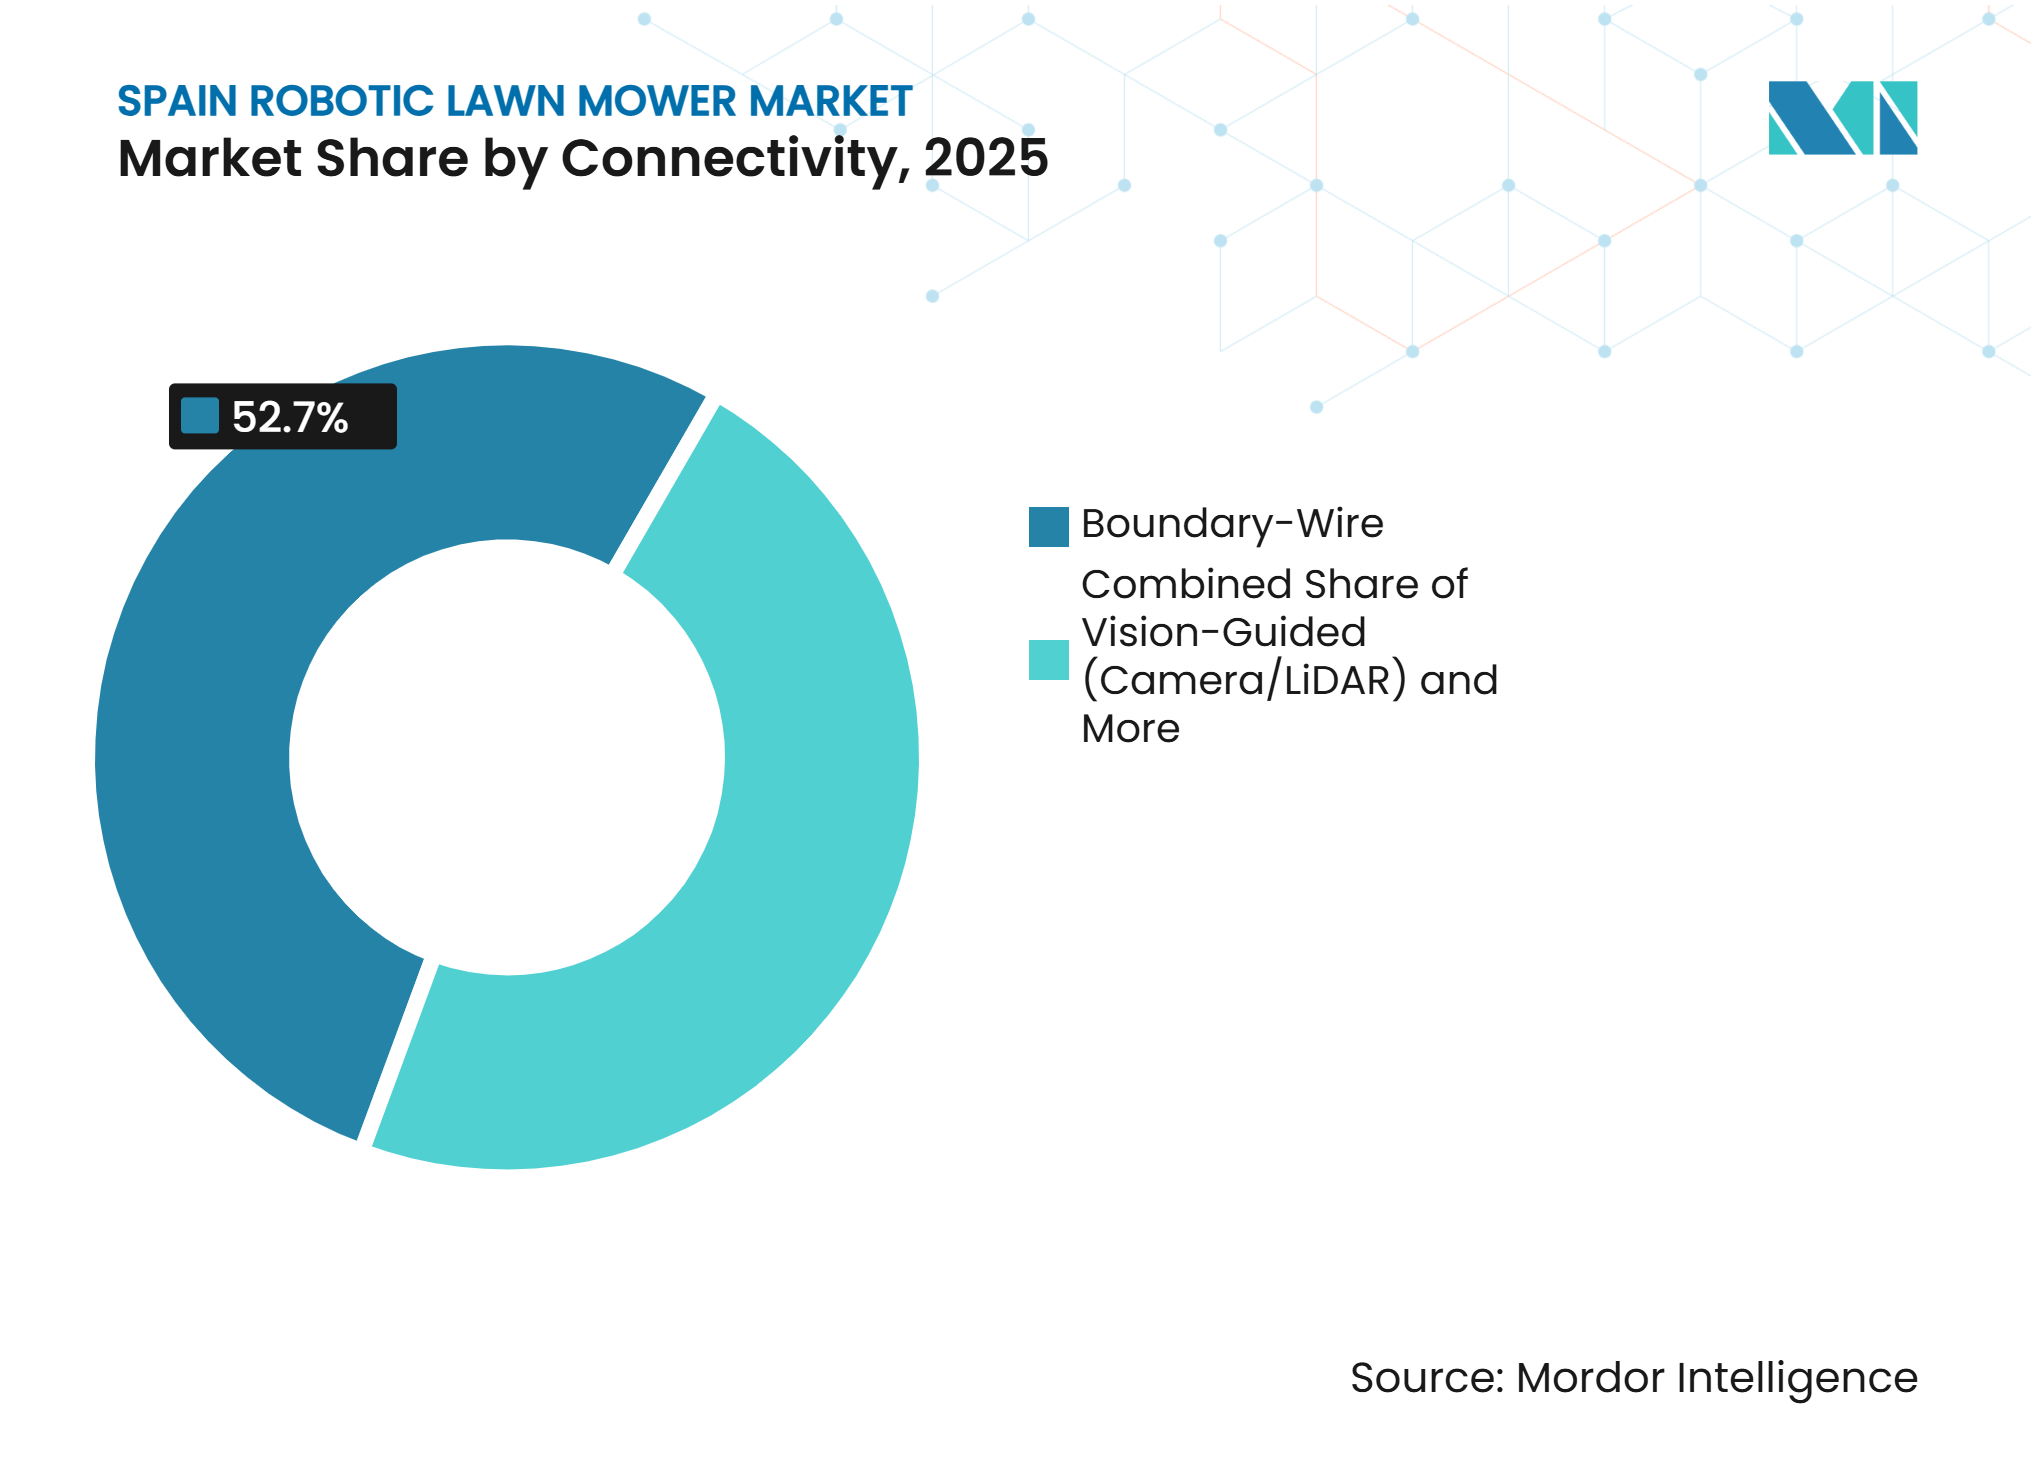
- 接続方式別では、バウンダリーワイヤーが2025年に52.7%の収益シェアを占め、ビジョンガイドシステムは2026年から2031年にかけて最速のCAGR 19.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 造園業における労働力不足と労働人口の高齢化 | +2.2% | 全国、特に商業用都市中心部およびスペイン北部 | 中期(2〜4年) |
| 家庭向けの時間節約型自律芝刈りケア | +1.9% | 全国、スペイン北部および郊外住宅地域に集中 | 短期(2年以内) |
| スマートホームおよびコネクテッドガーデンの普及 | +1.4% | 全国、マドリード、ムルシア、アンダルシアを含む | 短期(2年以内) |
| 静粛性・バッテリー電動・低排出ガスによる芝生メンテナンス | +1.1% | 全国、特に都市部の住宅地、ホテル、騒音に敏感な公園 | 中期(2〜4年) |
| 南北の気候と水適合性の差異 | +1.7% | スペイン北部、南部では家庭需要が制約される | 長期(4年以上) |
| ワイヤーフリーRTK・ビジョン・LiDARの大規模芝生サイトへの展開 | +2.3% | 全国、特にカタルーャ、マドリード、バスク地方 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
造園業における労働力不足と労働人口の高齢化
経済協力開発機構(OECD)によると、スペインの生産年齢人口は2060年までに30%縮小すると予測されています[1]。同機関は、スペインの雇用対人口比率が加盟国の中で最も大きく低下すると予測しています。退職により、2035年までに実践的な屋外スキルを必要とする職種を含む1,500万件以上の求人が生じると見込まれています。したがって、造園業者は定期的な芝刈り作業の人員確保が困難な場合に自律型機器を活用する理由があります。スペインのロボット芝刈り機市場において、機器とフリート管理を組み合わせたサプライヤーは、単なる一回限りの購入ではなく、定期的な運営ニーズに対応できます。これにより、造園業者は日常業務の計画、資産の稼働状況の監視、メンテンス訪問の整理、人員確保が困難になった際のサービス能力の維持が可能となります。また、管理者は芝生の面積、アクセス時間、顧客の期待が異なる複数の契約にわたって機器の使用を調整する根拠を得ることができます。これは、顧客がアクセス条件、メンテナンスニーズ、スケジュールが異なる複数の物件にわたって芝刈り作業を継続しなければならないため、単純な機器取引ではなく、機器の可用性と予測可能なサービス提供に基づく商業的提案を支えるものです。
スマートホームおよびコネクテッドガーデンの普及
国家技術・社会観測所(Ontsi)によると、スペインは2024年にコネクテッドホームシステムの普及率43.4%を記録し、欧州連合の平均33%を上回りました。インターネット接続家電の使用率は19%に達し、これも同観測所が報告した欧州連合の平均を上回っています。これらの状況は、モバイルアプリケーションを通じてスケジュール設定、監視、調整が可能な機器への関心を支えています。コネクテッドガーデンは、主要都市圏のプレミアム住宅物件と特に相性が良いです。スペインロボット芝刈り機産業は、購入者が自動芝刈りをより広い家庭用デバイスエコシステムの一部として捉える場合に恩恵を受けることができます。特に、操作が分かりやすく、通知が有用で、接続機能が庭の継続的なケアを複雑にするのではなく補完するものである場合、スケジュール設定された芝刈りが購入者がすでに家庭用デバイスを管理する方法と一致していると感じさせることができます。
南北の気候と水適合性の差異
2023〜2024年の水文年において、スペイン全土で降水量は大きく異なりました。北西部、カンタブリア東部、ピレネー山脈の一部では1,500 l/m²を超える降水量が記録された一方、アルメリアとムルシアの一部では80 l/m²未満にとどまりました。アンダルシアとセグラ川流域では、それぞれ通常の52%と50%の降水量しか得られませんでした。降水量の多い北部地域では草の成長期間が長く、芝刈りの必要性がより定期的に生じます。この差異は、スペインのロボット芝刈り機市場が北部と南部で別々の製品・サービス・販売計画を必要とすることを意味します。住宅向けの提案は定期的な草の成長が見られる地域に適応させ、商業向けの提案は使用可能な芝生の維持を継続する灌漑サイトに焦点を当てる必要があります。在庫、デモンストレーション、フィールドサポート、ディーラー活動は、水制限によって定期的な芝刈りの実際の必要性が低下した地域での家庭需要を過大評価する全国的なアプローチに頼るのではなく、機器使用の可能性を決定する地域の状況を反映する必要があります。
ワイヤーフリーRTK・ビジョン・LiDARの大規模芝生サイトへの展開
リアルタイムキネマティック測位、ビジョンシステム、光検出測距は、より広い管理サイトでのバウンダリーフリーナビゲーションをサポートできます。Navimowは、NavimowFleetプラットフォームにより、1人のオペレーターが芝刈り機フリート全体の位置、パフォーマンス、技術的状態を監視できると述べています。この機能は、複数の場所にわたって機器を管理する自治体、ゴルフコース、スポーツグラウンド、ホスピタリティサイトにとって重要です。共有コントロールレイヤーにより、個々の機械の確認や日常業務の割り当てに費やす時間を削減できます。スペインのロボット芝刈り機市場は、サプライヤーが信頼性の高い監視とサービスサポートを実証することで、標準的な庭園を超えて拡大できます。プロの顧客は、カバレッジの主張だけでなく、日常の人員配置、メンテナンス、報告、サイト管理手順にどれだけ効果的に適合するかによって機器を評価します。これには、障害を迅速に特定し、定期的な芝刈り作業が他の敷地管理業務を妨げないようにする能力が含まれます。他の敷地管理業務には、アクセスの調整、天候変化への対応、複数のユニットのメンテナンス、そして全サービス期間にわたって自動化アプローチが信頼性を維持していることを顧客に示すことが含まれる場合があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期購入・設置コスト | -1.80% | 全国、特に低所得地域 | 短期(2年以内) |
| 地形・庭のレイアウト・接続性の制約 | -1.40% | 全国、複雑な庭園や山岳内陸部を含む | 中期(2〜4年) |
| スペイン南部における水不足と芝生の代替 | -1.20% | アンダルシア、ムルシア、バレンシア州、カタルーニャ沿岸部 | 長期(4年以上) |
| 野生動物・夜間運転・共有スペースの安全上の懸念 | -0.80% | 全国、特に公共公園や共有住宅エリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期購入・設置コスト
ロボット機器の初期コストは、従来のガソリン代替品よりも依然として高い水準にあります。高度なワイヤーフリーモデルは、ブランドによっては接続性や基準局の設置に追加費用が必要になる場合があります。経済協力開発機構(OECD)によると、アンダルシアとエストレマドゥーラでは2023年に16%を超える失業率が記録されており、これらの地域ではプレミアムガーデン機器への可処分所得が制限されています。競争によって中価格帯の価格差が縮まる可能性はありますが、多くの購入者にとって初期費用の負担がなくなるわけではありません。この制約は、スペインのロボット芝刈り機市場において、基本製品から高機能モデルへの移行を遅らせる可能性があります。特に、購入者が設置の手配、データサービスのコスト、保証条件、予想される庭の使用状況、高度なナビゲーションによって得られるメリットへの不確実性と購入を天秤にかけなければならない場合はなおさらです。所有コストの明確な説明は、小売販売とオンライン販売の両方において重要であり、特に購入者が初期購入価格、オプションの接続設定、設置サポート、機器を有用な稼働状態に維持するための継続的な要件の違いを理解する必要がある場合に重要です。
スペイン南部における水不足と芝生の代替
2025年に発表されたベルン大学の研究は、2019年から2024年にかけてアンダルシアのアハルキア地域でほぼ完全な貯水池の枯渇を記録しました[2]。この研究は、状況を気象学的干ばつと水資源への構造的圧力に結びつけました。住宅所有者と公共機関は、芝刈りを必要としない耐乾燥性植栽やハードスケープデザインを採用することで対応する可能性があります。この対応は、芝刈り機の購入を単に先送りするのではなく、芝生面積そのものを減少させます。したがって、スペインのロボット芝刈り機市場は、影響を受けた南部地域において、全国合計だけが示唆するよりも小さな住宅用機会しか持ちません。一方、販売活動は、自社の水管理の取り決めの中で芝生管理を正当化できる維持管理されたプレミアム物件や商業サイトを中心に展開される可能性が高いです。これにより、芝生の地域的な品質と目的が広範な人口カバレッジよりも重要になります。なぜなら、定期的な来訪者利用がある専門的な敷地は、家庭が耐乾燥性植物、砂利、または草刈りの必要性をなくす他のデザインを選択する場合でも、実際のメンテナンス要件を維持できるからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンジ別:
ワイヤーフリーカバレッジの拡大に伴いプレミアムモデルが台頭ミディアムレンジは2025年のスペインのロボット芝刈り機市場シェアの44.1%を占め、最大のレンジカテゴリーとなりました。これらの製品は標準的な庭を持つ一戸建て住宅に対応し、販売の量的基盤を提供します。ハイレンジは2026年から2031年にかけてCAGR 15.6%で成長すると予測されており、最も成長の速いレンジカテゴリーとなています。ワイヤーフリーナビゲーションは、より広いサイトカバレッジをより管理しやすくすることでこの成長を支えています。ローレンジ機器は小規模で価格に敏感な庭に引き続き関連性がありますが、中価格帯の機能がより利用しやすくなり、購入者が設置の簡便さ、信頼性の高いナビゲーション、管理しやすい充電間隔、複数の芝生エリアにわたって単一製品を使用できる能力をより重視するにつれて、その魅力は薄れています。
ハイレンジ製品は、より広いカバレッジとより要求の高い地形でのより高い性能を必要とするプロ向け物件に適しています。スペインには、欧州ゴルフ協会への2024年提出書類においてスペインゴルフ王立連盟が報告した496のゴルフコースがあります[3]。この施設には210の公共アクセス18ホールコースと170のプライベート18ホールコースが含まれます。標準的な18ホールコースの維持管理された競技面には、広大な芝生エリアをカバーできる機器が必要です。スペインのロボット芝刈り機市場には、大規模サイト向け機器が地域のサービス能力、迅速な修理、オペレーター研修、および繁忙なスポーツ・来訪者・季節的メンテナンス期間中の継続的な運用維持のための明確な計画と組み合わされる特定のプロ向け販売機会があります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
バッテリー容量別:
高電圧パックが商業グレードの性能を実現20Vから30Vのセグメントは2025年のスペインのロボット芝刈り機市場規模の50.3%を占め、最大のバッテリーカテゴリーでした。これは300 m²から1,500 m²の庭に使用される中価格帯の住宅用機器と一致しています。30V超は2026年から2031年にかけてCAGR 13.2%で成長すると予測されており、最も成長の速いバッテリーカテゴリーとなっています。より長い稼働時間と強力なモーター出力がプロおよびハイレンジ住宅用途をサポートします。20V未満の製品は小規模な庭へのエントリーポイントとして残りますが、芝刈りスケジュール、草の密度、傾斜条件、充電ステーションへの帰還の必要性が意図された使用範囲を超える要求を生み出す場合、その能力はより限定的です。
高電圧システムは、傾斜や大規模サイトが持続的な牽引力と刈り取り性能を必要とする場所に関連しています。ゴルフフェアウェイ、市営公園、ホテルの敷地には、エントリーレベルの機器では対応が難しい勾配が含まれる場合があります。全輪駆動構成は、有用な運転サイクルにわたってより多くの電力を必要とする場合があります。したがって、商業用購入者はカバレッジとサービス要件とともにバッテリーアーキテクチを評価する可能性が高いです。これらのサイトに対応するメーカーは、地形の変化、季節的な草の成長、アクセスの制約、充電の手配、オペレーターの可用性、および複数の管理エリアにわたって機器が使用される際に必要なサービス対応を含む、スペインの実際の運用条件に合わせてパフォーマンスの主張を一致させる必要があります。
販売チャネル別:
オンラインコマースが購買意思決定を再形成小売業者は2025年の販売の58%を占め、ロボット芝刈り機の最大チャネルでした。実店舗は、購入者がデモンストレーション、設置アドバイス、アフターサービスサポートを必要とする場合に引き続き有用です。オンラインは2026年から2031年にかけてCAGR 16.4%で成長すると予測されており、最も成長の速い販売チャネルとなっています。2025年第4四半期には、スペインの家庭の99.5%で携帯電話が利用可能でした。このアクセスは、購入前のデジタル製品調査と技術機器の比較をサポートし、家庭がカバレッジ評価、ナビゲーション機能、保証条件、小売業者の可用性、設置要件、製品の適合性を確認してから比較的高額な庭園購入を決定できるようにします。
ブロードバンドアクセスは2025年にスペインの家庭の97.4%に達しました。オンライン調査により、購入者はブランド間で価格、機能、サービス提供を比較しやすくなります。専門店は、設置とメンテナンスの手配を必要とする商業顧客に対して引き続き役割を果たします。直接オンラインチャネルはリーチを拡大できますが、最終決定におけるディーラーのアドバイスの影響を低下させる可能性があります。バランスの取れた小売とデジタルのアプローチは、サプライヤーが利便性主導の家庭需要と高サポートのプロ購買の両方に対応するのに役立ちます。また、見込み顧客が製品情報を入手し、設置を手配し、修理にアクセスし、利用可能なモデルの実際の価値を比較するための複数の方法を提供します。
用途別:
住宅用基盤を超えて商業用の採用が加速住宅用機器は2025年の販売の68.5%を占め、最大の用途セグメントでした。設置台数は、特に北部および中部地域の一戸建て物件を持つ住宅所有者に集中しています。商業用は2026年から2031年にかけてCAGR 13%で成長すると予測されており、最も成長の速い用途セグメントとなっています。自治体、スポーツグラウンド、ゴルフコース、造園会社は、人員配置の制約の中で定期的な芝刈り作業に直面しています。スペインのロボット芝刈り機市場は、これらの組織が日常的なメンテナンスのためにマルチユニットシステムを採用するにつれて成長する余地があります。特に、サプライヤーが機器の可用性、サービススケジュール、サイトマッピング、リモート監視が既存の敷地管理業務にどのように適合するかを実証できる場合はなおさらです。
経済協力開発機構は、スペインの老年従属人口比率が2023年の労働年齢人口1人当たり0.34から2060年には0.75に増加すると予測しています。この長期的な労働力圧力は、定期的な屋外作業を必要とするサービスに特に関連しています。商業用購入者は、芝刈り機本体に加えて、リモート診断、フリート管理、信頼性の高いメンテナンスの手配を必要とします。彼らの購買プロセスは家庭用購入よりも正式であることが多く、完了までに時間がかかる場合があります。プロ向け製品ラインを持つサプライヤーは、明確な運用サポートとサービスコミットメントを供することでこの需要に対応できます。なぜなら、商業顧客は機器のパフォーマンス、修理へのアクセス、交換ユニット、監視ツールが日常のメンテナンス義務をサポートするという確信を必要とするからです。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
住宅所有者からの量、プロセグメントからの価値成長住宅所有者は2025年のエンドユーザー別販売の64.5%を占め、最大のエンドユーザーグループでした。彼らの需要は、特に定期的な草の成長が見られる場所の一戸建て住宅周辺の管理された庭から生まれます。造園会社は2026年から2031年にかけてCAGR 13.1%で成長すると予測されており、最も成長の速いエンドユーザーカテゴリーとなっています。スポーツグラウンドと公園は、競技面の可用性を保護するために適切な時間外に自動芝刈りを使用できます。自治体、ゴルフコース、ホスピタリティ物件、住宅コミュニティは、屋外スペースが共有または専門的に管理されている場合にさらなる需要を加えます。各設定では定期的な芝刈りが必要ですが、アクセス時間、騒音、地形、監視、必要なオペレーター制御のレベルに異なる制限が課される場合があります。
造園会社はロボット芝刈り機を使用して、複数のクライアントサイトにわたる定期的なタスクを標準化できます。予測可能な機器使用は、利用可能な労働力のみに基づくものよりも一貫したサービス提供をサポートできます。リモート監視は、都市圏で複数の物件を管理するオペレーターに特に関連しています。スペインのロボット芝刈り機産業は、芝刈り機器とメンテナンス・監視を組み合わせたサービスモデルから恩恵を受けることができます。このようなモデルは、サイトのレイアウト、地域の水条件、各物件の安全要件を考慮する必要があります。提案された機器、運用スケジュール、メンテナンス計画、リモート監視のレベルが敷地の状態と使用に適切であることを確保する必要があります。
接続方式別:
ビジョンガイドシステムがバウンダリーワイヤーの優位性に挑戦バウンダリーワイヤーシステムは2025年の販売の52.7%を占め、最大の接続方式カテゴリーでした。その地位は、確立された設置台数と購入者およびディーラーの間での親しみやすさを反映しています。ビジョンガイドシステムは2026年から2031年にかけて最速のCAGR 19.1%で成長すると予測されています。カメラとLiDAR機能はバウンダリーワイヤーの必要性をなくし、接続されたマルチサイト運用への適合性を向上させることができます。カメラとLiDAR機能は物理的な境界インフラへの依存を低減できます。スマートGPSとWi-Fiシステムは、一般的な住宅レイアウト向けの別のワイヤーフリーオプションを提供し、購入者に馴染みのあるバウンダリーワイヤー製品と、より強力な知覚、マッピング、または障害物管理機能を必要とするサイトに適した、より高度なカメラ主導システムの間の中間的な選択肢を提供します。
国家市場競争委員会は、2025第4四半期に5Gモバイルデータトラフィックが前年比71.9%成長したと報告しました。モバイルインターネットアクセス回線は5,820万回線に達し、ブロードバンド普及率は100人当たり130.7回線に達しました。この接続性は、リモート監視、マップ更新、フリートテレメトリーを使用する製品をサポートします。バウンダリーワイヤーシステムは、使い慣れた自己完結型のセットアップを求める購入者に引き続き適切です。ビジョンガイド製品は、商業オペレーターが複数のサイトにわたる機器の共有ビューを必要とする場合により適した位置にあります。なぜなら、接続されたマッピングとテレメトリーは、定期的なチェック、タスク割り当て、メンテナンス計画、および各ユニットが時間の経過とともにどのように機能しているかのより明確な記録をサポートできるからです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地理的分析
スペイン北部は、定期的な降雨が草の成長期間を長くするため、ロボット芝刈りにとってより強い家庭用環境を提供しています。需要はガリシア、アストゥリアス、カンタブリア、バスク地方、ナバラで最も強く、これらの地域では庭の定期的なメンテナンスが必要です。これらの地域は、スペインの乾燥した南部地域よりも北ヨーロッパの芝刈り環境に近い条件を持っています。手入れの行き届いた庭を持つ一戸建て住宅も、小売業者や専門店によるカバレッジをサポートします。芝生管理が定期的な家庭のニーズである場所では、製品デモンストレーションとサービスネットワークがより生産的になります。
南部内陸部は、長期的な水不足が天然芝の範囲を縮小させるため、異なる需要プロファイルに直面しています。アンダルシア、ムルシア、バレンシア州、カタルーニャ沿岸部では、灌漑されたホテルの敷地、ゴルフ関連物件、プレミアム住宅コミュニティからの需要が引き続き見られます。捕捉または再利用された水が芝生管理をサポートする商業サイトは引き続き活発です。カナリア諸島は年間を通じた草の成長をサポートし、バレアレス諸島にはホテルやリゾートの敷地があり、商業機器の使用に対応しています。サプライヤーはこれらの地域を同等の住宅市場として扱うことを避けるべきです。
2024年のスペインの43.4%のコネクテッドホーム普及率は、主要都市でのアプリ制御ガーデン機器への関心をサポートしています。マドリード、バルセロナ、バレンシア、セビリアには、より小規模な場所よりも早くワイヤーフリー製品を採用できるプレミアム住宅物件があります。一方、市営緑地は南北の気候の分断を超えた制度的需要を生み出しています。これらの購入者は、単価よりもフリート管理、メンテナンス条件、運用の信頼性、文書化されたサービスサポートを優先する場合があります。したがって、地理は自動化に利用可能な芝生面積と販売を確保するために必要なサービス提案の両方に影響します。
市場ランドスケープ
市場集中度
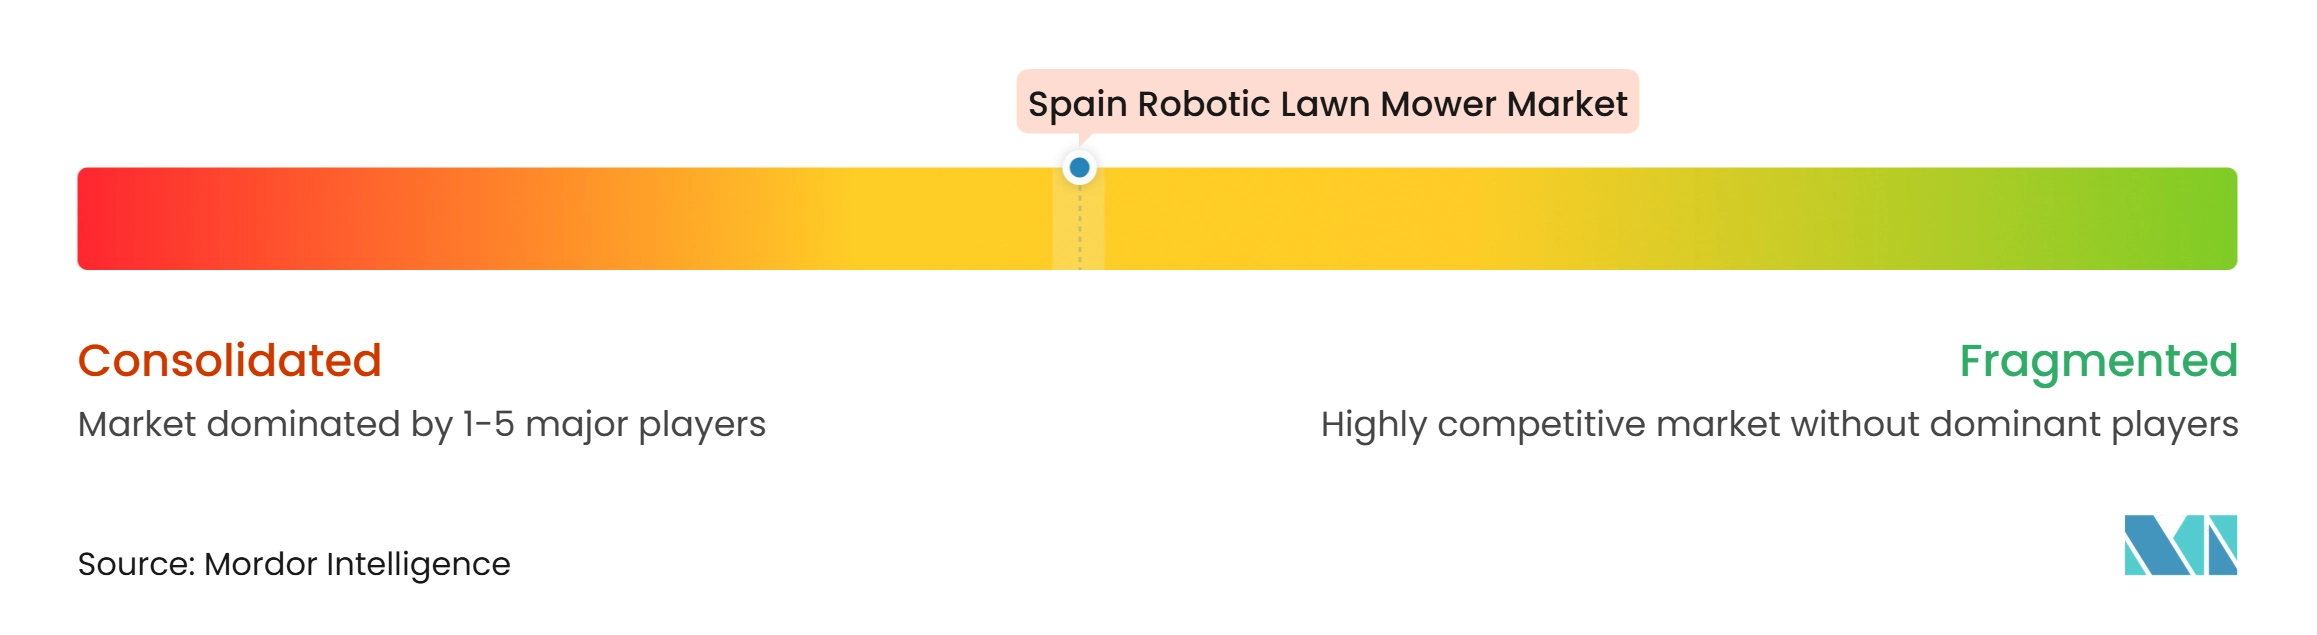
スペインのロボット芝刈り機市場は中程度に集中しており、確立されたヨーロッパのメーカーがディーラーおよびアフターサービスの優位性を維持しています。Husqvarna AB、STIHL Pty Ltd、Honda Motor Co., Ltd.、Robert Bosch GmbH、Zucchetti Centro Sistemi S.p.a.が承認された競合セットで事業を展開しています。Husqvarnaは2024年にグローバルのロボット芝刈り機純売上高として72億スウェーデンクローナ(680.5 ミリオン 米ドル)を報告し、490万台のコネクテッドデバイスベースを持っています。これらの規模指標はグローバルな活動に関連するものであり、スペイン国内の販売ではありません。MAMMOTION、ECOVACS、Dreame Global、Positec Group Ltd.、STIGA S.p.A.、Comercial Einhell SA、AL-KO Geräte GmbH、EcoFlow Inc.、Sunseeker Intelligent Technology SE、Navimowは製品の選択肢とオンラインの可用性を通じて競争圧力を加えています。
Husqvarnaは2025年シーズンに向けて13のバウンダリーワイヤーフリーモデルを発表し、住宅用およびプロ向けユースケースにわたるポートフォリオを拡大しました。STIHLは2025年に次世代iMOWラインナップを発表し、認定ディーラーネットワークを通じて配布される接続モデルを導入しました。ECOVACSは2025年2月にGOAT AおよびGOAT Oシリーズをヨーロッパ市場向けにリリースし、デュアルLiDARナビゲーションと障害物回避機能を搭載しました。これらの動きは、ワイヤーフリーナビゲーションとチャネルカバレッジが中心的な競争優先事項であることを示しています。販売者にとって、サービス品質と信頼性の高い設置は、高額購入において製品仕様と同様に重要です。
規制はスペインで販売される接続機器にさらなる条件を加えます。EU規則2023/1230は2027年1月に完全適用となり、接続機能を持つ機械のサイバーセキュリティ要件が含まれるため、メーカーはこれらの要件が適用される前に文書と製品プロセスを準備する必要があります。スペインはまた、2026年4月に王令302/2026を通じて屋外機械の騒音規則を改正します。各サプライヤーの競争的地位は、製品能力、流通、技術サポート、およびこれらの運用要件への準備状況によって決まります。
スペインのロボット芝刈り機産業リーダー
-
Husqvarna AB
-
STIHL Pty Ltd
-
Honda Motor Co., Ltd.
-
Robert Bosch GmbH
-
Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot)
- 注:主要企業の掲載順は順位を示すものではありません。
スペインのロボット芝刈り機市場 このレポートでカバーされる企業
- Husqvarna AB
- STIHL Pty Ltd
- Honda Motor Co., Ltd.
- Robert Bosch GmbH
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot)
- Positec Group Ltd.
- Navimow
- MAMMOTION
- ECOVACS
- Dreame Global
- STIGA S.p.A.
- Comercial Einhell SA
- AL-KO Geräte GmbH
- EcoFlow Inc.
- Sunseeker Intelligent Technology SE
最近の産業開発事情 スペインのロボット芝刈り機市場
- 2026年4月:スペンは王令302/2026を制定し、屋外機械の環境騒音排出に関する王令212/2002を改正しました。この法令は、スペインにおけるロボット芝刈り機のメーカー、輸入業者、販売業者のコンプライアンス義務を更新し、2026年4月8日から有効な緊急市場手続き要件とともに、欧州連合委任規則2024/1208に準拠した改訂された空気伝播騒音測定方法を含みます。
- 2025年3月:Husqvarna ABは2025年シーズンに向けて13の新しいバウンダリーワイヤーフリーロボット芝刈り機モデルを発表し、ワイヤーフリーポートフォリオを24モデルに拡大しました。カバレッジは住宅用およびプロ向けユーザー(ゴルフコース、スポーツフィールド、市営公園を含む)向けに600 m²から50,000 m²超に及びます。
- 2025年2月:ECOVACSは2025年2月10日からGOAT AおよびGOAT Oシリーズをヨーロッパ市場向けにリリースしました。GOAT OシリーズにはHoloScope 360デュアルLiDARナビゲーション、AIVI 3D障害物回避、内蔵TruEdgeロボットトリマー、500 m²から1,200 m²の庭向けの45%傾斜対応機能が含まれます。
スペインのロボット芝刈り機市場レポートの範囲
ロボット芝刈り機は、センサーとプログラミングを搭載した自律型デバイスであり、人間の介入なしに草刈り作業を実行します。これらは住宅所有者、マンション所有者、公園や遊び場、その他の場所で住宅用および商業用目的に使用されます。
アルゼンチンのロボット芝刈り機市場レポートは、レンジ(ローレンジ、ミディアムレンジ、ハイレンジ)、バッテリー容量(20V未満、20Vから30V、30V超)、販売チャネル(小売業者、専門店、オンライン)、用途(住宅用および商業用)、エンドユーザー(住宅所有者、造園会社、スポーツグラウンドと公園、自治体、ゴルフコース、その他)、接続方式(バウンダリーワイヤー、スマートGPS/Wi-Fi、ビジョンガイド)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ローレンジ |
| ミディアムレンジ |
| ハイレンジ |
| 20V未満 |
| 20Vから30V |
| 30V超 |
| 小売業者 |
| 専門店 |
| オンライン |
| 住宅用 |
| 商業用 |
| 住宅所有者 |
| 造園会社 |
| スポーツグラウンドと公園 |
| 自治体 |
| ゴルフコース |
| その他 |
| バウンダリーワイヤー |
| スマートGPS/Wi-Fi |
| ビジョンガイド(カメラ/LiDAR) |
| レンジ別 | ローレンジ |
| ミディアムレンジ | |
| ハイレンジ | |
| バッテリー容量別 | 20V未満 |
| 20Vから30V | |
| 30V超 | |
| 販売チャネル別 | 小売業者 |
| 専門店 | |
| オンライン | |
| 用途別 | 住宅用 |
| 商業用 | |
| エンドユーザー別 | 住宅所有者 |
| 造園会社 | |
| スポーツグラウンドと公園 | |
| 自治体 | |
| ゴルフコース | |
| その他 | |
| 接続方式別 | バウンダリーワイヤー |
| スマートGPS/Wi-Fi | |
| ビジョンガイド(カメラ/LiDAR) |
レポートで回答される主要な質問
スペインのロボット芝刈り機市場規模はどのくらいですか?
スペインのロボット芝刈り機市場は2026年に190 ミリオン 米ドルと評価されており、2031年までに335 ミリオン 米ドルに達すると予測されています。
スペインにおけるロボット芝刈り機の予測成長率はどのくらいですか?
スペインにおけるロボット芝刈り機の販売は、2026年から2031年にかけてCAGR 12%で成長すると予測されています。
スペインで販売をリードするレンジカテゴリーはどれですか?
ミディアムレンジが2025年に44.1%の収益シェアで販売をリードしました。
スペイン南部で住宅需要を制限するものは何ですか?
水不足がスペイン南部で芝刈りに利用可能な天然芝の面積を縮小させています。