
Spanien Markt für Roboter-Rasenmäher – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
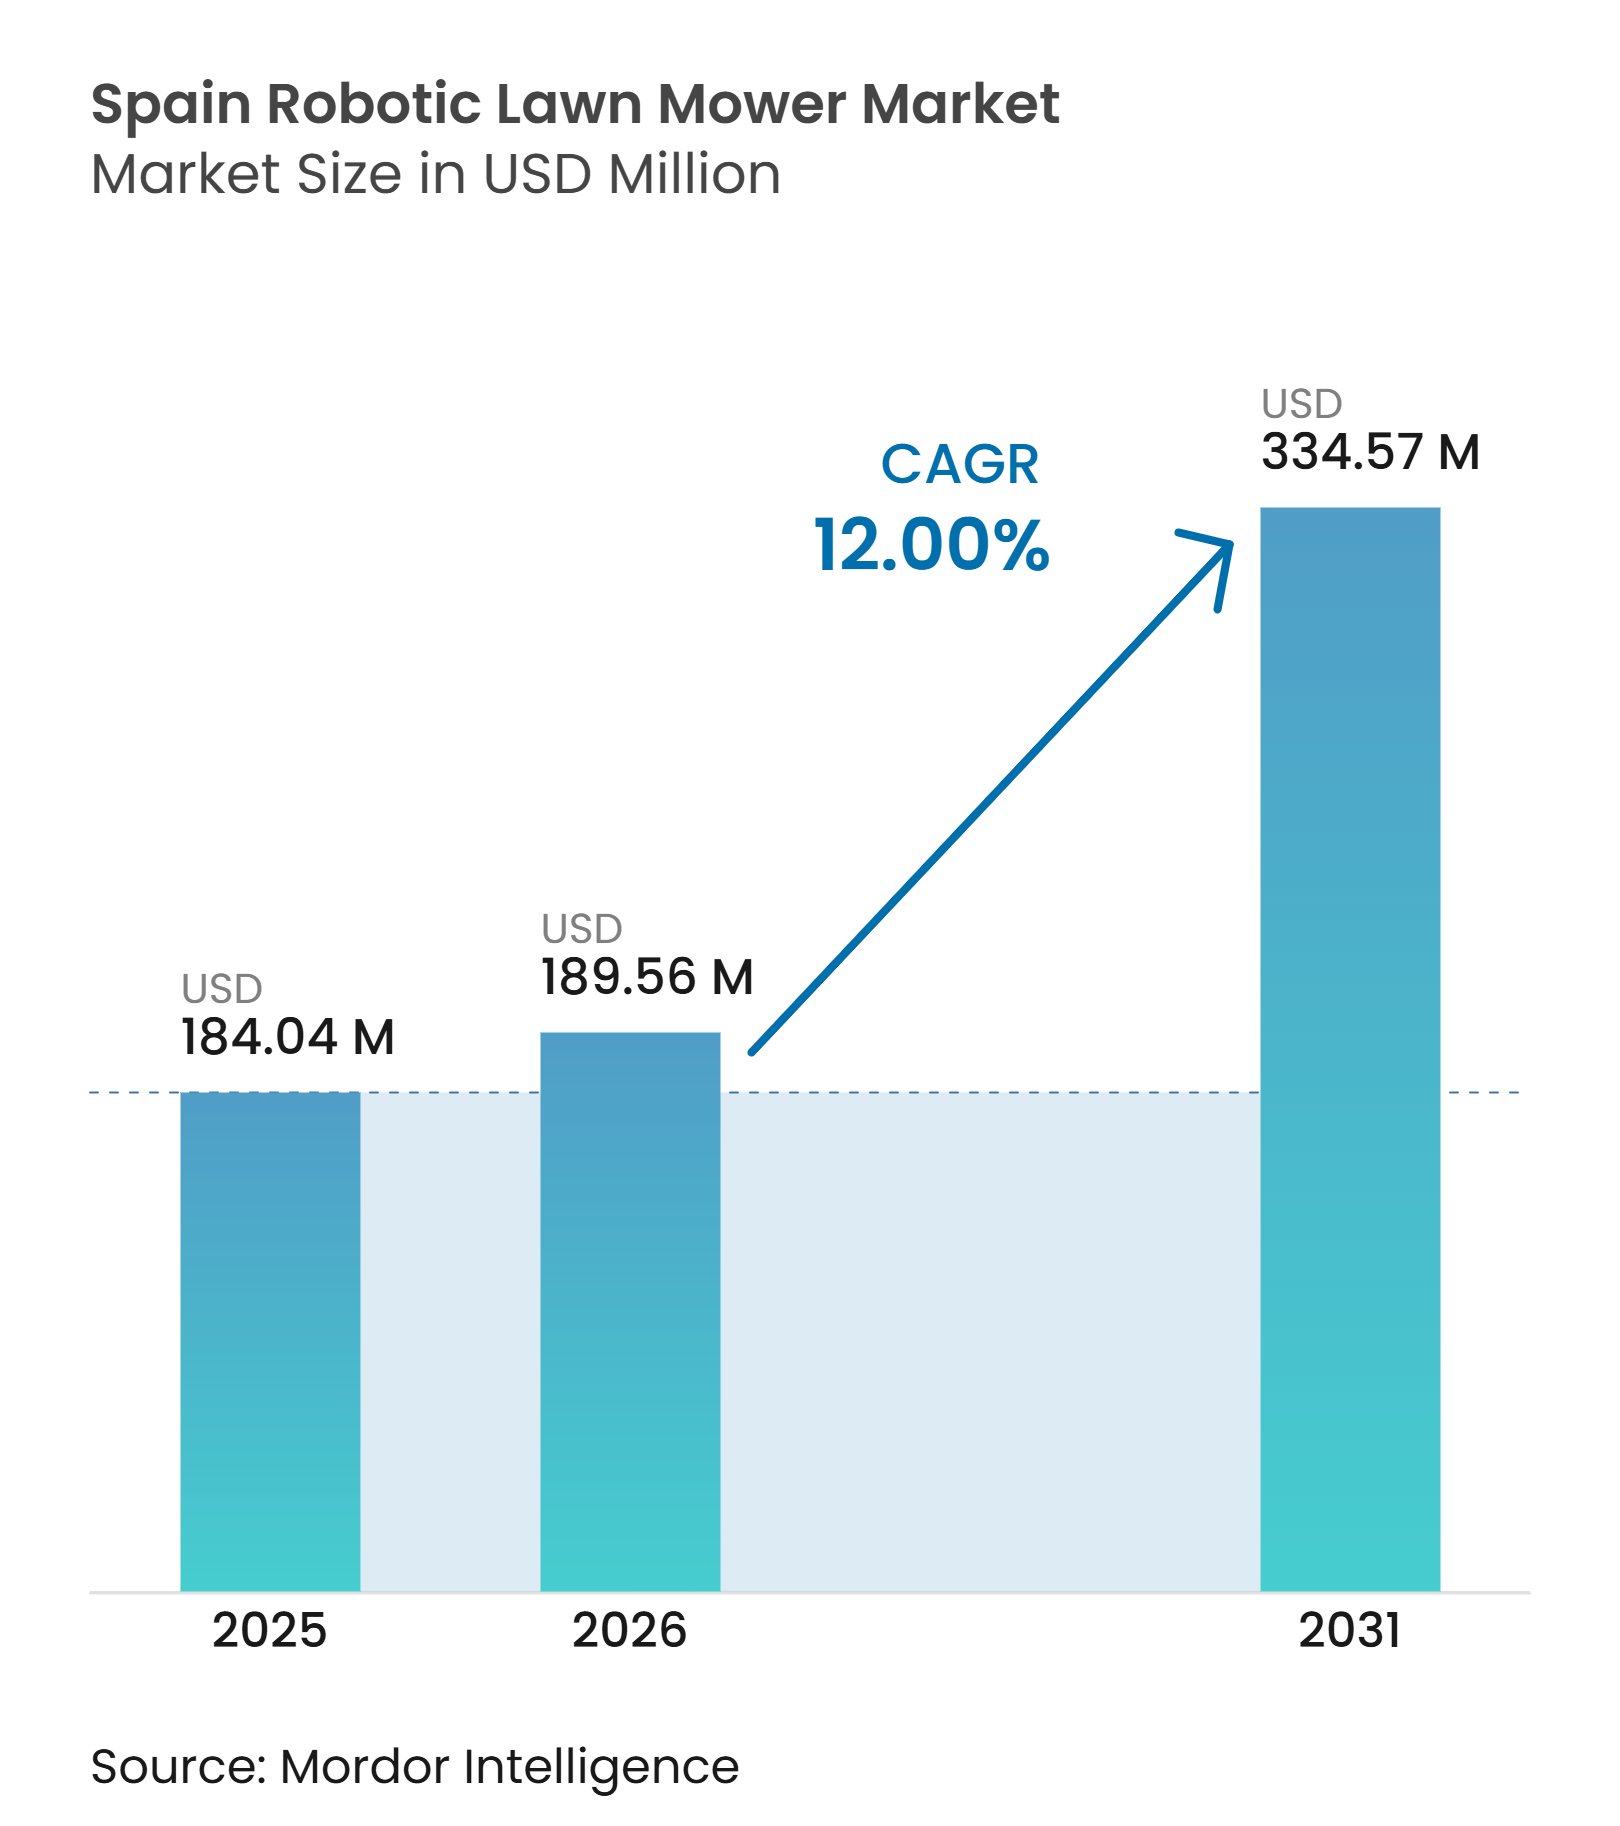
| Marktgröße im Basisjahr (2025) | 184.04 Millionen US-Dollar |
| Marktgröße (2026) | 189.56 Millionen US-Dollar |
| Marktgröße (2031) | 334.57 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.00 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spanien Markt für Roboter-Rasenmäher – Analyse von Mordor Intelligence
Die Größe des spanischen Marktes für Roboter-Rasenmäher wurde im Jahr 2025 auf 184 Millionen USD geschätzt und wird voraussichtlich von 190 Millionen USD im Jahr 2026 auf 335 Millionen USD bis 2031 wachsen, bei einer CAGR von 12 % während des Prognosezeitraums (2026–2031). Der spanische Markt für Roboter-Rasenmäher wird durch einen schrumpfenden Pool an Arbeitskräften für die Außenpflege und durch das Interesse der Haushalte an vernetzten Geräten gestützt. Die kabellose Navigation reduziert den Installationsaufwand, was den Zugang über Käufer hinaus erweitern kann, die mit Begrenzungsdrahtsystemen vertraut sind. Die Nachfragebedingungen unterscheiden sich im ganzen Land erheblich, da nachhaltiges Graswachstum in den feuchteren nördlichen Gebieten häufiger vorkommt. Gewerbliche Käufer können Flottenmanagement-Software einsetzen, um Geräte über mehrere Liegenschaften hinweg zu verwalten, während Haushaltskäufer weiterhin den größeren installierten Bestand ausmachen. Wasserknappheit in den südlichen Regionen begrenzt die adressierbare Fläche für die Pflege von Naturrasen und erfordert eine standortspezifische Vertriebsplanung.
Wichtigste Erkenntnisse des Berichts
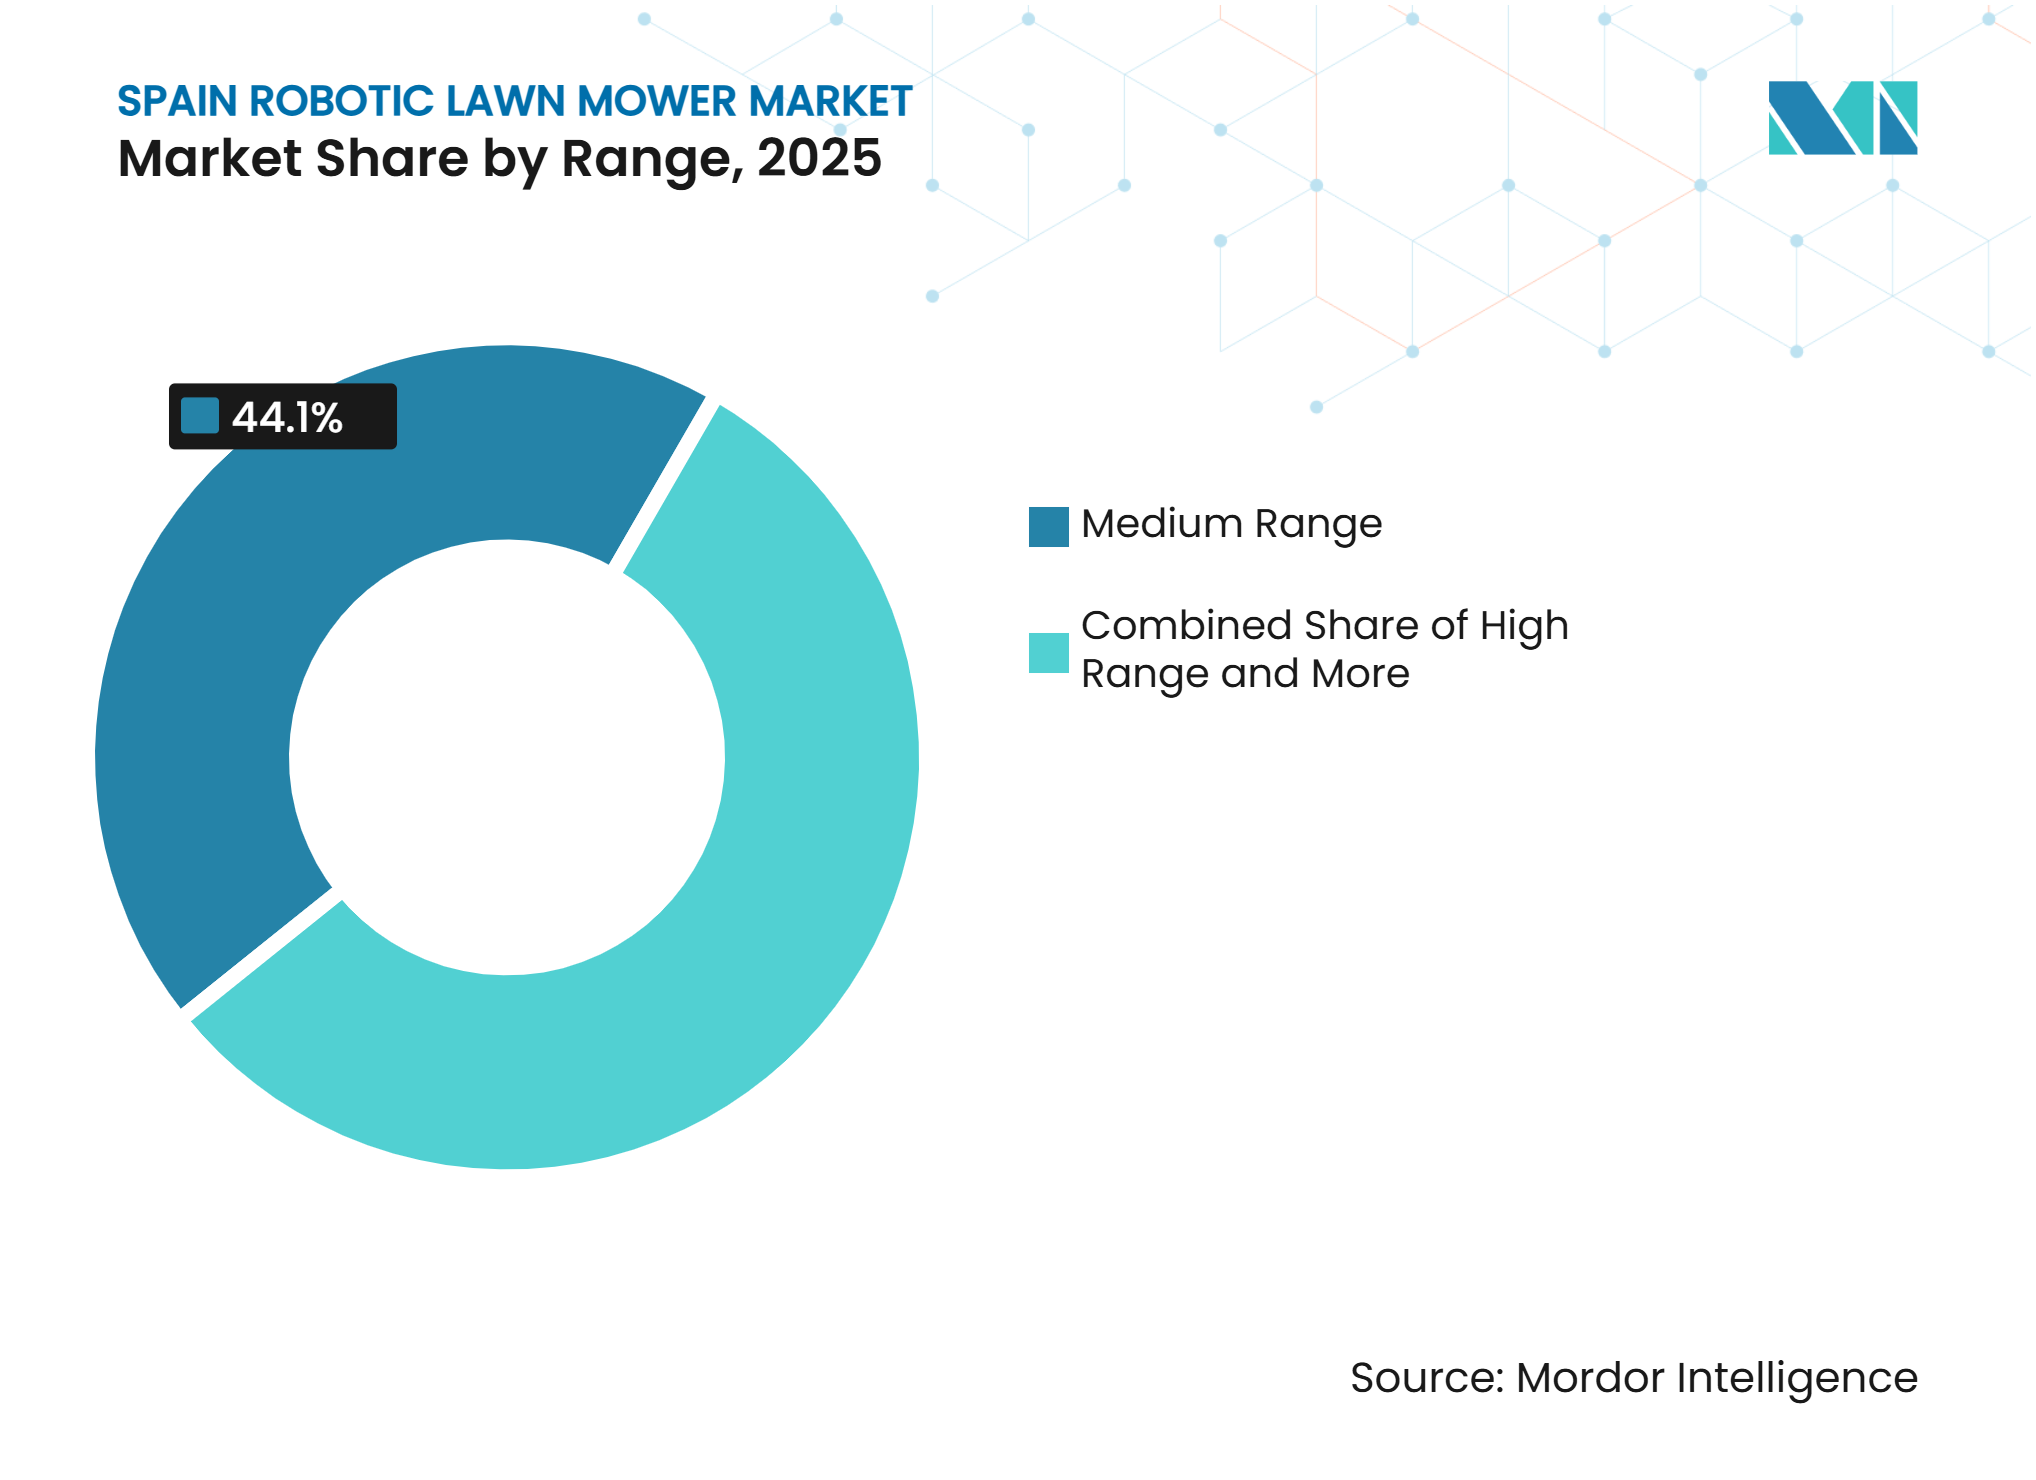
- Nach Reichweite hielt der Mittlere Bereich im Jahr 2025 einen Marktanteil von 44,1 % am spanischen Markt für Roboter-Rasenmäher, während der Hohe Bereich von 2026 bis 2031 voraussichtlich mit einer CAGR von 15,6 % wachsen wird.
- Nach Batteriekapazität hielt das Segment 20 bis 30 V im Jahr 2025 einen Marktanteil von 50,3 % am spanischen Markt für Roboter-Rasenmäher, während das Segment Mehr als 30 V von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen wird.
- Nach Vertriebskanal hielten Einzelhändler im Jahr 2025 einen Umsatzanteil von 58 %, während der Online-Kanal von 2026 bis 2031 voraussichtlich mit einer CAGR von 16,4 % wachsen wird.
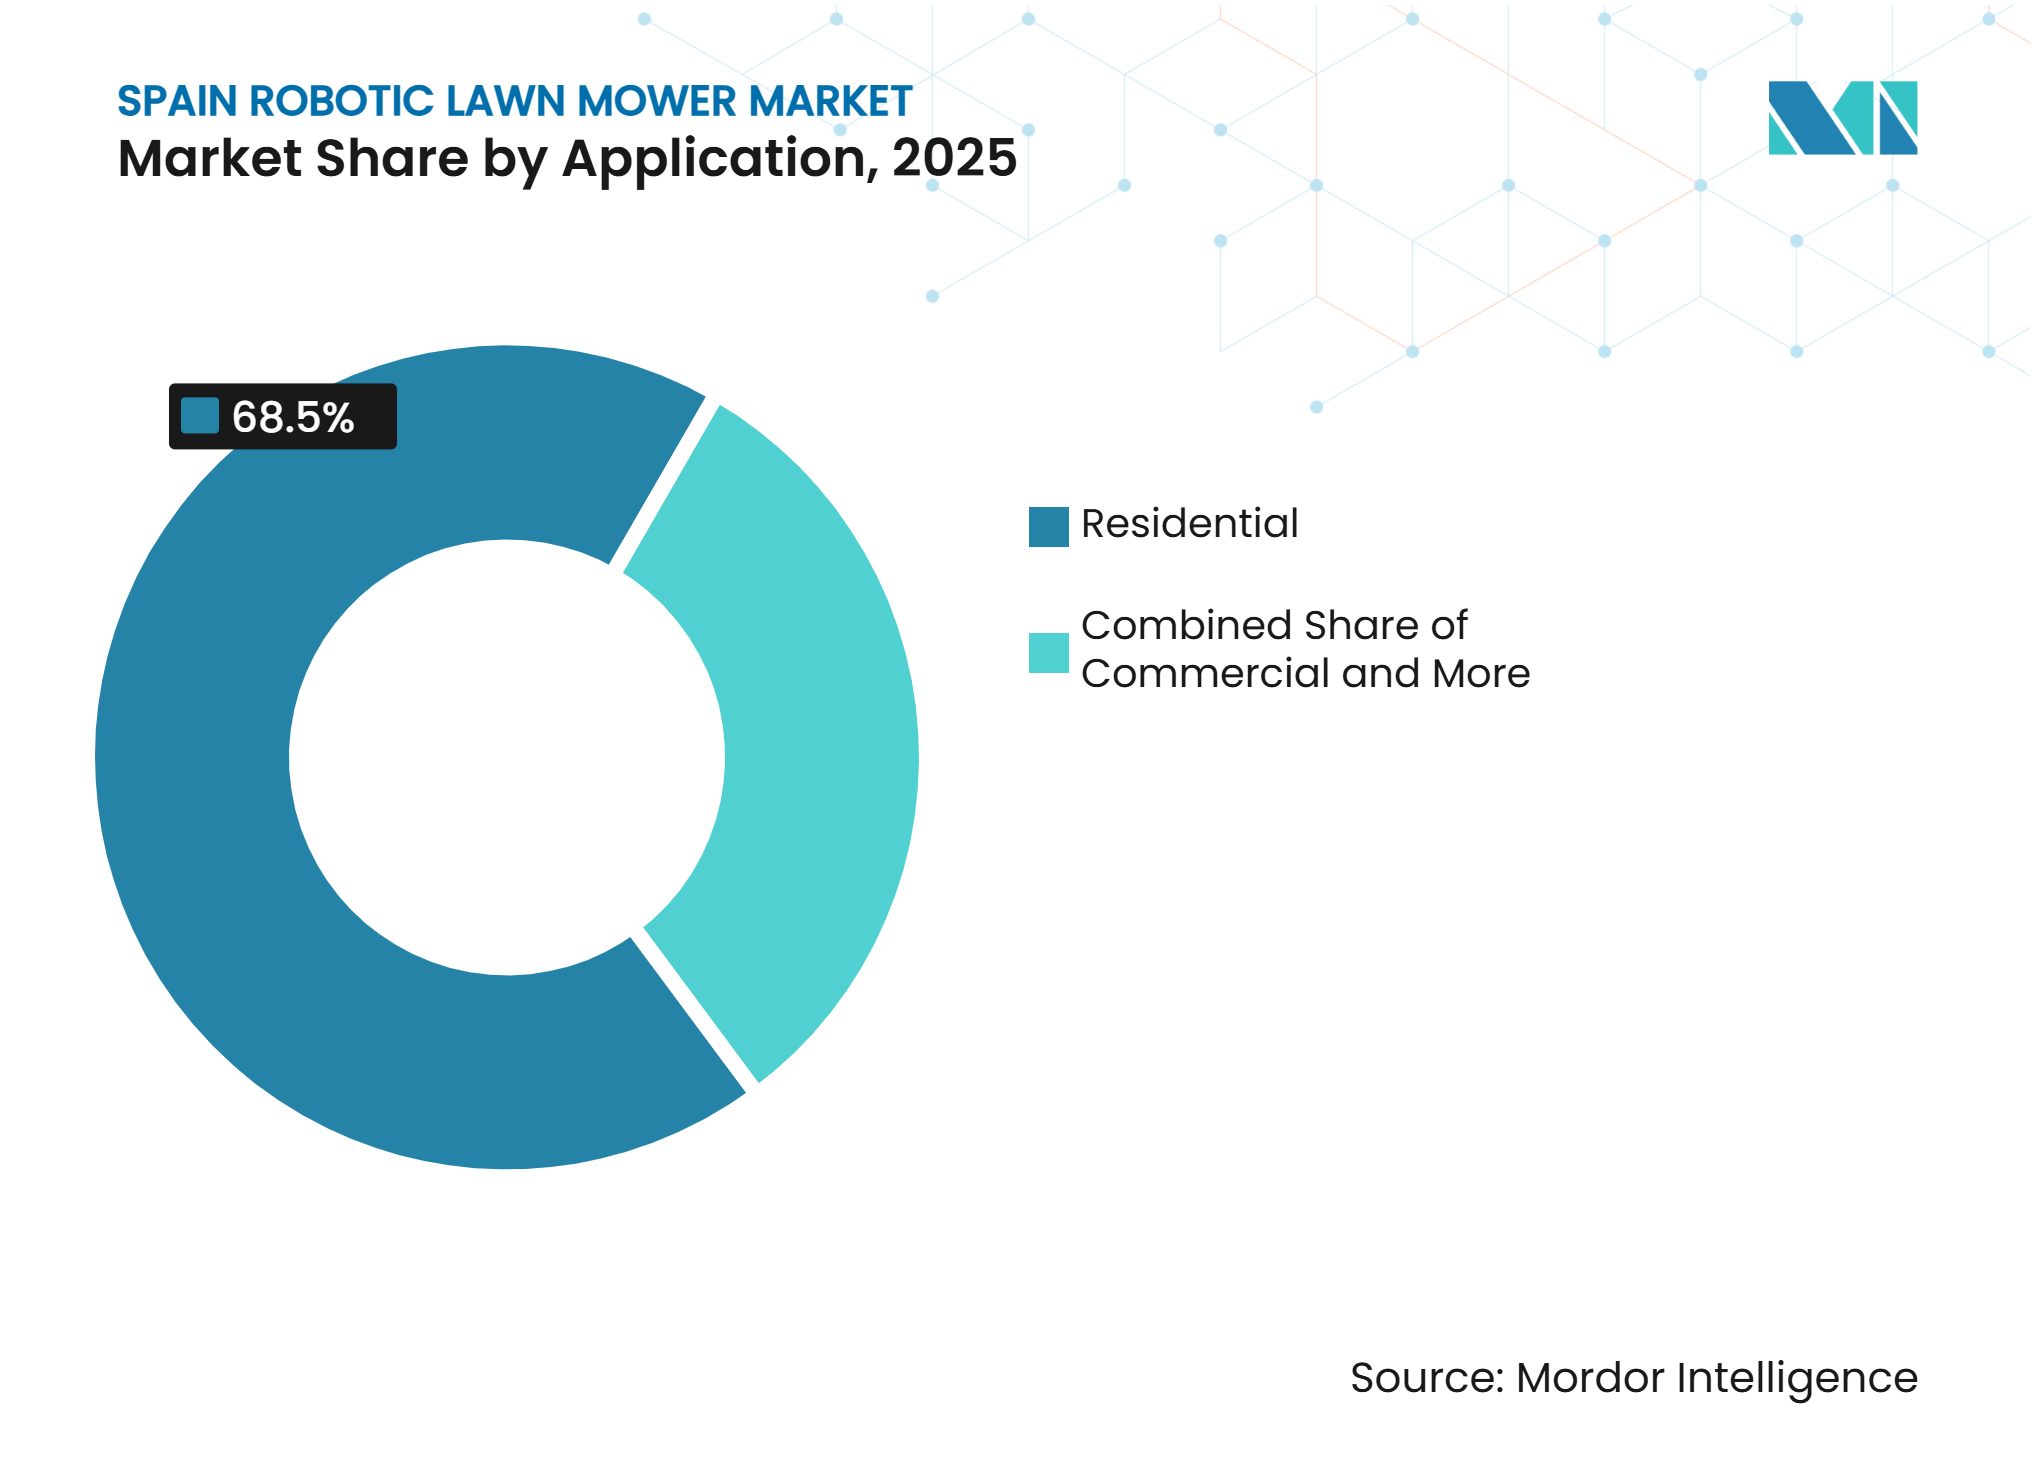
- Nach Anwendung hielt der Wohnbereich im Jahr 2025 einen Umsatzanteil von 68,5 %, während der Gewerbebereich von 2026 bis 2031 voraussichtlich mit einer CAGR von 13 % wachsen wird.
- Nach Endnutzer hielten Hausbesitzer im Jahr 2025 einen Umsatzanteil von 64,5 %, während Landschaftsbauunternehmen von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,1 % wachsen werden.
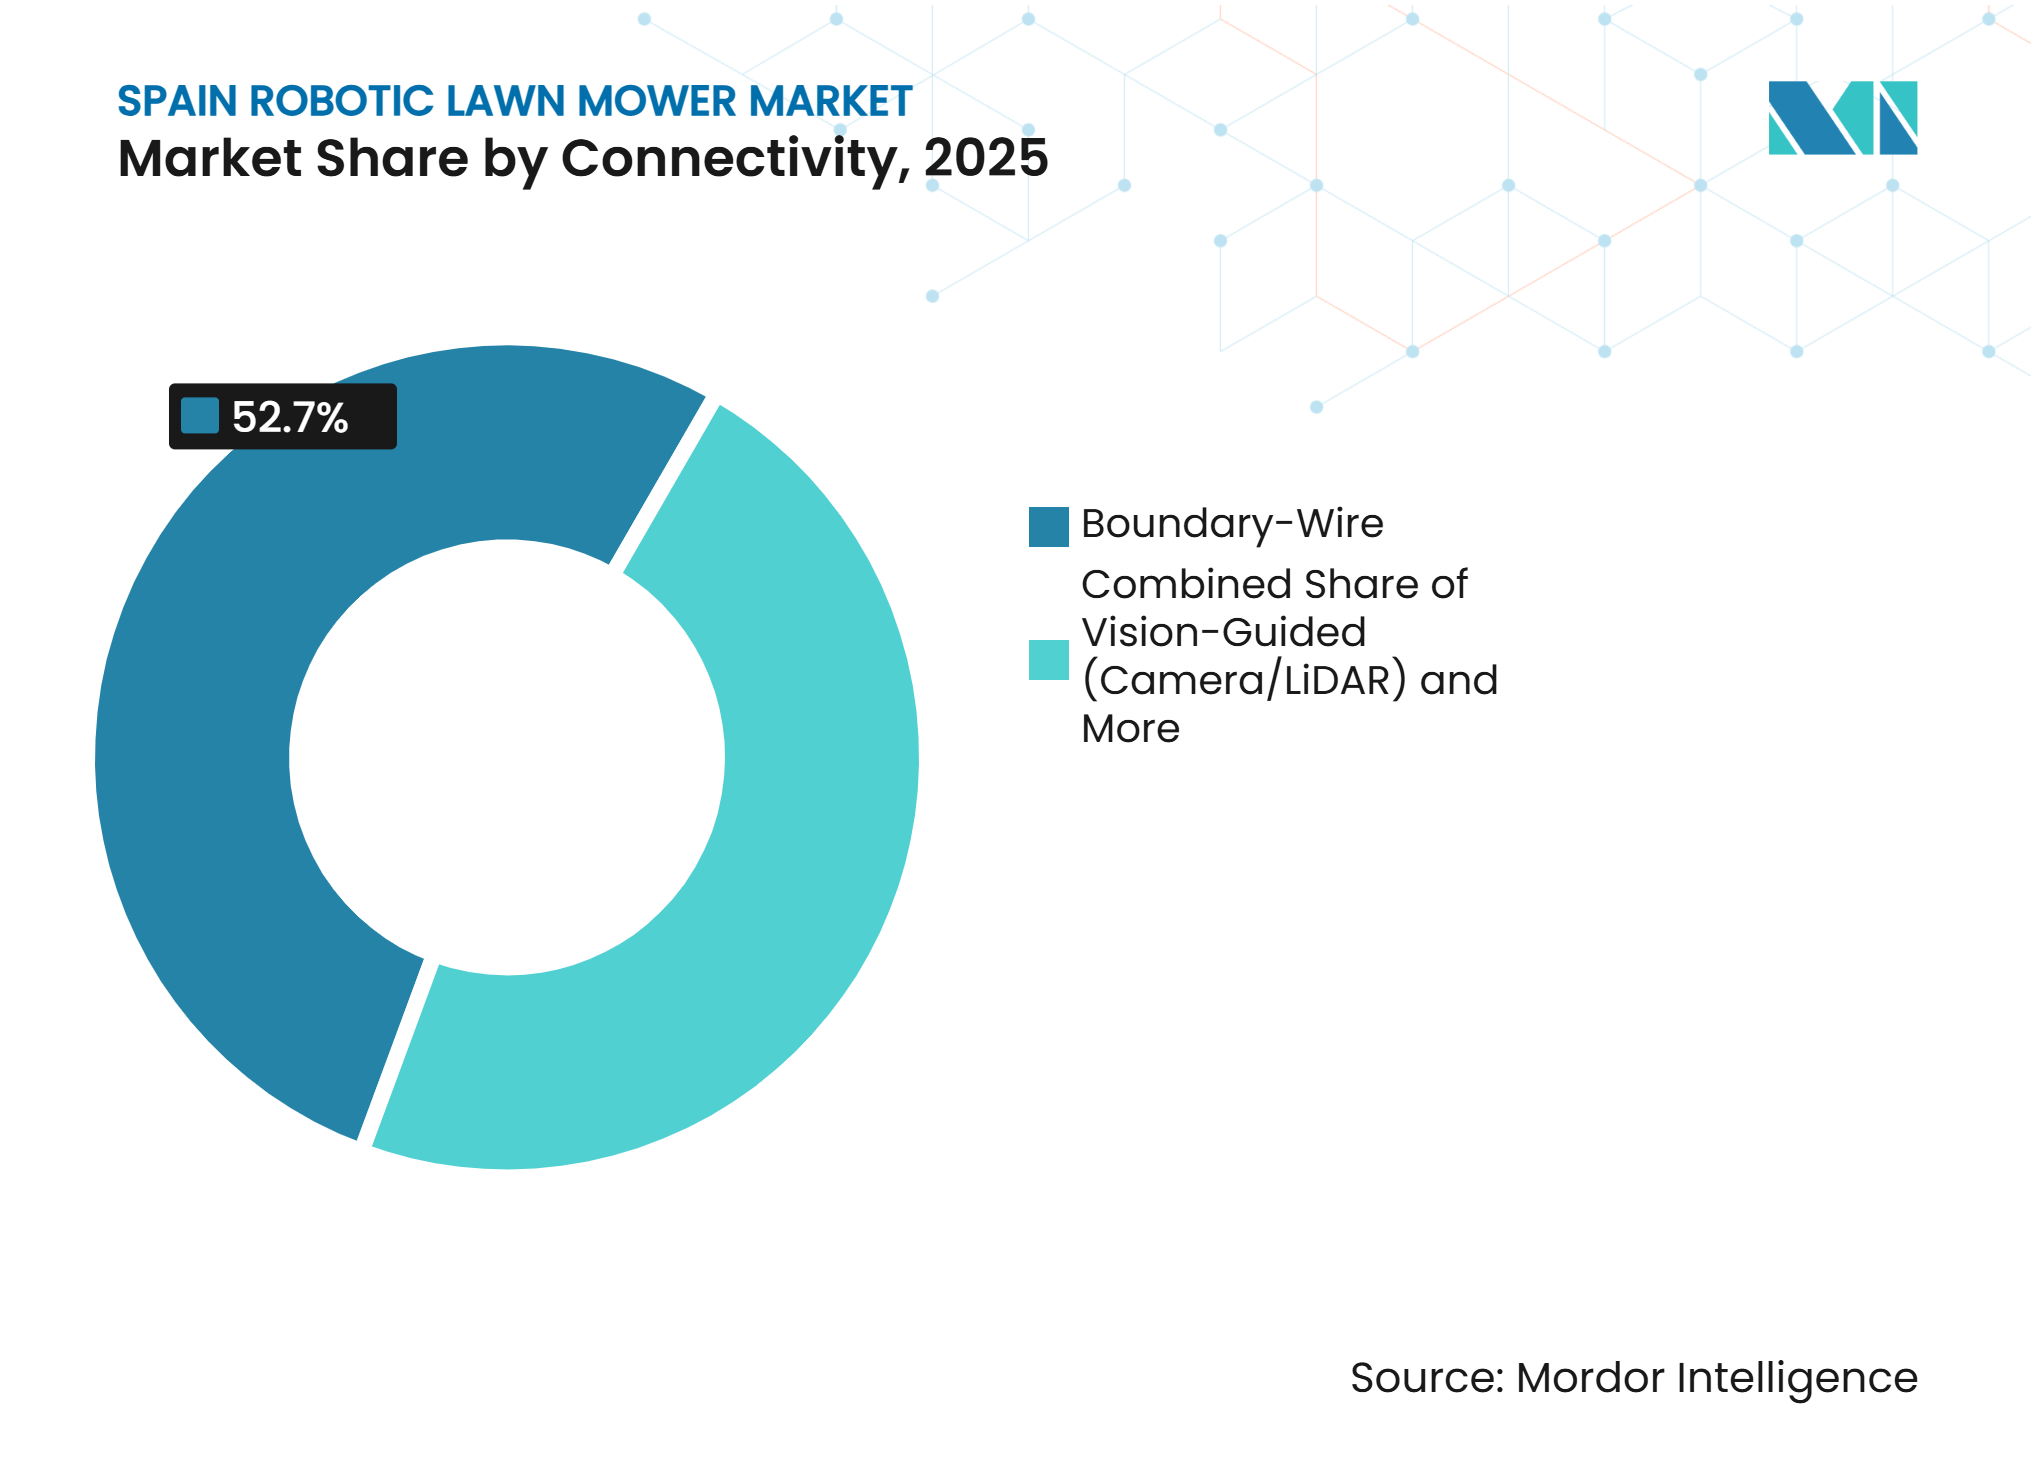
- Nach Konnektivität hielten Begrenzungsdrahtsysteme im Jahr 2025 einen Umsatzanteil von 52,7 %, während kameragesteuerte Systeme von 2026 bis 2031 voraussichtlich mit der schnellsten CAGR von 19,1 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Landschaftsbau-Arbeitskräften und Alterung der Belegschaft | +2.2% | National, insbesondere gewerbliche Stadtzentren und Nordspanien | Mittelfristig (2–4 Jahre) |
| Zeitsparende autonome Rasenpflege für Haushalte | +1.9% | National, konzentriert in Nordspanien und städtischen Wohngebieten | Kurzfristig (≤ 2 Jahre) |
| Smart-Home- und vernetzter Gartenadoption | +1.4% | National, einschließlich Madrid, Murcia und Andalusien | Kurzfristig (≤ 2 Jahre) |
| Leise, batteriebetriebene und emissionsarme Rasenpflege | +1.1% | National, insbesondere städtische Wohngebiete, Hotels und lärmempfindliche Parks | Mittelfristig (2–4 Jahre) |
| Nord-Süd-Klima- und Wassereignungsdifferenzierung | +1.7% | Nordspanien, mit eingeschränkter Haushaltsnachfrage im Süden | Langfristig (≥ 4 Jahre) |
| Kabellose RTK-, Kamera- und LiDAR-Expansion auf große Rasenflächen | +2.3% | National, insbesondere Katalonien, Madrid und das Baskenland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Landschaftsbau-Arbeitskräften und Alterung der Belegschaft
Spaniens erwerbsfähige Bevölkerung wird laut der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) bis 2060 voraussichtlich um 30 % schrumpfen[1]. Dieselbe Organisation erwartet, dass Spaniens Beschäftigungs-Bevölkerungs-Verhältnis unter seinen Mitgliedsländern am stärksten sinken wird. Durch Renteneintritte werden bis 2035 voraussichtlich mehr als 15 Millionen Stellen frei, darunter Tätigkeiten, die praktische Außenkompetenzen erfordern. Landschaftsbauanbieter haben daher einen Grund, autonome Geräte einzusetzen, wo wiederkehrende Mäharbeiten schwer zu besetzen sind. Im spanischen Markt für Roboter-Rasenmäher können Anbieter, die Geräte mit Flottenüberwachung kombinieren, wiederkehrende Betriebsanforderungen erfüllen, anstatt nur einen einmaligen Kauf anzubieten, und so Landschaftsbauanbietern helfen, Routinearbeiten zu planen, die Geräteverfügbarkeit zu überwachen, Wartungsbesuche zu organisieren und die Servicekapazität aufrechtzuerhalten, wenn die Personalbesetzung schwieriger wird, während Manager eine Grundlage erhalten, um den Geräteeinsatz über Aufträge mit unterschiedlichen Rasenflächen, Zugriffszeiten und Kundenerwartungen hinweg zu koordinieren. Dies unterstützt ein gewerbliches Angebot, das auf Geräteverfügbarkeit und vorhersehbarer Serviceerbringung basiert, anstatt auf einer einfachen Gerätetransaktion, da Kunden Mähbetriebe über Liegenschaften mit unterschiedlichen Zugangsbedingungen, Wartungsanforderungen und Zeitplänen aufrechterhalten müssen.
Smart-Home- und vernetzter Gartenadoption
Spanien verzeichnete im Jahr 2024 eine Adoptionsrate von 43,4 % für vernetzte Haussysteme und übertraf damit den Durchschnitt der Europäischen Union von 33 %, laut dem Observatorio Nacional de Tecnología y Sociedad (Ontsi). Die Nutzung internetfähiger Haushaltsgeräte erreichte 19 % und lag damit ebenfalls über dem vom Observatorium gemeldeten Durchschnitt der Europäischen Union. Diese Bedingungen unterstützen das Interesse an Geräten, die über eine mobile Anwendung geplant, überwacht und angepasst werden können. Vernetzte Gärten passen besonders gut zu hochwertigen Wohnimmobilien in großen Ballungsräumen. Die spanische Roboter-Rasenmäher-Branche kann davon profitieren, wenn Käufer automatisiertes Mähen als Teil eines breiteren Haushaltsgeräte-Ökosystems betrachten, insbesondere wenn die Bedienung leicht verständlich ist, Benachrichtigungen nützlich sind und vernetzte Funktionen die laufende Gartenpflege ergänzen, anstatt sie zu verkomplizieren, was dazu führen kann, dass geplantes Mähen konsistent mit der Art und Weise erscheint, wie Käufer bereits Haushaltsgeräte verwalten.
Nord-Süd-Klima- und Wassereignungsdifferenzierung
Die Niederschlagsbedingungen variierten im hydrologischen Jahr 2023–2024 stark in ganz Spanien. Die Akkumulation überstieg 1.500 l/m² in Teilen des Nordwestens, der östlichen Kantabrischen Region und der Pyrenäen, während Teile von Almería und Murcia weniger als 80 l/m² erhielten. Die Einzugsgebiete Andalusien und Segura erhielten 52 % bzw. 50 % des normalen Niederschlags. Feuchtere nördliche Standorte unterstützen längere Graswachstumsperioden und einen regelmäßigeren Mähbedarf. Dieser Unterschied bedeutet, dass der spanische Markt für Roboter-Rasenmäher separate Produkt-, Service- und Vertriebspläne für nördliche und südliche Gebiete benötigt, mit Haushaltangeboten, die an Gebiete mit regelmäßigem Graswachstum angepasst sind, und gewerblichen Angeboten, die sich auf bewässerte Standorte konzentrieren, die weiterhin nutzbaren Rasen pflegen, sodass Lagerbestand, Vorführungen, Außendienst und Händleraktivitäten die lokalen Bedingungen widerspiegeln, die den wahrscheinlichen Geräteeinsatz bestimmen, anstatt sich auf einen nationalen Ansatz zu verlassen, der die Haushaltsnachfrage in Gebieten überschätzen könnte, in denen Wasserbeschränkungen den praktischen Bedarf für regelmäßiges Mähen reduziert haben.
Kabellose RTK-, Kamera- und LiDAR-Expansion auf große Rasenflächen
Echtzeit-Kinematik-Positionierung, Kamerasysteme und Lichtdetektion und -entfernungsmessung können eine drahtlose Navigation auf größeren gepflegten Flächen unterstützen. Navimow gibt an, dass seine NavimowFleet-Plattform einem einzelnen Bediener ermöglicht, Standort, Leistung und technischen Status einer Mähflotte zu überwachen. Diese Fähigkeit ist für Kommunen, Golfplätze, Sportanlagen und Gastgewerbestandorte relevant, die Geräte über mehrere Standorte hinweg verwalten. Eine gemeinsame Steuerungsebene kann die Zeit reduzieren, die für die Überprüfung einzelner Maschinen und die Zuweisung von Routineaufgaben aufgewendet wird. Der spanische Markt für Roboter-Rasenmäher kann daher über Standardgärten hinausgehen, wo Anbieter zuverlässige Überwachung und Serviceunterstützung demonstrieren, da professionelle Kunden Geräte nicht nur nach Abdeckungsangaben, sondern auch danach beurteilen werden, wie effektiv sie in tägliche Personal-, Wartungs-, Berichts- und Standortverwaltungsverfahren passen, einschließlich der Fähigkeit, Fehler umgehend zu identifizieren und Routinemäharbeiten davon abzuhalten, andere Geländeverantwortlichkeiten zu unterbrechen, was die Koordination des Zugangs, die Reaktion auf Wetteränderungen, die Wartung mehrerer Einheiten und den Nachweis gegenüber dem Kunden umfassen kann, dass der automatisierte Ansatz über den gesamten Servicezeitraum zuverlässig bleibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Installationskosten | -1.80% | National, insbesondere einkommensschwächere Regionen | Kurzfristig (≤ 2 Jahre) |
| Gelände-, Gartenlayout- und Konnektivitätsbeschränkungen | -1.40% | National, einschließlich komplexer Gärten und bergiger Innengebiete | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Rasenersatz in Südspanien | -1.20% | Andalusien, Murcia, Valencianische Gemeinschaft und die Küste Kataloniens | Langfristig (≥ 4 Jahre) |
| Sicherheitsbedenken bezüglich Wildtieren, Nachtbetrieb und gemeinsam genutzten Flächen | -0.80% | National, insbesondere öffentliche Parks und gemeinsam genutzte Wohngebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Installationskosten
Die Anschaffungskosten für Robotergeräte bleiben höher als die herkömmlicher Benzinalternativen. Fortschrittliche kabellose Modelle können je nach Marke zusätzliche Ausgaben für Konnektivität oder eine Referenzstationsanordnung erfordern. Andalusien und Extremadura verzeichneten 2023 eine Arbeitslosigkeit von über 16 %, was das verfügbare Einkommen für hochwertige Gartengeräte in diesen Regionen einschränkt, laut der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD). Der Wettbewerb kann Preisunterschiede im mittleren Preissegment verringern, beseitigt jedoch nicht die Vorabverpflichtung für viele Käufer. Diese Einschränkung kann den Wechsel von Basisprodukten zu Modellen mit höheren Funktionen im spanischen Markt für Roboter-Rasenmäher verzögern, insbesondere wenn Käufer den Kauf gegen Installationsvereinbarungen, Datenservicekosten, Garantiebedingungen, erwartete Gartennutzung und Unsicherheit über den Nutzen fortschrittlicher Navigation abwägen müssen, was eine klare Erläuterung der Eigentumskosten sowohl im Einzel- als auch im Online-Handel wichtig macht, insbesondere dort, wo Käufer den Unterschied zwischen dem anfänglichen Kaufpreis, optionalen Konnektivitätsvereinbarungen, Installationsunterstützung und den laufenden Anforderungen zur Aufrechterhaltung des Geräts in einem nützlichen Betriebszustand verstehen müssen.
Wasserknappheit und Rasenersatz in Südspanien
Eine 2025 veröffentlichte Studie der Universität Bern dokumentierte eine nahezu vollständige Erschöpfung der Stauseen in der andalusischen Region Axarquía zwischen 2019 und 2024[2]. Die Studie verknüpfte die Situation mit meteorologischer Dürre und strukturellem Druck auf die Wasserressourcen. Hausbesitzer und öffentliche Behörden können reagieren, indem sie dürreresistente Bepflanzungen und Hartbelagsdesigns verwenden, die kein Mähen erfordern. Diese Reaktion reduziert die Rasenfläche, anstatt Rasenmäherkäufe lediglich aufzuschieben. Der spanische Markt für Roboter-Rasenmäher hat daher in den betroffenen südlichen Zonen eine kleinere Wohnmöglichkeit, als nationale Gesamtzahlen allein vermuten lassen, während die Verkaufsaktivität eher auf gepflegte Premiumimmobilien und gewerbliche Standorte ausgerichtet sein wird, die Rasenpflege im Rahmen ihrer eigenen Wassermanagementvereinbarungen rechtfertigen können, was die lokale Qualität und den Zweck des Rasens wichtiger macht als eine breite Bevölkerungsabdeckung, da professionelle Anlagen mit regelmäßigem Besucherverkehr einen praktischen Wartungsbedarf aufrechterhalten können, auch wenn Haushalte dürreresistente Pflanzen, Kies oder andere Designs wählen, die den Rasenschnittbedarf eliminieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
Premiummodelle gewinnen an Boden, da die kabellose Abdeckung zunimmtDer Mittlere Bereich hielt im Jahr 2025 einen Marktanteil von 44,1 % am spanischen Markt für Roboter-Rasenmäher und war damit die größte Reichweitenkategorie. Diese Produkte bedienen Einfamilienhäuser mit Standardgärten und bilden die Volumenbasis für den Vertrieb. Der Hohe Bereich wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 15,6 % wachsen und ist damit die am schnellsten wachsende Reichweitenkategorie. Kabellose Navigation unterstützt dieses Wachstum, indem sie eine breitere Flächenabdeckung besser handhabbar macht. Geräte im niedrigen Bereich bleiben für kleinere und preissensible Gärten relevant, obwohl ihre Attraktivität nachlässt, da Funktionen des mittleren Bereichs zugänglicher werden und Käufer der Installationseinfachheit, zuverlässiger Navigation, handhabbaren Ladeintervallen und der Fähigkeit, ein einzelnes Produkt über mehrere Rasenflächen hinweg zu nutzen, einen höheren Wert beimessen.
Produkte im hohen Bereich eignen sich für professionelle Liegenschaften, die eine breitere Abdeckung und anspruchsvollere Leistung auf anspruchsvollerem Gelände erfordern. Spanien hatte 496 Golfplätze in der Einreichung 2024 der Real Federación Española de Golf an die Europäische Golfvereinigung[3]. Dieser Bestand umfasst 210 öffentlich zugängliche 18-Loch-Anlagen und 170 private 18-Loch-Anlagen. Gepflegte Spielflächen auf Standard-18-Loch-Plätzen erfordern Geräte, die in der Lage sind, erhebliche Rasenflächen abzudecken. Der spanische Markt für Roboter-Rasenmäher hat eine spezifische professionelle Vertriebsmöglichkeit, bei der Geräte für größere Flächen mit lokaler Servicekapazität, reaktionsschnellen Reparaturen, Bedienerschulungen und einem klaren Plan zur Aufrechterhaltung des kontinuierlichen Betriebs während geschäftiger Sport-, Besucher- und saisonaler Wartungsperioden kombiniert werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriekapazität:
Hochvoltagepakete ermöglichen gewerbliche LeistungDas Segment 20 bis 30 V hielt im Jahr 2025 einen Marktanteil von 50,3 % am spanischen Markt für Roboter-Rasenmäher und war damit die größte Batteriekategorie. Es entspricht Wohngeräten im mittleren Bereich, die in Gärten von 300 m² bis 1.500 m² eingesetzt werden. Mehr als 30 V wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen und ist damit die am schnellsten wachsende Batteriekategorie. Längere Laufzeit und stärkere Motorleistung unterstützen den professionellen und hochwertigen Wohnbereich. Produkte mit weniger als 20 V bleiben ein Einstiegspunkt für kleinere Gärten, ihre Leistungsfähigkeit ist jedoch begrenzter, wenn Mähpläne, Grasdichte, Hangbedingungen und die Notwendigkeit, zur Ladestation zurückzukehren, Anforderungen schaffen, die ihren vorgesehenen Einsatzbereich übersteigen.
Hochspannungssysteme sind relevant, wo Hänge und große Flächen anhaltende Traktion und Schnittleistung erfordern. Golfbahnen, kommunale Parks und Hotelgelände können Steigungen aufweisen, die für Einstiegsgeräte schwierig zu bewältigen sind. Allradantriebskonfigurationen können über einen nützlichen Betriebszyklus mehr Leistung erfordern. Gewerbliche Käufer werden daher wahrscheinlich die Batteriearchitektur neben Abdeckungs- und Serviceanforderungen bewerten. Hersteller, die diese Standorte ansprechen, müssen Leistungsangaben mit praktischen Betriebsbedingungen in Spanien abgleichen, einschließlich Geländeänderungen, saisonalem Graswachstum, Zugangsbeschränkungen, Ladevereinbarungen, Bedienerverfügbarkeit und der erforderlichen Serviceantwort, wenn Geräte über mehrere verwaltete Bereiche hinweg eingesetzt werden.
Nach Vertriebskanal:
Online-Handel gestaltet die Kaufentscheidung neuEinzelhändler hielten im Jahr 2025 einen Umsatzanteil von 58 % und waren der größte Kanal für Roboter-Rasenmäher. Stationäre Geschäfte bleiben nützlich, wo Käufer Vorführungen, Installationsberatung und Kundendienst benötigen. Online wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 16,4 % wachsen und ist damit der am schnellsten wachsende Vertriebskanal. Mobiltelefonie war im vierten Quartal 2025 in 99,5 % der spanischen Haushalte verfügbar. Dieser Zugang unterstützt die digitale Produktrecherche und den Vergleich technischer Geräte vor dem Kauf und ermöglicht es Haushalten, Abdeckungsbewertungen, Navigationsfunktionen, Garantiebedingungen, Händlerverfügbarkeit, Installationsanforderungen und Produkteignung zu prüfen, bevor sie sich zu einem relativ hochwertigen Gartenkauf verpflichten.
Der Breitbandzugang erreichte im Jahr 2025 97,4 % der spanischen Haushalte. Online-Recherche kann es Käufern erleichtern, Preise, Funktionen und Serviceangebote markenübergreifend zu vergleichen. Fachgeschäfte behalten eine Rolle für gewerbliche Kunden, die Installations- und Wartungsvereinbarungen benötigen. Direkte Online-Kanäle können die Reichweite erweitern, können jedoch den Einfluss von Händlerberatung bei der endgültigen Entscheidung verringern. Ein ausgewogener Einzel- und Digitalhandelsansatz kann Anbietern helfen, sowohl die komfortorientierte Haushaltsnachfrage als auch den höheren Unterstützungsbedarf professioneller Käufer zu bedienen, während potenziellen Kunden mehrere Möglichkeiten geboten werden, Produktinformationen zu erhalten, Installationen zu vereinbaren, Reparaturen zu erhalten und den praktischen Wert verfügbarer Modelle zu vergleichen.
Nach Anwendung:
Gewerbliche Adoption beschleunigt sich über die Wohnbasis hinausWohngeräte hielten im Jahr 2025 einen Umsatzanteil von 68,5 % und waren das größte Anwendungssegment. Der installierte Bestand konzentriert sich auf Hausbesitzer mit Einfamilienhäusern, insbesondere in nördlichen und zentralen Gebieten. Der Gewerbebereich wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 13 % wachsen und ist damit das am schnellsten wachsende Anwendungssegment. Kommunen, Sportanlagen, Golfplätze und Landschaftsbauunternehmen stehen vor wiederkehrenden Mäharbeiten mit Personalengpässen. Der spanische Markt für Roboter-Rasenmäher hat Wachstumspotenzial, da diese Organisationen Mehranlagensysteme für die Routinewartung einsetzen, insbesondere wenn Anbieter demonstrieren können, wie Geräteverfügbarkeit, Servicepläne, Standortkartierung und Fernüberwachung in bestehende Geländeverwaltungsaufgaben passen.
Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung erwartet, dass Spaniens Altersabhängigkeitsquote von 0,34 pro erwerbsfähiger Person im Jahr 2023 auf 0,75 bis 2060 steigen wird. Dieser langfristige Arbeitskräftedruck ist besonders relevant für Dienstleistungen, die routinemäßige Außenarbeiten erfordern. Gewerbliche Käufer benötigen neben dem Mäher selbst Ferndiagnose, Flottenmanagement und zuverlässige Wartungsvereinbarungen. Ihr Kaufprozess ist oft formeller als ein Haushaltskauf und kann länger dauern. Anbieter mit professionellen Produktlinien können diese Nachfrage erfüllen, wenn sie klare Betriebsunterstützung und Serviceverpflichtungen bereitstellen, da gewerbliche Kunden die Gewissheit benötigen, dass Geräteleistung, Reparaturzugang, Ersatzeinheiten und Überwachungstools tägliche Wartungsverpflichtungen unterstützen werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Volumen von Hausbesitzern, Wertwachstum aus professionellen SegmentenHausbesitzer hielten im Jahr 2025 einen Umsatzanteil von 64,5 % nach Endnutzer und waren die größte Endnutzergruppe. Ihre Nachfrage kommt von gepflegten Gärten rund um Einfamilienhäuser, insbesondere an Standorten mit regelmäßigem Graswachstum. Landschaftsbauunternehmen werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,1 % wachsen und sind damit die am schnellsten wachsende Endnutzerkategorie. Sportanlagen und Parks können automatisiertes Mähen während geeigneter Nebenzeiten nutzen, um die Verfügbarkeit von Spielflächen zu schützen. Kommunen, Golfplätze, Gastgewerbeimmobilien und Wohngemeinschaften fügen weiteren Bedarf hinzu, wo Außenflächen gemeinsam genutzt oder professionell gepflegt werden, da jede Umgebung regelmäßiges Mähen erfordert, aber unterschiedliche Einschränkungen hinsichtlich Zugriffszeiten, Lärm, Gelände, Überwachung und dem erforderlichen Maß an Bedienerkontrolle auferlegen kann.
Landschaftsbauunternehmen können Roboter-Rasenmäher nutzen, um wiederkehrende Aufgaben über mehrere Kundenstandorte hinweg zu standardisieren. Vorhersehbarer Geräteeinsatz kann ein konsistenteres Serviceangebot unterstützen als eines, das nur auf verfügbaren Arbeitskräften basiert. Fernüberwachung ist besonders relevant für Betreiber, die mehrere Liegenschaften in Ballungsräumen verwalten. Die spanische Roboter-Rasenmäher-Branche kann von Servicemodellen profitieren, die Mähgeräte mit Wartung und Überwachung kombinieren. Solche Modelle müssen dennoch Standortlayout, lokale Wasserbedingungen und die Sicherheitsanforderungen jeder Liegenschaft berücksichtigen und sicherstellen, dass das vorgeschlagene Gerät, der Betriebsplan, der Wartungsplan und das Maß an Fernüberwachung für den Zustand und die Nutzung des Geländes geeignet sind.
Nach Konnektivität:
Kameragesteuerte Systeme fordern die Dominanz von Begrenzungsdrahtsystemen herausBegrenzungsdrahtsysteme hielten im Jahr 2025 einen Umsatzanteil von 52,7 % und waren die größte Konnektivitätskategorie. Ihre Position spiegelt einen etablierten installierten Bestand und die Vertrautheit bei Käufern und Händlern wider. Kameragesteuerte Systeme werden von 2026 bis 2031 voraussichtlich mit der schnellsten CAGR von 19,1 % wachsen. Kamera- und LiDAR-Funktionen können den Bedarf an Begrenzungsdrähten beseitigen und die Eignung für vernetzte Mehrstellen-Betriebe verbessern. Kamera- und LiDAR-Funktionen können die Abhängigkeit von physischer Perimeter-Infrastruktur reduzieren. Smart-GPS- und WLAN-Systeme bieten eine weitere kabellose Option für gängige Wohnlayouts und bieten Käufern einen Mittelweg zwischen vertrauten Begrenzungsdrahtprodukten und fortschrittlicheren kameragesteuerten Systemen, die für Standorte geeignet sein können, die stärkere Wahrnehmungs-, Kartierungs- oder Hindernismanagementfähigkeiten benötigen.
Die Comisión Nacional de los Mercados y la Competencia meldete im vierten Quartal 2025 ein Wachstum des 5G-Mobilfunkdatenverkehrs von 71,9 % im Jahresvergleich. Mobile Internetzugangsleitungen erreichten 58,2 Millionen, während die Breitbandpenetration 130,7 Leitungen pro 100 Einwohner erreichte. Diese Konnektivität unterstützt Produkte, die Fernüberwachung, Kartenaktualisierungen und Flottentelemetrie nutzen. Begrenzungsdrahtsysteme können für Käufer geeignet bleiben, die eine vertraute, in sich geschlossene Einrichtung suchen. Kameragesteuerte Produkte sind besser positioniert, wo gewerbliche Betreiber eine gemeinsame Ansicht der Geräte über mehrere Standorte hinweg benötigen, da vernetzte Kartierung und Telemetrie Routineprüfungen, Aufgabenzuweisung, Wartungsplanung und eine klarere Aufzeichnung der Leistung jeder Einheit im Laufe der Zeit unterstützen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordspanien bietet ein stärkeres Haushaltsumfeld für Robotermähen, da regelmäßige Niederschläge längere Graswachstumsperioden unterstützen. Die Nachfrage ist am stärksten in Galicien, Asturien, Kantabrien, dem Baskenland und Navarra, wo Gärten wiederkehrende Pflege erfordern. Diese Regionen haben Bedingungen, die nordeuropäischen Mähbedingungen näher sind als Spaniens trockeneren südlichen Gebieten. Einfamilienhäuser mit gepflegten Gärten unterstützen auch die Abdeckung durch Einzelhändler und Fachgeschäfte. Produktvorführungen und Servicenetzwerke können produktiver sein, wo Rasenpflege ein wiederkehrender Haushaltsbedarf ist.
Südliche Festlandsgebiete weisen ein anderes Nachfrageprofil auf, da langfristige Wasserdefizite das Ausmaß von Naturrasen reduzieren. Andalusien, Murcia, die Valencianische Gemeinschaft und die Küste Kataloniens verzeichnen weiterhin Nachfrage von bewässerten Hotelgeländen, golfbezogenen Liegenschaften und hochwertigen Wohngemeinschaften. Gewerbliche Standorte können aktiv bleiben, wo aufgefangenes oder recyceltes Wasser die Rasenpflege unterstützt. Die Kanarischen Inseln unterstützen ganzjähriges Graswachstum, während die Balearen Hotel- und Ferienanlagegelände haben, die den gewerblichen Geräteeinsatz ermöglichen. Anbieter sollten diese Gebiete nicht als gleichwertige Wohnmärkte behandeln.
Spaniens Adoptionsrate für vernetzte Häuser von 43,4 % im Jahr 2024 unterstützt das Interesse an app-gesteuerten Gartengeräten in Großstädten. Madrid, Barcelona, Valencia und Sevilla beherbergen hochwertige Wohnimmobilien, die kabellose Produkte früher als kleinere Standorte einsetzen können, während kommunale Grünflächen institutionelle Nachfrage jenseits der Nord-Süd-Klimagrenze schaffen. Diese Käufer können Flottenmanagement, Wartungsbedingungen, Betriebszuverlässigkeit und dokumentierten Serviceunterstützung gegenüber dem Stückpreis priorisieren. Die Geografie beeinflusst daher die für die Automatisierung verfügbare Rasenfläche und das Serviceangebot, das zur Sicherung von Verkäufen erforderlich ist.
Wettbewerbslandschaft
Marktkonzentration
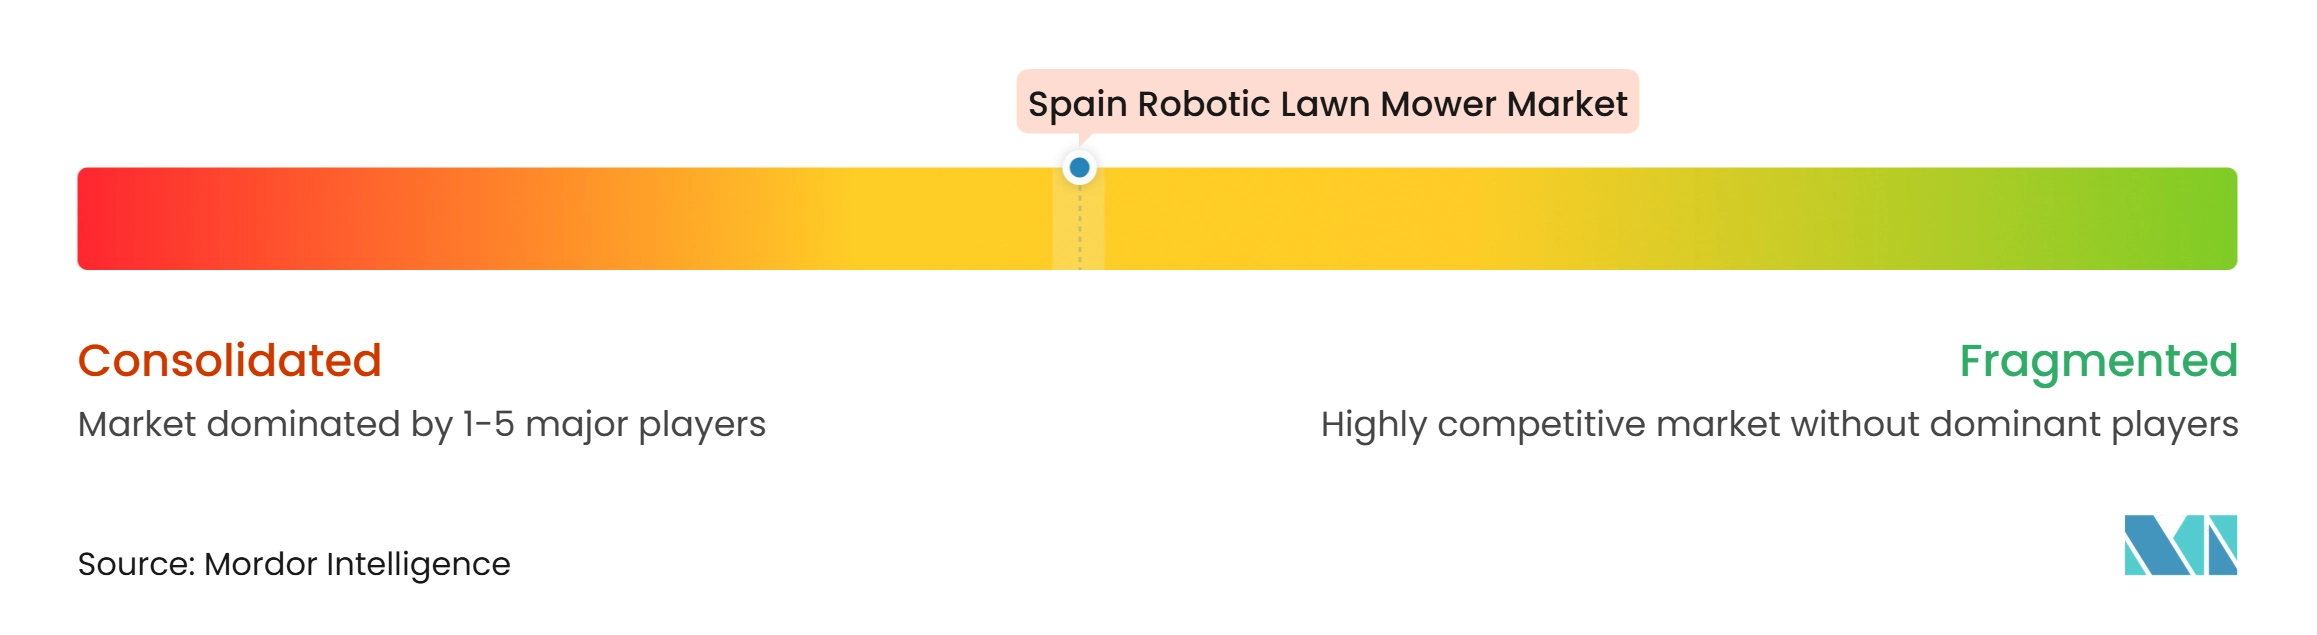
Der spanische Markt für Roboter-Rasenmäher ist mäßig konzentriert, wobei etablierte europäische Hersteller Händler- und Kundendienst-Vorteile behalten. Husqvarna AB, STIHL Pty Ltd, Honda Motor Co., Ltd., Robert Bosch GmbH und Zucchetti Centro Sistemi S.p.a. sind im genehmigten Wettbewerbsset tätig. Husqvarna meldete für 2024 einen globalen Nettoumsatz mit Robotermähern von 7,2 Milliarden SEK (680,5 Millionen USD) und eine vernetzte Gerätebasis von 4,9 Millionen Einheiten. Diese Skalenindikatoren beziehen sich auf globale Aktivitäten, nicht auf Verkäufe innerhalb Spaniens. MAMMOTION, ECOVACS, Dreame Global, Positec Group Ltd., STIGA S.p.A., Comercial Einhell SA, AL-KO Geräte GmbH, EcoFlow Inc., Sunseeker Intelligent Technology SE und Navimow erhöhen den Druck durch Produktauswahl und Online-Verfügbarkeit.
Husqvarna kündigte für die Saison 2025 13 Modelle ohne Begrenzungsdraht an und erweiterte damit sein Portfolio auf Wohn- und professionelle Anwendungsfälle. STIHL stellte 2025 seine iMOW-Produktlinie der nächsten Generation mit vernetzten Modellen vor, die über sein autorisiertes Händlernetz vertrieben werden. ECOVACS veröffentlichte im Februar 2025 die GOAT A- und GOAT O-Serie für europäische Märkte mit Dual-LiDAR-Navigation und Hinderniserkennungsfunktionen. Diese Schritte zeigen, dass kabellose Navigation und Kanalabdeckung zentrale Wettbewerbsprioritäten sind. Für Verkäufer bleiben Servicequalität und zuverlässige Installation bei höherwertigen Käufen ebenso wichtig wie Produktspezifikationen.
Die Regulierung wird eine weitere Bedingung für vernetzte Geräte hinzufügen, die in Spanien verkauft werden. Die Verordnung (EU) 2023/1230 wird im Januar 2027 vollständig anwendbar und enthält Cybersicherheitsanforderungen für Maschinen mit vernetzten Funktionen, sodass Hersteller Dokumentation und Produktprozesse vorbereiten müssen, bevor diese Anforderungen gelten. Spanien ändert auch seine Lärmvorschriften für Außenmaschinen durch das Königliche Dekret 302/2026 im April 2026. Die Wettbewerbsposition jedes Anbieters wird von Produktfähigkeit, Vertrieb, technischem Support und der Bereitschaft für diese Betriebsanforderungen abhängen.
Marktführer der spanischen Roboter-Rasenmäher-Branche
-
Husqvarna AB
-
STIHL Pty Ltd
-
Honda Motor Co., Ltd.
-
Robert Bosch GmbH
-
Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spanien Markt für Roboter-Rasenmäher Unternehmen in diesem Bericht
- Husqvarna AB
- STIHL Pty Ltd
- Honda Motor Co., Ltd.
- Robert Bosch GmbH
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot)
- Positec Group Ltd.
- Navimow
- MAMMOTION
- ECOVACS
- Dreame Global
- STIGA S.p.A.
- Comercial Einhell SA
- AL-KO Geräte GmbH
- EcoFlow Inc.
- Sunseeker Intelligent Technology SE
Neueste Industrielle Entwicklungen in Spanien Markt für Roboter-Rasenmäher
- April 2026: Spanien erlässt das Königliche Dekret 302/2026, das das Königliche Dekret 212/2002 über Umgebungslärmemissionen von Außenmaschinen ändert. Das Dekret aktualisiert die Compliance-Verpflichtungen für Hersteller, Importeure und Händler von Roboter-Rasenmähern in Spanien, einschließlich überarbeiteter Methoden zur Messung von Luftschall, die mit der Delegierten Verordnung (EU) 2024/1208 abgestimmt sind, mit Anforderungen für das Notfallmarktverfahren, die ab dem 8. April 2026 gelten.
- März 2025: Husqvarna AB kündigte 13 neue Robotermäher-Modelle ohne Begrenzungsdraht für die Saison 2025 an und erweiterte damit sein kabelloses Portfolio auf 24 Modelle. Die Abdeckung reicht von 600 m² bis mehr als 50.000 m² für Wohn- und professionelle Nutzer, einschließlich Golfplätze, Sportfelder und kommunale Parks.
- Februar 2025: ECOVACS veröffentlichte die GOAT A- und GOAT O-Serie für europäische Märkte ab dem 10. Februar 2025. Die GOAT O-Serie umfasst HoloScope 360 Dual-LiDAR-Navigation, AIVI 3D-Hinderniserkennung, einen integrierten TruEdge-Roboter-Trimmer und 45 % Hangfähigkeit für Gärten von 500 m² bis 1.200 m².
Berichtsumfang des spanischen Marktes für Roboter-Rasenmäher
Ein Roboter-Rasenmäher ist ein autonomes Gerät, das mit Sensoren und Programmierung ausgestattet ist, um Rasenmähaufgaben ohne menschliches Eingreifen durchzuführen. Diese werden für Wohn- und Gewerbezwecke von Hausbesitzern, Wohnungseigentümern, in Parks und auf Spielplätzen sowie an anderen Orten eingesetzt.
Der argentinische Markt für Roboter-Rasenmäher ist segmentiert nach Reichweite (Niedriger Bereich, Mittlerer Bereich und Hoher Bereich), nach Batteriekapazität (Weniger als 20 V, 20 bis 30 V und Mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online), nach Anwendung (Wohnbereich und Gewerbe), nach Endnutzer (Hausbesitzer, Landschaftsbauunternehmen, Sportanlagen und Parks, Kommunen, Golfplätze und Sonstige) und nach Konnektivität (Begrenzungsdraht, Smart-GPS / WLAN und Kameragesteuert). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Niedriger Bereich |
| Mittlerer Bereich |
| Hoher Bereich |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online |
| Wohnbereich |
| Gewerbe |
| Hausbesitzer |
| Landschaftsbauunternehmen |
| Sportanlagen und Parks |
| Kommunen |
| Golfplätze |
| Sonstige |
| Begrenzungsdraht |
| Smart-GPS / WLAN |
| Kameragesteuert (Kamera/LiDAR) |
| Nach Reichweite | Niedriger Bereich |
| Mittlerer Bereich | |
| Hoher Bereich | |
| Nach Batteriekapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online | |
| Nach Anwendung | Wohnbereich |
| Gewerbe | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftsbauunternehmen | |
| Sportanlagen und Parks | |
| Kommunen | |
| Golfplätze | |
| Sonstige | |
| Nach Konnektivität | Begrenzungsdraht |
| Smart-GPS / WLAN | |
| Kameragesteuert (Kamera/LiDAR) |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der spanische Markt für Roboter-Rasenmäher?
Der spanische Markt für Roboter-Rasenmäher wird im Jahr 2026 auf 190 Millionen USD geschätzt und wird voraussichtlich bis 2031 335 Millionen USD erreichen.
Wie hoch ist die prognostizierte Wachstumsrate für Roboter-Rasenmäher in Spanien?
Die Verkäufe von Roboter-Rasenmähern in Spanien werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12 % wachsen.
Welche Reichweitenkategorie führt die Verkäufe in Spanien an?
Der Mittlere Bereich führte die Verkäufe mit einem Umsatzanteil von 44,1 % im Jahr 2025 an.
Was begrenzt die Wohnraumnachfrage in Südspanien?
Wasserknappheit reduziert die für das Mähen verfügbare Naturrasenfläche in Südspanien.