
Taille et part du marché des tondeuses à gazon robotisées en Espagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
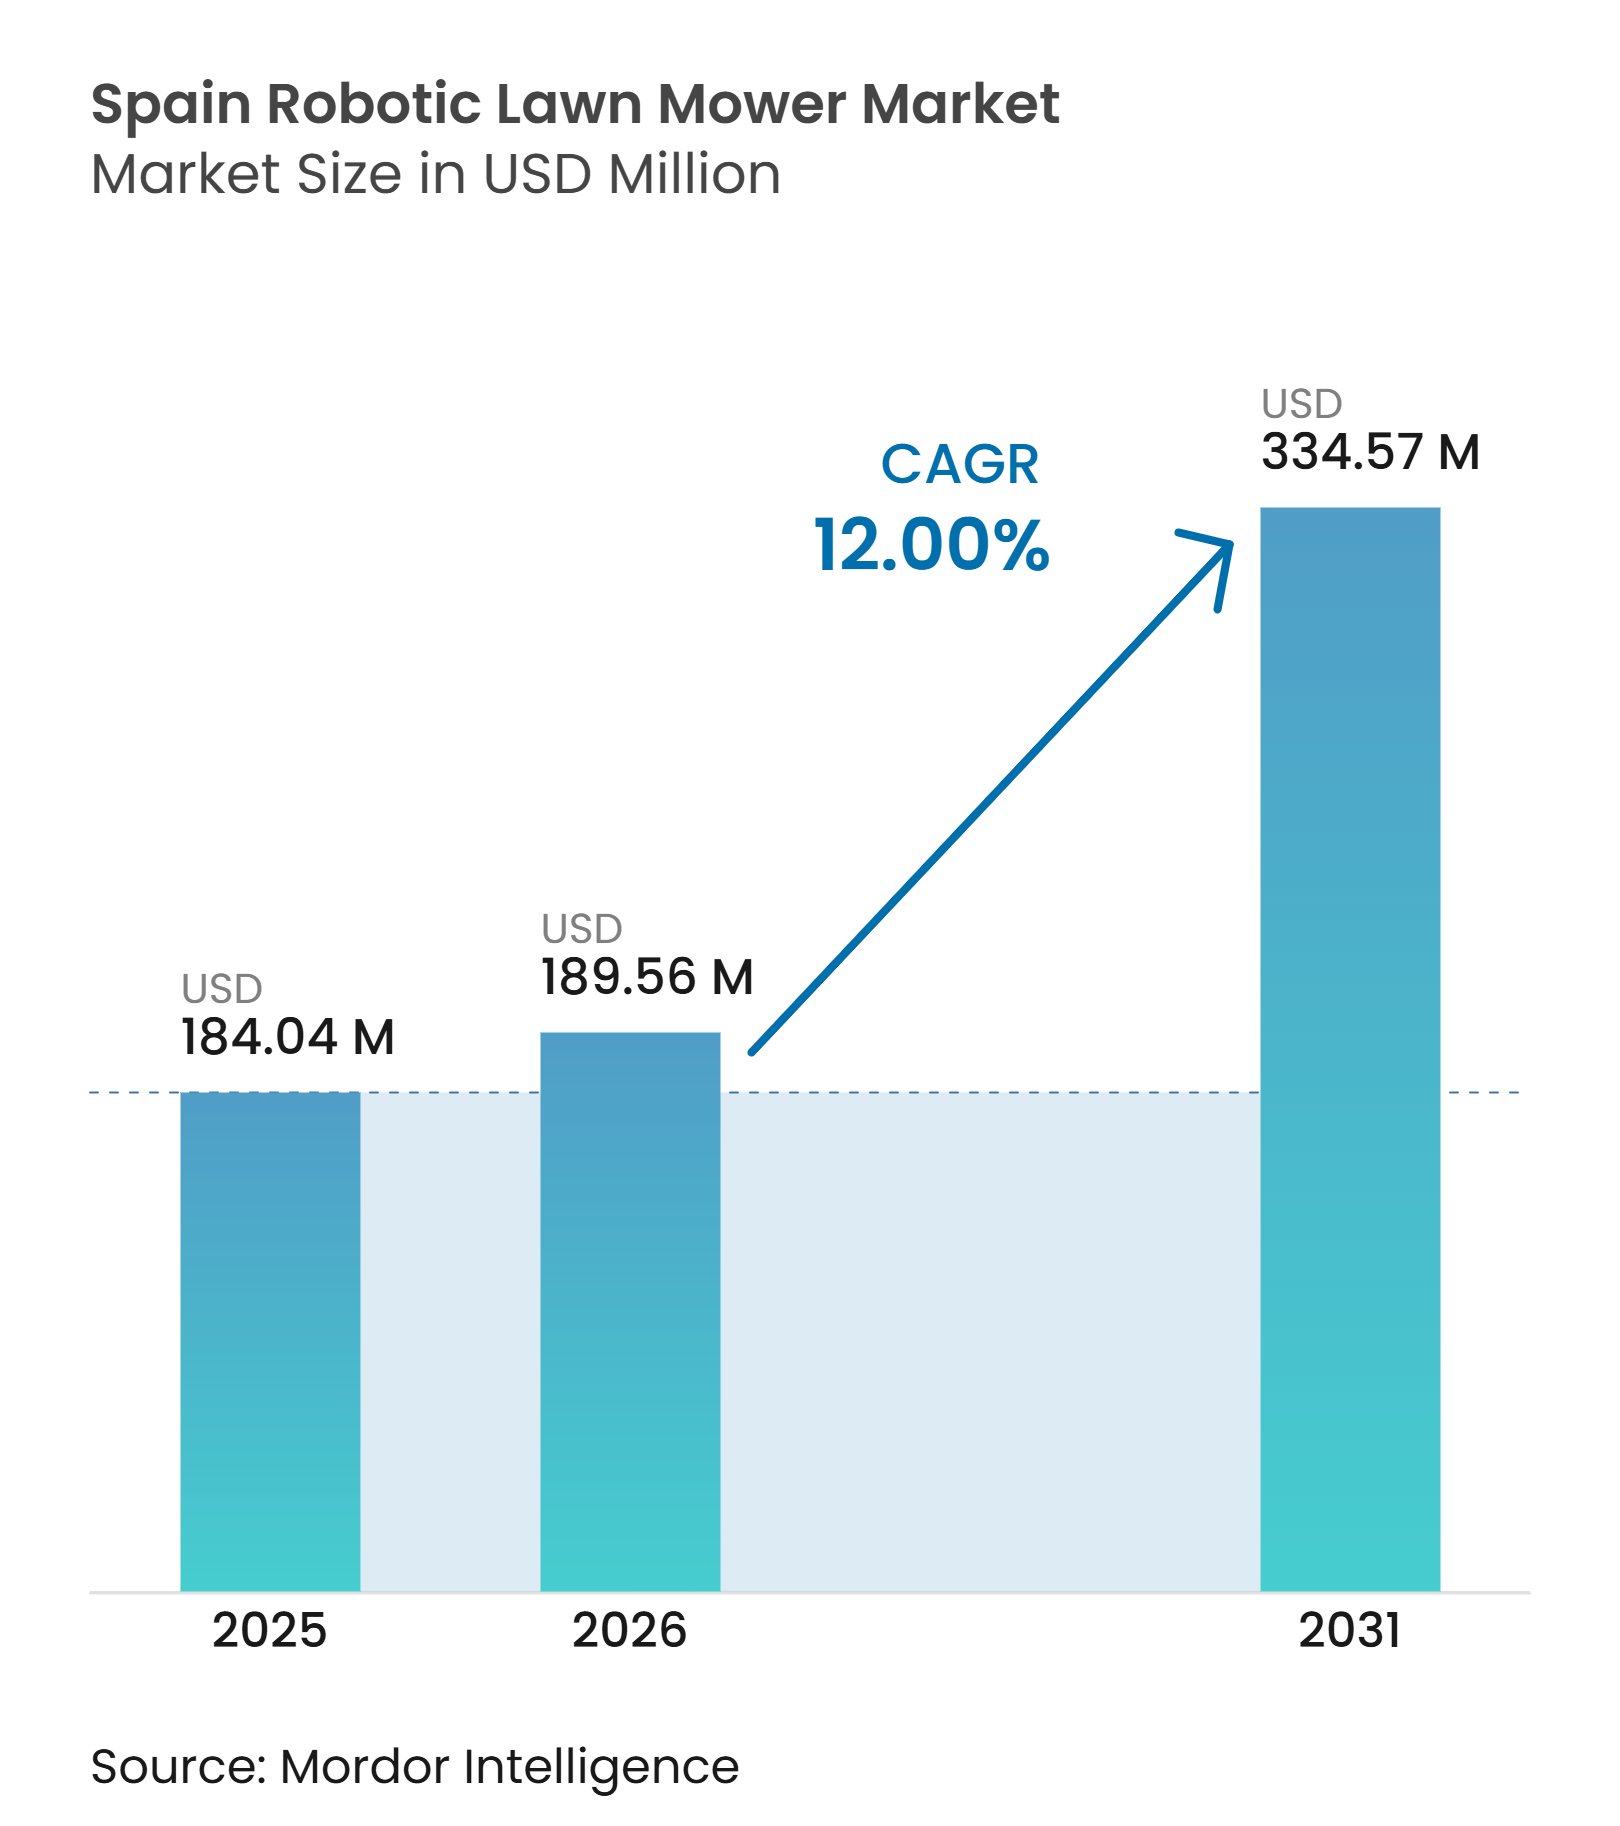
| Taille du marché de l'année de base (2025) | 184.04 Millions de dollars américains |
| Taille du Marché (2026) | 189.56 Millions de dollars américains |
| Taille du Marché (2031) | 334.57 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 12.00 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tondeuses à gazon robotisées en Espagne par Mordor Intelligence
La taille du marché des tondeuses à gazon robotisées en Espagne était évaluée à 184 millions USD en 2025 et devrait croître de 190 millions USD en 2026 pour atteindre 335 millions USD d'ici 2031, à un CAGR de 12 % durant la période de prévision (2026-2031). Le marché des tondeuses à gazon robotisées en Espagne est soutenu par un vivier de travailleurs en réduction pour l'entretien extérieur et par l'intérêt des ménages pour les équipements connectés. La navigation sans fil réduit les travaux d'installation, ce qui peut élargir l'accès au-delà des acheteurs à l'aise avec les systèmes à fil de délimitation. Les conditions de la demande varient fortement à travers le pays, car la croissance soutenue de l'herbe est plus courante dans les zones nord plus humides. Les acheteurs commerciaux peuvent utiliser des logiciels de gestion de flotte pour gérer les équipements sur plusieurs propriétés, tandis que les acheteurs résidentiels continuent de représenter la plus grande base installée. La rareté de l'eau dans les régions du sud limite la superficie adressable pour l'entretien des pelouses naturelles et nécessite une planification commerciale spécifique à chaque localisation.
Principaux enseignements du rapport
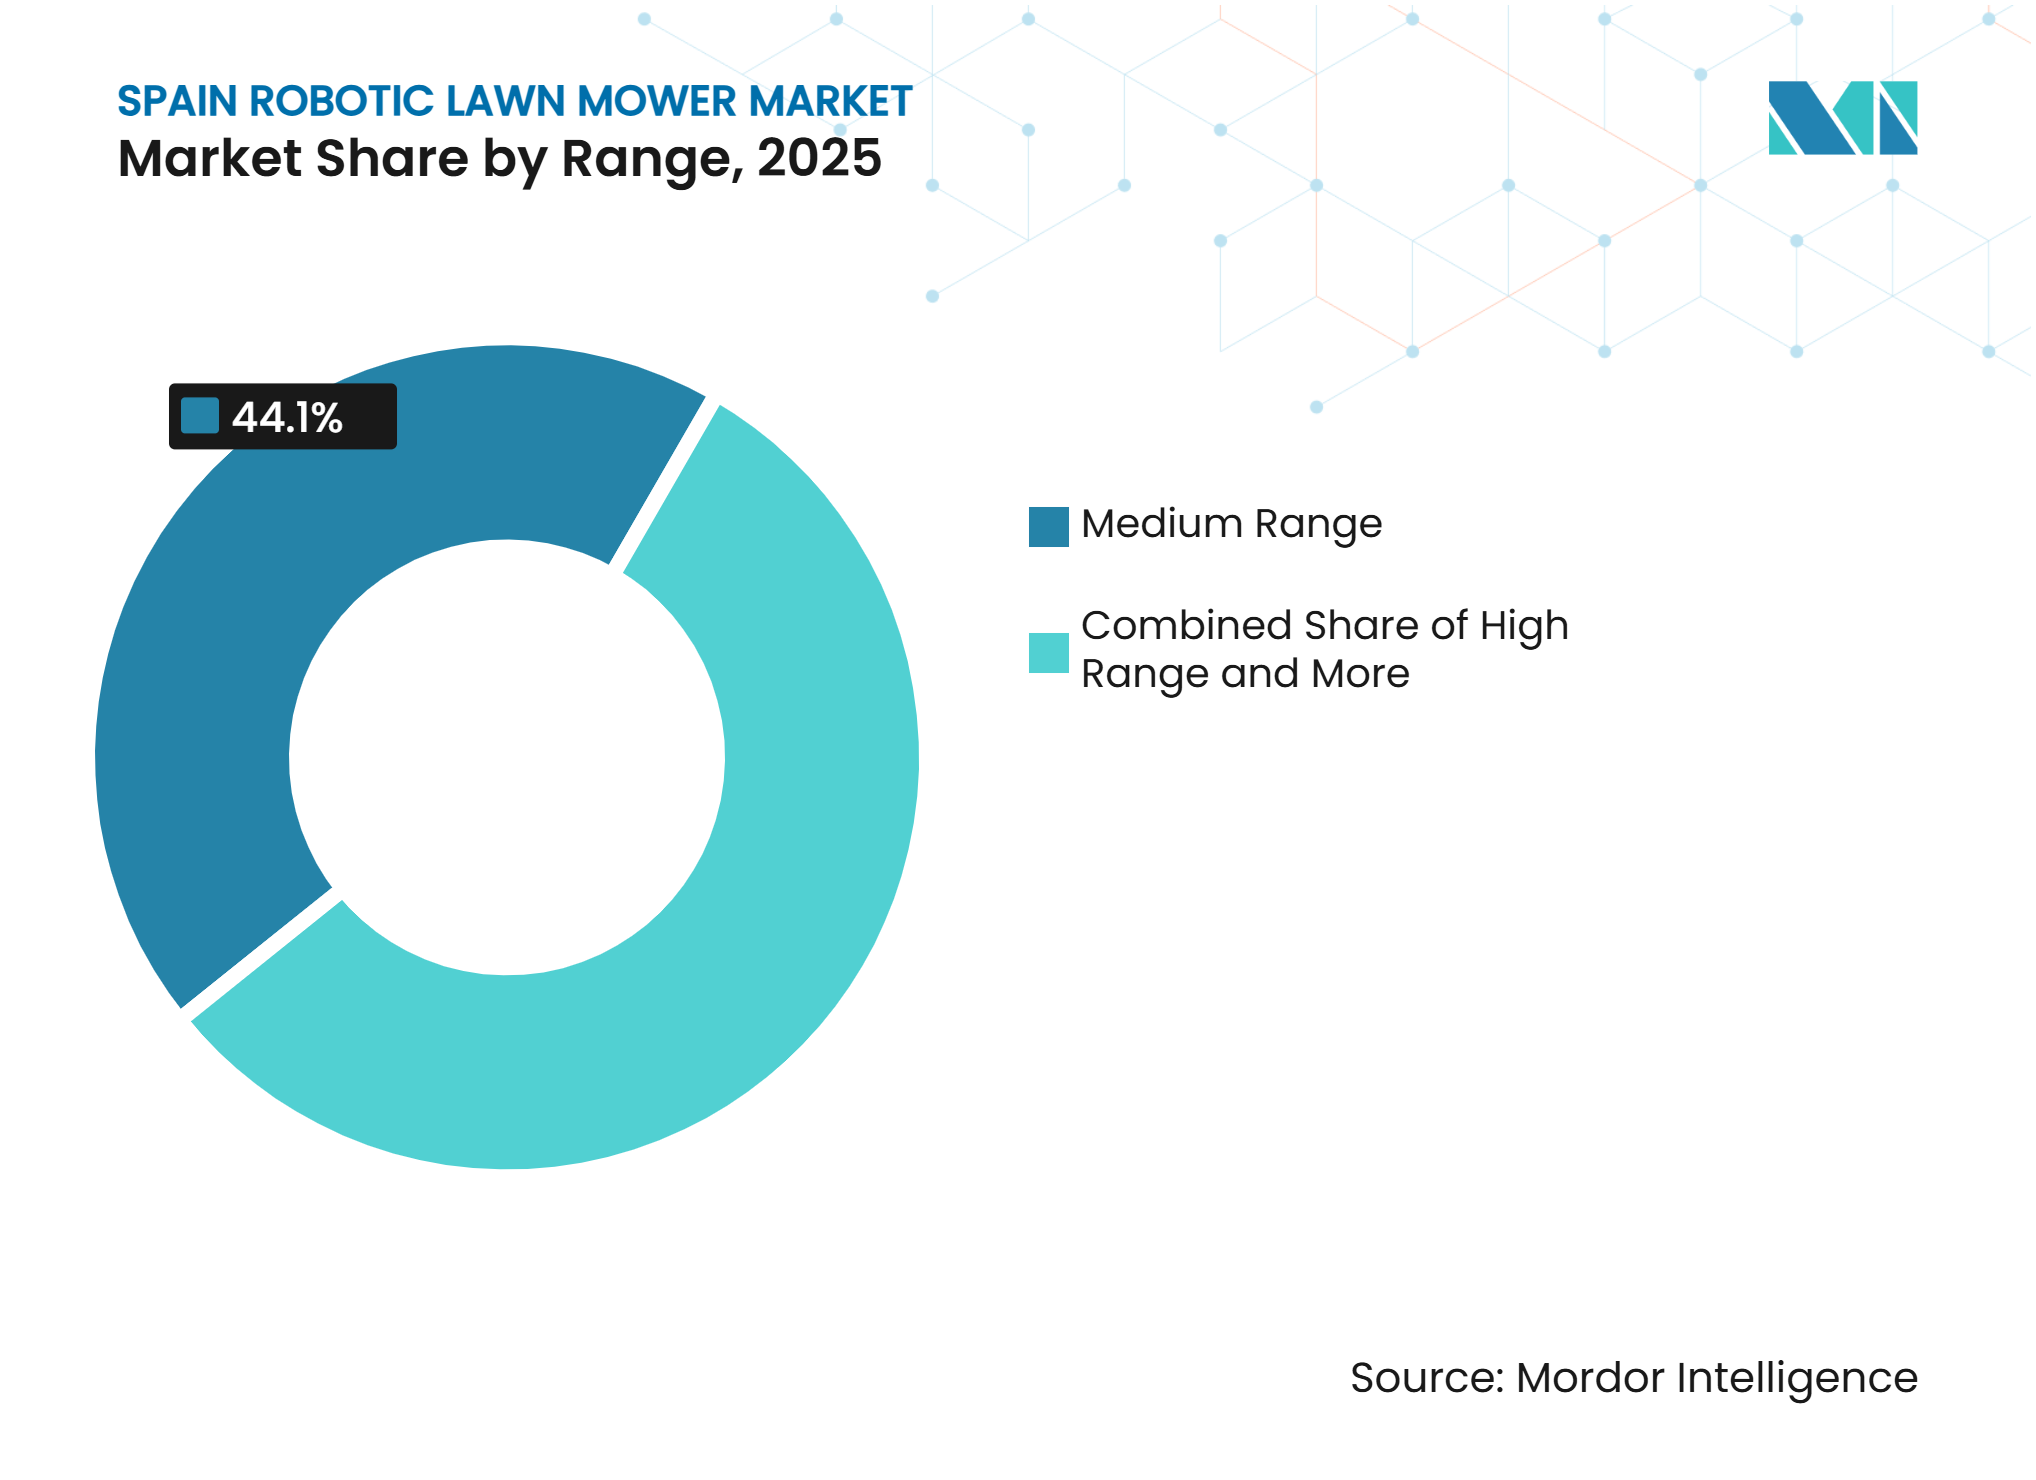
- Par gamme, la gamme moyenne a détenu 44,1 % de la part du marché des tondeuses à gazon robotisées en Espagne en 2025, tandis que la gamme haute devrait croître à un CAGR de 15,6 % de 2026 à 2031.
- Par capacité de batterie, le segment 20 à 30 V a détenu 50,3 % de la taille du marché des tondeuses à gazon robotisées en Espagne en 2025, tandis que le segment plus de 30 V devrait croître à un CAGR de 13,2 % de 2026 à 2031.
- Par canal de vente, les détaillants ont détenu 58 % de la part des revenus en 2025, tandis que le canal en ligne devrait croître à un CAGR de 16,4 % de 2026 à 2031.
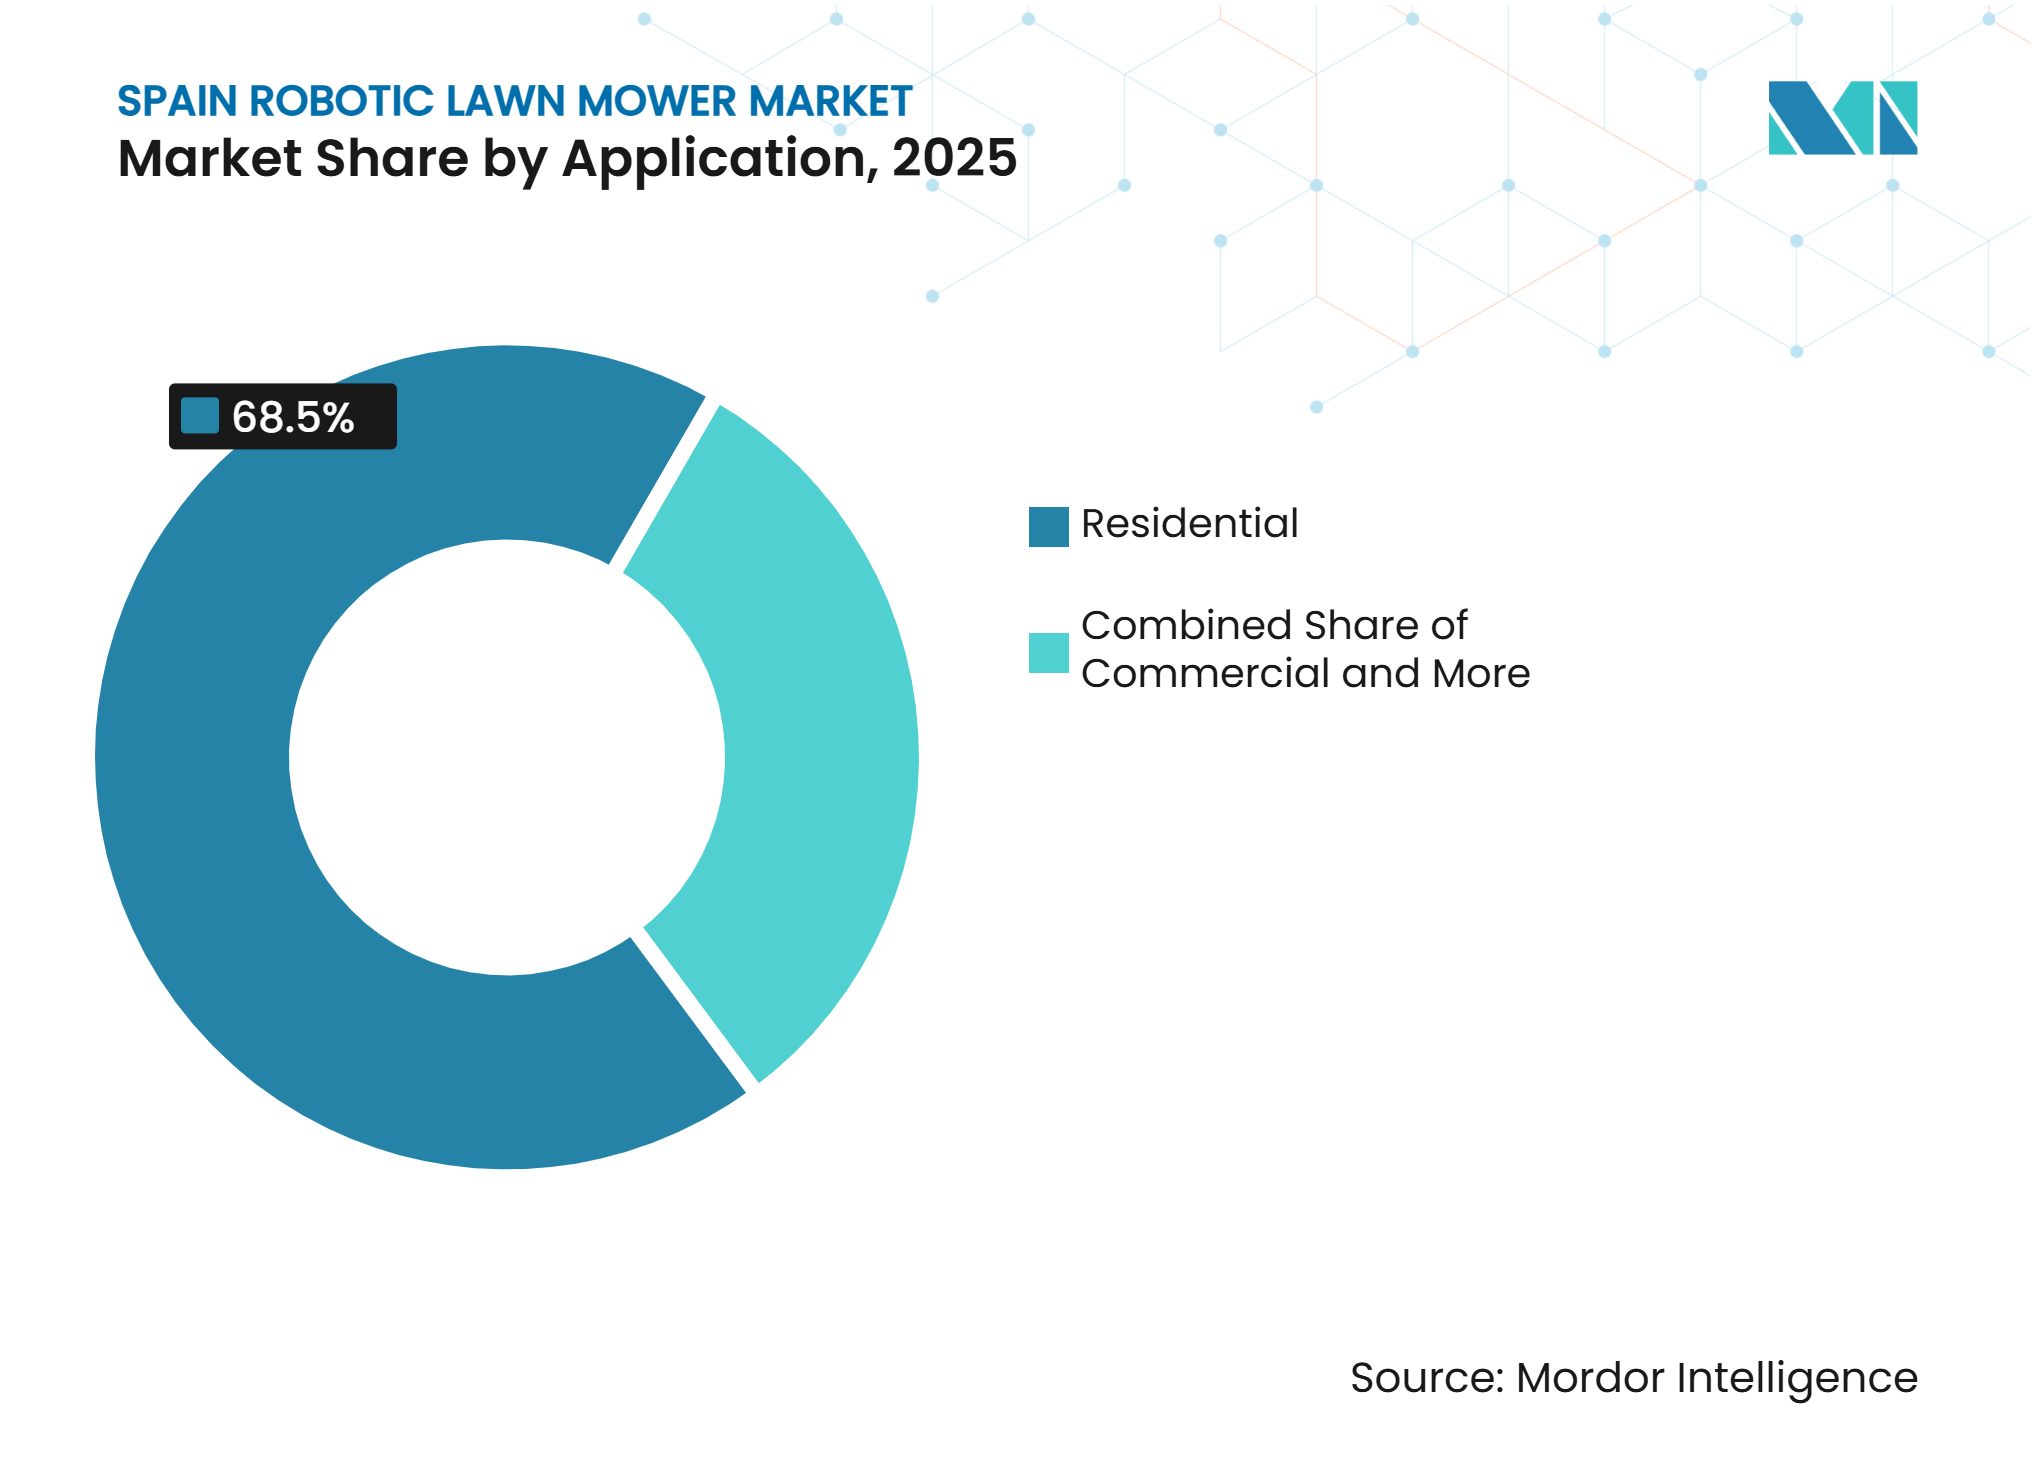
- Par application, le résidentiel a détenu 68,5 % de la part des revenus en 2025, tandis que le commercial devrait croître à un CAGR de 13 % de 2026 à 2031.
- Par utilisateur final, les propriétaires ont détenu 64,5 % de la part des revenus en 2025, tandis que les entreprises de paysagisme devraient croître à un CAGR de 13,1 % de 2026 à 2031.
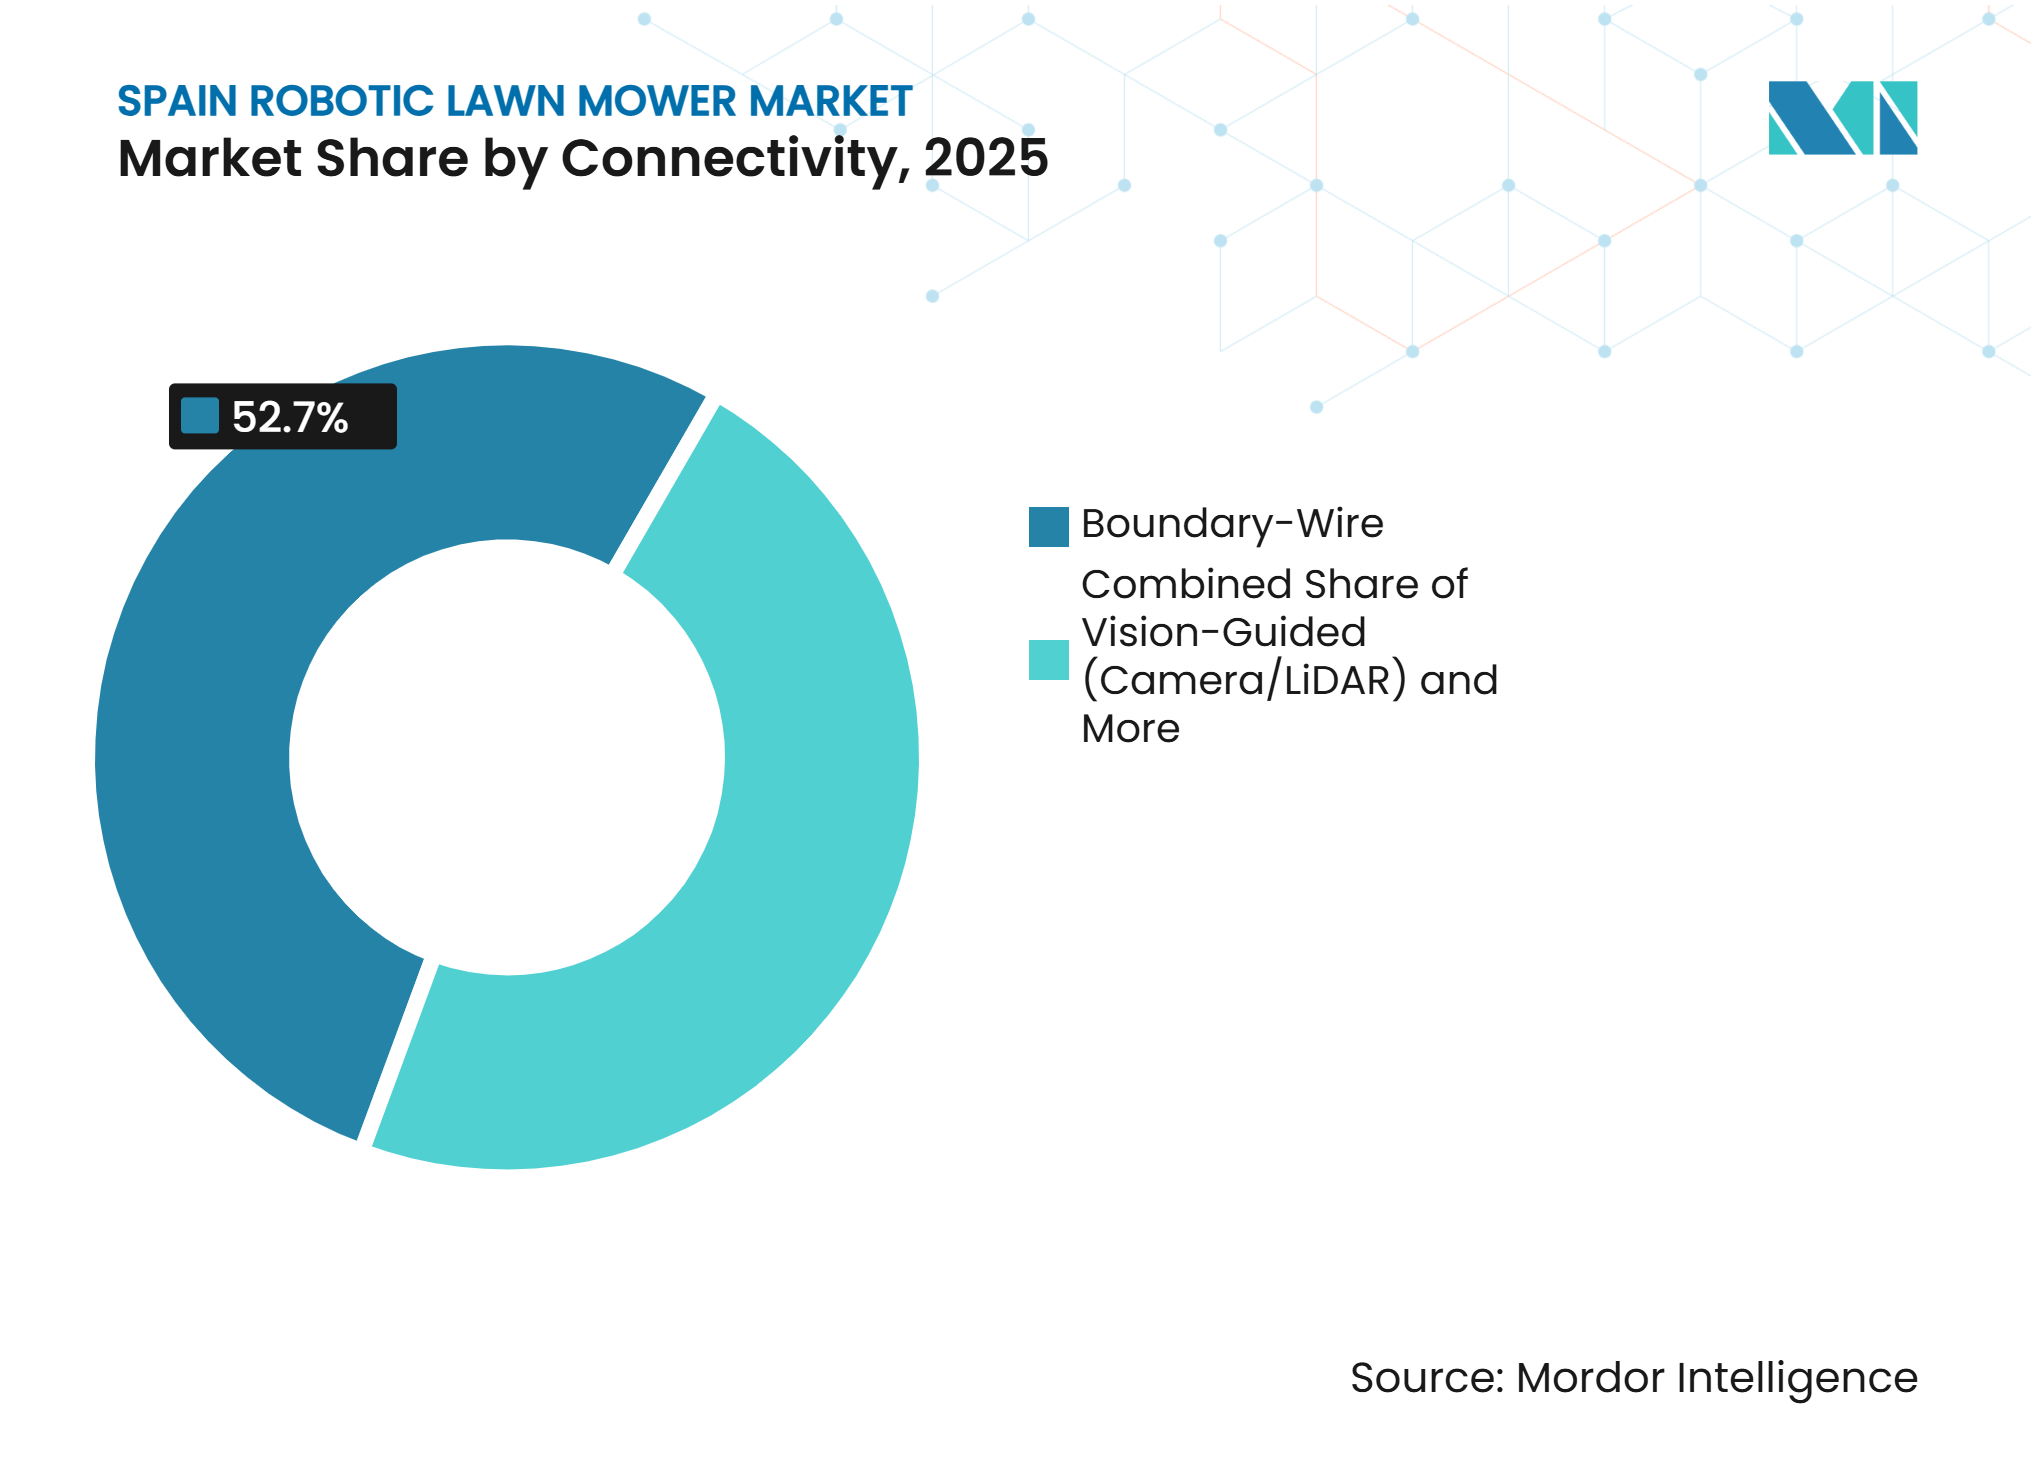
- Par connectivité, les systèmes à fil de délimitation ont détenu 52,7 % de la part des revenus en 2025, tandis que les systèmes guidés par vision devraient croître au CAGR le plus rapide de 19,1 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre en paysagisme et vieillissement de la population active | +2.2% | National, notamment dans les centres urbains commerciaux et le nord de l'Espagne | Moyen terme (2-4 ans) |
| Entretien autonome des pelouses permettant un gain de temps pour les ménages | +1.9% | National, concentré dans le nord de l'Espagne et les zones résidentielles suburbaines | Court terme (≤ 2 ans) |
| Adoption de la maison connectée et du jardin connecté | +1.4% | National, y compris Madrid, Murcie et l'Andalousie | Court terme (≤ 2 ans) |
| Entretien des pelouses silencieux, électrique à batterie et à faibles émissions | +1.1% | National, notamment dans les quartiers urbains, les hôtels et les parcs sensibles au bruit | Moyen terme (2-4 ans) |
| Différenciation climatique et d'aptitude à l'eau entre le nord et le sud | +1.7% | Nord de l'Espagne, avec une demande résidentielle contrainte dans le sud | Long terme (≥ 4 ans) |
| Expansion sans fil RTK, vision et LiDAR vers les grands sites engazonnés | +2.3% | National, notamment en Catalogne, à Madrid et au Pays basque | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre en paysagisme et vieillissement de la population active
La population en âge de travailler en Espagne devrait diminuer de 30 % d'ici 2060, selon l'Organisation de coopération et de développement économiques (OCDE)[1]. La même organisation s'attend à ce que le taux d'emploi par rapport à la population en Espagne diminue le plus parmi ses pays membres. Les départs à la retraite devraient créer plus de 15 millions de postes vacants d'ici 2035, y compris des rôles nécessitant des compétences pratiques en plein air. Les prestataires de services de paysagisme ont donc une raison d'utiliser des équipements autonomes là où les travaux de tonte récurrents sont difficiles à pourvoir en personnel. Sur le marché des tondeuses à gazon robotisées en Espagne, les fournisseurs qui combinent équipements et supervision de flotte peuvent répondre à des besoins opérationnels récurrents plutôt qu'à un simple achat ponctuel, aidant les prestataires de paysagisme à planifier les travaux de routine, à surveiller la disponibilité des actifs, à organiser les visites de maintenance et à préserver la capacité de service lorsque le recrutement devient plus difficile, tout en donnant aux gestionnaires une base pour coordonner l'utilisation des équipements sur des contrats ayant des tailles de pelouse, des horaires d'accès et des attentes clients différents. Cela soutient une proposition commerciale fondée sur la disponibilité des équipements et une prestation de services prévisible, plutôt qu'une simple transaction d'équipement, car les clients doivent maintenir les opérations de tonte sur des propriétés avec des conditions d'accès, des besoins de maintenance et des calendriers différents.
Adoption de la maison connectée et du jardin connecté
L'Espagne a enregistré un taux d'adoption de 43,4 % pour les systèmes domotiques connectés en 2024, dépassant la moyenne de l'Union européenne de 33 %, selon l'Observatorio Nacional de Tecnología y Sociedad (Ontsi). L'utilisation d'appareils connectés à Internet a atteint 19 %, également au-dessus de la moyenne de l'Union européenne rapportée par l'observatoire. Ces conditions soutiennent l'intérêt pour les équipements pouvant être programmés, surveillés et ajustés via une application mobile. Les jardins connectés s'adaptent particulièrement bien aux propriétés résidentielles haut de gamme dans les grandes zones métropolitaines. Le secteur des tondeuses à gazon robotisées en Espagne peut en bénéficier lorsque les acheteurs considèrent la tonte automatisée comme faisant partie d'un écosystème d'appareils domestiques plus large, notamment lorsque les commandes sont faciles à comprendre, les notifications utiles et les fonctionnalités connectées complètent plutôt que compliquent l'entretien continu d'un jardin, ce qui peut rendre la tonte programmée cohérente avec la façon dont les acheteurs gèrent déjà leurs appareils domestiques.
Différenciation climatique et d'aptitude à l'eau entre le nord et le sud
Les conditions pluviométriques ont varié considérablement à travers l'Espagne durant l'année hydrologique 2023-2024. Les précipitations ont dépassé 1 500 l/m² dans certaines parties du nord-ouest, de la région cantabrique orientale et des Pyrénées, tandis que certaines parties d'Almería et de Murcie ont reçu moins de 80 l/m². Les bassins versants d'Andalousie et du Segura ont reçu respectivement 52 % et 50 % des précipitations normales. Les zones nord plus humides soutiennent des périodes de croissance de l'herbe plus longues et un besoin plus régulier de tonte. Cette différence signifie que le marché des tondeuses à gazon robotisées en Espagne nécessite des plans de produits, de services et de ventes distincts pour les territoires du nord et du sud, avec des propositions résidentielles adaptées aux zones de croissance régulière de l'herbe et des propositions commerciales axées sur les sites irrigués qui continuent d'entretenir des pelouses utilisables, de sorte que les stocks, les démonstrations, le soutien terrain et l'activité des concessionnaires reflètent les conditions locales qui déterminent l'utilisation probable des équipements, plutôt que de s'appuyer sur une approche nationale qui pourrait surestimer la demande résidentielle dans les zones où les restrictions d'eau ont réduit le besoin pratique de tonte régulière.
Expansion sans fil RTK, vision et LiDAR vers les grands sites engazonnés
Le positionnement cinématique en temps réel, les systèmes de vision et la détection et télémétrie par lumière peuvent prendre en charge la navigation sans délimitation sur des sites entretenus plus grands. Navimow indique que sa plateforme NavimowFleet permet à un seul opérateur de surveiller la localisation, les performances et l'état technique d'une flotte de tondeuses. Cette capacité est importante pour les municipalités, les terrains de golf, les terrains de sport et les sites hôteliers qui gèrent des équipements sur plusieurs sites. Une couche de contrôle partagée peut réduire le temps consacré à la vérification des machines individuelles et à l'attribution des tâches de routine. Le marché des tondeuses à gazon robotisées en Espagne peut donc s'étendre au-delà des jardins standard lorsque les fournisseurs démontrent une supervision et un soutien de service fiables, car les clients professionnels évalueront les équipements non seulement sur la base des déclarations de couverture, mais aussi sur la façon dont ils s'intègrent efficacement aux procédures quotidiennes de dotation en personnel, de maintenance, de reporting et de gestion des sites, y compris la capacité à identifier rapidement les pannes et à éviter que les travaux de tonte de routine n'interrompent d'autres responsabilités d'entretien des espaces verts, ce qui peut impliquer la coordination des accès, la réponse aux changements météorologiques, la maintenance de plusieurs unités et la démonstration au client que l'approche automatisée reste fiable sur toute la durée du service.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'achat et d'installation initial élevé | -1.80% | National, notamment dans les régions à revenus plus faibles | Court terme (≤ 2 ans) |
| Contraintes liées au terrain, à la configuration du jardin et à la connectivité | -1.40% | National, y compris les jardins complexes et les intérieurs montagneux | Moyen terme (2-4 ans) |
| Rareté de l'eau et substitution des pelouses dans le sud de l'Espagne | -1.20% | Andalousie, Murcie, Communauté valencienne et Catalogne côtière | Long terme (≥ 4 ans) |
| Préoccupations de sécurité liées à la faune, au fonctionnement nocturne et aux espaces partagés | -0.80% | National, notamment dans les parcs publics et les zones résidentielles partagées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'achat et d'installation initial élevé
Le coût initial des équipements robotisés reste supérieur à celui des alternatives conventionnelles à essence. Les modèles avancés sans fil peuvent nécessiter des dépenses supplémentaires pour la connectivité ou un dispositif de station de référence, selon la marque. L'Andalousie et l'Estrémadure ont enregistré un chômage supérieur à 16 % en 2023, limitant le revenu disponible pour les équipements de jardinage haut de gamme dans ces régions, selon l'Organisation de coopération et de développement économiques (OCDE). La concurrence peut réduire les écarts de prix dans la gamme moyenne, mais elle ne supprime pas l'engagement initial pour de nombreux acheteurs. Cette contrainte peut retarder le passage des produits de base aux modèles à fonctionnalités supérieures sur le marché des tondeuses à gazon robotisées en Espagne, notamment lorsque les acheteurs doivent peser l'achat par rapport aux modalités d'installation, aux coûts des services de données, aux dispositions de garantie, à l'utilisation prévue du jardin et à l'incertitude quant aux avantages apportés par la navigation avancée, ce qui rend une explication claire des coûts de possession importante tant dans les ventes en magasin qu'en ligne, notamment là où les acheteurs doivent comprendre la différence entre le prix d'achat initial, les modalités de connectivité optionnelles, le soutien à l'installation et les exigences continues pour maintenir l'équipement en bon état de fonctionnement.
Rareté de l'eau et substitution des pelouses dans le sud de l'Espagne
Une étude de l'Université de Berne publiée en 2025 a documenté un épuisement quasi complet des réservoirs dans la région d'Axarquía en Andalousie entre 2019 et 2024[2]. L'étude a lié la situation à la sécheresse météorologique et à la pression structurelle sur les ressources en eau. Les propriétaires et les autorités publiques peuvent réagir en utilisant des plantations résistantes à la sécheresse et des aménagements paysagers durs qui ne nécessitent pas de tonte. Cette réponse réduit la superficie des pelouses plutôt que de simplement reporter les achats de tondeuses. Le marché des tondeuses à gazon robotisées en Espagne a par conséquent une opportunité résidentielle plus limitée dans les zones sud affectées que les totaux nationaux seuls pourraient laisser entendre, tandis que l'activité commerciale est plus susceptible de se concentrer sur les propriétés haut de gamme entretenues et les sites commerciaux pouvant justifier l'entretien des pelouses dans le cadre de leurs propres dispositions de gestion de l'eau, ce qui rend la qualité et la finalité locales des pelouses plus importantes que la couverture démographique générale, car les espaces professionnels à fréquentation régulière peuvent conserver une exigence d'entretien pratique même là où les ménages choisissent des plantes résistantes à la sécheresse, du gravier ou d'autres aménagements qui éliminent le besoin de tonte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par gamme :
les modèles haut de gamme gagnent du terrain à mesure que la couverture sans fil s'étendLa gamme moyenne a détenu 44,1 % de la part du marché des tondeuses à gazon robotisées en Espagne en 2025, ce qui en fait la plus grande catégorie de gamme. Ces produits servent les maisons individuelles avec des jardins standard et constituent la base volumique des ventes. La gamme haute devrait croître à un CAGR de 15,6 % de 2026 à 2031, ce qui en fait la catégorie de gamme à la croissance la plus rapide. La navigation sans fil soutient cette croissance en rendant une couverture de site plus large plus gérable. Les équipements de gamme basse restent pertinents pour les jardins plus petits et sensibles au prix, bien que leur attrait diminue à mesure que les fonctionnalités de gamme moyenne deviennent plus accessibles et que les acheteurs accordent une plus grande valeur à la simplicité d'installation, à la navigation fiable, aux intervalles de charge gérables et à la capacité d'utiliser un seul produit sur plusieurs zones de pelouse.
Les produits de gamme haute conviennent aux propriétés professionnelles nécessitant une couverture plus large et des performances plus exigeantes sur des terrains plus difficiles. L'Espagne comptait 496 terrains de golf dans la soumission 2024 de la Real Federación Española de Golf à l'Association européenne de golf[3]. Ce parc comprend 210 installations publiques de 18 trous et 170 installations privées de 18 trous. Les surfaces de jeu entretenues sur les parcours standard de 18 trous nécessiteront des équipements capables de couvrir de vastes surfaces engazonnées. Le marché des tondeuses à gazon robotisées en Espagne dispose d'une opportunité de vente professionnelle spécifique où les équipements pour grands sites sont associés à une capacité de service locale, des réparations réactives, une formation des opérateurs et un plan clair pour maintenir un fonctionnement continu pendant les périodes sportives, de visites et de maintenance saisonnière chargées.



Par capacité de batterie :
les batteries haute tension permettent des performances de niveau commercialLe segment 20 à 30 V a détenu 50,3 % de la taille du marché des tondeuses à gazon robotisées en Espagne en 2025 et était la plus grande catégorie de batterie. Il correspond aux équipements résidentiels de gamme moyenne utilisés sur des jardins de 300 m² à 1 500 m². Le segment plus de 30 V devrait croître à un CAGR de 13,2 % de 2026 à 2031, ce qui en fait la catégorie de batterie à la croissance la plus rapide. Une autonomie plus longue et une puissance moteur plus élevée soutiennent l'utilisation professionnelle et résidentielle haut de gamme. Les produits de moins de 20 V restent un point d'entrée pour les jardins plus petits, mais leur capacité est plus limitée lorsque les calendriers de tonte, la densité de l'herbe, les conditions de pente et la nécessité de retourner à la station de charge créent des exigences dépassant leur utilisation prévue.
Les systèmes haute tension sont pertinents là où les pentes et les grands sites nécessitent une traction et des performances de coupe soutenues. Les fairways de golf, les parcs municipaux et les espaces hôteliers peuvent présenter des déclivités difficiles à gérer pour les équipements d'entrée de gamme. Les configurations à quatre roues motrices peuvent nécessiter plus d'énergie sur un cycle de fonctionnement utile. Les acheteurs commerciaux sont donc susceptibles d'évaluer l'architecture de la batterie parallèlement aux exigences de couverture et de service. Les fabricants s'adressant à ces sites doivent faire correspondre les déclarations de performance aux conditions de fonctionnement pratiques en Espagne, notamment les changements de terrain, la croissance saisonnière de l'herbe, les contraintes d'accès, les modalités de charge, la disponibilité des opérateurs et la réponse de service requise lorsque les équipements sont utilisés sur plusieurs zones gérées.
Par canal de vente :
le commerce en ligne remodèle la décision d'achatLes détaillants ont détenu 58 % des ventes en 2025 et constituaient le plus grand canal pour les tondeuses à gazon robotisées. Les magasins physiques restent utiles là où les acheteurs ont besoin de démonstrations, de conseils d'installation et d'un service après-vente. Le canal en ligne devrait croître à un CAGR de 16,4 % de 2026 à 2031, ce qui en fait le canal de vente à la croissance la plus rapide. La téléphonie mobile était disponible dans 99,5 % des ménages espagnols au quatrième trimestre 2025. Cet accès soutient la recherche numérique de produits et la comparaison d'équipements techniques avant l'achat, permettant aux ménages d'examiner les évaluations de couverture, les fonctionnalités de navigation, les conditions de garantie, la disponibilité chez les détaillants, les exigences d'installation et l'adéquation du produit avant de s'engager dans un achat de jardin à valeur relativement élevée.
L'accès haut débit a atteint 97,4 % des ménages espagnols en 2025. La recherche en ligne peut faciliter la comparaison des prix, des fonctionnalités et des offres de service entre les marques par les acheteurs. Les magasins spécialisés conservent un rôle pour les clients commerciaux qui ont besoin de modalités d'installation et de maintenance. Les canaux en ligne directs peuvent élargir la portée mais peuvent réduire l'influence des conseils des concessionnaires dans la décision finale. Une approche équilibrée entre vente au détail et numérique peut aider les fournisseurs à servir à la fois la demande résidentielle axée sur la commodité et les achats professionnels nécessitant un soutien plus important, tout en offrant aux clients potentiels plusieurs façons d'obtenir des informations sur les produits, d'organiser l'installation, d'accéder aux réparations et de comparer la valeur pratique des modèles disponibles.
Par application :
l'adoption commerciale s'accélère au-delà de la base résidentielleLes équipements résidentiels ont détenu 68,5 % des ventes en 2025 et constituaient le plus grand segment d'application. La base installée est concentrée parmi les propriétaires de maisons individuelles, notamment dans les zones nord et centrales. Le commercial devrait croître à un CAGR de 13 % de 2026 à 2031, ce qui en fait le segment d'application à la croissance la plus rapide. Les municipalités, les terrains de sport, les terrains de golf et les entreprises de paysagisme font face à des travaux de tonte récurrents avec des contraintes de personnel. Le marché des tondeuses à gazon robotisées en Espagne a de la marge pour croître à mesure que ces organisations adoptent des systèmes multi-unités pour la maintenance de routine, notamment lorsque les fournisseurs peuvent démontrer comment la disponibilité des équipements, les calendriers de service, la cartographie des sites et la supervision à distance s'intègrent dans les responsabilités existantes de gestion des espaces verts.
L'Organisation de coopération et de développement économiques s'attend à ce que le ratio de dépendance des personnes âgées en Espagne passe de 0,34 par personne en âge de travailler en 2023 à 0,75 d'ici 2060. Cette pression à long terme sur la main-d'œuvre est particulièrement pertinente pour les services nécessitant des travaux extérieurs de routine. Les acheteurs commerciaux ont besoin de diagnostics à distance, de gestion de flotte et de modalités de maintenance fiables en plus de la tondeuse elle-même. Leur processus d'achat est souvent plus formel qu'un achat résidentiel et peut prendre plus de temps à finaliser. Les fournisseurs disposant de gammes de produits professionnels peuvent répondre à cette demande lorsqu'ils fournissent un soutien opérationnel clair et des engagements de service, car les clients commerciaux ont besoin de l'assurance que les performances des équipements, l'accès aux réparations, les unités de remplacement et les outils de surveillance soutiendront les obligations de maintenance quotidienne.

Par utilisateur final :
volume des propriétaires, croissance de la valeur des segments professionnelsLes propriétaires ont détenu 64,5 % des ventes par utilisateur final en 2025 et constituaient le plus grand groupe d'utilisateurs finaux. Leur demande provient de jardins entretenus autour de maisons individuelles, notamment dans les zones à croissance régulière de l'herbe. Les entreprises de paysagisme devraient croître à un CAGR de 13,1 % de 2026 à 2031, ce qui en fait la catégorie d'utilisateurs finaux à la croissance la plus rapide. Les terrains de sport et les parcs peuvent utiliser la tonte automatisée pendant les heures creuses appropriées pour protéger la disponibilité des surfaces de jeu. Les municipalités, les terrains de golf, les propriétés hôtelières et les communautés résidentielles ajoutent une demande supplémentaire là où les espaces extérieurs sont partagés ou entretenus professionnellement, car chaque cadre nécessite une tonte régulière mais peut imposer des limites différentes sur les horaires d'accès, le bruit, le terrain, la supervision et le niveau de contrôle requis de l'opérateur.
Les entreprises de paysagisme peuvent utiliser des tondeuses robotisées pour standardiser les tâches récurrentes sur plusieurs sites clients. Une utilisation prévisible des équipements peut soutenir une offre de service plus cohérente que celle basée uniquement sur la main-d'œuvre disponible. La supervision à distance est particulièrement pertinente pour les opérateurs gérant plusieurs propriétés dans les zones métropolitaines. Le secteur des tondeuses à gazon robotisées en Espagne peut bénéficier de modèles de service combinant équipements de tonte avec maintenance et surveillance. Ces modèles doivent encore tenir compte de la configuration du site, des conditions locales de l'eau et des exigences de sécurité de chaque propriété, en veillant à ce que l'équipement proposé, le calendrier de fonctionnement, le plan de maintenance et le niveau de supervision à distance soient appropriés à l'état et à l'utilisation des espaces verts.
Par connectivité :
les systèmes guidés par vision défient la domination du fil de délimitationLes systèmes à fil de délimitation ont détenu 52,7 % des ventes en 2025 et constituaient la plus grande catégorie de connectivité. Leur position reflète une base installée établie et une familiarité parmi les acheteurs et les concessionnaires. Les systèmes guidés par vision devraient croître au CAGR le plus rapide de 19,1 % de 2026 à 2031. Les fonctions caméra et LiDAR peuvent supprimer le besoin de fils de délimitation et améliorer l'adéquation pour les opérations connectées multi-sites. Les fonctions caméra et LiDAR peuvent réduire la dépendance à l'infrastructure de périmètre physique. Les systèmes GPS intelligent et Wi-Fi offrent une autre option sans fil pour les configurations résidentielles courantes, offrant aux acheteurs une voie intermédiaire entre les produits à fil de délimitation familiers et les systèmes plus avancés à guidage par caméra qui peuvent convenir aux sites nécessitant des capacités de perception, de cartographie ou de gestion des obstacles plus importantes.
La Comisión Nacional de los Mercados y la Competencia a signalé une croissance de 71,9 % en glissement annuel du trafic de données mobiles 5G au quatrième trimestre 2025. Les lignes d'accès à Internet mobile ont atteint 58,2 millions, tandis que la pénétration du haut débit a atteint 130,7 lignes pour 100 habitants. Cette connectivité soutient les produits utilisant la surveillance à distance, les mises à jour de cartes et la télémétrie de flotte. Les systèmes à fil de délimitation peuvent rester appropriés pour les acheteurs recherchant une configuration familière et autonome. Les produits guidés par vision sont mieux positionnés là où les opérateurs commerciaux nécessitent une vue partagée des équipements sur plusieurs sites, car la cartographie connectée et la télémétrie peuvent soutenir les vérifications de routine, l'attribution des tâches, la planification de la maintenance et un enregistrement plus clair des performances de chaque unité au fil du temps.
Analyse géographique
Le nord de l'Espagne offre un cadre résidentiel plus favorable à la tonte robotisée car les précipitations régulières soutiennent des périodes de croissance de l'herbe plus longues. La demande est la plus forte en Galice, dans les Asturies, en Cantabrie, au Pays basque et en Navarre, où les jardins nécessitent un entretien récurrent. Ces régions ont des conditions plus proches des environnements de tonte d'Europe du Nord que les zones plus sèches du sud de l'Espagne. Les maisons individuelles avec des jardins bien entretenus soutiennent également la couverture par les détaillants et les magasins spécialisés. Les démonstrations de produits et les réseaux de service peuvent être plus productifs là où l'entretien des pelouses est un besoin résidentiel récurrent.
Les zones continentales du sud font face à un profil de demande différent car les déficits hydriques à long terme réduisent l'étendue des pelouses naturelles. L'Andalousie, Murcie, la Communauté valencienne et la Catalogne côtière continuent de voir une demande provenant des espaces hôteliers irrigués, des propriétés liées au golf et des communautés résidentielles haut de gamme. Les sites commerciaux peuvent rester actifs là où l'eau captée ou recyclée soutient la gestion des pelouses. Les îles Canaries soutiennent la croissance de l'herbe toute l'année, tandis que les îles Baléares disposent d'espaces hôteliers et de villégiature qui accueillent l'utilisation d'équipements commerciaux. Les fournisseurs devraient éviter de traiter ces territoires comme des marchés résidentiels équivalents.
Le taux d'adoption de la maison connectée de 43,4 % en Espagne en 2024 soutient l'intérêt pour les équipements de jardinage contrôlés par application dans les grandes villes. Madrid, Barcelone, Valence et Séville abritent des propriétés résidentielles haut de gamme pouvant adopter des produits sans fil plus tôt que les localités plus petites, tandis que les espaces verts municipaux créent une demande institutionnelle au-delà de la division climatique nord-sud. Ces acheteurs peuvent privilégier la gestion de flotte, les conditions de maintenance, la fiabilité opérationnelle et le soutien de service documenté par rapport au prix unitaire. La géographie affecte donc la superficie de pelouse disponible pour l'automatisation et la proposition de service nécessaire pour sécuriser les ventes.
Paysage concurrentiel
Concentration du Marché
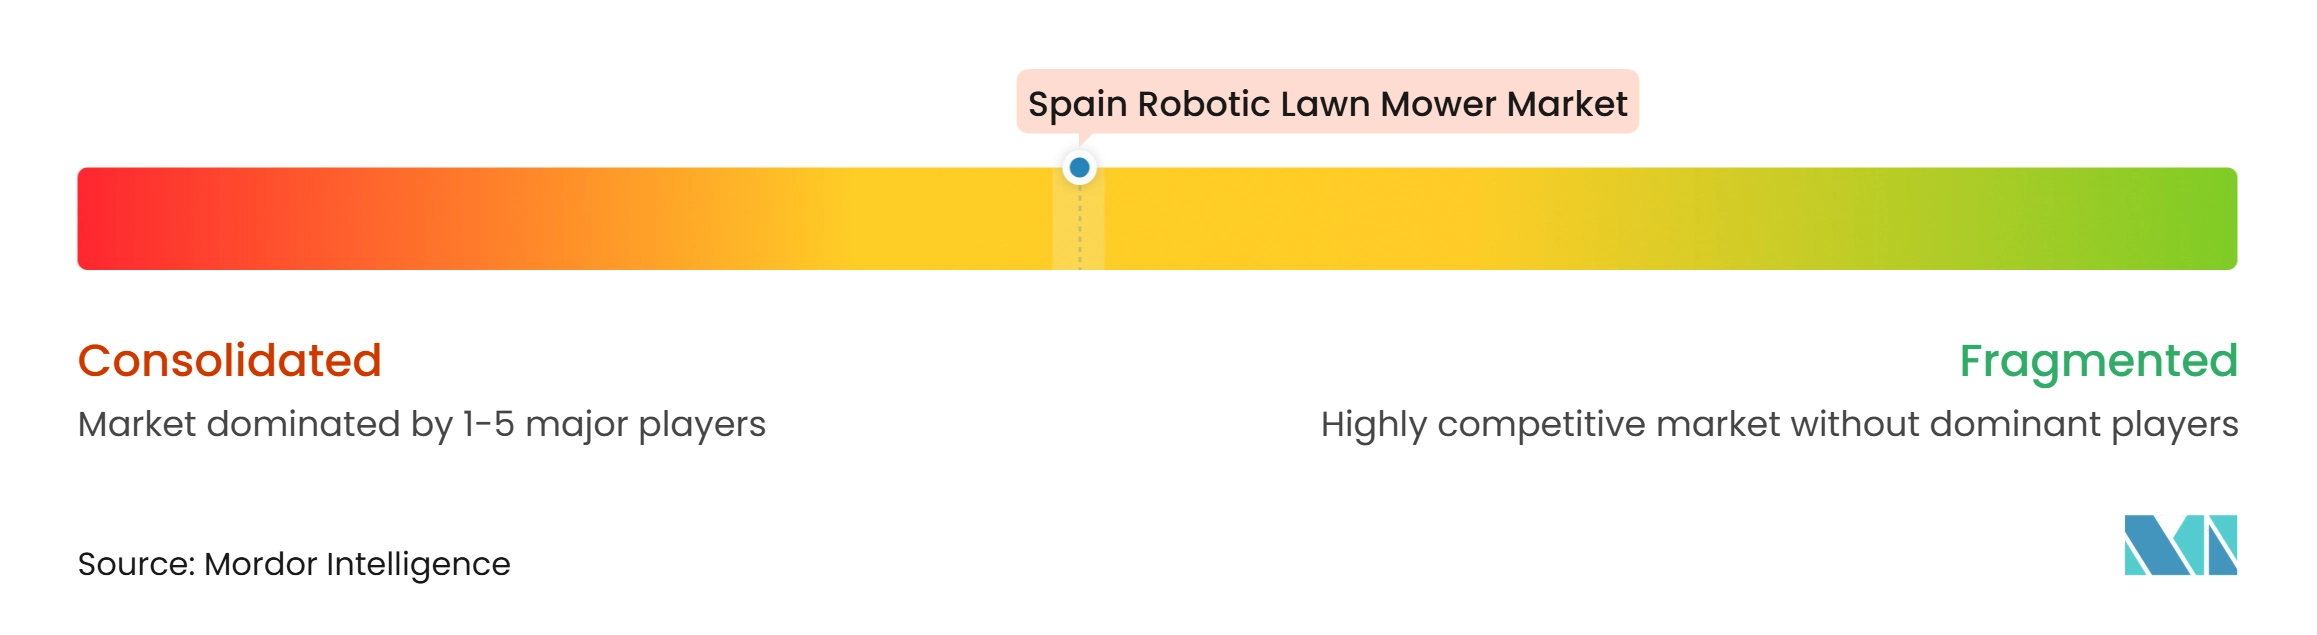
Le marché des tondeuses à gazon robotisées en Espagne est modérément concentré, les fabricants européens établis conservant des avantages en matière de réseau de concessionnaires et de service après-vente. Husqvarna AB, STIHL Pty Ltd, Honda Motor Co., Ltd., Robert Bosch GmbH et Zucchetti Centro Sistemi S.p.a. opèrent dans l'ensemble concurrentiel approuvé. Husqvarna a déclaré 7,2 milliards SEK (680,5 millions USD) de ventes nettes mondiales de tondeuses robotisées en 2024 et une base d'appareils connectés de 4,9 millions d'unités. Ces indicateurs d'échelle concernent l'activité mondiale, et non les ventes en Espagne. MAMMOTION, ECOVACS, Dreame Global, Positec Group Ltd., STIGA S.p.A., Comercial Einhell SA, AL-KO Geräte GmbH, EcoFlow Inc., Sunseeker Intelligent Technology SE et Navimow exercent une pression supplémentaire par le choix de produits et la disponibilité en ligne.
Husqvarna a annoncé 13 modèles de tondeuses robotisées sans fil pour la saison 2025, étendant son portefeuille aux usages résidentiels et professionnels. STIHL a introduit sa nouvelle gamme iMOW de nouvelle génération en 2025 avec des modèles connectés distribués via son réseau de concessionnaires agréés. ECOVACS a lancé les séries GOAT A et GOAT O pour les marchés européens en février 2025, avec une navigation Dual-LiDAR et des fonctionnalités d'évitement d'obstacles. Ces mouvements montrent que la navigation sans fil et la couverture des canaux sont des priorités concurrentielles centrales. Pour les vendeurs, la qualité du service et une installation fiable restent aussi importantes que les spécifications du produit dans les achats à valeur élevée.
La réglementation ajoutera une condition supplémentaire pour les équipements connectés vendus en Espagne. Le règlement (UE) 2023/1230 devient pleinement applicable en janvier 2027 et inclut des exigences de cybersécurité pour les machines dotées de fonctions connectées, de sorte que les fabricants doivent préparer la documentation et les processus produits avant que ces exigences ne s'appliquent. L'Espagne modifie également ses règles de bruit pour les machines extérieures via le Décret royal 302/2026 en avril 2026. La position concurrentielle de chaque fournisseur dépendra de la capacité du produit, de la distribution, du soutien technique et de la préparation à ces exigences opérationnelles.
Leaders du secteur des tondeuses à gazon robotisées en Espagne
-
Husqvarna AB
-
STIHL Pty Ltd
-
Honda Motor Co., Ltd.
-
Robert Bosch GmbH
-
Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tondeuses à gazon robotisées en Espagne Entreprises couvertes dans ce rapport
- Husqvarna AB
- STIHL Pty Ltd
- Honda Motor Co., Ltd.
- Robert Bosch GmbH
- Zucchetti Centro Sistemi S.p.a. (Ambrogio Robot)
- Positec Group Ltd.
- Navimow
- MAMMOTION
- ECOVACS
- Dreame Global
- STIGA S.p.A.
- Comercial Einhell SA
- AL-KO Geräte GmbH
- EcoFlow Inc.
- Sunseeker Intelligent Technology SE
Développements industriels récents dans Marché des tondeuses à gazon robotisées en Espagne
- Avril 2026 : L'Espagne promulgue le Décret royal 302/2026, modifiant le Décret royal 212/2002 sur les émissions sonores environnementales des machines extérieures. Le décret met à jour les obligations de conformité pour les fabricants, importateurs et distributeurs de tondeuses à gazon robotisées en Espagne, notamment des méthodes révisées de mesure du bruit aérien alignées sur le Règlement délégué de l'Union européenne 2024/1208, avec des exigences de procédure d'urgence de marché effectives à partir du 8 avril 2026.
- Mars 2025 : Husqvarna AB a annoncé 13 nouveaux modèles de tondeuses robotisées sans fil pour la saison 2025, portant son portefeuille sans fil à 24 modèles. La couverture s'étend de 600 m² à plus de 50 000 m² pour les utilisateurs résidentiels et professionnels, y compris les terrains de golf, les terrains de sport et les parcs municipaux.
- Février 2025 : ECOVACS a lancé les séries GOAT A et GOAT O pour les marchés européens à partir du 10 février 2025. La série GOAT O comprend la navigation HoloScope 360 Dual-LiDAR, l'évitement d'obstacles AIVI 3D, un taille-bordures robotisé TruEdge intégré et une capacité de pente de 45 % pour les jardins de 500 m² à 1 200 m².
Périmètre du rapport sur le marché des tondeuses à gazon robotisées en Espagne
Une tondeuse à gazon robotisée est un dispositif autonome équipé de capteurs et d'une programmation pour effectuer des tâches de coupe de gazon sans intervention humaine. Celles-ci sont utilisées à des fins résidentielles et commerciales par les propriétaires, les copropriétaires, dans les parcs et les aires de jeux, et dans d'autres endroits.
Le rapport sur le marché des tondeuses à gazon robotisées en Argentine est segmenté par gamme (gamme basse, gamme moyenne et gamme haute), par capacité de batterie (moins de 20 V, 20 à 30 V et plus de 30 V), par canal de vente (détaillants, magasins spécialisés et en ligne), par application (résidentiel et commercial), par utilisateur final (propriétaires, entreprises de paysagisme, terrains de sport et parcs, municipalités, terrains de golf et autres) et par connectivité (fil de délimitation, GPS intelligent / Wi-Fi et guidage par vision). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gamme basse |
| Gamme moyenne |
| Gamme haute |
| Moins de 20 V |
| 20 à 30 V |
| Plus de 30 V |
| Détaillants |
| Magasins spécialisés |
| En ligne |
| Résidentiel |
| Commercial |
| Propriétaires |
| Entreprises de paysagisme |
| Terrains de sport et parcs |
| Municipalités |
| Terrains de golf |
| Autres |
| Fil de délimitation |
| GPS intelligent / Wi-Fi |
| Guidage par vision (caméra/LiDAR) |
| Par gamme | Gamme basse |
| Gamme moyenne | |
| Gamme haute | |
| Par capacité de batterie | Moins de 20 V |
| 20 à 30 V | |
| Plus de 30 V | |
| Par canal de vente | Détaillants |
| Magasins spécialisés | |
| En ligne | |
| Par application | Résidentiel |
| Commercial | |
| Par utilisateur final | Propriétaires |
| Entreprises de paysagisme | |
| Terrains de sport et parcs | |
| Municipalités | |
| Terrains de golf | |
| Autres | |
| Par connectivité | Fil de délimitation |
| GPS intelligent / Wi-Fi | |
| Guidage par vision (caméra/LiDAR) |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tondeuses à gazon robotisées en Espagne ?
Le marché des tondeuses à gazon robotisées en Espagne est évalué à 190 millions USD en 2026 et devrait atteindre 335 millions USD d'ici 2031.
Quel est le taux de croissance prévu pour les tondeuses à gazon robotisées en Espagne ?
Les ventes de tondeuses à gazon robotisées en Espagne devraient croître à un CAGR de 12 % de 2026 à 2031.
Quelle catégorie de gamme mène les ventes en Espagne ?
La gamme moyenne a mené les ventes avec une part des revenus de 44,1 % en 2025.
Qu'est-ce qui limite la demande résidentielle dans le sud de l'Espagne ?
La rareté de l'eau réduit la superficie de pelouse naturelle disponible pour la tonte dans le sud de l'Espagne.