
東南アジア業務用食器洗浄機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
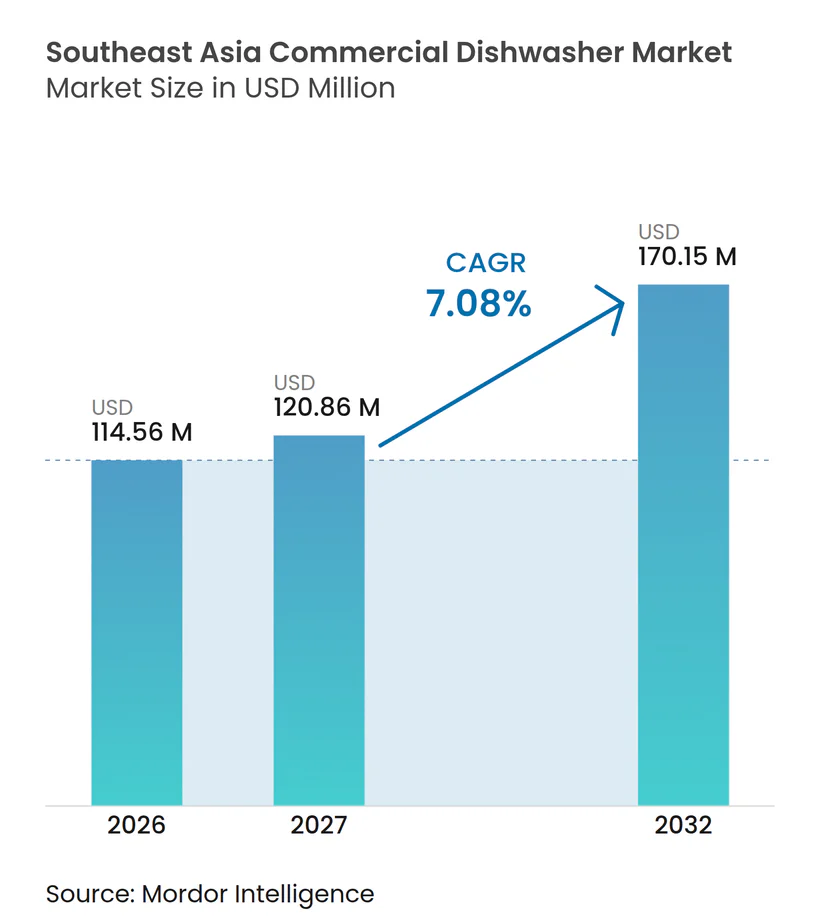
| 基準年の市場規模 (2026) | 114.56 百万米ドル |
| 市場規模 (2027) | 120.86 百万米ドル |
| 市場規模 (2032) | 170.15 百万米ドル |
| 成長率 (2027 - 2032) | 7.08 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア業務用食器洗浄機市場分析
東南アジア業務用食器洗浄機市場規模は2026年に1億1,456万米ドルと評価され、2027年には1億2,086万米ドルと推定され、2032年までに1億7,015万米ドルに達すると予測されており、2027年から2032年の期間にCAGR 7.08%で成長します。東南アジア業務用食器洗浄機市場は、フードサービスインフラの正規化、厨房労働条件の逼迫、および食品衛生要件の体系化から恩恵を受けています。組織化されたレストランチェーンやホテルは、複数の拠点にわたって設備を指定するため、独立系店舗よりも予測可能な更新サイクルを生み出します。セントラルキッチンは、公共給食プログラム、クラウドキッチン、および施設向けケータリング業者が食品調理をより少ない高スループットの拠点に集中させるにつれて、独自の需要源として台頭しています。メーカーは、水・エネルギー効率とサービスカバレッジ、遠隔監視、および現地の電圧・水質・厨房レアウトに適した機械設計を組み合わせることで対応しています。中小事業者の資本制約と不均一なインフラは、主要都市以外での普及を依然として遅らせています。
主要レポートのポイント
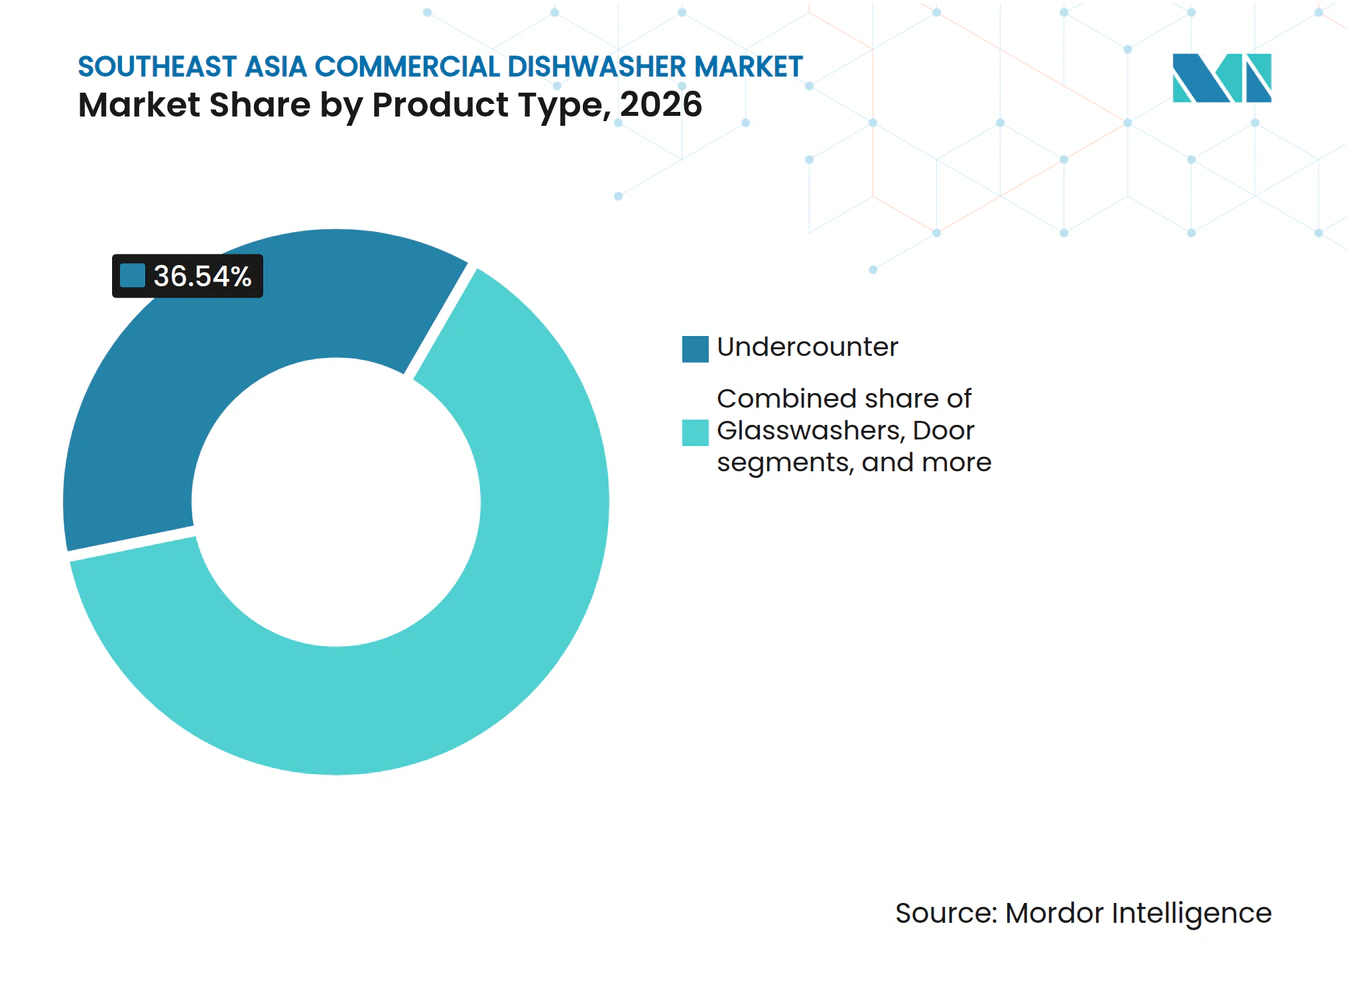
- 製品タイプ別では、アンダーカウンター食器洗浄機が2026年の東南アジア業務用食器洗浄機市場において36.54%を占め、ラック式・コンベア式食器洗浄機は2027年から2032年にかけてCAGR 7.87%を記録すると予測されています。
- 容量別では、1時間あたり50~150ラックを処理する機械が2026年の市場において40.12%を占め、1時間あたり150ラック超を処理する機械は2027年から2032年にかけてCAGR 8.13%を記録すると予測されています。
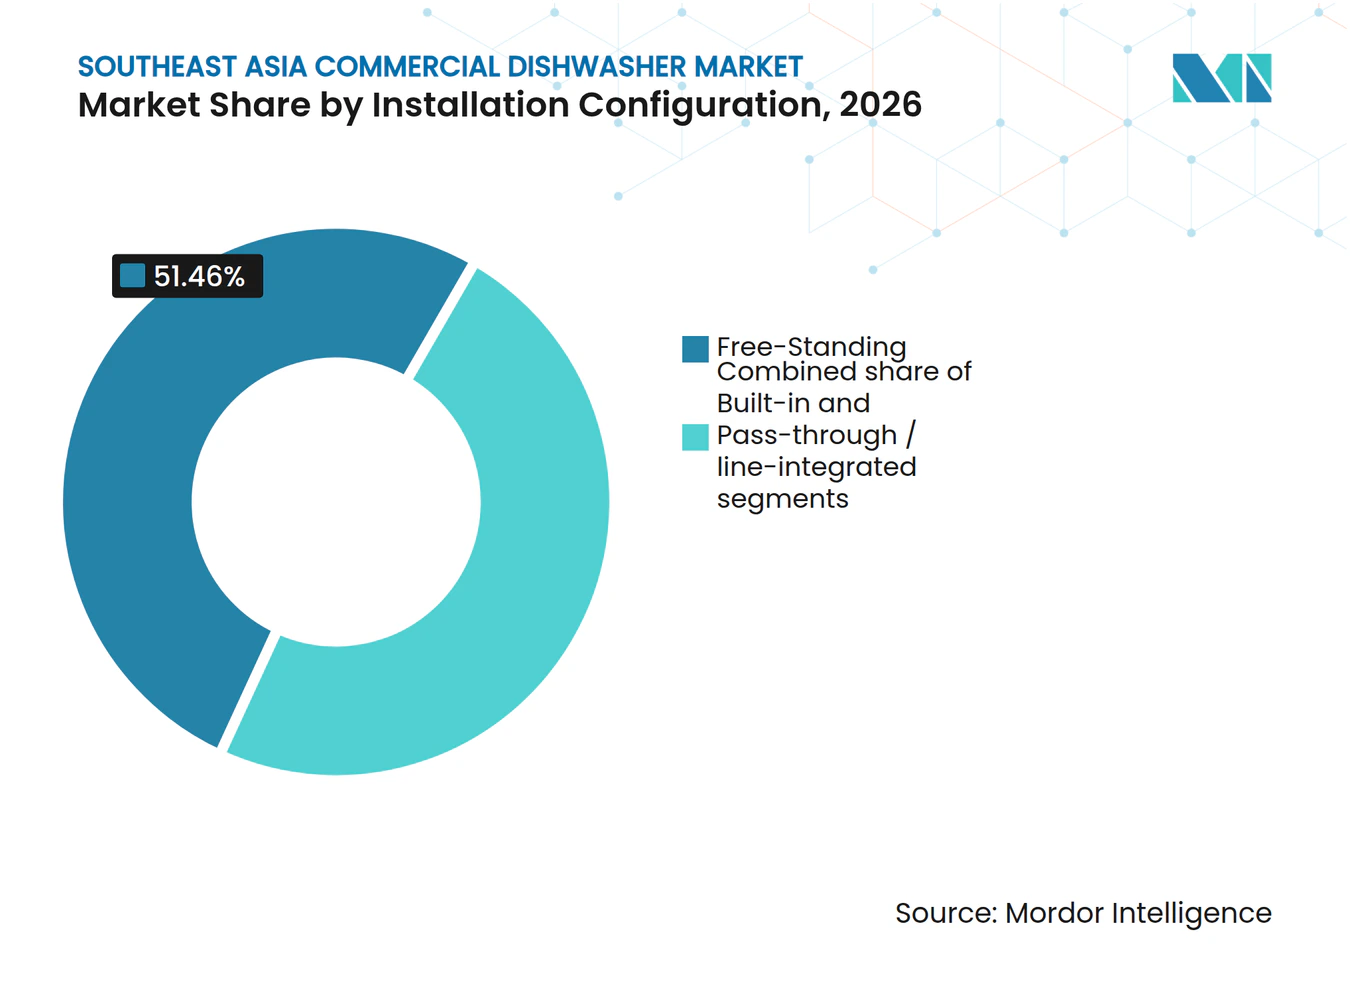
- 設置構成別では、自立型食器洗浄機が2026年の市場において51.46%を占め、ビルトイン型およびアンダーカウンター一体型構成は2027年から2032年にかけてCAGR 8.37%を達成すると予測されています。
- 価格帯別では、ミドルレンジ食器洗浄機が2026年の市場において58.62%を占め、プレミアム食器洗浄機は2027年から2032年にかけてCAGR 8.28%を記録すると予測されています。
- 用途別では、フードサービスが2026年の市場において56.52%を占め、ケータリングおよびセントラルキッチンは2027年から2032年にかけてCAGR 8.22%を記録すると予測されています。
- 流通チャネル別では、ディーラーおよびディストリビューターが2026年の市場において81.15%を占め、直接販売は2027年から2032年にかけてCAGR 8.19%を達成すると予測されています。
- 地域別では、インドネシアが2026年の東南アジア業務用食器洗浄機市場において32.26%を占め、ベトナムは2027年から2032年にかけてCAGR 7.25%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因影響分析*
| 牽引要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 組織化されたフードサービス・ホテル・QSRチェーンの拡大 | +2.30% | インドネシア、ベトナム、タイ、フィリピン | 短期(2年以内) |
| 業務用厨房における人手不足と自動化の採用 | +1.60% | シンガポール、マレーシア、タイ、インドネシア、ベトナム | 中期(2~4年) |
| 食品衛生およびHACCPコンプライアンス要件の厳格化 | +1.00% | シンガポール、マレーシア、ベトナム、ASEAN全域 | 中期(2~4年) |
| 水・エネルギー・化学薬品節約要件 | +0.70% | シンガポール、タイ、マレーシア | 長期(4年以上) |
| 高密度セントラルキッチンおよび施設向けケータリングの成長 | +0.50% | インドネシア、ベトナム、タイ | 中期(2~4年) |
| 電圧・水硬度・アジアの食器洗浄条件に対応したローカライズ機械 | +0.30% | 全市場、特にインドネシアとベトナム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
組織化されたフードサービス・ホテル・QSRチェーンの拡大
タイのHRI(ホテル・レストラン・施設)セクターは2025年に35.4 ビリオン 米ドルに達すると予測されていました。組織化されたレストランおよびホテルグループは、標準化されたサイト仕様に基づいて設備を購入します。この調達アプローチは、定期的な設備発注と計画的な更新サイクルを支援します。インドネシアは2024年に4,584軒の星付きホテルと461,766室を有しており、客室供給が年間11%増加しました[1]。フィリピンのフードサービスセクターは、レストランチェーンの拡大と観光業の回復により、2025年に14 ビリオン 米ドルの売上に回帰すると予想されていました。これらの市場環境は、レストラン、ホテルの厨房、ケータリングユニットに一貫して設置できる設備への需要を高めました。
業務用厨房における人手不足と自動化の採用
労働力の確保が困難な状況が、フードサービス事業者に対して人員不足への直接的な対応策として食器洗浄の自動化を検討させています。シンガポールの食品サービス産業デジタルロードマップは自律型厨房を生産性向上策として位置づけており、企業開発グラントが関連する採用を支援しています[2]。業務用食器洗浄機は、労働タスク、洗浄サイクル、および衛生結果が明確に定義されているため、多くの厨房自動化システムよりも評価が容易です。2025年10月、MEIKOはHOST Milanにおいてフライトタイプ食器洗浄機向けM-iFlow IPB自動インフィードモジュールを発表し、標準的なフライトタイプシステムと比較してインフィードワークステーションの人員ニーズを最大50%削減できると述べました。自動化されたハンドリングは、反復的で湿潤なワークステーションにおける人間工学的改善にも貢献します。東南アジア業務用食器洗浄機市場は、スタッフの採用・定着が困難な場合にスループットを確保する設備への購買関心から恩恵を受けています。
食品衛生およびHACCPコンプライアンス要件の厳格化
東南アジア全域の食品安全を規定する規制の枠組みは、2025年以降大幅に強化されました。2025年1月、シンガポールは食品安全保障法(FSSA)を制定し、シンガポール食品庁(SFA)のもとで食品安全体制を統合・強化しました。トランシェ1は、定義された食品および非包装飲料水を対象として2025年11月に施行されました[3]。マレーシアの改訂MS 1480規格は、HACCPアプローチを更新されたコーデックス原則に整合させ、食品施設の衛生要件を含んでいます。2025年8月、ベトナムは食品安全に関する統合法を改正しました。ASEAN食品衛生一般原則は、各国の食品安全システムに対する共通の地域的参照点を提供しています。業務用機械は、HACCPおよびISO 22000手順を支援する反復可能な洗浄温度と記録を提供できますが、手洗いではこれほど一貫した文書化はできません。
水・エネルギー・化学薬品節約要件とローカライズされた機械設計
光熱費とサイト条件が、購買決定における総運用コストをより重要な要素にしています。MEIKOは、IKEAシンガポールへのM-iQコンベア設置によりエネルギーと水の使用量が30%削減されたと述べています[4]。Winterhalterは2025年にコネクテッドサービスの一環としてEcoPilotを導入し、サイトの洗浄データを活用して高速プログラムとエコプログラムを切り替えます。シンガポールのグリーンマーク2021フレームワークは、対象建築プロジェクトにエネルギー性能要件を設定しており、効率的な設備を選択する調達上の理由を追加しています。機械はまた、現地の水硬度、排水条件、電圧、食器類、およびサービス慣行に適合する必要があります。水処理、耐久性のある部品、および現地技術サポートを組み合わせたサプライヤーは、事業者とディストリビューターの混乱を軽減できます。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小フードサービス事業者にとっての高い初期費用と長い回収期間 | -1.20% | インドネシア、ベトナム、フィリピン | 中期(2~4年) |
| 不安定な水道・排水・電気インフラ | -0.80% | インドネシア、フィリピン、ベトナムの第二・第三都市 | 長期(4年以上) |
| 断片的なアフターセールスサービスとスペアパーツの入手可能性 | -0.60% | 第一線都市以外の市場、特にフィリピンおよびその他の東南アジア | 中期(2~4年) |
| 水硬度・化学薬品処方・事業者慣行のばらつき | -0.50% | マレーシア、シンガポール、沿岸部ベトナム、インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中小フードサービス事業者にとっての高い初期費用と長い回収期間
資本コストは、独立系レストラン、カフェ、および中小ホテルにとって依然として重大な障壁です。iPOS.vnおよびネスレプロフェッショナルによると、ベトナムのフードサービスセクターは2025年上半期にコスト圧力の中で50,000社以上の事業者を失いました。業界の統合は潜在的な購買者を減少させる一方で、残存する大規模事業者の購買力を高める可能性があります。2,000~15,000米ドルの食器洗浄機の購入は、中小事業者にとって依然として複数年にわたる回収期間の判断を必要とします。フライトタイプシステムははるかに大きな投資を必要とするため、一般的にセントラルキッチン、施設向けケータリング、空港、および大型ホテルに限定されます。レンタル、ファイナンシング、およびサービスとしての設備の提供は、機械性能や衛生要件を変えることなく参入障壁を下げるのに役立つ可能性があります。
不安定な水道・排水・電気インフラ
水道、排水、および電気条件は、主要都市圏以外での機械の信頼性を低下させる可能性があります。PAM Jayaはジャカルタで新たな水処理および無収水対策を継続しており、水インフラが依然として積極的な投資分野であることを示しています。圧力、水質、および排水設計のばらつきは、サービスコールを増加させ、期待される洗浄性能を損なう可能性があります。2025年7月、Ecolabは東南アジアでReadyDoseを発売し、業務用食器洗浄機のスケール堆積物向けDelimeR製品を含めました。断片的なスペアパーツへのアクセスは第二都市でのダウンタイムを延長する可能性があり、ディストリビューターを顧客体験の中心的存在にしています。これらの条件は、ローカライズされた仕様、水処理、技術者トレーニング、および容易に入手可能な部品をサプライヤーの提供に不可欠な要素にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ラック式・コンベア式の成長が高容量厨房需要を反映アンダカウンター食器洗浄機は2026年の東南アジア業務用食器洗浄機市場シェアの36.54%を占めました。これらは、バックオブハウスのスペースが限られ、スタッフが少ないカフェ、バー、中小ホテル、レストランに適しています。そのコンパクトなフットプリントは、地域の中小事業者の大きな基盤を支えています。Winterhalterは2025年にベトナムでコネクテッドコントロールを備えたU50 Gen 3を中小業務用厨房向けに導入しました。ドア型およびフード型ユニットは、ピークサービス時により多くのスループットを必要とするレストランやホテルの厨房に対応します。グラスウォッシャーは、グラスの品質と迅速なターンアラウンドが重要な飲料主体のホスピタリティ環境で引き続き重要です。
ラック式・コンベア式食器洗浄機は2032年まで7.87%のCAGRで拡大すると予測されています。この製品タイプにおける東南アジア業務用食器洗浄機市場規模は、セントラルキッチン、施設向け契約、およびホテルの宴会業務から恩恵を受けています。これらのシステムは、自動ラック搬送と適切なインフィード配置と組み合わせることで手作業を削減します。WinterhalterのMTシリーズは高容量オペレーション向けに設計されており、サイト要件に適応できるモジュラー構成を提供します。フライトタイプシステムはより小さなカテゴリーに留まりますが、空港ケータリング、産業用食堂、および非常に大型の厨房に適しています。需要の成長は、高い食事量と十分なスペース、ユーティリティ容量、およびサービスサポートを組み合わせたプロジェクトに依存します。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
容量別:
集中型食品生産による高容量設備の需要増加50~150ラック/時間の容量帯は2026年の東南アジア業務用食器洗浄機市場シェアの40.12%を占めました。この容量範囲は、1食事時間あたり100~300カバーを処理する中規模ホテル、レストランチェーン、施設向けカフェテリア、および施設に適しています。アウトプット、フットプリント、および資本コストのバランスを提供します。グローバルサプライヤーのフード食器洗浄機は、標準化された操作コントロールと衛生サイクルでこの層に対応します。50ラック/時間未満の設備は、カフェ、バー、および小規模レストランに引き続き対応します。その下位層の購買者は、ファイナンシング条件と現地のアフターセールスカバレッジに特に敏感です。
150ラック/時間超の機械は2032年まで8.13%のCAGRで成長すると予測されています。この容量層は、集中した食事量を処理しなければならないセントラルキッチンおよび施設向けケータリング業者と密接に関連しています。インドネシアの国家給食プログラムは、業務用厨房設備の需要に公共部門のルートを追加します。2025年10月、MEIKOはフライトタイプ食器洗浄機向けの自動インフィード技術を実演し、高容量システムが洗浄ラインでの労働力をどのように削減できるかを示しました。HACCPの文書化とISO 22000手順も、これらの環境での反復可能で測定可能な洗浄プロセスの使用を支援します。これらのシステムは水、排水、電力、およびメンテナンスに対してより大きな要求があるため、インフラの準備が依然として必要です。
設置構成別:
新規厨房プロジェクトにおける一体型設計の普及自立型食器洗浄機は2026年の東南アジア業務用食器洗浄機市場シェアの51.46%を占めました。その主導的な地位は、事業者が既存の厨房レイアウトに設備を追加する改修主体のパターンを反映しています。このフォーマットは、既存の準備・洗浄エリア近くに設置できるコンパクトなアンダーカウンターユニットから大型フード型機械まで対応します。自立型設備はまた、リース条件や厨房レイアウトが変わる際に事業者に柔軟性を与えます。専用に建設されたサイトを管理しない独立系レストランにとって実用的であり続けます。この設計は、特に改修予算が限られている場所で幅広い需要に引き続き対応します。
ビルトイン型およびアンダーカウンター一体型構成は2032年まで8.37%のCAGRで成長すると予測されています。チェーンや新規ホスピタリティプロジェクトが設計段階で厨房ワークフローを標準化するにつれて、一体型設置における東南アジア業務用食器洗浄機市場規模は拡大します。一体型ステーションは、食品安全手順に関連するよりクリーンな汚染物から清潔への動線をサポートできます。Electrolux Professionalは2025年の投資家向けプレゼンテーションでアジアにおけるレストランチェーンを成長優先事項として強調しました。同社のNeoBlue Touchアンダーカウンターモデルは、コンパクトでコネクテッドな設備を必要とするレストランおよびファストフード業務向けに設計されています。このトレンドは、レストランの建設やホテルの改修計画にプロの厨房デザイナーが関与している場所で最も強く見られます。

価格帯別:
ミドルレンジの数量とプレミアム効率需要の共存ミドルレンジ食器洗浄機は2026年の東南アジア業務用食器洗浄機市場シェアの58.62%を占めました。このカテゴリーは、プレミアム輸入設備のコストをかけずに業務用グレードの性能を必要とする組織化されたレストランチェーン、ミドルスケールホテル、および施設向け事業者に対応します。欧州および日本のサプライヤーは、より低い初期価格とローカライズされた機能を提供する中国メーカーと競合しています。エコノミーモデルは、手洗いが依然として利用可能でファイナンシングが限られている場所で引き続き重要です。ミドルレンジカテゴリーはまた、購買者が設置、トレーニング、サービス、および部品へのアクセスを必要とするため、ディストリビューターの影響力が最も重要な場所でもあります。サプライヤーが水、エネルギー、化学薬品、および労働への影響を実証できる場合、総運用コストは効果的な販売論拠になり得ます。
プレミアム食器洗浄機は2032年まで8.28%のCAGRで拡大すると予されています。国際的なホテルブランドや複数店舗を持つレストラングループは、内部のサステナビリティおよびパフォーマンス要件を満たすために効率的な設備を指定する可能性が高くなっています。MEIKOは2025年にグループ売上高4億6,700万ユーロ(5億4,933万米ドル)を報告し、業務用食器洗浄市場全体でのプレミアムポジションを支えています。コネクテッド機能により、事業者は洗浄サイクルを比較し、サービス中断が深刻になる前に障害に対応できます。Winterhalterのコネクテッドサービス提供には、プロの食器洗浄サイト向けのEcoPilot、リモートサービス、およびEasyAccess機能が含まれます。プレミアムの採用は、サプライヤーが低価格の代替品に対して明確なライフサイクル上の優位性を実証できるかどうかに依存します。
用途別:
フードサービスが主導しながらケータリングとセントラルキッチンが前進フードサービス事業者は2026年の東南アジア業務用食器洗浄機市場シェアの56.52%を占めました。レストランチェーン、カフェ、クイックサービス店舗、およびフルサービスレストランが業務用食器洗浄機の最大の設置基盤を形成しています。タイのレストランおよびホテル消費カテゴリーは2025年に6.0%成長し、全体的な経済成長の鈍化にもかかわらずフードサービス活動を支えました。ホスピタリティは、ホテルがレストラン、宴会、ルームサービス、およびスタッフ食堂向けに信頼性の高い食器洗浄を必要とするため、依然として重要な用途です。施設向け用途には、病院、大学、企業食堂、および公共施設が含まれます。各環境は、スループット、衛生記録、フットプリント、およびサービス対応の異なる組み合わせを必要とします。
ケータリングおよびセントラルキッチンは2032年まで8.22%のCAGRで成長すると予測されています。これらの業務は集中したサイトから多数の食事を生産し、洗浄負荷と高容量設備の価値を高めます。Hangryの2025年10月の資金調達は、厨房インフラのアップグレードとマレーシアへの拡大を目的としていました。政府の給食プログラムは、インドネシアにおける集中型食品生産の別のカテゴリーを追加します。このセグメントの購買者は、ラックスループット、検証済みの衛生、労働効率、およびラックあたりの運用コストを優先します。このユースケースは、従来のレストラン用途よりもコンベア式およびフライトタイプシステムへの需要をより多く支えます。
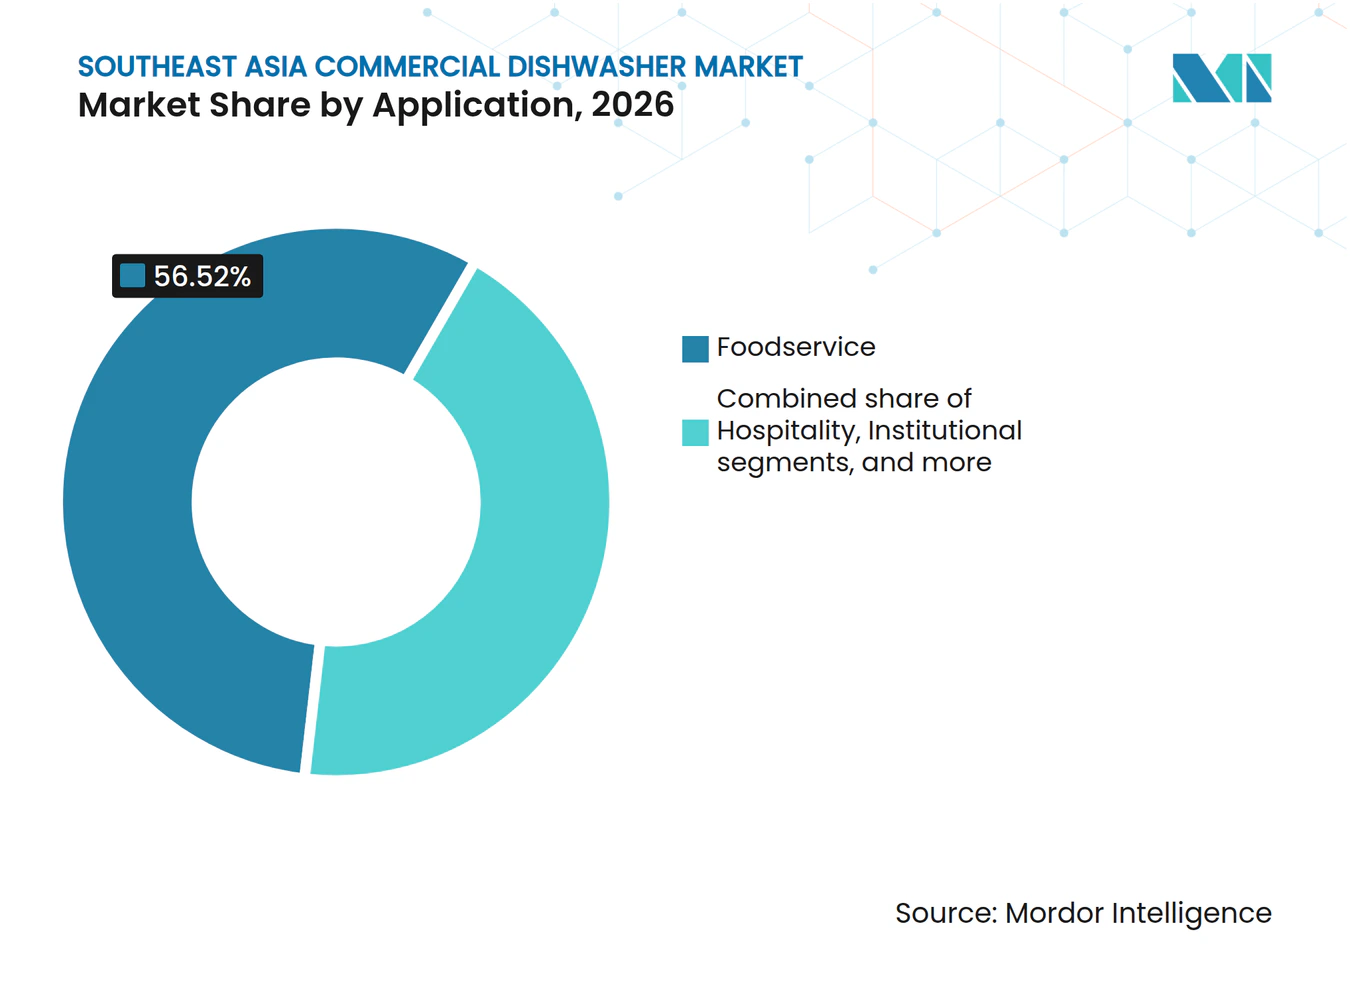
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
直接販売の拡大に伴いディーラーカバレッジが依然として不可欠ディーラーおよびディストリビューターは2026年の東南アジア業務用食器洗浄機市場シェアの81.15%を占めました。この構造は、地域の断片化した地理、多様な言語、および現地での設置・修理能力の必要性を反映しています。ディストリビューターは隣接する設備を供給することが多く、設置、洗剤、メンテナンス、および部品サポートをバンドルできます。そのサービス品質は、国際サプライヤーの顧客体験に大きく影響します。MEIKOのクアラルンプールにおける地域拠点は、より広い東南アジアの顧客基盤を支えています。ディーラーモデルは、顧客サイト間の移動と訓練を受けた技術者へのアクセスが困難な市場で引き続き重要です。
直接販売は2032年まで8.19%のCAGRで成長すると予測されています。2024年5月、HOSHIZAKIはフィリピンでTechnoluxとHKR Equipmentを直接子会社として統合し、サービスおよび販売カバレッジを強化しました。直接モデルは設置の一貫性を向上させ、メーカー、技術者、およびエンドユーザー間の経路を短縮できます。遠隔診断は、即時のサイト訪問なしに問題を特定することでこのアプローチをさらに支援できます。HOSHIZAKIのARICOへの投資は、ベトナムに生産・物流拠点を与え、地域の対応力を支援できます。直接販売は、メーカーが生産的なディーラー関係を弱めることなく十分な現地サービス能力を構築できる場所で最も成長します。
地域分析
インドネシア
インドネシアは2026年の東南アジア業務用食器洗浄機市場シェアの32.26%を占めました。同国のHRIセクターは2024年に29.2 ビリオン 米ドルに達し、231,514のフードサービス店舗、4,584軒の星付きホテル、461,766室のホテル客室を有していました。無料栄養食事プログラムは2025年11月時点で16,503のセントラルキッチンが稼働しており、2027年までに30,000に達することを目指しています。これらのキッチンは、観光業や独立系レストラン投資に縛られない需要を生み出します。その要件は、高スループット、予測可能な衛生、および現地メンテナンスサポートを備えた耐久性のある設備を優先します。第二都市へのホテル拡大は、設備設置のための別のチャネルを追加します。水処理と排水設計は、特に確立されたホスピタリティセンター以外では、依然として重要なコンプライアンスおよび運用上の問題です。
ベトナム
ベトナムは2032年まで7.25%の最速国別CAGRを記録すると予測されています。国際到着者数は2025年最初の11ヶ月間に1,910万人に達し、2019年の記録である1,800万人を超え、宿泊・飲食サービス収入は前年比14.6%増加しました。HOSHIZAKIは2025年2月に130億円(0.08 ビリオン米ドル)でARICOの51%株式を取得し、東南アジア初の生産拠点を設立しました。この投資は、急速に拡大するフードサービス設備環境において、より短いサプライチェーンとより多くの現地サポートの価値を反映しています。Winterhalterも2025年にホテル、カフェ、業務用厨房向けにベトナム向けU50 Gen 3の提供を導入しました。クラウドキッチンとレストランの近代化は、確立されたホテル以外にも需要を広げています。ベトナムの食品安全法と食品事業の正規化は、管理された洗浄プロセスの価値を強化しています。
タイ、フィリピン、マレーシア、シンガポール、およびその他の東南アジア
タイのHRIセクターは2025年に35.4 ビリオン 米ドルに達すると予測されており、レストランおよびホテルでの支出は年間6.0%増加しました。フィリピンは2025年にフードサービス売上14 ビリオン 米ドルへの回帰が期待されており、レストランおよびホテル設備需要を支えています。マレーシアは、クアラルンプールにおけるMEIKOの東南アジア拠点を含む地域サービス機能を持つ幅広いフードサービス基盤を組み合わせています。シンガポールは、食品安全規則とグリーンマーク要件が効率的で文書化されたシスムを優先する高仕様の環境です。カンボジア、ミャンマー、ラオス、およびブルネイは、観光投資とホスピタリティインフラの正規化に依存する初期段階の機会として残っています。これらの市場全体で、サプライヤーは価格、効率、水処理、現地サービス、および規制文書の異なる組み合わせを必要とします。
競合環境
市場集中度
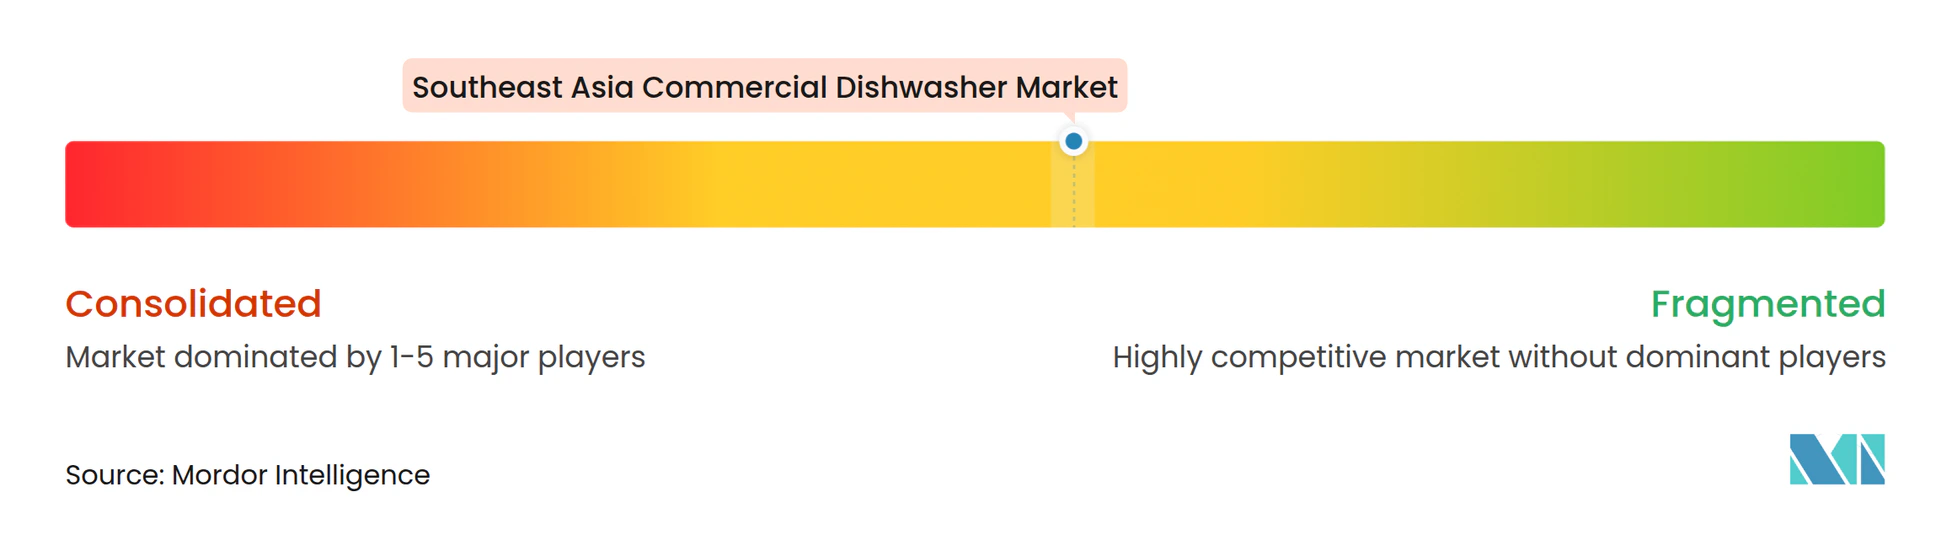
東南アジア業務用食器洗浄機市場には、Winterhalter、MEIKO、Electrolux Professional、HOSHIZAKI、Hobart (ITW)などのグローバルサプライヤーに加え、中国、韓国、東南アジアのメーカーが参入している。上位7社は、2025年における東南アジアの業務用食器洗浄機市場収益の合計45〜55%を占めると推定されており、市場が中程度に分散していることを示している。 国際サプライヤーは、機器の信頼性、ライフサイクル運用コスト、衛生管理実績、およびリモートモニタリングを通じて競争している。MEIKOのM-iQがIKEAシンガポールに導入された事例では、エネルギーと水の使用量が30%削減されており、プレミアム販売において活用される効率性の根拠を示している。地域メーカーは、初期価格、現地仕様、およびリードタイムが主要な意思決定要因となる場面において強い競争力を発揮している。したがって、この市場は特定の1社に集中しているわけでも、純粋に価格主導でもない。導入後の顧客サポート能力によって形成されている。
主要企業はデジタル機能と地域の事業資産を拡充している。HOSHIZAKIによるベトナムのARICO買収により、同グループは東南アジアの顧客に対してサプライチェーン距離を短縮できる生産拠点を確保した。Electrolux Professionalはアジア市場向けに複数の食器洗浄機タイプを製造しており、中国の食器洗浄機メーカーであるVeetsan(上海維特善商業設備有限公司)をポートフォリオに加えた。WinterhalterのコネクテッドサービスパッケージはEcoPilot、Remote Services、EasyAccessを機器の提供内容に追加している。MEIKOのM-iFlow IPBモジュールは、自動食器洗浄ラインへのさらなる移行を示している。これらの取り組みは、可視性、稼働率、および労働依存度の低減を必要とする多店舗チェーンやセントラルキッチンに対する価値提案を向上させる。
規制への適合は、繰り返し可能な洗浄パラメータと運用記録を提供できるサプライヤーに有利に働く。シンガポールの食品安全保障法、マレーシアのMS 1480改訂版、およびベトナムの食品安全法は、文書化可能な衛生プロセスの重要性を高めている。小規模事業者は依然として導入コストとメンテナンスに関する懸念を抱えており、ディストリビューター、レンタル、およびバンドルサービス提供の余地が残っている。現地競合他社は、対応す電圧、水圧、および食器仕様を提供することで競争力を維持できる。競争上のバランスは、機器の機能と同様に、アフターセールスの実行力に依存する可能性が高い。主要企業の検証済み合算市場シェア数値は提供されていないため、数値による集中度評価を裏付けることはできない。
東南アジア業務用食器洗浄機産業リーダー
-
Winterhalter Gastronom GmbH
-
MEIKO Maschinenbau GmbH & Co. KG
-
Electrolux Professional AB
-
HOSHIZAKI Corporation
-
HOBART (ITW)
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア業務用食器洗浄機市場 このレポートでカバーされる企業
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH & Co. KG
- Electrolux Professional AB
- HOSHIZAKI Corporation
- Fagor Professional, ONNERA Group
- Comenda, Ali Group S.r.l.
- DIHR, Ali Group S.r.l.
- Hobart (ITW)
- Washtech, Ali Group S.r.l.
- Champion Industries, Ali Group S.r.l.
- JEMI
- Colged S.r.l.
- Silanos S.r.l.
- KRUPPS S.r.l.
- Reeum Wash Co., Ltd.
- Shin Jin Master Co., Ltd.
- Zhejiang Hatton Cleaning Technology Co., Ltd.
- Shanghai Veetsan Commercial Equipment Co., Ltd.
- Southpro Kitchen Equipment Co., Ltd.
- Koyo Manufacturer (M) Sdn Bhd
- PT Nayati Indonesia, Klineco
最近の産業開発事情 東南アジア業務用食器洗浄機市場
- 2026年5月:Winterhalterは、2025年10月のHOST Milanグローバルローンチに続き、スペイン語圏のホスピタリティ市場においてNext Level Servicesエコシステムを商業的に拡大しました。これにはEcoPilot AI(最大17%のエネルギー削減)、リモートサービス診断プラットフォーム、およびEasyAccess QRベースのオペレーターサポートが含まれ、2025年のデビュー後の製品ラインのグローバル展開軌跡を反映しています。
- 2026年1月:Electrolux Professional Groupは、カリフォルニア州(米国)のプロ用調理設備(レンジ、オーブン、フライヤーを含む)メーカーであるRoyal Rangeを買収し、フードアメリカズの製造フットプリントを拡大するとともに、食器洗浄機ポートフォリオと並ぶグループの多カテゴリー業務用厨房設備戦略を強化しました。
- 2025年11月:WinterhalterはMTシリーズ高容量モジュラーコンベア食器洗浄機ラインを発売しました。1時間あたり最大355ラックを処理でき、完全に後付け可能なモジュラー設計により、ベースユニットを交換することなく設置後に洗浄、すすぎ、または乾燥ゾーンを追加できます。
- 2025年10月:MEIKOはHOST MilanにおいてM-iQフライトタイプ食器洗浄機向けM-iFlow IPB自動インフィードモジュールを発表し、食器洗浄機インフィードセクションでのスタッフレス稼働をライブで実演し、モジュールなしの標準M-iQと比較してそのワークステーションで必要な人員を最大50%削減することを示しました。
東南アジア業務用食器洗浄機市場レポートの範囲
業務用食器洗浄機は、プロの厨房やフードサービス施設の大量衛生ニーズを満たすために設計された重機械です。東南アジア業務用食器洗浄機市場は、製品タイプ、容量、設置構成、価格帯、用途、流通チャネル、および国別にセグメント化されています。製品タイプ別では、市場はラック式・コンベア式、アンダーカウンター式、ドア型またはフード型、グラスウォッシャー、およびフライトタイプ・続コンベア式食器洗浄機にセグメント化されています。容量別では、市場は50ラック/時間未満、50~150ラック/時間、および150ラック/時間超にセグメント化されています。設置構成別では、市場は自立型、ビルトイン・アンダーカウンター一体型、およびパススルー・ライン一体型にセグメント化されています。価格帯別では、市場はエコノミー、ミドルレンジ、およびプレミアムにセグメント化されています。用途別では、市場はフードサービス、ホスピタリティ、施設向け、ケータリングおよびセントラルキッチン、およびその他にセグメント化されています。流通チャネル別では、市場は直接販売とディーラーおよびディストリビューターにセグメント化されています。国別では、市場はインドネシア、タイ、ベトナム、フィリピン、マレーシア、シンガポール、およびその他の東南アジアにセグメント化されています。レポートは上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供します。
セグメンテーション概要
| ラック式・コンベア式 |
| アンダーカウンター式 |
| ドア型またはフード型 |
| グラスウォッシャー |
| フライトタイプ・連続コンベア式食器洗浄機 |
| 50ラック/時間未満 |
| 50~150ラック/時間 |
| 150ラック/時間超 |
| 自立型 |
| ビルトイン・アンダーカウンター一体型 |
| パススルー・ライン一体型 |
| エコノミー |
| ミドルレンジ |
| プレミアム |
| フードサービス |
| ホスピタリティ |
| 施設向け |
| ケータリングおよびセントラルキッチン |
| その他 |
| 直接販売 |
| ディーラーおよびディストリビューター |
| インドネシア |
| タイ |
| ベトナム |
| フィリピン |
| マレーシア |
| シンガポール |
| その他の東南アジア |
| 製品タイプ別 | ラック式・コンベア式 |
| アンダーカウンター式 | |
| ドア型またはフード型 | |
| グラスウォッシャー | |
| フライトタイプ・連続コンベア式食器洗浄機 | |
| 容量別 | 50ラック/時間未満 |
| 50~150ラック/時間 | |
| 150ラック/時間超 | |
| 設置構成別 | 自立型 |
| ビルトイン・アンダーカウンター一体型 | |
| パススルー・ライン一体型 | |
| 価格帯別 | エコノミー |
| ミドルレンジ | |
| プレミアム | |
| 用途別 | フードサービス |
| ホスピタリティ | |
| 施設向け | |
| ケータリングおよびセントラルキッチン | |
| その他 | |
| 流通チャネル別 | 直接販売 |
| ディーラーおよびディストリビューター | |
| 国別 | インドネシア |
| タイ | |
| ベトナム | |
| フィリピン | |
| マレーシア | |
| シンガポール | |
| その他の東南アジア |
レポートで回答される主要な質問
東南アジアにおける業務用食器洗浄機の需要を牽引しているものは何ですか?
正規化されたフードサービスの成長、厨房の人手不足、食品安全コンプライアンス、およびセントラルキッチンの発展が需要を支えています。このカテゴリーは2027年から2032年にかけてCAGR 7.08%で成長すると予測されています。
東南アジアにおける業務用食器洗浄機の販売においてディーラーが依然として重要な理由は何ですか?
ディーラーおよびディストリビューターは2026年に81.15%のシェアを占めました。これは、断片化した地理全体で現地での設置、サービス、トレーニング、および部品サポートを提供するためです。
東南アジアにおける業務用食器洗浄機の最大の需要基盤を持つ国はどこですか?
インドネシアは2026年に地域価値の32.26%を占め、大規模なホテル、レストラン、施設基盤および無料栄養食事プログラムに支えられています。
プレミアム業務用食器洗浄機の採用が進んでいる理由は何ですか?
プレミアムモデルは、ホテルグループや複数拠点の事業者がより低いユーティリティ使用量、コネクテッド監視、および文書された衛生を重視するため、2032年まで8.28%のCAGRで成長すると予測されています。
中小フードサービス事業者の採用を制限しているものは何ですか?
機械の初期費用、長い回収期間、不均一な水道・電気インフラ、および一貫性のないスペアパーツへのアクセスが依然として重要な障壁です。