
Größe und Marktanteil des gewerblichen Geschirrspülermarkts Südostasien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 114.56 Millionen US-Dollar |
| Marktgröße (2027) | 120.86 Millionen US-Dollar |
| Marktgröße (2032) | 170.15 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.08 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des gewerblichen Geschirrspülermarkts Südostasien von Mordor Intelligence
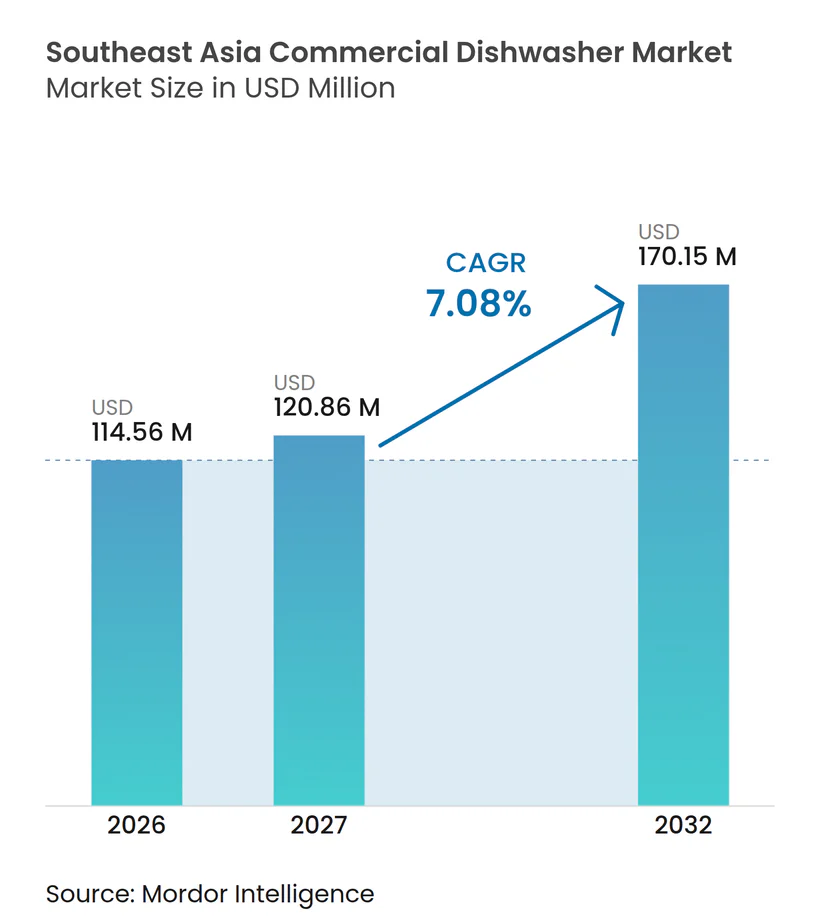
Die Marktgröße des gewerblichen Geschirrspülermarkts in Südostasien wurde im Jahr 2026 auf 114,56 Millionen USD geschätzt, wird für 2027 auf 120,86 Millionen USD veranschlagt und soll bis 2032 einen Wert von 170,15 Millionen USD erreichen, mit einem CAGR von 7,08 % im Zeitraum 2027–2032. Der gewerbliche Geschirrspülermarkt in Südostasien profitiert von der Formalisierung der Gastronomieinfrastruktur, engeren Arbeitsbedingungen in gewerblichen Küchen und systematischeren Anforderungen an die Lebensmittelhygiene. Organisierte Restaurantketten und Hotels schaffen durch die geräteübergreifende Spezifikation an mehreren Standorten besser planbare Ersatzzyklen als unabhängige Betriebe. Zentralküchen entwickeln sich zu einer eigenständigen Nachfragequelle, da öffentliche Mahlzeitenprogramme, Cloud-Küchen und institutionelle Caterer die Lebensmittelzubereitung auf weniger, aber durchsatzstärkere Standorte konzentrieren. Die Hersteller reagieren darauf, indem sie Wasser- und Energieeffizienz mit Serviceabdeckung, Fernüberwachung und Maschinendesigns kombinieren, die auf lokale Spannungsversorgung, Wasserqualität und Küchenlayouts abgestimmt sind. Kapitalbeschränkungen bei kleinen Betreibern und eine ungleichmäßige Versorgungsinfrastruktur verlangsamen die Verbreitung außerhalb der großen Städte nach wie vor.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen Untertisch-Geschirrspüler im Jahr 2026 auf 36,54 % des gewerblichen Geschirrspülermarkts in Südostasien, während Korb- und Bandgeschirrspüler zwischen 2027 und 2032 voraussichtlich einen CAGR von 7,87 % verzeichnen werden.
- Nach Kapazität entfielen Maschinen mit einer Verarbeitungskapazität von 50–150 Körben pro Stunde im Jahr 2026 auf 40,12 % des Markts, während Maschinen mit einer Kapazität von mehr als 150 Körben pro Stunde zwischen 2027 und 2032 voraussichtlich einen CAGR von 8,13 % verzeichnen werden.
- Nach Installationskonfiguration entfielen freistehende Geschirrspüler im Jahr 2026 auf 51,46 % des Markts, während eingebaute und unter der Arbeitsplatte integrierte Konfigurationen zwischen 2027 und 2032 voraussichtlich einen CAGR von 8,37 % erzielen werden.
- Nach Preisklasse entfielen Mittelklasse-Geschirrspüler im Jahr 2026 auf 58,62 % des Markts, während Premium-Geschirrspüler zwischen 2027 und 2032 voraussichtlich einen CAGR von 8,28 % verzeichnen werden.
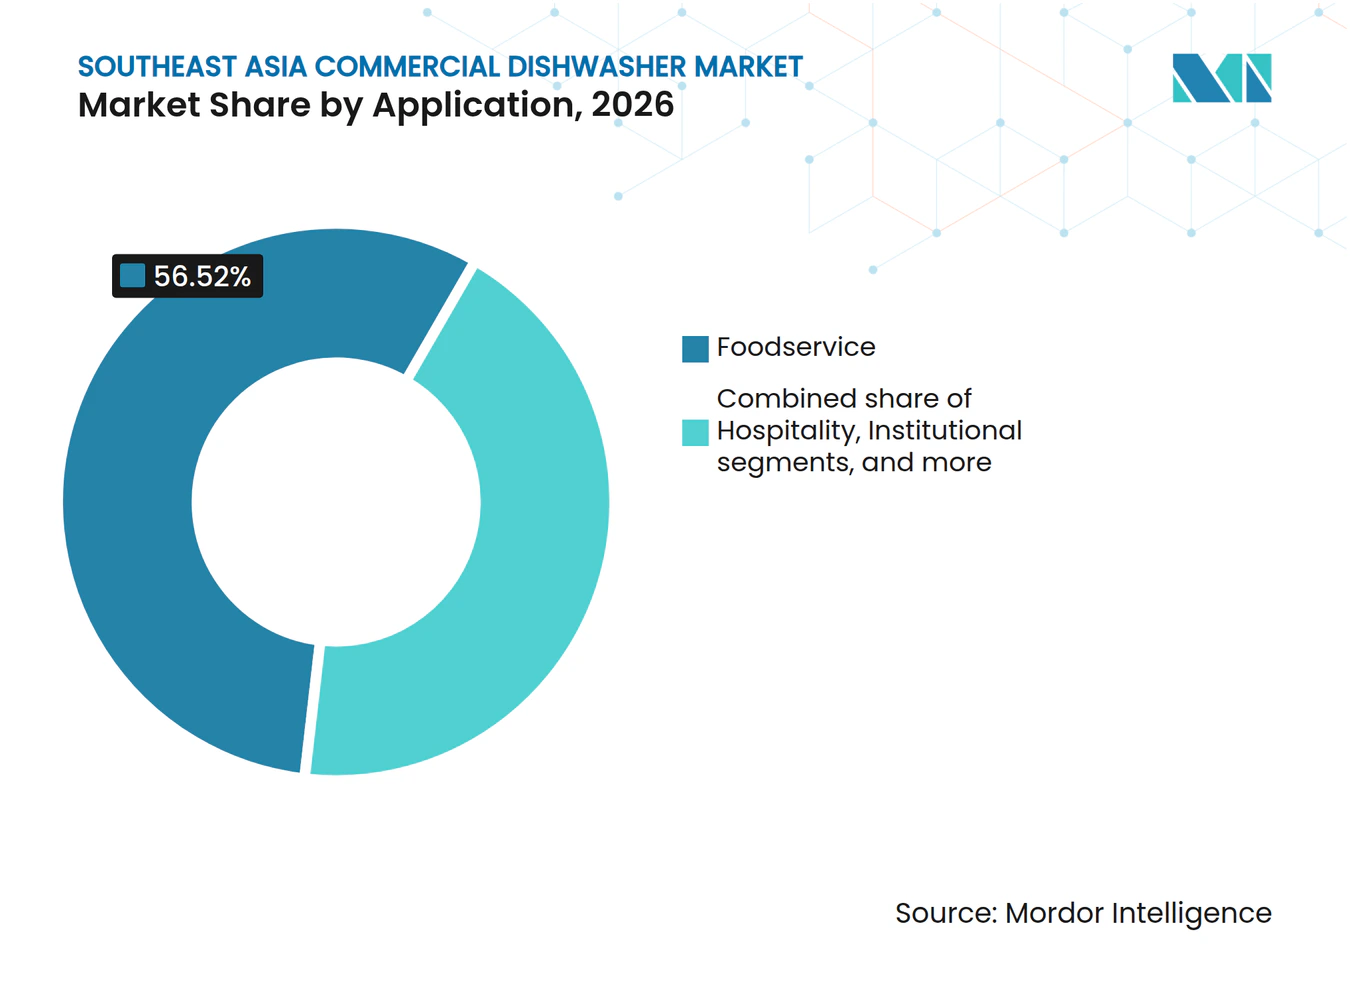
- Nach Anwendung entfiel der Gastronomiesektor im Jahr 2026 auf 56,52 % des Markts, während Catering und Zentralküchen zwischen 2027 und 2032 voraussichtlich einen CAGR von 8,22 % verzeichnen werden.
- Nach Vertriebskanal entfielen Händler und Distributoren im Jahr 2026 auf 81,15 % des Markts, während der Direktvertrieb zwischen 2027 und 2032 voraussichtlich einen CAGR von 8,19 % erzielen wird.
- Nach Geografie entfiel Indonesien im Jahr 2026 auf 32,26 % des gewerblichen Geschirrspülermarkts in Südostasien, während Vietnam zwischen 2027 und 2032 voraussichtlich einen CAGR von 7,25 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des organisierten Gastronomiesektors, Hotels und QSR-Ketten | +2.30% | Indonesien, Vietnam, Thailand, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel in gewerblichen Küchen und Automatisierungsübernahme | +1.60% | Singapur, Malaysia, Thailand, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Lebensmittelhygiene und HACCP-Konformität | +1.00% | Singapur, Malaysia, Vietnam, breiterer ASEAN-Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an Wasser-, Energie- und Chemikalieneinsparungen | +0.70% | Singapur, Thailand, Malaysia | Langfristig (≥ 4 Jahre) |
| Wachstum von Hochdichte-Zentralküchen und institutionellem Catering | +0.50% | Indonesien, Vietnam, Thailand | Mittelfristig (2–4 Jahre) |
| Lokalisierte Maschinen für Spannung, Wasserhärte und asiatische Spülgutbedingungen | +0.30% | Alle Märkte, insbesondere Indonesien und Vietnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des organisierten Gastronomiesektors, Hotels und QSR-Ketten
Der HRI-Sektor Thailands sollte 2025 einen Wert von 35,4 Milliarden USD erreichen. Organisierte Restaurant- und Hotelgruppen beschaffen Geräte auf Basis standardisierter Standortspezifikationen. Dieser Beschaffungsansatz unterstützt wiederkehrende Gerätebestellungen und geplante Ersatzzyklen. Indonesien verfügte 2024 über 4.584 Sterne-Hotels mit 461.766 Zimmern, nach einem jährlichen Anstieg des Zimmerangebots von 11 %[1]. Der Gastronomiesektor der Philippinen sollte 2025 mit der Expansion von Restaurantketten und der Erholung des Tourismus wieder einen Umsatz von 14 Milliarden USD erreichen. Diese Marktbedingungen steigerten die Nachfrage nach Geräten, die einheitlich in Restaurants, Hotelküchen und Cateringeinheiten installiert werden können.
Arbeitskräftemangel in gewerblichen Küchen und Automatisierungsübernahme
Die Verfügbarkeit von Arbeitskräften veranlasst Gastronomiebetreiber, die Automatisierung des Geschirrspülens als direkte Reaktion auf den Personaldruck in Betracht zu ziehen. Die digitale Roadmap der Lebensmitteldienstleistungsbranche Singapurs identifiziert autonome Küchen als Produktivitätslösung, und Unternehmensentwicklungszuschüsse unterstützen die entsprechende Einführung[2]. Gewerbliche Geschirrspüler sind einfacher zu bewerten als viele Küchenautomatisierungssysteme, da die Arbeitsaufgabe, der Spülzyklus und das Hygieneergebnis klar definiert sind. Im Oktober 2025 präsentierte MEIKO auf der HOST Mailand sein automatisiertes Einzugsmodul M-iFlow IPB für Bandgeschirrspüler und erklärte, dass es den Personalbedarf an der Einzugsarbeitsstation im Vergleich zu einem Standard-Bandspülsystem um bis zu 50 % reduzieren kann. Die automatisierte Handhabung kann auch die Ergonomie an einem sich wiederholenden und nassen Arbeitsplatz verbessern. Der gewerbliche Geschirrspülermarkt in Südostasien profitiert daher vom Käuferinteresse an Geräten, die den Durchsatz sichern, wenn Personal schwer zu rekrutieren oder zu halten ist.
Strengere Anforderungen an Lebensmittelhygiene und HACCP-Konformität
Die Regulierungsrahmen für Lebensmittelsicherheit in ganz Südostasien haben sich seit 2025 erheblich verschärft. Im Januar 2025 verabschiedete Singapur das Lebensmittelsicherheits- und -sicherungsgesetz (FSSA), das sein Lebensmittelsicherheitsregime unter der Singapur Food Agency (SFA) konsolidiert und stärkt, wobei Tranche 1 für definierte Lebensmittel und nicht abgepacktes Trinkwasser im November 2025 in Kraft trat[3]. Malaysias überarbeiteter Standard MS 1480 gleicht seinen HACCP-Ansatz mit aktualisierten Codex-Grundsätzen ab und enthält Hygieneanforderungen für Lebensmittelbetriebe. Im August 2025 aktualisierte Vietnam sein konsolidiertes Lebensmittelsicherheitsgesetz. Die allgemeinen ASEAN-Grundsätze der Lebensmittelhygiene bieten einen gemeinsamen regionalen Referenzpunkt für nationale Lebensmittelsicherheitssysteme. Gewerbliche Maschinen können wiederholbare Spültemperaturen und Aufzeichnungen liefern, die HACCP- und ISO-22000-Verfahren unterstützen, was manuelles Spülen nicht so konsistent dokumentieren kann.
Anforderungen an Wasser-, Energie- und Chemikalieneinsparungen und lokalisiertes Maschinendesign
Betriebskosten und Standortbedingungen lassen die gesamten Betriebskosten bei Kaufentscheidungen stärker ins Gewicht fallen. MEIKO erklärte, dass seine M-iQ-Bandinstallation bei IKEA Singapur den Energie- und Wasserverbrauch um 30 % reduzierte[4]. Winterhalter führte EcoPilot 2025 als Teil seiner vernetzten Dienste ein und nutzt dabei standortbezogene Spüldaten, um zwischen schnellen und Öko-Programmen zu wechseln. Singapurs Green-Mark-2021-Rahmenwerk legt Energieleistungsanforderungen für frderfähige Bauprojekte fest und schafft damit einen Beschaffungsgrund für die Auswahl effizienter Geräte. Maschinen müssen auch auf lokale Wasserhärte, Abflussbedingungen, Spannung, Spülgut und Servicepraktiken abgestimmt sein. Lieferanten, die Wasseraufbereitung, langlebige Komponenten und lokalen technischen Support kombinieren, können Störungen für Betreiber und Distributoren reduzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und lange Amortisationszeit für kleine Gastronomiebetreiber | -1.20% | Indonesien, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Wasser-, Abwasser- und Strominfrastruktur | -0.80% | Sekundär- und Tertiärstädte in Indonesien, Philippinen, Vietnam | Langfristig (≥ 4 Jahre) |
| Fragmentierter Kundendienst und Verfügbarkeit von Ersatzteilen | -0.60% | Märkte außerhalb der Tier-1-Städte, insbesondere die Philippinen und der übrige südostasiatische Raum | Mittelfristig (2–4 Jahre) |
| Variable Wasserhärte, chemische Formulierung und Betreiberpraktiken | -0.50% | Malaysia, Singapur, Küstenregionen Vietnams, Indonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und lange Amortisationszeit für kleine Gastronomiebetreiber
Die Kapitalkosten bleiben eine wesentliche Hürde für unabhängige Restaurants, Cafés und kleine Hotels. Vietnams Gastronomiesektor verlor in der ersten Jahreshälfte 2025 infolge des Kostendrucks mehr als 50.000 Betriebe, wie iPOS.vn und Nestlé Professional berichten. Konsolidierung kann potenzielle Käufer verdrängen, während sie die Kaufkraft der verbleibenden größeren Betreiber erhöht. Ein Geschirrspülerkauf im Wert von 2.000–15.000 USD kann für einen kleinen Betreiber immer noch eine mehrjährige Amortisationsentscheidung erfordern. Bandspülsysteme erfordern deutlich größere Investitionen und sind daher in der Regel auf Zentralküchen, institutionelles Catering, Flughäfen und große Hotels beschränkt. Miet-, Finanzierungs- und Geräte-als-Dienstleistung-Angebote könnten dazu beitragen, die Einstiegshürde zu senken, ohne die Maschinenleistung oder die Hygieneanforderungen zu verändern.
Uneinheitliche Wasser-, Abwasser- und Strominfrastruktur
Wasser-, Abwasser- und Strombedingungen können die Maschinenzuverlässigkeit außerhalb großer Ballungszentren beeinträchtigen. PAM Jaya setzt seine neuen Wasseraufbereitungs- und Nicht-Erlöswasser-Initiativen in Jakarta fort, was darauf hindeutet, dass die Wasserinfrastruktur ein aktives Investitionsfeld bleibt. Variabler Druck, Wasserqualität und Abflussdesign können Serviceeinsätze erhöhen und die erwartete Spülleistung untergraben. Im Juli 2025 führte Ecolab ReadyDose in Südostasien ein, darunter ein DelimeR-Produkt zur Entfernung von Kalkablagerungen an gewerblichen Geschirrspülmaschinen. Fragmentierter Ersatzteilzugang kann Ausfallzeiten in Sekundärstädten verlängern, was Distributoren zu einem zentralen Element der Kundenerfahrung macht. Diese Bedingungen machen lokalisierte Spezifikationen, Wasseraufbereitung, Technikerschulung und leicht verfügbare Ersatzteile zu notwendigen Bestandteilen des Angebots eines Lieferanten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
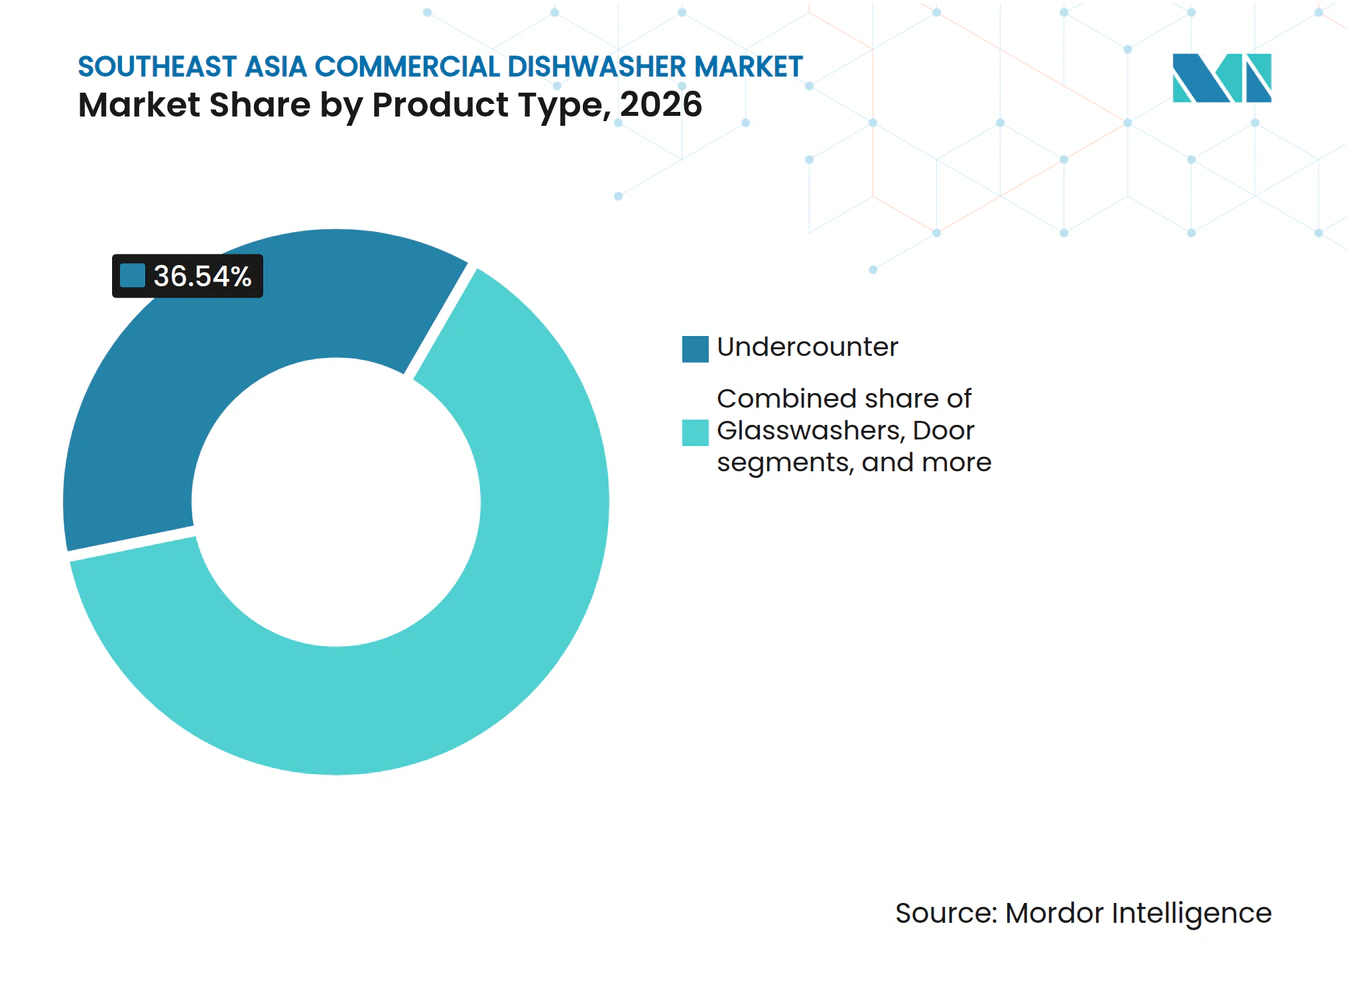
Wachstum bei Korb-/Bandspülern spiegelt höheren Volumenbedarf in Küchen widerUntertisch-Geschirrspüler hielten 2026 einen Marktanteil von 36,54 % am gewerblichen Geschirrspülermarkt in Südostasien. Sie eignen sich für Cafés, Bars, kleine Hotels und Restaurantbetriebe mit beengtem Küchenbereich und begrenztem Personal. Ihr kompakter Platzbedarf kommt der großen Basis kleiner und mittelgroßer Betreiber in der Region zugute. Winterhalter führte 2025 in Vietnam den U50 Gen 3 mit vernetzten Steuerungen für kleine und mittelgroße gewerbliche Küchen ein. Tür- und Haubenspülmaschinen bedienen Restaurants und Hotelküchen, die während der Stoßzeiten einen höheren Durchsatz benötigen. Gläserspüler bleiben in getränkeorientierten Gastronomiebetrieben relevant, wo Glasqualität und schnelle Umschlagzeiten wichtig sind.
Korb-/Bandgeschirrspüler werden voraussichtlich bis 2032 mit einem CAGR von 7,87 % wachsen. Die Marktgröße des gewerblichen Geschirrspülermarkts in Südostasien für diesen Produkttyp profitiert von Zentralküchen, institutionellen Aufträgen und Hotelbankettbetrieben. Diese Systeme reduzieren die manuelle Handhabung, wenn sie mit automatisiertem Korbtransport und geeigneten Einzugsanordnungen kombiniert werden. Die MT-Serie von Winterhalter ist für Hochvolumenbetriebe konzipiert und bietet eine modulare Konfiguration, die an die Standortanforderungen angepasst werden kann. Bandspülsysteme bleiben eine kleinere Kategorie, passen aber zu Flughafencatering, Betriebskantinen und sehr großen Küchen. Das Nachfragewachstum hängt von Projekten ab, die hohe Mahlzeitenvolumina mit ausreichend Platz, Versorgungskapazität und Serviceunterstützung kombinieren.



Nach Kapazität:
Hochvolumengeräte profitieren von zentralisierter LebensmittelproduktionDas Kapazitätsband von 50–150 Körben/Stunde hatte 2026 einen Marktanteil von 40,12 % am gewerblichen Geschirrspülermarkt in Südostasien. Dieser Kapazitätsbereich eignet sich für mittelgroße Hotels, Restaurantketten, institutionelle Kantinen und Einrichtungen, die 100–300 Gedecke pro Mahlzeit verarbeiten. Er bietet ein ausgewogenes Verhältnis zwischen Leistung, Platzbedarf und Kapitalkosten. Haubenspülmaschinen globaler Lieferanten bedienen diese Klasse mit standardisierten Bediensteuerungen und Hygienespülzyklen. Geräte mit einer Kapazität unter 50 Körben/Stunde bedienen weiterhin Cafés, Bars und kleinere Restaurants. Käufer in diesem unteren Segment reagieren besonders empfindlich auf Finanzierungskonditionen und lokale Kundendienstverfügbarkeit.
Maschinen mit einer Kapazität von mehr als 150 Körben/Stunde werden voraussichtlich bis 2032 mit einem CAGR von 8,13 % wachsen. Diese Kapazitätsklasse ist eng mit Zentralküchen und institutionellen Caterern verbunden, die konzentrierte Mahlzeitenvolumina verarbeiten müssen. Indonesiens nationales Mahlzeitenprogramm eröffnet einen öffentlichen Nachfragekanal für gewerbliche Küchengeräte. Im Oktober 2025 demonstrierte MEIKO automatisierte Einzugstechnologie für Bandgeschirrspüler und zeigte, wie Hochvolumensysteme den Personalbedarf an der Spüllinie reduzieren können. HACCP-Dokumentation und ISO-22000-Verfahren unterstützen ebenfalls den Einsatz wiederholbarer, messbarer Spülprozesse in diesen Umgebungen. Die Infrastrukturbereitschaft bleibt notwendig, da diese Systeme höhere Anforderungen an Wasser, Abwasser, Strom und Wartung stellen.
Nach Installationskonfiguration:
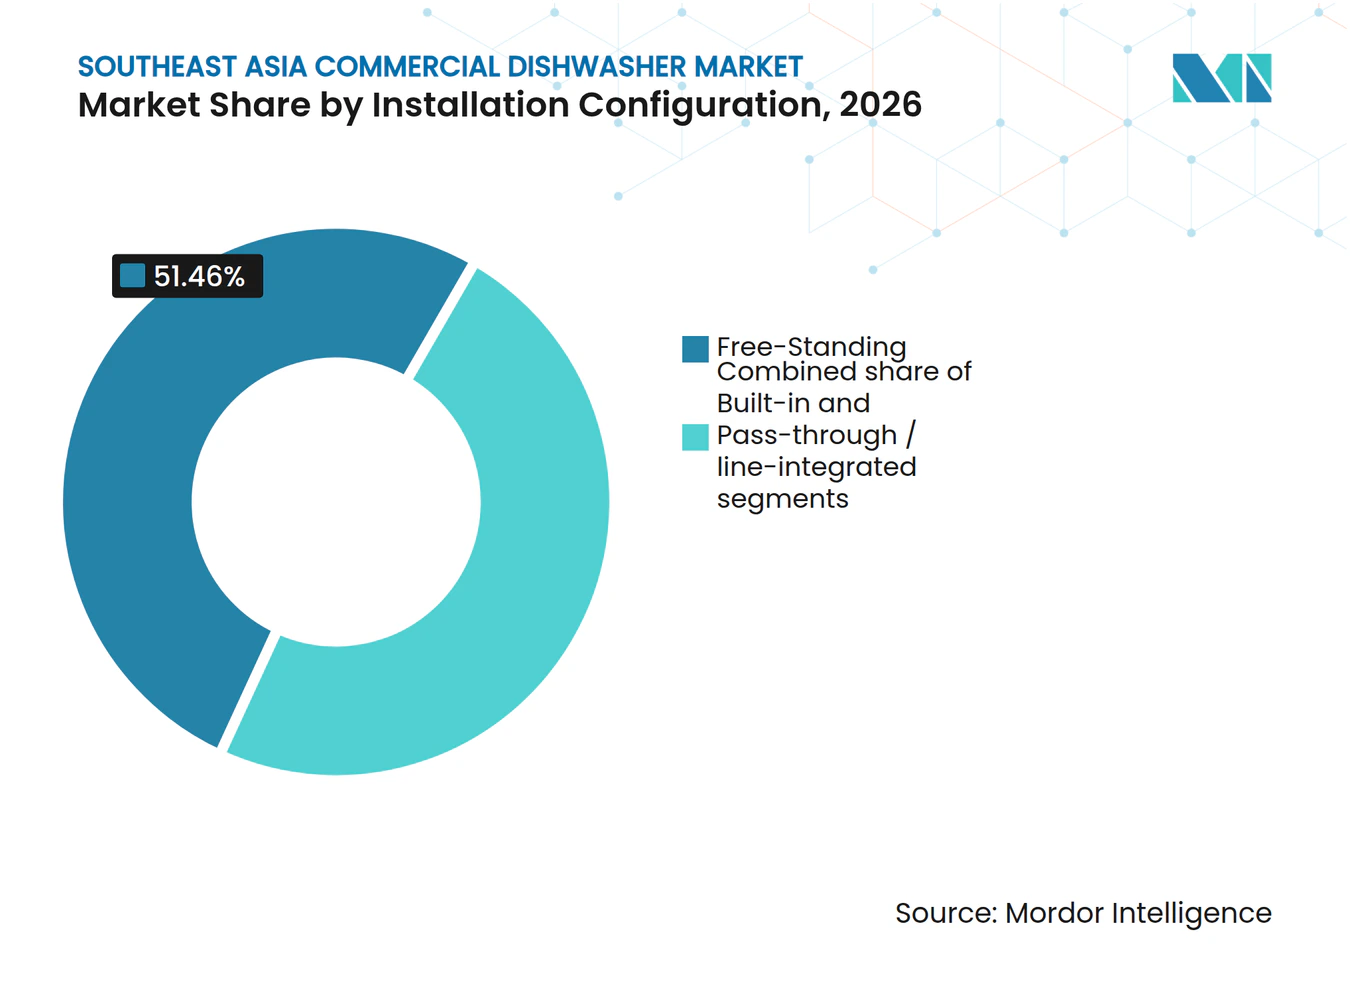
Integrierte Designs gewinnen bei neuen KüchenbauprojektenFreistehende Geschirrspüler hatten 2026 einen Marktanteil von 51,46 % am gewerblichen Geschirrspülermarkt in Südostasien. Ihre führende Position spiegelt ein nachrüstungsintensives Muster wider, bei dem Betreiber Geräte in bestehende Küchenlayouts integrieren. Das Format umfasst kompakte Untertischgeräte und größere Haubenspülmaschinen, die in der Nähe bestehender Vorbereitungs- und Spülbereiche aufgestellt werden können. Freistehende Geräte geben Betreibern auch Flexibilität, wenn sich Mietbedingungen oder Küchenlayouts ändern. Sie bleiben praktisch für unabhängige Restaurants, die keinen eigens errichteten Standort kontrollieren. Dieses Design wird weiterhin eine breite Nachfrage bedienen, insbesondere an Standorten, wo Renovierungsbudgets begrenzt sind.
Eingebaute und unter der Arbeitsplatte integrierte Konfigurationen werden voraussichtlich bis 2032 mit einem CAGR von 8,37 % wachsen. Die Marktgröße des gewerblichen Geschirrspülermarkts in Südostasien für integrierte Installationen steigt, da Ketten und neue Gastgewerbeprojekte Küchenabläufe bereits in der Planungsphase standardisieren. Integrierte Stationen können eine sauberere Bewegung von schmutzig zu sauber unterstützen, was für Lebensmittelsicherheitsverfahren relevant ist. Electrolux Professional hob Restaurantketten in seiner Investorenpräsentation 2025 als Wachstumspriorität in Asien hervor. Das NeoBlue-Touch-Untertischmodell des Unternehmens ist für Restaurant- und Schnellgastronomieabläufe konzipiert, die kompakte, vernetzte Geräte benötigen. Dieser Trend ist am stärksten dort ausgeprägt, wo Restaurant- und Hotelrenovierungspläne professionelle Küchendesigner einbeziehen.

Nach Preisklasse:
Mittelklassevolumen koexistiert mit Premium-Effizienz-NachfrageMittelklasse-Geschirrspüler hielten 2026 einen Marktanteil von 58,62 % am gewerblichen Geschirrspülermarkt in Südostasien. Diese Kategorie bedient organisierte Restaurantketten, Mittelklassehotels und institutionelle Betreiber, die gewerbliche Leistung ohne die Kosten von Premium-Importgeräten benötigen. Europäische und japanische Lieferanten konkurrieren mit chinesischen Herstellern, die niedrigere Anschaffungspreise und lokalisierte Funktionen anbieten. Economy-Modelle bleiben relevant, wo manuelles Spülen noch verfügbar und die Finanzierung begrenzt ist. Die Mittelklassekategorie ist auch diejenige, in der der Einfluss der Distributoren am wichtigsten ist, da Käufer Installation, Schulung, Service und Zugang zu Ersatzteilen benötigen. Die gesamten Betriebskosten können zu einem wirksamen Verkaufsargument werden, wenn Lieferanten Wasser-, Energie-, Chemikalien- und Arbeitseffekte nachweisen.
Premium-Geschirrspüler werden voraussichtlich bis 2032 mit einem CAGR von 8,28 % wachsen. Internationale Hotelmarken und Restaurantgruppen mit mehreren Standorten spezifizieren eher effiziente Geräte, um interne Nachhaltigkeits- und Leistungsanforderungen zu erfüllen. MEIKO meldete 2025 einen Gruppengesamtumsatz von 467 Millionen EUR (549,33 Millionen USD) und untermauert damit seine Premium-Position auf den gewerblichen Spülmärkten. Vernetzte Funktionen ermöglichen es Betreibern, Spülzyklen zu vergleichen und auf Fehler zu reagieren, bevor es zu schwerwiegenden Serviceunterbrechungen kommt. Das vernetzte Serviceangebot von Winterhalter umfasst EcoPilot, Remote Services und EasyAccess-Funktionen für professionelle Spülstandorte. Die Premium-Einführung wird davon abhängen, ob Lieferanten einen klaren Lebenszyklusvorteil gegenüber günstigeren Alternativen nachweisen können.
Nach Anwendung:
Gastronomie führt, während Catering und Zentralküchen aufholenGastronomiebetreiber hatten 2026 einen Marktanteil von 56,52 % am gewerblichen Geschirrspülermarkt in Südostasien. Restaurantketten, Cafés, Schnellgastronomie und Vollservicerestaurants bilden die größte installierte Basis gewerblicher Geschirrspüler. Thailands Kategorie Restaurant- und Hotelkonsum wuchs 2025 um 6,0 % und unterstützte die Gastronomieaktivität trotz langsameren allgemeinen Wirtschaftswachstums. Das Gastgewerbe bleibt eine bedeutende Anwendung, da Hotels zuverlässiges Spülen für Restaurants, Bankette, Zimmerservice und Personalverpflegung benötigen. Institutionelle Anwendungen umfassen Krankenhäuser, Universitäten, Betriebsgastronomie und öffentliche Einrichtungen. Jede Umgebung erfordert eine andere Kombination aus Durchsatz, Hygienedokumentation, Platzbedarf und Servicereaktionszeit.
Catering und Zentralküchen werden voraussichtlich bis 2032 mit einem CAGR von 8,22 % wachsen. Diese Betriebe produzieren eine hohe Anzahl von Mahlzeiten an zentralisierten Standorten, was die Spüllasten und den Wert von Hochkapazitätsgeräten erhöht. Die Finanzierung von Hangry im Oktober 2025 war dazu bestimmt, die Kücheninfrastruktur aufzurüsten und nach Malaysia zu expandieren. Staatliche Mahlzeitenprogramme fügen eine weitere Kategorie zentralisierter Lebensmittelproduktion in Indonesien hinzu. Käufer in diesem Segment priorisieren Korbdurchsatz, verifizierte Hygiene, Arbeitseffizienz und Betriebskosten pro Korb. Dieser Anwendungsfall unterstützt eine höhere Nachfrage nach Korb- und Bandspülsystemen als konventionelle Restaurantanwendungen.
Nach Vertriebskanal:
Händlerabdeckung bleibt unverzichtbar, während der Direktvertrieb expandiertHändler und Distributoren hielten 2026 einen Marktanteil von 81,15 % am gewerblichen Geschirrspülermarkt in Südostasien. Diese Struktur spiegelt die fragmentierte Geografie der Region, die unterschiedlichen Sprachen und den Bedarf an lokaler Installations- und Reparaturkompetenz wider. Distributoren liefern häufig angrenzende Geräte und können Installation, Reinigungsmittel, Wartung und Ersatzteilunterstützung bündeln. Ihre Servicequalität beeinflusst die Kundenerfahrung für internationale Lieferanten maßgeblich. MEIKOs regionale Präsenz in Kuala Lumpur unterstützt seine breitere südostasiatische Kundenbasis. Das Händlermodell wird in Märkten wichtig bleiben, in denen Reisen zwischen Kundenstandorten und der Zugang zu ausgebildeten Technikern schwierig sind.
Der Direktvertrieb wird voraussichtlich bis 2032 mit einem CAGR von 8,19 % wachsen. Im Mai 2024 konsolidierte HOSHIZAKI Technolux und HKR Equipment als direkte Tochtergesellschaften auf den Philippinen und stärkte damit seine Service- und Vertriebsabdeckung. Ein Direktmodell kann die Installationskonsistenz verbessern und den Weg zwischen Hersteller, Techniker und Endnutzer verkürzen. Ferndiagnose kann diesen Ansatz weiter unterstützen, indem Probleme ohne sofortigen Standortbesuch identifiziert werden. HOSHIZAKIs Investition in ARICO verschafft ihm eine Produktions- und Logistikbasis in Vietnam, die die regionale Reaktionsfähigkeit unterstützen kann. Der Direktvertrieb wird dort am stärksten wachsen, wo Hersteller ausreichend lokale Servicekapazität aufbauen können, ohne produktive Händlerbeziehungen zu schwächen.
Geografische Analyse
Indonesien
Indonesien hielt 2026 einen Marktanteil von 32,26 % am gewerblichen Geschirrspülermarkt in Südostasien. Sein HRI-Sektor erreichte 2024 einen Wert von 29,2 Milliarden USD mit 231.514 Gastronomiebetrieben, 4.584 Sterne-Hotels und 461.766 Hotelzimmern. Das Programm für kostenlose nahrhafte Mahlzeiten hatte im November 2025 16.503 Zentralküchen in Betrieb und strebt bis 2027 30.000 an. Diese Küchen schaffen eine Nachfrage, die weniger an Tourismus und unabhängige Restaurantinvestitionen gebunden ist. Ihre Anforderungen begünstigen langlebige Geräte mit hohem Durchsatz, zuverlässiger Hygiene und lokalem Wartungsservice. Die Hotelexpansion in Sekundärstädte eröffnet einen weiteren Kanal für die Geräteaufstellung. Wasseraufbereitung und Abflussdesign bleiben wichtige Compliance- und Betriebsfragen, insbesondere außerhalb etablierter Gastgewerbezentren.
Vietnam
Vietnam wird voraussichtlich mit dem schnellsten Länder-CAGR von 7,25 % bis 2032 wachsen. Die internationalen Ankünfte erreichten in den ersten 11 Monaten des Jahres 2025 19,1 Millionen und übertrafen damit den Rekord von 2019 mit 18 Millionen, während die Einnahmen aus Unterkunft und Gastronomie um 14,6 % im Jahresvergleich stiegen. HOSHIZAKI erwarb im Februar 2025 einen Anteil von 51 % an ARICO für 13 Milliarden JPY (0,08 Milliarden USD) und etablierte damit seine erste südostasiatische Produktionsbasis. Diese Investition spiegelt den Wert kürzerer Lieferketten und einer stärkeren lokalen Unterstützung in einem sich schnell entwickelnden Umfeld für Gastronomiegewerbeausrüstung wider. Winterhalter führte 2025 auch ein auf Vietnam ausgerichtetes U50-Gen-3-Angebot für Hotels, Cafés und gewerbliche Küchen ein. Cloud-Küchen und die Modernisierung von Restaurants erweitern die Nachfrage über etablierte Hotels hinaus. Vietnams Lebensmittelsicherheitsgesetz und die Formalisierung von Lebensmittelbetrieben stärken den Wert kontrollierter Spülprozesse.
Thailand, Philippinen, Malaysia, Singapur und übriges Südostasien
Der HRI-Sektor Thailands sollte 2025 einen Wert von 35,4 Milliarden USD erreichen, und die Ausgaben in Restaurants und Hotels stiegen im Laufe des Jahres um 6,0 %. Die Philippinen sollten 2025 wieder einen Gastronomieumsatz von 14 Milliarden USD erreichen und damit die Nachfrage nach Restaurant- und Hotelgeräten unterstützen. Malaysia kombiniert eine breite Gastronomiebasis mit einer regionalen Servicerolle, einschließlich MEIKOs südostasiatischer Präsenz in Kuala Lumpur. Singapur ist ein hochspezifiziertes Umfeld, in dem Lebensmittelsicherheitsvorschriften und Green-Mark-Anforderungen effiziente, dokumentierte Systeme begünstigen. Kambodscha, Myanmar, Laos und Brunei bleiben Märkte in einem früheren Entwicklungsstadium, die von Tourismusinvestitionen und der Formalisierung der Gastgewerbeinfrastruktur abhängen. In all diesen Märkten benötigen Lieferanten unterschiedliche Kombinationen aus Preis, Effizienz, Wasseraufbereitung, lokalem Service und regulatorischer Dokumentation.
Wettbewerbslandschaft
Marktkonzentration
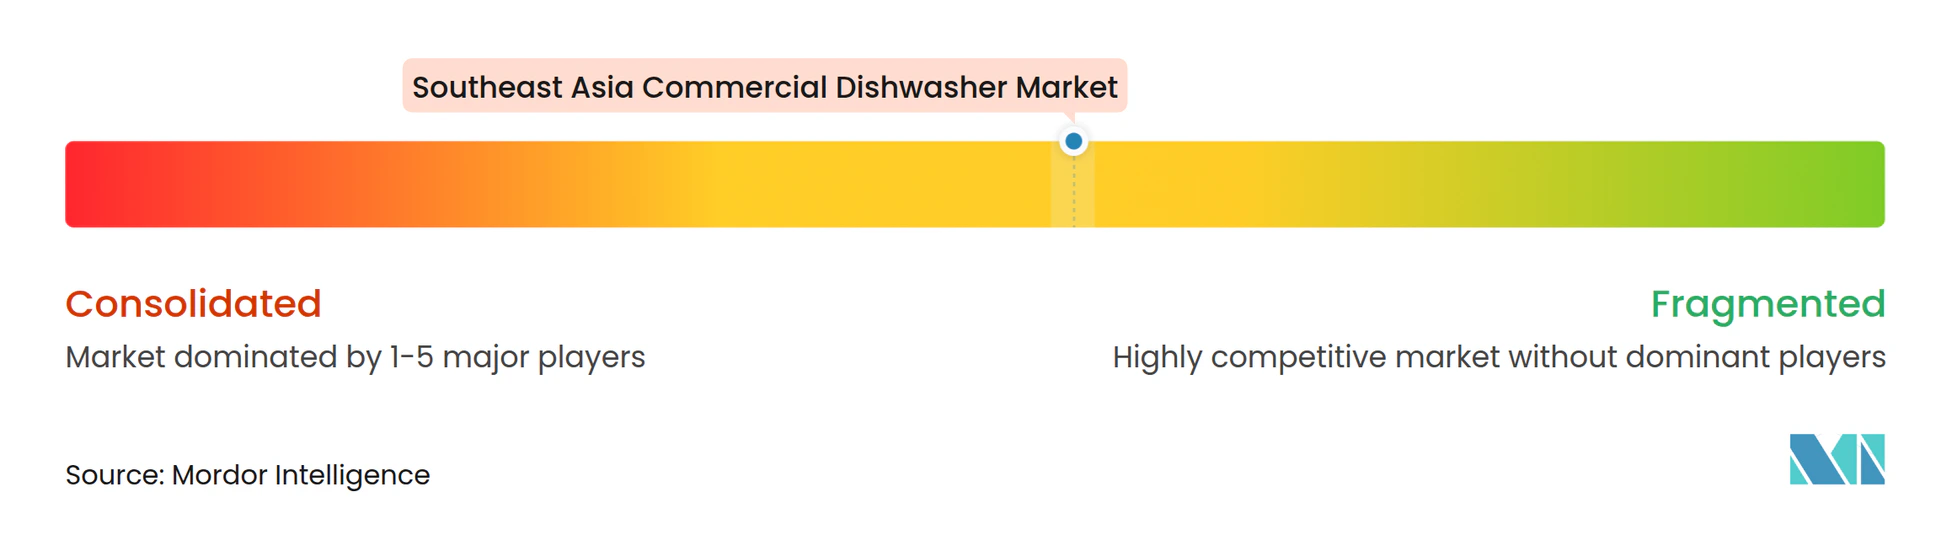
Der Markt für gewerbliche Spülmaschinen in Südostasien umfasst globale Anbieter wie Winterhalter, MEIKO, Electrolux Professional, HOSHIZAKI und Hobart (ITW) sowie chinesische, koreanische und südostasiatische Hersteller. Die sieben führenden Marktteilnehmer halten schätzungsweise zusammen 45–55 % des Umsatzes im südostasiatischen Markt für gewerbliche Spülmaschinen im Jahr 2025, was auf eine moderate Marktfragmentierung hindeutet. Internationale Anbieter konkurrieren über Gerätezuverlässigkeit, Lebenszyklusbetriebskosten, Hygienedokumentation und Fernüberwachung. MEIKOs M-iQ-Installation bei IKEA Singapur erzielte 30 % Energie- und Wassereinsparungen, was den Effizienznachweis für den Premiumverkauf belegt. Regionale Hersteller sind dort besonders wettbewerbsfähig, wo Anschaffungspreis, lokale Spezifikationen und Lieferzeiten die primären Entscheidungsfaktoren darstellen. Der Markt ist daher weder auf einen einzigen Anbieter konzentriert noch rein preisgetrieben. Er wird durch die Fähigkeit geprägt, Kunden nach der Installation zu unterstützen.
Führende Unternehmen erweitern ihre digitalen Funktionen und regionalen Betriebsressourcen. Die Übernahme von ARICO in Vietnam durch HOSHIZAKI verschafft der Gruppe eine Produktionsbasis, die die Lieferkettenentfernung für südostasiatische Kunden verkürzen kann. Electrolux Professional produziert mehrere Spülmaschinentypen für asiatische Märkte und hat Veetsan, einen chinesischen Spülmaschinenhersteller, in sein Portfolio aufgenommen. Das Connected-Services-Paket von Winterhalter ergänzt das Geräteangebot um EcoPilot, Remote Services und EasyAccess. MEIKOs M-iFlow-IPB-Modul zeigt eine weitere Entwicklung hin zu automatisierten Spülstraßen. Diese Maßnahmen verbessern das Wertangebot für Filialisten und Zentralküchen, die Transparenz, Betriebssicherheit und geringere Personalabhängigkeit benötigen.
Die Einhaltung regulatorischer Anforderungen begünstigt Anbieter, die reproduzierbare Spülparameter und Betriebsaufzeichnungen nachweisen können. Das Food Safety and Security Act in Singapur, die Überarbeitung der MS 1480 in Malaysia und das vietnamesische Lebensmittelsicherheitsgesetz erhöhen die Relevanz dokumentierbarer Hygieneprozesse. Kleinere Betreiber stehen weiterhin vor Herausforderungen hinsichtlich Erschwinglichkeit und Wartung, was Raum für Händler, Mietmodelle und gebündelte Serviceangebote lässt. Lokale Wettbewerber können wettbewerbsfähig bleiben, wenn sie kompatible Spannungsversorgung, Wasserdruck und Spülgutspezifikationen bereitstellen. Das Wettbewerbsgleichgewicht dürfte ebenso sehr von der Qualität des Kundendienstes nach dem Verkauf abhängen wie von den Maschineneigenschaften. Da keine verifizierten kombinierten Marktanteilsdaten für die führenden Unternehmen vorlagen, kann keine numerische Konzentrationsbeurteilung belegt werden.
Marktführer der gewerblichen Geschirrspülerbranche Südostasien
-
Winterhalter Gastronom GmbH
-
MEIKO Maschinenbau GmbH & Co. KG
-
Electrolux Professional AB
-
HOSHIZAKI Corporation
-
HOBART (ITW)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südostasien Markt für gewerbliche Spülmaschinen Unternehmen in diesem Bericht
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH & Co. KG
- Electrolux Professional AB
- HOSHIZAKI Corporation
- Fagor Professional, ONNERA Group
- Comenda, Ali Group S.r.l.
- DIHR, Ali Group S.r.l.
- Hobart (ITW)
- Washtech, Ali Group S.r.l.
- Champion Industries, Ali Group S.r.l.
- JEMI
- Colged S.r.l.
- Silanos S.r.l.
- KRUPPS S.r.l.
- Reeum Wash Co., Ltd.
- Shin Jin Master Co., Ltd.
- Zhejiang Hatton Cleaning Technology Co., Ltd.
- Shanghai Veetsan Commercial Equipment Co., Ltd.
- Southpro Kitchen Equipment Co., Ltd.
- Koyo Manufacturer (M) Sdn Bhd
- PT Nayati Indonesia, Klineco
Neueste Industrielle Entwicklungen in Südostasien Markt für gewerbliche Spülmaschinen
- Mai 2026: Winterhalter erweiterte sein Next-Level-Services-Ökosystem kommerziell, einschließlich EcoPilot KI (bis zu 17 % Energiereduktion), der Remote-Services-Diagnoseplattform und EasyAccess QR-basierter Bedienerunterstützung auf spanischsprachigen Gastgewerbemärkten nach dem globalen Launch auf der HOST Mailand im Oktober 2025, was die globale Einführungstrajektorie der Produktlinie nach ihrem Debüt im Jahr 2025 widerspiegelt.
- Januar 2026: Electrolux Professional Group erwarb Royal Range (Kalifornien, USA), einen Hersteller professioneller Kochgeräte einschließlich Herde, Öfen und Fritteusen, und erweiterte damit seinen Fertigungsstandort in Food Americas und stärkte die Mehrsparten-Gewerbeküchenstrategie der Gruppe neben ihrem Geschirrspülerportfolio.
- November 2025: Winterhalter brachte die MT-Serie auf den Markt, eine Hochvolumen-Modular-Bandgeschirrspüler-Linie mit einer Kapazität von bis zu 355 Körben pro Stunde und einem vollständig nachrüstbaren modularen Design, das es Betreibern ermöglicht, nach der Installation Spül-, Nachspül- oder Trockenzonen hinzuzufügen, ohne das Basisgerät zu ersetzen.
- Oktober 2025: MEIKO stellte auf der HOST Mailand das automatisierte Einzugsmodul M-iFlow IPB für M-iQ-Bandgeschirrspüler vor, demonstrierte live den personalfreien Betrieb am Geschirrspüler-Einzugsbereich und reduzierte den erforderlichen Personalbestand an diesem Arbeitsplatz im Vergleich zu einem Standard-M-iQ ohne das Modul um bis zu 50 %.
Berichtsumfang des gewerblichen Geschirrspülermarkts Südostasien
Gewerbliche Geschirrspüler sind Hochleistungsreinigungsmaschinen, die für den Hochvolumen-Hygienebedarf professioneller Küchen und Gastronomiebetriebe konzipiert sind. Der gewerbliche Geschirrspülermarkt in Südostasien ist nach Produkttyp, Kapazität, Installationskonfiguration, Preisklasse, Anwendung, Vertriebskanal und Land segmentiert. Nach Produkttyp ist der Markt in Korb-/Bandspüler, Untertischspüler, Tür- oder Haubenspüler, Gläserspüler und Bandspüler/Durchlaufspüler segmentiert. Nach Kapazität ist der Markt in unter 50 Körbe/Stunde, 50–150 Körbe/Stunde und über 150 Körbe/Stunde segmentiert. Nach Installationskonfiguration ist der Markt in freistehend, eingebaut/unter der Arbeitsplatte integriert und Durchlauf-/Linienintegriert segmentiert. Nach Preisklasse ist der Markt in Economy, Mittelklasse und Premium segmentiert. Nach Anwendung ist der Markt in Gastronomie, Gastgewerbe, Institutionell, Catering und Zentralküchen sowie Sonstige segmentiert. Nach Vertriebskanal ist der Markt in Direktvertrieb sowie Händler und Distributoren segmentiert. Nach Land ist der Markt in Indonesien, Thailand, Vietnam, Philippinen, Malaysia, Singapur und das übrige Südostasien segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
Segmentierungsübersicht
| Korb-/Bandspüler |
| Untertischspüler |
| Tür- oder Haubenspüler |
| Gläserspüler |
| Bandspüler/Durchlaufspüler |
| Unter 50 Körbe/Stunde |
| 50–150 Körbe/Stunde |
| Über 150 Körbe/Stunde |
| Freistehend |
| Eingebaut/unter der Arbeitsplatte integriert |
| Durchlauf-/Linienintegriert |
| Economy |
| Mittelklasse |
| Premium |
| Gastronomie |
| Gastgewerbe |
| Institutionell |
| Catering und Zentralküchen |
| Sonstige |
| Direktvertrieb |
| Händler und Distributoren |
| Indonesien |
| Thailand |
| Vietnam |
| Philippinen |
| Malaysia |
| Singapur |
| Übriges Südostasien |
| Nach Produkttyp | Korb-/Bandspüler |
| Untertischspüler | |
| Tür- oder Haubenspüler | |
| Gläserspüler | |
| Bandspüler/Durchlaufspüler | |
| Nach Kapazität | Unter 50 Körbe/Stunde |
| 50–150 Körbe/Stunde | |
| Über 150 Körbe/Stunde | |
| Nach Installationskonfiguration | Freistehend |
| Eingebaut/unter der Arbeitsplatte integriert | |
| Durchlauf-/Linienintegriert | |
| Nach Preisklasse | Economy |
| Mittelklasse | |
| Premium | |
| Nach Anwendung | Gastronomie |
| Gastgewerbe | |
| Institutionell | |
| Catering und Zentralküchen | |
| Sonstige | |
| Nach Vertriebskanal | Direktvertrieb |
| Händler und Distributoren | |
| Nach Land | Indonesien |
| Thailand | |
| Vietnam | |
| Philippinen | |
| Malaysia | |
| Singapur | |
| Übriges Südostasien |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach gewerblichen Geschirrspülern in Südostasien an?
Wachstum des formellen Gastronomiesektors, Arbeitskräftedruck in Küchen, Einhaltung von Lebensmittelsicherheitsvorschriften und die Entwicklung von Zentralküchen unterstützen die Nachfrage. Für die Kategorie wird ein CAGR von 7,08 % von 2027 bis 2032 prognostiziert.
Warum bleiben Händler für den Verkauf gewerblicher Geschirrspüler in Südostasien wichtig?
Händler und Distributoren hielten 2026 einen Anteil von 81,15 %, da sie lokale Installation, Service, Schulung und Ersatzteilunterstützung in fragmentierten geografischen Gebieten bereitstellen.
Welches Land hat die größte Nachfragebasis für gewerbliche Geschirrspüler in Südostasien?
Indonesien hielt 2026 einen Anteil von 32,26 % am regionalen Wert, unterstützt durch eine große Hotel-, Restaurant- und Institutionsbasis sowie das Programm für kostenlose nahrhafte Mahlzeiten.
Warum gewinnen Premium-Geschirrspüler an Verbreitung?
Premium-Modelle werden voraussichtlich bis 2032 mit einem CAGR von 8,28 % wachsen, da Hotelgruppen und Mehrstandortbetreiber geringeren Energieverbrauch, vernetzte Überwachung und dokumentierte Hygiene schätzen.
Was schränkt die Einführung bei kleineren Gastronomiebetrieben ein?
Hohe Anschaffungskosten, lange Amortisationszeiten, uneinheitliche Wasser- und Strominfrastruktur sowie inkonsistenter Ersatzteilzugang bleiben wichtige Hindernisse.