
Tamaño y Participación del Mercado de Lavavajillas Comerciales del Sudeste Asiático
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 114.56 Millones de dólares |
| Tamaño del Mercado (2027) | 120.86 Millones de dólares |
| Tamaño del Mercado (2032) | 170.15 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.08 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lavavajillas Comerciales del Sudeste Asiático por Mordor Intelligence
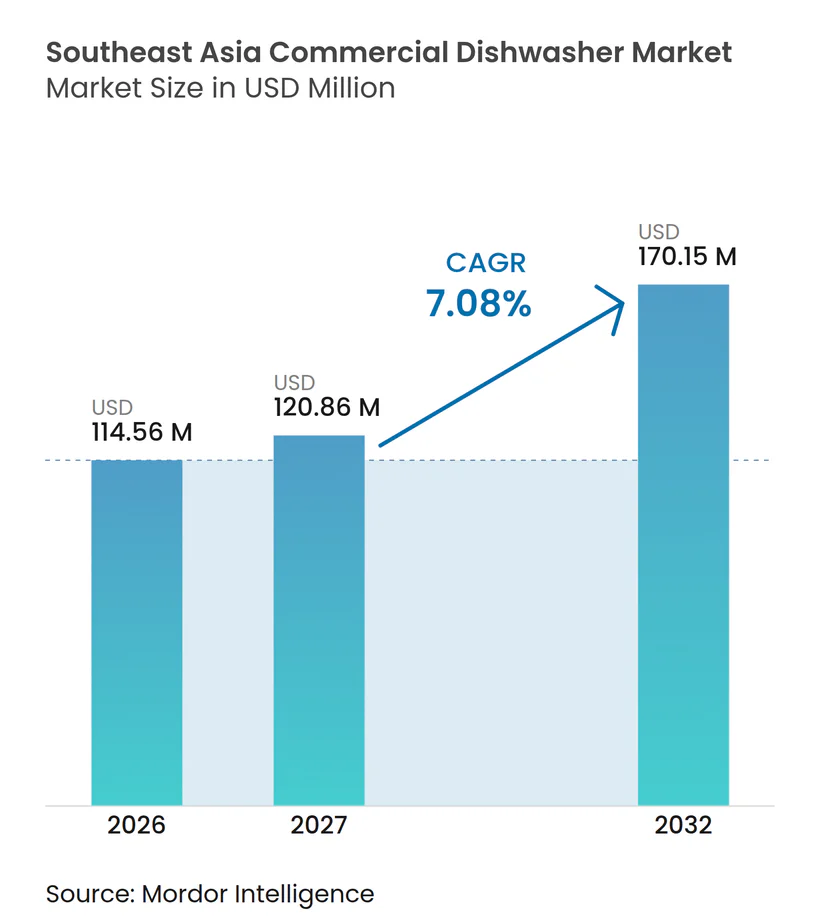
El tamaño del mercado de lavavajillas comerciales del Sudeste Asiático fue valorado en 114,56 millones de USD en 2026, se estima en 120,86 millones de USD en 2027 y se prevé que alcance los 170,15 millones de USD en 2032, con un crecimiento a una CAGR del 7,08% durante el período 2027-2032. El mercado de lavavajillas comerciales del Sudeste Asiático se está beneficiando de la formalización de la infraestructura de servicios de alimentación, el endurecimiento de las condiciones laborales en cocinas y unos requisitos de higiene alimentaria más sistemáticos. Las cadenas de restaurantes y hoteles organizados generan ciclos de reposición más predecibles que los establecimientos independientes, ya que especifican equipos en múltiples ubicaciones. Las cocinas centrales se están convirtiendo en una fuente diferenciada de demanda, a medida que los programas de comidas públicas, las cocinas en la nube y los servicios de catering institucional concentran la preparación de alimentos en menos instalaciones con mayor rendimiento. Los fabricantes están respondiendo combinando eficiencia hídrica y energética con cobertura de servicio, monitoreo remoto y diseños de máquinas adaptados al voltaje local, la calidad del agua y las distribuciones de cocina. Las limitaciones de capital entre los pequeños operadores y la infraestructura de servicios públicos desigual siguen frenando la adopción fuera de las principales ciudades.
Conclusiones Clave del Informe
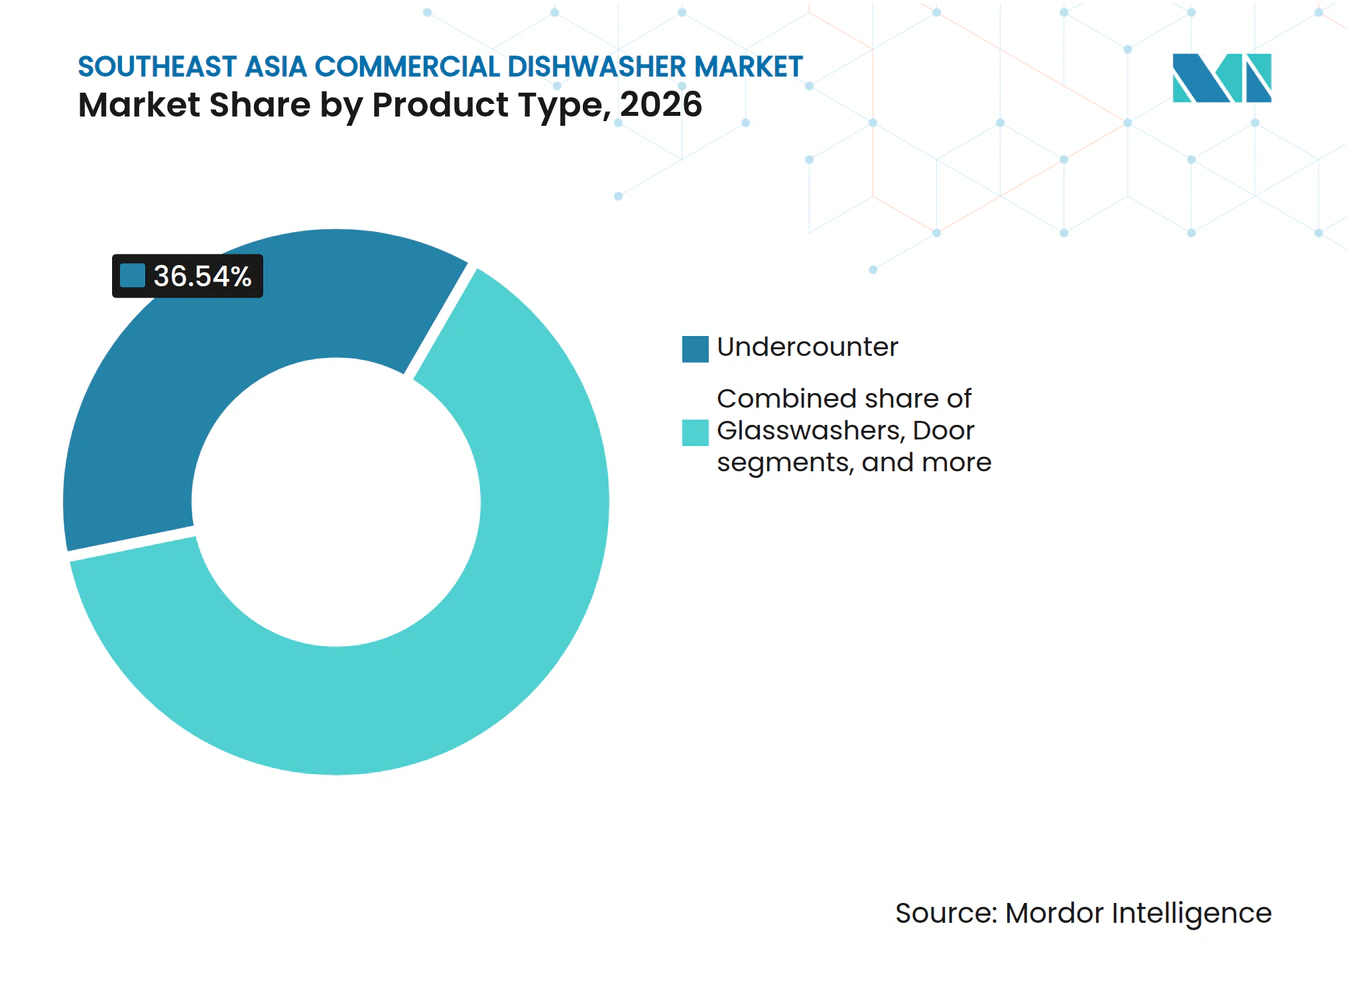
- Por tipo de producto, los lavavajillas bajo encimera representaron el 36,54% del mercado de lavavajillas comerciales del Sudeste Asiático en 2026, mientras que se proyecta que los lavavajillas de tipo rack y transportador registren una CAGR del 7,87% entre 2027 y 2032.
- Por capacidad, las máquinas que procesan entre 50 y 150 racks por hora representaron el 40,12% del mercado en 2026, mientras que se proyecta que las máquinas que procesan más de 150 racks por hora registren una CAGR del 8,13% entre 2027 y 2032.
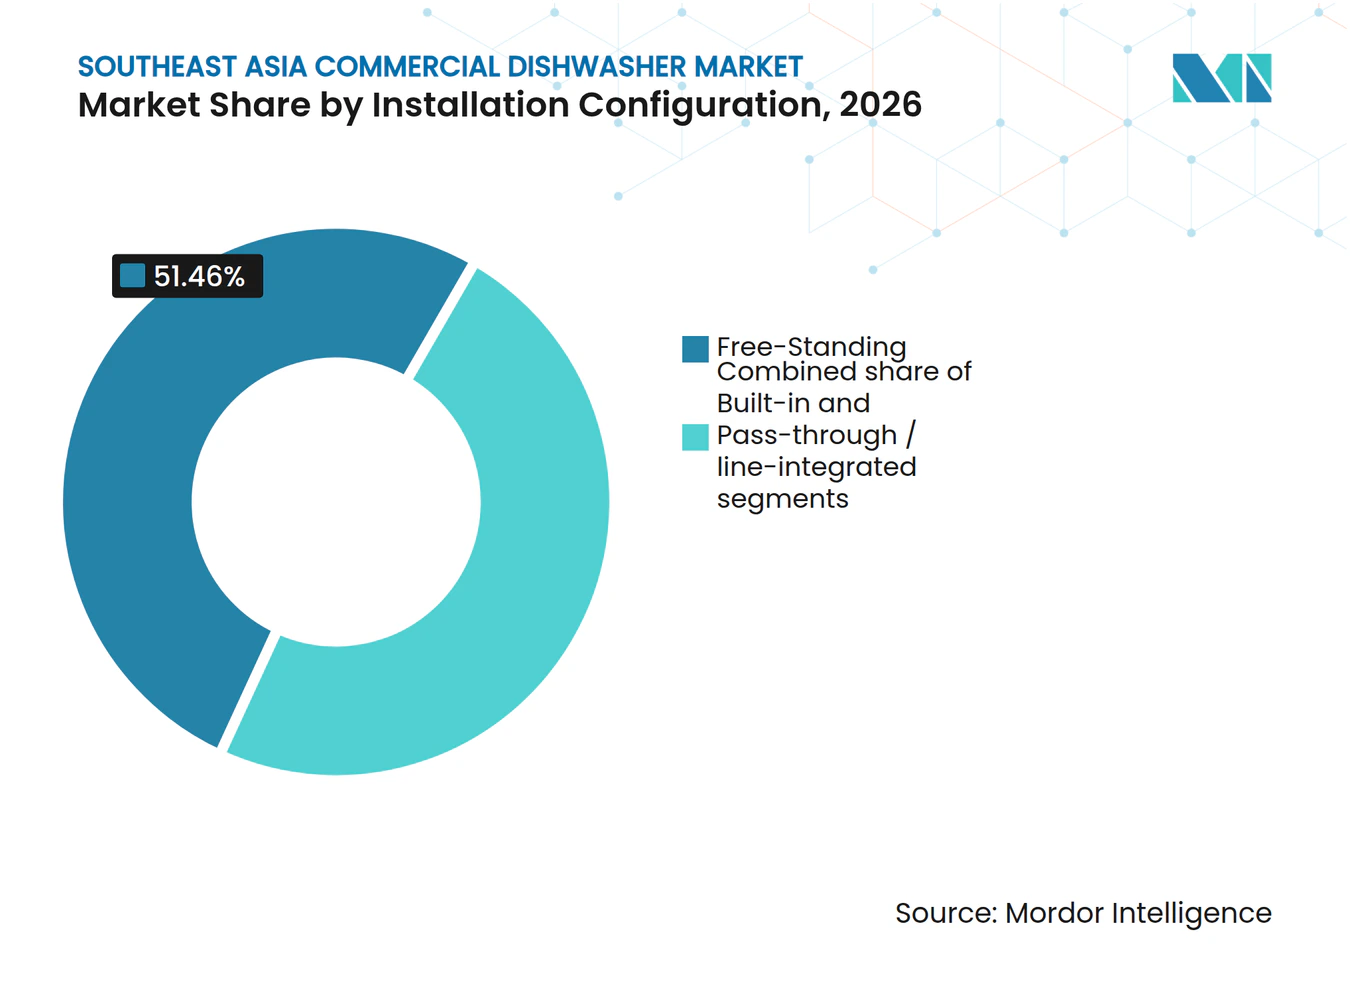
- Por configuración de instalación, los lavavajillas independientes representaron el 51,46% del mercado en 2026, mientras que se proyecta que las configuraciones integradas empotradas y bajo encimera alcancen una CAGR del 8,37% entre 2027 y 2032.
- Por rango de precio, los lavavajillas de gama media representaron el 58,62% del mercado en 2026, mientras que se proyecta que los lavavajillas premium registren una CAGR del 8,28% entre 2027 y 2032.
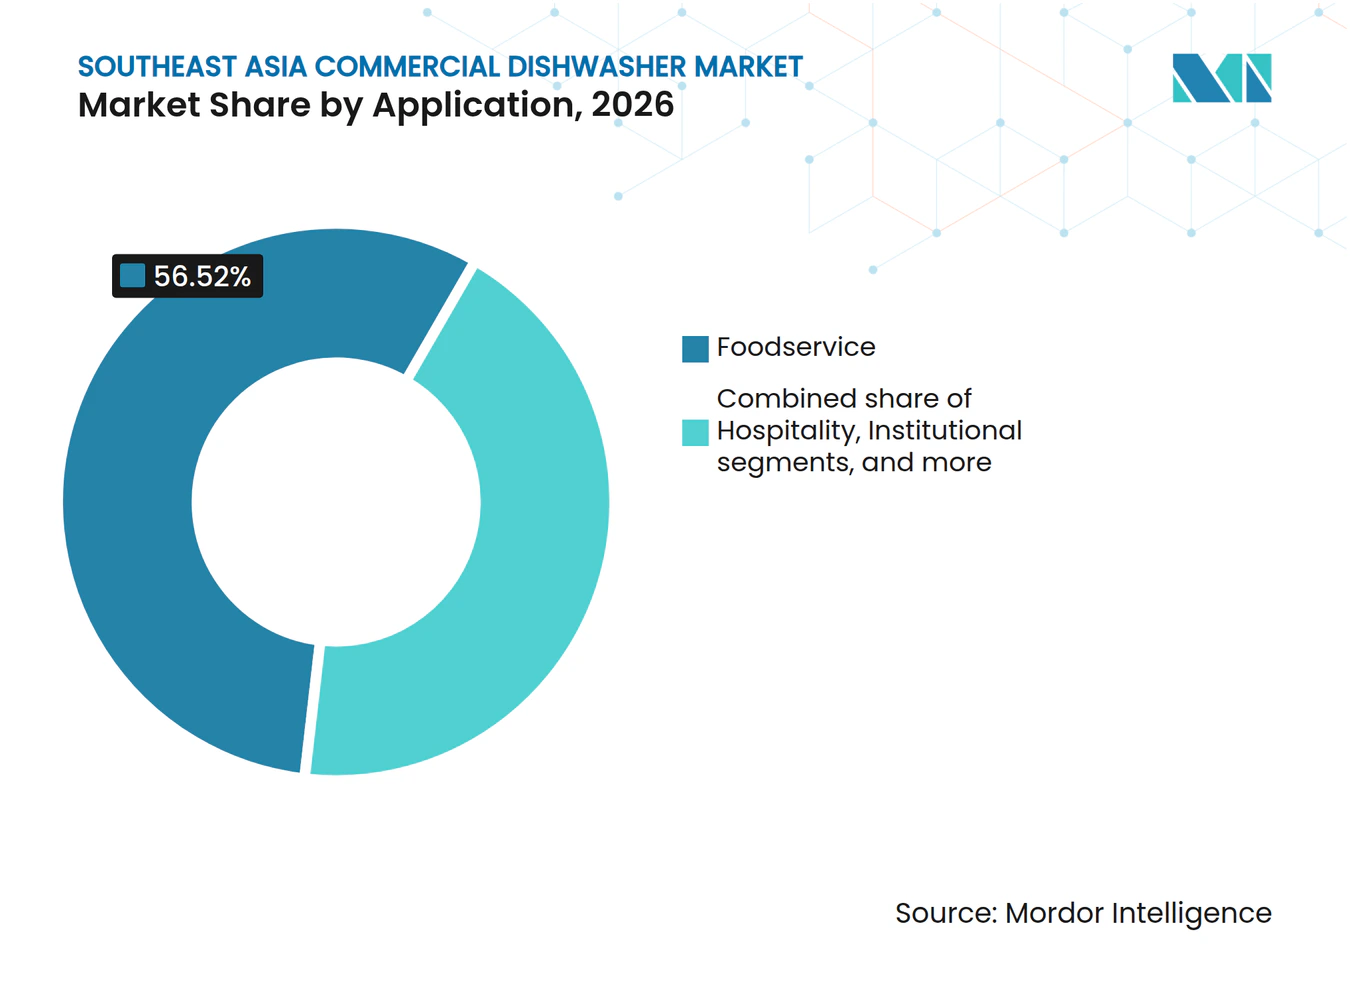
- Por aplicación, los servicios de alimentación representaron el 56,52% del mercado en 2026, mientras que se proyecta que el catering y las cocinas centrales registren una CAGR del 8,22% entre 2027 y 2032.
- Por canal de distribución, los distribuidores y concesionarios representaron el 81,15% del mercado en 2026, mientras que se proyecta que las ventas directas alcancen una CAGR del 8,19% entre 2027 y 2032.
- Por geografía, Indonesia representó el 32,26% del mercado de lavavajillas comerciales del Sudeste Asiático en 2026, mientras que se proyecta que Vietnam registre una CAGR del 7,25% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Servicios de Alimentación Organizados, Hoteles y Cadenas de Restaurantes de Servicio Rápido | +2.30% | Indonesia, Vietnam, Tailandia, Filipinas | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra en Cocinas Comerciales y Adopción de la Automatización | +1.60% | Singapur, Malasia, Tailandia, Indonesia, Vietnam | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Higiene Alimentaria y Cumplimiento de HACCP | +1.00% | Singapur, Malasia, Vietnam, ASEAN en general | Mediano plazo (2-4 años) |
| Requisitos de Ahorro de Agua, Energía y Productos Químicos | +0.70% | Singapur, Tailandia, Malasia | Largo plazo (≥ 4 años) |
| Crecimiento de Cocinas Centrales de Alta Densidad y Catering Institucional | +0.50% | Indonesia, Vietnam, Tailandia | Mediano plazo (2-4 años) |
| Máquinas Localizadas para Voltaje, Dureza del Agua y Condiciones de Vajilla Asiática | +0.30% | Todos los mercados, especialmente Indonesia y Vietnam | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Servicios de Alimentación Organizados, Hoteles y Cadenas de Restaurantes de Servicio Rápido
Se proyectaba que el sector de hostelería, restauración e institucional de Tailandia alcanzara los 35,4 mil millones de USD en 2025. Los grupos de restaurantes y hoteles organizados adquieren equipos basándose en especificaciones estandarizadas por establecimiento. Este enfoque de adquisición favorece los pedidos recurrentes de equipos y los ciclos de reposición planificados. Indonesia contaba con 4.584 hoteles con categoría de estrellas y 461.766 habitaciones en 2024, tras un aumento anual del 11% en la oferta de habitaciones[1]. Se esperaba que el sector de servicios de alimentación de Filipinas recuperara los 14 mil millones de USD en ventas en 2025, a medida que las cadenas de restaurantes se expandían y el turismo se recuperaba. Estas condiciones de mercado incrementaron la demanda de equipos que pudieran instalarse de manera uniforme en restaurantes, cocinas de hotel y unidades de catering.
Escasez de Mano de Obra en Cocinas Comerciales y Adopción de la Automatización
La disponibilidad de mano de obra está impulsando a los operadores de servicios de alimentación a considerar la automatización del lavado de vajilla como respuesta directa a la presión de personal. La Hoja de Ruta Digital de la Industria de Servicios de Alimentación de Singapur identifica las cocinas autónomas como una solución de productividad, y las Subvenciones para el Desarrollo Empresarial apoyan la adopción pertinente[2]. Los lavavajillas comerciales son más fáciles de evaluar que muchos sistemas de automatización de cocinas porque la tarea laboral, el ciclo de lavado y el resultado de saneamiento están claramente definidos. En octubre de 2025, MEIKO presentó su módulo de alimentación automatizada M-iFlow IPB para lavavajillas de tipo vuelo en HOST Milán y declaró que puede reducir las necesidades de personal en la estación de alimentación hasta en un 50% en comparación con un sistema de tipo vuelo estándar. El manejo automatizado también puede mejorar la ergonomía en una estación de trabajo repetitiva y húmeda. El mercado de lavavajillas comerciales del Sudeste Asiático se beneficia, por tanto, del interés de los compradores en equipos que protejan el rendimiento cuando el personal es difícil de contratar o retener.
Requisitos más Estrictos de Higiene Alimentaria y Cumplimiento de HACCP
Los marcos regulatorios que rigen la seguridad alimentaria en el Sudeste Asiático se han endurecido materialmente desde 2025. En enero de 2025, Singapur aprobó la Ley de Seguridad y Protección Alimentaria (FSSA), consolidando y reforzando su régimen de seguridad alimentaria bajo la Agencia de Alimentos de Singapur (SFA), con el Tramo 1 que cubre alimentos definidos y agua potable no envasada entrando en vigor en noviembre de 2025[3]. La norma revisada MS 1480 de Malasia alinea su enfoque de HACCP con los principios actualizados del Codex e incluye expectativas de saneamiento para los establecimientos alimentarios. En agosto de 2025, Vietnam actualizó su Ley consolidada de Seguridad Alimentaria. Los Principios Generales de Higiene Alimentaria de la ASEAN proporcionan un punto de referencia regional común para los sistemas nacionales de seguridad alimentaria. Las máquinas comerciales pueden proporcionar temperaturas de lavado repetibles y registros que respaldan los procedimientos de HACCP e ISO 22000, algo que el lavado manual no puede documentar con la misma consistencia.
Requisitos de Ahorro de Agua, Energía y Productos Químicos y Diseño de Máquinas Localizadas
Los costos de servicios públicos y las condiciones del sitio están incrementando los costos operativos totales en las decisiones de compra. MEIKO declaró que su instalación del transportador M-iQ en IKEA Singapur redujo el consumo de energía y agua en un 30%[4]. Winterhalter introdujo EcoPilot como parte de sus servicios conectados en 2025, utilizando datos de lavado del sitio para alternar entre programas rápidos y ecológicos. El marco Green Mark 2021 de Singapur establece requisitos de rendimiento energético para los proyectos de construcción elegibles, añadiendo un motivo de adquisición para seleccionar equipos eficientes. Las máquinas también deben adaptarse a la dureza del agua local, las condiciones de drenaje, el voltaje, la vajilla y las prácticas de servicio. Los proveedores que combinan tratamiento de agua, componentes duraderos y soporte técnico local pueden reducir las interrupciones para los operadores y distribuidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Largo Período de Recuperación para Pequeños Operadores de Servicios de Alimentación | -1.20% | Indonesia, Vietnam, Filipinas | Mediano plazo (2-4 años) |
| Infraestructura de Agua, Drenaje y Electricidad Inconsistente | -0.80% | Ciudades secundarias y terciarias de Indonesia, Filipinas y Vietnam | Largo plazo (≥ 4 años) |
| Servicio Posventa Fragmentado y Disponibilidad de Repuestos | -0.60% | Mercados fuera de las ciudades de primer nivel, particularmente Filipinas y el resto del Sudeste Asiático | Mediano plazo (2-4 años) |
| Dureza del Agua Variable, Formulación Química y Prácticas del Operador | -0.50% | Malasia, Singapur, costa de Vietnam, Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Largo Período de Recuperación para Pequeños Operadores de Servicios de Alimentación
El costo de capital sigue siendo una barrera material para los restaurantes independientes, cafeterías y hoteles pequeños. El sector de servicios de alimentación de Vietnam perdió más de 50.000 negocios en el primer semestre de 2025 en medio de presiones de costos, según iPOS.vn y Nestlé Professional. La consolidación puede eliminar compradores potenciales al tiempo que aumenta el poder adquisitivo entre los operadores más grandes que permanecen. La compra de un lavavajillas de entre 2.000 y 15.000 USD puede requerir una decisión de recuperación de varios años para un pequeño operador. Los sistemas de tipo vuelo requieren compromisos mucho mayores, por lo que generalmente se limitan a cocinas centrales, catering institucional, aeropuertos y grandes hoteles. Las ofertas de alquiler, financiamiento y Equipos como Servicio podrían ayudar a reducir la barrera de entrada sin cambiar el rendimiento de la máquina ni los requisitos de saneamiento.
Infraestructura de Agua, Drenaje y Electricidad Inconsistente
Las condiciones de agua, drenaje y electricidad pueden reducir la fiabilidad de las máquinas fuera de los principales centros urbanos. PAM Jaya continúa con nuevas iniciativas de tratamiento de agua y reducción de agua no contabilizada en Yakarta, lo que indica que la infraestructura hídrica sigue siendo un área activa de inversión. La presión variable, la calidad del agua y el diseño del drenaje pueden aumentar las llamadas de servicio y socavar el rendimiento de lavado esperado. En julio de 2025, Ecolab lanzó ReadyDose en el Sudeste Asiático, incluyendo un producto DelimeR para depósitos de cal en máquinas lavavajillas comerciales. El acceso fragmentado a repuestos puede prolongar el tiempo de inactividad en las ciudades secundarias, lo que hace que los distribuidores sean fundamentales para la experiencia del cliente. Estas condiciones hacen que las especificaciones localizadas, el tratamiento del agua, la capacitación de técnicos y la disponibilidad inmediata de repuestos sean elementos necesarios en la oferta de un proveedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Crecimiento de Rack/Transportador Refleja la Mayor Demanda de Cocinas de Alto VolumenLos lavavajillas bajo encimera representaron el 36,54% de la participación del mercado de lavavajillas comerciales del Sudeste Asiático en 2026. Son adecuados para cafeterías, bares, hoteles pequeños y restaurantes que tienen poco espacio en la parte trasera de la cocina y personal limitado. Su compacta huella apoya la gran base regional de operadores pequeños y medianos. Winterhalter introdujo el U50 Gen 3 en Vietnam durante 2025 con controles conectados para cocinas comerciales pequeñas y medianas. Las unidades de tipo puerta y campana sirven a restaurantes y cocinas de hotel que necesitan mayor rendimiento durante los períodos de servicio pico. Los lavavajillas de copas siguen siendo relevantes en entornos de hostelería orientados a bebidas donde la calidad del cristal y la rapidez de rotación son importantes.
Se prevé que los lavavajillas de tipo rack/transportador se expandan a una CAGR del 7,87% hasta 2032. El tamaño del mercado de lavavajillas comerciales del Sudeste Asiático para este tipo de producto se beneficia de las cocinas centrales, los contratos institucionales y las operaciones de banquetes en hoteles. Estos sistemas reducen el manejo manual cuando se combinan con transporte automatizado de racks y disposiciones de alimentación adecuadas. La serie MT de Winterhalter está diseñada para operaciones de alto volumen y ofrece una configuración modular que puede adaptarse a los requisitos del sitio. Los sistemas de tipo vuelo siguen siendo una categoría más pequeña, pero se adaptan al catering aeroportuario, los comedores industriales y las cocinas muy grandes. El crecimiento de la demanda depende de proyectos que combinen altos volúmenes de comidas con suficiente espacio, capacidad de servicios públicos y soporte de servicio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad:
Los Equipos de Alto Volumen se Benefician de la Producción Centralizada de AlimentosLa banda de capacidad de 50-150 racks/hora representó el 40,12% de la participación del mercado de lavavajillas comerciales del Sudeste Asiático en 2026. Este rango de capacidad es adecuado para hoteles de tamaño mediano, cadenas de restaurantes, cafeterías institucionales e instalaciones que atienden entre 100 y 300 cubiertos por período de comida. Proporciona un equilibrio entre producción, huella y costo de capital. Los lavavajillas de campana de proveedores globales abordan este nivel con controles operativos estandarizados y ciclos de saneamiento. Los equipos de menos de 50 racks/hora continúan sirviendo a cafeterías, bares y restaurantes más pequeños. Los compradores en ese nivel inferior son particularmente sensibles a los términos de financiamiento y la cobertura local de posventa.
Se proyecta que las máquinas de más de 150 racks/hora crezcan a una CAGR del 8,13% hasta 2032. Este nivel de capacidad está estrechamente vinculado a las cocinas centrales y los servicios de catering institucional que deben procesar volúmenes concentrados de comidas. El programa nacional de comidas de Indonesia añade una vía del sector público a la demanda de equipos de cocina comercial. En octubre de 2025, MEIKO demostró tecnología de alimentación automatizada para lavavajillas de tipo vuelo, mostrando cómo los sistemas de alto volumen pueden reducir la mano de obra en la línea de lavado. La documentación de HACCP y los procedimientos de ISO 22000 también respaldan el uso de procesos de lavado repetibles y medibles en estos entornos. La preparación de la infraestructura sigue siendo necesaria porque estos sistemas tienen mayores demandas de agua, drenaje, energía y mantenimiento.
Por Configuración de Instalación:
Los Diseños Integrados Ganan Terreno en Nuevos Proyectos de CocinasLos lavavajillas independientes representaron el 51,46% de la participación del mercado de lavavajillas comerciales del Sudeste Asiático en 2026. Su posición de liderazgo refleja un patrón predominantemente de renovación, donde los operadores añaden equipos a las distribuciones de cocina existentes. El formato abarca unidades compactas bajo encimera y máquinas más grandes de tipo campana que pueden colocarse cerca de las áreas de preparación y lavado establecidas. Los equipos independientes también ofrecen a los operadores flexibilidad cuando cambian los términos del arrendamiento o las distribuciones de cocina. Sigue siendo práctico para los restaurantes independientes que no controlan un sitio construido a medida. Este diseño continuará satisfaciendo la demanda amplia, especialmente en ubicaciones donde los presupuestos de renovación son limitados.
Se prevé que las configuraciones integradas empotradas y bajo encimera crezcan a una CAGR del 8,37% hasta 2032. El tamaño del mercado de lavavajillas comerciales del Sudeste Asiático para instalaciones integradas aumenta a medida que las cadenas y los nuevos proyectos de hostelería estandarizan los flujos de trabajo de cocina durante la etapa de diseño. Las estaciones integradas pueden favorecer un movimiento más limpio de sucio a limpio, lo cual es relevante para los procedimientos de seguridad alimentaria. Electrolux Professional destacó las cadenas de restaurantes como una prioridad de crecimiento en Asia durante su presentación a inversores de 2025. El modelo NeoBlue Touch bajo encimera de la empresa está diseñado para operaciones de restaurantes y comida rápida que necesitan equipos compactos y conectados. Esta tendencia es más fuerte donde los planes de construcción de restaurantes y renovación de hoteles incluyen diseñadores profesionales de cocinas.

Por Rango de Precio:
El Volumen de Gama Media Coexiste con la Demanda de Eficiencia PremiumLos lavavajillas de gama media representaron el 58,62% de la participación del mercado de lavavajillas comerciales del Sudeste Asiático en 2026. Esta categoría sirve a cadenas de restaurantes organizadas, hoteles de escala media y operadores institucionales que requieren un rendimiento de nivel comercial sin el costo de los equipos importados premium. Los proveedores europeos y japoneses compiten con los fabricantes chinos que ofrecen precios iniciales más bajos y características localizadas. Los modelos económicos siguen siendo relevantes donde el lavado manual todavía está disponible y el financiamiento es limitado. La categoría de gama media es también donde la influencia del distribuidor es más importante porque los compradores necesitan instalación, capacitación, servicio y acceso a repuestos. El costo operativo total puede convertirse en un argumento de venta eficaz cuando los proveedores demuestran los efectos sobre el agua, la energía, los productos químicos y la mano de obra.
Se prevé que los lavavajillas premium se expandan a una CAGR del 8,28% hasta 2032. Las marcas internacionales de hoteles y los grupos de restaurantes con múltiples establecimientos son más propensos a especificar equipos eficientes para cumplir con los requisitos internos de sostenibilidad y rendimiento. MEIKO reportó una facturación grupal de 467 millones de EUR (549,33 millones de USD) en 2025, respaldando su posición premium en los mercados de lavado de vajilla comercial. Las funciones conectadas permiten a los operadores comparar ciclos de lavado y responder a las averías antes de que la interrupción del servicio se vuelva grave. La oferta de servicio conectado de Winterhalter incluye las funciones EcoPilot, Remote Services y EasyAccess para sitios profesionales de lavado de vajilla. La adopción premium dependerá de si los proveedores pueden demostrar una ventaja clara en el ciclo de vida frente a las alternativas de menor precio.
Por Aplicación:
Los Servicios de Alimentación Lideran Mientras el Catering y las Cocinas Centrales AvanzanLos operadores de servicios de alimentación representaron el 56,52% de la participación del mercado de lavavajillas comerciales del Sudeste Asiático en 2026. Las cadenas de restaurantes, cafeterías, establecimientos de servicio rápido y restaurantes de servicio completo crean la mayor base instalada de lavavajillas comerciales. La categoría de consumo en restaurantes y hoteles de Tailandia creció un 6,0% en 2025, apoyando la actividad de servicios de alimentación a pesar del menor crecimiento económico general. La hostelería sigue siendo una aplicación significativa porque los hoteles necesitan un lavado de vajilla fiable para restaurantes, banquetes, servicio de habitaciones y comedor de personal. Los usos institucionales incluyen hospitales, universidades, comedores corporativos e instalaciones públicas. Cada entorno requiere una combinación diferente de rendimiento, registros de saneamiento, huella y respuesta de servicio.
Se prevé que el catering y las cocinas centrales crezcan a una CAGR del 8,22% hasta 2032. Estas operaciones producen un gran número de comidas desde sitios centralizados, lo que aumenta las cargas de lavado y el valor de los equipos de alta capacidad. La financiación de Hangry en octubre de 2025 tenía como objetivo mejorar la infraestructura de cocinas y expandirse a Malasia. Los programas gubernamentales de comidas añaden otra categoría de producción centralizada de alimentos en Indonesia. Los compradores en este segmento priorizan el rendimiento de racks, el saneamiento verificado, la eficiencia laboral y el costo operativo por rack. Este caso de uso apoya una mayor demanda de sistemas de transportador y tipo vuelo que las aplicaciones convencionales de restaurantes.
Nota: Las participaciones de todos los segmentos individuales estn disponibles con la compra del informe
Por Canal de Distribución:
La Cobertura de Distribuidores Sigue Siendo Esencial a Medida que las Ventas Directas se ExpandenLos distribuidores y concesionarios representaron el 81,15% de la participación del mercado de lavavajillas comerciales del Sudeste Asiático en 2026. Esta estructura refleja la geografía fragmentada de la región, los idiomas variados y la necesidad de capacidad local de instalación y reparación. Los distribuidores a menudo suministran equipos adyacentes y pueden agrupar instalación, detergente, mantenimiento y soporte de repuestos. Su calidad de servicio afecta fuertemente la experiencia del cliente para los proveedores internacionales. La presencia regional de MEIKO en Kuala Lumpur apoya su base de clientes más amplia en el Sudeste Asiático. El modelo de distribuidores seguirá siendo importante en los mercados donde el desplazamiento entre los sitios de los clientes y el acceso a técnicos capacitados son difíciles.
Se prevé que las ventas directas crezcan a una CAGR del 8,19% hasta 2032. En mayo de 2024, HOSHIZAKI consolidó Technolux y HKR Equipment como subsidiarias directas en Filipinas, fortaleciendo su cobertura de servicio y ventas. Un modelo directo puede mejorar la consistencia de la instalación y acortar el camino entre el fabricante, el técnico y el usuario final. El diagnóstico remoto puede apoyar aún más este enfoque al identificar problemas sin una visita inmediata al sitio. La inversión de HOSHIZAKI en ARICO le proporciona una base de producción y logística en Vietnam, que puede apoyar la capacidad de respuesta regional. Las ventas directas crecerán más donde los fabricantes puedan construir suficiente capacidad de servicio local sin debilitar las relaciones productivas con los distribuidores.
Análisis Geográfico
Indonesia
Indonesia representó el 32,26% de la participación del mercado de lavavajillas comerciales del Sudeste Asiático en 2026. Su sector de hostelería, restauración e institucional alcanzó los 29,2 mil millones de USD en 2024, con 231.514 establecimientos de servicios de alimentación, 4.584 hoteles con categoría de estrellas y 461.766 habitaciones de hotel. El Programa de Comidas Nutritivas Gratuitas contaba con 16.503 cocinas centrales en funcionamiento en noviembre de 2025 y tiene como objetivo alcanzar las 30.000 para 2027. Estas cocinas crean una demanda menos vinculada al turismo y a la inversión en restaurantes independientes. Sus requisitos favorecen equipos duraderos con alto rendimiento, saneamiento predecible y soporte de mantenimiento local. La expansión hotelera hacia ciudades secundarias añade otro canal para la colocación de equipos. El tratamiento del agua y el diseño del drenaje siguen siendo cuestiones importantes de cumplimiento y operación, especialmente fuera de los centros de hostelería establecidos.
Vietnam
Se prevé que Vietnam registre la CAGR de país más rápida del 7,25% hasta 2032. Las llegadas internacionales alcanzaron los 19,1 millones en los primeros 11 meses de 2025, superando el récord de 2019 de 18 millones, mientras que los ingresos por servicios de alojamiento y alimentación aumentaron un 14,6% interanual. HOSHIZAKI adquirió una participación del 51% en ARICO en febrero de 2025 por 13 mil millones de JPY (0,08 mil millones de USD), estableciendo su primera base de producción en el Sudeste Asiático. Esta inversión refleja el valor de cadenas de suministro más cortas y un mayor soporte local en un entorno de equipos de servicios de alimentación en rápida expansión. Winterhalter también introdujo una oferta U50 Gen 3 orientada a Vietnam para hoteles, cafeterías y cocinas comerciales en 2025. Las cocinas en la nube y la modernización de restaurantes amplían la demanda más allá de los hoteles establecidos. La ley de seguridad alimentaria de Vietnam y la formalización de los negocios de alimentos refuerzan el valor de los procesos de lavado controlados.
Tailandia, Filipinas, Malasia, Singapur y el Resto del Sudeste Asiático
Se proyectaba que el sector de hostelería, restauración e institucional de Tailandia alcanzara los 35,4 mil millones de USD en 2025, y el gasto en restaurantes y hoteles aumentó un 6,0% durante el año. Se esperaba que Filipinas recuperara los 14 mil millones de USD en ventas de servicios de alimentación en 2025, apoyando la demanda de equipos para restaurantes y hoteles. Malasia combina una amplia base de servicios de alimentación con un papel de servicio regional, incluida la presencia de MEIKO en el Sudeste Asiático en Kuala Lumpur. Singapur es un entorno de alta especificación donde las normas de seguridad alimentaria y los requisitos de Green Mark favorecen los sistemas eficientes y documentados. Camboya, Myanmar, Laos y Brunéi siguen siendo oportunidades en etapas más tempranas que dependen de la inversión turística y la formalización de la infraestructura de hostelería. En todos estos mercados, los proveedores necesitan diferentes combinaciones de precio, eficiencia, tratamiento de agua, servicio local y documentación regulatoria.
Panorama Competitivo
Concentración del Mercado
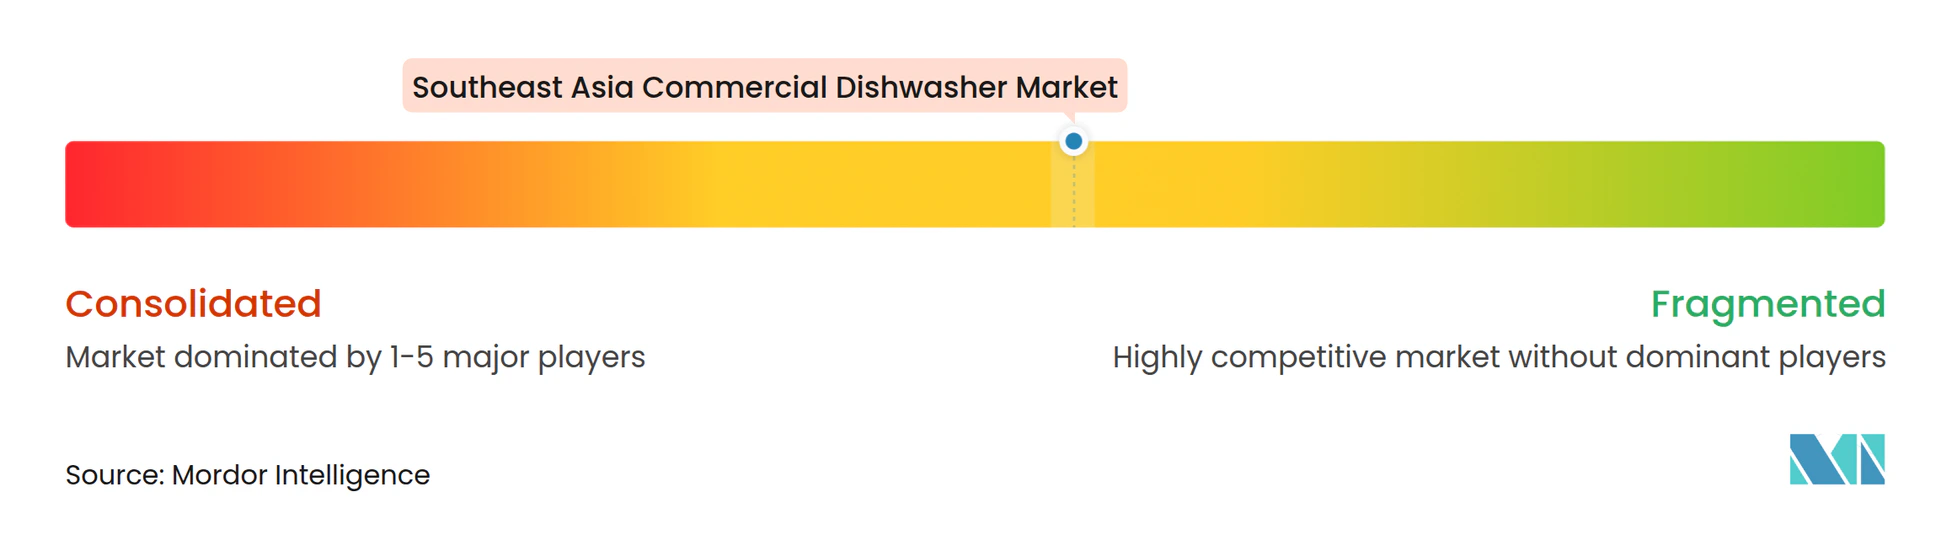
El mercado de lavavajillas comerciales del Sudeste Asiático incluye proveedores globales como Winterhalter, MEIKO, Electrolux Professional, HOSHIZAKI y Hobart (ITW), así como fabricantes chinos, coreanos y del Sudeste Asiático. Se estima que los siete principales actores concentran colectivamente entre el 45 y el 55% de los ingresos del mercado de lavavajillas comerciales del Sudeste Asiático en 2025, lo que indica una fragmentación moderada del mercado. Los proveedores internacionales compiten a través de la fiabilidad del equipo, el costo operativo durante el ciclo de vida, los registros de saneamiento y el monitoreo remoto. La instalación del M-iQ de MEIKO en IKEA Singapur logró un ahorro del 30% en energía y agua, lo que demuestra el argumento de eficiencia utilizado en las ventas de gama alta. Los fabricantes regionales compiten con fuerza cuando el precio inicial, las especificaciones locales y los plazos de entrega son los factores de decisión principales. Por lo tanto, el mercado no está concentrado en torno a un único proveedor ni está impulsado puramente por el precio. Está determinado por la capacidad de brindar soporte a los clientes después de la instalación.
Las empresas líderes están ampliando las funciones digitales y los activos operativos regionales. La adquisición de ARICO en Vietnam por parte de HOSHIZAKI otorga al grupo una base de producción que puede reducir la distancia en la cadena de suministro para los clientes del Sudeste Asiático. Electrolux Professional fabrica varios tipos de lavavajillas para los mercados asiáticos y ha incorporado a Veetsan, un fabricante chino de lavavajillas, a su cartera. El paquete de servicios conectados de Winterhalter añade EcoPilot, Remote Services y EasyAccess a su oferta de equipos. El módulo M-iFlow IPB de MEIKO muestra un avance adicional hacia las líneas de lavado de vajilla automatizadas. Estos movimientos mejoran la propuesta de valor para las cadenas de múltiples establecimientos y las cocinas centrales que requieren visibilidad, tiempo de actividad y menor dependencia de la mano de obra.
El cumplimiento normativo favorece a los proveedores que pueden ofrecer parámetros de lavado reproducibles y registros operativos. La Ley de Seguridad e Inocuidad Alimentaria de Singapur, la revisión de la norma MS 1480 de Malasia y la ley de seguridad alimentaria de Vietnam aumentan la relevancia de los procesos de saneamiento que pueden documentarse. Los operadores más pequeños aún enfrentan preocupaciones de asequibilidad y mantenimiento, lo que deja espacio para distribuidores, alquileres y ofertas de servicios integrados. Los competidores locales pueden mantenerse como opciones creíbles cuando proporcionan especificaciones compatibles de voltaje, presión de agua y vajilla. Es probable que el equilibrio competitivo dependa tanto de la ejecución posventa como de las características de las máquinas. No se proporcionó ninguna cifra verificada de cuota de mercado combinada para las empresas líderes, por lo que no es posible sustentar una evaluación numérica de la concentración.
Líderes de la Industria de Lavavajillas Comerciales del Sudeste Asiático
-
Winterhalter Gastronom GmbH
-
MEIKO Maschinenbau GmbH & Co. KG
-
Electrolux Professional AB
-
HOSHIZAKI Corporation
-
HOBART (ITW)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lavavajillas Comerciales del Sudeste Asiático Empresas cubiertas en este informe
- Winterhalter Gastronom GmbH
- MEIKO Maschinenbau GmbH & Co. KG
- Electrolux Professional AB
- HOSHIZAKI Corporation
- Fagor Professional, ONNERA Group
- Comenda, Ali Group S.r.l.
- DIHR, Ali Group S.r.l.
- Hobart (ITW)
- Washtech, Ali Group S.r.l.
- Champion Industries, Ali Group S.r.l.
- JEMI
- Colged S.r.l.
- Silanos S.r.l.
- KRUPPS S.r.l.
- Reeum Wash Co., Ltd.
- Shin Jin Master Co., Ltd.
- Zhejiang Hatton Cleaning Technology Co., Ltd.
- Shanghai Veetsan Commercial Equipment Co., Ltd.
- Southpro Kitchen Equipment Co., Ltd.
- Koyo Manufacturer (M) Sdn Bhd
- PT Nayati Indonesia, Klineco
Desarrollos recientes de la industria en Mercado de Lavavajillas Comerciales del Sudeste Asiático
- Mayo de 2026: Winterhalter amplió comercialmente su ecosistema Next Level Services, incluyendo el EcoPilot con inteligencia artificial (hasta un 17% de reducción de energía), la plataforma de diagnóstico Remote Services y el soporte al operador basado en códigos QR EasyAccess en los mercados de hostelería de habla hispana, tras el lanzamiento global en HOST Milán en octubre de 2025, lo que refleja la trayectoria de despliegue global de la línea de productos tras su debut en 2025.
- Enero de 2026: Electrolux Professional Group adquirió Royal Range (California, EE. UU.), un fabricante de equipos de cocción profesional que incluye cocinas, hornos y freidoras, ampliando su huella de fabricación en Food Americas y reforzando la estrategia de equipos de cocina comercial de múltiples categorías del grupo junto con su cartera de lavavajillas.
- Noviembre de 2025: Winterhalter lanzó la línea de lavavajillas transportadores modulares de alto volumen MT Series, capaz de manejar hasta 355 racks por hora, con un diseño modular totalmente retroadaptable que permite a los operadores añadir zonas de lavado, aclarado o secado después de la instalación sin reemplazar la unidad base.
- Octubre de 2025: MEIKO presentó el módulo de alimentación automatizada M-iFlow IPB para lavavajillas de tipo vuelo M-iQ en HOST Milán, demostrando en vivo la operación sin personal en la sección de alimentación del lavavajillas y reduciendo el número de empleados necesarios en esa estación de trabajo hasta en un 50% en comparación con un M-iQ estándar sin el módulo.
Alcance del Informe del Mercado de Lavavajillas Comerciales del Sudeste Asiático
Los lavavajillas comerciales son máquinas de limpieza de uso intensivo diseñadas para satisfacer las necesidades de saneamiento de alto volumen de las cocinas profesionales y los establecimientos de servicios de alimentación. El mercado de lavavajillas comerciales del Sudeste Asiático está segmentado por tipo de producto, capacidad, configuración de instalación, rango de precio, aplicación, canal de distribución y país. Por tipo de producto, el mercado está segmentado en rack/transportador, bajo encimera, tipo puerta o campana, lavavajillas de copas y lavavajillas de tipo vuelo/transportador continuo. Por capacidad, el mercado está segmentado en menos de 50 racks/hora, 50–150 racks/hora y más de 150 racks/hora. Por configuración de instalación, el mercado está segmentado en independiente, empotrado/integrado bajo encimera y de paso/integrado en línea. Por rango de precio, el mercado está segmentado en económico, gama media y premium. Por aplicación, el mercado está segmentado en servicios de alimentación, hostelería, institucional, catering y cocinas centrales, y otros. Por canal de distribución, el mercado está segmentado en ventas directas y distribuidores y concesionarios. Por país, el mercado está segmentado en Indonesia, Tailandia, Vietnam, Filipinas, Malasia, Singapur y el Resto del Sudeste Asiático. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Rack/Transportador |
| Bajo Encimera |
| Tipo Puerta o Campana |
| Lavavajillas de Copas |
| Lavavajillas de tipo vuelo / transportador continuo |
| Menos de 50 racks/hora |
| 50–150 racks/hora |
| Más de 150 racks/hora |
| Independiente |
| Empotrado / integrado bajo encimera |
| De paso / integrado en línea |
| Económico |
| Gama Media |
| Premium |
| Servicios de Alimentación |
| Hostelería |
| Institucional |
| Catering y Cocinas Centrales |
| Otros |
| Ventas Directas |
| Distribuidores y Concesionarios |
| Indonesia |
| Tailandia |
| Vietnam |
| Filipinas |
| Malasia |
| Singapur |
| Resto del Sudeste Asiático |
| Por Tipo de Producto | Rack/Transportador |
| Bajo Encimera | |
| Tipo Puerta o Campana | |
| Lavavajillas de Copas | |
| Lavavajillas de tipo vuelo / transportador continuo | |
| Por Capacidad | Menos de 50 racks/hora |
| 50–150 racks/hora | |
| Más de 150 racks/hora | |
| Por Configuración de Instalación | Independiente |
| Empotrado / integrado bajo encimera | |
| De paso / integrado en línea | |
| Por Rango de Precio | Económico |
| Gama Media | |
| Premium | |
| Por Aplicación | Servicios de Alimentación |
| Hostelería | |
| Institucional | |
| Catering y Cocinas Centrales | |
| Otros | |
| Por Canal de Distribución | Ventas Directas |
| Distribuidores y Concesionarios | |
| Por País | Indonesia |
| Tailandia | |
| Vietnam | |
| Filipinas | |
| Malasia | |
| Singapur | |
| Resto del Sudeste Asiático |
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de lavavajillas comerciales en el Sudeste Asiático?
El crecimiento de los servicios de alimentación formales, la presión laboral en cocinas, el cumplimiento de la seguridad alimentaria y el desarrollo de cocinas centrales están apoyando la demanda. Se prevé que la categoría crezca a una CAGR del 7,08% de 2027 a 2032.
¿Por qué los distribuidores siguen siendo importantes para las ventas de lavavajillas comerciales en el Sudeste Asiático?
Los distribuidores y concesionarios representaron una participación del 81,15% en 2026 porque proporcionan instalación local, servicio, capacitación y soporte de repuestos en geografías fragmentadas.
¿Qué país tiene la mayor base de demanda de lavavajillas comerciales en el Sudeste Asiático?
Indonesia representó el 32,26% del valor regional en 2026, respaldado por una gran base hotelera, de restaurantes e institucional y el Programa de Comidas Nutritivas Gratuitas.
¿Por qué los lavavajillas comerciales premium están ganando adopción?
Se proyecta que los modelos premium crezcan a una CAGR del 8,28% hasta 2032 porque los grupos hoteleros y los operadores de múltiples establecimientos valoran el menor consumo de servicios públicos, el monitoreo conectado y el saneamiento documentado.
¿Qué limita la adopción entre las empresas de servicios de alimentación más pequeñas?
Los costos iniciales de las máquinas, los largos períodos de recuperación, la infraestructura de agua y electricidad desigual y el acceso inconsistente a repuestos siguen siendo barreras importantes.