
韓国消防車市場規模・シェア
市場概要
| 調査期間 | 2019 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
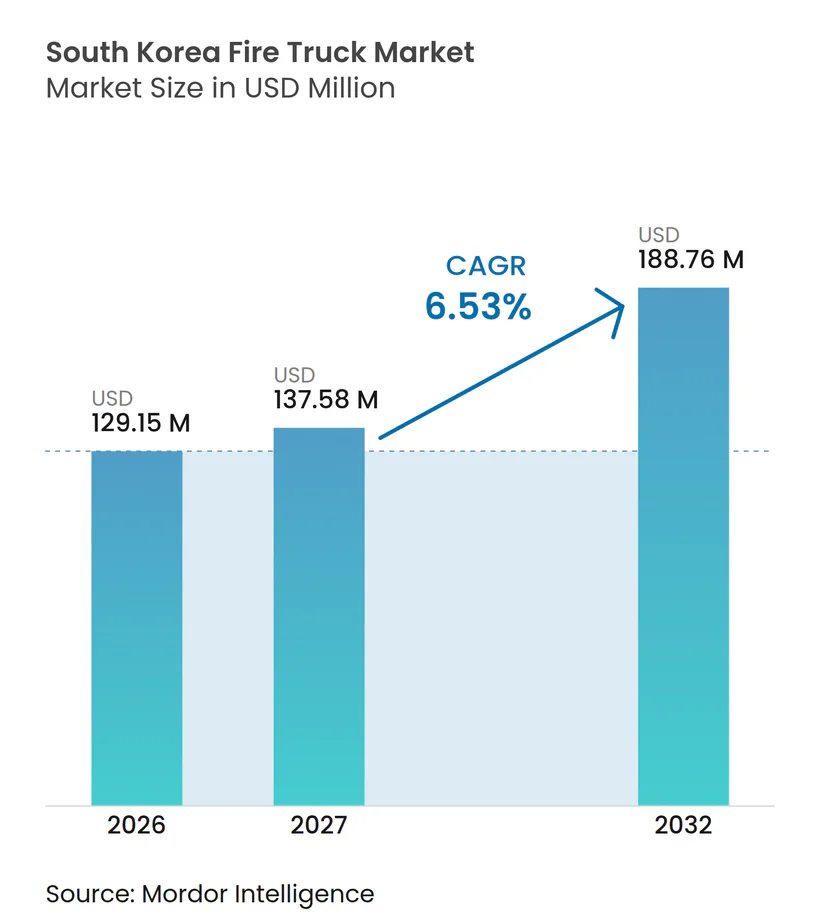
| 基準年の市場規模 (2026) | 129.15 百万米ドル |
| 市場規模 (2027) | 137.58 百万米ドル |
| 市場規模 (2032) | 188.76 百万米ドル |
| 成長率 (2027 - 2032) | 6.53 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国消防車市場分析
韓国消防車市場規模は2026年に1億2,915万米ドルと評価され、2027年の1億3,758万米ドルから2032年には1億8,876万米ドルへと成長し、2027年~2032年のCAGRは6.53%となる見込みです。市町村フリートにおける更新需要、より厳しい高層建築物対応要件、および山林・航空消防資産への継続的な投資が韓国消防車市場を支えています。ソウルおよびその他の大都市における高密度開発により高所作業プラットフォームの価値が高まる一方、産業施設や空港では標準的な市町村ポンパーとは異なる機材が必要とされています。国家消防庁が仕様を設定し、地域当局がフリートの大部分を購入するため、公共調達は韓国消防車市場の中心的な役割を担い続けています。国内メーカーは従来型車両カテゴリーで優位性を持つ一方、輸入サプライヤーは特殊な航空機救助・消火車両および大型山林機材において引き続き重要な役割を果たしています。電気自動車関連の事故も機材仕様を変化させており、特に低床型・遠隔操作型・バッテリー対応消火システムにおいてその影響が顕著です。
主要レポートのポイント
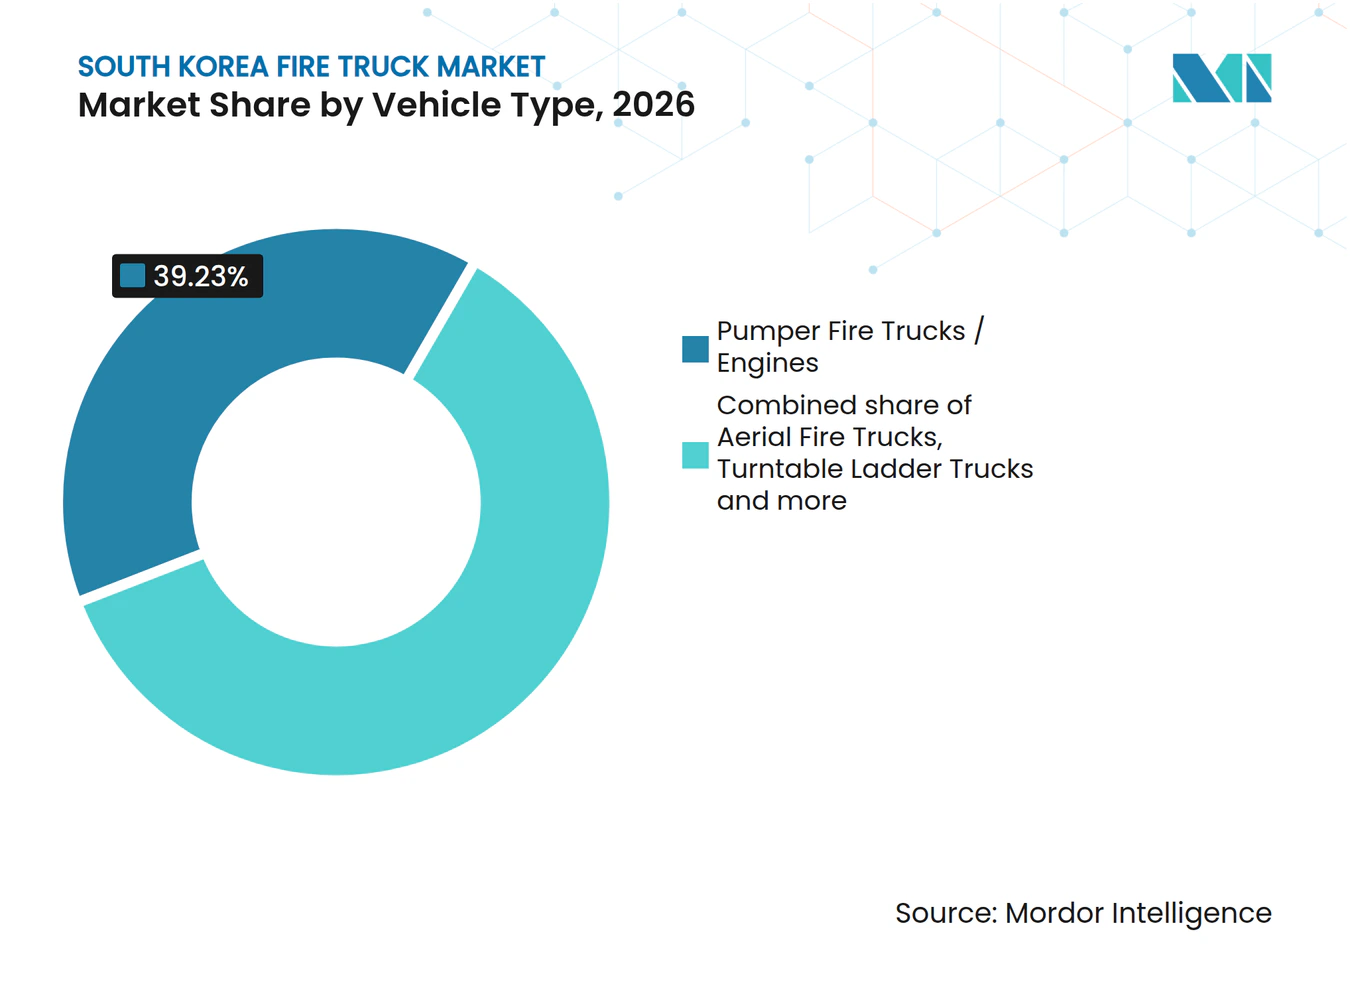
- 車両タイプ別では、ポンパー消防車・エンジンが2026年に39.23%のシェアを占め、高所作業消防車は2032年にかけて7.38%のCAGRで成長すると予測されています。
- 推進タイプ別では、内燃機関車両が2026年に90.28%のシェアを占め、バッテリー電気自動車は2032年にかけて11.22%のCAGRで成長すると予測されています。
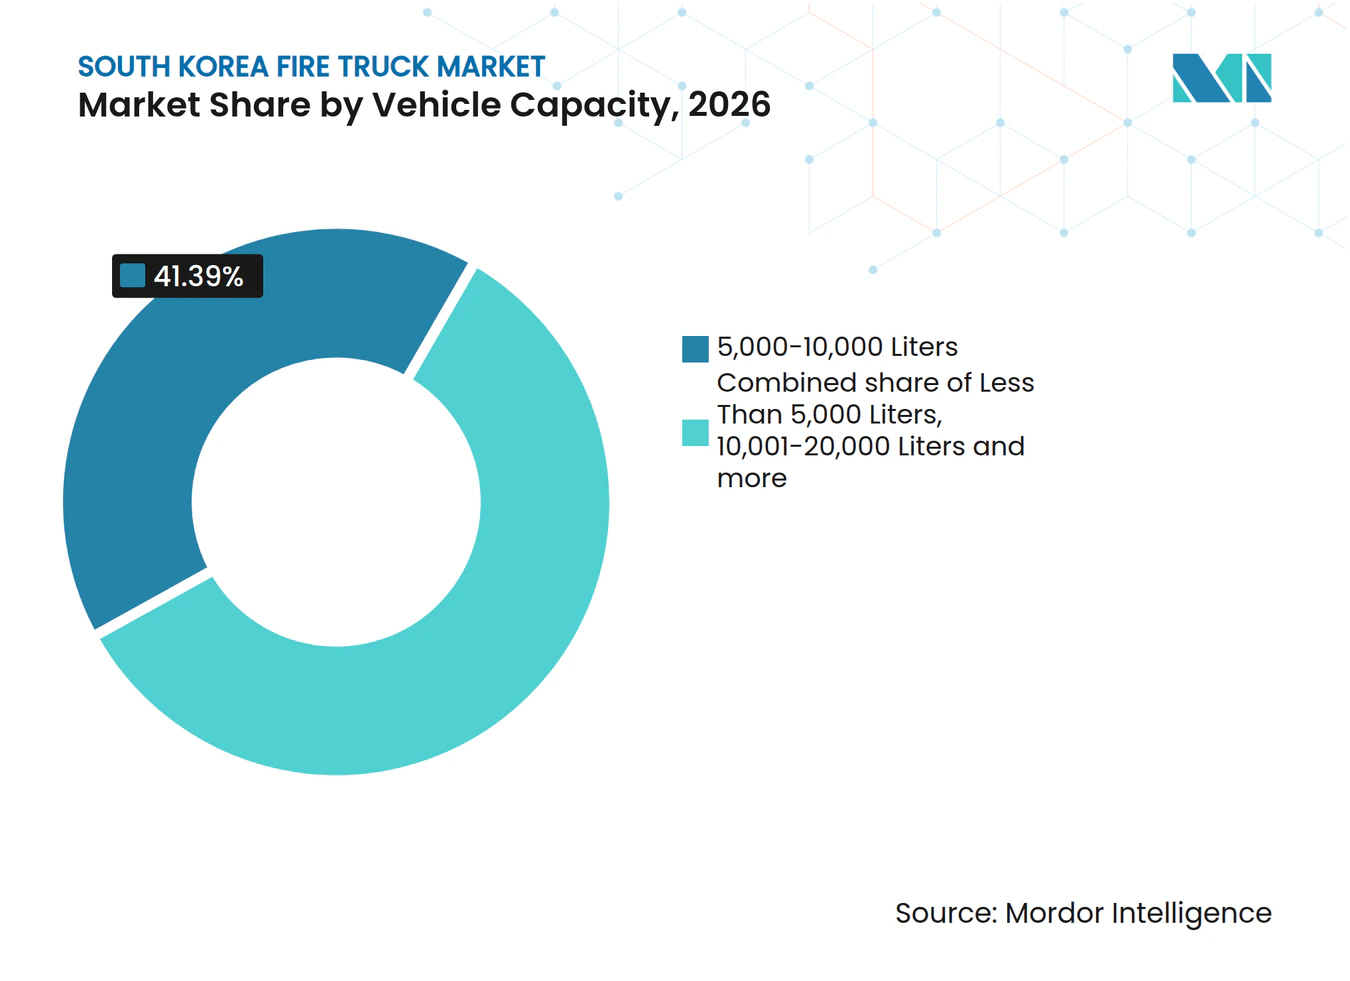
- 車両容量別では、5,000~10,000リットルカテゴリーが2026年に41.39%のシェアを占め、10,001~20,000リットルカテゴリーは2032年にかけて7.49%のCAGRで成長すると予測されています。
- エンドユーザー別では、市町村消防署が2026年に43.45%のシェアを占め、空港は2032年にかけて7.19%のCAGRで成長すると予測されています。
- 地域別では、ソウル首都圏が2026年に33.61%のシェアを占め、江原道は2032年にかけて7.64%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した地方・市町村フリートの更新 | +1.4% | 全国規模、最大の更新量はソウル、京畿道、慶尚南道 | 中期(2~4年) |
| 高層建築物への都市対応要件 | +1.1% | ソウル首都圏、釜山、仁川、大田・世宗への需要拡大を含む | 中期(2~4年) |
| 山林火災消火フリートの国産化 | +0.8% | 江原道および慶尚南北道、全国的支援を含む | 長期(4年以上) |
| 空港・軍用航空機救助・消火近代化 | +0.7% | 仁川、金浦、金海、済州、全国の軍用飛行場 | 中期(2~4年) |
| 電気自動車火災対応機材需要 | +0.6% | 全国規模、ソウル、京畿道、仁川に最高集中 | 短期(2年以内) |
| コネクテッド・遠隔操作・ロボット装置の採用 | +0.5% | 全国規模、釜山、大邱、光州での早期展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した地方・市町村フリートの更新
国家消防庁は、承認サプライヤーの車両仕様を定める複数年度契約制度を通じて、一元的に調整された更新フレームワークを管理しています。多くの地方車両は2010年代初頭に就役し、相当な走行距離を経た後も使用が続いています。地方の予算編成の都合により、車両が推奨耐用年数に達してから1~3会計年度、更新発注が遅延することがあります。2025年の製造仕様書は、古い内燃機関車両を排出ガスおよび騒音の更要件の対象とするアップグレードサイクルを規定しています [1]。これにより、機械的故障の前に車両を退役させる追加的な理由として規制適合が加わります。したがって、韓国消防車市場は人口増加や新規消防署建設に限定されない需要の恩恵を受けています。
高層建築物への都市対応要件
高所作業車の調達は、都市の建物構成と密接に関連しています。ソウルには15階以上の住宅建物が多数存在し、旧型の27メートル屈折式プラットフォームでは対応しきれない場合があります。地域の消防当局は、より高い建物への到達性を向上させるため、46メートルおよび53メートルのプラットフォームへの移行を進めています。地域調達にはソウル以外でも46メートル屈折式プラットフォームが含まれるようになっています。2025年4月、釜山消防・災害本部は海雲台の411メートルLCTランドマークタワーで新型高性能消防車のテストを実施し、当該車両は400メートル以上の高さに泡を放射できる性能を有しています [2]。このような実証試験は、韓国消防車市場における高層建築物対応仕様を定める際の実践的な参照点を消防当局に提供しています。
山林火災消火フリートの国産化
山林消火活動は、十分な水容量を確保しながら困難な地形を走破できる機材への需要を生み出しています。メルセデス・ベンツ・ウニモグベースの車両を含む輸入高性能車両がこの役割を担ってきました。韓国山林庁は2025年3月の義城・山清での山林火災において、3,500リットルタンクを搭載した高性能山林火災消火車両を展開しました。科学技術情報通信部および行政安全部も2025年5月に、国産6,000リットル山林火災消火車両の開発イニシアチブを発表しました。計画中の車両は改造軍用シャシーを使用し、輸入大型機材への依存を低減することを目的としています。国産代替品が大規模に普及するまでは、輸入専門車両の調達が韓国消防車市場の一部であり続けます。
空港・軍用航空機救助・消火近代化
空港救助・消火フリートは、各空港で最大の航空機に対応するカテゴリー要件を満たす必要があります。韓国空港公社は14の民間空港を管理しており、車両の老朽化に伴い定期的な更新が必要です [3]。仁川国際空港はOshkosh Striker 8×8および6×6車両を使用しており、他の空港では複数の調達ラウンドで取得したStrikerの各バリアントを使用しています。民間空港の更新活動は、航空機救助・消火機材に関する防衛部門の調達と時期が重なります。ARFF技術は産業面でも関連性があり、高泡放射量車両は原子力発電所や石油化学施設の防護にも使用されています。この重複により、空港運用を超えた高泡放射量機材への需要が支えられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長い更新サイクルと予算タイミング | -1.1% | 全国規模、ソウル首都圏外の地方市町村で最も深刻 | 中期(2~4年) |
| 輸入特殊車両の高い認証・カスタマイズコスト | -0.8% | 全国規模、ARFFおよび大型山林装置カテゴリーに集中 | 長期(4年以上) |
| シャシー・パワートレイン・アフターマーケット部品への依存 | -0.7% | 全国規模、主に高性能山林・ARFF車両カテゴリーに影響 | 長期(4年以上) |
| 国内ARFFおよび大型山林火災車両能力の限界 | -0.6% | 民間空港および江原道・慶尚道を含む山林火災多発地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長い更新サイクルと予算タイミング
消防車の購入は、国家消防庁のフリート基準と必ずしも一致しない複数年度の地方政府予算フレームワークに従います。小規模な地方部門は、車両が推奨耐用年数に達してから2~3会計年度、調達を延期することがあります。その場合、古い車両のメンテナンス契約を延長することがあります。このアプローチは、古いシャシー世代の部品供給に圧力をかけ、即応性を低下させる可能性があります。高所作業プラットフォームやタンカーを含む大型資本設備は、人員費や通常の運営予算と競合します。その結果、発注量が不均一となり、韓国消防車市場を支えるはずの安定した年間成長が制限されます。
輸入特殊車両の高い認証・カスタマイズコスト
輸入ARFFおよび大型山林トラックは、韓国の道路車両要件および国家消防庁の車両仕様を満たす必要があります。外国サプライヤーは、韓国の運用慣行、道路騒音要件、排出ガス規制、泡・ポンプ性能基準に合わせて構成を適合させる必要があります。これらの変更はコストを増加させ、グローバル生産キューを超えて納期を4~8ヶ月延長する可能性があります。調達量が少ない場合でも、コンプライアンスコストはほぼ固定されたままです。これにより、韓国の販売代理店やサービス拠点を持たないサプライヤーにとって、単一の発注が魅力的でなくなる場合があります。欧州型式認証制度との相互承認フレームワークの欠如が、韓国消防車市場への参入コストを引き続き高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
ポンパーがリード、高所作業車両が高層建築物対応を支援ポンパー消防車・エンジンは2026年の収益の39.23%を占めました。これらは市町村消防署および多くの産業旅団フリートにおける主要車両クラスです。複数年度契約制度はポンパーを消防署の基本機材として位置づけており、予算が制約される場合でも繰り返し購入を支えています。高所作業消防車は2032年にかけて7.38%のCAGRを記録すると予測されており、韓国消防車市場全体を上回る成長率です。より高い建物での使用に向けて、より長いリーチの機材へと需要がシフトしています。Hyundai Everdigmは国内高所作業装置セグメントの大部分を占め、特定の政府調達ルートにおける唯一の認定サプライヤーとしての地位に支えられています。
ターンテーブルはしご車と屈折式高所作業プラットフォームは相互補完的であり、オペレーターは混雑した場所でリーチと柔軟性の両方を必要とします。タンカー消防車は、特に江原道・慶尚道の山林・農村市町村からの需要により普及が進んでいます。救助消防車は公共部門の調達において安定した役割を維持しています。ARFF、山林、化学・泡消火車両は、輸入依存度が最も高く、1台あたりのコストが依然として高い、規模はさいが技術的に要求の高いカテゴリーを代表しています。遠隔操作解体・消火車両も広範な展開に移行しており、大邱などの地域消防本部が2025年に産業複合施設向けに車両を追加しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
推進タイプ別:
内燃機関が支配的、バッテリー電気自動車が急速成長内燃機関車両は2026年の韓国消防車市場の90.28%を占めました。韓国の車両メーカーは引き続き現代、大宇、欧州サプライヤーのディーゼル商用シャシーに依存しています。バッテリー代替品は、すべてのユースケースにおいて油圧ポンプ出力や持続的な運用範囲でディーゼルプラットフォームにまだ匹敵していません。バッテリー電気自動車は2032年にかけて11.22%のCAGRで成長すると予測されており、韓国消防車市場における推進タイプの中で最も高い成長率です。公共機関は関連入札にゼロエミッション要件を盛り込み始めています。電気機材は特に地下駐車場環境で使用されるコンパクトな低床型ユニットに関連性が高いです。
ハイブリッド車両は、アイドル排出ガスを削減しながら持続的な油圧動力を必要とする高所作業プラットフォームの移行オプションとして機能します。水素燃料電池およびその他の推進タイプは商業化前段階にあり、国家消防庁が承認した市町村車両が現役で運用されているという記録は現時点ではありません。最近の排出ガス基準の強化により、古い内燃機関機材の許容排出範囲が狭まっており、今後数年間で老朽化したディーゼル車両の退役が加速する可能性があります。バッテリー火災の自動報告パイロットにより、パイロットゾーンの消防署がEV対応の対応車両を検討する追加的な理由が生まれています。これは運用要件の変化を示すものであり、従来型消防車の広範な代替ではありません。
車両容量別:
中型車両がコアを維持、大型ユニットが山林作業に対応5,000~10,000リットルカテゴリーは2026年の韓国消防車市場の41.39%を占めました。国家消防庁の仕様はこの範囲を主要な市町村ポンパーおよびタンカー車両の標準構成として位置づけています。これらの車両は複数建物への対応を支援しながら、旧市街地に多い狭い道路でも運用できます。10,001~20,000リットルカテゴリーは2032年にかけて7.49%のCAGRで成長すると予測されています。林業・山林機関がより大きな水容量とオフロード能力を求めることで、その成長を牽引しています。韓国山林庁の3,500リットル専門車両の活用と計画中の6,000リットル国産車両は、韓国消防車市場のこの部分がどのように進化しているかを示しています。
5,000リットル未満カテゴリーは異なる目的を果たします。コンパクトな初動対応車両は、大型車両が効果的に運用できない狭い路地や地下駐車場に進入できます。20,000リットル超の車両は産業施設、軍用飛行場、港湾、専用の現場旅団に限定されています。5,000~10,000リットルクラスも汎用ポンパー設計を超えた進化を遂げています。一部車両には高リーチノズルや圧縮空気泡システムが搭載されています。これにより、消防署は少ない車両で能力を組み合わせることができますが、1台あたりのコストと機材の複雑さが増します。したがって、容量の組み合わせは市町村のアクセス制約と専門的なリスク環境の両方を反映しています。

エンドユーザー別:
市町村消防署が最大の基盤を提供、空港が最速成長市町村消防署は2026年の需要の43.45%を占めました。国家消防庁の資金調達フレームワークは、広域・道消防本部およびその下部消防署を通じて装置予算を配分しています。韓国の公共部門消防防護モデルがこの地位を支えています。大規模な産業施設は、独立した一次消火フリートを定常的に構築するのではなく、公共部門と連携しています。空港は航空機救助・消火フリートが更新サイクルに入るにつれ、2032年にかけて7.19%のCAGRで成長すると予測されています。仁川国際空港と韓国空港公社が管理する14の空港は専用消防フリートを維持しています。
産業・商業施設は第2位のエンドユーザーコホートを形成しています。需要は蔚山石油化学コンプレックス、造船所、浦項鉄鋼回廊に集中しています。これらの購入者は一般的に高容量の化学・泡消火または産業用に適応したARFFユニットを求めています。直接契約は、公共の複数年度契約制度よりも国際サプライヤーにとってアクセスしやすいルートを生み出す可能性があります。軍事調達は複数年度の防衛取得サイクルに従い、発注タイミングが不均一になります。林業機関は、韓国山林庁が2025年12月に国産軍用車両プラットフォームをベースとした多目的山林火災消火車両64台を展開したことを受け、より重要なエンドユーザーとなっています。これらの異なる購買チャネルが韓国消防車市場に複数の需要源を提供しています。
地域分析
ソウル首都圏は2026年の需要の33.61%を占め、韓国消防車市場で最大の地域シェアを記録しました。ソウル、仁川、京畿道は高い人口密度、広範な高層住宅、交通インフラ、大規模な電気自動車基盤を組み合わせています。ソウル都市圏中心部は地域内で最も高い人口密度の一つを誇ります。地域調達には高所作業プラットフォーム、EV対応消火機材、ロボット車両、特殊救助ユニットが含まれます。国土交通部のパイロットプログラムは現代、起亜、BMWの大規模なフリートをカバーし、バッテリー火災警報を緊急指令に接続しています。
釜山・蔚山産業ベルトおよび大邱・慶尚産業地域が第2の主要需要クラスターを形成しています。この地域は港湾、石油化学、造船、航空、山林火災リスクを組み合わせています。大邱は2025年8月にサンドイッチパネル工場を持つ産業複合施設をカバーするため、西部消防署に初の遠隔操作解体・放水砲車両を展開しました。釜山も最近就役した複数のSKY CAFS搭載車両を含む先進的な高層建築物対応機材を展開しています。
江原道は2032年にかけて7.64%のCAGRで成長すると予測されており、韓国消防車市場で最も高い地域成長率です。山岳地形と乾燥した春の気候が山林火災への持続的な暴露をもたらします。道の機関は2025年に専門的な森林火災車両の入札ラウンドに参加しました。大田・世宗・忠清および光州・全羅は、行政・サービス需要の発展に伴い、救助・指揮・特殊機材を必要としています。国家消防庁は大容量放水砲システムを湖南地域に拡大し、今後2年間で全国に無人消防ロボット18台を追加する計画です。済州は小規模で自立したフリートを維持しており、本土での適時の更新と製造能力が重要です。
競争環境
市場集中度
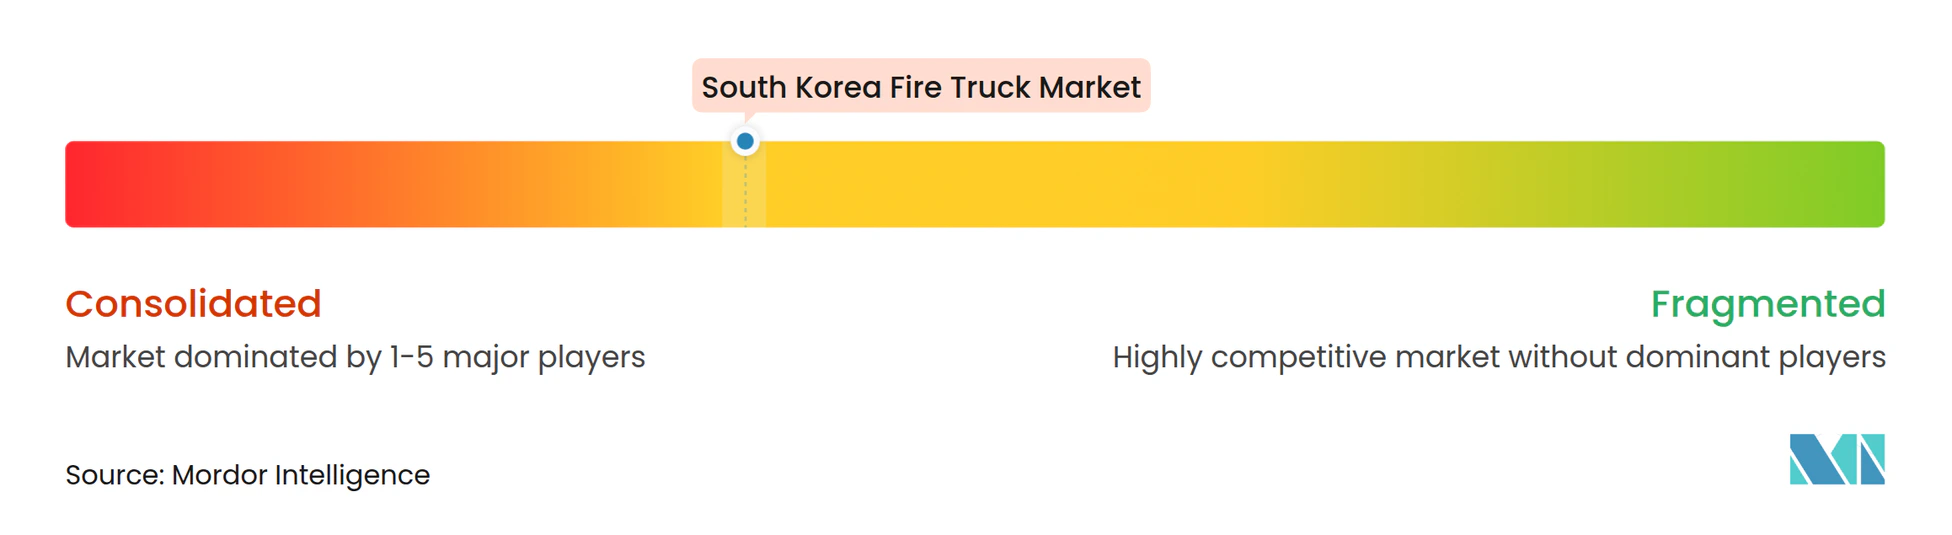
韓国消防車市場は、国内標準車両カテゴリー内で適度に集中しています。Hyundai Everdigmは高所作業装置において支配的な地位を占め、特定の政府調達ルートにおける唯一の認定サプライヤーとしての役割に支えられ、そのセグメントの大部分を占めています。その生産規模と幅広い技術ポートフォリオがこの地位を強化しています。ENPLUS、Jinwoo SMC、Namyoung Motor、Semyeong ENG、Korea Fire Truckは、主に国家消防庁の調達システムを通じて、ポンパー、タンカー、救助車両にわたって競合しています。国際企業は特殊機材、特に空港救助車両、主要な高所作業プラットフォーム、高性能山林システムにおいてより限定的な存在感を維持しています。
RosenbauerのPantherは空港および原子力発電所の用途に使用され、Oshkosh Strikerは仁川および韓国空港公社のポートフォリオ内に展開されています。Hyundai Everdigmはイラク内務省との重要な供給契約を締結し、高所はしご車、ポンパー、給水タンカー、救助車両を対象としています。この輸出受注は、確立された国内サプライヤーが韓国外の機会に向けて生産基盤を活用している様子を示しています。同社はまた、国際消防・安全博覧会コリアで高所はしご車と無人放水砲ロボットを展示しました。
技術統合は韓国消防車市場における重要な競争要因です。Hyundai Motor Groupは2026年2月に地下駐車場での電気自動車火災向けに設計された無人消防ロボット4台を国家消防庁に寄贈し、同庁は100台規模へのフリート拡大を計画しています。FIRESYSTECおよびAMTEC INC.はEV火災消火機材を標的としており、これは確立された高所作業・ポンパーサプライヤーが製品カバレッジをより限定している分野です。国家消防庁の認証および韓国道路安全コンプライアンス要件が引き続きサプライヤーの適格性を形成しており、地域サービスネットワークと確立された関係を持つ企業が有利です。韓国企業も国産山林機材とロボット装置を開発することで輸出機会を追求しています。
韓国消防車産業リーダー
-
ENPLUS Co., Ltd.
-
Hyundai Everdigm Corp.
-
Jinwoo SMC Co., Ltd.
-
Semyeong ENG Co., Ltd.
-
FIRESYSTEC INC.
- 注:主要企業の掲載順は順位を示すものではありません。
韓国消防車市場 このレポートでカバーされる企業
- ENPLUS Co., Ltd.
- Hyundai Everdigm Corp.
- Jinwoo SMC Co., Ltd.
- Namyoung Motor Co., Ltd.
- Semyeong ENG Co., Ltd.
- FIRESYSTEC INC.
- SHINJEONG
- Hanseo Precision Industry Co., Ltd.
- Korea Fire Truck Co., Ltd.
- KCP Co., Ltd.
- AMTEC INC.
- Oshkosh Corporation
- Rosenbauer International AG
- Pierce Manufacturing Inc.
- E-ONE, Inc.
- Ferrara Fire Apparatus, Inc.
- Gimaex GmbH
- Smeal Fire Apparatus Co.
- KME Fire Apparatus
- Volvo Group
最近の産業開発事情 韓国消防車市場
- 2026年9月:Tata Daewoo Mobilityは、MAXENヘビートラックプラットフォームをベースとした遠隔操作放水砲トラック2台をベトナムのハノイ消防・救助警察に納入しました。
- 2026年9月:フィリピン内務・地方自治省は、韓国との政府間協定を通じて消防車1,500台を取得する計画を発表しました。
- 2026年4月:国家消防庁は、全地域消防本部に100台を配備するという長期目標のもと、2年間で無人消防ロボット18台を追加する計画を発表しました。
- 2026年2月:Hyundai Motor Groupは、電気自動車火災向けに設計された無人消防ロボット4台を国家消防庁に寄贈しました。
- 2025年12月:韓国山林庁は、国産軍用車両プラットフォームをベースとした多目的山林火災消火車両64台を展開しました。
韓国消防車市場レポートの範囲
韓国消防車市場は、車両タイプ別にポンパー消防車・エンジン、高所作業消防車、ターンテーブルはしご車、屈折式高所作業プラットフォームトラック、タンカー消防車・給水タンカー、救助消防車、航空機救助・消火車両、山林消防車、その他特殊目的消防車、化学・泡消火車両、指揮・通信車両、無人・ロボット・解体消防車にセグメント化されています。
推進タイプ別では、市場は内燃機関、ハイブリッド電気、バッテリー電気、水素燃料電池およびその他の代替推進車両を含みます。
車両容量別では、市場は5,000リットル未満、5,000~10,000リットル、10,001~20,000リットル、20,000リットル超の容量を持つ消防車をカバーしています。
エンドユーザー別では、市場は市町村消防署、産業・商業施設、空港、軍・防衛、林業・山林関、インフラ・公益事業・輸送事業者に分類されています。
車両タイプとエンドユーザーによるクロスセグメンテーション分析は、エンドユーザーグループ全体にわたるポンパー消防車・エンジン、高所作業消防車、タンカー消防車・給水タンカー、救助消防車、航空機救助・消火車両、山林消防車、特殊目的消防車をカバーしています。
地域別では、韓国消防車市場はソウル首都圏、釜山・蔚山産業ベルト、大邱・慶尚産業地域、大田・世宗・忠清、光州・全羅、江原道、済州にわたって評価されています。
セグメンテーション概要
| ポンパー消防車・エンジン |
| 高所作業消防車 |
| ターンテーブルはしご車 |
| 屈折式高所作業プラットフォームトラック |
| タンカー消防車・給水タンカー |
| 救助消防車 |
| 航空機救助・消火車両 |
| 山林消防車 |
| その他特殊目的消防車 |
| 化学・泡消火車両 |
| 指揮・通信車両 |
| 無人・ロボット・解体消防車 |
| 内燃機関 |
| ハイブリッド電気 |
| バッテリー電気 |
| 水素燃料電池およびその他の代替推進 |
| 5,000リットル未満 |
| 5,000~10,000リットル |
| 10,001~20,000リットル |
| 20,000リットル超 |
| 市町村消防署 |
| 産業・商業施設 |
| 空港 |
| 軍・防衛 |
| 林業・山林機関 |
| インフラ・公益事業・輸送事業者 |
| エンドユーザー別ポンパー消防車・エンジン |
| エンドユーザー別高所作業消防車 |
| エンドユーザー別タンカー消防車・給水タンカー |
| エンドユーザー別救助消防車 |
| エンドユーザー別航空機救助・消火車両 |
| エンドユーザー別山林消防車 |
| エンドユーザー別特殊目的消防車 |
| ソウル首都圏 |
| 釜山・蔚山産業ベルト |
| 大邱・慶尚産業地域 |
| 大田・世宗・忠清 |
| 光州・全羅 |
| 江原道 |
| 済州 |
| 車両タイプ | ポンパー消防車・エンジン |
| 高所作業消防車 | |
| ターンテーブルはしご車 | |
| 屈折式高所作業プラットフォームトラック | |
| タンカー消防車・給水タンカー | |
| 救助消防車 | |
| 航空機救助・消火車両 | |
| 山林消防車 | |
| その他特殊目的消防車 | |
| 化学・泡消火車両 | |
| 指揮・通信車両 | |
| 無人・ロボット・解体消防車 | |
| 推進タイプ | 内燃機関 |
| ハイブリッド電気 | |
| バッテリー電気 | |
| 水素燃料電池およびその他の代替推進 | |
| 車両容量 | 5,000リットル未満 |
| 5,000~10,000リットル | |
| 10,001~20,000リットル | |
| 20,000リットル超 | |
| エンドユーザー | 市町村消防署 |
| 産業・商業施設 | |
| 空港 | |
| 軍・防衛 | |
| 林業・山林機関 | |
| インフラ・公益事業・輸送事業者 | |
| 車両タイプとエンドユーザーによるクロスセグメンテーション | エンドユーザー別ポンパー消防車・エンジン |
| エンドユーザー別高所作業消防車 | |
| エンドユーザー別タンカー消防車・給水タンカー | |
| エンドユーザー別救助消防車 | |
| エンドユーザー別航空機救助・消火車両 | |
| エンドユーザー別山林消防車 | |
| エンドユーザー別特殊目的消防車 | |
| 地域 | ソウル首都圏 |
| 釜山・蔚山産業ベルト | |
| 大邱・慶尚産業地域 | |
| 大田・世宗・忠清 | |
| 光州・全羅 | |
| 江原道 | |
| 済州 |
レポートで回答される主要な質問
韓国消防車市場の予測成長率は?
韓国消防車市場は2027年から2032年にかけてCAGR 6.53%で成長し、2032年までに1億8,876万米ドルに達すると予測されています。
韓国で需要をリードする車両タイプは?
ポンパー消防車・エンジンは市町村消防署の基本機材であり続けるため、2026年に39.23%のシェアで需要をリードしました。
韓国で最も急速に成長している消防車カテゴリーは?
高所作業消防車は高層建築物対応ニーズに支えられ、2032年にかけて7.38%のCAGRで成長すると予測されています。
バッテリー電気消防車両が注目される理由は?
バッテリー電気自動車は地下駐車場でのEV火災に対応する必要性に支えられ、2032年にかけて11.22%のCAGRで成長すると予測されています。
2032年にかけて最も急速に成長するエンドユーザーは?
空港は航空機救助・消火フリートが更新サイクルに入るにつれ、7.19%のCAGRで成長すると予測されています。