
Taille et part du marché des camions de pompiers en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
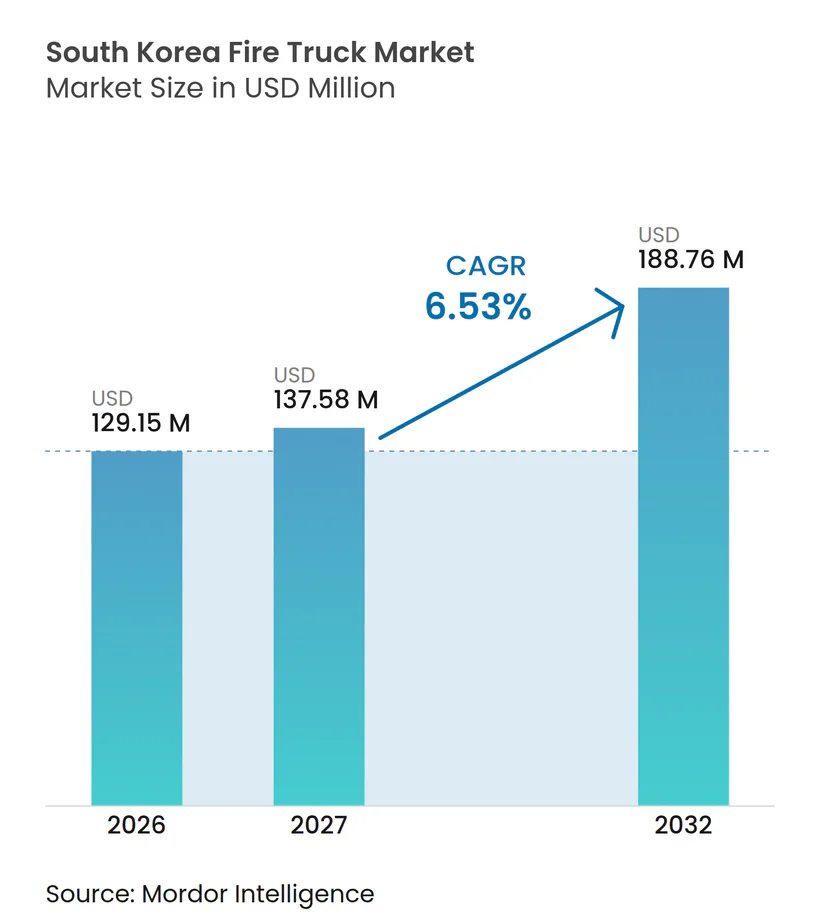
| Taille du marché de l'année de base (2026) | 129.15 Millions de dollars américains |
| Taille du Marché (2027) | 137.58 Millions de dollars américains |
| Taille du Marché (2032) | 188.76 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.53 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des camions de pompiers en Corée du Sud par Mordor Intelligence
La taille du marché des camions de pompiers en Corée du Sud était évaluée à 129,15 millions USD en 2026 et devrait croître de 137,58 millions USD en 2027 à 188,76 millions USD d'ici 2032, à un CAGR de 6,53 % durant la période 2027-2032. Les besoins de remplacement des flottes municipales, des exigences d'intervention en hauteur plus contraignantes et les investissements continus dans les équipements de lutte contre les incendies de forêt et d'aviation soutiennent le marché des camions de pompiers en Corée du Sud. Le développement dense à Séoul et dans d'autres grandes villes accroît la valeur des plateformes aériennes, tandis que les installations industrielles et les aéroports nécessitent des équipements différents des camions-pompes municipaux standard. La commande publique reste centrale sur le marché des camions de pompiers en Corée du Sud, car l'Agence nationale des incendies fixe les spécifications et les autorités régionales achètent une grande partie de la flotte. Les fabricants locaux bénéficient d'un avantage dans les catégories de véhicules conventionnels, bien que les fournisseurs importés restent importants pour les véhicules spécialisés de sauvetage et de lutte contre les incendies d'aéronefs ainsi que pour les grands équipements de lutte contre les incendies de forêt. Les incidents impliquant des véhicules électriques modifient également les spécifications des équipements, notamment pour les systèmes de suppression à faible garde au sol, télécommandés et axés sur les batteries.
Points clés du rapport
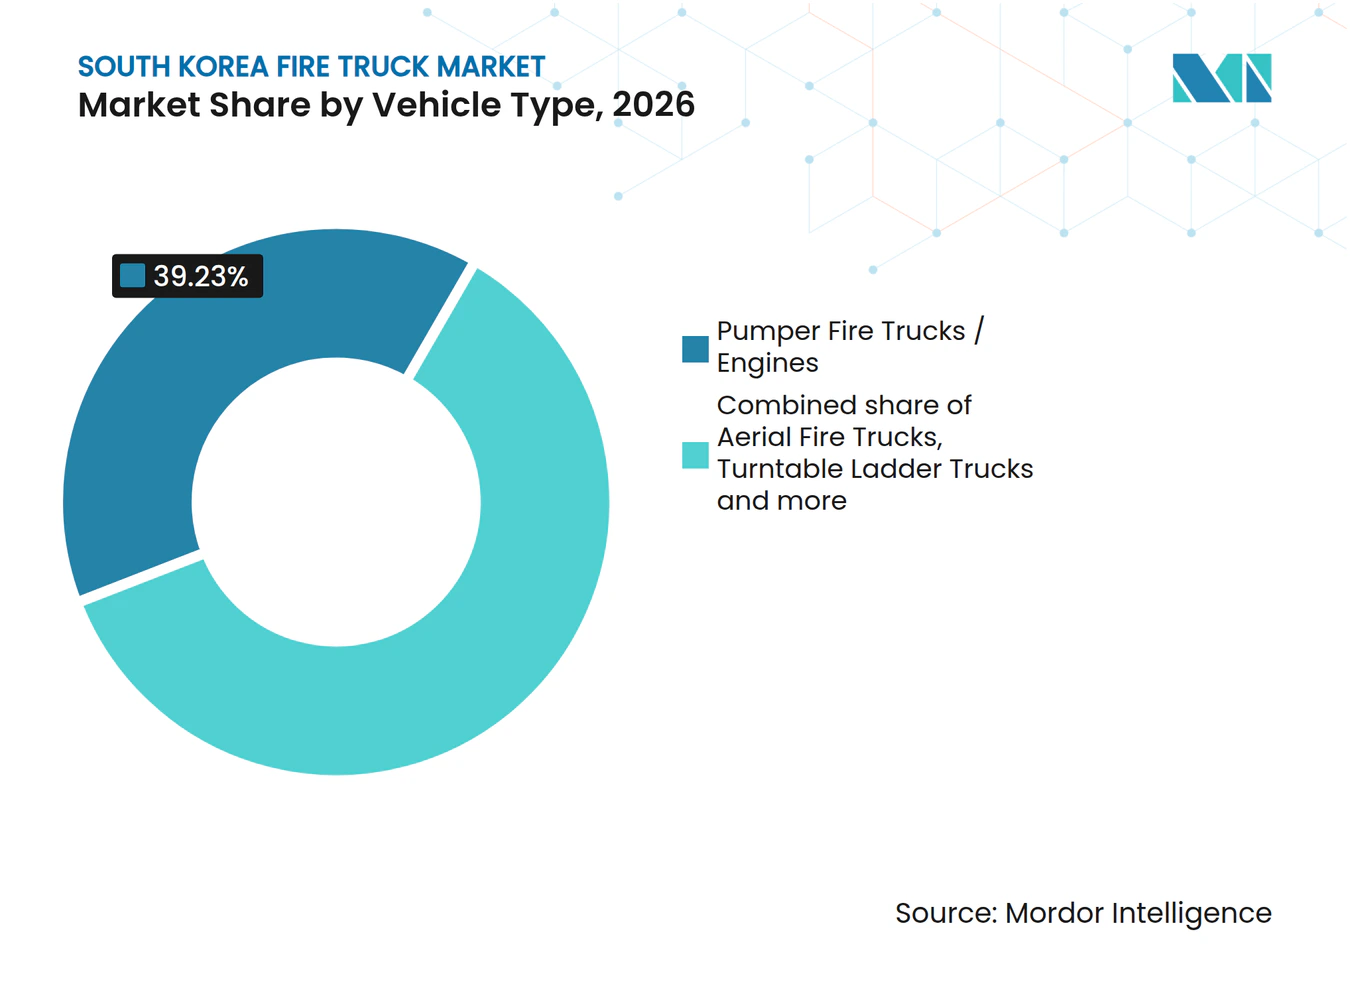
- Par type de véhicule, les camions-pompes et engins d'incendie détenaient une part de 39,23 % en 2026, tandis que les camions de pompiers aériens devraient croître à un CAGR de 7,38 % jusqu'en 2032.
- Par type de propulsion, les véhicules à moteur à combustion interne détenaient une part de 90,28 % en 2026, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 11,22 % jusqu'en 2032.
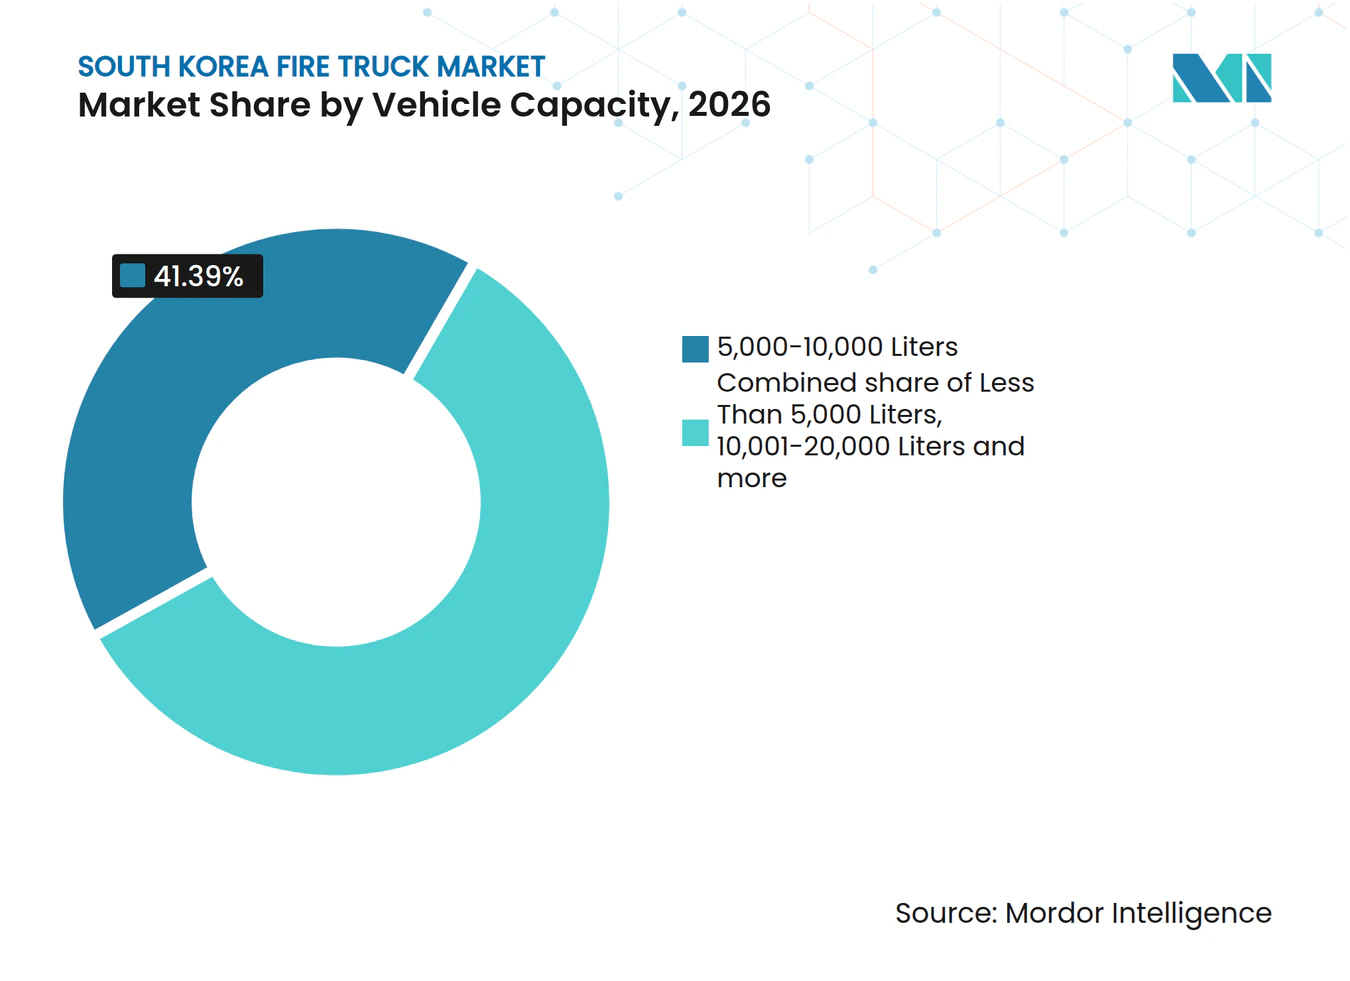
- Par capacité du véhicule, la catégorie 5 000–10 000 litres détenait une part de 41,39 % en 2026, tandis que la catégorie 10 001–20 000 litres devrait croître à un CAGR de 7,49 % jusqu'en 2032.
- Par utilisateur final, les services d'incendie municipaux détenaient une part de 43,45 % en 2026, tandis que les aéroports devraient croître à un CAGR de 7,19 % jusqu'en 2032.
- Par géographie, la région capitale de Séoul détenait une part de 33,61 % en 2026, tandis que le Gangwon devrait croître à un CAGR de 7,64 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des flottes provinciales et municipales vieillissantes | +1.4% | National, avec les volumes de remplacement les plus importants à Séoul, Gyeonggi et Gyeongsang du Sud | Moyen terme (2 à 4 ans) |
| Exigences d'intervention en hauteur en milieu urbain | +1.1% | Région capitale de Séoul, Busan et Incheon, avec une demande s'étendant à Daejeon et Sejong | Moyen terme (2 à 4 ans) |
| Localisation de la flotte de lutte contre les incendies de forêt | +0.8% | Gangwon et Gyeongsang du Nord et du Sud, avec un soutien national | Long terme (≥ 4 ans) |
| Modernisation des équipements de sauvetage et de lutte contre les incendies d'aéronefs dans les aéroports et les installations militaires | +0.7% | Incheon, Gimpo, Gimhae, Jeju et bases aériennes militaires à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Demande en équipements d'intervention pour les incendies de véhicules électriques | +0.6% | National, avec la plus forte concentration à Séoul, Gyeonggi et Incheon | Court terme (≤ 2 ans) |
| Adoption d'appareils connectés, télécommandés et robotisés | +0.5% | National, avec des déploiements précoces à Busan, Daegu et Gwangju | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des flottes provinciales et municipales vieillissantes
L'Agence nationale des incendies administre un cadre de remplacement coordonné au niveau central via le calendrier des attributions multiples, qui fixe les spécifications des véhicules pour les fournisseurs agréés. De nombreux véhicules provinciaux ont été mis en service au début des années 2010 et restent en usage après un kilométrage opérationnel important. Le séquençage budgétaire local peut retarder les attributions de remplacement d'un à trois exercices fiscaux après qu'un véhicule a atteint sa durée de vie recommandée. Les spécifications de fabrication de 2025 décrivent un cycle de mise à niveau qui soumet également les anciens véhicules à combustion interne à des exigences actualisées en matière d'émissions et de bruit [1]. Cela fait de la conformité réglementaire une raison supplémentaire de retirer les véhicules avant toute défaillance mécanique. Le marché des camions de pompiers en Corée du Sud bénéficie donc d'une demande qui ne se limite pas à la croissance démographique ou à la construction de nouvelles casernes.
Exigences d'intervention en hauteur en milieu urbain
L'acquisition de camions aériens est étroitement liée à la composition du parc immobilier urbain. Séoul dispose d'un important parc de bâtiments résidentiels de plus de 15 étages, créant des besoins d'intervention que les anciennes plateformes articulées de 27 mètres ne peuvent pas toujours satisfaire. Les autorités régionales d'incendie s'orientent vers des plateformes de 46 mètres et 53 mètres pour améliorer la portée sur les bâtiments plus élevés. Les acquisitions régionales incluent désormais des plateformes articulées de 46 mètres en dehors de Séoul. En avril 2025, le Quartier général des incendies et des catastrophes de Busan a testé un nouveau camion de pompiers haute performance à la tour LCT Landmark de 411 mètres à Haeundae ; le véhicule est homologué pour délivrer de la mousse à une hauteur de plus de 400 mètres [2]. Ces démonstrations offrent aux autorités d'incendie un point de référence pratique pour définir les spécifications d'intervention en hauteur sur le marché des camions de pompiers en Corée du Sud.
Localisation de la flotte de lutte contre les incendies de forêt
La lutte contre les incendies de forêt crée une demande d'équipements capables de traverser des terrains difficiles tout en transportant une capacité en eau suffisante. Des véhicules haute performance importés ont rempli ce rôle, notamment des unités basées sur le Mercedes-Benz Unimog. Le Service forestier de Corée a déployé des véhicules haute performance de suppression des incendies de forêt avec des réservoirs de 3 500 litres lors des incendies de forêt de mars 2025 à Uiseong et Sancheong. Le Ministère des sciences et des TIC et le Ministère de l'intérieur et de la sécurité ont également annoncé en mai 2025 une initiative visant à développer un véhicule domestique de suppression des incendies de forêt d'une capacité de 6 000 litres. Le véhicule prévu est destiné à utiliser un châssis militaire converti et à réduire la dépendance aux grands équipements importés. Jusqu'à ce que des alternatives nationales soient disponibles à grande échelle, l'acquisition de véhicules spécialisés importés reste une composante du marché des camions de pompiers en Corée du Sud.
Modernisation des équipements de sauvetage et de lutte contre les incendies d'aéronefs dans les aéroports et les installations militaires
Les flottes de sauvetage et de lutte contre les incendies d'aéronefs doivent satisfaire aux exigences de catégorie pour les aéronefs les plus grands de chaque aéroport. La Société des aéroports de Corée gère 14 aéroports civils, et leurs flottes nécessitent un remplacement périodique à mesure que les véhicules vieillissent [3]. L'aéroport international d'Incheon utilise des véhicules Oshkosh Striker 8×8 et 6×6, tandis que d'autres aéroports utilisent des variantes du Striker acquises lors de plusieurs cycles d'achat. L'activité de remplacement des aéroports civils coïncide avec les acquisitions du secteur de la défense pour les équipements de sauvetage et de lutte contre les incendies d'aéronefs. La technologie de sauvetage et de lutte contre les incendies d'aéronefs présente également une pertinence industrielle, car les véhicules à haute capacité de mousse sont utilisés pour protéger les centrales nucléaires et les sites pétrochimiques. Ce chevauchement soutient la demande d'équipements à haute capacité de mousse au-delà des opérations aéroportuaires.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs cycles de remplacement et calendrier budgétaire | -1.1% | National, le plus aigu dans les municipalités provinciales en dehors de la région métropolitaine de Séoul | Moyen terme (2 à 4 ans) |
| Coûts élevés de certification et de personnalisation pour les véhicules spécialisés importés | -0.8% | National, concentré dans les catégories de véhicules de sauvetage et de lutte contre les incendies d'aéronefs et de grands véhicules de lutte contre les incendies de forêt | Long terme (≥ 4 ans) |
| Dépendance aux châssis, groupes motopropulseurs et pièces détachées après-vente | -0.7% | National, affectant principalement les catégories de véhicules haute performance de lutte contre les incendies de forêt et de sauvetage et de lutte contre les incendies d'aéronefs | Long terme (≥ 4 ans) |
| Capacité nationale limitée en matière de véhicules de sauvetage et de lutte contre les incendies d'aéronefs et de grands véhicules de lutte contre les incendies de forêt | -0.6% | Aéroports civils et régions sujettes aux incendies de forêt, notamment le Gangwon et le Gyeongsang | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de remplacement et calendrier budgétaire
Les achats de camions de pompiers suivent des cadres budgétaires pluriannuels des collectivités locales qui ne s'alignent pas toujours sur les normes de flotte de l'Agence nationale des incendies. Les petits services provinciaux peuvent reporter les acquisitions de deux à trois exercices fiscaux après qu'un véhicule a atteint sa durée de vie recommandée. Ils peuvent à la place prolonger les contrats de maintenance pour les unités plus anciennes. Cette approche peut exercer une pression sur la disponibilité des pièces pour les anciennes générations de châssis et réduire l'état de préparation. Les grands équipements d'investissement, notamment les plateformes aériennes et les camions-citernes, sont en concurrence avec les budgets de personnel et d'exploitation courants. Le schéma qui en résulte produit des volumes de commandes inégaux et limite la croissance annuelle régulière qui soutiendrait autrement le marché des camions de pompiers en Corée du Sud.
Coûts élevés de certification et de personnalisation pour les véhicules spécialisés importés
Les véhicules de sauvetage et de lutte contre les incendies d'aéronefs importés et les grands camions de lutte contre les incendies de forêt doivent satisfaire aux exigences des véhicules routiers coréens et aux spécifications des véhicules de l'Agence nationale des incendies. Les fournisseurs étrangers doivent adapter les configurations aux pratiques opérationnelles coréennes, aux exigences de bruit routier, aux règles d'émissions et aux normes de performance des pompes et des mousses. Ces modifications augmentent les coûts et peuvent prolonger les délais de livraison de quatre à huit mois au-delà de la file de production mondiale. Les coûts de conformité restent largement fixes même lorsque les volumes d'acquisition sont faibles. Cela peut rendre une commande unique moins attrayante pour un fournisseur sans distributeur ou présence de service en Corée. L'absence d'un cadre de reconnaissance mutuelle avec les régimes d'homologation de type européens continue d'augmenter les coûts d'entrée sur le marché des camions de pompiers en Corée du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les camions-pompes dominent, tandis que les véhicules aériens soutiennent l'intervention en hauteurLes camions-pompes et engins d'incendie détenaient 39,23 % du chiffre d'affaires en 2026. Ils constituent la principale catégorie de véhicules dans les casernes municipales et dans de nombreuses flottes de brigades industrielles. Le calendrier des attributions multiples identifie les camions-pompes comme équipement de base pour les casernes de pompiers, ce qui soutient les achats répétés même lorsque les budgets sont contraints. Les camions de pompiers aériens devraient enregistrer un CAGR de 7,38 % jusqu'en 2032, plus rapide que l'ensemble du marché des camions de pompiers en Corée du Sud. La demande se déplace vers des équipements à plus grande portée pour une utilisation dans des bâtiments plus élevés. Hyundai Everdigm détenait la majorité du segment des appareils aériens domestiques, soutenu par sa position de fournisseur agréé exclusif pour certaines voies d'acquisition gouvernementales.
Les camions à échelle tournante et les plateformes aériennes articulées se complètent, car les opérateurs ont besoin à la fois de portée et de flexibilité dans les emplacements encombrés. Les camions-citernes d'incendie gagnent du terrain en raison de la demande des municipalités forestières et rurales, notamment dans les provinces de Gangwon et de Gyeongsang. Les camions de sauvetage maintiennent un rôle stable dans les acquisitions du secteur public. Les véhicules de sauvetage et de lutte contre les incendies d'aéronefs, de lutte contre les incendies de forêt, chimiques et à mousse représentent des catégories plus petites mais techniquement exigeantes avec la plus forte dépendance aux importations, où les coûts unitaires restent significatifs. Les véhicules de démolition et de lutte contre les incendies télécommandés entrent également dans un déploiement plus large, avec des quartiers généraux régionaux d'incendie tels que Daegu ajoutant des unités pour les incendies de complexes industriels en 2025.



Par type de propulsion :
les moteurs à combustion interne dominent, tandis que les véhicules électriques à batterie croissent rapidementLes véhicules à moteur à combustion interne représentaient 90,28 % du marché des camions de pompiers en Corée du Sud en 2026. Les constructeurs de véhicules coréens continuent de s'appuyer sur des châssis commerciaux diesel de Hyundai, Daewoo et de fournisseurs européens. Les alternatives à batterie n'ont pas encore égalé les plateformes diesel en termes de puissance de pompe hydraulique ou d'autonomie opérationnelle soutenue dans tous les cas d'utilisation. Les véhicules électriques à batterie devraient croître à un CAGR de 11,22 % jusqu'en 2032, le taux de croissance le plus rapide parmi les types de propulsion sur le marché des camions de pompiers en Corée du Sud. Les agences publiques commencent à inclure des exigences zéro émission dans les appels d'offres pertinents. Les équipements électriques sont particulièrement pertinents pour les unités compactes à faible garde au sol utilisées dans les parkings souterrains.
Les véhicules hybrides peuvent servir d'option de transition pour les plateformes aériennes nécessitant une puissance hydraulique soutenue tout en réduisant les émissions au ralenti. Les piles à combustible à hydrogène et autres types de propulsion restent au stade précommercial, et aucun véhicule municipal approuvé par l'Agence nationale des incendies n'a été documenté en service actif à ce jour. Les récents seuils d'émissions resserrent la plage d'émissions autorisée pour les anciens équipements à combustion interne, ce qui pourrait accélérer le retrait des vieux véhicules diesel dans les années à venir. Un pilote de signalement automatique des incendies de batteries offre aux casernes des zones pilotes une raison supplémentaire d'envisager des véhicules d'intervention compatibles avec les véhicules électriques. Cela représente un changement dans les exigences opérationnelles plutôt qu'un remplacement général des engins d'incendie conventionnels.
Par capacité du véhicule :
les véhicules de gamme intermédiaire restent essentiels, tandis que les unités plus grandes servent aux opérations de lutte contre les incendies de forêtLa catégorie 5 000–10 000 litres représentait 41,39 % du marché des camions de pompiers en Corée du Sud en 2026. Les spécifications de l'Agence nationale des incendies identifient cette plage comme la configuration standard pour les camions-pompes et camions-citernes municipaux primaires. Ces véhicules peuvent soutenir une intervention multi-structure tout en opérant sur des routes étroites communes dans les quartiers anciens. La catégorie 10 001–20 000 litres devrait croître à un CAGR de 7,49 % jusqu'en 2032. Les agences forestières et de lutte contre les incendies de forêt stimulent cette croissance en recherchant une plus grande capacité en eau et une capacité tout-terrain. Les travaux du Service forestier de Corée avec des véhicules spécialisés de 3 500 litres et le véhicule domestique prévu de 6 000 litres montrent comment cette partie du marché des camions de pompiers en Corée du Sud évolue.
La catégorie de moins de 5 000 litres remplit un rôle différent. Les véhicules compacts de première intervention peuvent accéder aux ruelles étroites et aux parkings souterrains où les véhicules plus grands ne peuvent pas opérer efficacement. Les véhicules de plus de 20 000 litres restent limités aux sites industriels, aux bases aériennes militaires, aux ports et aux brigades dédiées sur site. La classe 5 000–10 000 litres évolue également au-delà de la conception générique de camion-pompe. Certains véhicules incluent des buses à haute portée et des systèmes de mousse à air comprimé. Cela permet à une caserne de combiner des capacités dans moins de véhicules, bien que cela augmente le coût unitaire et la complexité des équipements. La répartition des capacités reflète donc à la fois les contraintes d'accès municipal et les environnements à risques spécialisés.

Par utilisateur final :
les services municipaux constituent la plus grande base, tandis que les aéroports connaissent la croissance la plus rapideLes services d'incendie municipaux représentaient 43,45 % de la demande en 2026. Le cadre de financement de l'Agence nationale des incendies alloue les budgets d'équipement via les quartiers généraux d'incendie métropolitains et provinciaux et leurs casernes subordonnées. Le modèle coréen de protection contre les incendies dans le secteur public soutient cette position. Les grands sites industriels coordonnent avec les services publics plutôt que de constituer systématiquement des flottes de suppression primaires indépendantes. Les aéroports devraient croître à un CAGR de 7,19 % jusqu'en 2032, à mesure que les flottes de sauvetage et de lutte contre les incendies d'aéronefs entrent dans des cycles de remplacement. L'aéroport international d'Incheon et les 14 aéroports gérés par la Société des aéroports de Corée maintiennent des flottes de lutte contre les incendies dédiées.
Les installations industrielles et commerciales constituent le deuxième groupe d'utilisateurs finaux. La demande est concentrée dans les complexes pétrochimiques d'Ulsan, les chantiers navals et le couloir sidérurgique de Pohang. Ces acheteurs recherchent couramment des unités chimiques, à mousse ou de sauvetage et de lutte contre les incendies d'aéronefs à haute capacité adaptées à l'industrie. Leurs contrats directs peuvent créer une voie plus accessible pour les fournisseurs internationaux que le calendrier des attributions multiples public. Les acquisitions militaires suivent des cycles pluriannuels d'acquisition de défense, ce qui crée des délais de commande inégaux. Les agences forestières deviennent des utilisateurs finaux de plus en plus importants, à la suite du déploiement en décembre 2025 par le Service forestier de Corée de 64 véhicules polyvalents de suppression des incendies de forêt construits sur une plateforme de véhicule militaire domestique. Ces canaux d'achat distincts fournissent au marché des camions de pompiers en Corée du Sud de multiples sources de demande.
Analyse géographique
La région capitale de Séoul représentait 33,61 % de la demande en 2026, la plus grande part régionale sur le marché des camions de pompiers en Corée du Sud. Séoul, Incheon et Gyeonggi combinent une forte densité de population, un vaste parc de logements en hauteur, des infrastructures de transport en commun et une importante base de véhicules électriques. Le cœur métropolitain de Séoul présente l'une des densités de population les plus élevées de la région. Les acquisitions régionales comprennent des plateformes aériennes, des équipements de suppression compatibles avec les véhicules électriques, des véhicules robotisés et des unités de sauvetage spécialisées. Le programme pilote du Ministère des terres, des infrastructures et des transports couvre une grande flotte de véhicules Hyundai, Kia et BMW et connecte les alertes d'incendie de batteries à la répartition des secours.
La ceinture industrielle Busan-Ulsan et les zones industrielles Daegu-Gyeongsang forment le deuxième grand pôle de demande. La région combine des risques portuaires, pétrochimiques, de construction navale, d'aviation et d'incendies de forêt. Daegu a déployé son premier véhicule de destruction télécommandé et canon à eau à la caserne de pompiers de Seobu en août 2025 pour couvrir les complexes industriels avec des usines à panneaux sandwich. Busan a également déployé des équipements avancés d'intervention en hauteur, notamment plusieurs véhicules équipés de SKY CAFS récemment mis en service.
Le Gangwon devrait croître à un CAGR de 7,64 % jusqu'en 2032, le taux régional le plus rapide sur le marché des camions de pompiers en Corée du Sud. Son terrain montagneux et son printemps sec créent une exposition soutenue aux incendies de forêt. Les agences provinciales ont participé à des cycles d'appels d'offres spécialisés pour les véhicules de lutte contre les incendies de forêt en 2025. Daejeon-Sejong-Chungcheong et Gwangju-Jeolla nécessitent des équipements de sauvetage, de commandement et spécialisés à mesure que les besoins administratifs et de services se développent. L'Agence nationale des incendies prévoit d'étendre son système de canon à eau à grande capacité à la région Honam et d'ajouter 18 robots de lutte contre les incendies sans pilote à l'échelle nationale au cours des deux prochaines années. Jeju maintient une flotte plus petite et autosuffisante, ce qui rend le remplacement en temps opportun et la capacité de fabrication sur le continent importants.
Paysage concurrentiel
Concentration du Marché
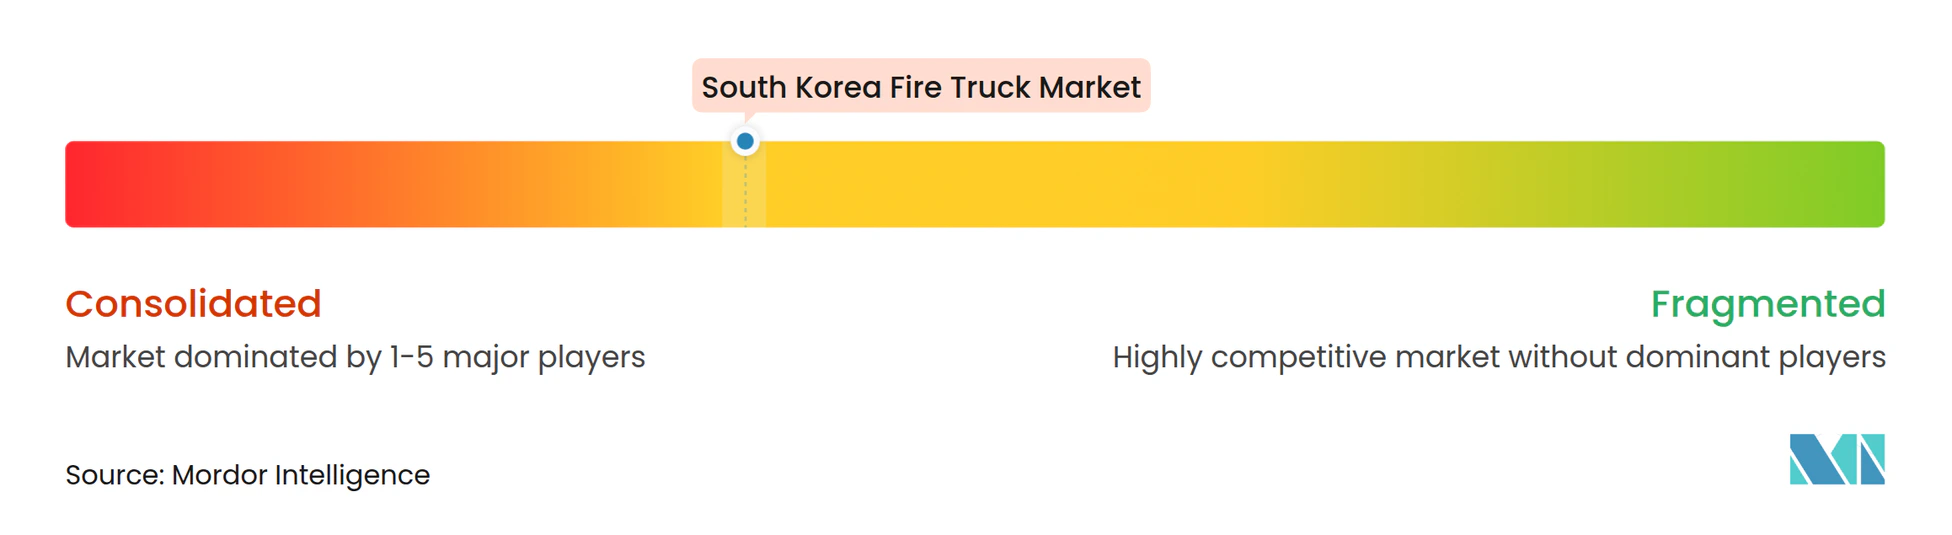
Le marché des camions de pompiers en Corée du Sud est modérément concentré dans les catégories de véhicules standard domestiques. Hyundai Everdigm occupe une position dominante dans les appareils aériens, représentant la majorité de ce segment, soutenu par son rôle de fournisseur agréé exclusif dans certaines voies d'acquisition gouvernementales. Son échelle de production et son large portefeuille technologique renforcent cette position. ENPLUS, Jinwoo SMC, Namyoung Motor, Semyeong ENG et Korea Fire Truck sont en concurrence sur les camions-pompes, les camions-citernes et les véhicules de sauvetage, principalement via le système d'acquisition de l'Agence nationale des incendies. Les entreprises internationales maintiennent une présence plus étroite dans les équipements spécialisés, notamment les véhicules de sauvetage aéroportuaires, les grandes plateformes aériennes et les systèmes haute performance de lutte contre les incendies de forêt.
Les véhicules Panther de Rosenbauer servent les applications aéroportuaires et de centrales nucléaires, tandis que les véhicules Oshkosh Striker sont déployés à Incheon et dans le portefeuille de la Société des aéroports de Corée. Hyundai Everdigm a signé un important contrat de fourniture avec le Ministère de l'intérieur irakien, couvrant des camions à échelle aérienne, des camions-pompes, des camions-citernes et des véhicules de sauvetage. Cette commande à l'exportation démontre comment un fournisseur domestique établi tire parti de sa base de production pour des opportunités en dehors de la Corée. La société a également exposé des camions à échelle aérienne et des robots canon à eau sans pilote à l'Exposition internationale de la sécurité incendie de Corée.
L'intégration technologique est un facteur concurrentiel important sur le marché des camions de pompiers en Corée du Sud. Hyundai Motor Group a fait don de quatre robots de lutte contre les incendies sans pilote, conçus pour les incendies de véhicules électriques dans les parkings souterrains, à l'Agence nationale des incendies en février 2026, et l'agence prévoit de porter la flotte à 100 unités. FIRESYSTEC et AMTEC INC. ciblent les équipements de suppression des incendies de véhicules électriques, un domaine où les fournisseurs établis de plateformes aériennes et de camions-pompes ont une couverture produit plus limitée. La certification de l'Agence nationale des incendies et les exigences de conformité à la sécurité routière coréenne continuent de façonner l'éligibilité des fournisseurs, favorisant les entreprises disposant de réseaux de service locaux et de relations établies. Les entreprises coréennes poursuivent également des opportunités d'exportation en développant des équipements localisés de lutte contre les incendies de forêt et des appareils robotisés.
Leaders du secteur des camions de pompiers en Corée du Sud
-
ENPLUS Co., Ltd.
-
Hyundai Everdigm Corp.
-
Jinwoo SMC Co., Ltd.
-
Semyeong ENG Co., Ltd.
-
FIRESYSTEC INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des camions de pompiers en Corée du Sud Entreprises couvertes dans ce rapport
- ENPLUS Co., Ltd.
- Hyundai Everdigm Corp.
- Jinwoo SMC Co., Ltd.
- Namyoung Motor Co., Ltd.
- Semyeong ENG Co., Ltd.
- FIRESYSTEC INC.
- SHINJEONG
- Hanseo Precision Industry Co., Ltd.
- Korea Fire Truck Co., Ltd.
- KCP Co., Ltd.
- AMTEC INC.
- Oshkosh Corporation
- Rosenbauer International AG
- Pierce Manufacturing Inc.
- E-ONE, Inc.
- Ferrara Fire Apparatus, Inc.
- Gimaex GmbH
- Smeal Fire Apparatus Co.
- KME Fire Apparatus
- Volvo Group
Développements industriels récents dans Marché des camions de pompiers en Corée du Sud
- Septembre 2026 : Tata Daewoo Mobility a livré deux camions canon à eau à bélier télécommandé construits sur sa plateforme de camion lourd MAXEN à la Police de sauvetage et d'incendie de Hanoï au Vietnam.
- Septembre 2026 : Le Département philippin de l'intérieur et des collectivités locales a annoncé des plans d'acquisition de 1 500 camions de pompiers dans le cadre d'un accord gouvernement à gouvernement avec la Corée du Sud.
- Avril 2026 : L'Agence nationale des incendies a annoncé des plans d'ajout de 18 robots de lutte contre les incendies sans pilote sur deux ans, avec un objectif à long terme de 100 unités dans tous les quartiers généraux régionaux d'incendie.
- Février 2026 : Hyundai Motor Group a fait don de quatre robots de lutte contre les incendies sans pilote conçus pour les incendies de véhicules électriques à l'Agence nationale des incendies.
- Décembre 2025 : Le Service forestier de Corée a déployé 64 véhicules polyvalents de suppression des incendies de forêt construits sur une plateforme de véhicule militaire domestique.
Périmètre du rapport sur le marché des camions de pompiers en Corée du Sud
Le marché des camions de pompiers en Corée du Sud est segmenté par type de véhicule en camions-pompes et engins d'incendie, camions de pompiers aériens, camions à échelle tournante, camions à plateforme aérienne articulée, camions-citernes d'incendie et camions-citernes d'eau, camions de sauvetage, véhicules de sauvetage et de lutte contre les incendies d'aéronefs, camions de lutte contre les incendies de forêt, autres camions de pompiers à usage spécial, camions chimiques et à mousse, véhicules de commandement et de communications, et camions de pompiers sans pilote, robotisés et de démolition.
Par type de propulsion, le marché comprend les véhicules à moteur à combustion interne, hybrides électriques, électriques à batterie et à pile à combustible à hydrogène et autres propulsions alternatives.
Par capacité du véhicule, le marché couvre les camions de pompiers d'une capacité inférieure à 5 000 litres, de 5 000 à 10 000 litres, de 10 001 à 20 000 litres et de plus de 20 000 litres.
Par utilisateur final, le marché est divisé en services d'incendie municipaux, installations industrielles et commerciales, aéroports, militaires et défense, agences forestières et de lutte contre les incendies de forêt, et opérateurs d'infrastructures, de services publics et de transport.
L'analyse de segmentation croisée par type de véhicule et utilisateur final couvre les camions-pompes et engins d'incendie, les camions de pompiers aériens, les camions-citernes d'incendie et camions-citernes d'eau, les camions de sauvetage, les véhicules de sauvetage et de lutte contre les incendies d'aéronefs, les camions de lutte contre les incendies de forêt et les camions de pompiers à usage spécial dans les groupes d'utilisateurs finaux.
Par géographie, le marché des camions de pompiers en Corée du Sud est évalué dans la région capitale de Séoul, la ceinture industrielle Busan et Ulsan, les zones industrielles Daegu et Gyeongsang, Daejeon, Sejong et Chungcheong, Gwangju et Jeolla, Gangwon et Jeju.
Aperçu de la segmentation
| Camions-pompes / Engins d'incendie |
| Camions de pompiers aériens |
| Camions à échelle tournante |
| Camions à plateforme aérienne articulée |
| Camions-citernes d'incendie / Camions-citernes d'eau |
| Camions de sauvetage |
| Véhicules de sauvetage et de lutte contre les incendies d'aéronefs |
| Camions de lutte contre les incendies de forêt |
| Autres camions de pompiers à usage spécial |
| Camions chimiques et à mousse |
| Véhicules de commandement et de communications |
| Camions de pompiers sans pilote, robotisés et de démolition |
| Moteur à combustion interne |
| Hybride électrique |
| Électrique à batterie |
| Pile à combustible à hydrogène et autres propulsions alternatives |
| Moins de 5 000 litres |
| 5 000-10 000 litres |
| 10 001-20 000 litres |
| Plus de 20 000 litres |
| Services d'incendie municipaux |
| Installations industrielles et commerciales |
| Aéroports |
| Militaires et défense |
| Agences forestières et de lutte contre les incendies de forêt |
| Opérateurs d'infrastructures, de services publics et de transport |
| Camions-pompes / Engins d'incendie par utilisateur final |
| Camions de pompiers aériens par utilisateur final |
| Camions-citernes d'incendie / Camions-citernes d'eau par utilisateur final |
| Camions de sauvetage par utilisateur final |
| Véhicules de sauvetage et de lutte contre les incendies d'aéronefs par utilisateur final |
| Camions de lutte contre les incendies de forêt par utilisateur final |
| Camions de pompiers à usage spécial par utilisateur final |
| Région capitale de Séoul |
| Ceinture industrielle Busan et Ulsan |
| Zones industrielles Daegu et Gyeongsang |
| Daejeon, Sejong et Chungcheong |
| Gwangju et Jeolla |
| Gangwon |
| Jeju |
| Type de véhicule | Camions-pompes / Engins d'incendie |
| Camions de pompiers aériens | |
| Camions à échelle tournante | |
| Camions à plateforme aérienne articulée | |
| Camions-citernes d'incendie / Camions-citernes d'eau | |
| Camions de sauvetage | |
| Véhicules de sauvetage et de lutte contre les incendies d'aéronefs | |
| Camions de lutte contre les incendies de forêt | |
| Autres camions de pompiers à usage spécial | |
| Camions chimiques et à mousse | |
| Véhicules de commandement et de communications | |
| Camions de pompiers sans pilote, robotisés et de démolition | |
| Type de propulsion | Moteur à combustion interne |
| Hybride électrique | |
| Électrique à batterie | |
| Pile à combustible à hydrogène et autres propulsions alternatives | |
| Capacité du véhicule | Moins de 5 000 litres |
| 5 000-10 000 litres | |
| 10 001-20 000 litres | |
| Plus de 20 000 litres | |
| Utilisateur final | Services d'incendie municipaux |
| Installations industrielles et commerciales | |
| Aéroports | |
| Militaires et défense | |
| Agences forestières et de lutte contre les incendies de forêt | |
| Opérateurs d'infrastructures, de services publics et de transport | |
| Segmentation croisée par type de véhicule et utilisateur final | Camions-pompes / Engins d'incendie par utilisateur final |
| Camions de pompiers aériens par utilisateur final | |
| Camions-citernes d'incendie / Camions-citernes d'eau par utilisateur final | |
| Camions de sauvetage par utilisateur final | |
| Véhicules de sauvetage et de lutte contre les incendies d'aéronefs par utilisateur final | |
| Camions de lutte contre les incendies de forêt par utilisateur final | |
| Camions de pompiers à usage spécial par utilisateur final | |
| Géographie | Région capitale de Séoul |
| Ceinture industrielle Busan et Ulsan | |
| Zones industrielles Daegu et Gyeongsang | |
| Daejeon, Sejong et Chungcheong | |
| Gwangju et Jeolla | |
| Gangwon | |
| Jeju |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché des camions de pompiers en Corée du Sud ?
Le marché des camions de pompiers en Corée du Sud devrait croître à un CAGR de 6,53 % de 2027 à 2032, pour atteindre 188,76 millions USD d'ici 2032.
Quel type de véhicule domine la demande en Corée du Sud ?
Les camions-pompes et engins d'incendie ont dominé la demande avec une part de 39,23 % en 2026, car ils restent l'équipement de base des casernes de pompiers municipales.
Quelle catégorie de camions de pompiers connaît la croissance la plus rapide en Corée du Sud ?
Les camions de pompiers aériens devraient croître à un CAGR de 7,38 % jusqu'en 2032, soutenus par les besoins d'intervention en hauteur.
Pourquoi les véhicules de lutte contre les incendies électriques à batterie suscitent-ils de l'intérêt ?
Les véhicules électriques à batterie devraient croître à un CAGR de 11,22 % jusqu'en 2032, soutenus par la nécessité de faire face aux incendies de véhicules électriques dans les parkings souterrains.
Quel utilisateur final connaîtra la croissance la plus rapide jusqu'en 2032 ?
Les aéroports devraient croître à un CAGR de 7,19 % à mesure que les flottes de sauvetage et de lutte contre les incendies d'aéronefs entrent dans des cycles de remplacement.