
Marktgröße und Marktanteil des südkoreanischen Feuerwehrfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
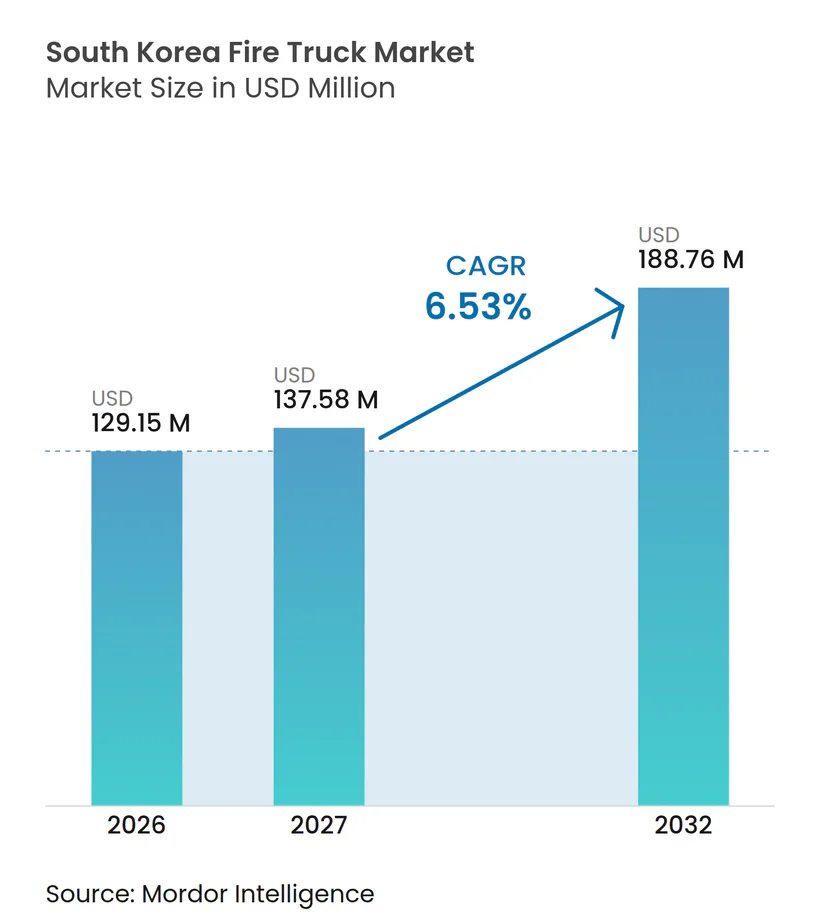
| Marktgröße im Basisjahr (2026) | 129.15 Millionen US-Dollar |
| Marktgröße (2027) | 137.58 Millionen US-Dollar |
| Marktgröße (2032) | 188.76 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.53 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südkoreanischen Feuerwehrfahrzeugmarkts von Mordor Intelligence
Die Marktgröße des südkoreanischen Feuerwehrfahrzeugmarkts wurde 2026 auf 129,15 Millionen USD geschätzt und soll von 137,58 Millionen USD im Jahr 2027 auf 188,76 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,53 % im Zeitraum 2027–2032. Der Ersatzbedarf kommunaler Fahrzeugflotten, anspruchsvollere Anforderungen an die Hochhausbrandbekämpfung sowie anhaltende Investitionen in Waldbrand- und Luftfahrt-Brandbekämpfungsanlagen stützen den südkoreanischen Feuerwehrfahrzeugmarkt. Die dichte Bebauung in Seoul und anderen Großstädten steigert den Wert von Hubrettungsplattformen, während Industrieanlagen und Flughäfen Ausrüstung benötigen, die sich von der kommunaler Standardlöschfahrzeuge unterscheidet. Die öffentliche Beschaffung bleibt zentral für den südkoreanischen Feuerwehrfahrzeugmarkt, da die Nationale Feuerwehrbehörde die Spezifikationen festlegt und regionale Behörden einen Großteil der Flotte beschaffen. Inländische Hersteller haben einen Vorteil bei konventionellen Fahrzeugkategorien, obwohl importierte Anbieter für spezialisierte Flugzeugrettungs- und Brandbekämpfungsfahrzeuge sowie große Waldbrandausrüstungen weiterhin wichtig bleiben. Vorfälle mit Elektrofahrzeugen verändern zudem die Ausrüstungsspezifikationen, insbesondere für kompakte, ferngesteuerte und auf Batteriebrände ausgerichtete Löschsysteme.
Wichtigste Erkenntnisse des Berichts
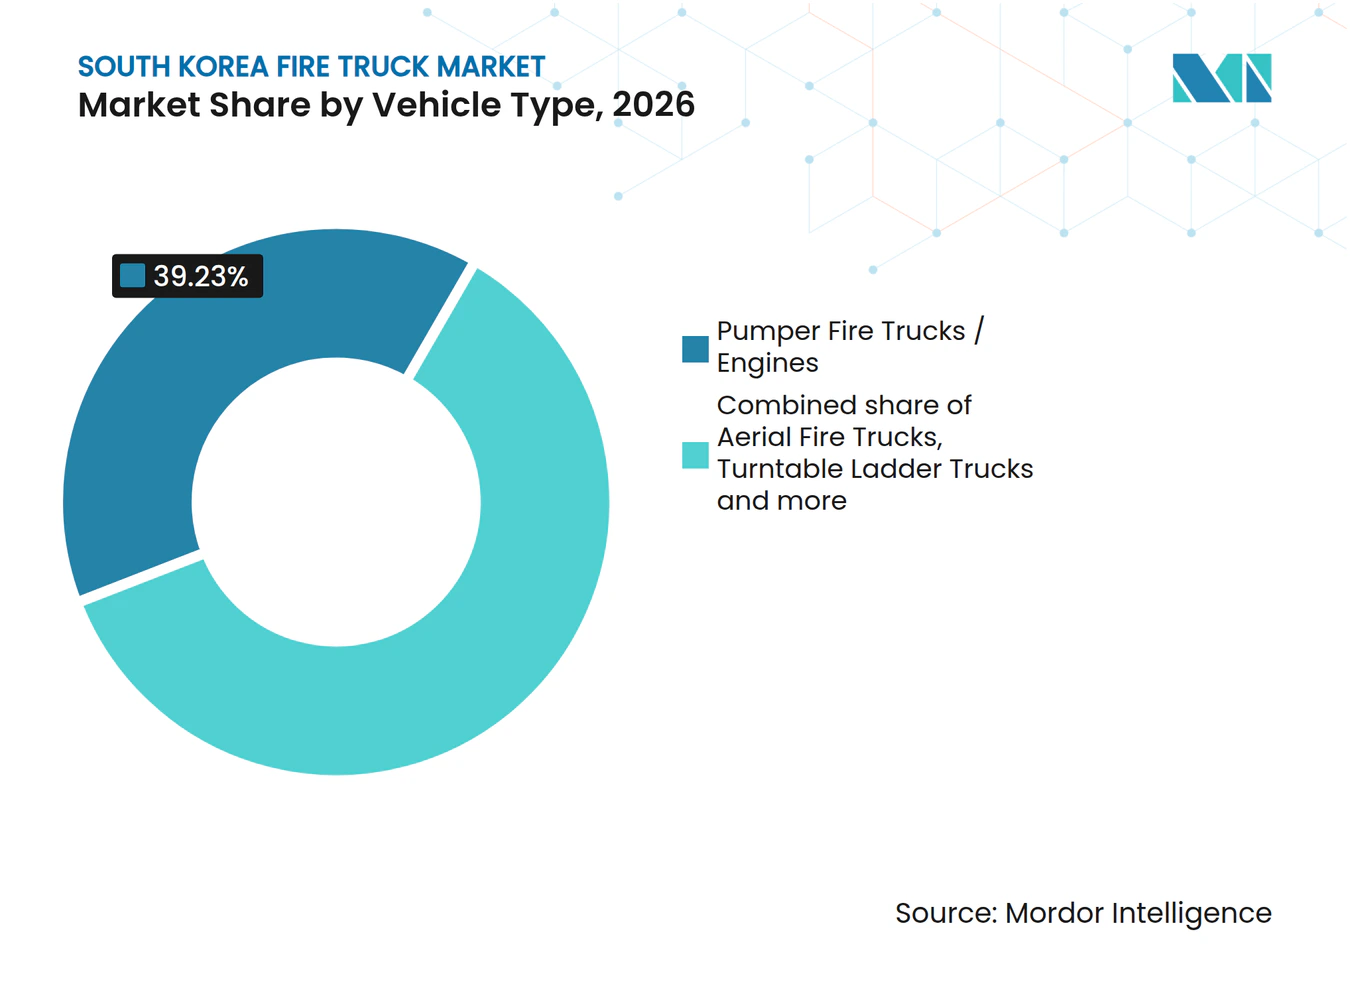
- Nach Fahrzeugtyp hielten Löschfahrzeuge und Pumpenfahrzeuge 2026 einen Anteil von 39,23 %, während Hubrettungsfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 7,38 % wachsen werden.
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor 2026 einen Anteil von 90,28 %, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich mit einem CAGR von 11,22 % wachsen werden.
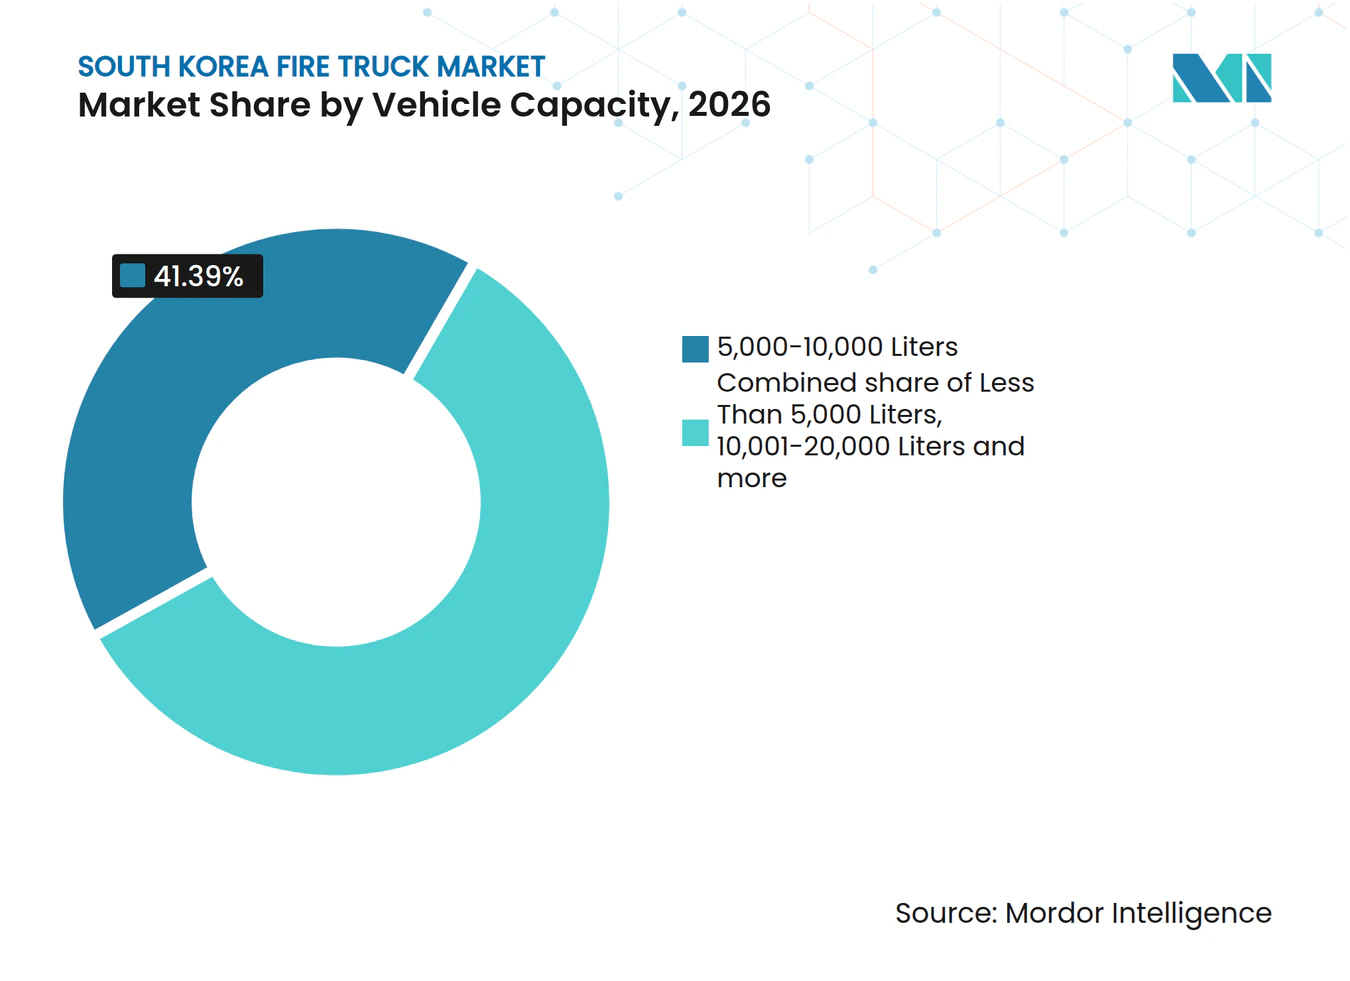
- Nach Fahrzeugkapazität hielt die Kategorie 5.000–10.000 Liter 2026 einen Anteil von 41,39 %, während die Kategorie 10.001–20.000 Liter bis 2032 voraussichtlich mit einem CAGR von 7,49 % wachsen wird.
- Nach Endnutzer hielten kommunale Feuerwehren 2026 einen Anteil von 43,45 %, während Flughäfen bis 2032 voraussichtlich mit einem CAGR von 7,19 % wachsen werden.
- Nach Geografie hielt die Seoul-Hauptstadtregion 2026 einen Anteil von 33,61 %, während Gangwon bis 2032 voraussichtlich mit einem CAGR von 7,64 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz veralteter Provinz- und Kommunalflotten | +1.4% | National, mit den größten Ersatzvolumina in Seoul, Gyeonggi und Süd-Gyeongsang | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Hochhausbrandbekämpfung in städtischen Gebieten | +1.1% | Seoul-Hauptstadtregion, Busan und Incheon, mit sich ausdehnender Nachfrage auf Daejeon und Sejong | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Waldbrandbekämpfungsflotte | +0.8% | Gangwon sowie Nord- und Süd-Gyeongsang, mit nationaler Unterstützung | Langfristig (≥ 4 Jahre) |
| Modernisierung der Flughafen- und Militär-Flugzeugrettungs- und Brandbekämpfungsfahrzeuge | +0.7% | Incheon, Gimpo, Gimhae, Jeju und Militärflugplätze landesweit | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Ausrüstung zur Brandbekämpfung bei Elektrofahrzeugbränden | +0.6% | National, mit der höchsten Konzentration in Seoul, Gyeonggi und Incheon | Kurzfristig (≤ 2 Jahre) |
| Einführung vernetzter, ferngesteuerter und robotergestützter Fahrzeuge | +0.5% | National, mit frühen Einsätzen in Busan, Daegu und Gwangju | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz veralteter Provinz- und Kommunalflotten
Die Nationale Feuerwehrbehörde verwaltet einen zentral koordinierten Ersatzrahmen über den Mehrfachvergabeplan, der Fahrzeugspezifikationen für zugelassene Lieferanten festlegt. Viele Provinzfahrzeuge wurden Anfang der 2010er Jahre in Dienst gestellt und werden nach erheblicher Betriebskilometerleistung weiterhin genutzt. Lokale Budgetplanung kann Ersatzvergaben um ein bis drei Haushaltsjahre nach Erreichen der empfohlenen Nutzungsdauer eines Fahrzeugs verzögern. Die Fertigungsspezifikationen 2025 beschreiben einen Erneuerungszyklus, der auch ältere Fahrzeuge mit Verbrennungsmotor unter aktualisierte Emissions- und Lärmvorschriften stellt [1]. Dies macht die Einhaltung gesetzlicher Vorschriften zu einem zusätzlichen Grund, Fahrzeuge vor einem mechanischen Ausfall außer Dienst zu stellen. Der südkoreanische Feuerwehrfahrzeugmarkt profitiert daher von einer Nachfrage, die nicht auf Bevölkerungswachstum oder den Bau neuer Feuerwachen beschränkt ist.
Anforderungen an die Hochhausbrandbekämpfung in städtischen Gebieten
Die Beschaffung von Hubrettungsfahrzeugen ist eng mit der Zusammensetzung des städtischen Gebäudebestands verknüpft. Seoul verfügt über einen großen Bestand an Wohngebäuden mit mehr als 15 Stockwerken, was Einsatzanforderungen schafft, die ältere 27-Meter-Gelenkplattformen nicht immer erfüllen können. Regionale Feuerwehrbehörden gehen dazu über, 46-Meter- und 53-Meter-Plattformen zu beschaffen, um die Reichweite bei höheren Gebäuden zu verbessern. Die regionale Beschaffung umfasst nun auch 46-Meter-Gelenkplattformen außerhalb Seouls. Im April 2025 testete die Feuerwehr- und Katastrophenschutzbehörde Busan ein neues Hochleistungsfeuerwehrfahrzeug am 411 Meter hohen LCT Landmark Tower in Haeundae; das Fahrzeug ist darauf ausgelegt, Schaum auf eine Höhe von mehr als 400 Metern zu fördern [2]. Solche Demonstrationen geben Feuerwehrbehörden einen praktischen Referenzpunkt bei der Festlegung von Hochhauseinsatzspezifikationen im südkoreanischen Feuerwehrfahrzeugmarkt.
Lokalisierung der Waldbrandbekämpfungsflotte
Die Waldbrandbekämpfung schafft Nachfrage nach Ausrüstung, die schwieriges Gelände befahren kann und dabei eine ausreichende Wasserkapazität mitführt. Importierte Hochleistungsfahrzeuge haben diese Rolle übernommen, darunter Einheiten auf Basis des Mercedes-Benz Unimog. Der Koreanische Forstdienst setzte während der Waldbrände im März 2025 in Uiseong und Sancheong Hochleistungs-Waldbrandbekämpfungsfahrzeuge mit 3.500-Liter-Tanks ein. Das Ministerium für Wissenschaft und IKT sowie das Ministerium des Innern und der Sicherheit kündigten im Mai 2025 zudem eine Initiative zur Entwicklung eines inländischen 6.000-Liter-Waldbrandbekämpfungsfahrzeugs an. Das geplante Fahrzeug soll ein umgerüstetes Militärfahrgestell verwenden und die Abhängigkeit von importierten Großformatgeräten verringern. Bis inländische Alternativen in ausreichendem Umfang verfügbar sind, bleibt die Beschaffung importierter Spezialfahrzeuge Teil des südkoreanischen Feuerwehrfahrzeugmarkts.
Modernisierung der Flughafen- und Militär-Flugzeugrettungs- und Brandbekämpfungsfahrzeuge
Flugzeugrettungs- und Brandbekämpfungsflotten müssen die Kategorisierungsanforderungen für das größte Flugzeug an jedem Flughafen erfüllen. Die Korea Airports Corporation verwaltet 14 Zivilflughäfen, deren Flotten einen regelmäßigen Ersatz erfordern, wenn Fahrzeuge altern [3]. Der Flughafen Incheon International nutzt Oshkosh Striker 8×8- und 6×6-Fahrzeuge, während andere Flughäfen Striker-Varianten verwenden, die über mehrere Beschaffungsrunden erworben wurden. Die Ersatzaktivitäten an Zivilflughäfen fallen mit der Beschaffung im Verteidigungssektor für Flugzeugrettungs- und Brandbekämpfungsausrüstung zusammen. Die Flugzeugrettungs- und Brandbekämpfungstechnologie hat auch industrielle Relevanz, da Fahrzeuge mit hoher Schaumleistung zum Schutz von Kernkraftwerken und petrochemischen Anlagen eingesetzt werden. Diese Überschneidung stützt die Nachfrage nach Fahrzeugen mit hoher Schaumleistung über den Flughafenbetrieb hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Ersatzzyklen und Budgettiming | -1.1% | National, am stärksten ausgeprägt in Provinzkommunen außerhalb der Metropolregion Seoul | Mittelfristig (2–4 Jahre) |
| Hohe Zertifizierungs- und Anpassungskosten für importierte Spezialfahrzeuge | -0.8% | National, konzentriert in den Kategorien Flugzeugrettungs- und Brandbekämpfungsfahrzeuge sowie große Waldbrandfahrzeuge | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von Fahrgestell, Antriebsstrang und Ersatzteilen | -0.7% | National, hauptsächlich die Kategorien Hochleistungs-Waldbrand- und Flugzeugrettungs- und Brandbekämpfungsfahrzeuge betreffend | Langfristig (≥ 4 Jahre) |
| Begrenzte inländische Kapazität für Flugzeugrettungs- und Brandbekämpfungsfahrzeuge und große Waldbrandfahrzeuge | -0.6% | Zivilflughäfen und waldbrandgefährdete Regionen, einschließlich Gangwon und Gyeongsang | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Ersatzzyklen und Budgettiming
Feuerwehrfahrzeugkäufe folgen mehrjährigen kommunalen Haushaltsrahmen, die nicht immer mit den Flottenstandards der Nationalen Feuerwehrbehörde übereinstimmen. Kleinere Provinzabteilungen können die Beschaffung um zwei bis drei Haushaltsjahre nach Erreichen der empfohlenen Nutzungsdauer eines Fahrzeugs verschieben. Sie können stattdessen Wartungsverträge für ältere Einheiten verlängern. Dieser Ansatz kann den Druck auf die Teileversorgung älterer Fahrgestellgenerationen erhöhen und die Einsatzbereitschaft verringern. Große Investitionsgüter, einschließlich Hubrettungsplattformen und Tanklöschfahrzeuge, konkurrieren mit Personal- und laufenden Betriebsbudgets. Das daraus resultierende Muster erzeugt ungleichmäßige Auftragsvolumina und schränkt das gleichmäßige jährliche Wachstum ein, das den südkoreanischen Feuerwehrfahrzeugmarkt andernfalls stützen würde.
Hohe Zertifizierungs- und Anpassungskosten für importierte Spezialfahrzeuge
Importierte Flugzeugrettungs- und Brandbekämpfungsfahrzeuge sowie große Waldbrandfahrzeuge müssen die koreanischen Straßenfahrzeuganforderungen und die Fahrzeugspezifikationen der Nationalen Feuerwehrbehörde erfüllen. Ausländische Lieferanten müssen Konfigurationen an koreanische Betriebspraktiken, Straßenlärmvorschriften, Emissionsregeln sowie Schaum- und Pumpenleistungsstandards anpassen. Diese Änderungen erhöhen die Kosten und können die Lieferzeiten um vier bis acht Monate über die globale Produktionswarteschlange hinaus verlängern. Compliance-Kosten bleiben weitgehend fix, auch wenn die Beschaffungsvolumina gering sind. Dies kann einen einzelnen Auftrag für einen Lieferanten ohne koreanischen Händler oder Servicepräsenz weniger attraktiv machen. Das Fehlen eines gegenseitigen Anerkennungsrahmens mit europäischen Typgenehmigungsregelungen erhöht weiterhin die Markteintrittskosten im südkoreanischen Feuerwehrfahrzeugmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Löschfahrzeuge führen, während Hubrettungsfahrzeuge die Hochhausbrandbekämpfung unterstützenLöschfahrzeuge und Pumpenfahrzeuge hielten 2026 einen Umsatzanteil von 39,23 %. Sie sind die primäre Fahrzeugklasse an kommunalen Feuerwachen und in vielen Industriebrigadeflotten. Der Mehrfachvergabeplan identifiziert Löschfahrzeuge als Basisausrüstung für Feuerwachen, was Wiederholungskäufe auch bei eingeschränkten Budgets unterstützt. Hubrettungsfahrzeuge werden bis 2032 voraussichtlich einen CAGR von 7,38 % verzeichnen, schneller als der gesamte südkoreanische Feuerwehrfahrzeugmarkt. Die Nachfrage verlagert sich hin zu Geräten mit größerer Reichweite für den Einsatz in höheren Gebäuden. Hyundai Everdigm hielt den Großteil des inländischen Hubrettungsfahrzeugsegments und wird durch seine Position als alleiniger autorisierter Lieferant für bestimmte staatliche Beschaffungswege gestützt.
Drehleiterfahrzeuge und Gelenkbühnen ergänzen sich gegenseitig, da Bediener sowohl Reichweite als auch Flexibilität an beengten Standorten benötigen. Tanklöschfahrzeuge gewinnen aufgrund der Nachfrage aus Waldbrand- und ländlichen Kommunen an Bedeutung, insbesondere in den Provinzen Gangwon und Gyeongsang. Rettungsfahrzeuge behalten eine stabile Rolle bei der öffentlichen Beschaffung. Flugzeugrettungs- und Brandbekämpfungsfahrzeuge, Waldbrand-, Chemikalien- und Schaumfahrzeuge stellen kleinere, aber technisch anspruchsvolle Kategorien mit der höchsten Importabhängigkeit dar, bei denen die Stückkosten erheblich bleiben. Ferngesteuerte Abbruch- und Brandbekämpfungsfahrzeuge werden ebenfalls breiter eingesetzt, wobei regionale Feuerwehrzentralen wie Daegu 2025 Einheiten für Brände in Industriekomplexen hinzufügen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
Verbrennungsmotoren dominieren, während batterieelektrische Fahrzeuge schnell wachsenFahrzeuge mit Verbrennungsmotor machten 2026 einen Anteil von 90,28 % am südkoreanischen Feuerwehrfahrzeugmarkt aus. Koreanische Fahrzeughersteller verlassen sich weiterhin auf Diesel-Nutzfahrzeugfahrgestelle von Hyundai, Daewoo und europäischen Lieferanten. Batteriealternativen haben bei der hydraulischen Pumpenleistung oder der anhaltenden Betriebsreichweite in allen Anwendungsfällen noch nicht mit Dieselplattformen gleichgezogen. Batterieelektrische Fahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 11,22 % wachsen, der schnellsten Wachstumsrate unter den Antriebsarten im südkoreanischen Feuerwehrfahrzeugmarkt. Öffentliche Behörden beginnen, Nullemissionsanforderungen in relevante Ausschreibungen aufzunehmen. Elektrische Ausrüstung ist besonders relevant für kompakte, niedrig bauende Einheiten, die in Tiefgaragenumgebungen eingesetzt werden.
Hybridfahrzeuge können als Übergangsoption für Hubrettungsplattformen dienen, die anhaltende Hydraulikleistung benötigen und gleichzeitig Leerlaufemissionen reduzieren. Wasserstoffbrennstoffzellen und andere Antriebsarten befinden sich noch in der Vorkommerzialisierungsphase, und kein von der Nationalen Feuerwehrbehörde zugelassenes kommunales Fahrzeug wurde bisher im aktiven Dienst dokumentiert. Jüngste Emissionsgrenzwerte verschärfen den zulässigen Emissionsbereich für ältere Fahrzeuge mit Verbrennungsmotor, was die Außerdienststellung alternder Dieselfahrzeuge in den kommenden Jahren beschleunigen könnte. Ein automatisches Pilotprojekt zur Meldung von Batteriebränden gibt Feuerwachen in Pilotgebieten einen zusätzlichen Grund, EV-fähige Einsatzfahrzeuge in Betracht zu ziehen. Dies stellt eine Verschiebung der betrieblichen Anforderungen dar und keinen umfassenden Ersatz konventioneller Feuerwehrfahrzeuge.
Nach Fahrzeugkapazität:
Mittelklassefahrzeuge bleiben Kernbestand, während größere Einheiten Waldbrandeinsätze bedienenDie Kategorie 5.000–10.000 Liter machte 2026 einen Anteil von 41,39 % am südkoreanischen Feuerwehrfahrzeugmarkt aus. Die Spezifikationen der Nationalen Feuerwehrbehörde identifizieren diesen Bereich als Standardkonfiguration für primäre kommunale Lösch- und Tanklöschfahrzeuge. Diese Fahrzeuge können Mehrobjekteinsätze unterstützen und gleichzeitig auf engen Straßen in älteren Stadtvierteln operieren. Die Kategorie 10.001–20.000 Liter wird bis 2032 voraussichtlich mit einem CAGR von 7,49 % wachsen. Forst- und Waldbrandbehörden treiben dieses Wachstum voran, da sie eine größere Wasserkapazität und Geländegängigkeit anstreben. Die Arbeit des Koreanischen Forstdienstes mit 3.500-Liter-Spezialfahrzeugen und das geplante inländische 6.000-Liter-Fahrzeug zeigen, wie sich dieser Teil des südkoreanischen Feuerwehrfahrzeugmarkts entwickelt.
Die Kategorie unter 5.000 Litern dient einem anderen Zweck. Kompakte Ersteinsatzfahrzeuge können enge Gassen und Tiefgaragen befahren, in denen größere Fahrzeuge nicht effektiv operieren können. Fahrzeuge über 20.000 Liter bleiben auf Industriestandorte, Militärflugplätze, Häfen und dedizierte Werksfeuerwehren beschränkt. Die Klasse 5.000–10.000 Liter geht auch über das generische Löschfahrzeugdesign hinaus. Einige Fahrzeuge umfassen Hochreichweitendüsen und Druckluftschaumsysteme. Dies ermöglicht es einer Feuerwache, Fähigkeiten in weniger Fahrzeugen zu bündeln, obwohl es die Stückkosten und die Gerätekomplexität erhöht. Die Kapazitätsmischung spiegelt daher sowohl kommunale Zugangsbeschränkungen als auch spezielle Risikoumgebungen wider.

Nach Endnutzer:
Kommunale Feuerwehren bilden die größte Basis, während Flughäfen am schnellsten wachsenKommunale Feuerwehren machten 2026 einen Anteil von 43,45 % der Nachfrage aus. Der Finanzierungsrahmen der Nationalen Feuerwehrbehörde weist Fahrzeugbudgets über die metropolitanen und provinziellen Feuerwehrzentralen und ihre nachgeordneten Feuerwachen zu. Koreas öffentliches Brandschutzmodell stützt diese Position. Große Industriestandorte koordinieren mit öffentlichen Feuerwehren, anstatt routinemäßig unabhängige primäre Löschflotten aufzubauen. Flughäfen werden bis 2032 voraussichtlich mit einem CAGR von 7,19 % wachsen, da Flugzeugrettungs- und Brandbekämpfungsflotten Ersatzzyklen durchlaufen. Der Flughafen Incheon International und die 14 von der Korea Airports Corporation verwalteten Flughäfen unterhalten dedizierte Brandbekämpfungsflotten.
Industrie- und Gewerbeeinrichtungen bilden die zweitgrößte Endnutzergruppe. Die Nachfrage konzentriert sich auf petrochemische Komplexe in Ulsan, Werften und den Stahlkorridor Pohang. Diese Käufer suchen häufig nach Hochkapazitäts-Chemikalien-, Schaum- oder industriell angepassten Flugzeugrettungs- und Brandbekämpfungsfahrzeugen. Ihre Direktverträge können für internationale Lieferanten einen zugänglicheren Weg darstellen als der öffentliche Mehrfachvergabeplan. Militärische Beschaffung folgt mehrjährigen Verteidigungsbeschaffungszyklen, was zu ungleichmäßigem Auftragstiming führt. Forstbehörden werden zu immer wichtigeren Endnutzern, nachdem der Koreanische Forstdienst im Dezember 2025 64 Mehrzweck-Waldbrandbekämpfungsfahrzeuge auf Basis einer inländischen Militärfahrzeugplattform in Dienst gestellt hat. Diese unterschiedlichen Beschaffungskanäle versorgen den südkoreanischen Feuerwehrfahrzeugmarkt mit mehreren Nachfragequellen.
Geografische Analyse
Die Seoul-Hauptstadtregion machte 2026 einen Anteil von 33,61 % der Nachfrage aus, den größten regionalen Anteil im südkoreanischen Feuerwehrfahrzeugmarkt. Seoul, Incheon und Gyeonggi vereinen hohe Bevölkerungsdichte, umfangreichen Hochhauswohnungsbau, Verkehrsinfrastruktur und eine große Elektrofahrzeugbasis. Der Stadtkern von Seoul weist eine der höchsten Bevölkerungsdichten der Region auf. Die regionale Beschaffung umfasst Hubrettungsplattformen, EV-fähige Löschausrüstung, Roboterfahrzeuge und spezialisierte Rettungseinheiten. Das Pilotprogramm des Ministeriums für Land, Infrastruktur und Verkehr umfasst eine große Flotte von Hyundai-, Kia- und BMW-Fahrzeugen und verbindet Batteriebrandwarnungen mit dem Notfalleinsatz.
Der Busan-Ulsan-Industriegürtel und die Daegu-Gyeongsang-Industriegebiete bilden den zweiten großen Nachfrageschwerpunkt. Die Region vereint Hafen-, petrochemische, Schiffbau-, Luftfahrt- und Waldbrandrisiken. Daegu setzte im August 2025 sein erstes ferngesteuertes Abbruch- und Wasserwerferfahrzeug an der Feuerwache Seobu ein, um Industriekomplexe mit Sandwichpanel-Fabriken abzudecken. Busan hat ebenfalls fortschrittliche Hochhauseinsatzausrüstung eingesetzt, darunter mehrere mit SKY CAFS ausgestattete Fahrzeuge, die kürzlich in Dienst gestellt wurden.
Gangwon wird bis 2032 voraussichtlich mit einem CAGR von 7,64 % wachsen, der schnellsten regionalen Rate im südkoreanischen Feuerwehrfahrzeugmarkt. Das bergige Gelände und das trockene Frühjahrswetter schaffen eine anhaltende Exposition gegenüber Waldbränden. Provinzbehörden nahmen 2025 an spezialisierten Ausschreibungsrunden für Waldbrandfahrzeuge teil. Daejeon-Sejong-Chungcheong und Gwangju-Jeolla benötigen Rettungs-, Führungs- und Spezialausrüstung, da sich Verwaltungs- und Dienstleistungsanforderungen entwickeln. Die Nationale Feuerwehrbehörde plant, ihr Großkapazitäts-Wasserwerfer-System auf die Honam-Region auszuweiten und landesweit 18 unbemannte Brandbekämpfungsroboter in den nächsten zwei Jahren hinzuzufügen. Jeju unterhält eine kleinere, autarke Flotte, was einen zeitnahen Ersatz und Fertigungskapazitäten auf dem Festland wichtig macht.
Wettbewerbslandschaft
Marktkonzentration
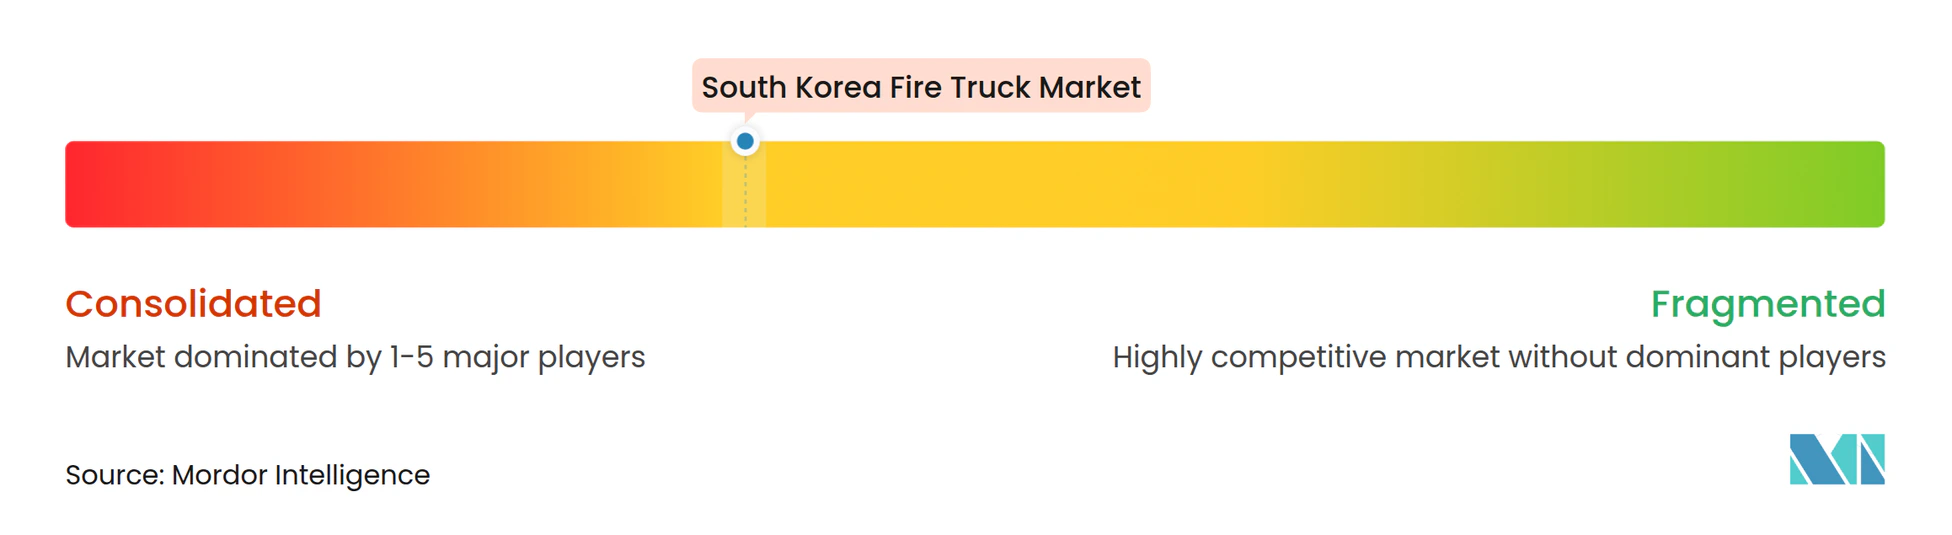
Der südkoreanische Feuerwehrfahrzeugmarkt ist innerhalb der inländischen Standardfahrzeugkategorien mäßig konzentriert. Hyundai Everdigm hält eine dominante Position im Hubrettungsfahrzeugsegment und macht den Großteil dieses Segments aus, gestützt durch seine Rolle als alleiniger autorisierter Lieferant in bestimmten staatlichen Beschaffungswegen. Seine Produktionskapazität und sein breites Technologieportfolio stärken diese Position. ENPLUS, Jinwoo SMC, Namyoung Motor, Semyeong ENG und Korea Fire Truck konkurrieren in den Bereichen Löschfahrzeuge, Tanklöschfahrzeuge und Rettungsfahrzeuge, hauptsächlich über das Beschaffungssystem der Nationalen Feuerwehrbehörde. Internationale Unternehmen haben eine engere Präsenz bei Spezialausrüstungen, insbesondere Flughafenrettungsfahrzeugen, großen Hubrettungsplattformen und Hochleistungs-Waldbrandsystemen.
Rosenbaurs Panther-Fahrzeuge dienen Flughafen- und Kernkraftwerksanwendungen, während Oshkosh Striker-Fahrzeuge am Flughafen Incheon und im Portfolio der Korea Airports Corporation eingesetzt werden. Hyundai Everdigm unterzeichnete einen bedeutenden Liefervertrag mit dem irakischen Innenministerium, der Drehleiterfahrzeuge, Löschfahrzeuge, Wassertanklöschfahrzeuge und Rettungsfahrzeuge umfasst. Dieser Exportauftrag zeigt, wie ein etablierter inländischer Lieferant seine Produktionsbasis für Möglichkeiten außerhalb Koreas nutzt. Das Unternehmen stellte auch Drehleiterfahrzeuge und unbemannte Wasserwerferroboter auf der International Fire & Safety Expo Korea aus.
Technologieintegration ist ein wichtiger Wettbewerbsfaktor im südkoreanischen Feuerwehrfahrzeugmarkt. Die Hyundai Motor Group spendete im Februar 2026 vier unbemannte Brandbekämpfungsroboter, die für Elektrofahrzeugbrände in Tiefgaragen konzipiert sind, an die Nationale Feuerwehrbehörde, und die Behörde plant, die Flotte auf 100 Einheiten auszubauen. FIRESYSTEC und AMTEC INC. zielen auf EV-Brandbekämpfungsausrüstung ab, einem Bereich, in dem etablierte Hubrettungs- und Löschfahrzeuganbieter eine begrenztere Produktabdeckung haben. Die Zertifizierungsanforderungen der Nationalen Feuerwehrbehörde und die koreanischen Straßensicherheitsvorschriften prägen weiterhin die Lieferantenzulassung und begünstigen Unternehmen mit lokalen Servicenetzwerken und etablierten Beziehungen. Koreanische Unternehmen verfolgen auch Exportmöglichkeiten durch die Entwicklung lokalisierter Waldbrandausrüstung und robotergestützter Fahrzeuge.
Marktführer der südkoreanischen Feuerwehrfahrzeugbranche
-
ENPLUS Co., Ltd.
-
Hyundai Everdigm Corp.
-
Jinwoo SMC Co., Ltd.
-
Semyeong ENG Co., Ltd.
-
FIRESYSTEC INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkoreanischer Feuerwehrfahrzeugmarkt Unternehmen in diesem Bericht
- ENPLUS Co., Ltd.
- Hyundai Everdigm Corp.
- Jinwoo SMC Co., Ltd.
- Namyoung Motor Co., Ltd.
- Semyeong ENG Co., Ltd.
- FIRESYSTEC INC.
- SHINJEONG
- Hanseo Precision Industry Co., Ltd.
- Korea Fire Truck Co., Ltd.
- KCP Co., Ltd.
- AMTEC INC.
- Oshkosh Corporation
- Rosenbauer International AG
- Pierce Manufacturing Inc.
- E-ONE, Inc.
- Ferrara Fire Apparatus, Inc.
- Gimaex GmbH
- Smeal Fire Apparatus Co.
- KME Fire Apparatus
- Volvo Group
Neueste Industrielle Entwicklungen in Südkoreanischer Feuerwehrfahrzeugmarkt
- September 2026: Tata Daewoo Mobility lieferte zwei ferngesteuerte Wasserwerfer-Löschfahrzeuge auf Basis seiner MAXEN-Schwerlastfahrzeugplattform an die Feuerwehr- und Rettungspolizei in Hanoi, Vietnam.
- September 2026: Das philippinische Ministerium des Innern und der Kommunalverwaltung kündigte Pläne an, 1.500 Feuerwehrfahrzeuge über ein Regierung-zu-Regierung-Abkommen mit Südkorea zu beschaffen.
- April 2026: Die Nationale Feuerwehrbehörde kündigte Pläne an, über zwei Jahre 18 unbemannte Brandbekämpfungsroboter hinzuzufügen, mit einem langfristigen Ziel von 100 Einheiten in allen regionalen Feuerwehrzentralen.
- Februar 2026: Die Hyundai Motor Group spendete vier unbemannte Brandbekämpfungsroboter, die für Elektrofahrzeugbrände konzipiert sind, an die Nationale Feuerwehrbehörde.
- Dezember 2025: Der Koreanische Forstdienst stellte 64 Mehrzweck-Waldbrandbekämpfungsfahrzeuge auf Basis einer inländischen Militärfahrzeugplattform in Dienst.
Berichtsumfang des südkoreanischen Feuerwehrfahrzeugmarkts
Der südkoreanische Feuerwehrfahrzeugmarkt ist nach Fahrzeugtyp segmentiert in Löschfahrzeuge und Pumpenfahrzeuge, Hubrettungsfahrzeuge, Drehleiterfahrzeuge, Gelenkbühnenfahrzeuge, Tanklöschfahrzeuge und Wassertanklöschfahrzeuge, Rettungsfahrzeuge, Flugzeugrettungs- und Brandbekämpfungsfahrzeuge, Waldbrandfahrzeuge, sonstige Sonderzweck-Feuerwehrfahrzeuge, Chemikalien- und Schaumlöschfahrzeuge, Führungs- und Kommunikationsfahrzeuge sowie unbemannte, robotergestützte und Abbruchfahrzeuge.
Nach Antriebsart umfasst der Markt Fahrzeuge mit Verbrennungsmotor, Hybridantrieb, Batterieelektroantrieb sowie Wasserstoffbrennstoffzellen und anderen alternativen Antrieben.
Nach Fahrzeugkapazität umfasst der Markt Feuerwehrfahrzeuge mit Kapazitäten von weniger als 5.000 Litern, 5.000 bis 10.000 Litern, 10.001 bis 20.000 Litern und mehr als 20.000 Litern.
Nach Endnutzer ist der Markt unterteilt in kommunale Feuerwehren, Industrie- und Gewerbeeinrichtungen, Flughäfen, Militär und Verteidigung, Forst- und Waldbrandbehörden sowie Infrastruktur-, Versorgungs- und Verkehrsbetreiber.
Die Quersegmentierungsanalyse nach Fahrzeugtyp und Endnutzer umfasst Löschfahrzeuge und Pumpenfahrzeuge, Hubrettungsfahrzeuge, Tanklöschfahrzeuge und Wassertanklöschfahrzeuge, Rettungsfahrzeuge, Flugzeugrettungs- und Brandbekämpfungsfahrzeuge, Waldbrandfahrzeuge und Sonderzweck-Feuerwehrfahrzeuge über Endnutzergruppen hinweg.
Nach Geografie wird der südkoreanische Feuerwehrfahrzeugmarkt in der Seoul-Hauptstadtregion, dem Busan-Ulsan-Industriegürtel, den Daegu-Gyeongsang-Industriegebieten, Daejeon, Sejong und Chungcheong, Gwangju und Jeolla, Gangwon sowie Jeju bewertet.
Segmentierungsübersicht
| Löschfahrzeuge / Pumpenfahrzeuge |
| Hubrettungsfahrzeuge |
| Drehleiterfahrzeuge |
| Gelenkbühnenfahrzeuge |
| Tanklöschfahrzeuge / Wassertanklöschfahrzeuge |
| Rettungsfahrzeuge |
| Flugzeugrettungs- und Brandbekämpfungsfahrzeuge |
| Waldbrandfahrzeuge |
| Sonstige Sonderzweck-Feuerwehrfahrzeuge |
| Chemikalien- und Schaumlöschfahrzeuge |
| Führungs- und Kommunikationsfahrzeuge |
| Unbemannte, robotergestützte und Abbruchfahrzeuge |
| Verbrennungsmotor |
| Hybridantrieb |
| Batterieelektroantrieb |
| Wasserstoffbrennstoffzelle und andere alternative Antriebe |
| Weniger als 5.000 Liter |
| 5.000–10.000 Liter |
| 10.001–20.000 Liter |
| Mehr als 20.000 Liter |
| Kommunale Feuerwehren |
| Industrie- und Gewerbeeinrichtungen |
| Flughäfen |
| Militär und Verteidigung |
| Forst- und Waldbrandbehörden |
| Infrastruktur-, Versorgungs- und Verkehrsbetreiber |
| Löschfahrzeuge / Pumpenfahrzeuge nach Endnutzer |
| Hubrettungsfahrzeuge nach Endnutzer |
| Tanklöschfahrzeuge / Wassertanklöschfahrzeuge nach Endnutzer |
| Rettungsfahrzeuge nach Endnutzer |
| Flugzeugrettungs- und Brandbekämpfungsfahrzeuge nach Endnutzer |
| Waldbrandfahrzeuge nach Endnutzer |
| Sonderzweck-Feuerwehrfahrzeuge nach Endnutzer |
| Seoul-Hauptstadtregion |
| Busan-Ulsan-Industriegürtel |
| Daegu-Gyeongsang-Industriegebiete |
| Daejeon, Sejong und Chungcheong |
| Gwangju und Jeolla |
| Gangwon |
| Jeju |
| Fahrzeugtyp | Löschfahrzeuge / Pumpenfahrzeuge |
| Hubrettungsfahrzeuge | |
| Drehleiterfahrzeuge | |
| Gelenkbühnenfahrzeuge | |
| Tanklöschfahrzeuge / Wassertanklöschfahrzeuge | |
| Rettungsfahrzeuge | |
| Flugzeugrettungs- und Brandbekämpfungsfahrzeuge | |
| Waldbrandfahrzeuge | |
| Sonstige Sonderzweck-Feuerwehrfahrzeuge | |
| Chemikalien- und Schaumlöschfahrzeuge | |
| Führungs- und Kommunikationsfahrzeuge | |
| Unbemannte, robotergestützte und Abbruchfahrzeuge | |
| Antriebsart | Verbrennungsmotor |
| Hybridantrieb | |
| Batterieelektroantrieb | |
| Wasserstoffbrennstoffzelle und andere alternative Antriebe | |
| Fahrzeugkapazität | Weniger als 5.000 Liter |
| 5.000–10.000 Liter | |
| 10.001–20.000 Liter | |
| Mehr als 20.000 Liter | |
| Endnutzer | Kommunale Feuerwehren |
| Industrie- und Gewerbeeinrichtungen | |
| Flughäfen | |
| Militär und Verteidigung | |
| Forst- und Waldbrandbehörden | |
| Infrastruktur-, Versorgungs- und Verkehrsbetreiber | |
| Quersegmentierung nach Fahrzeugtyp und Endnutzer | Löschfahrzeuge / Pumpenfahrzeuge nach Endnutzer |
| Hubrettungsfahrzeuge nach Endnutzer | |
| Tanklöschfahrzeuge / Wassertanklöschfahrzeuge nach Endnutzer | |
| Rettungsfahrzeuge nach Endnutzer | |
| Flugzeugrettungs- und Brandbekämpfungsfahrzeuge nach Endnutzer | |
| Waldbrandfahrzeuge nach Endnutzer | |
| Sonderzweck-Feuerwehrfahrzeuge nach Endnutzer | |
| Geografie | Seoul-Hauptstadtregion |
| Busan-Ulsan-Industriegürtel | |
| Daegu-Gyeongsang-Industriegebiete | |
| Daejeon, Sejong und Chungcheong | |
| Gwangju und Jeolla | |
| Gangwon | |
| Jeju |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des südkoreanischen Feuerwehrfahrzeugmarkts?
Der südkoreanische Feuerwehrfahrzeugmarkt wird voraussichtlich mit einem CAGR von 6,53 % von 2027 bis 2032 wachsen und bis 2032 188,76 Millionen USD erreichen.
Welcher Fahrzeugtyp führt die Nachfrage in Südkorea an?
Löschfahrzeuge und Pumpenfahrzeuge führten die Nachfrage 2026 mit einem Anteil von 39,23 % an, da sie weiterhin Basisausrüstung für kommunale Feuerwachen sind.
Welche Feuerwehrfahrzeugkategorie wächst in Südkorea am schnellsten?
Hubrettungsfahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 7,38 % wachsen, unterstützt durch den Bedarf an Hochhauseinsätzen.
Warum gewinnen batterieelektrische Feuerwehrfahrzeuge an Aufmerksamkeit?
Batterieelektrische Fahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 11,22 % wachsen, unterstützt durch die Notwendigkeit, Elektrofahrzeugbrände in Tiefgaragen zu bekämpfen.
Welcher Endnutzer wird bis 2032 am schnellsten wachsen?
Flughäfen werden voraussichtlich mit einem CAGR von 7,19 % wachsen, da Flugzeugrettungs- und Brandbekämpfungsflotten Ersatzzyklen durchlaufen.