
韓国電気自動車CNCターニングセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
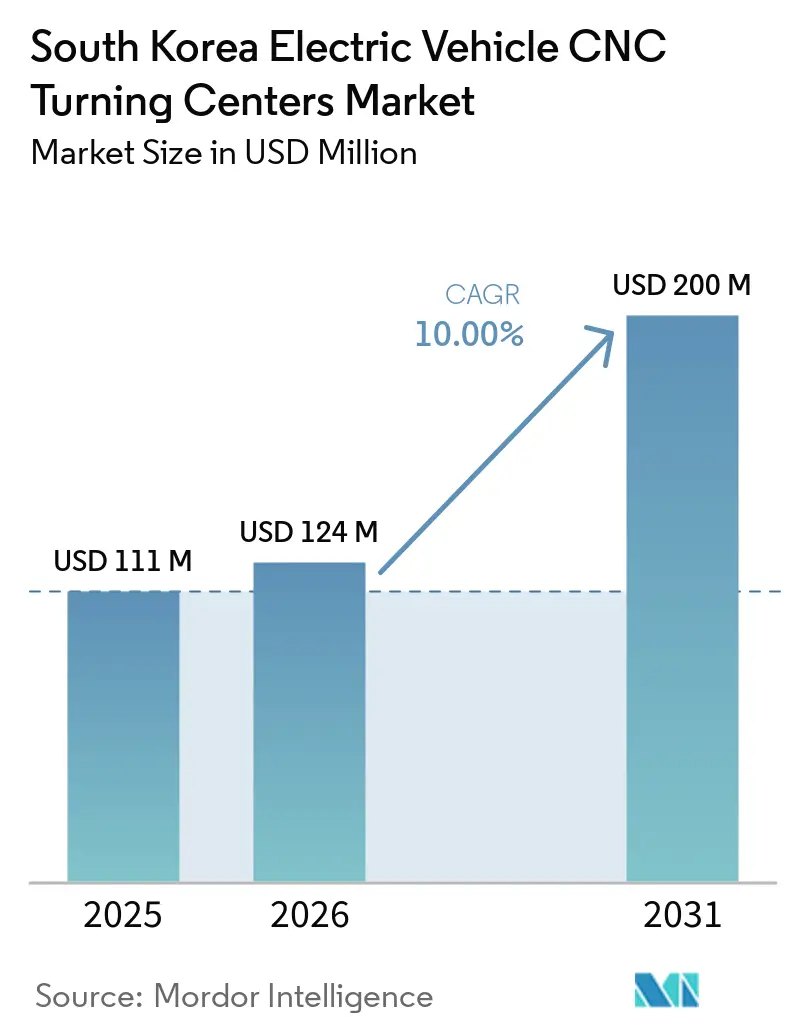
| 基準年の市場規模 (2025) | 111 百万米ドル |
| 市場規模 (2026) | 124 百万米ドル |
| 市場規模 (2031) | 200 百万米ドル |
| Growth Rate (2026 - 2031) | 10.00 % |
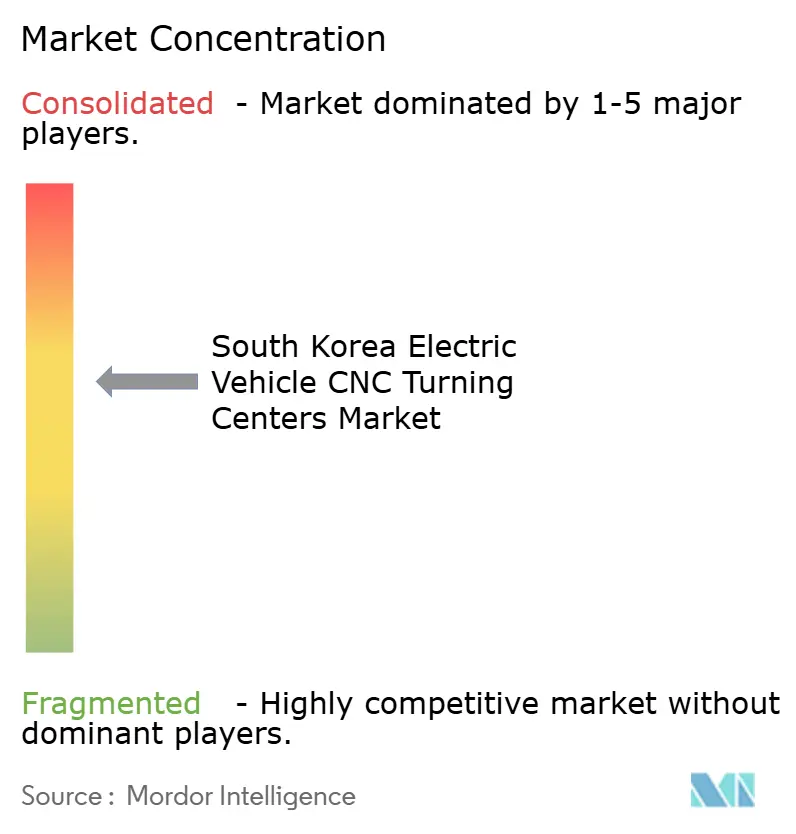
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国電気自動車CNCターニングセンター市場分析
韓国電気自動車CNCターニングセンター市場規模は、2025年の111 ミリオン 米ドルから2026年には124 ミリオン 米ドルに成長し、2026年から2031年にかけてCAGR 10%で2031年までに200 ミリオン 米ドルに達する予測です。
韓国電気自動車CNCターニングセンター市場は、自動車生産の電動化シフトと、精密加工部品に対する関連需要によって支えられています。電気自動車は2025年通年の新車登録台数の13.1%を占め、2026年上半期にはそのシェアが23%に上昇し、モーター、eアクスル、バッテリー関連部品への需要が高まっています。現代自動車グループは、蔚山のEV専用工場(2026年第4四半期に操業開始予定)や大邱・蔚山の現代Mobis新生産ラインを含む嶺南地域への10年間投資として42兆ウォン(295億米ドル)を投じています。この投資により、国内最終組立および輸出サプライチェーンに連動した機械加工需要が維持される見込みです。韓国電気自動車CNCターニングセンター市場は、メーカーが個別の加工工程を自動化・接続された設備に置き換えることでプロセス管理を向上させる際にも恩恵を受けます。
主要レポートのポイント
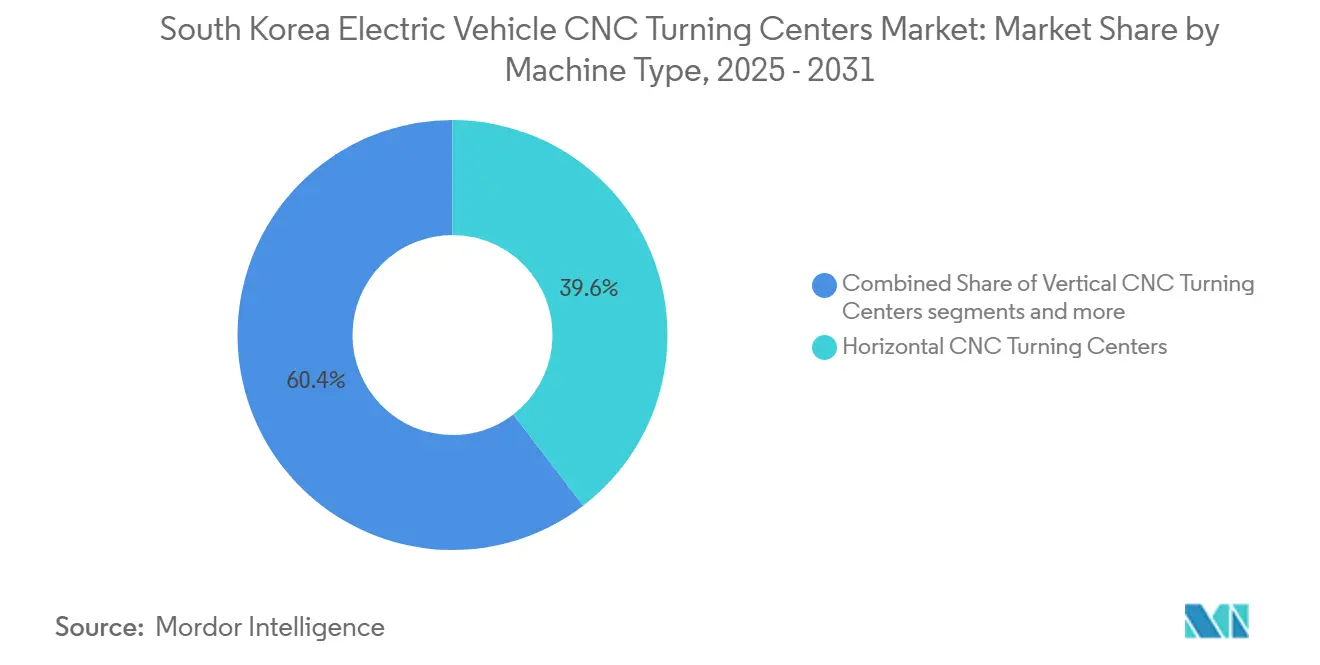
- 機械タイプ別では、横型CNCターニングセンターが2025年の韓国電気自動車CNCターニングセンター市場シェアの39.6%を占めマルチタスキングターンミルセンターは2031年にかけてCAGR 12.1%で成長する見込みです。
- コンポーネント用途別では、電動モーターコンポーネントが2025年の韓国電気自動車CNCターニングセンター市場規模の34.7%を占め、バッテリーシステムコンポーネントは2031年にかけてCAGR 11.3%で拡大する予測です。
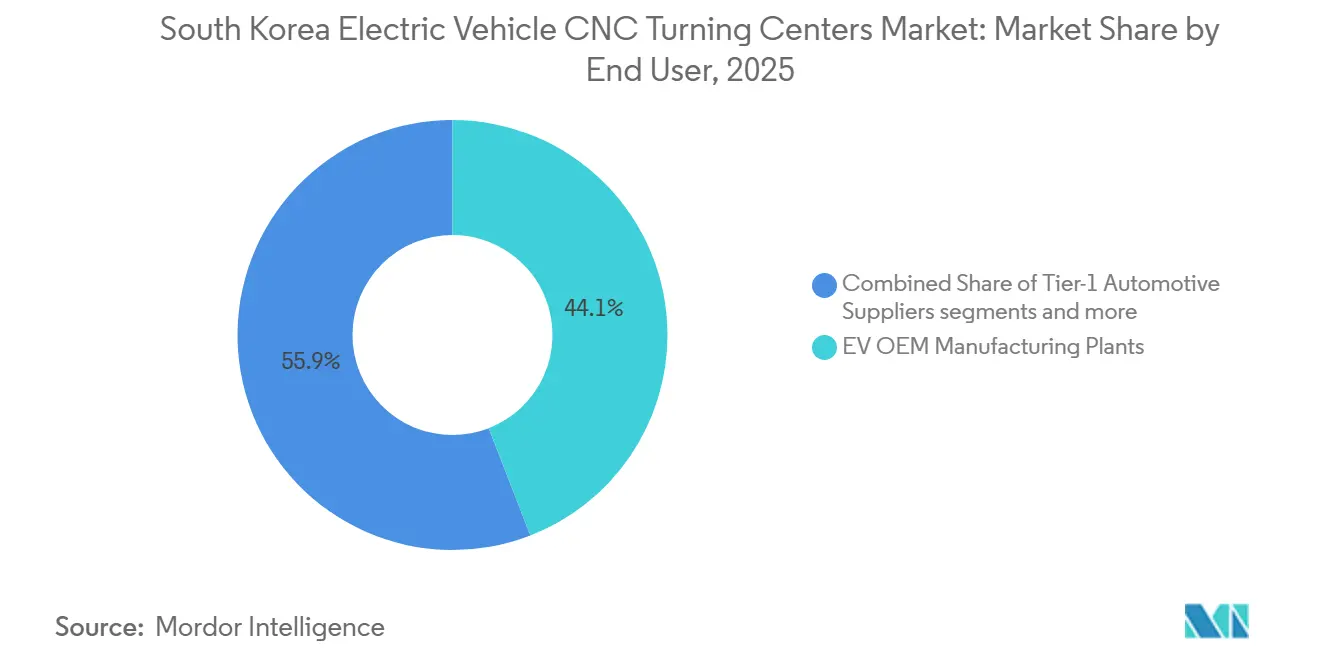
- エンドユーザー別では、EV OEM製造工場が2025年に44.1%のシェアを保有し、ティア2コンポーネントメーカーは2031年にかけてCAGR 11.2%で拡大する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国電気自動車CNCターニングセンター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速なEVパワートレイン製造が 精密ターニングセンター需要を拡大 | +2.8% | 全国規模、蔚山・光明・華城に集中 | 短期(2年以内) |
| 強力な半導体・自動車 エコシステムがCNC近代化を加速 | +2.0% | 全国規模、APACへの輸出波及あり | 中期(2〜4年) |
| スマート製造に対する政府支援が 先進工作機械の採用を促進 | +1.5% | 全国規模、大邱・蔚山・慶南での早期効果あり | 中期(2〜4年) |
| Eモーターおよび 減速ギアコンポーネントの生産増加が精密加工ニーズを高める | +1.3% | 全国規模、慶南・忠南に集中 | 短期(2年以内) |
| 多軸CNCターニングセンターの 導入拡大が工場生産性を向上 | +0.8% | 全国規模、ティア1京畿工場に集中 | 中期(2〜4年) |
| バッテリー製造の拡大が 高精度加工部品への需要を強化 | +0.7% | 蔚山および北忠清バッテリークラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速なEVパワートレイン製造が精密ターニングセンター需要を拡大
韓国は2025年通年に220,177台の電気自動車を登録し、前年比52.2%増となり、EVは2025年通年の総車両登録台数の13.1%を占めました。そのシェアは2026年上半期に23%に上昇し、韓国電気自動車CNCターニングセンター市場における生産・部品基盤の拡大を示しています。現代自動車グループの新蔚山EV専用工場は、2026年第4四半期に操業始した際に年間20万台の生産能力を追加する予定です。EV組立には、モーターシャフト、ディファレンシャルハウジング、eアクスルフランジの反復生産が必要です。これらの部品は、大量生産サイクル全体にわたって一貫した寸法精度と安定した送り速度を必要とします。現代自動車が2026年に導入する航続距離延長型EVプラットフォームは、電動システムと内燃機関システムの両方における加工コンテンツも維持します。
強力な半導体・自動車エコシステムがCNC近代化を加速
韓国電気自動車CNCターニングセンター市場は、自動車およびその他の精密製造産業に対応する強固な国内工作機械製造基盤によって支えられています。韓国工作機械工業会(KMTMA)のデータによると、2026年1月から4月の工作機械受注総額は1兆1,924億ウォン(0.84 ビリオン 米ドル)に達し、うち海外受注は7,981億ウォン(5億6,130万米ドル)でした。工作機械受注の活発な動向は、先進製造能力への継続的な投資を示しており、自動車部品生産向けの高精度CNC設備の入手可能性を支えています。EVサプライヤーがシャフト、ギア、ハウング、その他の回転部品などの精密部品の生産を拡大するにつれ、より厳しい公差、より高い自動化、より高いプロセス一貫性を提供するCNCターニングセンターへの需要がシフトする可能性があります。これは韓国の自動車精密加工基盤の近代化を支援し、EV部品製造における先進CNCターニングセンターの採用ポテンシャルを強化します。
スマート製造に対する政府支援が先進工作機械の採用を促進
スマート製造革新イニシアチブの2025年予算は1億7,500万米ドルで、95%がスマートファクトリー採用に直接充当されました。[1]経済協力開発機構、「韓国のスマート製造革新イニシアチブ」、OECD、oecd.org。 2026年製造AXプログラムは、製造AIおよび工場アプリケーション向けに7,000億ウォン(4億9,234万米ドル)を提供し、さらに7,000億ウォン(4億9,234万米ドルを2032年までにコミットしています。2026年の支援サイクルには、30件の自律型工場プロジェクトと400件のAI特化スマートファクトリー実装が含まれます。[2]中小ベンチャー企業部、「2026年スマート製造革新支援プログラム」、中小ベンチャー企業部、mss.go.kr。 これらのプログラムは、大手OEMと中小サプライヤーの間における接続型製造技術のギャップを縮小できます。スマート製造革新促進法はまた、公的支援を受ける設備においてデータ相互運用性を重要な考慮事項としています。その結果、ティア2サプライヤーはターニングセンターを選択する際に接続性とプロセスデータ機能をより重視する可能性があります。
Eモーターおよび減速ギアコンポーネントの生産増加が精密加工ニーズを高める
POSCOインターナショナルは、2030年までに年間750万台を目標とするトラクションモーターコア生産ネットワークを構築しており、天安と浦項が国内基盤を支えています。同社はまた、現代自動車とKiaの欧州EV生産向けに103万台の受注を確保しました。大同ギアは2024年と2025年にわたってEVおよびハイブリッドコンポーネント受注で1兆7,000億ウォン(1.2 ビリオン 米ドル)を積み上げ、そのうち78%が電動および次世代ハイブリッドプログラムに関連しています。同社は2026年にEVコンポーネントの本格量産を開始しました。現代Mobisは嶺南地域計画のもと、大邱にモーターおよびコントロールユニットラインを設立しています。[3]現代自動車グループ、「Kia、新型EV・PBV・次世代技術の投入により成長エンジンを強化」、現代自動車グループニュースルーム、hyundaimotorgroup.com。 これらのプログラムは、特に熱安定性と振動制御が求められるモーターおよびギアコンポーネントの精密ターニング需要を高めます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い投資コストが中小コンポーネント メーカーの採用を制限 | -2.2% | 全国規模、特に慶北・全南のティア2・ティア3中小企業クラスター | 短期(2年以内) |
| 特殊用途向け輸入プレミアムCNC 技術への依存 | -1.8% | 全国規模、輸出志向の京畿工場でリスクが高い | 中期(2〜4年) |
| 労働・製造コストの上昇が 設備投資を圧迫 | -1.2% | 全国規模、蔚山および首都圏工業地帯に集中 | 中期(2〜4年) |
| 自動車セクターの需要変動が 能力拡張の意思決定を遅延 | -0.8% | 全国規模、京畿・慶南の工場ネットワークへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い投資コストが中小コンポーネントメーカーの採用を制限
EV部品生産向けの多軸・マルチタスキングターニングセンターは通常50万米ドルから200万米ドルのコストがかかります。完全自動化セルはさらに大幅なコストがかかり、ティア2・ティア3サプライヤーの設備投資予算を圧迫します。スマート製造共同投資プログラムは、対象設備の調達・設置コストの50%から80%をカバーできますが、資格取得と文書化の要件がプロジェクトを遅延さる可能性があります。このプロセスには6〜18ヶ月かかる場合があり、中小企業にとって採用ペースが遅くなります。多くのメーカーはまた、メンテナンスおよび更新予算を依然として競合する従来型旋盤や旧世代ターニングセンターを稼働させています。これにより、補助金がコスト差を完全に埋めない場合、プレミアム更新の正当性を示すことが難しくなります。
特殊用途向け輸入プレミアムCNC技術への依存
国内工作機械生産は依然として重要ですが、プレミアムコントローラー、スピンドルアセンブリ、熱補償システムは依然として主に日本および欧州企業から供給されています。これらのコンポーネントは、高精度モーターシャフトおよびeアクスル用途に関連しています。輸入技術への依存は、設備購入者を為替変動や納期変更にさらします。COVID後の混乱期における長期化したコントローラーのリードタイムは、韓国ティア1工場での試運転を遅延させました。韓国産業技術振興院および産業通商資源部は、コントローラーの国産化を優先事項として特定しています。しかし、最高精度のEVパワートレイン用途向けの国内代替品はまだ初期段階にあるため、この露出は中期的に継続する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:横型モデルが数量をリード、マルチタスキングが価値構成を変化
横型CNCターニングセンターは2025年の韓国電気自動車CNCターニングセンター市場の39.6%を占めました。その地位は、ロータシャフト、ドライブシャフト、eアクスルハウジングの大量生産における確立された使用実績を反映しています。これらの部品は、反復生産サイクルにわたって信頼性の高い送り速度と切りくず排出を必要とします。DN SolutionsのPUMAシリーズとHwacheonのHi-TECHモデルは、これらの用途向けにOEMおよびティア1生産ラインで使用されています。立型CNCターニングセンターは、ブレーキローターやバッテリーモジュールエンドプレートなど、より大型のディスク形状部品に対応します。重量級自動車・エネルギーコンポーネントを生産するサプライヤーの設備計画において、その役割は安定しています。
マルチタスキングターンミルセンターは、韓国電気自動車CNCターニングセンター市場において2031年にかけてCAGR 12.1%で成長する予測です。これらは旋削、フライス加工、多面加工を1回のセットアップで組み合わせ、ワーク取り扱いの繰り返しを削減します。これは、ボア加工フィーチャーと交差スロットを持つ統合eアクスルハウジングに関連しています。韓国電気自動車CNCターニングセンター産業は、したがって部品を再位置決めせずに複数の工程を実行できる設備へと移行しています。スイスタイプCNCターニングセンターは、バッテリー接触ピン、センサーハウジング、マイクロコネクタなどの小型精密部品の加工に使用されます。これらの需要は、バッテリー管理システムで使用される電気接続部品および制御コンポーネントの数とともに増加します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント用途別:電動モーターコンポーネントが需要を牽引、バッテリー加工が加速
電動モーターコンポーネントは2025年の韓国電気自動車CNCターニングセンター市場シェアの34.7%を占めました。このカテゴリーには、精密で反復可能な加工を必要とするステーターハウジング、ロータシャフト、モーターエンドシールドが含まれます。モーターシャフトの同心度要件は、汎用設備よりも熱補償機能を持つ多軸機械への購買を誘導する可能性があります。大同ギアの泗川工場は、EVモーターロータシャフトにクリーン生産条件とギアホーニングを使用しています。この操業モデルは、電動モーターにおける騒音・振動制御に関連する生産基準を浮き彫りにしています。eアクスルおよびトランスミッションコンポーネントも、統合ハウジングがモーター、インバーター、減速ギア機能を組み合わせているため、複雑な旋削を必要とします。
バッテリーシステムコンポーネントは2031年にかけてCAGR 11.3%で拡大する予測です。国内セル生産への投資は、加工されたモジュールハウジングおよび冷却チャンネルコンポーネントへの関連需要を生み出します。韓国電気自動車CNCターニングセンター産業は、アルミニウム構造体および関連バッテリー冷却部品向けに構成された設備において機会があります。国内メーカーはまた、蔚山およびその他の工業地域でバッテリー関連生産能力を構築しています。その他の用途カテゴリーには、EV研究開発向けのアフターマーケット工具ホルダーおよびテストベンチコンポーネントが含まれます。金額的には小規模にとどまりますが、継続的な国内車両・部品設計活動から支援を受けています。
エンドユーザー別:OEM工場が数量を牽引、ティア2サプライヤーが成長を支援
EV OEM製造工場は2025年の韓国電気自動車CNCターニングセンター市場シェアの44.1%を保有しました。その設備支出は、現代自動車グループおよびKia生産コンプレックスの規模と資本集約度を反映しています。KiaのGwangmyeong EVOプラントは2024年後半に操業を開始し、Hwaseong EVOプラントは2025年7月にPV5生産を開始しました。これらの工場は、直接および取引先連動のCNC設備需要の主要な源泉です。ティア1自動車サプライヤーは、大量生産パワートレイン部品向けの重要な設備設置基盤を維持しています。その調達サイクルは一般的に新OEM車両プラットフォームの立ち上げタイミングに従います。
ティア2コンポーネントメーカーは2031年にかけてCAGR 11.2%で成長する予測です。OEMによる精密加工サブアセンブリのアウトソーシングは、設備投資を独立系サプライヤーへとシフトさせる可能性があります。このグループはまた、OEM直営施設よりもスマート製造共同投資へのアクセスが強い場合があります。韓国電気自動車CNCターニングセンター市場は、したがって最終組立工場だけでなく、より広い潜在的設備購入者グループを有しています。精密受託加工メーカーは、大量生産ラインに適合しないプロトタイプおよびプリシリーズ要件に対応します。その役割は、OEMおよびティア1サプライヤーの数量要件と並行して柔軟な加工需要を支えます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
慶南は、昌原、泗川、釜山における生産活動を集約しているため、韓国電気自動車CNCターニングセンター市場における主要な需要クラスターです。昌原はDN Solutionsの本社所在地であり、泗川は大同ギアのEVコンポーネント施設を擁しています。現代自動車グループの嶺南プログラムには、昌原の現代WIA熱管理ラインと大邱の現代Mobisモーター・コントロールユニットラインが含まれます。この投資群は、部品生産向けの継続的な設備調達を支援します。この地域はまた、既存の工作機械・自動車サプライ基盤からも恩恵を受けています。
広域京畿は、華城、光明、高陽の工業回廊をカバーすもう一つの主要需要センターです。光明と華城のKia生産は、近隣サプライヤーによるCNC調達を支援します。Kiaは2026年から2030年にかけて韓国で263万台のEVを生産することを目標としています。この地域はまた、利川と平沢の半導体ゾーンとも密接に連携しています。この近接性は、自動車部品工場全体での先進精密設備の採用を加速させる可能性があります。高陽は主要な産業展示会とサプライヤー活動を開催しているため、工作機械調達の重要な拠点であり続けています。
蔚山は最終車両組立を集中させているため、独自の役割を担っています。蔚山は政府支援のスマート製造プログラムを通じてスマートファクトリー採用を推進し続けており、市は地元の中小製造業者のスマートファクトリー導入に対して財政的・技術的支援を提供しています。蔚山EV専用工場は2026年第4四半期に操業を開始する計画で、年間生産能力は20万台です。この施設は、OEM操業およびティア1サプライヤーにおける横型・マルチタスキングターニングセンターへの需要を支援します。現代Mobisもまた蔚山にバッテリーシステム組立ラインを設立しています。忠南と仁川は、バッテリー製造と精密受託加工を通じて追加需要を提供していますが、現時点での貢献は慶南・京畿・蔚山回廊よりも小規模にとどまっています。
競合状況
韓国電気自動車CNCターニングセンター市場は、確立されたサービスカバレッジと自動車関係を持つ中程度の市場集中度を示しています。DN Solutions、SMEC、Hwacheon Machinery、Hanwha Precision Machinery、Korea Machine Tool Co.は、OEMおよびティア1施設全体にわたって重要な国内設置基盤を有しています。その近接性により、地元工場への短いサービス対応時間とアプリケーションサポートが可能です。国際サプライヤーはプレミアムまたは特殊用途においてより激しく競合しています。DMG MORIとMazakはハイミックスのマルチタスキング要件に対応し、EMAGとINDEXは立型ピックアップターニング用途に対応しています。Tsugami、Citizen Machinery、Star Micronics、Nakamura-Tomeは、より小型のスイスタイプおよびサブスピンドル用途に対応しています。
現代WIAの2025年における工作機械部門の売却は、国内サプライヤー構造を変化させました。同社は売却後、2026年から2028年にかけて熱管理、ロボティクス、EV部品生産に1兆7,000億ウォン(1.2 ビリオン 米ドル)を投じました。これにより現代WIAの立場は、工作機械サプライヤーからEV部品生産に使用される設備の潜在的顧客へと変化しました。DN Solutionsは国際的地位を強化し続け、2025年までに66カ国で29万台以上の機械を販売しました。また、HELLERの買収を通じてプレミアム欧州ポートフォリオを拡大しました。これらの取り組みは、自動車顧客により広範な自動化・加工ソリューションを提供する能力を支援します。
競争はますます、接続された設備、技術サポート、新EV部品設計向けアプリケーションを提供する能力に依存するようになっています。中小ベンチャー企業部は2026年に30件の自律型工場プロジェクトを計画しており、自動化プロセス制御をサポートする設備への資金付き需要を生み出しています。予知保全および接続機械機能を持つサプライヤーは、これらのプロジェクトへの対応に有利な立場にあります。バッテリーモジュール構造と冷却コンポーネントも、ターニングセンターサプライヤーにとって製品開発の機会を表しています。産業設備のエネルギー効率基準、OEM工場での調達決定においてますます考慮されるようになっており、新型CNCターニングセンターはレガシー機械と比較して電力消費の測定可能な削減を提供します。韓国電気自動車CNCターニングセンター市場は国内外のサプライヤーに開かれていますが、地元サービスとアプリケーションエンジニアリングは依然として重要な競争要因です。
韓国電気自動車CNCターニングセンター産業リーダー
DN Solutions Co., Ltd.
SMEC Co., Ltd.
Hwacheon Machinery Co., Ltd.
Hanwha Precision Machinery Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:現代自動車グループは、韓国嶺南地域への42兆ウォン(295億4,000万米ドル)の10年間投資計画を発表しました。これには、2026年第4四半期に操業開始予定の蔚山EV専用工場、大邱の現代Mobisモーター・コントロールユニット生産ライン、蔚山の現代Mobisバッテリーシステム組立ラインが含まれます。
- 2026年6月:韓国工作機械工業会は、2026年1月から4月の工作機械受注総額が1兆1,924億ウォン(0.84 ビリオン 米ドル)に達し、前年比11.2%増となり、海外受注は7,981億ウォン(5億6,134万米ドル)で前年比23.3%増となったと報告しました。
- 2026年2月:大同ギアの泗川における完全自動化EVコンポーネントスマートファクトリーが42本の加工ラインで本格稼働を開始し、EVモーターロータシャフトにクリーン生産プロトコルとギアホーニングを使用しています。
- 2025年12月:韓国は2026年向けに7,000億ウォン(4億9,234万米ドル)の製造AI変革プログラムを発表しました。このプログラムは自動車向けAIモデル開発とAI工場をカバーし、さらに7,000億ウォン(4億9,234万米ドル)が2032年までにコミットされています。


韓国電気自動車CNCターニングセンター市場レポートの範囲
| 横型CNCターニングセンター |
| 立型CNCターニングセンター |
| マルチタスキングターンミルセンター |
| スイスタイプCNCターニングセンター |
| その他 |
| 電動モーターコンポーネント |
| eアクスル・トランスミッションコンポーネント |
| バッテリーシステムコンポーネント |
| その他 |
| EV OEM製造工場 |
| ティア1自動車サプライヤー |
| ティア2コンポーネントメーカー |
| 精密受託加工メーカー |
| 機械タイプ別 | 横型CNCターニングセンター |
| 立型CNCターニングセンター | |
| マルチタスキングターンミルセンター | |
| スイスタイプCNCターニングセンター | |
| その他 | |
| コンポーネント用途別 | 電動モーターコンポーネント |
| eアクスル・トランスミッションコンポーネント | |
| バッテリーシステムコンポーネント | |
| その他 | |
| エンドユーザー別 | EV OEM製造工場 |
| ティア1自動車サプライヤー | |
| ティア2コンポーネントメーカー | |
| 精密受託加工メーカー |


レポートで回答される主要な質問
韓国電気自動車CNCターニングセンターの予測成長率は?
韓国電気自動車CNCターニングセンター市場は2026年から2031年にかけてCAGR 10%で成長し、2031年までに200 ミリオン 米ドルに達する予測です。
韓国ではどの機械タイプが需要をリードしていますか?
横型CNCターニングセンターは、シャフトおよびハウジングの反復生産を支援するため、2025年に39.6%のシェアでリードしました。
最も成長が速い用途はどれですか?
バッテリーシステムコンポーネントは、モジュールハウジングおよび冷却関連部品への需要に支えられ、2031年にかけてCAGR 11.3%で成長する予測です。
最も強い設備需要を生み出すエンドユーザーはどこですか?
EV OEM製造工場は2025年に44.1%のシェアを保有し、ティア2コンポーネントメーカーはCAGR 11.2%で拡大する予測です。
韓国のどの地域がCNCターニングセンターの最大需要を有していますか?
慶南、広域京畿、蔚山は、工作機械供給、EVコンポーネント生産、最終組立を組み合わせているため、主要な需要クラスターです。
先進CNCターニングセンターの採用を制限するものは何ですか?
高い設備投資コスト、輸入プレミアムコントローラーおよびスピンドルシステム、製造コストの上昇、自動車需要の変動が投資決定を遅らせる可能性があります。
最終更新日:



