
Marktgröße und Marktanteil fr CNC-Drehzentren für Elektrofahrzeuge in Südkorea
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 111 Millionen US-Dollar |
| Marktgröße (2026) | 124 Millionen US-Dollar |
| Marktgröße (2031) | 200 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.00 % |
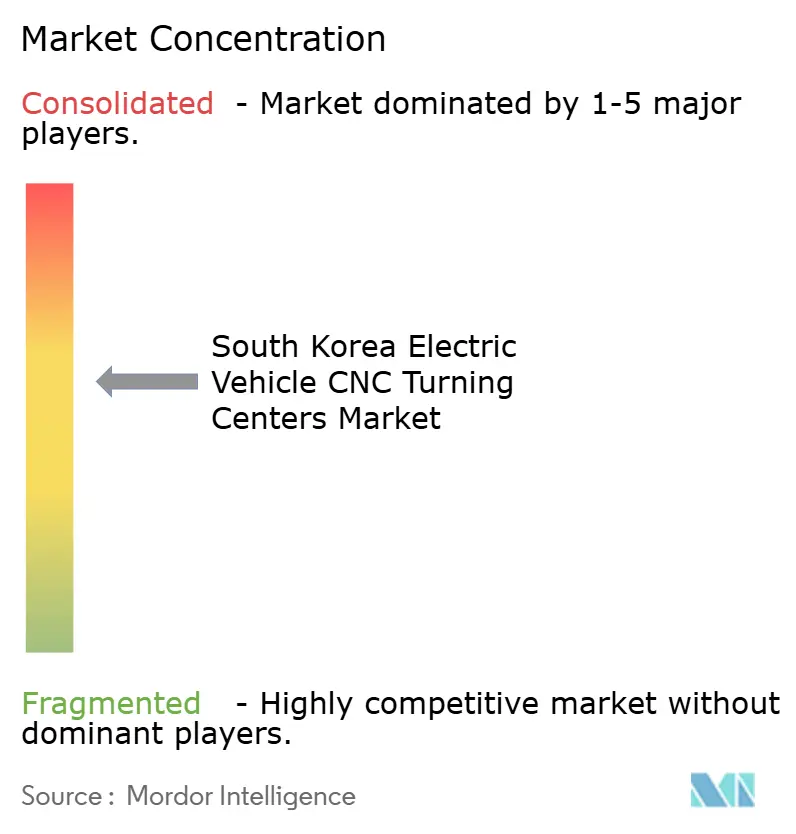
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für CNC-Drehzentren für Elektrofahrzeuge in Südkorea von Mordor Intelligence
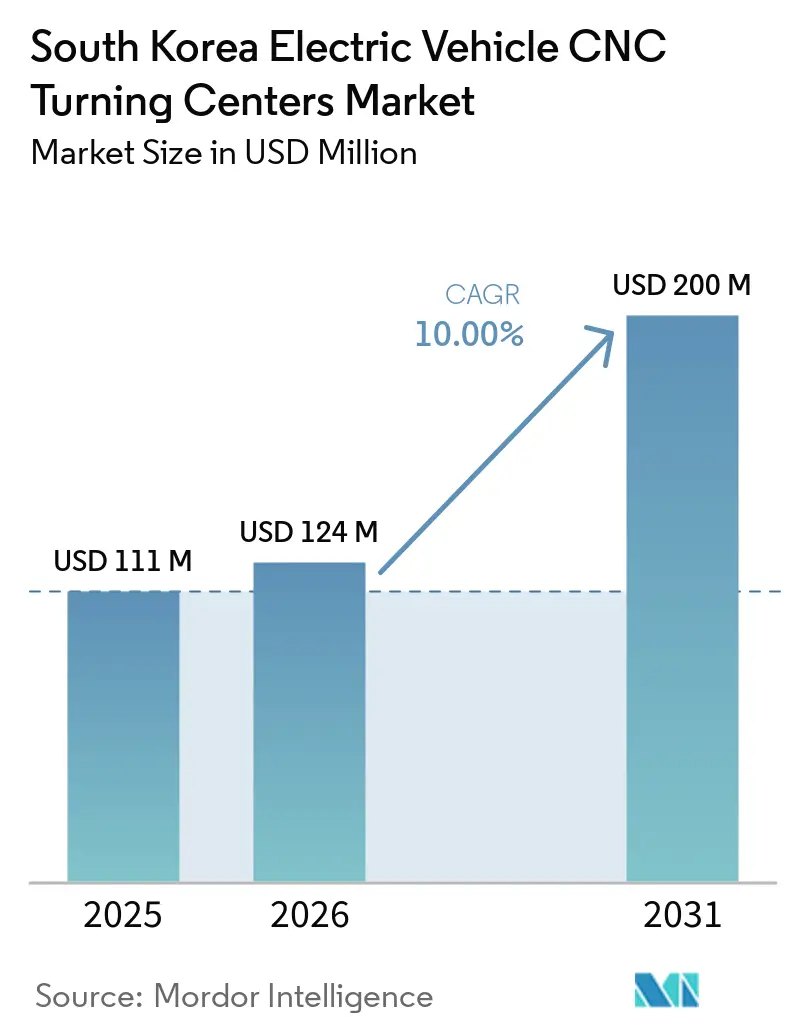
Die Marktgröße für CNC-Drehzentren für Elektrofahrzeuge in Südkorea wird voraussichtlich von 111 Millionen USD im Jahr 2025 auf 124 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10 % über den Zeitraum 2026–2031 200 Millionen USD erreichen.
Der Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea wird durch den Wandel in der Automobilproduktion hin zu elektrifizierten Fahrzeugen und den damit verbundenen Bedarf an präzise bearbeiteten Teilen gestützt. Elektrofahrzeuge machten im Gesamtjahr 2025 13,1 % der Neuzulassungen aus, wobei der Anteil in H1 2026 auf 23 % stieg und damit die Nachfrage nach Motor-, E-Achsen- und batterieverwandten Komponenten erhöhte. Die Hyundai Motor Group investiert über 10 Jahre KRW 42 Billionen (29,5 Milliarden USD) in der Region Yeongnam, einschließlich eines auf Elektrofahrzeuge ausgerichteten Werks in Ulsan, das im vierten Quartal 2026 den Betrieb aufnehmen soll, sowie neuer Hyundai Mobis-Produktionslinien in Daegu und Ulsan. Diese Investition sollte die Bearbeitungsnachfrage mit der inländischen Endmontage und der Exportlieferkette verbunden halten. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea profitiert auch davon, wenn Hersteller separate Bearbeitungsschritte durch automatisierte, vernetzte Anlagen ersetzen, die die Prozesskontrolle verbessern.
Wichtigste Erkenntnisse des Berichts
- Nach Maschinentyp hielten horizontale CNC-Drehzentren im Jahr 2025 einen Marktanteil von 39,6 % am Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea, während Multitasking-Dreh-Fräszentren bis 2031 voraussichtlich mit einer CAGR von 12,1 % wachsen werden.
- Nach Komponentenanwendung entfielen im Jahr 2025 34,7 % der Marktgröße für CNC-Drehzentren für Elektrofahrzeuge in Südkorea auf Elektromotorkomponenten, während Batteriesystemkomponenten bis 2031 voraussichtlich mit einer CAGR von 11,3 % zulegen werden.
- Nach Endnutzer hielten EV-OEM-Fertigungswerke im Jahr 2025 einen Anteil von 44,1 %, während Tier-2-Komponentenhersteller bis 2031 voraussichtlich mit einer CAGR von 11,2 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für CNC-Drehzentren für Elektrofahrzeuge in Südkorea
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Fertigung von EV-Antriebssträngen erweitert die Nachfrage nach Präzisionsdrehzentren | +2.8% | National, konzentriert in Ulsan, Gwangmyeong und Hwaseong | Kurzfristig (≤ 2 Jahre) |
| Starkes Halbleiter- und Automobilökosystem beschleunigt die CNC-Modernisierung | +2.0% | National, mit Exportübertragungseffekten in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung für intelligente Fertigung fördert die Einführung fortschrittlicher Werkzeugmaschinen | +1.5% | National, mit frühen Gewinnen in Daegu, Ulsan und Gyeongnam | Mittelfristig (2–4 Jahre) |
| Wachsende Produktion von E-Motoren und Untersetzungsgetriebe-Komponenten erhöht den Bedarf an Präzisionsbearbeitung | +1.3% | National, konzentriert in Gyeongnam und Chungnam | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von mehrachsigen CNC- Drehzentren steigert die Fabrikproduktivität | +0.8% | National, konzentriert in Tier-1-Werken in Gyeonggi | Mittelfristig (2–4 Jahre) |
| Ausbau der Batterieproduktion stärkt die Nachfrage nach hochpräzisen bearbeiteten Komponenten | +0.7% | Batteriestandorte in Ulsan und Nord-Chungcheong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Fertigung von EV-Antriebssträngen erweitert die Nachfrage nach Präzisionsdrehzentren
Südkorea registrierte im Gesamtjahr 2025 220.177 Elektrofahrzeuge, ein Anstieg von 52,2 % gegenüber dem Vorjahr, und Elektrofahrzeuge machten im Gesamtjahr 2025 13,1 % der gesamten Fahrzeugzulassungen aus. Der Anteil stieg in H1 2026 auf 23 %, was auf eine größere Produktions- und Komponentenbasis für den Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea hindeutet. Das neue EV-Werk der Hyundai Motor Group in Ulsan soll bei Betriebsaufnahme im vierten Quartal 2026 eine jährliche Kapazität von 200.000 Einheiten hinzufügen. Die EV-Montage erfordert eine reproduzierbare Produktion von Motorwellen, Differenzialgehäusen und E-Achsenflanschen. Diese Komponenten erfordern eine konsistente Maßgenauigkeit und stabile Vorschubgeschwindigkeiten über Hochvolumen-Produktionszyklen hinweg. Die Einführung von Elektrofahrzeugplattformen mit erweiterter Reichweite durch Hyundai im Jahr 2026 erhält auch den Bearbeitungsanteil sowohl für elektrische als auch für Verbrennungssysteme aufrecht.
Starkes Halbleiter- und Automobilökosystem beschleunigt die CNC-Modernisierung
Der Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea wird durch eine starke inländische Werkzeugmaschinenbasis gestützt, die die Automobil- und andere Präzisionsfertigungsindustrien bedient. Daten des Korea Machine Tool Manufacturers' Association (KMTMA) zeigten Werkzeugmaschinenbestellungen in Höhe von insgesamt KRW 1,1924 Billionen (0,84 Milliarden USD) von Januar bis April 2026, darunter KRW 798,1 Milliarden (561,3 Millionen USD) an Auslandsbestellungen. Eine starke Auftragsaktivität bei Werkzeugmaschinen deutet auf anhaltende Investitionen in fortschrittliche Fertigungskapazitäten hin und unterstützt die Verfügbarkeit von CNC-Anlagen mit höherer Präzision für die Automobilkomponentenproduktion. Da EV-Zulieferer die Produktion von Präzisionskomponenten wie Wellen, Zahnrädern, Gehäusen und anderen rotierenden Teilen ausweiten, kann sich die Nachfrage auf CNC-Drehzentren verlagern, die engere Toleranzen, eine höhere Automatisierung und eine größere Prozesskonsistenz bieten. Dies unterstützt die Modernisierung der südkoreanischen Basis für die Präzisionsbearbeitung in der Automobilindustrie und stärkt das Einführungspotenzial für fortschrittliche CNC-Drehzentren in der EV-Komponentenfertigung.
Staatliche Unterstützung für intelligente Fertigung fördert die Einführung fortschrittlicher Werkzeugmaschinen
Die Smart Manufacturing Innovation Initiative hatte ein Budget von 175 Millionen USD für 2025, wobei 95 % direkt für die Einführung intelligenter Fabriken vorgesehen waren.[1]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, „Koreas Smart Manufacturing Innovation Initiative”, OECD, oecd.org. Das Manufacturing AX-Programm 2026 stellt KRW 700 Milliarden (492,34 Millionen USD) für KI in der Fertigung und Fabrikapplikationen bereit, mit weiteren KRW 700 Milliarden (492,34 Millionen USD), die bis 2032 zugesagt wurden. Der Unterstützungszyklus 2026 umfasst 30 Projekte für autonome Fabriken und 400 KI-spezialisierte Implementierungen intelligenter Fabriken.[2]Ministerium für kleine und mittlere Unternehmen und Startups, „Förderprogramm für intelligente Fertigungsinnovation 2026”, Ministerium für kleine und mittlere Unternehmen und Startups, mss.go.kr. Diese Programme können die Lücke in der vernetzten Fertigungstechnologie zwischen großen OEMs und kleineren Zulieferern verringern. Das Smart Manufacturing Innovation Promotion Act macht auch die Dateninteroperabilität zu einem wichtigen Gesichtspunkt für Anlagen, die öffentliche Unterstützung erhalten. Infolgedessen könnten Tier-2-Zulieferer bei der Auswahl von Drehzentren der Konnektivität und den Prozessdatenfunktionen ein größeres Gewicht beimessen.
Wachsende Produktion von E-Motoren und Untersetzungsgetriebe-Komponenten erhöht den Bedarf an Präzisionsbearbeitung
POSCO International baut ein Produktionsnetzwerk für Traktionsmotorkerne mit einer Zielkapazität von 7,5 Millionen Einheiten pro Jahr bis 2030 auf, wobei Cheonan und Pohang die inländische Basis unterstützen. Das Unternehmen sicherte sich auch einen Auftrag über 1,03 Millionen Einheiten für die europäische EV-Produktion von Hyundai und Kia. Daedong Gear akkumulierte in den Jahren 2024 und 2025 EV- und Hybridkomponentenaufträge in Höhe von KRW 1,7 Billionen (1,2 Milliarden USD), wobei 78 % auf elektrische und nächste Generation von Hybridprogrammen entfielen. Im Jahr 2026 begann das Unternehmen mit der vollständigen Massenproduktion von EV-Komponenten. Hyundai Mobis richtet im Rahmen des regionalen Yeongnam-Plans eine Motor- und Steuergerätelinie in Daegu ein.[3]Hyundai Motor Group, „Kia to Strengthen Growth Engine Through Launch of New EV, PBV and Next-Gen Technologies”, Hyundai Motor Group Newsroom, hyundaimotorgroup.com. Diese Programme erhöhen die Nachfrage nach präzisem Drehen von Motor- und Getriebekomponenten, insbesondere dort, wo thermische Stabilität und Schwingungsdämpfung erforderlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten begrenzen die Einführung bei kleinen Komponentenherstellern | -2.2% | National, insbesondere bei Tier-2- und Tier-3-KMU-Clustern in Gyeongbuk und Jeonnam | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Premium-CNC- Technologien für spezialisierte Anwendungen | -1.8% | National, mit erhöhtem Risiko in exportorientierten Werken in Gyeonggi | Mittelfristig (2–4 Jahre) |
| Steigende Arbeits- und Fertigungskosten belasten Geräteinvestitionen | -1.2% | National, konzentriert in Ulsan und dem Großraum Seoul Industriezonen | Mittelfristig (2–4 Jahre) |
| Nachfragevolatilität im Automobilsektor verzögert Kapazitätserweiterungsentscheidungen | -0.8% | National, mit Übertragungseffekten auf die Werknetzwerke in Gyeonggi und Gyeongnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten begrenzen die Einführung bei kleinen Komponentenherstellern
Mehrachsige und Multitasking-Drehzentren für die EV-Komponentenproduktion kosten in der Regel zwischen 500.000 USD und 2 Millionen USD. Vollautomatisierte Zellen können erheblich mehr kosten und belasten die Kapitalbudgets von Tier-2- und Tier-3-Zulieferern. Das Co-Investitionsprogramm für intelligente Fertigung kann 50 % bis 80 % der förderfähigen Beschaffungs- und Installationskosten für Anlagen abdecken, aber die Qualifikations- und Dokumentationsanforderungen können Projekte verzögern. Der Prozess kann 6 bis 18 Monate dauern, was kleineren Unternehmen einen langsameren Einführungspfad beschert. Viele Hersteller betreiben auch konventionelle Drehmaschinen oder Drehzentren älterer Generation, die weiterhin um Wartungs- und Ersatzbudgets konkurrieren. Dies macht den Fall für einen Premium-Ersatz schwieriger, wenn Subventionen die vollständige Kostenlücke nicht schließen.
Abhängigkeit von importierten Premium-CNC-Technologien für spezialisierte Anwendungen
Die inländische Werkzeugmaschinenproduktion bleibt wichtig, aber Premium-Steuerungen, Spindelbaugruppen und Thermokompensationssysteme werden nach wie vor überwiegend von japanischen und deutschen Unternehmen geliefert. Diese Komponenten sind für hochpräzise Motorwellen- und E-Achsen-Anwendungen relevant. Die Abhängigkeit von importierten Technologien setzt Gerätekäufer Währungsschwankungen und sich ändernden Lieferzeiten aus. Verlängerte Steuerungslieferzeiten während der Störungen nach COVID verzögerten die Inbetriebnahme in koreanischen Tier-1-Werken. Das Korea Institute for Advancement of Technology und das Ministerium für Handel, Industrie und Energie haben die Lokalisierung von Steuerungen als Priorität identifiziert. Lokale Alternativen für die hochpräzisesten EV-Antriebsstranganwendungen befinden sich jedoch noch in einem frühen Stadium, sodass diese Abhängigkeit mittelfristig wahrscheinlich anhalten wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Horizontale Modelle führen beim Volumen, Multitasking verändert den Wertmix
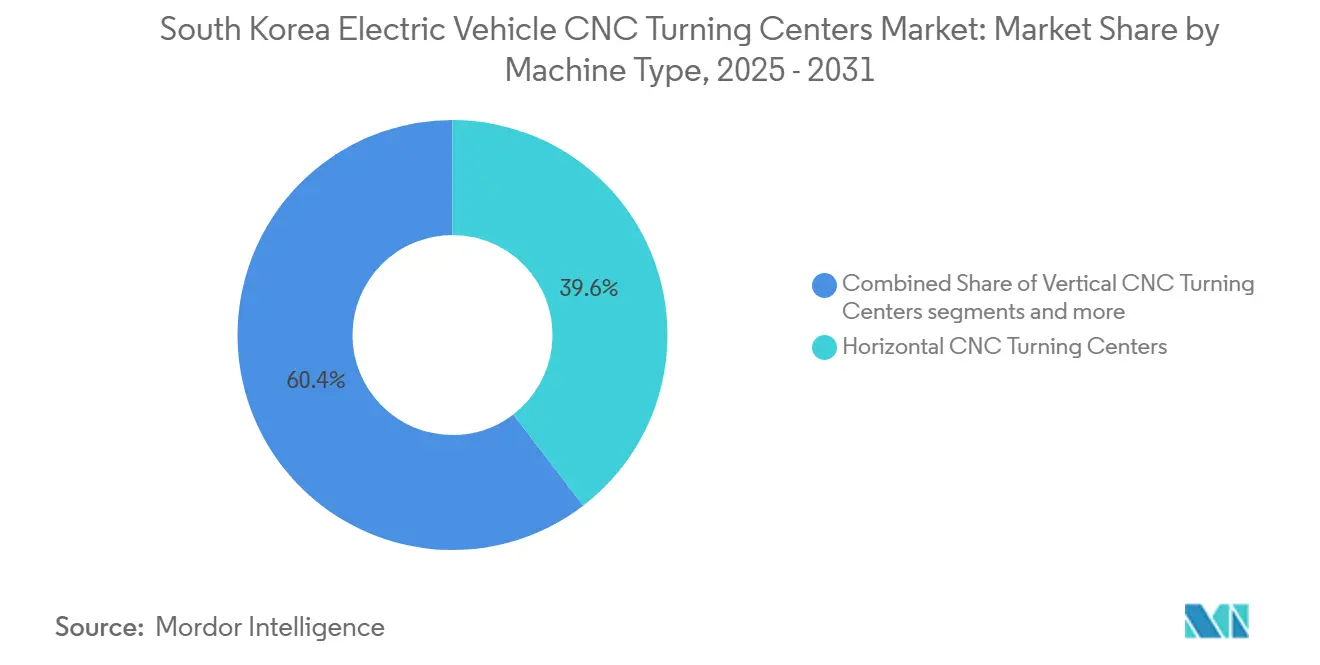
Horizontale CNC-Drehzentren machten im Jahr 2025 39,6 % des Marktes für CNC-Drehzentren für Elektrofahrzeuge in Südkorea aus. Ihre Position spiegelt den etablierten Einsatz in der Hochvolumenproduktion von Rotorwellen, Antriebswellen und E-Achsengehäusen wider. Diese Teile erfordern zuverlässige Vorschubgeschwindigkeiten und Spanabfuhr über wiederholte Produktionszyklen hinweg. Die PUMA-Serie von DN Solutions und die Hi-TECH-Modelle von Hwacheon werden in OEM- und Tier-1-Produktionslinien für diese Anwendungen eingesetzt. Vertikale CNC-Drehzentren dienen größeren, scheibenförmigen Teilen, einschließlich Bremsscheiben und Batteriemodulendplatten. Ihre Rolle bleibt innerhalb der Kapitalpläne für Zulieferer, die schwere Automobil- und Energiekomponenten produzieren, stabil.
Multitasking-Dreh-Fräszentren werden bis 2031 voraussichtlich mit einer CAGR von 12,1 % im Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea wachsen. Sie kombinieren Drehen, Fräsen und mehrseitige Operationen in einem einzigen Aufspannen und reduzieren so den Bedarf an wiederholter Werkstückhandhabung. Dies ist relevant für integrierte E-Achsengehäuse mit gebohrten Merkmalen und sich kreuzenden Nuten. Die südkoreanische Branche der CNC-Drehzentren für Elektrofahrzeuge bewegt sich daher auf Anlagen zu, die mehrere Operationen ohne Umpositionierung des Teils durchführen können. CNC-Drehzentren vom Schweizer Typ werden zur Bearbeitung kleiner, präziser Komponenten wie Batteriekontaktstifte, Sensorgehäuse und Mikrosteckverbinder eingesetzt. Ihre Nachfrage steigt mit der Anzahl der elektrischen Verbindungen und Steuerungskomponenten, die in Batteriemanagementsystemen verwendet werden.


Nach Komponentenanwendung: Elektromotorkomponenten verankern die Nachfrage, Batteriebearbeitung beschleunigt sich
Elektromotorkomponenten machten im Jahr 2025 34,7 % des Marktanteils für CNC-Drehzentren für Elektrofahrzeuge in Südkorea aus. Die Kategorie umfasst Statorgehäuse, Rotorwellen und Motorendschilde, die eine präzise, reproduzierbare Bearbeitung erfordern. Die Anforderungen an die Konzentrizität von Motorwellen können Käufer zu mehrachsigen Maschinen mit Thermokompensationsfähigkeit statt zu Universalmaschinen lenken. Die Sacheon-Anlage von Daedong Gear verwendet saubere Produktionsbedingungen und Zahnradhonen für EV-Motor-Rotorwellen. Dieses Betriebsmodell verdeutlicht die Produktionsstandards im Zusammenhang mit Geräusch- und Schwingungskontrolle in Elektromotoren. E-Achsen- und Getriebekomponenten erfordern ebenfalls komplexes Drehen, da integrierte Gehäuse Motor-, Wechselrichter- und Untersetzungsgetriebefunktionen kombinieren.
Batteriesystemkomponenten werden bis 2031 voraussichtlich mit einer CAGR von 11,3 % expandieren. Investitionen in die inländische Zellenproduktion schaffen eine damit verbundene Nachfrage nach bearbeiteten Modulgehäusen und Kühlkanalkomponenten. Die südkoreanische Branche der CNC-Drehzentren für Elektrofahrzeuge hat eine Chance bei Anlagen, die für Aluminiumstrukturen und verwandte Batteriekühlteile konfiguriert sind. Inländische Hersteller bauen auch batterieverwandte Produktionskapazitäten in Ulsan und anderen Industriegebieten auf. Die andere Anwendungskategorie umfasst Werkzeughalter für den Aftermarket und Prüfstandkomponenten für EV-Forschung und -Entwicklung. Sie bleibt wertmäßig kleiner, erhält aber Unterstützung durch anhaltende inländische Fahrzeug- und Komponentenentwicklungsaktivitäten.
Nach Endnutzer: OEM-Werke treiben das Volumen, Tier-2-Zulieferer unterstützen das Wachstum
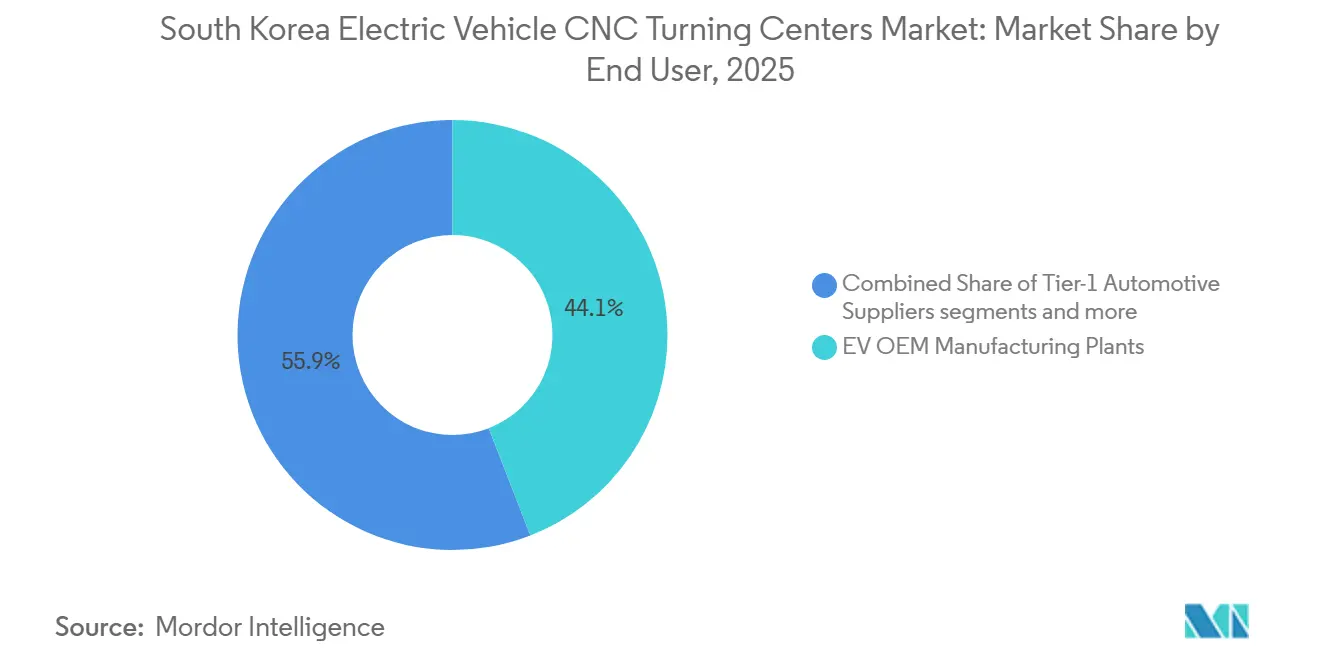
EV-OEM-Fertigungswerke hielten im Jahr 2025 44,1 % des Marktanteils für CNC-Drehzentren für Elektrofahrzeuge in Südkorea. Ihre Geräteausgaben spiegeln die Größe und Kapitalintensität der Produktionskomplexe der Hyundai Motor Group und Kia wider. Das Gwangmyeong EVO-Werk von Kia nahm Ende 2024 den Betrieb auf, während das Hwaseong EVO-Werk im Juli 2025 mit der PV5-Produktion begann. Diese Werke sind wichtige Nachfragequellen für direkte und zuliefererbezogene CNC-Anlagen. Tier-1-Automobilzulieferer unterhalten eine wichtige installierte Anlagenbasis für Hochvolumen-Antriebsstrangteile. Ihre Beschaffungszyklen folgen im Allgemeinen dem Einführungszeitplan neuer OEM-Fahrzeugplattformen.
Tier-2-Komponentenhersteller werden bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen. Das OEM-Outsourcing von präzisionsbearbeiteten Unterbaugruppen kann Geräteinvestitionen auf unabhängige Zulieferer verlagern. Diese Gruppe hat möglicherweise auch einen besseren Zugang zu Co-Investitionen in intelligente Fertigung als werkseigene OEM-Anlagen. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea hat daher eine breitere Gruppe potenzieller Gerätekäufer als nur Endmontagewerke. Präzisionsauftragsfertiger bedienen Prototypen- und Vorserienanforderungen, die nicht in Hochvolumenlinien passen. Ihre Rolle unterstützt eine flexible Bearbeitungsnachfrage neben den Volumenanforderungen von OEMs und Tier-1-Zulieferern.
Geografische Analyse
Gyeongnam ist ein führender Nachfragecluster für den Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea, da er Produktionsaktivitäten in Changwon, Sacheon und Busan zusammenbringt. Changwon ist der Hauptsitz von DN Solutions, während Sacheon die EV-Komponentenanlage von Daedong Gear beherbergt. Das Yeongnam-Programm der Hyundai Motor Group umfasst eine Wärmemanagementlinie von Hyundai WIA in Changwon und eine Motor- und Steuergerätelinie von Hyundai Mobis in Daegu. Diese Gruppe von Investitionen unterstützt die laufende Gerätebeschaffung für die Komponentenproduktion. Die Region profitiert auch von ihrer bestehenden Werkzeugmaschinen- und Automobilzulieferbasis.
Groß-Gyeonggi ist ein weiteres wichtiges Nachfragezentrum, das die Industriekorridore Hwaseong, Gwangmyeong und Goyang abdeckt. Die Kia-Produktion in Gwangmyeong und Hwaseong unterstützt die CNC-Beschaffung durch nahegelegene Zulieferer. Kia strebt eine Produktion von 2,63 Millionen Elektrofahrzeugen in Korea zwischen 2026 und 2030 an. Das Gebiet ist auch eng mit Halbleiterzonen in Icheon und Pyeongtaek verbunden. Diese Nähe kann die Einführung fortschrittlicher Präzisionsanlagen in Automobilkomponentenwerken beschleunigen. Goyang bleibt ein wichtiger Standort für die Werkzeugmaschinenbeschaffung, da es wichtige Branchenausstellungen und Zuliefereraktivitäten beherbergt.
Ulsan hat eine besondere Rolle, da es die Endfahrzeugmontage konzentriert. Ulsan treibt die Einführung intelligenter Fabriken durch staatlich unterstützte Programme für intelligente Fertigung weiter voran, wobei die Stadt kleinen und mittleren Herstellern vor Ort finanzielle und technische Unterstützung für die Einführung intelligenter Fabriken bietet. Das EV-Werk in Ulsan soll im vierten Quartal 2026 den Betrieb aufnehmen, mit einer Jahreskapazität von 200.000 Einheiten. Diese Anlage unterstützt die Nachfrage nach horizontalen und Multitasking-Drehzentren bei OEM-Betrieben und Tier-1-Zulieferern. Hyundai Mobis richtet in Ulsan auch eine Batteriesystemmontageanlage ein. Chungnam und Incheon bieten durch Batterieproduktion und Präzisionsauftragsfertigung zusätzliche Nachfrage, obwohl ihr aktueller Beitrag kleiner bleibt als der des Gyeongnam-, Gyeonggi- und Ulsan-Korridors.
Wettbewerbslandschaft
Der südkoreanische Markt für CNC-Drehzentren für Elektrofahrzeuge weist ein mittleres Maß an Marktkonzentration mit etablierter Serviceabdeckung und Automobilbeziehungen auf. DN Solutions, SMEC, Hwacheon Machinery, Hanwha Precision Machinery und Korea Machine Tool Co. verfügen über eine wichtige inländische installierte Basis in OEM- und Tier-1-Anlagen. Ihre Nähe ermöglicht kürzere Service-Reaktionszeiten und Anwendungsunterstützung für lokale Werke. Internationale Zulieferer konkurrieren stärker in Premium- oder spezialisierten Anwendungen. DMG MORI und Mazak bedienen Hochmix-Multitasking-Anforderungen, während EMAG und INDEX vertikale Pick-up-Drehanwendungen adressieren. Tsugami, Citizen Machinery, Star Micronics und Nakamura-Tome bedienen kleinere Anwendungen vom Schweizer Typ und mit Gegenspindel.
Der Verkauf der Werkzeugmaschinensparte von Hyundai WIA im Jahr 2025 veränderte die inländische Zuliefererstruktur. Das Unternehmen richtete nach der Veräußerung KRW 1,7 Billionen (1,2 Milliarden USD) für Wärmemanagement, Robotik und EV-Komponentenproduktion für 2026 bis 2028 aus. Dies verändert die Position von Hyundai WIA von einem Werkzeugmaschinenzulieferer zu einem potenziellen Kunden für Anlagen, die in der EV-Komponentenproduktion eingesetzt werden. DN Solutions hat seine internationale Position weiter gestärkt und bis 2025 mehr als 290.000 Maschinen in 66 Ländern verkauft. Das Unternehmen erweiterte auch sein Premium-Europaportfolio durch die Übernahme von HELLER. Diese Maßnahmen unterstützen seine Fähigkeit, Automobilkunden umfassendere Automatisierungs- und Bearbeitungslösungen anzubieten.
Der Wettbewerb hängt zunehmend von der Fähigkeit ab, vernetzte Anlagen, technischen Support und Anwendungen für neue EV-Komponentendesigns anzubieten. Das Ministerium für kleine und mittlere Unternehmen und Startups plant 30 Projekte für autonome Fabriken im Jahr 2026, was eine finanzierte Nachfrage nach Anlagen schafft, die automatisierte Prozesskontrolle unterstützen. Zulieferer mit Fähigkeiten zur vorausschauenden Wartung und vernetzten Maschinen sind gut positioniert, um diese Projekte zu adressieren. Batteriemodulstrukturen und Kühlkomponenten stellen auch eine Produktentwicklungsmöglichkeit für Drehzentrumslieferanten dar. Energieeffizienzstandards für Industrieanlagen fließen zunehmend in Beschaffungsentscheidungen in OEM-Werken ein, wo neuere CNC-Drehzentren messbare Reduzierungen des Stromverbrauchs gegenüber älteren Maschinen bieten. Der Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea bleibt für inländische und ausländische Zulieferer offen, aber lokaler Service und Anwendungstechnik bleiben wichtige Wettbewerbsfaktoren.
Branchenführer im Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea
DN Solutions Co., Ltd.
SMEC Co., Ltd.
Hwacheon Machinery Co., Ltd.
Hanwha Precision Machinery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Die Hyundai Motor Group stellte einen 10-Jahres-Investitionsplan in Höhe von KRW 42 Billionen (29,54 Milliarden USD) für die Yeongnam-Region Koreas vor, einschließlich des EV-Werks in Ulsan, das im vierten Quartal 2026 den Betrieb aufnehmen soll; einer Motor- und Steuergeräteproduktionslinie von Hyundai Mobis in Daegu; und einer Batteriesystemmontageanlage von Hyundai Mobis in Ulsan.
- Juni 2026: Der Korea Machine Tool Manufacturers' Association berichtete, dass die gesamten Werkzeugmaschinenbestellungen von Januar bis April 2026 KRW 1,1924 Billionen (0,84 Milliarden USD) erreichten, ein Anstieg von 11,2 % im Jahresvergleich, während die Auslandsbestellungen KRW 798,1 Milliarden (561,34 Millionen USD) erreichten, ein Anstieg von 23,3 %.
- Februar 2026: Die vollautomatisierte intelligente EV-Komponentenfabrik von Daedong Gear in Sacheon nahm mit 42 Verarbeitungslinien den Vollbetrieb auf und verwendet saubere Produktionsprotokolle und Zahnradhonen für EV-Motor-Rotorwellen.
- Dezember 2025: Südkorea kündigte das KRW 700 Milliarden (492,34 Millionen USD) umfassende Programm zur KI-Transformation in der Fertigung für 2026 an, das die Entwicklung von KI-Modellen für Automobile und KI-Fabriken abdeckt, mit weiteren KRW 700 Milliarden (492,34 Millionen USD), die bis 2032 zugesagt wurden.


Berichtsumfang für den Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea
| Horizontale CNC-Drehzentren |
| Vertikale CNC-Drehzentren |
| Multitasking-Dreh-Fräszentren |
| CNC-Drehzentren vom Schweizer Typ |
| Sonstige |
| Elektromotorkomponenten |
| E-Achsen und Getriebekomponenten |
| Batteriesystemkomponenten |
| Sonstige |
| EV-OEM-Fertigungswerke |
| Tier-1-Automobilzulieferer |
| Tier-2-Komponentenhersteller |
| Präzisionsauftragsfertiger |
| Nach Maschinentyp | Horizontale CNC-Drehzentren |
| Vertikale CNC-Drehzentren | |
| Multitasking-Dreh-Fräszentren | |
| CNC-Drehzentren vom Schweizer Typ | |
| Sonstige | |
| Nach Komponentenanwendung | Elektromotorkomponenten |
| E-Achsen und Getriebekomponenten | |
| Batteriesystemkomponenten | |
| Sonstige | |
| Nach Endnutzer | EV-OEM-Fertigungswerke |
| Tier-1-Automobilzulieferer | |
| Tier-2-Komponentenhersteller | |
| Präzisionsauftragsfertiger |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für CNC-Drehzentren für Elektrofahrzeuge in Südkorea?
Der Markt für CNC-Drehzentren für Elektrofahrzeuge in Südkorea wird voraussichtlich mit einer CAGR von 10 % von 2026 bis 2031 wachsen und bis 2031 200 Millionen USD erreichen.
Welcher Maschinentyp führt die Nachfrage in Südkorea an?
Horizontale CNC-Drehzentren führten im Jahr 2025 mit einem Anteil von 39,6 %, da sie die Serienproduktion von Wellen und Gehäusen unterstützen.
Welche Anwendung wächst am schnellsten?
Batteriesystemkomponenten werden bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen, unterstützt durch die Nachfrage nach Modulgehäusen und kühlungsbezogenen Teilen.
Welche Endnutzer erzeugen die stärkste Geräteanfrage?
EV-OEM-Fertigungswerke hielten im Jahr 2025 einen Anteil von 44,1 %, während Tier-2-Komponentenhersteller bis 2031 voraussichtlich mit einer CAGR von 11,2 % expandieren werden.
Welche koreanischen Regionen haben die größte Nachfrage nach CNC-Drehzentren?
Gyeongnam, Groß-Gyeonggi und Ulsan sind die wichtigsten Nachfragecluster, da sie Werkzeugmaschinenversorgung, EV-Komponentenproduktion und Endmontage kombinieren.
Was begrenzt die Einführung fortschrittlicher CNC-Drehzentren?
Hohe Kapitalkosten, importierte Premium-Steuerungen und Spindelsysteme, steigende Fertigungskosten und Nachfragevolatilität im Automobilbereich können Investitionsentscheidungen verlangsamen.
Seite zuletzt aktualisiert am:



